Connect with us

BANKA HABERLERİ

İhracatçıya ucuz kredi hamlesi: Reeskont kredilerde yeni dönem

İhracatçıya reeskont kredisi desteğinde yeni dönem: BSMV istisnası genişletildi

Yayınlanma:

|

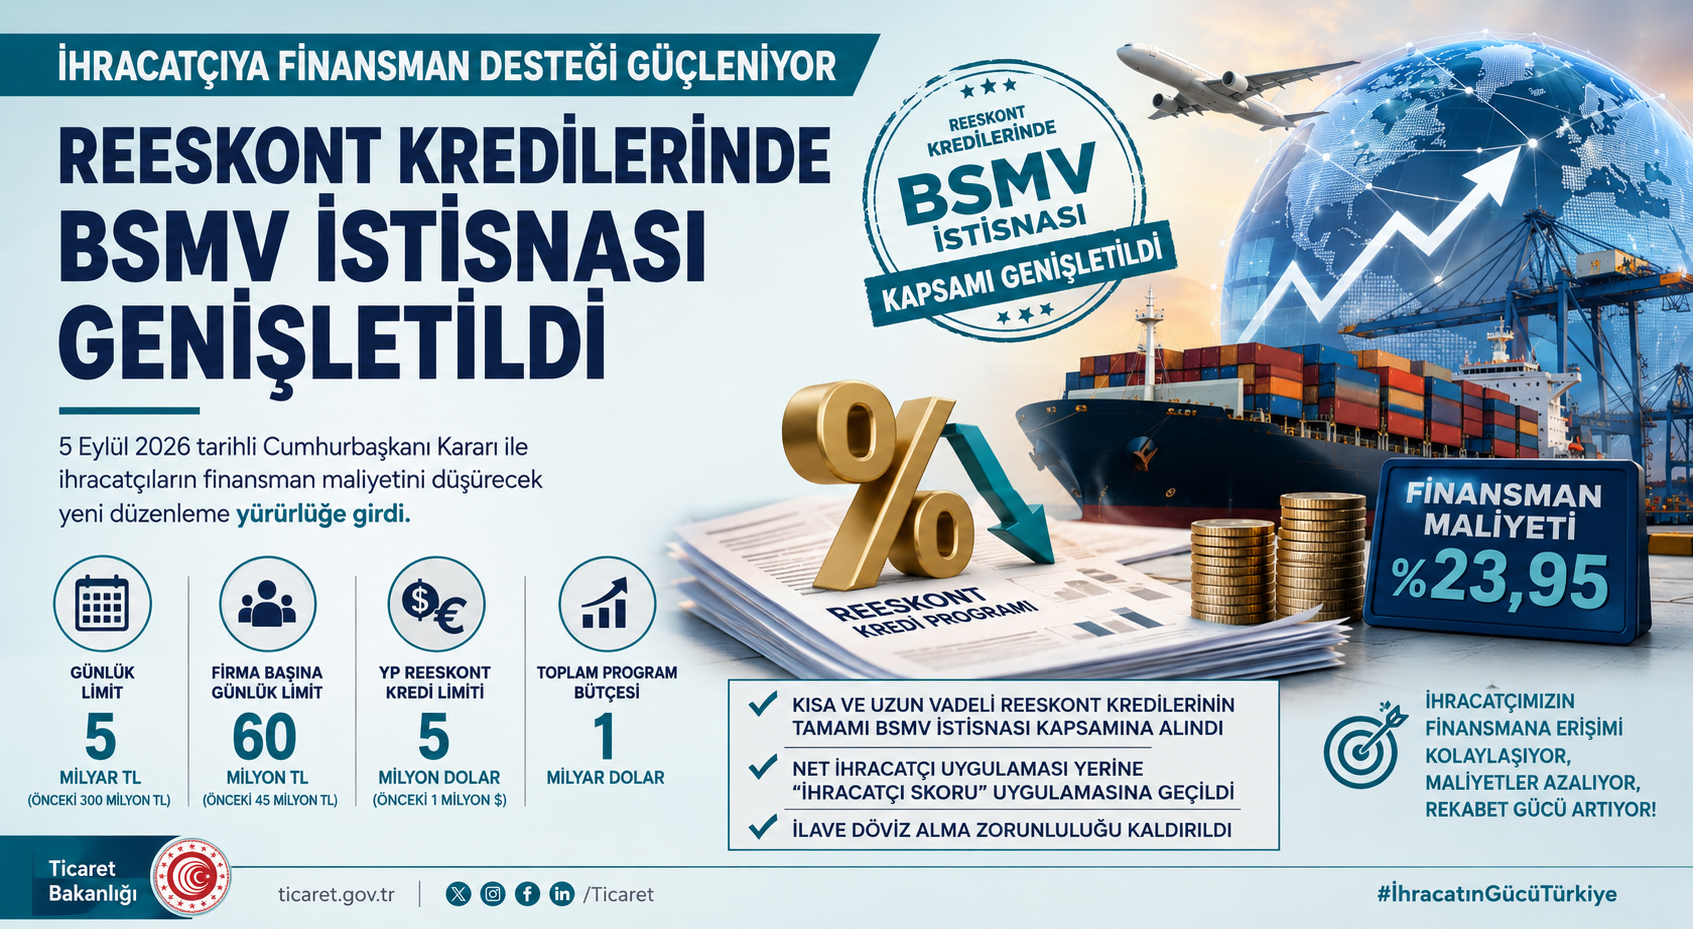
Kısa ve uzun vadeli reeskont kredilerinin tamamı BSMV istisnası kapsamına alındı. Finansman maliyeti yüzde 23,95 olan reeskont kredilerinde vergi yükünün kaldırılması, ihracatçıların kredi maliyetini aşağı çekecek. Günlük kredi limiti de 5 milyar TL’ye yükseltilmiş durumda.

İhracatçıların uzun süredir beklediği finansman maliyetini azaltacak önemli bir düzenleme yürürlüğe girdi. 5 Eylül 2026 tarihli Resmî Gazete’de yayımlanan Cumhurbaşkanı Kararı ile ticari bankalar tarafından kullandırılan TCMB kaynaklı reeskont kredilerinde uygulanan Banka ve Sigorta Muameleleri Vergisi (BSMV) istisnasının kapsamı genişletildi.

Düzenlemeyle daha önce kısa vadeli reeskont kredileri açısından uygulanan istisna, uzun vadeli reeskont kredilerini de kapsayacak şekilde genişletildi. Böylece TCMB kaynaklı reeskont kredilerinin tamamında ihracatçı açısından önemli bir maliyet kalemi ortadan kaldırılmış oldu.

Ticaret Bakanlığı da düzenlemenin amacını, ihracatçıların finansmana erişimini kolaylaştırmak ve finansman maliyetlerini düşürmek olarak açıkladı.

Reeskont kredisinde maliyet yüzde 23,95

Düzenlemenin önemini anlamak için reeskont kredilerindeki son değişikliklere bakmak gerekiyor.

TCMB ile Ticaret Bakanlığı’nın ihracat finansmanına yönelik çalışmaları kapsamında reeskont kredilerinde son dönemde önemli iyileştirmeler yapıldı. Reeskont kredilerinin finansman maliyeti yüzde 23,95’e indirildi.

Bunun yanında;

  • Daha önce 300 milyon TL olan günlük reeskont kredi limiti 5 milyar TL’ye çıkarıldı.
  • Firma başına günlük kredi limiti 45 milyon TL’den 60 milyon TL’ye yükseltildi.
  • Yabancı para cinsi reeskont kredi limiti 5 milyon dolara çıkarıldı.
  • Toplam reeskont kredi programı bütçesi 1 milyar dolar olarak oluşturuldu.
  • Reeskont kredilerinde ilave döviz alma zorunluluğu kaldırıldı.
  • Net ihracatçı uygulaması yerine “ihracatçı skoru” uygulamasına geçildi.

TCMB’nin önceki düzenlemeleri de reeskont kredilerinde firmaların finansmana erişimini kolaylaştırmaya yönelik olmuştu. Örneğin 2025 sonunda TL reeskont kredilerinin günlük limiti artırılmış, firma başına günlük limit 60 milyon TL’ye yükseltilmiş ve YP reeskont kredilerinde firma limiti 5 milyon dolara çıkarılmıştı.

Asıl kritik değişiklik: Uzun vadeli kredi de istisna kapsamında

Yeni düzenlemenin ihracatçı açısından en önemli tarafı ise vade ayrımının ortadan kaldırılması.

Ticari bankalar tarafından kullandırılan TCMB kaynaklı reeskont kredilerinde artık yalnızca kısa vadeli krediler değil, uzun vadeli reeskont kredileri de BSMV istisnasından yararlanabilecek.

Bu, özellikle işletme sermayesi ihtiyacı yüksek, üretim ve ihracat döngüsü uzun olan firmalar açısından önemli.

Çünkü ihracatçı açısından kredi faizinin yanında kredi üzerindeki vergi yükü de toplam finansman maliyetini artırıyor. BSMV’nin kaldırılmasıyla birlikte kredi maliyetinde doğrudan bir düşüş meydana geliyor.

Örneğin:

Finansman maliyetinin yüzde 23,95 olduğu varsayıldığında ve BSMV’nin yüzde 5 olduğu standart yapı dikkate alındığında, yalnızca faiz üzerinden oluşan BSMV yükü teorik olarak maliyeti yüzde 25,15 seviyesine taşıyabilecek bir etki yaratıyor.

Dolayısıyla istisna, özellikle yüksek tutarlı ve uzun vadeli kredilerde ihracatçı açısından milyonlarca liralık maliyet avantajına dönüşebilir.

Burada dikkat edilmesi gereken nokta ise BSMV’nin kaldırılmasının faiz oranını değiştirmediği, faiz üzerinden doğabilecek vergi yükünü ortadan kaldırdığıdır.

5 milyar TL günlük limit önemli

Düzenlemenin BSMV boyutu kadar önemli diğer tarafı ise reeskont kredi programının kapasitesinin ciddi şekilde artırılmış olması.

300 milyon TL’den 5 milyar TL’ye çıkarılan günlük limit, yaklaşık 16,7 katlık bir artış anlamına geliyor.

Bu durum reeskont kredisinin artık yalnızca sınırlı sayıdaki ihracatçı için kullanılan bir finansman aracı olmaktan çıkarılıp daha geniş bir ihracatçı kitlesine ulaştırılmasının hedeflendiğini gösteriyor.

TCMB’nin reeskont kredileri, vadeli ihracat ve döviz kazandırıcı hizmetlerden doğan alacakların bankalar aracılığıyla Merkez Bankası reeskontuna götürülmesi yoluyla ihracatçıya finansman sağlanmasına dayanıyor.

İhracatçı açısından ne değişiyor?

Yeni düzenlemeyi yalnızca “vergi istisnası” olarak görmek eksik olur.

Aslında üç ayrı kanal aynı anda çalışıyor:

1. Kredi maliyeti düşüyor.
BSMV istisnasının genişletilmesi özellikle uzun vadeli kredilerde finansman yükünü azaltıyor.

2. Krediye erişim kapasitesi artıyor.
Günlük limitin 5 milyar TL’ye çıkarılması, programın toplam kullandırım kapasitesini ciddi biçimde büyütüyor.

3. İhracatçının bilançosu rahatlıyor.
Finansman maliyetinin düşmesi, ihracatçı şirketlerin faiz giderlerini azaltarak faaliyet kârlılığı ve nakit akışı üzerinde olumlu etki yaratabilir.

Bu nedenle düzenleme sadece bankacılık sektörü açısından değil, sanayi şirketlerinin maliyet yapısı ve ihracat rekabetçiliği açısından da önemli.

“Ucuz kredi” tek başına yeterli mi?

Burada önemli bir ayrıntı bulunuyor.

Reeskont kredilerinin maliyetinin düşürülmesi ihracatçı için önemli bir avantaj olsa da, krediye erişimin fiilen ne kadar kolaylaşacağı bankaların tahsis politikalarına ve ihracatçıların kredi değerliliğine de bağlı.

Dolayısıyla 5 milyar TL’lik günlük limitin artırılması tek başına yeterli değil. Bu kaynağın özellikle finansmana erişimde zorlanan KOBİ’lere, emek yoğun sektörlere ve ihracat potansiyeli yüksek firmalara ne ölçüde ulaşacağı kritik olacak.

TCMB’nin reeskont uygulamalarında son dönemde KOBİ’lerin erişimini ve ihracat performansını dikkate alan mekanizmalar da öne çıkıyor.

Bankalar açısından da önemli

Düzenlemenin bir başka boyutu ticari bankalar.

Reeskont kredileri bankalar üzerinden kullandırıldığı için BSMV istisnasının kapsamının genişletilmesi, bankaların ihracatçı müşterilerine sunduğu reeskont finansmanının maliyet yapısını etkiliyor.

Bu nedenle yeni düzenleme “ihracatçıya vergi indirimi”nden ziyade, TCMB kaynaklı sübvansiyon niteliğindeki uygun maliyetli finansmanın vergi ayağının da güçlendirilmesi olarak okunabilir.

Ticaret Bakanlığı’nın açıklamasında da reeskont kredilerinin ihracat finansmanındaki temel politika araçlarından biri olduğu ve ihracatçıların finansmana erişiminin artırılmasının yatırım, üretim, istihdam ve ihracat hedefleri açısından önem taşıdığı vurgulanıyor.

Büyük resim: Türkiye ihracat finansmanını ucuzlatmaya çalışıyor

Son düzenlemeler birlikte değerlendirildiğinde Türkiye’nin ihracat finansmanı politikasında belirgin bir yön görülüyor:

Daha yüksek kredi limiti + daha düşük finansman maliyeti + daha az döviz kısıtı + vergi avantajı.

Bu politika özellikle küresel ticarette rekabetin arttığı bir dönemde ihracatçıların maliyet avantajını koruması açısından önem taşıyor.

Nitekim Ticaret Bakanlığı’nın son açıklamalarında yıllıklandırılmış mal ve hizmet ihracatının 405,3 milyar dolara yükseldiği belirtilirken, reeskont kredilerinde finansman koşullarının iyileştirilmesine yönelik çalışmaların sürdüğü ifade edildi.

Bankavitrini yorumu

Yeni BSMV istisnası tek başına büyük bir devrim değil; ancak son dönemde reeskont kredilerinde yapılan düzenlemelerle birlikte değerlendirildiğinde önemli bir finansman paketi ortaya çıkıyor.

Buradaki kritik soru artık “ihracatçıya ucuz kredi verilecek mi?” değil, “bu ucuz kaynağa hangi ihracatçı ne kadar ve ne hızla ulaşabilecek?”

Çünkü yüksek faiz ortamında yüzde 23,95 maliyetle sağlanan ve BSMV avantajı da bulunan reeskont finansmanı, piyasa koşullarına kıyasla oldukça önemli bir avantaj yaratıyor. Ancak avantajın ihracatçı şirketlerin gerçek finansman maliyetine yansıması için bankaların kredi tahsis süreçlerinin de bu mekanizmayla uyumlu çalışması gerekiyor.

Sonuç olarak 5 Eylül düzenlemesi, ihracatçıların finansman maliyetini aşağı çeken; özellikle uzun vadeli finansmanda etkisi daha fazla hissedilecek yeni bir destek mekanizması niteliğinde.

Ticaret Bakanlığı · TCMB

Okumaya devam et

BANKA HABERLERİ

Vakıf Faktoring A.Ş.’den İstikrarlı Büyüme

Aktif Büyüklüğü %78 Artışla 53,6 Milyar TL’ye Ulaştı

Yayınlanma:

|

Yazan:

Türkiye’de ticari hayatın köklü finansal paydaşlarından Vakıf Faktoring, 2026 yılının ilk 9 ayında aktif büyüklüğünü geçen yılın aynı dönemine göre %78 artırarak 53,6 milyar TL’ye, net kârını ise %25 artışla 1,76 milyar TL seviyesine yükseltti.

VakıfBank’ın köklü kurumsal çatısı altında 1998 yılından bu yana faaliyet gösteren ve çeyrek asrı aşan tecrübesiyle her ölçekten işletmenin çözüm ortağı olan Vakıf Faktoring; yenilikçi hizmet anlayışı ve yaygın erişim ağıyla ticaretin sürdürülebilirliğine güç katmaya devam ediyor.

Reel sektörün finansmana erişiminde kritik bir rol üstlenen Vakıf Faktoring, 2026 yılının üçüncü çeyreğine ilişkin finansal sonuçlarını kamuoyuyla paylaştı. Yılın ilk 9 ayında dengeli ve sürdürülebilir büyüme grafiğini koruyan şirket, sağlam bilanço yapısıyla piyasaya kesintisiz nakit akışı sunmayı sürdürdü. Eylül sonu itibarıyla aktif büyüklüğünü geçen yılın aynı dönemine kıyasla %78 oranında artıran VakıfFaktoring, toplam aktiflerini 53,6 milyar TL seviyesine taşıdı. Operasyonel performansını finansal göstergelerine de yansıtan şirket, net dönem kârını ise yıllık bazda %25 artışla 1,76 milyar TL’ye ulaştırdı.

Üretimin, ihracatın ve istihdamın devamlılığına katkı sağlıyoruz
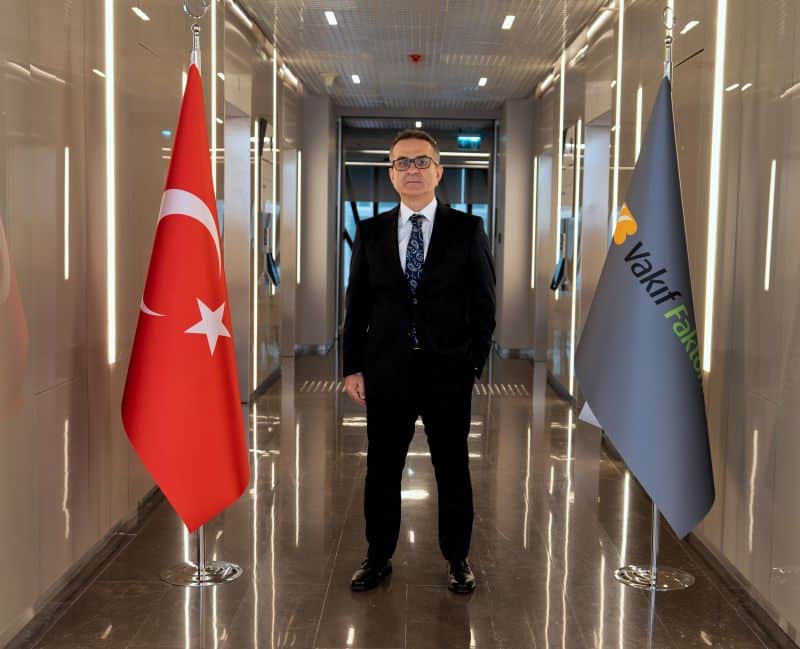
2026’nın ilk 9 aylık finansal sonuçlarını değerlendiren Vakıf Faktoring Genel Müdürü Akgün KOÇ, piyasa dinamiklerine doğru zamanda, doğru çözümlerle yanıt verdiklerini belirterek şunları söyledi:

“53,6 milyar TL’lik aktif büyüklüğümüz, reel sektörün ihtiyaçlarına dinamik bir şekilde cevap verme kararlılığımızın en somut göstergesidir. Özellikle bankacılık sektöründe kredi koşullarının sıkılaşması ve ticari kredi büyümesine yönelik sınırlamaların öne çıktığı dönemlerde, işletmelerimiz için finansmana hızlı ve güvenli erişim hayati bir önem taşıyor. Biz de Vakıf Faktoring olarak, tüm ticari paydaşlarımızın yanında yer alıyor; sağladığımız likiditeyle üretimin, ihracatın ve istihdam zincirinin aksamadan devam etmesine katkı sunuyoruz.”

Okumaya devam et

BANKA HABERLERİ

TASFİYE FONLARI: Suçtan elde edilen malvarlığı değerleri yatırımcılara dönebilecek

Yayınlanma:

|

Yazan:

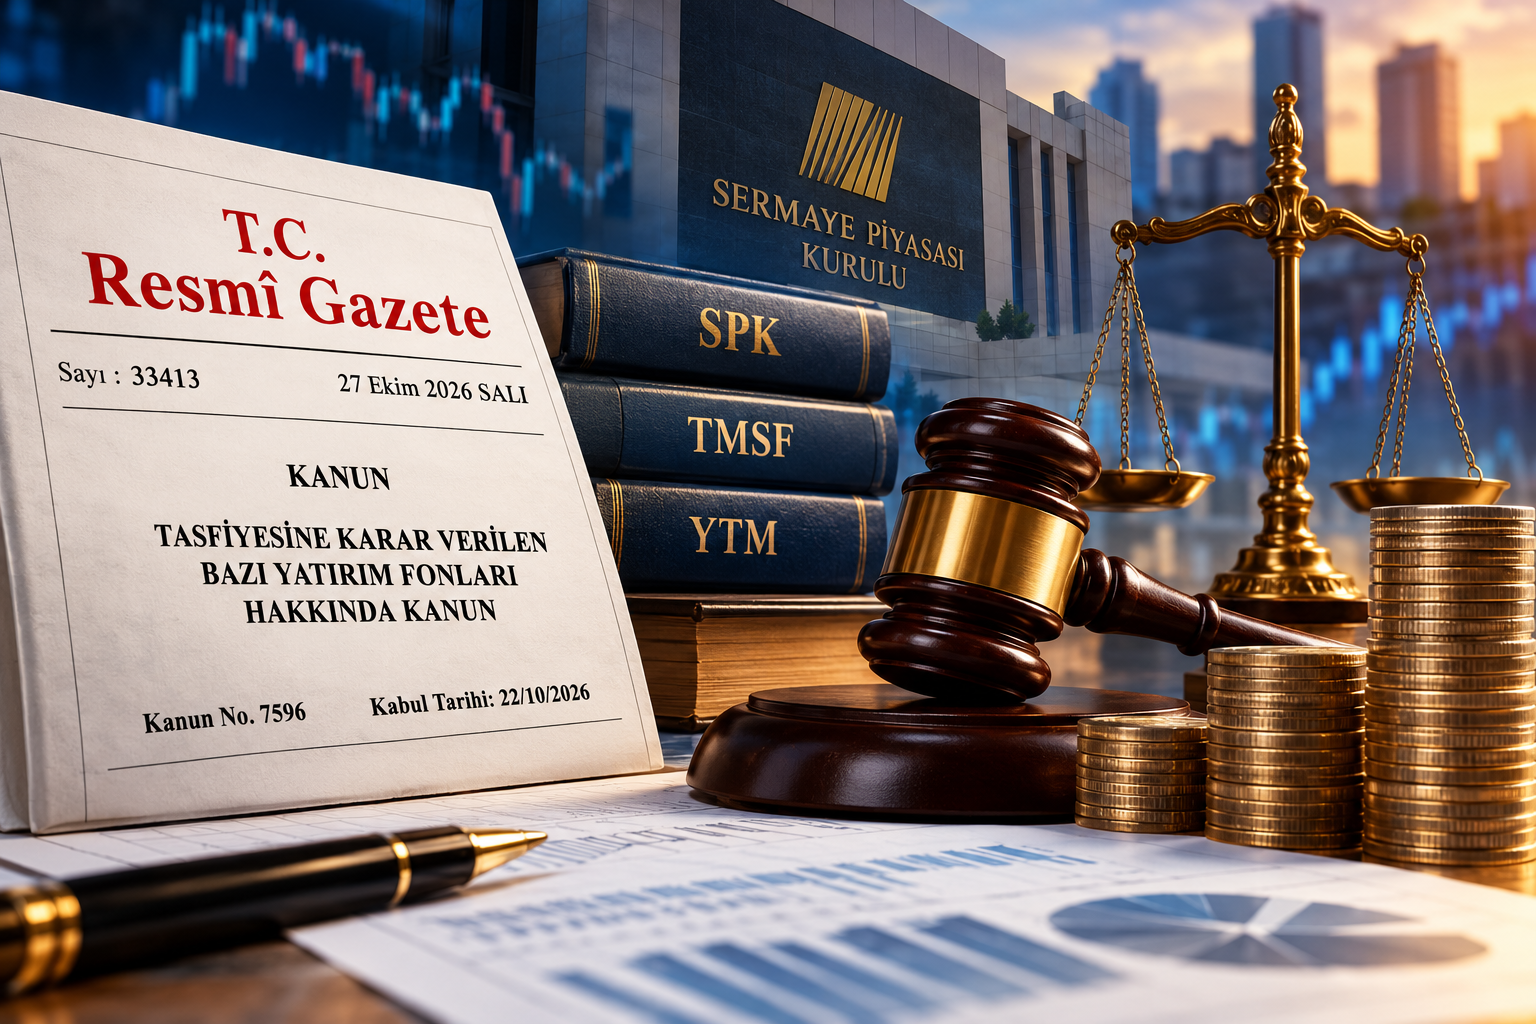
SPK’nın tasfiye kararı verdiği bazı yatırım fonlarının zararlarının geri alınması ve yatırımcılara ödeme yapılması için özel kanun çıkarıldı. 7596 sayılı Kanun ile fon malvarlığından hukuka aykırı çıkarılan değerlerin izlenmesi, sorumluların şahsi malvarlıklarından tahsilat yapılması ve yatırımcılara ara ödeme imkânı getirilmesi düzenlendi. Ara ödemelerde yatırımcı başına 1 milyon TL üst sınırı öngörülürken, ödemeler fonların mevcut kaynakları ve kanunda belirtilen şartlarla sınırlandırıldı.

Sermaye piyasalarında yatırımcıların korunması ve tasfiyesine karar verilen bazı yatırım fonlarındaki kayıpların geri kazanılması amacıyla hazırlanan 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, 27 Ekim 2026 tarihli Resmî Gazete’de yayımlandı.

22 Ekim 2026 tarihinde kabul edilen Kanun, Sermaye Piyasası Kurulu’nun (SPK) 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen ve Kanun’un yayımlandığı tarihte tasfiyesi tamamlanmamış yatırım fonlarını kapsıyor.

Düzenleme; fon varlıklarının korunması, hukuka aykırı işlemlerle fon dışına çıkarılan değerlerin geri kazanılması, zarardan sorumlu kişi ve kuruluşlardan tahsilat yapılması ve elde edilen kaynakların yatırımcılara dağıtılması için özel bir hukuki çerçeve oluşturuyor.

Kanun, diğer yatırım fonları için genel ve sürekli bir tasfiye rejimi getirmiyor.

Fon zararlarından kim sorumlu olacak?

Kanunun en dikkat çekici hükümlerinden biri, fon malvarlığından hukuka aykırı biçimde çıkarılan değerler nedeniyle doğan zararların kimlerden tahsil edileceğini açıkça düzenlemesi.

Karşılıksız veya muvazaalı işlemlerle fon kaynaklarının ilişkili taraflara, hâkim ortaklara, yöneticilere ya da bunların kontrolündeki kişi ve kuruluşlara aktarılması; gerçek bir ekonomik amacı bulunmayan kredi, borç, avans, teminat, devir, alım-satım, repo ve benzeri işlemler kapsamında değerlendirilebilecek.

Bu işlemlerle fonun zarara uğratıldığının belirlenmesi hâlinde, öncelikle fonun kurucusu veya yöneticisi olan portföy yönetim şirketi sorumlu tutulacak.

Zararın portföy yönetim şirketinden tamamen veya kısmen tahsil edilememesi ya da tahsil edilemeyeceğinin açıkça anlaşılması durumunda ise SPK tarafından sorumluluğu belirlenen gerçek ve tüzel kişilerin şahsi sorumluluğuna gidilebilecek.

Yöneticilerin veya diğer sorumlu kişilerin görevlerinden ayrılmış olması da görev yaptıkları dönemde gerçekleştirdikleri işlem ve kararlardan doğan sorumluluklarını ortadan kaldırmayacak.

TMSF tahsilat ve takip işlemlerini yürütecek

Kanun kapsamında SPK, tasfiye işlemleri ile denetim ve inceleme sonuçlarını dikkate alarak her bir fon bakımından zarar tutarını, sorumlu kişileri ve sorumluluk miktarlarını belirleyerek Tasarruf Mevduatı Sigorta Fonuna (TMSF) bildirecek.

TMSF, bildirimin ardından 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun kapsamında tahsilat ve takip işlemlerini başlatabilecek.

Bu çerçevede, fon zararlarının sorumluların malvarlıklarından geri kazanılması için özel tahsilat mekanizması oluşturuluyor. Kanun kapsamında açılacak davalarda İstanbul idare mahkemeleri yetkili olacak.

Yatırımcılara 1 milyon TL’ye kadar ara ödeme yapılabilecek

Düzenlemenin yatırımcılar açısından en önemli başlıklarından biri de ara ödeme mekanizması.

Fon varlıklarının nakde çevrilmesi sonucunda elde edilen dağıtılabilir tutarın, yatırımcıların ilgili hesaplamaya göre hak kazandıkları toplam tutarı karşılamaya yetmemesi durumunda, SPK’nın belirleyeceği fonlarda ara ödeme yapılabilecek.

Kanuna göre:

  • Net yatırım tutarı 1 milyon TL’nin altında olan yatırımcılara, hesaplanan net yatırım tutarını aşmamak kaydıyla ara ödeme yapılabilecek.
  • Net yatırım tutarı 1 milyon TL ve üzerinde olan yatırımcılar için ara ödeme üst sınırı 1 milyon TL olacak.
  • Para piyasası niteliğindeki fonlar hariç olmak üzere, ara ödeme tutarı yatırımcının hesabındaki katılma paylarının önceki gün sonu değerini aşamayacak.
  • Dağıtılabilir kaynakların yetersiz olması hâlinde SPK, ödeme sıralamasını ve asgari ara ödeme tutarını belirleyebilecek.

Ara ödeme sırasında yatırımcının katılma payları iade edilmiş sayılmayacak. Katılma payları, nihai tasfiye ödemeleri sırasında iade edilecek.

Önemli ayrıntı: Kanunda belirtilen 1 milyon TL, her yatırımcıya koşulsuz ve kesin olarak ödenecek bir tutar değil, ara ödeme için öngörülen üst sınırdır. Gerçek ödeme; fonun kaynaklarına, yatırımcının hesaplanan hak sahipliğine ve SPK’nın belirleyeceği uygulama esaslarına bağlı olacak.

Yatırımcıların net yatırım tutarı nasıl hesaplanacak?

Kanun, fon malvarlığının yatırımcıların hesaplanan haklarını karşılamaya yetmemesi hâlinde kullanılacak net yatırım tutarı hesaplamasını da düzenliyor.

Bu hesaplamada yatırımcının fona fiilen yaptığı nakit girişleri ve fondan aldığı nakit çıkışları esas alınacak. Giriş ve çıkış tutarlarına, tasfiye tarihine kadar açıklanan tüketici fiyat endeksi (TÜFE) ile yurt içi üretici fiyat endeksindeki (Yİ-ÜFE) değişim oranlarının aritmetik ortalaması üzerinden, kıstelyevm yöntemiyle endeksleme uygulanacak.

Nakit çıkışları ise ilk giren ilk çıkar (FIFO) esasına göre dikkate alınacak.

Hesaplama, Merkezi Kayıt Kuruluşu (MKK) tarafından gerçekleştirilecek.

Bu yöntem, yatırımcının fonla gerçekleştirdiği nakit hareketlerinin ortak bir hesaplama çerçevesinde değerlendirilmesini amaçlıyor. Ancak endekslemeye dayalı hesaplama, yatırımcının bütün parasını mutlaka geri alacağı anlamına gelmiyor; ödeme, mevcut dağıtılabilir kaynaklar ve kanundaki sınırlamalar çerçevesinde yapılacak.

Fonlardan kazanç sağlayanlara gönüllü iade çağrısı

Kanun, tasfiye tarihine kadar katılma paylarını fona iade ederek ödeme almış kişilerin elde ettikleri kazançlar için de bir düzenleme içeriyor.

Yatırımcının elde ettiği getirinin, ilgili dönemde TÜFE ve Yİ-ÜFE değişim oranlarının aritmetik ortalamasıyla hesaplanacak tutarı aşan kısmı, SPK tarafından ilan edilen hesaplara isteğe bağlı olarak iade edilebilecek.

Benzer şekilde, SPK tarafından 6362 sayılı Sermaye Piyasası Kanunu’nun 104, 106 ve 107’nci maddeleri kapsamında değerlendirilen işlemlere konu paylardan kazanç elde eden kişiler de kanunda belirtilen koşullarla, enflasyon endekslemesi sonrasında kalan getiri kısmını genel hisse iade hesabına gönüllü olarak aktarabilecek.

Bu hükümlerin uygulanmasına ilişkin hesaplama yöntemleri ve diğer usuller SPK tarafından belirlenecek.

Suçtan elde edilen malvarlığı değerleri yatırımcılara dönebilecek

Kanun, fonlarla bağlantılı fiiller nedeniyle yürütülen soruşturmalarda el konulan malvarlığı değerlerinin geri kazanılması için de özel hükümler getiriyor.

Ceza Muhakemesi Kanunu kapsamında el konulan ve hukuken doğrudan ilgili fona iadesi mümkün olan para ve sermaye piyasası araçları, gerekli kararlar doğrultusunda fona veya geri kazanım hesabına aktarılabilecek.

Doğrudan fona devredilemeyen malvarlıkları bakımından ise TMSF kayyım olarak atanabilecek. Bu durumda TMSF, ilgili malvarlıklarını dava sonucunu beklemeden satabilecek veya tasfiye edebilecek. Elde edilen tutarlar her fon için ayrı ayrı izlenecek.

Yargılama sonunda müsaderesine karar verilen ve suçtan zarar gören fonun malvarlığından çıktığı ya da fon zararının karşılığı olduğu mahkemece belirlenen değerlerin Hazineye gelir kaydedilmeden ilgili fona aktarılması öngörülüyor. Fon tasfiyesi tamamlanmışsa tutarlar geri kazanım hesabına aktarılacak.

Geri kazanım hesapları TMSF bünyesinde tutulacak

Kanunla oluşturulan geri kazanım hesapları, TMSF’nin kendi malvarlığından ayrı tutulacak ve her fon için ayrı alt hesaplarda izlenecek.

Bu hesaplarda biriken kaynaklar yalnızca ilgili fonun tasfiyesi ve fon pay sahiplerine yapılacak ödemeler için kullanılabilecek. Başka amaçlarla kullanılamayacak, teminat gösterilemeyecek ve kamu alacakları için dahi haczedilemeyecek.

Zorunlu giderler düşüldükten sonra kalan tutarlar, tasfiye devam ediyorsa tasfiye ile görevli kuruluşa, tasfiye tamamlanmışsa SPK tarafından bildirilen fon pay sahiplerine ödenmek üzere Yatırımcı Tazmin Merkezine (YTM) aktarılacak.

Yatırımcılara yapılacak dağıtımda katılma payı sahipliği oranı esas alınacak. İşlem ve aktarım maliyetleri dikkate alınarak belirlenen asgari ödeme tutarının altında kalan ödemeler ise yatırımcı adına izlenecek ve sonraki dağıtımlarda hak kazanılan tutarlara eklenecek.

Bazı kişi ve kurumlara ödeme yapılmayacak

Kanun, yatırımcıların korunmasının yanında belirli fiillerle bağlantılı kişi ve kurumların tasfiye gelirlerinden yararlanmasını da engelliyor.

SPK tarafından 6362 sayılı Kanun’un 104, 106 veya 107’nci maddelerinde düzenlenen fiilleri ilgili fonlarla birlikte işlediği ya da bu fiilleri işleyenlerle birlikte hareket ettiği tespit edilen kişi ve kurumlara, ilgili fonların tasfiye ve geri kazanım hesaplarından ödeme yapılmayacak.

Bu hüküm, tasfiye gelirlerinin dağıtımında sorumluluk ve hukuka uygunluk ölçütlerinin dikkate alınmasını amaçlıyor.

Gözler SPK’nın uygulama esaslarında

7596 sayılı Kanun, 17 Eylül 2026 tarihinden geçerli olmak üzere yayımlandığı tarihte yürürlüğe girdi.

Düzenlemenin uygulamada nasıl sonuç vereceği; SPK’nın fon bazında yapacağı belirlemelere, MKK kayıtlarının mutabakatına, tasfiye edilecek varlıkların değerine, sorumluların malvarlıklarından tahsil edilebilecek tutarlara ve geri kazanım hesaplarında birikecek kaynaklara bağlı olacak.

Özellikle ara ödeme yapılacak fonların belirlenmesi, yatırımcıların hak sahipliğinin tespiti, net yatırım tutarlarının hesaplanması ve sorumlulardan tahsilat süreçleri önem taşıyor.

Kanun, yatırımcıların kayıplarının geri kazanılması için yeni bir hukuki mekanizma oluşturuyor. Ancak yatırımcıların ne kadar ödeme alabileceği, ara ödemelerin ne zaman yapılacağı ve toplam zararın ne ölçüde karşılanabileceği, uygulama kararları ve fiilen geri kazanılabilecek kaynaklar netleştikçe ortaya çıkacak.

Okumaya devam et

BANKA HABERLERİ

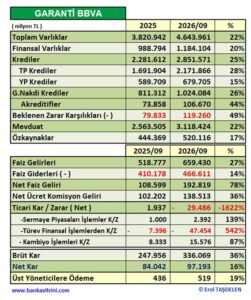
Garanti BBVA’nın 9 aylık net kârı 97,2 milyar liraya ulaştı

Garanti BBVA, 2026’nın ilk 9 ayında 97,2 milyar lira net kâr açıkladı. Bankanın aktif büyüklüğü 5,6 trilyon liraya yükselirken müşteri mevduatları 3,6 trilyon liraya ulaştı.
Yayınlanma:

|

Yazan:

Türkiye Garanti Bankası AŞ, 30 Eylül 2026 itibarıyla hazırlanan konsolide finansal sonuçlarını duyurdu. Bankanın kredi hacmi, mevduat yapısı ve sermaye göstergeleri yılın üçüncü çeyreğinde öne çıktı. Garanti BBVA Genel Müdürü Mahmut Akten, fonlama maliyetlerindeki gerilemenin ve bilanço yönetiminin kârlılığa katkı sağladığını belirtti.

Garanti BBVA’nın aktif büyüklüğü 5,6 trilyon liraya çıktı

Garanti BBVA, yılın ocak-eylül döneminde ekonomiye nakdi ve gayrinakdi krediler yoluyla toplam 4,2 trilyon lira finansman desteği sağladı.

Bankanın toplam canlı kredilerdeki pazar payı yüzde 11,3 olarak gerçekleşti. Türk lirası kredilerde yüzde 12,9, yabancı para kredilerde ise yüzde 8,2 pazar payına ulaşıldı.

Garanti BBVA’nın 2026’nın ilk 9 ayındaki net kârı 98,2 milyar lira, aktif büyüklüğü ise 5,6 trilyon lira oldu.

Garanti BBVA’nın müşteri mevduatları yüzde 15,5 büyüdü

Bankanın fonlama kaynakları arasında en büyük payı müşteri mevduatları oluşturdu.

İlk 9 ayda yüzde 15,5 büyüyen müşteri mevduatları 3,6 trilyon liraya ulaştı. Mevduatların toplam fonlama kaynakları içindeki ağırlığı yüzde 65,1 olarak gerçekleşti.

Garanti BBVA’nın müşteri mevduatlarındaki pazar payı yüzde 10,6 olurken vadesiz mevduatların toplam müşteri mevduatlarına oranı yüzde 39 seviyesinde kaydedildi.

Garanti BBVA’nın sermaye yeterlilik oranı yüzde 16,1 oldu

Bankanın sermaye yeterlilik oranı, yüzde 12,16 olarak belirtilen yasal sınırın üzerinde gerçekleşti.

Garanti BBVA’nın ortalama öz kaynak kârlılığı yüzde 27,5, ortalama aktif kârlılığı ise yüzde 2,6 seviyesinde ölçüldü.

Donuk alacakların toplam kredilere oranı yüzde 3,9 olarak açıklandı.

Bu göstergeler, bankanın 2026’nın üçüncü çeyreği sonundaki finansal durumunu ortaya koydu.

Mahmut Akten: Net faiz marjında belirgin iyileşme sağladık

Garanti BBVA Genel Müdürü Mahmut Akten, bankacılık sektöründe para politikası ve makroihtiyati düzenlemelerin etkilerinin sürdüğünü belirtti.

Yılın üçüncü çeyreğinin ikinci yarısında fonlama maliyetlerinin düşmeye başladığını ifade eden Akten, bu gelişmenin sektörün kârlılık görünümüne olumlu yansıdığını söyledi.

Akten, fonlama giderlerindeki azalma ve etkin bilanço yönetimi sayesinde net faiz marjında önemli bir iyileşme sağladıklarını, kârlılığı artırmayı sürdürdüklerini açıkladı.

Türk lirası kredilerde farklı müşteri gruplarında elde edilen pazar payı kazanımlarıyla konumlarını güçlendirdiklerini belirten Akten, yaygın mevduat tabanını korurken finansman kaynaklarını çeşitlendirdiklerini ifade etti.

Garanti BBVA’dan 125 milyon dolarlık tahvil ihracı

Banka, finansman kaynaklarını genişletmek amacıyla 125 milyon dolar tutarında sürdürülebilir sermaye benzeri tahvil ihracı gerçekleştirdi.

Akten, bu işlemden sağlanan kaynağın mikro işletmelerin ve küçük ve orta büyüklükteki işletmelerin (KOBİ) çevre dostu yatırımlarında kullanılacağını bildirdi.

Finansmanın ayrıca kadın girişimcilerin krediye erişimini desteklemek amacıyla değerlendirileceğini belirtti.

Sürdürülebilir finansman 1,9 trilyon liraya ulaştı

Garanti BBVA, 2018-2029 dönemi için belirlediği 3,5 trilyon liralık sürdürülebilir finansman hedefi doğrultusunda çalışmalarını sürdürüyor.

Akten, 2026’nın ilk 9 ayında bu kapsamda 1,9 trilyon lira finansman sağladıklarını açıkladı.

Enerji, sanayi ve kaynak verimliliği alanlarında gerçekleştirilen dönüşüm yatırımlarının desteklendiğini belirten Akten, sürdürülebilir finansmanın Türkiye ekonomisinin uluslararası rekabet gücüne katkı sağlamasını hedeflediklerini ifade etti.

Garanti BBVA’dan COP31 ve yeşil dönüşüm mesajı

Mahmut Akten, Türkiye’nin ev sahipliğinde Antalya’da düzenlenecek COP31 iklim zirvesinin sürdürülebilir dönüşüm açısından önemli olduğunu söyledi.

BBVA ile üstlendikleri Küresel Bankacılık Partnerliği kapsamında Türkiye’nin yeşil dönüşüm yatırımlarını uluslararası sermaye ve yeni finansman olanaklarıyla buluşturmayı amaçladıklarını belirtti.

Akten, bankanın finansal gücünü teknolojik altyapısı ve müşteri odaklı faaliyetleriyle destekleyerek sürdürülebilir büyüme stratejisine devam edeceğini kaydetti.
Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.