BANKA HABERLERİ
OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor
Kredi musluğu açılmayacak, nitelikli, katme değeri yüksek kredi müşterisi seçilecek!
Yayınlanma:
2 ay önce|
Yazan:
Erol Taşdelen
6 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Programı, Türkiye ekonomisi açısından yalnızca yeni enflasyon ve büyüme hedeflerini ortaya koymuyor. Program, aynı zamanda bankacılık sisteminin önümüzdeki üç yılda hangi alanlara kredi vereceğinin ve hangi alanlarda daha seçici davranacağının da çerçevesini çiziyor.
Yeni dönemin anahtar kelimesi artık “daha fazla kredi” değil, “daha doğru kredi” olacak.
KOBİ, ihracat, yatırım, üretim ve yüksek katma değerli sanayi finansmanı öne çıkarken; genel amaçlı kredi, yüksek borçluluk ve zayıf nakit akışına dayalı şirket finansmanı daha zor hale gelebilir.
OVP’nin bankacılık açısından asıl mesajı ne?
OVP’nin bankacılık açısından en önemli tarafı, kredi sisteminin nicelikten niteliğe doğru yönlendirilmesidir.
Ekonomi yönetimi bir yandan enflasyonu 2027’de yüzde 21, 2028’de yüzde 13,5 ve 2029’da yüzde 9 seviyesine indirmeyi hedeflerken, diğer taraftan büyümenin 2027’de yüzde 4,2’ye, sonraki yıllarda yüzde 5 seviyesine doğru yükselmesini öngörüyor. 2026 büyüme tahmini ise yüzde 3,3’e çekildi.
Buradaki temel soru şudur: Enflasyon düşürülürken üretim nasıl finanse edilecek?
İşte bankacılık stratejisinin değiştiği nokta tam olarak burası. Ekonomi yönetimi, bütün kredileri aynı şekilde büyütmek yerine üretim, yatırım, ihracat ve KOBİ kredilerini öne çıkaran seçici kredi politikasını sürdürüyor.
Hazine ve Maliye Bakanı Mehmet Şimşek’in açıklamasına göre KOBİ kredilerinin toplam krediler içindeki payı uzun dönem ortalamasındaki yüzde 24,6-25 seviyesinden yaklaşık yüzde 27’ye çıkmış durumda. İhracat kredilerinin payı ise yüzde 6,3’lük uzun dönem ortalamasından yaklaşık yüzde 12’ye yükselmiş bulunuyor.
Bu rakamlar tesadüf değil.
Bankacılık sisteminin kredi kompozisyonu değiştiriliyor.
1. Kredi musluğu tamamen açılmayacak
Bence OVP’nin bankacılık açısından en yanlış okunabilecek tarafı burası. “Enflasyon düşüyor, büyüme hedefi yükseliyor, o halde bankalar daha fazla kredi verecek” şeklinde bir sonuç çıkarmak doğru değil.
Tam tersine; Kredi büyümesi enflasyonla uyumlu tutulurken, kredinin yönü değiştirilecek.
Bu şu anlama geliyor: Kredi miktarı kontrollü, kredi tahsisi seçici olacak.
Dolayısıyla 2027’de bankacılık sektöründe temel rekabet yalnızca “kaç milyar TL kredi kullandırdın?” üzerinden değil; “Hangi müşteriye, hangi sektöre ve hangi risk profiline kredi verdin?” üzerinden şekillenecek.
2. Banka kredi komitelerinde “nakit akışı” daha önemli hale gelecek
Türkiye’de uzun yıllar kredi değerlendirmesinde teminat önemli bir unsur oldu. Gayrimenkul, fabrika, arsa, kefalet ve diğer teminatlar kredi kararında güçlü rol oynadı.
Ancak yüksek faiz ve uzun nakit dönüş süreleri şirket bilançolarını zorladıkça yeni dönemin kritik sorusu şu olacak: “Şirket borcunu hangi nakit akışıyla ödeyecek?”
Bu nedenle 2027-2029 döneminde bankaların kredi analizinde:
- EBITDA,
- faaliyet nakit akışı,
- borç servis kapasitesi,
- işletme sermayesi ihtiyacı,
- stok devir hızı,
- alacak tahsil süresi,
- borç/vade uyumu,
- ihracat geliri,
- döviz pozisyonu,
- faiz karşılama oranı çok daha fazla önem kazanacak.
Başka bir ifadeyle: Teminat + bilanço modelinden, Nakit akışı + sektör + risk + teminat modeline geçiş hızlanacak.
3. KOBİ kredileri neden kritik?
OVP’nin önemli mesajlarından biri KOBİ finansmanının desteklenmesi.
Şimşek’in verdiği rakama göre KOBİ kredilerinin toplam krediler içindeki payı yaklaşık yüzde 27’ye yükselmiş durumda. Ancak burada önemli bir ayrım var: KOBİ’ye kredi vermek ile KOBİ’nin finansman sorununu çözmek aynı şey değildir.
KOBİ yüzde 50 civarında maliyetle kredi kullanıyorsa, kredi miktarını artırmak tek başına çözüm olmayabilir.
Çünkü şirketin:
- brüt kâr marjı,
- faaliyet kârı,
- stok finansmanı,
- tahsilat süresi
kredi maliyetinden düşük kalıyorsa, daha fazla kredi şirketi kurtarmak yerine daha fazla borçlandırabilir.
Bu nedenle OVP’nin gerçek başarısı: KOBİ’lere ne kadar kredi verildiğiyle değil, verilen kredinin kaçının üretim kapasitesine dönüştüğüyle ölçülmeli.
4. İhracat kredileri artık bankacılığın stratejik alanı
Burada ciddi bir dönüşüm yaşanıyor. İhracat kredilerinin toplam krediler içindeki payının yaklaşık yüzde 12’ye yükselmesi, uzun dönem ortalamasının neredeyse iki katına çıkması dikkat çekici. Reeskont kredilerinin günlük limitinin de 17 kat artırıldığı açıklandı.
Bu bize şunu söylüyor: Bankacılık sisteminden beklenen yalnızca kredi vermek değil, döviz kazandırıcı faaliyeti finanse etmek.
Bu nedenle ihracatçı şirketler: kur riski + faiz maliyeti + ihracat geliri + tahsilat riski birlikte değerlendirilerek daha avantajlı finansmana ulaşabilecek. Reeskont kredilerinde açıklanan yüzde 23,9 faiz oranı ve bankacılık maliyetleri eklendiğinde yaklaşık yüzde 25-26 seviyesine çıkan maliyet, mevcut enflasyonun altında bir finansman kanalı oluşturuyor. Bu durum ticari bankalar açısından da önemli.
Çünkü klasik ticari kredi ile hedefli/reeskont finansmanı arasında ciddi maliyet farkı oluştuğunda şirketlerin finansman tercihi değişiyor.
5. Sanayi finansmanında yeni dönem
OVP’nin önemli başlıklarından biri imalat sanayiinin güçlendirilmesi.
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, İmalat Sanayii Finansman Desteği Programı kapsamında 250 milyar TL ilave kredi desteği sağlandığını; orta-yüksek ve yüksek teknoloji ağırlıklı sanayi yatırımlarına yönelik üç yıl için 750 milyar TL YTAK kredilerinin kullandırılmaya devam edeceğini açıkladı.
Bu, bankacılık açısından çok önemli bir sinyal.
Çünkü Türkiye’nin kredi sistemi giderek: tüketim → üretim ve genel ticari kredi → hedefli yatırım kredisi eksenine çekilmeye çalışılıyor.
6. Bankaların kârlılığı açısından OVP ne söylüyor?
Burada bankalar açısından daha karmaşık bir tablo var.
Bir tarafta:
- faizlerin zaman içinde düşmesi,
- enflasyonun gerilemesi,
- kredi talebinin yeniden canlanması bankalar açısından olumlu.
Diğer tarafta:
- seçici kredi,
- kredi büyüme sınırları,
- makroihtiyati düzenlemeler,
- düşük maliyetli hedefli kredi programları bankaların serbest fiyatlama alanını sınırlayabilir.
Dolayısıyla bankaların önümüzdeki dönemde kârlılığı sadece faiz marjı üzerinden değil; komisyon gelirleri + ödeme sistemleri + yatırım bankacılığı + sermaye piyasaları + sigorta + dijital bankacılık üzerinden çeşitlendirmesi gerekecek.
7. Mevduatta da yeni dönem
OVP’nin finansal istikrar ayağında TL tasarrufların artırılması ve finansal kaynakların daha etkin alanlara yönlendirilmesi öne çıkıyor.
Bu nedenle bankalar açısından sadece kredi tarafı değil, pasif yönetimi de kritik. Bankaların önündeki temel sorun: Uzun vadeli kredi vermek için uzun vadeli ve uygun maliyetli kaynak bulmak. Türkiye’de mevduatın önemli bölümünün kısa vadeli olması, uzun vadeli yatırım finansmanının önündeki yapısal problemlerden biri.
Dolayısıyla önümüzdeki dönemde: uzun vadeli TL mevduat + emeklilik fonları + yatırım fonları + tahvil piyasası + sermaye piyasaları daha önemli hale gelecek.
8. Bankacılık sisteminin en büyük riski: sorunlu kredi
Burada OVP’nin hedefleri ile reel sektörün mevcut durumu arasında dikkat edilmesi gereken bir alan var.
Kredi maliyetlerinin uzun süre yüksek kalması: yüksek faiz → düşük faaliyet kârı → nakit açığı → yeniden borçlanma → yapılandırma → sorunlu kredi zinciri yaratabilir.
Bu nedenle 2027-2029 döneminde bankaların en önemli gündemlerinden biri yalnızca yeni kredi vermek değil, mevcut kredi portföyünün kalitesini korumak olacak.
Özellikle:
- tekstil,
- inşaat,
- gayrimenkul,
- perakende,
- enerji,
- KOBİ ağırlıklı sektörler yakından izlenmeye devam edebilir.
9. “Kredi vermek” ile “şirketi yaşatmak” arasındaki fark
Bence OVP’nin bankacılık tarafındaki en önemli sınavı burada. Bir şirkete 100 milyon TL kredi vermek kolaydır.
Asıl mesele: Bu 100 milyon TL şirketin üretim kapasitesini mi artıracak? yoksa Önceki kredinin faizini ve vadesi gelen borcunu mu kapatacak?
Eğer ikinci durum gerçekleşiyorsa, bankacılık sistemi ekonomik büyümeyi finanse etmiyor; borç stokunu çeviriyor. Bu nedenle 2027-2029 döneminde bankaların kredi komitelerinde “nakit karşılıklı kredi” anlayışının güçlendirilmesi gerekiyor.
10. Bankacılıkta yeni denklem
Önümüzdeki dönemin kredi denklemini şöyle özetlemek mümkün:
Eski model: Teminat → Kredi → Bilanço büyümesi
Yeni model: Üretim → Nakit akışı → İhracat → Verimlilik → Borç servis kapasitesi → Kredi
Bunun anlamı çok açık: Sadece malı olan değil, para üretebilen şirket kredi açısından daha değerli hale gelecek.
Reel sektör açısından OVP’nin kritik açmazı
Ancak burada ekonomi yönetiminin çözmesi gereken önemli bir çelişki var.
Bir tarafta: Enflasyon düşürülecek.
Diğer tarafta: Üretim ve yatırım artırılacak.
Üçüncü tarafta: Kredi büyümesi kontrol altında tutulacak.
Dördüncü tarafta: Şirketlerin finansman maliyetleri yüksek.
Bu dört hedef aynı anda yönetilmek zorunda.
Eğer finansman maliyeti yeterince hızlı düşmezse, üretici şirket yatırım yapamayabilir.
Eğer kredi çok hızlı gevşerse, bu kez: kredi → talep → döviz → fiyatlar → enflasyon kanalı yeniden çalışabilir.
Dolayısıyla ekonomi yönetiminin önündeki asıl mesele: “Kredi musluğunu açmak veya kapatmak değil, doğru basınçta tutmak.”
Bankalar 2027’de ne yapmalı?
Bence bankaların önümüzdeki dönemde beş stratejik alanı öne çıkarması gerekiyor:
1. Nakit akışı bazlı kredi
Şirketin gerçek ödeme gücü analiz edilmeli.
2. Sektör bazlı kredi politikası
Her sektöre aynı kredi limiti uygulanmamalı.
3. İhracat ve döviz kazandırıcı faaliyet finansmanı
Döviz geliri yaratan şirketlere daha uygun yapılandırılmış finansman sağlanmalı.
4. Yatırım finansmanı
Makine, teknoloji, enerji verimliliği ve kapasite artışı gibi yatırımlar ayrı değerlendirilmelidir.
5. Erken uyarı sistemi
Sorunlu hale gelen krediyi beklemek yerine: “Batıyok” oluşmadan önce müdahale edilmelidir.
Bankacılık açısından 10 önemli stratejik değişiklik
| Alan | OVP’nin mesajı | Bankacılık açısından anlamı |
|---|---|---|
| 1. Kredi büyümesi | Enflasyonla uyumlu kredi büyümesi | Bankalar kredi musluklarını serbest bırakmayacak; seçici kredi devam edecek |
| 2. Reel sektör finansmanı | Üretim, yatırım ve ihracata yönlendirme | Genel kredi yerine hedefli/sektörel kredi önem kazanacak |
| 3. İmalat sanayii | İmalat ve yüksek katma değerli yatırımlara finansman | Bankalar için sanayi kredileri yeniden stratejik ürün haline gelebilir |
| 4. İhracat | İhracat kapasitesinin artırılması | Reeskont, Eximbank ve döviz kazandırıcı faaliyet finansmanı önemini koruyacak |
| 5. KOBİ | Finansmana erişimin güçlendirilmesi | KOBİ kredilerinde teminat + nakit akışı + sektör riski daha fazla dikkate alınacak |
| 6. Kredi tahsisi | Kaynakların verimli alanlara yönlendirilmesi | “Kredi isteyen herkese kredi” modelinden risk bazlı kredi tahsisine geçiş |
| 7. Sermaye piyasaları | Banka dışı finansmanın geliştirilmesi | Faktoring, leasing, tahvil, fonlar, GYO/Girişim sermayesi gibi alternatifler büyüyecek |
| 8. Finansal teknoloji | Dijitalleşme ve finansal altyapı | Bankaların veri, yapay zekâ ve dijital kredi modellerine yatırımı artacak |
| 9. Finansal istikrar | TL’ye güven ve makro finansal istikrar | Bankaların bilanço, likidite ve döviz pozisyonu daha yakından yönetilecek |
| 10. Finansal okuryazarlık | Finansal eğitim artırılacak | Tüketici ve yatırımcı davranışlarının daha kontrollü hale getirilmesi hedefleniyor |
Kutu Bilgi | OVP’de bankacılık için öne çıkan rakamlar
| Gösterge | OVP/2026 açıklamaları |
|---|---|
| 2026 büyüme tahmini | %3,3 |
| 2027 büyüme hedefi | %4,2 |
| 2026 yıl sonu enflasyon tahmini | %28,4 |
| 2027 enflasyon hedefi | %21 |
| 2028 enflasyon hedefi | %13,5 |
| 2029 enflasyon hedefi | %9 |
| KOBİ kredilerinin toplam kredilerdeki payı | ~%27 |
| İhracat kredilerinin toplam kredilerdeki payı | ~%12 |
| İhracat kredilerinde uzun dönem ortalama | %6,3 |
| İmalat Sanayii Finansman Desteği | 250 milyar TL |
| YTAK kredi büyüklüğü | 750 milyar TL / 3 yıl |
| Reeskont kredi günlük limit artışı | 17 kat |
Rakamların ilgili bölümü ekonomi yönetiminin OVP sunumu ve program sonrası açıklamalarından derlenmiştir.
Bankacılıkta “kredi büyümesi” değil “kredi kalitesi” dönemi
2027-2029 OVP’nin bankacılık açısından bana göre en önemli mesajı şudur: Türkiye artık sadece daha fazla krediye değil, daha verimli krediye ihtiyaç duyuyor.
Bunun gerçekleşmesi halinde bankacılık sistemi ekonominin üretim kapasitesini artıran bir mekanizmaya dönüşebilir.
Ancak bunun için kredi tahsisinde yalnızca teminatın değil, nakit akışının ve üretim kapasitesinin merkeze alınması gerekiyor.
Çünkü Türkiye’nin asıl problemi artık sadece: “Şirket kredi bulabiliyor mu?” değil.
Daha önemli soru: “Şirket aldığı krediyi üretime dönüştürüp borcunu geri ödeyebiliyor mu?”
BankaVitrini olarak uzun süredir vurguladığımız “nakit kraldır” yaklaşımının önemi burada ortaya çıkıyor.
2027-2029 döneminde bankacılık sisteminin başarısını kredi hacmi değil; üretime dönüşen kredi + zamanında geri ödenen kredi + düşük sorunlu kredi + artan ihracat belirleyecek.
Kısacası: OVP bankalara “daha çok kredi verin” demiyor. “Krediyi doğru şirkete, doğru sektöre ve doğru amaçla verin” diyor.
Ve önümüzdeki dönemde bankacılığın en kritik rekabet alanı da tam olarak burası olacak.
Erol TAŞDELEN – Ekonomist | BankaVitrini.com
İlginizi Çekebilir
BANKA HABERLERİ
TASFİYE FONLARI: Suçtan elde edilen malvarlığı değerleri yatırımcılara dönebilecek
Yayınlanma:
21 saat önce|
29/10/2026Yazan:
BankaVitrini
SPK’nın tasfiye kararı verdiği bazı yatırım fonlarının zararlarının geri alınması ve yatırımcılara ödeme yapılması için özel kanun çıkarıldı. 7596 sayılı Kanun ile fon malvarlığından hukuka aykırı çıkarılan değerlerin izlenmesi, sorumluların şahsi malvarlıklarından tahsilat yapılması ve yatırımcılara ara ödeme imkânı getirilmesi düzenlendi. Ara ödemelerde yatırımcı başına 1 milyon TL üst sınırı öngörülürken, ödemeler fonların mevcut kaynakları ve kanunda belirtilen şartlarla sınırlandırıldı.
Sermaye piyasalarında yatırımcıların korunması ve tasfiyesine karar verilen bazı yatırım fonlarındaki kayıpların geri kazanılması amacıyla hazırlanan 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, 27 Ekim 2026 tarihli Resmî Gazete’de yayımlandı.
22 Ekim 2026 tarihinde kabul edilen Kanun, Sermaye Piyasası Kurulu’nun (SPK) 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen ve Kanun’un yayımlandığı tarihte tasfiyesi tamamlanmamış yatırım fonlarını kapsıyor.
Düzenleme; fon varlıklarının korunması, hukuka aykırı işlemlerle fon dışına çıkarılan değerlerin geri kazanılması, zarardan sorumlu kişi ve kuruluşlardan tahsilat yapılması ve elde edilen kaynakların yatırımcılara dağıtılması için özel bir hukuki çerçeve oluşturuyor.
Kanun, diğer yatırım fonları için genel ve sürekli bir tasfiye rejimi getirmiyor.
Fon zararlarından kim sorumlu olacak?
Kanunun en dikkat çekici hükümlerinden biri, fon malvarlığından hukuka aykırı biçimde çıkarılan değerler nedeniyle doğan zararların kimlerden tahsil edileceğini açıkça düzenlemesi.
Karşılıksız veya muvazaalı işlemlerle fon kaynaklarının ilişkili taraflara, hâkim ortaklara, yöneticilere ya da bunların kontrolündeki kişi ve kuruluşlara aktarılması; gerçek bir ekonomik amacı bulunmayan kredi, borç, avans, teminat, devir, alım-satım, repo ve benzeri işlemler kapsamında değerlendirilebilecek.
Bu işlemlerle fonun zarara uğratıldığının belirlenmesi hâlinde, öncelikle fonun kurucusu veya yöneticisi olan portföy yönetim şirketi sorumlu tutulacak.
Zararın portföy yönetim şirketinden tamamen veya kısmen tahsil edilememesi ya da tahsil edilemeyeceğinin açıkça anlaşılması durumunda ise SPK tarafından sorumluluğu belirlenen gerçek ve tüzel kişilerin şahsi sorumluluğuna gidilebilecek.
Yöneticilerin veya diğer sorumlu kişilerin görevlerinden ayrılmış olması da görev yaptıkları dönemde gerçekleştirdikleri işlem ve kararlardan doğan sorumluluklarını ortadan kaldırmayacak.
TMSF tahsilat ve takip işlemlerini yürütecek
Kanun kapsamında SPK, tasfiye işlemleri ile denetim ve inceleme sonuçlarını dikkate alarak her bir fon bakımından zarar tutarını, sorumlu kişileri ve sorumluluk miktarlarını belirleyerek Tasarruf Mevduatı Sigorta Fonuna (TMSF) bildirecek.
TMSF, bildirimin ardından 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun kapsamında tahsilat ve takip işlemlerini başlatabilecek.
Bu çerçevede, fon zararlarının sorumluların malvarlıklarından geri kazanılması için özel tahsilat mekanizması oluşturuluyor. Kanun kapsamında açılacak davalarda İstanbul idare mahkemeleri yetkili olacak.
Yatırımcılara 1 milyon TL’ye kadar ara ödeme yapılabilecek
Düzenlemenin yatırımcılar açısından en önemli başlıklarından biri de ara ödeme mekanizması.
Fon varlıklarının nakde çevrilmesi sonucunda elde edilen dağıtılabilir tutarın, yatırımcıların ilgili hesaplamaya göre hak kazandıkları toplam tutarı karşılamaya yetmemesi durumunda, SPK’nın belirleyeceği fonlarda ara ödeme yapılabilecek.
Kanuna göre:
- Net yatırım tutarı 1 milyon TL’nin altında olan yatırımcılara, hesaplanan net yatırım tutarını aşmamak kaydıyla ara ödeme yapılabilecek.
- Net yatırım tutarı 1 milyon TL ve üzerinde olan yatırımcılar için ara ödeme üst sınırı 1 milyon TL olacak.
- Para piyasası niteliğindeki fonlar hariç olmak üzere, ara ödeme tutarı yatırımcının hesabındaki katılma paylarının önceki gün sonu değerini aşamayacak.
- Dağıtılabilir kaynakların yetersiz olması hâlinde SPK, ödeme sıralamasını ve asgari ara ödeme tutarını belirleyebilecek.
Ara ödeme sırasında yatırımcının katılma payları iade edilmiş sayılmayacak. Katılma payları, nihai tasfiye ödemeleri sırasında iade edilecek.
Önemli ayrıntı: Kanunda belirtilen 1 milyon TL, her yatırımcıya koşulsuz ve kesin olarak ödenecek bir tutar değil, ara ödeme için öngörülen üst sınırdır. Gerçek ödeme; fonun kaynaklarına, yatırımcının hesaplanan hak sahipliğine ve SPK’nın belirleyeceği uygulama esaslarına bağlı olacak.
Yatırımcıların net yatırım tutarı nasıl hesaplanacak?
Kanun, fon malvarlığının yatırımcıların hesaplanan haklarını karşılamaya yetmemesi hâlinde kullanılacak net yatırım tutarı hesaplamasını da düzenliyor.
Bu hesaplamada yatırımcının fona fiilen yaptığı nakit girişleri ve fondan aldığı nakit çıkışları esas alınacak. Giriş ve çıkış tutarlarına, tasfiye tarihine kadar açıklanan tüketici fiyat endeksi (TÜFE) ile yurt içi üretici fiyat endeksindeki (Yİ-ÜFE) değişim oranlarının aritmetik ortalaması üzerinden, kıstelyevm yöntemiyle endeksleme uygulanacak.
Nakit çıkışları ise ilk giren ilk çıkar (FIFO) esasına göre dikkate alınacak.
Hesaplama, Merkezi Kayıt Kuruluşu (MKK) tarafından gerçekleştirilecek.
Bu yöntem, yatırımcının fonla gerçekleştirdiği nakit hareketlerinin ortak bir hesaplama çerçevesinde değerlendirilmesini amaçlıyor. Ancak endekslemeye dayalı hesaplama, yatırımcının bütün parasını mutlaka geri alacağı anlamına gelmiyor; ödeme, mevcut dağıtılabilir kaynaklar ve kanundaki sınırlamalar çerçevesinde yapılacak.
Fonlardan kazanç sağlayanlara gönüllü iade çağrısı
Kanun, tasfiye tarihine kadar katılma paylarını fona iade ederek ödeme almış kişilerin elde ettikleri kazançlar için de bir düzenleme içeriyor.
Yatırımcının elde ettiği getirinin, ilgili dönemde TÜFE ve Yİ-ÜFE değişim oranlarının aritmetik ortalamasıyla hesaplanacak tutarı aşan kısmı, SPK tarafından ilan edilen hesaplara isteğe bağlı olarak iade edilebilecek.
Benzer şekilde, SPK tarafından 6362 sayılı Sermaye Piyasası Kanunu’nun 104, 106 ve 107’nci maddeleri kapsamında değerlendirilen işlemlere konu paylardan kazanç elde eden kişiler de kanunda belirtilen koşullarla, enflasyon endekslemesi sonrasında kalan getiri kısmını genel hisse iade hesabına gönüllü olarak aktarabilecek.
Bu hükümlerin uygulanmasına ilişkin hesaplama yöntemleri ve diğer usuller SPK tarafından belirlenecek.
Suçtan elde edilen malvarlığı değerleri yatırımcılara dönebilecek
Kanun, fonlarla bağlantılı fiiller nedeniyle yürütülen soruşturmalarda el konulan malvarlığı değerlerinin geri kazanılması için de özel hükümler getiriyor.
Ceza Muhakemesi Kanunu kapsamında el konulan ve hukuken doğrudan ilgili fona iadesi mümkün olan para ve sermaye piyasası araçları, gerekli kararlar doğrultusunda fona veya geri kazanım hesabına aktarılabilecek.
Doğrudan fona devredilemeyen malvarlıkları bakımından ise TMSF kayyım olarak atanabilecek. Bu durumda TMSF, ilgili malvarlıklarını dava sonucunu beklemeden satabilecek veya tasfiye edebilecek. Elde edilen tutarlar her fon için ayrı ayrı izlenecek.
Yargılama sonunda müsaderesine karar verilen ve suçtan zarar gören fonun malvarlığından çıktığı ya da fon zararının karşılığı olduğu mahkemece belirlenen değerlerin Hazineye gelir kaydedilmeden ilgili fona aktarılması öngörülüyor. Fon tasfiyesi tamamlanmışsa tutarlar geri kazanım hesabına aktarılacak.
Geri kazanım hesapları TMSF bünyesinde tutulacak
Kanunla oluşturulan geri kazanım hesapları, TMSF’nin kendi malvarlığından ayrı tutulacak ve her fon için ayrı alt hesaplarda izlenecek.
Bu hesaplarda biriken kaynaklar yalnızca ilgili fonun tasfiyesi ve fon pay sahiplerine yapılacak ödemeler için kullanılabilecek. Başka amaçlarla kullanılamayacak, teminat gösterilemeyecek ve kamu alacakları için dahi haczedilemeyecek.
Zorunlu giderler düşüldükten sonra kalan tutarlar, tasfiye devam ediyorsa tasfiye ile görevli kuruluşa, tasfiye tamamlanmışsa SPK tarafından bildirilen fon pay sahiplerine ödenmek üzere Yatırımcı Tazmin Merkezine (YTM) aktarılacak.
Yatırımcılara yapılacak dağıtımda katılma payı sahipliği oranı esas alınacak. İşlem ve aktarım maliyetleri dikkate alınarak belirlenen asgari ödeme tutarının altında kalan ödemeler ise yatırımcı adına izlenecek ve sonraki dağıtımlarda hak kazanılan tutarlara eklenecek.
Bazı kişi ve kurumlara ödeme yapılmayacak
Kanun, yatırımcıların korunmasının yanında belirli fiillerle bağlantılı kişi ve kurumların tasfiye gelirlerinden yararlanmasını da engelliyor.
SPK tarafından 6362 sayılı Kanun’un 104, 106 veya 107’nci maddelerinde düzenlenen fiilleri ilgili fonlarla birlikte işlediği ya da bu fiilleri işleyenlerle birlikte hareket ettiği tespit edilen kişi ve kurumlara, ilgili fonların tasfiye ve geri kazanım hesaplarından ödeme yapılmayacak.
Bu hüküm, tasfiye gelirlerinin dağıtımında sorumluluk ve hukuka uygunluk ölçütlerinin dikkate alınmasını amaçlıyor.
Gözler SPK’nın uygulama esaslarında
7596 sayılı Kanun, 17 Eylül 2026 tarihinden geçerli olmak üzere yayımlandığı tarihte yürürlüğe girdi.
Düzenlemenin uygulamada nasıl sonuç vereceği; SPK’nın fon bazında yapacağı belirlemelere, MKK kayıtlarının mutabakatına, tasfiye edilecek varlıkların değerine, sorumluların malvarlıklarından tahsil edilebilecek tutarlara ve geri kazanım hesaplarında birikecek kaynaklara bağlı olacak.
Özellikle ara ödeme yapılacak fonların belirlenmesi, yatırımcıların hak sahipliğinin tespiti, net yatırım tutarlarının hesaplanması ve sorumlulardan tahsilat süreçleri önem taşıyor.
Kanun, yatırımcıların kayıplarının geri kazanılması için yeni bir hukuki mekanizma oluşturuyor. Ancak yatırımcıların ne kadar ödeme alabileceği, ara ödemelerin ne zaman yapılacağı ve toplam zararın ne ölçüde karşılanabileceği, uygulama kararları ve fiilen geri kazanılabilecek kaynaklar netleştikçe ortaya çıkacak.
BANKA HABERLERİ
Garanti BBVA’nın 9 aylık net kârı 97,2 milyar liraya ulaştı
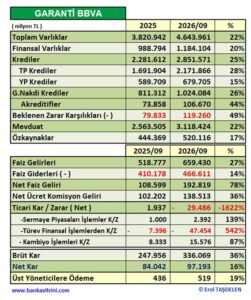
Garanti BBVA, 2026’nın ilk 9 ayında 97,2 milyar lira net kâr açıkladı. Bankanın aktif büyüklüğü 5,6 trilyon liraya yükselirken müşteri mevduatları 3,6 trilyon liraya ulaştı.
Yayınlanma:
2 gün önce|
29/10/2026Yazan:
BankaVitrini
Türkiye Garanti Bankası AŞ, 30 Eylül 2026 itibarıyla hazırlanan konsolide finansal sonuçlarını duyurdu. Bankanın kredi hacmi, mevduat yapısı ve sermaye göstergeleri yılın üçüncü çeyreğinde öne çıktı. Garanti BBVA Genel Müdürü Mahmut Akten, fonlama maliyetlerindeki gerilemenin ve bilanço yönetiminin kârlılığa katkı sağladığını belirtti.
Garanti BBVA’nın aktif büyüklüğü 5,6 trilyon liraya çıktı
Garanti BBVA, yılın ocak-eylül döneminde ekonomiye nakdi ve gayrinakdi krediler yoluyla toplam 4,2 trilyon lira finansman desteği sağladı.
Bankanın toplam canlı kredilerdeki pazar payı yüzde 11,3 olarak gerçekleşti. Türk lirası kredilerde yüzde 12,9, yabancı para kredilerde ise yüzde 8,2 pazar payına ulaşıldı.
Garanti BBVA’nın 2026’nın ilk 9 ayındaki net kârı 98,2 milyar lira, aktif büyüklüğü ise 5,6 trilyon lira oldu.
Garanti BBVA’nın müşteri mevduatları yüzde 15,5 büyüdü
Bankanın fonlama kaynakları arasında en büyük payı müşteri mevduatları oluşturdu.
İlk 9 ayda yüzde 15,5 büyüyen müşteri mevduatları 3,6 trilyon liraya ulaştı. Mevduatların toplam fonlama kaynakları içindeki ağırlığı yüzde 65,1 olarak gerçekleşti.
Garanti BBVA’nın müşteri mevduatlarındaki pazar payı yüzde 10,6 olurken vadesiz mevduatların toplam müşteri mevduatlarına oranı yüzde 39 seviyesinde kaydedildi.
Garanti BBVA’nın sermaye yeterlilik oranı yüzde 16,1 oldu
Bankanın sermaye yeterlilik oranı, yüzde 12,16 olarak belirtilen yasal sınırın üzerinde gerçekleşti.
Garanti BBVA’nın ortalama öz kaynak kârlılığı yüzde 27,5, ortalama aktif kârlılığı ise yüzde 2,6 seviyesinde ölçüldü.
Donuk alacakların toplam kredilere oranı yüzde 3,9 olarak açıklandı.
Bu göstergeler, bankanın 2026’nın üçüncü çeyreği sonundaki finansal durumunu ortaya koydu.
Mahmut Akten: Net faiz marjında belirgin iyileşme sağladık
Garanti BBVA Genel Müdürü Mahmut Akten, bankacılık sektöründe para politikası ve makroihtiyati düzenlemelerin etkilerinin sürdüğünü belirtti.
Yılın üçüncü çeyreğinin ikinci yarısında fonlama maliyetlerinin düşmeye başladığını ifade eden Akten, bu gelişmenin sektörün kârlılık görünümüne olumlu yansıdığını söyledi.
Akten, fonlama giderlerindeki azalma ve etkin bilanço yönetimi sayesinde net faiz marjında önemli bir iyileşme sağladıklarını, kârlılığı artırmayı sürdürdüklerini açıkladı.
Türk lirası kredilerde farklı müşteri gruplarında elde edilen pazar payı kazanımlarıyla konumlarını güçlendirdiklerini belirten Akten, yaygın mevduat tabanını korurken finansman kaynaklarını çeşitlendirdiklerini ifade etti.
Garanti BBVA’dan 125 milyon dolarlık tahvil ihracı
Banka, finansman kaynaklarını genişletmek amacıyla 125 milyon dolar tutarında sürdürülebilir sermaye benzeri tahvil ihracı gerçekleştirdi.
Akten, bu işlemden sağlanan kaynağın mikro işletmelerin ve küçük ve orta büyüklükteki işletmelerin (KOBİ) çevre dostu yatırımlarında kullanılacağını bildirdi.
Finansmanın ayrıca kadın girişimcilerin krediye erişimini desteklemek amacıyla değerlendirileceğini belirtti.
Sürdürülebilir finansman 1,9 trilyon liraya ulaştı
Garanti BBVA, 2018-2029 dönemi için belirlediği 3,5 trilyon liralık sürdürülebilir finansman hedefi doğrultusunda çalışmalarını sürdürüyor.
Akten, 2026’nın ilk 9 ayında bu kapsamda 1,9 trilyon lira finansman sağladıklarını açıkladı.
Enerji, sanayi ve kaynak verimliliği alanlarında gerçekleştirilen dönüşüm yatırımlarının desteklendiğini belirten Akten, sürdürülebilir finansmanın Türkiye ekonomisinin uluslararası rekabet gücüne katkı sağlamasını hedeflediklerini ifade etti.
Garanti BBVA’dan COP31 ve yeşil dönüşüm mesajı
Mahmut Akten, Türkiye’nin ev sahipliğinde Antalya’da düzenlenecek COP31 iklim zirvesinin sürdürülebilir dönüşüm açısından önemli olduğunu söyledi.
BBVA ile üstlendikleri Küresel Bankacılık Partnerliği kapsamında Türkiye’nin yeşil dönüşüm yatırımlarını uluslararası sermaye ve yeni finansman olanaklarıyla buluşturmayı amaçladıklarını belirtti.
Akten, bankanın finansal gücünü teknolojik altyapısı ve müşteri odaklı faaliyetleriyle destekleyerek sürdürülebilir büyüme stratejisine devam edeceğini kaydetti.

BANKA HABERLERİ
Enpara Bank: 9 Aylık Net Kârı 6,3 Milyar TL
Yayınlanma:
2 gün önce|
28/10/2026Yazan:
BankaVitrini
Enpara Bank Genel Müdürü Cumhur Türkmen:”Müşteri odaklı ve verimli çalışma kültürümüz sektör ortalamasının oldukça üzerinde bir öz sermaye karlılık oranı elde etmemizi sağladı”
Enpara Bank, 2026’nın ilk yarısında 3,9 milyar lira net dönem karı elde etti.
2012’den bu yana masrafsız bankacılık hizmeti sunan Enpara Bank, 2026’nın ilk yarısına ilişkin solo finansal sonuçlarını açıkladı.
Buna göre, yılın ilk 6 ayında Bankanın toplam aktif büyüklüğü 2025 yılı sonuna göre yüzde 21 artarak 301,8 milyar liraya ulaştı.
Faaliyet brüt karı 16,2 milyar liraya, vergi öncesi karı ise 5,4 milyar liraya yükselen Banka, 10,8 milyar lira net faiz geliri elde etti.
Yılın ilk yarısında 3,9 milyar lira net dönem karı elde eden Bankanın öz sermaye karlılık oranı ise yüzde 37,7 olarak gerçekleşti.
Bankanın toplam müşteri sayısı artmaya devam etti. 2025 sonunda 8,6 milyon olan müşteri sayısı, 2026’nın ilk yarısında yüzde 6 artışla 9,2 milyona yükseldi.
Aynı dönemde müşteri mevduatları yüzde 13 artışla 231,9 milyar liraya, öz kaynaklar ise yüzde 20 artışla 22,6 milyar liraya çıktı.
Açıklamada değerlendirmesine yer verilen Enpara Bank Genel Müdürü Cumhur Türkmen, 2026’nın ilk yarısında güçlü bilanço yapılarını korurken aktif büyüklüklerini 300 milyar liranın üzerine taşıdıklarını belirtti.
Kredi hacmi, müşteri mevduatları ve öz kaynaklarda kaydettikleri büyümenin, müşteri güveninin yansıması olduğuna işaret eden Türkmen, “Müşteri odaklı ve verimli çalışma kültürümüz sektör ortalamasının oldukça üzerinde bir öz sermaye karlılık oranı elde etmemizi sağladı.” ifadesini kullandı.
Türkmen, söz konusu dönemde ürün ve hizmet yelpazelerini de genişlettiklerini belirterek şunları kaydetti:
“Bireysel müşterilerimize yeni yatırım ve sigorta ürünlerimizi, KOBİ müşterilerimize ise taksitli ticari kredi ürünümüzü sunmaya başladık. Önümüzdeki dönemde de müşteri odağımızdan taviz vermeden, müşterilerimize gerçek fayda sağlayacak olan yeni ürün ve hizmetlerimizle sürdürülebilir ve sağlıklı büyümemizi devam ettireceğiz. Enpara Bank’a güvenen tüm müşterilerimize teşekkür ediyoruz.”
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.653)
- BASINDA BİZ (67)
- BORSA (604)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.647)
- GÜNDEM (3.592)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.749)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.500)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (841)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Bloomberg Businessweek Türkiye'nin 154. sayısı yayında 30/10/2026
- Binance TR: Kripto varlık çekimleri geçici olarak durduruldu 30/10/2026
- Nagel: AMB gerekirse kararlı adımlar atacak 30/10/2026
- Erdoğan: Türk dünyasının ekonomik bütünleşmesi önceliklerin başında 30/10/2026
- Turist sayısı ilk 9 ayda yüzde 1,72 azaldı 30/10/2026
- Rus rafinerilerinde savaş hasarı bitmiyor 30/10/2026
- Türkiye Sigorta, finansal riskler için taslak bilançoda 16,3 milyar lira karşılık ayırdı 30/10/2026
- BP kârını 18 yılın zirvesine çıkardı 30/10/2026
- Türkiye'nin Ar-Ge harcaması 2025'te 980,4 milyar liraya yükseldi 30/10/2026
- Trive'dan faaliyet izninin geçici iptali için başvuru 30/10/2026
SON YAZILAR
- TASFİYE FONLARI: Suçtan elde edilen malvarlığı değerleri yatırımcılara dönebilecek 29/10/2026
- Garanti BBVA’nın 9 aylık net kârı 97,2 milyar liraya ulaştı 29/10/2026
- Enpara Bank: 9 Aylık Net Kârı 6,3 Milyar TL 28/10/2026
- TASFİYE EDİLEN FONLARDA YATIRIMCI ALACAĞI NASIL HESAPLANACAK? 27/10/2026
- TEB 2026 Üçüncü Çeyrek Mali Verileri Açıklandı 26/10/2026
- The Economist 2027 kapağı: Semboller, şifreler ve dünyaya verilen mesajlar 24/10/2026
- DenizBank 2026 yılının ilk dokuz ayına ilişkin finansal sonuçlarını açıkladı 23/10/2026
- Alternatif Bank’tan şubatta geri ödemeli ihtiyaç kredisi kampanyası 23/10/2026
- İş Bankasından üretici kadınlara özel Çiftçi Kadın İmece Kart 23/10/2026
- Zorlu Enerji’de 60,5 Milyon Dolarlık Temerrüt Riski 22/10/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu