Connect with us

GÜNCEL

Fed yeniden şahinleşti, içeride yatırım fonları kaynaklı türbülans derinleşti

Yayınlanma:

|

Fed, üç yıl aradan sonra ilk kez faiz artırarak politika faizini 25 baz puan yükseltmek suretiyle %3,75-4,00 aralığına taşıdı. Karar oybirliğiyle alınırken,  Başkan Warsh enflasyonun hâlâ yüksek seyrettiğini ve yaz aylarında gelen verilerin enflasyon eğiliminde belirgin bir iyileşme göstermediğini söyledi. Daha önce yüksek enflasyonda enerji fiyatları ve tarifeler gibi arz şokları ön plana çıkarken, dün akşam güçlü iç talep, istihdam ve yatırımların da fiyat baskısını beslediği görüşü ağırlık kazandı. Fed, yıl sonu enflasyon tahminini %3,6’dan %3,7’ye çıkarırken, enflasyonun %2 hedefine dönüşünü de 2029 yılına öteledi.

Dün bültenimizde faiz artışının artık kaçınılmaz olduğunu belirterek karşı kampta yer almanın artık bir mânâsı olmadığını savunmak suretiyle faiz artırımının bir kerelik bir ayarlama mı yoksa bir artırım döngüsüne mi işaret edeceğinin ipuçlarını arayacağımızı belirtmiştim. Bu minvalde, tahmin veren 18 Fed üyesinden 16’sının yıl sonuna kadar en az bir kez daha faiz artışı beklediğini görürken, 2027 boyunca herhangi bir artış beklemediklerini de not edelim. Faiz vadeli kontratlarında ise 28 Ekim toplantısına yönelik faiz artırım beklentisine %53 ihtimal verilirken, 9 Aralık toplantısında ise faizin 25 baz puan artacağına %90 ihtimal tanınıyor. Her ne kadar Fed üyeleri önümüzdeki sene için faiz artırımı öngörmese de, vadeli kontratlar önümüzdeki sene için de artırım beklemeye başladı.

Başkan Warsh, son dönemde uzun vadeli tahvil faizlerindeki yükselişi Fed’e duyulan güven kaybından ziyade güçlü ekonomi, yapay zekâ ve veri merkezi yatırımlarının artan finansman ihtiyacı ile jeopolitik risklere bağlamayı tercih ederken, her zaman olduğu üzere ileriye dönük rehberlik vermekten imtina etti. Warsh’u faizleri düşüreceği beklentisiyle Fed Başkanlığına getiren Trump ise karardan pek de memnun olmadı. Faizlerin %1 veya altına indirilmesi gerektiğini savunan Trump, Fed yönetiminin yanlış yaptığını söylerken Warsh’a güveninin sürdüğünü de belirtti.

Kararın ardından doların piyasa kuru olarak takip edilen DXY 100,30 seviyesine yükselirken, EURUSD paritesi 1,1460 ile son altı haftanın en düşük seviyesine geriledi. Fed politikasına daha duyarlı ABD 2 yıllık tahvil faizi %4,72 ile iki yılı aşkın sürenin zirvesine çıkarken, piyasaların kılavuzu konumunda 10 yıl vadeli tahvil faizi ise %5 seviyesine yerleşti. Mortgage faizlerine emsal teşkil eden 30 yıl vadeli tahvil faizi ise, hafif de olsa gerileyerek %5,35 seviyesine çekildi. Bir hatırlatma yapmak gerekirse, piyasalara yön teşkil edecek hamlelerde bulunarak kısa vadeli faizleri artıran merkez bankaları, enflasyonla mücadele edecekleri sinyalini vermek suretiyle uzun vadeli faizlerin gerilemesini hedeflemektedir.

Enflasyonla mücadele ve merkez bankası bağımsızlığına defalarca kez atıfta bulunulan Warsh’un açıklamaları ardından piyasalar dün geceyi hâliyle sevimsiz bir şekilde tamamladı. Lâkin bu eğilimin çok da uzun soluklu olmayacağını düşünüyoruz. Takdir edeceğiniz üzere, finansal varlık fiyatları faiz hadlerinin yükselmesinden pek de mutlu olmaz. Fed’in dün akşam attığı adım ve sene sonuna kadar bir kez daha artırımın neredeyse kesin görüldüğü bir ortamda küresel risk iştahı zayıflarken, hisse senetleri, kripto paralar ve kıymetli metaller değer yitirdi. Faiz getirisi olmayan altın ve gümüş, karar öncesi gün boyu sırasıyla 4,360 ve 64,90 dolar seviyelerinde salınmaları ardından basın toplantısıyla birlikte 4,235 ve 62,30 dolar seviyelerine kadar gerileseler de, bu sabah yeniden toparlanmaya başladıklarını görüyoruz. Fed’in faiz artırımına gitmesi, merkez bankasının bağımsızlığına yönelik soru işaretlerini önemli ölçüde azaltırken, enflasyonla mücadelede kararlı davranacağı algısını da güçlendirdi. Bu duruşun, ilk etapta piyasalarda dalgalanmayı artırsa da kısa bir süre sonra piyasaları dengeye getirebileceğini düşünüyoruz.

ABD borsalarının dün geceyi düşüşle tamamlamasının ardından, yeni gün başlangıcında vadeli işlemler yükselişe geçerken , Pasifiğin diğer ucunda ise daha karmaşık bir seyrin hâkim olduğunu görüyoruz. Tayvan borsası %1,4 yükselişle başı çekerken, gösterge endeks Nikkei ve Güney Kore borsası %0,4 yükselmiş, Şangay borsasının ise gerilediğini görüyoruz.

ECB ve Fed’in ardından bugün sahneye İngiltere Merkez Bankası’nın (BoE) çıkacağını hatırlatalım. BoE’nin politika faizini %3,75’te sabit tutması beklenirken, İran savaşıyla birlikte enerji fiyatlarında yaşanan sert yükselişin enerji ithalatçısı olan İngiltere’de ağustos ayında zaten %3,1 olan enflasyonu daha da artırması bekleniyor. Bu nedenle vadeli kontratlar kasım ayında 25 baz puan faiz artışına %80 ihtimal verirken, önümüzdeki bir yıl içinde yaklaşık dört artış fiyatlanıyor. Bugün sonuçlanacak toplantıda faiz kararından ziyade BoE’nin enerji şokunun enflasyona etkisi ve kasım ayında olası bir faiz artışı konusunda vereceği mesajları takip edeceğiz. GBPUSD paritesi Fed kararı ardından 1,3370 seviyesine gerileyerek son altı haftanın en düşük seviyesini test etti. İngiltere ardından gözler yarın Japonya Merkez Bankası olağan toplantısına çevrilecektir ki 25 baz puan faiz artışına kesin gözüyle bakılıyor.

Türk mali piyasalarında ise bir süredir gündemi meşgul eden yatırım fonları, portföy yönetim şirketleri ve akabinde SPK düzenlemesinin ardından hisse senedi piyasalarında var olan volatiliteyi hep birlikte takip ediyoruz. Dün gündemde olan bazı portföy yönetim şirketleri ve yatırım fonlarında, temerrüt hâlinin oluşması ile büyük çaplı bir türbülans yaşandı. Devre kesicilerin çalıştığı günde BİST 100 ana endeksi gün içinde %7,5 civarında gerilemesinin ardından günü %5,5 düşüşle tamamladı. Bankacılık endeksinde düşüş ise %6,5 seviyesinde gerçekleşti. USDTRY kuru otoritenin kontrolünde 48,67 seviyesine gelse de, gerek yurt içi gerekse de yurt dışı faktörlerin gölgesinde son günlerde TCMB’nin rezerv kaybettiğini düşünüyoruz. Bugün açıklanacak verilerle daha etraflı bir değerlendirmede bulunacağız. CDS risk primi uzun bir süredir 220 baz puan seviyesinde yataylaşmasının ardından bu sabah 238 baz puan seviyesine yükselirken, son bir haftada 2 yıl vadeli gösterge tahvilin bileşik faizi 100 baz puandan fazla artarak %40,70 seviyesine geldi. On yıl vadeli tahvil de benzer bir şekilde %35,25 seviyesine yükseldi.

Yatırım fonlarında ortaya çıkan durumu değerlendirmek ve gerekli adımları atmak adına, birazdan (TSİ 08.00) Hazine ve Maliye Bakanı Şimşek başkanlığında toplanacak Finansal İstikrar Komitesi’nde sistemik risk meselesinin ele alınacağını düşünüyoruz. Sektörün genelinin güçlü, Türk mali piyasalarının ise derinliğinin olduğunu göz ardı etmemek gerekiyor. Çürük elmaların ayıklanmasının ise bundan sonrası için sağlıklı olacağını düşünüyoruz. Bu arada SPK gece saatlerinde yayımladığı bülteninde bahse konu  gelişmeler kapsamında çok sayıda şirket çalışanına suç duyurusu, işlem yasağı gibi müeyyideler getirdi.

Emre Değirmencioğlu

Okumaya devam et
Yorum Yazın

Yorum Yazın

E-posta adresiniz yayınlanmayacak. Gerekli alanlar * ile işaretlenmişlerdir

BORSA

Kara Çarşamba: Borsa İstanbul neden çöktü?

Borsa İstanbul neden çöktü? Krizin görünen nedeni fonlar, asıl nedeni ise biriken yapısal riskler mi?
Yayınlanma:

|

Yazan:

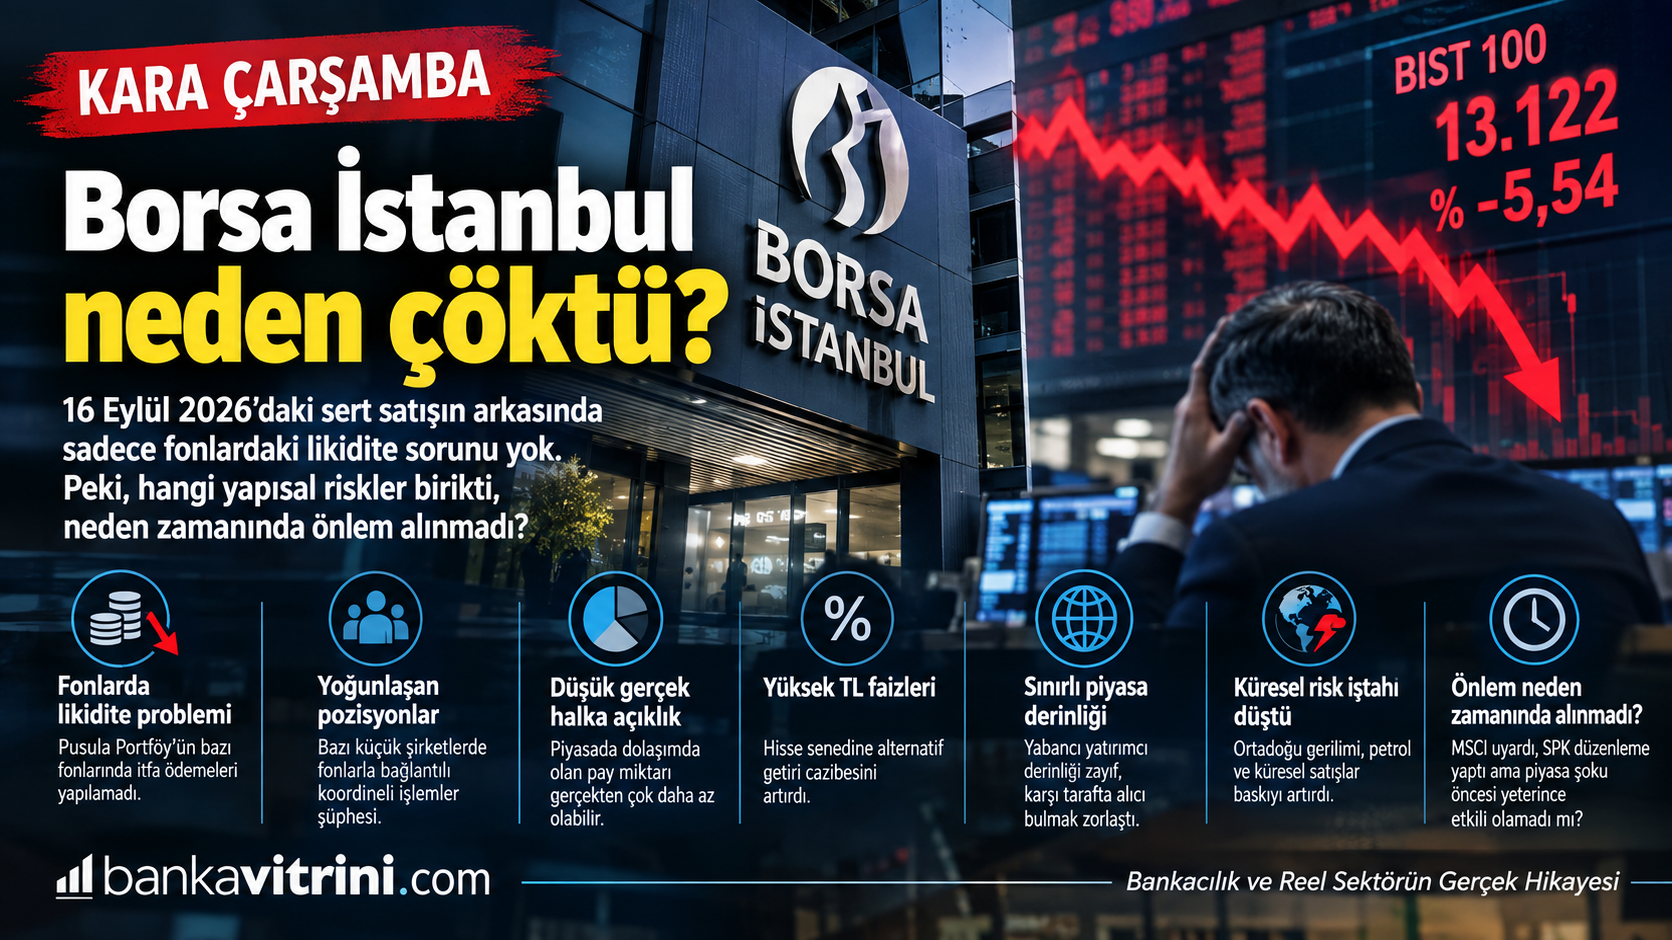
BIST 100 yüzde 5,54 düştü, 13.122 puana geriledi. Bankacılık yüzde 6,38, holding yüzde 6,48 kaybetti. Finansal kiralama-faktoring endeksi yüzde 9,74 geriledi. Gün içinde endekse bağlı devre kesici çalıştı. 60’ın üzerinde hisse taban seviyeyi gördü.

Borsa İstanbul 16 Eylül 2026 Çarşamba günü son yılların en sert seanslarından birini yaşadı. Ancak yaşananları yalnızca “Pusula Portföy’deki temerrüt”, “yatırımcı paniği” veya “küresel piyasalardaki satış” ile açıklamak, yaşananların esasını kaçırabilir.

Çünkü Kara Çarşamba’nın hikâyesi aslında 16 Eylül’de başlamadı.

Kıvılcım fonlardan geldi

15 Eylül’de Pusula Portföy, bazı yatırım fonlarında yatırımcıların katılma payı iade ödemelerinin zamanında gerçekleştirilemediğini ve temerrüt oluştuğunu KAP’a açıkladı.

Şirket, aracı kurumlarla mutabakat ve likidite yönetimi sürecinin devam ettiğini bildirdi.

Bu açıklama piyasada çok kritik bir soruyu gündeme getirdi: “Fon yatırımcısı parasını istediğinde fon bu parayı ne kadar hızlı nakde çevirebilir?”

İşte kırılma noktası burada ortaya çıktı. Fon yatırımcısı parasını çekmek ister. Fonun nakdi yeterli değilse portföyündeki varlıkları satar. Portföydeki hisseler likit değilse satış baskısı büyür. Satış fiyatları düşünce fonun portföy değeri düşer. Diğer yatırımcılar da paniğe kapılıp parasını çekmek ister.

Böylece: İtfa talebi → likidite ihtiyacı → hisse satışı → fiyat düşüşü → yeni itfa talebi → daha fazla satış şeklinde bir likidite sarmalı oluşabilir.

16 Eylül’de yaşananın önemli bölümü tam olarak bu mekanizmayla açıklanıyor. Piyasa kaynakları da fonlardan çıkan yatırımcıların likidite ihtiyacını karşılamak amacıyla başka hisselerde satışa yöneldiğini belirtiyor.

Asıl soru: Bu risk bir gecede mi ortaya çıktı?

Hayır.

İşin en önemli tarafı da burası.

MSCI, 23 Haziran 2026’da Türkiye piyasasıyla ilgili değerlendirmesinde, uluslararası yatırımcıların bazı küçük halka açık şirketlerde fonlarla bağlantılı olası koordineli işlemler, hissedarlık yapılarındaki şeffaflık ve gerçek halka açıklığın belirlenmesi konusunda kaygılar taşıdığını açıkladı.

MSCI’nın dikkat çektiği konu yalnızca hisse fiyatlarının yükselmesi değildi.

Sorun daha yapısaldı: Bir şirketin borsada görünen halka açıklık oranı ile piyasada gerçekten işlem gören serbest pay miktarı aynı şey olmayabilir. Eğer piyasada dolaşımdaki gerçek pay miktarı düşükse, görece küçük miktarlı alımlar bile fiyatı çok hızlı yukarı taşıyabilir.

Fiyat yükseldikçe:

Hisse fiyatı ↑ → Fon portföy değeri ↑ → Fon getirisi ↑ → Yatırımcı ilgisi ↑ → Yeni para girişi ↑ → Hisse talebi ↑

Ancak bunun tersi de aynı hızla çalışabilir.

Para çıkışı → satış → fiyat düşüşü → fon değerinin düşmesi → yeni çıkış → daha fazla satış.

Kara Çarşamba’da kırılan zincir budur.

MSCI’nin uyarısı neden önemli?

MSCI, Türkiye için Haziran ayında çok net bir uyarı yaptı.

Türkiye piyasasında bazı küçük şirketlerde fonların ilişkili olduğu yapılarla bağlantılı “possible coordinated trading behavior” endişelerinin bulunduğunu belirtti.

MSCI ayrıca SPK’nın fonların sahip olduğu bazı payların serbest dolaşımdan çıkarılmasına yönelik düzenlemesini de not etti; ancak uluslararası yatırımcıların uygulamadaki sonuçları görmek istediğini vurguladı. Daha da önemlisi MSCI, Kasım 2026 değerlendirmesi öncesinde yeterli ve güvenilir ilerleme görülmemesi halinde Türkiye piyasası için yeni bir değerlendirme süreci başlatabileceğini belirtti.

Temmuz ayında MSCI, Türkiye’deki menkul kıymetleri yatırım yapılabilirlik sorunları açısından tek tek değerlendirmeye devam edeceğini de açıkladı.

Dolayısıyla: Risk bilinmiyor değildi.

Peki SPK hiçbir şey yapmadı mı?

Burada adil olmak gerekiyor.

SPK’nın hiç önlem almadığını söylemek doğru olmaz. SPK 28 Ağustos 2026’da Yatırım Fonlarına İlişkin Rehber’i güncelledi. Ayrıca fonların likidite yapısı ve yatırımcıların iade taleplerinin portföy üzerindeki etkileri konusunda çeşitli fonlarda yeni uygulamalar devreye girdi.

Örneğin KAP’a yapılan bir açıklamada, fonun likidite riskini yönetebilmek amacıyla günlük değerleme ve T+3 ödeme yerine aylık değerleme ve değerleme tarihini takip eden 10. iş gününde ödeme modeline geçildiği bildirildi.

Ancak burada çok önemli bir piyasa problemi ortaya çıktı: Düzenleme riski azaltırken kısa vadede likiditeyi artırabilir.

Çünkü yeni kurallar bazı fonları mevcut pozisyonlarını değiştirmeye zorlayabilir.

Bu da: Regülasyon → portföy yeniden yapılandırması → hisse satışı → fiyat düşüşü zincirini oluşturabilir.

Ekonomim’in piyasa değerlendirmesinde de son dönemdeki düzenlemelerin bazı fonlardan sert çıkışları hızlandırdığı ve bunun likidite sıkışıklığına dönüştüğü aktarılıyor.

Dolayısıyla burada “önlem alınmadı” demekten ziyade şu soru daha doğru: Önlemler neden piyasa şoku yaratmadan önce devreye sokulamadı veya neden daha kademeli uygulanamadı?

Bu sorunun cevabı ise henüz bütün yönleriyle ortaya çıkmış değil.

Kara Çarşamba’nın 7 tetikleyicisi

1. Fonlarda likidite problemi

Pusula Portföy’ün bazı fonlarında itfa ödemelerinin zamanında yapılamaması piyasanın güvenini sarstı.

2. Fon yatırımcılarının aynı anda çıkışa yönelmesi

Bir fonun problemi diğer fonlara da güven sorunu üzerinden sıçrayabilir.

Bu durumda aslında sağlam olan fonlar bile yatırımcı çıkışlarını karşılamak için varlık satmak zorunda kalabilir.

3. Düşük likidite ve düşük gerçek halka açıklık

Bazı hisselerde piyasanın taşıyabileceğinden daha büyük pozisyonlar oluştuğunda çıkış kapısı giriş kapısından çok daha dar hale gelir.

4. Fonlarla şirketler arasındaki yoğunlaşmış ilişkiler

MSCI’nin Haziran raporunda özellikle bazı küçük halka açık şirketler ile fonların bağlantılı yapıları ve koordineli işlem şüpheleri konusunda uluslararası yatırımcıların endişeleri açıklandı.

5. Yüksek TL faizleri

Yüksek faiz ortamı hisse senedinin alternatif maliyetini yükseltiyor. Piyasa analistleri de yüksek TL faizlerinin Borsa’ya güçlü bir alternatif oluşturduğuna dikkat çekiyor.

6. Yabancı yatırımcı derinliğinin sınırlı olması

Satış geldiğinde karşı tarafta yeterli uzun vadeli alıcı bulunmazsa fiyat hareketi büyüyebiliyor. Bu da piyasanın derinlik problemini ortaya çıkarıyor.

7. Küresel risk iştahındaki bozulma

Ortadoğu gerilimi, petrol fiyatları ve küresel teknoloji hisselerindeki satışlar da Türkiye piyasasının üzerindeki baskıyı artırdı. Ancak mevcut veriler, Kara Çarşamba’nın yalnızca küresel satışlarla açıklanamayacağını gösteriyor.

En kritik soru: Neden zamanında önlem alınmadı?

Burada “kurumlar görevini yapmadı” şeklinde kesin bir hüküm vermek için mevcut veriler yeterli değil.

Ancak olayların kronolojisi önemli sorular ortaya çıkarıyor:

Haziran:
MSCI Türkiye’de şeffaflık, gerçek halka açıklık ve koordineli işlem endişelerini gündeme getirdi.

Temmuz:
MSCI, Türkiye hisselerini yatırım yapılabilirlik açısından tek tek değerlendirmeye devam edeceğini açıkladı.

28 Ağustos:
SPK yatırım fonları rehberinde değişiklik yaptı.

Eylül:
Fonlardan çıkış baskısı arttı.

15 Eylül:
Pusula Portföy bazı fonlarda iade ödemelerinde temerrüt oluştuğunu açıkladı.

16 Eylül:
Borsa İstanbul’da Kara Çarşamba yaşandı.

Bu kronoloji bize şunu söylüyor: Problem bir günlük problem değildir.

Asıl mesele, piyasadaki likidite ve yoğunlaşma riskinin yeterince erken tespit edilip edilmediği ve tespit edildiyse neden piyasa oyuncularının kontrollü biçimde pozisyon azaltmasına izin verecek kadar uzun bir geçiş süreci oluşturulmadığıdır.

Bu konuda önümüzdeki günlerde SPK, Borsa İstanbul, Takasbank, portföy şirketleri ve ilgili finansal kuruluşların açıklamaları kritik olacak.

Bir başka tehlike: Sorun borsadan para piyasasına sıçrarsa

Kara Çarşamba’nın en önemli riski aslında BIST 100’ün yüzde 5,54 düşmesi değildir.

Asıl risk: “Hisse fonu problemi → diğer yatırım fonları → para piyasası fonları → repo/tahvil piyasası → bankacılık sistemi” şeklinde bir bulaşma yaşanmasıdır.

Nitekim 16 Eylül’de başka fonlarda da itfa ve likidite koşullarına yönelik yeni düzenlemeler görülmesi, piyasanın bu kanalı yakından izlemesi gerektiğini gösteriyor. Ancak mevcut bilgilerle bunun bankacılık sistemine yayılan sistemik bir kriz olduğunu söylemek için erken.

Bu ayrım özellikle önemli.

BankaVitrini’nin “Kara Çarşamba” okuması

Borsadaki düşüşü yalnızca “yatırımcı paniği” olarak görmek kolay.

Fakat finansal krizlerin ortak özelliği şudur: Kriz genellikle son gün ortaya çıkmaz; son gün sadece görünür hale gelir.

16 Eylül’de görünen şey satış oldu.

Fakat satışın arkasında: likidite riski + yoğunlaşma + düşük gerçek halka açıklık + fon çıkışları + yüksek faiz + sınırlı piyasa derinliği + yatırımcı güveni bir araya geldi.

Bu nedenle Kara Çarşamba’yı sadece bir borsa düşüşü değil, Türkiye sermaye piyasasının likidite, şeffaflık ve risk yönetimi kapasitesinin stres testi olarak okumak gerekiyor.

Ve bundan sonra en önemli soru şu olacak: “Borsayı bugün nasıl toparlarız?” değil, “aynı mekanizma yarın tekrar çalışmasın diye hangi yapısal tedbirleri alacağız?” Çünkü devre kesici fiyatı durdurabilir.

Ama likidite sorununu çözmez. Regülasyon fiyat hareketini sınırlayabilir. Ama güveni tek başına geri getirmez.

Asıl çözüm; fonların gerçek likiditesinin, ilişkili taraflarının, yoğunlaşmış pozisyonlarının, gerçek halka açıklık oranlarının ve yatırımcıların aynı anda çıkış yapması halinde ortaya çıkacak stres senaryolarının önceden ölçülmesinden geçiyor.

Kara Çarşamba’nın asıl dersi de burada.

BankaVitrini
Bankacılık ve Reel Sektörün Gerçek Hikâyesi

Okumaya devam et

BANKA HABERLERİ

İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı

Yayınlanma:

|

Yazan:

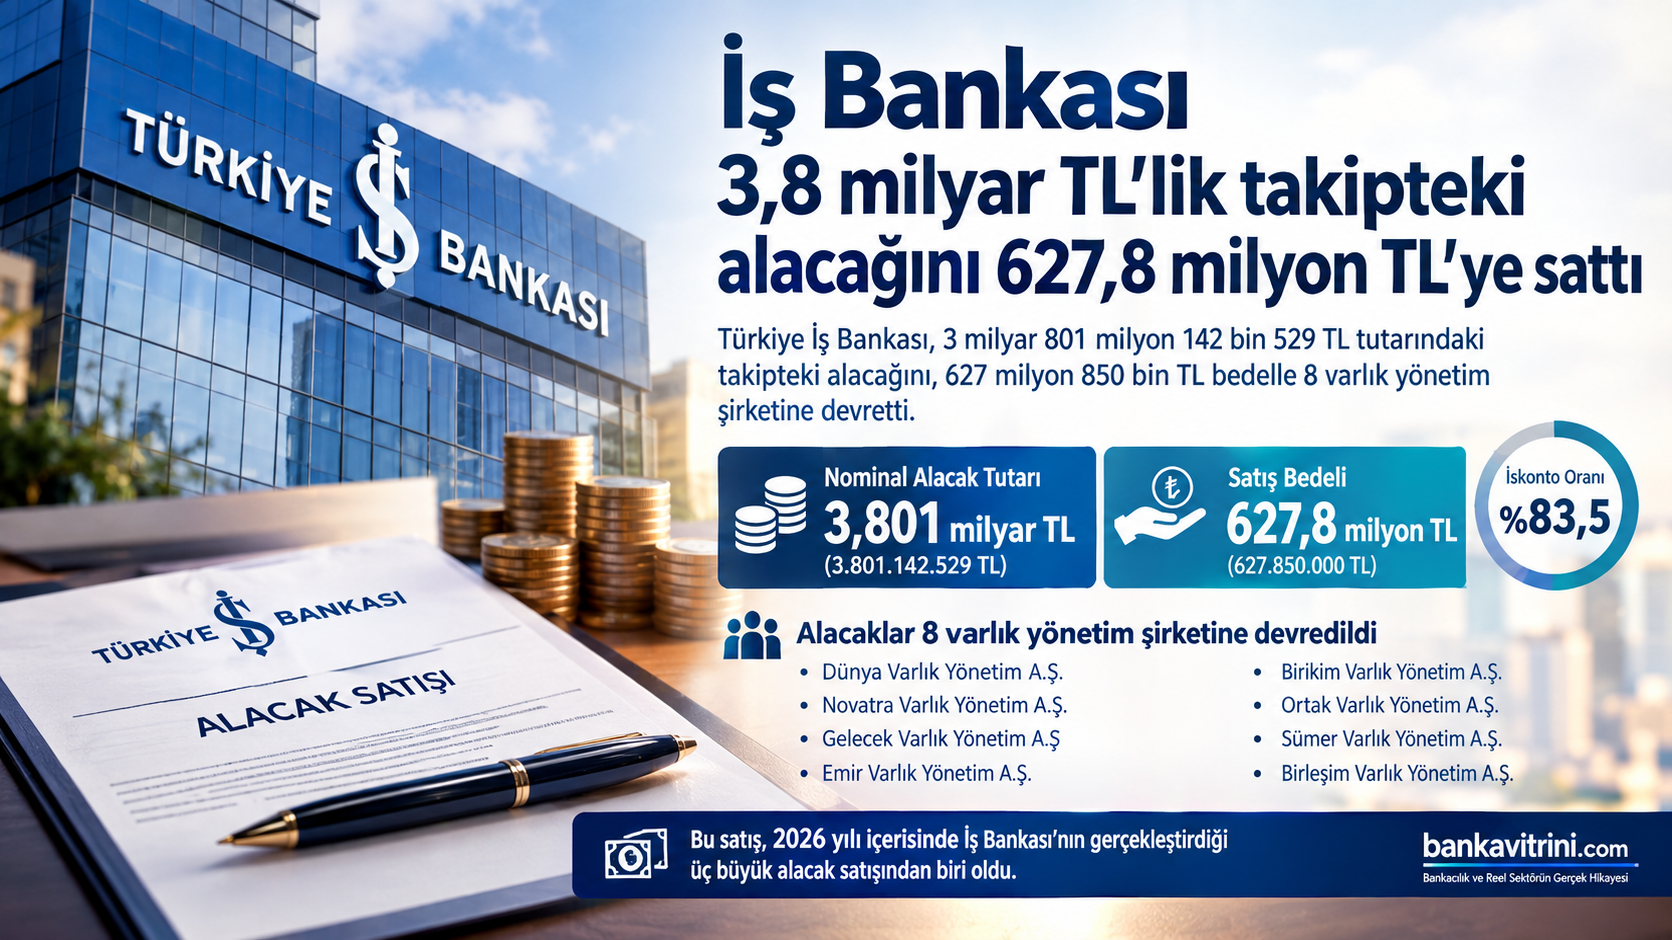
Türkiye İş Bankası, takipteki krediler portföyünde yer alan 3 milyar 801 milyon 142 bin 529 TL tutarındaki alacağını, 627 milyon 850 bin TL bedelle 8 varlık yönetim şirketine devretti. Satışta bankanın tahsilat beklentisi ile alacağın nominal değeri arasındaki fark dikkat çekti.

Türkiye İş Bankası, tahsili gecikmiş alacak portföyündeki bir başka büyük satışı daha gerçekleştirdi. Bankanın Kamuyu Aydınlatma Platformu’na (KAP) yaptığı açıklamaya göre, yapılan ihaleler sonucunda 3 milyar 801 milyon 142 bin 529 TL tutarındaki takipteki alacak portföyü, 627 milyon 850 bin TL satış bedeli karşılığında varlık yönetim şirketlerine devredildi. Satış bedelinin nakden tahsil edildiği bildirildi.

8 varlık yönetim şirketi aldı

Satış kapsamında söz konusu alacaklar;

  • Dünya Varlık Yönetim A.Ş.
  • Novatra Varlık Yönetim A.Ş.
  • Gelecek Varlık Yönetim A.Ş.
  • Emir Varlık Yönetim A.Ş.
  • Birikim Varlık Yönetim A.Ş.
  • Ortak Varlık Yönetim A.Ş.
  • Sümer Varlık Yönetim A.Ş.
  • Birleşim Varlık Yönetim A.Ş.

olmak üzere toplam 8 varlık yönetim şirketine devredildi.

3,8 milyar TL’lik alacak 627,8 milyon TL’ye satıldı

Satışın en dikkat çekici tarafı, alacağın nominal tutarı ile satış bedeli arasındaki yüksek fark oldu.

3,801 milyar TL nominal alacak → 627,85 milyon TL satış bedeli

Buna göre varlık yönetim şirketlerinin ödediği bedel, nominal alacağın yaklaşık %16,5’i seviyesinde bulunuyor. Başka bir ifadeyle portföy, nominal değer üzerinden yaklaşık %83,5 iskonto ile devredilmiş oldu.

Ancak burada önemli bir ayrıntı bulunuyor: Bu oran, bankanın alacağı için daha önce bilançoda ayırdığı karşılıklar ve söz konusu portföyün gerçek tahsilat potansiyeli dikkate alınmadan doğrudan “bankanın zararı” şeklinde yorumlanmamalı.

Çünkü takipteki alacak satışlarında nominal alacak tutarı ile bankanın bilançosundaki net taşıma değeri aynı şey değildir.

İş Bankası 2026’da takipteki alacak satışlarını artırıyor

Bu satış, İş Bankası’nın 2026 yılı içerisindeki tahsili gecikmiş alacak satışları açısından da dikkat çekici.

Banka mart ayında 3 milyar 776,2 milyon TL tutarındaki takipteki alacağını 671 milyon TL bedelle beş varlık yönetim şirketine devretmişti.

Haziran ayında ise 3 milyar 936 milyon TL tutarındaki başka bir portföy 727,1 milyon TL bedelle dokuz varlık yönetim şirketine satılmıştı.

Eylül ayındaki son satış da eklendiğinde, yalnızca bu üç işlemde İş Bankası’nın satışa konu ettiği takipteki alacakların nominal büyüklüğü yaklaşık 11,51 milyar TL, toplam satış bedeli ise yaklaşık 2,03 milyar TL seviyesine ulaşıyor.

Bu üç işlemin ortalama satış oranı yaklaşık %17,6 seviyesinde bulunuyor.

Okumaya devam et

GÜNCEL

Fed iki ateş arasında: Artırsa ekonomi, artırmasa tahviller sarsılacak

Yayınlanma:

|

Yazan:

Küresel mali piyasaların Eylül ayına pek de iyimser bir başlangıç yapamamasının ardından, yeni haftanın da pek sevimli ilerlemediğini söylememiz gerekiyor. Öncelikle, yurt dışı kaynaklı pek çok olumsuz haberin risk iştahını baskıladığını görüyoruz. Jeopolitik riskler neredeyse yedi aydır mütemadiyen şekil değiştirse de tüm çıplaklığıyla devam ederken, dünya modern tarihin belki de en önemli enerji krizlerinden birine doğru adım adım ilerliyor.

Hürmüz Boğazı’nda gemi trafiği durma noktasına gelirken, bölgenin en büyük petrol ihracatçısı Suudi Arabistan bugüne kadar sevkiyatının önemli bir bölümünü ülkeyi doğudan batıya geçen boru hattı üzerinden Kızıldeniz’e yönlendirerek krizin etkisini sınırlamayı başarmıştı. Ancak bu hattın drone saldırısının ardından devre dışı kalması ve İran destekli Husilerin Kızıldeniz’in girişindeki Bab el-Mendeb Boğazı çevresinde ilerleyerek bu alternatif güzergâhı da tehdit etmeye başlaması, tabloyu çok daha kritik bir noktaya taşıdı. Bir başka deyişle, Hürmüz’deki kesintiyi telafi eden alternatif yolların da birer birer risk altına girmesiyle, bölgesel bir arz sorunundan küresel bir enerji krizine doğru ilerliyoruz.

Artan jeopolitik riskler, enerji maliyetlerini daha da yukarı iterek küresel ekonomi üzerinde baskı unsuru yaratıyor. Brent cinsi ham petrolün varil fiyatı 110 dolar seviyesinin kıyısında işlem görerek son dört ayın zirvesine yükselirken, gösterge jet yakıt fiyatı geçen hafta %20’ye yakın yükseliş kaydetti. Bu arada, Akdeniz’de rafineri crack marjının varil başına 100 dolar ile tarihi zirveye yükseldiğini de not edelim. Crack marjı, kabaca rafinerilerin ham petrolü alıp benzin, dizel ve jet yakıtı gibi ürünlere dönüştürürken oluşan fiyat farkını gösteriyor. Marjın bu denli yükselmesi, rafine ürünlerde arzın talebi karşılamakta zorlandığına ve enerji krizinin artık yalnızca ham petrol fiyatlarıyla sınırlı kalmadığına işaret ediyor.

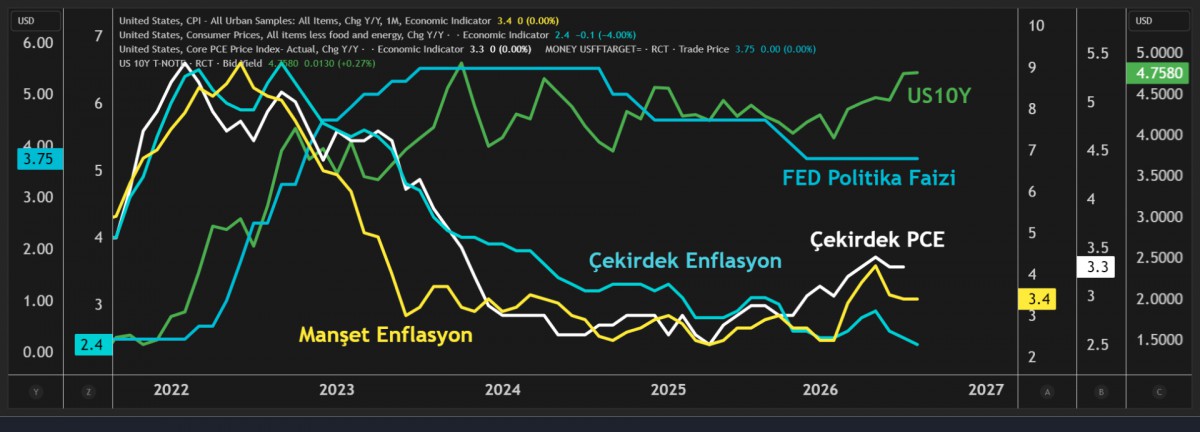
Enflasyonist riskler de tahvil faizlerini yukarıya itmek suretiyle merkez bankalarından faiz artırım beklentisini tetikliyor. Bu minvalde, piyasaların risksiz faiz olarak takip ettiği, âdeta kılavuz kargası konumundaki ABD 10 yıllık gösterge tahvil getirisi bu sabah %5,01 seviyesine yükseldi. Yaşanan enerji şokunun enflasyonist etkilerini sınırlamak adına Fed’in bugün başlayacak ve yarın sonuçlanacak olağan Eylül ayı FOMC toplantısında politika faizini 25 baz puan artırarak mevcut %3,50-3,75 seviyesinden %3,75-%4,00 aralığına yükseltmesine bu sabah vadeli faiz kontratları %91 ihtimal tanırken, sene sonuna kadar ise bir kez daha faiz artırımı fiyatlanıyor.

Fed’in yeni başkanı Warsh açısından da sürecin çok da iyi gitmediğini not etmek gerekiyor. Warsh göreve gelirken enflasyonla mücadelede taviz vermeyeceğini ve finansal piyasaların verdiği sinyalleri dikkate alacağını güçlü bir şekilde vurgulayarak şahin bir portre çizmişti. Enflasyon kanaatimce çok hızlanmasa da piyasada büyük bir gürültünün olması, dahası tahvil piyasasının da Fed üzerinde faiz artışı beklentisini fiyatladığı bir günde Fed’in politika tepkisi vermeden toplantıyı pas geçmesine artık pek de ihtimal tanınmıyor. Biz her ne kadar aksini düşünsek de, azınlıkta kaldığımızı da kabul etmemiz gerekiyor. İşin ilginç tarafı, tahvil piyasası açısından asıl risk Fed’in faiz artırması değil, artırmaması olabilir! Piyasanın büyük bir bölümü, Fed’in yarın pas geçmesi hâlinde enflasyonla mücadelede yeterince kararlı olmadığı algısının güçlenebileceğini ve bunun uzun vadeli tahvil faizlerinde yeni bir sıçramayı beraberinde getirebileceğini düşünüyor. Ya da bir başka deyişle Fed, faiz artırırsa ekonomiyi daha da yavaşlatma, artırmazsa tahvil piyasasında kontrolü kaybetme riskiyle karşı karşıya.

Bir süredir faizlerle ilgili sessiz kalan Başkan Trump, son günlerde Fed’in faiz artırım potasına geri dönmesiyle faiz indirimi talep etmeye başladığını da göz ardı etmemek gerekiyor. Bu bağlamda yarın akşam Fed’in bağımsızlık testinden de geçeceğini hatırlatmak isterim. Konuya siyasetçinin bakış açısıyla yaklaşırsak, ABD ekonomisinin yaklaşık %70’ini tüketimin sırtladığını pekâlâ biliyoruz. Petrolün 110 dolara dayandığı, dizelin ise ilk kez 6 doların üzerine yükseldiği bir ortamda, ABD 10 yıllık tahvil faizinin %5 seviyesini aşması ve 30 yıllık mortgage faizlerinin de yeniden %7’nin üzerine çıkması pek de iç açıcı başlıklar olarak ön plana çıkmıyor. Bir başka deyişle, Amerikalı tüketici bir taraftan artan enerji faturası, diğer taraftan yükselen borçlanma maliyetleri ile karşı karşıya kalmış durumda. Fed enflasyonu kontrol altına almak için faiz artırmak zorunda kalabilir, ancak ABD ekonomisinin, daha da önemlisi tüketicinin, bu kadar yüksek faizleri ne kadar kaldırabileceği ise büyük bir soru işareti olmaya devam ediyor. ABD’nin devasa borcu da bu denkleme eklenince, işler pek de iyi bir noktaya doğru ilerlemiyor. Tüm bunlar cereyan ederken, kıymetli metaller ise zemin kaybediyor. Bir yerde yanlış var!

Yarın akşam olur da faiz artışı gelirse, Fed üyelerinin yılın geri kalanına ilişkin faiz tahminleri kadar Başkan Warsh’un atılan adımın tek seferlik bir ayarlama mı yoksa yeni bir faiz artırım döngüsünün başlangıcı mı olduğuna dair vereceği mesajlar da kritik önem taşıyacaktır. Bu kafa karışıklığına ilaveten dün de bültenimizde dile getirdiğimiz üzere, yapay zekâ tarafından da yapay zekâ teknolojisinin gelişiminin yavaşlatılmasına yönelik sektörün önde gelen isimlerinden gelen uyarılar, teknoloji şirketlerinde kayıplara neden oldu.

Anthropic CEO’su Dario Amodei, teknolojinin kötüye kullanımına ilişkin artan riskler nedeniyle yapay zekâ modellerinin geliştirilme hızının yavaşlatılması gerektiğini savunurken, OpenAI CEO’su Sam Altman ve xAI’ın kurucusu Elon Musk da bu görüşe destek verdi. Altman ayrıca güvenlik endişelerini gerekçe göstererek OpenAI’ın bu yıl planlanan halka arzından vazgeçtiğini açıkladı. Açıklamalar, yapay zekâ yatırımlarının ve buna bağlı devasa altyapı harcamalarının yavaşlayabileceği endişesini tetiklerken, özellikle son dönemde artan tahvil faizleri nedeniyle borçlanarak finanse edilen yatırımlar üzerindeki soru işaretlerini de artırdı. Philadelphia yarı iletken endeksi %5,2 gerilerken Nvidia %3, AMD %4,5 ve Micron %5,4 değer kaybetti. Avrupa’da ASML %6, Asya’da ise SoftBank %10’un üzerinde düştü.

ABD borsaları dün geceyi endişe edildiği kadar sert satışlarla tamamlamazken, teknolojinin yavaşlatılması haberlerine yönelik dün sert satışlara sahne olan Asya’da bu sabah göreceli olarak yatay bir seyir hâkim olduğunu görüyoruz. Gösterge endeks Nikkei %1 yükselirken, geriye kalan borsalarda ise bekle-gör stratejisinin benimsendiğini düşünüyoruz.

Hürmüz’deki kesintiyi telafi edecek alternatif güzergâhların da birer birer risk altına girmesi, küresel enerji arz krizini daha da derinleştirirken, uzun bir süredir yelkenleri âdeta şişiren rüzgâr olan yapay zekâ sektörüne ilişkin çatlak seslerin de yükselmesi, risk iştahının iyice azalmasına neden oldu. Kıymetli metaller dün bir kez daha satış baskısına boyun eğerken, altının ons fiyatı 4,300 dolar seviyesinin hemen üzerinde salınırken, benzer bir şekilde gümüşün de ons fiyatı 63,50 dolar seviyelerine gerileyerek gelişmeleri takip ediyor. Bitcoin 78 bin dolar seviyesinde sessizliğini korurken, para birimleri liginde ise DXY’nin beş gündür kesintisiz bir şekilde yükselerek 99,60 seviyesine gelmesine paralel EURUSD paritesi 1,1550 seviyesinin altına sarktı. Kraliyet aslanı Sterlin ise güçlü dolar karşısında son beş haftanın en düşük seviyesine geriledi. Ne tuhaftır ki, dolar değer kaybetsin (rekabet avantajı), faiz oranları gerilesin, krediye ulaşım rahatlasın, enerji fiyatları düşsün, fabrika bacaları da tütsün diyen Trump’ın istediklerinin tam tersi olmaya başladı!

Bizim cephede ise yatırım fonları ve portföy yönetim şirketleri ile ilgili soru işaretleri gündemi meşgul etmeye devam ederken, hisse senetleri yakından takip ediliyor. SPK düzenlemesi ardından fonlar uyum sürecinde belli ölçüde satış baskısı yaratıyor. Hatırlamak gerekirse, SPK düzenlemesinin arkasında yatan ana amaç özellikle serbest fonlarda tek tek hisselerde aşırı yoğunlaşmayı ve düşük fiili dolaşımlı hisselerde fonların çok büyük pozisyon almasını sınırlamaktı. Bu bağlamda dün BİST 30 endeksi günü %1,4, ana endeks ise %1,6 oranında kayıpla tamamlarken, Hazine’nin tahvil ihraçları sorunsuz geçti. USDTRY kuru 48,62 seviyesinde salınmaya devam ederken, 5 yıl vadeli CDS risk primi 232 baz puana yükselerek uzun bir süredir demir attığı 220 baz puan seviyesinden uzaklaşmaya başladı. Tahvil cephesinde ise iki yıl vadeli gösterge tahvilin bileşik faizi bir süredir yatay seyir izlediği %39,50 seviyelerinden yönünü yukarıya çevirmek suretiyle küresel tahvil faizlerinin yükselişine ayak uydurarak %40,28 seviyesine yükseldi.

Mali piyasaların gündemini bugün başlayan ve yarın gece sonuçlanacak Fed olağan toplantısı teşkil ederken, makro cephede ise bugün içeride bütçe dengesi, dışarıda ise Almanya ZEW endeksi takip edilebilir.

Fed Faiz oranı, enflasyon ve 10 yıllık tahvil
1789447540305c1d11fb0f5c1846b6931765338123_1_1200.jpg

Emre Değirmencioğlu

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.