Connect with us

BANKA HABERLERİ

BANKALARIN KAR ARTIŞ HIZI NİÇİN DÜŞÜYOR?

Merkez Bankası’nın hedeflerini tutturabilmek ve sabit faizli menkul kıymet alımından kaçınmak isteyen bankacılık sektörü yüksek faiz ve primlerle tasarruf sahiplerini KKM ile cezbetme çaba-sında. KKM 125.3 milyar dolara ulaştı, sektörün ise net karı nisanda sadece yüzde 10 artabildi, mayısta net kar artışının sıfır olması bekleniyor.

Yayınlanma:

|

Türkiye ekonomisinin 20 Aralık 2021’de tanıştığı kur korumalı mevduat hesabı 18 ayda 125.3 milyar dolar seviyesine yükseldi. Döviz kuru, para, kredi politikası, Merkez Bankası rezervleri tü-müyle kur korumalı mevduat hesabı üzerinden yürütülüyor. Merkez Bankası’nın getirdiği tüm regülasyonların da ucu kur korumalı mevduata çıkıyor. Bankacılık sektörü bilanço yönetiminde zorlanırken yüksek dolarizasyon, çıkış belirsizliği KKM risklerini yükseltiyor.

İlk devreye girdiğinde TL dönüşümdeki yüksek seyir ve kurlardaki hareketlerle Hazine ve Maliye Bakanlığı’na KKM farkı nedeniyle yüklü bir maliyet oluşmuştu. Son dönemlere gelindiğinde ise regülasyonların sıkılaşması döviz dönüşümlü KKM’ye ağırlık verildi ve bankaların hedefl eri tutturması için rekabet kızıştı.

Sektör faiz üzerine prim ve opsiyon uygulamalarıyla tasarruf sahiplerini dövizden dönüşüme ikna etmek isterken tüm riskleri de üstlenmeye başladı.

Böylece hem Merkez Bankası hem de kamu tarafından kur farkı nedeniyle çok da büyük bir yük kalmamış oldu.

KKM’NİN SEKTÖRÜ VE EKONOMİSTLERİ ENDİŞELENDİREN RİSKLERİ

1-BANKALARIN NET KARINDA NEGATİF ETKİ

Bankacılık sektörünün son dönemde tek işi döviz dönüşümlü KKM bulabilmek. Merkez Bankası’nın dün gönderdiği yazıya kadar bankalar KKM’ye verdikleri faizin üzerine döviz faizi, peşin primi gibi uygulamalar yapıyordu. Son 8 haftada KKM 36.4 milyar dolar arttı. Bu durum KKM’ye veri-len döviz cinsi faizin yıllık yüzde 35-40’a kadar ulaşmasına neden oldu. Döviz talebinin rekor kırdığı iki seçim döneminde ise bankalar belirli tutarın üzerinde açılan dövizden TL’ye dönüşüm KKM hesaplarına nakit prim önemeye de başlamıştı. Bankalar bu uygulamanın bilançoları oldukça negatif etkilediği için vazgeçmeye karar verirken prim ve opsiyon uygulamalarına Merkez Bankası da son verilmesini istedi. Bu ay başından itibaren açılacak veya yenilenecek KKM hesaplarında prim ödemesi vade sonunda yapılabilecek ve prim ödemeleri TL olarak yapılacak. Ancak bugüne kadar olan oldu. Bankacılık Düzenleme ve Denetleme Kurumu’nun (BDDK) verilerine göre faiz üst sınırının kaldırıldığı nisanda bankaların net karı 38.6 milyar lira oldu. Geçen yıl nisanda 34.9 mil-yar lira idi. Yani sadece yüzde 10 bir artış yaşanabildi. Bankacılık sektörü kaynakları mayıs ayında kar artışının sıfırlanabileceğine işaret ediyor. Kızışan KKM rekabeti, fazladan ödenen prim ve opsiyonlar sektörün bu yıl zaten yavaşlaması beklenen net karını çok daha olumsuz etkiledi.

2-DOLARİZASYON YÜKSELİYOR

Her ne kadar KKM’yi ekonomi yönetimi TL’ye dönüşüm olarak görse de dövize endeksli yapısı nedeniyle ekonomistler KKM’nin de döviz mevduatı içinde değerlendirilmesinin daha doğru olduğunu belirtiyor. BDDK’nın haftalık verilerine göre KKM dahil yabancı para mevduatlar yüzde 63,65’e ulaştı. KKM’nin de toplam mevduat içindeki payı yüzde 24,26’ya yükseldi. Bankacılık sektörü bunun yüksek seviyede bir dolarizasyon oluşturduğuna işaret ediyor.

3-KREDİ ARZINI KISITLIYOR LİKİDİTE SIKINTISI OLUŞUYOR

Bankacılık sektörü TL mevduat oranı hedefinin yanı sıra TL mevduata dönüşüm hedefini de tut-turma çabası içinde. Ayrıca gerçek kişiler için yabancı paradan TL mevduata yüzde 10 ek dönüşü hedefi de mevcut. Tüm bunlar mevduat faizlerini yukarı çekiyor. Ancak kredi faizleri için de sınırlamalar, ayrıca kredi büyümesine yönelik de oranlar var ve bu da kredi faizlerinin mevduat faizlerinin altında kalmasına neden oluyor. Net faiz geliri negatif olan bankalar bunu bir süredir devam ettirmeye çalışsa da son dönemde kredilerde fiyatlama yapmak oldukça zorlaştı. Riskin artması nedeniyle bankacılık sektörü özellikle ticari kredide ya durdu ya da çok yüksek faiz öneriyor. İhtiyaç kredisinde de 70 binin üzerinde kredi kullandırımı neredeyse yok ve bu kredi türünde de faizler yükseldi. Bu sonuçlar TL mevduat oranı ve TL dönüşüm hedefini tutturma çalışmalarının da bir yansıması. KKM de bu işin tam merkezinde bulunuyor. Bankalar kredi arzını kısınca bir likidite sıkışıklığı da yaşanıyor.

4-ÇIKIŞ DURUMUNDA RİSK TEHDİDİ

Ekonomistlerin ve bankacıların en dikkat çektiği risk bu. KKM hacmi 125.3 milyar dolara ulaşmış durumda. Uzmanların verdiği bilgiye göre KKM bitirilmeye kalktığı anda bu miktarın önemli bir kısmının spottan dövize dönme olasılığı çok yüksek. Çıkışın güç olduğu bir yapı yaratıldığına dikkat çeken uzmanlar KKM’nin nasıl sona ereceğine yönelik bir riskin söz konusu olduğunu vurguladı. Öte yandan rezervlerin azalmasının da KKM dönüşünde ileride ödemelerde sıkıntı olabileceği ihtimaline işaret eden uzmanlar KKM’den çıkış planının bir an önce yapılması gerektiğinde ise hemfikirler.

Şebnem TURHAN- Ekonomim

Okumaya devam et

BANKA HABERLERİ

BDDK’dan Bank Mellat için faaliyet izni kaldırıldı

Yayınlanma:

|

Yazan:

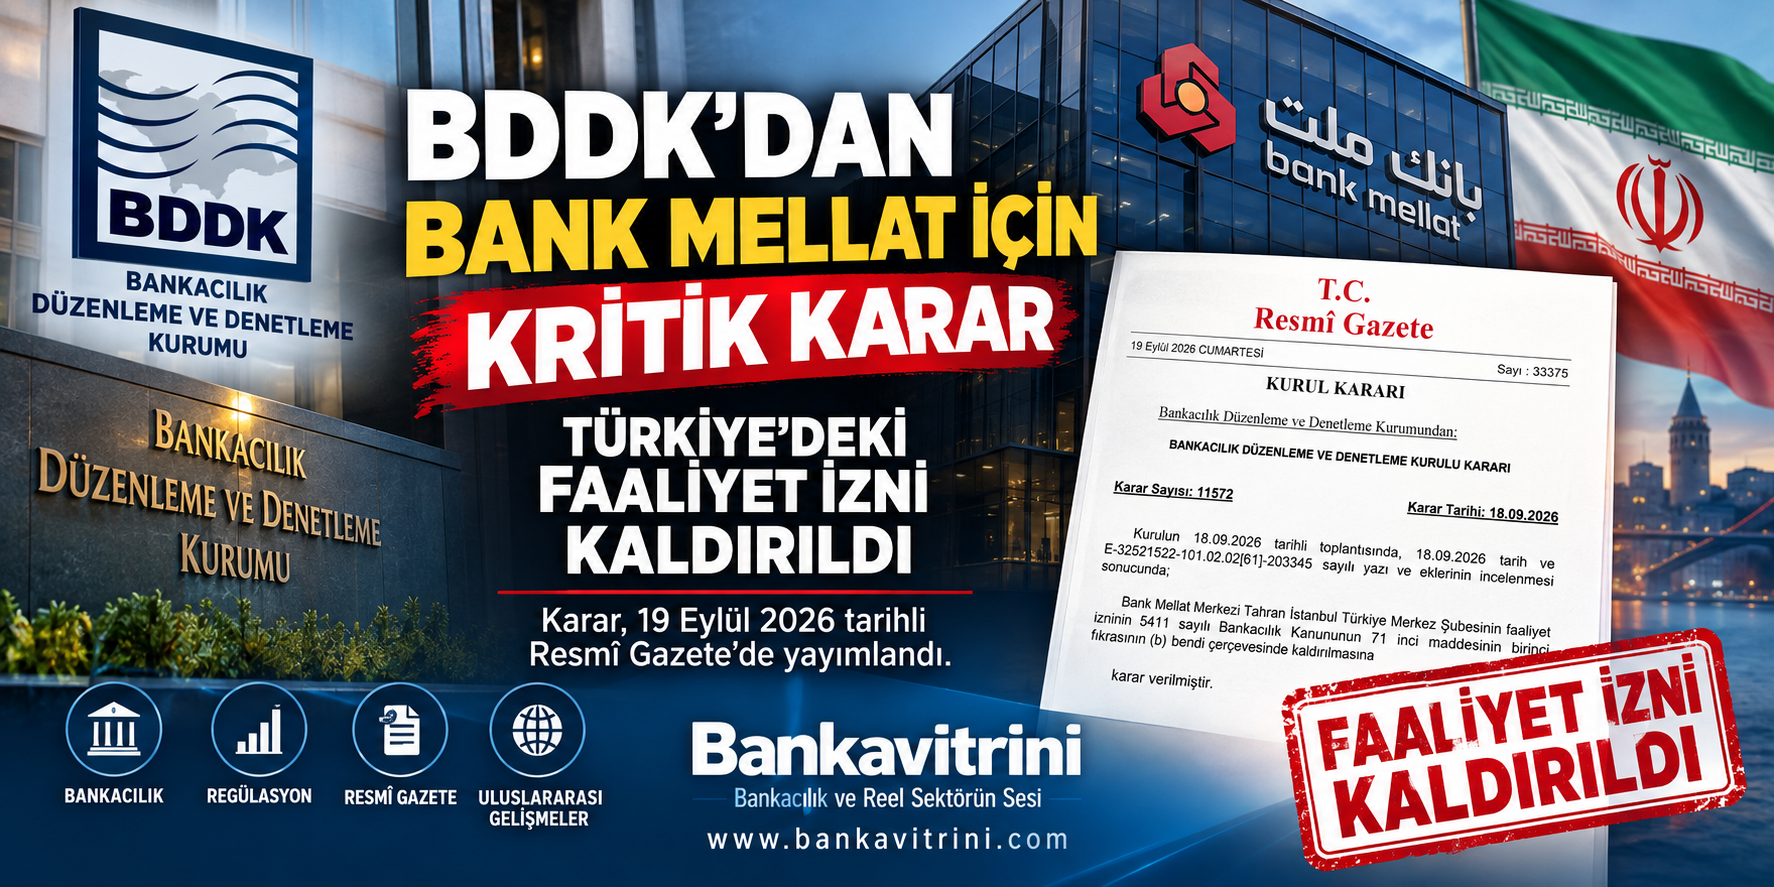
İran merkezli Bank Mellat’ın İstanbul Türkiye Merkez Şubesi’nin faaliyet izni, BDDK kararıyla kaldırıldı. Karar, 19 Eylül 2026 tarihli Resmî Gazete’de yayımlandı.

Bankacılık Düzenleme ve Denetleme Kurulu (BDDK), İran merkezli Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi hakkında önemli bir karar aldı. BDDK’nın 18 Eylül 2026 tarihli ve 11572 sayılı Kurul Kararı ile bankanın Türkiye’deki faaliyet izni kaldırıldı.

Karar, 19 Eylül 2026 tarihli ve 33375 sayılı Resmî Gazete’de yayımlanarak kamuoyuna duyuruldu.

Dayanak: 5411 sayılı Bankacılık Kanunu’nun 71/b maddesi

Resmî Gazete’deki kararda, faaliyet izninin kaldırılmasının 5411 sayılı Bankacılık Kanunu’nun 71. maddesinin birinci fıkrasının (b) bendi kapsamında gerçekleştirildiği belirtildi.

Söz konusu hüküm, bir bankanın faaliyetine devam etmesinin mevduat ve katılım fonu sahiplerinin hakları ile mali sistemin güven ve istikrarı açısından tehlike oluşturduğunun ortaya çıkması halinde BDDK’ya faaliyet iznini kaldırma yetkisi veriyor.

Ancak burada önemli bir ayrıntı var:

BDDK’nın yayımladığı Bank Mellat kararında, faaliyet izninin kaldırılmasına yol açan somut tespitler ayrıca açıklanmadı. Kararda yalnızca 18 Eylül tarihli yazı ve eklerinin incelenmesi sonucunda faaliyet izninin kaldırılmasına karar verildiği belirtiliyor.

Bank Mellat Türkiye’de uzun süredir faaliyet gösteriyordu

Bank Mellat’ın Türkiye yapılanması, BDDK’nın banka kuruluşları listesinde “Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi” olarak yer alıyordu. Bankanın İstanbul merkezinin yanı sıra Ankara ve İzmir şubeleri de bulunuyordu.

Okumaya devam et

BANKA HABERLERİ

ABD’nin yaptırım uyguladığı banka TMSF’ye geçti

Golden Global Yatırım Bankası’nda TMSF dönemi: Yüzde 99,98’lik ortaklık hakkı Fon’a geçti
Yayınlanma:

|

Yazan:

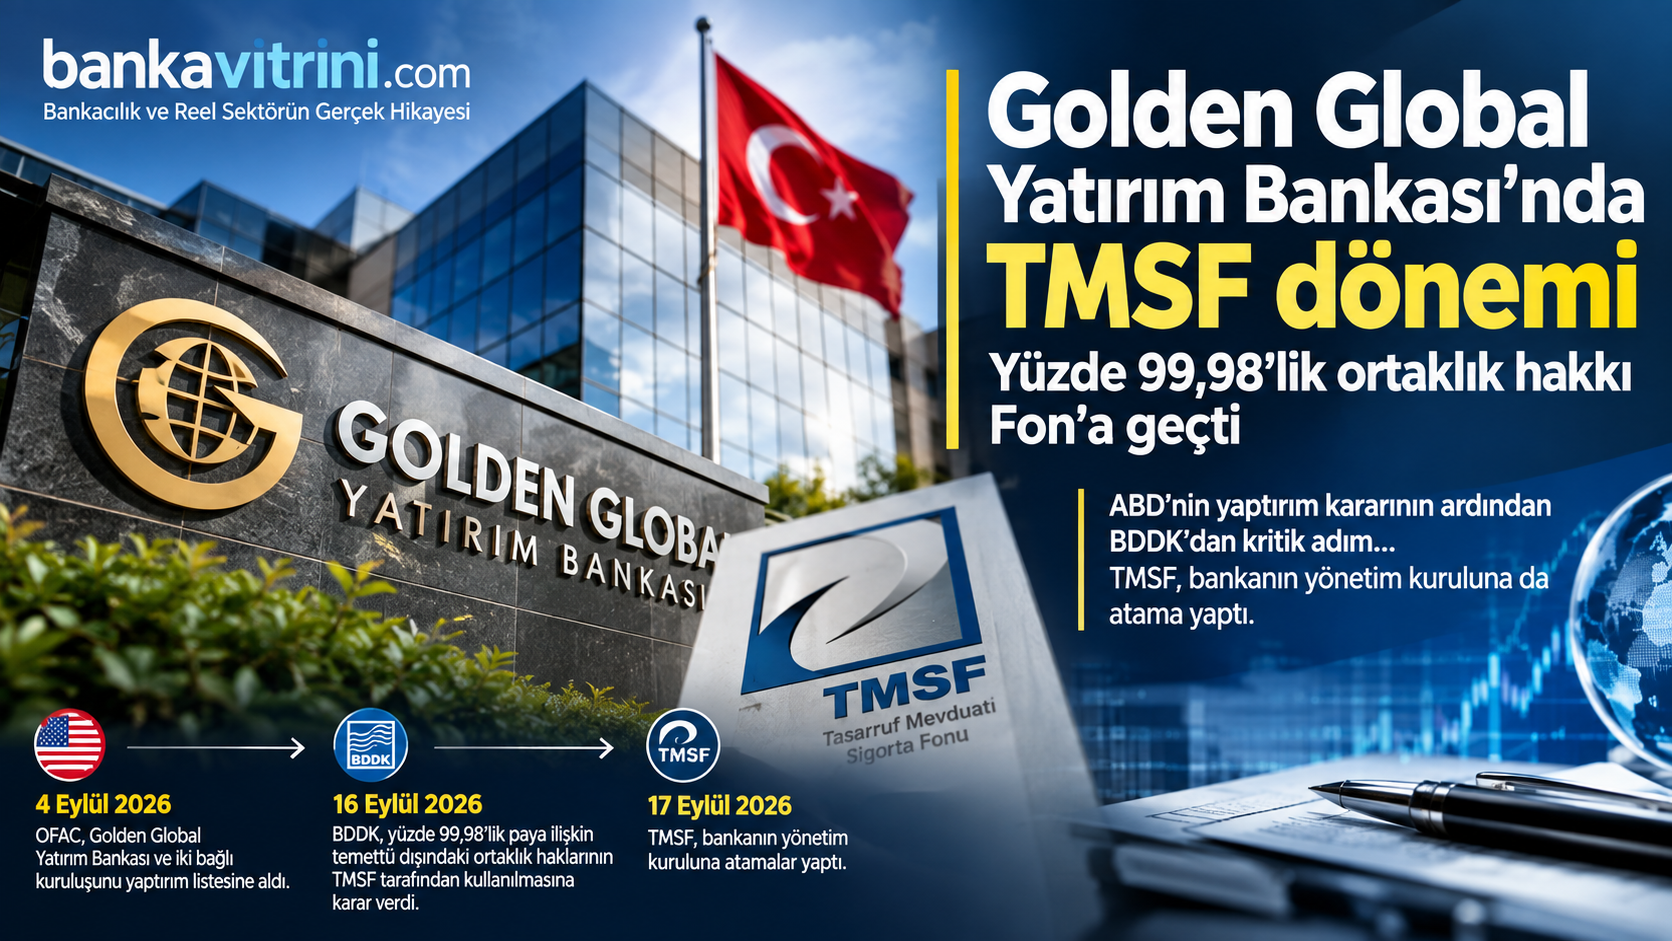
ABD’nin yaptırım kararının ardından BDDK’dan kritik adım… Golden Global Yatırım Bankası’nın yüzde 99,98’lik payına ilişkin temettü dışındaki ortaklık hakları TMSF tarafından kullanılacak. TMSF, bankanın yönetim kuruluna da atama yaptı.

Türkiye bankacılık sektöründe dikkat çeken bir gelişme yaşandı. Golden Global Yatırım Bankası A.Ş.’nin yüzde 99,98 oranındaki payına ilişkin temettü dışındaki ortaklık haklarının Tasarruf Mevduatı Sigorta Fonu (TMSF) tarafından kullanılmasına karar verildi.

Karar, Bankacılık Düzenleme ve Denetleme Kurulu’nun (BDDK) 16 Eylül 2026 tarihli ve 11569 sayılı kararıyla alındı. BDDK, işlemin 5411 sayılı Bankacılık Kanunu’nun 18. maddesinin 5. fıkrası kapsamında gerçekleştirildiğini açıkladı.

Üç ortağın yüzde 99,98’lik payı TMSF kontrolünde

BDDK kararında TMSF tarafından kullanılacak ortaklık hakları üç ana hissedarı kapsıyor.

Ortak Pay
Emir Kaya %53,98
Salih Berberoğlu %32,00
Recep Kaba %14,00
Toplam %99,98

Dolayısıyla karar, bankanın neredeyse tamamını temsil eden ortaklık paylarının temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasını öngörüyor.

Burada hukuki açıdan önemli bir ayrıntı bulunuyor: Kamuoyunda “TMSF bankaya el koydu” şeklinde ifade edilse de BDDK’nın resmi kararındaki teknik ifade, hisselerin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verilmesi şeklinde.

TMSF yönetim kuruluna da atama yaptı

BDDK kararının ardından süreç bir adım daha ilerledi. TMSF, 17 Eylül 2026 tarihli Fon Kurulu kararıyla Golden Global Yatırım Bankası’nın yönetim kuruluna atamalar gerçekleştirdi. Böylece TMSF’nin sadece ortaklık haklarını kullanması değil, bu hakların kullanılması doğrultusunda bankanın yönetim yapısında da fiili bir değişiklik yapılmış oldu.

Bu gelişme, Golden Global açısından yönetim ve ortaklık yapısında önemli bir dönüm noktası niteliğinde.

Sürecin arkasında ABD yaptırımı var

Golden Global’deki gelişmenin hemen öncesinde ABD Hazine Bakanlığı’na bağlı OFAC, 4 Eylül 2026 tarihinde Golden Global Yatırım Bankası ile iki bağlı kuruluşunu yaptırım listesine almıştı.

Yaptırım kapsamına;

  • Golden Global Yatırım Bankası,
  • Golden Global Portföy Yönetimi,
  • Golden Global Varlık Kiralama alındı.

ABD makamları, kuruluşların İran bağlantılı finansal işlemleri kolaylaştırdığını ve Çin-İran arasındaki bazı finansal akışlarda rol oynadığını ileri sürdü.

Reuters’ın aktardığına göre ABD Hazine Bakanlığı, bankanın İran Devrim Muhafızları Kudüs Gücü ile bağlantılı finansal işlemlerin kolaylaştırılmasında rol oynadığını iddia etti. Golden Global ise suçlamaları reddederek yaptırım kararına konu edilen kişi ve kuruluşların müşterileri olmadığını ve söz konusu taraflarla doğrudan veya dolaylı işlem ilişkisi bulunmadığını açıkladı.

Golden Global ne demişti?

Banka, 4 Eylül’deki gelişmenin ardından kamuoyuna yaptığı açıklamada OFAC’ın iddialarını kabul etmediğini belirtti. Banka ayrıca yaptırım kararında adı geçen kişi ve kuruluşlarla müşteri ilişkisi bulunmadığını ve bu taraflarla herhangi bir işlem gerçekleştirmediğini açıkladı.

Dolayısıyla ABD’nin iddiaları ile bankanın savunması birbirinden ayrı değerlendirilmesi gereken hususlar olarak ortaya çıkıyor.

Neden önemli?

Golden Global dosyasını önemli hale getiren temel unsur, ABD’nin finansal yaptırımı ile Türkiye’deki bankacılık otoritesinin aldığı kararın kısa bir zaman aralığında gerçekleşmesi.

Ortaya çıkan kronoloji şöyle:

4 Eylül 2026
ABD Hazine Bakanlığı/OFAC, Golden Global ve iki bağlı kuruluşunu yaptırım listesine aldı.

16 Eylül 2026
BDDK, bankanın üç büyük ortağına ait toplam %99,98 oranındaki paylara ilişkin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verdi.

17 Eylül 2026
TMSF, bankanın yönetim kuruluna atamalar yaptı.

Bu nedenle Golden Global dosyası yalnızca bir banka ortaklık değişikliği olarak değil, uluslararası yaptırım riski ile ulusal bankacılık denetiminin kesiştiği bir vaka olarak da dikkat çekiyor.

Okumaya devam et

BANKA HABERLERİ

İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı

Yayınlanma:

|

Yazan:

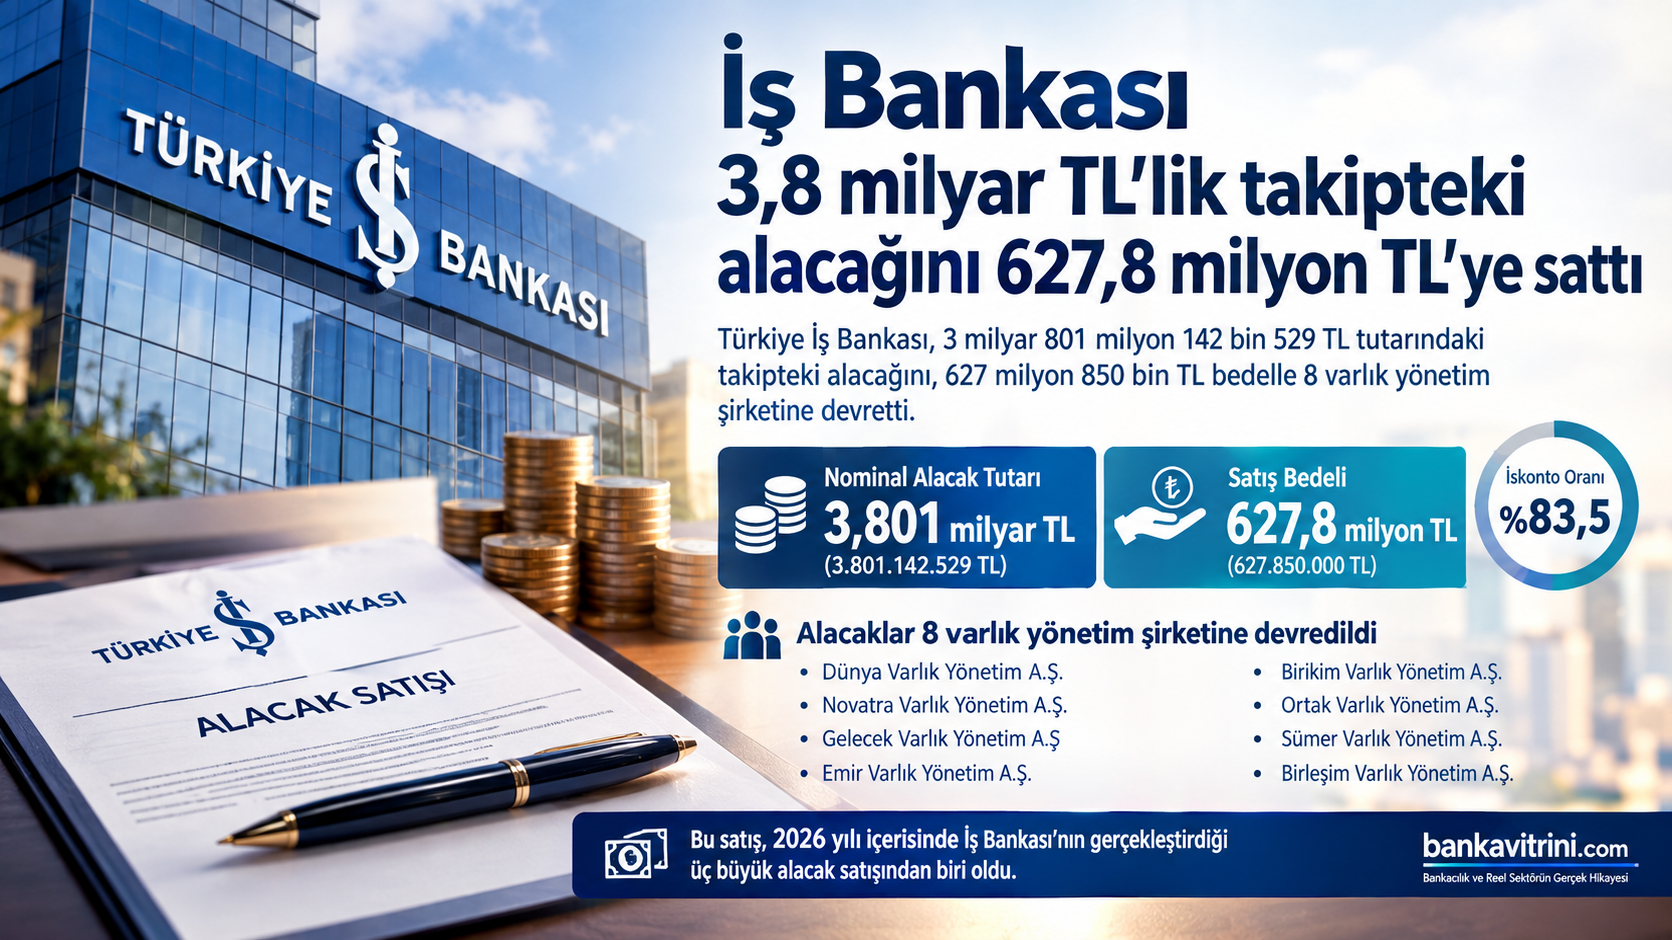
Türkiye İş Bankası, takipteki krediler portföyünde yer alan 3 milyar 801 milyon 142 bin 529 TL tutarındaki alacağını, 627 milyon 850 bin TL bedelle 8 varlık yönetim şirketine devretti. Satışta bankanın tahsilat beklentisi ile alacağın nominal değeri arasındaki fark dikkat çekti.

Türkiye İş Bankası, tahsili gecikmiş alacak portföyündeki bir başka büyük satışı daha gerçekleştirdi. Bankanın Kamuyu Aydınlatma Platformu’na (KAP) yaptığı açıklamaya göre, yapılan ihaleler sonucunda 3 milyar 801 milyon 142 bin 529 TL tutarındaki takipteki alacak portföyü, 627 milyon 850 bin TL satış bedeli karşılığında varlık yönetim şirketlerine devredildi. Satış bedelinin nakden tahsil edildiği bildirildi.

8 varlık yönetim şirketi aldı

Satış kapsamında söz konusu alacaklar;

  • Dünya Varlık Yönetim A.Ş.
  • Novatra Varlık Yönetim A.Ş.
  • Gelecek Varlık Yönetim A.Ş.
  • Emir Varlık Yönetim A.Ş.
  • Birikim Varlık Yönetim A.Ş.
  • Ortak Varlık Yönetim A.Ş.
  • Sümer Varlık Yönetim A.Ş.
  • Birleşim Varlık Yönetim A.Ş.

olmak üzere toplam 8 varlık yönetim şirketine devredildi.

3,8 milyar TL’lik alacak 627,8 milyon TL’ye satıldı

Satışın en dikkat çekici tarafı, alacağın nominal tutarı ile satış bedeli arasındaki yüksek fark oldu.

3,801 milyar TL nominal alacak → 627,85 milyon TL satış bedeli

Buna göre varlık yönetim şirketlerinin ödediği bedel, nominal alacağın yaklaşık %16,5’i seviyesinde bulunuyor. Başka bir ifadeyle portföy, nominal değer üzerinden yaklaşık %83,5 iskonto ile devredilmiş oldu.

Ancak burada önemli bir ayrıntı bulunuyor: Bu oran, bankanın alacağı için daha önce bilançoda ayırdığı karşılıklar ve söz konusu portföyün gerçek tahsilat potansiyeli dikkate alınmadan doğrudan “bankanın zararı” şeklinde yorumlanmamalı.

Çünkü takipteki alacak satışlarında nominal alacak tutarı ile bankanın bilançosundaki net taşıma değeri aynı şey değildir.

İş Bankası 2026’da takipteki alacak satışlarını artırıyor

Bu satış, İş Bankası’nın 2026 yılı içerisindeki tahsili gecikmiş alacak satışları açısından da dikkat çekici.

Banka mart ayında 3 milyar 776,2 milyon TL tutarındaki takipteki alacağını 671 milyon TL bedelle beş varlık yönetim şirketine devretmişti.

Haziran ayında ise 3 milyar 936 milyon TL tutarındaki başka bir portföy 727,1 milyon TL bedelle dokuz varlık yönetim şirketine satılmıştı.

Eylül ayındaki son satış da eklendiğinde, yalnızca bu üç işlemde İş Bankası’nın satışa konu ettiği takipteki alacakların nominal büyüklüğü yaklaşık 11,51 milyar TL, toplam satış bedeli ise yaklaşık 2,03 milyar TL seviyesine ulaşıyor.

Bu üç işlemin ortalama satış oranı yaklaşık %17,6 seviyesinde bulunuyor.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.