
GÜNDEM
BÜLTEN : Yarın olsa da beklenen gün olmaz

- Bültenlerimizde, son dönemlerde, Türk mali piyasalarına yönelik bir ‘beklentinin’ hâkim olduğunu yazıp çiziyoruz. Bunun ne olduğunun altını tam olarak dolduramasak da, S&P Global’in Türkiye ekonomisine yönelik, “IMF programına başvurmasından ziyade, Sermaye Kontrollerini getirmesi daha olası gözüküyor” yönünde değerlendirmesi sonrası, dün akşam üzeri, Hazine ve Maliye Bakanlığı iki sayfalık bir metin yayınlayarak Türk mali piyasalarına büyük bir volatiliteninin yaşanmasına neden oldu.
- Saat 19:00 sularında servis edilen metin ilk etapta karmaşık cümleler içermesinin yanı sıra, atılacak yeni adımların ‘birazdan’ kamuoyu ile paylaşılacağı belirtilidi. Metinde, liberal piyasa koşullarından asla geri adım atılmayacağı hususu ön plana çıkarılırken, açık bir şekilde ilk paragrafta yazdığımız S&P açıklamasının da eleştirildiğini gördük. Metnin açıklanması ardından ortaya çıkan ilk ‘beklentiye’ paralel, USDTRY kuru bir miktar gevşeme kaydederek gün içinde kaydettiği 17,30 zirvesinden 16,80 seviyesine varan bir geri çekilme kaydetti.
- Gece 23:00 sularında, beklenen ikinci açıklama da gelirken, metni okuyan herkes tereddütsüz bir şekilde bu açıklamanın ne anlama geldiğinin cevabını aradı. Gelire endeksli (GES) devlet iç borçlanma senedi (DİBS) ne demek? Gelire endeksli derken acaba neyin gelirinden söz ediliyor? DİBS olduğuna göre acaba otoyol, köprü gibi gelirden mi söz ediliyor? Öte yandan, ürünün vadesi veya faiz oran hakkında bir şey de belirtilmemiş. Yani, en basit bir şekilde konuya yaklaşırsak, bir tahvil iki tane ana başlıktan oluşur: Biri vadesi, diğeri ise getiri oranı. Yapılan açıklamada bunlara da yer verilmemiş! 15 Haziran’da talep toplama işlemlerinin (gerçek kişilere yönelik) başlayacağı belirtilmiş. Piyasaları ilk tepkisinin olumlu olmadığını ve USDTRY kurunun güneşli saatlerde görmüş olduğu 17,22’li seviyelere hızla geri döndüğünü not etmek gerekiyor. Tahvilin getirisinin yeteri kadar yüksek olmaması durumunda, tercih edilmek istenmeyeceğini de düşünüyoruz.
- Dün günün belki de en önemli gelişmesi Avrupa Merkez Bankası’nın (ECB) olağan para politikası kurulu toplantısı idi. ECB, beklentilere paralel hem politika faizini hem de mevduat faizi değiştirmeden sırası ile %0 ve %-0,5 seviyesinde sabit tutarken, varlık alım programını, 8,8 trilyon dolara ulaşan devasa bilançosunu ve beliren enflasyon tehdidine paralel 1 Temmuz’da sonlandıracağını açıkladı. Yüksek enflasyonla mücadele kapsamında Temmuz toplantısında faizi 25 baz puan artıracağını ve Eylül’de ise daha büyük bir faiz artırımına gidebileceğinin altı çizildi. ECB, “Eğer orta vadeli enflasyon görünümü böyle devam eder ya da kötüleşirse, Eylül’de daha büyük bir adım atmak uygun olacak” ifadelerini kullandı.
- 11 yıldır faiz artırmayan ve mevduat faizi 2014’ten beri eksi seviyede olan ECB’den yıl sonuna kadar toplamda 135 baz puan faiz artırım beklentisi fiyatlanmaya başladı. Öte yandan, 2022 ve 2023 yılları için büyüme tahminini düşüren ECB, enflasyon tahminlerini ise yukarı yönlü güncelledi. Karar sonrasında 1,0770 seviyesine kadar yükselen EURUSD paritesi, kazanımlarını koruyamayarak 1,0650 seviyelerine kadar geriledi. Bültenimizde sıklıkla belirttiğimiz üzere, teknik mânâda yükselişin kapısı 1,0840 seviyesi üzerinde haftalık bir kapanış ile açılacağını düşünüyoruz.
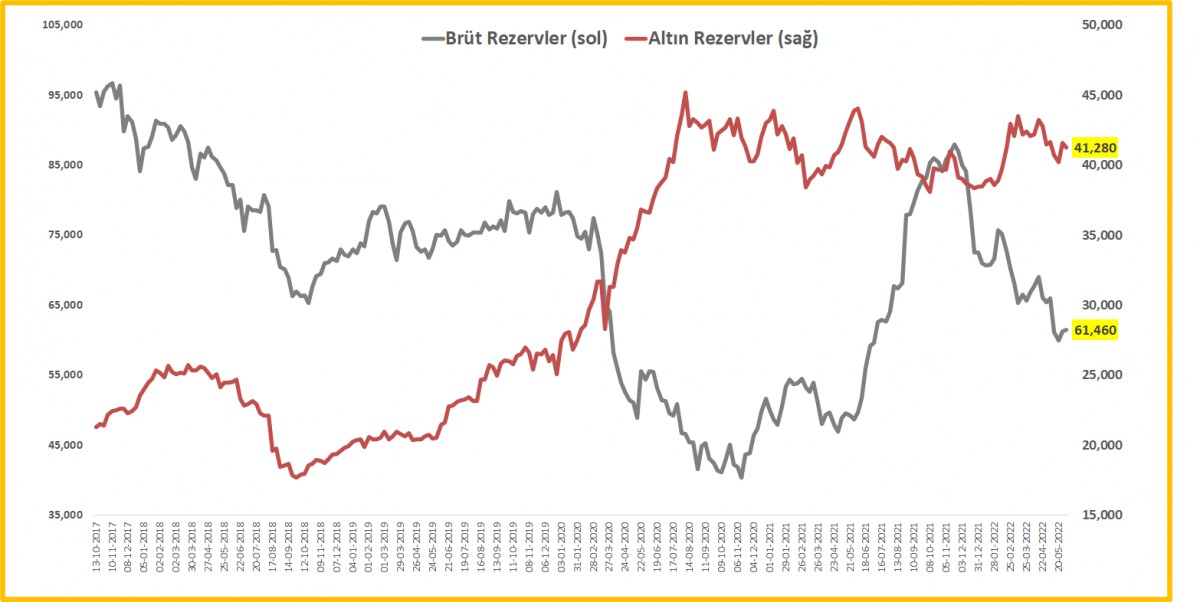
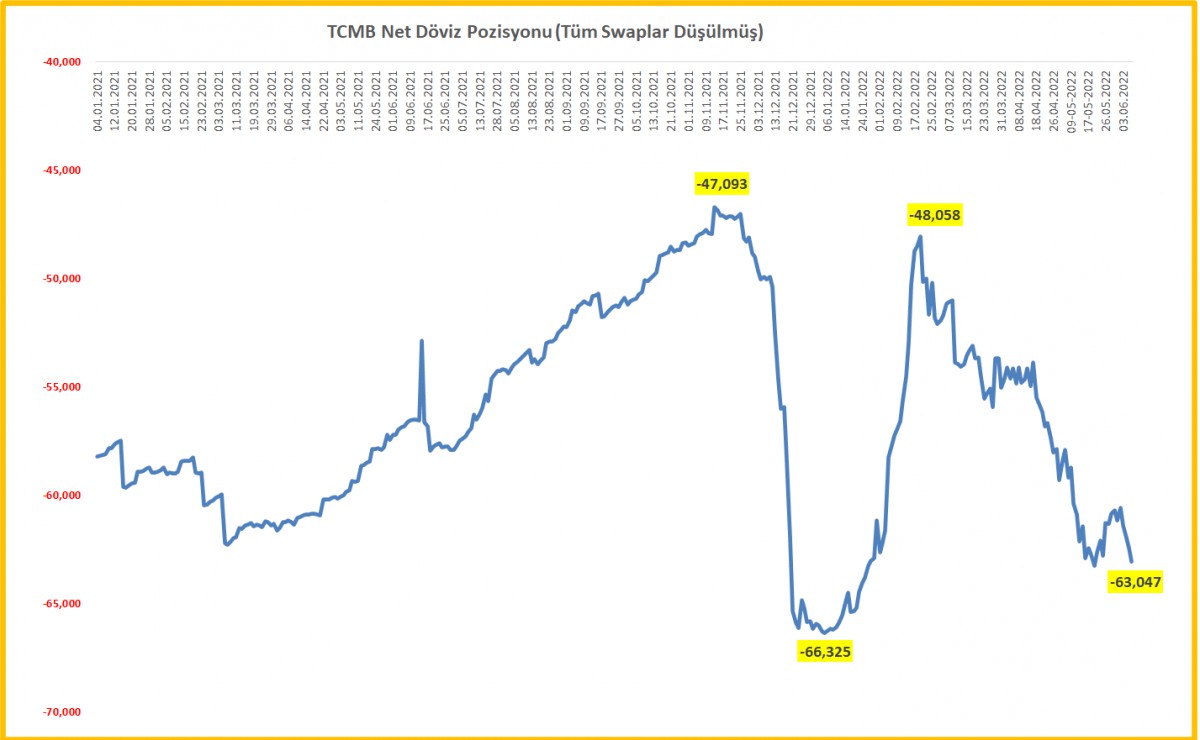
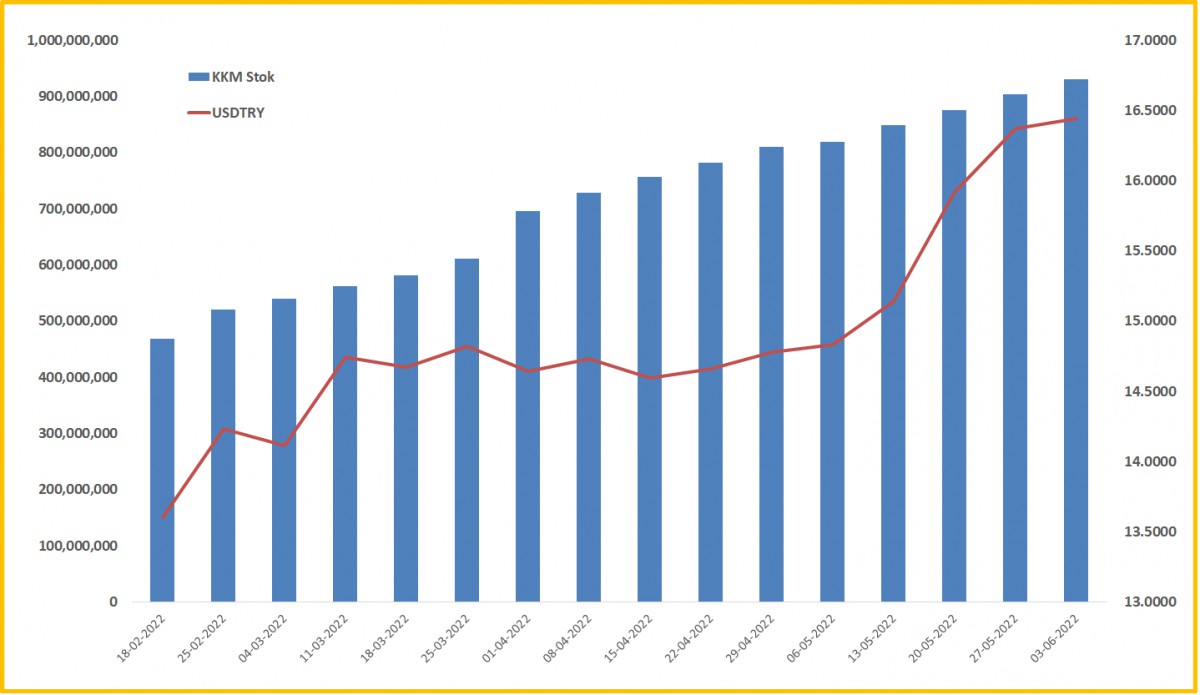
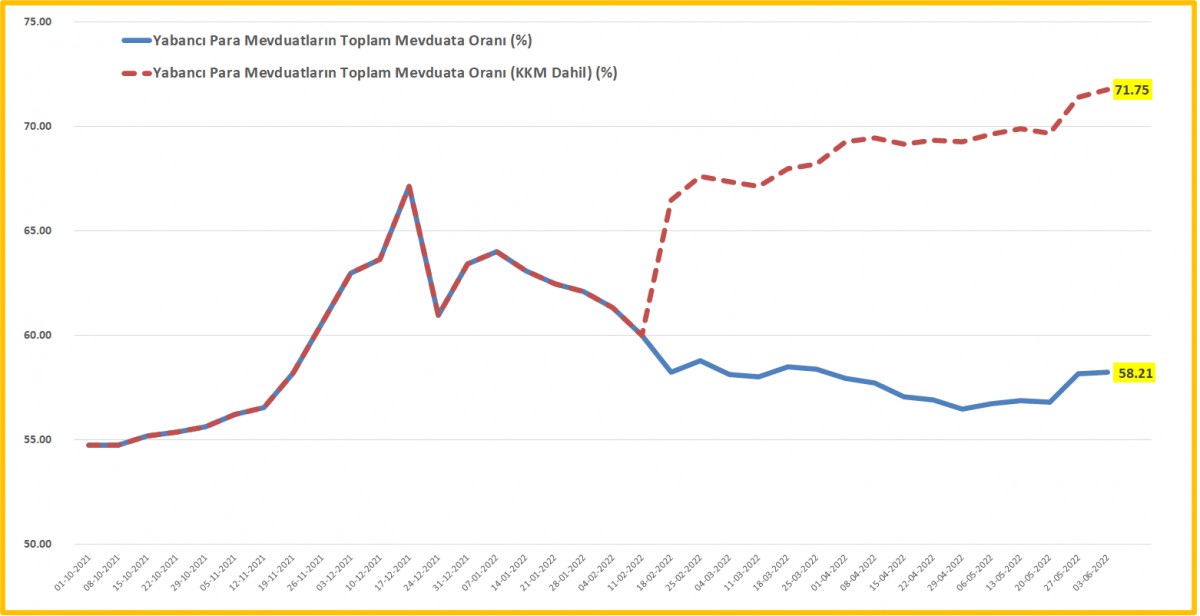
- TCMB her hafta Perşembe günü olduğu üzere para ve banka, ve menkul kıymet istatistiklerini yayımladı. Grafiksel olarak aşağıda verileri detaylı bir şekilde inceledik. Ön plana çıkan satırlar arasında, yabancı yatırımcıların 6 haftadır kesintisiz bir şekilde devam eden hisse ve tahvil satışlarının geçen hafta durduğunu gördük. TCMB’nin brüt döviz ve altın rezervleri önemli bir değişim kaydetmezken, net rezervler (swap hariç) son 13 haftanın en büyük açığını vererek eksi 63 milyar dolar seviyesine açılmış. KKM enstrümanı koşar adım 1 trilyon TL seviyesine ilerlerken, KKM dâhil yabancı paranın toplam mevduat içindeki payı %71,8 seviyesine yükselerek tüm zamanların rekorunu bir adım daha yukarıya taşımış.
- TCMB ve BDDK kredi genişlemesini yavaşlatmak adına son dönemde adımlar atıyor olsalar da, enflasyonun üç haneli seviyelere koşar adım gittiği bir ortamda, TL krediler haftalık %1,3 oranında artış kaydederken, sene başına göre değişim oranı %25,3 oldu. Taşıt kredilerindeki büyüme ise sene başına göre %72,8 ie oldukça dikkat çekici. Enflasyondan korunmak isteyen yatırımcılar, konut piyasası pahalı olunca taşıt sektörünü âdeta coşturmuşlar!
- “Türkiye Ekonomi Modeli” çerçevesinde uygulanan politikaların, enflasyon yerine nasıl da büyümeye odaklı olduğunu açıklanan verilerden çok rahatlıkla görebiliyoruz. Dünyada yalan söylemesi tek mümkün olmayan şey matematiktir! Hazır kredi genişlemesinden söz etmişken, dün gece geç saatlerde BDDK’nın da bazı önlemler açıkladığını söylememiz gerekiyor. Buna göre Tüketici kredilerinde vade 50-100bin TL arası 24 ay, 100bin TL üzeri kredilerde ise vade sınırı 24 aydan 12 aya düşürüldü; kredilerin yatırım ve ihracat gibi üretken alanlara yönlendirilmesinin altı çizildi.
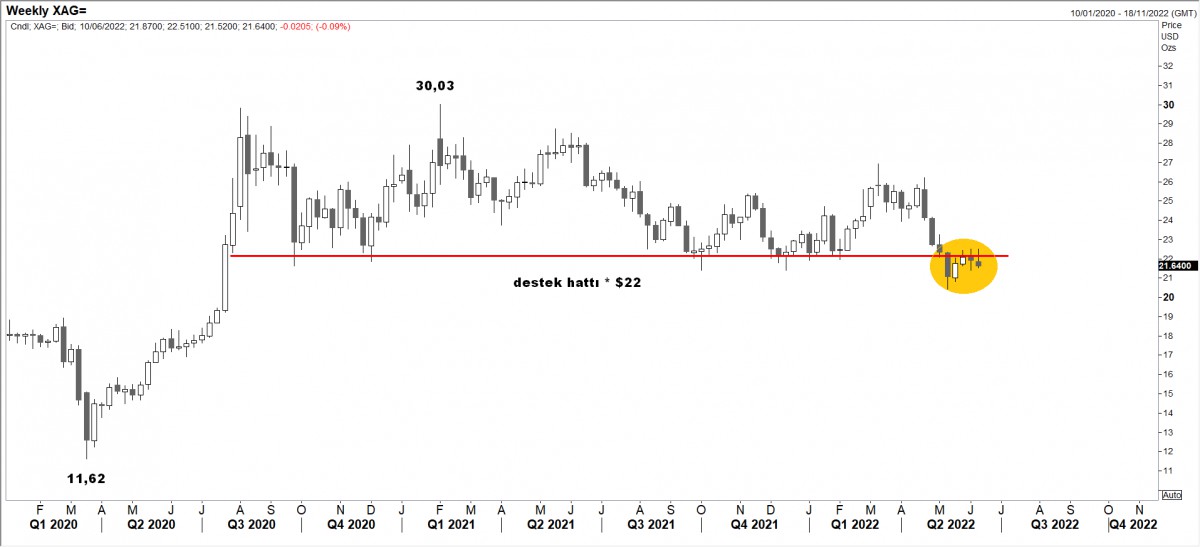
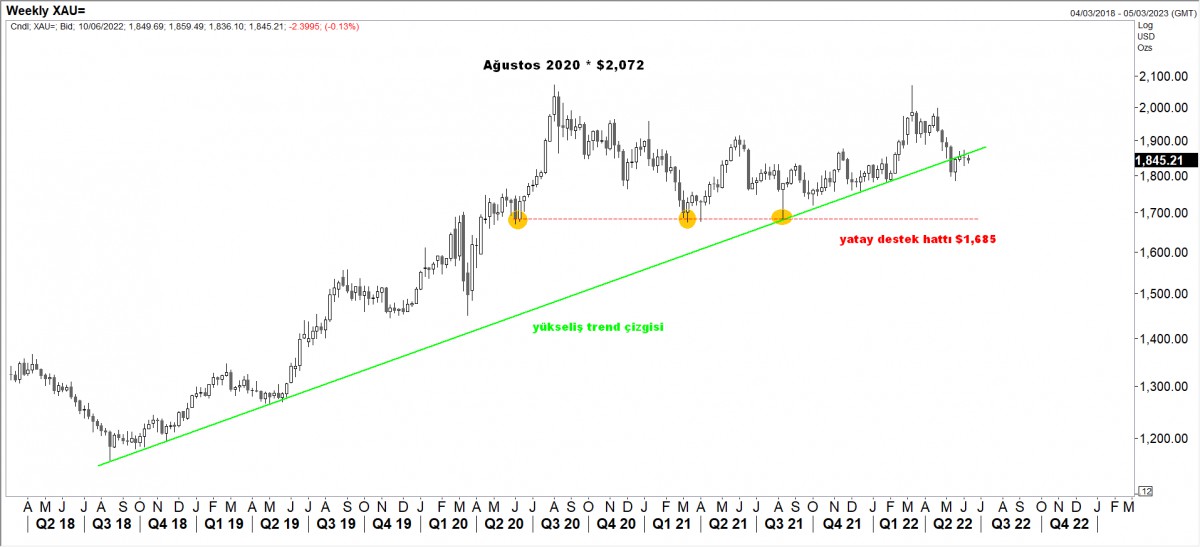
- Altın ve gümüş, son haftalarda sırası ile 22 ve 1,850 dolar ile her gün dile getirdiğimiz önemli teknik seviyelerin etrafında salınıp, Cuma günü, yani haftanın kapanışını grafiklere işleneceği gün ise teknik seviyelerinin altında kapanma alışkanlığına bu Cuma günü de devam ediyor. Sabah saatlerinde gümüşün ons fiyatı 21,65 dolar seviyesine kadar gevşedi. Altının ons fiyatı ise, 1,860 dolar civarında olan yükseliş trend çizgisinin hemen altında 1,840-1,850 bandına işlem görmeye devam ediyor. Her iki emtiada da haftalık kapanış önem arz edecektir.
- Dün ECB toplantısı arından Avrupa borsalarının günü düşüşle tamamladığını gördük. Olumsuz hava gece ABD seansında da sirayet etti: Nasdaq geceyi %2,75 düşüşle tamamlarken bu sabah Asya borsalarında da limoni bir hava görülüyor. Gösterge endeks Tokyo borsası %1,4 aşağıda işlem gördüğünü not edelim. Çin, milyarder Jack Ma’nın Ant Group’a ilk halka arzını (IPO) canlandırmak için geçici bir yeşil ışık yaktığını ve Pekin’in teknoloji sektöründeki baskısını hafiflediğini görüyoruz. Her yer kırmızı renkte ama Çin borsasının bu haberler %0,6 yükseldiğini not edelim.
- Günün en önemli verisi ABD’de 15:30’da açıklanacak enflasyon verisi olacaktır. Yüksek bir enflasyon piyasaların olumsuz havasını kamçılayabileceği gibi, enflasyonun hız kestiğine veya tepe yaptığına yönelik bir veri ise iyimserliğe neden olacaktır. Aylık enflasyonun %0,7 ; yıllık olarak ise %8,3 seviyesinde açıklanması bekleniyor.
- Haftaiçi bültenimizde de belirttiğimiz üzere, küresel mali piyasaların maalesef pek de tadı tuzu yok. Bu olumsuz havanın önümüzdeki haftalarda yerini yavaşça iyimserliğe terk edeceğini düşünüyoruz. Mevcut ekosistemde olumsuzlukların fazlası ile fiyatlandığını düşünmeye devam ediyoruz.
>Gümüş
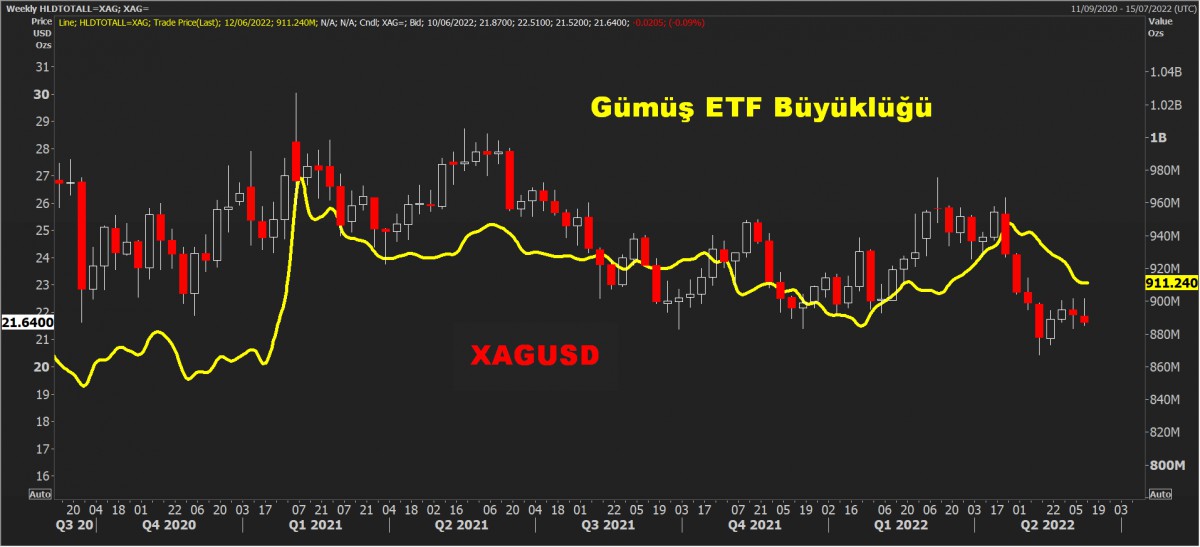
Halen daha 22 dolar seviyesinin üzerinde keskin bir yükseliş isteği göremedik ve kenarda beklemeye devam ediyoruz. Gümüş ETF büyüklüğünde de benzer bir şekilde heyecan verici bir durum görünmüyor. 22 dolar altında kapanışların devam etmesi, gümüşte riskin aşağı yönlü olduğunu bize söylüyor.
>Altın
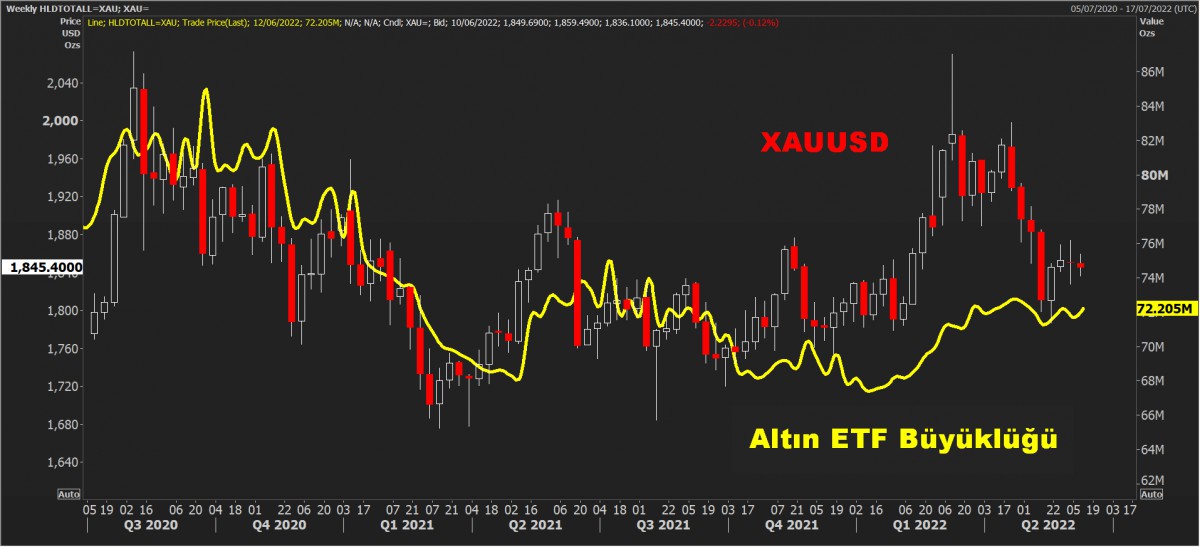
Altının ons fiyatı yatay seyrini korumaya devam ediyor. Yükselişten söz edebilmek adına 1,860 dolar seviyesinin üzerine yükselmesi gerekiyor. Son 5 haftadır teknik seviyenin (yeşil çizgi) altına işlem görürken, ETF tarafında da ciddi bir pozisyon değişiminden söz etmek mümkün değil. Olası aşağı yönlü bir harekette, 1,685 dolar seviyesi grafikte görülüyor.
>DTH
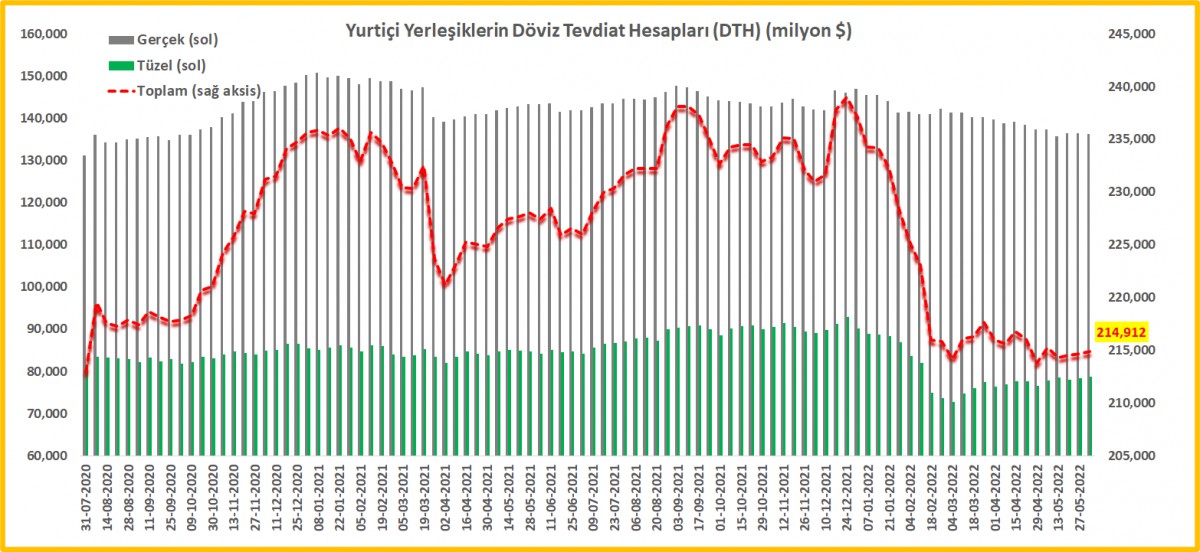
Parite/fiyat etkisinden arındırılmış rakamlara göre, gerçek kişilerin Döviz Tevdiat Hesapları (DTH) önceki haftaya göre 0,32 milyar dolar, tüzel kişilerin ise 0,36 milyar dolar arttı. Toplam stok rakamı 214,9 milyar dolar.
>Menkul Kıymet İstatistikleri
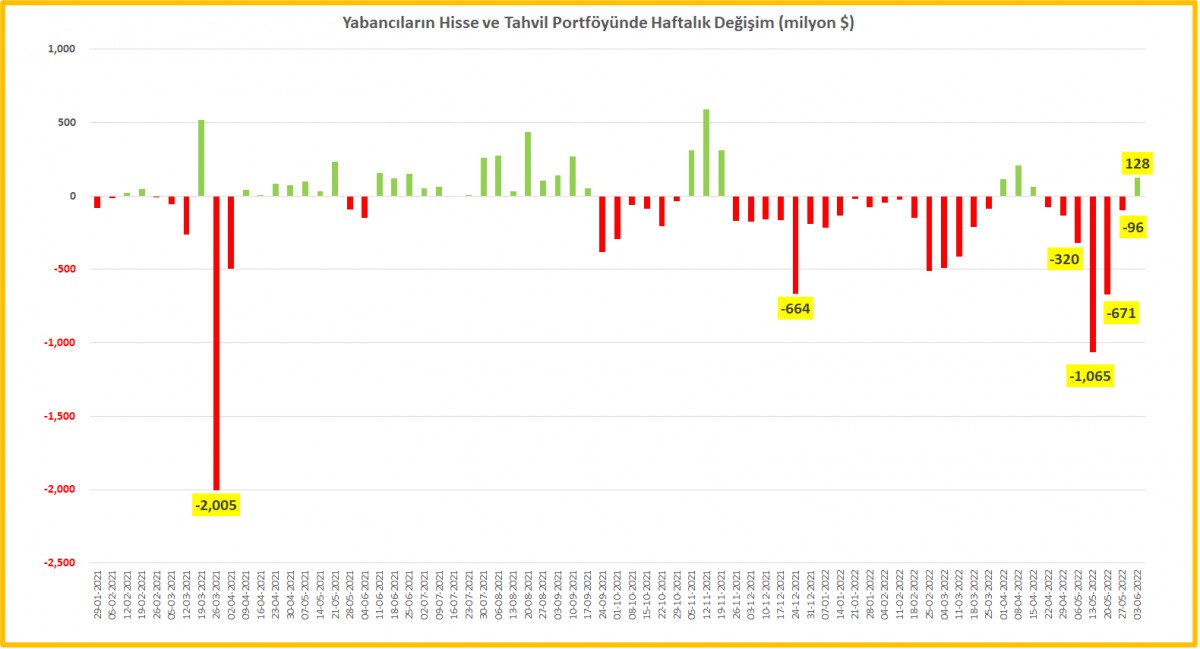
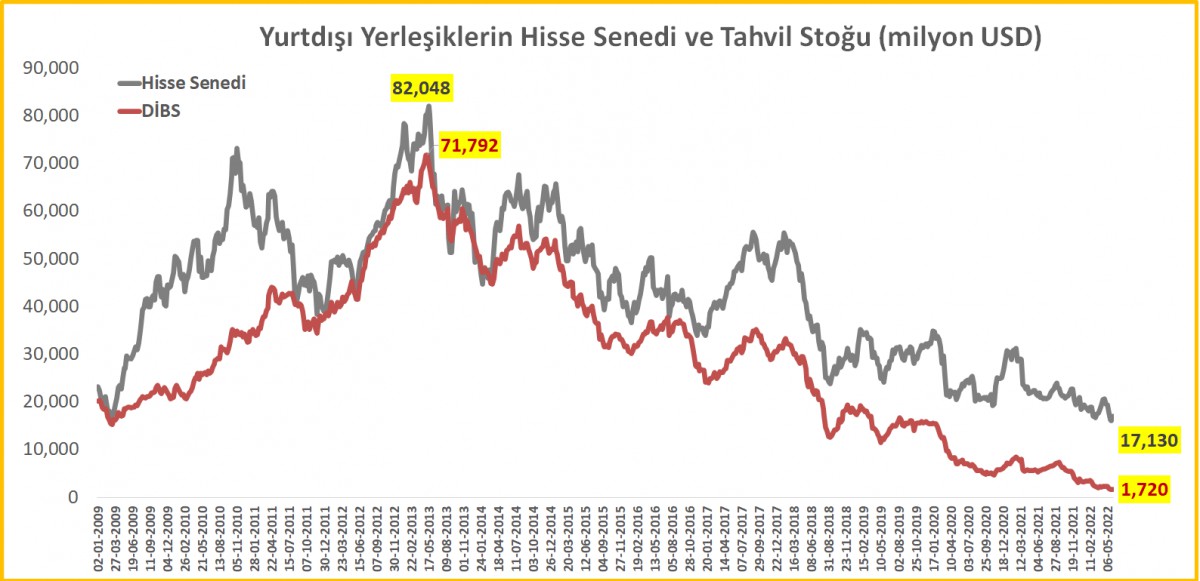
Yurt dışındaki yerleşikler net anlamda 129,4 milyon dolar değerinde hisse senedi alırken, tahvil rakamı ile anlamlı bir değişim göstermedi. Son 6 haftada yaşanan 2,4 milyar dolar çıkış ardından geçen hafta rüzgâr durmuşa benziyor.
>TCMB brüt döviz ve altın rezervleri
TCMB’nin brüt döviz rezervleri yaklaşık 0,2 milyar dolar artışla 61,5 milyar dolar oldu. Altın rezervleri ise fiyat hareketi kaynaklı olarak 0,3 milyar dolar düşüşle 41,3 milyar dolar seviyesinde geriledi. Toplam rezervler ise 102,74 milyar dolar ile anlamlı bir değişim kaydetmedi.
>TCMB net rezervleri
Swap hariç net rezervler yaklaşık olarak (eksi) 63 milyar dolar seviyesine açılarak son 13 haftanın en yüksek seviyesinine geldiğini not edelim.
>Dolarizasyon
BDDK verilerine göre Kur Korumalı Mevduat hesapları 931 milyar TL ile bir önceki haftaya göre 26,8 milyar TL artış kaydetti. KKM’nin de bir YP enstrümanı olduğu düşünülürse, YP mevduatın toplam mevduat içindeki payı %71,75 ile rekor seviyeye yükseldi.
İKTİSATBANK

BANKA HABERLERİ
AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL
FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”


Bir süredir mütemadiyen aynı konuların etrafında dolaştığımız ve kendi kendimizi tekrar ettiğimizin pekâlâ farkındayız. Jeopolitik riskler tüm ağırlığıyla masa üzerinde durmaya devam ederken, emtia fiyatlarının yüksek seyri enflasyonist baskıları artırmaya devam ediyor. Brent cinsi ham petrolün varil fiyatı haftanın son iş gününü 110 dolar seviyesini test ederek tamamladı. Bir başka bakış açısıyla, Brent petrol sene başına göre %81 yükselirken, gümüş ise getiri liginin dibinde yer alarak %20 düştü. Yapay zekâ ve çip sektöründe ise soru işaretleri zihinleri meşgul etmeye devam ediyor. Goldman Sachs’ın hesaplamalarına göre, beş büyük yapay zekâ şirketinin gelecek yıl toplam yatırım harcamalarının 1,2 trilyon dolara ulaşması bekleniyor. Rakamın büyüklüğü bir yana, bu yatırımların ne kadar sürede kendini amorti edeceği sorusu giderek daha fazla önem kazanıyor. Teknoloji hisseleri denince akla gelen Nasdaq endeksi haftanın son iş gününü %2’nin üzerinde düşüşle tamamlarken, son 10 günlük performansı da %6 düşüş yönünde oldu.
Türkiye’de Fon Krizi’nin etkileri sürerken, cuma günü bültenimizde de dile getirdiğimiz MSCI uyarısı hisse senetleri üzerindeki baskıyı artırdı. MSCI, yaz başında yaptığı uyarının dozunu bir kademe daha yükselterek, piyasa şeffaflığı ve sağlıklı işleyiş konusunda atılan adımların yeterli olmadığını ortaya koydu. Türkiye’nin gelişmekte olan ülke statüsünü koruması açısından Haziran 2027 kritik bir tarih olarak karşımıza çıkıyor. Endonezya’da yaşananları da birlikte düşündüğümüzde, piyasaların bu uyarıyı pek hoş karşılamadığını görüyoruz. BIST100 ve BIST30 endeksleri cuma gününü %3 kayıpla tamamlarken, bankacılık endeksi %2 geriledi. CDS risk primi 250 baz puanda yatay seyrederken, iki yıllık gösterge tahvilin bileşik faizi, faiz indirimi beklentilerinin desteğiyle son iki haftada 100 baz puan düşerek %39,40 seviyesine indi. USDTRY kuru ise yeni haftaya 49,54 seviyesinden başlıyor.
MSCI’nın Endonezya’yı gelişmekte olan ülkeler kategorisinden çıkararak doğrudan bağımsız piyasa statüsüne düşürebileceği uyarısının yankıları ise dinmiyor. Cuma günü %12’ye yakın gerileyen Jakarta borsası, bu sabah da %5’in üzerinde düşerek son altı yılın en düşük seviyesine indi. Yılbaşından bu yana kayıplar %43’ü aşarken, yabancı yatırımcıların net satışları 5 milyar dolara yaklaştı. Endonezya’nın MSCI endekslerinden tamamen çıkarılması hâlinde, yalnızca endeksleri takip eden fonlardan 5,6 milyar dolarlık zorunlu satış gelebileceği hesaplanıyor. Ülke para birimi rupiah da tarihî dip seviyelerine yaklaşırken, satış baskısının borsayla sınırlı kalmayıp döviz ve tahvil piyasalarına yayılmasından endişe ediliyor. Türkiye’nin de benzer gerekçelerle MSCI’nın radarında olması, Endonezya’daki gelişmeleri bizim açımızdan daha da önemli kılıyor.
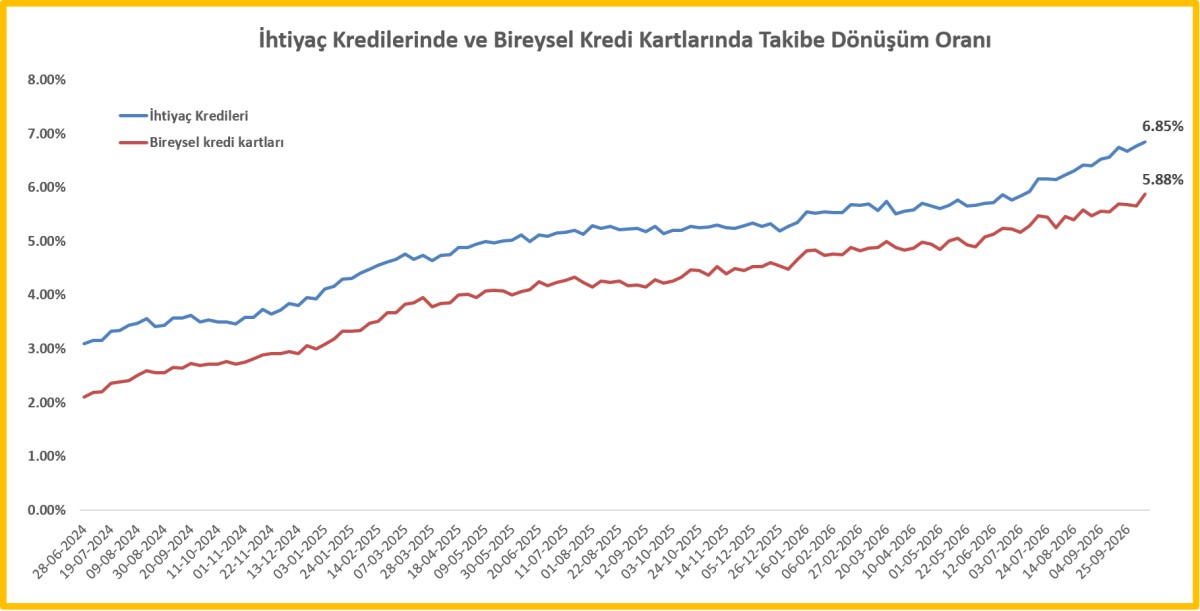
Türkiye cephesinde ise gözler perşembe günü sonuçlanacak TCMB’nin olağan Ekim ayı PPK toplantısına çevrildi. Bir süredir gündemden düşmeyen fon krizinin de etkisiyle ekonomik aktivitedeki yavaşlamanın giderek belirginleştiğini görüyoruz. Otomobil satışlarından kredi kartı harcamalarına kadar pek çok gösterge bu tabloyu desteklerken, hanehalkının borç ödeme kapasitesindeki bozulma da dikkat çekiyor. Aşağıdaki grafikten görüleceği üzere, ihtiyaç kredilerinde takibe dönüşüm oranı %7’ye yaklaşarak rekor kırarken, bireysel kredi kartlarında da bu oran %6 seviyesine yaklaşarak tarihî zirvesine yükseldi. Bir başka deyişle, ihtiyaç kredilerinde mevcut her 100 TL’lik bakiyenin yaklaşık 7 TL’si takipte bulunuyor. Ekonomik aktivitedeki sert yavaşlama ve hanehalkının artan ödeme güçlükleri karşısında TCMB’nin, enerji fiyatlarındaki keskin yükselişe rağmen, politika faizini en az 100 baz puan indirerek %37’den %36’ya çekmesine kesin gözüyle bakıyoruz. Böylece TCMB’nin Aralık 2025’ten bu yana ara verdiği faiz indirimlerine bebek adımlarıyla yeniden başlamasını bekliyoruz.
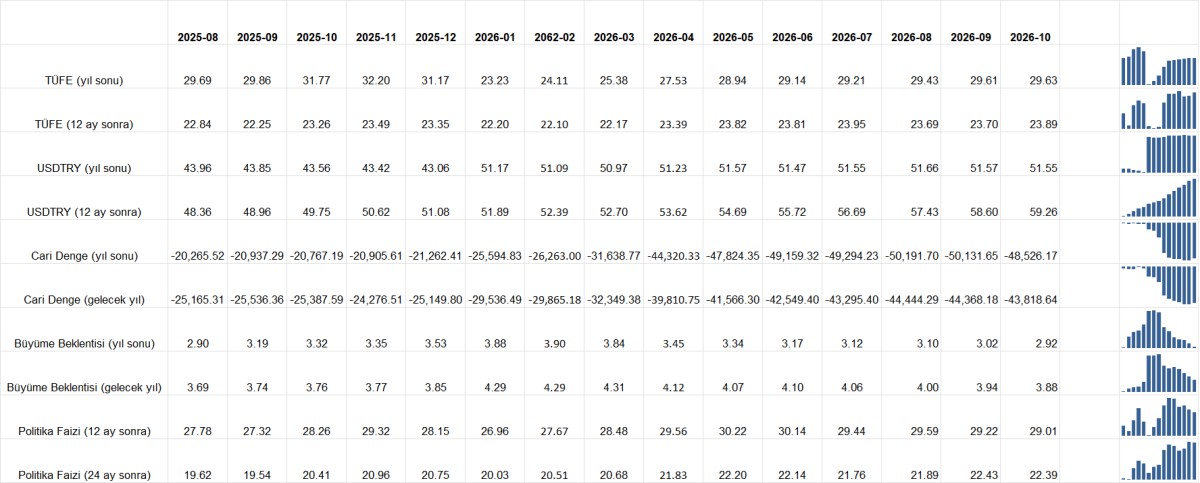
Cuma günü TCMB’nin açıkladığı iki önemli veri de dikkatimizden kaçmadı. Eylül ayı konut fiyat endeksine göre, konut fiyatları yıllık bazda nominal olarak %22,3 artarken, enflasyondan arındırıldığında reel olarak %5,7 geriledi. Bir başka deyişle, konut fiyatlarındaki artış enflasyonun gerisinde kalmaya devam ederken, bu durum konutun değer artışı açısından yatırım cazibesini sınırlıyor. TCMB’nin yayımladığı Ekim ayı Piyasa Katılımcıları Anketi’nin sonuçlarını ise aşağıdaki grafikten takip edebilirsiniz. Biz özellikle enflasyon beklentilerine odaklandık. Yıl sonu TÜFE beklentisi hemen hemen değişmezken, 12 ay sonrasına ilişkin beklentinin 0,19 puan artışla %23,89’a yükselmesi, orta vadeli enflasyon görünümünde sınırlı da olsa bir bozulmaya işaret ediyor. Buna karşılık, 24 ay sonrasına ilişkin beklentinin 0,38 puan gerilemesini daha uzun vadeli görünüm açısından olumlu okuyoruz. TCMB’nin kurun artış hızında yaptığı ince ayara rağmen, yıl sonu USDTRY beklentisi hafif gerileyerek 51,55 seviyesine inerken, 12 ay sonrasına ilişkin beklenti ise 59,26 seviyesine yükseldi.
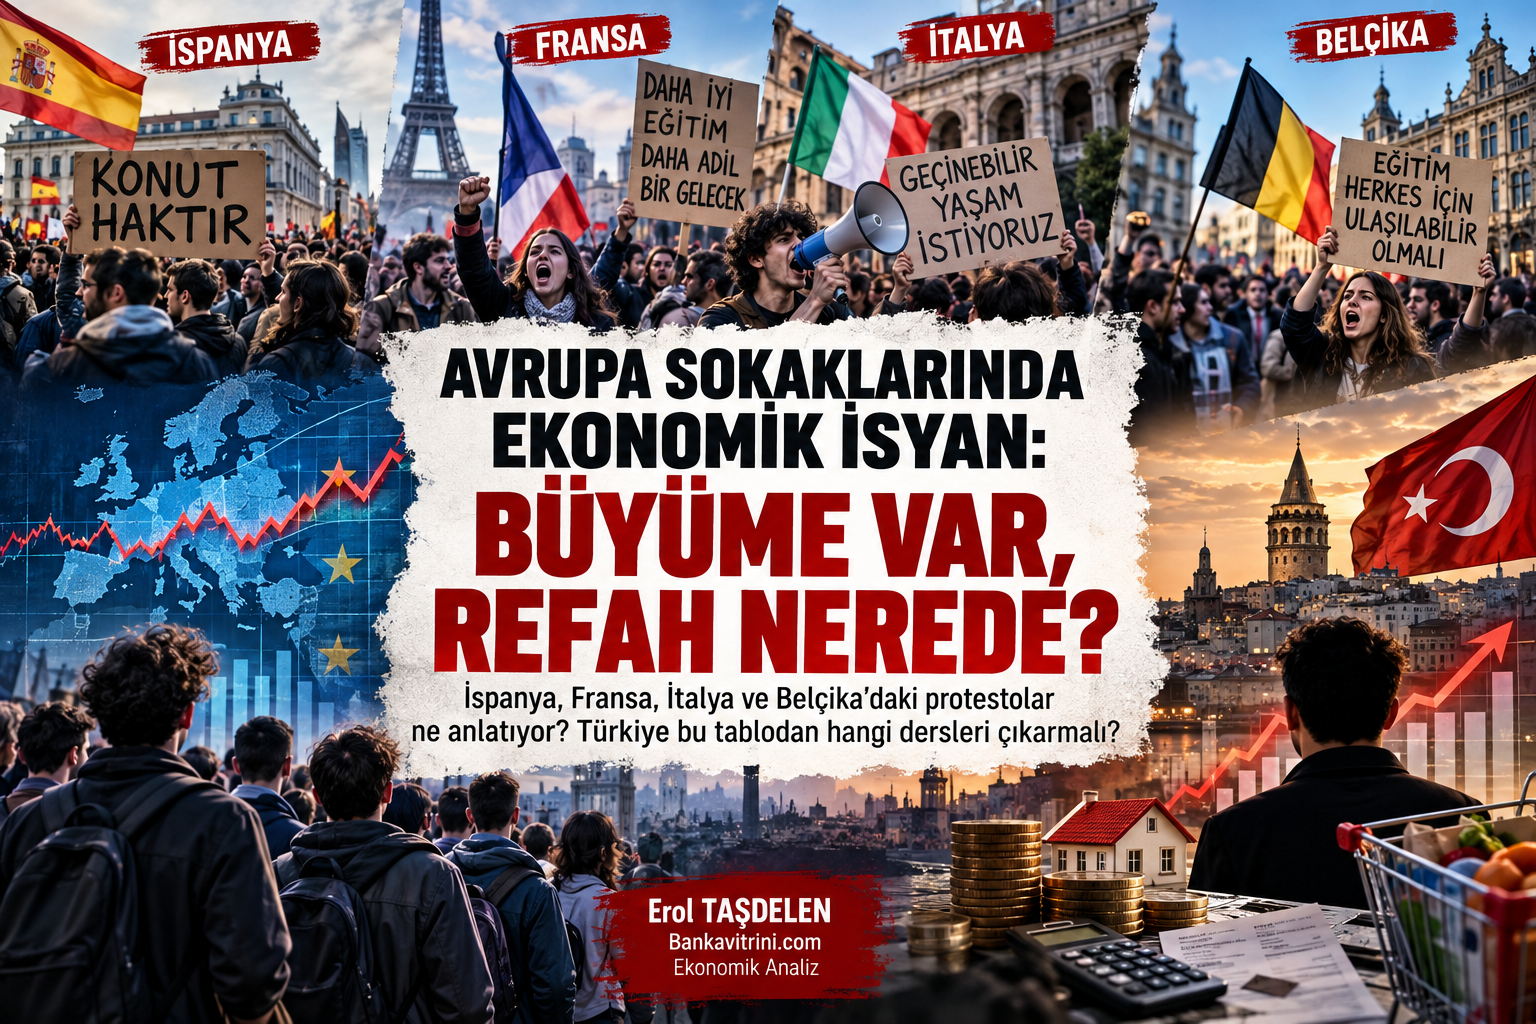
Avrupa’da hayat pahalılığı, eğitim maliyetleri ve hükûmetlerin ekonomi politikalarına yönelik tepkiler giderek büyüyor. Fransa’da öğrencilerin başlattığı protestolar, sendikaların ve farklı toplumsal kesimlerin katılımıyla hafta sonu ülke çapında kitlesel gösterilere dönüşürken, Paris başta olmak üzere birçok kentte şiddet olayları yaşandı. Yüz binlerce kişinin sokaklara döküldüğü gösterilerde 1,200 kişi gözaltına alınırken, Cumhurbaşkanı Macron yaşanan şiddet olaylarını sert bir dille kınadı. Protestolar Fransa ile sınırlı kalmazken, Belçika ve İtalya’da eğitim ve yaşam maliyetleri, Portekiz’de ise düşük ücretler ve konut krizi nedeniyle halk sokaklara döküldü. Fransa’da zaten kırılgan olan siyasi ve mali dengelere toplumsal huzursuzluğun da eklenmesi, ortak para birimi üzerinde baskı kurarken, EURUSD paritesi 1,1230 seviyesinde işlem görüyor.
Öte yandan, Orta Doğu’da artan gerilimle cuma günü 110 dolar seviyesini test eden Brent petrol, yeni haftaya düşüşle başladı. Trump’ın Rusya’ya yönelik bazı yaptırımları gevşetebileceği beklentisi, piyasaya daha fazla Rus petrol ürünü sunulabileceği düşüncesini güçlendirirken, Brent petrol %1,8 gerileyerek 108 dolar seviyesine indi. Ancak Orta Doğu’da arz güvenliğine ilişkin endişeler dinmiş değil. Ticari gemilere yönelik saldırılar nedeniyle Körfez’den günlük petrol sevkiyatı 20 milyon varilin üzerinden 8,5 milyon varile kadar gerilerken, Mısır’ın Husilere karşı Suudi Arabistan’a destek vermeye hazır olduğunu açıklaması gerilimin daha da yayılabileceğine işaret ediyor.
Küresel piyasalarda yapay zekâ yatırımlarının finansmanına ilişkin endişeler gündemdeki yerini korurken, yeni gün ve hafta başlangıcında Asya borsalarında karmaşık bir seyrin hâkim olduğunu görüyoruz. Geçen haftayı %5,4 kayıpla tamamlayan Japonya’da Nikkei endeksi bu sabah %1 civarında gerilerken, geçen hafta %14’ten fazla düşen Güney Kore borsası KOSPI ise yaralarını sarmaya çalışarak %0,7 yükseliş kaydetti. Çin’de üçüncü çeyrek büyümesinin beklentileri hafif aşarak %4,5’e ulaşması ve perakende satışların tahminlerden iyi gelmesi satış baskısını sınırladı. ABD’de yarı iletken hisselerinin işlem gördüğü Philadelphia Semiconductor endeksinin son 10 günde %16’dan fazla gerilemesi, teknoloji sektöründeki satışların boyutunu gösteriyor. Yatırımcılar, yapay zekâya yapılan devasa yatırımların ne zaman kâra dönüşeceğini sorgularken, bu hafta açıklanacak Meta, Tesla ve önde gelen çip üreticilerinin bilançoları merakla takip edilecek. Elon Musk’ın uçan araba tanıtımıyla ilk etapta yükselişe geçen Tesla hisseleri, kazanımlarını koruyamayarak gün içi zirvesinden %6 geriledi.
Trump’ın Rusya’ya yönelik bazı yaptırımları gevşetebileceği beklentisi petrol fiyatları üzerinde aşağı yönlü baskı yaratırken, ABD ile Ukrayna arasındaki ilişkiler de limonileştiğini görüyoruz. Cuma gecesini sert satışlarla tamamlayan Nasdaq endeksi, bu sabah vadeli işlemlerde %1,3 yükselirken, ABD’nin 10 yıllık gösterge tahvil faizi yeniden %5,05 seviyesine geriledi. Kıymetli metaller de yeni haftaya alıcılı başlarken, ons altın 4,180 dolar, gümüş ise 57,75 dolar seviyesinde işlem görüyor. Petrol fiyatlarındaki gerilemenin enflasyon endişelerini bir miktar hafifletmesi, faiz getirisi olmayan kıymetli metallere destek verdiğinin altını çizmek isteriz. Teknik bir bakış açısıyla önem arz eden 55 dolar seviyesinden uzaklaşan gümüşü biraz daha takip etmek istiyoruz. Yukarıda da değindiğimiz üzere, petrol fiyatlarında kalıcı bir geri çekilme olmadan kıymetli metallerin kalıcı bir yükselişe geçmesi zor görünüyor.
Trump’ın Rusya’ya yönelik bazı yaptırımları gevşetebileceği beklentisi Fed’in faiz politikasına ilişkin beklentilerde de dikkat çekici bir değişime neden oldu. Geçen hafta %50’ye kadar yükselen ekim ayında faiz artırımı ihtimali %16’ya kadar gerilerken, aralık ayında faiz artırımı ihtimali ise hâlen %92 seviyesinde bulunuyor. Gözler 28 Ekim tarihinde sonuçlanacak Fed toplantısına ve ertesi gün açıklanacak Fed’in favori enflasyon göstergesi olarak yakından takip ettiği PCE verisine çevrilmiş durumda. Siyasi cephede ise Brezilya ve İsrail seçimlerine geri sayım devam ederken, ABD’de 3 Kasım’da düzenlenecek ara seçimlerde Cumhuriyetçilerin iki kanadı birden kaybetme riskinin oldukça arttığını söylememiz gerekiyor.
TCMB Piyasa Katılımcıları Anketi
İhtiyaç Kredilerinde ve Kredi Kartlarında Takibe Dönüşüm Oranı
Emre Değirmencioğlu



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Meta'nın üçüncü çeyrek net kârı yıllık bazda yüzde 264 arttı 21/10/2026
- "İran'la savaşa girmek yaptığımız en iyi işlerden biri" 21/10/2026
- Tesla'nın üçüncü çeyrek net kârı yüzde 43 azaldı 21/10/2026
- Resmi Gazete'de bugün (22.10.2026) 21/10/2026
- Türkiye'de PHP güvenlik açığına karşı harekete geçildi 21/10/2026
- Trump: Rusya-Ukrayna savaşında çözüme hiç olmadığı kadar yakınız 21/10/2026
- Tasfiye edilecek fonlarda bekleyen talimatlara ilişkin önerge kabul edildi 21/10/2026
- Meta'ya kullanıcı gizliliği ihlali nedeniyle 25 milyar dolar ceza 21/10/2026
- JP Morgan: Aracı kurum lisans iptali Türkiye'den çekilme anlamına gelmiyor 21/10/2026
- ABD'den İran'ın gölge filosuna yönelik yeni yaptırımlar 21/10/2026
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu