EKONOMİ
Dr. Mahfi Eğilmez; “3 türlü ülke var; ‘Gelişmiş, gelişmekte olan, Arjantin ve Türkiye’”
– “Türkiye büyük bir potansiyele sahip. Bilimden kopmadan kendi şartlarımıza uygun bir maliye politikası belirlemek mümkün.”
– “Türkiye’nin birçok sorunu var. En kolay çözülebilecek olanı ekonomidir. Türkiye girdiği hiçbir krizden 1 seneden fazla kalmadan çıkıyor. Ama asıl sorun ekonomi değil.”
– “Siyasetin karışmadığı bütün teknik konularda başarı var. Batılıların keşfettiği en ciddi olay bu. Siyaset ile ekonomi ayrılmalı.”
Yayınlanma:
2 yıl önce|
Yazan:
BankaVitrini
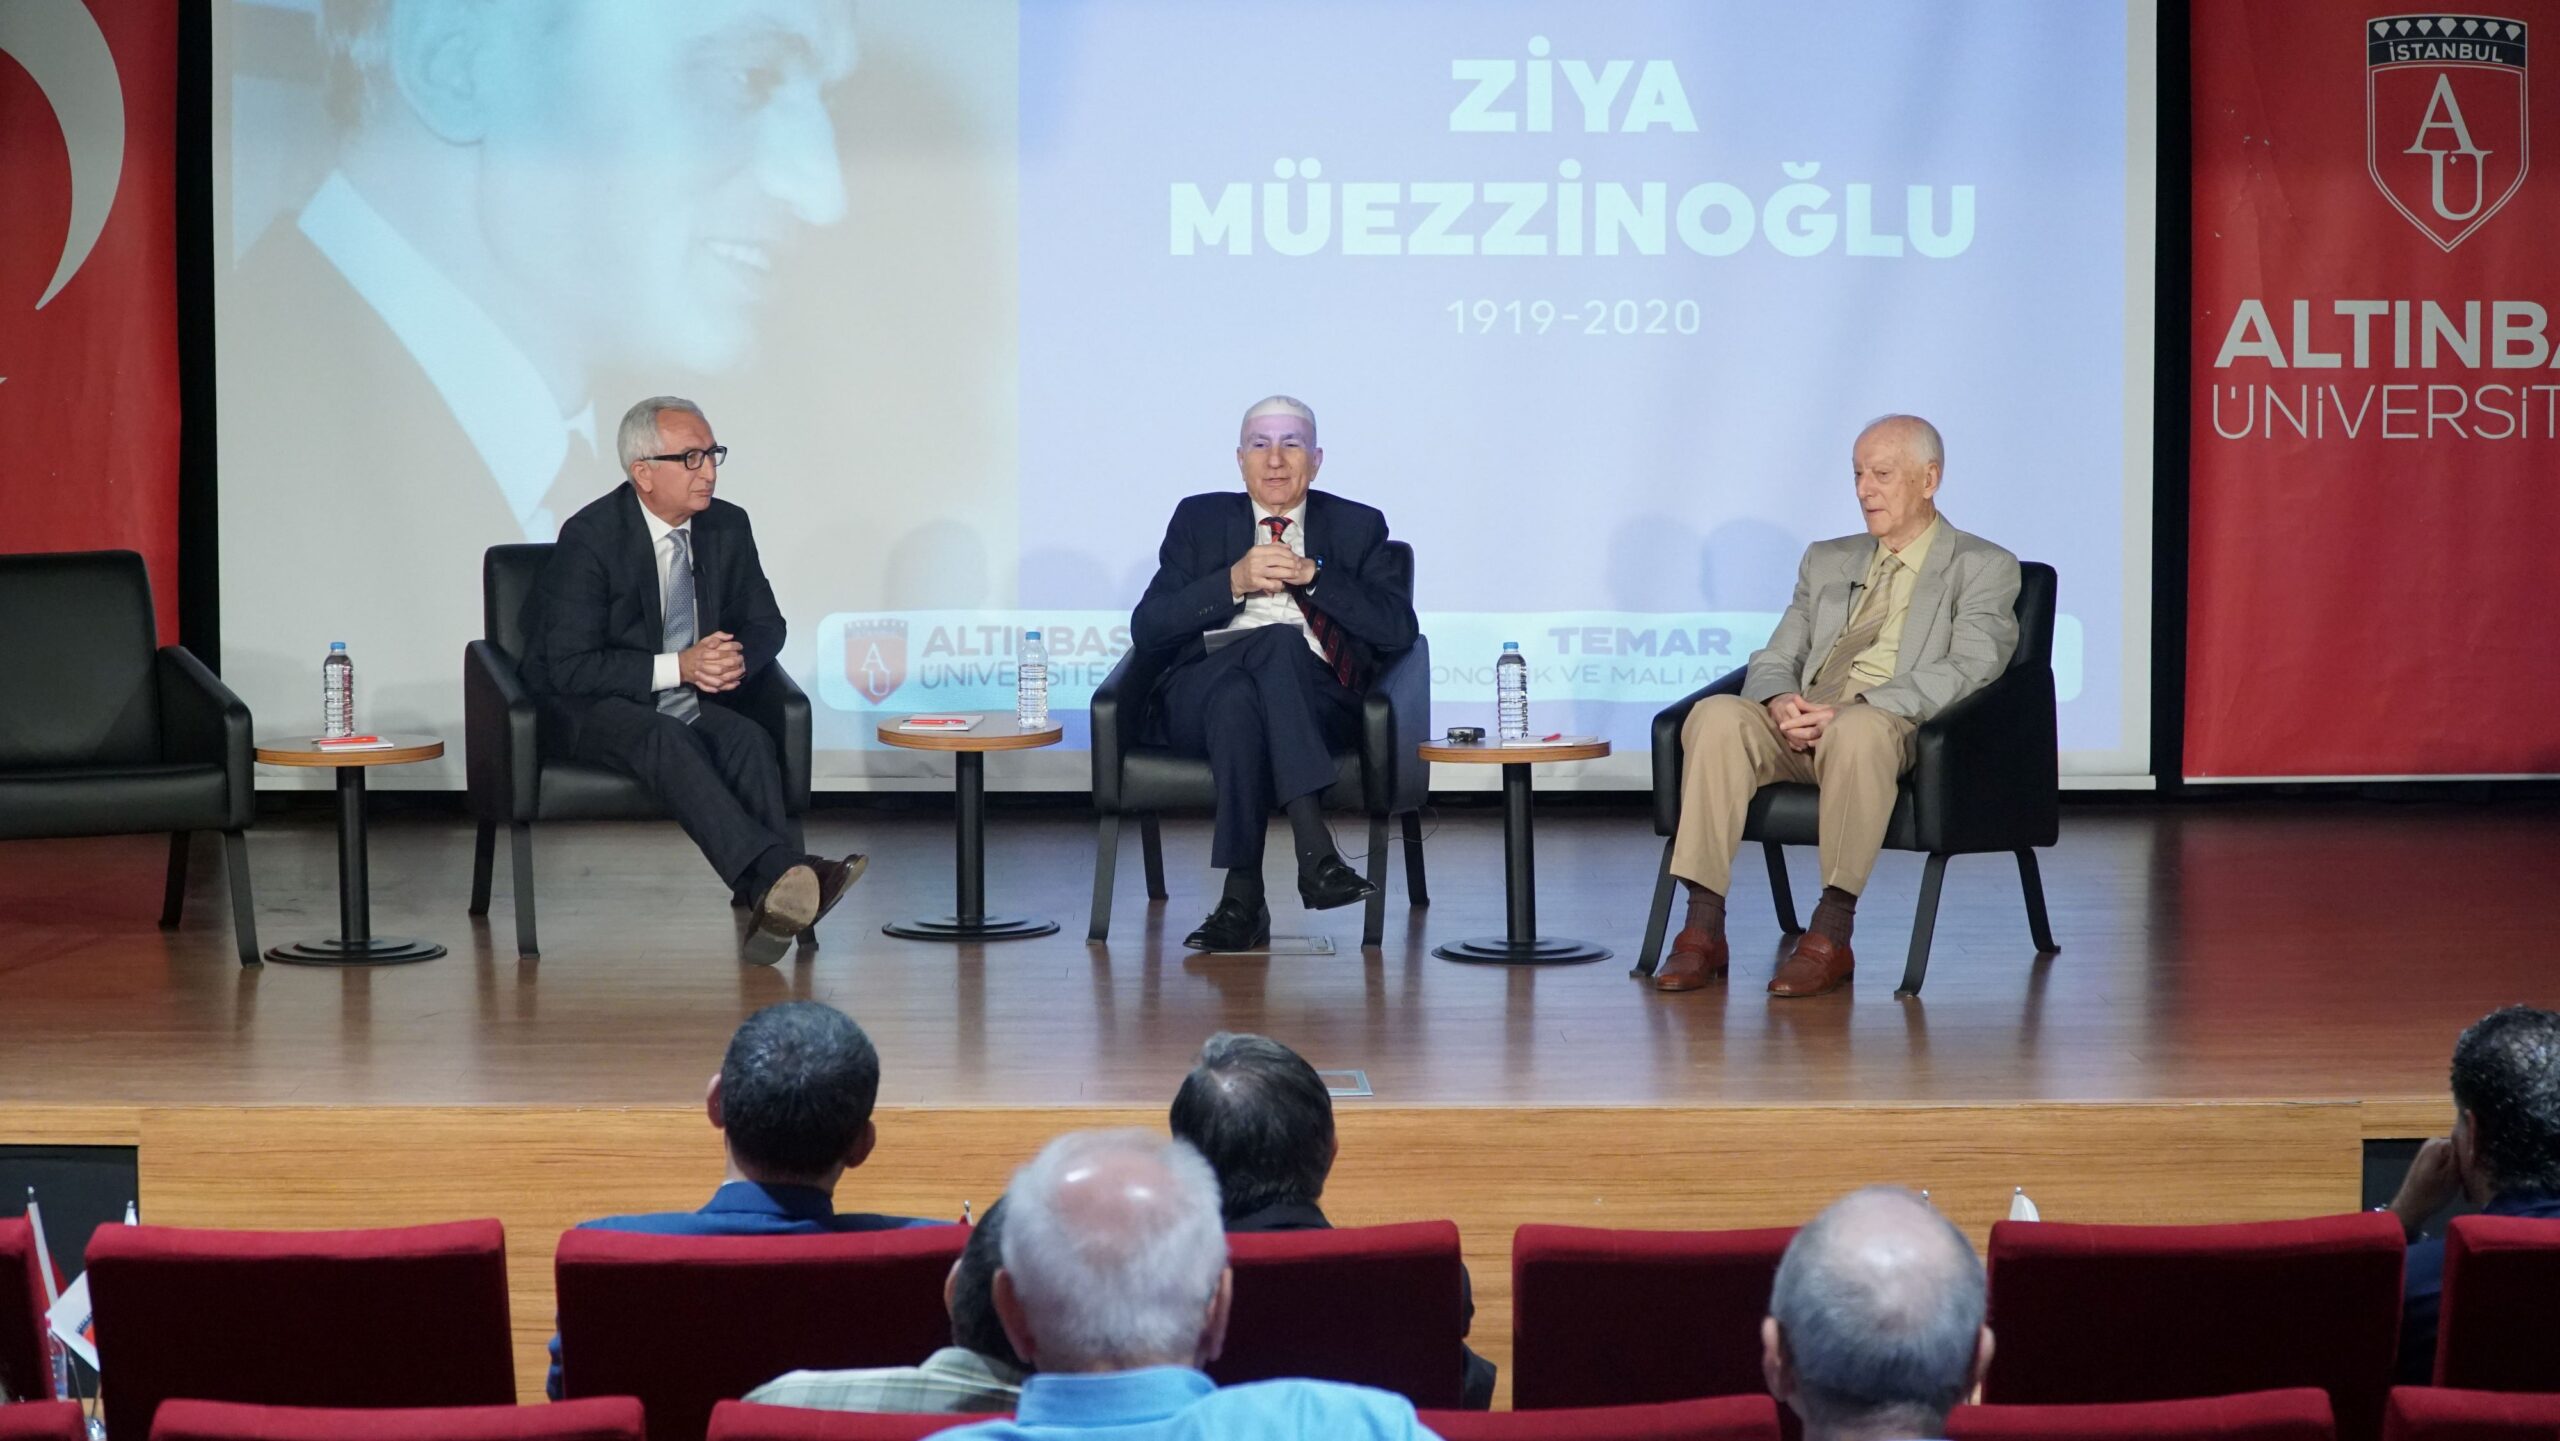
Ziya Müezzinoğlu anısına düzenlenen “Cumhuriyetin Maliye ve İktisat Politikaları” panelinde 100 yıllık Cumhuriyet tarihinde Türkiye’nin ekonomi politikalarını tek tek ele aldı. Panelin konuşmacılarından Ekonomist Dr. Mahfi Eğilmez son yıllarda yaşanılan ekonomik krizin çözümü ile ilgili verdiği cevapta “Yapısal reform deyip duruyoruz, en büyük yapısal reform zaten Atatürk zamanındaydı. Ama biz bunları bozduk. Tekrar başa dönüp onları yapmak zorundayız” dedi.
Altınbaş Üniversitesi ve Türkiye Ekonomik ve Mali Araştırmalar Vakfı (TEMAR) tarafından Eski Maliye Bakanı Ziya Müezzinoğlu anısına “Cumhuriyetin Maliye ve İktisat Politikaları” paneli düzenlendi. Türkiye Cumhuriyeti’nin 100 yıllık tarihinde uygulanan maliye ve iktisat politikaları, konuşmacı olarak katılım sağlayan Ekonomist Dr. Mahfi Eğilmez ve Emekli Büyükelçi Uluç Özülker tarafından ele alındı. Moderatörlüğünü Vakıf Başkanı Prof. Dr. Mehmet Hasan Eken’in yaptığı etkinliğe ayrıca Altınbaş Üniversitesi Rektörü Prof. Dr. Çağrı Erhan, TEMAR Vakfı Onursal Başkanı ve Hazine E. Müsteşarı Tevfik Altınok, yönetim kurulu üyeleri ve akademisyenler katılım sağladı.
Osmanlı Devletinden bu zamana kadar olan süreçte ekonomik anlamda Türkiye’nin nasıl ve hangi politikaları izlediğine dair ünlü ekonomist Dr. Mahfi Eğilmez panelde önemli detaylar paylaştı. 100 yıllık bir tarihte ekonomik düzeyde başarılara imza atılsa da bu başarıların maalesef sürdürülemediğini söyleyen Altınbaş Üniversitesi Öğretim Üyesi Dr. Eğilmez Cumhuriyetin ilk kurulduğu yıllarda Mustafa Kemal Atatürk’ün önemli başarılara imza attığını hatırlattı. Eğilmez sözlerine şöyle devam etti:
“Sanayisi olmayan, tarımda ilkel bir ülke devraldık. Kısacık zamanda 46 büyük yatırımla fabrikalar yapıldı”
“Öncelikle Türkiye Cumhuriyeti’nin kurulduğunda Osmanlı’dan nasıl aldığımıza bakmamız lazım. 1923 yılında Türkiye’nin gayri safi yurt içi hasılatı 577 milyon dolar. Kişi başı gelir ise 45 dolar. Bugün geldiğimiz yerde 1,1 trilyon dolardayız, kişi başı gelir de 13 bin dolar. Dış ticaretimiz, ihracatımız 51 milyon dolardı, bugün 250- 300 milyar dolar, ithalat 87 milyon dolardı, bugün yine 300 milyar dolar. Dış ticaret açığımız 37 milyon dolar. Kapitülasyonlar kaldırılmıştı ama Lozan anlaşmasına göre Osmanlı’dan gelen ithalat rejimini 5 yıl süre ile devam ettirmek zorunda idik. Bunların kalkması 1929’u buldu. O yüzden Türkiye dış ticaret açığı verdi. Sonra 1929’da Türkiye kendine uygun politikalar izlemeye başladı ve dış ticaret açığı da ortadan kalktı. Osmanlı’dan gelen nüfusun sadece yüzde 5’i okuma yazma biliyordu. Sanayi hiç yok, sanayi devrimini yakalayamamışız. Tarımda son derece ilkel yöntemlerimiz var. Biz böyle bir ülke devraldık. Atatürk döneminde yapılan fabrikalara bakıldığında 46 tane büyük yatırım var. Bu kısacık zamanda inanılmaz bir atılım.”
“2005 senesinde zenginleştik ve Hollanda sendromuna girdik”
2005 yılının Türkiye’nin ekonomik anlamda bir dönüm noktası olduğunu, AB tam üyelik görüşmelerinden sonra yabancı sermayelerin geldiğini ve ülkenin “Hollanda Sendromu” yaşadığını hatırlatan Eğilmez, “Ben Cumhuriyet Dönemini ikiye ayırıyorum, başarılı bir dönemimiz var, Atatürk dönemi. Sonraki dönemlerde ara ara başarılar var ama sürdürülememiş. 2005 yılı ise Türkiye için dönüm noktasıdır; AB tam üyelik müzakerelerine karşılıklı olarak girmişti. 2006 yılında Türkiye’ye sadece 1 yılda 22 milyar dolar yabancı sermaye aldı. 1925 ile 2005 yılları arasında Türkiye’ye gelen toplam yabancı sermaye 15 milyar dolardır. 2005 ile 2010 arasında toplamda da 72 milyar dolar doğrudan yabancı sermaye gelmişti ve Türkiye Hollanda sendromu yaşadı. Bol döviz girdisi oldu. Kendimizi zengin hissettik bol paralar harcadık. Ama bu zenginliğimizi iyi değerlendiremedik. Yüksek teknolojili sanayiye yatırım yapmadık. Bu arada Türkiye sıkı para politikası izledi, enflasyonu kontrol altına aldı, kur sabitlendi ve biz o sırada cari açık verdik. Bu da geleceğe dair inanılmaz sorunlara yol açtı. Bu dönemin kur politikası dalgalı kur politikası idi, kur serbestti ve çok az müdahale ediliyordu kura, 2013 sonrasında işler değişti. Piyasa ekonomisinden adım adım uzaklaşma başladı. Türkiye, AB ile sıkı ilişkini kaybetti, politika belirsizlikleri ortaya çıkmaya başladı. Dalgalı kurda devalüasyon yaptık mesela. Serbest piyasada faiz belirledik. Özellikle 2018’den sonra başkanlık sisteminden sonra ekonomi politikasını kaybettik” dedi.
“3 türlü ülke var, gelişmiş, gelişmekte olan ve ‘Arjantin ve Türkiye’”
Ekonomik krizden çıkmak için her ülkenin kendi özelinde değerlendirme yapmasını, başka ülkelerin uyguladığı politikaların bir diğer ülkede aynı sonucu vermeyeceğini ama hangi politika izlenirse izlensin bilimden kopulmaması gerektiğinin önemle altını çizen Eğilmez ayrıca Türkiye-Kore kıyaslamasını da katılımcılarla paylaştı. 1980’li yıllarda Türkiye’nin Kore’den daha iyi şartlara sahip olmasına rağmen son yıllarda özellikle doğru teşvik yönteminin ve eğitimin Kore’yi kalkındırdığını söyleyen Eğilmez, “1980’lerde Türkiye ve Kore kıyaslaması çok konuşulur. 1980’lerde Kore’nin kişi başı geliri 1950 dolar, Türkiye 2050 dolar idi. Bugün Kore 37 bin dolar, Türkiye ise 13 bin dolarda. Kore ile kıyasladığımızda çok ciddi bir başarısızlık var. Kore teşvik sistemini olağanüstü doğru kullanmış durumda. Mesela marka seçmiş ve bu markaları dünya markası haline getirmiş. Biz de önümüze gelene, büyümesine bakmadan herkese tanıdık diye teşvik vermişiz. 250 yıldır tekstil sektöründe olup da marka yaratamamış tek ülke Türkiye’dir. Biz niye Kore kadar başarılı olamadık sorusunun bir diğer yanıtı da eğitim sistemidir. Ülkemizde hiçbir zaman doğru değildi ama gittikçe daha da kötü olmaya başladı. Kore’de çocuklar 12 saat okulda. Bu 12 saat sadece ders yok tabi çocuklar orada hobi, yetenek ediniyorlar. Okullarda hademe yok, temizliklerini de kendileri yapıyorlar ve sorumluluk bilinci artıyor. Diğer bir can sıkıcı konu ise Balkanlar… Düne kadar komünizm altında olan ve ilerleyemediğini düşündüğümüz Balkanlar inanılmaz bir gelişim sağlıyor. Bugün Romanya ve Bulgaristan’da kişi başı gelir 17 milyon dolar. Bizde 13 milyon dolar. En kötüsünü de en sona sakladık; bana hep sorarlar ‘Arjantin gibi olur muyuz’ diye ama maalesef Arjantin bizden iyi. Bir ekonomist ‘3 tür ülke vardır’ diyor; “gelişmiş, gelişmekte olan ve Arjantin.” Ben oraya Türkiye’yi de ekledim. Yani gelişmiş ülkeler, gelişmekte olan ülkeler ve ‘Arjantin ve Türkiye’. Bu iki ülkenin inanılmaz bir potansiyeli olmasına rağmen siyaset işin içine girince maalesef bu duruma gelindi. Biz de doğru adımlar atamadığımız için bir türlü ilerleyemiyoruz” şeklinde konuştu.
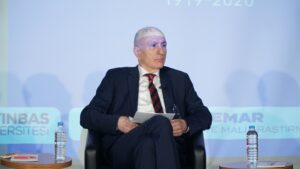
“Siyaset ve ekonomi ayrılmalı”
Türkiye’nin her krizden 1 yıl içinde çıktığını asıl sorunun ekonomik sorun olmadığının altını çizen Eğilmez güven kaybının daha büyük sorun olduğuna değindi. Ekonominin artık siyasetten uzaklaşması gerektiğini de hatırlatan Eğilmez sözlerini şöyle sonlandırdı:
“Bizim Türkiye olarak çok sorunumuz var. Ama en kolay çözülebilecek olanı ekonomik sorundur. 50 -60 milyar dolarla büyük oranda çözersiniz. Türkiye girdiği hiçbir krizden 1 seneden fazla kalmıyor, çıkıyor. Ama artık eskiden yaşadığımız ekonomik kriz ile bugün yaşadığımız ekonomik sorun arasındaki en büyük sorun güven kaybı. Birbirimize olan güveni kaybettik, demokrasimizi kaybettik… Yapısal reform deyip duruyoruz, en büyük yapısal reform zaten Atatürk zamanındaydı. Ama biz bunları bozduk. Bunları boza boza bugüne geldik, tekrar onları yapmak zorundayız. Basa döneceğiz, hukuku tekrar restore edeceğiz. Bugünlere gelirken bizler de seyrettik, mesela; Cumhuriyet burjuvazi üzerine düşeni yapmamıştır. Tarikatlar Türkiye’de yurtlar kurdu, bütün çocukları ele geçirdi. Cumhuriyet burjuvazi yurtlar açamadı. Her şehirde 10 tane yurt yapamaz mıydı? O çocukları bedava okutamaz mıydı? Tarikatlar yaptı işte. Hep beraber seyrettik. Çocuklara bu dünya yalan dediğinizde çocukların dünya ile bağını koparıyorsunuz. Nüfusun yüzde 50’sini böyle kaybettik.”
“Siyasetin karışmadığı konularda başarılı, karıştığı konularda başarısız oluyoruz”
“Siyasetin karışmadığı bütün teknik konularda başarı var. Karıştığı bütün teknik konuları da mahvetmiştir. Batılıların keşfettiği en ciddi olay bu. Mesela; enflasyonla mücadele. Bu talimatı merkez bankası veriyor çekiliyor, nasıl mücadele edileceğini teknisyenler karar veriyor. Bizde öyle değil. Böyle olunca da olay yanlış ilerliyor. Mesela futbolla voleybola bakın, futbolda siyaset olduğu için ne durumdayız voleybolda siyaset olmadığı için ne kadar başarılıyız. Bizim en ciddi sorunlarımızdan biri; siyaset her işin içinde. Ayrıca çok fazla konunun içinde nerede olduğumuz da belli değil.”

İlginizi Çekebilir
EKONOMİ
FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI
Yayınlanma:
4 hafta önce|
19/10/2026Yazan:
BankaVitrini
2026 ve 2027’de takipteki alacaklar artabilir, kâr marjları daralabilir
Bankavitrini.com | Ekonomi Haber
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye’de finansal kiralama (leasing) ve faktoring sektörlerinin 2026 ve 2027 yıllarında artan aktif kalitesi riskleri ve daralan kârlılık marjlarıyla karşılaşabileceği uyarısında bulundu. Yüksek fonlama maliyetleri, KOBİ’lerin ödeme gücündeki olası bozulma ve artan sorunlu alacaklar, iki sektörün önümüzdeki dönemde yakından izlenmesi gereken başlıca riskleri arasında yer aldı.
Fitch’in 19 Ekim 2026 tarihli değerlendirmesine göre, Türkiye’nin de içinde bulunduğu gelişmekte olan Avrupa’daki finansman ve leasing şirketlerine yönelik sektör görünümü haziran ayında “kötüleşen” olarak revize edilmişti. Küresel ekonomik büyümedeki yavaşlama, yüksek enflasyon ve finansman maliyetleri bu değerlendirmede etkili oldu.
Finansal kiralamada hacim büyüyor, riskler de birikiyor
Fitch’in değerlendirmesinde öne çıkan veriler, finansal kiralama sektöründe iş hacmi artarken risklerin de göz ardı edilmemesi gerektiğini ortaya koyuyor.
Türkiye’de finansal kiralama sektörünün yeni iş hacmi, 2026’nın ilk yarısında geçen yılın aynı dönemine göre dolar bazında yüzde 48 arttı. Ancak bu büyümenin niteliği dikkat çekici bir ayrıntı taşıyor: Sat ve geri kirala işlemlerinin toplam yeni iş hacmindeki payı yüzde 38’e ulaştı.
Sat ve geri kirala işlemlerinde işletmeler, sahip oldukları bina, makine veya diğer varlıkları finansman kuruluşuna satarak nakit elde ediyor ve aynı varlıkları kiralamaya devam ediyor. Bu yöntem şirketlere kısa vadeli likidite sağlarken, yeni yatırım finansmanından çok mevcut nakit ihtiyacının karşılanmasına yönelik talebi de gösterebiliyor.
Fitch, bu işlemlerin ticari gayrimenkul değerlemeleri ve varlıkların gelecekteki değeri bakımından risk yaratabileceğine dikkat çekiyor. Varlıkların değer kaybetmesi, teminatın yeterliliğini ve finansman kuruluşlarının olası tahsilatlarını olumsuz etkileyebilir.
Sektörde takipteki alacak oranı yüzde 1,9 seviyesine gerilemiş olsa da Fitch, bu oranın 2026 sonu ve 2027 boyunca yükselmesini bekliyor. Finansal kiralama şirketlerinin ortalama özkaynak kârlılığı yüzde 30 olurken, kaldıraç oranının 2025 sonundaki 3,8 kat seviyesinden 4,9 kata yükselmesi de bilançoların izlenmesi gereken göstergeler arasında bulunuyor.
Faktoringde 1,1 trilyon TL’lik hacim: Reel büyüme sınırlı
Faktoring sektörü, işletmelerin vadeli satışlarından doğan alacaklarını devralarak nakit akışı sağlamalarında önemli bir finansman aracı olarak öne çıkıyor. Özellikle banka kredisine erişimde zorlanan işletmeler açısından faktoring, işletme sermayesi ihtiyacının karşılanmasında alternatif oluşturuyor.
Ancak yüksek finansman maliyetleri ve müşterilerin tahsilat sorunları, faktoring şirketlerinin de risklerini artırabiliyor.
Fitch’in değerlendirmesinde yer alan verilere göre, Türkiye’de faktoring işlem hacmi 2026’nın ilk yarısında yıllık yüzde 33 artarak 1,1 trilyon TL’ye ulaştı. Kuruluş, 2026 yılının tamamında yüzde 32 büyüme bekliyor. Bununla birlikte büyümenin genel olarak enflasyonla uyumlu kalacağı ve reel büyümenin yatay seyredeceği öngörülüyor.
Faktoring sektörünün takipteki alacak oranı yüzde 2,3 seviyesinde bulunuyor. Yeni sorunlu alacakların ve bunlara karşı ayrılan değer düşüklüğü giderlerinin yüksek seyretmesi ise kârlılık üzerindeki baskıyı artırıyor.
Sektörün ortalama aktif kârlılığının 2025’teki yüzde 8,1 seviyesinden yüzde 6,4’e gerilemesi, büyüyen işlem hacminin aynı ölçüde kârlılığa dönüşmediğini gösteren önemli bir veri. Kaldıraç oranı 4,1 kata yükselmiş olsa da Fitch bu seviyeyi hâlen ılımlı olarak değerlendiriyor.
Asıl risk: KOBİ’lerin ödeme gücündeki bozulma
Fitch’in uyarısının Türkiye açısından en önemli boyutu, finansman kuruluşlarının karşı karşıya olduğu risklerin yalnızca kendi bilançolarından kaynaklanmaması.
Yüksek faizler, işletmelerin finansman giderlerini artırırken tahsilat vadelerindeki uzama ve nakit akışındaki bozulma, borçların zamanında ödenmesini zorlaştırabiliyor. Özellikle küçük ve orta ölçekli işletmelerde yaşanabilecek ödeme güçlükleri, leasing ve faktoring şirketlerinin aktif kalitesine doğrudan yansıyabilir.
Türkiye’de son dönemde yaşanan piyasa dalgalanmalarının bu şirketler üzerindeki doğrudan etkisinin sınırlı kaldığı belirtiliyor. Finansal kiralama şirketlerinin sınırlı menkul kıymet portföyleri ve yerleşik fonlama kanalları, banka iştiraki olan faktoring şirketlerinin ise ana ortaklarından alabilecekleri destek, riskleri sınırlayan unsurlar arasında gösteriliyor.
Bununla birlikte Türk lirası faizlerindeki yükseliş ve Türkiye’nin kredi temerrüt takası (CDS) primlerindeki artış, fonlama maliyetlerini yukarı çekebilir. Bu durum, özellikle müşterilerine daha önce kullandırılmış finansmanın getirisi ile yeni fonlama maliyetleri arasındaki farkı daraltabilir.
Bankacılık dışı finansman sektörüne ne anlatıyor?
Fitch’in değerlendirmesi, finansal kiralama ve faktoring sektörlerinde büyüme oranlarının tek başına yeterli bir performans göstergesi olmadığını ortaya koyuyor. İşlem hacmi artarken tahsilat kalitesinin bozulması, karşılık giderlerinin yükselmesi ve fonlama maliyetlerinin gelirleri aşındırması, şirketlerin finansal dayanıklılığını zayıflatabilir.
Türkiye’de reel sektörün krediye erişim sorunu yaşadığı bir dönemde leasing ve faktoring şirketlerinin önemi artıyor. Ancak işletmelerin finansmana erişimini kolaylaştıran bu kanalların sürdürülebilirliği, müşterilerin geri ödeme kapasitesine ve finansman kuruluşlarının risk yönetimine bağlı.
Önümüzdeki dönemde takipteki alacak oranları, karşılık giderleri, özkaynak ve aktif kârlılığı ile kaldıraç oranlarının birlikte değerlendirilmesi gerekiyor. Özellikle büyümenin enflasyonun gerisinde kaldığı veya yüksek fonlama maliyetlerinin sürdüğü bir ortamda, hacim artışının finansal sağlıktaki iyileşmeyle karıştırılmaması önem taşıyor.
Sonuç olarak: Fitch’in uyarısı, Türkiye’de leasing ve faktoring sektörlerinin bugün itibarıyla bir kriz içinde olduğu anlamına gelmiyor. Ancak 2026 ve 2027 döneminde borçluların ödeme performansında yaşanabilecek bozulma ve yüksek finansman maliyetleri, iki sektörün aktif kalitesi ve kârlılığı üzerinde baskı oluşturabilir.
EKONOMİ
VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR!
Yayınlanma:
1 ay önce|
16/10/2026Yazan:
Süleyman Çembertaş
Merkezi yönetim bütçesinde 1,84 trilyon TL açık: Harcamalar gelirlerden hızlı artıyor
T.C. Hazine ve Maliye Bakanlığı tarafından 15 Ekim 2026 tarihinde açıklanan merkezi yönetim bütçesinin 2026 yılı Ocak-Eylül dönemi gerçekleşmeleri, kamu maliyesindeki temel sorunlardan birini yeniden gündeme taşıdı: Vergi gelirleri artıyor ancak bu artışın önemli bir bölümü faiz ödemelerine giderken bütçe açığı da büyümeye devam ediyor.
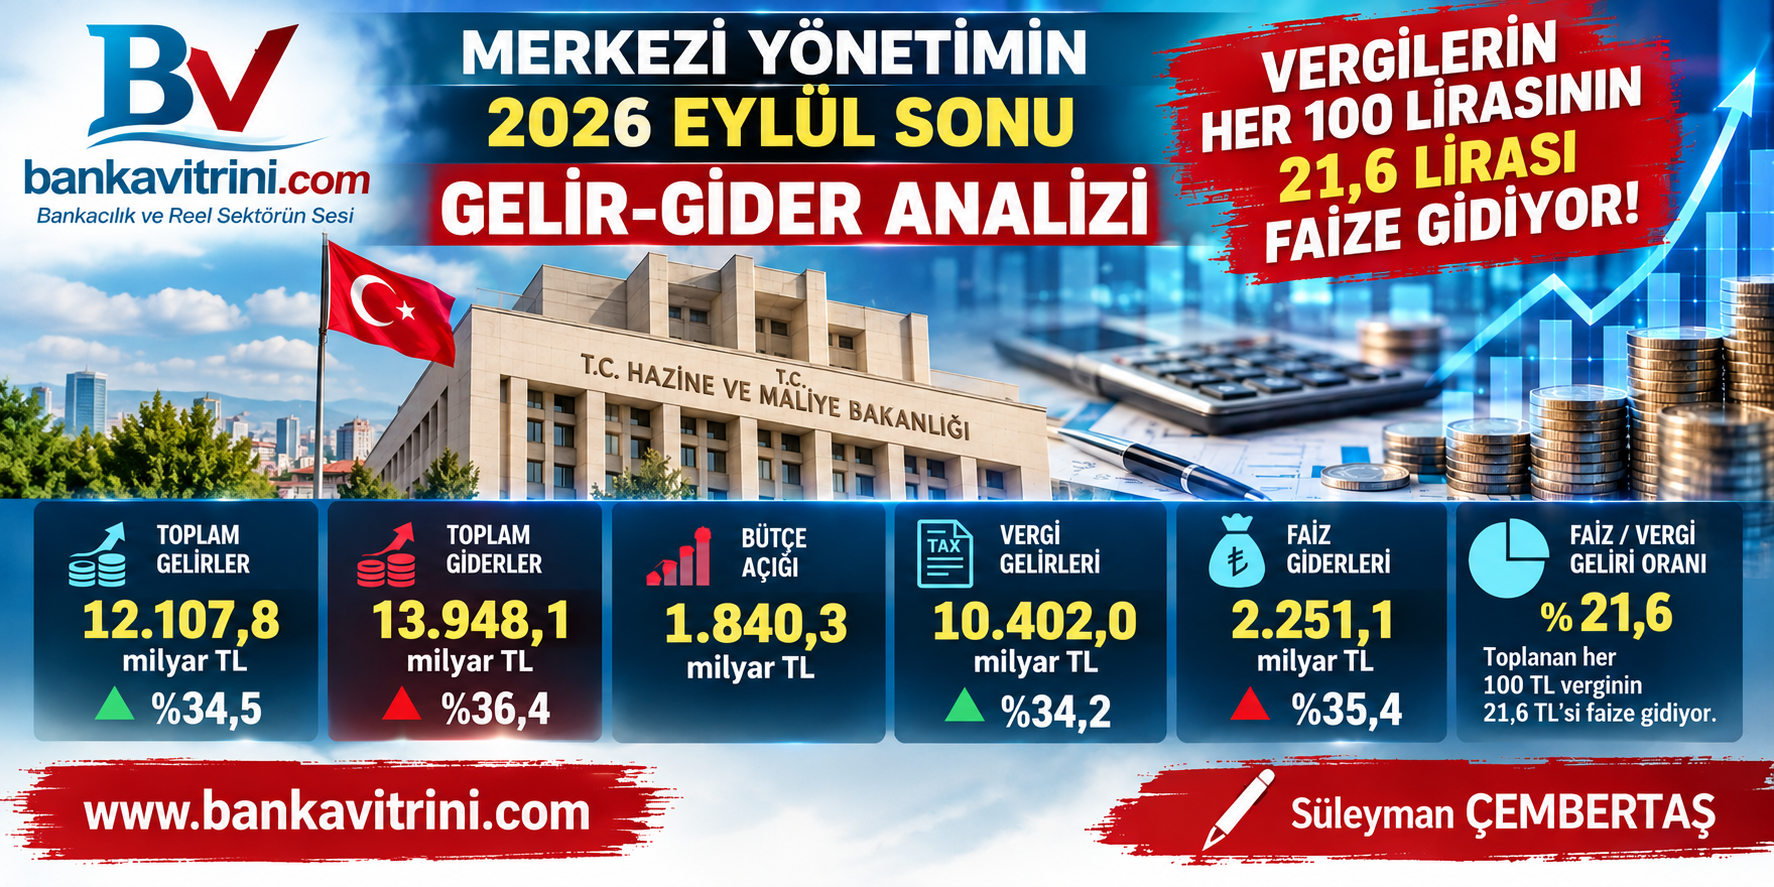
İlk dokuz aylık dönemde merkezi yönetim bütçe gelirleri 12 trilyon 107,8 milyar TL’ye, giderleri ise 13 trilyon 948,1 milyar TL’ye ulaştı. Böylece bütçe açığı 1 trilyon 840,3 milyar TL olarak gerçekleşti.
Geçen yılın aynı dönemine göre gelirlerde yüzde 34,5, giderlerde ise yüzde 36,4 artış yaşandı. Başka bir ifadeyle kamu harcamaları, gelirlerden 1,9 puan daha hızlı arttı. Bu fark, bütçe dengesi üzerindeki baskının devam ettiğini gösteriyor. 【turn814255search0】
1. Bütçenin en dikkat çekici göstergesi: Faiz yükü
2026 yılının ilk dokuz ayında toplam faiz giderleri 2 trilyon 251,1 milyar TL’ye yükseldi. Aynı dönemde vergi gelirleri 10 trilyon 402 milyar TL olarak gerçekleşti.
Bu iki rakam birlikte değerlendirildiğinde, toplanan her 100 TL verginin yaklaşık 21,64 TL’sinin faiz ödemelerine karşılık geldiği görülüyor.
| Gösterge | Ocak-Eylül 2025 | Ocak-Eylül 2026 |
|---|---|---|
| Vergi gelirleri | 7.753,5 milyar TL | 10.402,0 milyar TL |
| Faiz giderleri | 1.662,4 milyar TL | 2.251,1 milyar TL |
| Faiz/vergi geliri oranı | %21,44 | %21,64 |
| Faiz giderlerinin artışı | — | %35,4 |
Kaynak: Paylaşılan merkezi yönetim bütçe tablosu. Tutarlar milyar TL’dir.
Faiz giderlerinin vergi gelirlerine oranı bir yılda yaklaşık 0,2 puan yükseldi. Tek başına bu değişim çok büyük görünmeyebilir. Ancak oran, önceki yıllarla birlikte incelendiğinde daha anlamlı bir tablo ortaya çıkıyor.
Paylaşılan karşılaştırmaya göre faiz giderlerinin vergi gelirlerine oranı 2023’te yüzde 15, 2024’te yüzde 17,4, 2025’te yüzde 18,6 düzeyindeydi. 2026’nın ilk dokuz ayında ise yüzde 21,6 seviyesine ulaştı.
Burada dikkat edilmesi gereken nokta, yalnızca faiz giderlerinin artması değil, vergi gelirlerinin ne kadarının üretim, eğitim, sağlık, altyapı ve diğer kamu hizmetlerinin finansmanına kalabildiğidir.
Faiz ödemeleri kamu bütçesinin kaçınılmaz yükümlülüklerinden biridir. Ancak bu yükün büyümesi, yeni kamu hizmetleri ve yatırımlar için kullanılabilecek mali alanı daraltabilir.
2. Vergi gelirleri artıyor ama bütçe açığı kapanmıyor
İlk dokuz ayda vergi gelirleri yüzde 34,2 artarak 10 trilyon 402 milyar TL’ye ulaştı. Buna karşın toplam giderler yüzde 36,4 arttı ve bütçe açığı 1 trilyon 840,3 milyar TL’ye çıktı.
Bu tablo, bütçe gelirlerini artırmanın tek başına yeterli olmadığını gösteriyor. Harcamaların bileşimi, faiz maliyeti, kamu transferleri ve bütçe kaynaklarının kullanım biçimi de en az gelir artışı kadar önemli.
2026 bütçesinde toplam gelir hedefi 16 trilyon 266,1 milyar TL olarak belirlenmişti. İlk dokuz ayda bu hedefin yaklaşık yüzde 74,4’ü tahsil edildi. Toplam gider bütçesindeki gerçekleşme oranı ise yüzde 73,5 oldu.
Yılın son üç ayında gelir ve giderlerin hangi hızda gerçekleşeceği, bütçe açığının yıl sonundaki düzeyini belirleyecek.
Burada temel soru şu: Vergi tahsilatındaki artış, ekonominin üretim kapasitesindeki ve reel gelirlerdeki iyileşmeden mi kaynaklanıyor, yoksa fiyat artışları ve mevcut vergi yapısının etkisiyle mi gerçekleşiyor?
Bu sorunun yanıtı, bütçe performansının gerçek niteliğini anlamak açısından önem taşıyor. Nominal vergi gelirlerinin yükselmesi, tek başına vergi yükünün adil dağıldığını veya ekonomik refahın arttığını göstermez.
3. Vergi yükünün dağılımı da sorgulanmalı
Vergi gelirleri içinde en yüksek tutar 2 trilyon 893 milyar TL ile gelir vergisinde gerçekleşti. Kurumlar vergisi tahsilatı 1 trilyon 249,4 milyar TL oldu.
Dahilde alınan KDV 1 trilyon 516,5 milyar TL, ithalde alınan KDV ise 1 trilyon 594,2 milyar TL düzeyine ulaştı. Özel tüketim vergisi tahsilatı da 1 trilyon 436,9 milyar TL oldu.
Bu üç kalemin toplamı 4 trilyon 547,6 milyar TL’ye ulaşıyor.
KDV ve ÖTV gibi tüketim üzerinden alınan vergiler, tüketim harcamalarıyla bağlantılı oldukları için geniş kesimleri ilgilendiriyor. Ancak bu rakamlardan hareketle toplam vergi yükünün ne kadarının düşük gelirli kesimlere düştüğünü kesin olarak hesaplamak mümkün değil. Bunun için gelir gruplarına göre vergi yükünü ve vergi türlerinin dağılımını gösteren ilave verilere ihtiyaç var.
Yine de mevcut tablo önemli bir politika sorusunu gündeme getiriyor: Kamu gelirleri artırılırken vergi yükünün ücretliler, tüketiciler, şirketler ve farklı gelir grupları arasındaki dağılımı ne ölçüde gözetiliyor?
Vergi politikasının yalnızca tahsilatı artırmaya değil, adil bir dağılım sağlamaya da odaklanması gerekiyor.
4. Harcamalarda ilk sırada cari transferler, ikinci sırada personel
2026’nın ilk dokuz ayında faiz hariç harcamalar 11 trilyon 697 milyar TL oldu. Harcamaların önemli bölümünü cari transferler ve personel giderleri oluşturdu.
- Cari transferler: 5 trilyon 30,8 milyar TL
- Personel giderleri: 3 trilyon 841 milyar TL
- Faiz giderleri: 2 trilyon 251,1 milyar TL
- Mal ve hizmet alımları: 958,1 milyar TL
- Sermaye giderleri: 883 milyar TL
Cari transferler toplam giderler içinde en büyük kalem olurken, personel giderleri ikinci sırada yer aldı. Personel giderlerindeki yıllık artış yüzde 40,2, cari transferlerdeki artış ise yüzde 32,1 olarak gerçekleşti.
Bu kalemlerin tamamı aynı nitelikte harcamalar değildir. Personel ödemeleri kamu hizmetlerinin yürütülmesiyle, cari transferler ise sosyal güvenlik, kamu kurumlarına aktarımlar ve çeşitli destek mekanizmalarıyla ilişkilidir. Bu nedenle yalnızca artış oranlarına bakarak harcamaların gereksiz olduğu sonucuna varılamaz.
Ancak kamu harcamalarının etkinliği, verimliliği ve hedeflenen sonuçları üretip üretmediği düzenli biçimde sorgulanmalıdır.
Özellikle ekonomik kaynakların kıtlaştığı, işletmelerin finansmana erişimde zorlandığı bir dönemde bütçe harcamalarının üretken yatırımlara, verimlilik artışına ve sürdürülebilir büyümeye ne ölçüde katkı sağladığı daha fazla önem kazanıyor.
5. Faiz giderleri, maliye politikasının hareket alanını daraltıyor
Faiz giderlerinin artması, bütçede yalnızca muhasebesel bir büyüklük değildir. Borçlanma maliyetleri yükseldiğinde kamu maliyesinin gelecekteki yükümlülükleri de ağırlaşabilir.
Faiz ödemeleri için daha fazla kaynak ayrılması, diğer harcamaların finansmanı açısından tercih ve öncelik sorununu beraberinde getirir. Bu durum özellikle yatırım, sosyal destek ve ekonomik kalkınma harcamalarının planlanmasında dikkatle izlenmelidir.
Öte yandan bütçe açığı ile faiz giderlerini birbirine karıştırmamak gerekir. İlk dokuz ayda 2 trilyon 251,1 milyar TL faiz gideri oluşurken toplam bütçe açığı 1 trilyon 840,3 milyar TL’dir. Aradaki farkın nedeni, faiz dışı bütçe dengesinin fazla vermesidir.
Nitekim faiz hariç bütçe giderleri 11 trilyon 697 milyar TL, toplam gelirler ise 12 trilyon 107,8 milyar TL olduğundan yaklaşık 410,8 milyar TL faiz dışı fazla ortaya çıkmaktadır. Faiz giderleri bu fazlayı aştığı için toplam bütçe açığı oluşmaktadır. 【turn814255search4】
Bu ayrım önemlidir: Kamu gelirleri, faiz hariç giderleri karşılamaya yetmektedir; ancak faiz yükü eklendiğinde bütçe açık vermektedir.
Dolayısıyla faiz maliyetini düşürmeye yönelik kalıcı bir iyileşme, bütçe dengesinin sürdürülebilirliği bakımından kritik önemdedir. Bununla birlikte faiz oranlarının hangi hızda gerileyebileceği; enflasyon, risk primi, borçlanma ihtiyacı ve para politikası gibi unsurlara bağlıdır.
6. Bütçe açığı hedefinin üçte ikisi dokuz ayda gerçekleşti
2026 yılı bütçesinde öngörülen bütçe açığı 2 trilyon 712,7 milyar TL düzeyindedir. İlk dokuz ayda gerçekleşen 1 trilyon 840,3 milyar TL’lik açık, yıllık hedefin yaklaşık yüzde 67,8’ine karşılık geliyor.
Bu oran, kalan üç aylık dönemde bütçe gerçekleşmelerinin yakından izlenmesini gerektiriyor. Ancak yıllık hedefin aşılacağını kesin biçimde söylemek için henüz yeterli veri yok. Son çeyrekte vergi tahsilatlarının, faiz ödemelerinin ve diğer harcamaların seyri belirleyici olacaktır.
Bütçe yönetiminde asıl başarı, yalnızca yıl sonu açığını hedeflenen seviyede tutmak değildir. Bu sonuca hangi gelir politikalarıyla ve hangi harcama öncelikleriyle ulaşıldığı da önemlidir.
Vergi gelirlerini artırırken ekonomik faaliyeti zayıflatmamak, kamu harcamalarını denetlerken temel hizmetlerin kalitesini korumak ve faiz yükünü azaltırken mali güvenilirliği sürdürmek birlikte ele alınması gereken hedeflerdir.
SONUÇ: Vergi tahsilatından önce bütçenin niteliği tartışılmalı
2026’nın ilk dokuz aylık bütçe gerçekleşmeleri, üç temel noktaya işaret ediyor:
Birincisi, gelirler artmasına rağmen giderler daha hızlı yükseliyor ve bütçe açığı 1,84 trilyon TL’ye ulaşıyor.
İkincisi, faiz giderleri 2,25 trilyon TL’yi aşmış durumda. Toplam vergi gelirlerinin yaklaşık yüzde 21,6’sına karşılık gelen bu yük, bütçenin en önemli maliyet unsurlarından biri olmayı sürdürüyor.
Üçüncüsü, vergi gelirlerinin artışını değerlendirirken yalnızca nominal tutarlara değil; vergi yükünün dağılımına, ekonomik faaliyetin gücüne ve kamu harcamalarının verimliliğine de bakmak gerekiyor.
Kamu maliyesinde kalıcı başarı, yalnızca daha fazla vergi toplamakla değil; toplanan vergiyi daha verimli kullanmak, borçlanma ve faiz maliyetini yönetmek ve bütçe yükünü toplum kesimleri arasında adil dağıtmakla mümkündür.
Vergi veren vatandaşın ve üretim yapan işletmenin sorması gereken soru da budur: Ödenen vergiler ne kadar etkin kullanılıyor ve kamu bütçesinin ne kadarı gelecekte ekonomik kapasiteyi güçlendirecek yatırımlara dönüşüyor?
Süleyman ÇEMBERTAŞ Bankavitrini.com – Bankacılık ve Reel Sektörün Sesi
EKONOMİ
ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ?
Kredi Yok, Vade Farkı Var: Reel Sektörün Finansman Çıkmazı… Enflasyonu Düşürürken Üreticinin Maliyetini mi Artırıyoruz?
Yayınlanma:
1 ay önce|
14/10/2026Yazan:
Erol Taşdelen
Ticari krediye erişemeyen reel sektör, pahalı finansman kıskacında!
Merkez Bankası’nın enflasyonla mücadele kapsamında uyguladığı sıkı para politikasının temel hedefi, kredi genişlemesini ve talebi kontrol altına alarak fiyat artışlarını yavaşlatmak. Ancak ekonominin diğer tarafında farklı bir tablo yaşanıyor: Bankalardan yeterli ve uygun maliyetli ticari kredi kullanamayan reel sektör firmaları, üretimlerini sürdürebilmek için daha pahalı finansman yöntemlerine yöneliyor.
Tedarikçisinden mal alabilmek için aylık yüzde 4-5 vade farkı ödemek zorunda kalan bir işletmenin maliyetleri düşürülebilir mi? Banka kredisine erişimi zorlaştırarak enflasyonu kontrol etmeye çalışırken üreticinin finansman maliyetini yükseltmek, üretici fiyatları üzerinde yeni bir baskı yaratmıyor mu?
Bana göre bugün ekonomi politikalarının tartışılması gereken önemli başlıklarından biri tam da bu çelişki!
Enflasyonu düşürmek için uygulanan politikalar, reel sektörün finansman maliyetleri üzerinden üretici fiyatlarını besleyen bir mekanizmaya dönüşebilir. Bu durum, enflasyonla mücadelenin yalnızca talep tarafından değil, üretim ve finansman maliyetleri açısından da değerlendirilmesini zorunlu kılıyor.
Ticari kredi kısıtlaması üretici fiyatlarını düşürmeye yeter mi?
Enflasyonla mücadelede yüksek faiz ve kredi büyümesine getirilen sınırlamalar, tüketimi ve toplam talebi yavaşlatabilir. Talebin gerilemesi, firmaların fiyat artırma imkânlarını da daraltabilir. Bu mekanizma, para politikasının enflasyonla mücadeledeki temel işleyişlerinden biridir.
Ancak üretim yapan firmaların da hammaddeye, ara mala, enerjiye, iş gücüne ve işletme sermayesine ihtiyacı var. Üretim döngüsünü sürdürebilmek için finansmana erişim, işletmeler açısından bir tercih değil, çoğu zaman zorunluluk.
Bankalardan yeterli kredi kullanamayan bir firma, üretimini durdurmak yerine tedarikçisinden vadeli mal almak zorunda kalabilir. Ne var ki bu kez bankanın uyguladığı faizden farklı bir finansman maliyetiyle karşılaşır.
Özellikle aylık yüzde 4-5 vade farkıyla yapılan alımlar, işletmelerin maliyet hesabını ciddi biçimde değiştirebilir. Dolayısıyla kredi kısıtlamalarının talebi daraltıcı etkisinin yanında, firmaları daha pahalı finansmana yönlendiren maliyet artırıcı etkisi de hesaba katılmalıdır.
Aylık yüzde 4-5 vade farkı, yıllık yüzde 48-60 basit maliyet demek!
Rakamlarla konuşalım.
Tedarikçisinden vadeli mal alan bir firma, aylık yüzde 4 vade farkıyla karşılaşıyorsa bunun 12 aylık basit toplamı yüzde 48’e ulaşır. Aylık yüzde 5 vade farkında ise basit yıllık karşılık yüzde 60’tır.
Vade farkının her ay bileşik olarak uygulanması durumunda yıllık efektif oranlar sırasıyla yaklaşık yüzde 60,1 ve yüzde 79,6’ya çıkar. Elbette gerçek maliyet; ödeme planına, vade süresine, fiyatın peşin veya vadeli belirlenmesine ve diğer ticari koşullara göre değişir.
Burada dikkat çekmek istediğim nokta şu: Bankadan uygun koşullarda işletme kredisi kullanamayan bir firma, tedarik zincirinde çok yüksek bir finansman yüküyle karşılaşabiliyor.
Üstelik bu yük yalnızca bir firmada kalmıyor. Hammadde tedarikçisinden üreticiye, üreticiden toptancıya, toptancıdan perakendeciye uzanan zincirin farklı halkalarında maliyet baskısı yaratabiliyor.
Bu maliyetin tamamı otomatik olarak satış fiyatlarına yansıtılmayabilir. Talep zayıfsa firma fiyat artırmak yerine kârından vazgeçebilir. Ancak kâr marjının daraldığı, nakit akışının bozulduğu ve işletme sermayesinin eridiği bir ortamda finansman maliyetinin fiyatlar üzerindeki baskısı göz ardı edilemez.
TCMB verileri ne söylüyor?
Türkiye Cumhuriyet Merkez Bankası’nın 2026 yılı eylül başındaki verilerinde, 4 Eylül haftası itibarıyla TL ticari kredi faiz oranı yüzde 49,3 düzeyinde gerçekleşti. Aynı dönemde TL mevduat faizi yüzde 44,4 seviyesindeydi. Bu oranlar, ticari krediye erişimin firmalar açısından neden önemli bir maliyet unsuru olduğunu gösteriyor.
Diğer taraftan TÜİK’in 5 Ekim 2026’da açıkladığı eylül ayı Yurt İçi Üretici Fiyat Endeksi verileri de üretim maliyetleri ve fiyatlama davranışları açısından dikkat çekici.
Yİ-ÜFE Eylül ayında aylık yüzde 2,07, yıllık yüzde 27,38 arttı. İmalat sanayisindeki yıllık artış yüzde 29,09’a ulaştı. Ara malı fiyatlarında yıllık artış yüzde 28,11, enerji fiyatlarında ise yüzde 30,82 olarak gerçekleşti.
Bu veriler, üretici fiyatlarındaki baskının sürdüğünü ortaya koyuyor. Ancak söz konusu rakamlar, finansman maliyetlerinin bu artışların ne kadarını oluşturduğunu tek başına göstermiyor. Bunun için firmaların faiz giderleri, tedarikçi vade farkları ve üretim maliyetleri arasındaki ilişkinin ayrıca incelenmesi gerekiyor.
Asıl soru da burada başlıyor: Üretici fiyatlarını düşürmeye çalışırken firmaların finansman yükünü artırıyorsak uygulanan politikanın maliyet tarafındaki etkisini yeterince ölçüyor muyuz?
Firmaların finansman giderleri hiç bu kadar ağırlaşmış mıydı?
Reel sektör açısından sorunun bir diğer boyutu da yüksek faiz ile kredi vadelerinin belirli dönemlerde yoğunlaşmasının aynı anda yaşanması.
Bir firma yalnızca yüksek faiz ödemiyor. Aynı zamanda kullandığı kredinin anapara geri ödemesini, maaşlarını, vergilerini, tedarikçi borçlarını ve diğer işletme giderlerini de karşılamak zorunda.
Satışlarını vadeli yapan, müşterilerinden tahsilatını zamanında alamayan ve stok finansmanına ihtiyaç duyan işletmeler için bu tablo daha da ağırlaşıyor.
Kâğıt üzerinde kârlı görünen bir şirket, nakit akışını yönetemediği için ödeme güçlüğüne düşebilir. Finansman giderleri faaliyet kârını aşındırdığında, firmanın üretime devam edebilmesi için yeni kredi kullanması gerekir. Fakat krediye erişim kısıtlıysa işletme bu kez tedarikçi borçlarını ertelemeye, çeklerini ötelemeye veya varlıklarını elden çıkarmaya yönelebilir.
Böyle bir süreçte yüksek faiz yalnızca finansman gideri olmaktan çıkar; üretim kapasitesini, yatırım kararlarını ve istihdamı etkileyen bir unsura dönüşür.
Konkordato, çek ve icra verileri alarm olarak okunmalı
Reel sektörün finansal sağlığını değerlendirirken konkordato süreçleri, karşılıksız çekler ve icra dosyalarındaki gelişmeler yakından izlenmeli.
2026’nın ilk dokuz ayına ilişkin Konkordato Takip değerlendirmesinde, aylık ortalama geçici mühlet kararlarının 2025 ortalamasının altında kaldığı; buna karşılık red ve iflas kararlarının yükseldiği belirtiliyor. Bu tablo, yalnızca yeni başvurulara değil, sürece giren şirketlerin nasıl sonuçlandığına da bakılması gerektiğini gösteriyor.
Elbette konkordato veya karşılıksız çeklerdeki her artışı doğrudan yüksek faize bağlamak doğru olmaz. Zayıf talep, döviz kuru hareketleri, tahsilat sorunları, yönetim hataları ve sektörlere özgü gelişmeler de şirketlerin ödeme gücünü etkileyebilir.
Bununla birlikte bu göstergeler, finansman maliyetleri ve krediye erişim verileriyle birlikte değerlendirildiğinde reel sektörün dayanıklılığı hakkında önemli sinyaller verebilir.
Özellikle üretim yapan, istihdam sağlayan ve siparişlerini sürdürebilmek için işletme sermayesine ihtiyaç duyan firmaların finansal sıkışıklığı, yalnızca şirket ortaklarının sorunu olarak görülmemeli. Tedarik zincirinde yaşanacak bir kopuş, o firmaya mal satan veya ondan alacak tahsil etmeyi bekleyen diğer işletmeleri de etkileyebilir.
Krediye erişemeyen firma üretimini nasıl sürdürecek?
Burada para politikasının hedefini tartışmaktan çok, uygulamanın reel sektör üzerindeki yan etkilerini sorgulamak gerekiyor.
Enflasyonla mücadele elbette zorunlu. Ancak üretim yapan firmaların işletme sermayesine erişimini zorlaştırırken, bu firmaların daha pahalı alternatif finansmana yönelmesi ihtimalini de dikkate almak gerekiyor.
Kredi hacmini sınırlamak tek başına yeterli bir politika ölçütü olamaz. Bugün İhracatçı bir firma EXİMBANK’a kredi için başvurusu bile aylarca sonra sonuçlananacağı söyleniyorr! Kredinin hangi sektöre, hangi amaçla, hangi maliyetle ve hangi vadeyle kullandırıldığı da önem taşıyor.
Üretim kapasitesini korumak için kullanılan işletme sermayesi kredisi ile spekülatif amaçlı finansmanın aynı şekilde değerlendirilmesi, reel ekonominin ihtiyaçlarını gözden kaçırabilir. Bu nedenle verimlilik, istihdam, ihracat kapasitesi ve nakit akışı gibi ölçütleri dikkate alan seçici ve şeffaf kredi mekanizmaları üzerinde durulmalı.
Amaç, her firmaya sınırsız kredi verilmesi değil; finansman kaynaklarının üretimi sürdüren, katma değer oluşturan ve ödeme kapasitesi bulunan işletmelere makul koşullarla ulaşabilmesi olmalı.
Enflasyonla mücadelede maliyet kanalı ihmal edilmemeli
Para politikasının talep üzerindeki etkisi ile finansman maliyetleri üzerinden üretici fiyatlarına yansıyan etkisi birbirinden farklıdır. Birincisi fiyat artışlarını yavaşlatabilirken ikincisi bazı firmalarda maliyet baskısını artırabilir.
Üretici fiyatlarının seyri yalnızca faiz politikasıyla açıklanamaz. Döviz kuru, enerji, ithal girdiler, ücretler, verimlilik ve iç talep gibi çok sayıda değişken birlikte değerlendirilmelidir. Ancak bu durum, finansman maliyetlerinin enflasyon üzerindeki etkisini önemsiz hale getirmez.
Ticari krediye erişimin zorlaşması, firmaları aylık yüzde 4-5 vade farkıyla mal almaya itiyorsa bu mekanizmanın üretici fiyatları üzerindeki etkisi ölçülmelidir. Banka kredisiyle finanse edilemeyen üretimin tedarikçi kredisiyle sürdürülmesi, finansman ihtiyacını ortadan kaldırmaz; yalnızca finansmanın kaynağını ve maliyetini değiştirir.
Üstelik finansman maliyetleri nedeniyle yatırımlar ertelenir, üretim kapasitesi daralır ve rekabet gücü zayıflarsa orta vadede arz tarafında da sorunlar ortaya çıkabilir. Böyle bir durumda talep baskısı azalsa bile maliyetler ve arz kısıtları fiyatların düşmesini zorlaştırabilir.
SON SÖZ: Enflasyon düşerken üretim de ayakta kalmalı!
Bugün yanıt aramamız gereken soru yalnızca enflasyonun ne zaman düşeceği değil; bu mücadele sürerken reel sektörün ne kadar finansman yükü taşıdığıdır.
Firmaların finansman giderleri yükselirken, kredi vadeleri nakit akışını zorlayacak biçimde yoğunlaşırken ve işletmeler tedarikçilerinden daha pahalı koşullarla mal almak zorunda kalırken, enflasyonla mücadelenin üretim maliyetleri üzerindeki etkisini görmezden gelemeyiz.
Enflasyonu düşürmek için krediyi kısmak başka, üretimin finansmanını sürdürülemez hale getirmek başkadır.
TCMB’nin politikaları talep enflasyonunu sınırlamayı hedeflerken, krediye erişim koşullarının reel sektör üzerindeki etkisi de dikkatle izlenmeli. Üretici fiyatlarının hangi bölümünün hammadde, enerji, kur ve ücretlerden; hangi bölümünün finansman giderlerinden kaynaklandığı daha net ortaya konulmalı.
Aksi halde enflasyonla mücadelede bir taraftan talep daralırken diğer taraftan üreticinin maliyet baskısı devam edebilir. Üstelik finansman sorunu derinleştiğinde yalnızca fiyatlar değil, üretim, istihdam ve şirketlerin ödeme kapasitesi de zarar görebilir.
Enflasyonla mücadele, üretimi finanse edemeyen bir reel sektör pahasına yürütülmemeli. Çünkü üretim maliyetlerini yükselten finansman sorunu çözülmeden, fiyat istikrarını kalıcı hale getirmek de zorlaşabilir.
Erol TAŞDELEN – Ekonomist, Bankacılık ve Finans Analisti
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.055)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.669)
- BASINDA BİZ (67)
- BORSA (606)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.673)
- GÜNDEM (3.601)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.753)
- SÜRDÜRÜLEBİLİRLİK (584)
- VİDEO Vitrini (19)
- YAZARLAR (1.506)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (845)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (121)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (21)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
- Türkiye'nin en büyük kuantum bilgisayarı TÜBİTAK bünyesinde kuruluyor 14/11/2026
- Putin, Trump ve Şi 19 Kasım'da bir araya gelecek 14/11/2026
- COP31'de ikinci hafta görüşmelerine temel oluşturabilecek taslak metin hazırlanıyor 14/11/2026
- Spot piyasada elektrik ve doğalgaz fiyatları 14/11/2026
- Çin'de yuan cinsinden kredi hacmi yüzde 4,7 arttı 14/11/2026
- Sözleşmeli personel çalıştırma esasları yeniden düzenlendi 14/11/2026
- BM/Simon Stiell: COP31 müzakerelerinde ilerleme var, taktiksel gecikmelerden kaçınılmalı 14/11/2026
SON YAZILAR
- Faiz beklentileri sertleşti, Nvidia’da 30 yıllık dönem kapandı! 13/11/2026
- TCMB kredi frenini gevşetti 11/11/2026
- Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi 11/11/2026
- Enflasyon Fed’i sıkıştırıyor, güçlü ekonomi borsaları ayakta tutuyor 11/11/2026
- Fon soruşturmasına bankalar da dahil edilmeli! 10/11/2026
- Saatler 09.05’te durdu, açtığı yol hiç bitmedi… 10/11/2026
- Gümüş: What is love? Baby don’t hurt me… No more! 09/11/2026
- DÜNYA FİNANS SİSTEMİNDE ALARM ZİLLERİ 07/11/2026
- BANKACILIKTA SİYASİ BAĞLANTI ALARMI: Paraguay’dan Sırbistan’a iki büyük kriz 07/11/2026
- Brezilya’nın ikinci büyük finans kuruluşu Nubank kripto para çekimlerini durdurdu 07/11/2026
ARAMA
Popüler
-
GÜNCEL4 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu