Connect with us

BANKA HABERLERİ

İSVİÇRE’DE DOLANDIRICILAR BANKA HESABINIZI BOŞALTIR İSE NE OLUR?

Yayınlanma:

|

İsviçre’de bir banka hesabınızın dolandırıcılık sonucu boşaltılması durumunda, bankalar ve İsviçre hukuk sistemi dolandırıcılık mağdurlarını korumaya yönelik bir dizi prosedür ve güvenlik önlemi sunar. Bu tür bir durumla karşılaşmanız halinde aşağıdaki adımları izleyebilirsiniz:

  1. Banka ile İletişim: Hesabınızın dolandırıcılık nedeniyle boşaltıldığını fark ettiğiniz anda bankanızla hemen iletişime geçmelisiniz. Bankalar bu tür olaylar için özel dolandırıcılık birimlerine sahiptir ve hesabınızı hemen dondurabilirler.
  2. Dolandırıcılık Raporu: Bankanızla iletişime geçtiğinizde, sizden bir dolandırıcılık raporu doldurmanız istenebilir. Bu raporda dolandırıcılığın nasıl gerçekleştiği, ne zaman fark ettiğiniz gibi ayrıntılar yer alır.
  3. Polis Bildirimi: İsviçre’deki bankalar, genellikle dolandırıcılık olaylarını polise bildirmek zorundadır. Siz de ayrıca bir polis raporu hazırlatabilir ve dolandırıcılık olayını resmi olarak ihbar edebilirsiniz.
  4. Soruşturma ve Geri Ödeme: Bankalar, dolandırıcılık vakalarında genellikle kapsamlı bir iç soruşturma başlatır. Eğer dolandırıcılığın sizin kusurunuzdan kaynaklanmadığı ve güvenlik ihlali olduğu belirlenirse, genellikle kaybettiğiniz para size geri ödenir. Ancak bankalar, dolandırıcılığın sizin ihmallerinizden (örneğin, kişisel bilgilerinizi paylaşmanız gibi) kaynaklandığını tespit ederse, geri ödeme süreci daha karmaşık hale gelebilir.
  5. Sigorta Kapsamı: Bazı İsviçre bankaları, dolandırıcılık mağdurlarını koruyan sigorta poliçelerine sahiptir. Bu durumda dolandırıcılık sonucu kaybedilen tutar sigorta kapsamında geri alınabilir.
  6. Güvenlik Önlemleri: Dolandırıcılık olayından sonra bankanız, hesabınız için ek güvenlik önlemleri alabilir. Örneğin, çift faktörlü kimlik doğrulama (2FA) veya daha karmaşık şifre politikaları gibi güvenlik tedbirleri uygulamaya koyabilir.

İsviçre bankacılık sistemi, müşterilerin finansal güvenliğini sağlama konusunda oldukça ileri düzeydedir, ancak sizin de hesabınızı korumak için gerekli adımları atmanız önemlidir.

DOLANDIRICILIK OLAYLARINDA BANKALARIN SORUMLULUĞU NEDİR?

İsviçre’de bir bankanın dolandırıcılık ve hesap güvenliği konularında müşterilerine karşı sorumlulukları oldukça ciddidir. İsviçre bankacılık sektörü, müşterilerin finansal varlıklarını koruma konusunda katı düzenlemelere tabi tutulur ve dolandırıcılık durumlarında müşteriyi mağdur etmemek için bir dizi güvenlik önlemi almak zorundadır. Aşağıda, İsviçre’deki bankaların müşterilerine karşı başlıca sorumlulukları özetlenmiştir:

1. Hesap Güvenliğini Sağlama

  • Teknolojik Güvenlik Önlemleri: Bankalar, müşterilerin hesaplarının güvenliğini sağlamak için güncel güvenlik teknolojilerini kullanmak zorundadır. Bu, şifreleme, güvenlik duvarları, çift faktörlü kimlik doğrulama (2FA) ve biyometrik kimlik doğrulama gibi önlemleri içerebilir.
  • Güvenlik Sistemlerinin Güncellenmesi: Bankalar, sürekli değişen tehditlere karşı güvenlik sistemlerini düzenli olarak güncellemeli ve olası güvenlik açıklarını gidermelidir. Müşteri hesaplarına yönelik herhangi bir tehdit, banka tarafından en kısa sürede tespit edilip önlenmelidir.

2. Müşteri Bilgilerinin Gizliliğini Koruma

  • İsviçre bankaları, müşteri bilgilerinin gizliliğini ve güvenliğini korumakla yükümlüdür. Bankacılık sırrı yasaları gereği, müşteri bilgileri sadece yetkili kişilerle paylaşılır ve dolandırıcılık girişimlerine karşı korunur.
  • Veri Koruma Kanunları (GDPR uyumlu): İsviçre bankaları, müşterilerinin kişisel verilerinin korunmasına ilişkin kanunlara da uymak zorundadır. Herhangi bir veri ihlali durumunda, banka müşteriyi zamanında bilgilendirmek ve bu durumu düzeltmekle yükümlüdür.

3. Dolandırıcılık Durumunda Hızlı Müdahale

  • Erken Uyarı Sistemleri: İsviçre bankaları, şüpheli işlemleri tespit edebilmek için gelişmiş dolandırıcılık izleme sistemleri kurmakla yükümlüdür. Örneğin, beklenmedik veya olağandışı işlemler fark edildiğinde, banka müşteriye uyarı gönderir ve işlemi onaylatmaya çalışır.
  • Acil Müdahale ve Hesap Dondurma: Bir dolandırıcılık tespit edildiğinde, banka hemen harekete geçmeli, müşterinin hesabını dondurarak daha fazla zarar görmesini engellemelidir. Hesap dondurulurken, müşteriyle hızla iletişim kurulmalı ve olası yanlış işlemler engellenmelidir.

4. Müşteriye Eğitim ve Bilgilendirme

  • Dolandırıcılık Uyarıları: Bankalar, müşterilerini düzenli olarak internet dolandırıcılığı, kimlik hırsızlığı ve phishing (oltalama) gibi tehditler hakkında bilgilendirmek zorundadır. Müşterilere güvenlik önlemleri ve nasıl korunacakları konusunda eğitimler verilmelidir.
  • Düzenli Güvenlik İletişimi: Bankalar, güvenlik ihlalleri veya yeni güvenlik tehditleri konusunda müşterilerini bilgilendirmek ve bu tehditlere karşı müşteriyi nasıl koruyacaklarıyla ilgili öneriler sunmakla yükümlüdürler.

5. Dolandırıcılık Mağdurlarına Geri Ödeme

  • Eğer bir müşteri dolandırıcılık kurbanı olursa ve bu dolandırıcılık, müşterinin ihmalinden kaynaklanmıyorsa, bankalar genellikle kaybedilen tutarı müşteriye geri ödemekle yükümlüdür. Ancak bu süreç, dolandırıcılığın niteliğine ve müşterinin sorumluluklarını yerine getirip getirmediğine bağlı olarak değişiklik gösterebilir.
  • Soruşturma Süreci: Dolandırıcılık vakalarında banka, iç soruşturma başlatarak olayın nasıl gerçekleştiğini ve müşterinin ihmali olup olmadığını belirler. Eğer müşteri ihmal göstermemişse, banka mağduriyetin giderilmesi için gerekli tazminatı öder.

6. Riskli İşlemlerde Ön Onay Alma

  • Bankalar, yüksek miktarlı veya olağandışı işlemler tespit ettiklerinde müşteriden onay almak zorundadır. Özellikle yurtdışı transferler ya da alışılmadık saatlerde yapılan işlemler gibi şüpheli durumlarda müşteriye uyarılar gönderilmelidir.
  • İşlem Limiti Ayarları: Müşteriler, bankaya belirli işlem limitleri koymaları için talepte bulunabilir. Banka, bu limitler doğrultusunda işlemleri izlemek ve müşteri dışındaki kişiler tarafından yapılan yetkisiz işlemleri engellemekle yükümlüdür.

7. Sigorta ve Tazminat Politikaları

  • Birçok İsviçre bankası, müşterilerini dolandırıcılığa karşı sigortalayarak olası zararları karşılamayı taahhüt eder. Bu tür sigorta politikaları, müşterinin kaybettiği tutarın belirli bir kısmını veya tamamını geri almasını sağlayabilir. Bankalar, bu konuda müşterilerini bilgilendirmek ve ilgili sigorta politikalarını uygulamakla sorumludur.

8. İhmal veya Güvenlik İhlali Durumunda Yasal Sorumluluk

  • Eğer bir banka, müşteri hesaplarının güvenliğini sağlamada ihmalkar davranırsa veya dolandırıcılık önleme prosedürlerine uymadan hareket ederse, yasal olarak sorumlu tutulabilir. İsviçre yasaları, müşterilerin banka ihmali nedeniyle yaşadığı zararların tazmin edilmesini zorunlu kılar.
  • Bankacılık Denetim ve Yasal Yükümlülükler: İsviçre bankaları, ülkenin finansal denetim otoriteleri tarafından denetlenir. Bankaların dolandırıcılığa karşı önlemler almada yetersiz kalmaları durumunda, ağır para cezaları ve diğer yasal yaptırımlarla karşı karşıya kalabilirler.

9. Sözleşme Şartlarına Uyum

  • Bankalar, müşterileriyle yaptıkları sözleşmelerde belirtilen tüm güvenlik ve hizmet şartlarına uymak zorundadır. Müşterilerin bankayla olan ilişkileri, yazılı sözleşmelere ve İsviçre bankacılık düzenlemelerine dayanır. Bu nedenle, banka tüm işlemlerini ve güvenlik önlemlerini bu sözleşme şartlarına uygun şekilde yürütmek zorundadır.

Sonuç Olarak:

İsviçre’deki bankalar, müşterilerin hesaplarını güvence altına almak ve dolandırıcılık durumlarında müşteriyi korumak için geniş kapsamlı sorumluluklar taşır. Güvenlik sistemlerini sürekli güncellemek, dolandırıcılıkları tespit etmek, müşteriyi bilgilendirmek ve kayıpların tazminini sağlamak bankaların temel sorumlulukları arasındadır. Ancak, bankaların bu sorumluluklarını yerine getirmesi, müşterilerin de hesaplarını ve kişisel bilgilerini koruma yükümlülüklerini yerine getirmesiyle birlikte işlemektedir.

DOLANDIRICILIK OLAYLARINDA BANKA ÖDEME YAPAR MI?

İsviçre’deki bankalar, dolandırıcılık sonucu kaybedilen paraları belirli koşullar altında müşterilere geri öderler. Ancak, bu ödeme süreci çeşitli faktörlere bağlıdır. Bankaların dolandırıcılık olaylarında ödeme yapmaları için bazı temel koşullar ve kriterler mevcuttur. İşte bankaların dolandırıcılık durumlarında ödeme yapma koşulları:

1. Müşterinin İhmali Olmaması

  • Bankalar genellikle dolandırıcılık mağduriyeti yaşayan müşterilere ödeme yapar, ancak bu durumda müşterinin herhangi bir ihmal göstermemesi çok önemlidir. Eğer müşteri, kişisel bilgilerini (şifreler, PIN kodları, hesap bilgileri) başkalarıyla paylaşmışsa veya dolandırıcılığa karşı yeterince dikkatli davranmamışsa, banka geri ödeme yapmama hakkına sahiptir.
  • Örnek İhmaller:
    • Şifreyi güvensiz ortamlarda paylaşmak.
    • Dolandırıcılık uyarılarına rağmen şüpheli bağlantılara tıklamak.
    • Bankanın güvenlik önerilerine uymamak (çift faktörlü kimlik doğrulamayı kullanmamak gibi).

2. Dolandırıcılığın Bankanın Güvenlik Açığından Kaynaklanması

  • Eğer dolandırıcılık bankanın kendi sistemindeki bir güvenlik açığından veya ihmalinden kaynaklanıyorsa, banka müşterinin kaybını tazmin etmek zorundadır. Bankalar, teknolojik güvenlik tedbirlerini sürekli olarak güncel tutmak zorundadır ve güvenlik açıkları nedeniyle müşteri kaybına yol açan durumlarda, müşteriye geri ödeme yapmak zorundadırlar.

3. Müşterinin Hızlı Bir Şekilde Bankaya Bildirim Yapması

  • Dolandırıcılık olayında müşterinin hızlı davranarak bankaya durumu bildirmesi önemlidir. Bankalar, şüpheli işlemleri fark eder etmez müşteriyi uyarmakla yükümlü olsalar da, müşteri de şüpheli bir işlem gördüğünde hemen bankayla iletişime geçmelidir. Gecikmiş bildirimler, bankanın geri ödeme yapmamasına yol açabilir.
  • Hızlı bildirim, dolandırıcılık durumunda müşterinin mağduriyetini hafifletebilir ve bankanın güvenlik önlemlerini devreye sokmasını sağlar.

4. Yasal Sorumluluk ve Bankacılık Sözleşmeleri

  • İsviçre bankaları, müşterilerle yaptıkları sözleşmelerde genellikle dolandırıcılık durumunda ödeme yapmayı kabul ederler. Bu tür sözleşmelerde, müşterinin dolandırıcılık mağduru olması halinde nasıl bir süreç izleneceği ve bankanın sorumlulukları açıkça belirtilir.
  • Sigorta Politikaları: Bazı bankalar, dolandırıcılığa karşı müşterilerine sigorta sağlar. Bu durumda, müşterinin kayıpları sigorta kapsamında karşılanabilir.

5. Dolandırıcılık Tespit Sürecinin Sonuçları

  • Bankalar, dolandırıcılık vakalarında kapsamlı bir inceleme başlatır ve olayın nasıl gerçekleştiğini araştırır. Eğer dolandırıcılığın müşteriden kaynaklanan bir hata sonucu değil, dolandırıcının tamamen yasa dışı yollarla gerçekleştirdiği bir eylem sonucu olduğu tespit edilirse, banka genellikle ödeme yapar.
  • İnceleme Süreci: Banka, dolandırıcılık vakalarını araştırarak paranın izini sürebilir ve dolandırıcının kim olduğunu ortaya çıkarmaya çalışabilir. Bu süreç, geri ödemenin yapılıp yapılmayacağını belirleyen kritik bir aşamadır.

6. Yetkisiz İşlem Tespiti

  • Eğer banka, müşteri adına yapılan bir işlemin yetkisiz olduğunu tespit ederse ve müşteri bu işlemi onaylamadığını belirtiyorsa, banka bu tür işlemlerden kaynaklanan kayıpları karşılamak zorundadır. Ancak, bu tür yetkisiz işlemlerin müşteri tarafından fark edilip hızlı bir şekilde bankaya bildirilmesi gerekmektedir.

7. Dolandırıcılık Türüne Bağlı Durumlar

  • Kart Dolandırıcılığı: Kredi veya banka kartıyla yapılan yetkisiz işlemler genellikle bankalar tarafından tazmin edilir, ancak bu durumda müşterinin kart bilgilerini güvende tutmuş olması ve kartını kaybettiği anda derhal bankaya bildirmiş olması gerekmektedir.
  • Phishing (Oltalama) Dolandırıcılığı: Eğer müşteri farkında olmadan dolandırıcıların gönderdiği sahte bir bağlantıya tıkladıysa ve banka, müşterinin bu duruma karşı korunma sorumluluğunu yerine getirmediğini düşünüyorsa, geri ödeme yapılabilir. Ancak, müşteri kendi ihmali sonucu bilgilerini dolandırıcılara kaptırmışsa, bankanın ödeme yapmama hakkı doğar.

8. Müşteri İle İletişimdeki Gecikmelerin Bankadan Kaynaklanması

  • Eğer banka, şüpheli bir işlem tespit ettiğinde müşteriyle hızlı bir şekilde iletişime geçmeyi başaramazsa ve bu gecikme nedeniyle müşteri kayba uğrarsa, banka tazminat ödemek zorunda kalabilir. Bankaların, şüpheli işlemleri derhal müşteriye bildirmesi ve işlemi doğrulatması gerekir.

9. İsviçre Yasal Düzenlemeleri

  • İsviçre’de finansal düzenlemeler ve yasalar, dolandırıcılıktan mağdur olan müşterilere yönelik koruyucu hükümler içerir. İsviçre bankacılık sistemi, dolandırıcılık mağdurlarını korumak için çeşitli yasal mekanizmalar sunar. Bankalar, dolandırıcılık vakalarını hızlıca çözmek ve müşterinin zararını tazmin etmek zorundadır. Eğer banka müşteriyi dolandırıcılıktan koruma sorumluluğunu yerine getirmezse, yasal olarak müşteriye ödeme yapması gerekebilir.

Sonuç Olarak:

Bir İsviçre bankası, dolandırıcılık sonucu kaybedilen paraları müşteriye ödemek için belirli koşulların sağlanmasını talep eder. Müşterinin ihmalkar olmaması, durumu zamanında bildirmesi, bankanın güvenlik açıklarının olmaması ve dolandırıcılığın kanıtlanması durumlarında banka genellikle geri ödeme yapar. Ancak, dolandırıcılığın müşteri hatası veya ihmali sonucu gerçekleştiği tespit edilirse, banka tazminat ödeme sorumluluğundan kaçınabilir. Banka ile yapılan sözleşme şartları ve bankanın uyguladığı güvenlik politikaları da ödeme sürecinde önemli rol oynar.

İSVİÇRE’DE BANKANIN SUNDUĞU HAZIR KREDİLER DOLANDIRILIR İSE NE OLUR?

İsviçre’de veya başka bir ülkede, hazır kredi ya da başka kredi türlerinin dolandırıcılık amacıyla kötüye kullanılması durumunda, bu olaylar ciddi bir şekilde ele alınır ve bir dizi yasal ve bankacılık prosedürü devreye girer. Eğer bir dolandırıcı, müşterinin kredi limitine yetkisiz erişim sağlayarak bu krediyi kullanırsa, bankalar ve yetkili makamlar olaya müdahale eder. Aşağıda, böyle bir durumda ne olacağı ve müşteri, banka ve yasal sistemin nasıl devreye gireceği detaylandırılmıştır:

1. Dolandırıcılık Olayının Fark Edilmesi ve Bankaya Bildirilmesi

  • Müşterinin Bilgilendirmesi: Eğer bir müşteri, hesabındaki hazır kredi limitinin dolandırıcılar tarafından kullanıldığını fark ederse, ilk yapması gereken şey durumu hemen bankaya bildirmektir. Bankalar, dolandırıcılık durumlarında hızlı müdahale edebilmek için genellikle 7/24 açık dolandırıcılık ihbar hatları sunar.
  • Banka İhbarı: Banka, müşteri tarafından bilgilendirildikten sonra hızlı bir şekilde harekete geçer. Dolandırıcılık şüphesi olan hesaplar genellikle dondurulur ve daha fazla yetkisiz işlem yapılması engellenir.

2. Dolandırıcılık Soruşturması

  • İç Soruşturma: Banka, müşteri şikayetini aldıktan sonra bir iç soruşturma başlatır. Bu soruşturmada kredi kullanımına dair tüm kayıtlar incelenir. İşlem geçmişi, IP adresleri, işlem zamanları ve kullanılan cihazlar gibi detaylar analiz edilir.
  • Dolandırıcılık Tespiti: Eğer dolandırıcılık olayı banka tarafından doğrulanırsa, bankanın güvenlik zafiyetine mi yoksa müşterinin ihmaline mi bağlı olduğuna dair bir inceleme yapılır. Bu incelemenin sonucunda dolandırıcılığın kaynağı tespit edilir.
  • Yetkili Makamlarla İşbirliği: Bankalar, dolandırıcılık olaylarında yerel yetkililerle işbirliği yapar. İsviçre’de, Finansal Piyasalar Denetleme Otoritesi (FINMA) ve diğer yetkili organlar, büyük çaplı dolandırıcılık vakalarını araştırabilir. Ayrıca polis ve yasal makamlar da devreye girer.

3. Müşterinin Sorumluluğu

  • Müşteri İhmali Olup Olmadığı: Banka, dolandırıcılığın müşterinin ihmali sonucu gerçekleşip gerçekleşmediğini değerlendirir. Eğer müşteri, şifrelerini güvende tutmamışsa, phishing (oltalama) gibi dolandırıcılık girişimlerine karşı yeterince dikkatli davranmamışsa veya bankanın güvenlik tavsiyelerine uymamışsa, banka müşteriyi sorumlu tutabilir ve kredi borcunu geri ödeme yükümlülüğü müşteride kalabilir.
  • Müşterinin Sorumluluğu Yoksa: Eğer dolandırıcılık, müşterinin kontrolü dışında gerçekleşmişse (örneğin, banka sisteminde bir güvenlik açığı, kredi kartının kopyalanması gibi), genellikle müşteri bu dolandırıcılık olayından sorumlu tutulmaz ve bankanın durumu düzeltmesi gerekir.

4. Banka Tarafından Geri Ödeme ve Tazminat

  • Bankanın Sorumluluğu: Dolandırıcılık banka sistemindeki bir güvenlik zafiyetinden kaynaklanmışsa veya dolandırıcılık olayında müşteri ihmali yoksa, banka müşterinin zararını karşılamakla yükümlüdür. Bu durumda, dolandırıcıların kullandığı kredi miktarı iptal edilebilir veya müşteri hesabına geri ödenebilir.
  • Sigorta Kapsamı: İsviçre’deki birçok banka, dolandırıcılık vakalarında müşteriyi koruyan sigorta poliçelerine sahiptir. Bu durumda, dolandırıcılığın yol açtığı zarar sigorta kapsamına girer ve sigorta şirketi tarafından karşılanabilir.

5. Yetkisiz Kredinin İptali

  • Eğer dolandırıcılık sonucunda yetkisiz bir kredi kullanımı gerçekleştiyse, banka bu krediyi iptal edebilir. Müşteri, dolandırıcılık sonucunda ortaya çıkan borçlardan sorumlu tutulmaz. Ancak bu süreç, dolandırıcılığın tam olarak tespit edilmesi ve soruşturmanın sonuçlanmasına bağlıdır.

6. Dolandırıcının Yakalanması ve Yasal Süreç

  • Polis Soruşturması: Dolandırıcılık olayı, İsviçre’deki yetkili makamlar tarafından soruşturulmaya devam eder. Eğer dolandırıcının kimliği tespit edilebilirse, bu kişi hakkında yasal işlem başlatılır. İsviçre’de dolandırıcılık suçları ciddi cezalarla karşı karşıya kalabilir ve dolandırıcıların cezalandırılması amaçlanır.
  • Adli Süreç: Dolandırıcılığa karışan kişilere karşı açılan davalar, İsviçre mahkemelerinde görülür ve suçlular yasal olarak cezalandırılır. Müşteri, banka ve sigorta şirketi de bu süreçte dolandırıcının suçlarının karşılanması için işbirliği yapabilir.

7. Müşteriye Sunulan Ek Güvenlik Önlemleri

  • Güvenlik Protokollerinin Güncellenmesi: Dolandırıcılık olayından sonra, banka müşteriye ek güvenlik önlemleri sunabilir. Örneğin, şifre yenileme, çift faktörlü kimlik doğrulama (2FA) ve dijital güvenlik uyarıları gibi uygulamalar devreye sokulabilir.
  • Yeni Hesap Açma: Dolandırıcılık mağduru olan müşterilere, güvenliği sağlamak için yeni bir banka hesabı açılması teklif edilebilir ve eski hesap kapatılabilir.

8. Müşterinin Kredi Notuna Etkisi

  • Eğer dolandırıcılık sonucunda müşteri kredi borcuyla karşı karşıya kalırsa, bu durumun müşterinin kredi notuna etkisi olabilir. Ancak, dolandırıcılık tespit edilip müşteri sorumlu bulunmadığında, bu tür borçlar genellikle kredi raporlarına yansıtılmaz. Bankalar, dolandırıcılık mağdurlarının kredi notunun zarar görmemesi için önlemler alır.

9. Yasal Yükümlülükler ve Yargı Kararları

  • İsviçre yasalarına göre, bankaların müşterilerini dolandırıcılık vakalarına karşı koruma yükümlülüğü vardır. Bankalar, müşterilerinin kayıplarını karşılamak zorundadır, ancak bu durum, müşterinin de kendi güvenlik sorumluluklarını yerine getirip getirmediği ile doğrudan bağlantılıdır.
  • Eğer dolandırıcılık vakası mahkemeye taşınırsa, yargı sürecinde bankanın sorumlulukları, müşterinin davranışları ve deliller ışığında karar verilir. Mahkemeler, genellikle müşteriyi mağdur etmeyen, adil bir karar almaya çalışır.

Sonuç Olarak:

İsviçre’de hazır kredi limitlerinin dolandırıcılık amacıyla kullanılması durumunda, banka hızlı bir şekilde müdahale eder ve durumu araştırır. Eğer dolandırıcılık müşterinin ihmali dışında gerçekleştiyse, genellikle banka müşterinin zararını karşılar. Ancak müşteri ihmali söz konusuysa, müşteri borçtan sorumlu tutulabilir. Bankalar, bu tür dolandırıcılık olaylarını önlemek için güçlü güvenlik önlemleri uygular ve sigorta gibi ek koruma yöntemleri sunabilir.

Okumaya devam et

BANKA HABERLERİ

BDDK’dan Bank Mellat için faaliyet izni kaldırıldı

Yayınlanma:

|

Yazan:

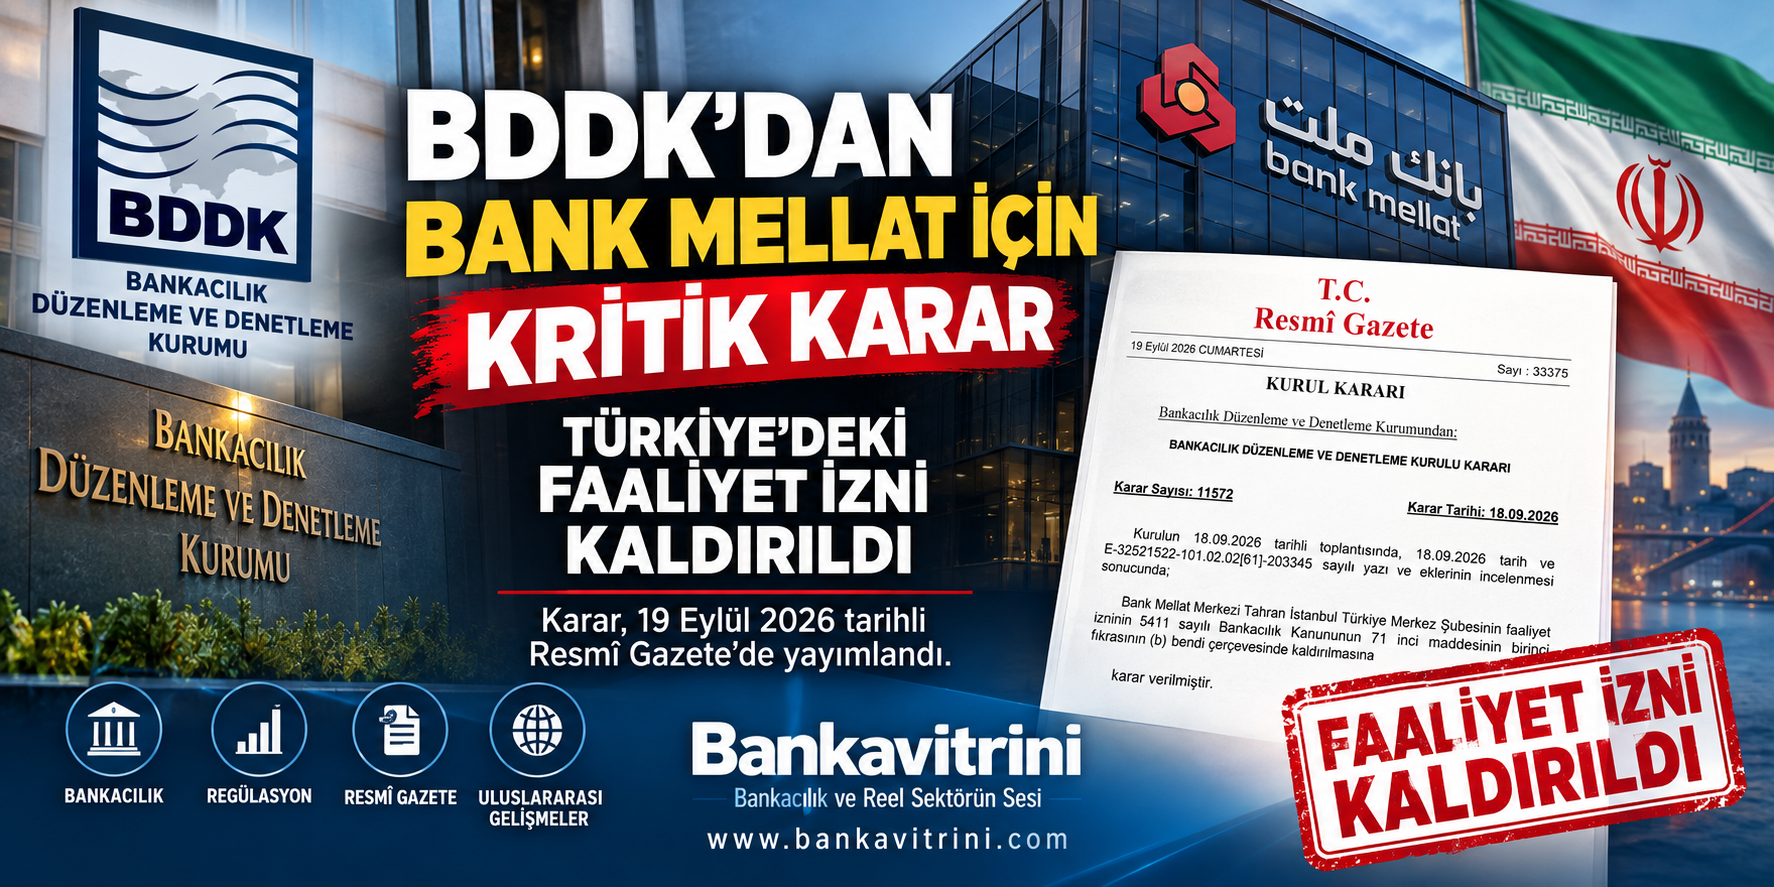
İran merkezli Bank Mellat’ın İstanbul Türkiye Merkez Şubesi’nin faaliyet izni, BDDK kararıyla kaldırıldı. Karar, 19 Eylül 2026 tarihli Resmî Gazete’de yayımlandı.

Bankacılık Düzenleme ve Denetleme Kurulu (BDDK), İran merkezli Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi hakkında önemli bir karar aldı. BDDK’nın 18 Eylül 2026 tarihli ve 11572 sayılı Kurul Kararı ile bankanın Türkiye’deki faaliyet izni kaldırıldı.

Karar, 19 Eylül 2026 tarihli ve 33375 sayılı Resmî Gazete’de yayımlanarak kamuoyuna duyuruldu.

Dayanak: 5411 sayılı Bankacılık Kanunu’nun 71/b maddesi

Resmî Gazete’deki kararda, faaliyet izninin kaldırılmasının 5411 sayılı Bankacılık Kanunu’nun 71. maddesinin birinci fıkrasının (b) bendi kapsamında gerçekleştirildiği belirtildi.

Söz konusu hüküm, bir bankanın faaliyetine devam etmesinin mevduat ve katılım fonu sahiplerinin hakları ile mali sistemin güven ve istikrarı açısından tehlike oluşturduğunun ortaya çıkması halinde BDDK’ya faaliyet iznini kaldırma yetkisi veriyor.

Ancak burada önemli bir ayrıntı var:

BDDK’nın yayımladığı Bank Mellat kararında, faaliyet izninin kaldırılmasına yol açan somut tespitler ayrıca açıklanmadı. Kararda yalnızca 18 Eylül tarihli yazı ve eklerinin incelenmesi sonucunda faaliyet izninin kaldırılmasına karar verildiği belirtiliyor.

Bank Mellat Türkiye’de uzun süredir faaliyet gösteriyordu

Bank Mellat’ın Türkiye yapılanması, BDDK’nın banka kuruluşları listesinde “Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi” olarak yer alıyordu. Bankanın İstanbul merkezinin yanı sıra Ankara ve İzmir şubeleri de bulunuyordu.

Okumaya devam et

BANKA HABERLERİ

ABD’nin yaptırım uyguladığı banka TMSF’ye geçti

Golden Global Yatırım Bankası’nda TMSF dönemi: Yüzde 99,98’lik ortaklık hakkı Fon’a geçti

Yayınlanma:

|

Yazan:

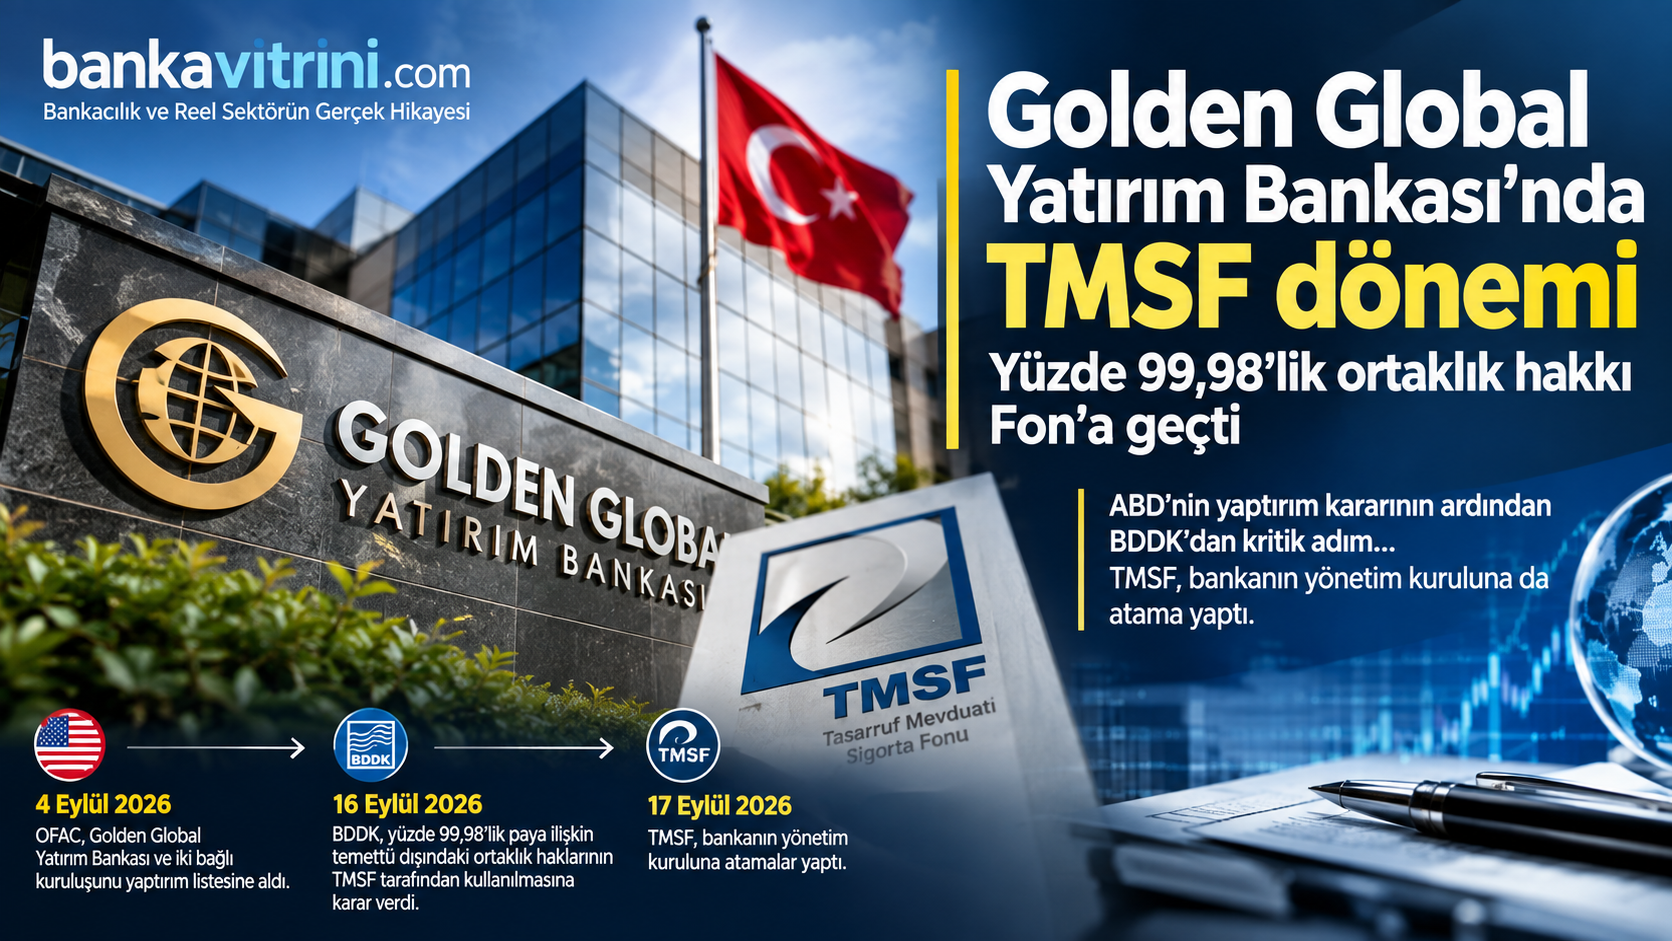
ABD’nin yaptırım kararının ardından BDDK’dan kritik adım… Golden Global Yatırım Bankası’nın yüzde 99,98’lik payına ilişkin temettü dışındaki ortaklık hakları TMSF tarafından kullanılacak. TMSF, bankanın yönetim kuruluna da atama yaptı.

Türkiye bankacılık sektöründe dikkat çeken bir gelişme yaşandı. Golden Global Yatırım Bankası A.Ş.’nin yüzde 99,98 oranındaki payına ilişkin temettü dışındaki ortaklık haklarının Tasarruf Mevduatı Sigorta Fonu (TMSF) tarafından kullanılmasına karar verildi.

Karar, Bankacılık Düzenleme ve Denetleme Kurulu’nun (BDDK) 16 Eylül 2026 tarihli ve 11569 sayılı kararıyla alındı. BDDK, işlemin 5411 sayılı Bankacılık Kanunu’nun 18. maddesinin 5. fıkrası kapsamında gerçekleştirildiğini açıkladı.

Üç ortağın yüzde 99,98’lik payı TMSF kontrolünde

BDDK kararında TMSF tarafından kullanılacak ortaklık hakları üç ana hissedarı kapsıyor.

Ortak Pay
Emir Kaya %53,98
Salih Berberoğlu %32,00
Recep Kaba %14,00
Toplam %99,98

Dolayısıyla karar, bankanın neredeyse tamamını temsil eden ortaklık paylarının temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasını öngörüyor.

Burada hukuki açıdan önemli bir ayrıntı bulunuyor: Kamuoyunda “TMSF bankaya el koydu” şeklinde ifade edilse de BDDK’nın resmi kararındaki teknik ifade, hisselerin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verilmesi şeklinde.

TMSF yönetim kuruluna da atama yaptı

BDDK kararının ardından süreç bir adım daha ilerledi. TMSF, 17 Eylül 2026 tarihli Fon Kurulu kararıyla Golden Global Yatırım Bankası’nın yönetim kuruluna atamalar gerçekleştirdi. Böylece TMSF’nin sadece ortaklık haklarını kullanması değil, bu hakların kullanılması doğrultusunda bankanın yönetim yapısında da fiili bir değişiklik yapılmış oldu.

Bu gelişme, Golden Global açısından yönetim ve ortaklık yapısında önemli bir dönüm noktası niteliğinde.

Sürecin arkasında ABD yaptırımı var

Golden Global’deki gelişmenin hemen öncesinde ABD Hazine Bakanlığı’na bağlı OFAC, 4 Eylül 2026 tarihinde Golden Global Yatırım Bankası ile iki bağlı kuruluşunu yaptırım listesine almıştı.

Yaptırım kapsamına;

  • Golden Global Yatırım Bankası,
  • Golden Global Portföy Yönetimi,
  • Golden Global Varlık Kiralama alındı.

ABD makamları, kuruluşların İran bağlantılı finansal işlemleri kolaylaştırdığını ve Çin-İran arasındaki bazı finansal akışlarda rol oynadığını ileri sürdü.

Reuters’ın aktardığına göre ABD Hazine Bakanlığı, bankanın İran Devrim Muhafızları Kudüs Gücü ile bağlantılı finansal işlemlerin kolaylaştırılmasında rol oynadığını iddia etti. Golden Global ise suçlamaları reddederek yaptırım kararına konu edilen kişi ve kuruluşların müşterileri olmadığını ve söz konusu taraflarla doğrudan veya dolaylı işlem ilişkisi bulunmadığını açıkladı.

Golden Global ne demişti?

Banka, 4 Eylül’deki gelişmenin ardından kamuoyuna yaptığı açıklamada OFAC’ın iddialarını kabul etmediğini belirtti. Banka ayrıca yaptırım kararında adı geçen kişi ve kuruluşlarla müşteri ilişkisi bulunmadığını ve bu taraflarla herhangi bir işlem gerçekleştirmediğini açıkladı.

Dolayısıyla ABD’nin iddiaları ile bankanın savunması birbirinden ayrı değerlendirilmesi gereken hususlar olarak ortaya çıkıyor.

Neden önemli?

Golden Global dosyasını önemli hale getiren temel unsur, ABD’nin finansal yaptırımı ile Türkiye’deki bankacılık otoritesinin aldığı kararın kısa bir zaman aralığında gerçekleşmesi.

Ortaya çıkan kronoloji şöyle:

4 Eylül 2026
ABD Hazine Bakanlığı/OFAC, Golden Global ve iki bağlı kuruluşunu yaptırım listesine aldı.

16 Eylül 2026
BDDK, bankanın üç büyük ortağına ait toplam %99,98 oranındaki paylara ilişkin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verdi.

17 Eylül 2026
TMSF, bankanın yönetim kuruluna atamalar yaptı.

Bu nedenle Golden Global dosyası yalnızca bir banka ortaklık değişikliği olarak değil, uluslararası yaptırım riski ile ulusal bankacılık denetiminin kesiştiği bir vaka olarak da dikkat çekiyor.

Okumaya devam et

BANKA HABERLERİ

İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı

Yayınlanma:

|

Yazan:

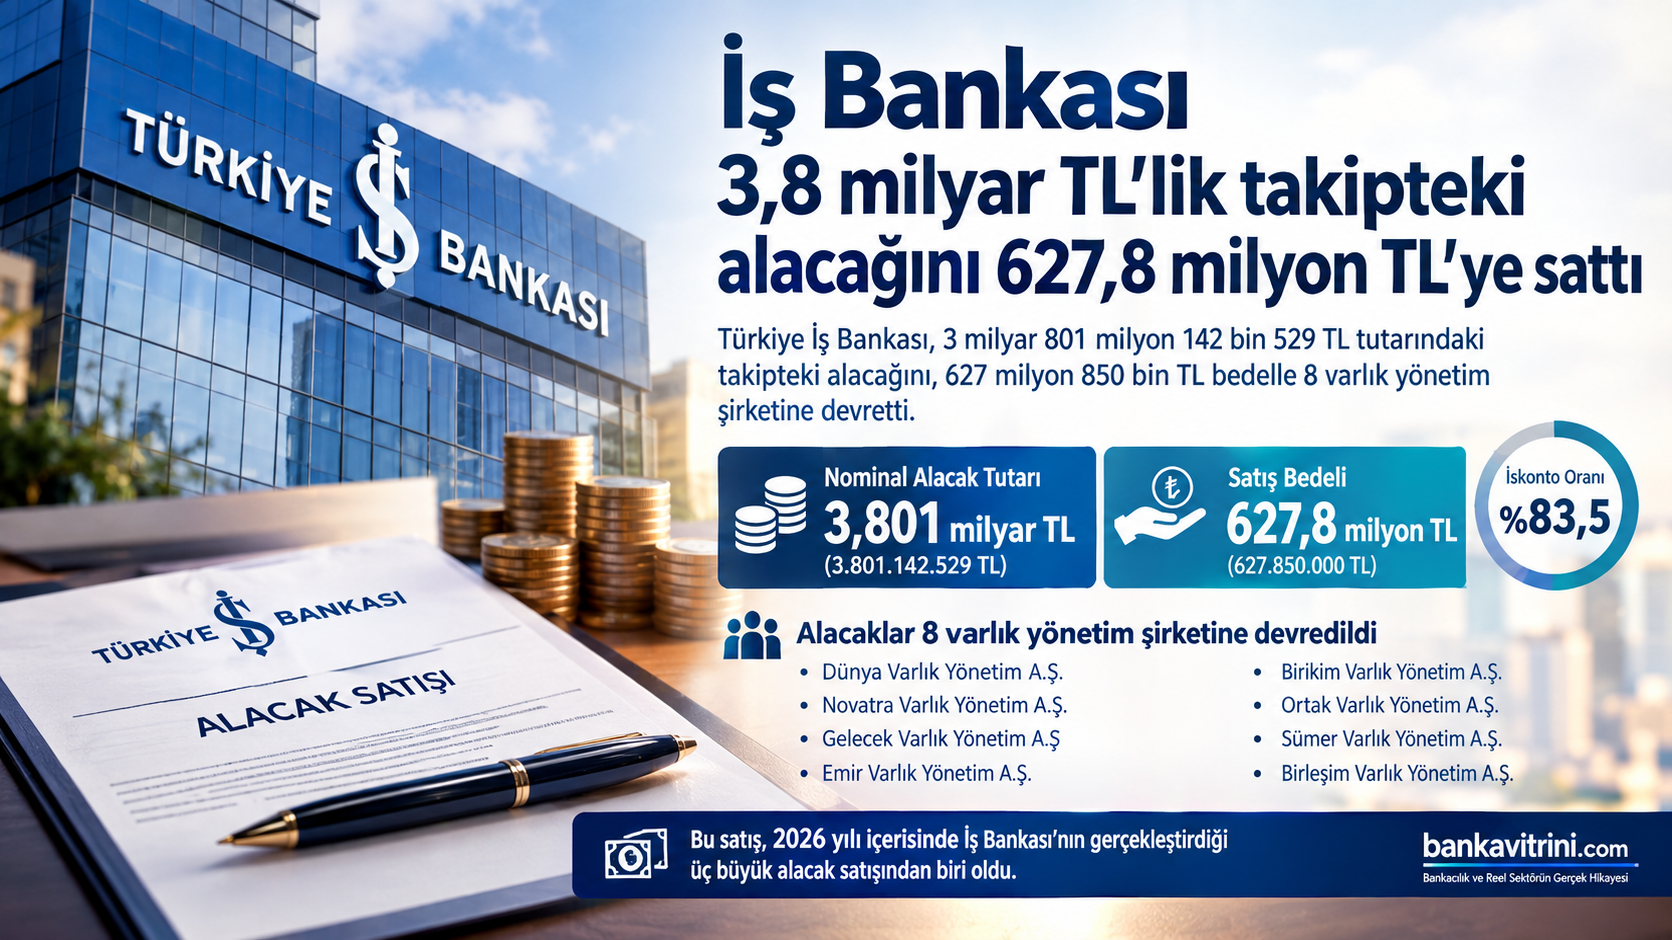
Türkiye İş Bankası, takipteki krediler portföyünde yer alan 3 milyar 801 milyon 142 bin 529 TL tutarındaki alacağını, 627 milyon 850 bin TL bedelle 8 varlık yönetim şirketine devretti. Satışta bankanın tahsilat beklentisi ile alacağın nominal değeri arasındaki fark dikkat çekti.

Türkiye İş Bankası, tahsili gecikmiş alacak portföyündeki bir başka büyük satışı daha gerçekleştirdi. Bankanın Kamuyu Aydınlatma Platformu’na (KAP) yaptığı açıklamaya göre, yapılan ihaleler sonucunda 3 milyar 801 milyon 142 bin 529 TL tutarındaki takipteki alacak portföyü, 627 milyon 850 bin TL satış bedeli karşılığında varlık yönetim şirketlerine devredildi. Satış bedelinin nakden tahsil edildiği bildirildi.

8 varlık yönetim şirketi aldı

Satış kapsamında söz konusu alacaklar;

  • Dünya Varlık Yönetim A.Ş.
  • Novatra Varlık Yönetim A.Ş.
  • Gelecek Varlık Yönetim A.Ş.
  • Emir Varlık Yönetim A.Ş.
  • Birikim Varlık Yönetim A.Ş.
  • Ortak Varlık Yönetim A.Ş.
  • Sümer Varlık Yönetim A.Ş.
  • Birleşim Varlık Yönetim A.Ş.

olmak üzere toplam 8 varlık yönetim şirketine devredildi.

3,8 milyar TL’lik alacak 627,8 milyon TL’ye satıldı

Satışın en dikkat çekici tarafı, alacağın nominal tutarı ile satış bedeli arasındaki yüksek fark oldu.

3,801 milyar TL nominal alacak → 627,85 milyon TL satış bedeli

Buna göre varlık yönetim şirketlerinin ödediği bedel, nominal alacağın yaklaşık %16,5’i seviyesinde bulunuyor. Başka bir ifadeyle portföy, nominal değer üzerinden yaklaşık %83,5 iskonto ile devredilmiş oldu.

Ancak burada önemli bir ayrıntı bulunuyor: Bu oran, bankanın alacağı için daha önce bilançoda ayırdığı karşılıklar ve söz konusu portföyün gerçek tahsilat potansiyeli dikkate alınmadan doğrudan “bankanın zararı” şeklinde yorumlanmamalı.

Çünkü takipteki alacak satışlarında nominal alacak tutarı ile bankanın bilançosundaki net taşıma değeri aynı şey değildir.

İş Bankası 2026’da takipteki alacak satışlarını artırıyor

Bu satış, İş Bankası’nın 2026 yılı içerisindeki tahsili gecikmiş alacak satışları açısından da dikkat çekici.

Banka mart ayında 3 milyar 776,2 milyon TL tutarındaki takipteki alacağını 671 milyon TL bedelle beş varlık yönetim şirketine devretmişti.

Haziran ayında ise 3 milyar 936 milyon TL tutarındaki başka bir portföy 727,1 milyon TL bedelle dokuz varlık yönetim şirketine satılmıştı.

Eylül ayındaki son satış da eklendiğinde, yalnızca bu üç işlemde İş Bankası’nın satışa konu ettiği takipteki alacakların nominal büyüklüğü yaklaşık 11,51 milyar TL, toplam satış bedeli ise yaklaşık 2,03 milyar TL seviyesine ulaşıyor.

Bu üç işlemin ortalama satış oranı yaklaşık %17,6 seviyesinde bulunuyor.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.