İnternet dolandırıcılığında yeni açık: Kargo teslim ediyor, banka ödemeyi yapıyor, mağdur parasını alamıyor
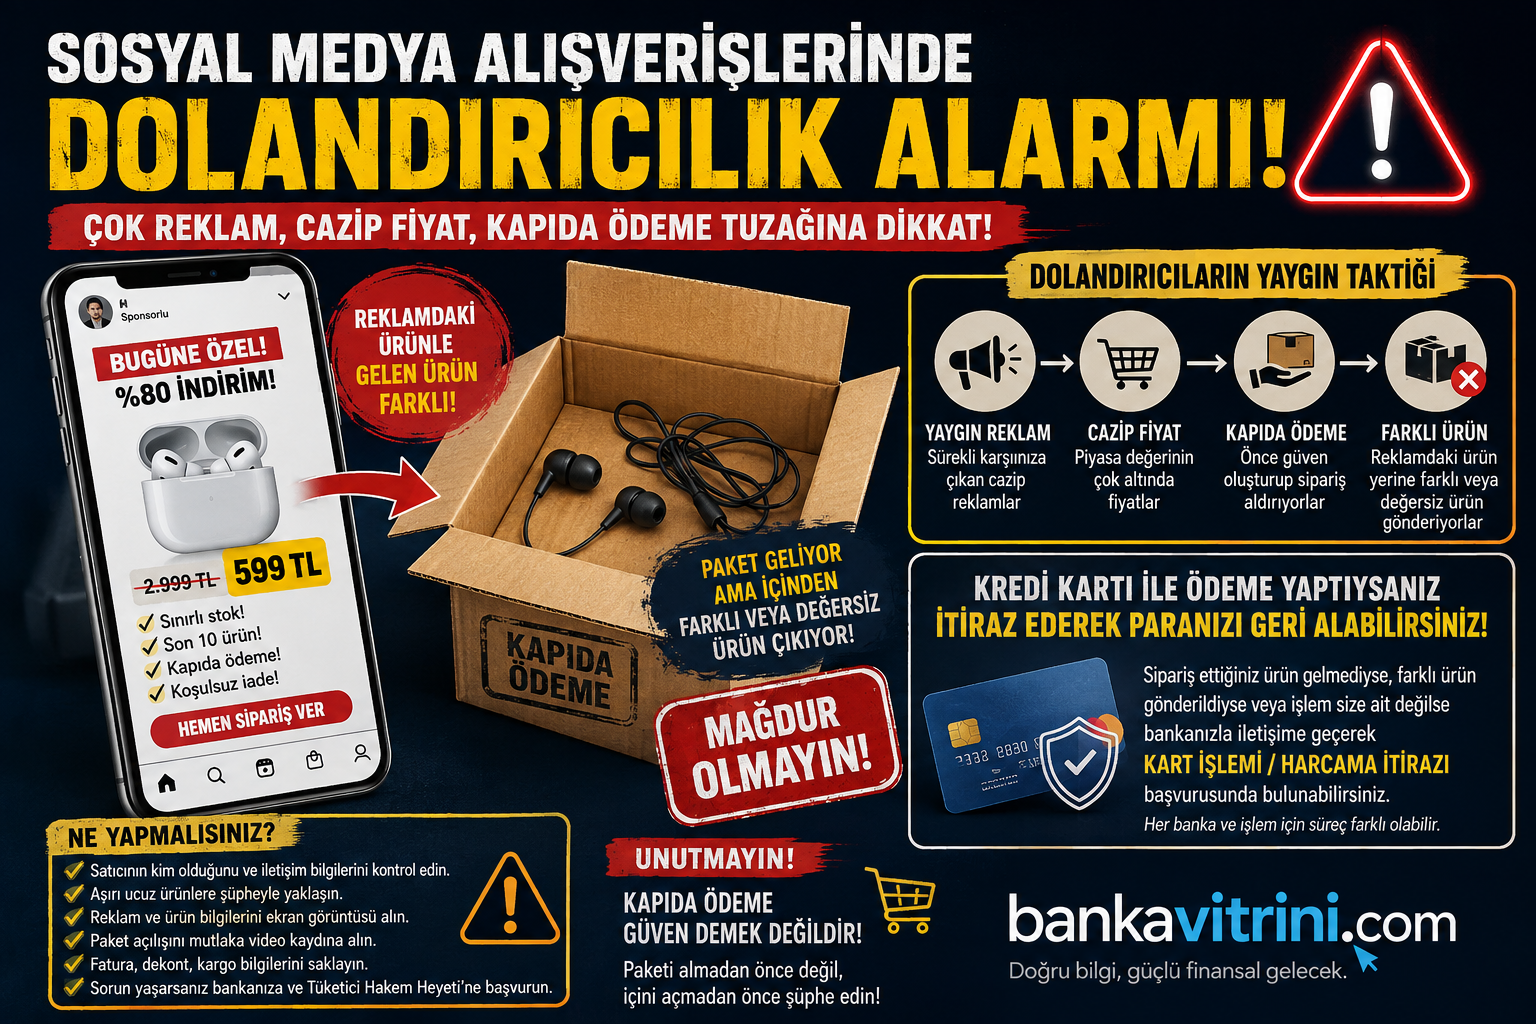
Sosyal medya üzerinden yapılan sahte veya yanıltıcı satışlarda yeni bir mağduriyet zinciri oluşmuş durumda. Dolandırıcı ürünü pazarlıyor, kapıda ödeme veya kartla ödeme altyapısını kullanıyor, kargo şirketi paketi teslim ediyor; kutudan sipariş edilen ürün yerine değersiz veya tamamen farklı bir ürün çıktığında ise tüketici adeta sistemin ortasında yalnız kalıyor. Satıcıya ulaşılamadığı için “iade kodu” alınamıyor, kargo şirketi ürünü geri kabul etmiyor veya bedeli iade edemiyor, banka ise işlemi teslim edilmiş bir alışveriş olarak değerlendirebiliyor. Mevcut sistemde kargo, ödeme ve bankacılık süreçleri arasındaki bu kopukluk dolandırıcıların kullanabileceği ciddi bir alan yaratıyor.
Dolandırıcılık yöntemi son derece basit
Özellikle Instagram, Facebook, TikTok ve benzeri sosyal medya kanallarında tüketicilerin karşısına son derece profesyonel hazırlanmış reklamlar çıkıyor.
Piyasa fiyatı 5.000 TL olan bir elektronik ürün 1.999 TL’ye, pahalı bir ayakkabı veya mont 1.500 TL’ye, teknolojik bir cihaz ise olağanüstü indirim iddiasıyla satışa sunulabiliyor.
Tüketicinin güvenini artırmak için de özellikle şu ifade kullanılıyor: “Kapıda ödeme imkânı.”
Tüketici açısından bu yöntem ilk bakışta güvenli görünüyor. Çünkü düşünce şu: “Ürün gelmeden parasını ödemiyorum, dolayısıyla dolandırılamam.”
Oysa sistem tam tersine çevrilmiş durumda. Dolandırıcı siparişi alıyor. Paketi hazırlıyor. Fakat paketin içerisine reklamda gösterilen ürünü değil, çok daha ucuz, ilgisiz veya değersiz başka bir ürün koyuyor.
Kargo geliyor. Tüketici ödemeyi yapıyor. Paket açılıyor. Ve gerçek o anda ortaya çıkıyor. Ancak para çoktan tahsil edilmiş oluyor.
Ticaret Bakanlığı da geçmişte mesafeli satışlara ilişkin yaptığı açıklamalarda özellikle sosyal medya ve kurumsal olmayan internet siteleri üzerinden gerçekleştirilen alışverişlerde; sipariş edilen ürün yerine başka ürün gönderilmesi, bedel iadesinin yapılmaması ve tüketicinin muhatap bulamaması gibi şikâyetlerin yaşandığını açıkça belirtmiş durumda.
Dolandırıcının en büyük avantajı: Paketin içeriği teslimattan sonra görülüyor
Buradaki temel sistem hatası çok açık.
Kargo şirketi açısından işlem: “Paket teslim edildi.”
Ödeme sistemi açısından: “Tahsilat gerçekleşti.”
Satıcı açısından: “Para alındı.”
Fakat tüketici açısından gerçek alışveriş henüz tamamlanmış değil. Çünkü tüketici satın aldığı ürünün gerçekten paketin içerisinde olup olmadığını ancak paketi açınca anlayabiliyor.
Dolandırıcılık tam da bu birkaç dakikalık hukuki ve operasyonel boşluktan yararlanıyor.
Örneğin vatandaş sosyal medyada gördüğü 3.000 TL’lik bir elektronik cihazı sipariş ediyor.
Kapıda kartla ödeme yapıyor. Paketi açtığında içerisinden 100-200 TL değerinde ilgisiz bir ürün çıkıyor.
Kargo görevlisine: “Bu benim aldığım ürün değil, geri alın” dediğinde ise sistem başka bir aşamaya geçiyor.
Kargo şirketi: “İade kodu gerekiyor”
Sorunun en kritik noktalarından biri burada başlıyor. Tüketici paketi teslim aldıktan sonra yanlış veya sahte ürün çıktığını fark ettiğinde ürünü kargo şirketine geri vermek istiyor.
Ancak birçok sistemde tüketiciden satıcının oluşturduğu bir iade kodu istenebiliyor.
Peki dolandırıcı satıcıya ulaşılamıyorsa? Telefon kapalı. WhatsApp mesajlarına cevap verilmiyor. Sosyal medya hesabı kapanmış. İnternet sitesi ortadan kalkmış. E-posta adresi sahte.
Tüketici iade kodunu kimden alacak?
Dolandırıcıdan!
Ortaya son derece çarpıcı bir durum çıkıyor: Tüketicinin dolandırıldığını ispatlayabilmesi ve ürünü geri gönderebilmesi için kendisini dolandıran kişinin işbirliğine ihtiyacı doğuyor.
İşte mevzuat ile operasyon arasındaki en önemli boşluklardan biri burada.
Üstelik Ticaret Bakanlığı’nın güncel tüketici bilgilendirmesinde, ön bilgilendirmede belirtilen kargo şirketiyle yapılan iadelerde tüketicinin iade masrafından sorumlu tutulamayacağı; belirli koşullarda başka kargo şirketleriyle iadede de tüketiciye maliyet yüklenemeyeceği açıkça belirtiliyor.
Dolayısıyla tüketici hukukunun tanıdığı iade hakkı ile sahadaki iade mekanizması arasında ciddi bir uygulama problemi ortaya çıkıyor.
İkinci kilit nokta: Para kimin elinde?
Asıl düzenlenmesi gereken konulardan biri de burası. Kapıda ödeme sisteminde kargo şirketi yalnızca taşıma hizmeti vermiyor. Bazı modellerde aynı zamanda tahsilat zincirinin de bir parçası haline geliyor.
Dolayısıyla şu sorunun cevabı kritik: Tüketici paketi teslim aldıktan birkaç dakika sonra sahte veya yanlış ürün gönderildiğini bildirirse tahsil edilen para neden satıcıya aktarılmaya devam ediyor? Burada bir “bekleme süresi” mekanizması tartışılmalıdır.
Örneğin kapıda ödemeli sosyal medya ve mesafeli satışlarda tahsil edilen bedel doğrudan satıcının kullanımına geçmemeli. Belirli bir süre bloke hesapta tutulmalı.
Tüketici bu süre içerisinde: “Sipariş ettiğim ürün gönderilmedi / farklı ürün gönderildi” bildiriminde bulunursa ödeme otomatik olarak dondurulmalıdır.
Böylece olay yalnızca tüketici ile dolandırıcı arasındaki bir hukuk mücadelesi olmaktan çıkar.
Banka tarafında da sorun var
İşlem kredi kartıyla yapıldığında tüketici bu defa bankasına başvuruyor: “Ben bu ürünü satın almadım. Sipariş ettiğim ürün yerine başka ürün gönderildi”.
Ancak bankacılık sistemindeki harcama itirazlarında kritik ayrım şudur: Kartın yetkisiz kullanılması başka şeydir, kart sahibinin işlemi kendisinin yapması fakat satıcının sözleşmeye uygun ürünü göndermemesi başka şeydir.
İkinci durumda olay basit bir “kart dolandırıcılığı” olmaktan çıkarak mal veya hizmet uyuşmazlığına dönüşebilir.
Tüketici de bu nedenle reklam görüntüsünü, sipariş kaydını, yazışmaları, kargo etiketini, kutu açılış görüntüsünü ve gönderilen yanlış ürünü ispatlamak zorunda kalabilir.
BDDK’nın kendi bilgilendirmesinde de bankacılık hizmetleriyle ilgili tutar iadesi içeren başvuruların hakem heyetlerine yönlendirilebildiği, diğer bankacılık şikâyetlerinin ise BDDK’nın elektronik şikâyet sistemine iletilebildiği belirtiliyor.
Fakat tüketicinin ihtiyacı aylar sürebilecek bir uyuşmazlık sürecinden önce paranın dolandırıcının eline geçmesini engelleyecek hızlı bir mekanizmadır.
Mevzuat aslında tüketiciye önemli haklar tanıyor
6502 sayılı Tüketicinin Korunması Hakkında Kanun ve Mesafeli Sözleşmeler Yönetmeliği tüketiciye önemli korumalar sağlıyor. Ticaret Bakanlığı’nın güncel mevzuat sayfasında da 6502 sayılı Kanun ile ilgili ikincil düzenlemeler birlikte yayımlanıyor.
Mesafeli satışlarda cayma hakkının kullanılması halinde bedelin tüketicinin satın alma sırasında kullandığı ödeme aracına uygun biçimde ve tüketiciye ek maliyet getirmeden iade edilmesi gerekiyor.
Platform üzerinden gerçekleştirilen ve tahsiline aracılık edilen bazı mesafeli sözleşmeler bakımından aracı hizmet sağlayıcıların da iade konusunda yükümlülükleri bulunuyor. Yönetmelik, belirli şartlarda satıcı veya sağlayıcıyla birlikte aracı hizmet sağlayıcıya da sorumluluk yüklüyor.
Fakat sosyal medya reklamı → bağımsız satıcı → kargo şirketi → kapıda ödeme → banka/POS zinciri klasik e-ticaret platformlarından çok daha dağınık.
Dolandırıcılar da tam olarak bu parçalanmış yapıdan yararlanıyor.
Kargo şirketi gerçekten yalnızca “taşıyıcı” mı? Bu noktada tartışılması gereken temel hukuki soru budur. Kargo şirketi sadece A noktasından B noktasına paket taşıyorsa sorumluluğunun sınırları farklı değerlendirilebilir.
Fakat aynı şirket; paketi taşıyor, tüketiciye teslim ediyor, ödemeyi tahsil ediyor, tahsilatı satıcıya aktarıyorsa, artık ekonomik işlemin kritik bir halkası haline geliyor. Kargı etiketlerine dikkat ettiniz mi gönderenin unvan/isim dışında adresi, irtibat numarası yok! Aradığımda “güvenlik nedeni ile yazmıyoruz” cevabı veriyorlar. Tam Türkiye işi!
Bu nedenle özellikle kapıda ödeme tahsilatı yapan kargo şirketlerinin sorumluluklarının ayrıca düzenlenmesi gerekiyor.
Kargo şirketinden paketin içindeki ürünün gerçek olup olmadığını teknik olarak bilmesi beklenemez. Fakat dolandırıcılık bildirimi geldikten sonra parayı satıcıya aktarmaması beklenebilir.Aradaki fark çok önemlidir.
Kargo şirketi ürünün doğruluğundan değil, tahsil ettiği paranın güvenli aktarım prosedüründen sorumlu tutulmalıdır.
“İade kodu” dolandırıcının kalkanına dönüşmemeli
Yeni düzenlemenin en önemli maddelerinden biri bu olmalıdır.
Tüketici; “Satıcıya ulaşamıyorum, yanlış ürün gönderildi” dediğinde sistem tüketiciden satıcının oluşturacağı iade kodunu beklememeli.
Kargo şirketlerinin merkezi bir: “Şüpheli satış / uyuşmazlık iade kodu” oluşturabilmesi sağlanmalıdır.
Tüketici e-Devlet, kargo şirketi veya ortak bir dijital sistem üzerinden başvuru yapabilmeli. Ürün kargoya teslim edilmeli. Gönderi kayıt altına alınmalı. Bedelin satıcıya aktarılması durdurulmalı. Böylece dolandırıcının sisteme müdahalesine gerek kalmadan tüketici ürünü geri verebilmelidir.
Çözüm: “Kapıda ödeme güvenli tahsilat sistemi” Türkiye’de bu tür işlemler için bankacılıktaki bloke hesap mantığına benzeyen yeni bir sistem kurulabilir.
Örneğin 2.000 TL’lik ürün kapıda teslim edildi. Kargo şirketi 2.000 TL’yi tahsil etti. Para hemen satıcıya gönderilmek yerine 24-48 saatlik güvenlik süresine alınabilir. Tüketici bu süre içerisinde itiraz etmezse para satıcıya aktarılır.
Tüketici: “Yanlış ürün geldi” bildiriminde bulunursa ödeme bloke edilir. Ürün kargoya geri verilir. Uyuşmazlık kayıt altına alınır.
Bu model, dolandırıcılığın ekonomik motivasyonunu önemli ölçüde azaltabilir.
Satıcı kimliği kargo şirketinde doğrulanmalı
Bir başka ciddi problem de göndericilerin kimliği. Binlerce paket gönderen bir satıcının; gerçek kişi mi, şirket mi, vergi mükellefi mi, hangi IBAN’a ödeme aldığı, hangi telefon numarasını kullandığı, hangi adres üzerinden faaliyet gösterdiği tespit edilebilir olmalıdır.
Özellikle kapıda ödeme hizmetinden yararlanmak isteyen ticari göndericiler için güçlendirilmiş kimlik doğrulaması getirilebilir.
Ödeme yapılacak hesap ile gönderici kimliği eşleştirilebilir. Belirli sayının üzerinde kapıda ödemeli gönderi yapan kişilerin ticari kimliği doğrulanabilir. Çok sayıda şikâyet alan göndericinin kapıda ödeme hizmeti geçici olarak durdurulabilir.
Böylece bugün bir sosyal medya hesabını kapatıp ertesi gün başka isimle satış yapabilen dolandırıcının hareket alanı daraltılabilir.
Kargo şirketlerinde “şüpheli gönderici” veri tabanı kurulmalı
Bankalarda şüpheli işlemler için kullanılan risk yaklaşımına benzer bir model kargo sektörüne de uygulanabilir.
Örneğin bir göndericinin yaptığı 1.000 kapıda ödemeli satışın 300’ünde:
- yanlış ürün,
- boş paket,
- sahte ürün,
- iade talebi,
- göndericiye ulaşılamaması şikâyeti bulunuyorsa sistem alarm üretmelidir.
Bu satıcıya ödeme otomatik olarak devam etmemelidir.
Kargo şirketlerinin kendi risk sistemleri bulunabileceği gibi sektör genelinde ortak bir “yüksek riskli gönderici havuzu” da oluşturulabilir. Sosyal medya platformları da zincirin dışında tutulmamalı
Dolandırıcılık çoğu zaman kargo şirketinde başlamıyor. Sosyal medya reklamında başlıyor.
Dolandırıcı yüz binlerce kişiye reklam gösteriyor. Siparişleri topluyor. Kargo üzerinden ürünü gönderiyor. Parayı tahsil ediyor. Hesabı kapatıyor. Sonra başka isimle yeniden ortaya çıkıyor. Dolayısıyla yalnızca kargo şirketlerini düzenlemek yeterli olmayacaktır.
Reklam veren satıcının kimliğinin doğrulanması ve ticari reklam verenlerin izlenebilir hale getirilmesi de sistemin önemli bir ayağı olmalıdır.
Ticaret Bakanlığı’nın mevcut düzenlemeleri zaten elektronik ticaret alanında hukuka aykırı içerikler ve aracı hizmet sağlayıcıların yükümlülüklerini kapsayan geniş bir hukuki çerçeve oluşturuyor.
Ancak sosyal medya üzerinden başlayan ve kapıda ödeme ile tamamlanan satışlar için kurumlar arası daha bütünleşik bir modele ihtiyaç bulunuyor.
BDDK, Ticaret Bakanlığı, İçişleri ve Adalet Bakanlığı birlikte hareket etmeli
Sorunun tek bir kurum tarafından çözülmesi zor.
Ticaret Bakanlığı, mesafeli satış ve tüketici hakları boyutunu;
BDDK ve ilgili ödeme otoriteleri, banka, kart ve ödeme sistemleri boyutunu;
Ulaştırma ve Altyapı Bakanlığı, posta/kargo işletmecilerinin yükümlülüklerini;
İçişleri Bakanlığı, organize dolandırıcılık ve kimlik tespiti boyutunu;
Adalet Bakanlığı ise delil, hızlı müdahale, müsadere/bloke ve ceza hukuku boyutunu birlikte ele almalıdır.
Aslında Ticaret Bakanlığı yıllar önce dahi sosyal medya ve kurumsal olmayan internet sitelerinden yapılan, özellikle kapıda ödeme kullanılan alışverişlerde mağduriyetler yaşandığı konusunda tüketicileri uyarmıştı.
Demek ki sorun yeni değil.
Yeni olan, yöntemin giderek sistematik ve ölçeklenebilir hale gelmesi.
10 maddelik düzenleme önerim:
- Kapıda ödemelerde para anında satıcıya aktarılmamalı. Belirli bir güvenlik süresi uygulanmalı.
- Yanlış ürün bildiriminde ödeme otomatik bloke edilmeli.
- Satıcıya ulaşılamıyorsa tüketiciden satıcı kaynaklı iade kodu istenmemeli. Merkezi iade kodu oluşturulmalı.
- Kapıda ödeme hizmeti kullanan ticari göndericilerin kimlik ve hesap doğrulaması zorunlu olmalı.
- Tahsilat yapılan banka hesabının gerçek faydalanıcısı kayıt altında bulunmalı.
- Kargo şirketleri şüpheli gönderici risk sistemi kurmalı. Olağan dışı iade ve şikâyet oranları otomatik takip edilmeli.
- Bankalarda “ürün teslim edilmedi/farklı ürün teslim edildi” harcama itirazları için standart delil ve hızlı değerlendirme mekanizması oluşturulmalı.
- Sosyal medya reklamı veren ticari satıcılarda doğrulanmış kimlik sistemi güçlendirilmeli.
- Kargo, banka/ödeme kuruluşu ve kamu otoriteleri arasında dolandırıcılık vakalarında hızlı bilgi paylaşım altyapısı kurulmalı.
- Tekrarlayan şikâyetlerde göndericiye yapılan tahsilatlar geçici olarak durdurulabilmeli ve gerekli durumlarda adli mercilere otomatik bildirim mekanizması oluşturulmalı.
Kargoya “ürünü kontrol et” değil, “parayı koru” sorumluluğu getirilmeli
Burada kargo sektörüne haksız bir sorumluluk yüklemek de doğru olmaz. Kargo çalışanının binlerce farklı ürünün orijinalini, sahtesini veya siparişe uygunluğunu bilmesi mümkün değildir.
Dolayısıyla çözüm: “Kargo şirketi paketi açıp ürünü kontrol etsin” değildir.
Doğru çözüm: “Uyuşmazlık bildirildiğinde tahsil edilen paranın dolandırıcıya ulaşmasını engelleyecek mekanizma kurulsun” olmalıdır.
Bu hem uygulanabilir hem ölçülebilir hem de denetlenebilir bir sistemdir.
Kargo parayı tahsil ediyor ama tüketici faturayı ve gerçek satıcıyı göremiyor
Kapıda ödeme sistemindeki tartışılması gereken bir başka ciddi boşluk da fatura ve satıcının kimliği meselesidir.
Ortada son derece garip bir ticari işlem oluşabiliyor:
Bir ürün satılıyor. Kargo şirketi ürünü getiriyor. Kargo şirketi veya kullanılan tahsilat altyapısı tüketiciden parayı tahsil ediyor. Fakat tüketici satın aldığı mala ilişkin faturaya ulaşamayabiliyor.
Daha önemlisi, dolandırıcılık ortaya çıktığında tüketici bazen gerçek satıcının kim olduğunu dahi bilmiyor.
Bu durumda şu temel soruyu sormak gerekiyor: Kargo şirketi kimin adına para tahsil ediyor?
Bugünkü sistemde herkes görevini yapıyor, fakat vatandaş yine mağdur
Sorunun en çarpıcı tarafı burada.
Kargo şirketi: “Paketi teslim ettim.”
Banka: “Kart sahibi ödemeyi yaptı.”
Ödeme sistemi: “İşlem onaylandı.”
Satıcı: Ortada yok.
Tüketici: Parasını kaybetmiş durumda.
Her kurum kendi işlemine baktığında prosedür tamamlanmış görünüyor. Fakat zincirin tamamına bakıldığında ortada açık bir mağduriyet bulunuyor. Düzenlemenin artık işlemleri ayrı ayrı değil, satışın tamamını tek bir ekonomik işlem olarak görmesi gerekiyor.
Sonuç: Dolandırıcının paraya ulaşması zorlaştırılmadan sorun çözülemez
İnternet dolandırıcılığıyla mücadelede yalnızca vatandaşlara: “Dikkatli olun, güvenmediğiniz sitelerden alışveriş yapmayın” demek artık yeterli değil. Tüketicinin elbette dikkatli olması gerekiyor.
Ancak milyonlarca liralık reklam bütçeleri, profesyonel internet siteleri, sosyal medya reklam algoritmaları, kargo altyapısı ve ödeme sistemleri kullanılarak gerçekleştirilen organize dolandırıcılığın bütün sorumluluğunu tüketiciye yüklemek mümkün değildir.
Devletin yapması gereken dolandırıcılığı ekonomik olarak zorlaştırmaktır.
Bunun en etkili yolu da paranın dolandırıcıya ulaşmasını engellemektir.
Kapıda ödeme sisteminde tüketicinin itiraz edebileceği kısa bir güvenlik süresi, satıcıdan bağımsız iade mekanizması, doğrulanmış gönderici kimliği, kargo şirketlerinde risk takibi ve bankalarda standartlaştırılmış harcama itiraz süreçleri birlikte uygulanırsa bu yöntemle gerçekleştirilen dolandırıcılıkların önemli bölümü daha başlangıç aşamasında engellenebilir.
Çünkü mevcut sistemde en büyük açık şudur: Dolandırıcı kayboluyor, fakat kargo şirketi, banka ve ödeme altyapısı çalışmaya devam ediyor.
Ve sonunda faturayı hiçbir kusuru olmayan vatandaş ödüyor.
Artık düzenlenmesi gereken tam olarak bu boşluktur.
Erol TAŞDELEN – Ekonomost, Adalet Bakanlığı Bankacı Bilirkişisi Sc: 48413


 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

 GÜNCEL3 yıl önce
 BANKA HABERLERİ3 yıl önce
 BANKA HABERLERİ5 yıl önce
 BANKA HABERLERİ6 yıl önce
 BANKA ANALİZLERİ4 yıl önce
 VİDEO Vitrini5 yıl önce