Connect with us

BANKA HABERLERİ

KGF kefaletiyle sağlanan ticari kredi büyüklüğü 668 milyar liraya yaklaştı

Kredi Garanti Fonu Yönetim Kurulu Başkanı Erdoğan Özegen, bugüne kadar Fonun öz kaynakları ve Hazine garantisiyle 667,6 milyar liralık ticari kredi hacmi için toplam 571,3 milyar lira kefalet sağladıklarını söyledi.

Yayınlanma:

|

Özegen, 1991 yılında kurulan KGF’nin 1994 yılından itibaren aktif olarak faaliyetlerini yürüttüğünü, 2002 sonrasında da daha etkin bir şekilde kredi kefalet mekanizmalarını işlettiğini söyledi.

Kredi Garanti Fonunun (KGF) Türkiye’de üreten, istihdam eden, katma değer sağlayan, büyük oranda da KOBİ ölçeğindeki işletmelerin uygun koşullarda finansal imkanlara erişimini kolaylaştırdığını ifade eden Özegen, yeni tip koronavirüs (Kovid-19) salgını döneminde de Fon imkanlarının çok etkin kullanıldığını bildirdi.

Özegen, sağlanan kefaletlerin boyutuna dikkati çekerek, “Bugüne kadar KGF öz kaynakları ve Hazine garantisiyle toplam 571,3 milyar lira kefalet sağladık, toplam oluşturulan ticari kredi hacmi de yaklaşık 667,6 milyar lira oldu. Söz konusu kefalet destekli paketlerimizden 498 bin 388 firmamız yararlandı. Türkiye’deki 1,5 milyon işletmeden 1 milyonunun aktif olduğu göz önüne alındığında, her iki işletmeden biri KGF kefaletinden istifade ederek, uygun koşullarda krediye erişim sağladı. Bu son derece önemlidir.” diye konuştu.

Söz konusu kaynağın büyük bir bölümünün Hazine ve Maliye Bakanlığının garantörlüğüyle 2016 yılından itibaren yararlanıcılara sunulduğuna işaret eden Özegen, toplam kefaletten 559 milyar lirasının, kredi hacminin de 651 milyar lirasının son 5 yıllık dönemde sağlandığını dile getirdi.

Özegen, gelecek dönemde KGF’nin orta ve yüksek teknoloji üretimine geçişte önemli bir işlev üstleneceği bilgisini vererek, bir üst lige çıkmaları için yatırımcıya, sanayiciye ve girişimcilere kefalet sağlayarak uygun koşullarla krediye erişimlerine destek olacaklarını anlattı.

Tüm bankacılık sektörü açısından da KGF kefaletinin çok önemli olduğunu vurgulayan Özegen, Hazine ve Maliye Bakanlığının garantör olduğu kefalet mekanizmasının bankacılık sektöründe birinci grup teminat olarak değerlendirildiğini ve bu şekilde bankaların sermaye yeterlilik rasyosuna olumlu yönde etki ettiğini söyledi.

“İlave İstihdam Destek Paketi’nde 10 milyar liralık kredi hacmi”

Özegen, KGF’nin güncel kefalet destekli kredi programlarına da değinerek, dünyada ve Türkiye’de salgının etkileri devam ederken bir süre önce devreye aldıkları Hazine destekli KGF kefaletiyle kullandırılan İlave İstihdam Destek Paketi’nin yeni istihdama katkı sağladığını kaydetti.

Özellikle son dönemde hükümetin önceliklendirdiği yüksek katma değer sağlayan nitelikli istihdamın artırılmasına yönelik proje odaklı bir mekanizmayı söz konusu destek paketiyle şirketlerin kullanımına sunduklarını hatırlatan Özegen, “İşletmelerin sağladıkları her yeni istihdamda 100 bin lira kredi imkanından yararlanmaları için Hazine destekli kefalet verilecek olup, ayrıca istihdam edilen kişi için işletmenin ödeyeceği SGK primleri de işletmelerin kullandıkları kredinin faiz ödemesinde kullanabilmeleri amacıyla İŞKUR aracılığıyla iade edilecektir.” ifadelerini kullandı.

KOBİ’lere faiz indirimli kredi imkanları

İmalata Dayalı İthal İkamesi Destek Paketi ile KOBİ’ler için 35 milyon lira, KOBİ dışı firmalara yönelik de 250 milyon liralık kefalet desteğini sunduklarını belirten Özegen, 3, 4, 5 ve 6. Bölge’de Sanayi ve Teknoloji Bakanlığınca düzenlenen yatırım teşvik belgelerine sahip işletmelerin yatırımlarının finanse edilmesi amacıyla kullanılacak kredileri teminatlandırdıklarını bildirdi.

Özegen, yaklaşık 1 aydır söz konusu paketin kullanıcılara sunulduğuna işaret ederek, 24 ay ödemesiz, 120 ay vadeli kredi imkanının yanı sıra, Sanayi ve Teknoloji Bakanlığının teşvik mekanizmasından kaynaklı yaklaşık yüzde 7 faiz indiriminden de kullanıcıların faydalanabileceklerini söyledi.

Türkiye’deki işletmelerin başta ithal ikameli üretim yapanlar olmak üzere yatırımlarını genişletmek için finansman arayışında olduğuna dikkat çeken Özegen, “KOBİ’lerimizi ve 3, 4, 5, 6’ncı bölgelerde yatırım yapan tüm firmalarımızı destek mekanizmalarımızdan yararlanmaya davet ediyoruz.” dedi.

Halen devam eden KOSGEB ile yürüttükleri Soğuk Hava Ünitesi ve Frigorifik Araçlar Destek Paketi’ne ilişkin de bilgi veren Özegen, paketin Türkiye’de soğuk zincirin olmaması nedeniyle oluşan ürün kaybını en aza indirmeye ve gıda enflasyonunu düşürmeye katkı sağlayacağını düşündüklerini ifade etti.

Özegen, KOBİ başına 6,75 milyon lira kefaletle 7,5 milyon liraya kadar kredi imkanının sağlandığını aktararak, Sanayi ve Teknoloji Bakanlığı Yerli Malı Tebliği’ne istinaden “Yerli Malı Belgesi”ne sahip soğuk hava ünitesi ve frigorifik araç yatırımlarının da kapsam dahilinde olduğunu dile getirdi. Bu pakette de cari faizlere 10 puanlık indirimin KOSGEB tarafından uygulanarak kullanıcılara finansman imkanı sağlandığına dikkati çeken Özegen, 6 ay ödemesiz, 36 ay vadeli ödeme koşullarıyla firmalara krediye erişim kolaylığı sunulduğunu anlattı.

Özegen, salgın döneminde KGF tarafından ilk kez bireysel kredilere de kefalet sağladıklarını hatırlatarak, KGF kefaletiyle toplamda 42 milyar liralık kredi kaynağının bireysel kullanıcılara seferber edildiğini bildirdi. Erdoğan Özegen, bu pakette de kredi üst limitinin 10 bin lira olduğu bilgisini verdi.

KGF’den ihracatçılara 105 milyar liralık destek

KGF olarak Türkiye’nin ihracatına da çok ciddi katkı sunduklarını vurgulayan Özegen, “İhracatçılarımızın Eximbank başta olmak üzere, tüm bankacılık sektöründe bugüne kadar yaklaşık öz kaynak ve Hazine destekli 105 milyar liralık krediye erişimini KGF kefaletiyle sağlamış durumdayız.” diye konuştu.

KGF öz kaynaklarından şu anda tüm bankalar aracılığıyla “KGF Destek Kredisi-2 Paketi”ni de kullanıma açtıklarını belirten Özegen, 100 bin lira ile 3 milyon lira arasında cirosu olan firmaların 1 milyon lira, 3 milyon lira ile 25 milyon lira arasında cirosu olan firmaların 2 milyon lira, 25 milyon lira ile 50 milyon lira arasında ciroya sahip firmaların da 3 milyon liraya kadar KGF kefaletiyle krediye erişim imkanından yararlanabileceğini aktardı.

Özegen, Avrupa İmar ve Kalkınma Bankasından (EBRD) sağlanan kaynağa istinaden de TURWIB Programı ile kadın yönetici bulunan işletmelere destek sağlanarak, kadınların iş hayatına daha fazla katılımının amaçlandığını kaydetti. Erdoğan Özegen, TOBB Nefes Kredisi sayesinde de KGF kefaletiyle KOBİ’lere desteklerini sürdürdüklerini dile getirdi.

Türkiye Kalkınma ve Yatırım Bankası Destek Paketi ile sektör ayrımı gözetmeksizin KOBİ’lere 35 milyon lira, KOBİ dışı iletmelere ise 250 milyon liraya kadar Hazine destekli KGF kefaletli kredi kullandırıldığını ifade eden Özegen, bu pakette de 3 yıl ana para ödemesiz 120 aya kadar vade imkanından yararlanılabileceğini bildirdi.

KGF paketleri, işletmelerin istihdamına yüzde 17 katkı sağladı

KGF kredilerinin etki analizinin de yapıldığını belirten Özegen, buna göre KGF paketlerinin işletme bazında yüzde 17’lik istihdam artışı sağladığını, firmaların satışlarında da yüzde 70 artış, temerrüde düşme oranlarında 0,6 puan azalış meydana geldiğini söyledi.

Özegen, kefalet desteği sağladıkları firmalardaki batık kredi oranlarının da sistemin çok altında olduğuna dikkati çekerek, “Şu ana kadar KGF mekanizmasında bu rakam bankacılık sektörünün çok altında, yüzde 2,73 seviyesinde. Bu rakam aslında söz konusu mekanizmanın doğru olarak kurgulandığını, doğru işlediğini ve Türk özel sektörüne doğru olarak hizmet ettiğini gösteriyor.” değerlendirmesinde bulundu.

Kredi garanti mekanizmasının işlemesine katkı sağlayan hükümete ve özellikle Hazine ve Maliye, Sanayi ve Teknoloji bakanları ile Türkiye Odalar ve Borsalar Birliği, KOSGEB dahil tüm ortak ve paydaşlara teşekkür eden Özegen, reel sektöre bu teşviklerden yararlanması çağrısında bulundu.

Okumaya devam et

BANKA HABERLERİ

AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ?

Yayınlanma:

|

Yazan:

BANKALAR ÇALIŞANLARIN MAAŞ REKABETİNİ Mİ SINIRLADI?

Bankavitrini.com | Bankacılık ve Finans Analizi

Akbank, Rekabet Kurulu tarafından yürütülen iş gücü piyasasına yönelik soruşturmanın uzlaşmayla sonuçlandırılması kapsamında 1 milyar 713 milyon 897 bin 558 TL idari para cezası ödeyecek. Peki, Türkiye’nin önde gelen bankalarından biri neden bu kadar yüksek bir ceza ile karşı karşıya kaldı? Soruşturmanın arkasında hangi iddialar bulunuyor? Bu olay, bankacılık sektöründe çalışanların ücretlerini ve iş değiştirme özgürlüğünü nasıl etkileyebilir?

CEZA KREDİ VE MEVDUAT FAİZLERİYLE İLGİLİ DEĞİL

Akbank’a verilen cezanın konusu, bankanın müşterilerine uyguladığı kredi faizleri veya mevduat oranları değil. Rekabet Kurumu’nun 24 Şubat 2026 tarihinde duyurduğu soruşturma, bankacılık, sigortacılık ve bilişim teknolojileri sektörlerinde faaliyet gösteren şirketlerin iş gücü piyasasındaki rekabeti kısıtlayabilecek uygulamalarını inceliyor.

Rekabet Kurumu, aralarında Akbank’ın da bulunduğu 26 teşebbüs hakkında çalışan ayartmama anlaşmaları ve/veya iş gücü piyasasına yönelik rekabete hassas bilgi paylaşımı iddiaları kapsamında soruşturma başlatmıştı.

Akbank, 12 Ekim 2026 tarihli Kamuyu Aydınlatma Platformu (KAP) açıklamasında, Rekabet Kurulu’nun 26-30/899-383 sayılı kararı doğrultusunda soruşturmanın banka bakımından uzlaşmayla sonuçlandırıldığını bildirdi.

Açıklanan idari para cezası 1 milyar 713 milyon 897 bin 558 TL oldu.

ÇALIŞAN AYARTMAMA ANLAŞMASI NE DEMEK?

Soruşturmanın en dikkat çekici başlıklarından biri, şirketlerin birbirlerinin çalışanlarını işe almamak veya çalışan transferlerini kısıtlamak konusunda anlaşmış olabileceği iddiası.

Örneğin aynı sektörde faaliyet gösteren iki banka düşünelim. Bu bankaların birbirlerinin çalışanlarına iş teklifi yapmamak ya da çalışan transferlerini sınırlandırmak konusunda anlaşmaları, iş gücü piyasasındaki rekabeti bozabilecek uygulamalar arasında değerlendirilebilir.

Böyle bir durumda çalışan, yalnızca mevcut işvereninin ücret politikasıyla karşı karşıya kalmaz. Rakip bankaların daha yüksek ücret veya daha iyi çalışma koşulları sunmasıyla ortaya çıkabilecek alternatifler de daralabilir.

Oysa rekabetçi bir iş gücü piyasasında bankalar nitelikli çalışanları bünyelerine katabilmek için ücret, prim, yan haklar, kariyer olanakları ve çalışma koşulları üzerinden birbirleriyle yarışır.

Bu rekabetin kısıtlanması, çalışanların pazarlık gücünü zayıflatabilecek bir sonuç doğurabilir.

Ancak önemli bir ayrıntı var: Rekabet Kurumu’nun soruşturma duyurusu, bu tür uygulamalara ilişkin iddiaların araştırıldığını gösteriyor. Akbank’ın hangi somut davranışının cezaya esas alındığına ilişkin ayrıntılar, bankanın KAP açıklamasında yer almıyor.

MAAŞ BİLGİLERİNİN PAYLAŞILMASI NEDEN SORUN OLABİLİR?

Soruşturmanın ikinci önemli boyutu, iş gücü piyasasında rekabete hassas bilgilerin paylaşılması iddiası.

Çalışan ücretleri, maaş artışları, işe alım koşulları ve gelecekteki istihdam planları gibi bilgiler, şirketlerin birbirleriyle rekabet etme biçimini etkileyebilir.

Örneğin rakip işverenlerin gelecekteki ücret artışlarına ilişkin hassas bilgileri paylaşması, ücret politikalarının bağımsız biçimde belirlenmesini zayıflatabilir. İşverenler arasındaki rekabetin azalması da çalışanların daha iyi ücret ve çalışma koşulları elde etme olanaklarını olumsuz etkileyebilir.

Buradaki temel mesele, şirketlerin insan kaynakları alanında her türlü bilgi alışverişinin yasak olması değil. Rekabeti kısıtlayabilecek nitelikteki anlaşmalar ve bilgi paylaşımlarının, somut koşullar çerçevesinde rekabet hukuku bakımından değerlendirilmesidir.

AKBANK BUNU NEDEN YAPMIŞ OLABİLİR?

Bu sorunun kesin yanıtını verebilmek için Rekabet Kurulu’nun gerekçeli kararındaki somut tespitlerin görülmesi gerekir. Bankanın kamuya açık KAP açıklaması, cezanın arkasındaki yönetimsel motivasyonu veya belirli bir uygulamanın nedenini açıklamıyor.

Bununla birlikte, çalışan transferlerini sınırlandıran veya ücret rekabetini zayıflatan uygulamaların işverenler açısından olası ekonomik motivasyonları bulunuyor.

Birincisi, personel maliyetlerini kontrol altında tutmak. Bankacılık sektöründe deneyimli çalışanların ücretleri, primleri ve yan hakları önemli bir maliyet kalemi oluşturuyor. İşverenler arasındaki ücret rekabetinin zayıflaması, ücret artışı baskısını azaltabilecek bir sonuç doğurabilir.

İkincisi, nitelikli personeli elde tutmak. Deneyimli bankacılar, risk yönetimi uzmanları, yazılım çalışanları ve yöneticiler, rakip kuruluşlar açısından değerli insan kaynağıdır. Çalışan hareketlerini kısıtlayan anlaşmalar, işverenler açısından personel kaybını azaltıyor gibi görünse de rekabet hukuku bakımından ciddi sorunlar doğurabilir.

Üçüncüsü, insan kaynakları maliyetlerinde öngörülebilirlik sağlamak. Bankalar ücret artışlarını ve işe alım maliyetlerini yönetmek ister. Ancak bu amaç, rakiplerle rekabeti sınırlayıcı anlaşmalar yapılmasını hukuken meşru hâle getirmez.

Bunlar olası ekonomik açıklamalardır; Akbank’ın bu amaçlarla hareket ettiğinin kanıtlandığı anlamına gelmez.

BU BİR İŞ HUKUKU İHLALİ Mİ?

Burada iki ayrı hukuk alanını birbirinden ayırmak gerekiyor.

İş hukuku; işçinin ücreti, iş sözleşmesi, çalışma koşulları, kıdem ve ihbar tazminatı gibi konuları düzenler.

Rekabet hukuku ise şirketlerin piyasalarda rekabeti engelleyici, bozucu veya kısıtlayıcı anlaşmalarını ve davranışlarını denetler.

Akbank’a ilişkin soruşturmanın hukuki dayanağı, 4054 sayılı Rekabetin Korunması Hakkında Kanun’un 4. maddesi kapsamında iş gücü piyasasındaki rekabetin kısıtlanıp kısıtlanmadığının incelenmesidir.

Dolayısıyla bu olay, doğrudan işçilerin ücretlerinin ödenmemesi veya kıdem tazminatı haklarının ihlali nedeniyle verilen bir iş hukuku cezası değildir.

Bununla birlikte, işverenler arasındaki rekabeti kısıtlayabilecek uygulamalar çalışanların iş değiştirme ve ücret pazarlığı imkânlarını etkileyebildiğinden, konu çalışma hayatı açısından da önem taşıyor.

AKBANK NEDEN UZLAŞMAYI KABUL ETTİ?

Akbank’ın KAP açıklamasında, soruşturmanın Rekabet Kurulu kararı doğrultusunda uzlaşma usulüyle sonuçlandırıldığı bildirildi.

Rekabet hukukunda uzlaşma, soruşturmanın kanunda belirlenen koşullar çerçevesinde sonuçlandırılmasına imkân veren bir yöntemdir. Bu yol, sürecin daha kısa sürede tamamlanması ve hukuki belirsizliğin azaltılması gibi avantajlar sağlayabilir.

Ancak Akbank’ın uzlaşmayı hangi özel gerekçelerle tercih ettiğine ilişkin ayrıntılı bir açıklama bulunmuyor. Bu nedenle bankanın uzlaşma kararını hangi yönetimsel veya hukuki değerlendirmelerle aldığı konusunda kesin bir neden ileri sürmek doğru olmaz.

BANKACILIK SEKTÖRÜNDE NE DEĞİŞEBİLİR?

Bu soruşturmanın önemi yalnızca Akbank’ın ödeyeceği para cezasıyla sınırlı değil.

Bankalar ve diğer finans kuruluşları açısından insan kaynakları uygulamalarının da rekabet hukuku kapsamında değerlendirilmesi, sektörde yeni bir hassasiyet alanı oluşturuyor.

Özellikle şu konuların önem kazanması beklenebilir:

  • Rakip kuruluşların çalışanlarını işe almama yönünde anlaşmalardan kaçınılması.
  • Ücret politikaları ve gelecekteki maaş artışları gibi rekabete hassas bilgilerin paylaşımının dikkatle değerlendirilmesi.
  • İnsan kaynakları toplantılarında ve sektör içi görüşmelerde rekabet hukuku kurallarına uyumun güçlendirilmesi.
  • Çalışanların iş değiştirme ve daha iyi çalışma koşulları için pazarlık yapma imkânlarının korunması.

Bunun çalışanların ücretlerine doğrudan ne ölçüde yansıyacağı ise ayrıca değerlendirilmesi gereken bir konu.

SONUÇ: MESELE SADECE 1,7 MİLYAR TL DEĞİL

Akbank’a açıklanan 1 milyar 713 milyon 897 bin 558 TL’lik idari para cezası, iş gücü piyasasındaki rekabetin de bankacılık sektöründe ciddi bir denetim konusu olduğunu gösteriyor.

Çalışanların serbestçe iş değiştirebilmesi, işverenlerin nitelikli personel için rekabet etmesi ve ücretlerin bağımsız piyasa koşullarında belirlenmesi, rekabetçi bir iş gücü piyasasının temel unsurları arasında yer alıyor.

Burada asıl yanıtlanması gereken soru şu: Bankalar müşterilerine kredi ve mevduat ürünleri sunarken rekabet etmek zorundayken, çalışanları işe alma ve ücret belirleme konusunda da aynı rekabet anlayışıyla hareket ediyor mu?

Bu sorunun Akbank özelindeki somut yanıtı için Rekabet Kurulu’nun gerekçeli kararındaki tespitlerin incelenmesi gerekiyor. Ancak olayın kendisi, bankacılık sektöründe rekabet hukukunun yalnızca müşteri ve ürün piyasalarıyla sınırlı olmadığını, çalışma hayatına da uzandığını ortaya koyuyor.

Kaynaklar: Rekabet Kurumu’nun 24 Şubat 2026 tarihli soruşturma duyurusu; Akbank’ın 12 Ekim 2026 tarihli KAP açıklaması.

Okumaya devam et

BANKA HABERLERİ

Enpara Bank’ın ilk faaliyet raporuna uluslararası platformlardan ödül

Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar: “İlk faaliyet raporumuzu hazırlarken yalnızca finansal ve finansal olmayan performansımızı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedefledik” dedi

Yayınlanma:

|

Yazan:

Enpara Bank, 2025 Faaliyet Raporu ile uluslararası raporlama platformları Amerikan İletişim Profesyonelleri Ligi (LACP) Vision Awards ve ARC Awards değerlendirmelerinde ödüllere layık görüldü.

Bankadan yapılan açıklamaya göre, 2025 yılı performansını ortaya koyan ve bankanın ilk faaliyet raporu olma özelliğini taşıyan rapor, LACP Vision Awards kapsamında 5 farklı ödül alırken, ARC Awards kapsamında da ‘Fotoğraf-Video’ kategorisinde ödül kazandı.

LACP Vision Awards kapsamında dünya çapında altın ödüle layık görülen bankanın raporu, küresel ölçekte ve Avrupa, Orta Doğu ve Afrika (EMEA) bölgesinde en iyi finansal raporlar ile en iyi 100 rapor arasında gösterilirken, Türkiye’de de en iyi 25 rapor arasına girdi.

İçerik ve tasarım bütünlüğüyle bankanın marka kimliğini yansıtacak şekilde kurgulanan raporun görsel dünyası, söz konusu yaklaşımıyla ARC Awards kapsamında ilgili kategoride de bankaya ödül getirdi.

Açıklamada görüşlerine yer verilen Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar, 2025 Faaliyet Raporunun uluslararası ölçekte aldığı ödüllerin, Enpara Bank’ın güçlü marka kimliğini ve iletişim yaklaşımını raporlama alanına da yansıttığının önemli bir göstergesi olduğunu belirtti.

İlk faaliyet raporunu hazırlarken yalnızca finansal ve finansal olmayan performansı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedeflediklerini aktaran Sınar, ‘LACP Vision Awards ve ARC Awards kapsamında elde ettiğimiz bu başarıların, bu yaklaşımımızın uluslararası platformlarda da karşılık bulduğunu görmekten büyük mutluluk duyuyoruz.’ değerlendirmesini yaptı.

Okumaya devam et

BANKA HABERLERİ

BDDK’dan kredi kartı ve telefon kredilerine yeni ayar!

Yayınlanma:

|

Yazan:

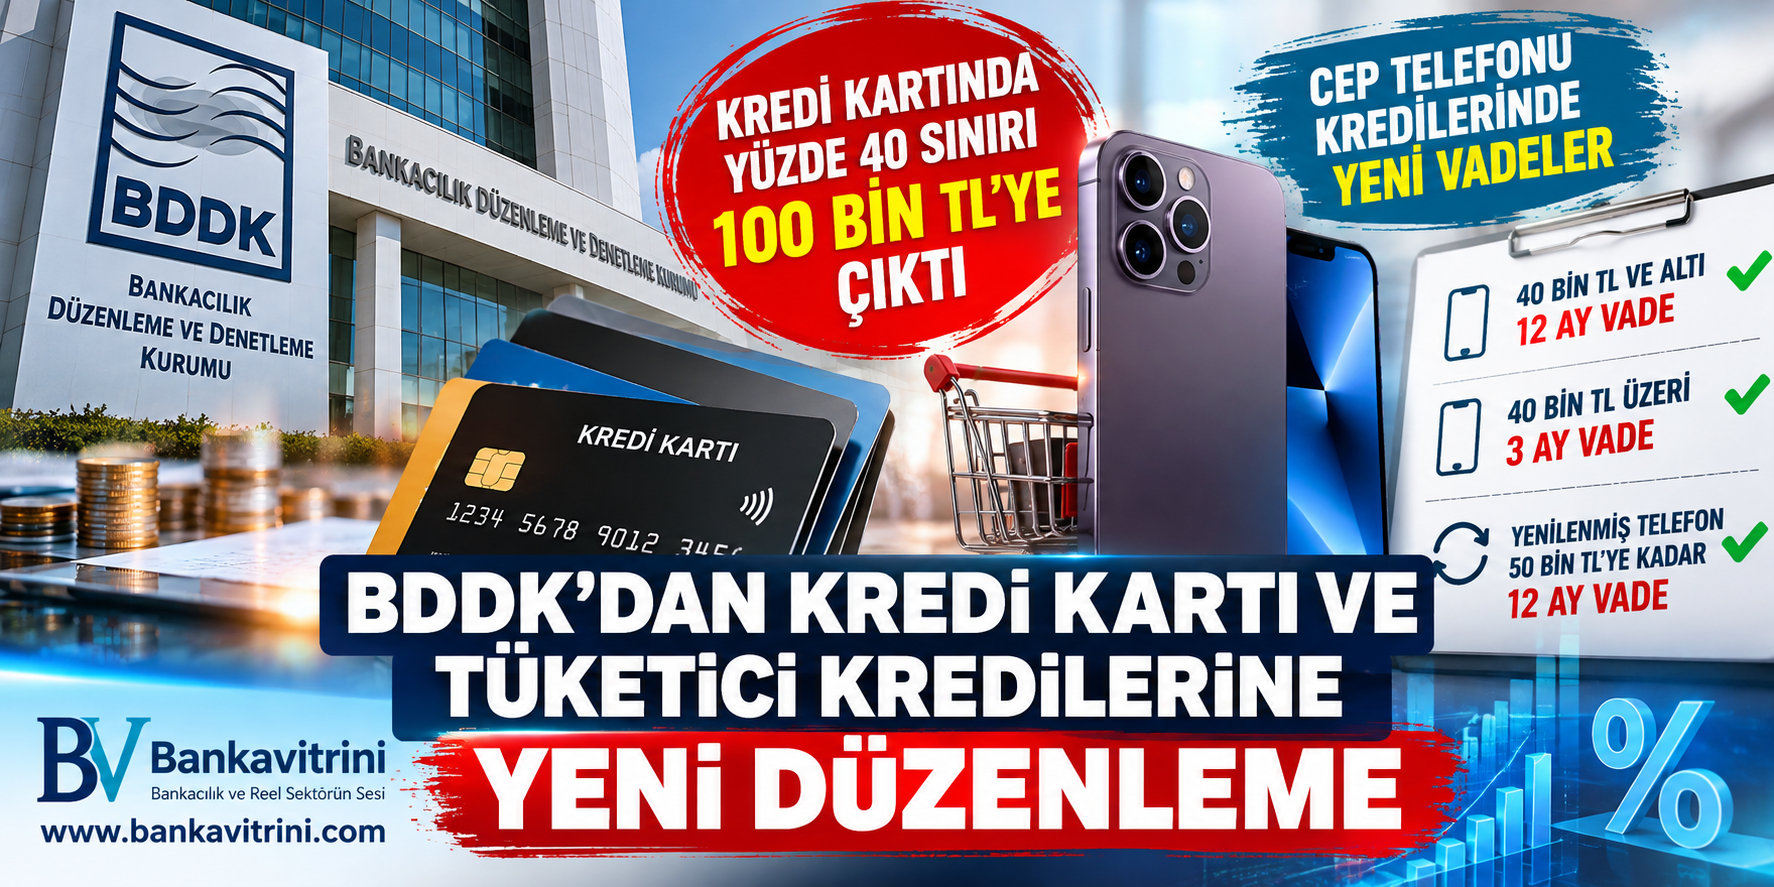
Kredi kartlarında yüzde 40 asgari ödeme için limit sınırı 50 bin TL’den 100 bin TL’ye çıkarıldı. Cep telefonu kredilerinde ise 40 bin TL ve altındaki cihazlarda 12 ay, üzerindeki cihazlarda 3 ay vade uygulanacak. Yenilenmiş telefonlarda eşik 50 bin TL olacak.

Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), bireysel bankacılık müşterilerini yakından ilgilendiren iki yeni düzenlemeyi devreye aldı.

BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı Kurul Kararı ile kredi kartlarında asgari ödeme tutarının belirlenmesinde esas alınan limit sınırı değiştirilirken, 11582 sayılı karar ile cep telefonu alımlarında kullanılan tüketici kredilerinin vade sınırları yeniden belirlendi.

KREDİ KARTINDA YÜZDE 40 SINIRI 100 BİN TL’YE ÇIKTI

Yeni düzenlemenin kredi kartı tarafındaki en dikkat çekici değişikliği, asgari ödeme oranında kullanılan limit eşiğinde yapıldı.

Daha önce 50 bin TL olan eşik 100 bin TL’ye yükseltildi.

Buna göre;

  • Kredi kartı limiti 100 bin TL ve altında olanlar: Dönem borcunun yüzde 20’sini asgari ödeme olarak yapacak.
  • Kredi kartı limiti 100 bin TL’nin üzerinde olanlar: Dönem borcunun yüzde 40’ını asgari ödeme olarak yapacak.

BDDK böylece yüzde 40 asgari ödeme oranına tabi olan kartların kapsamını limit açısından daraltmış oldu. Düzenlemenin temel parametresi kartın kullanılan tutarı değil, toplam kredi kartı limiti olacak.

ÖRNEKLE ANLATALIM

Örneğin dönem borcu 50 bin TL olan bir tüketicinin kredi kartı limiti 80 bin TL ise asgari ödeme tutarı 10 bin TL olacak.

Kart limiti 150 bin TL ise aynı 50 bin TL’lik dönem borcunda asgari ödeme 20 bin TL olacak.

Dolayısıyla yeni düzenleme özellikle yüksek limitli kredi kartı kullanıcılarının aylık asgari ödeme yükünü doğrudan değiştirmiyor; 100 bin TL sınırı üzerindeki kartlarda yüzde 40 uygulaması devam ediyor.

CEP TELEFONU KREDİLERİNDE VİDE SINIRI DEĞİŞTİ

BDDK’nın ikinci kararı ise cep telefonu alımlarında kullanılan tüketici kredilerine ilişkin.

Yeni uygulamaya göre sıfır cep telefonlarında:

40 bin TL ve altında:
12 aya kadar tüketici kredisi

40 bin TL üzerinde:
En fazla 3 ay tüketici kredisi kullanılabilecek.

YENİLENMİŞ TELEFONDA EŞİK 50 BİN TL

Yenilenmiş ürün niteliğindeki cep telefonlarında ise farklı bir eşik getirildi.

Telefonun işyerinin “yenileme merkezi” veya “yetkili satıcı” niteliğinde olması şartıyla;

50 bin TL ve altında: 12 ay

50 bin TL üzerinde: 3 ay vade uygulanacak.

KREDİ KARTIYLA TELEFON ALIMINDA TAKSİT YASAĞI DEVAM

Düzenlemenin dikkat çeken bir başka noktası ise kredi kartıyla cep telefonu alımında mevcut uygulamanın korunması.

Yenilenmiş ürün niteliğinde olmayan cep telefonlarının kredi kartıyla alımında taksitlendirme yasağı devam edecek.

Buna karşılık yenilenmiş cep telefonlarında kredi kartıyla yapılan alımlarda, herhangi bir fiyat sınırı olmaksızın 12 aya kadar taksit uygulanabilecek.

BDDK’NIN KREDİ POLİTİKASINDA DİKKAT ÇEKEN AYRINTI

Son düzenlemeyi yalnızca “cep telefonu kredisi değişti” şeklinde okumamak gerekiyor.

BDDK son dönemde bireysel kredi kartları ve ihtiyaç kredileri üzerinde bir dizi makro ihtiyati düzenleme yapıyor. Kurumun 2026 mevzuat listesinde kredi kartı limitleri ile kredi kartı ve ihtiyaç kredilerinin yeniden yapılandırılmasına ilişkin daha önce alınmış kararlar da bulunuyor.

Ocak 2026’daki düzenlemelerde de kredi kartı limitlerinin gelirle ilişkilendirilmesi ve limitlerin yeniden belirlenmesine yönelik önemli adımlar atılmıştı. BDDK’nın ilgili düzenlemesinde, kart limitlerinin belirlenmesinde gelir bilgilerinin Risk Merkezi’ne raporlanmasına yönelik hükümler de yer alıyor.

Dolayısıyla 1 Ekim tarihli son karar, bireysel kredilerde kontrollü bir çerçevenin devam ettiğini, ancak bazı alanlarda tüketici üzerindeki aylık ödeme baskısını değiştirecek teknik ayarlamalar yapıldığını gösteriyor.

TÜKETİCİ İÇİN NE DEĞİŞTİ?

Yeni düzenlemeyle üç temel sonuç ortaya çıkıyor:

1- 100 bin TL ve altındaki kredi kartlarında asgari ödeme oranı yüzde 20 olacak.

2- 40 bin TL ve altındaki sıfır cep telefonlarında tüketici kredisi vadesi 12 aya kadar çıkabilecek.

3- Yenilenmiş telefonlarda 50 bin TL’ye kadar olan cihazlarda 12 ay kredi ve fiyat sınırı olmaksızın 12 ay kredi kartı taksiti uygulanabilecek.

Buna karşılık 40 bin TL üzerindeki sıfır telefonlarda ve 50 bin TL üzerindeki yenilenmiş telefonlarda tüketici kredisi vadesi 3 ayla sınırlandırılıyor.

Özetle BDDK, kredi kartlarında asgari ödeme açısından 100 bin TL eşiğini getirirken, cep telefonu finansmanında fiyat yükseldikçe daha kısa kredi vadesi uygulanmasını sürdürüyor.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.