Connect with us

BANKA HABERLERİ

Mobbing mağduru bankacı konuştu

Yerli Sermayeli eski Muğla Şube müdürü K.A.C.’ye açtığı MOBİNG davasını YEŞİM K. kazandı. Yerli Bankada ilk defa bir müdürü MOBBİNG cezası aldı. Banka hala bu müdür ile çalışmaya devam ediyor. Dava sonuç detayını ayrı haber ile yakında yayınlayacağız.

Yayınlanma:

|

Yerli Sermayeli bankanın Muğla şubesinde yaşanan mobbing mağduriyeti birinci elden yaşayanlar tarafından dile getirildi. 2019 Haziranında anlatılanlardan ders almayan banka aynı uygulamaları artırarak devam ettirdiği yönünde şikayetler artıyor. Bu röportajı hatılamakta fayda var.

İşte infial yaratan röportaj :

BankaVitrini : Yeşim K. siz 2006 yılında Yerli Sermayeli büyük bankalardan birinde işe başladınız, Bankacılığa nasıl başladınız o zamanki duygularınızı hatırlıyor musunuz ?
–Bankacılık o yaşlarda hep hayalindi. Bankada çalışanlara hep gıpta ile bakar ve onlara özenirdim. Bankada ilk başladığımda çok mutlu ve heyecanlıydım. Yeni umutlar ve hayallerle istediğim bir işe başlamıştım Her şey çok güzeldi. Yöneticilerim ve çalışma arkadaşlarımla huzurlu ve mutlu ekip ruhu ile çalışılan bir çalışma ortamımız vardı. Müşterilerimiz ile bütünleşmiş ailelerinin bankacısı olmuştuk.
BV : Yerli Sermayeli Bankanın Muğla Şubesi Banka çalışanların da son günlerde çok gündeme geldi. İlk sorunlar ne zaman kendini gösterdi, bu huzurlu ortamın bozulmasını ilk ne zaman fark ettin?
–Bu mutluluk Ocak 2017 yılına kadar sürdü. Bu zamana kadar hiç bir yöneticimle sorun yasamamıştım. Mobbingin ne olduğunu da bilmiyordum. Bir şube yönetici senin kaderini değiştirecek, seni işten attıracak deseler inanmazdım. Ama tam da bu noktada bunu yaşadım. Ne kadar işimi severek yapsam da beni bu işten soğutmak için elinden geleni yaptı. 13 yıllık emeğim gözümün önünde elimden kaydı gitti, daha doğrusu emeğim, alın terim, planlarım hayallerim çalınıyordu, kimseye de sesimi duyuramıyordum.
BV : Örnekleyebilir misin, ne gibi farklı uygulamalar ve yaptırımlar ile karşılaştın. Bankacılık iş etik kurallarına uymayan sana ters gelen ne gibi yaklaşımlar ile karşılaştın?
–Şube müdürü değiştiğinde eski şubesinden bilgiler gelmeye başlar, zaten gelen müdürün eski şubesinde insanları nasıl haksız yere işten attırdığını, insanlara mobbing uyguladığını duyuyorduk, ta ki yaşayana kadar bazı duyduklarımızın da abartı olabileceğini düşünürdüm. Yaşadıklarımdan sonra duyduklarımın yapılanların çok küçük bir kısmı olduğunu yaşayarak acı bir şekilde gördüm. Herkesin içinde azarlamalar, aşağılamalar, küçük düşürücü cümleler hepsi vardı. Bankacılıkta moral çok önemli sonuçta sürekli insanlar ile temas halindeyiz. Haksız yere azar, aşağılama, küçümseme ile o moral motivasyonunuzu nereye kadar koruyabilirsiniz ki? Sistem size bir Performans notu çıkarmış o sizin hakkınız sonuçta bunu düşürmek art niyet değil, kul hakkı değil de nedir?

BV : Diğer çalışma arkadaşlarında da benzer huzursuzluklar gözlemledin mi? Yoksa kişisel bir sorun mu vardı. Tabi içlerinde halen çalışanlar olduğu için isim ve servis belirtemeyeceğin için genel anlamda değişim var mıydı?
–Şubede 15’den fazla kişi olmasına rağmen kimse bizim çalışanların sesini duymadı. Herkes huzursuzdu ama benim huzursuzluğum biraz daha farklıydı. Çünkü şubede müdür tarafından bütün oklar bana çevrilmişti. Neden mi ? Bana yaptığı haksızlıklara karşı susup oturmadığım için, haksızlığı kabullenmek İnsan onuruna yakışmaz. Ben böyle yetiştirildim. Size söylenenler makul ve mantıklı değil ise orada çatışma başlar. Diğer bankalardan teklifler geldi zamanında kurum bağlılığım olduğu için ilgilenmedim. Hata yapmışım.
BV : Müdür senin üzerinde diğer çalışanlara mesaj mı vermek istiyordu bu durumda? Daha aynı şubeden işten çıkarılanlar olduğunu da duyduk. En son Güvenlik Görevlisi de işten çıkarılmıştı. Eski ve yeni şubede bu müdür zamanında kaç çalışan işten ayrıldı?
-Benim üzerimden mesaj verdiğini sanmıyorum. Zaten sürekli personelleri işten çıkarmaya çalıştığı biliniyor. Ama şubede 3 dönem üst üste sadece benim notumu düşürmesi işi kişiselleştirdiğini gösterir. Yani bana uyguladığı mobbingi diğer çalışanlara uygulamıyordu. Mobbingte ayrıcalıklıydım yani. En son şubeden güvenlik görevlisi işten atıldı, taşeron olmasına rağmen, benim duyduğum ve bildiğim toplamda bu müdürün çalıştığı şubelerde 20 kişinin işten ayrıldığıdır. “Herkes yanlış, yönetici mi doğru” diye sorgulamak lazım aslında ama bunu yapacak irade ve İK Bankada yok şuanda.

BV : “Şubeden herkes yanlış da bu Müdür arkadaş mı doğru diye hiç öz eleştiri yapmıyor mu” sence? Yönetim Kurulundan Birinin korumasında ve himayesinde olduğu için kendisine İK bir şey yapamadığı da çok dillendirildi, gerçekten böyle miydi?
-Kesinlikle kollanıyor. Gücünü de buradan alıyor. Yoksa iş odaklı çalışsa personel ile niçin uğraşır ki bir müdür? Örnek vereyim yapılanlar o kadar dayanılmaz hale gelince Genel Müdürlük İK’ya  sorunlarımı anlattım. Genel Müdüre kadar mesaj attım. Sağ olsun şubeye kadar geldiler benim ile görüşme gereği bile duymadan Müdür beyin odasında kahve içip gittiler.
BV : Daha önceki Müdürlerin ile herhangi bir sorun yaşamış mıydın? Hakkında daha önce uyarı kınama, maaş kesme, zorunlu izin, terfi erteleme gibi bir yaptırım ve ceza yaşadın mı?
-Çalıştığım 13 yıllık çalışma hayatımın 11 yılı hiç bir yöneticimle sorun yaşamadım. Tam tersi hepsi beni motive ederek kariyer planıma yardımcı oldular. Son 2 yıl kabustu. Geriye dönüp bakıyorum da acınacak haldeler. Emeklerimi helal etmiyorum.
BV : Tıp Mobbingi “Psikolojik Şiddet” olarak tanımlıyor. Baskılar sende ne gibi Psikolojik değişimlere neden oldu ?
-Yaşanan 2 yıllık süreç benim için hiç kolay olmadı. 2018 Eylül ayında ağır depresyon teşhisiyle tedaviye başladım ve öncesinde stresten geçirdiğim rahatsızlıklar oldu. İşime odaklanamaz, iş planı yapamaz hale getirilmiştim. Koşa koşa gittiğim işimde ayaklarım ger geri gidiyordu. O ortamda da normal insan çalışamaz zaten. Şubenin yarısı ilaç kullanarak işe gidiyor. Yazık insanlara. İşten ayrıldım ilaç kullanmayı bile bıraktım dünya varmış. Geriye dönüp baktığımda, en çok içimi acıtan da o süreçte çocuğuma kötü davranmaya başlamamdı. Şimdi gayet iyiyiz anne-oğul günlerin keyfini çıkarıyoruz. Şu an yeniden doğmuş gibiyim, kötü günler geride kaldı.

BV : Tayın düşünmedin mi? Bölge sorunlarını sahiplenmedi mi ? Bireyselden sorumlu Bölge Yöneticileri ne işe yarar? İşin içine dahil olmadılar mı bu süreçte?
-Tayin düşünmedim. Çünkü küçük bir oğlum var. Ona annem bakıyordu ben çalışırken tayin isteseydim gittiğim yerde yeni bir hayat kuracak kadar maaş almıyordum. Yani hem benim hem de oğlum için zor olacaktı. Bize sahip çıkması gereken bölge ekibi de “ha var ha yok” bu tür sorunları yönetebilecek düzeyde değiller. Zaten şu ana Bölgeler Mobbingin ana unsuru olmuş durumda. Bölgelerin personel gözünde bir saygınlığı vardı onu da bitirdiler uygulamaları ile.
BV : 2019 yılında ayrıldınız. Daha doğrusu şu meşhur 17-18 madde gerekçe gösterilerek Performans nedeni ile işten çıkarıldınız. Gerçekten Performans düşüklüğü söz konusu muydu? Hedefleme doğru muydu? Lokasyon analizi yapıldı mı mesela, yönlendirme ve eksik görülen alanlarda gelişmene yönelik eğitimler ile takviye gördünüz mü? Performans nedeni ile çıkarmada İş Mahkemeleri bunların yapılıp yapılmadığını sorguluyor çünkü.
-2017 -2019 yılları arasındaki performans notlarım iyi olmasına rağmen şube müdürü 3 dönem üst üste notumu düşürmüştür. Notu benden daha düşük olanlar olmasına rağmen hala çalışmaktadırlar. Bu da tamamen kişisel mobbinge maruz kaldığımın göstergesidir. Bankada kendilerine göre Performansı düşük personele yönelik işten atma dışında bir uygulaması yok maalesef. Geçmiş emeğiniz unutuluyor. Başarılarınız unutuluyor. Sadece o döneme bakılıyor. İyi ya da kötü ayrımı var sistemlerinde. 13 yıl sonra anlıyor Performans düşüklüğünü sistemleri. O kadar adil ve liyakat sistemi işliyor yani. Şimdi düşünüyorum da gülüp geçiyorum. Yemişim sizin performans sisteminizi. Bankanın Borsa değeri yarıya düşmüş ama üst yöneticilerin performansı hep yüksek onlara göre. Yeterlilik yok, yetkinlik var bunlarda. Sistemin kimi çarpacağı belli değil. Hiç kimse önünü göremediği için “ne zaman sıra bana gelecek” modunda çalışıyor bankada herkes, bu ortamda verim olur mu?
BV : Mobbing davasına nasıl karar verdin ? Bankacılık sektöründe işe iade, mesai gibi davalar yoğun ama Mobbing davaları sık rastlanan bir durum değil çünkü.
-Ben işimi Mobbing nedeni ile kaybettim. Aynı banka yoksa Performans düşüklüğümü 13 sonra mı fark etti. O zamana kadar performanslarım iyi, performans notlarım iyi, müşteri şikayetlerim yok. Yolsuzluk, rüşvet, iş ihmali, savsaklama gibi soruşturmam yok. Ne oldu da 13. Yıl sonra çalışamaz hale gelip Psikolojik tedaviye başladım. Tamamen Mobbing sonucu. Bunu yapanın yanına koymamak gerekiyor. “Yapılanları sineye çekmeyeceğim” dedim. Mobbingçi Müdüre Mobbing davası açtım. Hukuk önünde cezalandırılmasını, adaletin tecelli etmesini istiyorum. Müdür iyi ama çalışanlar kötü olamaz sadece. Güvenlik Görevlisine varana kadar işten çıkarılmış, herkes mi kötü. Mobbing insanlık suçudur. Modern iş işkencesidir. Cezasız kalmamalı. Hukuktan başka sığınacak yerimiz kalmadı.

BV : Yaşadıkların ile ilgili şahitlerin var mı, kimler bunlar ?
-Evet var. Aynı işyerinde çalışan arkadaşlarımdan. Aynı zamanda bu Müdürün eski şubesinde çalışan arkadaşlar da sağ olsunlar şahit oldular. Cumhuriyet Savcı ve Hakimlerine, Türk Adaletine güveniyoruz. Arkasında kim olur ise olsun, kimler koruyor ise korusun Türk Adaletini etkileyeceklerini düşünmüyorum, sadece güvendiğim de Türk Adaletidir. Mobbingin suç olduğunu bu insanlara başka türlü anlatamayız.
BV : Duruşma ne aşamada ?
-Uzlaşmacıya gitti dava önce, uzlaşamadık. Mahkeme bakacak davamıza, hukuksal süreç mahkemede devam edecek yani. Davam sadece kendim için değil sektörde bulunan tüm arkadaşlarımı yakından ilgilendiriyor. Bu davalar sektör için de emsal olacak. Kimse kendini Ağa sanıp,  “ben yaptım oldu” diyemeyecek, çalışanlara “köle / amale” muamelesi yapamayacak. Hiç yararı olmaz ise küçük çocuğuma, haksızlıklar karşısında susmama, hak arama örneği bırakmış olacağım. İlahi adalete de inanırım ben. Adalet er ya da geç yerini bulacak.
BV :  Son olarak, BankaVitrini ekibi Mobbinge karşı ve Bankacıların sesi olmuş durumda,  bu yönde yayınlar yapıyor. BankaVitrini hakkında ne düşünüyorsun, senin için ne ifade ediyor?
-BankaVitrini ekibi çalışan ya da işten ayrılan bankacıların sorunlarını dile getiren güvenilir tek site. Mobbing davalarında mağdur olanın yanında olarak tarafsızlığını ispatlamıştır. BankaVitrini ekibine bizlerin bankacıların sorunlarını dile getirdikleri için çok teşekkür ederim.

BANKA HABERLERİ

AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ?

Yayınlanma:

|

Yazan:

BANKALAR ÇALIŞANLARIN MAAŞ REKABETİNİ Mİ SINIRLADI?

Bankavitrini.com | Bankacılık ve Finans Analizi

Akbank, Rekabet Kurulu tarafından yürütülen iş gücü piyasasına yönelik soruşturmanın uzlaşmayla sonuçlandırılması kapsamında 1 milyar 713 milyon 897 bin 558 TL idari para cezası ödeyecek. Peki, Türkiye’nin önde gelen bankalarından biri neden bu kadar yüksek bir ceza ile karşı karşıya kaldı? Soruşturmanın arkasında hangi iddialar bulunuyor? Bu olay, bankacılık sektöründe çalışanların ücretlerini ve iş değiştirme özgürlüğünü nasıl etkileyebilir?

CEZA KREDİ VE MEVDUAT FAİZLERİYLE İLGİLİ DEĞİL

Akbank’a verilen cezanın konusu, bankanın müşterilerine uyguladığı kredi faizleri veya mevduat oranları değil. Rekabet Kurumu’nun 24 Şubat 2026 tarihinde duyurduğu soruşturma, bankacılık, sigortacılık ve bilişim teknolojileri sektörlerinde faaliyet gösteren şirketlerin iş gücü piyasasındaki rekabeti kısıtlayabilecek uygulamalarını inceliyor.

Rekabet Kurumu, aralarında Akbank’ın da bulunduğu 26 teşebbüs hakkında çalışan ayartmama anlaşmaları ve/veya iş gücü piyasasına yönelik rekabete hassas bilgi paylaşımı iddiaları kapsamında soruşturma başlatmıştı.

Akbank, 12 Ekim 2026 tarihli Kamuyu Aydınlatma Platformu (KAP) açıklamasında, Rekabet Kurulu’nun 26-30/899-383 sayılı kararı doğrultusunda soruşturmanın banka bakımından uzlaşmayla sonuçlandırıldığını bildirdi.

Açıklanan idari para cezası 1 milyar 713 milyon 897 bin 558 TL oldu.

ÇALIŞAN AYARTMAMA ANLAŞMASI NE DEMEK?

Soruşturmanın en dikkat çekici başlıklarından biri, şirketlerin birbirlerinin çalışanlarını işe almamak veya çalışan transferlerini kısıtlamak konusunda anlaşmış olabileceği iddiası.

Örneğin aynı sektörde faaliyet gösteren iki banka düşünelim. Bu bankaların birbirlerinin çalışanlarına iş teklifi yapmamak ya da çalışan transferlerini sınırlandırmak konusunda anlaşmaları, iş gücü piyasasındaki rekabeti bozabilecek uygulamalar arasında değerlendirilebilir.

Böyle bir durumda çalışan, yalnızca mevcut işvereninin ücret politikasıyla karşı karşıya kalmaz. Rakip bankaların daha yüksek ücret veya daha iyi çalışma koşulları sunmasıyla ortaya çıkabilecek alternatifler de daralabilir.

Oysa rekabetçi bir iş gücü piyasasında bankalar nitelikli çalışanları bünyelerine katabilmek için ücret, prim, yan haklar, kariyer olanakları ve çalışma koşulları üzerinden birbirleriyle yarışır.

Bu rekabetin kısıtlanması, çalışanların pazarlık gücünü zayıflatabilecek bir sonuç doğurabilir.

Ancak önemli bir ayrıntı var: Rekabet Kurumu’nun soruşturma duyurusu, bu tür uygulamalara ilişkin iddiaların araştırıldığını gösteriyor. Akbank’ın hangi somut davranışının cezaya esas alındığına ilişkin ayrıntılar, bankanın KAP açıklamasında yer almıyor.

MAAŞ BİLGİLERİNİN PAYLAŞILMASI NEDEN SORUN OLABİLİR?

Soruşturmanın ikinci önemli boyutu, iş gücü piyasasında rekabete hassas bilgilerin paylaşılması iddiası.

Çalışan ücretleri, maaş artışları, işe alım koşulları ve gelecekteki istihdam planları gibi bilgiler, şirketlerin birbirleriyle rekabet etme biçimini etkileyebilir.

Örneğin rakip işverenlerin gelecekteki ücret artışlarına ilişkin hassas bilgileri paylaşması, ücret politikalarının bağımsız biçimde belirlenmesini zayıflatabilir. İşverenler arasındaki rekabetin azalması da çalışanların daha iyi ücret ve çalışma koşulları elde etme olanaklarını olumsuz etkileyebilir.

Buradaki temel mesele, şirketlerin insan kaynakları alanında her türlü bilgi alışverişinin yasak olması değil. Rekabeti kısıtlayabilecek nitelikteki anlaşmalar ve bilgi paylaşımlarının, somut koşullar çerçevesinde rekabet hukuku bakımından değerlendirilmesidir.

AKBANK BUNU NEDEN YAPMIŞ OLABİLİR?

Bu sorunun kesin yanıtını verebilmek için Rekabet Kurulu’nun gerekçeli kararındaki somut tespitlerin görülmesi gerekir. Bankanın kamuya açık KAP açıklaması, cezanın arkasındaki yönetimsel motivasyonu veya belirli bir uygulamanın nedenini açıklamıyor.

Bununla birlikte, çalışan transferlerini sınırlandıran veya ücret rekabetini zayıflatan uygulamaların işverenler açısından olası ekonomik motivasyonları bulunuyor.

Birincisi, personel maliyetlerini kontrol altında tutmak. Bankacılık sektöründe deneyimli çalışanların ücretleri, primleri ve yan hakları önemli bir maliyet kalemi oluşturuyor. İşverenler arasındaki ücret rekabetinin zayıflaması, ücret artışı baskısını azaltabilecek bir sonuç doğurabilir.

İkincisi, nitelikli personeli elde tutmak. Deneyimli bankacılar, risk yönetimi uzmanları, yazılım çalışanları ve yöneticiler, rakip kuruluşlar açısından değerli insan kaynağıdır. Çalışan hareketlerini kısıtlayan anlaşmalar, işverenler açısından personel kaybını azaltıyor gibi görünse de rekabet hukuku bakımından ciddi sorunlar doğurabilir.

Üçüncüsü, insan kaynakları maliyetlerinde öngörülebilirlik sağlamak. Bankalar ücret artışlarını ve işe alım maliyetlerini yönetmek ister. Ancak bu amaç, rakiplerle rekabeti sınırlayıcı anlaşmalar yapılmasını hukuken meşru hâle getirmez.

Bunlar olası ekonomik açıklamalardır; Akbank’ın bu amaçlarla hareket ettiğinin kanıtlandığı anlamına gelmez.

BU BİR İŞ HUKUKU İHLALİ Mİ?

Burada iki ayrı hukuk alanını birbirinden ayırmak gerekiyor.

İş hukuku; işçinin ücreti, iş sözleşmesi, çalışma koşulları, kıdem ve ihbar tazminatı gibi konuları düzenler.

Rekabet hukuku ise şirketlerin piyasalarda rekabeti engelleyici, bozucu veya kısıtlayıcı anlaşmalarını ve davranışlarını denetler.

Akbank’a ilişkin soruşturmanın hukuki dayanağı, 4054 sayılı Rekabetin Korunması Hakkında Kanun’un 4. maddesi kapsamında iş gücü piyasasındaki rekabetin kısıtlanıp kısıtlanmadığının incelenmesidir.

Dolayısıyla bu olay, doğrudan işçilerin ücretlerinin ödenmemesi veya kıdem tazminatı haklarının ihlali nedeniyle verilen bir iş hukuku cezası değildir.

Bununla birlikte, işverenler arasındaki rekabeti kısıtlayabilecek uygulamalar çalışanların iş değiştirme ve ücret pazarlığı imkânlarını etkileyebildiğinden, konu çalışma hayatı açısından da önem taşıyor.

AKBANK NEDEN UZLAŞMAYI KABUL ETTİ?

Akbank’ın KAP açıklamasında, soruşturmanın Rekabet Kurulu kararı doğrultusunda uzlaşma usulüyle sonuçlandırıldığı bildirildi.

Rekabet hukukunda uzlaşma, soruşturmanın kanunda belirlenen koşullar çerçevesinde sonuçlandırılmasına imkân veren bir yöntemdir. Bu yol, sürecin daha kısa sürede tamamlanması ve hukuki belirsizliğin azaltılması gibi avantajlar sağlayabilir.

Ancak Akbank’ın uzlaşmayı hangi özel gerekçelerle tercih ettiğine ilişkin ayrıntılı bir açıklama bulunmuyor. Bu nedenle bankanın uzlaşma kararını hangi yönetimsel veya hukuki değerlendirmelerle aldığı konusunda kesin bir neden ileri sürmek doğru olmaz.

BANKACILIK SEKTÖRÜNDE NE DEĞİŞEBİLİR?

Bu soruşturmanın önemi yalnızca Akbank’ın ödeyeceği para cezasıyla sınırlı değil.

Bankalar ve diğer finans kuruluşları açısından insan kaynakları uygulamalarının da rekabet hukuku kapsamında değerlendirilmesi, sektörde yeni bir hassasiyet alanı oluşturuyor.

Özellikle şu konuların önem kazanması beklenebilir:

  • Rakip kuruluşların çalışanlarını işe almama yönünde anlaşmalardan kaçınılması.
  • Ücret politikaları ve gelecekteki maaş artışları gibi rekabete hassas bilgilerin paylaşımının dikkatle değerlendirilmesi.
  • İnsan kaynakları toplantılarında ve sektör içi görüşmelerde rekabet hukuku kurallarına uyumun güçlendirilmesi.
  • Çalışanların iş değiştirme ve daha iyi çalışma koşulları için pazarlık yapma imkânlarının korunması.

Bunun çalışanların ücretlerine doğrudan ne ölçüde yansıyacağı ise ayrıca değerlendirilmesi gereken bir konu.

SONUÇ: MESELE SADECE 1,7 MİLYAR TL DEĞİL

Akbank’a açıklanan 1 milyar 713 milyon 897 bin 558 TL’lik idari para cezası, iş gücü piyasasındaki rekabetin de bankacılık sektöründe ciddi bir denetim konusu olduğunu gösteriyor.

Çalışanların serbestçe iş değiştirebilmesi, işverenlerin nitelikli personel için rekabet etmesi ve ücretlerin bağımsız piyasa koşullarında belirlenmesi, rekabetçi bir iş gücü piyasasının temel unsurları arasında yer alıyor.

Burada asıl yanıtlanması gereken soru şu: Bankalar müşterilerine kredi ve mevduat ürünleri sunarken rekabet etmek zorundayken, çalışanları işe alma ve ücret belirleme konusunda da aynı rekabet anlayışıyla hareket ediyor mu?

Bu sorunun Akbank özelindeki somut yanıtı için Rekabet Kurulu’nun gerekçeli kararındaki tespitlerin incelenmesi gerekiyor. Ancak olayın kendisi, bankacılık sektöründe rekabet hukukunun yalnızca müşteri ve ürün piyasalarıyla sınırlı olmadığını, çalışma hayatına da uzandığını ortaya koyuyor.

Kaynaklar: Rekabet Kurumu’nun 24 Şubat 2026 tarihli soruşturma duyurusu; Akbank’ın 12 Ekim 2026 tarihli KAP açıklaması.

Okumaya devam et

BANKA HABERLERİ

Enpara Bank’ın ilk faaliyet raporuna uluslararası platformlardan ödül

Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar: “İlk faaliyet raporumuzu hazırlarken yalnızca finansal ve finansal olmayan performansımızı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedefledik” dedi

Yayınlanma:

|

Yazan:

Enpara Bank, 2025 Faaliyet Raporu ile uluslararası raporlama platformları Amerikan İletişim Profesyonelleri Ligi (LACP) Vision Awards ve ARC Awards değerlendirmelerinde ödüllere layık görüldü.

Bankadan yapılan açıklamaya göre, 2025 yılı performansını ortaya koyan ve bankanın ilk faaliyet raporu olma özelliğini taşıyan rapor, LACP Vision Awards kapsamında 5 farklı ödül alırken, ARC Awards kapsamında da ‘Fotoğraf-Video’ kategorisinde ödül kazandı.

LACP Vision Awards kapsamında dünya çapında altın ödüle layık görülen bankanın raporu, küresel ölçekte ve Avrupa, Orta Doğu ve Afrika (EMEA) bölgesinde en iyi finansal raporlar ile en iyi 100 rapor arasında gösterilirken, Türkiye’de de en iyi 25 rapor arasına girdi.

İçerik ve tasarım bütünlüğüyle bankanın marka kimliğini yansıtacak şekilde kurgulanan raporun görsel dünyası, söz konusu yaklaşımıyla ARC Awards kapsamında ilgili kategoride de bankaya ödül getirdi.

Açıklamada görüşlerine yer verilen Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar, 2025 Faaliyet Raporunun uluslararası ölçekte aldığı ödüllerin, Enpara Bank’ın güçlü marka kimliğini ve iletişim yaklaşımını raporlama alanına da yansıttığının önemli bir göstergesi olduğunu belirtti.

İlk faaliyet raporunu hazırlarken yalnızca finansal ve finansal olmayan performansı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedeflediklerini aktaran Sınar, ‘LACP Vision Awards ve ARC Awards kapsamında elde ettiğimiz bu başarıların, bu yaklaşımımızın uluslararası platformlarda da karşılık bulduğunu görmekten büyük mutluluk duyuyoruz.’ değerlendirmesini yaptı.

Okumaya devam et

BANKA HABERLERİ

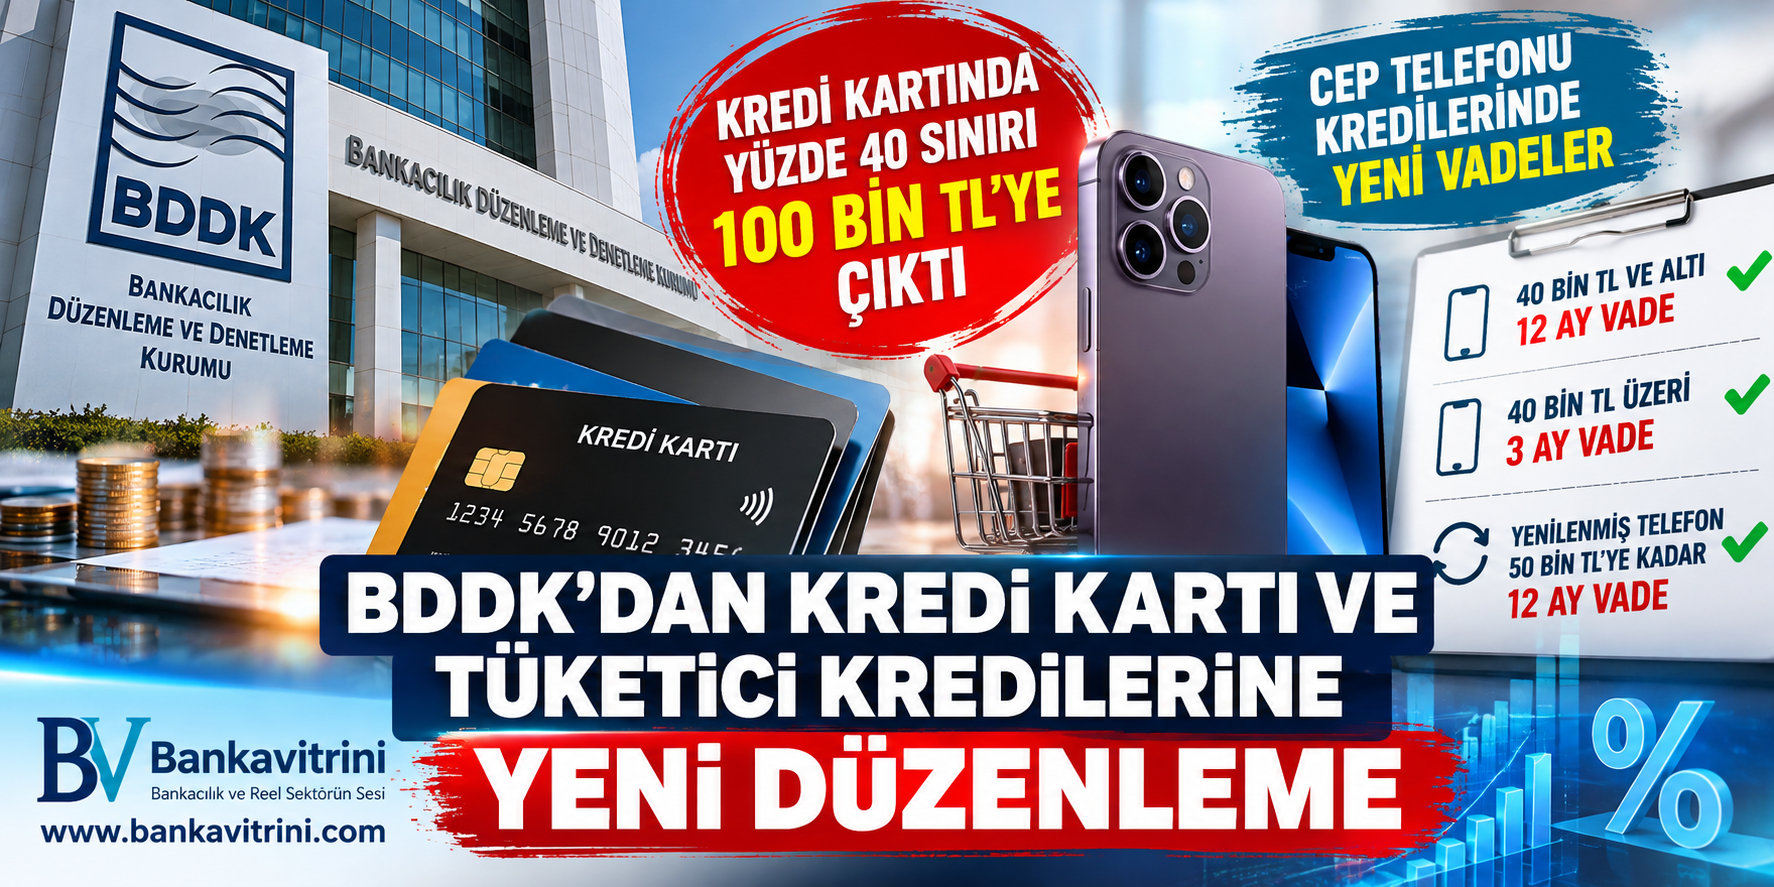
BDDK’dan kredi kartı ve telefon kredilerine yeni ayar!

Yayınlanma:

|

Yazan:

Kredi kartlarında yüzde 40 asgari ödeme için limit sınırı 50 bin TL’den 100 bin TL’ye çıkarıldı. Cep telefonu kredilerinde ise 40 bin TL ve altındaki cihazlarda 12 ay, üzerindeki cihazlarda 3 ay vade uygulanacak. Yenilenmiş telefonlarda eşik 50 bin TL olacak.

Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), bireysel bankacılık müşterilerini yakından ilgilendiren iki yeni düzenlemeyi devreye aldı.

BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı Kurul Kararı ile kredi kartlarında asgari ödeme tutarının belirlenmesinde esas alınan limit sınırı değiştirilirken, 11582 sayılı karar ile cep telefonu alımlarında kullanılan tüketici kredilerinin vade sınırları yeniden belirlendi.

KREDİ KARTINDA YÜZDE 40 SINIRI 100 BİN TL’YE ÇIKTI

Yeni düzenlemenin kredi kartı tarafındaki en dikkat çekici değişikliği, asgari ödeme oranında kullanılan limit eşiğinde yapıldı.

Daha önce 50 bin TL olan eşik 100 bin TL’ye yükseltildi.

Buna göre;

  • Kredi kartı limiti 100 bin TL ve altında olanlar: Dönem borcunun yüzde 20’sini asgari ödeme olarak yapacak.
  • Kredi kartı limiti 100 bin TL’nin üzerinde olanlar: Dönem borcunun yüzde 40’ını asgari ödeme olarak yapacak.

BDDK böylece yüzde 40 asgari ödeme oranına tabi olan kartların kapsamını limit açısından daraltmış oldu. Düzenlemenin temel parametresi kartın kullanılan tutarı değil, toplam kredi kartı limiti olacak.

ÖRNEKLE ANLATALIM

Örneğin dönem borcu 50 bin TL olan bir tüketicinin kredi kartı limiti 80 bin TL ise asgari ödeme tutarı 10 bin TL olacak.

Kart limiti 150 bin TL ise aynı 50 bin TL’lik dönem borcunda asgari ödeme 20 bin TL olacak.

Dolayısıyla yeni düzenleme özellikle yüksek limitli kredi kartı kullanıcılarının aylık asgari ödeme yükünü doğrudan değiştirmiyor; 100 bin TL sınırı üzerindeki kartlarda yüzde 40 uygulaması devam ediyor.

CEP TELEFONU KREDİLERİNDE VİDE SINIRI DEĞİŞTİ

BDDK’nın ikinci kararı ise cep telefonu alımlarında kullanılan tüketici kredilerine ilişkin.

Yeni uygulamaya göre sıfır cep telefonlarında:

40 bin TL ve altında:
12 aya kadar tüketici kredisi

40 bin TL üzerinde:
En fazla 3 ay tüketici kredisi kullanılabilecek.

YENİLENMİŞ TELEFONDA EŞİK 50 BİN TL

Yenilenmiş ürün niteliğindeki cep telefonlarında ise farklı bir eşik getirildi.

Telefonun işyerinin “yenileme merkezi” veya “yetkili satıcı” niteliğinde olması şartıyla;

50 bin TL ve altında: 12 ay

50 bin TL üzerinde: 3 ay vade uygulanacak.

KREDİ KARTIYLA TELEFON ALIMINDA TAKSİT YASAĞI DEVAM

Düzenlemenin dikkat çeken bir başka noktası ise kredi kartıyla cep telefonu alımında mevcut uygulamanın korunması.

Yenilenmiş ürün niteliğinde olmayan cep telefonlarının kredi kartıyla alımında taksitlendirme yasağı devam edecek.

Buna karşılık yenilenmiş cep telefonlarında kredi kartıyla yapılan alımlarda, herhangi bir fiyat sınırı olmaksızın 12 aya kadar taksit uygulanabilecek.

BDDK’NIN KREDİ POLİTİKASINDA DİKKAT ÇEKEN AYRINTI

Son düzenlemeyi yalnızca “cep telefonu kredisi değişti” şeklinde okumamak gerekiyor.

BDDK son dönemde bireysel kredi kartları ve ihtiyaç kredileri üzerinde bir dizi makro ihtiyati düzenleme yapıyor. Kurumun 2026 mevzuat listesinde kredi kartı limitleri ile kredi kartı ve ihtiyaç kredilerinin yeniden yapılandırılmasına ilişkin daha önce alınmış kararlar da bulunuyor.

Ocak 2026’daki düzenlemelerde de kredi kartı limitlerinin gelirle ilişkilendirilmesi ve limitlerin yeniden belirlenmesine yönelik önemli adımlar atılmıştı. BDDK’nın ilgili düzenlemesinde, kart limitlerinin belirlenmesinde gelir bilgilerinin Risk Merkezi’ne raporlanmasına yönelik hükümler de yer alıyor.

Dolayısıyla 1 Ekim tarihli son karar, bireysel kredilerde kontrollü bir çerçevenin devam ettiğini, ancak bazı alanlarda tüketici üzerindeki aylık ödeme baskısını değiştirecek teknik ayarlamalar yapıldığını gösteriyor.

TÜKETİCİ İÇİN NE DEĞİŞTİ?

Yeni düzenlemeyle üç temel sonuç ortaya çıkıyor:

1- 100 bin TL ve altındaki kredi kartlarında asgari ödeme oranı yüzde 20 olacak.

2- 40 bin TL ve altındaki sıfır cep telefonlarında tüketici kredisi vadesi 12 aya kadar çıkabilecek.

3- Yenilenmiş telefonlarda 50 bin TL’ye kadar olan cihazlarda 12 ay kredi ve fiyat sınırı olmaksızın 12 ay kredi kartı taksiti uygulanabilecek.

Buna karşılık 40 bin TL üzerindeki sıfır telefonlarda ve 50 bin TL üzerindeki yenilenmiş telefonlarda tüketici kredisi vadesi 3 ayla sınırlandırılıyor.

Özetle BDDK, kredi kartlarında asgari ödeme açısından 100 bin TL eşiğini getirirken, cep telefonu finansmanında fiyat yükseldikçe daha kısa kredi vadesi uygulanmasını sürdürüyor.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.