Connect with us

BANKA HABERLERİ

Nakit Avans nedir? Cazip mi? Nasıl kullanılır?

Yayınlanma:

|

Nakit ihtiyacı olanların ihtiyaç kredileri dışında yöneldiği bir başka borçlanma yöntemi de nakit avans. Türkiye Cumhuriyet Merkez Bankası (TCMB) artan nakit avans kullanımına sınırlama getirmişti. TCMB gelen eleştiriler üzerine nakit avans kullanımına getirilen kısıtlamayı kaldırdı. Karşılaştırma sitesi encazip.com son günlerde gündemden düşmeyen nakit avans ile ilgili merak edilenleri araştırdı.

İhtiyaç kredilerinde faiz oranları yükseldikçe nakit ihtiyacı olanlar taksitli nakit avansa yöneldi. Kredi kartı üzerinden çekilen nakit avansa kısıtlama getiren Türkiye Cumhuriyet Merkez Bankası (TCMB), gelen eleştiriler üzerine hızla geri adım atarak kısıtlamayı kaldırdı. Her bankaya göre farklılık gösteren nakit avans limiti ve vade sayısını, 14 Mayıs’taki seçimden önce nakit avans olarak kullandırılabilen birçok banka tutarları azaltmaya ve vadeleri kısaltmaya başlamıştı.  Nakit avansa talep artıyor mu? Taksitli nakit avans ile ihtiyaç kredisi çekmenin arasında ne gibi farklar var? Hangisi daha avantajlı? Karşılaştırma sitesi encazip.com son günlerde gündemden düşmeyen taksitli nakit avans ile ilgili merak edilenleri araştırdı.

Nakit avans faiz oranı yüzde 1.36’u geçemez

Nakit avans faizi bankalar tarafından üç ayda bir Türkiye Cumhuriyet Merkez Bankası (TCMB) tarafından belirlenen akdi faiz oranını geçmeyecek şekilde belirleniyor.  Dönemsel yapılan kampanyalarda sıfır faize kadar nakit avans veren bankalar da olabilirken nakit avans faizi, TCMB tarafından belirlenen tavan oranı geçemiyor. TCMB kararına göre mevcutta aylık yüzde 1.36 faiz oranı ile nakit avans kullanılabiliyor. Taksitli nakit avans avantajlarının başında onay sürecinin ihtiyaç kredisine göre hızlı olması geliyor. Taksitli nakit avanslar, genellikle kredi kartına tanımlanıyor ve kredi kartının kullanıldığı yerden anında çekilebiliyor. Yani hızlı ve kolay bir başvuru süresi oluyor. Kredi kartı kullandığınızdan dolayı zaten bilgileriniz bankada mevcut olduğu için herhangi bir ek belge veya evrak talep edilmiyor. Kredi kartınızın limiti dahilinde nakit avans kullanabiliyorsunuz. Geri ödeme kolaylığı için taksit seçenekleri de mevcut oluyor. Vade seçenekleri ise her bankaya göre farklılık gösteriyor.

Taksitli nakit avansa olan talepte artış yaşandı

İhtiyaç kredisi aylık faizlerinin aylık ortalama yüzde 1,89’dan başlıyor olması tüketicilerin aylık faiz oranı yüzde 1,36’yı geçemeyen nakit avansa yönlenmesine neden oldu. Aslında kredi pazarındaki bir açık gibi algılanan bu durumdan haberdar olan tüketiciler, düşük faizli olan taksitli nakit avansa yöneldi. Bu durumun bankaların faiz maliyet dengesine aykırı olması nedeniyle kısa sürede müdahale gelerek bankaların taksitli nakit avans limitlerine düzenleme getirildi.

İhtiyaç kredisi, kredi kartının limitini etkilemiyor

İhtiyaç kredisi avantajlarında daha belirgin ve tüketicinin daha kolay takip edebileceği bir ödeme planı olması bir avantaj olarak görülüyor. İhtiyaç kredileri, genellikle sabit faiz oranlarına sahip. Bu nedenle geri ödeme süresi boyunca ödenecek toplam faiz tutarı, kredi kullanımından önce tüketicilere net bir şekilde aktarılıyor. Belirli bir geri ödeme planına bağlı olduğu için ödemeler bu plana göre düzenleniyor. Bu durum bütçeyi daha iyi yönetmeye yardımcı oluyor. İhtiyaç kredisinin kredi kartının limitini etkilememesi ve kredi kartının diğer harcamalarda kullanılmasına olanak sağlaması da bir avantaj olarak görülüyor. Nakit avansta da geri ödeme planı ve diğer koşullar ihtiyaç kredisine paralel olsa da tüketici algısı açısından ihtiyaç kredisi, daha kolay takip edilen bir kredi türü olarak öne çıkıyor.

Borç döngüsüne girilebilir ve daha uzun süre borçlu kalınabilir

Taksitli nakit avans dezavantajları da mevcut. Bunlardan bir tanesi yüksek faiz oranları. Taksitli nakit avanslar, genellikle kredi kartı faiz oranlarına yakın veya daha yüksek faiz oranları ile geliyor. Uzun vadeli kullanımda toplamda yüksek faiz ödenmesine neden olabiliyor. Taksitli nakit avans kullanımı, kredi kartı limitini azaltabiliyor ve ek harcama yapılmasını kısıtlayabiliyor. Taksitli nakit avans kullanımında minimum ödemeler yapılarak taksitli nakit avans geri ödeme seçeneği seçilirse borç döngüsüne girilebilir ve daha uzun süre borçlu kalınabilir. Bu da borcu kapatmada güçlük yaratabilir.

İhtiyaç kredileri taksitli nakit avanslara kıyasla daha uzun bir onay sürecine sahip 

İhtiyaç kredileri kullanımının dezavantajlarına bakacak olursak, ihtiyaç kredileri taksitli nakit avanslara kıyasla daha uzun bir onay sürecine sahip oluyor. Genellikle kredi başvurularının değerlendirilmesi zaman alabiliyor ve bankalar ihtiyaç kredisi başvurularında maaş bordrosu, gelir belgesi, kefil gibi ek belgeler talep edebiliyor. Bu da başvuru sürecini daha karmaşık hale getirebiliyor. İhtiyaç kredisi kullanmak kredi notuna etki edebiliyor. Kredi ödemelerinin düzenli olarak ve zamanında yapılmaması kredi notunu olumsuz yansıyor. Ayrıca ihtiyaç kredileri, genellikle belirli bir geri ödeme planına tabidir ve geri ödeme tutarları ve vadesi başlangıçta belirlenir. Bu, esneklik açısından da taksitli nakit avanslara kıyasla sınırlayıcı olabiliyor.

Taksitli nakit avans nasıl çekilir

Taksitli nakit avans sadece kredi kartları üzerinden çekilebilir. Tüketiciler bankaların ATM’lerinden veya internet bankacılığı kanallarından sahip oldukları kredi kartları üzerinden taksitli nakit avans çekebiliyor. Taksitli nakit avansın toplam maliyetini öğrenmek için kredi karşılaştırma sitelerinin ya da bankaların taksitli nakit avans hesaplama modülleri kullanılmalıdır. Böylece tüketiciler, ihtiyaç kredilerinde olduğu gibi daha bilinçli olarak taksitli nakit avans kullanabilir.

Tüketiciler ucuz kredi için ne yapmalı?

Daha ucuz kredi kullanmak isteyen tüketiciler için bazı önerilerde bulunan encazip.com kurucusu ve tasarruf uzmanı Çağada Kırım, ucuz kredi kullanmak için bazı püf noktalarını aktardı: “Daha önce müşterisi olunmamış bankalardan kredi alan tüketiciler, yeni müşteriler için uygulanan düşük faiz ve hatta bazen sıfır faizli kredi kullanabiliyor. Tüketicilerin toplam kredi ihtiyacını birkaç bankaya bölerek müşterisi olmadığı bankalardan kredi alması, müşteri olduğu bankalardan da aldıkları kredi tutarını düşük tutarak paçalda çok daha düşük maliyetli kredi kullanma şansına sahip oluyor. Kredi ihtiyacı olan tüketicilerin karşılaştırma sitelerini kullanarak bankaların yeni müşteri kampanyalarını ve düşük tutarlar için uyguladıkları faiz oranlarını takip ederek parçalı kredi kullanmaları şu an için en cazip seçenek olarak tüketicilerin önünde duruyor.”

Okumaya devam et

BANKA HABERLERİ

BDDK’dan Bank Mellat için faaliyet izni kaldırıldı

Yayınlanma:

|

Yazan:

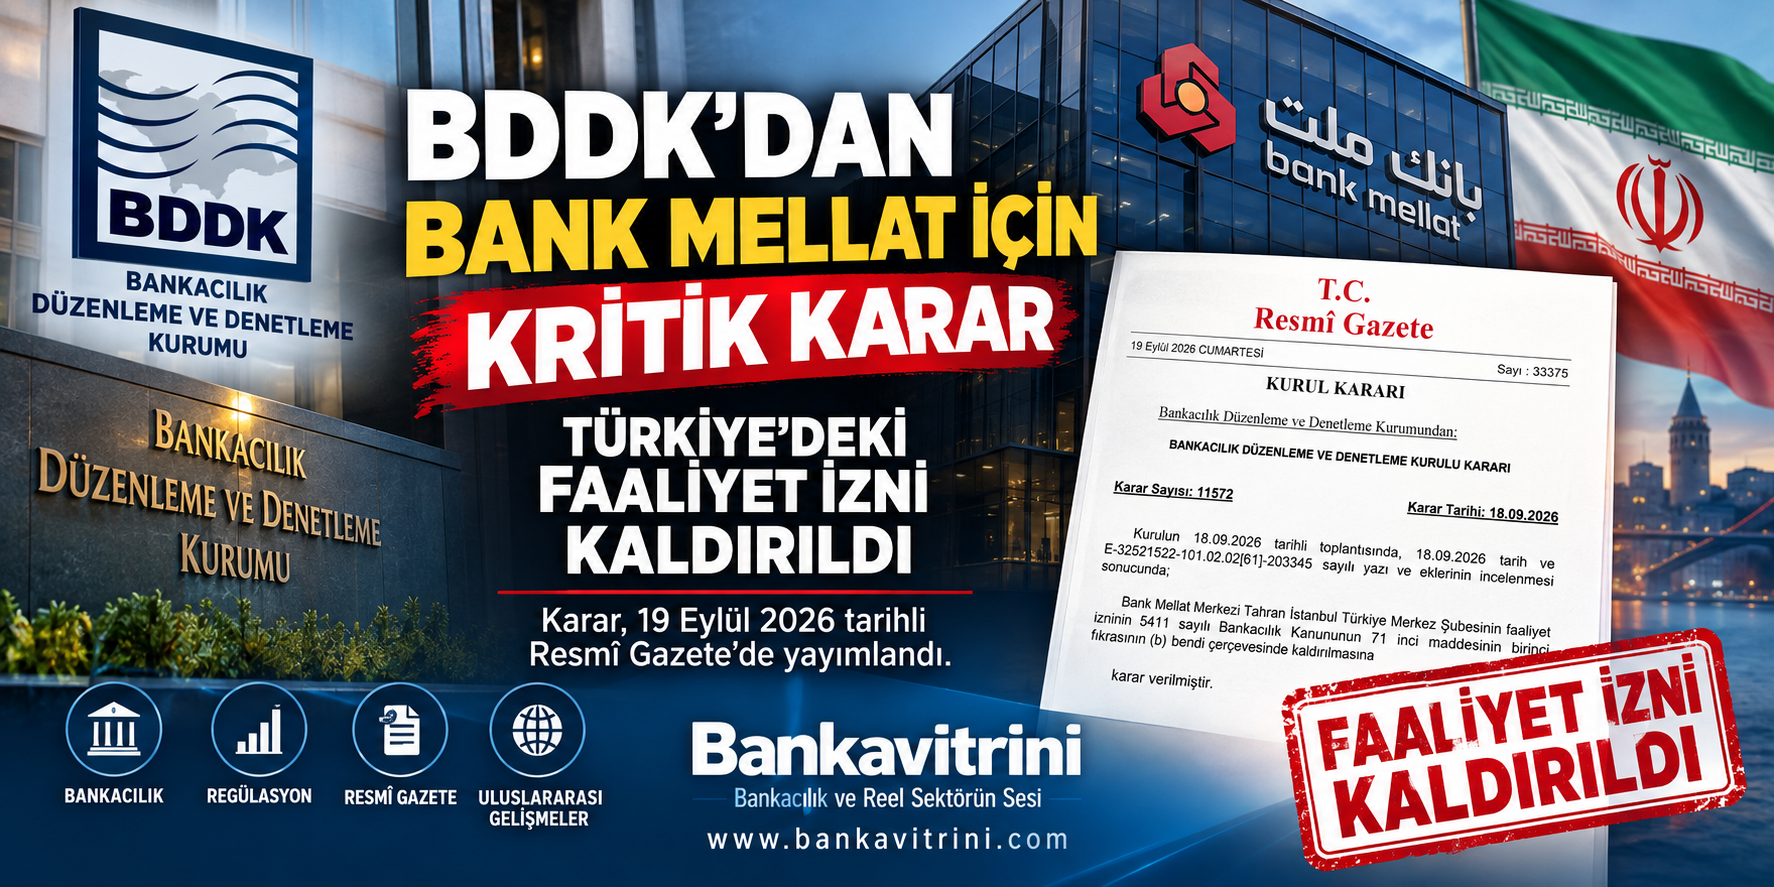
İran merkezli Bank Mellat’ın İstanbul Türkiye Merkez Şubesi’nin faaliyet izni, BDDK kararıyla kaldırıldı. Karar, 19 Eylül 2026 tarihli Resmî Gazete’de yayımlandı.

Bankacılık Düzenleme ve Denetleme Kurulu (BDDK), İran merkezli Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi hakkında önemli bir karar aldı. BDDK’nın 18 Eylül 2026 tarihli ve 11572 sayılı Kurul Kararı ile bankanın Türkiye’deki faaliyet izni kaldırıldı.

Karar, 19 Eylül 2026 tarihli ve 33375 sayılı Resmî Gazete’de yayımlanarak kamuoyuna duyuruldu.

Dayanak: 5411 sayılı Bankacılık Kanunu’nun 71/b maddesi

Resmî Gazete’deki kararda, faaliyet izninin kaldırılmasının 5411 sayılı Bankacılık Kanunu’nun 71. maddesinin birinci fıkrasının (b) bendi kapsamında gerçekleştirildiği belirtildi.

Söz konusu hüküm, bir bankanın faaliyetine devam etmesinin mevduat ve katılım fonu sahiplerinin hakları ile mali sistemin güven ve istikrarı açısından tehlike oluşturduğunun ortaya çıkması halinde BDDK’ya faaliyet iznini kaldırma yetkisi veriyor.

Ancak burada önemli bir ayrıntı var:

BDDK’nın yayımladığı Bank Mellat kararında, faaliyet izninin kaldırılmasına yol açan somut tespitler ayrıca açıklanmadı. Kararda yalnızca 18 Eylül tarihli yazı ve eklerinin incelenmesi sonucunda faaliyet izninin kaldırılmasına karar verildiği belirtiliyor.

Bank Mellat Türkiye’de uzun süredir faaliyet gösteriyordu

Bank Mellat’ın Türkiye yapılanması, BDDK’nın banka kuruluşları listesinde “Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi” olarak yer alıyordu. Bankanın İstanbul merkezinin yanı sıra Ankara ve İzmir şubeleri de bulunuyordu.

Okumaya devam et

BANKA HABERLERİ

ABD’nin yaptırım uyguladığı banka TMSF’ye geçti

Golden Global Yatırım Bankası’nda TMSF dönemi: Yüzde 99,98’lik ortaklık hakkı Fon’a geçti

Yayınlanma:

|

Yazan:

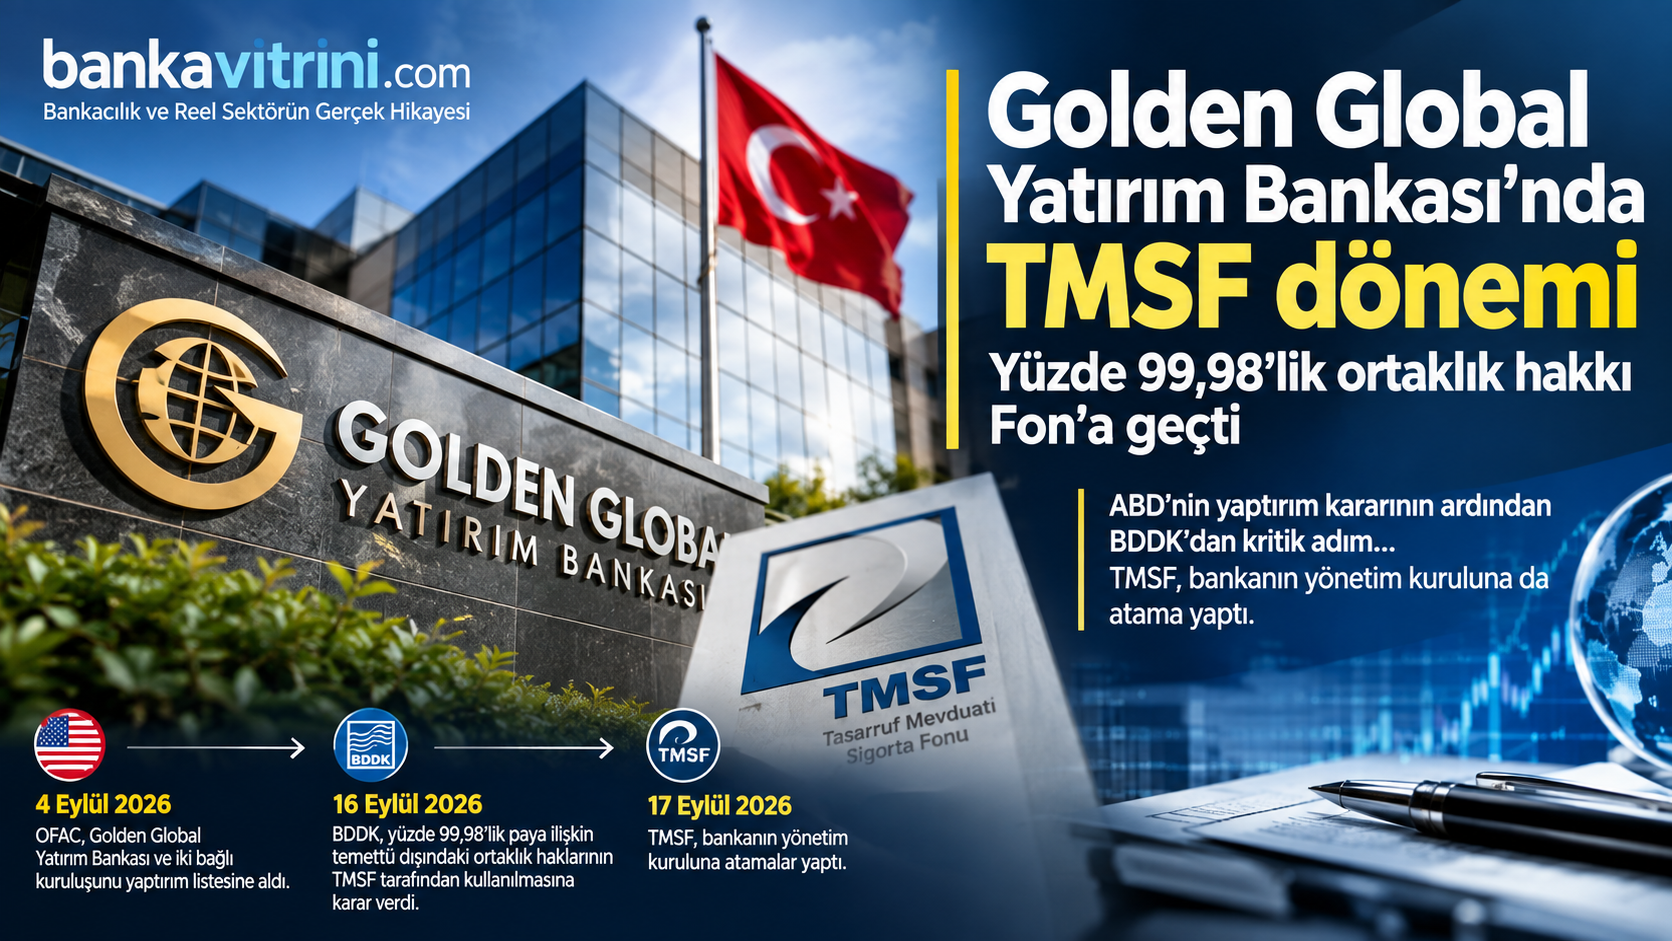
ABD’nin yaptırım kararının ardından BDDK’dan kritik adım… Golden Global Yatırım Bankası’nın yüzde 99,98’lik payına ilişkin temettü dışındaki ortaklık hakları TMSF tarafından kullanılacak. TMSF, bankanın yönetim kuruluna da atama yaptı.

Türkiye bankacılık sektöründe dikkat çeken bir gelişme yaşandı. Golden Global Yatırım Bankası A.Ş.’nin yüzde 99,98 oranındaki payına ilişkin temettü dışındaki ortaklık haklarının Tasarruf Mevduatı Sigorta Fonu (TMSF) tarafından kullanılmasına karar verildi.

Karar, Bankacılık Düzenleme ve Denetleme Kurulu’nun (BDDK) 16 Eylül 2026 tarihli ve 11569 sayılı kararıyla alındı. BDDK, işlemin 5411 sayılı Bankacılık Kanunu’nun 18. maddesinin 5. fıkrası kapsamında gerçekleştirildiğini açıkladı.

Üç ortağın yüzde 99,98’lik payı TMSF kontrolünde

BDDK kararında TMSF tarafından kullanılacak ortaklık hakları üç ana hissedarı kapsıyor.

Ortak Pay
Emir Kaya %53,98
Salih Berberoğlu %32,00
Recep Kaba %14,00
Toplam %99,98

Dolayısıyla karar, bankanın neredeyse tamamını temsil eden ortaklık paylarının temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasını öngörüyor.

Burada hukuki açıdan önemli bir ayrıntı bulunuyor: Kamuoyunda “TMSF bankaya el koydu” şeklinde ifade edilse de BDDK’nın resmi kararındaki teknik ifade, hisselerin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verilmesi şeklinde.

TMSF yönetim kuruluna da atama yaptı

BDDK kararının ardından süreç bir adım daha ilerledi. TMSF, 17 Eylül 2026 tarihli Fon Kurulu kararıyla Golden Global Yatırım Bankası’nın yönetim kuruluna atamalar gerçekleştirdi. Böylece TMSF’nin sadece ortaklık haklarını kullanması değil, bu hakların kullanılması doğrultusunda bankanın yönetim yapısında da fiili bir değişiklik yapılmış oldu.

Bu gelişme, Golden Global açısından yönetim ve ortaklık yapısında önemli bir dönüm noktası niteliğinde.

Sürecin arkasında ABD yaptırımı var

Golden Global’deki gelişmenin hemen öncesinde ABD Hazine Bakanlığı’na bağlı OFAC, 4 Eylül 2026 tarihinde Golden Global Yatırım Bankası ile iki bağlı kuruluşunu yaptırım listesine almıştı.

Yaptırım kapsamına;

  • Golden Global Yatırım Bankası,
  • Golden Global Portföy Yönetimi,
  • Golden Global Varlık Kiralama alındı.

ABD makamları, kuruluşların İran bağlantılı finansal işlemleri kolaylaştırdığını ve Çin-İran arasındaki bazı finansal akışlarda rol oynadığını ileri sürdü.

Reuters’ın aktardığına göre ABD Hazine Bakanlığı, bankanın İran Devrim Muhafızları Kudüs Gücü ile bağlantılı finansal işlemlerin kolaylaştırılmasında rol oynadığını iddia etti. Golden Global ise suçlamaları reddederek yaptırım kararına konu edilen kişi ve kuruluşların müşterileri olmadığını ve söz konusu taraflarla doğrudan veya dolaylı işlem ilişkisi bulunmadığını açıkladı.

Golden Global ne demişti?

Banka, 4 Eylül’deki gelişmenin ardından kamuoyuna yaptığı açıklamada OFAC’ın iddialarını kabul etmediğini belirtti. Banka ayrıca yaptırım kararında adı geçen kişi ve kuruluşlarla müşteri ilişkisi bulunmadığını ve bu taraflarla herhangi bir işlem gerçekleştirmediğini açıkladı.

Dolayısıyla ABD’nin iddiaları ile bankanın savunması birbirinden ayrı değerlendirilmesi gereken hususlar olarak ortaya çıkıyor.

Neden önemli?

Golden Global dosyasını önemli hale getiren temel unsur, ABD’nin finansal yaptırımı ile Türkiye’deki bankacılık otoritesinin aldığı kararın kısa bir zaman aralığında gerçekleşmesi.

Ortaya çıkan kronoloji şöyle:

4 Eylül 2026
ABD Hazine Bakanlığı/OFAC, Golden Global ve iki bağlı kuruluşunu yaptırım listesine aldı.

16 Eylül 2026
BDDK, bankanın üç büyük ortağına ait toplam %99,98 oranındaki paylara ilişkin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verdi.

17 Eylül 2026
TMSF, bankanın yönetim kuruluna atamalar yaptı.

Bu nedenle Golden Global dosyası yalnızca bir banka ortaklık değişikliği olarak değil, uluslararası yaptırım riski ile ulusal bankacılık denetiminin kesiştiği bir vaka olarak da dikkat çekiyor.

Okumaya devam et

BANKA HABERLERİ

İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı

Yayınlanma:

|

Yazan:

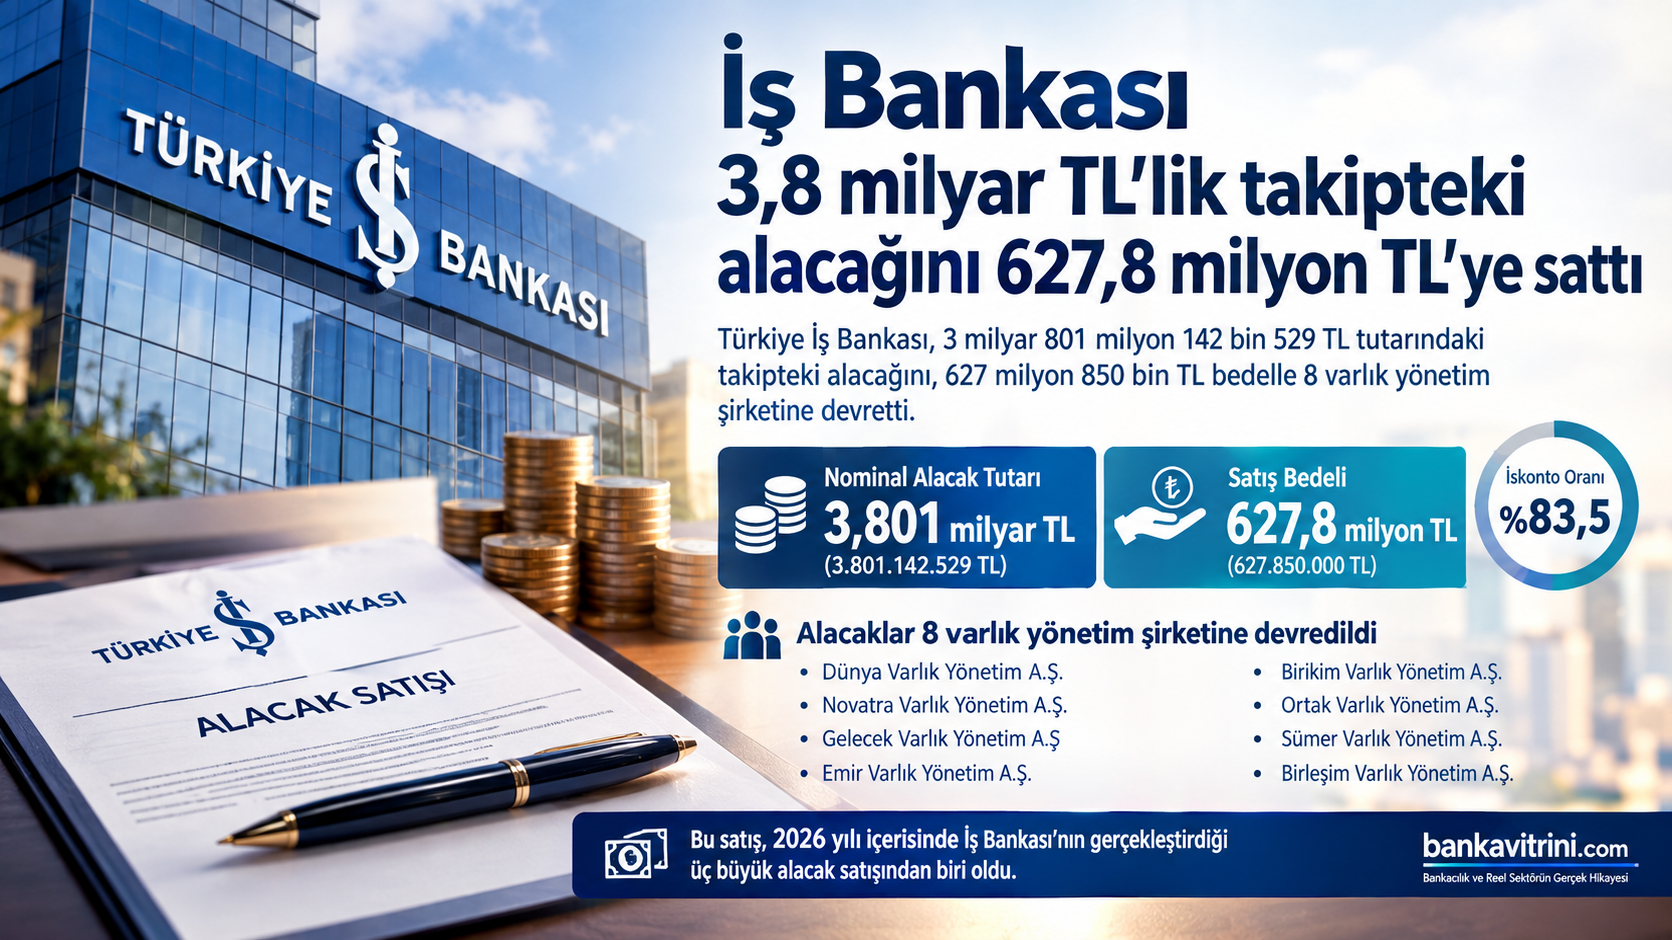
Türkiye İş Bankası, takipteki krediler portföyünde yer alan 3 milyar 801 milyon 142 bin 529 TL tutarındaki alacağını, 627 milyon 850 bin TL bedelle 8 varlık yönetim şirketine devretti. Satışta bankanın tahsilat beklentisi ile alacağın nominal değeri arasındaki fark dikkat çekti.

Türkiye İş Bankası, tahsili gecikmiş alacak portföyündeki bir başka büyük satışı daha gerçekleştirdi. Bankanın Kamuyu Aydınlatma Platformu’na (KAP) yaptığı açıklamaya göre, yapılan ihaleler sonucunda 3 milyar 801 milyon 142 bin 529 TL tutarındaki takipteki alacak portföyü, 627 milyon 850 bin TL satış bedeli karşılığında varlık yönetim şirketlerine devredildi. Satış bedelinin nakden tahsil edildiği bildirildi.

8 varlık yönetim şirketi aldı

Satış kapsamında söz konusu alacaklar;

  • Dünya Varlık Yönetim A.Ş.
  • Novatra Varlık Yönetim A.Ş.
  • Gelecek Varlık Yönetim A.Ş.
  • Emir Varlık Yönetim A.Ş.
  • Birikim Varlık Yönetim A.Ş.
  • Ortak Varlık Yönetim A.Ş.
  • Sümer Varlık Yönetim A.Ş.
  • Birleşim Varlık Yönetim A.Ş.

olmak üzere toplam 8 varlık yönetim şirketine devredildi.

3,8 milyar TL’lik alacak 627,8 milyon TL’ye satıldı

Satışın en dikkat çekici tarafı, alacağın nominal tutarı ile satış bedeli arasındaki yüksek fark oldu.

3,801 milyar TL nominal alacak → 627,85 milyon TL satış bedeli

Buna göre varlık yönetim şirketlerinin ödediği bedel, nominal alacağın yaklaşık %16,5’i seviyesinde bulunuyor. Başka bir ifadeyle portföy, nominal değer üzerinden yaklaşık %83,5 iskonto ile devredilmiş oldu.

Ancak burada önemli bir ayrıntı bulunuyor: Bu oran, bankanın alacağı için daha önce bilançoda ayırdığı karşılıklar ve söz konusu portföyün gerçek tahsilat potansiyeli dikkate alınmadan doğrudan “bankanın zararı” şeklinde yorumlanmamalı.

Çünkü takipteki alacak satışlarında nominal alacak tutarı ile bankanın bilançosundaki net taşıma değeri aynı şey değildir.

İş Bankası 2026’da takipteki alacak satışlarını artırıyor

Bu satış, İş Bankası’nın 2026 yılı içerisindeki tahsili gecikmiş alacak satışları açısından da dikkat çekici.

Banka mart ayında 3 milyar 776,2 milyon TL tutarındaki takipteki alacağını 671 milyon TL bedelle beş varlık yönetim şirketine devretmişti.

Haziran ayında ise 3 milyar 936 milyon TL tutarındaki başka bir portföy 727,1 milyon TL bedelle dokuz varlık yönetim şirketine satılmıştı.

Eylül ayındaki son satış da eklendiğinde, yalnızca bu üç işlemde İş Bankası’nın satışa konu ettiği takipteki alacakların nominal büyüklüğü yaklaşık 11,51 milyar TL, toplam satış bedeli ise yaklaşık 2,03 milyar TL seviyesine ulaşıyor.

Bu üç işlemin ortalama satış oranı yaklaşık %17,6 seviyesinde bulunuyor.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.