GÜNCEL
Ortadoğu’da umut ışığı: Asya ve kripto haftaya güçlü başladı
Yayınlanma:
5 ay önce|
Yazan:
BankaVitrini
İran’ın Hürmüz Boğazı üzerindeki kısıtlamaları enerji arzı üzerinden enflasyon baskısını artırırken, hafta sonu ateşkes ve müzakere masası ile ilgili ciddi bir haber kirliliği yaşandı. Tüm bu gelişmeler, küresel büyüme görünümünü gölgelerken jeopolitik risk priminin yüksek seyretmeye devam edeceğine işaret ediyor. Mesela eminin ki sizler de okumuşsunuzdur, Avrupa’da ciddi bir jet yakıtı krizi baş gösterirken, devasa havayolu şirketlerinden (örneğin Lufthansa) planlı uçuş iptalleri bilgisi gelmeye başladı. Ateşkese rağmen Hürmüz Boğazı’ndan enerji sevkiyatının ciddi şekilde aksamasıyla Singapur’da jet yakıtının varil fiyatının savaş öncesi döneme göre %100 artışla 185 dolara ulaşması fiziksel piyasalardaki sıkışıklığın boyutunu gösteriyor.
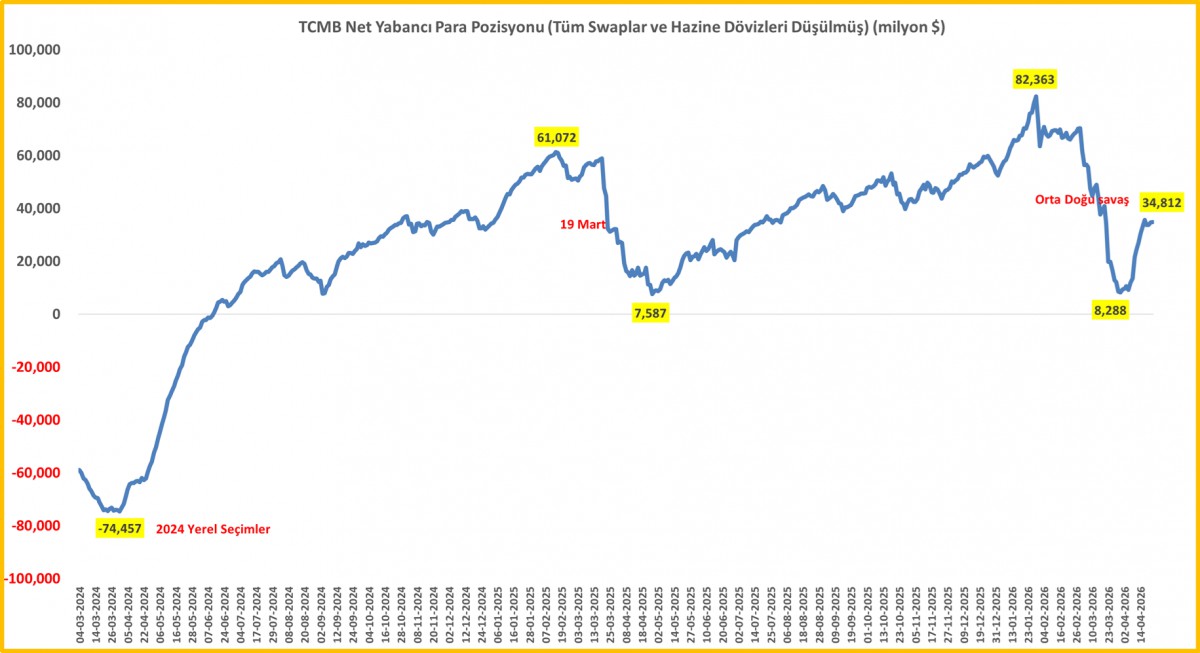
Her ne kadar maliyet tarafındaki baskılar gündemde kalmaya devam etse de, talep tarafında belirginleşen yavaşlama enflasyon açısından dengeleyici bir unsur olarak öne çıkıyor. Nitekim geçen hafta sonuçlanan TCMB Nisan ayı PPK toplantısının ardından yayımlanan metin, birçok analist tarafından görece güvercin bir duruş olarak değerlendirildi. Bu çerçevede politika yapıcının büyüme-enflasyon dengesi arasında daha temkinli bir patika izlediğini anlıyoruz. TCMB’nin net yabancı pozisyonunun savaş öncesi yaklaşık 70 milyar dolar seviyesinden süratle 8 milyar dolara kadar gerilemesinin ardından ateşkes süreciyle birlikte hızlı bir toparlanma sergileyerek 35 milyar dolar seviyesine yükselmesi ve bunun yanı sıra yurt içi yerleşiklerin de döviz talebi göstermemesi, TCMB’nin kararını anlamlı kılıyor.
Fiyat istikrarını koruma görevleri birinci sırada yer alsa da, merkez bankalarının tam istihdam (büyüme) ve finansal istikrara da pekâlâ baktıklarını biliyoruz. Türkiye cephesinden konuya yaklaşırsak ve tıptan örnek vermek gerekirse, Haziran 2023’te acil servise alınan hastanın hâlen daha tam mânâsıyla acil servisten çıkamadığını görüyoruz. Tam dezenflasyonist politikalarda başarı elde edildiği kanısı oluşmuşken meydana gelen 19 Mart’taki siyasi iklim değişikliği ardından bu sefer de yine süreç iyi giderken yaşanan jeopolitik şok ya da arz şoku yine hesapların alt üst olmasına sebebiyet verdi. Bu bakış açısıyla, talebin daralmaya yüz tuttuğu, enerji tarafında da arz şokunun yaşandığı bir ekosistemde, TCMB’nin finansal istikrar ve beraberinde şirket kesimini de düşünerek kanaatimce doğru adımı attığını düşünüyorum.
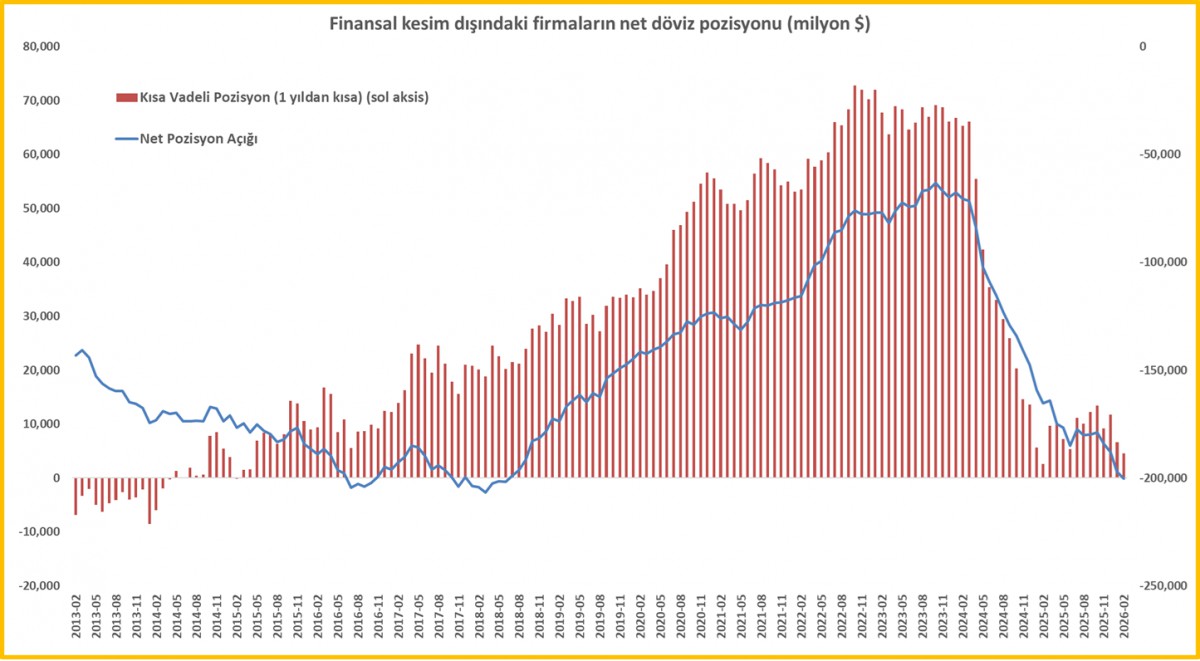
Mesela geçen hafta TCMB tarafından açıklanan finansal kesim dışındaki firmaların net döviz pozisyon açığı Şubat ayında büyümeye devam ederek 200 milyar dolar seviyesine ulaştığını gördük. Bu seviyenin 2018 yılı Haziran ayından bu yana en yüksek seviye olduğunu ve önemli bir kırılganlık arz ettiğini not edelim (bakınız grafik). Öte yandan, vadesine 1 yıldan daha az süre kalmış olan kısa pozisyonun artı 4,6 milyar dolar düzeyinde olduğu, açığa neden olan yabancı para yükümlülüklerin vadesinin ekseriyetle uzun vadeli olduğunu not etmemiz gerekiyor. Şimdi gelelim kritik soruya. Neden şirketler yabancı para ile borçlanıyor? Bunu bir tercihten daha fazla mecburiyet olduğunu peşinen söylememiz gerekiyor. Son 2 senedir neredeyse %50-70 bandında seyreden kredi faizleri ile kredi kullanıp hangi işi yapıp ekmek parası kazanabilirsiniz ki!
Bir adım daha ileriye gidelim. TCMB, haftanın son iş günü sektörel enflasyon beklentileri raporunun Nisan ayı sonuçlarını da yayımladı. Buna göre, 12 ay sonrasına ilişkin beklentilerin piyasa katılımcılarında, şirketlerde ve en önemlisi hanehalkında (kira kalemi nedeniyle) artış yaşandığını görüyoruz. Öte yandan gelecek 12 aylık dönemde enflasyonun düşeceğini bekleyen hanehalkı oranı da gerilemiş. Jeopolitik risklerde yaşanan artış ve devamında enerji fiyatlarınını sorunlu seyri beklentileri daha da bozulmasına neden olduğunu görüyoruz.
Bu bağlamda, hem reel sektörden gelen sese, hem de hanehalkına kulak verip para politikasının biraz kalibre edilmesi gerektiğini düşünüyoruz. Haziran 2023’te acil servise alınan hastanın o günden bu yana uygulanan tedavi ile biraz da olsun değerlerinin değiştiğini görerek tedavinin de değişmesi gerektiğini düşünüyoruz. USDTRY kuruna yönelik sene sonu için hâlen daha 51-52 bandını hedeflerken, enflasyonun biraz da olsun hareketlendiği son dönemleri de göz önüne alarak, TCMB’nin cetvelle çizilmiş bebek adımlarıyla kur politikasının biraz süratlenebileceğini düşünüyoruz. Biraz daha basit anlatmak gerekirse, son aylarda, aylık olarak %1 civarında yükselen USDTRY kurunun, enflasyonun da hızlanma eğilimine girebileceği beklentisiyle biraz daha hızlı artabileceğini düşünüyoruz. Aksi hâlde TL cephesinde reel değerlenme ihracatçıları daha da zorlayabilir.
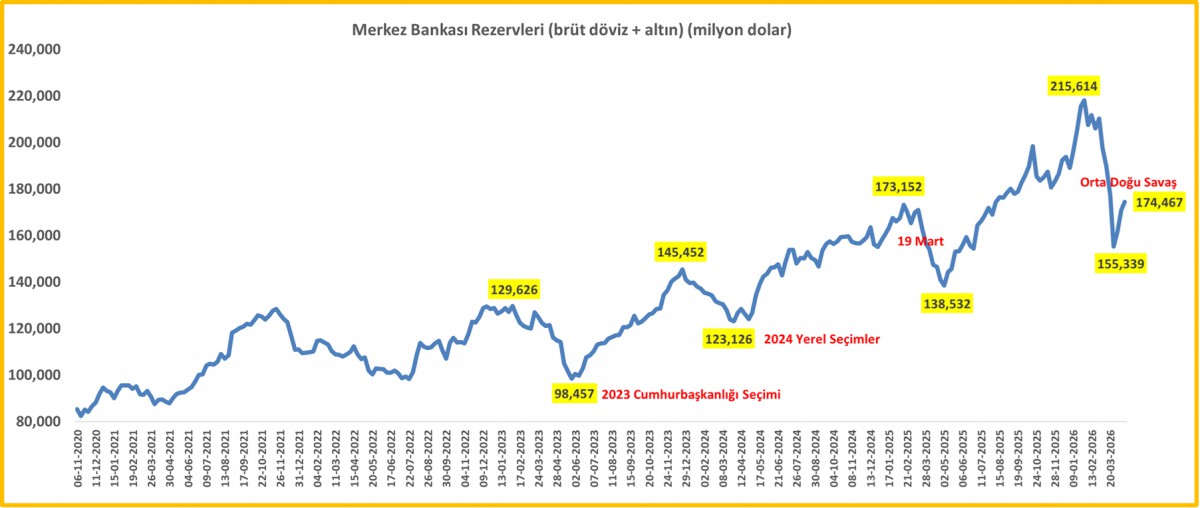
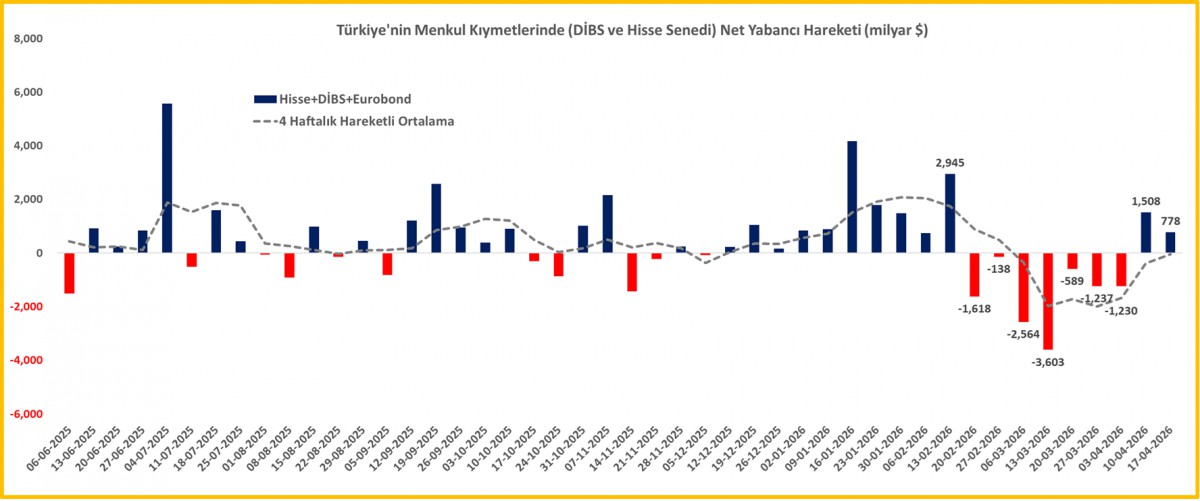
Yurt dışı cepheye geçmeden önce her hafta Perşembe günü açıklanan lâkin bu hafta 23 Nisan tatili nedeniyle Cuma günü açıklanan TCMB’nin haftalık bültenini de irdelemek isteriz. İlk önce en güncel veriyle başlayalım. TCMB’nin net yabancı para pozisyonu, 22 Nisan valörlü işlemlerde 34,8 milyar dolar ile önemli bir değişim göstermedi. Brüt döviz ve altın rezervlerinin ise 174,5 milyar dolar seviyesine yükselerek son bir ayın en yükseğine geldiğini görüyoruz. TCMB’nin faiz oranlarını sabit tutmasında önemli bir rol oynayan yurt içi yerleşiklerin döviz mevduatları, parite etkisinden arındırılmış seriye göre, 17 Nisan ile sona eren haftada 1,4 milyar dolar artış kaydetse de artışın tamamı tüzel kişilerde olmuş (yani gerçek kişiler döviz talep etmemiş). Yurt dışı yerleşiklerin TL varlıklara yönelik ilgisinde iyileşme gözlemliyoruz. Söz konusu haftada hisse senetlerine yaklaşık 0,6 milyar dolar giriş olmuş. Ateşkes sonrası yabancının Türkiye algısının iyileştiğine yönelik CDS risk priminin de işaret ettiği paralelde bir pozisyonlanma görüyoruz. Acaba hisse senetlerinde biz de yeniden alıcı gözle baksak mı? (bakınız grafik)
Yurt dışı cephede ana gündem haftalardır değişmeyerek savaş olmaya devam etse de, piyasa aktörlerinin en kötü senaryonun geride kaldığına yönelik inancının giderek güçlendiği dikkat çekiyor. ABD tarafında ise dikkat çeken bir diğer gelişme, Fed Başkanı Powell hakkında yürütülen soruşturmanın kapatılması oldu. Bu adım, Kevin Warsh’un Fed başkanlığına atanmasının önündeki önemli bir engeli kaldırırken, para politikası üzerindeki siyasi baskı tartışmalarının ise yeniden gündeme taşındığını görüyoruz. Biz mevcut adaylar arasından Kevin Warsh ismini doğru isim olarak okuduk. Trump’a faizlerin düşürülmesi konusunda bir söz verip vermediğini elbette bilmiyor olsak da, Warsh’un farklı bir duruşu olduğunu peşinen söylememiz gerekiyor. Faiz meselesinin yanı sıra önemli bir politika aracı olan Fed’in devasa bilançosunun da daraltılacağına işaret ediyor. Son verilere göre bilanço büyüklüğü 3,6 trilyon dolar seviyesinde. Bilançonun daraltılması (mevcut kıymetlerin satılması) piyasa faizlerinde yükseliş etkisi yaratacağının altını çizelim. Warsh, daha önceki başkanların aksine Fed’in piyasaları çok fazla yönlendirmemesi gerektiğini söylüyor. Bu bakış açısıyla iletişim politikasının nasıl olacağını hep birlikte izleyeceğiz. Ezcümle, yeni bir para politikası çerçevesi getireceğini çok net bir şekilde okuyabiliyoruz.
Enerji fiyatlarındaki yükseliş yılın geri kalanı için enflasyon ve faiz patikasına dair belirsizliği artırdığı bir dönemde, bu hafta gözler merkez bankaları toplantılarında olacaktır. Japonya Merkez Bankası’nın yarın politika faizini %0,75 seviyesinde bırakması beklenirken, Fed’in de faizlerde değişikliğe gitmemesi ve bunun Powell başkanlığındaki son toplantılardan biri olmasını bekliyoruz. Avrupa ve İngiltere cephesinde de benzer bir şekilde bekle-gör yaklaşımın benimsenmesini beklerken, vadeli kontratlar sene sonuna kadar her iki otoriteden 2 kez 25 baz puan faiz artışı bekliyor. Bununla birlikte, merkez bankalarından gelecek daha temkinli mesajlar, piyasaların ileriye dönük sıkılaşma beklentilerinde aşağı yönlü bir revizyonu beraberinde getirebilir.
Warsh’un Fed’in başına daha erken gelebileceğine ilişkin haberler haftanın son iş gününü küresel piyasalar iyimser geçirmişti. Risk iştahı denince akla gelen Nasdaq endeksi %1,6 yükselirken, içeride ise Sn. Cumhurbaşkanı Erdoğan’ın kurumlar vergisi oranıyla ilgili açılımı hisse senetlerine olumlu etki yarattı. Yeni gün başlangıcında enerji fiyatlarına rağmen, hisse senedi piyasalarında yapay zekâ temasının itici güç olmaya devam ettiğini görüyoruz. Geçen hafta Intel’in açıkladığı ve beklentilerin üzerindeki gelir öngörüsü çip hisselerini yukarı taşırken Asya borsalarında bu sabah rekor artışlar görüyoruz. Her ne kadar hafta sonu ateşkes ve müzakere masası ile ilgili ciddi bir haber kirliliği yaşansa da, teyide muhtaç da olsa, İran cephesi, nükleer konusu da dâhil olmak üzere tüm konu başlıkları üzerinde müzakere etmeye hazır olduğunu okuyoruz. Gösterge endeks Tokyo borsası %1,5 artışla tüm zamanların en yüksek seviyesine gelirken, Tayvan ve Güney Kore borsaları %2’den fazla yükseliş kaydetti. ABD borsalarının da vadeli işlemlerinde hafif de olsa artılar gözümüze çarpıyor.
Petrol fiyatları, ABD-İran barış görüşmelerine yönelik belirsizilk ve Orta Doğu’dan enerji akışına ilişkin endişelerin sürmesiyle Brent cinsi ham petrolün varil fiyatı 107 dolar seviyesine yükselerek son üç haftanın zirvesine çıkarken, ateşkese rağmen Hürmüz Boğazı’ndan enerji sevkiyatının ciddi şekilde aksamasına paralel Kuzeydoğu Asya’ya yönelik LNG fiyatı savaş öncesine göre %60 yükseliş kaydetti. Altının ons fiyatı 4,700 dolar seviyesinin üzerinde tutunmaya devam ederken, gümüşün ons fiyatı ise geçen haftayı tatsız geçirse de, henüz havlu atmayarak 76,50 dolar seviyesine toparlandığını not edelim. Bitcoin ise 80 bin dolar seviyesine yaklaşarak yükseliş isteğini altıncı haftaya taşıdı!
Devam eden ateşkes süreci ve buna ilişkin haberler her ne kadar piyasalar tarafından takip edilse de, piyasa değeri açısından S&P 500’ün neredeyse yarısını oluşturan şirketlerin sonuçları bu bağlamda yakından takip edilecektir. Özellikle Muhteşem Yedili olarak adlandırılan teknoloji devlerinden Microsoft, Alphabet, Amazon ve Meta’nın çarşamba günü, Apple’ın ise perşembe günü açıklayacağı finansallar ve yapay zekâ yatırımlarına yönelik harcamalar piyasaların yönü açısından belirleyici olacağını düşünüyoruz.
Finansal Kesim Dışındaki Firmaların Net Döviz Pozisyonu
TCMB Net Yabancı Para Pozisyonu
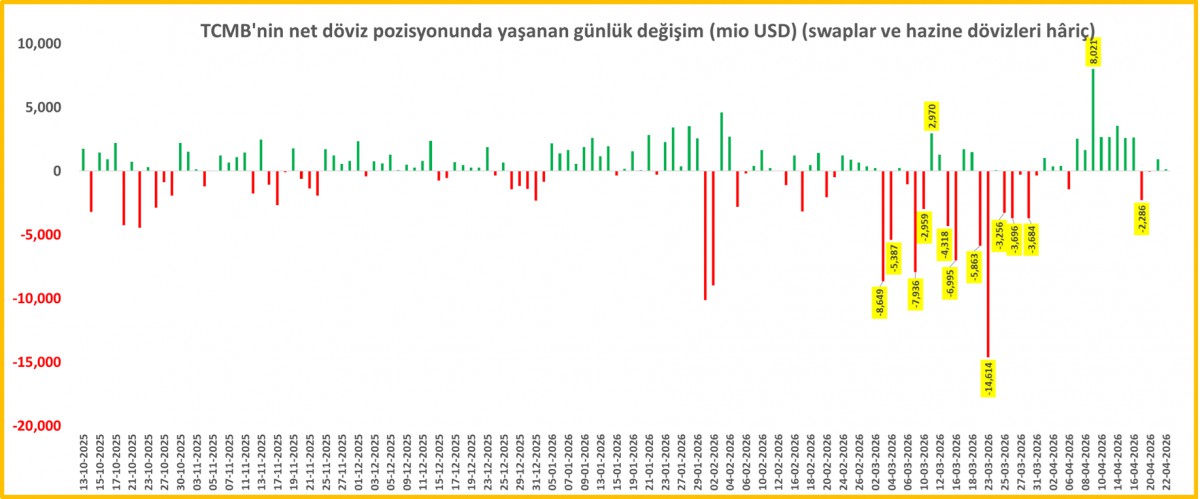
TCMB Net Yabancı Pozisyonunda Yaşanan Günlük Değişim
TCMB Brüt Döviz ve Altın Rezervleri
Menkul Kıymet İstatistikleri (4 haftalık hareketli ortalama)
Emre Değirmencioğlu

İlginizi Çekebilir
BORSA
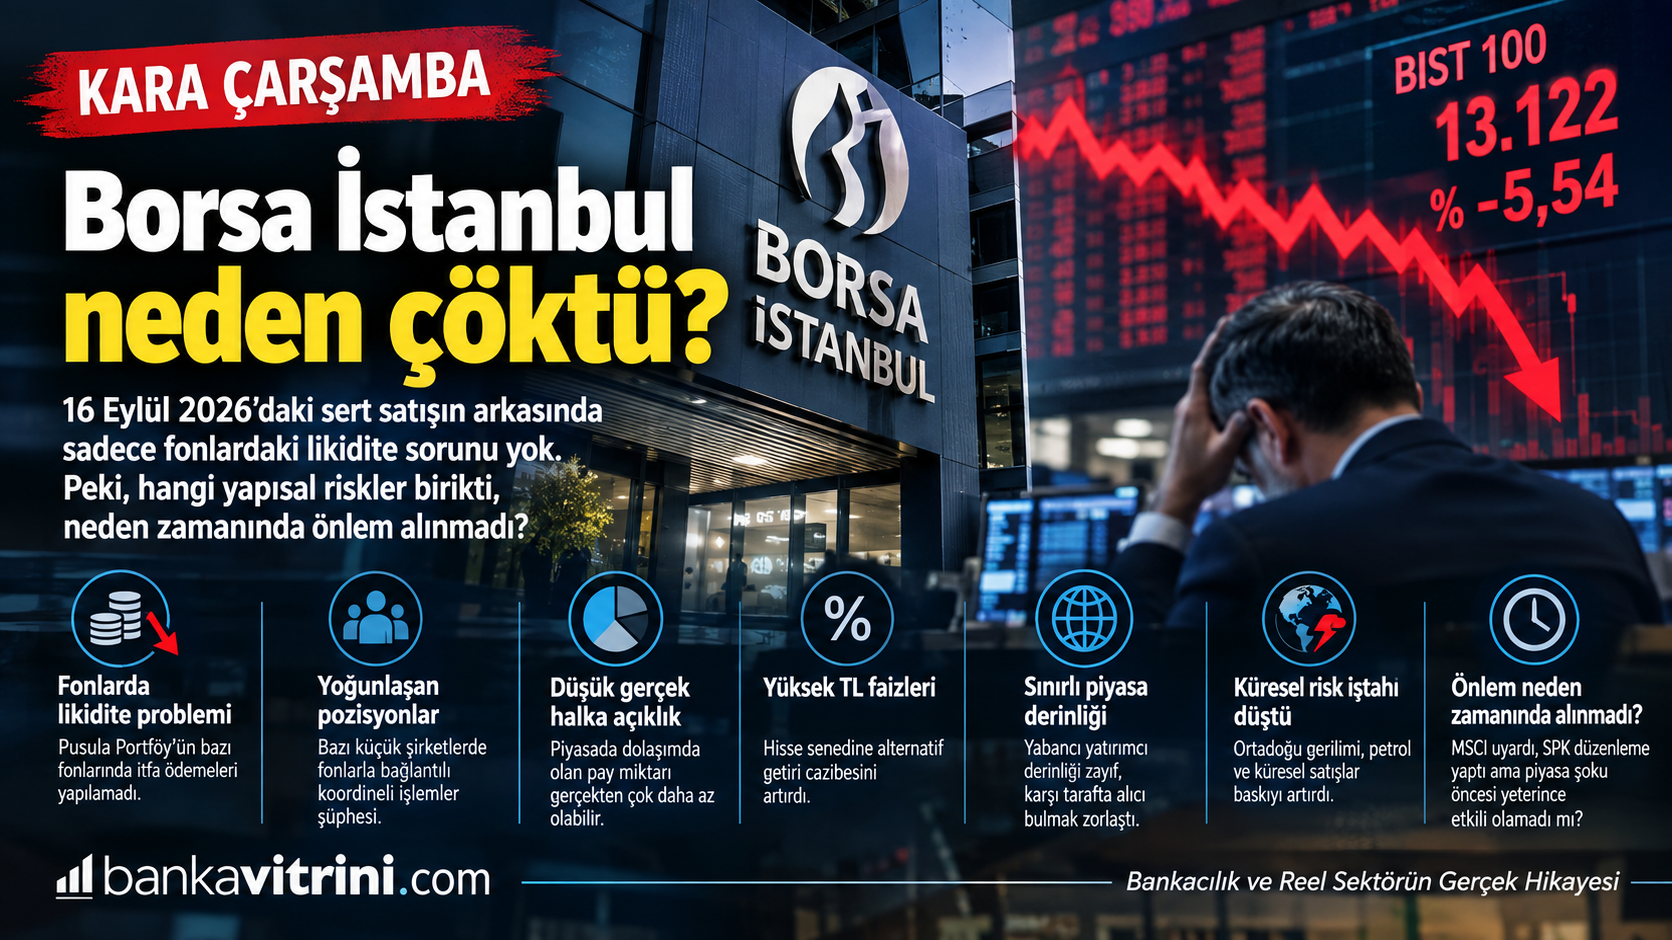
Kara Çarşamba: Borsa İstanbul neden çöktü?
Borsa İstanbul neden çöktü? Krizin görünen nedeni fonlar, asıl nedeni ise biriken yapısal riskler mi?
Yayınlanma:
2 saat önce|
17/09/2026Yazan:
BankaVitrini
BIST 100 yüzde 5,54 düştü, 13.122 puana geriledi. Bankacılık yüzde 6,38, holding yüzde 6,48 kaybetti. Finansal kiralama-faktoring endeksi yüzde 9,74 geriledi. Gün içinde endekse bağlı devre kesici çalıştı. 60’ın üzerinde hisse taban seviyeyi gördü.
Borsa İstanbul 16 Eylül 2026 Çarşamba günü son yılların en sert seanslarından birini yaşadı. Ancak yaşananları yalnızca “Pusula Portföy’deki temerrüt”, “yatırımcı paniği” veya “küresel piyasalardaki satış” ile açıklamak, yaşananların esasını kaçırabilir.
Çünkü Kara Çarşamba’nın hikâyesi aslında 16 Eylül’de başlamadı.
Kıvılcım fonlardan geldi
15 Eylül’de Pusula Portföy, bazı yatırım fonlarında yatırımcıların katılma payı iade ödemelerinin zamanında gerçekleştirilemediğini ve temerrüt oluştuğunu KAP’a açıkladı.
Şirket, aracı kurumlarla mutabakat ve likidite yönetimi sürecinin devam ettiğini bildirdi.
Bu açıklama piyasada çok kritik bir soruyu gündeme getirdi: “Fon yatırımcısı parasını istediğinde fon bu parayı ne kadar hızlı nakde çevirebilir?”
İşte kırılma noktası burada ortaya çıktı. Fon yatırımcısı parasını çekmek ister. Fonun nakdi yeterli değilse portföyündeki varlıkları satar. Portföydeki hisseler likit değilse satış baskısı büyür. Satış fiyatları düşünce fonun portföy değeri düşer. Diğer yatırımcılar da paniğe kapılıp parasını çekmek ister.
Böylece: İtfa talebi → likidite ihtiyacı → hisse satışı → fiyat düşüşü → yeni itfa talebi → daha fazla satış şeklinde bir likidite sarmalı oluşabilir.
16 Eylül’de yaşananın önemli bölümü tam olarak bu mekanizmayla açıklanıyor. Piyasa kaynakları da fonlardan çıkan yatırımcıların likidite ihtiyacını karşılamak amacıyla başka hisselerde satışa yöneldiğini belirtiyor.
Asıl soru: Bu risk bir gecede mi ortaya çıktı?
Hayır.
İşin en önemli tarafı da burası.
MSCI, 23 Haziran 2026’da Türkiye piyasasıyla ilgili değerlendirmesinde, uluslararası yatırımcıların bazı küçük halka açık şirketlerde fonlarla bağlantılı olası koordineli işlemler, hissedarlık yapılarındaki şeffaflık ve gerçek halka açıklığın belirlenmesi konusunda kaygılar taşıdığını açıkladı.
MSCI’nın dikkat çektiği konu yalnızca hisse fiyatlarının yükselmesi değildi.
Sorun daha yapısaldı: Bir şirketin borsada görünen halka açıklık oranı ile piyasada gerçekten işlem gören serbest pay miktarı aynı şey olmayabilir. Eğer piyasada dolaşımdaki gerçek pay miktarı düşükse, görece küçük miktarlı alımlar bile fiyatı çok hızlı yukarı taşıyabilir.
Fiyat yükseldikçe:
Hisse fiyatı ↑ → Fon portföy değeri ↑ → Fon getirisi ↑ → Yatırımcı ilgisi ↑ → Yeni para girişi ↑ → Hisse talebi ↑
Ancak bunun tersi de aynı hızla çalışabilir.
Para çıkışı → satış → fiyat düşüşü → fon değerinin düşmesi → yeni çıkış → daha fazla satış.
Kara Çarşamba’da kırılan zincir budur.
MSCI’nin uyarısı neden önemli?
MSCI, Türkiye için Haziran ayında çok net bir uyarı yaptı.
Türkiye piyasasında bazı küçük şirketlerde fonların ilişkili olduğu yapılarla bağlantılı “possible coordinated trading behavior” endişelerinin bulunduğunu belirtti.
MSCI ayrıca SPK’nın fonların sahip olduğu bazı payların serbest dolaşımdan çıkarılmasına yönelik düzenlemesini de not etti; ancak uluslararası yatırımcıların uygulamadaki sonuçları görmek istediğini vurguladı. Daha da önemlisi MSCI, Kasım 2026 değerlendirmesi öncesinde yeterli ve güvenilir ilerleme görülmemesi halinde Türkiye piyasası için yeni bir değerlendirme süreci başlatabileceğini belirtti.
Temmuz ayında MSCI, Türkiye’deki menkul kıymetleri yatırım yapılabilirlik sorunları açısından tek tek değerlendirmeye devam edeceğini de açıkladı.
Dolayısıyla: Risk bilinmiyor değildi.
Peki SPK hiçbir şey yapmadı mı?
Burada adil olmak gerekiyor.
SPK’nın hiç önlem almadığını söylemek doğru olmaz. SPK 28 Ağustos 2026’da Yatırım Fonlarına İlişkin Rehber’i güncelledi. Ayrıca fonların likidite yapısı ve yatırımcıların iade taleplerinin portföy üzerindeki etkileri konusunda çeşitli fonlarda yeni uygulamalar devreye girdi.
Örneğin KAP’a yapılan bir açıklamada, fonun likidite riskini yönetebilmek amacıyla günlük değerleme ve T+3 ödeme yerine aylık değerleme ve değerleme tarihini takip eden 10. iş gününde ödeme modeline geçildiği bildirildi.
Ancak burada çok önemli bir piyasa problemi ortaya çıktı: Düzenleme riski azaltırken kısa vadede likiditeyi artırabilir.
Çünkü yeni kurallar bazı fonları mevcut pozisyonlarını değiştirmeye zorlayabilir.
Bu da: Regülasyon → portföy yeniden yapılandırması → hisse satışı → fiyat düşüşü zincirini oluşturabilir.
Ekonomim’in piyasa değerlendirmesinde de son dönemdeki düzenlemelerin bazı fonlardan sert çıkışları hızlandırdığı ve bunun likidite sıkışıklığına dönüştüğü aktarılıyor.
Dolayısıyla burada “önlem alınmadı” demekten ziyade şu soru daha doğru: Önlemler neden piyasa şoku yaratmadan önce devreye sokulamadı veya neden daha kademeli uygulanamadı?
Bu sorunun cevabı ise henüz bütün yönleriyle ortaya çıkmış değil.
Kara Çarşamba’nın 7 tetikleyicisi
1. Fonlarda likidite problemi
Pusula Portföy’ün bazı fonlarında itfa ödemelerinin zamanında yapılamaması piyasanın güvenini sarstı.
2. Fon yatırımcılarının aynı anda çıkışa yönelmesi
Bir fonun problemi diğer fonlara da güven sorunu üzerinden sıçrayabilir.
Bu durumda aslında sağlam olan fonlar bile yatırımcı çıkışlarını karşılamak için varlık satmak zorunda kalabilir.
3. Düşük likidite ve düşük gerçek halka açıklık
Bazı hisselerde piyasanın taşıyabileceğinden daha büyük pozisyonlar oluştuğunda çıkış kapısı giriş kapısından çok daha dar hale gelir.
4. Fonlarla şirketler arasındaki yoğunlaşmış ilişkiler
MSCI’nin Haziran raporunda özellikle bazı küçük halka açık şirketler ile fonların bağlantılı yapıları ve koordineli işlem şüpheleri konusunda uluslararası yatırımcıların endişeleri açıklandı.
5. Yüksek TL faizleri
Yüksek faiz ortamı hisse senedinin alternatif maliyetini yükseltiyor. Piyasa analistleri de yüksek TL faizlerinin Borsa’ya güçlü bir alternatif oluşturduğuna dikkat çekiyor.
6. Yabancı yatırımcı derinliğinin sınırlı olması
Satış geldiğinde karşı tarafta yeterli uzun vadeli alıcı bulunmazsa fiyat hareketi büyüyebiliyor. Bu da piyasanın derinlik problemini ortaya çıkarıyor.
7. Küresel risk iştahındaki bozulma
Ortadoğu gerilimi, petrol fiyatları ve küresel teknoloji hisselerindeki satışlar da Türkiye piyasasının üzerindeki baskıyı artırdı. Ancak mevcut veriler, Kara Çarşamba’nın yalnızca küresel satışlarla açıklanamayacağını gösteriyor.
En kritik soru: Neden zamanında önlem alınmadı?
Burada “kurumlar görevini yapmadı” şeklinde kesin bir hüküm vermek için mevcut veriler yeterli değil.
Ancak olayların kronolojisi önemli sorular ortaya çıkarıyor:
Haziran:
MSCI Türkiye’de şeffaflık, gerçek halka açıklık ve koordineli işlem endişelerini gündeme getirdi.
Temmuz:
MSCI, Türkiye hisselerini yatırım yapılabilirlik açısından tek tek değerlendirmeye devam edeceğini açıkladı.
28 Ağustos:
SPK yatırım fonları rehberinde değişiklik yaptı.
Eylül:
Fonlardan çıkış baskısı arttı.
15 Eylül:
Pusula Portföy bazı fonlarda iade ödemelerinde temerrüt oluştuğunu açıkladı.
16 Eylül:
Borsa İstanbul’da Kara Çarşamba yaşandı.
Bu kronoloji bize şunu söylüyor: Problem bir günlük problem değildir.
Asıl mesele, piyasadaki likidite ve yoğunlaşma riskinin yeterince erken tespit edilip edilmediği ve tespit edildiyse neden piyasa oyuncularının kontrollü biçimde pozisyon azaltmasına izin verecek kadar uzun bir geçiş süreci oluşturulmadığıdır.
Bu konuda önümüzdeki günlerde SPK, Borsa İstanbul, Takasbank, portföy şirketleri ve ilgili finansal kuruluşların açıklamaları kritik olacak.
Bir başka tehlike: Sorun borsadan para piyasasına sıçrarsa
Kara Çarşamba’nın en önemli riski aslında BIST 100’ün yüzde 5,54 düşmesi değildir.
Asıl risk: “Hisse fonu problemi → diğer yatırım fonları → para piyasası fonları → repo/tahvil piyasası → bankacılık sistemi” şeklinde bir bulaşma yaşanmasıdır.
Nitekim 16 Eylül’de başka fonlarda da itfa ve likidite koşullarına yönelik yeni düzenlemeler görülmesi, piyasanın bu kanalı yakından izlemesi gerektiğini gösteriyor. Ancak mevcut bilgilerle bunun bankacılık sistemine yayılan sistemik bir kriz olduğunu söylemek için erken.
Bu ayrım özellikle önemli.
BankaVitrini’nin “Kara Çarşamba” okuması
Borsadaki düşüşü yalnızca “yatırımcı paniği” olarak görmek kolay.
Fakat finansal krizlerin ortak özelliği şudur: Kriz genellikle son gün ortaya çıkmaz; son gün sadece görünür hale gelir.
16 Eylül’de görünen şey satış oldu.
Fakat satışın arkasında: likidite riski + yoğunlaşma + düşük gerçek halka açıklık + fon çıkışları + yüksek faiz + sınırlı piyasa derinliği + yatırımcı güveni bir araya geldi.
Bu nedenle Kara Çarşamba’yı sadece bir borsa düşüşü değil, Türkiye sermaye piyasasının likidite, şeffaflık ve risk yönetimi kapasitesinin stres testi olarak okumak gerekiyor.
Ve bundan sonra en önemli soru şu olacak: “Borsayı bugün nasıl toparlarız?” değil, “aynı mekanizma yarın tekrar çalışmasın diye hangi yapısal tedbirleri alacağız?” Çünkü devre kesici fiyatı durdurabilir.
Ama likidite sorununu çözmez. Regülasyon fiyat hareketini sınırlayabilir. Ama güveni tek başına geri getirmez.
Asıl çözüm; fonların gerçek likiditesinin, ilişkili taraflarının, yoğunlaşmış pozisyonlarının, gerçek halka açıklık oranlarının ve yatırımcıların aynı anda çıkış yapması halinde ortaya çıkacak stres senaryolarının önceden ölçülmesinden geçiyor.
Kara Çarşamba’nın asıl dersi de burada.
BankaVitrini
Bankacılık ve Reel Sektörün Gerçek Hikâyesi
GÜNCEL
Fed yeniden şahinleşti, içeride yatırım fonları kaynaklı türbülans derinleşti
Yayınlanma:
3 saat önce|
17/09/2026Yazan:
BankaVitrini
Fed, üç yıl aradan sonra ilk kez faiz artırarak politika faizini 25 baz puan yükseltmek suretiyle %3,75-4,00 aralığına taşıdı. Karar oybirliğiyle alınırken, Başkan Warsh enflasyonun hâlâ yüksek seyrettiğini ve yaz aylarında gelen verilerin enflasyon eğiliminde belirgin bir iyileşme göstermediğini söyledi. Daha önce yüksek enflasyonda enerji fiyatları ve tarifeler gibi arz şokları ön plana çıkarken, dün akşam güçlü iç talep, istihdam ve yatırımların da fiyat baskısını beslediği görüşü ağırlık kazandı. Fed, yıl sonu enflasyon tahminini %3,6’dan %3,7’ye çıkarırken, enflasyonun %2 hedefine dönüşünü de 2029 yılına öteledi.
Dün bültenimizde faiz artışının artık kaçınılmaz olduğunu belirterek karşı kampta yer almanın artık bir mânâsı olmadığını savunmak suretiyle faiz artırımının bir kerelik bir ayarlama mı yoksa bir artırım döngüsüne mi işaret edeceğinin ipuçlarını arayacağımızı belirtmiştim. Bu minvalde, tahmin veren 18 Fed üyesinden 16’sının yıl sonuna kadar en az bir kez daha faiz artışı beklediğini görürken, 2027 boyunca herhangi bir artış beklemediklerini de not edelim. Faiz vadeli kontratlarında ise 28 Ekim toplantısına yönelik faiz artırım beklentisine %53 ihtimal verilirken, 9 Aralık toplantısında ise faizin 25 baz puan artacağına %90 ihtimal tanınıyor. Her ne kadar Fed üyeleri önümüzdeki sene için faiz artırımı öngörmese de, vadeli kontratlar önümüzdeki sene için de artırım beklemeye başladı.
Başkan Warsh, son dönemde uzun vadeli tahvil faizlerindeki yükselişi Fed’e duyulan güven kaybından ziyade güçlü ekonomi, yapay zekâ ve veri merkezi yatırımlarının artan finansman ihtiyacı ile jeopolitik risklere bağlamayı tercih ederken, her zaman olduğu üzere ileriye dönük rehberlik vermekten imtina etti. Warsh’u faizleri düşüreceği beklentisiyle Fed Başkanlığına getiren Trump ise karardan pek de memnun olmadı. Faizlerin %1 veya altına indirilmesi gerektiğini savunan Trump, Fed yönetiminin yanlış yaptığını söylerken Warsh’a güveninin sürdüğünü de belirtti.
Kararın ardından doların piyasa kuru olarak takip edilen DXY 100,30 seviyesine yükselirken, EURUSD paritesi 1,1460 ile son altı haftanın en düşük seviyesine geriledi. Fed politikasına daha duyarlı ABD 2 yıllık tahvil faizi %4,72 ile iki yılı aşkın sürenin zirvesine çıkarken, piyasaların kılavuzu konumunda 10 yıl vadeli tahvil faizi ise %5 seviyesine yerleşti. Mortgage faizlerine emsal teşkil eden 30 yıl vadeli tahvil faizi ise, hafif de olsa gerileyerek %5,35 seviyesine çekildi. Bir hatırlatma yapmak gerekirse, piyasalara yön teşkil edecek hamlelerde bulunarak kısa vadeli faizleri artıran merkez bankaları, enflasyonla mücadele edecekleri sinyalini vermek suretiyle uzun vadeli faizlerin gerilemesini hedeflemektedir.
Enflasyonla mücadele ve merkez bankası bağımsızlığına defalarca kez atıfta bulunulan Warsh’un açıklamaları ardından piyasalar dün geceyi hâliyle sevimsiz bir şekilde tamamladı. Lâkin bu eğilimin çok da uzun soluklu olmayacağını düşünüyoruz. Takdir edeceğiniz üzere, finansal varlık fiyatları faiz hadlerinin yükselmesinden pek de mutlu olmaz. Fed’in dün akşam attığı adım ve sene sonuna kadar bir kez daha artırımın neredeyse kesin görüldüğü bir ortamda küresel risk iştahı zayıflarken, hisse senetleri, kripto paralar ve kıymetli metaller değer yitirdi. Faiz getirisi olmayan altın ve gümüş, karar öncesi gün boyu sırasıyla 4,360 ve 64,90 dolar seviyelerinde salınmaları ardından basın toplantısıyla birlikte 4,235 ve 62,30 dolar seviyelerine kadar gerileseler de, bu sabah yeniden toparlanmaya başladıklarını görüyoruz. Fed’in faiz artırımına gitmesi, merkez bankasının bağımsızlığına yönelik soru işaretlerini önemli ölçüde azaltırken, enflasyonla mücadelede kararlı davranacağı algısını da güçlendirdi. Bu duruşun, ilk etapta piyasalarda dalgalanmayı artırsa da kısa bir süre sonra piyasaları dengeye getirebileceğini düşünüyoruz.
ABD borsalarının dün geceyi düşüşle tamamlamasının ardından, yeni gün başlangıcında vadeli işlemler yükselişe geçerken , Pasifiğin diğer ucunda ise daha karmaşık bir seyrin hâkim olduğunu görüyoruz. Tayvan borsası %1,4 yükselişle başı çekerken, gösterge endeks Nikkei ve Güney Kore borsası %0,4 yükselmiş, Şangay borsasının ise gerilediğini görüyoruz.
ECB ve Fed’in ardından bugün sahneye İngiltere Merkez Bankası’nın (BoE) çıkacağını hatırlatalım. BoE’nin politika faizini %3,75’te sabit tutması beklenirken, İran savaşıyla birlikte enerji fiyatlarında yaşanan sert yükselişin enerji ithalatçısı olan İngiltere’de ağustos ayında zaten %3,1 olan enflasyonu daha da artırması bekleniyor. Bu nedenle vadeli kontratlar kasım ayında 25 baz puan faiz artışına %80 ihtimal verirken, önümüzdeki bir yıl içinde yaklaşık dört artış fiyatlanıyor. Bugün sonuçlanacak toplantıda faiz kararından ziyade BoE’nin enerji şokunun enflasyona etkisi ve kasım ayında olası bir faiz artışı konusunda vereceği mesajları takip edeceğiz. GBPUSD paritesi Fed kararı ardından 1,3370 seviyesine gerileyerek son altı haftanın en düşük seviyesini test etti. İngiltere ardından gözler yarın Japonya Merkez Bankası olağan toplantısına çevrilecektir ki 25 baz puan faiz artışına kesin gözüyle bakılıyor.
Türk mali piyasalarında ise bir süredir gündemi meşgul eden yatırım fonları, portföy yönetim şirketleri ve akabinde SPK düzenlemesinin ardından hisse senedi piyasalarında var olan volatiliteyi hep birlikte takip ediyoruz. Dün gündemde olan bazı portföy yönetim şirketleri ve yatırım fonlarında, temerrüt hâlinin oluşması ile büyük çaplı bir türbülans yaşandı. Devre kesicilerin çalıştığı günde BİST 100 ana endeksi gün içinde %7,5 civarında gerilemesinin ardından günü %5,5 düşüşle tamamladı. Bankacılık endeksinde düşüş ise %6,5 seviyesinde gerçekleşti. USDTRY kuru otoritenin kontrolünde 48,67 seviyesine gelse de, gerek yurt içi gerekse de yurt dışı faktörlerin gölgesinde son günlerde TCMB’nin rezerv kaybettiğini düşünüyoruz. Bugün açıklanacak verilerle daha etraflı bir değerlendirmede bulunacağız. CDS risk primi uzun bir süredir 220 baz puan seviyesinde yataylaşmasının ardından bu sabah 238 baz puan seviyesine yükselirken, son bir haftada 2 yıl vadeli gösterge tahvilin bileşik faizi 100 baz puandan fazla artarak %40,70 seviyesine geldi. On yıl vadeli tahvil de benzer bir şekilde %35,25 seviyesine yükseldi.
Yatırım fonlarında ortaya çıkan durumu değerlendirmek ve gerekli adımları atmak adına, birazdan (TSİ 08.00) Hazine ve Maliye Bakanı Şimşek başkanlığında toplanacak Finansal İstikrar Komitesi’nde sistemik risk meselesinin ele alınacağını düşünüyoruz. Sektörün genelinin güçlü, Türk mali piyasalarının ise derinliğinin olduğunu göz ardı etmemek gerekiyor. Çürük elmaların ayıklanmasının ise bundan sonrası için sağlıklı olacağını düşünüyoruz. Bu arada SPK gece saatlerinde yayımladığı bülteninde bahse konu gelişmeler kapsamında çok sayıda şirket çalışanına suç duyurusu, işlem yasağı gibi müeyyideler getirdi.
Emre Değirmencioğlu
BANKA HABERLERİ
İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı
Yayınlanma:
2 gün önce|
15/09/2026Yazan:
BankaVitrini
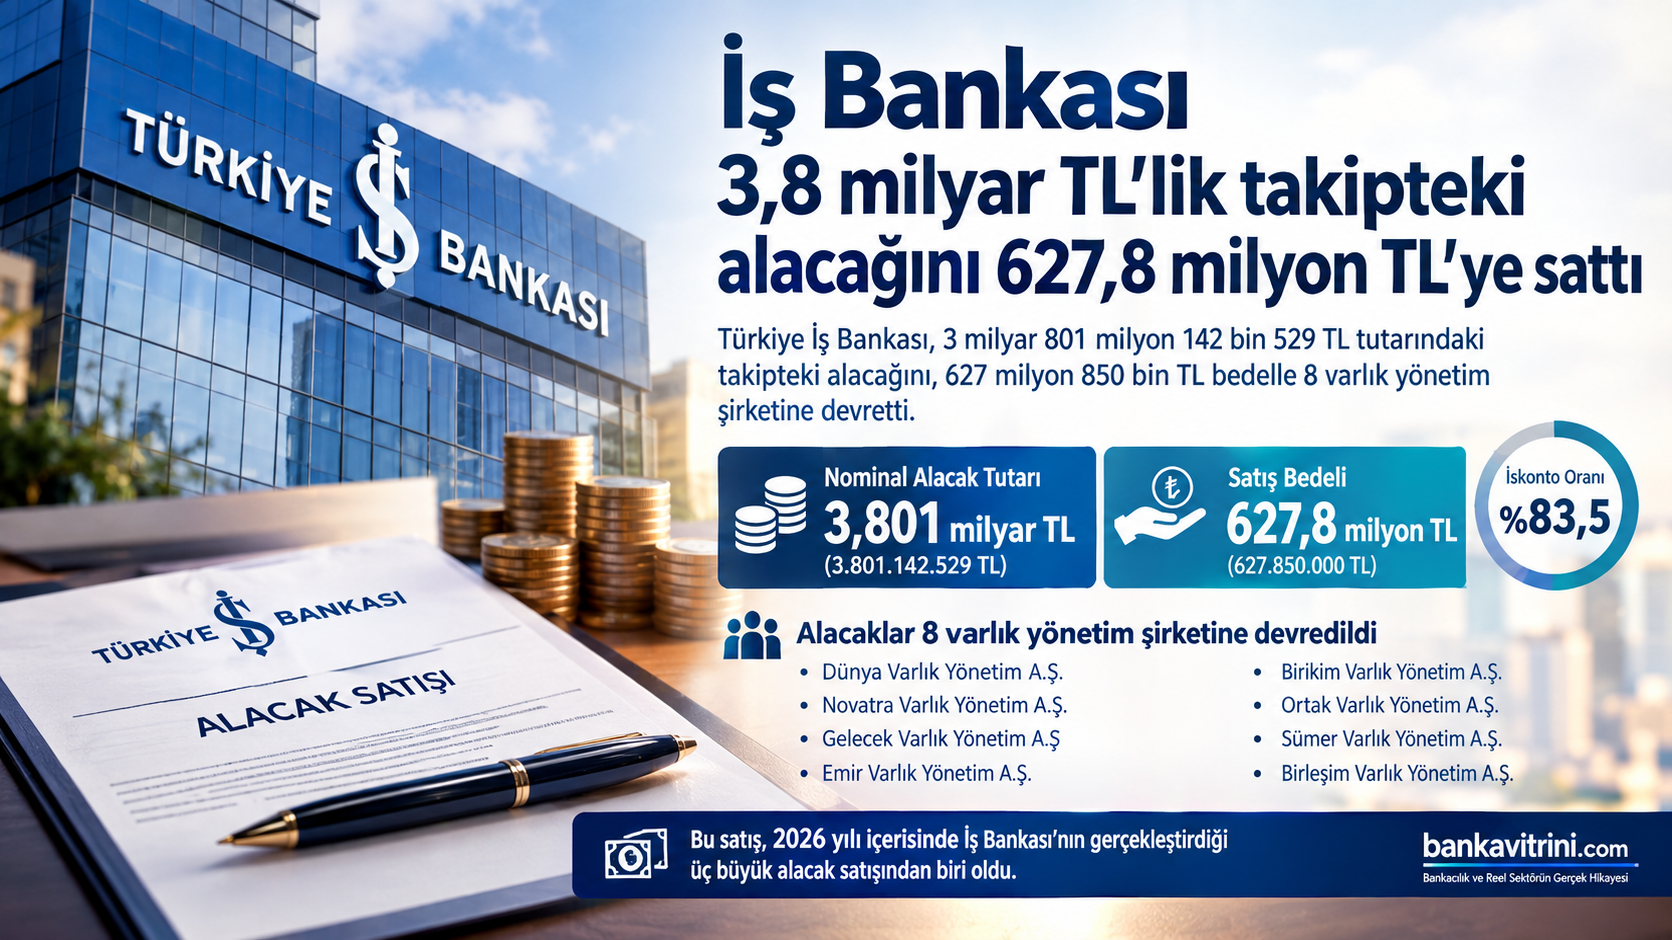
Türkiye İş Bankası, takipteki krediler portföyünde yer alan 3 milyar 801 milyon 142 bin 529 TL tutarındaki alacağını, 627 milyon 850 bin TL bedelle 8 varlık yönetim şirketine devretti. Satışta bankanın tahsilat beklentisi ile alacağın nominal değeri arasındaki fark dikkat çekti.
Türkiye İş Bankası, tahsili gecikmiş alacak portföyündeki bir başka büyük satışı daha gerçekleştirdi. Bankanın Kamuyu Aydınlatma Platformu’na (KAP) yaptığı açıklamaya göre, yapılan ihaleler sonucunda 3 milyar 801 milyon 142 bin 529 TL tutarındaki takipteki alacak portföyü, 627 milyon 850 bin TL satış bedeli karşılığında varlık yönetim şirketlerine devredildi. Satış bedelinin nakden tahsil edildiği bildirildi.
8 varlık yönetim şirketi aldı
Satış kapsamında söz konusu alacaklar;
- Dünya Varlık Yönetim A.Ş.
- Novatra Varlık Yönetim A.Ş.
- Gelecek Varlık Yönetim A.Ş.
- Emir Varlık Yönetim A.Ş.
- Birikim Varlık Yönetim A.Ş.
- Ortak Varlık Yönetim A.Ş.
- Sümer Varlık Yönetim A.Ş.
- Birleşim Varlık Yönetim A.Ş.
olmak üzere toplam 8 varlık yönetim şirketine devredildi.
3,8 milyar TL’lik alacak 627,8 milyon TL’ye satıldı
Satışın en dikkat çekici tarafı, alacağın nominal tutarı ile satış bedeli arasındaki yüksek fark oldu.
3,801 milyar TL nominal alacak → 627,85 milyon TL satış bedeli
Buna göre varlık yönetim şirketlerinin ödediği bedel, nominal alacağın yaklaşık %16,5’i seviyesinde bulunuyor. Başka bir ifadeyle portföy, nominal değer üzerinden yaklaşık %83,5 iskonto ile devredilmiş oldu.
Ancak burada önemli bir ayrıntı bulunuyor: Bu oran, bankanın alacağı için daha önce bilançoda ayırdığı karşılıklar ve söz konusu portföyün gerçek tahsilat potansiyeli dikkate alınmadan doğrudan “bankanın zararı” şeklinde yorumlanmamalı.
Çünkü takipteki alacak satışlarında nominal alacak tutarı ile bankanın bilançosundaki net taşıma değeri aynı şey değildir.
İş Bankası 2026’da takipteki alacak satışlarını artırıyor
Bu satış, İş Bankası’nın 2026 yılı içerisindeki tahsili gecikmiş alacak satışları açısından da dikkat çekici.
Banka mart ayında 3 milyar 776,2 milyon TL tutarındaki takipteki alacağını 671 milyon TL bedelle beş varlık yönetim şirketine devretmişti.
Haziran ayında ise 3 milyar 936 milyon TL tutarındaki başka bir portföy 727,1 milyon TL bedelle dokuz varlık yönetim şirketine satılmıştı.
Eylül ayındaki son satış da eklendiğinde, yalnızca bu üç işlemde İş Bankası’nın satışa konu ettiği takipteki alacakların nominal büyüklüğü yaklaşık 11,51 milyar TL, toplam satış bedeli ise yaklaşık 2,03 milyar TL seviyesine ulaşıyor.
Bu üç işlemin ortalama satış oranı yaklaşık %17,6 seviyesinde bulunuyor.
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.628)
- BASINDA BİZ (67)
- BORSA (598)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.596)
- GÜNDEM (3.572)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.740)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.491)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (834)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Almanya, Çin'e yönelik ekonomik önlem paketi hazırlığında 14/09/2026
- Kıymetli metallerde Fed faiz artırım baskısı 14/09/2026
- Çin'den ABD'li şirketlere yapay zeka tepkisi 14/09/2026
- Goldman Sachs: Türkiye’de finansal koşullar gevşiyor 14/09/2026
- “Altın kotasında dünya ile 11 bin dolara çıkan fiyat farkı kapandı” 14/09/2026
- Kuraklıktan etkilenen Fransız çiftçisine devlet yardımı 14/09/2026
- Suudi Veliaht Prens CENTCOM komutanı ile görüştü 14/09/2026
- AMB yetkilisi: Enerji fiyatı eğilimleri oldukça endişe verici 14/09/2026
- Trump'ın 5 bin dolar vaadine Kongre onay şartı 14/09/2026
- Kazimir: AMB faizleri daha da artırmaktan çekinmeyecek 14/09/2026
SON YAZILAR
- Kara Çarşamba: Borsa İstanbul neden çöktü? 17/09/2026
- Fed yeniden şahinleşti, içeride yatırım fonları kaynaklı türbülans derinleşti 17/09/2026
- İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı 15/09/2026
- Fed iki ateş arasında: Artırsa ekonomi, artırmasa tahviller sarsılacak 15/09/2026
- Garanti Bankası 3,014 milyar TL’lik takipteki alacağını 449 milyon TL’ye sattı 14/09/2026
- OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor 14/09/2026
- Diplomasi ertelendi, petrol yeniden $108: Piyasalar Fed haftasına gergin başladı 14/09/2026
- Gerçekler ve “niyetler”: Yeni OVP ne anlatıyor? 08/09/2026
- Şirketiniz 25-16 ve 25-12 geriye düştüğünde ne yapıyor? 07/09/2026
- Konkordato alırım, bankalara faizi sildiririm diyenlere dikkat! 07/09/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

BANKA HABERLERİ5 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu