GÜNCEL
Otomotiv yan sanayinde 37 şirket ve 2 kuruluşa soruşturma
Yayınlanma:
5 saat önce|
Yazan:
BankaVitrini
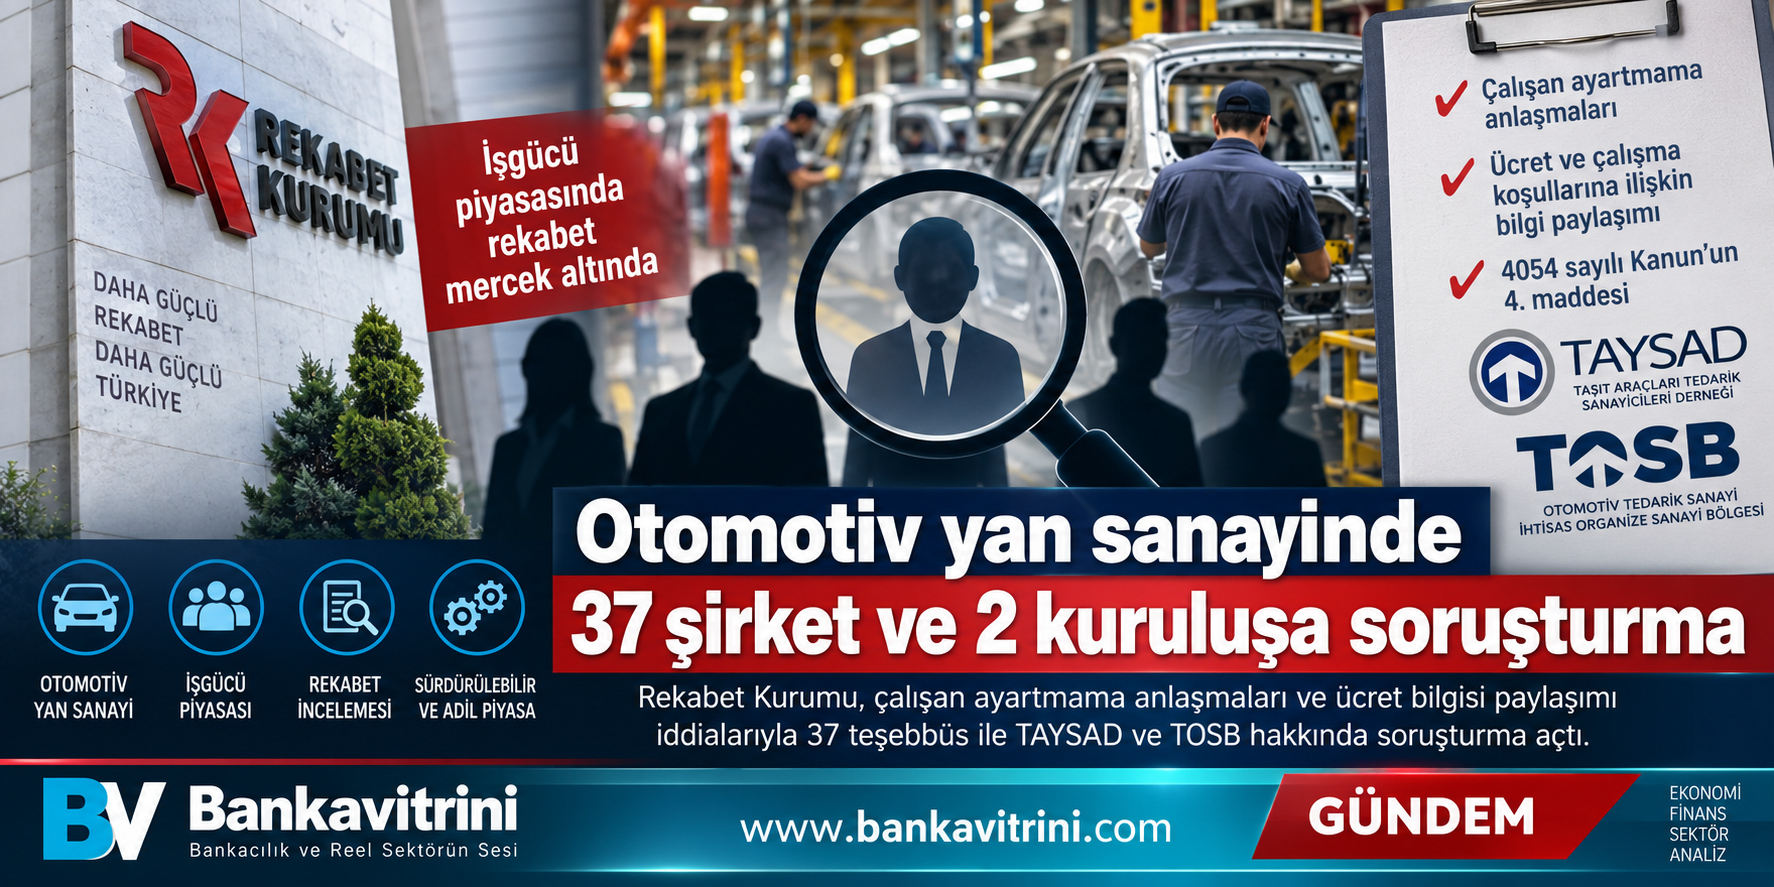
Rekabet Kurumu, otomotiv yan sanayinde faaliyet gösteren 37 şirket ile TAYSAD ve TOSB hakkında soruşturma açtı.
Rekabet Kurumu, otomotiv yan sanayi sektöründe faaliyet gösteren bazı şirketlerin çalışan ayartmama anlaşmaları yaptığı ve ücretler ile çalışma koşullarına ilişkin rekabete hassas bilgileri paylaştığı iddiaları üzerine soruşturma başlattı.
Kurulun 13 Ağustos 2026 tarihli kararı doğrultusunda yürütülen soruşturma kapsamında Aisin, Assan Hanil, Autoliv Cankor, Beyçelik Gestamp, Denso, Farplas, Fark Holding, Tırsan, Toyota Boshoku Türkiye, Toyotetsu ve ZF Sachs dahil 37 teşebbüs ile TAYSAD ve TOSB yer alıyor.
Rekabet Kurumu, önaraştırmada elde edilen bilgi ve belgelerin, 4054 sayılı Kanun’un 4. maddesinin ihlal edilmiş olabileceğine ilişkin ciddi ve yeterli şüphe oluşturduğunu bildirdi.
Soruşturma açılması, şirketlerin kesin olarak ihlal yaptığı anlamına gelmiyor. Nihai karar soruşturma sonucunda verilecek.
Kurumdan yapılan açıklamada; otomotiv yan sanayi alanında faaliyet gösteren;
- A Raymond Bağlantı Elemanları Sanayi ve Ticaret Limited Şirketi,
- Aisin Otomotiv Parçaları Sanayi ve Ticaret Anonim Şirketi,
- Alba Kalıp ve Otomasyon Makinaları İmalatı Sanayi ve Ticaret Limited Şirketi,
- Assan Hanil Otomotiv Sanayi ve Ticaret Anonim Şirketi,
- Autoliv Cankor Otomotiv Emniyet Sistemleri Sanayi ve Ticaret Anonim Şirketi,
- Benteler Gebze Taşıt Sanayi ve Ticaret Limited Şirketi,
- Beyçelik Gestamp Otomotiv Sanayi Anonim Şirketi,
- Birinci Otomotiv Sanayi ve Ticaret Anonim Şirketi,
- Cavo Otomotiv Ticaret ve Sanayi Anonim Şirketi,
- Cengiz Makina Sanayi ve Ticaret Anonim Şirketi,
- Coşkunöz Metal Form Makina Endüstri ve Ticaret Anonim Şirketi,
- Denso Otomotiv Parçaları Sanayi Anonim Şirketi,
- Diniz Adient Oto Donanım Sanayi ve Ticaret Anonim Şirketi,
- Ecoplas Otomotiv Sanayi ve Ticaret Anonim Şirketi,
- Egebant Zımpara ve Polisaj Malzemeleri Sanayi ve Ticaret Anonim Şirketi,
- Eku Fren ve Döküm Sanayi Anonim Şirketi,
- Farba Otomotiv Anonim Şirketi,
- Fark Holding Anonim Şirketi,
- Farplas Otomotiv Anonim Şirketi,
- Ferro Döküm Sanayi ve Dış Ticaret Anonim Şirketi,
- Galsan Plastik ve Kalıp Sanayi Anonim Şirketi,
- İleri Mekanik Makina Kalıp İmalat Sanayi ve Ticaret Anonim Şirketi,
- Kanca El Aletleri Dövme Çelik ve Makina Sanayii Anonim Şirketi,
- Kaynak Tekniği Sanayii ve Ticaret Anonim Şirketi,
- Küçükoğlu Holding Anonim Şirketi,
- Mata Ahşap ve Otomotiv Sanayi Ticaret Anonim Şirketi,
- Parsan Makina Parçaları Sanayii Anonim Şirketi,
- Pimsa Otomotiv Anonim Şirketi,
- Tekno Kauçuk Sanayii Anonim Şirketi,
- Tırsan Treyler Sanayi ve Ticaret Anonim Şirketi,
- T.K.G. Otomotiv Sanayi ve Ticaret Anonim Şirketi,
- Tm Pressform Savunma Teknolojileri Sanayi ve Ticaret Anonim Şirketi,
- Toksan Yedek Parça İmalat Ticaret ve Sanayi Anonim Şirketi,
- Toyota Boshoku Türkiye Otomotiv Sanayi ve Ticaret Anonim Şirketi,
- Toyotetsu Otomotiv Parçaları Sanayi ve Ticaret Anonim Şirketi,
- Van Leeuwen Distribution Boru Sanayi ve Ticaret Limited Şirketi,
- Zf Sachs Süspansiyon Sistemleri Sanayi ve Ticaret Anonim Şirketi
ünvanlı teşebbüsler ile sektörel teşebbüs birliği niteliğindeki
- TAYSAD Taşıt Araçları Tedarik Sanayicileri Derneği ve
- TOSB Otomotiv Tedarik Sanayi İhtisas Organize Sanayi Bölgesi
hakkında Kurulun 13.08.2026 tarihli ve 26-29/831-M sayılı kararı ile 4054 sayılı Kanun’un 4. maddesinin ihlal edilip edilmediğinin tespiti amacıyla aynı Kanun’un 41. maddesinin birinci fıkrası uyarınca soruşturma açılmasına karar verilmiştir ifadeleri kullanıldı.
İlginizi Çekebilir
BANKA HABERLERİ
Garanti BBVA’ya 1,55 milyar TL Rekabet cezası
Yayınlanma:
6 saat önce|
21/09/2026Yazan:
BankaVitrini
İş gücü piyasasına yönelik soruşturma uzlaşmayla sonuçlandı
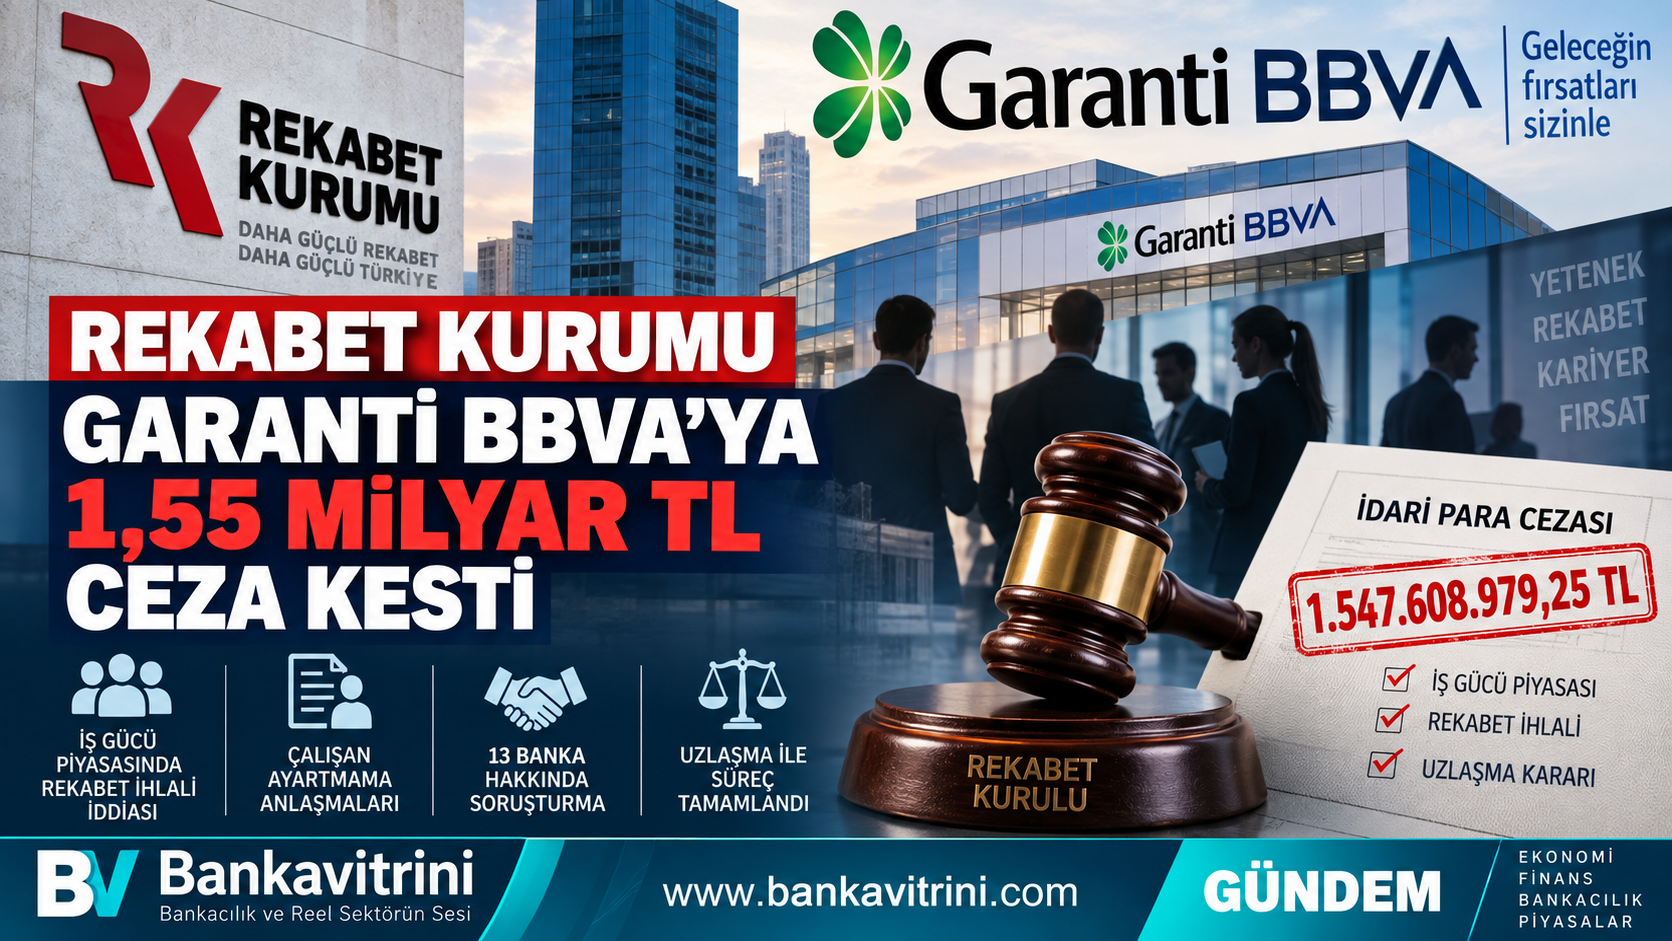
Rekabet Kurulu, Türkiye Garanti Bankası A.Ş. hakkında iş gücü piyasasına yönelik yürüttüğü soruşturmayı uzlaşma yoluyla sonuçlandırdı. Garanti BBVA, 1 milyar 547 milyon 608 bin 979,25 TL idari para cezası ödeyecek.
Türkiye’nin en büyük özel bankalarından Garanti BBVA, Rekabet Kurulu soruşturması kapsamında 1,55 milyar TL’ye yakın idari para cezasıyla karşı karşıya kaldı.
Banka tarafından Kamuyu Aydınlatma Platformu’na (KAP) yapılan açıklamada, Rekabet Kurulu’nun 26-19/601-237 sayılı uzlaşma kararı kapsamında soruşturmanın banka açısından uzlaşma usulüyle sonlandırılmasına karar verildiği bildirildi.
Garanti BBVA, süreç kapsamında 1.547.608.979,25 TL idari para cezası ödeyecek.
Soruşturmanın konusu: İş gücü piyasasında rekabet
Soruşturmanın arka planı Şubat 2026’ya uzanıyor.
Rekabet Kurumu, 24 Şubat 2026 tarihinde yaptığı duyuruda, aralarında Garanti BBVA’nın da bulunduğu 13 banka olmak üzere toplam 26 teşebbüs hakkında iş gücü piyasasına yönelik rekabet ihlali iddiaları kapsamında soruşturma başlatıldığını açıklamıştı.
Kuruma göre soruşturmanın konusu, çalışanların başka şirketlere geçişini sınırlayabilecek “çalışan ayartmama” anlaşmaları ve iş gücü piyasasında rekabete hassas bilgilerin paylaşılması iddialarıydı.
Soruşturma, 4054 sayılı Rekabetin Korunması Hakkında Kanun’un 4. maddesinin ihlal edilip edilmediğinin belirlenmesine yönelik yürütüldü.
Soruşturmada hangi bankalar vardı?
Rekabet Kurumu’nun Şubat ayındaki açıklamasında Garanti BBVA’nın yanı sıra;
- Akbank
- Albaraka Türk
- DenizBank
- HSBC Bank
- ING Bank
- Kuveyt Türk
- Odea Bank
- Şekerbank
- Türkiye İş Bankası
- Yapı ve Kredi Bankası
- QNB Bank
ile birlikte çeşitli sigorta ve bilişim şirketlerinin de soruşturma kapsamında bulunduğu açıklanmıştı.
Bu nedenle Garanti BBVA’ya ilişkin bugünkü gelişme, yalnızca tek bir bankanın cezası olarak değil, bankacılık ve finans sektörünün insan kaynağı piyasasındaki rekabet uygulamalarına yönelik daha geniş bir Rekabet Kurumu incelemesinin sonucu olarak değerlendiriliyor.
“Çalışan ayartmama” anlaşması neden önemli?
Rekabet hukuku açısından iş gücü piyasası da bir rekabet alanı.
Bankalar veya şirketler arasında çalışanların birbirlerinden transfer edilmemesine yönelik anlaşmalar yapılması halinde, çalışanların iş değiştirme olanakları sınırlanabilir. Benzer şekilde ücret, çalışan maliyetleri veya istihdam koşullarına ilişkin rekabete hassas bilgilerin şirketler arasında paylaşılması da rekabet hukuku açısından sorun oluşturabilir.
Dolayısıyla Rekabet Kurumu’nun yaklaşımı yalnızca bankaların müşterilere sunduğu kredi, mevduat veya ödeme hizmetleriyle sınırlı değil; işverenlerin çalışanlar için rekabet ettiği iş gücü piyasasını da kapsıyor.
Garanti BBVA açısından süreç nasıl kapandı?
Garanti BBVA’nın KAP açıklamasına göre banka, Rekabet Kurulu tarafından belirlenen uzlaşma koşulları çerçevesinde soruşturmanın uzlaşmayla sonuçlandırılmasını kabul etti.
Banka tarafından yapılacak 1,5476 milyar TL’lik ödeme sonrasında Garanti BBVA açısından soruşturma süreci tamamlanacak.
Burada önemli nokta, gelişmenin bir “soruşturma açılması” aşamasında kalmaması; Rekabet Kurulu’nun uzlaşma kararıyla birlikte Garanti BBVA bakımından idari para cezasının belirlenmiş olmasıdır.
Sonuç olarak: Garanti BBVA, Rekabet Kurulu soruşturmasını 1 milyar 547 milyon 608 bin 979,25 TL idari para cezası ödeyerek uzlaşma yoluyla kapatacak. Ancak dosyanın sektörel önemi ceza tutarından daha geniş. Çünkü soruşturmanın tarafları arasında 13 bankanın bulunması, Rekabet Kurumu’nun bankacılık sektörünün iş gücü piyasasındaki uygulamalarını yakından izlediğini gösteriyor.
BORSA
FON SKANDALINDA ENKAZ TEMİZLİĞİ BAŞLADI
131 fon tasfiyede, 7 portföy yönetim şirketi mercek altında… Şimdi asıl soru: Yatırımcının parası ne kadar geri gelecek, zararı kim karşılayacak?
Yayınlanma:
6 saat önce|
21/09/2026Yazan:
BankaVitrini
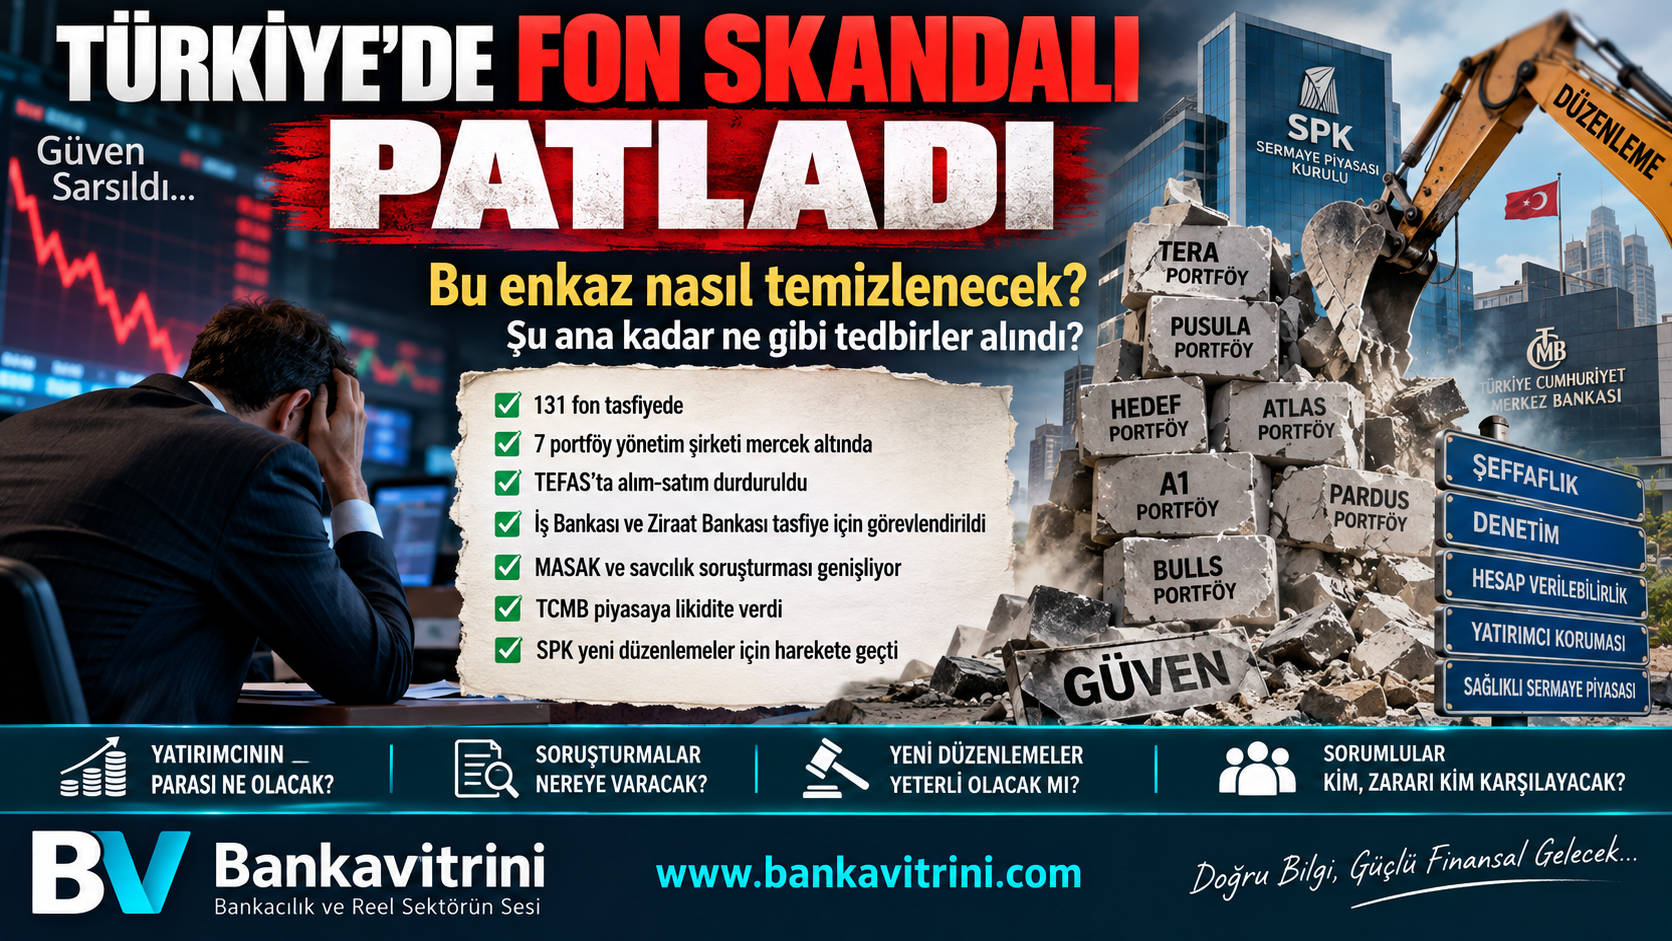
Türkiye sermaye piyasaları son yılların en ciddi fon krizlerinden biriyle karşı karşıya. Krizin merkezinde Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Portföy, Pardus Portföy ve Bulls Portföy bulunuyor.
SPK, 17 Eylül’de bu 7 portföy yönetim şirketinin TEFAS’ta işlem gören fonlarını işleme kapatırken, 131 yatırım fonunun tasfiye sürecini başlattı.
İlk açıklamalarda tasfiye için 3 aylık süre öngörülmüştü. Ancak SPK bugün, 21 Eylül 2026’da bu süreyi 6 aya çıkardı. SPK’nın gerekçesi, fon portföylerindeki varlıkların piyasa koşulları dikkate alınarak mümkün olduğunca uygun şartlarda satılabilmesini sağlamak. Bu, tasfiyenin mutlaka 6 ay süreceği anlamına da gelmiyor.
Asıl soru: Yatırımcının parası ne olacak?
Burada çok önemli bir ayrım yapmak gerekiyor: Fonun tasfiye edilmesi, yatırımcının parasının otomatik olarak tamamının ödeneceği anlamına gelmiyor.
Fonun elindeki hisse senetleri, para piyasası araçları ve diğer varlıklar nakde çevrilecek. Borçlar ve tasfiye kapsamında yapılması gereken giderler dikkate alındıktan sonra kalan tutar yatırımcıların fon payları oranında bireysel saklama hesaplarına aktarılacak. Dolayısıyla yatırımcının alacağı; Fonun kayıtlı değeri değil, tasfiye sonunda gerçekten elde edilebilecek nakit üzerinden şekillenecek.
Bu nedenle özellikle likiditesi düşük ve fiyatı tartışmalı hisseler taşıyan fonlarda “ekrandaki fon değeri” ile “tasfiye sırasında elde edilecek gerçek nakit” arasında fark oluşup oluşmayacağı, krizin en kritik sorularından biri.
Şimdiye kadar hangi tedbirler alındı?
1. SPK 7 portföy yönetim şirketine müdahale etti
Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus ve Bulls Portföy’ün TEFAS’ta işlem gören fonları kapatıldı.
Bazı fonların doğrudan tasfiyesine karar verildi.
2. 131 fon tasfiye sürecine sokuldu
Tasfiye işlemleri için iki büyük banka görevlendirildi:
- Tera Portföy fonları → İş Bankası
- Diğer 6 portföy şirketinin fonları → Ziraat Bankası
Bankalar hem portföy saklama hem de tasfiye sürecinde yetkilendirildi.
Bu önemli; çünkü tasfiye sürecinin doğrudan krizin merkezindeki portföy şirketlerinin kontrolünde yürütülmesi yerine ayrı bir yapı üzerinden yürütülmesi amaçlanıyor.
3. TEFAS’ta alım-satım durduruldu
17 Eylül itibarıyla söz konusu fonlarda yeni alım-satım işlemleri kapatıldı.
Böylece panik satışlarının ve yeni yatırımcı girişlerinin krizi daha da büyütmesinin önüne geçilmesi amaçlandı.
4. MKK mutabakatı yapılacak
MKK ile bankalar arasında;
- yatırımcıların fon payları,
- toplam fon payları,
- rehinler,
- hacizler,
- tedbirler,
- gerçekleşmemiş emirler
üzerinden mutabakat yapılacak.
Bu, “kim ne kadar fon payına sahip?” sorusunun resmi olarak ortaya konulması açısından kritik.
5. TCMB piyasaya likidite verdi
Kriz yalnızca fonlarla sınırlı kalıp Borsa İstanbul’a yayılınca TCMB de devreye girdi.
Reuters’ın aktardığına göre TCMB repo fonlamasını 300 milyar TL’ye çıkardı ve bankaların gecelik piyasadan borçlanma limitlerini artırdı. Amaç, piyasadaki likidite sıkışıklığının zorunlu satışlara dönüşmesini engellemekti.
Bu çok önemli bir ayrım: TCMB’nin sağladığı likidite fon yatırımcısının zararını karşılamak için değil, finansal piyasalardaki likidite sıkışıklığını önlemek için kullanılıyor.
6. SPK’nın Ağustos düzenlemesi aslında krizin öncesinde gelmişti
Burada dikkat çekici nokta şu: SPK, krizin patlamasından önce de bazı riskleri görmüş.
SPK’nın 18 Eylül açıklamasına göre, 2025’in son çeyreğinden itibaren özellikle bazı serbest ve para piyasası fonlarında, fiili dolaşımı düşük hisselerde şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketleri tespit edilmişti. Bu konu 2 Aralık 2025’te Finansal İstikrar Komitesi’nin gündemine de taşınmıştı.
SPK ayrıca Temmuz 2026’da bazı varlıkların değerlemesine ilişkin değişiklik yaptı ve 28 Ağustos’ta Yatırım Fonlarına İlişkin Rehber’i güncelledi.
SPK, bu düzenlemelerin özellikle:
- ilişkili taraflar arasındaki teminatsız borçlanmayı,
- olağandışı fiyat hareketlerini,
- fonlar üzerinden manipülasyon ihtimalini,
- şeffaflık sorunlarını sınırlamayı hedeflediğini açıklıyor.
7. Savcılık ve MASAK soruşturması genişliyor
İş artık yalnızca SPK’nın idari tedbirleriyle sınırlı değil.
İstanbul Cumhuriyet Başsavcılığı soruşturmayı genişletirken Pusula Finans Holding, Tera Yatırım, Hedef Holding ve Bulls Yatırım ile bunların alt kuruluşlarının yöneticileri hakkında MASAK’tan mali inceleme talep etti. 21 Eylül itibarıyla soruşturmada yeni gözaltı kararları da geldi. DW’nin aktardığına göre 25 kişi hakkında daha gözaltı kararı verildi ve bunlardan 15’i gözaltına alındı. Daha önce dört kişi tutuklanmış, çok sayıda kişi hakkında da yurtdışına çıkış yasağı uygulanmıştı.
Dolayısıyla bundan sonraki aşamanın önemli başlıklarından biri: “Fonlarda oluşan değer kaybının arkasında piyasa riski mi, mevzuata aykırı işlem mi, manipülasyon mu, ilişkili taraf işlemleri mi var?” sorusunun hukuken ortaya konulması olacak.
En kritik konu: Yatırımcının zararı kimden tahsil edilecek?
Bence krizin en zor aşaması burası.
Çünkü üç farklı zarar kategorisini birbirinden ayırmak gerekiyor:
A) Normal piyasa zararı
Fonun elindeki hisse senedi gerçekten düşmüşse yatırımcı piyasa riskini taşır.
B) Likidite zararı
Fonun elindeki varlıkların teorik değeri yüksek görünürken piyasada yeterli alıcı bulunmuyorsa tasfiye sırasında daha düşük fiyattan satış gerekebilir.
C) Hukuka aykırı işlemden doğan zarar
Eğer soruşturma sonunda manipülasyon, yanıltıcı değerleme, ilişkili taraf işlemleri veya başka mevzuat ihlalleri nedeniyle yatırımcı zararının oluştuğu tespit edilirse, konu artık sıradan piyasa zararı olmaktan çıkar.
Üçüncü kategoride zararların sorumlularından tahsil edilmesi ve yatırımcının zararının giderilmesi için hukuki süreçler ayrıca gündeme gelebilir.
Fon malvarlığı açısından yatırımcı için önemli güvence
Yatırımcı açısından olumlu olan önemli bir hukuki mekanizma var.
Yatırım fonunun malvarlığı, fon kurucusunun ve portföy saklayıcısının malvarlığından ayrı tutuluyor. Fon varlıklarının portföy saklayıcısında saklanması gerekiyor. Fon malvarlığının kurucunun borçları nedeniyle normal şartlarda haczedilmesi veya iflas masasına dahil edilmesi de mevzuatla sınırlandırılmış durumda.
Bu nedenle: “Portföy yönetim şirketi batarsa fonun bütün varlığı da kaybolur” şeklinde bir değerlendirme doğru değil.
Ancak bu koruma, fonun içindeki varlıkların değer kaybetmesini de otomatik olarak telafi etmiyor.
YTM konusu da doğru anlaşılmalı
Burada da kamuoyunda ciddi bir kavram karmaşası oluşabilir.
Yatırımcı Tazmin Merkezi, yatırım kuruluşlarının sermaye piyasası faaliyetlerinden doğan nakit ödeme veya sermaye piyasası aracı teslim yükümlülüklerini yerine getirememesi durumunda, SPK’nın ilgili tazmin kararlarını yerine getirmek üzere kurulmuş kamu tüzel kişiliğine sahip bir kuruluş.
Dolayısıyla YTM’yi “fonun zararını devlet öder” şeklinde yorumlamak doğru olmaz.
Fonun piyasa değerinin düşmesiyle ortaya çıkan normal yatırım zararının otomatik olarak YTM tarafından karşılanacağı sonucu çıkarılamaz.
Peki bu enkaz nasıl temizlenecek?
Bence önümüzde 6 aşamalı bir süreç var:
1. Varlıkların gerçek fotoğrafı çıkarılacak.
MKK + bankalar + portföy saklama sistemi üzerinden fonların gerçek varlıkları belirlenecek.
2. Hisselerin gerçek likiditesi ortaya çıkacak.
Bilançoda görünen değer ile piyasada satılabilecek değer karşılaştırılacak.
3. Fonlar kontrollü biçimde tasfiye edilecek.
SPK’nın bugün yaptığı değişiklikle süre 6 aya çıkarıldı. Amaç panik satışını azaltmak.
4. Para yatırımcılara dağıtılacak.
Tasfiye edilen varlıklardan elde edilen net tutar yatırımcıların payları oranında hesaplarına aktarılacak.
5. Ceza ve tazminat ayağı ayrıştırılacak.
SPK, MASAK ve savcılık soruşturmasının sonucuna göre sorumluluklar belirlenecek.
6. Yeni düzenleme gelecek.
Asıl sınav burada. Aynı yapıların farklı fon isimleriyle yeniden kurulmasının önüne geçilmesi gerekiyor.
Bankavitrini açısından asıl sorulması gereken 10 soru
Bu krizin üzerine gidilecekse sadece “fonlar neden battı?” sorusu yeterli değil.
Şu soruların tamamının cevaplanması gerekiyor:
- Hangi fon hangi hissede ne kadar pozisyon taşıyordu?
- Bu hisselerin fiili dolaşım oranı neydi?
- Fonların ilişkili olduğu şirketlerle işlem yapıldı mı?
- Fonların değerlemeleri hangi fiyatlardan yapıldı?
- Aynı hisseleri taşıyan fonlar arasında çapraz işlem oldu mu?
- Fonlara para girişi hangi tarihlerde hızlandı?
- Fon yöneticileri ve yönetim kurulları bu riskleri ne zaman biliyordu?
- Portföy saklayıcıları ve bağımsız denetim mekanizması neyi kontrol etti?
- SPK’nın 2025 sonundan itibaren gördüğü olağandışı hareketler neden daha erken durdurulamadı?
- Yatırımcının gerçek zararı ne kadar ve bunun ne kadarı piyasa zararı, ne kadarı varsa hukuka aykırı işlemlerden kaynaklanıyor?
Ve belki de en önemli soru: “Fon yatırımcısı parasını ne zaman ve ne kadar geri alabilecek?”
Bu sorunun bugün için tek bir rakamla cevaplanması mümkün değil. Çünkü önce portföylerin gerçek piyasa değeri, satılabilirlik durumu, yükümlülükleri ve tasfiye sırasında oluşacak fiyatlar ortaya çıkacak.
Dolayısıyla 21 Eylül 2026 itibarıyla kriz yönetiminde önemli adımlar atılmış durumda; ancak yatırımcı zararının nihai boyutu henüz belli değil.
Özellikle SPK’nın tasfiye süresini 3 aydan 6 aya çıkarması, benim açımdan krizin “hemen satıp parayı dağıtma” yerine varlıkların daha kontrollü ve daha uygun koşullarda nakde çevrilmesi aşamasına geçtiğini gösteriyor.
BORSA
FONLAR NASIL BU HALE GELDİ?
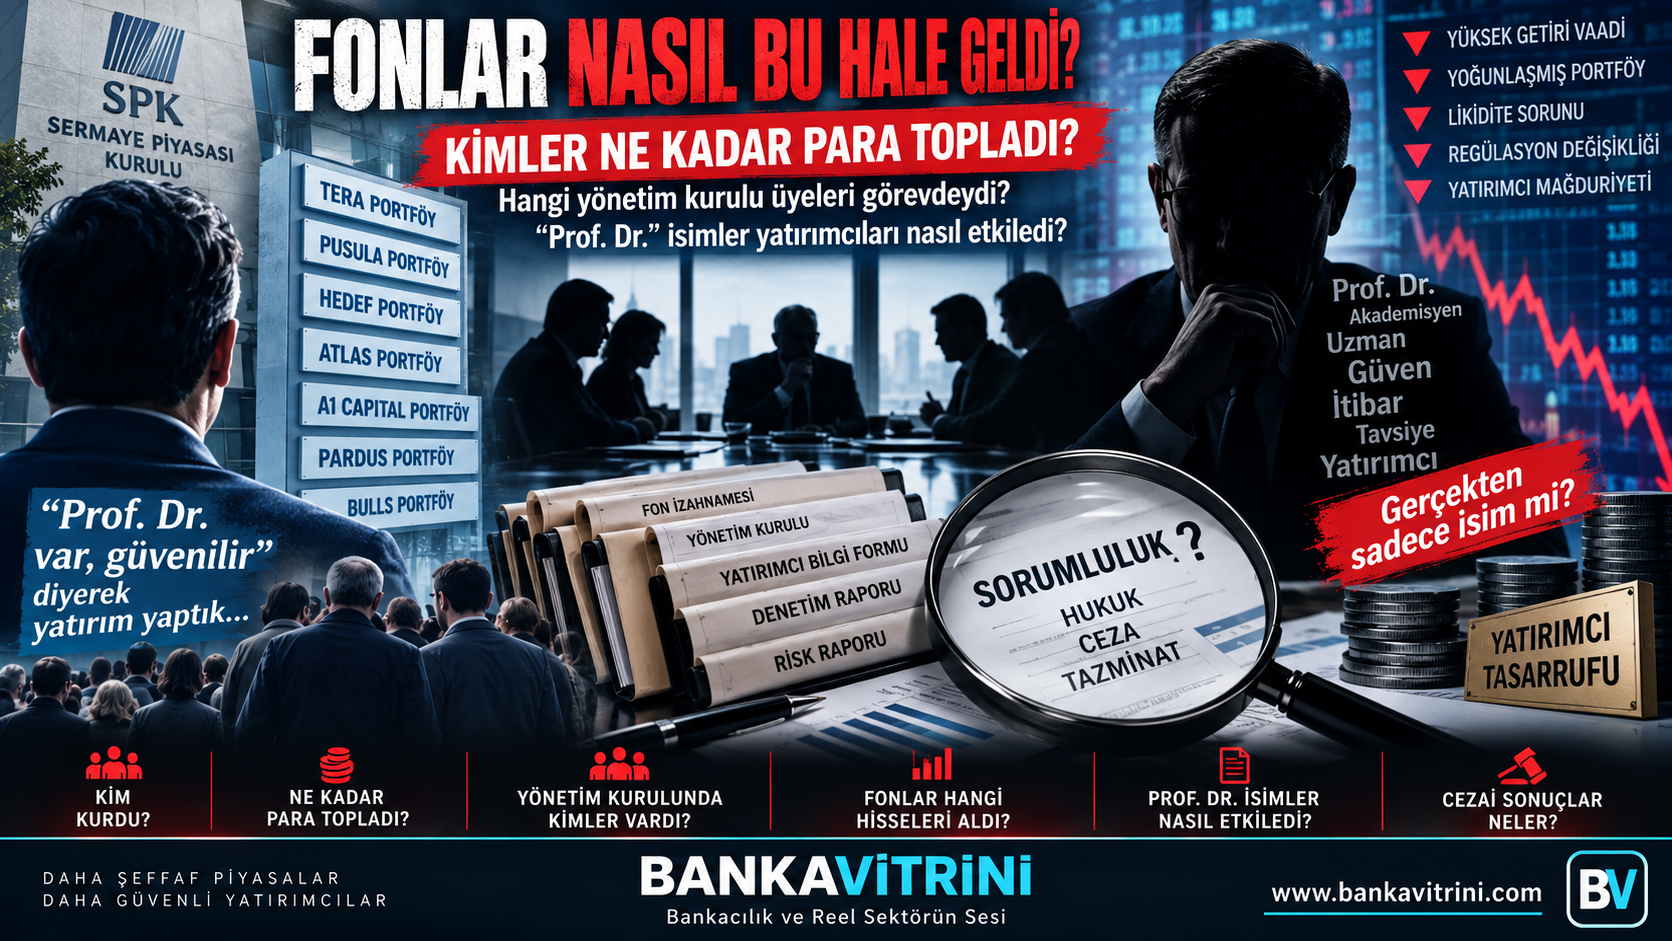
830 milyar TL’lik fon dosyasında kimler ne kadar para yönetti? Hangi yönetim kurulları görevdeydi? “Prof. Dr.” unvanı yatırımcı güveninde nasıl rol oynadı?
Yayınlanma:
1 gün önce|
20/09/2026Yazan:
BankaVitrini
Türkiye sermaye piyasaları 17 Eylül 2026’da tarihi bir kırılma yaşadı.
Sermaye Piyasası Kurulu (SPK), Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Capital Portföy, Pardus Portföy ve Bulls Portföy tarafından kurulan TEFAS fonlarında alım-satım işlemlerini durdurdu ve belirlenen fonların tasfiye edilmesine karar verdi. Daha sonraki SPK düzenlemesiyle tasfiye kapsamındaki fon sayısı 131’e çıktı.
Piyasanın büyüklüğü tartışmanın neden bu kadar büyük olduğunu gösteriyor.
İlk açıklamalarda yaklaşık 830 milyar TL büyüklük ve yaklaşık 550 bin yatırımcı rakamı verilirken, Reuters’ın doğrudan bilgi sahibi bir kaynağa dayandırdığı hesaplamada tasfiye kapsamındaki fonların toplam portföy büyüklüğü 891 milyar TL ve yaklaşık 353 bin yatırımcı olarak verildi. Rakamlar arasındaki farkın tarih, fon kapsamı ve hesaplama yöntemi farklarından kaynaklanıp kaynaklanmadığının ayrıca açıklığa kavuşturulması gerekiyor.
Ancak asıl soru bundan sonra başlıyor:
Bu fonlar nasıl bu kadar büyüdü?
Kimler yönetti?
Yönetim kurullarında kimler vardı?
Yatırımcılar neden bu yapılara güvendi?
Ve ortaya çıkan zarar veya şüpheli işlemlerden kim, hangi ölçüde sorumlu olacak?
1. ÖNCE RAKAMLAR: PARA NASIL BÜYÜDÜ?
Burada çok önemli bir ayrım yapmak gerekiyor.
Bir portföy yönetim şirketinin “yönetilen portföy büyüklüğü”, yalnızca tasfiye edilen TEFAS fonlarının toplamı değildir. Bunun içerisinde bireysel portföyler, kurumsal portföyler, girişim sermayesi fonları, gayrimenkul fonları ve TEFAS dışındaki fonlar da bulunabilir.
Örneğin: TERA PORTFÖY
Tera’nın kendi açıklamasına göre şirketin yönetilen toplam fon büyüklüğü 2024 sonunda 3,6 milyar TL iken 2025 sonunda 130 milyar TL’ye yükseldi. Şirket 2025 yılında fon büyüklüğünün yaklaşık 35 kat arttığını açıkladı.
31 Ağustos 2026 itibarıyla Tera Portföy’ün toplam yönetilen portföy büyüklüğü ise yaklaşık 686,9 milyar TL olarak şirketin sürekli bilgilendirme formunda yer aldı.
Bu olağanüstü büyüme tek başına herhangi bir hukuka aykırılık kanıtı değildir.
Fakat gazetecilik açısından çok önemli bir soru ortaya çıkıyor:
3,6 milyar TL’den 130 milyar TL’ye, oradan 686 milyar TL’ye yaklaşan bir portföy büyüklüğünün arkasındaki para akışı nasıl gerçekleşti?
2. TERA’DA 272 MİLYAR TL’LİK TEK FON
Dosyanın ölçeğini anlamak için Tera Portföy Birinci Serbest Fon’a, yani TLY kodlu fona bakmak bile yeterli.
Ağustos 2026 sonunda TLY’nin büyüklüğü yaklaşık 272,1 milyar TL, yatırımcı sayısı ise 110.796 olarak raporlandı. Temmuz sonundaki fon büyüklüğü de 222,1 milyar TL seviyesindeydi.
Bu şu anlama geliyor: Tek bir fonun büyüklüğü yüz milyarlarca liraya ulaşmıştı.
Bu büyüklükte bir fonda;
- portföy yoğunlaşması,
- likidite,
- ilişkili taraf işlemleri,
- fonun elindeki hisselerin piyasadaki dolaşım oranı,
- yatırımcıların aynı anda çıkmak istemesi,
- fonun nakde dönüşme kapasitesi artık yalnızca portföy yöneticisinin değil, aynı zamanda risk yönetimi ve gözetim mekanizmalarının da kritik konusu haline geliyor.
3. PUSULA: 750 MİLYAR TL’YE YAKLAŞAN PORTFÖY
Pusula Portföy de kriz öncesinde olağanüstü büyüklüklere ulaşmıştı.
Şirketin 31 Ağustos 2026 tarihli sürekli bilgilendirme formunda yönetilen toplam portföy büyüklüğü 633,8 milyar TL olarak yer alıyor.
Bunun;
117,4 milyar TL’si bireysel,
102,8 milyar TL’si tüzel,
413,6 milyar TL’si kurumsal portföylerden oluşuyordu.
Ekonomim’in analizinde ise Pusula’nın bir dönem yaklaşık 750 milyar TL’ye yaklaşan portföy büyüklüğüne ulaştığı ve bazı fonların belirli hisselerde ciddi yoğunlaşmalar oluşturduğu aktarıldı.
Burada araştırılması gereken soru şudur: Bu büyümenin ne kadarı yeni yatırımcı girişi, ne kadarı fon getirisi, ne kadarı mevcut varlıkların değer artışıydı?
Çünkü “750 milyar TL para toplandı” demek ile “750 milyar TL yönetilen portföy büyüklüğüne ulaşıldı” demek aynı şey değildir.
4. HEDEF PORTFÖY: 162,8 MİLYAR TL
Hedef Portföy’ün kendi grup şirketi sayfasında verilen bilgiye göre şirketin yönetilen portföy büyüklüğü 162,8 milyar TL seviyesindeydi.
Şirket ayrıca;
78 menkul kıymet yatırım fonu,
25 girişim sermayesi yatırım fonu,
7 gayrimenkul yatırım fonu,
2.200 bireysel portföy yönetimi müşterisi ve yaklaşık 100 bin yatırımcı bilgisi veriyor.
Dolayısıyla burada da 162,8 milyar TL’nin tamamını “vatandaşlardan toplanan para” olarak nitelendirmek doğru olmaz.
Ancak rakam, şirketin ulaştığı finansal ölçeği göstermesi bakımından son derece önemli.
5. BULLS: 14,6 MİLYAR TL
Bulls Portföy ise 16 Eylül 2026 tarihli açıklamasında;
13 TEFAS fonunda toplam 4,8 milyar TL,
15 TEFAS dışı fonda toplam 9,8 milyar TL
olmak üzere toplam 14,6 milyar TL menkul kıymet yatırım fonu büyüklüğüne sahip olduğunu açıkladı.
Bulls ayrıca fonlarında likidite sorunu bulunmadığını ve riskli işlemlerin yapılmadığını savundu.
Bu açıklama özellikle önemli.
Çünkü SPK’nın bir fon grubunu tasfiye kapsamına alması ile o şirketin bütün fonlarının aynı şekilde problemli olduğu sonucu çıkarılamaz.
Nitekim soruşturmanın sonunda hangi fonun hangi nedenle tasfiye edildiği ve hangi yöneticinin hangi işlem nedeniyle sorumlu tutulduğu ayrıca ortaya konulmak zorunda.
6. ASIL KIRILMA: AĞUSTOS DÜZENLEMESİ
Kriz bir gecede ortaya çıkmadı.
SPK’nın 18 Eylül’de yayımladığı açıklamaya göre Kurul, 2025’in son çeyreğinde özellikle serbest yatırım fonları ve para piyasası fonları üzerinden bazı portföy yönetim şirketlerine ait fonların, fiili dolaşımı düşük hisselerde ekonomik gerçeklik ve şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketlerine yol açtığını gözlemledi.
Bu konu 2 Aralık 2025 tarihli Finansal İstikrar Komitesi toplantısında gündeme geldi.
SPK daha sonra çalışma grubu oluşturdu.
Yeni düzenlemelerin hazırlığı aylar sürdü.
Ve nihai Yatırım Fonlarına İlişkin Rehber 28 Ağustos 2026’da kamuoyuna duyuruldu.
SPK’nın kendi açıklamasındaki kritik ifade şu:
Amaç; fonlar üzerinden manipülasyon imkanının sınırlandırılması, şeffaflığın artırılması ve yatırımcı tasarrufunun korunmasıydı.
7. Peki neden sistem bir anda kilitlendi?
Reuters’ın aktardığı değerlendirmeye göre Ağustos ayında yapılan düzenlemeler sonrasında düşük likiditeli hisselerde yaşanan sert fiyat hareketleri, bu hisseleri taşıyan fonların nakit yaratmasını zorlaştırdı.
Fonlar yatırımcıların çıkış taleplerini karşılayabilmek için portföylerindeki varlıkları satmak zorunda kaldığında, özellikle likit olmayan hisselerde satış baskısı daha da büyüdü.
Bu da yeni bir kısır döngü oluşturdu: Yoğunlaşmış portföy → fiyat düşüşü → teminat/likidite baskısı → satış → daha fazla fiyat düşüşü → yatırımcı çıkışı → daha fazla satış ihtiyacı.
İşte 16-17 Eylül’deki kırılmanın arka planında bu mekanizma bulunuyor.
8. YÖNETİM KURULLARINDA KİMLER VARDI?
Burada dosyanın en kritik bölümüne geliyoruz.
TERA PORTFÖY
3 Temmuz 2026 tarihli KAP kaydında yönetim kurulu şöyleydi:
Erdin Özel – Başkan
Ethem Umut Beytorun – Başkan Vekili / icrada görevli
Prof. Dr. Emre Alkin – Yönetim Kurulu Üyesi / icrada görevli
Bülent Uygun – Yönetim Kurulu Üyesi
Haldün Saffet İnal – Yönetim Kurulu Üyesi
Ecem Tuğçe Akçay – Yönetim Kurulu Üyesi / iç kontrol sorumluluğu.
KAP’a göre Prof. Dr. Emre Alkin, Tera Portföy yönetim kuruluna 26 Haziran 2026’da seçilmişti.
Bu tarih özellikle dikkat çekiyor.
Çünkü 28 Ağustos’taki yeni fon düzenlemesinden yaklaşık iki ay önce yönetim kuruluna girmişti.
Bu durum tek başına herhangi bir kusur veya suç anlamına gelmez.
Ancak bir araştırma dosyasında şu soruların sorulmasını gerektirir:
Yeni yönetim kurulu üyesine hangi risk raporları sunuldu?
Fonlardaki yoğunlaşma konusunda hangi bilgiler paylaşıldı?
İç kontrol biriminin raporları yönetim kuruluna ulaştı mı?
Yeni SPK düzenlemesinin şirket üzerindeki etkisi yönetim kurulunda görüşüldü mü?
Bunlar belge üzerinden cevaplanması gereken sorulardır.
9. PUSULA’NIN YÖNETİMİ
Pusula Portföy’ün 10 Eylül 2026 tarihli sürekli bilgilendirme formunda yönetim kurulunda:
Muhammed Yarız – Yönetim Kurulu Başkanı
Halil İbrahim Ege – Başkan Vekili / iç kontrolden sorumlu yönetim kurulu üyesi
Ahmet Özcan – Yönetim Kurulu Üyesi görülüyor.
Adalet Bakanı Akın Gürlek’in 18 Eylül açıklamasına göre fon ve pay piyasasındaki manipülatif işlem iddialarına ilişkin soruşturmada, fon yönetim kurulu başkan ve üyelerinin de aralarında bulunduğu 4 şüpheli tutuklandı; 51 kişi hakkında yurt dışına çıkış yasağı ve malvarlığı tedbirleri uygulandı.
Burada yine önemli hukuk kuralı: Tutuklama veya gözaltı, suçun kesinleştiği anlamına gelmez.
Soruşturmanın sonucunda hangi kişinin hangi eylem nedeniyle sorumlu olduğu ortaya konulmalıdır.
10. “PROF. DR.” UNVANI YATIRIMCIYI ETKİLEDİ Mİ?
Dosyanın en hassas sorularından biri bu.
Kamuoyunda özellikle Prof. Dr. Emre Alkin ve Tera grubunun farklı şirketlerinde görev alan Prof. Dr. Kerem Alkin isimleri öne çıktı.
KAP kayıtlarında Emre Alkin’in Tera Portföy yönetim kurulu üyesi olduğu açıkça görülüyor. Kerem Alkin ise Tera Finansal Yatırımlar Holding’de bağımsız yönetim kurulu üyesi olarak atanmıştı. KAP bildiriminde atamanın 7 Mayıs 2026’da yapıldığı görülüyor.
Fakat burada gazetecilik açısından çok önemli bir çizgi var: “Prof. Dr. olduğu için vatandaşlar bu fonlara yatırım yaptı” sonucunu doğrudan kurmak için somut tanıtım ve yatırımcı iletişimi belgelerine ihtiyaç var.
Bunun araştırılması gerekiyor.
Örneğin;
- Fon tanıtım toplantıları,
- televizyon programları,
- sosyal medya paylaşımları,
- reklam filmleri,
- yatırımcı sunumları,
- şirket internet siteleri,
- konferanslar,
- fon tanıtım broşürleri,
- “uzmanlık” vurgusu yapılan açıklamalar
tek tek incelenmeli.
Eğer yatırımcıya: “Bu fonun arkasında Prof. Dr. X var” mesajı verilerek yatırım kararı oluşturulduysa, bunun hukuki değerlendirmesi başka bir boyuta geçer.
Ancak yalnızca bir kişinin yönetim kurulunda bulunması, yatırımcıları bizzat ikna ettiği anlamına gelmez.
11. “BEN FONU YÖNETMEDİM” SAVUNMASI
İşte soruşturmanın hukuk açısından en kritik noktası burası.
Bir yönetim kurulu üyesi: “Ben tek bir hisse alıp satmadım” diyebilir.
Bu savunma, kişinin hiçbir sorumluluğu olmadığı anlamına gelmez; fakat aynı zamanda yönetim kurulunda bulunmanın da otomatik suçluluk anlamına gelmediği unutulmamalıdır.
SPK düzenlemelerinde yönetim kurulu üyelerine portföy sınırlamaları ve kamuyu aydınlatma yükümlülükleri bakımından doğrudan sorumluluklar yüklenebiliyor ve dışarıdan hizmet alınması bu sorumluluğu ortadan kaldırmıyor.
Dolayısıyla mahkemenin bakacağı temel sorular şunlar olacaktır:
Hangi görev verilmişti?
Hangi yetki kullanılıyordu?
Hangi raporlar yönetim kuruluna sunulmuştu?
Riskler biliniyor muydu?
Yönetim kurulu uyarılmış mıydı?
Uyarı karşısında ne yapıldı?
İşlemlerin mevzuata aykırı olduğu biliniyor veya bilinmesi gerekiyor muydu?
Kişinin eylemi ile yatırımcı zararı arasında nedensellik var mıydı?
12. CEZA DOSYASI ŞİMDİ BAŞLIYOR
Adalet Bakanı’nın açıklamasına göre SPK, 6362 sayılı Sermaye Piyasası Kanunu’nun 107. maddesi kapsamında bazı fon ve pay piyasalarında manipülatif işlem yapıldığı iddialarıyla suç duyurusunda bulundu.
Bu kapsamda fon yönetim kurulu başkan ve üyelerinin de bulunduğu 4 şüpheli tutuklandı.
SPK’nın kendi açıklamasına göre Kurul denetimleri sonucunda; idari para cezası, adli para cezası, hapis cezası gibi yaptırımlar gündeme gelebiliyor ve suç şüphesi bulunan fiiller Cumhuriyet başsavcılıklarına bildiriliyor. Ayrıca sorumluluğu tespit edilen yönetim kurulu üyelerinin görevden alınması, lisanslarının iptali veya sermaye piyasası kurumlarının faaliyetlerinin sınırlandırılması gibi önleyici tedbirler de uygulanabiliyor.
13. EN ÇOK MERAK EDİLEN SORU: VATANDAŞ PARASINI ALABİLECEK Mİ?
SPK’nın 18 Eylül’de belirlediği tasfiye prosedüründe önemli bir güvence mekanizması bulunuyor.
Fon portföyündeki varlıklar; yatırımcı menfaati, piyasa derinliği ve likidite koşulları dikkate alınarak nakde çevrilecek.
Elde edilen nakit, fon yatırımcılarının bireysel saklama hesaplarına katılma payı sahipliği oranında aktarılacak. Tasfiye işlemlerinin kural olarak duyuru tarihinden itibaren en fazla üç ay içinde tamamlanması öngörülüyor; SPK uygun görürse süre uzatılabiliyor.
Dolayısıyla: “Fon kapatıldı, vatandaş parasını kaybetti” demek şu aşamada hukuken doğru değil.
Fakat: “Vatandaş parasının tamamını kesin olarak alacak” demek de doğru değil.
Çünkü portföydeki varlıkların hangi fiyatlardan ve hangi sürede nakde çevrileceği, piyasa koşullarına bağlı.
14. ASIL ARAŞTIRILMASI GEREKEN TABLO
Bu dosyada artık yalnızca şirketlerin yönetim kurullarını listelemek yeterli değil.
Her fon için şu tablo çıkarılmalı:
| Soru | Araştırılması gereken belge |
|---|---|
| Fon ne zaman kuruldu? | SPK/KAP |
| İlk büyüklüğü neydi? | KAP |
| Para ne zaman hızla arttı? | Fon pay adetleri |
| En fazla para hangi dönemde geldi? | MKK/KAP |
| En fazla hangi hisseler alındı? | Portföy raporları |
| Hisse yoğunlaşması ne kadardı? | Portföy dağılımı |
| İlişkili şirket hissesi var mıydı? | KAP |
| Fon yöneticisi kimdi? | KAP |
| Yönetim kurulu kimlerden oluşuyordu? | KAP |
| İç kontrol sorumlusu kimdi? | KAP |
| Risk raporları ne diyordu? | İç kontrol/risk raporları |
| Bağımsız denetçi ne söyledi? | Denetim raporu |
| Yatırımcıya ne anlatıldı? | Reklam/sunum/KAP |
| Yönetim kurulu hangi tarihlerde karar aldı? | Yönetim kurulu karar defteri |
| Para hangi tarihlerde çıktı? | MKK/fon nakit akışı |
Asıl gerçek bu belgeler karşılaştırıldığında ortaya çıkacak.
15. FON KRİZİ SADECE “FONLAR BATTI” DOSYASI DEĞİL
Bugünkü tabloya bakıldığında olayın üç ayrı katmanı var.
BİRİNCİ KATMAN: LİKİDİTE
Fonlar yatırımcıların çıkış taleplerini karşılayabilecek yeterli likit varlığa sahip miydi?
İKİNCİ KATMAN: YOĞUNLAŞMA
Fonların belirli hisselerde aşırı yoğunlaşması hangi noktaya kadar normal yatırım stratejisiydi?
ÜÇÜNCÜ KATMAN: YÖNETİM VE DENETİM
Yönetim kurulları bu riskleri biliyor muydu?
İşte üçüncü soru, önümüzdeki soruşturmanın en kritik alanı olacak.
BANKAVİTRİNİ ANALİZİ
“Parayı kim topladı?” değil, “Para nasıl büyüdü?” sorusunu sormalıyız
Türkiye’de yatırım fonu piyasası Temmuz 2026 itibarıyla 10,38 trilyon TL toplam portföy büyüklüğüne ulaşmıştı. Yatırımcı sayısı da yaklaşık 5,88 milyon seviyesindeydi.
Yani fon sektörü artık küçük bir yatırım aracı değil.
Milyonlarca vatandaşın tasarrufu bu sistemin içerisinde.
Bu nedenle 130/131 fonluk tasfiye kararı yalnızca birkaç portföy yönetim şirketinin problemi olarak görülmemeli.
Asıl mesele şu:
Bir fon yönetim şirketi yüz milyarlarca liralık büyüklüğe ulaşırken hangi kontrol mekanizmaları çalışıyordu?
SPK neyi ne zaman gördü?
Yönetim kurulları hangi raporları aldı?
İç kontrol birimleri ne raporladı?
Bağımsız denetçiler hangi riskleri gördü?
Fonlarda hangi hisseler ne kadar yoğunlaştı?
İlişkili taraf işlemleri var mıydı?
Yatırımcıya hangi riskler anlatıldı?
Ve belki de en önemli soru: Yatırımcıların güvenini kazanmak için kullanılan şirket markası, akademik unvanlar ve tanınmış isimler gerçekten yatırım kararında kullanıldı mı? Eğer kullanıldıysa bunun belgeleri ortaya konulmalı. Eğer kullanılmadıysa da kimse sırf bir yönetim kurulunda bulunduğu veya “Prof. Dr.” unvanı taşıdığı için otomatik olarak sorumlu ilan edilmemeli.
Çünkü hukukta ünvan değil, eylem; söylenti değil, belge; pozisyon değil, somut sorumluluk esastır.
Şimdi sıra fonların anatomisini çıkarmakta.
Kim kurdu?
Kim yönetti?
Kim para kazandı?
Kim ne kadar yönetim ücreti aldı?
Fon hangi hisseleri aldı?
Hangi tarihte aldı?
Hangi fiyatlardan aldı?
Fon büyüklüğü ne zaman patladı?
Kim ne zaman satış yaptı?
Yönetim kurulu ne zaman uyarıldı?
Ve yatırımcı neden çıkamadı?
Bankavitrini olarak dosyanın gerçek cevabının bu soruların belgelerinde olduğunu düşünüyoruz.
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.631)
- BASINDA BİZ (67)
- BORSA (601)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.605)
- GÜNDEM (3.577)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.741)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.491)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (834)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Almanya, Çin'e yönelik ekonomik önlem paketi hazırlığında 14/09/2026
- Kıymetli metallerde Fed faiz artırım baskısı 14/09/2026
- Çin'den ABD'li şirketlere yapay zeka tepkisi 14/09/2026
- Goldman Sachs: Türkiye’de finansal koşullar gevşiyor 14/09/2026
- “Altın kotasında dünya ile 11 bin dolara çıkan fiyat farkı kapandı” 14/09/2026
- Kuraklıktan etkilenen Fransız çiftçisine devlet yardımı 14/09/2026
- Suudi Veliaht Prens CENTCOM komutanı ile görüştü 14/09/2026
- AMB yetkilisi: Enerji fiyatı eğilimleri oldukça endişe verici 14/09/2026
- Trump'ın 5 bin dolar vaadine Kongre onay şartı 14/09/2026
- Kazimir: AMB faizleri daha da artırmaktan çekinmeyecek 14/09/2026
SON YAZILAR
- Otomotiv yan sanayinde 37 şirket ve 2 kuruluşa soruşturma 21/09/2026
- Garanti BBVA’ya 1,55 milyar TL Rekabet cezası 21/09/2026
- FON SKANDALINDA ENKAZ TEMİZLİĞİ BAŞLADI 21/09/2026
- FONLAR NASIL BU HALE GELDİ? 20/09/2026
- BDDK’dan Bank Mellat için faaliyet izni kaldırıldı 19/09/2026
- Kadınlar karar mekanizmalarında hâlâ eşit temsilden uzak 18/09/2026
- Fonlarda Kara Çarşamba: 800 Milyar TL’lik Tasfiye, 500 Bin Yatırımcı Ne Yapacak? 18/09/2026
- Fon krizine neşter, küresel piyasalarda Fed sonrası rahatlama 18/09/2026
- ABD’nin yaptırım uyguladığı banka TMSF’ye geçti 17/09/2026
- Kara Çarşamba: Borsa İstanbul neden çöktü? 17/09/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ5 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu