GÜNCEL
Prof. Dr. BORATAV: BRICS Zirvesinden sonra
Bu bağımlılığa yol açan ikilem, dolara dayanan uluslararası para sistemine son vererek çözülebilir mi? Dış ticarette net ihracatçı ülkelere dayanan bir para sistemi bu kronik çarpıklığı çözebilir mi?
Yayınlanma:
3 yıl önce|
Yazan:
BankaVitrini
BRICS zirvesi, Brezilya, Rusya, Hindistan, Çin ve Güney Afrika liderlerinin katılımı ile 22-24 Ağustos’ta Johannesburg’ta yapıldı. Toplantıda altı yeni üyenin (Arjantin, Mısır, Etiyopya, İran, Suudi Arabistan ve BAE’nin) Ocak 2024’te BRICS’e katılımı kararlaştırıldı.
Toplantının sonuçları, sorunları tartışılıyor. Kısaca gözden geçirmek, bazı belirsizliklere ışık tutabilecek.
BRICS: Bir “örgüt” değil, bir “topluluk”
Önce bir kavram karışıklığını düzeltelim: BRICS, bir “uluslararası örgüt” değildir. IMF, DB, OECD gibi bir genel merkezi, sekretaryası, ana sözleşmesi yoktur.
Brezilya, Rusya, Hindistan ve Çin arasında ekonomik işbirliği çalışmalarının 2006’ya uzandığı açıklanıyor. İlk kurumsallaşma adımı 2009’da Rusya’da, dönüşümlü yıllık toplantıların başlatılması ile atıldı. 2010’da Güney Afrika’nın topluluğa katılması kararlaştırıldı.
Sonrasında yıllık zirveler kesintisiz sürdürüldü; korona salgınında sanal ortamda yapıldı. 22-24 Ağustos tarihli 15’nci zirve, 2019 sonrasındaki ilk yüz yüze toplantıdır.
Zirveyi devralan hükümetin yıl boyunca sekretarya işlevlerini de üstlendiği anlaşılıyor. Üye ülkeler arasında ekonomik, sosyal alanlarda çalışma gruplarından da söz ediliyor.
Zirve bildirileri, BM’deki bağlantısızların ekonomik topluluğu olan 77’ler grubunun çizgisini yansıtmaktadır. Bu özellikleri ile BRICS, Güney coğrafyasını temsil eden bir ülkeler topluluğu olarak nitelendirilebilir. Dünya sisteminin kutuplaşma ortamında Batı bloku G7’nin karşıtı olarak nitelendirilebilir. Bu anlamda önem taşımaktadır.
BRICS’in bankası
2015’ta beş BRICS üyesi, 60 milyar dolarlık sermaye ile (ve eşit katılımlarla) bir kalkınma bankası kurdu: National Development Bank (NDB). Sonraki yıllarda Bangladeş, Mısır ve BAE, daha küçük hisselerle NDB’ye katıldı. Kredi hacminin yüzde 30’unun ulusal paralardan oluşması hedeflenmektedir.
NDB, olası ekonomik krizlere karşı 100 milyar dolarlık bir destekleme fonu da (Contingent Reserve Arrangement) oluşturdu. Bu fona Çin 41, Brezilya, Rusya, Hindistan 18’er, Güney Afrika 5 milyar dolarlık kotalar ile katıldı. Kriz koşullarında üyelere, kotalarının iki misli kredi verilebilecek. Kredi miktarı bu sınırın yüzde 30’unu aşarsa, ülke ekonomik programının IMF tarafından da desteklenmesi gerekiyor.
Bu yıl NDB başkanlığına Lula’nın önerisi ile eski Brezilya başkanı Dilma Rousseff getirildi. Rousseff, ABD’nin uyguladığı finansal yaptırımlar nedeniyle “NDB’nin şimdilik Rusya’ya dönük yeni projeler tasarlamadığını” açıkladı. Güney Afrikalı marksist iktisatçı Patrick Bond, BRICS ve NDB’nin teslimiyetçi tutumunu sert bir üslupla eleştiriyor (Counterpunch, 18 Ağustos 2023).
“Uzlaşmacı” bir çizgi korunuyor
77’ler grubunun BM içindeki platformu, genellikle çatışmacı değil, uzlaşmacıdır. BRICS başlangıçta, Rusya’nın da katılımı ile bu söylemi devraldı. Son yıllarda emperyalizmin Çin ve Rusya’ya karşı saldırganlaşmasına rağmen, bu iki ülke BRICS’in bütünlüğünü korumaya ve uzlaşmacı söylemi sürdürmeye özen gösterdi.
Uzlaşmacı özelliği, XV’nci BRICS Zirvesi Johannesburg Bildirgesi de taşıyor. Bildirgenin başlığına bakalım: BRICS ve Afrika: Birlikte Hızlandırılmış Büyüme, Sürdürülebilir Kalkınma ve Kapsayıcı Çok Taraflılık için Ortaklık… BM’deki Güney/Kuzey bloklarının yıllar sonunda oluşturduğu “ortaklık” vurgulaması semboliktir. ABD hegemonyasına meydan okuyan “çok kutupluluk” değil, “kapsayıcı çok taraflılık arayışı” var. Renksiz “sürdürülebilir kalkınma” kavramı da ihmal edilmiyor.
Bildirgenin devamında Güney’in geleneksel eleştirileri, Çin ve Rusya katkılarını kısmen içeren ılımlı bir dille ifade ediliyor: ABD yaptırımlarına “BM Sözleşmesi ile uzlaşmayan tek taraflı zorlama önlemleri” olarak değiniliyor. “İnsan hakları, selektif olmayan, siyasallaşmayan biçimlerde” savunuluyor. Küresel Güney’in “uluslararası örgütlerde daha geniş temsiliyeti” talep ediliyor.
Çin ve Hindistan arasında sınır çatışmalarına yol açan siyasal gerginlikler var. Hindistan’ın ABD tarafından Çin’in yükselişini dengeleyecek bir büyük Asya gücü olarak gözetildiği malumdur; başbakan Modi de bu eğilimden yararlanmaktadır. Öte yandan Hindistan, Rusya ile geleneksel ekonomik, askerî ilişkilerini korumakta ve ABD yaptırımlarını uygulamamaktadır.
Emekli bir Hint diplomatı Bhadrakumar, bu etkenlere işaret ettikten sonra devam ediyor: “Hindistan, daha adil ve istikrarlı bir dünyanın oluşmasına BRICS’in yapacağı katkılara inanmaktadır. Bağımsız bir dış politikayı ulusal çıkarları gereği olarak benimsemiştir ve BRICS ortakları bu nedenlerle ona güvenmelidir”. (India Punchline, 21 Ağustos 2023).
Batı basını, Çin-Hindistan karşıtlığının BRICS Zirvesi’ni etkileyeceğini ummaktaydı. Çin’in özenli tutumu sonunda bu beklenti gerçekleşmedi.
Yeni üyelerin seçimi ve “BRICS parası”
Naked Capitalism sitesinde Pepe Escobar ve Michael Hudson, BRICS Zirvesi’ni tartışıyor (28 Ağustos 2023). İktisat tarihçisi Hudson, “ABD’nin oluşturduğu ekonomik düzenden kopmak için BRICS hangi kolektif stratejiyi önermektedir? Bunu bir manifesto ile açıklamalıdır” diyor. Bence BRICS, bugün bu tür bir manifesto hazırlayacak aşamada değildir. Ancak, yeni üyelerde gereken ölçütleri oluşturma gereksinimi son zirvede ortaya çıkmıştır.
BRICS’e üyelik için başvuran kırk ülke sırada beklemektedir. Brezilyalı Escobar, altı yeni üye üzerinde uzun tartışmalar sonunda uzlaşıldığını açıklıyor. Hindistan ve Brezilya az sayıda yeni üye yeğlemektedir. Rusya ve Çin ise üye sayısını genişletmeyi; özellikle petrol, doğal gaz üreticilerinin katılımını savunuyorlar. Sonunda kabul edilen altı yeni üyenin üçü (İran, Suudi Arabistan ve BAE) bu tercihin ağır bastığını gösteriyor.
Siyah Afrika’dan yeni katılım, Etiyopya ile sınırlı kalıyor. Mineral kaynakları ve ham petrol rezervleri açısından çok zengin bir ülke… Bir anlamda geleceğin büyük ham madde ihracatçılarından biri.
Batı medyası BRICS ekonomileri ile G7’yi “alım gücü paritesi ne göre millî gelir” ölçümüne göre karşılaştırmaktadır: Dünya millî gelirindeki payları itibarıyla eski BRICS (%31,7 ile), G7 payını (%30’u) geçmiştir. Yeni üyeler eklenince makas daha da açılacak.
G7 ile karşılaştırmayı, 2022’deki cari işlem dengeleri ve 11 üyeli BRICS ile yapalım. Bu tespit, genişlemiş BRICS’in, “dolar emperyalizmi”ne son verecek alternatif bir uluslararası para sistemi oluşturma önerilerine de ışık tutacak.
11 üyeli BRICS, dünya ticaretinin (ve cari işlemlerin) açık-ara egemen blokudur: IMF verilerine göre 2022’de cari işlem hareketleri net olarak 697 milyar dolar fazla vermiştir. Bu fazla başta Çin olmak üzere Rusya ve üç petrol ihracatçısından kaynaklanıyor.
G7’nin bilançosu BRICS’in simetrik karşıtıdır: Almanya ve Japonya’nın cari işlem fazlaları, (başta ABD’nin astronomik açığı olmak üzere) diğer Batı ülkeleri tarafından kat be kat eritilmektedir: G7 bloku 2022’de (başta BRICS olmak üzere) tüm diğer ülkelere karşı astronomik açık vermektedir: Eksi 906 milyar dolar…
Bu asimetrik durum emperyalist sistemin yarattığı diyalektik ikilemi yansıtmaktadır. Hegemonik blok (başta ABD) dış ticaretin ana kalemlerinde (tüketim malı, girdiler, yatırım mallarında) net ithalatçı olarak BRICS’in temsil ettiği Güney coğrafyasına bağımlıdır. Örneğin Çin dünya ticaretinin açık farkla ihracatçı lideridir. Ne var ki reel değişkenlere dayanan bu bağımlılık, dolar hegemonyası sayesinde rahatça sürdürülmekte; dahası, finansal olarak BRICS’i bağımlı kılmaktadır. Dolar ve ABD, sermaye hareketleri ve türev işlemler açısından açık-ara dünya lideridir.
Bu bağımlılığa yol açan ikilem, dolara dayanan uluslararası para sistemine son vererek çözülebilir mi? Dış ticarette net ihracatçı ülkelere dayanan bir para sistemi (“BRICS parası”), bu kronik çarpıklığı çözebilir mi?
Bu soru Ağustos 2023 BRICS zirvesinde de gündeme geldi. Yanıtları daha sonra tartışmak üzere…
Prof. Dr. Korkut BORATAV – sol.org.tr
İlginizi Çekebilir
BANKA HABERLERİ
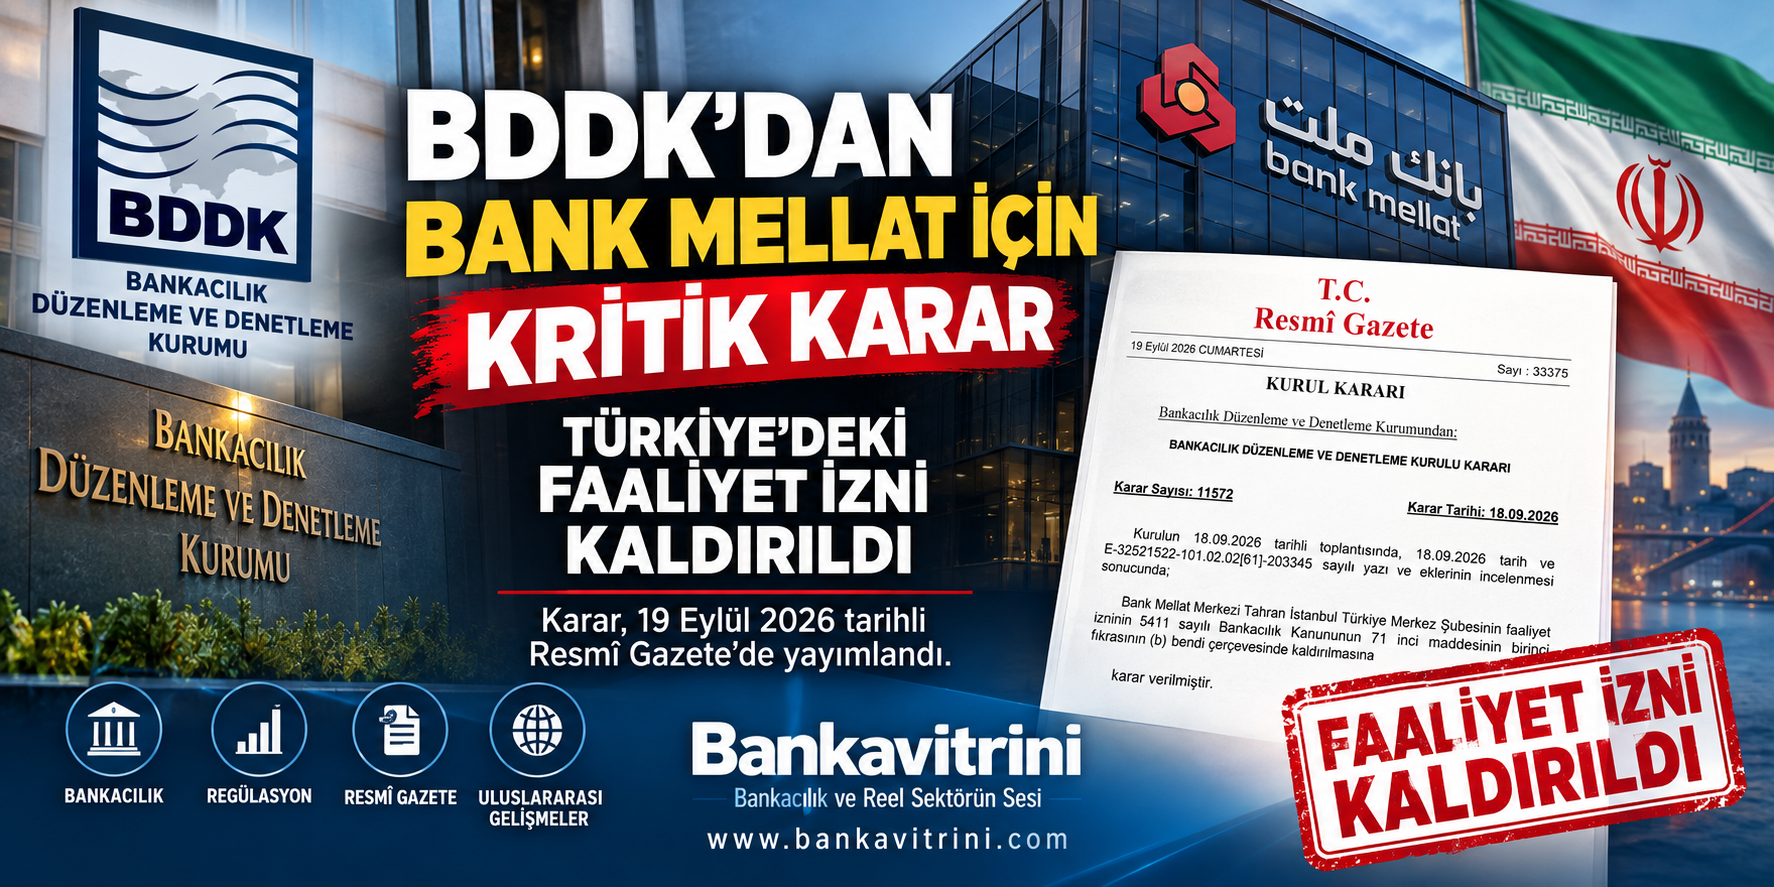
BDDK’dan Bank Mellat için faaliyet izni kaldırıldı
Yayınlanma:
1 gün önce|
19/09/2026Yazan:
BankaVitrini
İran merkezli Bank Mellat’ın İstanbul Türkiye Merkez Şubesi’nin faaliyet izni, BDDK kararıyla kaldırıldı. Karar, 19 Eylül 2026 tarihli Resmî Gazete’de yayımlandı.
Bankacılık Düzenleme ve Denetleme Kurulu (BDDK), İran merkezli Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi hakkında önemli bir karar aldı. BDDK’nın 18 Eylül 2026 tarihli ve 11572 sayılı Kurul Kararı ile bankanın Türkiye’deki faaliyet izni kaldırıldı.
Karar, 19 Eylül 2026 tarihli ve 33375 sayılı Resmî Gazete’de yayımlanarak kamuoyuna duyuruldu.
Dayanak: 5411 sayılı Bankacılık Kanunu’nun 71/b maddesi
Resmî Gazete’deki kararda, faaliyet izninin kaldırılmasının 5411 sayılı Bankacılık Kanunu’nun 71. maddesinin birinci fıkrasının (b) bendi kapsamında gerçekleştirildiği belirtildi.
Söz konusu hüküm, bir bankanın faaliyetine devam etmesinin mevduat ve katılım fonu sahiplerinin hakları ile mali sistemin güven ve istikrarı açısından tehlike oluşturduğunun ortaya çıkması halinde BDDK’ya faaliyet iznini kaldırma yetkisi veriyor.
Ancak burada önemli bir ayrıntı var:
BDDK’nın yayımladığı Bank Mellat kararında, faaliyet izninin kaldırılmasına yol açan somut tespitler ayrıca açıklanmadı. Kararda yalnızca 18 Eylül tarihli yazı ve eklerinin incelenmesi sonucunda faaliyet izninin kaldırılmasına karar verildiği belirtiliyor.
Bank Mellat Türkiye’de uzun süredir faaliyet gösteriyordu
Bank Mellat’ın Türkiye yapılanması, BDDK’nın banka kuruluşları listesinde “Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi” olarak yer alıyordu. Bankanın İstanbul merkezinin yanı sıra Ankara ve İzmir şubeleri de bulunuyordu.
GÜNCEL
Kadınlar karar mekanizmalarında hâlâ eşit temsilden uzak
Yayınlanma:
2 gün önce|
18/09/2026Yazan:
BankaVitrini
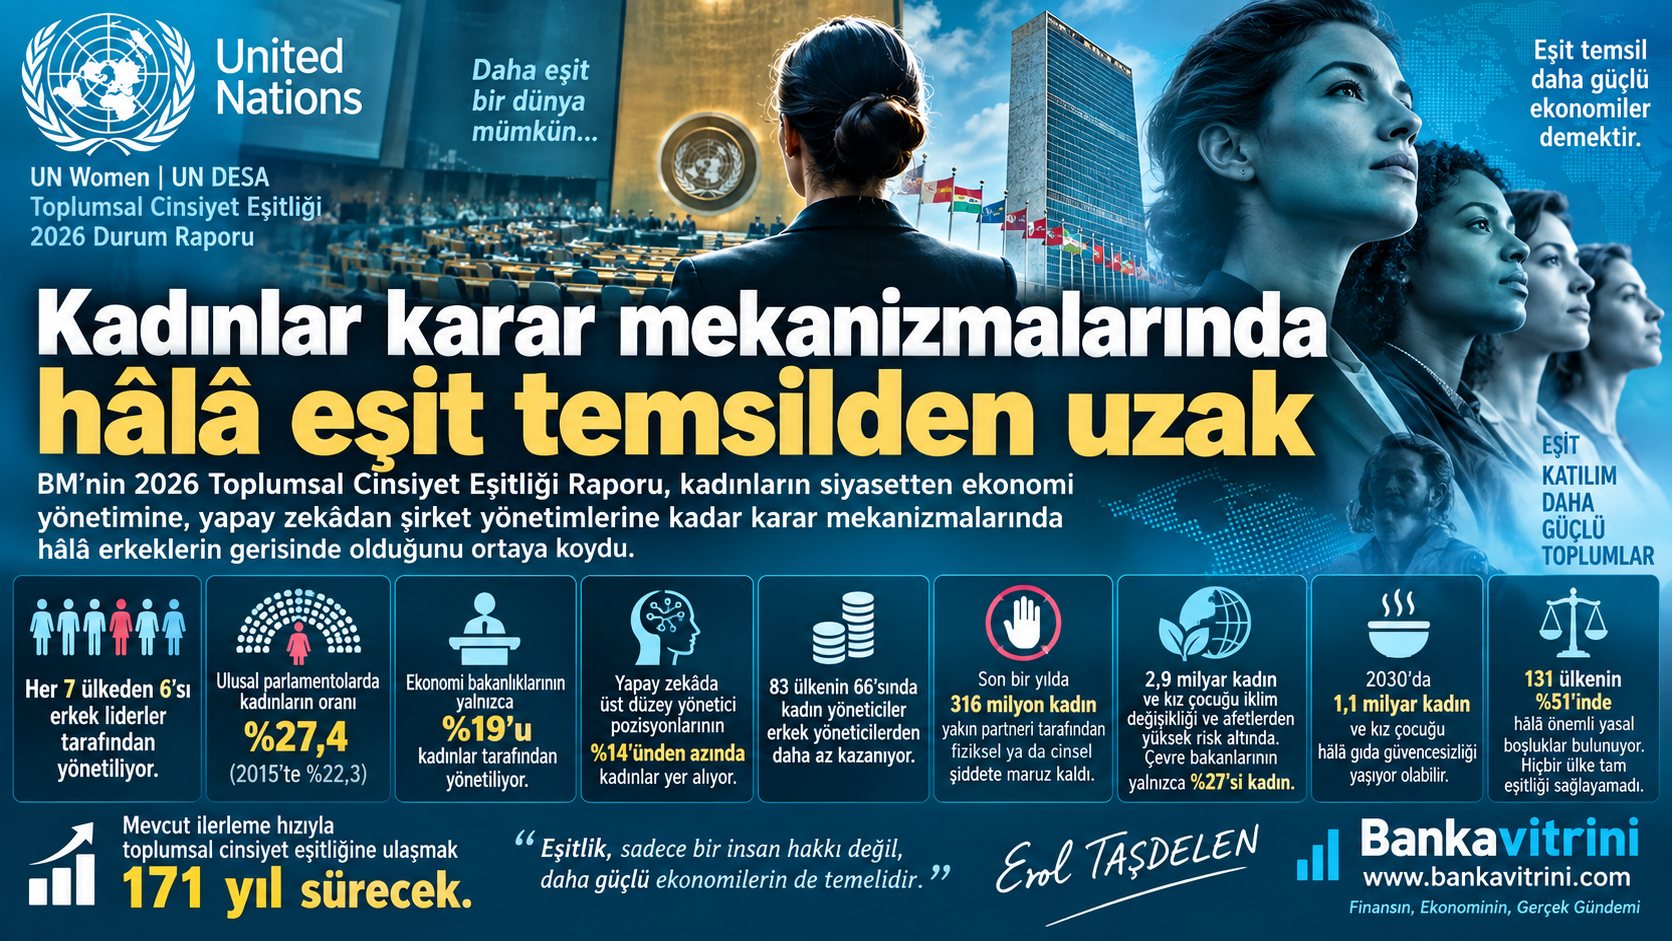
BM’nin 2026 Toplumsal Cinsiyet Eşitliği Raporu, kadınların siyasetten ekonomi yönetimine, yapay zekâdan şirket yönetimlerine kadar karar mekanizmalarında hâlâ erkeklerin gerisinde olduğunu ortaya koydu. Mevcut ilerleme hızının değişmemesi halinde toplumsal cinsiyet eşitliğine ulaşılması 171 yılı bulacak.
Birleşmiş Milletler Kadın Birimi (UN Women) ile BM Ekonomik ve Sosyal İşler Dairesi’nin (UN DESA) yayımladığı Toplumsal Cinsiyet Eşitliği 2026 Durum Raporu, dünyada kadınların karar alma mekanizmalarındaki temsilinin hâlâ sınırlı olduğunu ortaya koydu.
Rapordaki en dikkat çekici sonuçlardan biri, dünyada her yedi ülkeden altısının erkek liderler tarafından yönetiliyor olması. Kadınların parlamentolardaki temsili son yıllarda artsa da mevcut ilerleme, eşit temsil hedefine ulaşmak için yeterli görünmüyor.
Parlamentoda kadınların payı yüzde 27,4
2026 itibarıyla kadınlar dünya genelindeki ulusal parlamentolarda bulunan sandalyelerin yüzde 27,4’ünü elinde bulunduruyor. 2015 yılında bu oran yüzde 22,3 seviyesindeydi.
Yaklaşık 11 yılda 5,1 puanlık artış yaşanmasına rağmen kadınların parlamentolardaki temsili hâlâ üçte bir seviyesine ulaşmış değil.
BM raporu, mevcut ilerleme hızının korunması halinde toplumsal cinsiyet eşitliği hedefine ulaşmanın 171 yıl sürebileceğine dikkat çekiyor.
Ekonomi yönetiminde kadınların payı yalnızca yüzde 19
Kadınların karar mekanizmalarındaki temsil sorunu ekonomi yönetiminde de belirgin biçimde görülüyor.
Dünya genelinde ekonomiden sorumlu bakanlıkların yalnızca yüzde 19’u kadınlar tarafından yönetiliyor.
Bu tablo, kadınların siyasetteki temsilinin artmasının tek başına ekonomik karar alma mekanizmalarında eşit temsili sağlamadığını gösteriyor.
Finans, bütçe, ekonomi politikaları, yatırım ve kamu kaynaklarının yönetimi gibi alanlarda alınan kararlar doğrudan toplumun tamamını etkilerken, bu alanların yönetiminde kadınların temsilinin sınırlı kalması raporun öne çıkardığı yapısal sorunlardan biri.
Yapay zekâda kadın yöneticilerin oranı yüzde 14’ün altında
Kadınların temsilindeki sorun yalnızca geleneksel siyaset ve kamu yönetimiyle sınırlı değil.
Yapay zekâ sektöründeki üst düzey yönetici pozisyonlarının yüzde 14’ünden daha azında kadınlar bulunuyor.
Bu durum, ekonominin yeni büyüme alanlarında da karar mekanizmalarının ağırlıklı olarak erkekler tarafından şekillendirildiğine işaret ediyor.
Yapay zekâ ve dijitalleşmenin önümüzdeki dönemde bankacılık, finans, üretim ve hizmet sektörlerinde giderek daha fazla belirleyici olması nedeniyle yönetimdeki temsil konusu aynı zamanda ekonomik bir mesele haline geliyor.
Kadın yöneticiler daha düşük ücret alıyor
Rapordaki bir başka dikkat çekici veri ise yönetici ücretlerindeki fark.
Verisi bulunan 83 ülkenin 66’sında kadın yöneticiler erkek yöneticilerden daha az kazanıyor.
Dolayısıyla sorun yalnızca yönetim koltuklarına erişimle sınırlı değil. Kadınların yönetim kademelerine ulaştıktan sonra da ücret eşitsizliğiyle karşılaşabildiği görülüyor.
316 milyon kadın şiddete maruz kaldı
Rapora göre yalnızca son bir yılda 316 milyon kadın, yakın partneri tarafından fiziksel veya cinsel şiddete maruz kaldı.
Bu veri, kadınların ekonomik ve siyasi hayata katılımını değerlendirirken yalnızca temsil oranlarına bakmanın yeterli olmadığını ortaya koyuyor. Kadınların çalışma hayatına ve karar mekanizmalarına eşit biçimde katılabilmesi; güvenlik, ekonomik bağımsızlık ve hukuki koruma gibi unsurlarla birlikte ele alınıyor.
İklim krizinde de kadınlar yüksek risk altında
Dünya genelinde yaklaşık 2,9 milyar kadın ve kız çocuğu, iklim değişikliği ve jeofiziksel afetlere yüksek veya çok yüksek düzeyde maruz kalan ülkelerde yaşıyor.
Buna karşın çevreden sorumlu bakanların yalnızca yüzde 27’si kadın.
Bu tablo, iklim değişikliğinden etkilenen nüfus ile iklim politikalarının karar mekanizmalarındaki temsil arasında da dikkat çekici bir fark bulunduğunu gösteriyor.
2030’da 1,1 milyar kadın gıda güvencesizliği yaşayabilir
Mevcut eğilimlerin devam etmesi halinde 2030 yılında 1,1 milyar kadın ve kız çocuğunun gıda güvencesizliği yaşaması bekleniyor.
Bu nedenle toplumsal cinsiyet eşitliği yalnızca kadınların siyasi temsilinin artırılması meselesi değil; aynı zamanda yoksulluk, gıda güvenliği, iklim değişikliği, çalışma hayatı ve ekonomik kaynaklara erişimle bağlantılı geniş bir kalkınma başlığı olarak öne çıkıyor.
Hukuki alanda ilerleme var ancak boşluklar devam ediyor
2019-2024 döneminde gerçekleştirilen 99 yasal reform, ayrımcı yasaların kaldırılması ve toplumsal cinsiyet eşitliğini destekleyen hukuki çerçevelerin güçlendirilmesine katkı sağladı.
Ancak BM’ye göre 131 ülkenin yüzde 51’inde hâlâ önemli yasal boşluklar bulunuyor.
Daha dikkat çekici olan ise hiçbir ülkenin yasalarında kadınlar ve erkekler arasında tam eşitliği henüz sağlayamamış olması.
Asıl sorun: Temsil artıyor, eşitlik aynı hızda gelmiyor
BM’nin 2026 verileri birlikte değerlendirildiğinde ortaya çıkan tablo şu:
Kadınların parlamentolardaki temsilinde artış var. Hukuki reformlar gerçekleştiriliyor. Ancak ekonomi yönetimi, yapay zekâ, çevre politikaları ve yönetici ücretleri gibi alanlarda eşitlik hâlâ sağlanabilmiş değil.
Bu nedenle mesele yalnızca “kaç kadın yönetici var?” sorusundan ibaret değil.
Asıl soru, kadınların hangi karar mekanizmalarında bulunduğu, hangi yetkilere sahip olduğu, ne kadar ücret aldığı ve karar süreçlerini ne ölçüde etkileyebildiği.
BM’nin 171 yıllık süre hesabı da bu açıdan dikkat çekici. Rakam, mevcut değişim hızının yeterli olmadığını ve temsil oranlarındaki sınırlı iyileşmelerin gerçek anlamda eşitliğe dönüşmesinin çok uzun zaman alabileceğini gösteriyor.
Bankavitrini açısından bakıldığında ise özellikle ekonomi bakanlıklarında kadınların yalnızca yüzde 19 oranında temsil edilmesi ve yapay zekâdaki üst düzey kadın yönetici oranının yüzde 14’ün altında kalması, geleceğin ekonomi ve finans dünyasında kadınların karar mekanizmalarındaki konumunun ayrıca tartışılması gerektiğini ortaya koyuyor.
BORSA
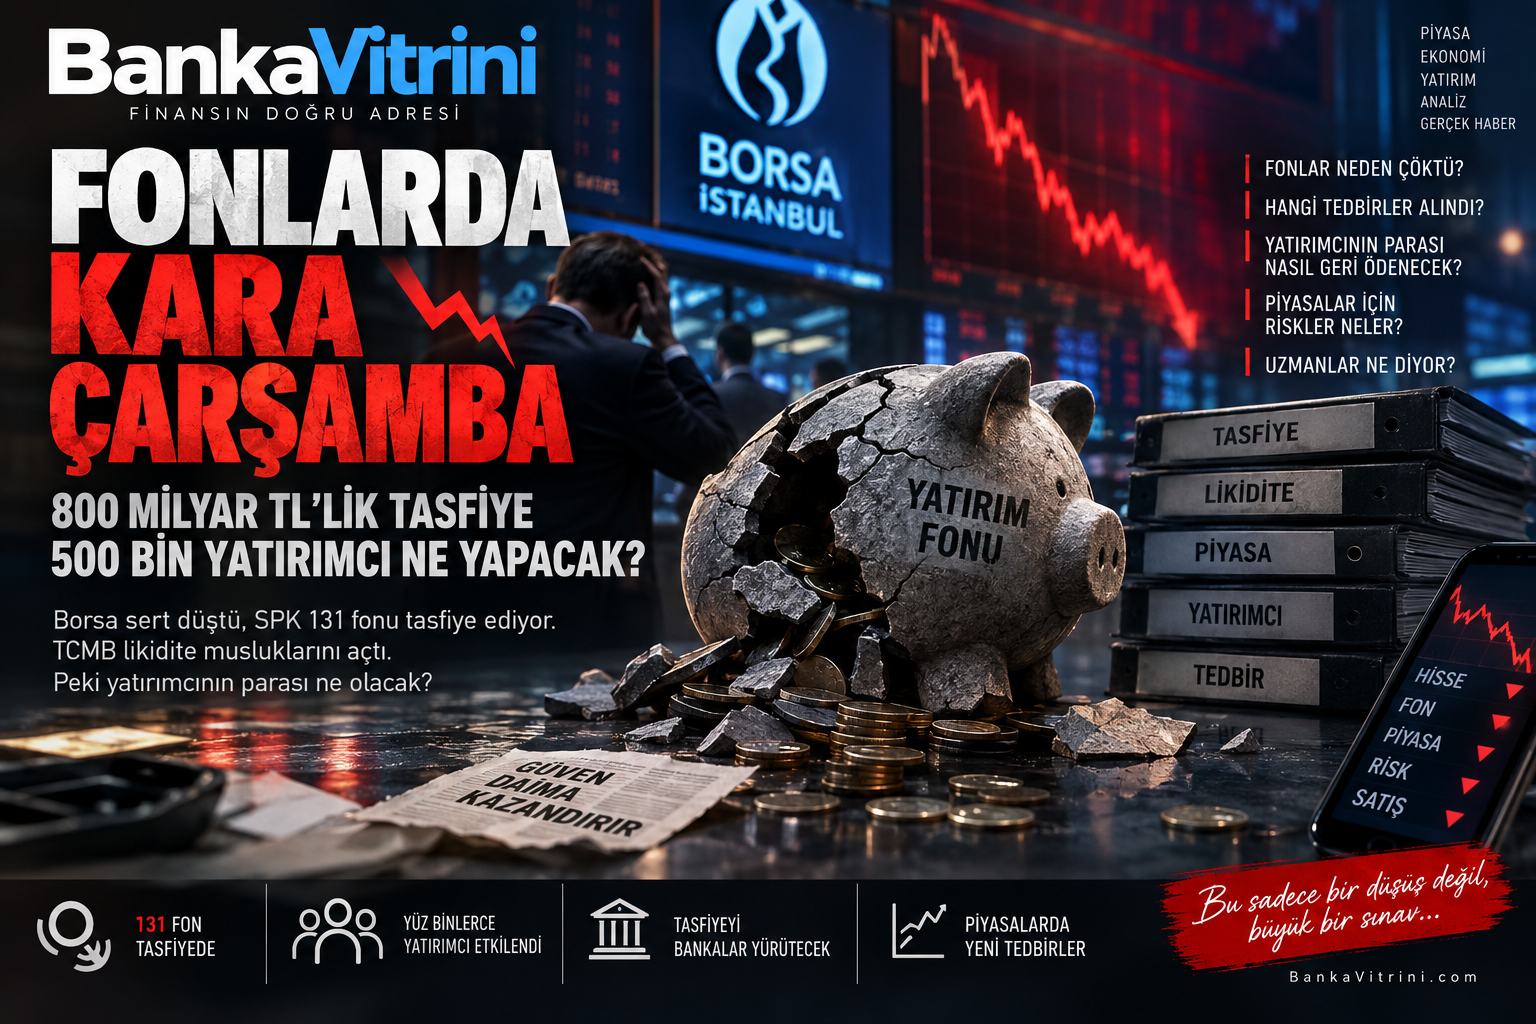
Fonlarda Kara Çarşamba: 800 Milyar TL’lik Tasfiye, 500 Bin Yatırımcı Ne Yapacak?
Yayınlanma:
2 gün önce|
18/09/2026Yazan:
BankaVitrini
Borsa İstanbul’daki sert satışların arkasından fon krizi çıktı: SPK 7 portföy yönetim şirketinin fonlarını işleme kapattı, tasfiye sürecini başlattı. TCMB likidite musluklarını açtı. Peki yatırımcının parası ne olacak?
Borsa İstanbul’da 16 Eylül’de yaşanan sert satış dalgasının ardından ortaya çıkan tablo, sıradan bir borsa düşüşünden çok daha farklı bir noktaya taşındı.
Sorunun merkezinde bazı yatırım fonlarında yaşanan likidite sıkışıklığı, yatırımcıların fonlardan çıkış talepleri ve düşük işlem hacimli hisselerde yoğunlaşan pozisyonlar bulunuyor.
SPK’nın 17 Eylül’de aldığı kararlarla birlikte Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Portföy, Pardus Portföy ve Bulls Portföy tarafından kurulan TEFAS fonlarının işlemleri durduruldu. SPK aynı zamanda belirlenen fonların tasfiyesine karar verdi. İlk açıklamada sayı 130 fon olarak duyurulurken, tasfiye usul ve esaslarının açıklanmasıyla birlikte kapsamın 131 fona ulaştığı bildirildi.
Fonların toplam büyüklüğüne ilişkin kaynaklarda farklı rakamlar yer alıyor. CNBC-e yaklaşık 826 milyar TL ve 514 binin üzerinde yatırımcı rakamını verirken, Reuters kaynakları yaklaşık 891 milyar TL ve 353 bin yatırımcı bilgisi aktarıyor. Bu fark, fon kapsamının ve yatırımcı hesaplama yöntemlerinin farklı ele alınmasından kaynaklanıyor olabilir.
Ancak rakamların hangisi esas alınırsa alınsın ortada yüz milyarlarca liralık portföyü ve yüz binlerce yatırımcıyı ilgilendiren olağanüstü bir tasfiye süreci bulunuyor.
Kriz nasıl başladı?
Sorunun temelinde bazı fonların işlem hacmi ve fiili dolaşımı düşük hisselerde yüksek miktarda pozisyon taşıması olduğu yönünde değerlendirmeler bulunuyor.
İlk bakışta yüksek getirili bu hisseler fonların performansını artırdı. Ancak sistemin zayıf noktası yükselişte değil, çıkışta ortaya çıktı. Yatırımcı fon payını satmak istediğinde fonun yatırımcıya nakit ödeme yapması gerekiyor.
Fonun kasasında yeterli nakit yoksa portföyündeki varlıkları satması gerekiyor.
Fakat: Düşük likiditeli hisse + yüksek miktarda satış emri = fiyat üzerinde çok daha büyük baskı oluşturabiliyor.
Böylece tehlikeli bir zincir meydana geliyor:
Yatırımcı fondan çıkıyor
↓
Fon nakit yaratmak için hisse satıyor
↓
Hisse fiyatı düşüyor
↓
Fonun net varlık değeri geriliyor
↓
Diğer yatırımcılar da çıkmak istiyor
↓
Daha fazla hisse satılıyor
↓
Fiyatlar daha fazla düşüyor
↓
Likidite sarmalı oluşuyor.
Ekonomim’in aktardığı piyasa değerlendirmelerinde de düşük işlem hacimli hisselerdeki yüksek fon pozisyonlarının, yatırımcı çıkışlarıyla birlikte likidite sorununu büyüttüğü belirtiliyor.
16 Eylül’de Borsa İstanbul neden çöktü?
Bu zincir 16 Eylül’de Borsa İstanbul’a doğrudan yansıdı.
BIST 100 gün içerisinde yüzde 7,5’i aşan kayıplar yaşadı ve endekse bağlı devre kesici devreye girdi. Endeks günü yüzde 5,54 düşüşle 13.122,58 puandan tamamladı. 60’ın üzerinde hissede taban seviyeler görüldü. Bankacılık, sanayi ve diğer ana endekslerde de sert satışlar yaşandı.
Burada kritik nokta şu: Bu satışların tamamını klasik anlamda “şirketlerin temel değerleri bozuldu” şeklinde açıklamak mümkün değil. Önemli bölümünde nakit yaratma zorunluluğunun satışları tetiklediği bir likidite problemi söz konusu.
Pusula’dan Tera’ya: Alarm büyüdü
Krizin görünür hale gelmesinde fonların yatırımcı geri ödemelerinde yaşadığı sorunlar etkili oldu.
Pusula Portföy’den bazı fonlarında ödeme temerrüdü oluştuğuna ilişkin açıklama geldi. Ardından Tera Portföy’ün bazı fonlarında katılma payı iade ödemelerinde temerrüt oluştuğu bildirildi. Atlas Portföy tarafında da bazı fonlarda ödeme süreçlerine ilişkin gecikmeler gündeme geldi.
Bu gelişmeler yatırımcıların endişesini daha da artırdı. Piyasanın korktuğu şey aslında tek bir fonun problemi değildi.
Asıl korku: “Bu problem başka fonlara da bulaşır mı?” sorusuydu.
SPK’dan radikal karar
SPK 17 Eylül’de krizin yayılmasını önlemek amacıyla kapsamlı bir müdahale gerçekleştirdi.
Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls Portföy’ün TEFAS’ta işlem gören fonlarının işlemleri kapatıldı. SPK ayrıca belirlenen fonların tasfiyesine karar verdi. Karar kapsamında serbest fonların yanı sıra para piyasası fonları da bulunuyor.
Buradaki amaç yatırımcıyı panik halinde fonlardan çıkarmaya devam ettirmek yerine varlıkları kontrollü şekilde tasfiye ederek hak sahiplerine dağıtmak.
Yatırımcının parası yanacak mı?
İşte yatırımcı açısından en önemli soru bu.
Tasfiye kararı “yatırımcının parası silindi” anlamına gelmiyor.
SPK’nın açıkladığı sisteme göre fon varlıkları tasfiye sürecinde nakde çevrilecek ve elde edilen tutarlar yatırımcıların fon payları oranında bireysel saklama hesaplarına aktarılacak.
Fakat burada çok önemli bir ayrıntı var: Yatırımcıya garanti edilen şey eski fon fiyatı değil, tasfiye sonucunda oluşacak değerdir.
Örneğin: Bir fonun portföyünde muhasebe değeriyle 10 milyar TL’lik hisse olduğunu düşünelim.
Ancak bu hisselerin piyasa derinliği düşükse ve kısa sürede satılması gerekiyorsa satış fiyatı 10 milyar TL olmayabilir.
Portföy: 10 milyar TL yerine 8 milyar TL veya piyasa koşullarına göre daha düşük bir tutara nakde dönüşebilir.
Dolayısıyla yatırımcı açısından asıl soru: “Paramı alabilecek miyim?” değil, “Fon varlıkları hangi fiyattan nakde çevrilecek?” sorusudur.
Tasfiyeyi kim yapacak?
SPK bu noktada sürecin portföy yönetim şirketlerinin kontrolünden çıkarılmasını ve bankalar üzerinden yürütülmesini öngördü.
Tera Portföy fonları: Türkiye İş Bankası
Diğer 6 portföy şirketinin fonları: Ziraat Bankası tarafından yürütülecek.
Fon portföylerindeki finansal varlıklar Takasbank’ta ilgili bankalar nezdindeki hesaplarda saklanacak.
Ayrıca MKK ile bankalar arasında yatırımcıların bireysel saklama hesaplarındaki fon payları mutabakatlaştırılacak. Rehin, haciz ve diğer takyidatlar da dikkate alınacak. Bu mekanizma yatırımcı açısından önemli bir güvence oluşturuyor.
Çünkü artık süreç: Portföy şirketi → yatırımcı ilişkisinden ziyade, SPK gözetimi → banka → Takasbank/MKK → yatırımcı çerçevesinde yürütülecek.
TCMB de devreye girdi
Sorun yalnızca fonların problemi olarak bırakılmadı.
TCMB 17 Eylül’de TL likidite yönetiminde yeni tedbirler açıkladı.
Buna göre:
- Haftalık repo ihaleleriyle sağlanacak fonlama artırılacak.
- Bankaların Bankalararası Para Piyasası’ndan borçlanma limitleri güncellenecek.
- TCMB piyasalarındaki teminat iskonto oranları gözden geçirilerek azaltılacak.
- Likidite koşulları yakından izlenecek ve gerekirse ek tedbir alınacak.
Reuters’a göre repo fonlamasının 300 milyar TL’ye çıkarılması ve bankaların gecelik piyasalardaki borçlanma imkanlarının genişletilmesi de piyasanın likidite sıkışıklığını rahatlatmak amacıyla devreye sokuldu.
SPK bir başka frene daha bastı
Kredili işlemlerde zorunlu özkaynak koruma oranının geçici olarak %35’ten %20’ye kadar indirilebilmesine imkan sağlandı.
Uygulama 2 Ekim seans sonuna kadar öngörüldü. Bunun temel amacı, piyasanın sert düştüğü ortamda aracı kurumların müşterilerinden doğan zorunlu teminat tamamlama ve pozisyon kapatma baskısını azaltmak.
Başka bir ifadeyle kamu otoriteleri aynı anda iki yangını söndürmeye çalışıyor:
1. Fonların likidite problemi
2. Borsadaki zorunlu satış problemi
Peki sonuç ne olur?
Burada üç farklı senaryo ortaya çıkıyor.
1. Kontrollü tasfiye senaryosu
Fonların varlıkları piyasa koşullarını fazla bozmadan satılabilir.
Bu durumda yatırımcıların önemli bölümü fon varlıklarının tasfiyesinden doğan nakdi alır.
Borsadaki satış baskısı da zaman içerisinde azalabilir.
2. Zararına satış senaryosu
Fonların elindeki düşük likit hisseler hızlı şekilde satılmak zorunda kalırsa fiyatlar daha da aşağı gelebilir.
Bu durumda:
Fon varlığı ↓
Net aktif değer ↓
Yatırımcıya dağıtılacak para ↓ olabilir.
3. Bulaşma senaryosu
En riskli konu budur.
Eğer sorun sadece tasfiyesi kararlaştırılan fonlarla sınırlı kalmaz ve başka fonlarda da yatırımcıların yoğun geri ödeme talepleri ortaya çıkarsa yeni satış baskıları oluşabilir.
Ancak Finansal İstikrar Komitesi’nin değerlendirmesinde sorunun fon piyasasının belirli bir bölümünde yoğunlaştığı ve geçici ve yönetilebilir nitelikte olduğu, sermaye piyasalarının işleyişinde temel veya yapısal risk görülmediği belirtildi.
Bu, resmi makamların mevcut tabloya ilişkin değerlendirmesidir; tasfiye tamamlanmadan nihai zararın ne olacağını söylemek mümkün değildir.
Asıl ders: Fonun büyüklüğü ile likiditesi aynı şey değil
Bu kriz Türkiye sermaye piyasaları açısından çok önemli bir soruyu gündeme getirdi:
“Bir fonun portföyü büyük olabilir; ama gerektiğinde bu portföy ne kadar hızlı nakde dönüşebilir?”
Örneğin 20 milyar TL büyüklüğündeki bir fonun:
- 5 milyar TL’si yüksek likit hisselerde,
- 5 milyar TL’si mevduat/repo benzeri araçlarda,
- 10 milyar TL’si düşük işlem hacimli hisselerde
ise fonun nominal büyüklüğü 20 milyar TL’dir.
Ama yatırımcıların aynı anda 10 milyar TL çıkış istemesi durumunda gerçek problem başlar.
Çünkü: NAV başka şeydir, likidite başka şeydir.
Fon krizinin en önemli finansal dersi de budur.
Bundan sonra ne değişebilir?
Bu olaydan sonra yatırım fonlarında şu konuların çok daha sıkı denetlenmesi beklenebilir:
• Fonların tek hisse ve şirketlerdeki yoğunlaşma oranları
• Düşük fiili dolaşıma sahip hisselerde fonların taşıdığı pozisyonlar
• Fonların günlük likidite testleri
• Stres testleri
• Aynı hissede birden fazla fonun toplam pozisyonu
• Yatırımcıların toplu çıkış yapması halinde fonun nakit yaratma kapasitesi
• Fon portföylerinin değerleme yöntemleri
• Portföy yönetim şirketleri ile ilişkili kişi ve şirket işlemleri
• Fonların teminat ve kaldıraç kullanımları gibi başlıklar daha fazla önem kazanacak.
BankaVitrini’nden yatırımcıya not
Yatırımcıların şu aşamada yapması gereken en önemli şey panik içinde başka fonlara veya hisselere geçmek değil, kendi fonunun tasfiye kapsamına girip girmediğini ve portföy yapısını kontrol etmek.
Tasfiye kapsamındaki fonlarda yatırımcıların payları kayıt altına alınacak; fon varlıklarının nakde çevrilmesinden elde edilen tutarlar pay oranlarına göre yatırımcıların mutabakatı yapılmış bireysel saklama hesaplarına aktarılacak.
Ancak yatırımcının anaparasının tamamının aynen korunacağı yönünde bir garanti bulunmuyor.
Çünkü yatırım fonu: “Banka mevduatı” değildir.
Fonun değeri, elindeki varlıkların gerçek piyasa değerine bağlıdır.
Bu nedenle önümüzdeki dönemin en kritik sorusu: “Fonlar tasfiye edildiğinde yatırımcıya kaç lira kalacak?” olacak.
Ve bu sorunun cevabını belirleyecek olan şey SPK’nın tasfiye kararı kadar, hatta ondan daha fazla, fon portföyündeki varlıkların hangi fiyatlardan nakde çevrilebileceği olacak.
Borsa düştü, ama asıl sınav şimdi başlıyor
16 Eylül’deki sert düşüş borsanın bir günkü performansından ibaret değil.
Türkiye sermaye piyasaları ilk kez bu ölçekte bir fon likidite sınavıyla karşı karşıya.
SPK’nın fonları kapatması, TCMB’nin likidite sağlaması, bankaların tasfiye sürecine dahil edilmesi ve kredili işlemlerde teminat koşullarının gevşetilmesi kısa vadede piyasadaki zorunlu satış baskısını azaltmaya yönelik önemli adımlar.
Ancak gerçek sınav: Fonların içindeki varlıkların gerçek değerinin ortaya çıkması ve yüz binlerce yatırımcının parasının ne kadarının, ne zaman geri ödeneceği aşamasında başlayacak.
Çünkü finans piyasalarında kriz çoğu zaman fiyatın düşmesiyle başlamaz.
Likiditenin bittiği anda başlar.
BankaVitrini.com

FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.630)
- BASINDA BİZ (67)
- BORSA (599)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.601)
- GÜNDEM (3.575)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.740)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.491)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (834)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Almanya, Çin'e yönelik ekonomik önlem paketi hazırlığında 14/09/2026
- Kıymetli metallerde Fed faiz artırım baskısı 14/09/2026
- Çin'den ABD'li şirketlere yapay zeka tepkisi 14/09/2026
- Goldman Sachs: Türkiye’de finansal koşullar gevşiyor 14/09/2026
- “Altın kotasında dünya ile 11 bin dolara çıkan fiyat farkı kapandı” 14/09/2026
- Kuraklıktan etkilenen Fransız çiftçisine devlet yardımı 14/09/2026
- Suudi Veliaht Prens CENTCOM komutanı ile görüştü 14/09/2026
- AMB yetkilisi: Enerji fiyatı eğilimleri oldukça endişe verici 14/09/2026
- Trump'ın 5 bin dolar vaadine Kongre onay şartı 14/09/2026
- Kazimir: AMB faizleri daha da artırmaktan çekinmeyecek 14/09/2026
SON YAZILAR
- BDDK’dan Bank Mellat için faaliyet izni kaldırıldı 19/09/2026
- Kadınlar karar mekanizmalarında hâlâ eşit temsilden uzak 18/09/2026
- Fonlarda Kara Çarşamba: 800 Milyar TL’lik Tasfiye, 500 Bin Yatırımcı Ne Yapacak? 18/09/2026
- Fon krizine neşter, küresel piyasalarda Fed sonrası rahatlama 18/09/2026
- ABD’nin yaptırım uyguladığı banka TMSF’ye geçti 17/09/2026
- Kara Çarşamba: Borsa İstanbul neden çöktü? 17/09/2026
- Fed yeniden şahinleşti, içeride yatırım fonları kaynaklı türbülans derinleşti 17/09/2026
- İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı 15/09/2026
- Fed iki ateş arasında: Artırsa ekonomi, artırmasa tahviller sarsılacak 15/09/2026
- Garanti Bankası 3,014 milyar TL’lik takipteki alacağını 449 milyon TL’ye sattı 14/09/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ5 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu