Connect with us

ŞİRKETLER

Sahte rapor alıp tatile gitti; 15 yıla kadar hapsi isteniyor

Yayınlanma:

|

Konya’da özel bir rehabilitasyon merkezinde fizyoterapist olarak çalışan Sait U. (37), hastaneye gitmeden 4 gün iş göremez raporu alıp, tatile gitti.  Durumdan şüphelenen iş yeri sahibi Mehmet Evrim de, Sait U.’nun hastaneye rapor almaya hiç gitmediğini ve Mersin’de plajda çekilmiş fotoğraflarını tespit edince, suç duyurusunda bulundu. Savcılık tarafından yapılan soruşturmanın ardından Sait U., 15 yıla kadar, raporu düzenleyen doktor Ömer Tayyip Ç. ve tanıdığı hemşire Esra T., 11’er yıla kadar hapis cezasıyla yargılanacak.

Özel bir rehabilitasyon merkezinde çalışan Sait U., geçen yıl temmuz ayında merkezin sahibi Mehmet Evrim’i arayarak hasta olduğunu, işe gelemeyeceğini söyledi. Ardından’da Evrim’e 4 gün iş göremezlik raporu gönderdi. Mehmet Evrim de, raporun 4 gün olması, hastane veya eve ziyarete gelme teklifini Sait U.’nun kabul etmemesinden şüphelenip, konuyu araştırmaya başladı. Evrim, çalışanı Sait U.’nun raporun düzenlendiği Çumra Devlet Hastanesi’ne hiç gitmediğini, o tarihte de Mersin’de plajda çekilmiş fotoğraflarını sosyal medyada paylaştığını belirledi. Bunun üzerine önce Çumra Kaymakamlığı’na sonra da Çumra Cumhuriyet Savcılığı’na suç duyurusunda bulundu. Kaymakamlık ve savcılık soruşturmaya izin vermedi. Evrim, daha sonra Konya Bölge İdare Mahkemesi’ne itirazda bulundu. İtirazın kabul olması üzerine de Konya Cumhuriyet Başsavcılığı’na başvurdu. Sait U.’nun işine de son verildi.

“Suç olduğunu bilmiyordum”

Konya Cumhuriyet Başsavcılığı, olayla ilgili başlattığı soruşturma kapsamında hemşire Esra T., doktor Ömer Tayyip Ç. ile Sait U.’nun ifadelerine başvurdu. Fizyoterapist Sait U., ifadesinde, “Olay günü yoğun ishal ve kusma şikayetim vardı. Koronavirüs olabileceğimden şüphelenerek durumu iş yeri sahibime ilettim. İş yerime de gidemeyeceğimden dolayı arkadaşım hemşire Esra’yı aradım. O, bana hastaneye gelmemi söyledi. Ben de onun da koronavirüs olabileceğini hastaneye gelmeyeceğimi, 3-4 günlük rapor almam gerektiğini söyledim. O da doktorla görüşeceğini, yine de koronavirüs testi yaptırmamı söyledi. 1 saat sonra Esra, benim adıma düzenlenen raporun fotoğrafını bana gönderdi. Bu süre içinde de iyileştiğim için test yaptırmadım. Herhangi bir sağlık kuruluşuna da gitmedim. Raporun bitiminde de iş yerime gittim ve 4 gün daha çalıştım. Maaşımı alamayınca ihtar çektim. Sonra iş yeri sahibimin savcılığa başvurduğunu öğrendim. Bu yaptığım eylemin suç olduğunu bilmiyordum.” dedi.

Doktor Ömer Tayyip Ç. İfadesinde, “Olay günü Çumra Devlet Hastanesi’nde nöbetim vardı. Sait U.’yu tanımıyorum. Olay günü ve sonrasında da görmedim. Böyle bir hastayı asla muayene etmedim ve rapor düzenlemedim. Durumu da hastaneden öğrendim. Hemşire Esra’nın eşi ile Sait U.’nun arkadaşlıkları olması nedeniyle raporu kendisi düzenleyerek Sait U.’ya gönderdiğini bana söyledi” dedi.

Hemşire Esra T., ise, “Görevli olduğum gün eşimin arkadaşı Sait U., beni arayarak 4 günlük raporun lazım olduğunu söyledi. Ben de doktor Ömer Tayyip Ç. ile görüşüp olur vermesiyle Sait U.’nun girişini yapıp 4 günlük rapor hazırladım. Doktor Ömer Tayyip Ç.’nin bilgisi dahilinde de kaşesini kullandım. Fotoğrafını da Sait U.’ya gönderdim. Raporu kaşeledikten sonra da doktora bilgi vermedim. Çünkü verilen rapor, doktorun cep telefonuna mesaj olarak gidiyordu” diye ifade verdi.

Soruşturma kapsamında hastanedeki görüntü ve sesli güvenlik kamera kayıtları incelendi. Görüntülerde hemşire Esra T.’nin bir arkadaşına raporun lazım olduğunu söylediği, doktor Ömer Tayyip Ç.’nin ise “Veririm olur” dediği tespit edildi. Görüntüler aracılığıyla Sait U.’nun o gün hastanede olmadığı saptandı. Bilgi Teknolojileri ve İletişim Kurumu’ndan alınan raporda da  Sait U.’nun olay günü Esra T.’yi 3 kez telefonla aradığı ve baz istasyonu sinyallerine göre de Mersin’de olduğu belirlendi.

Konya Cumhuriyet Başsavcılığı, soruşturma sonucunda 16 Şubat 2023 tarihinde hazırladığı iddianameyi Ağır Ceza Mahkemesi’ne sundu. Hazırlanan iddianamede fizyoterapist Sait U.’nun hastaneye gitmeden burada çalışan tanıdığı vasıtasıyla sağlık raporu aldığı, olay günü Mersin’de olduğu baz kayıtlarıyla tespit edildiği, şüphelinin de hastaneye gitmeden rapor aldığını kabul ettiğini, raporu iş yerine verdiğini, rapor gereği SGK tarafından 369,51 TL iş göremezlik ücreti ödendiğinin tespit edildiğine yer verildi.  İddianamede, Sait U.’nun  iş göremezlik raporu karşılığı SGK’dan altığı ücret nedeniyle  kamu kurumunu zarara uğrattığı için ‘dolandırıcılık’ ve alınan rapor nedeniyle de  ‘kamu görevlisinin resmi belgede sahteciliğine iştirak’  suçlarını işlediği için 15 yıla kadar hapis,  doktor Ömer Tayyip Ç. ve hemşire Esra T’nin de ‘görevi kötüye kullanma ve resmi belgede sahtecilik’  suçlarından 11’er yıla kadar hapis cezası istemiyle yargılanmaları talep edildi. Konya 9’uncu Ağır Ceza Mahkemesi de iddianameyi kabul etti. 3 kişi, 5 Eylül 2023’te yargılanmaya başlayacak.

Personeli ve 2 sağlık çalışanının usulsüzlüğünü ortaya çıkarttığını belirten Mehmet Evrim, şunları söyledi:

“Personelim beni aradı ‘Çumra Devlet Hastanesi’ndeyim serum yapıyorlar.’ dedi. Ben de ‘Hemen geliyorum’ dedim. ‘Gelmene gerek yok burada bakılıyor’ dedi. ‘Ziyaret edeyim seni’ dedim. Hastaneden sonra evine geçeceğini söyledi. ‘Tamam evine gelirim’ dedim. 1 saat sonra beni arayıp hala hastanede olduğunu söyledi. Birkaç saat sonra arayıp ‘Ben 4 gün rapor aldım’ dedi. Durumdan şüphelendim. Kamera kayıtlarına bakıldığında hastanın oraya hiç gelmediği belirlendi. Sosyal medya hesaplarında da rapor aldığı gün plajda pozları vardı. Biz de bunu ispat ettik ve şikayetçi olduk. Önce Çumra Kaymakamlığı’ndan soruşturmaya izin verilmedi. İlçe savcılığı da izin vermeyince Konya Bölge İdare Mahkemesi’ne başvurduk. İtirazlarımız kabul oldu ve dava açıldı. Ben hepsinden şikayetçi oldum. Hiç kimse böyle şeyler yapmasın. Herkes görevini yapsın.” (DHA)

Okumaya devam et

BANKA HABERLERİ

İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ

Yayınlanma:

|

Yazan:

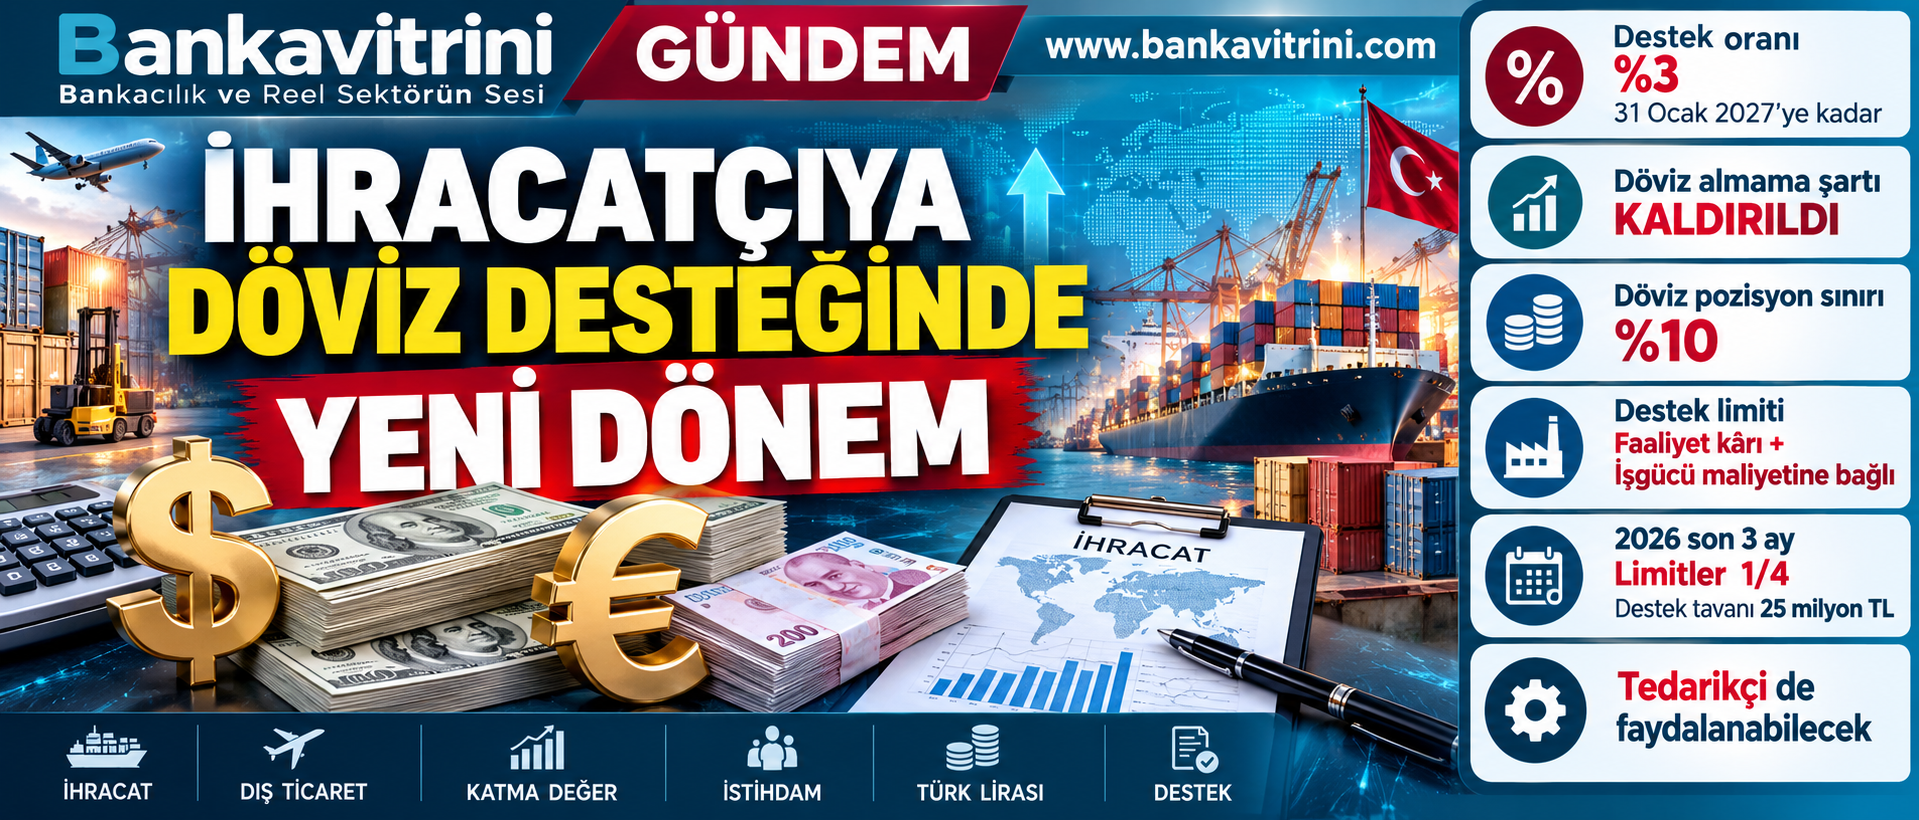
TCMB’nin yeni uygulaması 1 Ekim itibarıyla başladı. Döviz almama taahhüdü kaldırılırken yerine %10’luk döviz pozisyon sınırı getirildi. Destek artık firmanın yarattığı katma değerle sınırlandırılacak. 2026’nın son üç ayında yıllık limitlerin yalnızca dörtte biri kullanılabilecek.

Bankavitrini – Özel Haber

Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) ihracatçı ve döviz kazandırıcı hizmet sunan firmalara yönelik Döviz Dönüşüm Desteği uygulamasında 1 Ekim 2026 itibarıyla yeni dönem başladı.

Ağustos ayında yapılan düzenlemenin ayrıntıları netleşirken, yeni sistemde yalnızca dövizini Türk lirasına çeviren firmaya destek verilmesi anlayışından, üretim, istihdam ve katma değer yaratma kapasitesini de dikkate alan bir modele geçildi.

TCMB de 28 Eylül’de yayımladığı analizinde yeni uygulamanın daha kapsayıcı ve katma değeri esas alan bir yapıya kavuştuğunu açıkladı.

%3’lük destek devam ediyor

Döviz dönüşüm desteğinin temel oranı %2 olarak korunurken, geçici olarak uygulanan %3’lük destek oranı 31 Ocak 2027’ye kadar devam edecek.

Başka bir ifadeyle, uygun koşulları sağlayan firma TCMB’ye sattığı destek kapsamındaki dövizin TL karşılığı üzerinden bu dönemde %3 oranında destek alabilecek. Ancak yeni sistemde kritik nokta, firmanın istediği miktarda dövizi destek kapsamında satamayacak olması.

Çünkü artık destek tutarı ve döviz satış limiti firmanın yarattığı katma değerle ilişkilendiriliyor.

“Döviz alma” şartı kalktı, yerine %10 sınırı geldi

Yeni düzenlemenin firmalar açısından en önemli değişikliklerinden biri, daha önce uygulanan “dönüşüm sonrasında 1 ay döviz/altın almama” şartının kaldırılması.

Bunun yerine firmalara döviz pozisyon oranı sınırı getirildi. Yeni uygulamada firmanın likit döviz varlıklarının, net satış hasılatı ile toplam aktiflerinden yüksek olanına oranının %10’u aşmaması gerekiyor.Bu değişiklik özellikle bilançosunda yüksek miktarda likit döviz bulunduran şirketler açısından önemli.

Artık banka açısından sadece: “Firma döviz aldı mı?” sorusu değil, “Firmanın bilançosundaki likit döviz pozisyonu ne kadar?” sorusu da önem kazanacak.

Desteğin miktarı artık firmanın “katma değerine” bağlı

Yeni sistemin en dikkat çekici tarafı ise destek kapsamında satılabilecek döviz miktarının firmanın yarattığı katma değerle sınırlandırılması.

TCMB’nin hesabında iki temel unsur dikkate alınıyor: Faaliyet kârı + işgücü maliyeti

Faaliyet kârı, firmanın Gelir İdaresi Başkanlığı’na bildirdiği yıllık gelir tablosundan alınırken, işgücü maliyeti SGK kayıtlarındaki çalışanlar için ödenen maaş/ücret ve primlerin 12 aylık toplamından oluşuyor. Faaliyet kârı negatif olan firmalarda ise kâr tutarı sıfır kabul ediliyor.

Dolayısıyla zarar eden ancak yüksek istihdam maliyeti bulunan bir şirket de tamamen sistemin dışında kalmıyor.

Örnek: 100 milyon TL katma değer yaratan firma

Bir şirketin;

  • Faaliyet kârı: 40 milyon TL
  • 12 aylık işgücü maliyeti: 60 milyon TL olsun.

Firmanın dikkate alınan katma değeri:

40 + 60 = 100 milyon TL olacak.

Bu rakam, firmanın destek kapsamında satabileceği döviz tutarının belirlenmesinde esas alınacak.

Burada önemli bir ayrım var: 100 milyon TL katma değer, 100 milyon TL destek anlamına gelmiyor.

%3’lük destek oranında 100 milyon TL’lik dönüşümün destek karşılığı: 3 milyon TL oluyor.

Ayrıca yıllık toplam destek tutarı 100 milyon TL ile sınırlandırılmış durumda.

2026’nın son üç ayında limit dörtte bire düşüyor

Yeni sistemin ilk uygulama dönemi açısından dikkat edilmesi gereken en önemli ayrıntılardan biri de 2026 yılına ilişkin geçiş hükmü.

1 Ekim-31 Aralık 2026 döneminde yıllık olarak hesaplanan katma değer tutarının ve yıllık destek üst sınırının yalnızca dörtte biri dikkate alınacak.

Bu nedenle yıllık destek üst sınırı olan 100 milyon TL, 2026’nın son üç ayında: 25 milyon TL olarak uygulanacak.

Aynı şekilde firmanın yıllık katma değerine göre hesaplanan limit de 2026 son çeyreğinde dörtte bir oranında dikkate alınacak.

Yeni sistem doğrudan ihracatçı olmayan üreticiyi de kapsıyor

Düzenlemenin reel sektör açısından bir başka önemli boyutu ise tedarikçi firmalar.

Bir şirket ihracatı doğrudan kendisi gerçekleştirmiyor, ürünlerini aracı ihracatçı üzerinden ihraç ediyorsa, belirli koşulların sağlanması halinde döviz dönüşüm desteğinin tedarikçi firmaya doğrudan ödenebilmesinin önü açıldı.

TCMB, bu düzenlemeyle doğrudan ihracatçı olmayan daha fazla tedarikçi firmanın destekten yararlanmasının amaçlandığını belirtiyor.

Bu değişiklik özellikle ihracatını dış ticaret şirketleri veya aracı ihracatçılar üzerinden yapan üreticiler açısından önem taşıyor.

44 bin firma destekten yararlandı

TCMB’nin verilerine göre uygulamanın başladığı 2023 yılından bugüne yaklaşık 44 bin firmaya döviz dönüşüm desteği sağlandı.

Destekten yararlanan firmaların toplam ihracatçı firmalar içindeki payı da 2026 yılında %34’e ulaştı.

TCMB, yeni düzenlemeyle bu oranın daha da artmasını bekliyor.

Merkez Bankası’nın analizine göre yeni sistem özellikle daha önce döviz almama taahhüdü nedeniyle destekten yararlanamayan, ancak yüksek katma değer üreten firmaların da sisteme dahil olabilmesini amaçlıyor.

TCMB’nin yeni modelindeki temel değişiklikler

Konu 1 Ekim 2026 sonrası
Destek oranı %3 – 31 Ocak 2027’ye kadar
Temel destek oranı %2
Döviz almama taahhüdü Kaldırıldı
Döviz pozisyon sınırı %10
Firma satış limiti Katma değerle ilişkilendirildi
Katma değer hesabı Faaliyet kârı + işgücü maliyeti
Yıllık destek tavanı 100 milyon TL
2026 son çeyrek destek tavanı 25 milyon TL
Tedarikçi firma Belirli şartlarla doğrudan destek alabilecek

Bankacılık açısından yeni dönem: Kontrol yükü artıyor

Yeni düzenleme yalnızca ihracatçı firmaların hesaplama yöntemini değiştirmiyor.

Bankaların kontrol fonksiyonu da önem kazanıyor.

Çünkü artık firmanın;

  • döviz pozisyonu,
  • ihracat bedelinin kaynağı,
  • destek kapsamında satılabilecek döviz miktarı,
  • katma değer hesabı,
  • gerekli mali belgeleri birlikte değerlendirilecek.

Bu da döviz dönüşüm desteğini bankalar açısından basit bir döviz alış-satış işleminden çıkararak firma ve bilanço bazlı bir kontrol mekanizmasına dönüştürüyor.

Asıl değişiklik: “Dövizini getirene” değil, “katma değer yaratana” daha fazla alan

Yeni sistemin arkasındaki temel yaklaşım TCMB’nin kendi açıklamasında açık biçimde ortaya konuluyor.

Merkez Bankası, yeni uygulamayla desteği “yurt içinde üretim ve istihdam yoluyla daha fazla katma değer oluşturan ve net döviz satım eğilimi yüksek firmalara” yönlendirmeyi hedeflediğini belirtiyor.

Bu açıdan bakıldığında yeni modelde üç kriter öne çıkıyor:

1. Döviz pozisyonu

Firma bilançosunda ne kadar likit döviz taşıyor?

2. Katma değer

Firma ne kadar faaliyet kârı ve istihdam yaratıyor?

3. Döviz dönüşümü

Firma elde ettiği yurt dışı kaynaklı dövizin ne kadarını TL’ye çeviriyor?

Dolayısıyla sistem, klasik anlamdaki “dövizini bozdur, %3 primi al” mekanizmasından daha farklı bir yapıya dönüşüyor.

İhracatçı yeni dönemde nelere dikkat etmeli?

1 Ekim itibarıyla destekten yararlanmak isteyen firmaların özellikle şu dört başlığı kontrol etmesi gerekiyor:

• Döviz pozisyon oranı %10’un üzerinde mi?

• Faaliyet kârı ve işgücü maliyeti ne kadar?

• Bu rakamlara göre destek kapsamında satılabilecek döviz limiti ne?

• 2026 son çeyreğinde bu limitin yalnızca dörtte biri kullanılabilecek mi?

Bunlara ek olarak, aracı ihracatçı üzerinden çalışan üreticilerin de tedarikçi olarak doğrudan destek alma koşullarını ayrıca değerlendirmesi gerekiyor.

Bankavitrini’nin notu

Yeni düzenleme, döviz dönüşüm desteğinde önemli bir paradigma değişikliğine işaret ediyor.

Eski sistemin odağında “döviz alma” davranışı varken, yeni sistemin odağı “döviz pozisyonu + katma değer + istihdam” üçlüsüne kayıyor.

Bu nedenle özellikle yüksek ihracat yapan şirketlerin yalnızca ihracat rakamlarına değil, bilanço yapısına, faaliyet kârlılığına ve işgücü maliyetine de bakarak destek kapasitesini hesaplaması gerekiyor.

TCMB açısından ise hedef, desteğin rezervlere yaptığı katkının daha kalıcı hale gelmesi ve desteğin yüksek katma değer yaratan firmalara daha fazla ulaşması.

Kaynak: TCMB – Döviz Dönüşüm Desteğinde Yeni Dönem
Okumaya devam et

BANKA HABERLERİ

TCMB’den KOBİ kredilerinde gevşeme: Sınır yüzde 5’e çıktı

Yayınlanma:

|

Yazan:

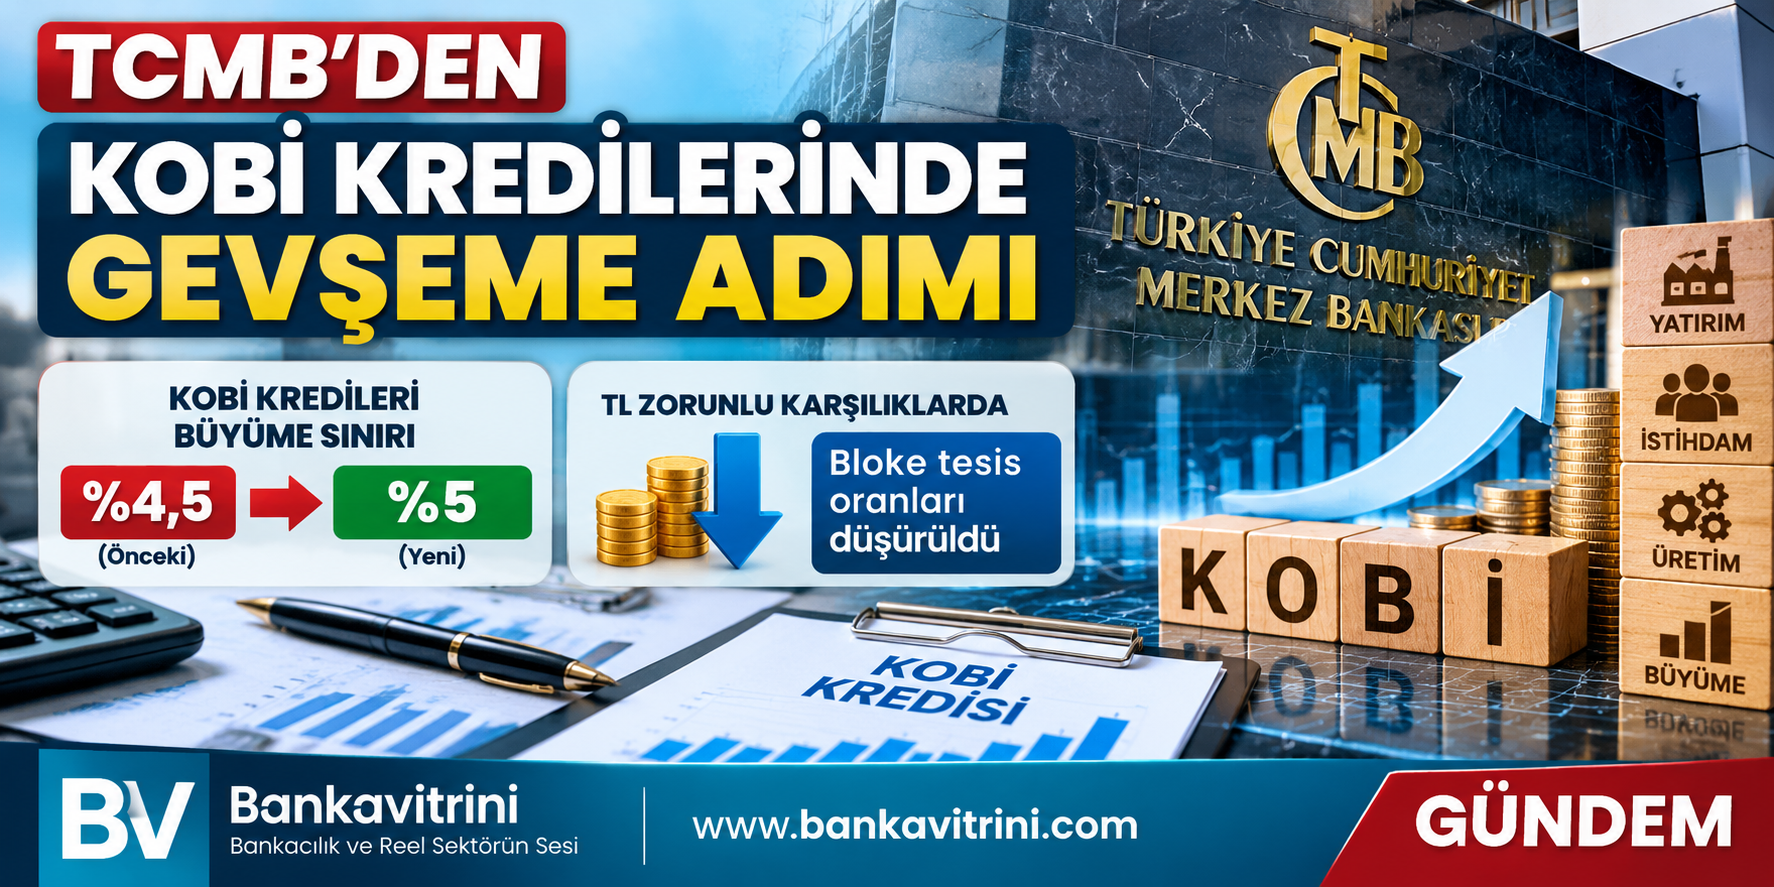
Türkiye Cumhuriyet Merkez Bankası (TCMB), KOBİ kredilerinin büyüme sınırını yüzde 4,5’ten yüzde 5’e yükseltti. TL zorunlu karşılıklarda bloke tesis oranları da düşürüldü. Düzenleme, kredi kanalında kontrollü bir gevşeme adımı olarak öne çıktı.

TCMB, 1 Ekim 2026 tarihli 2026-43 sayılı Makroihtiyati Çerçeve Basın Duyurusu ile bankaların kredi kullandırma kapasitesini etkileyen iki önemli değişiklik yaptı.

Buna göre KOBİ kredileri için uygulanan yüzde 4,5’lik büyüme sınırı yüzde 5’e yükseltildi. Böylece bankaların KOBİ’lere kullandırabileceği kredi hacmindeki izin verilen büyüme oranı 0,5 puan artırılmış oldu.

İkinci adım: Bankaların likiditesi rahatlayacak

TCMB aynı duyuruda Türk lirası zorunlu karşılıklarda bloke tesis oranlarının düşürüldüğünü açıkladı. Merkez Bankası, değişikliğin amacını makrofinansal istikrarı ve bankaların likidite yönetimini desteklemek olarak açıkladı.

Bu düzenleme, KOBİ kredi büyüme limitinin artırılmasıyla birlikte değerlendirildiğinde, bankaların kredi verme tarafında önceki döneme göre bir miktar daha fazla hareket alanına kavuşması anlamına geliyor.

KOBİ kredilerinde önce sıkılaştırma yapılmıştı

TCMB, 23 Mayıs 2026’da KOBİ’lere kullandırılan TL kredilerinin sekiz haftalık büyüme sınırını yüzde 5’ten yüzde 4,5’e indirmişti. Aynı düzenlemede KOBİ dışı işletme kredilerinin büyüme sınırı da yüzde 3’ten yüzde 2’ye çekilmişti.

1 Ekim’deki yeni kararla KOBİ kredilerinde söz konusu sınır yeniden yüzde 5’e yükseltilmiş oldu.

Sanayici ve KOBİ açısından ne değişecek?

Yeni düzenleme, KOBİ kredilerinde kredi musluğunun tamamen açılması anlamına gelmiyor. Ancak önceki yüzde 4,5’lik sınıra göre bankalara daha yüksek kredi büyütme imkânı tanıyor.

Özellikle yüksek finansman maliyetleri ve krediye erişimde yaşanan sıkıntılar dikkate alındığında, düzenlemenin KOBİ’lerin işletme sermayesi ve yatırım finansmanına erişimini bir miktar kolaylaştırması beklenebilir. Bunun ne ölçüde gerçekleşeceği ise bankaların kredi iştahına, faiz oranlarına ve firma bazındaki risk değerlendirmelerine bağlı olacak.

Önemli nokta: TCMB’nin duyurusunda zorunlu karşılıklardaki bloke tesis oranlarının düşürüldüğü belirtilirken, bu duyuruda yeni oranların ayrıntısı yer almadı.

Bankacılık sektörü açısından mesaj

TCMB’nin son hamlesi, yıl içinde KOBİ kredilerinde uygulanan sıkılaştırmanın kısmen geri alınması ve bankaların likidite koşullarının desteklenmesi şeklinde okunabilir. Ancak bu adım, genel kredi politikasında kapsamlı bir gevşeme ilanı değil; KOBİ kredileri ve bankacılık likiditesi tarafında hedefli bir düzenleme niteliğinde.

Okumaya devam et

Erol Taşdelen

150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor

KOSGEB’in 150 Milyon TL’lik Kredi Desteğinde Kritik Detay: Reklamdaki Rakamı Tam Kullanamayabilirsiniz!

Yayınlanma:

|

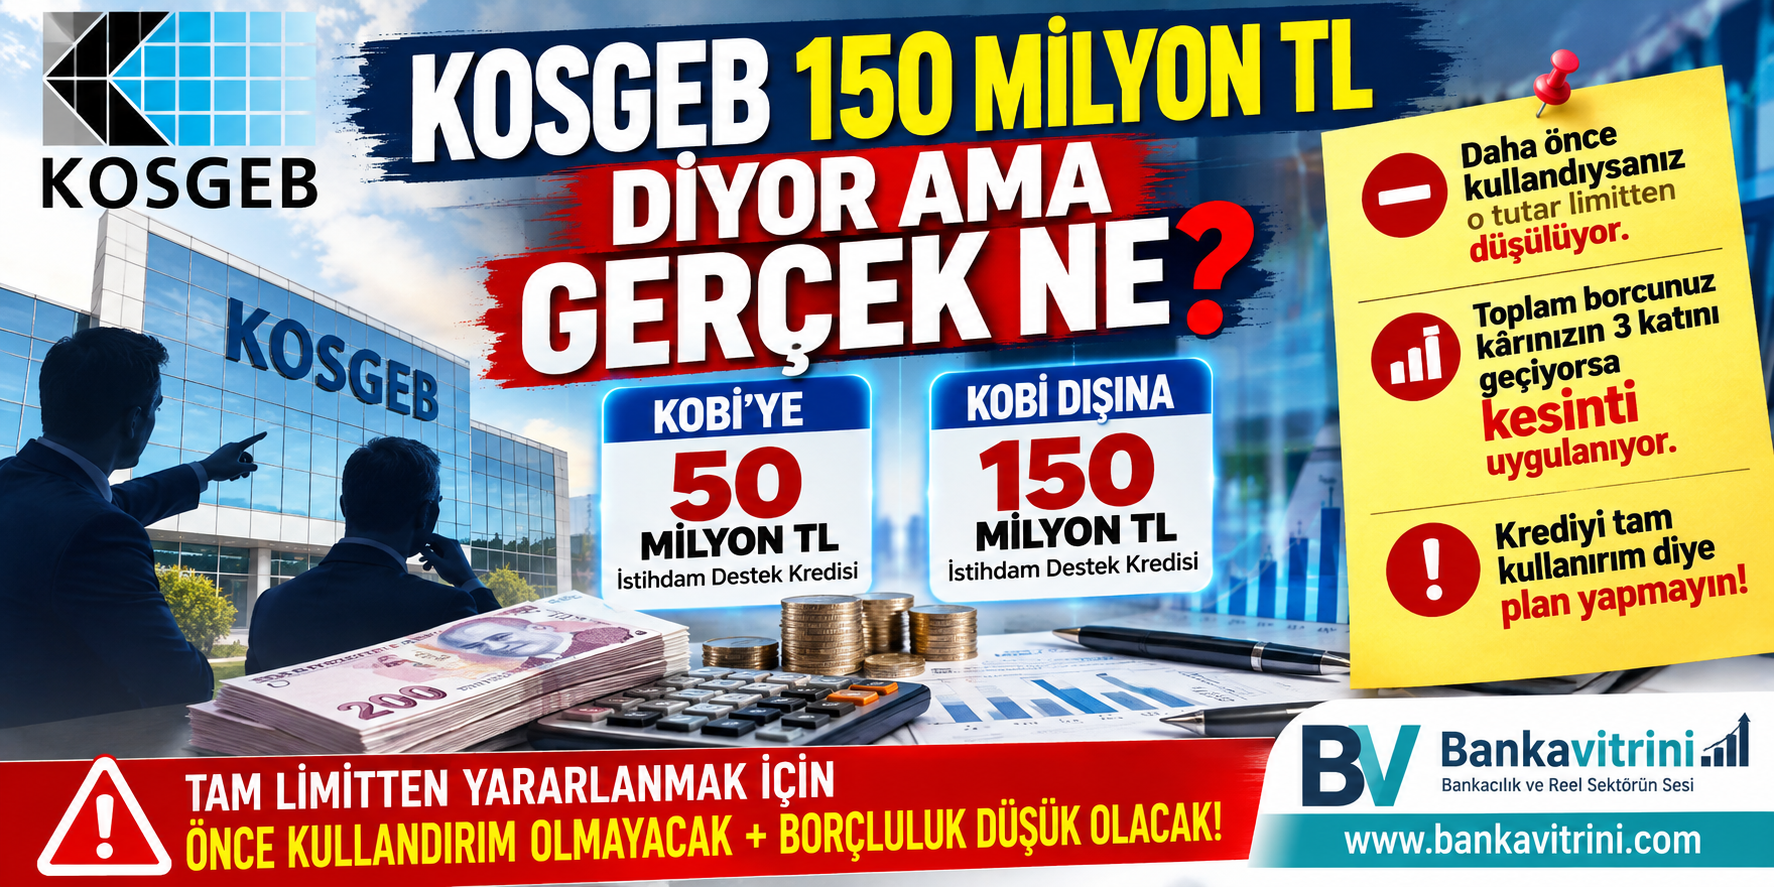
KOSGEB’in istihdam odaklı destek programında açıklanan KOBİ firmaları için 50 milyon TL ve KOBİ Dışı Ticari Firmalar için 150 milyon TL’lik kredi limitleri, işletmeler tarafından “kullanılabilecek kesin kredi tutarı” olarak algılanmamalı.

Çünkü açıklanan üst limitler, bazı işletmeler için çeşitli kriterler nedeniyle aşağı çekilebiliyor.

Daha önce aynı kapsamda kredi kullanıldıysa, kullanılan tutar yeni limitten düşülüyor. Bunun yanında işletmenin toplam borçluluğu da kredi tutarını etkileyebiliyor. Toplam borcun işletme kârının 3 katını aşması halinde ayrıca kesinti uygulanıyor.

“150 milyon TL kredi alırım” diye plan yapmayın!

Bu nedenle işletmelerin finansal planlamasını yalnızca KOSGEB’in açıkladığı üst limit üzerinden yapmaması gerekiyor.

Kredinin üst limitinden tam yararlanabilmek için;

  • Daha önce bu kapsamda kullandırım yapılmamış olması,
  • İşletmenin borçluluk seviyesinin düşük olması,
  • KOSGEB’in diğer başvuru ve uygunluk kriterlerinin sağlanması önem taşıyor.

Özetle; “KOSGEB 150 milyon TL kredi veriyor” demek, her işletmenin hesabına 150 milyon TL aktarılacağı anlamına gelmiyor.

Krediyi tam kullanırım diye plan yapmayın; önce işletmenizin geçmiş kullandırımını ve borçluluk oranını kontrol edin.

Erol TAŞDELEN – Ekonomist

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.