Connect with us

BANKA HABERLERİ

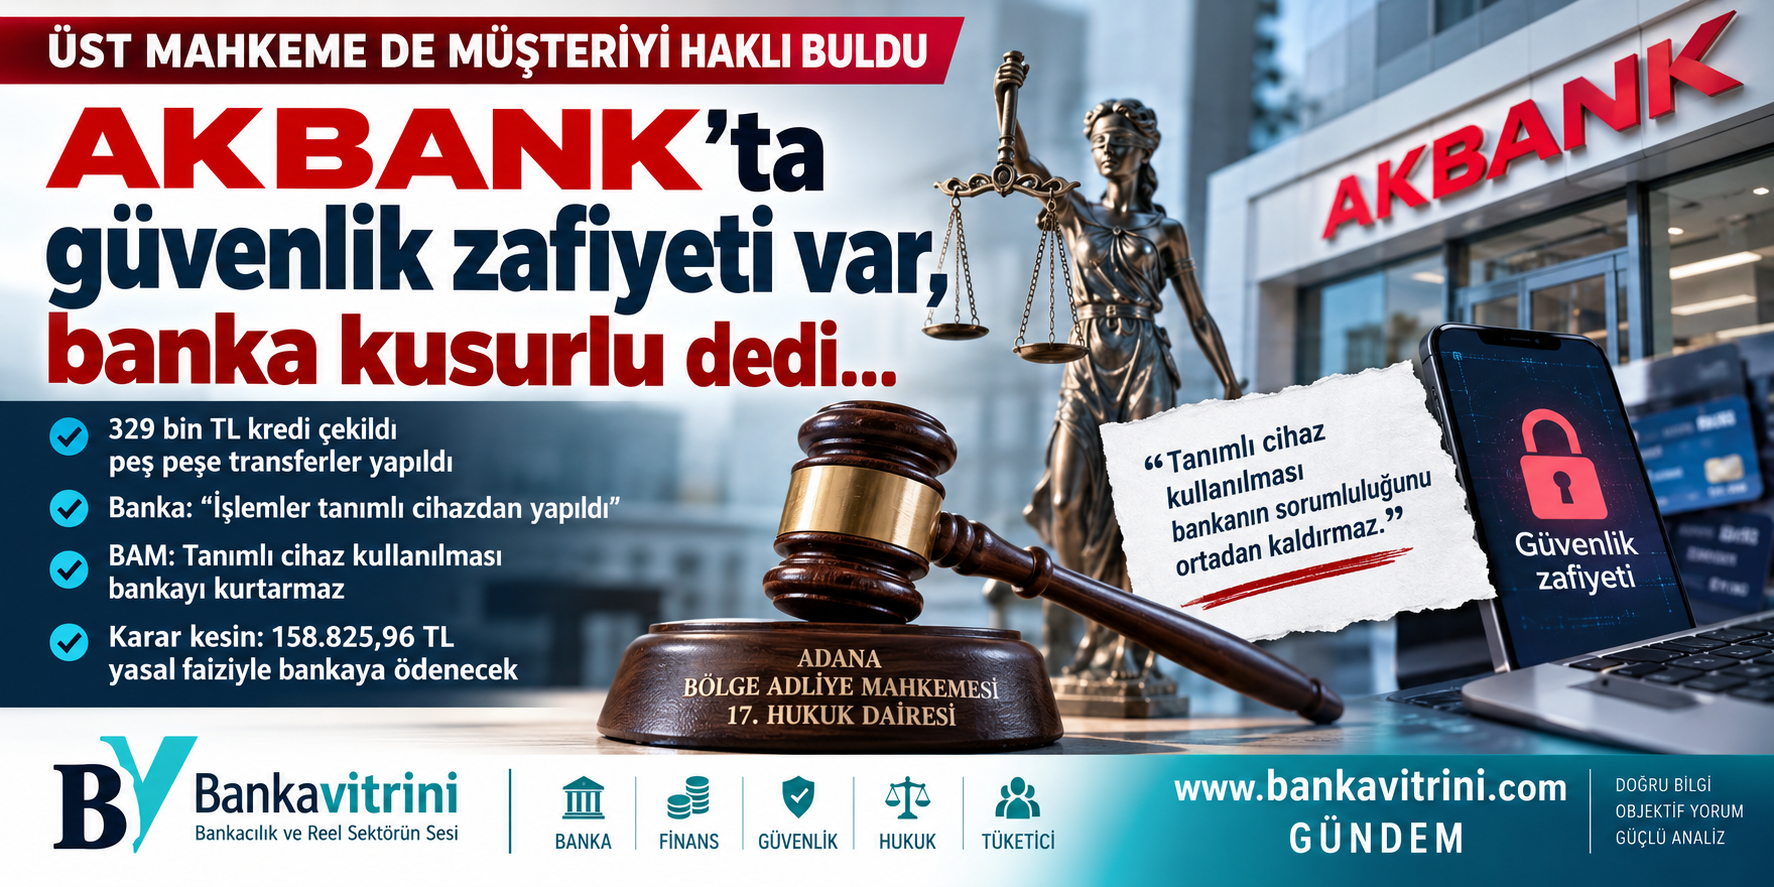
AKBANK’ta ŞOK KARAR: Üst Mahkeme de Dolandırılan müşteriyi haklı buldu!

Yayınlanma:

|

“Tanımlı cihaz” savunması bankayı kurtarmadı: Akbank müşterisinin 158 bin TL’lik zararı bankaya kaldı

Daha önce de haberleştirdiğimiz; Akbank müşterisinin hesabından bilgisi ve rızası dışında kredi kullanılması ve para transferleri yapılması üzerine açılan davada banka bir kez daha kaybetti. AKBANK’ın Üst Mahkemeye yaptığı itiraz mahkeme tarafından reddedildi!

Mersin 1. Tüketici Mahkemesi’nin müşteriyi haklı bularak Akbank’ın 158.825,96 TL’yi yasal faiziyle birlikte ödemesine karar vermesinin ardından banka kararı istinafa taşıdı.

Ancak Adana Bölge Adliye Mahkemesi 17. Hukuk Dairesi, Akbank’ın istinaf başvurusunu esastan reddetti. 10 Eylül 2026 tarihli karar, HMK 362/1-a kapsamında kesin olarak verildi.

329 bin TL kredi çekildi, peş peşe transferler yapıldı

Dava dosyasına göre olay 4 Mayıs 2024 tarihinde meydana geldi.

Müşterinin hesabından bilgisi ve rızası dışında 329.300 TL kredi kullanıldı. Ardından farklı işlemlerle üçüncü kişilerin hesaplarına para transferleri gerçekleştirildi.

Dosyadaki hesaplamaya göre müşterinin gerçek zararı 158.825,96 TL olarak belirlendi. İlk derece mahkemesi bu tutarın dava tarihinden itibaren yasal faiziyle birlikte Akbank’tan tahsiline karar verdi.

Banka: “İşlemler müşterinin güvenli cihazından yapıldı”

Akbank savunmasında işlemlerin müşterinin tanımlı ve güvenli cihazından gerçekleştirildiğini, iki faktörlü doğrulama ve MSISDN doğrulamasının bulunduğunu belirtti.

Banka ayrıca müşterinin şifre güvenliğini sağlayamadığını ve telefona bulaşan zararlı yazılımların üçüncü kişilerin erişimine neden olmuş olabileceğini savundu.

Ancak BAM bu savunmayı zararın bankaya ait sorumluluğu ortadan kaldıran yeterli bir gerekçe olarak kabul etmedi.

Mahkemenin kritik tespiti: Güvenli cihaz kullanılması bankayı kurtarmıyor

Kararın en dikkat çekici bölümlerinden biri, işlemlerin müşterinin tanımlı güvenli cihazından gerçekleştirilmiş olmasına rağmen bankanın güvenlik yükümlülüğünün ortadan kalkmadığının açıkça belirtilmesi.

Bilirkişi incelemesinde;

  • 15.000 TL para transferi,
  • 329.300 TL kredi kullanımı,
  • ardından 37.500 TL ve 95.000 TL tutarında transferler

olmak üzere işlemlerin kısa süre içerisinde art arda gerçekleştirildiği belirlendi.

Mahkemeye göre bu hareketlilik, müşterinin olağan hesap hareketleriyle uyumlu olduğunun banka tarafından ortaya konulamadığı için olağan dışı finansal hareketlilik ve dolandırıcılık riski taşıyordu.

“Alarm üretmesi gerekiyordu”

Kararın merkezindeki değerlendirme ise bankanın güvenlik sistemine ilişkin.

Bilirkişi heyeti, söz konusu işlemlerin dolandırıcılık örüntüsüyle uyumlu olduğunu ve bankanın güvenlik sistemlerinde alarm üretmesi gerektiğini belirledi.

Buna rağmen işlemlerin müşterinin bilgisi ve rızası dahilinde olduğunun yeterince doğrulanmadan gerçekleştirildiği ve bankanın gerekli güvenlik önlemlerini almadığı sonucuna varıldı.

Raporda açıkça “bankanın güvenlik sürecinde zafiyet bulunduğu” kanaatine yer verildi.

BAM: Banka sadece sistemi kurmakla sorumluluktan kurtulamaz

Adana BAM 17. Hukuk Dairesi kararında bankaların “güven kurumu” niteliğine dikkat çekildi.

Kararda, internet bankacılığı hizmetini sunan bankanın, gelişen dolandırıcılık yöntemlerine karşı gerekli güvenlik altyapısını oluşturması, sistemi güncel tutması ve usulsüz işlemler ortaya çıktığında gerekli önlemleri alması gerektiği vurgulandı.

Daha da önemlisi mahkeme, müşterinin internet bankacılığını kullanmasının bankanın mevduatı koruma yükümlülüğünü ortadan kaldırmayacağını belirtti.

Müşterinin de sorumluluğu var ama…

Karar, internet bankacılığı dolandırıcılıklarında bütün sorumluluğu otomatik olarak bankaya yükleyen bir yaklaşım da ortaya koymuyor.

BAM kararında müşterilerin de şifrelerini ve kişisel bilgilerini korumak, bilgisayar ve telefonlarını sanal saldırılara karşı korumak ve gerekli dikkat ve özeni göstermek zorunda oldukları belirtiliyor.

Ancak somut olayda müşterinin kişisel bilgilerini üçüncü kişilerle paylaştığına ilişkin delil bulunmadığı vurgulandı.

Kararda; “…davacının önceki hesap hareketleri içerisinde dava konusu işlemlerle benzer nitelikte ve tutarda işlemler bulunduğuna ilişkin finansal kayıtların da sunulmadığı, bu haliyle işlemlerin bankanın güvenlik mekanizmaları bakımından dikkat ve kontrol gerektiren mahiyette olduğu, işlemlerin tanımlı güvenli cihaz kullanılarak gerçekleştirilmiş olmasının ise bankanın gerekli güvenlik tedbirlerini alma yükümlülüğünü ortadan kaldırmayacağı, tüm bu nedenlerle ortaya çıkan zarardan davalı bankanın sorumlu olduğu, ilk derece mahkemesince aynı yönde kanaat içeren bilirkişi heyet raporu doğrultusunda davanın kabulüne yönelik verilen kararın usul ve esas bakımından hukuka uygun olduğu anlaşıldığından davalı vekilinin istinaf isteminin reddine karar verilmiştir…” cümlesi yer alması mahkemenin bundan sonraki benzer davalarda da bakış açısını ortaya koydu.

Bankanın istinaf başvurusu reddedildi

Adana BAM 17. Hukuk Dairesi, ilk derece mahkemesinin kararının usul ve esas yönünden hukuka uygun olduğu sonucuna vardı.

Banka tarafından yapılan istinaf başvurusu HMK 353/1-b.1 maddesi gereğince esastan reddedildi.

Daire ayrıca kararın kesin olduğuna hükmetti.

Bankacılık sektörü açısından önemli bir emsal tartışması

Kararın önemli tarafı yalnızca 158 bin TL’lik zararın müşteriye ödenmesi değil.

Mahkeme, bankaların elektronik bankacılık sistemlerinde yalnızca “şifre doğru mu, cihaz tanımlı mı?” kontrolü yapmasının her durumda yeterli olmayabileceğine işaret ediyor.

Çünkü somut olayda işlemler müşterinin tanımlı cihazından yapılmış olsa bile; işlem tutarı + işlem sırası + müşterinin geçmiş işlem davranışı + kredi kullanımı + hemen ardından üçüncü kişilere transfer birlikte değerlendirildiğinde bankanın güvenlik sisteminin şüpheli hareketliliği yakalaması gerektiği kabul edildi.

Bu yaklaşım, özellikle son yıllarda artan mobil bankacılık dolandırıcılıklarında “İşlem müşterinin telefonundan yapılmış, dolayısıyla banka sorumlu değildir” şeklindeki savunmaların tek başına yeterli olmayabileceğini gösteriyor.

Kısacası;

Müşterinin telefonu kullanılmış olabilir.

Tanımlı cihaz kullanılmış olabilir.

Ancak banka, işlemlerin müşterinin olağan finansal davranışıyla uyumlu olup olmadığını ve dolandırıcılık riski taşıyıp taşımadığını da değerlendirmek zorunda.

Bu dosyada mahkemenin vardığı sonuç ise net: Akbank’ın güvenlik sürecinde zafiyet bulundu ve ortaya çıkan 158.825,96 TL’lik zarardan banka sorumlu tutuldu.

Karar 10 Eylül 2026 tarihinde kesin olarak verildi.

Erol TAŞDELEN – Ekonomist, Bankacı Bilirkişisi Sc: 48413

bankavitrini.com

******************

Dolandırılan müşteri davayı kazandı. Ödeme yapmayan AKBANK’ı İcraya verdi

Dolandırıcılık davasında Mahkeme kararı: Banka sorumlu, para iade

Dolandırıcılık Davasında Şok Rapor: Banka Kusurlu!
 

BANKA HABERLERİ

Anadolubank’tan Esnaf ve Şahıs Şirketleri’ne Dijital Kredi Paketi

Yayınlanma:

|

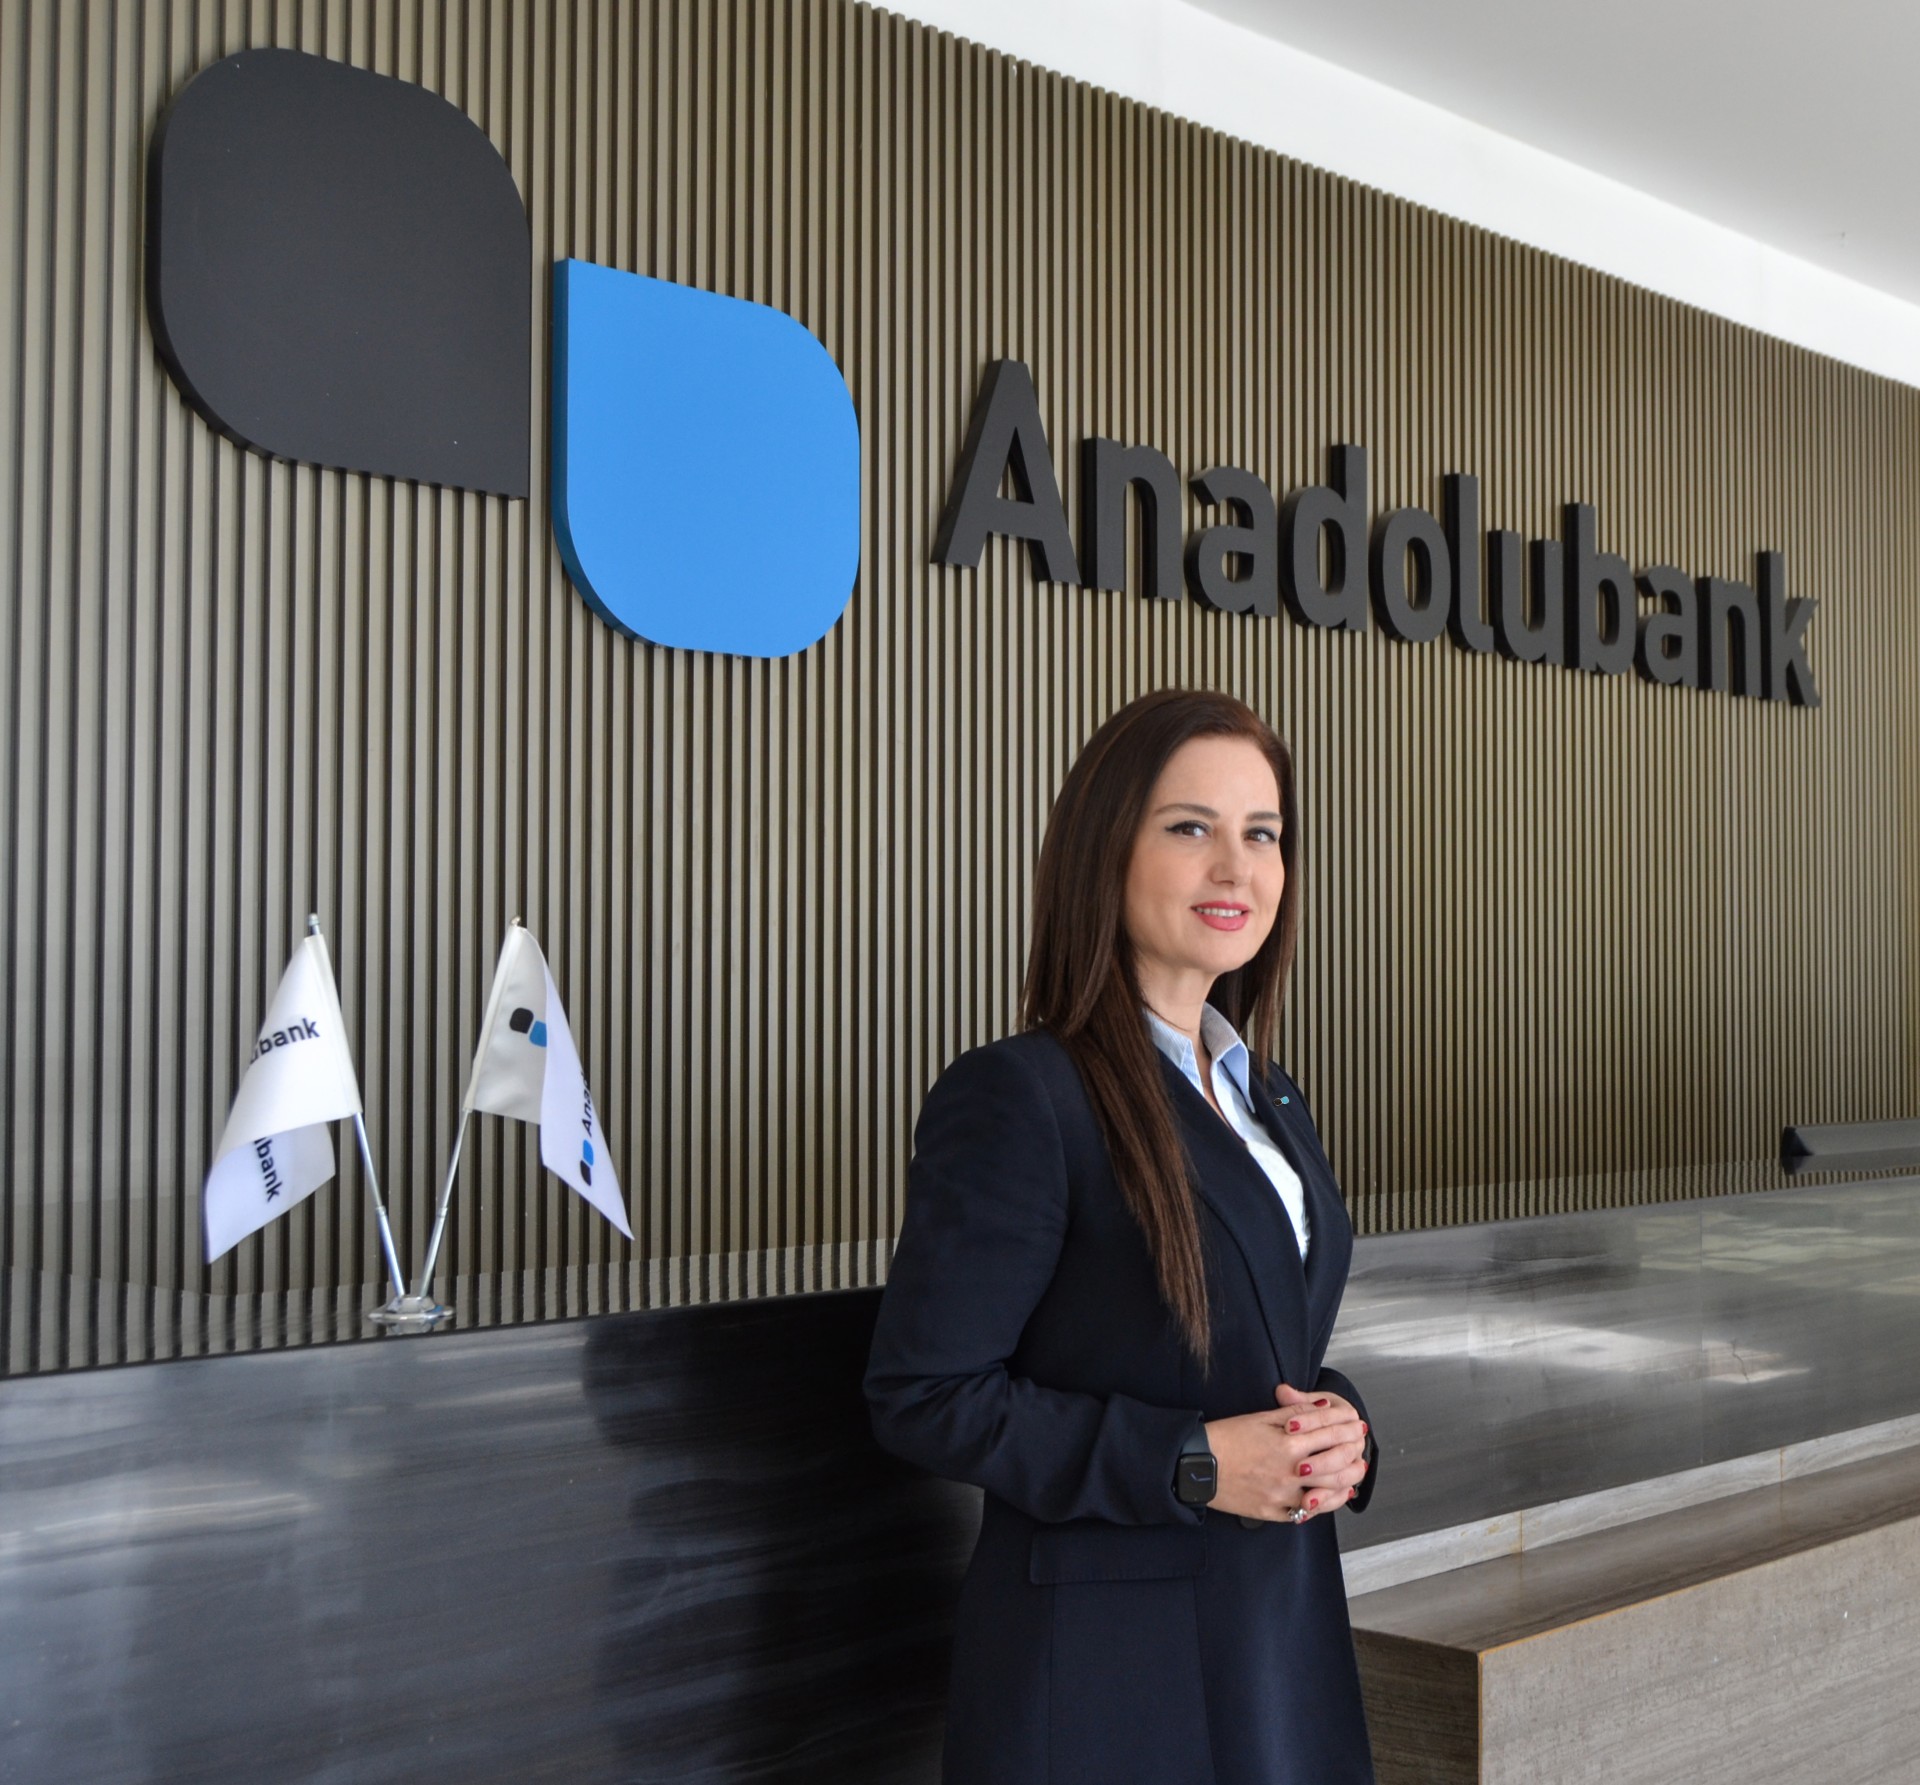
Anadolubank, şahıs şirketleri ve esnaflar için hayata geçirdiği yeni dijital süreçle ilk kez Anadolubank müşterisi olacak işletmelere şubeye gitme zorunluluğu olmadan 1.000.000 TL’ye varan Dijital Hazır Kredi Paketi sunuyor. Süreçte şahıs şirketleri Anadolubank Mobil üzerinden görüntülü görüşmeyle hızlıca müşteri olabiliyor ve ticari hesaplarını dakikalar içinde açabiliyor.

Esnaf ve Şahıs Şirketleri’nin finansman ihtiyaçlarına yenilikçi çözümler sunan Anadolubank, yeni uygulamasıyla dijital müşteri deneyimini bir adım ileri taşıyor. Bu uygulamayla, Anadolubank’a ilk kez müşteri olacak şahıs şirketleri dijital müşteri olma sürecinin ardından Dijital Hazır Kredi Paketi’ne başvurabiliyor. İşletmelerin nakit akışını ve büyüme hedeflerini desteklemek üzere hayata geçirilen Dijital Hazır Kredi Paketi’nde 1.000.000 TL’ye varan hazır limit, %3,39’dan başlayan faiz oranları ve 12 aya varan esnek vade seçenekleri sunuluyor. Paket; Taksitli Ticari Kredi, Business Kart ve Ticari Kredili Mevduat Hesabı (KMH) ürünleriyle de işletmelere farklı finansal çözümler sağlıyor.

“Esnaf ve şahıs şirketlerimizin finansmana erişimini kolaylaştırıyor, yanlarında yer alıyoruz”

Yeni dijital süreç ve sunulan avantajlar hakkında değerlendirmede bulunan Anadolubank Perakende Bankacılık Genel Müdür Yardımcısı Didem Karaca, şunları söyledi: “Anadolubank olarak, ülke ekonomisinin bel kemiğini oluşturan esnafımızın ve şahıs şirketlerimizin ihtiyaç duydukları finansal desteğe hızlı ve kolay şekilde ulaşmalarını önceliğimiz olarak görüyoruz. Yeni dijital sürecimizle şubeye gitme zorunluluğunu ortadan kaldırarak işletmelerimizin zamandan tasarruf etmelerini sağlıyoruz. Anadolubank Mobil üzerinden görüntülü görüşmeyle dakikalar içinde hesap açma kolaylığının yanı sıra sunduğumuz finansal çözümlerle işletmelerimizin ihtiyaçlarına destek olmayı hedefliyoruz. Önümüzdeki dönemde de dijital bankacılıktaki yenilikçi çözümlerimizle müşterilerimizin finansal çözüm ortağı olmaya devam edeceğiz.”

Okumaya devam et

BANKA HABERLERİ

Garanti BBVA’ya 1,55 milyar TL Rekabet cezası

Yayınlanma:

|

Yazan:

İş gücü piyasasına yönelik soruşturma uzlaşmayla sonuçlandı

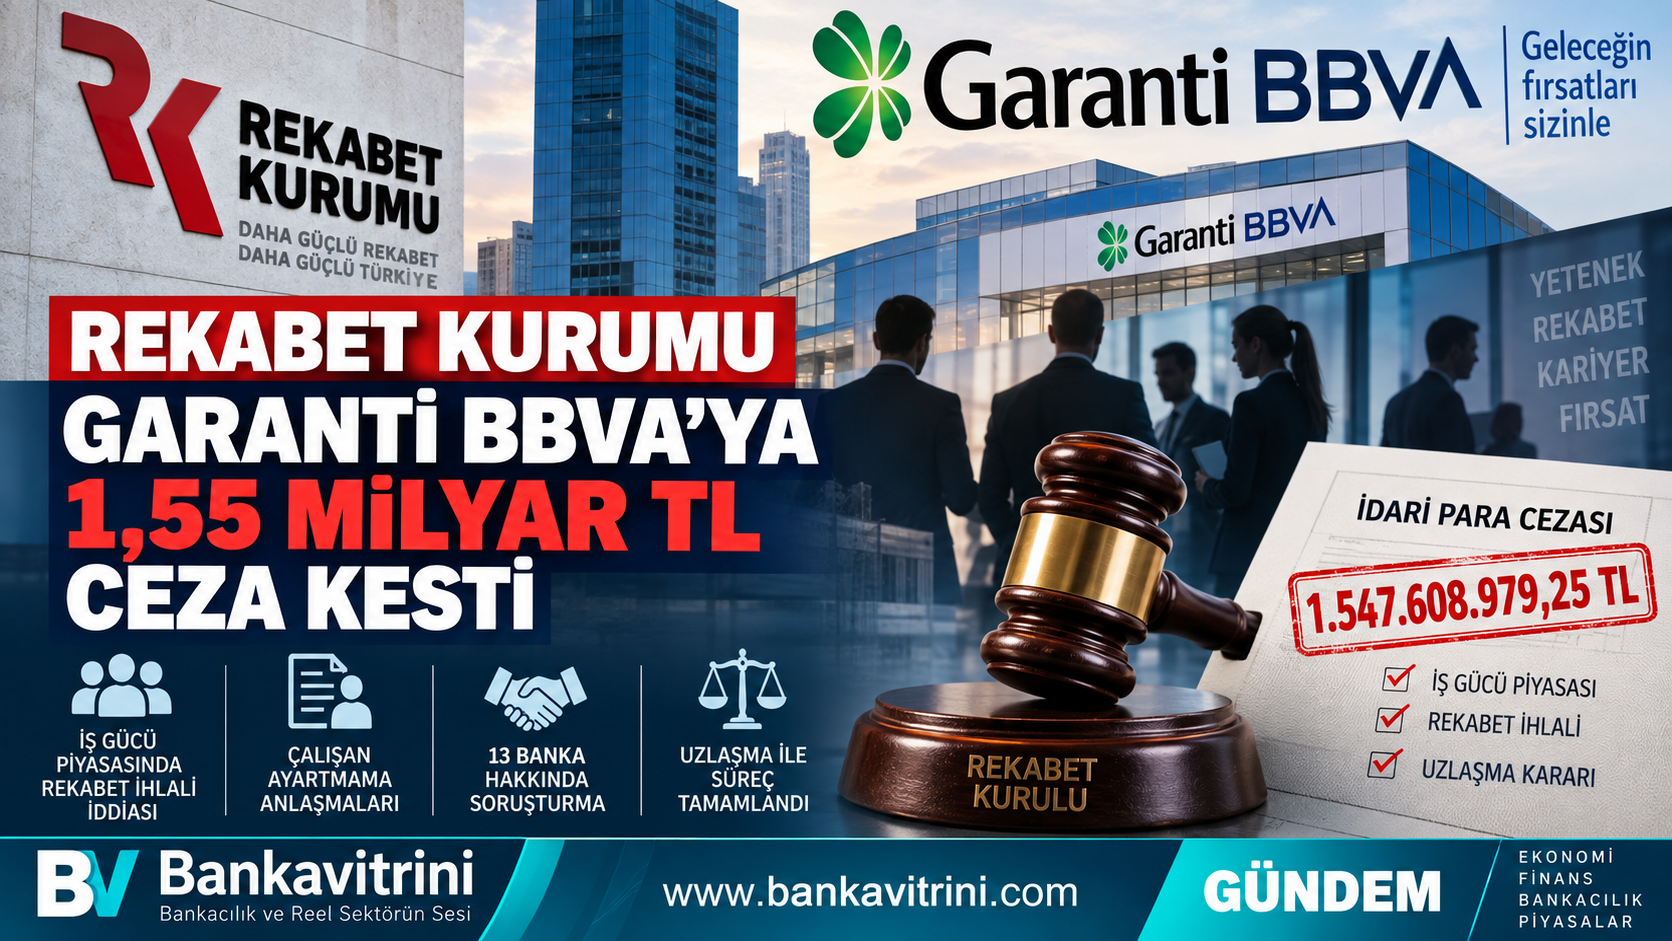
Rekabet Kurulu, Türkiye Garanti Bankası A.Ş. hakkında iş gücü piyasasına yönelik yürüttüğü soruşturmayı uzlaşma yoluyla sonuçlandırdı. Garanti BBVA, 1 milyar 547 milyon 608 bin 979,25 TL idari para cezası ödeyecek.

Türkiye’nin en büyük özel bankalarından Garanti BBVA, Rekabet Kurulu soruşturması kapsamında 1,55 milyar TL’ye yakın idari para cezasıyla karşı karşıya kaldı.

Banka tarafından Kamuyu Aydınlatma Platformu’na (KAP) yapılan açıklamada, Rekabet Kurulu’nun 26-19/601-237 sayılı uzlaşma kararı kapsamında soruşturmanın banka açısından uzlaşma usulüyle sonlandırılmasına karar verildiği bildirildi.

Garanti BBVA, süreç kapsamında 1.547.608.979,25 TL idari para cezası ödeyecek.

Soruşturmanın konusu: İş gücü piyasasında rekabet

Soruşturmanın arka planı Şubat 2026’ya uzanıyor.

Rekabet Kurumu, 24 Şubat 2026 tarihinde yaptığı duyuruda, aralarında Garanti BBVA’nın da bulunduğu 13 banka olmak üzere toplam 26 teşebbüs hakkında iş gücü piyasasına yönelik rekabet ihlali iddiaları kapsamında soruşturma başlatıldığını açıklamıştı.

Kuruma göre soruşturmanın konusu, çalışanların başka şirketlere geçişini sınırlayabilecek “çalışan ayartmama” anlaşmaları ve iş gücü piyasasında rekabete hassas bilgilerin paylaşılması iddialarıydı.

Soruşturma, 4054 sayılı Rekabetin Korunması Hakkında Kanun’un 4. maddesinin ihlal edilip edilmediğinin belirlenmesine yönelik yürütüldü.

Soruşturmada hangi bankalar vardı?

Rekabet Kurumu’nun Şubat ayındaki açıklamasında Garanti BBVA’nın yanı sıra;

  • Akbank
  • Albaraka Türk
  • DenizBank
  • HSBC Bank
  • ING Bank
  • Kuveyt Türk
  • Odea Bank
  • Şekerbank
  • Türkiye İş Bankası
  • Yapı ve Kredi Bankası
  • QNB Bank

ile birlikte çeşitli sigorta ve bilişim şirketlerinin de soruşturma kapsamında bulunduğu açıklanmıştı.

Bu nedenle Garanti BBVA’ya ilişkin bugünkü gelişme, yalnızca tek bir bankanın cezası olarak değil, bankacılık ve finans sektörünün insan kaynağı piyasasındaki rekabet uygulamalarına yönelik daha geniş bir Rekabet Kurumu incelemesinin sonucu olarak değerlendiriliyor.

“Çalışan ayartmama” anlaşması neden önemli?

Rekabet hukuku açısından iş gücü piyasası da bir rekabet alanı.

Bankalar veya şirketler arasında çalışanların birbirlerinden transfer edilmemesine yönelik anlaşmalar yapılması halinde, çalışanların iş değiştirme olanakları sınırlanabilir. Benzer şekilde ücret, çalışan maliyetleri veya istihdam koşullarına ilişkin rekabete hassas bilgilerin şirketler arasında paylaşılması da rekabet hukuku açısından sorun oluşturabilir.

Dolayısıyla Rekabet Kurumu’nun yaklaşımı yalnızca bankaların müşterilere sunduğu kredi, mevduat veya ödeme hizmetleriyle sınırlı değil; işverenlerin çalışanlar için rekabet ettiği iş gücü piyasasını da kapsıyor.

Garanti BBVA açısından süreç nasıl kapandı?

Garanti BBVA’nın KAP açıklamasına göre banka, Rekabet Kurulu tarafından belirlenen uzlaşma koşulları çerçevesinde soruşturmanın uzlaşmayla sonuçlandırılmasını kabul etti.

Banka tarafından yapılacak 1,5476 milyar TL’lik ödeme sonrasında Garanti BBVA açısından soruşturma süreci tamamlanacak.

Burada önemli nokta, gelişmenin bir “soruşturma açılması” aşamasında kalmaması; Rekabet Kurulu’nun uzlaşma kararıyla birlikte Garanti BBVA bakımından idari para cezasının belirlenmiş olmasıdır.

Sonuç olarak: Garanti BBVA, Rekabet Kurulu soruşturmasını 1 milyar 547 milyon 608 bin 979,25 TL idari para cezası ödeyerek uzlaşma yoluyla kapatacak. Ancak dosyanın sektörel önemi ceza tutarından daha geniş. Çünkü soruşturmanın tarafları arasında 13 bankanın bulunması, Rekabet Kurumu’nun bankacılık sektörünün iş gücü piyasasındaki uygulamalarını yakından izlediğini gösteriyor.

Okumaya devam et

BANKA HABERLERİ

BDDK’dan Bank Mellat için faaliyet izni kaldırıldı

Yayınlanma:

|

Yazan:

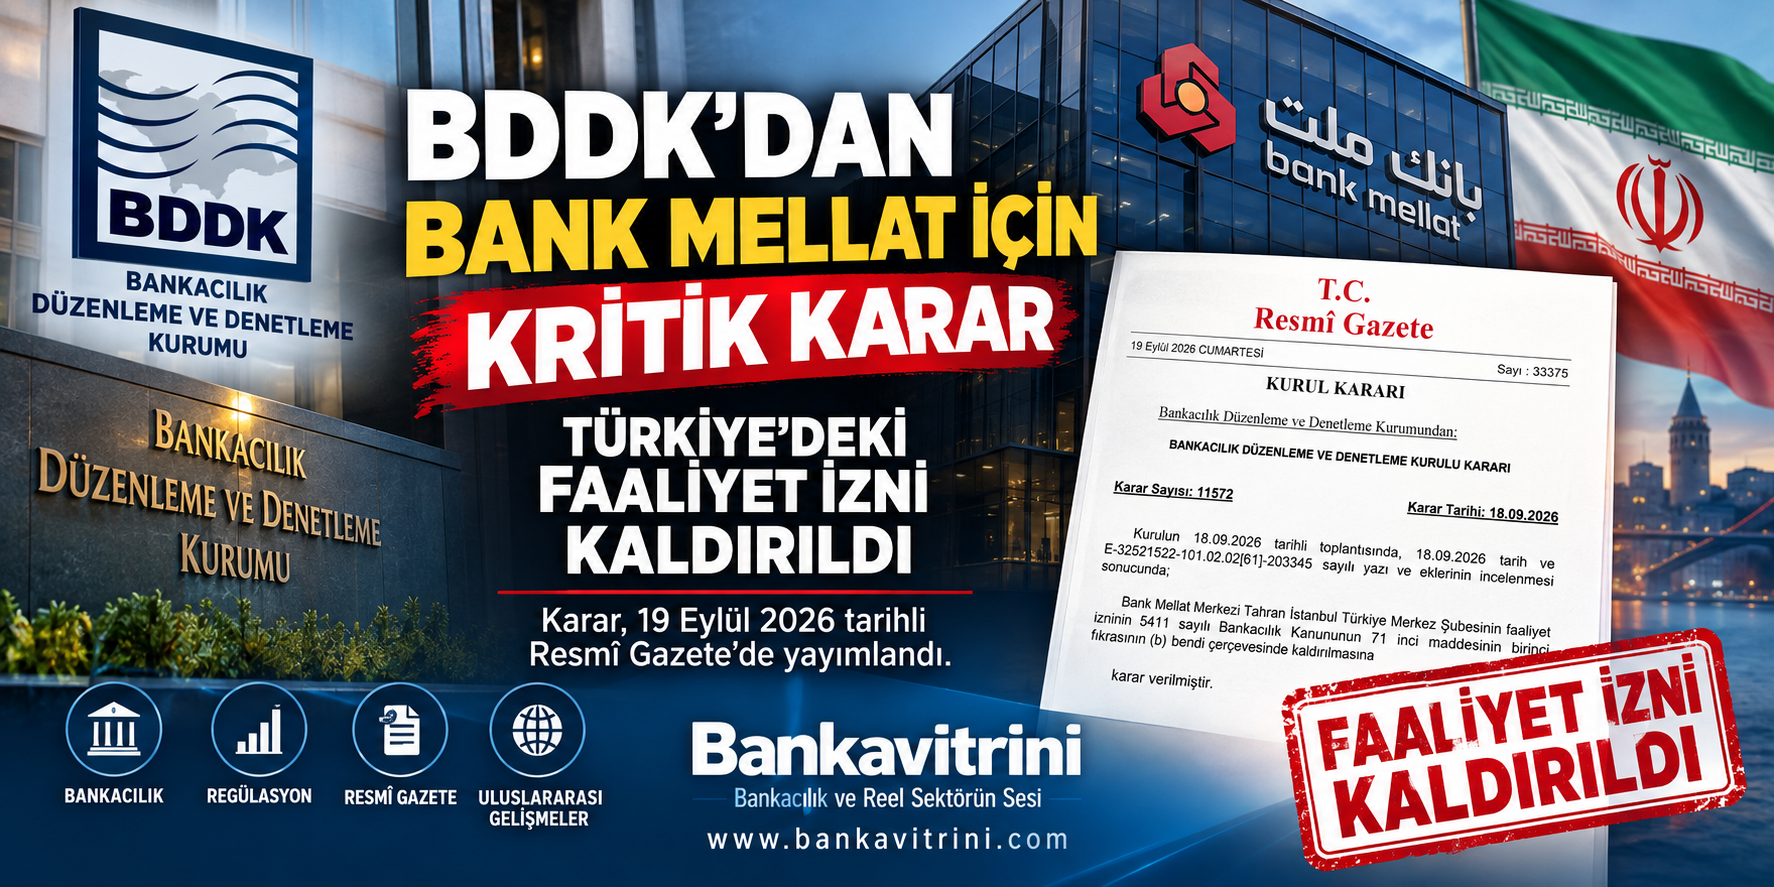
İran merkezli Bank Mellat’ın İstanbul Türkiye Merkez Şubesi’nin faaliyet izni, BDDK kararıyla kaldırıldı. Karar, 19 Eylül 2026 tarihli Resmî Gazete’de yayımlandı.

Bankacılık Düzenleme ve Denetleme Kurulu (BDDK), İran merkezli Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi hakkında önemli bir karar aldı. BDDK’nın 18 Eylül 2026 tarihli ve 11572 sayılı Kurul Kararı ile bankanın Türkiye’deki faaliyet izni kaldırıldı.

Karar, 19 Eylül 2026 tarihli ve 33375 sayılı Resmî Gazete’de yayımlanarak kamuoyuna duyuruldu.

Dayanak: 5411 sayılı Bankacılık Kanunu’nun 71/b maddesi

Resmî Gazete’deki kararda, faaliyet izninin kaldırılmasının 5411 sayılı Bankacılık Kanunu’nun 71. maddesinin birinci fıkrasının (b) bendi kapsamında gerçekleştirildiği belirtildi.

Söz konusu hüküm, bir bankanın faaliyetine devam etmesinin mevduat ve katılım fonu sahiplerinin hakları ile mali sistemin güven ve istikrarı açısından tehlike oluşturduğunun ortaya çıkması halinde BDDK’ya faaliyet iznini kaldırma yetkisi veriyor.

Ancak burada önemli bir ayrıntı var:

BDDK’nın yayımladığı Bank Mellat kararında, faaliyet izninin kaldırılmasına yol açan somut tespitler ayrıca açıklanmadı. Kararda yalnızca 18 Eylül tarihli yazı ve eklerinin incelenmesi sonucunda faaliyet izninin kaldırılmasına karar verildiği belirtiliyor.

Bank Mellat Türkiye’de uzun süredir faaliyet gösteriyordu

Bank Mellat’ın Türkiye yapılanması, BDDK’nın banka kuruluşları listesinde “Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi” olarak yer alıyordu. Bankanın İstanbul merkezinin yanı sıra Ankara ve İzmir şubeleri de bulunuyordu.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.