GÜNCEL
Savaşın gölgesinden Fed’in gölgesine: Risk iştahına faiz freni
Yayınlanma:
5 ay önce|
Yazan:
BankaVitrini
ABD ile İran arasındaki müzakerelerde diplomatik ilerleme sağlanmasının enerji arzına ilişkin kaygıları hafifletmesine rağmen, Fed’in enflasyonla mücadelede yeniden faiz artırımlarına yönelebileceği ihtimali piyasaların keyfini kaçırıyor. Dün geceyi ABD borsaları teknoloji hisseleri öncülüğünde satış baskısı ile tamamlarken, risk iştahı dendiğinde akla gelen Nasdaq Bileşik endeksi geceyi %1,3 düşüşle tamamladı. Olumsuz havanın bu sabah Pasifik’in diğer ucuna da sirayet ettiğini görüyoruz. Yapay zekâ ve yarı iletken hisselerinin öncülüğünde rekor üstüne rekor kıran Japon Nikkei endeksi, sekiz günlük yükseliş serisinin ardından kâr satışları ile %1,5 gerilerken, teknik göstergelerin de aşırı alım bölgesine işaret etmesi dikkat çekiyor. Son dönemlerin flaş ismi Güney Kore borsasında düşüş %5’i aşarken, son dönemin gözde yapay zekâ ve büyüme hisselerinde satışların genele yayıldığını görüyoruz. SpaceX son üç günde test ettiği zirve seviyeden %32 gerilerken Amazon dün geceyi %5 düşüşle tamamladı.
Fed’in yeni Başkanı Warsh yönetiminde yıl sonuna kadar en az iki adet 25 baz puanlık faiz artırımı ihtimalinin fiyatlanmaya başlanmasıyla doların önde gelen para birimlerine göre değerini gösteren sepet kur DXY 101 seviyesinin üzerine yükselerek son 13 ayın zirvesini test etti. Güçlü dolar teması son dönemlerin zayıf halkası Japon yeni üzerinde ilave baskı yaratırken, USDJPY paritesi 162 seviyesine yaklaşarak son 40 yılın en zayıf seviyelerini test etmesi üzerine Japon Maliye Bakanı ile ABD Hazine Bakanı arasında olağanüstü bir görüşme gerçekleştirildi. Öte yandan, dün de bültenimizde dile getirdiğimiz üzere, İngiltere’de Başbakan Starmer istifa edeceğini açıkladı. Yerini almasına kesin gözüyle bakılan Manchester eski Belediye Başkanı Andy Burnham’ın ciddi bir rakiple karşılaşmaması, piyasalar açısından olumlu karşılandı. En azından belirsiz ve uzun sürecek bir liderlik yarışından kaçınılması sonrası sterlin 1,32 seviyesinin üzerine doğru hafifçe yükselirken, İngiliz devlet tahvillerine de alım geldiğini gördük.
İngiltere’de muhafazakar partiye karşı yükselen tepki oylarıyla ezici bir üstünlükle seçimi 2024 yılında kazanan İşçi Partisi’nin bekleneni tam mânâsıyla veremediğini görüyoruz. Daha geniş bir açıdan bakarsak, son on yılda yedi başbakan değiştiren İngiltere’de siyasi istikrarın zedelenmeye başladığını not etmemiz gerekiyor. Bununla birlikte Burnham’ın ekonomi, dış politika ve savunma alanlarında nasıl bir yol haritası izleyeceğine ilişkin soru işaretlerinin de devam ettiğini görüyoruz. Piyasalar her ne kadar kısa vadede siyasi geçişin düzenli bir şekilde gerçekleşmesini fiyatlarken, uzun vadede İngiltere ekonomisinin karşı karşıya olduğu düşük büyüme, yüksek borçlanma maliyetleri ve kamu maliyesi sorunları gündemde kalmaya devam edeceğini düşünüyoruz.
Jeopolitik tarafta ise ABD-İran ile müzakerelerinde ilerleme sağlanması ve Hürmüz Boğazı’nın açık kalmaya devam etmesi petrol fiyatlarındaki yükselişi sınırlarken, Brent cinsi ham petrolün varil fiyatı 78 dolar seviyelerinde ve 200 günlük hareketli ortalamaların etrafında kalmaya devam etti. Her ne kadar gözler jeopolitik tarafta olsa da, finansal piyasaların yönünü belirleyen ana unsurun yeniden merkez bankaları ve faiz beklentileri olmaya başladığını görüyoruz. Bu minvalde, haftaya iyimser bir başlangıç yapan ve 67 dolar seviyelerinin üzerini test eden gümüşün ons fiyatı bu sabah 63 dolar seviyesinin de altına geriledi. Benzer bir şekilde, dün 4,220 dolar seviyesine kadar yükselen altının ons fiyatı bu sabah 100 dolar kadar gerileyerek 4,130 dolar seviyesine geriledi.
Kıymetli metaller cephesinde bir süredir devam eden tatsız havanın yatırımcıları yormaya başladığını hissediyoruz. Ancak bugünkü tabloya biraz daha geniş bir açıdan bakmakta fayda görüyoruz. Altının onsu ocak ayı sonunda test ettiği 5,595 dolar seviyesinden sonra yaklaşık %28 gerileyerek altı aydan kısa bir sürede 4,022 dolar seviyesine kadar indi. Böylesine sert bir geri çekilmeyi sadece tek bir nedene bağlamak elbette mümkün değil. Yine de Fed’in yeni Başkanı Warsh’un bu hikâyede önemli bir payının olduğunu düşünüyoruz. Piyasaların, Warsh’un para politikasında nasıl bir yol izleyeceğini anlamaya çalıştığı bir dönemde, faizlerin yeniden yükselme ihtimalinin masaya gelmesi, faiz getirisi olmayan altın üzerinde ciddi bir baskı yarattı.
Öte yandan, Warsh’un göreve gelişinin hemen ardından patlak veren savaş ve sonrasında gündeme gelen dev teknoloji halka arzları da dikkat çekici bir başka unsur oldu. Piyasalarda zaman zaman yaşandığı üzere, yatırımcıların bu arzlara katılabilmek için likidite yaratma ihtiyacı duyması, son yılların en çok kazandıran varlıklarından biri olan kıymetli metallerde satışları beraberinde getirdi. Bir anlamda altın ve gümüş, hem Fed kaynaklı belirsizliklerin hem de piyasanın nakit ihtiyacının arasında kaldı.
Bundan sonra ne olacağı ise herkesin merak ettiği soru olarak öne çıkıyor. Biz, kıymetli metalleri son yıllarda zirvelere taşıyan yapısal dinamiklerin büyük ölçüde yerli yerinde durmaya devam ettiğini düşünüyoruz. Merkez bankalarının rezerv tercihleri, başta ABD’de ve devamında dünyada giderek artan devasa kamu borçluluğu ve dünyanın kolay kolay kurtulamayacağı jeopolitik kırılganlıklar, uzun vadede zayıf dolar temasını yeniden gündeme taşıyabilecek unsurlar olarak öne çıkıyor. Bu nedenle kısa vadede daha düşük seviyelerin test edilmesi ihtimalini göz ardı etmesek de, bugün birçok yatırımcının sorduğu “kıymetli metallerde hikâye bitti mi?” sorusuna cevabımız şimdilik net bir şekilde “hayır” olmaya devam ediyor.
Fed’in efsanevi başkanlarından Alan Greenspan 100 yaşında hayatını kaybetti. 1987-2006 yılları arasında görev yapan Greenspan, 1987 borsa çöküşünden Asya ve Rusya krizlerine, dot-com balonundan 11 Eylül sonrasına kadar birçok kritik dönemde ABD ekonomisini yöneten isim olarak hafızalara kazındı. Özellikle 1990’lı yıllarda enflasyon yaratmadan büyümeyi destekleyen politikaları nedeniyle dönemin “ekonomi maestrolarından” biri olarak kabul edildi. Greenspan’ın vefatı, göreve henüz geçen Fed Başkanı Kevin Warsh ile yapılan benzetmeleri de yeniden gündeme getirdi. Warsh’ın geçen haftaki ilk FOMC toplantısının ardından yayımladığı son derece kısa ve sade politika metni, piyasa katılımcıları tarafından Greenspan döneminin daha az yönlendirme yapan ve piyasaya daha fazla alan bırakan iletişim tarzına benzetildi.
Dün göreceli olarak haftaya sakin bir şekilde başlayan Türk hisse senetlerinin bugün küresel arenada var olan limoni havadan nasibini alacağını düşünüyoruz. USDTRY kuru kamunun kontrolünde güne 46,45 seviyelerinden başlarken, CDS risk primi ise savaş öncesi döneme geri dönerek 220 baz puan seviyelerinde salınmaya devam ediyor. Petrol fiyatlarında yaşanan geri çekilmenin Türkiye’nin cari açık ve enflasyonla mücadelesine destek sağlayacağı beklentisiyle iki yıl vadeli gösterge tahvilin bileşik faizi %41 seviyesinin diplerinde kalmaya dün de devam etti. Mevcut tablonun korunması hâlinde enflasyon görünümüne yönelik risklerin azalabileceği, bunun da TCMB’nin faiz indirimlerine beklenenden daha erken başlayabileceği ihtimalini göz ardı etmemek gerekiyor.
Dün Türkiye’de açıklanan tüketici güven endeksinin Haziran ayında 87,9 seviyesine yükselerek Haziran 2023’ten bu yana en yüksek seviyesine geldiğini gördük. TCMB’nin iç talepte yavaşlama olduğunu söylediği bir ortamda son üç yılın zirvesine çıkan veri bizler açıkçası şaşırttı. Tek bir veriye bakarak yorum yapmak yerine, bundan sonraki aylara da bakarak daha anlamlı bir resim görmeye çalışacağız. Öte yandan, TCMB’nin açıkladığı sektörel enflasyon beklentilerinde Haziran ayı sonuçları açıklandı. On iki ay sonrasına ilişkin hanehalkı enflasyon beklentisi %46,13 iken USDTRY kuru beklentisi ise 52,67. Bugüne göre bakarsak sadece %14 düzeyinde bir artış beklentisi var. Bu da yurt içi yerleşiklerin TL ile âşkının neden devam ettiğinin en somut göstergesi olarak ön plana çıkıyor.
Hazır verilerden söz etmişken, bugün İngiltere, Avrupa ve ABD’de açıklanacak imalat sanayi PMI verilerini takip edeceğiz. Perşembe günü ise ABD’de açıklanacak Fed’in favori enflasyon göstergesi PCE (Kişisel Tüketim Harcamaları Enflasyonu) ve GSYH büyüme verilerinin kritik olacağını düşünüyoruz.
Emre Değirmencioğlu
İlginizi Çekebilir
BORSA
Faiz beklentileri sertleşti, Nvidia’da 30 yıllık dönem kapandı!
Yayınlanma:
2 gün önce|
13/11/2026Yazan:
BankaVitrini
Yapay zekâ sektörünün lokomotifi Nvidia’da, şirketin kurucularından ve 30 yılı aşkın süredir CEO’luk görevini yürüten Jensen Huang, Çin adına casusluk yaptığından şüphelenilen bir kadınla ilişki yaşadığı ve şirket bünyesindeki başka bir kadın yöneticiyle de ilişkisinin bulunduğu yönündeki haberlerin ardından görevinden istifa etti. Nvidia hisseleri dün istifa haberinin ardından %4,3 gerilerken, son bir ayda neredeyse %40’a yakın düştü. 2026 yılında performansın ise %11 düşüş yönünde olduğunu not edelim.
Nvidia’nın yönetim krizinin yapay zekâ sektörünün geneline yayılıp yayılmayacağıise belirsizliğini koruyor. Endişe edilenin aksine Huang’ın ayrılması sektör genelinde şimdilik bir satış dalgasına dönüşmedi. Nvidia’nın rakibi AMD ve Broadcom’un bu süreçten fayda sağlayabileceği beklentisi ile hisseleri dün geceyi yaklaşık %6 yükselişle tamamladı. Ekim ayı başında piyasa değeri 6 trilyon dolara yaklaşan Nvidia’nın yaşadığı yönetim krizinin ardından 17 Kasım’da açıklanacak kritik bilanço merakla takip edilirken, yapay zekânın ağır sıkleti konumunda olan şirketin başına kimin geçeceği de merak ediliyor.
Nvidia haberleri ile son günlerde satıcılı bir seyir izleyen küresel hisse senedi piyasalarında bu sabah toparlanma çabası dikkat çekiyor. ABD borsalarının dün geceyi %0,3 oranında düşüşle tamamlamasının ardından bu sabah vadeli işlemlerde yatay bir başlangıç görürken, Pasifik’in diğer ucunda ise hafif de olsa iyimser bir havanın hâkim olduğunu görüyoruz. Japonya’nın Nikkei endeksi %0,8 yükselirken, açılışta %2’den fazla prim yapan Güney Kore borsası KOSPI kazanımlarını koruyamayarak %1 geriledi. Teknoloji hisselerinin ağırlıklı olarak işlem gördüğü Tayvan borsası ise %1,5 yükselişle olumlu yönde ayrıştı.
Her ne kadar gözler Nvidia cephesinde yaşanan gelişmeleri takip etse de, piyasaların diğer önemli gündem maddesi ise Fed’in faiz politikası olmaya devam ediyor. Beklentileri aşan enflasyon ve istihdam verileri ardından 9 Aralık tarihinde düzenlenecek olağan FOMC toplantısında Fed’in 50 baz puanlık faiz artırımına gidebileceği tartışılırken, vadeli piyasaların fiyatlaması da faizlerde yükselişin devam edeceğine işaret ediyor. Mevcut %3,75-4,00 faiz aralığından hareketle, 9 Aralık toplantısında 25 baz puanlık artırıma yaklaşık %89, 50 baz puanlık artırıma ise %11 ihtimal veriliyor. Piyasalar, aralık ayındaki artırımın ardından 2027 yılı içerisinde yaklaşık 75 baz puanlık ilave sıkılaşma beklerken, politika faizinin yıl ortasında %4,70, yıl sonunda ise %4,75 civarına ulaşacağını fiyatlıyor. Fed’in faiz artırımlarına gelecek yıl da devam edeceği beklentisi, doların ve ABD tahvil faizlerinin yükselişini destekliyor.
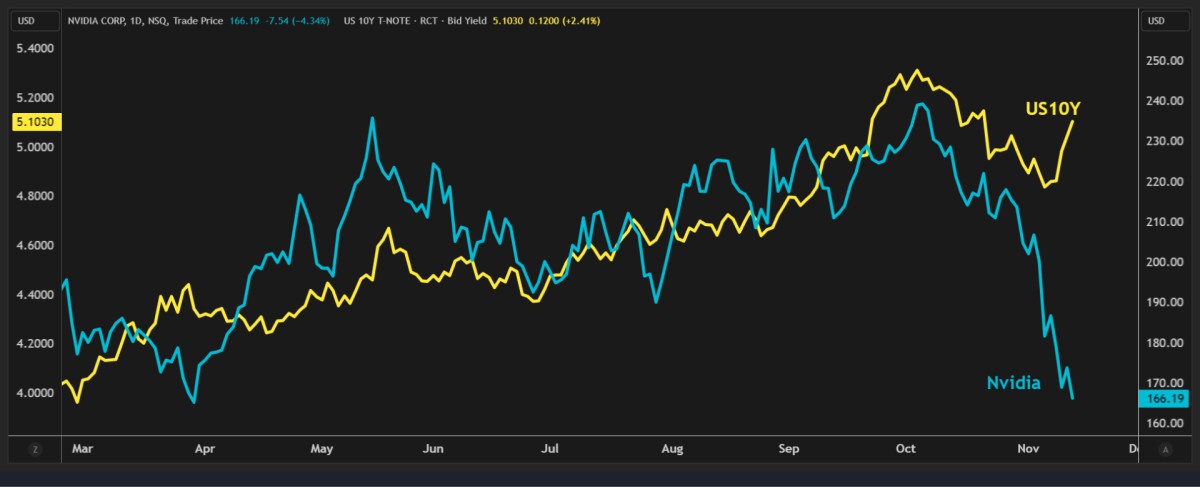
Fed’in faiz politikasına daha hassas olan iki yıllık vadeli ABD tahvil faizi %4,89 ile son bir ayın, on yıllık tahvil faizi ise %5,14 ile son üç haftanın zirvesini test etti. Artan faiz beklentilerinden destek bulan dolar (DXY), haftalık bazda yaklaşık %1 değer kazanmaya hazırlanırken, Japon yeni dolar karşısında 160 seviyesine yaklaşarak yeniden müdahale endişelerini gündeme taşıdı. EUR güçlü dolar karşısında yönünü aşağıya çevirerek 1,10 seviyelerinin diplerine yaklaşırken, dün de bültenimizde belirttiğimiz üzere 1,0880 seviyesinin radar menziline gireceğini düşünüyoruz. Kraliyet aslanı sterlin de benzer bir şekilde 1,32 seviyesine yönelirken, daha da aşağıda 1,3135 seviyesini takip edeceğiz.
Petrol cephesinde ise Suudi Arabistan’ın enerji altyapısına yönelik saldırılar ve Hürmüz Boğazı’ndaki sevkiyat sorunlarıyla dün %3’ün üzerinde yükselen ve vadeli kontratlarda 96 dolar seviyesini test eden Brent cinsi ham petrolün varil fiyatı, bu sabah 95,50 dolar seviyelerine hafif de olsa geriledi. Seçim sonrasında savaşın bitme ihtimali ön plana çıkmışken dün “İran ile anlaşmaya gerek yok” diyen Trump’ın çıkışı da kafaları karıştırdı. Petrol açısından 120 doların üzerinde olası bir gecelik kapanış durumunda yükseliş isteğinin patlayıcı bir şekilde devam edeceğinden endişe ediyoruz. Bu senaryonun dışında petrol ile ilgili mehter takımı tarzında hareketlerin dışında bir beklentimiz bulunmuyor.
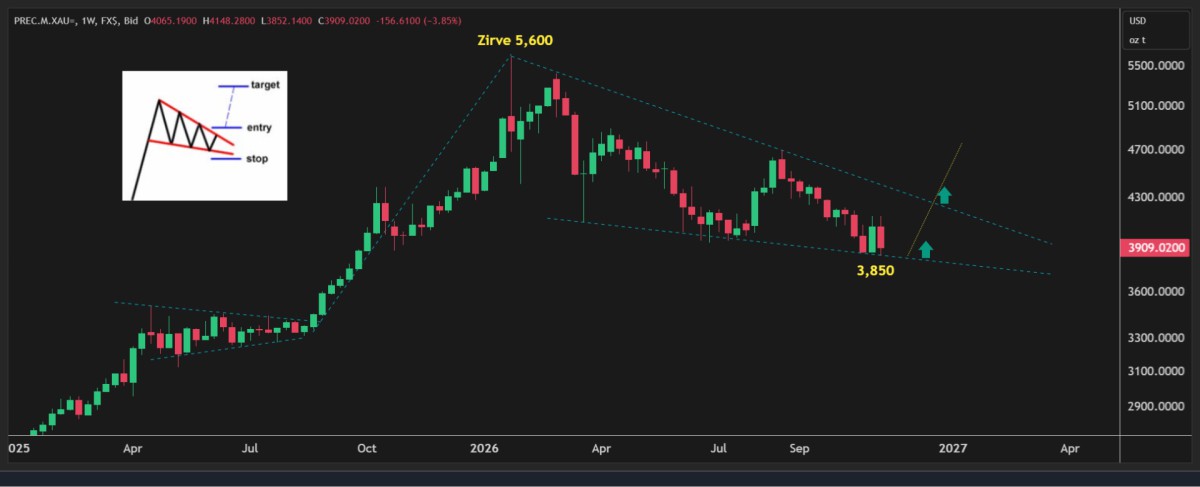
Yapay zekâ yatırımlarının geleceğine ilişkin endişeler bakır fiyatlarına da yansırken, Londra’da bakır son dört ayın en düşük seviyesine geriledi. Güçlü dolar ve faiz artırım tamtamlarının yüksek sesle çaldığı bir ekosistemde kıymetli metallerin de satış baskısına yine boyun eğdiğini görüyoruz. Enflasyon verisi öncesinde hafta içi 4,150 dolar seviyesine kadar yükselen altının ons fiyatı dün 3,850 dolar seviyesine kadar gerileyerek 72 saatte 300 dolar değer kaybetti! Dün bültenimizde teknik mânâda 3,850 dolar seviyesinin önemine işaret etmiştik. Bu sabah altının hafif de olsa toparlanarak 3,920 dolar seviyesine yükseldiğini görüyoruz. Bugün haftalık kapanışı da görerek daha sağlıklı bir yorum yapmaya çalışacağız. Takip ettiğimiz ve yükselişe işaret eden düşen kama formasyonun çalışması için haftalık kapanışın 3,850 dolar seviyesinin üzerinde olması gerekiyor.
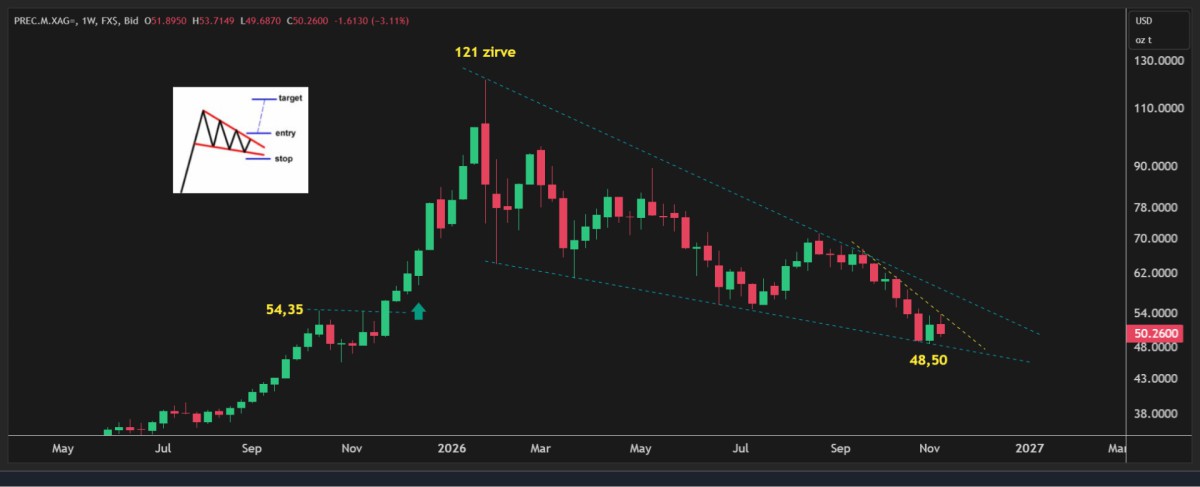
Öte yandan hafta içerisinde 53,70 dolar seviyesine kadar yükselen gümüşün ons fiyatı dün 49,70 seviyesine kadar gerileyerek 4 dolar birden düştü. Bu sabah 50 doların üzerinde hafif de olsa yükselen gümüşte teknik bir bakış açısıyla haftalık kapanış seviyesini takip edeceğiz. Yükseliş beklediğimiz formasyonun çalışması için haftalık kapanışın 48 dolar üzerinde olması gerekiyor (bakınız grafikler). Kripto aleminde amiral gemisi Bitcoin teknoloji tarafında yaşanan gelişmelerden zemin kaybederek bu sabah 68 bin dolar seviyelerine kadar geriledi. Teknik bir bakış açısıyla daha da aşağıda 57 bin dolar seviyeleri takip edilebilir.
Türkiye cephesinde ise dün TCMB yılın son Enflasyon Raporu’nu yayımladı. 2026 sonu ara hedefi %24’te sabit tutulurken enflasyon tahmini %28’den %29,5’e yükseltildi. 2027 ve 2028 tahminleri ise OVP ile uyumlu bir şekilde %21 ve %13,5’e yükseltildi. Açıklanan makro ekonomik verilerin işaret ettiğinin yanı sıra, Fon Krizi’nin de etkileriyle Türkiye ekonomisinde zayıflık devam ederken, jeopolitik cephede gidişatın daha da bozulmaması kaydıyla TCMB’nin faiz indirimlerine bebek adımlarıyla da olsa devam edeceğini düşünüyoruz. Dün zayıf iç talebe atıfta bulunan Başkan Karahan ardından bu görüşümüzün daha da güçlendiğinin altını çizelim. Enflasyon Raporu’nun anlamlı bir piyasa yansıması olmazken, USDTRY kuru kamunun kontrolünde hafta sonu etkisiyle 50,36 seviyesine yükseldi. CDS risk primi 235 baz puanla son iki ayın en düşük seviyesine gerilerken, 10 yıllık gösterge tahvilin bileşik faizi %36 seviyesinin üzerine gelerek son 6 ayın zirvesini test etti. Hisse senetleri cephesinde yükseliş isteği ivme kaybederken, BIST100 ana endeksi son üç günde hafif de olsa geriledi.
Her hafta perşembe günü açıklanan TCMB ve BDDK’nın haftalık verilerini yine enine boyuna irdeledik. Bu bağlamda en güncel veri ile başlamak gerekirse, TCMB’nin net yabancı para pozisyonu 11 Kasım valörlü işlemlerde 30 milyar dolar seviyesine yükseldi. Eylül ve Ekim aylarında Fon Krizi ve altın fiyatlarında yaşanan gerilemenin de etkisiyle net yabancı para pozisyonunda 32 milyar dolarlık düşüş yaşayan TCMB, Kasım ayının ilk sekiz gününde yaklaşık 11 milyar dolar rezerv biriktirdiğini görüyoruz. 6 Kasım ile biten haftada, yurt içi yerleşiklerin parite etkisinden arındırılmış seriye göre DTH hacminde 1,5 milyar dolar artış yaşandığına dikkat çekmek isteriz. Son üç haftada devamlılık arz eden bu durumu portföy tercihlerinde değişiklik oluyor şeklinde yorumlamak istemesek de bu artışı yakından takip edeceğiz. Daha geniş bir açıdan bakmak gerekirse, 23 Ekim haftasında Türk Lirası’nın toplam mevduat havuzu içindeki payı %62 seviyesinden %61 seviyesine geriledi. Ya da tersten okursak, dolarizasyon oranı %38’den %39’a yükseldi. Mali piyasaların gündeminde bugün Türkiye’de cari denge ve Piyasa Katılımcılar Anketi, yurt dışında ise ABD’de ÜFE enflasyon verisi ön plana çıkıyor. Herkese güzel bir hafta sonu dileriz.
Altın
Gümüş
Nvidia ve US10Y
Emre Değirmencioğlu
BANKA HABERLERİ
TCMB kredi frenini gevşetti
TCMB kredi frenini gevşetti: Piyasayı daraltan kredi kısıtlamalarında geri adım!
Yayınlanma:
3 gün önce|
11/11/2026Yazan:
BankaVitrini
BANKAVİTRİNİ ÖZEL HABER – ANALİZ | 11 Kasım 2026
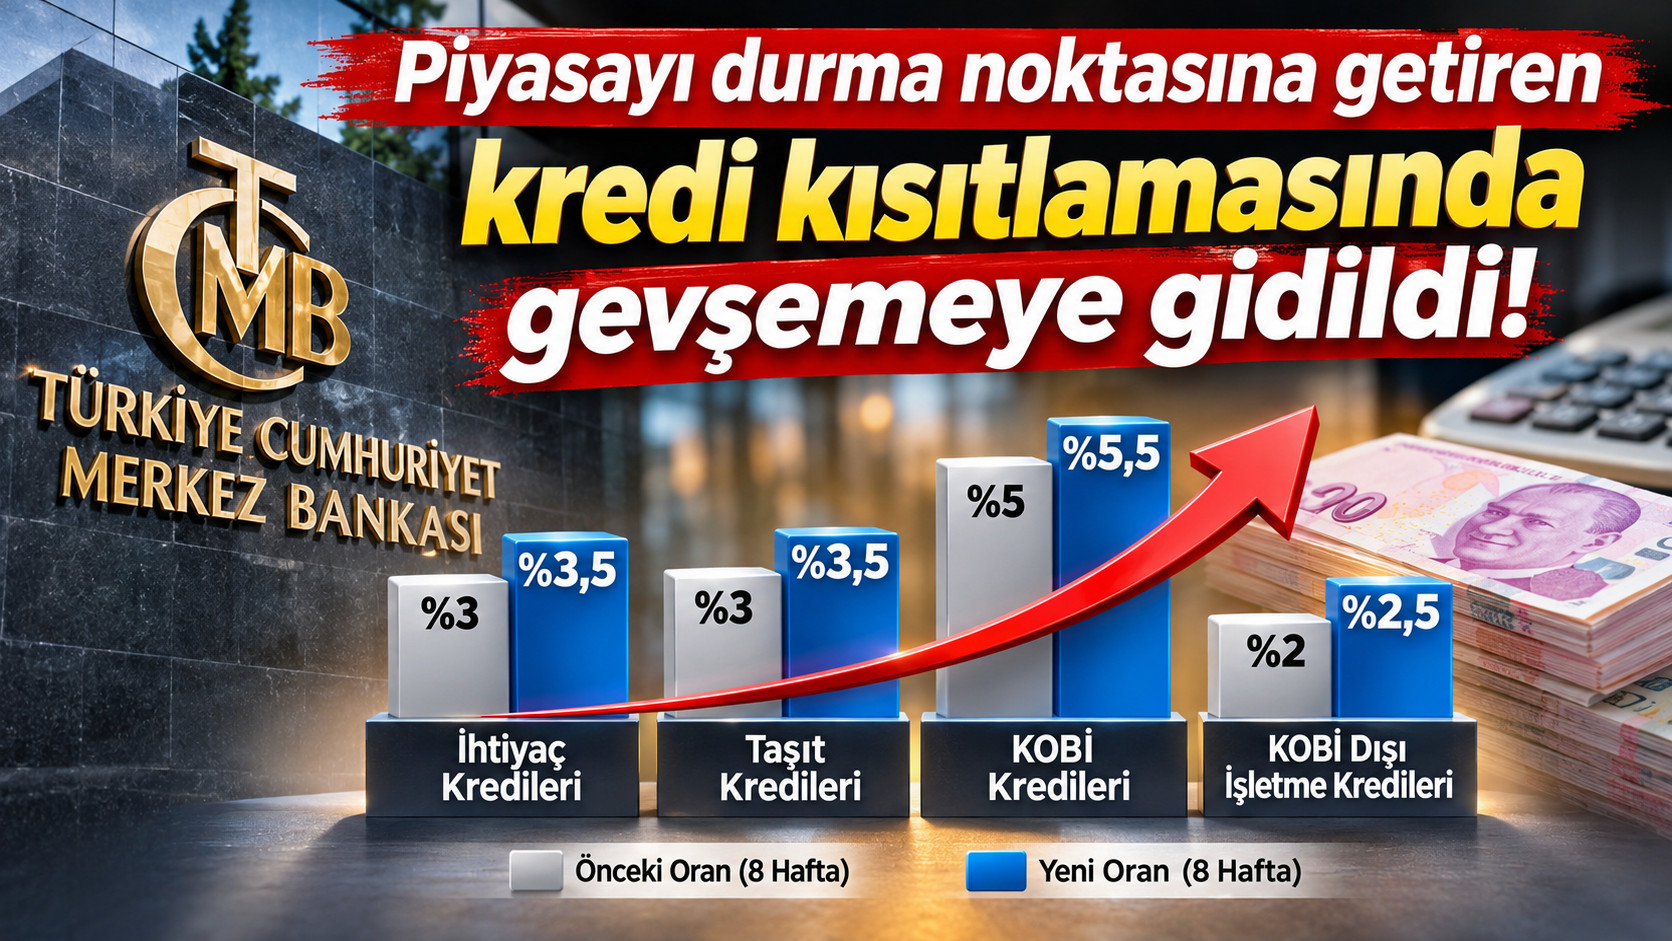
Türkiye Cumhuriyet Merkez Bankası (TCMB), uzun süredir reel sektörün finansmana erişimini zorlaştıran kredi büyüme sınırlamalarında gevşemeye gitti. 11 Kasım 2026 tarihli makroihtiyati tedbirler duyurusuyla ihtiyaç kredileri, taşıt kredileri, KOBİ kredileri ve KOBİ dışındaki işletmelere kullandırılan Türk lirası kredilerinin sekiz haftalık büyüme sınırları 0,5 puan artırıldı.
Bu karar, yüksek faiz ve sıkı kredi koşulları altında faaliyetlerini sürdürmeye çalışan işletmeler açısından önemli bir politika değişikliğine işaret ediyor. Ancak kredi musluklarının tamamen açıldığını söylemek için henüz erken.
Kredi büyüme sınırları yeniden belirlendi
TCMB’nin 2026-49 sayılı basın duyurusuna göre bankaların sekiz haftalık dönemlerde uygulamak zorunda olduğu kredi büyüme sınırları şu şekilde değiştirildi:
|
Kredi türü |
Eski sınır |
Yeni sınır |
|---|---|---|
| İhtiyaç kredileri | %3 | %3,5 |
| Taşıt kredileri | %3 | %3,5 |
| KOBİ TL kredileri | %5 | %5,5 |
| KOBİ dışı işletme TL kredileri | %2 | %2,5 |
Düzenleme bütün kategorilerde 0,5 puanlık artış öngörüyor. Ancak oransal etkiler farklılaşıyor.
Özellikle KOBİ dışındaki işletmelerin kredi büyüme sınırının %2’den %2,5’e yükseltilmesi, mevcut sınıra göre %25’lik bir genişleme alanı anlamına geliyor. Bu, dört kredi kategorisi arasında oransal olarak en yüksek artış.
Bununla birlikte, söz konusu oranların kredi faizlerini değil, bankaların belirli dönemlerdeki kredi portföyü büyümesini sınırladığını vurgulamak gerekiyor.
Reel sektörün kredi sıkışıklığı artık göz ardı edilemiyor
Türkiye ekonomisinde son dönemde uygulanan sıkı para politikası, yalnızca kredi maliyetlerini yükseltmekle kalmadı; bankaların kredi kullandırma kapasitesini de sınırladı.
Özellikle işletmeler açısından üç temel sorun öne çıktı:
-
Yüksek faiz oranları nedeniyle işletme sermayesi finansmanının pahalılaşması.
-
Kredi büyüme sınırları nedeniyle bankaların kredi taleplerini karşılamada seçici davranması.
-
Finansmana erişimde yaşanan güçlüklerin üretim, stok yönetimi, yatırım ve ticari ödeme süreçleri üzerinde baskı oluşturması.
Finansmana erişim sorunu yaşayan işletmeler açısından kredi faizinin yüksek olması kadar, ihtiyaç duyulan kredinin zamanında kullanılamaması da kritik bir risk oluşturuyor.
İşletmelerin nakit akışı bozulduğunda bunun etkileri yalnızca kredi kullanan şirketlerle sınırlı kalmıyor. Tedarikçiler, çalışanlar, müşteriler ve bankalar da bu süreçten etkilenebiliyor.
TCMB’nin son kararı, bu finansman baskısını azaltmaya yönelik sınırlı fakat önemli bir adım olarak değerlendirilebilir.
Ancak duyuruda kararın gerekçesi makrofinansal istikrarın ve parasal aktarım mekanizmasının desteklenmesi olarak açıklandı. Dolayısıyla düzenlemeyi doğrudan ekonomik durgunluğun resmen kabulü şeklinde yorumlamak doğru olmayacaktır.
KOBİ’lere kredi alanı genişliyor: Yeterli olacak mı?
Düzenlemenin en önemli başlıklarından biri KOBİ kredileri.
KOBİ’lere kullandırılan Türk lirası kredilerinin sekiz haftalık büyüme sınırı %5’ten %5,5’e çıkarıldı.
Bu artış mevcut sınıra göre %10 oranında ilave büyüme imkânı sağlıyor.
Örneğin ilgili düzenleme kapsamındaki KOBİ kredi bakiyesi 100 milyar TL olan bir banka için, diğer koşullar sabitken, sekiz haftalık dönemde izin verilen büyüme tutarı 5 milyar TL’den 5,5 milyar TL’ye çıkabilecek.
Ancak burada önemli bir ayrıntı bulunuyor.
Bankaların kredi verme kararları yalnızca TCMB’nin büyüme sınırlarına bağlı değil. Kredi faizleri, müşterilerin mali yapısı, teminat koşulları, bankaların sermaye yeterliliği ve risk iştahı da kredi hacmini belirliyor.
Bu nedenle kredi büyüme sınırının artırılması, bütün KOBİ’lerin daha kolay veya daha düşük faizle kredi kullanabileceği anlamına gelmiyor.
Büyük işletmelere verilen kredi alanında dikkat çekici artış
KOBİ dışındaki işletmelere kullandırılan Türk lirası kredilerinde büyüme sınırının %2’den %2,5’e çıkarılması ayrıca dikkat çekiyor.
Bu kategorideki 0,5 puanlık artış, önceki sınıra göre %25’lik bir genişleme anlamına geliyor.
Sanayi kuruluşları, büyük ölçekli üreticiler ve ticari işletmeler açısından bu değişiklik yeni kredi kullandırım kapasitesi yaratabilir.
Özellikle yüksek işletme sermayesi ihtiyacı bulunan şirketler için finansmana erişim imkânlarının genişlemesi önem taşıyor.
Ancak kredi büyüme sınırının hâlâ %2,5 düzeyinde tutulması, TCMB’nin kontrollü kredi genişlemesi yaklaşımını sürdürdüğünü gösteriyor.
Zorunlu karşılıklara faiz kararı: Bankaların fonlama yapısına destek
TCMB’nin duyurusunda kredi büyüme sınırlarının dışında ikinci önemli bir düzenleme daha bulunuyor.
Buna göre bankaların ve finansman şirketlerinin bir yıldan uzun vadeli Türk lirası ve yabancı para cinsinden mevduat dışı yükümlülükleri için tesis edilen zorunlu karşılıklara Türk lirası cinsinden faiz veya telafi ödemesi yapılmasına karar verildi.
Bu uygulama, bankaların uzun vadeli mevduat dışı fonlama kaynaklarını daha cazip hâle getirebilir.
Zorunlu karşılıklara ödeme yapılması, ilgili yükümlülüklerin bankalara getirdiği maliyetin bir bölümünü azaltma potansiyeli taşıyor.
Böylece bankaların daha uzun vadeli kaynak kullanmasının teşvik edilmesi ve fonlama yapılarının desteklenmesi amaçlanıyor.
Ancak uygulamanın bankaların kârlılığına ve kredi fiyatlamasına net etkisini hesaplayabilmek için ödeme oranları, hesaplama esasları ve ilgili bankaların yükümlülük kompozisyonunun bilinmesi gerekiyor.
Bankacılık sektörü açısından karar ne anlama geliyor?
Yeni düzenleme bankalar açısından üç önemli sonuç doğurabilir.
Birincisi, kredi kullandırım alanı genişliyor. Büyüme sınırlarına yaklaşan bankalar için ilave kredi kullandırma imkânı oluşabilecek.
İkincisi, faiz gelirleri açısından yeni bir hacim fırsatı ortaya çıkıyor. Kredi portföyünü büyütebilen bankalar faiz getirisi elde edebilecek. Bununla birlikte yüksek fonlama maliyetleri ve kredi riski, net kârlılık üzerindeki belirleyici unsurlar olmaya devam edecek.
Üçüncüsü, aktif kalitesi daha fazla önem kazanıyor. Finansal sıkıntı yaşayan işletmelere yeni kredi kullandırılması, tek başına bu işletmelerin ödeme kapasitesini iyileştirmiyor. Bu nedenle bankaların kredi tahsis süreçlerinde nakit akışı ve geri ödeme kapasitesine odaklanması gerekiyor.
Kredi hacminin genişlemesi olumlu bir gelişme olabilir; ancak sağlıklı kredi büyümesi ile sorunlu kredilerin ertelenmesi birbirinden ayrılmalı.
Tüketici kredilerinde gevşeme iç talebi canlandırır mı?
TCMB’nin ihtiyaç ve taşıt kredilerinin büyüme sınırlarını %3’ten %3,5’e yükseltmesi, bireysel kredi piyasası açısından da önemli.
Bankalar açısından tüketici kredisi kullandırma kapasitesinin genişlemesi, özellikle kredi talebinin güçlü olduğu dönemlerde kredi hacmini destekleyebilir.
Ancak bu gelişmenin iç talep üzerindeki etkisi kredi faizlerine, hanehalkının gelir durumuna ve bankaların kredi değerlendirme politikalarına bağlı olacak.
Diğer taraftan tüketici kredilerindeki büyümenin hızlanması, enflasyonla mücadele açısından yakından izlenmesi gereken bir gelişme.
TCMB’nin bu nedenle kredi sınırlamalarını tamamen kaldırmak yerine sınırlı oranlarda gevşetmeyi tercih ettiği görülüyor.
Asıl sorun yalnızca kredi miktarı değil, kredi maliyeti
Reel sektör açısından tartışılması gereken en önemli konulardan biri de bu.
Kredi büyüme sınırlarının artırılması bankaların daha fazla kredi kullandırmasına imkân sağlayabilir. Ancak yüksek kredi faizleri devam ettiği sürece işletmelerin finansman yükü ağır kalacaktır.
Özellikle kısa vadeli işletme sermayesi kredilerine bağımlı şirketlerde yüksek faiz giderleri kârlılığı ve nakit akışını olumsuz etkileyebiliyor.
Bu nedenle finansmana erişim sorununun çözümünde yalnızca kredi büyüme sınırlarının artırılması yeterli değil.
Kredi maliyetleri, vade yapısı, teminat koşulları ve şirketlerin ödeme kapasitesi birlikte değerlendirilmek zorunda.
Bankavitrini analizi: Kredi freni gevşedi ama tamamen bırakılmadı
11 Kasım 2026 tarihli TCMB kararı, kredi piyasasında kontrollü bir gevşeme döneminin işareti olarak okunabilir.
Özellikle KOBİ ve ticari kredilerde büyüme sınırlarının yükseltilmesi, finansman ihtiyacı yüksek işletmeler açısından olumlu bir gelişme.
Ancak kararın piyasadaki etkisini değerlendirirken üç önemli ayrım yapılmalı.
Birincisi, kredi büyüme sınırının yükseltilmesi doğrudan kredi faizlerinin düşürülmesi anlamına gelmiyor.
İkincisi, bankaların daha fazla kredi verebilmesi, bütün işletmelerin krediye ulaşabileceği anlamına gelmiyor.
Üçüncüsü, kredi hacmindeki olası artışın üretime, yatırıma ve istihdama ne ölçüde yansıyacağı henüz bilinmiyor.
Dolayısıyla TCMB’nin attığı adım, kredi piyasasında yaşanan sıkışıklığın hafifletilmesine katkı sağlayabilir; fakat reel sektörün finansman sorunlarını tek başına çözmesi beklenmemeli.
Sonuç olarak, Merkez Bankası kredi büyüme sınırlarında frene uyguladığı baskıyı azalttı. Ancak ekonominin yeniden güçlü bir kredi genişlemesine geçtiğini söylemek için henüz erken.
Önümüzdeki dönemde bankaların fiilî kredi kullandırımları, ticari kredi faizleri, kredi talebi ve takipteki alacakların seyri, bu kararın gerçek etkisini gösterecek.
Kaynak: Türkiye Cumhuriyet Merkez Bankası, 11 Kasım 2026 tarihli ve 2026-49 sayılı “Makroihtiyati Çerçeveye İlişkin Basın Duyurusu”. Analiz, paylaşılan resmî duyuru esas alınarak hazırlanmıştır.
BANKA HABERLERİ
Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi
Yapı Kredi, 18 ülkeden 40 finansal kuruluşun katılımıyla, 367 ve 734 gün vadeli dört ayrı dilimden oluşan yaklaşık 933 milyon dolarlık sendikasyon kredisi anlaşması imzaladı.
Yayınlanma:
4 gün önce|
11/11/2026Yazan:
BankaVitrini
Yapı Kredi, yılın ikinci yarısında uluslararası piyasalardan yaklaşık 933 milyon dolar tutarında sendikasyon kredisi anlaşması imzaladı.
Bankadan yapılan açıklamaya göre, 18 ülkeden 40 finansal kuruluşun katılımıyla gerçekleştirilen sendikasyon kredisi işlemi, 367 ve 734 gün vadeli dört ayrı dilimden oluştu.
İşlemin ortak koordinatörlüğünü Abu Dhabi Commercial Bank, Bank of America, Emirates NBD ve Standard Chartered üstlenirken, Emirates NBD aynı zamanda aracılık görevini yürüttü.
Yaklaşık 933 milyon dolar tutarındaki sendikasyon kredisi, 367 gün vadeli 349 milyon dolar ve 356,5 milyon euro ile 734 gün vadeli 97 milyon dolar ve 77 milyon euro olmak üzere dört dilim halinde sağlandı.
Kredinin maliyeti, 367 gün vadeli dolar dilimi için “SOFR+yüzde 1,25”, euro dilimi için “Euribor+yüzde 1,00” olarak belirlendi.
734 gün vadeli dilimlerde ise maliyet, dolar cinsinden “SOFR+yüzde 1,75”, euro cinsinden “Euribor+yüzde 1,45” oldu.
“Türkiye ekonomisine duyulan güvenin göstergesi”
Açıklamada değerlendirmelerine yer verilen Yapı Kredi Üst Yöneticisi (CEO) Gökhan Erün, uluslararası piyasalardan sağlanan finansmanın hem bankanın mali yapısına hem de Türkiye ekonomisine duyulan güveni ortaya koyduğunu belirtti.
Türkiye’nin ekonomik kalkınmasına katkıda bulunma hedefi doğrultusunda uluslararası piyasalardan kaynak sağlamayı sürdürdüklerini ifade eden Erün, müşterilerinin finansman ihtiyaçlarını karşılamaya yönelik çalışmalarına kararlılıkla devam ettiklerini vurguladı.
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.055)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.669)
- BASINDA BİZ (67)
- BORSA (606)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.673)
- GÜNDEM (3.601)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.753)
- SÜRDÜRÜLEBİLİRLİK (584)
- VİDEO Vitrini (19)
- YAZARLAR (1.506)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (845)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (121)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (21)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
- Türkiye'nin en büyük kuantum bilgisayarı TÜBİTAK bünyesinde kuruluyor 14/11/2026
- Putin, Trump ve Şi 19 Kasım'da bir araya gelecek 14/11/2026
- COP31'de ikinci hafta görüşmelerine temel oluşturabilecek taslak metin hazırlanıyor 14/11/2026
- Spot piyasada elektrik ve doğalgaz fiyatları 14/11/2026
- Çin'de yuan cinsinden kredi hacmi yüzde 4,7 arttı 14/11/2026
- Sözleşmeli personel çalıştırma esasları yeniden düzenlendi 14/11/2026
- BM/Simon Stiell: COP31 müzakerelerinde ilerleme var, taktiksel gecikmelerden kaçınılmalı 14/11/2026
SON YAZILAR
- Faiz beklentileri sertleşti, Nvidia’da 30 yıllık dönem kapandı! 13/11/2026
- TCMB kredi frenini gevşetti 11/11/2026
- Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi 11/11/2026
- Enflasyon Fed’i sıkıştırıyor, güçlü ekonomi borsaları ayakta tutuyor 11/11/2026
- Fon soruşturmasına bankalar da dahil edilmeli! 10/11/2026
- Saatler 09.05’te durdu, açtığı yol hiç bitmedi… 10/11/2026
- Gümüş: What is love? Baby don’t hurt me… No more! 09/11/2026
- DÜNYA FİNANS SİSTEMİNDE ALARM ZİLLERİ 07/11/2026
- BANKACILIKTA SİYASİ BAĞLANTI ALARMI: Paraguay’dan Sırbistan’a iki büyük kriz 07/11/2026
- Brezilya’nın ikinci büyük finans kuruluşu Nubank kripto para çekimlerini durdurdu 07/11/2026
ARAMA
Popüler
-
GÜNCEL4 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu