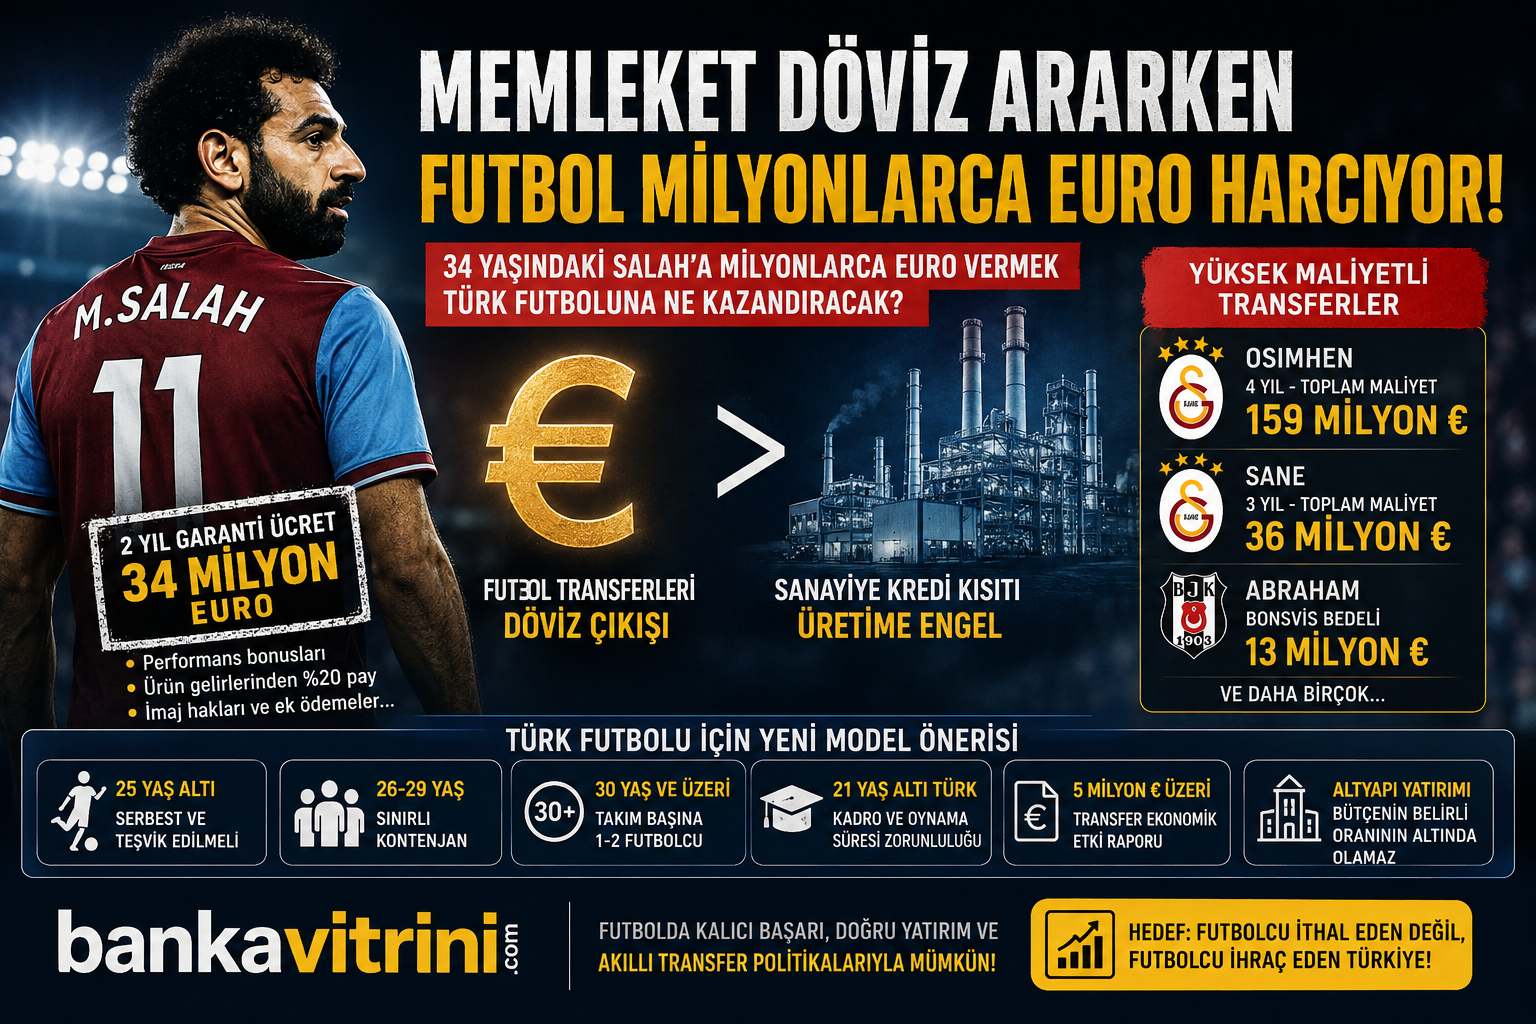
34 yaşındaki Salah’a milyonlarca euro vermek Türk futboluna ne kazandıracak?
Türkiye ekonomisi döviz kaynaklarını korumaya çalışıyor. Merkez Bankası yabancı para kredilerindeki büyümeyi sınırlıyor, sanayi şirketleri yatırım ve işletme sermayesi finansmanına ulaşmakta zorlanıyor.
Ama aynı Türkiye’de futbol kulüpleri, milyonlarca euroluk bonservis ve yıllık ücretlerle yabancı futbolcu transfer etmeye devam ediyor.
Son örnek: Mohamed Salah.
34 yaşındaki Mısırlı yıldızın Trabzonspor ile iki yıllık sözleşme imzaladığı ve yıllık 17 milyon euro kazanacağı açıklandı. Reuters’ın haberine göre Salah ayrıca kendi adına satılan ürünlerden yüzde 20 pay ve performans bonusları alacak.
Bonservisinin olmaması ilk bakışta transferi cazip gösteriyor.
Fakat sadece garanti ücret üzerinden bakıldığında iki yılda: 17 milyon euro × 2 yıl = 34 milyon euro.
Bonuslar, menajerlik giderleri, imaj ve ticari haklar gibi diğer unsurlar eklendiğinde ekonomik yük daha da büyüyebilir.
Asıl soru şu: Türkiye’nin bu büyüklükte dövizi 34 yaşındaki bir futbolcuya aktarmasının ekonomik ve sportif karşılığı nedir?
Sanayiciye döviz freni, futbolcuya milyonlarca euro
Konuyu yalnızca futbol üzerinden değerlendirmek eksik olur.
Türkiye Cumhuriyet Merkez Bankası 31 Ocak 2026’da yabancı para kredilerindeki sekiz haftalık büyüme sınırını yüzde 1’den yüzde 0,5’e düşürdü.
Gerekçe açıklandı: Sıkı parasal duruşun desteklenmesi ve makrofinansal istikrarın güçlendirilmesi.
Yani Türkiye ekonomik program gereği döviz kredilerinin büyümesini bile sınırlıyor.
Sanayici makine alacak. Hammadde ithal edecek. İhracat yapacak. Üretim kapasitesini artıracak. İstihdam yaratacak. Ama döviz finansmanına erişimi sınırlandırılıyor.
Diğer tarafta futbol ekonomisi onlarca milyon euroluk transferleri konuşuyor.
Burada hukuken birbirinden farklı iki alan bulunduğu ve futbol kulüplerinin transfer harcamalarının TCMB’nin kredi düzenlemeleriyle doğrudan aynı mekanizma olmadığı elbette unutulmamalı. Ancak ülkenin kaynak tahsisi açısından ortaya çıkan çelişkiyi tartışmak zorundayız.
Bir ülkede döviz kıtsa, dövizin nereye harcandığı da ekonomik bir meseledir.
Salah tartışması futbolcunun büyüklüğüyle ilgili değil
Mohamed Salah’ın dünya futbol tarihindeki yerini tartışmaya gerek yok. Liverpool formasıyla yüzlerce maça çıkmış, Premier League ve Şampiyonlar Ligi kazanmış bir dünya yıldızından söz ediyoruz.
Ancak transfer kararlarında geçmiş başarıların değil, gelecekte üretilecek performansın satın alınması gerekir. Salah artık 34 yaşında. Reuters da Trabzonspor’a gelişinden önce Liverpool’daki performansında düşüş yaşandığını aktarıyor.
İşte Türkiye’deki kulüplerin yıllardır yaptığı temel hata burada: Futbolcunun geleceğine değil geçmişine para ödüyoruz.
Avrupa kulüpleri futbolcunun fiziksel zirvesini kullandıktan sonra oyuncuyu elden çıkarıyor. Türk kulüpleri ise çoğu zaman aynı oyuncuyu kariyerinin son bölümünde, Avrupa’da alamayacağı ücretleri teklif ederek transfer ediyor.
Sonra buna “yıldız transferi” diyoruz.
Oysa finans terminolojisiyle bakarsanız soru farklıdır: Satın aldığınız varlığın gelecekte yaratacağı nakit akımı ve yeniden satış değeri nedir?
Salah’ın iki yıllık maliyeti bize kaç futbolcu yetiştirirdi?
Sadece 34 milyon euroluk garanti ücret üzerinden düşünelim.
Bu para; altyapı tesislerine, scouting sistemlerine, genç oyuncu akademilerine, spor bilimi merkezlerine, performans laboratuvarlarına, antrenör eğitimlerine ve genç futbolcuların gelişimine ayrılsa Türk futbolunda nasıl bir değer yaratırdı?
Bir futbolcu iki yıl sonra 36 yaşına geldiğinde ekonomik değeri büyük ölçüde tükenmiş olabilir. Fakat aynı para ile yetiştirilen 18-22 yaşındaki futbolcular gelecekte Avrupa’ya satılarak ülkeye döviz kazandırabilir.
İşte transfer politikasındaki temel problem budur: Türkiye döviz kazandırabilecek futbolcular yetiştirmek yerine döviz tüketen futbolcular ithal ediyor.
Sorun sadece Salah değil
Türk futbolunda son yıllarda transfer rakamları inanılmaz seviyelere çıktı.
Galatasaray’ın Victor Osimhen transferinde Napoli’ye net 75 milyon euro bonservis ödenmesi kararlaştırıldı.
Futbolcuyla dört yıllık sözleşme imzalandı.
KAP açıklamasına göre Osimhen‘e sezon başına; 15 milyon euro garanti ücret, 1 milyon euro sadakat primi, 5 milyon euro imaj hakkı ödenecek.
Yani yıllık paket yaklaşık 21 milyon euro seviyesinde. Dört yıllık oyuncu ödemesi: 84 milyon euro. Bonservis: 75 milyon euro.
Kabaca toplam: 159 milyon euro.
Üstelik sonraki satıştan elde edilecek kârın yüzde 10’u Napoli’ye verilecek. Osimhen 26 yaşında olduğu için Salah’tan farklı olarak ciddi sportif performans ve yeniden satış değeri yaratma potansiyeline sahip. Fakat 159 milyon euroluk ekonomik taahhüt yine de Türkiye futbol ekonomisinin gelir kapasitesiyle birlikte değerlendirilmelidir.
Sane örneği: Bonservis yok ama gerçekten bedava mı?
Leroy Sane transferinde Galatasaray bonservis ödemedi.
Bu nedenle transfer kamuoyuna “bedelsiz transfer” şeklinde yansıdı. Fakat bedelsiz transfer, maliyetsiz transfer değildir.
KAP açıklamasına göre Sane’ye üç sezon boyunca her sezon; 9 milyon euro garanti ücret + 3 milyon euro sadakat primi ödenecek.
Toplam: 36 milyon euro.
Dolayısıyla futbol ekonomisinde artık yalnızca bonservise bakmak yanıltıcıdır.
Doğru hesaplama: Bonservis + maaş + imza parası + menajerlik + sadakat primi + imaj hakkı + bonuslar + finansman maliyeti
üzerinden yapılmalıdır.
Beşiktaş’ta Abraham: 13 milyon euro bonservis
Beşiktaş’ın Tammy Abraham transferinde de sözleşmedeki şartların gerçekleşmesinin ardından satın alma hükmü devreye girdi.
KAP açıklamasına göre Roma’ya 13 milyon euro transfer bedeli ödenmesi gerekiyor. Tek tek bakıldığında her transfer için sportif gerekçeler bulunabilir. Ancak Türkiye’nin büyük kulüplerinin toplam transfer yükümlülükleri birlikte değerlendirildiğinde çok daha önemli bir tablo ortaya çıkıyor:
Türk futbolu giderek daha fazla döviz tüketen bir sektöre dönüşüyor.
Fenerbahçe’de Ederson örneği: 32 yaşındaki kaleciye yıllık 11 milyon euro
Meseleyi yalnızca Galatasaray, Beşiktaş veya Salah üzerinden tartışmak doğru olmaz. Fenerbahçe’nin transfer politikası da aynı maliyet-fayda analizine tabi tutulmalı.
En dikkat çekici örneklerden biri Ederson.
Fenerbahçe, Manchester City’den transfer ettiği Brezilyalı kaleciyle 3+1 yıllık sözleşme imzaladı. Kulübün KAP açıklamasına göre Ederson’a 2025-2026 sezonundan itibaren her sezon net 11 milyon euro ödenmesi kararlaştırıldı.
Transfer gerçekleştiğinde Ederson 32 yaşındaydı.
Sadece garanti ücret üzerinden ilk üç sezonun maliyeti: 11 milyon € × 3 yıl = 33 milyon euro.
Buna bonservis bedeli de ekleniyor. İngiliz basınına dayanan Reuters haberinde transfer bedelinin yaklaşık 12 milyon sterlin olduğu belirtilmişti.
Dolayısıyla menajerlik ücretleri, bonuslar ve diğer yan maliyetler hesaba katılmadan bile Ederson’un Fenerbahçe’ye toplam ekonomik yükünün oldukça yüksek olduğu görülüyor.
Elbette Ederson sıradan bir kaleci değil.
Manchester City ile altı Premier League ve bir Şampiyonlar Ligi şampiyonluğu dahil çok sayıda kupa kazandı. Dünya futbolunun önemli kalecilerinden biri.
Fakat bizim sorduğumuz soru futbolcunun kariyerinin ne kadar büyük olduğu değil:
Fenerbahçe 32 yaşındaki bir kaleciye yaptığı bu döviz yatırımından ne kadar ekonomik değer üretebilecek?
Çünkü üç yıllık sözleşmenin sonunda Ederson yaklaşık 35 yaşında olacak.
Bu durumda yeniden satış değerinin ne olacağı ayrıca hesaplanmak zorunda.
İşte Türk futbolunun temel problemi burada ortaya çıkıyor:
Avrupa kulüpleri futbolcunun en verimli yıllarından yararlanıyor; Türk kulüpleri ise bazen oyuncunun kariyerinin son bölümüne çok yüksek ücretler ödüyor.
Dört büyüklerin tamamı aynı ekonomik teste girmeli
Bu nedenle mesele Galatasaray’ın Osimhen’i, Fenerbahçe’nin Ederson’u, Beşiktaş’ın Abraham’ı veya başka bir kulübün pahalı yıldızı değildir.
Mesele Türk futbolunun transfer ekonomisi modelidir.
Galatasaray Osimhen için hesap vermeli.
Fenerbahçe Ederson için hesap vermeli.
Beşiktaş Abraham için hesap vermeli.
Trabzonspor Salah için hesap vermeli.
Aynı standart bütün kulüplere uygulanmalı.
Çünkü kulüp renkleri değişse de kullanılan para aynı: EURO /USD.
Türkiye’nin ihtiyacı da aynı: Döviz kazandıran bir futbol ekonomisi.
Asıl ölçülmesi gereken: Transfer yatırımının geri dönüşü
Bir sanayi şirketi 30 milyon euroluk yatırım yapmak istediğinde banka ve yatırım komitesi ne sorar?
Yatırımın geri dönüş süresi nedir?
Ne kadar EBITDA yaratacak?
Kaç yılda kendisini amorti edecek?
İhracata katkısı ne olacak?
Nakit akımı nasıl?
Borç servis kapasitesi yeterli mi?
Fakat futbol kulüplerinde milyonlarca euroluk transferlerde çoğu zaman aynı yatırım disiplini görülmüyor.
Başkan istiyor. Teknik direktör istiyor. Taraftar sosyal medyada baskı yapıyor. Rakip yıldız aldıysa diğer kulüp de yıldız almak zorunda hissediyor.
Sonuçta ekonomik rasyonalitenin yerini transfer rekabeti alıyor.
“Forma satar, parasını çıkarır” efsanesi
Yüksek maliyetli transferlerde en fazla kullanılan savunmalardan biri: “Forma satışından parasını çıkarır”. Bu söylemin ciddi finansal hesapla test edilmesi gerekiyor.
Örneğin Salah’ın yalnızca iki yıllık 34 milyon euroluk garanti ücretini forma satışından çıkarmak istediğinizi düşünelim.
Formanın satış fiyatının tamamı kulübün kârı değildir. Üretici payı vardır. Dağıtım gideri vardır. Vergiler vardır. Perakende maliyetleri vardır. Lisans anlaşmaları vardır.
Üstelik Salah anlaşmasında oyuncunun kendi adına satılan ürünlerden yüzde 20 pay alacağı bildiriliyor. Dolayısıyla “bir milyon forma satar, parasını çıkarır” hesabı gerçek bir fizibilite değildir.
Bir futbolcunun maliyet-fayda analizi nasıl yapılmalı?
Transfer öncesinde kulüplerin kamuoyuna açıklamadığı fakat kendi yönetimlerinde mutlaka hesaplaması gereken bir Transfer Yatırım Getirisi – Transfer ROI modeli oluşturulmalı.
Örneğin 30 milyon euroluk futbolcunun sağlayacağı gelir tahmin edilmelidir: Şampiyonlar Ligi gelirine katkısı, lig şampiyonluğu ihtimaline etkisi, yayın gelirleri, sponsorluk, forma ve lisanslı ürün gelirleri, maç günü gelirleri, sosyal medya ve marka değeri, gelecekteki satış değeri.
Bunların toplamı oyuncunun toplam maliyetinden yüksek değilse ekonomik açıdan yatırım tartışmalıdır.
34 yaşındaki futbolcuda en büyük problem: Yeniden satış değeri
25 yaşındaki futbolcuya 20 milyon euro verdiğinizde üç yıl sonra 30 milyon euroya satabilirsiniz.
Böylece Türkiye’ye net döviz girişi sağlayabilirsiniz. 34 yaşındaki futbolcuya ise yüksek maaş ödediğinizde sözleşme sonunda oyuncu 36 yaşında olacaktır.
Yeniden satış değeri çoğu durumda yok denecek kadar azalır. Yani ödediğiniz dövizin önemli bölümü ülkeden çıkar ve geri dönmez.
Ekonomik açıdan fark budur. Genç futbolcu yatırım olabilir; kariyerinin sonundaki yüksek maaşlı futbolcu çoğunlukla tüketim harcamasıdır.
Türk futboluna 25 yaş sınırı mı gelmeli?
Burada radikal fakat tartışılması gereken bir öneri ortaya konulabilir: 25 yaş üzerindeki yabancı futbolcu transferlerine ciddi sınırlama getirilmeli.
Tam yasak yerine daha uygulanabilir bir model de oluşturulabilir. Örneğin kadrodaki yabancıların büyük çoğunluğunun 25 yaş altında olması zorunlu hale getirilebilir. 30 yaş üzerindeki yabancılar için çok sınırlı kontenjan bırakılabilir. Böylece kulüpler “isim” değil “potansiyel” satın almaya yönlendirilir.
TFF’nin 2026-27 düzenlemesinde 14 yabancı futbolcunun 10’u için yaş kriteri bulunmuyor; 14 yabancının tamamının kullanılması halinde en az dördünün 1 Ocak 2003 veya sonrasında doğmuş olması gerekiyor. Bu yaklaşım doğru yönde atılmış bir adım olsa da yeterli değil.
Çünkü sistem hâlâ kadronun önemli bölümünün yüksek yaş ve yüksek ücretli yabancılardan oluşturulmasına izin veriyor.
Türkiye’nin modeli Portekiz olmalı
Türk futbolunun ekonomik modeli şu olmamalı: Avrupa’dan yıldız al → yüksek maaş öde → 3 yıl oynat → bedelsiz gönder.
Model şu olmalı: Genç bul → geliştir → oynat → Avrupa’ya sat → döviz kazan → yeniden yatırım yap.
Kulüplerin scouting departmanlarının görevi 34 yaşındaki Mohamed Salah’ı keşfetmek değildir. Salah’ı zaten dünya tanıyor.
Başarılı scouting sistemi, Salah’ın 34 yaşındaki halini değil, geleceğin Salah’ını 18-21 yaşındayken bulabilmektir.
Türk gençleri neden kulübede?
Milyonlarca euro verilen yabancı futbolcunun oynatılması için yönetim üzerinde doğal bir baskı oluşur. Çünkü 10 milyon euro yıllık ücret ödediğiniz futbolcuyu kulübede oturtamazsınız.
Sonuç?
19 yaşındaki Türk futbolcunun önüne 32-34 yaşındaki yabancı futbolcu geçiyor. Genç oyuncu maç oynamıyor. Gelişemiyor. Milli takımın oyuncu havuzu daralıyor. Avrupa’ya futbolcu satma kapasitesi azalıyor. Sonra Türk kulüpleri tekrar yabancı futbolcu satın almak zorunda kalıyor.
Böylece sistem kendi kendisini besleyen bir döngü oluşturuyor: Yabancı al → gence forma verme → genç gelişmesin → yerli oyuncu çıkmasın → tekrar yabancı al.
Transfer politikası aynı zamanda cari açık meselesidir
Futbol ekonomisini Türkiye ekonomisinden bağımsız düşünemeyiz. Bir kulüp yabancı futbolcuya euro ödediğinde sonuçta Türkiye’den yurtdışına döviz transfer edilir.
Buna karşılık Türk futbolcusu Avrupa’ya satıldığında ülkeye döviz girer.Bu nedenle Türk futbolunun uzun vadeli hedeflerinden biri: Net futbolcu ihracatçısı olmak olmalıdır.
Türkiye’nin nüfusu, futbol kültürü ve genç insan kaynağı bunu gerçekleştirebilecek büyüklüktedir. Fakat bunun için kulüplerin başarı tanımını değiştirmek gerekiyor. Başarı yalnızca sezon sonunda kupa kaldırmak değildir.
Başarı aynı zamanda: 20 yaşındaki oyuncuyu 2 milyon euro maliyetle yetiştirip 25 milyon euroya satabilmektir.
UEFA da artık maliyet kontrolüne bakıyor
Bu konu yalnızca Türkiye’nin tartışması değil.
UEFA’nın finansal sürdürülebilirlik sisteminin üç temel ayağı bulunuyor: Ödeme gücü, finansal istikrar ve maliyet kontrolü.
UEFA 2025-26 sezonuna ilişkin incelemelerinde finansal sürdürülebilirlik kurallarını ihlal eden 14 kulübe yaptırım uygulandığını açıkladı. Dolayısıyla Avrupa futbolunun yönü sınırsız harcamaya değil, gelirle uyumlu harcamaya gidiyor.
Türkiye’nin de aynı disipline geçmesi gerekiyor.
Her transfer için “ekonomik pasaport” hazırlanmalı
TFF çok daha radikal bir sistem kurabilir. 5 milyon euro üzerindeki her yabancı transferinde kulüp bir Transfer Ekonomik Etki Raporu hazırlamalı.
Raporda şu hesaplar bulunmalı: Oyuncunun toplam sözleşme maliyeti, beklenen sportif katkısı, yaşa bağlı performans riski, sakatlık riski, yeniden satış değeri, beklenen ticari gelir, Avrupa kupaları gelirine muhtemel katkısı, yerli oyuncuların oynama süresine etkisi, kulübün gelirlerine oranı, döviz yükümlülüğüne etkisi.
Böylece “Başkan istedi, taraftar istedi, transfer edildi” dönemi kapanmalı.
25 yaş altı transfer teşvik edilmeli
Türk futbolunun yabancı oyuncuya ihtiyacı vardır.
Problem yabancı futbolcu değildir.
Problem: Yaşlı + pahalı + yeniden satış değeri olmayan yabancı futbolcu modelidir.
Türkiye dünyanın en iyi genç futbolcularını bulup geliştiren liglerden biri olabilir. Afrika, Balkanlar, Kafkasya, Orta Asya, Güney Amerika ve Avrupa’nın alt liglerinden 18-23 yaşındaki yetenekler Türkiye’ye getirilebilir. Türkiye onlar için Avrupa’nın beş büyük ligine geçiş ligi olabilir.
Bu model hem sportif kaliteyi artırır hem ülkeye döviz kazandırır.
Salah transferi aslında bir zihniyet tartışması
Mesele Salah’ın iyi futbolcu olup olmadığı değildir.
Mesele 34 yaşındaki bir futbolcuya iki yılda en az 34 milyon euro garanti ücret ödeyebilen futbol ekonomisinin, aynı kaynağı genç futbolcu yetiştirmek için neden oluşturamadığıdır.
Türkiye’nin sanayicisi döviz kredisi bulmakta zorlanırken futbol ekonomisinin milyonlarca euroluk transfer yarışına girmesi doğal olarak sorgulanacaktır.
Üstelik sanayiye verilen döviz; makineye, fabrikaya, üretime, ihracata, istihdama dönüşebilir. 34-35 yaşındaki futbolcuya verilen döviz ise sözleşme sona erdiğinde çoğu zaman Türkiye’de kalıcı bir ekonomik varlık bırakmaz.
Türkiye futbolcu ithal eden değil futbolcu ihraç eden ülke olmalı
Türk futbolunun artık temel stratejik kararını vermesi gerekiyor. Avrupa’nın kariyerinin sonuna gelmiş yıldızlarının yüksek maaşlarla son durağı mı olacağız?
Yoksa genç futbolcuların yetiştiği, değer kazandığı ve Avrupa’ya ihraç edildiği bir futbol ekonomisi mi kuracağız?
Salah büyük futbolcudur. Osimhen büyük futbolcudur. Sane büyük futbolcudur.
Ancak ekonomi isimlerle değil rakamlarla yönetilir. Her transferde sorulması gereken soru aynıdır: Kaç euro ödüyoruz ve karşılığında Türkiye’ye kaç euro değer bırakıyoruz?
Bu sorunun cevabı verilemiyorsa transfer sportif açıdan heyecan verici olsa bile ekonomik açıdan yatırım değildir.Türkiye’nin artık Avrupa’nın yaşlanan yıldızlarının emeklilik ikramiyesini ödeyen lig olmaktan çıkması gerekiyor.
Öneri: Yeni yabancı futbolcu modeli
25 yaş altı: Serbest ve teşvikli
26-29 yaş: Sınırlı kontenjan
30 yaş ve üzeri: Takım başına maksimum 1-2 futbolcu
21 yaş altı Türk futbolcu: Kadro ve oynama süresi zorunluluğu
5 milyon euro üzerindeki yabancı transferi: Transfer Ekonomik Etki Raporu
Altyapı harcamaları: Kulüp bütçesinin belirli oranının altında olamamalı
Temel hedef: Türkiye’nin futbol transferinde net döviz ihracatçısı hale gelmesi
Çünkü Türkiye’nin ihtiyacı daha fazla yıldız ithal etmek değil; kendi yıldızlarını üretmek ve dünyaya satmaktır.
Erol TAŞDELEN – Ekonomist bankavitrini.com






 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34


 GÜNCEL3 yıl önce

 BANKA HABERLERİ3 yıl önce

 BANKA HABERLERİ5 yıl önce

 BANKA HABERLERİ6 yıl önce

 BANKA ANALİZLERİ4 yıl önce

 VİDEO Vitrini5 yıl önce