
Gülbeyaz Gergün
Beyaz yaka nasıl çöktü, mavi yaka nasıl yükseldi?
Bir zamanlar yüksek ücretin, statünün ve iş güvencesinin simgesi olan beyaz yakalı çalışanlar; enflasyon, diplomalı işgücü arzındaki artış, şirketlerin maliyet baskısı, kurumsal hiyerarşilerin daralması ve yapay zekâ nedeniyle tarihî bir değer kaybıyla karşı karşıya. Buna karşılık kaynakçı, elektrikçi, teknisyen, operatör, bakım ustası ve nitelikli üretim çalışanları işgücü piyasasının yeni aranan kesimi haline geliyor. Ancak mavi yakanın yükselişi de kalıcı ve koşulsuz değil. Robotlaşma, sanayide daralma ve mesleki eğitim sorunu, bu yükselişin sınırlarını belirleyecek.

Yayınlanma:
3 ay önce|
Yazan:
Gülbeyaz Gergün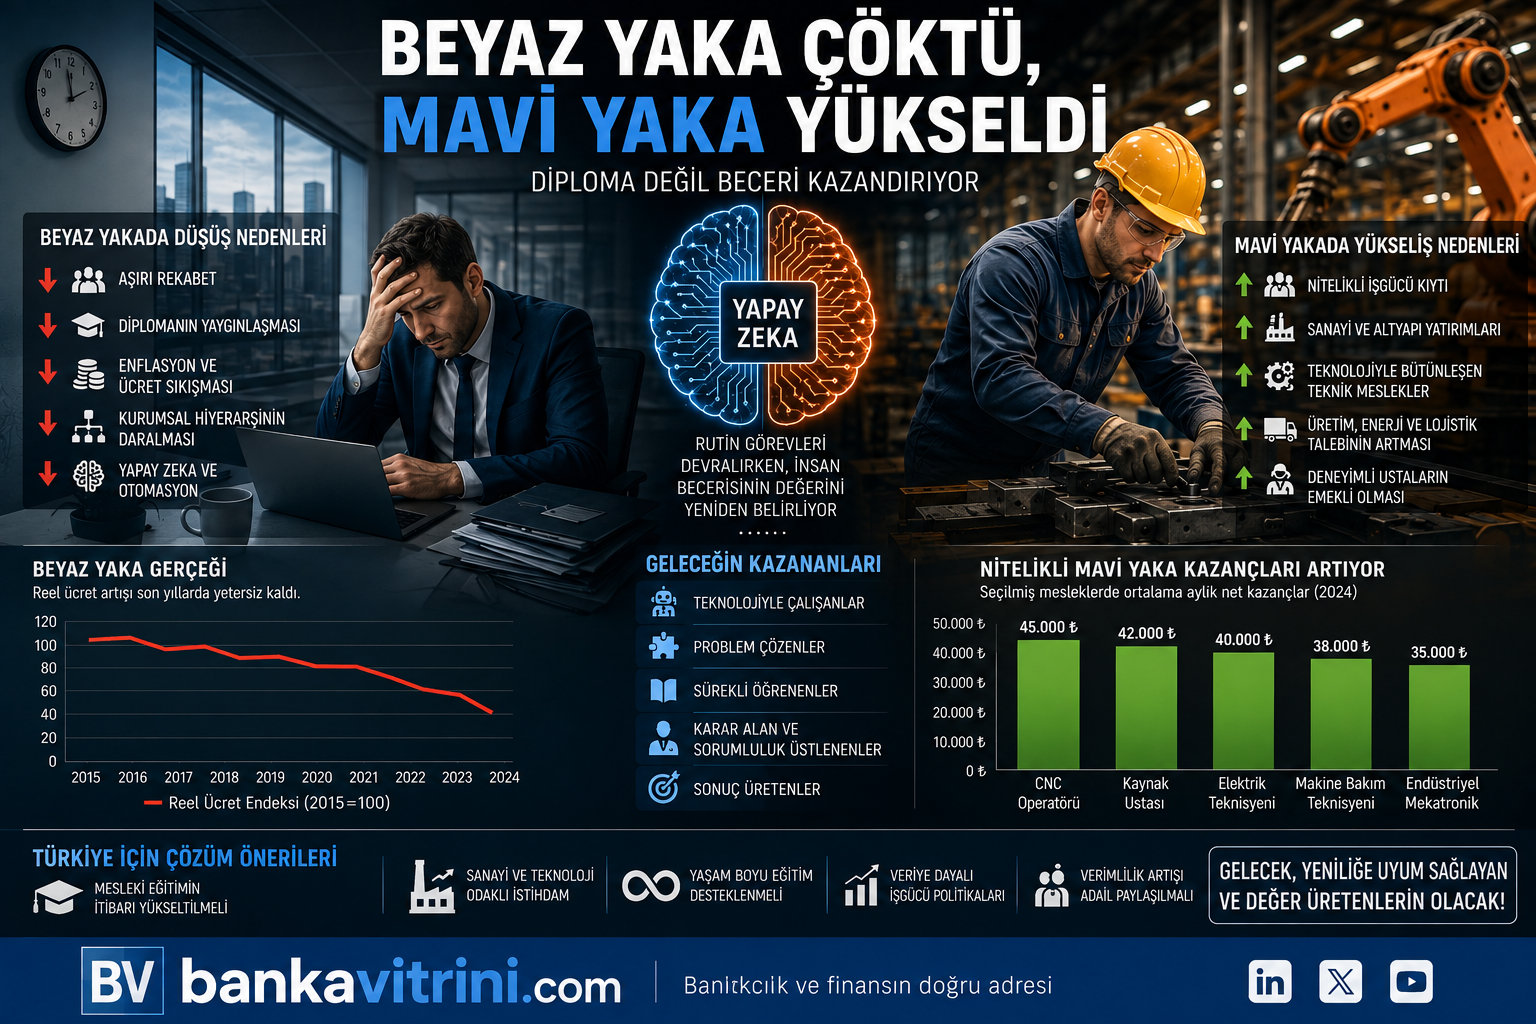
Diploma, masa ve unvan dönemi kapanırken emeğin yeni değer haritası oluşuyor
Bir dönem üniversite diploması, takım elbise, plaza ve masa başı iş; toplumun alt sınıflarından orta ve üst gelir grubuna geçişin en güçlü anahtarıydı.
Aileler çocuklarının “bedeniyle değil, bilgisiyle çalışmasını” isterdi. Fabrikada üretim hattında çalışmak yerine bankada, holdingde, kamu kurumunda veya çok uluslu bir şirkette görev almak sosyal yükselişin göstergesi sayılırdı.
Beyaz yakalıların ücreti genellikle mavi yakalıların üzerinde olur; özel sağlık sigortası, yemek kartı, şirket aracı, performans primi, eğitim bütçesi ve kariyer planı gibi yan haklar gelir farkını daha da büyütürdü.
Bugün ise bu denklem birçok ülkede bozuluyor.
Üniversite diploması yaygınlaştı, kurumsal kadrolar büyümek yerine daralmaya başladı, şirketler orta kademe yönetici sayılarını azalttı, enflasyon ücretleri eritti ve dijital teknolojiler daha önce yalnızca eğitimli insanların yapabildiği birçok görevi standartlaştırdı.
Buna karşılık, fiziksel dünyada üretim yapan, makineyi çalıştıran, arızayı gideren, binayı inşa eden, enerjiyi taşıyan ve lojistik zincirini ayakta tutan nitelikli mavi yakalılar daha zor bulunur hale geldi.
İşgücü piyasasının yeni sorusu artık şudur:
Diploma mı daha değerli, yoksa somut ve kıt bir beceri mi?
Beyaz yaka neden ayrıcalıklıydı?
Beyaz yakanın yükselişi sanayi sonrası ekonominin bir sonucuydu.
Bankacılık, sigortacılık, finans, hukuk, muhasebe, danışmanlık, reklamcılık, insan kaynakları, satış, pazarlama ve kamu yönetimi büyüdükçe şirketlerin eğitimli ofis çalışanlarına olan ihtiyacı arttı.
Bilgiye erişim sınırlıydı. Rapor hazırlamak, bilanço yorumlamak, yabancı dilde yazışma yapmak, hukuki metin incelemek veya bilgisayar programı kullanmak toplumun küçük bir kesiminin sahip olduğu becerilerdi.
Üniversite mezunu sayısı düşük olduğu için diploma aynı zamanda bir kıtlık belgesiydi.
Bu nedenle beyaz yakalı çalışan yalnızca yaptığı iş için değil, sahip olduğu eğitim düzeyinin az bulunurluğu için de ücret primi elde ediyordu.
Ancak zamanla üç önemli değişim yaşandı:
- Üniversite mezunu sayısı hızla arttı.
- Bilgiye erişim kolaylaştı.
- Ofis işlerinin önemli bölümü standartlaştırıldı.
Böylece diploma tek başına nadir ve ayırt edici bir özellik olmaktan çıktı.
Diplomanın ücret primi neden aşındı?
Dünya genelinde yükseköğretim mezunları hâlâ ortalama olarak daha yüksek gelir elde ediyor. OECD ülkelerinde üniversite mezunu çalışanların lise mezunlarına kıyasla ortalama ücret avantajı yüzde 54 düzeyinde bulunuyor. Ancak bu avantaj ülkeye, yaşa, bölüme, deneyime ve mesleğe göre büyük farklılık gösteriyor. Genç üniversite mezunlarının ücret primi, ileri yaş ve deneyim gruplarına kıyasla daha düşük kalıyor.
Türkiye’de de yükseköğretim mezunları ortalamada lise mezunlarından daha yüksek kazanıyor. Ancak Türkiye’nin asıl sorunu, diploma ile gerçek işgücü ihtiyacı arasındaki uyumsuzluk.
OECD’nin Türkiye değerlendirmesine göre ülke, yükseköğretim mezunları arasındaki beceri uyumsuzluğunun en yüksek olduğu OECD ülkelerinden biri. Üniversite mezunu sayısındaki hızlı artış, özellikle yeni mezunların eğitim aldıkları alanla yaptıkları iş arasındaki bağın zayıflamasına neden oluyor.
Türkiye’de 25-34 yaş grubunda yükseköğretim mezunlarının işsizlik oranının yüzde 10,6 olması da diplomanın tek başına iş garantisi sunmadığını gösteriyor. Aynı yaş grubunda lise mezunlarının işsizlik oranı yüzde 10,2 seviyesinde. Başka bir ifadeyle, üniversite eğitimi gençler açısından işsizliğe karşı beklenen güçlü korumayı her zaman sağlayamıyor.
Buradaki sorun üniversite eğitiminin gereksiz olması değil.
Sorun, işgücü piyasasının ihtiyaç duyduğundan daha fazla sayıda benzer bölümlerden mezun verilmesi; buna karşılık sanayinin, enerjinin, yazılımın, sağlık sektörünün ve teknik hizmetlerin ihtiyaç duyduğu becerilerin yeterince üretilememesi.
Sonuçta diploma sayısı artarken diplomanın pazarlık gücü azalıyor.
Türkiye’de beyaz yakayı enflasyon vurdu
Türkiye’de beyaz yakanın gerilemesinin en önemli nedenlerinden biri yüksek enflasyonun ücret yapısında yarattığı sıkışma oldu.
Asgari ücrette ve düşük ücretlerde yapılan yüksek oranlı artışlar, alt gelir gruplarının korunması bakımından gerekliydi. Ancak şirketler aynı artışı uzman, mühendis, şef ve orta kademe yönetici ücretlerine yansıtamadı.
Böylece ücret skalasının altı hızla yukarı gelirken orta bölümü aynı ölçüde yükselmedi. Örneğin geçmişte bir uzman asgari ücretin üç veya dört katını kazanabilirken, bugün birçok şirkette yeni mezun uzman, operasyon görevlisi veya müşteri temsilcisi ücretleri asgari ücretin yalnızca sınırlı ölçüde üzerine çıkmış durumda. Bu süreç “ücret sıkışması” veya “ücret skalasının basıklaşması” olarak tanımlanıyor.
Çalışanın eğitimi, yabancı dili, sorumluluğu ve deneyimi arttığı halde ücret farkı aynı hızla artmıyor. 2026 yılında net asgari ücret 28 bin 75 TL olarak belirlendi. Böyle bir ortamda şirketlerin yalnızca asgari ücretlilere değil, tüm ücret kademelerine yüksek oranlı zam yapması gerekiyor. Aksi halde uzman ile destek personeli, yönetici ile uzman veya deneyimli çalışan ile yeni başlayan arasındaki fark giderek daralıyor.
Beyaz yakalı çalışan açısından temel sorun yalnızca ücret artışının düşük kalması değil. Konut, eğitim, ulaşım, sağlık ve sosyal yaşam giderlerinin ağırlığı, özellikle büyük şehirlerde yaşayan beyaz yakalıların satın alma gücünü çok daha hızlı aşındırıyor.
Maaş nominal olarak yükselse bile yaşam standardı düşüyor.
Plaza çalışanı yeni geçim sıkıntısı sınıfına dönüştü
Beyaz yakalıların önemli bir bölümü dışarıdan bakıldığında düzenli maaşı ve kurumsal işi olan kesim olarak görülüyor.
Ancak gelir-gider dengesi farklı bir tablo ortaya koyuyor. Büyük şehirlerde kira, ulaşım, yemek, çocuk bakımı, özel okul, kredi kartı ve otomobil giderleri; beyaz yakalının maaşını hızla tüketiyor. Geçmişte orta sınıf hayatının göstergesi olan ev satın alma, otomobil yenileme, yıllık tatil, çocuklara iyi eğitim sağlama ve tasarruf yapma kapasitesi giderek azalıyor.
Bu nedenle beyaz yakalı çalışan, görünüşte orta sınıfa ait olmakla birlikte ekonomik olarak ücretli alt-orta sınıfa yaklaşıyor. Statü devam ediyor, fakat statüyü taşıyacak gelir kayboluyor. Takım elbise, kartvizit ve unvan var; fakat servet biriktirme gücü yok.
Şirketler neden beyaz yakadan tasarruf ediyor?
Üretim yapan bir işletmede makinenin başında bulunması gereken operatörü tamamen kaldırmak kısa vadede zor olabilir.
Ancak aynı şirket, üç raporlama birimini tek bir dijital platformda birleştirebilir; dört yönetim katmanını ikiye düşürebilir; muhasebe, insan kaynakları, çağrı merkezi veya pazarlama işlerini dışarıdan hizmet alımıyla yürütebilir.
Bu nedenle maliyet azaltma programlarında ilk hedeflerden biri çoğu zaman ofis kadroları oluyor.
Şirketler şu yöntemleri giderek daha fazla kullanıyor:
- Orta kademe yönetici sayısını azaltmak,
- Aynı görevi yapan bölümleri birleştirmek,
- İşe alınmayan personelin görevini mevcut çalışanlara dağıtmak,
- Çağrı merkezi ve arka ofis işlerini dış kaynak şirketlerine aktarmak,
- Raporlama ve kontrol süreçlerini yazılımla otomatikleştirmek,
- Uzaktan çalışan ekiplerle ofis ve yönetim maliyetlerini azaltmak,
- Emekli olan veya ayrılan çalışanın yerine yeni personel almamak.
Böylece bir beyaz yakalı, geçmişte iki kişinin yaptığı işi; aynı unvan ve sınırlı ücret farkıyla yapmak zorunda kalıyor.
İş yükü artarken ücret primi küçülüyor.
Orta kademe yöneticiliğin sonu mu geliyor?
Beyaz yakadaki en büyük kırılmalardan biri orta kademe yönetim pozisyonlarında yaşanıyor. Geçmişte şirketlerde uzman, kıdemli uzman, şef, müdür yardımcısı, müdür, direktör ve genel müdür yardımcısı şeklinde uzun kariyer merdivenleri bulunurdu.
Bugün şirketler bu katmanların bir bölümünü gereksiz bürokrasi olarak görüyor. Dijital takip sistemleri sayesinde üst yönetim satışları, üretimi, nakit akışını, performansı ve müşteri şikâyetlerini doğrudan izleyebiliyor. Yapay zekâ destekli analiz araçları da raporların hazırlanma süresini kısaltıyor.
Bu durumda yalnızca bilgiyi yukarı taşıyan, toplantı organize eden ve alt ekipten gelen raporları birleştiren yöneticinin değeri azalıyor.
Geleceğin yöneticisinden beklenen ise farklı: Karar almak, belirsizliği yönetmek, ekip geliştirmek, müşteri ilişkisi kurmak, kriz çözmek ve teknolojiyi iş sonucuna dönüştürmek.
Sadece unvan sahibi olmak artık yeterli değil.
Mavi yaka nasıl yeniden değer kazandı?
Mavi yakanın yükselişinin temel nedeni, fiziksel emeğin yeniden keşfedilmesi değil; nitelikli fiziksel emeğin kıtlaşmasıdır.
Birçok ülkede gençler üniversiteye yönelirken meslek liseleri, çıraklık sistemleri ve teknik eğitim ikinci plana itildi. Aileler çocuklarının kaynakçı, tornacı, elektrikçi, makine bakım teknisyeni veya operatör olmasını istemedi. Sonuçta piyasada üniversite mezunu ofis çalışanı arzı artarken iyi yetişmiş teknik çalışan arzı azaldı.
Bugün birçok sanayi kuruluşu finans, insan kaynakları veya pazarlama pozisyonuna yüzlerce başvuru alabilirken deneyimli CNC operatörü, kaynakçı, kalıpçı, elektrik bakımcı veya mekatronik teknisyeni bulmakta zorlanıyor.
Türkiye’de beceri açığının en yoğun hissedildiği alanlar arasında imalat, inşaat, operasyon ve lojistik gibi orta beceri ve mavi yaka ağırlıklı işler bulunuyor. Araştırmalar işverenlerin özellikle mesleki yeterlilik, deneyim ve çalışma koşulları nedeniyle bu pozisyonları doldurmakta güçlük çektiğini gösteriyor.
Ekonominin temel kuralı burada da geçerli:
Arzı az, talebi yüksek olan emeğin pazarlık gücü artar.
Hangi mavi yakalılar yükseliyor?
Her mavi yakalı çalışan aynı ölçüde değer kazanmıyor.
Yükselen kesim, kolayca ikame edilemeyen ve üretimin devamı için kritik olan nitelikli çalışanlardan oluşuyor.
Özellikle şu mesleklerde ücret ve pazarlık gücü artıyor:
- Kaynak ustaları,
- CNC ve üretim operatörleri,
- Elektrik ve elektronik bakım teknisyenleri,
- Mekatronik çalışanları,
- Kalıp ve takım ustaları,
- Ağır vasıta ve iş makinesi teknisyenleri,
- Enerji tesislerinde çalışan teknik personel,
- Soğutma ve iklimlendirme ustaları,
- Vinç ve özel makine operatörleri,
- Deneyimli inşaat ustaları,
- Lojistik ve depo otomasyon uzmanları,
- Gemi, uçak ve raylı sistem bakım personeli.
Bu çalışanların ortak özelliği, yaptıkları işin yalnızca teorik bilgiye değil; deneyime, el becerisine, mekânsal farkındalığa ve sahada problem çözme yeteneğine dayanmasıdır.
Bir makinenin sesinden arızayı anlamak, standart dışı bir kaynak noktasına doğru müdahale etmek veya üretim hattındaki beklenmedik sorunu çözmek bugünkü yapay zekâ sistemlerinin tek başına kolaylıkla yapabileceği işler değildir.
Mavi yaka beyaz yakayı geçti mi?
Bazı sektörlerde ve bazı uzmanlıklarda evet.
Deneyimli bir teknik personelin, yeni mezun mühendis veya uzman yardımcısından daha yüksek ücret alması artık istisna değil.
Fazla mesai, vardiya ücreti, üretim primi, yemek, servis, ikramiye ve sendikal haklar eklendiğinde nitelikli mavi yakalının toplam geliri birçok ofis çalışanını aşabiliyor. Ancak buradan “mavi yaka artık her yerde beyaz yakadan daha fazla kazanıyor” sonucu çıkarılamaz.
Niteliksiz, kayıt dışı, örgütsüz ve kolay ikame edilebilir mavi yaka işlerde düşük ücret, ağır çalışma koşulları ve iş güvenliği sorunları devam ediyor. Dolayısıyla mavi yaka yükselişi bütün çalışanlara yayılan genel bir refah artışı değil; belirli becerilere sahip çalışanların kıtlık primi kazanmasıdır.
Mavi yakanın yükselişi devam eder mi?
Kısa ve orta vadede nitelikli mavi yakaya olan talebin sürmesi beklenebilir.
Bunun birkaç nedeni var: Sanayide deneyimli çalışanlar emekli oluyor. Gençler ağır ve vardiyalı işlere yönelmek istemiyor. Mesleki eğitim sistemleri yeterli sayıda nitelikli mezun üretemiyor. Enerji dönüşümü, savunma sanayisi, altyapı yatırımları, veri merkezleri ve lojistik gibi alanlar yeni teknik beceriler gerektiriyor.
Dünya Ekonomik Forumu’nun işgücü projeksiyonları; teknoloji, yeşil dönüşüm ve demografik değişimin 2030’a kadar 170 milyon yeni iş yaratabileceğini, buna karşılık 92 milyon işi ortadan kaldırabileceğini öngörüyor. Mevcut becerilerin yaklaşık yüzde 39’unun dönüşmesi veya güncelliğini kaybetmesi bekleniyor.
Bu dönüşüm yalnızca yazılım uzmanı talebini artırmayacak. Güneş paneli kurucuları, elektrikli araç teknisyenleri, batarya bakım personeli, endüstriyel otomasyon teknisyenleri ve enerji verimliliği uzmanları gibi yeni nesil teknik meslekleri de büyütecek.
Ancak mavi yakanın yükselişinin üç önemli sınırı bulunuyor:
Birincisi: Sanayisizleşme riski
Üretimin daraldığı, fabrikaların kapandığı veya yatırımların başka ülkelere kaydığı bir ekonomide mavi yaka kıtlığı ücret artışına değil, işsizliğe dönüşebilir.
Nitelikli işçinin değer kazanması için önce üretimin devam etmesi gerekir.
İkincisi: Robotlaşma
Tekrarlanan, standart ve ölçülebilir işler robotlar tarafından devralınabilir.Paketleme, montaj, taşıma, kalite kontrol ve depo operasyonlarının önemli bölümü giderek otomasyona açılıyor.
Üçüncüsü: Kayıt dışılık ve göçmen emeği
Kayıt dışı ve düşük ücretli işgücü, mavi yakalının pazarlık gücünü sınırlayabilir. Bu nedenle mesleki yeterlilik kadar çalışma standartları ve kayıtlı istihdam da önem taşıyor.
Yapay zekâ en çok kimi tehdit ediyor?
Yapay zekânın ilk olarak fabrikadaki mavi yakalı işçileri işsiz bırakacağı düşünülüyordu.
Oysa üretken yapay zekânın ilk güçlü etkisi ofislerde görülmeye başladı.
Metin yazmak, özet çıkarmak, belge sınıflandırmak, veri yorumlamak, müşteri sorularına cevap vermek, kod üretmek, sunum hazırlamak ve çeviri yapmak; üretken yapay zekânın en hızlı geliştiği alanlar arasında.
Uluslararası Çalışma Örgütü, üretken yapay zekâya en yüksek maruziyetin büro ve idari destek mesleklerinde bulunduğunu belirtiyor. Dijitalleşme düzeyi yüksek profesyonel ve teknik mesleklerin maruziyeti de yapay zekânın yetenekleri geliştikçe artıyor.
Yazışma, bilgi toplama, raporlama ve danışmanlık faaliyetleri yapay zekânın en başarılı olduğu iş grupları arasında yer alıyor. Bu nedenle bilgisayar, matematik, ofis destek, satış ve bilgi iletişimine dayalı meslekler yüksek yapay zekâ uygulanabilirliğine sahip bulunuyor.
Bu tablo özellikle şu pozisyonları dönüştürebilir:
- Veri giriş personeli,
- Sekreterlik ve idari destek işleri,
- Çağrı merkezi çalışanları,
- Standart muhasebe ve ön muhasebe personeli,
- Raporlama uzmanları,
- Temel içerik üreticileri,
- Çeviri ve metin düzenleme çalışanları,
- İlk seviye yazılım geliştiricileri,
- Hukuki belge inceleyen destek personeli,
- İnsan kaynakları operasyon ekipleri,
- Bankacılık arka ofis çalışanları,
- Sigorta hasar ve poliçe operasyonları.
Yapay zekâ işi mi yoksa görevi mi ortadan kaldıracak?
Yapay zekâ tartışmasında en büyük hata, mesleklerle görevleri birbirine karıştırmak.
Bir meslek onlarca farklı görevden oluşur.
Yapay zekâ bu görevlerin bir kısmını otomatikleştirirken diğerlerini hızlandırabilir. Bu nedenle birçok meslek tamamen yok olmak yerine yeniden tasarlanacak.
Örneğin bir finans uzmanı artık günlerce veri toplamak yerine yapay zekânın oluşturduğu analizi kontrol edecek. Bir avukat standart sözleşmeyi sıfırdan yazmak yerine yapay zekâ taslağındaki hukuki riskleri inceleyecek.Bir insan kaynakları uzmanı yüzlerce özgeçmişi elle sınıflandırmak yerine adayların yetkinlik ve kurum kültürü uyumuna odaklanacak.
ILO’nun değerlendirmesi de üretken yapay zekânın birçok işi tamamen ortadan kaldırmaktan çok işlerin içeriğini dönüştürme ihtimalinin daha yüksek olduğuna işaret ediyor. Bununla birlikte idari ve büro görevlerinde gerçek ikame riski daha yüksek.
En büyük risk yeni mezunlarda
Yapay zekânın beyaz yakalılar üzerindeki en kritik etkilerinden biri giriş seviyesi pozisyonlarda yaşanabilir.
Şirketler geçmişte yeni mezunları araştırma yapmak, sunum hazırlamak, tablo oluşturmak, müşteri sorularını cevaplamak ve standart raporları düzenlemek için işe alıyordu.
Bugün bu görevlerin önemli bölümü yapay zekâ ile daha hızlı yapılabiliyor. Bu durum şirket açısından verimlilik artışı yaratırken gençler açısından kariyer merdiveninin ilk basamağını ortadan kaldırabilir. Yeni mezun işe alınmazsa beş yıl sonra deneyimli uzman, on yıl sonra yönetici nasıl yetişecek?
Yapay zekâya yüksek düzeyde maruz kalan sektörlerde genel istihdamın henüz keskin biçimde düşmediğine dair bulgular bulunmakla birlikte, genç çalışanların ve giriş seviyesi pozisyonların daha fazla baskı altında kaldığına ilişkin işaretler artıyor.
Bu nedenle yapay zekâ yalnızca iş sayısını değil, kurumsal yetiştirme modelini de değiştirecek.
Yapay zekâ mavi yakayı etkilemeyecek mi?
Etkileyecek, fakat farklı biçimde.
Beyaz yakada yapay zekâ doğrudan bilişsel görevleri üstlenirken mavi yakada yapay zekâ çoğunlukla robotik, sensör, kamera, otonom araç ve kestirimci bakım sistemleriyle birleşecek.
Üretim hatlarında yapay zekâ;
- Hatalı ürünü kamerayla tespit edecek,
- Makinenin ne zaman arızalanacağını tahmin edecek,
- Depo ve sevkiyat rotalarını belirleyecek,
- Robotların hareketlerini optimize edecek,
- Enerji tüketimini azaltacak,
- İş güvenliği ihlallerini izleyecek.
Bu sistemler düşük becerili ve tekrarlanan işleri azaltabilir.
Ancak robotların kurulması, programlanması, bakımı ve arızalarının giderilmesi için yeni teknik çalışanlara ihtiyaç duyulacak.
Dolayısıyla mavi yakada da ayrışma yaşanacak:
Tekrarlanan işi yapan mavi yaka gerilerken, teknolojiyle çalışan mavi yaka yükselişe geçecek.
Geleceğin mavi yakalısı yalnızca kas gücüyle çalışan işçi değil; makine, yazılım, sensör ve üretim sürecini birlikte anlayan teknik çalışan olacak.
Beyaz ve mavi yaka arasındaki sınır siliniyor
Yeni dönemde beyaz yaka ve mavi yaka ayrımı giderek yetersiz kalıyor.
Bir CNC operatörü dijital programlama yapıyor. Bir bakım teknisyeni tablet üzerinden sensör verisi okuyor. Bir tarım çalışanı uydu görüntüsü ve drone kullanıyor. Bir depo operatörü robotik sistemleri yönetiyor. Bir mühendis ise gününün önemli bölümünü üretim sahasında geçiriyor. Bu nedenle “gri yaka”, “altın yaka” ve “yeni nesil teknik çalışan” gibi tanımlar daha fazla kullanılmaya başladı.
Geleceğin en değerli çalışanı yalnızca diploma sahibi veya yalnızca el becerisi yüksek kişi olmayacak. Hem teoriyi hem uygulamayı bilen, teknolojiyi kullanabilen, sahadaki problemi çözebilen çalışan öne çıkacak.
Beyaz yakanın gerçek sorunu yapay zekâ değil
Beyaz yakalının asıl sorunu, değer üretmeyen kurumsal işlerin yıllarca yüksek statüyle korunmuş olmasıdır.
Toplantıdan toplantıya koşmak, raporun biçimini değiştirmek, yüzlerce e-postayı birbirine yönlendirmek, karar almadan koordinasyon yapmak veya yalnızca hiyerarşik bilgi aktarmak artık şirketler açısından maliyet olarak görülüyor. Yapay zekâ bu gerçeği görünür hale getiriyor.
Çünkü teknoloji şu soruyu soruyor: Bu çalışanın yaptığı iş gerçekten karar, yaratıcılık ve sorumluluk mu içeriyor; yoksa yalnızca bilgi taşıyor mu?
Yapay zekâdan korunacak beyaz yakalı, bilgiyi saklayan değil; bilgiyi iş sonucuna dönüştüren çalışan olacak. Müşteri kazanmak, risk almak, kriz çözmek, ekip yönetmek, strateji oluşturmak, etik sorumluluk üstlenmek ve belirsizlik altında karar vermek hâlâ yüksek insan katkısı gerektiriyor.
Bankacılık ve finans sektörü nasıl etkilenecek?
Bankacılık, yapay zekâ dönüşümünün en hızlı yaşanacağı sektörlerden biri.
Şubelerde nakit işlemleri ve rutin operasyonlar zaten dijital kanallara taşındı. Bundan sonraki dalgada kredi analizi, müşteri hizmetleri, dolandırıcılık tespiti, uyum kontrolleri, belge inceleme, raporlama ve pazarlama faaliyetleri yapay zekâ destekli hale gelecek.
Özellikle şu görevlerde çalışan sayısı azalabilir:
- Veri giriş ve operasyon,
- Standart kredi dosyası hazırlama,
- Basit müşteri sorularını cevaplama,
- Belge ve sözleşme kontrolü,
- Rutin raporlama,
- Kampanya metni ve sunum hazırlama,
- Temel finansal analiz.
Buna karşılık şu alanlarda yeni talep oluşabilir:
- Yapay zekâ model risk yönetimi,
- Algoritma denetimi,
- Siber güvenlik,
- Veri yönetişimi,
- Dolandırıcılık analizi,
- Regülasyon teknolojileri,
- Müşteri deneyimi tasarımı,
- Karmaşık ticari kredi analizi,
- Finansal yeniden yapılandırma,
- Etik ve uyum kontrolü.
Bankacı açısından gelecek, yapay zekâya karşı direnmekte değil; yapay zekânın ürettiği sonucu sorgulayabilecek finansal ve sektörel uzmanlığa sahip olmakta yatıyor.
Beyaz yaka yeniden nasıl değer kazanabilir?
Beyaz yakanın eski ayrıcalığını yalnızca diploma veya şirket unvanıyla geri kazanması mümkün görünmüyor.
Yeni ücret primi beş alanda oluşacak:
1. Derin uzmanlık
Genel bilgi kolaylaştıkça sektör, ürün, mevzuat ve müşteri bilgisi daha değerli hale gelecek.
2. Yapay zekâ ile çalışma becerisi
Yapay zekâyı yalnızca soru-cevap aracı olarak değil; analiz, otomasyon, karar desteği ve süreç tasarımı için kullanabilen çalışan öne çıkacak.
3. Ticari sonuç üretme
Gelir artıran, maliyet düşüren, müşteri kazandıran veya riski azaltan çalışan ücret pazarlığında daha güçlü olacak.
4. İnsan yönetimi
Güven kurma, ekip geliştirme, müzakere, ikna ve çatışma çözme gibi becerilerin önemi artacak.
5. Sorumluluk alma
Yapay zekâ öneri sunabilir, fakat kararın hukuki, etik ve ticari sorumluluğunu üstlenemez.
Bu nedenle geleceğin değerli beyaz yakalısı bilgi aktaran değil, karar alan ve sonuç üstlenen kişi olacak.
Türkiye ne yapmalı?
Türkiye’nin işgücü politikası, üniversite mezunu sayısını artırmaya odaklanan yapıdan beceri üretmeye dayalı bir modele geçmeli.
Bunun için:
Mesleki eğitimin itibarı yükseltilmeli
Meslek liseleri ve teknik okullar başarısız öğrencilerin yönlendirildiği kurumlar olmaktan çıkarılmalı.
Eğitim programları sektörle birlikte hazırlanmalı
Sanayinin ihtiyaç duymadığı alanlarda mezun fazlası üretilirken kritik teknik alanlarda çalışan açığı oluşması önlenmeli.
Çıraklık sistemi yeniden kurulmalı
Gençlerin hem gelir elde ettiği hem de gerçek iş ortamında beceri kazandığı modeller yaygınlaştırılmalı.
Üniversitelerde bölüm-kontenjan planlaması yapılmalı
İşgücü talebi zayıf alanlarda kontrolsüz kontenjan artışı, diplomalı işsizliği ve ücret baskısını büyütüyor.
Yaşam boyu eğitim desteklenmeli
Tek seferlik diploma modeli yerine çalışanların yaşamları boyunca yeni beceriler edinmesi sağlanmalı.
Yapay zekâ verimlilik artışı ücretlere yansıtılmalı
Teknoloji yalnızca çalışan sayısını azaltma aracı olarak kullanılırsa gelir eşitsizliği büyür. Verimlilik kazancının çalışan, şirket ve toplum arasında paylaşılması gerekir.
İşgücü verileri ayrıntılı yayımlanmalı
Meslek bazında ücret, açık iş, işsizlik, beceri ihtiyacı ve eğitim-istihdam uyumu verileri kamuoyuna düzenli sunulmalı.
İş dünyası için yeni insan kaynağı gerçeği
Şirketlerin de insan kaynağı yaklaşımını değiştirmesi gerekiyor.
Düşük ücretle deneyimli çalışan bulmaya çalışmak, nitelikli teknik personelin kuruma bağlı kalmasını beklemek veya beyaz yakalıya sürekli ek görev yüklemek sürdürülebilir değil.
Şirketler maaş politikasını yalnızca unvana göre değil, becerinin kıtlığına ve yarattığı ekonomik değere göre kurmalı.
Bir üretim hattını saatler içinde ayağa kaldıran teknisyenin değeri, kurumsal hiyerarşideki unvanından bağımsız hesaplanmalı.
Aynı şekilde yapay zekâyla on kişilik işi yapan uzman da yalnızca “personel tasarrufu sağlayan araç” olarak görülmemeli.
Verimlilik artışının ücret ve kariyer karşılığı verilmezse şirketler en yetkin çalışanlarını kaybeder.
Çöken beyaz yaka değil, eski çalışma düzenidir
Beyaz yakanın çöküşü, eğitimin veya bilgi emeğinin değersizleştiği anlamına gelmiyor.
Çöken şey; üniversite diplomasının tek başına yüksek gelir sağladığı, kurumsal unvanların ekonomik güvence sunduğu ve masa başında çalışmanın otomatik olarak daha değerli kabul edildiği eski düzen.
Mavi yakanın yükselişi de kas gücünün bilgiye üstün gelmesi değil.
Asıl yükselen, gerçek dünyada karşılığı bulunan, kıt, ölçülebilir ve kolay ikame edilemeyen beceridir.
Geleceğin kazananı beyaz veya mavi yaka değil;
- Teknolojiyle birlikte çalışabilen,
- Somut problem çözebilen,
- Sürekli öğrenen,
- Karar ve sorumluluk üstlenen,
- Şirkete ölçülebilir değer yaratan çalışan olacaktır.
İşgücü piyasasının yeni sınıf ayrımı artık gömleğin veya tulumun renginden geçmeyecek.
Yeni ayrım, yapay zekâ tarafından yönetilenlerle yapay zekâyı yönetenler; kolay ikame edilenlerle kıt beceri sahipleri; yalnızca görev yapanlarla sonuç üretenler arasında oluşacak.
Türkiye bu dönüşümü doğru okuyamazsa bir tarafta diplomalı işsizler, diğer tarafta çalışan bulamayan fabrikalar ortaya çıkacak.
Doğru okursa mesleki eğitim, sanayi, teknoloji ve üniversite sistemini aynı hedefte buluşturarak yeni bir üretken orta sınıf yaratabilir.
Bankavitrini.com Haber Analiz

İlginizi Çekebilir
BANKA HABERLERİ
Fransız Bankası Crédit Mutuel Arkéa’ya Siber Darbe: 100 Milyon Euro Buharlaştı!
Yayınlanma:
1 hafta önce|
06/11/2026Yazan:
Gülbeyaz Gergün
Avrupa bankacılık sektöründe siber güvenlik alarmı! Fransa’nın önemli finans kuruluşlarından Crédit Mutuel Arkéa, uğradığı siber saldırı sonucunda yaklaşık 100 milyon euro kaybetti. Saldırganlar bankanın kendi hesabını kullanarak başka bankalara yasa dışı para transferleri gerçekleştirdi. Çalınan paranın kripto para platformları üzerinden izinin kaybettirilmeye çalışıldığı belirtiliyor. Banka, müşterilerin hesaplarının ve varlıklarının etkilenmediğini açıklarken Fransız savcılığı olayla ilgili soruşturma başlattı.
Bankanın kendi hesabından 100 milyon euro çalındı
Fransa merkezli kooperatif bankacılık grubu Crédit Mutuel Arkéa 4 Kasım 2026 tarihinde yaptığı açıklamada, dış kaynaklı bir siber saldırının hedefi olduğunu duyurdu.
Reuters’ın 5 Kasım tarihli haberine göre saldırı sonucunda yaklaşık 100 milyon euro (112,6 milyon dolar) tutarında para bankanın hesabından gerçekleştirilen hileli işlemlerle başka finans kuruluşlarına aktarıldı.
Olayın dikkat çeken yönü, saldırganların doğrudan müşteri hesaplarına değil, bankanın kendi işlem hesabına erişerek para transferi gerçekleştirmesi oldu.
Banka, saldırının dışarıdan gerçekleştirildiğini ve bir hizmet sağlayıcının platformunun kullanıldığını belirtti. Saldırının insan hatasından kaynaklandığı yönündeki ihtimalleri de reddetti.
Saldırının yöntemi: Üçüncü taraf üzerinden bankaya giriş
Olayın en önemli boyutlarından biri, saldırının bankanın doğrudan sistemlerine yönelik klasik bir saldırıdan ziyade, üçüncü taraf hizmet sağlayıcının kullandığı platform üzerinden gerçekleştirilmiş olması.
Bankanın açıklamasına ve uluslararası basına yansıyan bilgilere göre:
-
Saldırganlar, bankanın hizmet aldığı üçüncü taraf platformunu hedef aldı.
-
Bu platform üzerinden Crédit Mutuel Arkéa’nın işlem altyapısına erişim sağlandı.
-
Bankaya ait bir hesap kullanılarak diğer finans kuruluşlarına hileli para transferleri yapıldı.
-
Aktarılan paraların daha sonra kripto para platformları üzerinden dönüştürülerek farklı hesaplara dağıtıldığı bildirildi.
-
Bazı transferlerin bloke edildiği, kaybolan paranın geri alınması için çalışmaların sürdüğü açıklandı.
Siber güvenlik araştırmacısı ZachXBT, şüpheli para hareketlerini ilk tespit eden isimlerden biri oldu. Kripto para transferlerinin farklı platformlar ve blokzincir ağları üzerinden dolaştırıldığına ilişkin bulgular paylaştı.
Fransız savcılığı soruşturma başlattı
Paris Savcılığı, bankanın şikâyeti üzerine soruşturma başlattı. Soruşturma, organize bir grup tarafından otomatik veri işleme sistemine yönelik saldırı kapsamında yürütülüyor.
Fransız siber suçlarla mücadele birimleri de soruşturmaya dahil edildi.
Banka, Avrupa Merkez Bankası ve Fransız bankacılık denetim otoritelerinin bilgilendirildiğini açıkladı.
Saldırının arkasındaki kişi veya grubun kimliği henüz kesinleşmiş değil. Banka, saldırıda kullanılan üçüncü taraf hizmet sağlayıcının ismini kamuoyuyla paylaşmadı.
Bankacılık sektörü açısından neden önemli?
Bu olay yalnızca 100 milyon euroluk bir para kaybı olarak değerlendirilmemeli. Bankacılık sisteminin en kritik güvenlik alanlarından biri olan üçüncü taraf hizmet sağlayıcılar ve dijital işlem yetkilendirme mekanizmaları yeniden tartışmaya açılıyor.
1. Bankanın kendi hesabının kullanılması
Geleneksel bankacılık güvenliği, müşteri hesaplarının korunmasına yoğunlaşırken bu olay bankanın kendi operasyonel hesaplarının da ciddi bir saldırı hedefi olabileceğini gösteriyor.
2. Üçüncü taraf riski
Bankalar artık yalnızca kendi bilgi işlem altyapılarından sorumlu değil. Dış hizmet sağlayıcılar, yazılım platformları, ödeme sistemleri ve entegrasyon noktaları da güvenlik zincirinin parçası.
3. İşlem limitleri ve anomali tespiti
100 milyon euroya ulaşan transferlerin hangi kontrol mekanizmalarından geçerek gerçekleştiği önemli bir soru.
Yüksek tutarlı işlemlerde otomatik alarm, ikinci onay, işlem limiti, alıcı doğrulaması ve olağan dışı hareket analizi gibi kontrollerin etkinliği incelenmeli.
4. Kripto para üzerinden iz kaybettirme
Çalınan paranın kripto varlıklara dönüştürülmesi, sınır ötesi para hareketlerinin takibini ve geri kazanımını zorlaştırabiliyor.
BankaVitrini analizi: Bankaların dijital kasaları da korunmalı!
Crédit Mutuel Arkéa saldırısı, bankacılıkta siber güvenlik anlayışının yeniden ele alınması gerektiğini gösteren önemli bir vaka.
Bankalar yıllardır müşterilerini oltalama saldırılarına, sahte internet sitelerine, hesap ele geçirme girişimlerine ve kart dolandırıcılığına karşı korumaya çalışıyor. Ancak bu olayda saldırganların hedefi müşterinin hesabı değil, doğrudan bankanın operasyonel para hareketleri oldu.
Burada üç temel kontrol alanı öne çıkıyor:
-
Operasyonel güvenlik: Bankanın kendi hesaplarından gerçekleştirilen yüksek tutarlı transferlerde bağımsız onay mekanizmaları.
-
Tedarikçi güvenliği: Bankaya erişim yetkisi bulunan üçüncü tarafların sürekli denetlenmesi.
-
Anlık işlem gözetimi: Olağan dışı transferlerin yalnızca işlem sonrasında değil, gerçekleşmeden önce durdurulabilmesi.
Bankaların siber güvenlik yatırımlarını yalnızca saldırı önleme yazılımlarına indirgememesi gerekiyor. Yetkilendirme, işlem izleme, iç kontrol, bağımsız denetim ve kriz yönetimi birlikte çalışmalı.
Özellikle bankacılıkta dijitalleşme hızlandıkça, dış hizmet sağlayıcıların oluşturduğu riskler de bankaların kendi bilanço ve operasyonel risk yönetiminin ayrılmaz parçası haline geliyor.
Okura not: Bankacılık sisteminde güvenlik yalnızca müşterinin parasını korumak değildir. Bankanın kendi hesapları, işlem yetkileri ve hizmet aldığı teknoloji şirketleri de aynı güvenlik zincirinin içindedir. Crédit Mutuel Arkéa olayı, dijital bankacılık çağında en güçlü bankaların bile üçüncü taraf kaynaklı operasyonel risklerle karşı karşıya kalabileceğini ortaya koyuyor.
BankaVitrini.com
Kaynaklar:
Gülbeyaz Gergün
Vestel’de Borç Alarmı: Gözler Yatırımcıda
VESTEL’DEN EUROBOND YATIRIMCISINA İKİ SEÇENEK: YA YÜZDE 45 ANAPARA KESİNTİSİ YA 6 YIL VADE UZATIMI
Yayınlanma:
4 hafta önce|
20/10/2026Yazan:
Gülbeyaz Gergün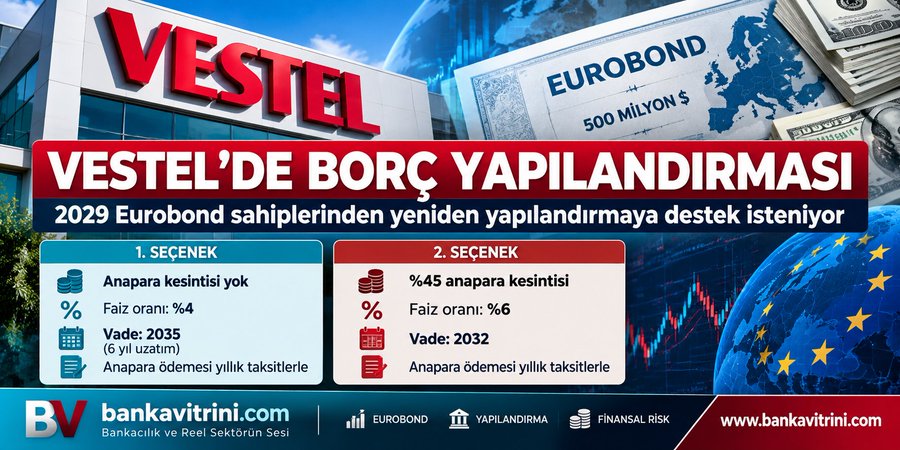
500 milyon dolarlık borç için yeniden yapılandırma süreci başladı. Vestel, anaparasını korumak isteyen yatırımcıya 2035 vadeli ve yüzde 4 faizli tahvil; anapara kesintisini kabul eden yatırımcıya ise 2032 vadeli ve yüzde 6 faizli yeni tahvil öneriyor. Bankalarla 2041 vadeli yeniden yapılandırma görüşmeleri de sürüyor.
Bankavitrini.com – Ekonomi Haberleri
Vestel Elektronik, bilançosunu sürdürülebilir hale getirmek amacıyla yurt dışı borçlarının yeniden yapılandırılması için önemli bir adım attı. Şirket, toplam nominal tutarı 500 milyon dolar olan, yıllık yüzde 9,75 faizli ve 2029 vadeli Eurobond’ları için tahvil sahiplerine iki alternatif içeren takas teklifi ve muvafakat talebi sürecini başlattı.
20 Ekim 2026 tarihinde kamuoyuna yansıyan açıklamaya göre yatırımcılar, mevcut anaparalarını koruyarak borcun vadesini uzatabilecek veya anaparanın yüzde 45’inden vazgeçerek daha erken vadeli yeni tahvillere geçebilecek.
Teklif, şirketin yalnızca tahvil borçlarını değil, bankalara olan finansal yükümlülüklerini de kapsayan daha geniş kapsamlı yeniden yapılandırma çalışmalarının bir parçası olarak öne çıkıyor. https://www.kap.org.tr/tr/Bildirim/1684657
İki seçenek yatırımcıya ne getiriyor?
Vestel’in teklifinde yatırımcıların önündeki iki alternatif, anapara kaybı ile vade ve faiz koşulları arasında bir tercih yapılmasını gerektiriyor.
1. seçenek: Anapara korunacak, vade 2035’e uzatılacak
İlk seçenekte mevcut Eurobond’ların 15 Mayıs 2029 olan vadesinin 15 Mayıs 2035’e uzatılması öngörülüyor.
Bu seçeneğin temel koşulları şöyle:
- Anapara kesintisi: Yok.
- Yeni yıllık faiz oranı: Yüzde 4.
- Yeni vade: 15 Mayıs 2035.
- Anapara geri ödemesi: Yıllık taksitler halinde.
Mevcut tahvilin yüzde 9,75 olan yıllık faiz oranı bu seçenekte yüzde 4’e düşüyor. Böylece yatırımcı anapara tutarını korurken faiz gelirinin önemli bir bölümünden vazgeçmiş oluyor.
Bu seçenek, tahvilin nominal değerini korumayı önceliklendiren ancak parasını daha uzun süre şirkette tutmayı kabul eden yatırımcılar açısından öne çıkıyor.
2. seçenek: Yüzde 45 anapara kesintisiyle 2032 vadeli yeni tahvil
İkinci seçenekte yatırımcılar, mevcut tahvillerinin nominal değerinin yüzde 55’i karşılığında yeni Eurobond alacak. Başka bir ifadeyle, anaparanın yüzde 45’i silinecek.
Bu seçeneğin koşulları ise şöyle:
- Anapara kesintisi: Yüzde 45.
- Yeni tahvilin nominal değeri: Mevcut anaparanın yüzde 55’i.
- Yeni yıllık faiz oranı: Yüzde 6.
- Yeni vade: 15 Mayıs 2032.
- Anapara geri ödemesi: Yıllık taksitler halinde.
Bu seçenekte yatırımcı daha yüksek faiz oranı elde edebilecek ve borcun vadesi 2035 yerine 2032 olacak. Bunun karşılığında mevcut alacağının yüzde 45’ini kaybetmeyi kabul edecek.
İkinci seçenek kapsamında yeni Eurobond ihracı için Sermaye Piyasası Kurulu’na (SPK) başvuru yapılması öngörülüyor. https://www.bloomberght.com/vestel-den-eurobond-sahiplerine-iki-secenekli-yapilandirma-teklifi-3792011
100 bin dolarlık yatırımda tablo nasıl değişiyor?
Yatırımcıların karşı karşıya olduğu tercih, örnek bir 100 bin dolarlık nominal tahvil üzerinden daha net görülebiliyor.
| Karşılaştırma | 1. seçenek | 2. seçenek |
|---|---|---|
| Mevcut nominal anapara | 100.000 $ | 100.000 $ |
| Anapara kesintisi | Yok | 45.000 $ |
| Yeni tahvil nominali | 100.000 $ | 55.000 $ |
| Yıllık faiz oranı | %4 | %6 |
| İlk yıl için basit nominal faiz hesabı | 4.000 $ | 3.300 $ |
| Vade | 2035 | 2032 |
Not: Faiz tutarları, ilgili yılın başındaki nominal anaparanın değişmediği varsayımıyla örnek olarak hesaplanmıştır. Anapara yıllık taksitlerle geri ödeneceğinden sonraki yılların faiz tutarları ödeme planına göre değişecektir. Bu tablo, tahvillerin piyasa değerini veya yatırımcının toplam getirisini göstermemektedir.
İlk seçenekte yatırımcı anaparasını nominal olarak korurken daha düşük faizle daha uzun süre bekleyecek. İkinci seçenekte ise yeni tahvilin faiz oranı daha yüksek olsa da faiz, kesinti sonrasında kalan anapara üzerinden hesaplanacak.
Dolayısıyla yüzde 6 faiz oranı tek başına ikinci seçeneği daha avantajlı hale getirmiyor. Yatırımcıların kararında tahvillerin geri ödeme takvimi, şirketin ödeme kapasitesi ve yeni tahvillerin piyasa değeri de belirleyici olacak.
Vestel neden borçlarını yeniden yapılandırmak istiyor?
Yeniden yapılandırma adımı, Vestel’in borç ödeme takvimini faaliyetlerinden yaratabileceği nakit akışıyla uyumlu hale getirme ve bilançosunu sürdürülebilir bir yapıya kavuşturma hedefiyle bağlantılı.
Mevcut Eurobond’ların yıllık yüzde 9,75 faiz taşıması, 500 milyon dolarlık nominal borç üzerinden ilk yıl için yaklaşık 48,75 milyon dolar faiz yüküne karşılık geliyor. Bu hesap, anaparanın yıl boyunca değişmediği varsayımına dayanıyor.
Yeni koşullarda faiz oranının yüzde 4’e düşmesi veya anaparanın yüzde 55’e indirilerek yüzde 6 faiz uygulanması, şirketin gelecekteki finansman yükünü azaltmayı amaçlıyor.
Bununla birlikte, yeniden yapılandırmanın şirketin faaliyet kârlılığına, nakit yaratma kapasitesine ve borç ödeme gücüne kalıcı katkı sağlayıp sağlamayacağı, yalnızca faiz oranlarına değil operasyonel performansa da bağlı olacak.
Bankalarla görüşmelerde hedef 2041 vadeli yapılandırma
Vestel’in yeniden yapılandırma çalışmaları Eurobond’larla sınırlı değil.
Şirketin 26 Haziran 2026 tarihli açıklaması kapsamında, 5411 sayılı Bankacılık Kanunu’nun geçici 32. maddesi ve ilgili mevzuat uyarınca finansal yeniden yapılandırma görüşmeleri yürütülüyor.
Bankalara sunulan teklifte mevcut borçların iki yıl anapara ve faiz ödemesiz olacak şekilde 2041 vadeli olarak yeniden yapılandırılması öngörülüyor. Şirketin açıklamasına göre bankalarla müzakereler devam ediyor.
Bu teklifin kabul edilmesi halinde borçların geri ödeme takvimi önemli ölçüde değişecek. Ancak bankalarla görüşmelerin henüz sonuçlanmamış olması nedeniyle teklifin kesinleşmiş bir anlaşma olarak değerlendirilmemesi gerekiyor. https://www.yenisafak.com/ekonomi/kap-haberleri/kap-vestel-elektronik-sanayi-ve-ticaret-as-vestl-ozel-durum-aciklamasi-genel-5139013
Kredi notundaki bozulma da yakından izleniyor
Vestel’in borçlarını yeniden yapılandırma girişimi, şirketin kredi riskinin arttığı bir dönemde gündeme geldi.
Vestel International’ın yatırımcı ilişkileri duyurularında yer alan bilgilere göre Fitch Ratings, 1 Temmuz 2026 tarihinde şirketin uzun vadeli yerel ve yabancı para cinsinden kredi notlarını CCC+ seviyesinden CCC- seviyesine indirmiş; 500 milyon dolarlık 2029 vadeli teminatsız tahvilin notunu da CC seviyesine çekmişti.
Bu notlar, şirketin finansal yükümlülüklerini yerine getirme kapasitesine ilişkin risklerin yüksek olduğuna işaret ediyor. Yeniden yapılandırma teklifinin yatırımcılar tarafından nasıl karşılanacağı, şirketin finansmana erişimi ve borç ödeme kapasitesi açısından önem taşıyor. https://vestelinternational.com/investor-relations/news/kap-notices?p=2
Sürecin tamamlanması için hangi koşullar gerekiyor?
Vestel’in teklifinin yürürlüğe girmesi otomatik değil. Sürecin tamamlanması için tahvil sahipleri toplantısında gerekli kararların alınması, işlem belgelerinde belirtilen diğer koşulların karşılanması ve ikinci seçenek kapsamında öngörülen yeni tahvil ihracı için SPK onayının sağlanması gerekiyor.
Bu nedenle açıklanan iki alternatif, tamamlanmış bir borç yapılandırmasından ziyade yatırımcıların onayına sunulan bir teklif olarak değerlendirilmeli.
Sonuç: Borç takviminin uzaması tek başına yeterli mi?
Vestel’in Eurobond hamlesi, şirketin finansman yükünü hafifletme ve borç ödeme takvimini yeniden düzenleme arayışının önemli bir göstergesi. Bir tarafta anaparayı koruyarak faiz gelirini azaltan ve vadeyi altı yıl uzatan seçenek, diğer tarafta anaparada yüzde 45 kesinti karşılığında daha yüksek faiz ve daha erken vade sunan seçenek bulunuyor.
Ancak yatırımcılar açısından asıl mesele, hangi seçeneğin nominal olarak daha cazip göründüğünden çok, şirketin yeni ödeme planını karşılayabilecek nakit akışını yaratıp yaratamayacağı.
Vestel açısından ise borçların yeniden yapılandırılması finansal baskıyı azaltabilir; kalıcı iyileşmenin sağlanması için faaliyetlerden elde edilen nakdin güçlenmesi, kârlılığın sürdürülebilir hale gelmesi ve finansman maliyetlerinin yönetilebilir düzeye inmesi gerekecek.
Bankavitrini.com değerlendirmesi: Eurobond sahiplerinin vereceği karar kadar, bankalarla yürütülen yeniden yapılandırma görüşmelerinin sonucu da Vestel’in finansal geleceği açısından belirleyici olacak.
BORSA
Takas İstanbul risk yönetiminde kuralları değiştiriyor
Takas İstanbul risk yönetiminde kuralları değiştiriyor: MKT piyasalarında yeni dönem
Yayınlanma:
3 ay önce|
29/08/2026Yazan:
Gülbeyaz Gergün
Takas İstanbul, 29 Ağustos 2026 tarihli ve 2167 sayılı Genel Mektup ile Merkezi Karşı Taraf (MKT) hizmeti verilen piyasalardaki prosedürlerde değişikliğe gitti. Aracı kurumlar ve bankaları doğrudan ilgilendiren düzenleme, sermaye piyasalarında teminat, risk yönetimi ve merkezi karşı taraf mekanizmasının daha sıkı hale geldiği yeni dönemin önemli bir parçası olarak değerlendiriliyor.
Takas İstanbul tarafından Merkezi Risk Yönetimi Ekibi imzasıyla aracı kurum ve bankalara gönderilen 2167 sayılı Genel Mektubun konusu, “MKT Hizmeti Verilen Piyasalardaki Prosedür Değişiklikleri” olarak açıklandı.
Düzenleme, Sermaye Piyasası Kurulu’nun 28 Ağustos 2026 tarihli 52/1589 sayılı kararıyla yatırım fonları ve özellikle serbest fonlar üzerinde getirdiği yeni risk sınırlamalarının hemen ardından geldi.
SPK, Yatırım Fonlarına İlişkin Rehber’in 12 ayrı maddesinde değişiklik yaparken dört yeni madde ekledi.
MKT neden önemli?
Merkezi Karşı Taraf sisteminde Takas İstanbul, gerçekleştirilen işlemlerde alıcıya karşı satıcı, satıcıya karşı ise alıcı konumuna geçiyor.
Başka bir ifadeyle bir aracı kurumun veya piyasa katılımcısının yükümlülüğünü yerine getirememesi durumunda sistemin diğer tarafının doğrudan karşı taraf riskine maruz kalmasının önüne geçilmeye çalışılıyor.
Türkiye’deki merkezi takas düzenlemelerine göre MKT hizmeti; işlem teminatları, garanti fonları, üye mali yeterliliğinin izlenmesi, stres testleri ve temerrüt yönetimi gibi çok katmanlı bir güvenlik sistemi üzerine kuruluyor.
Bu nedenle MKT prosedürlerinde yapılan değişiklikler teknik bir düzenleme gibi görünse de özellikle bankaların ve aracı kurumların sermaye kullanımı, teminat ihtiyacı ve pozisyon taşıma maliyetleri açısından önem taşıyor.
SPK’nın fon düzenlemesiyle aynı döneme denk gelmesi önemli
Takas İstanbul’un 2167 sayılı Genel Mektubu, SPK’nın fon piyasasında riskleri azaltmaya yönelik kapsamlı düzenlemesinin hemen arkasından geldi.
SPK’nın yeni düzenlemelerinde özellikle para piyasası işlemleri, kaldıraç, teminat yapısı ve karşı taraf riski öne çıkıyor.
Yeni çerçevede fonların taraf olduğu yurt içi organize para piyasası işlemlerinde güçlü bir teminat yapısı oluşturulması öngörülürken, serbest fonların Takasbank Para Piyasası işlemlerine ilişkin önemli sınırlamalar getirildi.
Yüzde 75 teminat şartı
Yeni fon düzenlemesine göre yurt içi organize para piyasası işlemlerinde işlem tutarına ilave alınacak teminatın toplam işlem büyüklüğünün yüzde 75’inden az olmaması öngörülüyor.
Teminatın kalitesine ilişkin de sınırlamalar getiriliyor. Teminatın en az yüzde 50’sinin belirlenen yüksek nitelikli varlıklardan, toplam teminatın en az yüzde 75’inin ise bu varlıklar ile BIST 30 Endeksi’ndeki paylardan oluşması gerekiyor.
Bu yaklaşımın temel amacı açık: Sadece teminat almak değil, gerektiğinde hızla nakde dönüştürülebilecek kaliteli teminat almak.
Serbest fonlara yüzde 20 sınırı
En önemli değişikliklerden biri ise serbest fonların Takasbank Para Piyasası’ndaki işlemlerine getirilen sınırlama.
Serbest fonların bu piyasadaki işlemleri fon portföy değerinin yüzde 20’si ile sınırlandırılıyor.
Üstelik borçlanma amacıyla gerçekleştirilen işlemler de hesaplamaya dahil ediliyor.
Örneğin; 1 milyar TL portföy büyüklüğüne sahip bir serbest fon açısından 200 milyon TL seviyesi kritik sınır haline geliyor.
Bu düzenleme özellikle para piyasasından yüksek tutarda borçlanarak portföy büyüklüğünün üzerinde pozisyon oluşturan fonların kaldıraç kapasitesini azaltacak.
Mevcut pozisyonlara ani tasfiye yok
Düzenleyici otorite mevcut büyük pozisyonların bir gecede kapatılmasının piyasada yaratabileceği dalgalanmayı da dikkate alıyor.
29 Ağustos 2026 itibarıyla yeni sınırların üzerinde bulunan pozisyonların artırılmaması ve belirlenen geçiş takviminde kademeli olarak azaltılması öngörülüyor. Benzer şekilde Takasbank’ın merkezi karşı taraf olmadığı bazı para piyasası işlemlerindeki mevcut açık pozisyonların da artırılmaması ve aşamalı biçimde azaltılması hedefleniyor.
Bu yaklaşım önemli.
Çünkü düzenleyici otorite bir taraftan sistemdeki kaldıraç ve karşı taraf riskini azaltırken diğer taraftan zorunlu ve ani pozisyon kapamalarının piyasa fiyatlarında yaratabileceği satış baskısını engellemeye çalışıyor.
Büyük resim: Sistem kaldıraçtan teminata dönüyor
SPK kararları ile Takas İstanbul’un MKT düzenlemelerini birlikte değerlendirdiğimizde sermaye piyasasında yeni bir risk yönetimi mimarisine doğru gidildiği görülüyor.
Yeni dönemin üç anahtar kelimesi öne çıkıyor: Teminat – likidite – merkezi karşı taraf.
Özellikle serbest fonların yüksek kaldıraç kullanarak oluşturduğu pozisyonlar, düşük likiditeli varlıkların teminat olarak kullanılması ve karşı taraf riskinin sistem içerisinde dağılması düzenleyici otoritelerin daha fazla dikkatini çekmeye başlamış durumda. Takas İstanbul’un MKT sistemi zaten üyelerin mali yeterliliğinin sürekli izlenmesini, işlem teminatlarının gün içi fiyat ve pozisyon hareketlerine göre takip edilmesini ve teminatlar ile garanti fonlarının stres testlerine tabi tutulmasını öngörüyor.
2167 sayılı Genel Mektup bu nedenle tek başına değerlendirilmemeli.
SPK’nın 28 Ağustos fon düzenlemesi ile Takas İstanbul’un 29 Ağustos MKT prosedür değişiklikleri, sermaye piyasalarında kaldıraç ve karşı taraf riskinin azaltılmasına yönelik aynı düzenleyici zincirin parçaları olarak okunabilir.
Bankalar ve aracı kurumlar nasıl etkilenebilir?
Yeni yapı özellikle yüksek işlem hacmine sahip piyasa katılımcıları açısından daha fazla teminat ihtiyacı yaratabilir. Teminat kalitesinin yükseltilmesi ise bankalar ve aracı kurumların teminat havuzlarını yeniden düzenlemelerine neden olabilir.
Bunun sonucunda;
- yüksek kaliteli likit varlıklara olan talep artabilir,
- teminat optimizasyonu daha önemli hale gelebilir,
- kaldıraçlı pozisyonların taşıma maliyetleri yükselebilir,
- düşük likiditeli payların teminat olarak kullanım alanı daralabilir,
- üye bazında risk ve pozisyon yönetimi daha sıkı hale gelebilir,
- fon–aracı kurum–banka arasındaki kısa vadeli finansman mekanizması değişebilir.
Borsa açısından asıl kritik nokta
Düzenlemenin Borsa İstanbul açısından takip edilmesi gereken tarafı ise fonların pozisyon küçültme davranışı olacak. Özellikle yüksek kaldıraç kullanan serbest fonların yeni limitlere uyum sağlamak için pozisyonlarını azaltmaları gerekirse, bazı varlıklarda geçici satış baskısı ortaya çıkabilir.
Buna karşılık düzenlemenin orta ve uzun vadeli amacı bunun tam tersidir: Bir kurum veya fonun aşırı kaldıraç kullanması nedeniyle ortaya çıkabilecek sorunun diğer piyasa katılımcılarına ve bütün finansal sisteme yayılmasını engellemek.
Dolayısıyla yeni düzenleme kısa vadede bazı piyasa oyuncularının hareket alanını daraltırken, uzun vadede sermaye piyasasının finansal dayanıklılığını artırmayı hedefliyor.
Bankavitrini.com değerlendirmesi
Türkiye sermaye piyasasında son dönemde fon büyüklüklerinin hızla artması, serbest fonların daha aktif hale gelmesi ve bazı fonların para piyasaları üzerinden yüksek kaldıraç kullanabilmesi risk yönetiminin önemini artırdı.
SPK’nın fon düzenlemesi ile Takas İstanbul’un MKT prosedürlerini aynı dönemde değiştirmesi tesadüf olarak görülmemeli.
Yeni dönemin temel mesajı oldukça açık: Fon büyüklüğünün çok üzerinde kaldıraç kullanılması zorlaşacak, alınan teminatın yalnızca miktarı değil kalitesi de önem kazanacak ve mümkün olan işlemlerde karşı taraf riski merkezi karşı taraf sisteminin içine çekilecek.
Bu da Türkiye sermaye piyasasında “daha fazla işlem” anlayışından “daha kontrollü ve teminatlı işlem” anlayışına doğru önemli bir geçiş anlamına geliyor.
bankavitrini.com
FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.055)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.669)
- BASINDA BİZ (67)
- BORSA (606)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.673)
- GÜNDEM (3.601)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.753)
- SÜRDÜRÜLEBİLİRLİK (584)
- VİDEO Vitrini (19)
- YAZARLAR (1.506)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (845)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (121)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (21)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
- Türkiye'nin en büyük kuantum bilgisayarı TÜBİTAK bünyesinde kuruluyor 14/11/2026
- Putin, Trump ve Şi 19 Kasım'da bir araya gelecek 14/11/2026
- COP31'de ikinci hafta görüşmelerine temel oluşturabilecek taslak metin hazırlanıyor 14/11/2026
- Spot piyasada elektrik ve doğalgaz fiyatları 14/11/2026
- Çin'de yuan cinsinden kredi hacmi yüzde 4,7 arttı 14/11/2026
- Sözleşmeli personel çalıştırma esasları yeniden düzenlendi 14/11/2026
- BM/Simon Stiell: COP31 müzakerelerinde ilerleme var, taktiksel gecikmelerden kaçınılmalı 14/11/2026
SON YAZILAR
- Faiz beklentileri sertleşti, Nvidia’da 30 yıllık dönem kapandı! 13/11/2026
- TCMB kredi frenini gevşetti 11/11/2026
- Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi 11/11/2026
- Enflasyon Fed’i sıkıştırıyor, güçlü ekonomi borsaları ayakta tutuyor 11/11/2026
- Fon soruşturmasına bankalar da dahil edilmeli! 10/11/2026
- Saatler 09.05’te durdu, açtığı yol hiç bitmedi… 10/11/2026
- Gümüş: What is love? Baby don’t hurt me… No more! 09/11/2026
- DÜNYA FİNANS SİSTEMİNDE ALARM ZİLLERİ 07/11/2026
- BANKACILIKTA SİYASİ BAĞLANTI ALARMI: Paraguay’dan Sırbistan’a iki büyük kriz 07/11/2026
- Brezilya’nın ikinci büyük finans kuruluşu Nubank kripto para çekimlerini durdurdu 07/11/2026
ARAMA
Popüler
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu