
BANKA HABERLERİ
TCMB: Para Politikası Kurulu Toplantı Özeti yayınlandı

Yayınlanma:
1 yıl önce|
Yazan:
BankaVitrini
Küresel Ekonomi
1. Küresel ticaret politikalarına ilişkin süregelen belirsizlikler, son dönemde atılan korumacı adımlar sonrasında artmış ve küresel ekonomi ile finansal piyasalar üzerindeki riskler belirginleşmiştir. Söz konusu gelişmeler küresel büyüme görünümünü olumsuz etkilemeye devam etmektedir. Birçok gelişmiş ve gelişmekte olan ülke için büyüme öngörüleri aşağı yönlü güncellenirken, Türkiye’nin dış ticaret ortaklarının ihracat paylarıyla ağırlıklandırılan küresel büyüme endeksinin büyüme oranı beklentisi 2025 yılı için yüzde 2,1’den yüzde 1,7’ye; 2026 yılı için ise yüzde 2,4’ten yüzde 1,9’a güncellenmiştir. Küresel talep görünümündeki bozulma nedeniyle doğalgaz ve petrolde daha belirgin olmak üzere emtia fiyatlarında hızlı düşüşler gözlenmiştir. ABD ticaret politikalarının önümüzdeki dönemde izleyeceği seyir ve buna diğer ülkeler tarafından verilebilecek karşılıklar, devam eden jeopolitik riskler ile birlikte küresel ticaret ve iktisadi faaliyetin seyri açısından öne çıkan risk faktörleri olarak görülmektedir.
2. Tarife artışlarının enflasyon üzerindeki beklenen etkileri ülkeden ülkeye farklılık gösterebilmekle birlikte, ABD başta olmak üzere gelişmiş ülkelerde enflasyon beklentileri bir miktar artmıştır. Bu çerçevede küresel enflasyondaki düşüşün yavaşlayacağı ve merkez bankalarının indirim süreçlerinde temkinli yaklaşımlarını sürdürecekleri beklenmektedir. Bu dönemde artan küresel belirsizlikler nedeniyle risk iştahı belirgin gerilemiş ve gelişmekte olan ülke piyasalarından portföy çıkışları devam etmiştir.
Parasal ve Finansal Koşullar
3. Türk lirası (TL) mevduat faizleri, 7 Mart haftasına kıyasla 275 baz puan artarak 11 Nisan haftası itibarıyla yüzde 51,9 seviyesinde gerçekleşmiştir. Aynı dönemde TL ticari kredi faizleri (Kredili Mevduat Hesabı ve Kredi Kartı hariç) 449 baz puan artarak yüzde 54,9; ihtiyaç kredisi (Kredili Mevduat Hesabı hariç) faizleri 555 baz puan artarak yüzde 69,7; konut kredisi faizleri 26 baz puan azalarak yüzde 39,6; taşıt kredisi faizleri ise 26 baz puan artarak yüzde 43,0 seviyesinde oluşmuştur.
4. Bireysel kredilerin 4 haftalık büyüme oranlarının ortalaması 7 Mart-11 Nisan döneminde yüzde 2,3 seviyesine gerilemiştir. Bu gerileme kredi kartı büyümesindeki yavaşlama kaynaklı olup, bu dönemde tüketici kredilerinin tüm alt kırılımlarının büyümesinde artış görülmüştür. TL ticari kredilerin 4 haftalık büyüme oranlarının ortalaması yüzde 1,7 seviyesinden yüzde 3,6’ya ulaşmıştır. Yabancı para (YP) krediler için uygulanan yüzde 0,5’lik büyüme sınırıyla uyumlu bir şekilde, kur etkisinden arındırılmış YP ticari kredilerdeki 4 haftalık büyüme oranlarının ortalaması, bir önceki PPK dönemindeki yüzde 2,0 seviyesinden yüzde 0,4’e gerilemiştir.
5. 28 Mart’ta alınan kararla kredi büyümesine dayalı zorunlu karşılık uygulamasında tüketicilere kullandırılan ihtiyaç kredilerinde istisna tutulan kredili mevduat hesabı kredilerinden üçten fazla taksitli olanlar (eğitim ve öğrenim ücretlerine ilişkin harcamalar hariç) kredi büyümesi sınırlarına dahil edilmiştir. Ayrıca, YP kredi büyüme sınırından istisna tutulan yatırım kredilerinin kapsamında değişiklik yapılmıştır.
6. Türkiye Cumhuriyet Merkez Bankası (TCMB) brüt uluslararası rezervleri, 7 Mart’tan bu yana 22,4 milyar ABD doları azalarak 11 Nisan itibarıyla 147,5 milyar ABD dolarına gerilemiştir. Türkiye’nin 5 yıllık kredi risk primi (CDS) 5 Mart’tan bu yana yükselerek 16 Nisan itibarıyla 343 baz puan seviyesine gelmiştir. Türk lirasının 1 ay vadeli kur oynaklığı 16 Nisan itibarıyla yüzde 18,9 seviyesine, 12 ay vadeli kur oynaklığı yüzde 26,1 seviyesine yükselmiştir. Önceki PPK toplantı haftasından bu yana DİBS piyasasından 6,3 milyar ABD doları, hisse senedi piyasasından ise 1,1 milyar ABD doları olmak üzere toplam 7,5 milyar ABD doları net portföy çıkışı gerçekleşmiştir.
Talep ve Üretim
7. Şubat ayında perakende satış hacim endeksinde aylık bazda yüzde 1,1, çeyreklik bazda ise yüzde 3,7 oranında artış gerçekleşmiştir. Aynı dönemde ticaret satış hacim endeksi aylık bazda yüzde 2,5 oranında artarken çeyreklik yükseliş yüzde 0,8 olmuştur. Hizmet üretiminin yanı sıra talebi hakkında da bilgi sunan hizmet üretim endeksi şubat ayında yüzde 2,0 oranında azalmıştır. Çeyreklik bazda ise geçen yılın son çeyreğindeki yüzde 0,9 oranında yükselişinin ardından yılın ilk çeyreğinde yüzde 2,9 oranında artmıştır. Kartla yapılan harcamalar, ocak ayında geriledikten sonra şubat ayında sınırlı bir telafi sergilemiş, mart ayında ise, özellikle ayın ikinci yarısında bayram öncesi mevsimsel artan talep kaynaklı olarak yükselmiştir. Nisan ayının ilk haftasına ilişkin sınırlı düzeydeki veriler aylık bazda bir düşüş ile çeyreklik bazda yatay bir görünüm ima etmektedir. Beyaz eşya satışları ilk çeyrekte gerilerken otomobil satışlarındaki artış hız kaybetmekle birlikte devam etmiştir. Aynı dönemde, imalat sanayi firmalarına yönelik anket verileri, iç piyasa siparişlerinin bir önceki çeyrekteki yükselişinin altında sınırlı bir oranda arttığına işaret etmektedir. Bu çerçevede, öncü veriler yurt içi talebin ilk çeyrekte ivme kaybetmekle birlikte öngörülenin üzerinde seyrettiğini ve enflasyonu düşürücü etkisinin azaldığını ima etmektedir.
8. Şubat ayında sanayi üretim endeksi, mevsim ve takvim etkilerinden arındırılmış olarak aylık bazda yüzde 1,6 oranında, takvim etkilerinden arındırılmış olarak yıllık bazda yüzde 1,9 oranında azalmıştır. Çeyreklik bazda ise sanayi üretimi, şubat ayı itibarıyla ilk çeyrekte yüzde 0,9 oranında artmıştır. Ana eğilimi izlemek amacıyla tipik oynaklık sergileyen sektörler dışlandığında, sanayi üretiminde şubat ayındaki azalış yüzde 1,1 ile daha ılımlı olmuş, çeyreklik bazdaki yüzde 1,5 artış oranı da ana endeksin artışının üzerinde gerçekleşmiştir. İmalat sanayine yönelik anket göstergeleri, 2025 yılının ilk çeyreğinde sanayi üretiminin ana eğiliminde yatay bir görünüme işaret etmektedir. İmalat sanayi kapasite kullanım oranı bu dönemde bir önceki çeyreğe kıyasla 0,5 puan azalmıştır. İnşaat üretim endeksi ise deprem kaynaklı inşa faaliyetlerinin süren desteğiyle birlikte, şubat ayı itibarıyla yılın ilk çeyreğinde çeyreklik bazda yüzde 10,3 oranında, bir önceki yılın aynı dönemine göre ise yüzde 13,8 oranında artış kaydetmiştir.
9. Şubat ayında mevsimsellikten arındırılmış istihdam, 32,3 milyon kişi seviyesinde gerçekleşmiş ve çeyreklik bazda yüzde 1 oranında azalmıştır. Bu dönemde, işgücüne katılım oranı çeyreklik olarak 0,7 puan düşüş kaydetmiş, işsizlik oranı ise şubat ayı itibarıyla ilk çeyrekte 0,3 puan azalarak yüzde 8,3 seviyesine gerilemiştir. Anket göstergeleri, 2025 yılı ilk çeyreğinde imalat sanayi firmalarının geleceğe yönelik istihdam beklentilerinde tarihsel ortalamanın altında seyreden bir görünüme işaret etmiştir.
10. Şubat ayında cari işlemler dengesi aylık bazda 4,4 milyar ABD doları açık vermiştir. 12 aylık birikimli cari açık ise 12,8 milyar ABD doları seviyesinde gerçekleşerek bir önceki aya kıyasla 1,1 milyar ABD doları artış göstermiştir. Söz konusu seyirde, hizmetler dengesi fazlasındaki artışa karşın, altın ve enerji dış ticaret açıklarındaki yükselişler etkili olmuştur. Nitekim bu dönemde, 12 aylık birikimli hizmetler dengesi fazlası güçlü seyrini sürdürmüş ve 62,0 milyar ABD doları seviyesinde gerçekleşmiştir. Nisan ayı başında ABD tarafından uygulanacağı açıklanan ilave gümrük tarifeleri ve sonrasındaki gelişmeler ticaret politikalarına ilişkin belirsizliği belirgin şekilde artırmıştır. Söz konusu gelişmeler Türkiye’de dış ticaret açığı üzerinde, küresel büyümedeki zayıflama, bununla bağlantılı olarak enerji ve emtia fiyatlarında düşüş, dış pazarlarda rekabetin artması ve paritede Euro lehine yükseliş gibi kanallar üzerinden bir miktar belirsizlik oluşturmuştur.
11. Mart ayında mevsimsellikten arındırılmış olarak ihracat ve ithalat artış kaydetmiştir. İhracattaki artışın, Ramazan Bayramı öncesi teslimatları öne çekme hareketiyle birlikte daha kuvvetli olduğu değerlendirilmektedir. 12 aylık birikimli olarak bakıldığında ise dış ticaret açığında bir önceki aya göre sınırlı bir azalış gerçekleşmiştir. Bu çerçevede, 12 aylık birikimli olarak cari açığın, mart ayında azalabileceği öngörülmektedir. Altın ithalatı, mart ayında 1,6 milyar ABD doları seviyesinde gerçekleşirken, birikimli olarak 18,5 milyar ABD doları olmuştur. Önceki iki ayda gerileyen mevsimsellikten arındırılmış tüketim malı ithalatı, mart ayında söz konusu kayıplarını telafi etmiş ve tarihsel ortalamaların üzerindeki seyrini sürdürmüştür. Son dönemde tüketim malı ithalatının artışına yüksek katkı veren mücevher kalemi dışlandığında da tüketim malı ithalatı bir önceki aya göre bir miktar artmıştır. Mart ayına ilişkin dış ticaret verileri nisan ayı için yüksek frekanslı öncü verilerle beraber değerlendirildiğinde, üç aylık ortalama eğilimler, ihracatta bayram kaynaklı oynaklığın ortadan kalkmasıyla yatay seyrin korunduğuna, ithalatın ise sınırlı artış kaydettiğine işaret etmektedir. Yüksek frekanslı veriler, nisan ayında mücevher ithalatında daha ılımlı bir seviyeyle beraber mücevher hariç tüketim malı ithalatında aylık bazda yatay bir seyir ima etmektedir.
12. Cari açığın finansmanı tarafında, bankacılık sektörünün 12 aylık birikimli uzun vadeli borç çevirme oranı, şubat ayında yüzde 152 civarında gerçekleşmiştir. Söz konusu oran, bankacılık sektörü dışındaki firmalarda yaklaşık yüzde 130 olmuştur. Bu çerçevede, yurt dışı borçlanma imkanlarının yüksek seviyelerini koruduğu, ancak gelecek dönemde YP cinsi borçlanmanın azalması ve iktisadi faaliyetin hız kesmesiyle borç çevirme oranlarının düşüş eğilimine girebileceği değerlendirilmiştir.
Enflasyon Gelişmeleri ve Beklentiler
13. Tüketici fiyatları mart ayında yüzde 2,46 oranında yükselmiş, yıllık enflasyon 0,95 puan azalarak yüzde 38,10 seviyesine gerilemiştir. B ve C endekslerinin yıllık enflasyonu sırasıyla 2,48 ve 2,79 puan azalarak yüzde 36,99 ve yüzde 37,42 olmuştur. Yıllık enflasyona katkılar gıda ve alkol-tütün-altın gruplarında artarken; hizmet, temel mallar ve enerji gruplarında gerilemiştir. Mevsimsel etkilerden arındırıldığında, aylık tüketici enflasyonu işlenmemiş gıda kaynaklı olarak bir önceki aya kıyasla yükselmiş; gıda dışı aylık tüketici enflasyonu ise sınırlı bir gerileme kaydetmiştir.
14. Mart ayında temel mal enflasyonu görece düşük bir seyir izlemiş, hizmet enflasyonundaki zayıflama eğilimi sürmüştür. Dayanıklı tüketim mallarında fiyat artışları ılımlı seyrini korumuştur. Hizmet sektöründe aylık enflasyon alt gruplar genelinde yavaşlamış, ulaştırma hizmetlerinde ise fiyatlar düşüş kaydetmiştir. Mart ayı tüketici fiyat gelişmelerinde gıda grubu öne çıkmış, grup aylık enflasyonu işlenmemiş gıda kaynaklı güçlenmiştir. Bu gelişmede olumsuz hava koşulları nedeniyle taze meyve sebze fiyatlarında görülen yükseliş belirleyici olurken, ramazan ayının da etkisiyle et fiyatlarında kaydedilen artış da dikkat çekmiştir. Enerji fiyatları mart ayında yatay seyretmiş, küresel ham petrol fiyatlarındaki düşüş kaynaklı akaryakıt fiyatlarında gerçekleşen gerileme şebeke suyu fiyatlarındaki artışla dengelenmiştir.
15. Enflasyonun ana eğilimi mart ayında gerilemiştir. Mevsimsellikten arındırılmış aylık artışlar B endeksinde zayıflarken C endeksinde yatay seyretmiştir. Bu dönemde fiyat artışları B endeksini oluşturan gruplardan temel mallarda yükselmiş, hizmet ve özellikle işlenmiş gıdada daha belirgin olmak üzere yavaşlamıştır. Dağılım ve model bazlı ana eğilim göstergeleri mart ayında medyan enflasyonda yatay seyre, diğer ana eğilim göstergelerinde ise gerilemeye işaret etmiştir.
16. Mart ayı itibarıyla son üç aylık dönemde mevsim etkilerinden arındırılmış ortalama fiyat artışı hem temel mallarda (yüzde 1,45) hem de hizmet sektöründe (yüzde 3,85) bir önceki aya kıyasla yavaşlamıştır. Kira hariç hizmetlerde ise bu oranın yüzde 3,48’e gerilediği izlenmiştir.
17. Hizmet sektöründe hâkim olan fiyatlama davranışı önemli bir atalete ve şokların enflasyon üzerindeki etkilerinin uzun bir zamana yayılmasına neden olmaktadır. Bu görünümle, hizmet enflasyonu mallara göre yüksek seyrini sürdürmektedir. Ocak ayında zamana bağlı etkilerle yükselen hizmet grubu fiyat artışları şubat ve mart aylarında önemli bir zayıflama eğilimi göstermiştir. Kira enflasyonu sözleşme yenileme oranındaki mevsimsel düşüşün yanı sıra sözleşmelerdeki artış oranının yavaşlamasıyla aylık bazda yüzde 3,39’a gerilemekle birlikte yüksek seyrederek hizmetler içinde öne çıkmıştır. Kira dışındaki hizmetlerde de aylık enflasyon yavaşlayarak yüzde 1,55 düzeyinde gerçekleşmiştir. Bu dönemde mevsimsel etkilerden arındırıldığında aylık enflasyonunun haberleşme, kira, ulaştırma ve lokanta otel gruplarında yavaşladığı, diğer hizmetler alt grubunda ise bir önceki aya kıyasla yükseldiği görülmüştür. Haberleşme hizmetleri aylık enflasyonu belirgin biçimde yavaşlamış, ulaştırma hizmetleri fiyatlarındaki gerilemede şehirlerarası taşımacılık öne çıkmıştır.
18. Perakende Ödeme Sistemi (PÖS) mikro verileri üzerinden takip edilen öncü göstergeler, nisan ayında aylık kira enflasyonunun yavaşlayacağına işaret etmektedir. Mevsimsel etkilerle düşüş gösteren sözleşme yenileme oranı yanında, yeni ve yenilenen sözleşmelerde referans alınan kira artış oranının yavaşlayarak da olsa, gerileme eğilimini koruduğu gözlenmektedir. Gerek PÖS mikro verilerinden elde edilen yeni ve yenilenen sözleşmelerde oluşan gerekse de konut değerleme raporları üzerinden takip edilen kira artış oranlarının TÜFE’deki mevcut yıllık kira enflasyonunun altında değerler aldığı ve gerilemeye devam ettiği izlenmektedir.
19. Yurt içi üretici fiyatları mart ayında yüzde 1,88 oranında artmış, yıllık enflasyon 1,71 puan düşerek yüzde 23,50 ile gerileme eğilimini sürdürmüştür. Böylelikle, yıllık üretici enflasyonunda 2021 yılından bu yana kaydedilen en düşük seviyelere ulaşılmıştır. Mart ayında ana sanayi grupları itibarıyla, enerji grubu manşet üretici enflasyonunu sınırlarken, diğer ana gruplarda temelde Türk lirasındaki gelişmelerin yansımasıyla aylık yüzde 2’nin üzerinde fiyat artışları kaydedilmiştir. Üretici enflasyonunda gözlemlenen görece düşük seyir, tüketici tarafında mal fiyatlarını olumlu yönde etkilemektedir.
20. Mart ayında uluslararası emtia fiyatları düşüş kaydetmiştir. Alt gruplar bazında bakıldığında enerji grubunda belirgin olmak üzere hem enerji hem de enerji dışı emtia fiyatlarının gerilediği görülmektedir. Enerji dışı emtia fiyatlarında yüzde 6’ya yakın gerileme gösteren tarımsal emtia fiyatları öne çıkmıştır. Öte yandan, FAO gıda fiyatları endeksi mart ayında nispeten yatay seyretmiştir. Nisan ayının ilk yarısına bakıldığında emtia fiyatlarındaki gerilemenin enerji grubu öncülüğünde oldukça hızlandığı görülmektedir. Tarifelerdeki artış ve buna eşlik eden belirsizlik ortamında küresel ekonomide beklenen yavaşlamanın etkisiyle başta ham petrol olmak üzere emtia fiyatları önemli bir düşüş kaydetmiştir. Mart ayında ortalama 72,6 ABD doları seviyesinde olan Brent ham petrol fiyatları, 4 Nisan sonrasında 65 dolar seviyelerinde dalgalanmıştır. Küresel ticarette artan korumacı eğilimlerin küresel iktisadi faaliyet, emtia fiyatları ve sermaye akımları kanalıyla dezenflasyon sürecine olası etkileri yakından takip edilmektedir.
21. Küresel Arz Zinciri Baskı Endeksi mart ayında tarihsel ortalamasının bir miktar altında gerçekleşmiştir. Küresel ve Çin’e yönelik konteyner endeksleri mart ayında gerilerken, kuru yük taşımacılık fiyat endeksleri aynı dönemde yükseliş göstermiştir. Döviz kuru sepeti, Euro kurunda daha belirgin olmak üzere, mart ayında yükselmiştir. Mart ayında mevsimsel etkilerden arındırılmış imalat sanayi PMI verileri hem girdi fiyatlarında hem de ürün fiyatlarında zayıflamaya işaret etmiştir.
22. Son dönemde finansal piyasalarda yaşanan gelişmeler enflasyon beklentilerini olumsuz yönde etkilemiştir. Nisan ayı Piyasa Katılımcıları Anketi sonuçlarına göre 2025 yıl sonu enflasyon beklentisi 1,9 puan yükselerek yüzde 30,0 seviyesine ulaşmıştır. 2026 yıl sonu enflasyon beklentisi 1,2 puanlık yukarı yönlü bir güncelleme ile yüzde 20,3 düzeyinde gerçekleşmiş ve diğer vadelerdeki beklentilerde de yükselme görülmüştür. Gelecek on iki ay ve yirmi dört ay sonrasına ilişkin enflasyon beklentileri sırasıyla 1,0 puan ve 0,6 puan güncellenerek yüzde 25,6 ve yüzde 17,7 seviyesinde gerçekleşmiştir. 5 yıl sonrasına ilişkin enflasyon beklentisi ise 0,1 puan yükselişle yüzde 11,1 düzeyinde ölçülmüştür. Reel sektör beklentilerine bakıldığında, şubat ayında yüzde 41,9 olarak ölçülen firmaların on iki ay sonrasına ilişkin yıllık enflasyon beklentisi, mart ayında 0,8 puan azalarak yüzde 41,1 seviyesine gerilemiştir. Aynı dönemde hane halkının on iki ay sonrasına ilişkin enflasyon beklentileri yatay bir görünümle yüzde 59,3 seviyesinde seyretmiştir. Enflasyon beklentileri ve fiyatlama davranışları dezenflasyon süreci açısından risk unsuru olmaya devam etmektedir.
23. Öncü veriler nisan ayında enflasyonun ana eğiliminde yükselişe işaret etmektedir. Aylık temel mal enflasyonunun finansal piyasalardaki gelişmelerin etkisiyle nisan ayında bir miktar yükseleceği, hizmet enflasyonunun ise görece yatay seyredeceği öngörülmektedir. Kur geçişkenliği yüksek olan otomobil gibi dayanıklı tüketim mallarında fiyat artışları izlenmektedir. Son dönemde zayıflama eğilimi sergileyen mevsimsellikten arındırılmış hizmet enflasyonu ise görece yatay seyretmektedir. Hizmet grubunda, ulaştırma hizmetlerinin bir önceki aydaki düşüşü takiben nisan ayında artması beklenmektedir. Mart ayında yüksek seyreden işlenmemiş gıda fiyat artışları nisan ayının ilk haftalarında sebze fiyatlarında gerçekleşen düzeltme kaynaklı daha ılımlı seyretmiştir. Ancak nisan ayında yurt geneline yaygın bir biçimde gerçekleşen zirai don hadisesi önümüzdeki döneme dair başta meyve olmak üzere taze meyve ve sebze fiyatları üzerinde yukarı yönlü riskleri artırmıştır. Öncü veriler diğer işlenmemiş gıda grubundaki fiyat artışlarının kırmızı et ve yumurta kalemleri kaynaklı sürdüğüne işaret etmektedir. Enerji grubunda mesken elektrik fiyat tarifelerine yapılan artışın etkileri gözlenirken, küresel gelişmelerle belirgin şekilde gerileyen ham petrol fiyatlarının akaryakıt fiyatlarını düşürmesi, grup fiyat artışını bir miktar sınırlamaktadır.
Para Politikası
24. 20 Mart tarihinde, ilgili haftada finansal piyasalarda yaşanan gelişmeleri değerlendirmek üzere Para Politikası Kurulu (Kurul) Ara Toplantısı yapılmıştır. Söz konusu gelişmelerin enflasyon görünümü açısından oluşturabileceği riskler değerlendirilerek, sıkı parasal duruşu destekleyici tedbirler alınmıştır. Bu doğrultuda Merkez Bankası gecelik vadede borç verme faiz oranının yüzde 44’den yüzde 46’ya yükseltilmesine, bir hafta vadeli repo ihale faizi ve gecelik borçlanma faiz oranlarının sırasıyla yüzde 42,5 ve yüzde 41 oranında sabit tutulmasına karar verilmiştir. Ayrıca, 27 Mart tarihli Ara Toplantı Özetinde belirtildiği üzere piyasadaki oynaklığı sınırlamak üzere TL ve döviz likiditesine yönelik tedbirler alınmıştır. Döviz piyasasının sağlıklı çalışması, döviz kurlarında gözlenebilecek oynaklıkların engellenmesi ve döviz likiditesinin dengelenmesi amacıyla Türk lirası uzlaşmalı vadeli döviz satım işlemlerine başlanmıştır. Bunların yanı sıra, depo ihalelerinin vadesi 8 haftaya kadar uzatılmış ve likidite araçlarının çeşitliliği artırılarak vadesi 91 güne kadar likidite senetleri ihraç edilmesine karar verilmiştir. Ayrıca, 1 hafta vadeli repo ihalelerine bir süreliğine ara verilip fonlama ağırlıklı olarak gecelik vadede yapılmıştır. Bu doğrultuda, TCMB fonlama maliyeti gecelik borç verme faiz oranına yakın oluşması sağlanmıştır.
25. 17 Nisan toplantısında Kurul, politika faizi olan bir hafta vadeli repo ihale faiz oranının yüzde 42,5’ten yüzde 46’ya yükseltilmesine karar vermiştir. Kurul ayrıca, Merkez Bankası gecelik vadede borç verme faiz oranını yüzde 46’dan yüzde 49’a, gecelik vadede borçlanma faiz oranını ise yüzde 41’den yüzde 44,5’e yükseltmiştir.
26. Para politikasındaki kararlı duruş; yurt içi talepte dengelenme, Türk lirasında reel değerlenme ve enflasyon beklentilerinde düzelme vasıtası ile dezenflasyon sürecini güçlendirmektedir. Maliye politikasının artan eşgüdümü de bu sürece önemli katkı sağlayacaktır. Enflasyonda kalıcı düşüş ve fiyat istikrarı sağlanana kadar sıkı para politikası duruşu sürdürülecektir. Bu doğrultuda, politika faizi; enflasyon gerçekleşmeleri, ana eğilimi ve beklentileri göz önünde bulundurularak öngörülen dezenflasyon sürecinin gerektirdiği sıkılığı sağlayacak şekilde belirlenecektir. Kurul politika faizine ilişkin atılacak adımları enflasyon görünümü odaklı, ihtiyatlı ve toplantı bazlı bir yaklaşımla belirleyecektir. Enflasyonda belirgin ve kalıcı bir bozulma öngörülmesi durumunda para politikası duruşu sıkılaştırılacaktır.
27. Finansal piyasalarda son dönemde yaşanan gelişmeler neticesinde parasal aktarım mekanizmasını destekleyen ilave adımlar ivedilikle atılmıştır. Likidite koşulları yakından izlenmeye ve likidite yönetimi araçları etkili şekilde kullanılmaya devam edilecektir.
28. 20 Mart tarihinde ara verilen bir hafta vadeli repo ihalelerine tekrar başlanmasına karar verilmiştir.
29. Kurul, politika kararlarını parasal sıkılaştırmanın gecikmeli etkilerini de dikkate alarak, enflasyonun ana eğilimini geriletecek ve enflasyonu orta vadede yüzde 5 hedefine ulaştıracak parasal ve finansal koşulları sağlayacak şekilde belirleyecektir. Bu doğrultuda, tüm para politikası araçları kararlılıkla kullanılacaktır. Kurul, kararlarını öngörülebilir, veri odaklı ve şeffaf bir çerçevede alacaktır.

İlginizi Çekebilir
BANKA HABERLERİ
ABD’nin yaptırım uyguladığı banka TMSF’ye geçti
Golden Global Yatırım Bankası’nda TMSF dönemi: Yüzde 99,98’lik ortaklık hakkı Fon’a geçti
Yayınlanma:
24 saat önce|
17/09/2026Yazan:
BankaVitrini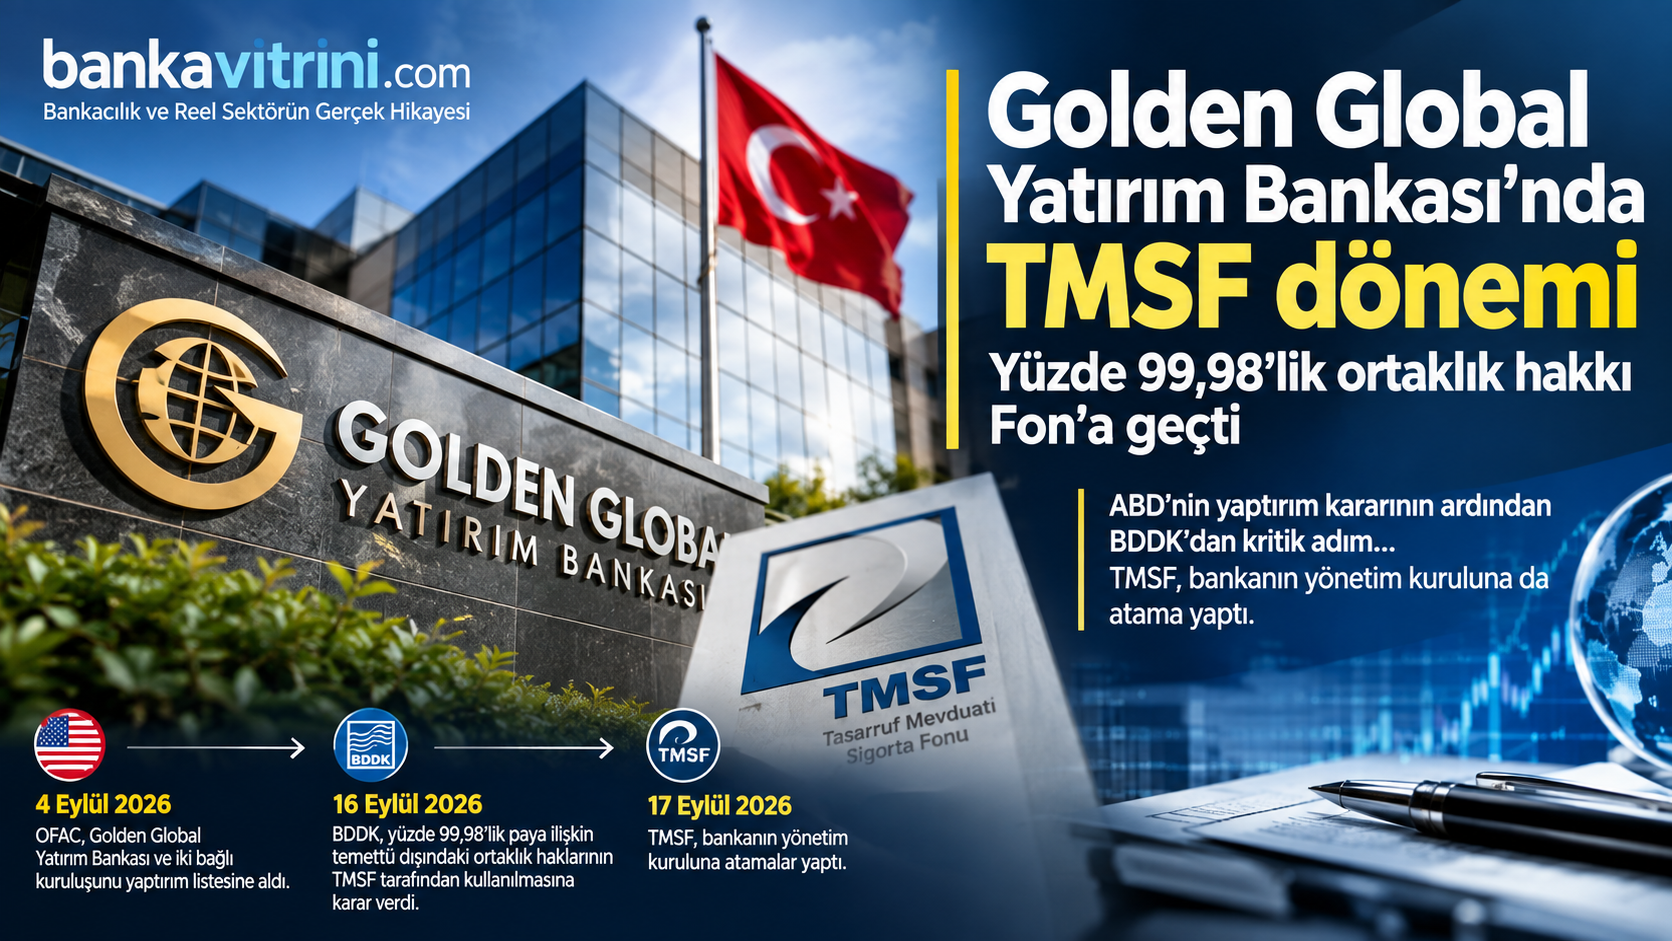
ABD’nin yaptırım kararının ardından BDDK’dan kritik adım… Golden Global Yatırım Bankası’nın yüzde 99,98’lik payına ilişkin temettü dışındaki ortaklık hakları TMSF tarafından kullanılacak. TMSF, bankanın yönetim kuruluna da atama yaptı.
Türkiye bankacılık sektöründe dikkat çeken bir gelişme yaşandı. Golden Global Yatırım Bankası A.Ş.’nin yüzde 99,98 oranındaki payına ilişkin temettü dışındaki ortaklık haklarının Tasarruf Mevduatı Sigorta Fonu (TMSF) tarafından kullanılmasına karar verildi.
Karar, Bankacılık Düzenleme ve Denetleme Kurulu’nun (BDDK) 16 Eylül 2026 tarihli ve 11569 sayılı kararıyla alındı. BDDK, işlemin 5411 sayılı Bankacılık Kanunu’nun 18. maddesinin 5. fıkrası kapsamında gerçekleştirildiğini açıkladı.
Üç ortağın yüzde 99,98’lik payı TMSF kontrolünde
BDDK kararında TMSF tarafından kullanılacak ortaklık hakları üç ana hissedarı kapsıyor.
| Ortak | Pay |
|---|---|
| Emir Kaya | %53,98 |
| Salih Berberoğlu | %32,00 |
| Recep Kaba | %14,00 |
| Toplam | %99,98 |
Dolayısıyla karar, bankanın neredeyse tamamını temsil eden ortaklık paylarının temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasını öngörüyor.
Burada hukuki açıdan önemli bir ayrıntı bulunuyor: Kamuoyunda “TMSF bankaya el koydu” şeklinde ifade edilse de BDDK’nın resmi kararındaki teknik ifade, hisselerin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verilmesi şeklinde.
TMSF yönetim kuruluna da atama yaptı
BDDK kararının ardından süreç bir adım daha ilerledi. TMSF, 17 Eylül 2026 tarihli Fon Kurulu kararıyla Golden Global Yatırım Bankası’nın yönetim kuruluna atamalar gerçekleştirdi. Böylece TMSF’nin sadece ortaklık haklarını kullanması değil, bu hakların kullanılması doğrultusunda bankanın yönetim yapısında da fiili bir değişiklik yapılmış oldu.
Bu gelişme, Golden Global açısından yönetim ve ortaklık yapısında önemli bir dönüm noktası niteliğinde.
Sürecin arkasında ABD yaptırımı var
Golden Global’deki gelişmenin hemen öncesinde ABD Hazine Bakanlığı’na bağlı OFAC, 4 Eylül 2026 tarihinde Golden Global Yatırım Bankası ile iki bağlı kuruluşunu yaptırım listesine almıştı.
Yaptırım kapsamına;
- Golden Global Yatırım Bankası,
- Golden Global Portföy Yönetimi,
- Golden Global Varlık Kiralama alındı.
ABD makamları, kuruluşların İran bağlantılı finansal işlemleri kolaylaştırdığını ve Çin-İran arasındaki bazı finansal akışlarda rol oynadığını ileri sürdü.
Reuters’ın aktardığına göre ABD Hazine Bakanlığı, bankanın İran Devrim Muhafızları Kudüs Gücü ile bağlantılı finansal işlemlerin kolaylaştırılmasında rol oynadığını iddia etti. Golden Global ise suçlamaları reddederek yaptırım kararına konu edilen kişi ve kuruluşların müşterileri olmadığını ve söz konusu taraflarla doğrudan veya dolaylı işlem ilişkisi bulunmadığını açıkladı.
Golden Global ne demişti?
Banka, 4 Eylül’deki gelişmenin ardından kamuoyuna yaptığı açıklamada OFAC’ın iddialarını kabul etmediğini belirtti. Banka ayrıca yaptırım kararında adı geçen kişi ve kuruluşlarla müşteri ilişkisi bulunmadığını ve bu taraflarla herhangi bir işlem gerçekleştirmediğini açıkladı.
Dolayısıyla ABD’nin iddiaları ile bankanın savunması birbirinden ayrı değerlendirilmesi gereken hususlar olarak ortaya çıkıyor.
Neden önemli?
Golden Global dosyasını önemli hale getiren temel unsur, ABD’nin finansal yaptırımı ile Türkiye’deki bankacılık otoritesinin aldığı kararın kısa bir zaman aralığında gerçekleşmesi.
Ortaya çıkan kronoloji şöyle:
4 Eylül 2026
ABD Hazine Bakanlığı/OFAC, Golden Global ve iki bağlı kuruluşunu yaptırım listesine aldı.
16 Eylül 2026
BDDK, bankanın üç büyük ortağına ait toplam %99,98 oranındaki paylara ilişkin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verdi.
17 Eylül 2026
TMSF, bankanın yönetim kuruluna atamalar yaptı.
Bu nedenle Golden Global dosyası yalnızca bir banka ortaklık değişikliği olarak değil, uluslararası yaptırım riski ile ulusal bankacılık denetiminin kesiştiği bir vaka olarak da dikkat çekiyor.
BANKA HABERLERİ
İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı
Yayınlanma:
3 gün önce|
15/09/2026Yazan:
BankaVitrini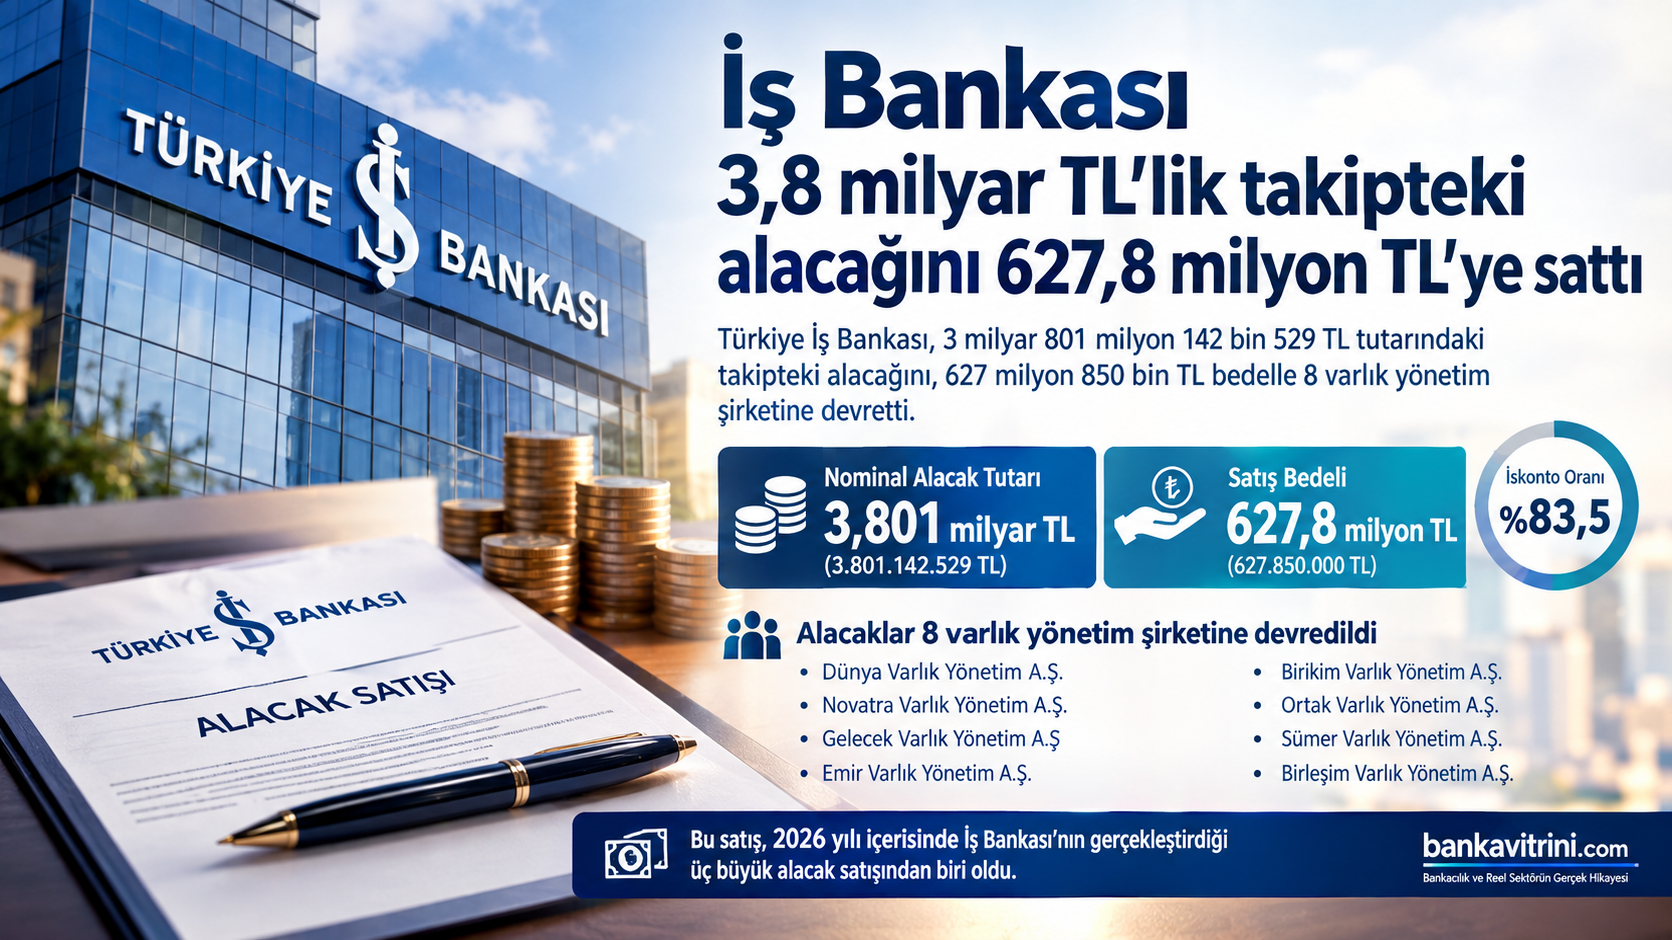
Türkiye İş Bankası, takipteki krediler portföyünde yer alan 3 milyar 801 milyon 142 bin 529 TL tutarındaki alacağını, 627 milyon 850 bin TL bedelle 8 varlık yönetim şirketine devretti. Satışta bankanın tahsilat beklentisi ile alacağın nominal değeri arasındaki fark dikkat çekti.
Türkiye İş Bankası, tahsili gecikmiş alacak portföyündeki bir başka büyük satışı daha gerçekleştirdi. Bankanın Kamuyu Aydınlatma Platformu’na (KAP) yaptığı açıklamaya göre, yapılan ihaleler sonucunda 3 milyar 801 milyon 142 bin 529 TL tutarındaki takipteki alacak portföyü, 627 milyon 850 bin TL satış bedeli karşılığında varlık yönetim şirketlerine devredildi. Satış bedelinin nakden tahsil edildiği bildirildi.
8 varlık yönetim şirketi aldı
Satış kapsamında söz konusu alacaklar;
- Dünya Varlık Yönetim A.Ş.
- Novatra Varlık Yönetim A.Ş.
- Gelecek Varlık Yönetim A.Ş.
- Emir Varlık Yönetim A.Ş.
- Birikim Varlık Yönetim A.Ş.
- Ortak Varlık Yönetim A.Ş.
- Sümer Varlık Yönetim A.Ş.
- Birleşim Varlık Yönetim A.Ş.
olmak üzere toplam 8 varlık yönetim şirketine devredildi.
3,8 milyar TL’lik alacak 627,8 milyon TL’ye satıldı
Satışın en dikkat çekici tarafı, alacağın nominal tutarı ile satış bedeli arasındaki yüksek fark oldu.
3,801 milyar TL nominal alacak → 627,85 milyon TL satış bedeli
Buna göre varlık yönetim şirketlerinin ödediği bedel, nominal alacağın yaklaşık %16,5’i seviyesinde bulunuyor. Başka bir ifadeyle portföy, nominal değer üzerinden yaklaşık %83,5 iskonto ile devredilmiş oldu.
Ancak burada önemli bir ayrıntı bulunuyor: Bu oran, bankanın alacağı için daha önce bilançoda ayırdığı karşılıklar ve söz konusu portföyün gerçek tahsilat potansiyeli dikkate alınmadan doğrudan “bankanın zararı” şeklinde yorumlanmamalı.
Çünkü takipteki alacak satışlarında nominal alacak tutarı ile bankanın bilançosundaki net taşıma değeri aynı şey değildir.
İş Bankası 2026’da takipteki alacak satışlarını artırıyor
Bu satış, İş Bankası’nın 2026 yılı içerisindeki tahsili gecikmiş alacak satışları açısından da dikkat çekici.
Banka mart ayında 3 milyar 776,2 milyon TL tutarındaki takipteki alacağını 671 milyon TL bedelle beş varlık yönetim şirketine devretmişti.
Haziran ayında ise 3 milyar 936 milyon TL tutarındaki başka bir portföy 727,1 milyon TL bedelle dokuz varlık yönetim şirketine satılmıştı.
Eylül ayındaki son satış da eklendiğinde, yalnızca bu üç işlemde İş Bankası’nın satışa konu ettiği takipteki alacakların nominal büyüklüğü yaklaşık 11,51 milyar TL, toplam satış bedeli ise yaklaşık 2,03 milyar TL seviyesine ulaşıyor.
Bu üç işlemin ortalama satış oranı yaklaşık %17,6 seviyesinde bulunuyor.
BANKA HABERLERİ
Garanti Bankası 3,014 milyar TL’lik takipteki alacağını 449 milyon TL’ye sattı
Yayınlanma:
4 gün önce|
14/09/2026Yazan:
BankaVitrini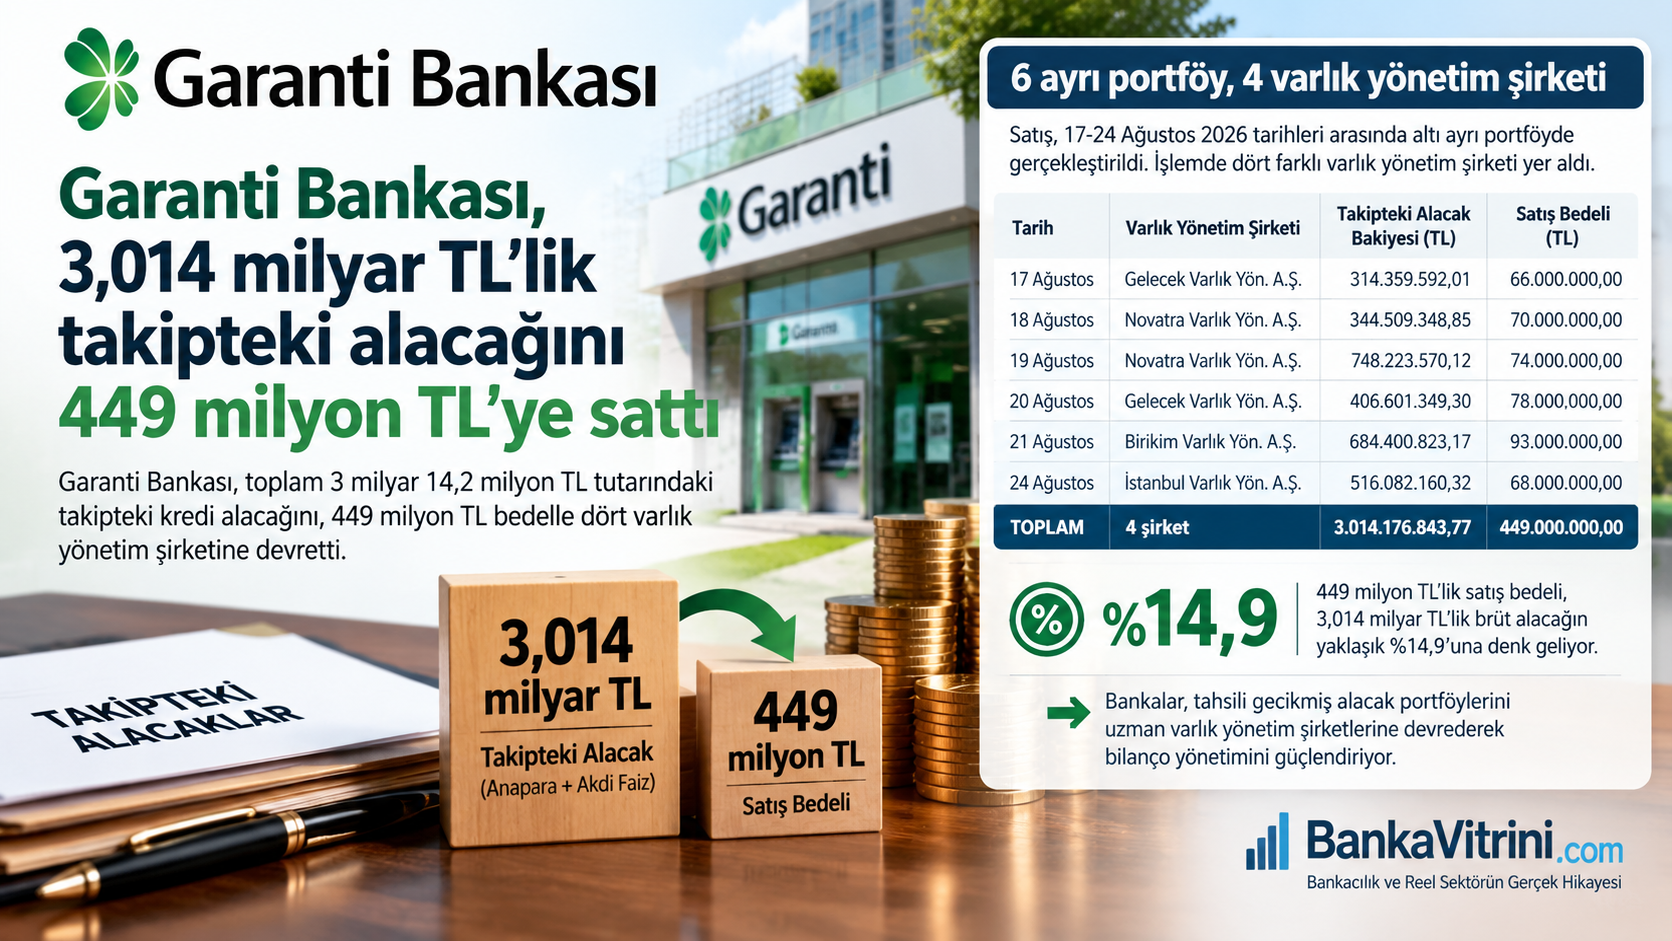
Garanti Bankası, toplam 3 milyar 14,2 milyon TL tutarındaki takipteki kredi alacağını, 449 milyon TL bedelle dört varlık yönetim şirketine devretti. Satış, bankanın tahsili gecikmiş alacak portföylerini bilanço dışına çıkararak tahsilat sürecini uzman varlık yönetim şirketlerine devretme stratejisinin dikkat çekici örneklerinden biri oldu.
Garanti Bankası tarafından yapılan bildirimde, 17-24 Ağustos 2026 tarihleri arasında altı ayrı portföy halinde toplam 3.014.176.843,77 TL anapara ve akdi faiz bakiyesine sahip takipteki alacakların toplam 449 milyon TL bedelle satıldığı belirtildi.
Dört şirket, altı ayrı portföy
Satışta dört farklı varlık yönetim şirketi yer aldı:
| Tarih | Varlık Yönetim Şirketi | Takipteki alacak bakiyesi | Satış bedeli |
|---|---|---|---|
| 17 Ağustos | Gelecek Varlık Yönetim A.Ş. | 314,36 milyon TL | 66 milyon TL |
| 18 Ağustos | Novatra Varlık Yönetim A.Ş. | 344,51 milyon TL | 70 milyon TL |
| 19 Ağustos | Novatra Varlık Yönetim A.Ş. | 748,22 milyon TL | 74 milyon TL |
| 20 Ağustos | Gelecek Varlık Yönetim A.Ş. | 406,60 milyon TL | 78 milyon TL |
| 21 Ağustos | Birikim Varlık Yönetim A.Ş. | 684,40 milyon TL | 93 milyon TL |
| 24 Ağustos | İstanbul Varlık Yönetim A.Ş. | 516,08 milyon TL | 68 milyon TL |
| Toplam | 4 şirket | 3.014,18 milyon TL | 449 milyon TL |
Kaynak bildirimde, portföylerde kredi, kredi kartı, destek kredisi, çek hesabı, taksitli kredi, kredili mevduat hesabı ve bunlara bağlı diğer alacakların yanı sıra tahsili gecikmiş alacak faizlerinin de bulunduğu ifade ediliyor.
3 milyar TL’lik alacağın sadece %14,9’u ödendi
Satış rakamının en dikkat çekici tarafı, 449 milyon TL’lik satış bedelinin 3,014 milyar TL’lik brüt alacak bakiyesine oranı.
449 milyon / 3.014,18 milyon = %14,9
Başka bir ifadeyle Garanti Bankası’nın takipteki alacak portföyünün nominal/anapara+akdi faiz bakiyesi üzerinden yaklaşık %85,1’lik kısmı satış bedeline yansımamış durumda.
Ancak burada önemli bir ayrım var: Bu oran, bankanın alacağının %85 zarar yazdığı anlamına gelmez.
Çünkü satış bedeli ile alacağın muhasebe değerinin karşılaştırılabilmesi için bankanın söz konusu krediler için daha önce ayırdığı özel karşılıkların bilinmesi gerekiyor. Takipteki alacak satışlarında bankalar genellikle geçmiş dönemlerde önemli karşılıklar ayırmış olduğundan, satışın gerçek bilanço kâr/zarar etkisi yalnızca 3,014 milyar TL ile 449 milyon TL arasındaki farktan hesaplanamaz.
En büyük portföy Novatra’ya
Satışın en büyük bölümünü Novatra Varlık Yönetim A.Ş. aldı.
Novatra’ya iki ayrı portföy halinde:
- 344,5 milyon TL
- 748,2 milyon TL
olmak üzere toplam 1,0927 milyar TL takipteki alacak devredildi.
Bunun karşılığında toplam 144 milyon TL ödeme yapıldı.
Böylece Novatra’nın aldığı iki portföyün satış bedeli, brüt alacak bakiyesinin yaklaşık %13,2’sine denk geliyor.
Gelecek Varlık ise iki portföyde toplam yaklaşık 721 milyon TL alacağı 144 milyon TL bedelle aldı.
Birikim Varlık’ın aldığı portföy 684,4 milyon TL, satış bedeli 93 milyon TL; İstanbul Varlık’ın aldığı portföy ise 516,1 milyon TL, satış bedeli 68 milyon TL oldu.
FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.629)
- BASINDA BİZ (67)
- BORSA (599)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.600)
- GÜNDEM (3.575)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.740)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.491)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (834)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Almanya, Çin'e yönelik ekonomik önlem paketi hazırlığında 14/09/2026
- Kıymetli metallerde Fed faiz artırım baskısı 14/09/2026
- Çin'den ABD'li şirketlere yapay zeka tepkisi 14/09/2026
- Goldman Sachs: Türkiye’de finansal koşullar gevşiyor 14/09/2026
- “Altın kotasında dünya ile 11 bin dolara çıkan fiyat farkı kapandı” 14/09/2026
- Kuraklıktan etkilenen Fransız çiftçisine devlet yardımı 14/09/2026
- Suudi Veliaht Prens CENTCOM komutanı ile görüştü 14/09/2026
- AMB yetkilisi: Enerji fiyatı eğilimleri oldukça endişe verici 14/09/2026
- Trump'ın 5 bin dolar vaadine Kongre onay şartı 14/09/2026
- Kazimir: AMB faizleri daha da artırmaktan çekinmeyecek 14/09/2026
SON YAZILAR
- Kadınlar karar mekanizmalarında hâlâ eşit temsilden uzak 18/09/2026
- Fonlarda Kara Çarşamba: 800 Milyar TL’lik Tasfiye, 500 Bin Yatırımcı Ne Yapacak? 18/09/2026
- Fon krizine neşter, küresel piyasalarda Fed sonrası rahatlama 18/09/2026
- ABD’nin yaptırım uyguladığı banka TMSF’ye geçti 17/09/2026
- Kara Çarşamba: Borsa İstanbul neden çöktü? 17/09/2026
- Fed yeniden şahinleşti, içeride yatırım fonları kaynaklı türbülans derinleşti 17/09/2026
- İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı 15/09/2026
- Fed iki ateş arasında: Artırsa ekonomi, artırmasa tahviller sarsılacak 15/09/2026
- Garanti Bankası 3,014 milyar TL’lik takipteki alacağını 449 milyon TL’ye sattı 14/09/2026
- OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor 14/09/2026
ARAMA
Popüler
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ5 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu