Connect with us

GÜNCEL

Teknolojide AI paniği, emtiada jeopolitik rüzgâr: Altın ve petrol toparladı!

Yayınlanma:

|

ABD ordusu, Arap Denizi’nde seyreden USS Abraham Lincoln uçak gemisine doğru agresif şekilde yaklaşan İran’a ait bir insansız hava aracını, F-35 savaş uçağıyla düşürdüğünü açıkladı. Reuters haberlerine göre, olay ABD ile İran arasında olası nükleer görüşmelerin konuşulduğu bir dönemde yaşandı. Aynı gün Hürmüz Boğazı’nda İran Devrim Muhafızları’na ait botların ABD bayraklı bir petrol tankerini taciz ettiği, ancak ABD donanmasının refakatiyle durumun büyümeden yatıştığı bildirildi. ABD Başkanı Trump, anlaşma olmazsa “kötü şeyler” yaşanabileceği uyarısında bulunurken, İran tarafı drone ile bağlantının uluslararası sularda kesildiğini ancak nedeninin bilinmediğini söyledi. Yaşanan gelişmeler ardından konuya en hassas enstrüman olan brent cinsi ham petrolün varil fiyatı yükseliş kaydederek 68 dolar seviyesinin kıyısına kadar yükseldi.

Her ne kadar kıymetli madenlerde satış baskısı durulsa da, dipten dönmüş olsak da, bu sefer de teknoloji hisseleri ve kripto varlıklarda satışların ön plana çıktığını görüyoruz. Dün ABD ve Avrupa borsaları, yapay zekâdaki (AI) hızlı ilerlemenin geleneksel yazılım, veri analitiği ve profesyonel hizmet şirketlerinin iş modellerini tehdit edebileceği endişesiyle günü düşüşle tamamladı. Yapay zekânın bu hizmetleri daha az insanla ve daha düşük maliyetle yapabilir hâle gelmesi, söz konusu şirketlerin gelecekteki büyüme ve kârlılığına dair soru işaretlerini artırınca, yatırımcılar bu hisselerde hızlı ve sert satışlara yöneldi. Teknoloji şirketlerini çatısı altında barındıran Nasdaq endeksi %1,5 gerilerken, yapay zekânın bazı sektörlerde kazananlar kadar kaybedenler de yaratabileceğini görüşünün ön plana çıkmasıyla S&P 500 endeksi de geceyi %1’e yakın düşüşle tamamladı.

Yeni gün başlangıcında, ABD ve Avrupa seanslarını takip eden Asya borsalarında da kararsız bir seyrin hâkim olduğunu görüyoruz. Asya ekonomilerinin yazılımdan ziyade donanım ve üretim ağırlıklı olması, kayıpların derinleşmesini engellediğini not edelim. Gösterge endeks Tokyo borsası %1 gerilerken, son dönemlerin flaş ismi Güney Kore borsası ise %1’e yakın yükseldi. Jeopolitik gerginlik yukarıda dile getirdiğim üzere emtia ve diğer varlıklara da taşındı. Orta Doğu’daki gerilim petrol fiyatlarını yukarı iterken, bitcoin zayıf seyrini sürdürerek ön plana çıkardığımız 75-76 bin dolar seviyelerinde salınmaya devam etti. Bu seviyelerin korunamaması durumunda, daha da aşağıda 63-64 bin dolar seviyelerinin gündeme geleceğini düşünüyoruz. Bitcoin Altın rasyosu ise, aşağıda hedeflediğimiz 14-15 seviyesine doğru yaklaştığının altını çizmiş olalım. Döviz ve tahvil piyasalarında hareketler daha sınırlı kalırken, EURUSD paritesi zayıf dolar temasından beslenerek 1,1830 seviyesine toparladı.

Altının ons fiyatı bu sabah 5,100 doların kıyısına kadar yeniden yükselirken, gümüşün ons fiyatı ise 88 dolar seviyesine yaklaştı. Altın cephesinde 4,550 – 4,600 bandından uzun pozisyonumuzu Kara Cuma ardından haftanın ilk iş günü açarken, gümüşün ise neredeyse 24 saatte kaydettiği %40 düşüş ardından yeni uzun pozisyon alma noktasında kafamız bir miktar karıştı. Genel hatlarıyla zayıf dolar teması korunmaya devam ederken, doların adeta ‘silah’ olarak kullanılması ile başlayan rezerv paradan kaçış, devamında doların ‘terazi’ özelliğini kaybetmesi ya da koruma özelliğinin

‘yıpranmasıyla’ kıymetli metallere yönelik soluksuz koşu, geçen hafta sert bir düzeltme ile karşı karşıya kaldı. Kıymetli madenlerin dolar kadar derinliğe sahip olmadığının anlaşılması, önce abartılı bir şekilde şişen fiyatların devamında sert satışlarla boyun eğdiğini hep birlikte tecrübe ettik. Yatırımcıların yaşanan fiyat depremi ardından yeniden düşen fiyatların cazibesine kapılırken, altının ons fiyatı dipten %15 toparlandı. Gümüş cephesinde ise bunun karşılığının %25 olduğunu not edelim. Kıymetli metallerde yönün yukarı olduğunu düşünsek de, büyük resimde doların yerini tam olarak neyin dolduracağını tam olarak kestiremiyoruz.

Türk mali piyasalarında dün gözler sabah saatlerinde TÜİK tarafından açıklanan resmî enflasyon verisine çevrildi. TÜFE endişe edildiği üzere ocak ayında %4,84 artış kaydederken, yıllık enflasyon da %30,65 seviyesine (baz etkisiyle) hafif de olsa geriledi. Enflasyonun alt kalemlerinde gıda ve alkolsüz içecekler kalemi ön plana çıkarken, genele yayılan enflasyonist baskıyı da göz ardı etmememiz gerekiyor. TCMB’nin geçen hafta yılın ilk PPK toplantısında 150 baz puan olan piyasa beklentisinin altında 100 baz puan faiz indirimine gitmesinin nedeni de belli oldu. Ocak ayı enflasyonu piyasa beklentilerinin üzerinde gelerek keyifleri bir miktar kaçırsa da, genel hatları ile olumsuz bir piyasa yansımasından söz edemeyiz. Netice itibariyle, dezenflasyon süreci devam ederken, TCMB’nin de yılın geriye kalan yedi olağan toplantısında faiz indirimlerine soyunmaya devam edeceğini düşünüyoruz. Sene sonu politika faizinin %30 seviyesine gerilemesi beklenirken, enflasyonun ise %24 civarına gelebileceği öngörüsünde ciddi bir bozulmanın olmadığını söylemem gerekiyor.

USDTRY kuru otoritenin kontrolünde 43,50 seviyelerinde salınmaya devam ederken, yabancı indinde Türkiye’nin risklerini gösteren 5 yıl vadeli CDS risk primi ise 218 baz puana hafif de olsa geriledi. Haftanın ilk günü kâr satışlarına sahne olan Türk hisse senetleri dün günü yükselişle tamamladı. BIST100 endeksi %1,9 yükselirken, bankacılık endeksi ise olumsuz enflasyon rakamları ardından ilk nazarda kaydettiği düşüşü telafi ederek %0,6 yükseldi. Akbank, açıkladığı bilanço ardından beklenti alınır gerçekleşme satılır prensibinden hareketle günü %3,3 düşüşle tamamladı. Portföyümüzde Akbank, THY, Koç Holding ve Turkcell hisselerini ön plana çıkarken, dün özellikle THY ve TCELL cephesinde %4’ün üzerinde yükseliş bizleri de sevindirdi. Tahminlerin üzerinde gelen enflasyon hâliyle tahvil cephesinde bir miktar satış getirdi. Altın fiyatlarında yaşanan düşüşün TCMB’nin net yabancı para pozisyonuna ne kadar olumsuz yansıdığını yarın açıklanacak haftalık veriler ile tahlil edeceğiz. Öte yandan, 2026 Ocak ayında tahvil ihraçlarında küresel anlamda rekor kırılırken, Türk Hazinesi de artan yatırımcı ilgisini de dikkate alarak dün 8 yıl vadeli Euro cinsi tahvil ihracına çıktı (getiri %5,20).

Mali piyasaların gündeminde bugün Türkiye’de reel efektif döviz kuru, KKTC’de enflasyon verisi, Almanya, Euro Bölgesi ve ABD’de hizmetler PMI, her ayın ilk cuması ABD’de açıklanan kritik tarım dışı istihdam verisi öncesi ADP özel sektörü istihdamı yakından takip edilecektir.

Emre Değirmencioğlu

Okumaya devam et

BANKA HABERLERİ

AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZIN ÇALIŞANI DEĞİL

FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”

Yayınlanma:

|

Yazan:

Fon soruşturmasında gözaltı listesinde yer alan isimler üzerinden gündeme gelen Akbank ve DenizBank, haberlerdeki çalışma ilişkilerine ilişkin açıklama yaptı. Akbank, “adı geçen kişilerin uzun süre önce bankadan ayrıldığını” belirtirken DenizBank, “adı geçen Yasemin Y.’nin banka çalışanı olmadığını” bildirdi.

Bankavitrini.com | Gündem

Sermaye piyasalarındaki işlemlere yönelik yürütülen fon soruşturmasında gözaltı listesinde yer alan isimler ve bu kişilerin bankalarla bağlantıları gündeme geldi. Konuya ilişkin Akbank ve DenizBank’tan açıklamalar geldi. Her iki banka da haberlerde yer alan çalışma ilişkilerine yönelik düzeltme talebinde bulundu.

Akbank: İsimler uzun süre önce bankadan ayrıldı

Akbank, fon soruşturması kapsamında gözaltı kararı verilen kişilerle ilgili haberlerde banka adının kullanılmasına ilişkin açıklama yaptı.

Banka, haberlere konu olan kişilerin uzun süre önce Akbank’tan ayrıldığını ve başka kurumlarda çalıştıklarını belirtti. Açıklamada, bu kişilerin hâlen Akbank bünyesinde görev yapıyormuş gibi gösterilmesinin gerçeğe aykırı bir izlenim oluşturabileceğine dikkat çekildi.

Akbank, güncel çalışma ilişkilerinin doğru aktarılması gerektiğini vurgulayarak kamuoyunun doğru bilgilendirilmesini istedi.

DenizBank: Yasemin Yılmaz bankamızın çalışanı değil

DenizBank da fon soruşturması kapsamında gözaltına alınan isimlerin yer aldığı listeye ilişkin yayımlanan haberdeki bir bilgiyi düzeltti.

DenizBank A.Ş. tarafından yapılan açıklamada şu ifadelere yer verildi:

“Fon soruşturması kapsamında gözaltına alınan isim listesine ilişkin yayımladığınız haberde, Yasemin Y. isimli kişinin DenizBank Finans Yöneticisi olduğu yönünde hatalı bilgiye yer verilmiştir.

Haberde adı geçen Yasemin Y., Bankamız çalışanı değildir. Kamuoyunun doğru bilgilendirilmesi amacıyla söz konusu yanlış bilginin düzeltilmesini rica ederiz.”

DenizBank, açıklamasıyla Yasemin Y.’ın banka çalışanı olduğu yönündeki bilgiyi açıkça reddetti ve haberlerin düzeltilmesini talep etti.

Soruşturmada banka isimleri neden gündeme geldi?

Soruşturma kapsamında yayımlanan gözaltı listelerinde yer alan kişilerin mesleki unvanları ve çalıştıkları kurumlara ilişkin bilgiler, bankaların isimlerinin de haberlerde geçmesine neden oldu.

Ancak bir kişinin adının soruşturma kapsamında anılması, tek başına ilgili bankanın soruşturmanın şüphelisi olduğu veya kurumsal olarak herhangi bir suça iştirak ettiği anlamına gelmiyor. Aynı şekilde, bir kişinin geçmişte bir bankada çalışmış olması da güncel çalışma ilişkisini göstermiyor.

Akbank’ın geçmiş çalışma ilişkilerine yönelik açıklaması ile DenizBank’ın Yasemin Y. hakkında yaptığı düzeltme, haberlerde kişi ve kurum bağlantılarının güncel ve teyit edilmiş bilgiler üzerinden kurulmasının önemini ortaya koydu.

Bankacılık sektöründe doğru bilgi ve itibar vurgusu

Sermaye piyasalarına yönelik soruşturmalarda kişi isimleriyle birlikte kurum adlarının anılması, kamuoyunda ilgili bankalara yönelik algıyı etkileyebiliyor. Bu nedenle gözaltı listelerindeki bilgilerin, kişilerin güncel iş durumlarıyla karşılaştırılarak yayımlanması önem taşıyor.

Akbank ve DenizBank’ın açıklamaları, soruşturma haberlerinde yalnızca isimlerin değil, bu isimlerle bankalar arasında kurulan bağlantıların da titizlikle doğrulanması gerektiğini gösteriyor.

Bankavitrini.com olarak not: Bu haber, Akbank ve DenizBank’ın çalışma ilişkilerine yönelik açıklamalarını bir araya getirmektedir. Soruşturmada adı geçen kişiler hakkındaki iddialar ile bankaların kurumsal sorumluluğu birbirinden ayrı değerlendirilmelidir.

Okumaya devam et

Gülbeyaz Gergün

Vestel’de Borç Alarmı: Gözler Yatırımcıda

VESTEL’DEN EUROBOND YATIRIMCISINA İKİ SEÇENEK: YA YÜZDE 45 ANAPARA KESİNTİSİ YA 6 YIL VADE UZATIMI

Yayınlanma:

|

500 milyon dolarlık borç için yeniden yapılandırma süreci başladı. Vestel, anaparasını korumak isteyen yatırımcıya 2035 vadeli ve yüzde 4 faizli tahvil; anapara kesintisini kabul eden yatırımcıya ise 2032 vadeli ve yüzde 6 faizli yeni tahvil öneriyor. Bankalarla 2041 vadeli yeniden yapılandırma görüşmeleri de sürüyor.

Bankavitrini.com – Ekonomi Haberleri

Vestel Elektronik, bilançosunu sürdürülebilir hale getirmek amacıyla yurt dışı borçlarının yeniden yapılandırılması için önemli bir adım attı. Şirket, toplam nominal tutarı 500 milyon dolar olan, yıllık yüzde 9,75 faizli ve 2029 vadeli Eurobond’ları için tahvil sahiplerine iki alternatif içeren takas teklifi ve muvafakat talebi sürecini başlattı.

20 Ekim 2026 tarihinde kamuoyuna yansıyan açıklamaya göre yatırımcılar, mevcut anaparalarını koruyarak borcun vadesini uzatabilecek veya anaparanın yüzde 45’inden vazgeçerek daha erken vadeli yeni tahvillere geçebilecek.

Teklif, şirketin yalnızca tahvil borçlarını değil, bankalara olan finansal yükümlülüklerini de kapsayan daha geniş kapsamlı yeniden yapılandırma çalışmalarının bir parçası olarak öne çıkıyor. https://www.kap.org.tr/tr/Bildirim/1684657

İki seçenek yatırımcıya ne getiriyor?

Vestel’in teklifinde yatırımcıların önündeki iki alternatif, anapara kaybı ile vade ve faiz koşulları arasında bir tercih yapılmasını gerektiriyor.

1. seçenek: Anapara korunacak, vade 2035’e uzatılacak

İlk seçenekte mevcut Eurobond’ların 15 Mayıs 2029 olan vadesinin 15 Mayıs 2035’e uzatılması öngörülüyor.

Bu seçeneğin temel koşulları şöyle:

  • Anapara kesintisi: Yok.
  • Yeni yıllık faiz oranı: Yüzde 4.
  • Yeni vade: 15 Mayıs 2035.
  • Anapara geri ödemesi: Yıllık taksitler halinde.

Mevcut tahvilin yüzde 9,75 olan yıllık faiz oranı bu seçenekte yüzde 4’e düşüyor. Böylece yatırımcı anapara tutarını korurken faiz gelirinin önemli bir bölümünden vazgeçmiş oluyor.

Bu seçenek, tahvilin nominal değerini korumayı önceliklendiren ancak parasını daha uzun süre şirkette tutmayı kabul eden yatırımcılar açısından öne çıkıyor.

2. seçenek: Yüzde 45 anapara kesintisiyle 2032 vadeli yeni tahvil

İkinci seçenekte yatırımcılar, mevcut tahvillerinin nominal değerinin yüzde 55’i karşılığında yeni Eurobond alacak. Başka bir ifadeyle, anaparanın yüzde 45’i silinecek.

Bu seçeneğin koşulları ise şöyle:

  • Anapara kesintisi: Yüzde 45.
  • Yeni tahvilin nominal değeri: Mevcut anaparanın yüzde 55’i.
  • Yeni yıllık faiz oranı: Yüzde 6.
  • Yeni vade: 15 Mayıs 2032.
  • Anapara geri ödemesi: Yıllık taksitler halinde.

Bu seçenekte yatırımcı daha yüksek faiz oranı elde edebilecek ve borcun vadesi 2035 yerine 2032 olacak. Bunun karşılığında mevcut alacağının yüzde 45’ini kaybetmeyi kabul edecek.

İkinci seçenek kapsamında yeni Eurobond ihracı için Sermaye Piyasası Kurulu’na (SPK) başvuru yapılması öngörülüyor. https://www.bloomberght.com/vestel-den-eurobond-sahiplerine-iki-secenekli-yapilandirma-teklifi-3792011

100 bin dolarlık yatırımda tablo nasıl değişiyor?

Yatırımcıların karşı karşıya olduğu tercih, örnek bir 100 bin dolarlık nominal tahvil üzerinden daha net görülebiliyor.

Karşılaştırma 1. seçenek 2. seçenek
Mevcut nominal anapara 100.000 $ 100.000 $
Anapara kesintisi Yok 45.000 $
Yeni tahvil nominali 100.000 $ 55.000 $
Yıllık faiz oranı %4 %6
İlk yıl için basit nominal faiz hesabı 4.000 $ 3.300 $
Vade 2035 2032

Not: Faiz tutarları, ilgili yılın başındaki nominal anaparanın değişmediği varsayımıyla örnek olarak hesaplanmıştır. Anapara yıllık taksitlerle geri ödeneceğinden sonraki yılların faiz tutarları ödeme planına göre değişecektir. Bu tablo, tahvillerin piyasa değerini veya yatırımcının toplam getirisini göstermemektedir.

İlk seçenekte yatırımcı anaparasını nominal olarak korurken daha düşük faizle daha uzun süre bekleyecek. İkinci seçenekte ise yeni tahvilin faiz oranı daha yüksek olsa da faiz, kesinti sonrasında kalan anapara üzerinden hesaplanacak.

Dolayısıyla yüzde 6 faiz oranı tek başına ikinci seçeneği daha avantajlı hale getirmiyor. Yatırımcıların kararında tahvillerin geri ödeme takvimi, şirketin ödeme kapasitesi ve yeni tahvillerin piyasa değeri de belirleyici olacak.

Vestel neden borçlarını yeniden yapılandırmak istiyor?

Yeniden yapılandırma adımı, Vestel’in borç ödeme takvimini faaliyetlerinden yaratabileceği nakit akışıyla uyumlu hale getirme ve bilançosunu sürdürülebilir bir yapıya kavuşturma hedefiyle bağlantılı.

Mevcut Eurobond’ların yıllık yüzde 9,75 faiz taşıması, 500 milyon dolarlık nominal borç üzerinden ilk yıl için yaklaşık 48,75 milyon dolar faiz yüküne karşılık geliyor. Bu hesap, anaparanın yıl boyunca değişmediği varsayımına dayanıyor.

Yeni koşullarda faiz oranının yüzde 4’e düşmesi veya anaparanın yüzde 55’e indirilerek yüzde 6 faiz uygulanması, şirketin gelecekteki finansman yükünü azaltmayı amaçlıyor.

Bununla birlikte, yeniden yapılandırmanın şirketin faaliyet kârlılığına, nakit yaratma kapasitesine ve borç ödeme gücüne kalıcı katkı sağlayıp sağlamayacağı, yalnızca faiz oranlarına değil operasyonel performansa da bağlı olacak.

Bankalarla görüşmelerde hedef 2041 vadeli yapılandırma

Vestel’in yeniden yapılandırma çalışmaları Eurobond’larla sınırlı değil.

Şirketin 26 Haziran 2026 tarihli açıklaması kapsamında, 5411 sayılı Bankacılık Kanunu’nun geçici 32. maddesi ve ilgili mevzuat uyarınca finansal yeniden yapılandırma görüşmeleri yürütülüyor.

Bankalara sunulan teklifte mevcut borçların iki yıl anapara ve faiz ödemesiz olacak şekilde 2041 vadeli olarak yeniden yapılandırılması öngörülüyor. Şirketin açıklamasına göre bankalarla müzakereler devam ediyor.

Bu teklifin kabul edilmesi halinde borçların geri ödeme takvimi önemli ölçüde değişecek. Ancak bankalarla görüşmelerin henüz sonuçlanmamış olması nedeniyle teklifin kesinleşmiş bir anlaşma olarak değerlendirilmemesi gerekiyor. https://www.yenisafak.com/ekonomi/kap-haberleri/kap-vestel-elektronik-sanayi-ve-ticaret-as-vestl-ozel-durum-aciklamasi-genel-5139013

Kredi notundaki bozulma da yakından izleniyor

Vestel’in borçlarını yeniden yapılandırma girişimi, şirketin kredi riskinin arttığı bir dönemde gündeme geldi.

Vestel International’ın yatırımcı ilişkileri duyurularında yer alan bilgilere göre Fitch Ratings, 1 Temmuz 2026 tarihinde şirketin uzun vadeli yerel ve yabancı para cinsinden kredi notlarını CCC+ seviyesinden CCC- seviyesine indirmiş; 500 milyon dolarlık 2029 vadeli teminatsız tahvilin notunu da CC seviyesine çekmişti.

Bu notlar, şirketin finansal yükümlülüklerini yerine getirme kapasitesine ilişkin risklerin yüksek olduğuna işaret ediyor. Yeniden yapılandırma teklifinin yatırımcılar tarafından nasıl karşılanacağı, şirketin finansmana erişimi ve borç ödeme kapasitesi açısından önem taşıyor. https://vestelinternational.com/investor-relations/news/kap-notices?p=2

Sürecin tamamlanması için hangi koşullar gerekiyor?

Vestel’in teklifinin yürürlüğe girmesi otomatik değil. Sürecin tamamlanması için tahvil sahipleri toplantısında gerekli kararların alınması, işlem belgelerinde belirtilen diğer koşulların karşılanması ve ikinci seçenek kapsamında öngörülen yeni tahvil ihracı için SPK onayının sağlanması gerekiyor.

Bu nedenle açıklanan iki alternatif, tamamlanmış bir borç yapılandırmasından ziyade yatırımcıların onayına sunulan bir teklif olarak değerlendirilmeli.

Sonuç: Borç takviminin uzaması tek başına yeterli mi?

Vestel’in Eurobond hamlesi, şirketin finansman yükünü hafifletme ve borç ödeme takvimini yeniden düzenleme arayışının önemli bir göstergesi. Bir tarafta anaparayı koruyarak faiz gelirini azaltan ve vadeyi altı yıl uzatan seçenek, diğer tarafta anaparada yüzde 45 kesinti karşılığında daha yüksek faiz ve daha erken vade sunan seçenek bulunuyor.

Ancak yatırımcılar açısından asıl mesele, hangi seçeneğin nominal olarak daha cazip göründüğünden çok, şirketin yeni ödeme planını karşılayabilecek nakit akışını yaratıp yaratamayacağı.

Vestel açısından ise borçların yeniden yapılandırılması finansal baskıyı azaltabilir; kalıcı iyileşmenin sağlanması için faaliyetlerden elde edilen nakdin güçlenmesi, kârlılığın sürdürülebilir hale gelmesi ve finansman maliyetlerinin yönetilebilir düzeye inmesi gerekecek.

Bankavitrini.com değerlendirmesi: Eurobond sahiplerinin vereceği karar kadar, bankalarla yürütülen yeniden yapılandırma görüşmelerinin sonucu da Vestel’in finansal geleceği açısından belirleyici olacak.

Okumaya devam et

EKONOMİ

FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI

Yayınlanma:

|

Yazan:

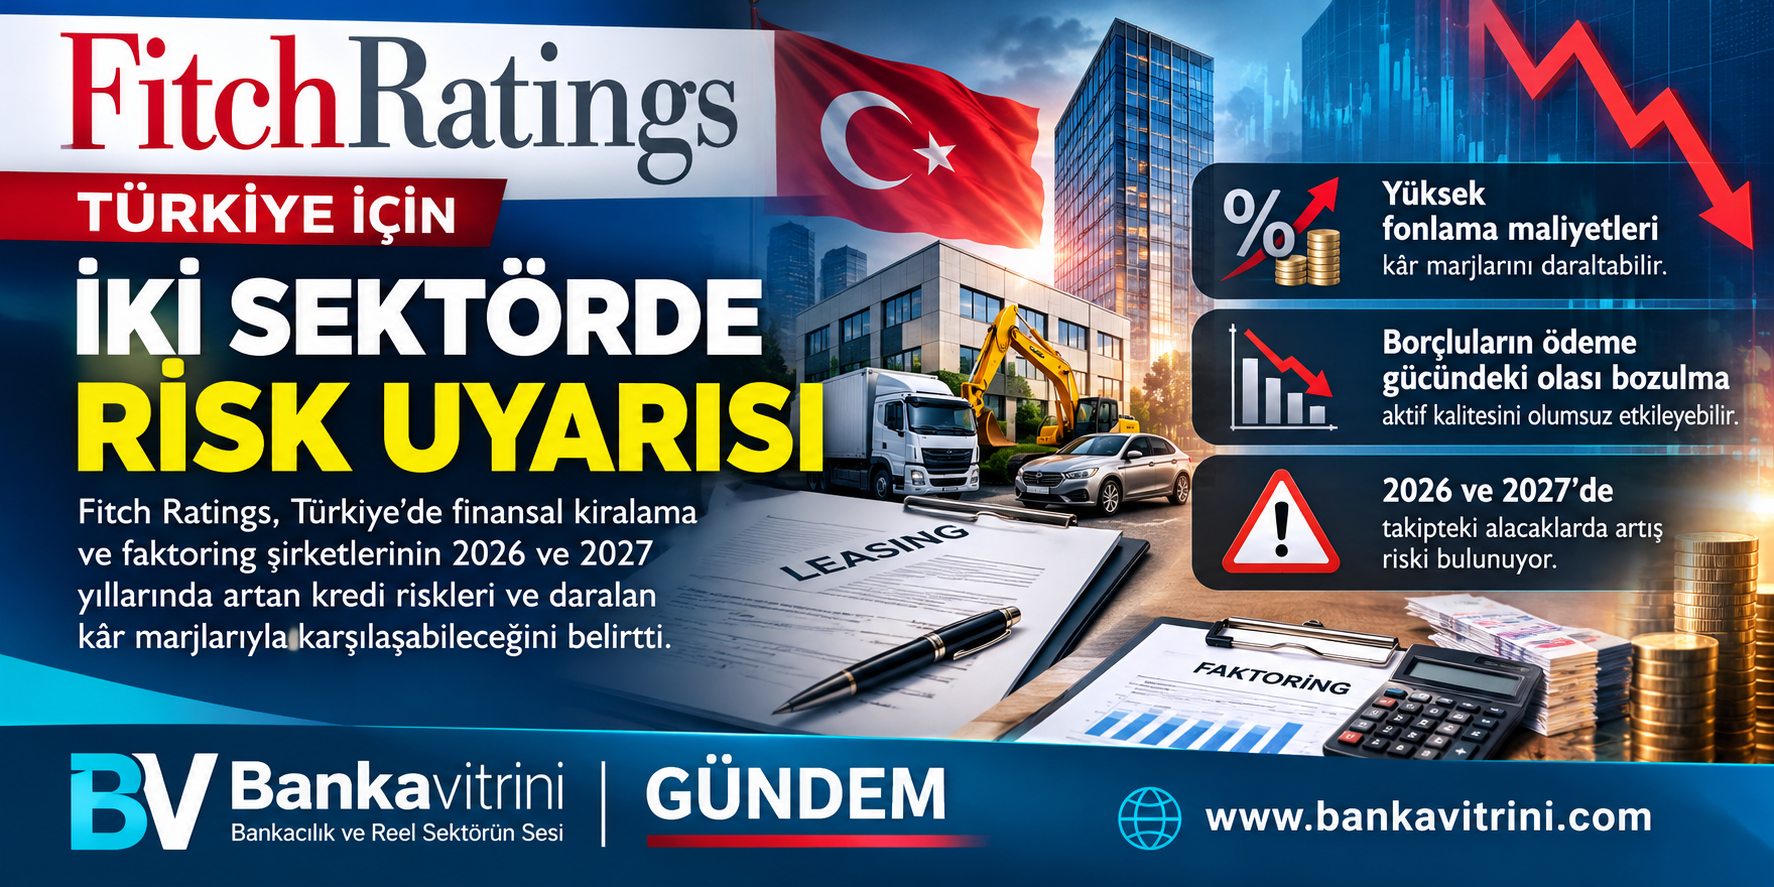
2026 ve 2027’de takipteki alacaklar artabilir, kâr marjları daralabilir

Bankavitrini.com | Ekonomi Haber

Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye’de finansal kiralama (leasing) ve faktoring sektörlerinin 2026 ve 2027 yıllarında artan aktif kalitesi riskleri ve daralan kârlılık marjlarıyla karşılaşabileceği uyarısında bulundu. Yüksek fonlama maliyetleri, KOBİ’lerin ödeme gücündeki olası bozulma ve artan sorunlu alacaklar, iki sektörün önümüzdeki dönemde yakından izlenmesi gereken başlıca riskleri arasında yer aldı.

Fitch’in 19 Ekim 2026 tarihli değerlendirmesine göre, Türkiye’nin de içinde bulunduğu gelişmekte olan Avrupa’daki finansman ve leasing şirketlerine yönelik sektör görünümü haziran ayında “kötüleşen” olarak revize edilmişti. Küresel ekonomik büyümedeki yavaşlama, yüksek enflasyon ve finansman maliyetleri bu değerlendirmede etkili oldu.

Finansal kiralamada hacim büyüyor, riskler de birikiyor

Fitch’in değerlendirmesinde öne çıkan veriler, finansal kiralama sektöründe iş hacmi artarken risklerin de göz ardı edilmemesi gerektiğini ortaya koyuyor.

Türkiye’de finansal kiralama sektörünün yeni iş hacmi, 2026’nın ilk yarısında geçen yılın aynı dönemine göre dolar bazında yüzde 48 arttı. Ancak bu büyümenin niteliği dikkat çekici bir ayrıntı taşıyor: Sat ve geri kirala işlemlerinin toplam yeni iş hacmindeki payı yüzde 38’e ulaştı.

Sat ve geri kirala işlemlerinde işletmeler, sahip oldukları bina, makine veya diğer varlıkları finansman kuruluşuna satarak nakit elde ediyor ve aynı varlıkları kiralamaya devam ediyor. Bu yöntem şirketlere kısa vadeli likidite sağlarken, yeni yatırım finansmanından çok mevcut nakit ihtiyacının karşılanmasına yönelik talebi de gösterebiliyor.

Fitch, bu işlemlerin ticari gayrimenkul değerlemeleri ve varlıkların gelecekteki değeri bakımından risk yaratabileceğine dikkat çekiyor. Varlıkların değer kaybetmesi, teminatın yeterliliğini ve finansman kuruluşlarının olası tahsilatlarını olumsuz etkileyebilir.

Sektörde takipteki alacak oranı yüzde 1,9 seviyesine gerilemiş olsa da Fitch, bu oranın 2026 sonu ve 2027 boyunca yükselmesini bekliyor. Finansal kiralama şirketlerinin ortalama özkaynak kârlılığı yüzde 30 olurken, kaldıraç oranının 2025 sonundaki 3,8 kat seviyesinden 4,9 kata yükselmesi de bilançoların izlenmesi gereken göstergeler arasında bulunuyor.

Faktoringde 1,1 trilyon TL’lik hacim: Reel büyüme sınırlı

Faktoring sektörü, işletmelerin vadeli satışlarından doğan alacaklarını devralarak nakit akışı sağlamalarında önemli bir finansman aracı olarak öne çıkıyor. Özellikle banka kredisine erişimde zorlanan işletmeler açısından faktoring, işletme sermayesi ihtiyacının karşılanmasında alternatif oluşturuyor.

Ancak yüksek finansman maliyetleri ve müşterilerin tahsilat sorunları, faktoring şirketlerinin de risklerini artırabiliyor.

Fitch’in değerlendirmesinde yer alan verilere göre, Türkiye’de faktoring işlem hacmi 2026’nın ilk yarısında yıllık yüzde 33 artarak 1,1 trilyon TL’ye ulaştı. Kuruluş, 2026 yılının tamamında yüzde 32 büyüme bekliyor. Bununla birlikte büyümenin genel olarak enflasyonla uyumlu kalacağı ve reel büyümenin yatay seyredeceği öngörülüyor.

Faktoring sektörünün takipteki alacak oranı yüzde 2,3 seviyesinde bulunuyor. Yeni sorunlu alacakların ve bunlara karşı ayrılan değer düşüklüğü giderlerinin yüksek seyretmesi ise kârlılık üzerindeki baskıyı artırıyor.

Sektörün ortalama aktif kârlılığının 2025’teki yüzde 8,1 seviyesinden yüzde 6,4’e gerilemesi, büyüyen işlem hacminin aynı ölçüde kârlılığa dönüşmediğini gösteren önemli bir veri. Kaldıraç oranı 4,1 kata yükselmiş olsa da Fitch bu seviyeyi hâlen ılımlı olarak değerlendiriyor.

Asıl risk: KOBİ’lerin ödeme gücündeki bozulma

Fitch’in uyarısının Türkiye açısından en önemli boyutu, finansman kuruluşlarının karşı karşıya olduğu risklerin yalnızca kendi bilançolarından kaynaklanmaması.

Yüksek faizler, işletmelerin finansman giderlerini artırırken tahsilat vadelerindeki uzama ve nakit akışındaki bozulma, borçların zamanında ödenmesini zorlaştırabiliyor. Özellikle küçük ve orta ölçekli işletmelerde yaşanabilecek ödeme güçlükleri, leasing ve faktoring şirketlerinin aktif kalitesine doğrudan yansıyabilir.

Türkiye’de son dönemde yaşanan piyasa dalgalanmalarının bu şirketler üzerindeki doğrudan etkisinin sınırlı kaldığı belirtiliyor. Finansal kiralama şirketlerinin sınırlı menkul kıymet portföyleri ve yerleşik fonlama kanalları, banka iştiraki olan faktoring şirketlerinin ise ana ortaklarından alabilecekleri destek, riskleri sınırlayan unsurlar arasında gösteriliyor.

Bununla birlikte Türk lirası faizlerindeki yükseliş ve Türkiye’nin kredi temerrüt takası (CDS) primlerindeki artış, fonlama maliyetlerini yukarı çekebilir. Bu durum, özellikle müşterilerine daha önce kullandırılmış finansmanın getirisi ile yeni fonlama maliyetleri arasındaki farkı daraltabilir.

Bankacılık dışı finansman sektörüne ne anlatıyor?

Fitch’in değerlendirmesi, finansal kiralama ve faktoring sektörlerinde büyüme oranlarının tek başına yeterli bir performans göstergesi olmadığını ortaya koyuyor. İşlem hacmi artarken tahsilat kalitesinin bozulması, karşılık giderlerinin yükselmesi ve fonlama maliyetlerinin gelirleri aşındırması, şirketlerin finansal dayanıklılığını zayıflatabilir.

Türkiye’de reel sektörün krediye erişim sorunu yaşadığı bir dönemde leasing ve faktoring şirketlerinin önemi artıyor. Ancak işletmelerin finansmana erişimini kolaylaştıran bu kanalların sürdürülebilirliği, müşterilerin geri ödeme kapasitesine ve finansman kuruluşlarının risk yönetimine bağlı.

Önümüzdeki dönemde takipteki alacak oranları, karşılık giderleri, özkaynak ve aktif kârlılığı ile kaldıraç oranlarının birlikte değerlendirilmesi gerekiyor. Özellikle büyümenin enflasyonun gerisinde kaldığı veya yüksek fonlama maliyetlerinin sürdüğü bir ortamda, hacim artışının finansal sağlıktaki iyileşmeyle karıştırılmaması önem taşıyor.

Sonuç olarak: Fitch’in uyarısı, Türkiye’de leasing ve faktoring sektörlerinin bugün itibarıyla bir kriz içinde olduğu anlamına gelmiyor. Ancak 2026 ve 2027 döneminde borçluların ödeme performansında yaşanabilecek bozulma ve yüksek finansman maliyetleri, iki sektörün aktif kalitesi ve kârlılığı üzerinde baskı oluşturabilir.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.