Connect with us

BORSA

UŞAK SERAMİK: Borsa’da GAMESTOP denemesi

Dünyada kendisini GameStop ile gösteren küçük yatırımcıların sosyal medyada örgütlenip borsada şirketlerinin hisselerini ve yönetimi etkileme girişimi Borsa İstanbul’da da yaşandı. Şirketin yüzde 5’ine sahip olan Çiğdem Meto etrafında toplanan yatırımcılar Uşak Seramik’te takeover (yönetimi devralma, ele geçirme) yapmak istedi. Genel kurulda arbede çıktı. Yaralanmalar oldu. Şirket hissesi 1 yılda yüzde 490, bu ay yüzde 127 yükseldi. Şirket hisselerinde çoğunluğu sağlamak isteyen her iki tarafın alımları ve hissenin yükselişi sürüyor

Yayınlanma:

|

Dünya finans piyasalarında küçük yatırımcının sosyal medyadan örgütlenip halka açık şirketlerin değeri ve yönetimini etkilemesi sermaye piyasalarında oyunu değiştiriyor. Dünyada buna en güzel örnek Gamestop olmuştu. Borsa İstanbul’da şu anda Uşak Seramik‘te benzer bir durum yaşanıyor. Şirketin faaliyet raporuna göre yüzde 18,63 paya sahip ana ortak Tanışlar Yapı‘ya karşı sosyal medyada bir araya gelen küçük yatırımcılar yine şirketin yüzde 5‘ine sahip Çiğdem Meto etrafında toplanarak şirket yönetimini almak için çoğunluk oluşturdu.

7 BEDELLİ ARTIRIMI

Genel kurula çoğunluğu sağlamış olarak giden küçük yatırımcılar bu kez çeşitli engellemeler ile karşılaştı. İş arbedeye ve yaralanmalara kadar gitti.

Uşak Seramik internet sitesinde yetkili olarak görünen Muhasebe Sorumlusu Birol Taşkın sorunların internet kesintisinden kaynaklandığını belirtti. Şirketin yüzde 5’ini takeover (şirketin yönetimini alım amaçlı) Temmuz 2023’te 4,38 liradan satın alım yaptığını anlatan Çiğdem Meto, sosyal medyadan bunu ilan ettiğini ve küçük yatırımcıların da kendisini desteklediğini anlattı. Şirketin yönetiminde olan Tanışlar ailesinin 20 yılda yatırımcıya 1 kuruş vermediğini buna karşı buna karşı 7 bedelli artırımına giderek para topladığını anlattı. Meto şirketin ayrıca Tanışlar ailesinin yan şirketleri vasıtasıyla karının aktarıldığını da belirterek bu durumun küçük yatırımcıya zarara uğrattığını ifade etti. Meto, şirketin içini boşaltma amaçlı yapılan işlemler nedeniyle zarara uğrayan yatırımcıların zararının karşılanması istedi.

ŞİRKET HİSSELERİ UÇUYOR

Şirketin hisse değeri ise Meto’nun hisse almaya başladığı günden sonra tam yüzde 490 yükseldi. Temmuz ayında yüzde 127 tırmanan hisse hala yükselmeye devam ediyor. Şimdi her iki taraf da şirketin yüzde 51’ini alarak çoğunluk sağlama isteğinde olduğu için alımlar yapıyor. Bu ise hissenin soluksuz yükselmesini sağlıyor. Yeni genel kurul 9 Ağustos‘ta yapılacak.

Rahim AK-Habertürk

Okumaya devam et

BORSA

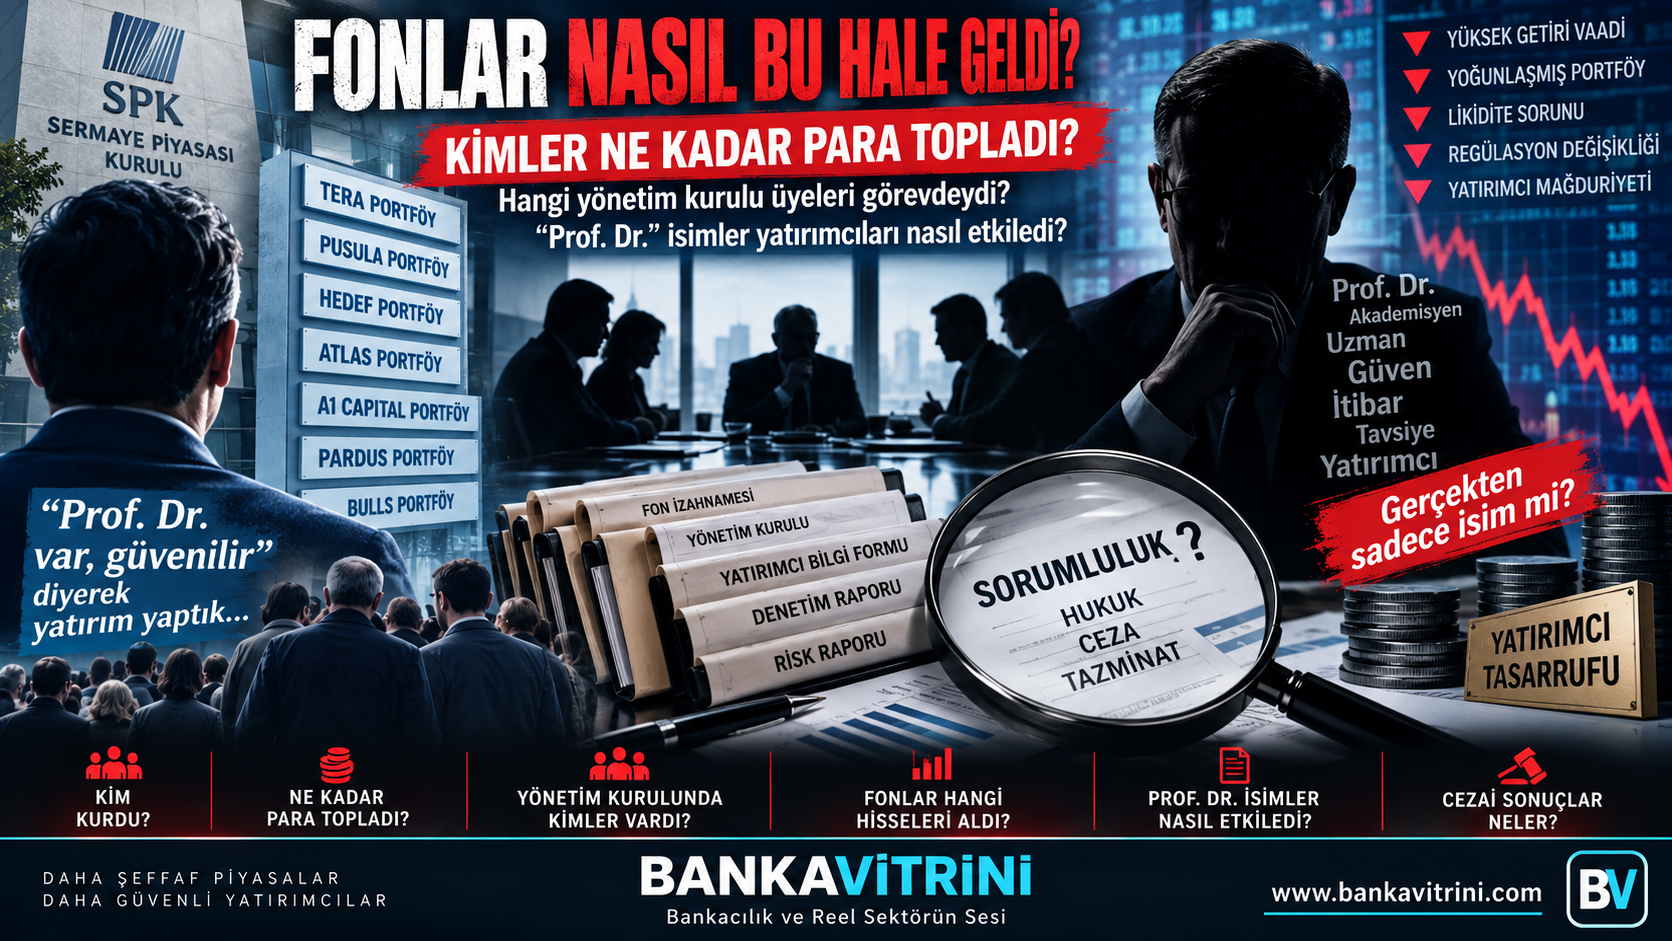
FONLAR NASIL BU HALE GELDİ?

830 milyar TL’lik fon dosyasında kimler ne kadar para yönetti? Hangi yönetim kurulları görevdeydi? “Prof. Dr.” unvanı yatırımcı güveninde nasıl rol oynadı?

Yayınlanma:

|

Yazan:

Türkiye sermaye piyasaları 17 Eylül 2026’da tarihi bir kırılma yaşadı.

Sermaye Piyasası Kurulu (SPK), Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Capital Portföy, Pardus Portföy ve Bulls Portföy tarafından kurulan TEFAS fonlarında alım-satım işlemlerini durdurdu ve belirlenen fonların tasfiye edilmesine karar verdi. Daha sonraki SPK düzenlemesiyle tasfiye kapsamındaki fon sayısı 131’e çıktı.

Piyasanın büyüklüğü tartışmanın neden bu kadar büyük olduğunu gösteriyor.

İlk açıklamalarda yaklaşık 830 milyar TL büyüklük ve yaklaşık 550 bin yatırımcı rakamı verilirken, Reuters’ın doğrudan bilgi sahibi bir kaynağa dayandırdığı hesaplamada tasfiye kapsamındaki fonların toplam portföy büyüklüğü 891 milyar TL ve yaklaşık 353 bin yatırımcı olarak verildi. Rakamlar arasındaki farkın tarih, fon kapsamı ve hesaplama yöntemi farklarından kaynaklanıp kaynaklanmadığının ayrıca açıklığa kavuşturulması gerekiyor.

Ancak asıl soru bundan sonra başlıyor:

Bu fonlar nasıl bu kadar büyüdü?

Kimler yönetti?

Yönetim kurullarında kimler vardı?

Yatırımcılar neden bu yapılara güvendi?

Ve ortaya çıkan zarar veya şüpheli işlemlerden kim, hangi ölçüde sorumlu olacak?

1. ÖNCE RAKAMLAR: PARA NASIL BÜYÜDÜ?

Burada çok önemli bir ayrım yapmak gerekiyor.

Bir portföy yönetim şirketinin “yönetilen portföy büyüklüğü”, yalnızca tasfiye edilen TEFAS fonlarının toplamı değildir. Bunun içerisinde bireysel portföyler, kurumsal portföyler, girişim sermayesi fonları, gayrimenkul fonları ve TEFAS dışındaki fonlar da bulunabilir.

Örneğin: TERA PORTFÖY

Tera’nın kendi açıklamasına göre şirketin yönetilen toplam fon büyüklüğü 2024 sonunda 3,6 milyar TL iken 2025 sonunda 130 milyar TL’ye yükseldi. Şirket 2025 yılında fon büyüklüğünün yaklaşık 35 kat arttığını açıkladı.

31 Ağustos 2026 itibarıyla Tera Portföy’ün toplam yönetilen portföy büyüklüğü ise yaklaşık 686,9 milyar TL olarak şirketin sürekli bilgilendirme formunda yer aldı.

Bu olağanüstü büyüme tek başına herhangi bir hukuka aykırılık kanıtı değildir.

Fakat gazetecilik açısından çok önemli bir soru ortaya çıkıyor:

3,6 milyar TL’den 130 milyar TL’ye, oradan 686 milyar TL’ye yaklaşan bir portföy büyüklüğünün arkasındaki para akışı nasıl gerçekleşti?

2. TERA’DA 272 MİLYAR TL’LİK TEK FON

Dosyanın ölçeğini anlamak için Tera Portföy Birinci Serbest Fon’a, yani TLY kodlu fona bakmak bile yeterli.

Ağustos 2026 sonunda TLY’nin büyüklüğü yaklaşık 272,1 milyar TL, yatırımcı sayısı ise 110.796 olarak raporlandı. Temmuz sonundaki fon büyüklüğü de 222,1 milyar TL seviyesindeydi.

Bu şu anlama geliyor: Tek bir fonun büyüklüğü yüz milyarlarca liraya ulaşmıştı.

Bu büyüklükte bir fonda;

  • portföy yoğunlaşması,
  • likidite,
  • ilişkili taraf işlemleri,
  • fonun elindeki hisselerin piyasadaki dolaşım oranı,
  • yatırımcıların aynı anda çıkmak istemesi,
  • fonun nakde dönüşme kapasitesi artık yalnızca portföy yöneticisinin değil, aynı zamanda risk yönetimi ve gözetim mekanizmalarının da kritik konusu haline geliyor.

3. PUSULA: 750 MİLYAR TL’YE YAKLAŞAN PORTFÖY

Pusula Portföy de kriz öncesinde olağanüstü büyüklüklere ulaşmıştı.

Şirketin 31 Ağustos 2026 tarihli sürekli bilgilendirme formunda yönetilen toplam portföy büyüklüğü 633,8 milyar TL olarak yer alıyor.

Bunun;

117,4 milyar TL’si bireysel,

102,8 milyar TL’si tüzel,

413,6 milyar TL’si kurumsal portföylerden oluşuyordu.

Ekonomim’in analizinde ise Pusula’nın bir dönem yaklaşık 750 milyar TL’ye yaklaşan portföy büyüklüğüne ulaştığı ve bazı fonların belirli hisselerde ciddi yoğunlaşmalar oluşturduğu aktarıldı.

Burada araştırılması gereken soru şudur: Bu büyümenin ne kadarı yeni yatırımcı girişi, ne kadarı fon getirisi, ne kadarı mevcut varlıkların değer artışıydı?

Çünkü “750 milyar TL para toplandı” demek ile “750 milyar TL yönetilen portföy büyüklüğüne ulaşıldı” demek aynı şey değildir.

4. HEDEF PORTFÖY: 162,8 MİLYAR TL

Hedef Portföy’ün kendi grup şirketi sayfasında verilen bilgiye göre şirketin yönetilen portföy büyüklüğü 162,8 milyar TL seviyesindeydi.

Şirket ayrıca;

78 menkul kıymet yatırım fonu,

25 girişim sermayesi yatırım fonu,

7 gayrimenkul yatırım fonu,

2.200 bireysel portföy yönetimi müşterisi ve yaklaşık 100 bin yatırımcı bilgisi veriyor.

Dolayısıyla burada da 162,8 milyar TL’nin tamamını “vatandaşlardan toplanan para” olarak nitelendirmek doğru olmaz.

Ancak rakam, şirketin ulaştığı finansal ölçeği göstermesi bakımından son derece önemli.

5. BULLS: 14,6 MİLYAR TL

Bulls Portföy ise 16 Eylül 2026 tarihli açıklamasında;

13 TEFAS fonunda toplam 4,8 milyar TL,

15 TEFAS dışı fonda toplam 9,8 milyar TL

olmak üzere toplam 14,6 milyar TL menkul kıymet yatırım fonu büyüklüğüne sahip olduğunu açıkladı.

Bulls ayrıca fonlarında likidite sorunu bulunmadığını ve riskli işlemlerin yapılmadığını savundu.

Bu açıklama özellikle önemli.

Çünkü SPK’nın bir fon grubunu tasfiye kapsamına alması ile o şirketin bütün fonlarının aynı şekilde problemli olduğu sonucu çıkarılamaz.

Nitekim soruşturmanın sonunda hangi fonun hangi nedenle tasfiye edildiği ve hangi yöneticinin hangi işlem nedeniyle sorumlu tutulduğu ayrıca ortaya konulmak zorunda.

6. ASIL KIRILMA: AĞUSTOS DÜZENLEMESİ

Kriz bir gecede ortaya çıkmadı.

SPK’nın 18 Eylül’de yayımladığı açıklamaya göre Kurul, 2025’in son çeyreğinde özellikle serbest yatırım fonları ve para piyasası fonları üzerinden bazı portföy yönetim şirketlerine ait fonların, fiili dolaşımı düşük hisselerde ekonomik gerçeklik ve şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketlerine yol açtığını gözlemledi.

Bu konu 2 Aralık 2025 tarihli Finansal İstikrar Komitesi toplantısında gündeme geldi.

SPK daha sonra çalışma grubu oluşturdu.

Yeni düzenlemelerin hazırlığı aylar sürdü.

Ve nihai Yatırım Fonlarına İlişkin Rehber 28 Ağustos 2026’da kamuoyuna duyuruldu.

SPK’nın kendi açıklamasındaki kritik ifade şu:

Amaç; fonlar üzerinden manipülasyon imkanının sınırlandırılması, şeffaflığın artırılması ve yatırımcı tasarrufunun korunmasıydı.

7. Peki neden sistem bir anda kilitlendi?

Reuters’ın aktardığı değerlendirmeye göre Ağustos ayında yapılan düzenlemeler sonrasında düşük likiditeli hisselerde yaşanan sert fiyat hareketleri, bu hisseleri taşıyan fonların nakit yaratmasını zorlaştırdı.

Fonlar yatırımcıların çıkış taleplerini karşılayabilmek için portföylerindeki varlıkları satmak zorunda kaldığında, özellikle likit olmayan hisselerde satış baskısı daha da büyüdü.

Bu da yeni bir kısır döngü oluşturdu: Yoğunlaşmış portföy → fiyat düşüşü → teminat/likidite baskısı → satış → daha fazla fiyat düşüşü → yatırımcı çıkışı → daha fazla satış ihtiyacı.

İşte 16-17 Eylül’deki kırılmanın arka planında bu mekanizma bulunuyor.

8. YÖNETİM KURULLARINDA KİMLER VARDI?

Burada dosyanın en kritik bölümüne geliyoruz.

TERA PORTFÖY

3 Temmuz 2026 tarihli KAP kaydında yönetim kurulu şöyleydi:

Erdin Özel – Başkan

Ethem Umut Beytorun – Başkan Vekili / icrada görevli

Prof. Dr. Emre Alkin – Yönetim Kurulu Üyesi / icrada görevli

Bülent Uygun – Yönetim Kurulu Üyesi

Haldün Saffet İnal – Yönetim Kurulu Üyesi

Ecem Tuğçe Akçay – Yönetim Kurulu Üyesi / iç kontrol sorumluluğu.

KAP’a göre Prof. Dr. Emre Alkin, Tera Portföy yönetim kuruluna 26 Haziran 2026’da seçilmişti.

Bu tarih özellikle dikkat çekiyor.

Çünkü 28 Ağustos’taki yeni fon düzenlemesinden yaklaşık iki ay önce yönetim kuruluna girmişti.

Bu durum tek başına herhangi bir kusur veya suç anlamına gelmez.

Ancak bir araştırma dosyasında şu soruların sorulmasını gerektirir:

Yeni yönetim kurulu üyesine hangi risk raporları sunuldu?

Fonlardaki yoğunlaşma konusunda hangi bilgiler paylaşıldı?

İç kontrol biriminin raporları yönetim kuruluna ulaştı mı?

Yeni SPK düzenlemesinin şirket üzerindeki etkisi yönetim kurulunda görüşüldü mü?

Bunlar belge üzerinden cevaplanması gereken sorulardır.

9. PUSULA’NIN YÖNETİMİ

Pusula Portföy’ün 10 Eylül 2026 tarihli sürekli bilgilendirme formunda yönetim kurulunda:

Muhammed Yarız – Yönetim Kurulu Başkanı

Halil İbrahim Ege – Başkan Vekili / iç kontrolden sorumlu yönetim kurulu üyesi

Ahmet Özcan – Yönetim Kurulu Üyesi görülüyor.

Adalet Bakanı Akın Gürlek’in 18 Eylül açıklamasına göre fon ve pay piyasasındaki manipülatif işlem iddialarına ilişkin soruşturmada, fon yönetim kurulu başkan ve üyelerinin de aralarında bulunduğu 4 şüpheli tutuklandı; 51 kişi hakkında yurt dışına çıkış yasağı ve malvarlığı tedbirleri uygulandı.

Burada yine önemli hukuk kuralı: Tutuklama veya gözaltı, suçun kesinleştiği anlamına gelmez.

Soruşturmanın sonucunda hangi kişinin hangi eylem nedeniyle sorumlu olduğu ortaya konulmalıdır.

10. “PROF. DR.” UNVANI YATIRIMCIYI ETKİLEDİ Mİ?

Dosyanın en hassas sorularından biri bu.

Kamuoyunda özellikle Prof. Dr. Emre Alkin ve Tera grubunun farklı şirketlerinde görev alan Prof. Dr. Kerem Alkin isimleri öne çıktı.

KAP kayıtlarında Emre Alkin’in Tera Portföy yönetim kurulu üyesi olduğu açıkça görülüyor. Kerem Alkin ise Tera Finansal Yatırımlar Holding’de bağımsız yönetim kurulu üyesi olarak atanmıştı. KAP bildiriminde atamanın 7 Mayıs 2026’da yapıldığı görülüyor.

Fakat burada gazetecilik açısından çok önemli bir çizgi var: “Prof. Dr. olduğu için vatandaşlar bu fonlara yatırım yaptı” sonucunu doğrudan kurmak için somut tanıtım ve yatırımcı iletişimi belgelerine ihtiyaç var.

Bunun araştırılması gerekiyor.

Örneğin;

  • Fon tanıtım toplantıları,
  • televizyon programları,
  • sosyal medya paylaşımları,
  • reklam filmleri,
  • yatırımcı sunumları,
  • şirket internet siteleri,
  • konferanslar,
  • fon tanıtım broşürleri,
  • “uzmanlık” vurgusu yapılan açıklamalar

tek tek incelenmeli.

Eğer yatırımcıya: “Bu fonun arkasında Prof. Dr. X var” mesajı verilerek yatırım kararı oluşturulduysa, bunun hukuki değerlendirmesi başka bir boyuta geçer.

Ancak yalnızca bir kişinin yönetim kurulunda bulunması, yatırımcıları bizzat ikna ettiği anlamına gelmez.

11. “BEN FONU YÖNETMEDİM” SAVUNMASI

İşte soruşturmanın hukuk açısından en kritik noktası burası.

Bir yönetim kurulu üyesi: “Ben tek bir hisse alıp satmadım” diyebilir.

Bu savunma, kişinin hiçbir sorumluluğu olmadığı anlamına gelmez; fakat aynı zamanda yönetim kurulunda bulunmanın da otomatik suçluluk anlamına gelmediği unutulmamalıdır.

SPK düzenlemelerinde yönetim kurulu üyelerine portföy sınırlamaları ve kamuyu aydınlatma yükümlülükleri bakımından doğrudan sorumluluklar yüklenebiliyor ve dışarıdan hizmet alınması bu sorumluluğu ortadan kaldırmıyor.

Dolayısıyla mahkemenin bakacağı temel sorular şunlar olacaktır:

Hangi görev verilmişti?

Hangi yetki kullanılıyordu?

Hangi raporlar yönetim kuruluna sunulmuştu?

Riskler biliniyor muydu?

Yönetim kurulu uyarılmış mıydı?

Uyarı karşısında ne yapıldı?

İşlemlerin mevzuata aykırı olduğu biliniyor veya bilinmesi gerekiyor muydu?

Kişinin eylemi ile yatırımcı zararı arasında nedensellik var mıydı?

12. CEZA DOSYASI ŞİMDİ BAŞLIYOR

Adalet Bakanı’nın açıklamasına göre SPK, 6362 sayılı Sermaye Piyasası Kanunu’nun 107. maddesi kapsamında bazı fon ve pay piyasalarında manipülatif işlem yapıldığı iddialarıyla suç duyurusunda bulundu.

Bu kapsamda fon yönetim kurulu başkan ve üyelerinin de bulunduğu 4 şüpheli tutuklandı.

SPK’nın kendi açıklamasına göre Kurul denetimleri sonucunda; idari para cezası, adli para cezası, hapis cezası gibi yaptırımlar gündeme gelebiliyor ve suç şüphesi bulunan fiiller Cumhuriyet başsavcılıklarına bildiriliyor. Ayrıca sorumluluğu tespit edilen yönetim kurulu üyelerinin görevden alınması, lisanslarının iptali veya sermaye piyasası kurumlarının faaliyetlerinin sınırlandırılması gibi önleyici tedbirler de uygulanabiliyor.

13. EN ÇOK MERAK EDİLEN SORU: VATANDAŞ PARASINI ALABİLECEK Mİ?

SPK’nın 18 Eylül’de belirlediği tasfiye prosedüründe önemli bir güvence mekanizması bulunuyor.

Fon portföyündeki varlıklar; yatırımcı menfaati, piyasa derinliği ve likidite koşulları dikkate alınarak nakde çevrilecek.

Elde edilen nakit, fon yatırımcılarının bireysel saklama hesaplarına katılma payı sahipliği oranında aktarılacak. Tasfiye işlemlerinin kural olarak duyuru tarihinden itibaren en fazla üç ay içinde tamamlanması öngörülüyor; SPK uygun görürse süre uzatılabiliyor.

Dolayısıyla: “Fon kapatıldı, vatandaş parasını kaybetti” demek şu aşamada hukuken doğru değil.

Fakat: “Vatandaş parasının tamamını kesin olarak alacak” demek de doğru değil.

Çünkü portföydeki varlıkların hangi fiyatlardan ve hangi sürede nakde çevrileceği, piyasa koşullarına bağlı.

14. ASIL ARAŞTIRILMASI GEREKEN TABLO

Bu dosyada artık yalnızca şirketlerin yönetim kurullarını listelemek yeterli değil.

Her fon için şu tablo çıkarılmalı:

Soru Araştırılması gereken belge
Fon ne zaman kuruldu? SPK/KAP
İlk büyüklüğü neydi? KAP
Para ne zaman hızla arttı? Fon pay adetleri
En fazla para hangi dönemde geldi? MKK/KAP
En fazla hangi hisseler alındı? Portföy raporları
Hisse yoğunlaşması ne kadardı? Portföy dağılımı
İlişkili şirket hissesi var mıydı? KAP
Fon yöneticisi kimdi? KAP
Yönetim kurulu kimlerden oluşuyordu? KAP
İç kontrol sorumlusu kimdi? KAP
Risk raporları ne diyordu? İç kontrol/risk raporları
Bağımsız denetçi ne söyledi? Denetim raporu
Yatırımcıya ne anlatıldı? Reklam/sunum/KAP
Yönetim kurulu hangi tarihlerde karar aldı? Yönetim kurulu karar defteri
Para hangi tarihlerde çıktı? MKK/fon nakit akışı

Asıl gerçek bu belgeler karşılaştırıldığında ortaya çıkacak.

15. FON KRİZİ SADECE “FONLAR BATTI” DOSYASI DEĞİL

Bugünkü tabloya bakıldığında olayın üç ayrı katmanı var.

BİRİNCİ KATMAN: LİKİDİTE

Fonlar yatırımcıların çıkış taleplerini karşılayabilecek yeterli likit varlığa sahip miydi?

İKİNCİ KATMAN: YOĞUNLAŞMA

Fonların belirli hisselerde aşırı yoğunlaşması hangi noktaya kadar normal yatırım stratejisiydi?

ÜÇÜNCÜ KATMAN: YÖNETİM VE DENETİM

Yönetim kurulları bu riskleri biliyor muydu?

İşte üçüncü soru, önümüzdeki soruşturmanın en kritik alanı olacak.

BANKAVİTRİNİ ANALİZİ

“Parayı kim topladı?” değil, “Para nasıl büyüdü?” sorusunu sormalıyız

Türkiye’de yatırım fonu piyasası Temmuz 2026 itibarıyla 10,38 trilyon TL toplam portföy büyüklüğüne ulaşmıştı. Yatırımcı sayısı da yaklaşık 5,88 milyon seviyesindeydi.

Yani fon sektörü artık küçük bir yatırım aracı değil.

Milyonlarca vatandaşın tasarrufu bu sistemin içerisinde.

Bu nedenle 130/131 fonluk tasfiye kararı yalnızca birkaç portföy yönetim şirketinin problemi olarak görülmemeli.

Asıl mesele şu:

Bir fon yönetim şirketi yüz milyarlarca liralık büyüklüğe ulaşırken hangi kontrol mekanizmaları çalışıyordu?

SPK neyi ne zaman gördü?

Yönetim kurulları hangi raporları aldı?

İç kontrol birimleri ne raporladı?

Bağımsız denetçiler hangi riskleri gördü?

Fonlarda hangi hisseler ne kadar yoğunlaştı?

İlişkili taraf işlemleri var mıydı?

Yatırımcıya hangi riskler anlatıldı?

Ve belki de en önemli soru: Yatırımcıların güvenini kazanmak için kullanılan şirket markası, akademik unvanlar ve tanınmış isimler gerçekten yatırım kararında kullanıldı mı? Eğer kullanıldıysa bunun belgeleri ortaya konulmalı. Eğer kullanılmadıysa da kimse sırf bir yönetim kurulunda bulunduğu veya “Prof. Dr.” unvanı taşıdığı için otomatik olarak sorumlu ilan edilmemeli.

Çünkü hukukta ünvan değil, eylem; söylenti değil, belge; pozisyon değil, somut sorumluluk esastır.

Şimdi sıra fonların anatomisini çıkarmakta.

Kim kurdu?

Kim yönetti?

Kim para kazandı?

Kim ne kadar yönetim ücreti aldı?

Fon hangi hisseleri aldı?

Hangi tarihte aldı?

Hangi fiyatlardan aldı?

Fon büyüklüğü ne zaman patladı?

Kim ne zaman satış yaptı?

Yönetim kurulu ne zaman uyarıldı?

Ve yatırımcı neden çıkamadı?

Bankavitrini olarak dosyanın gerçek cevabının bu soruların belgelerinde olduğunu düşünüyoruz.

Okumaya devam et

BORSA

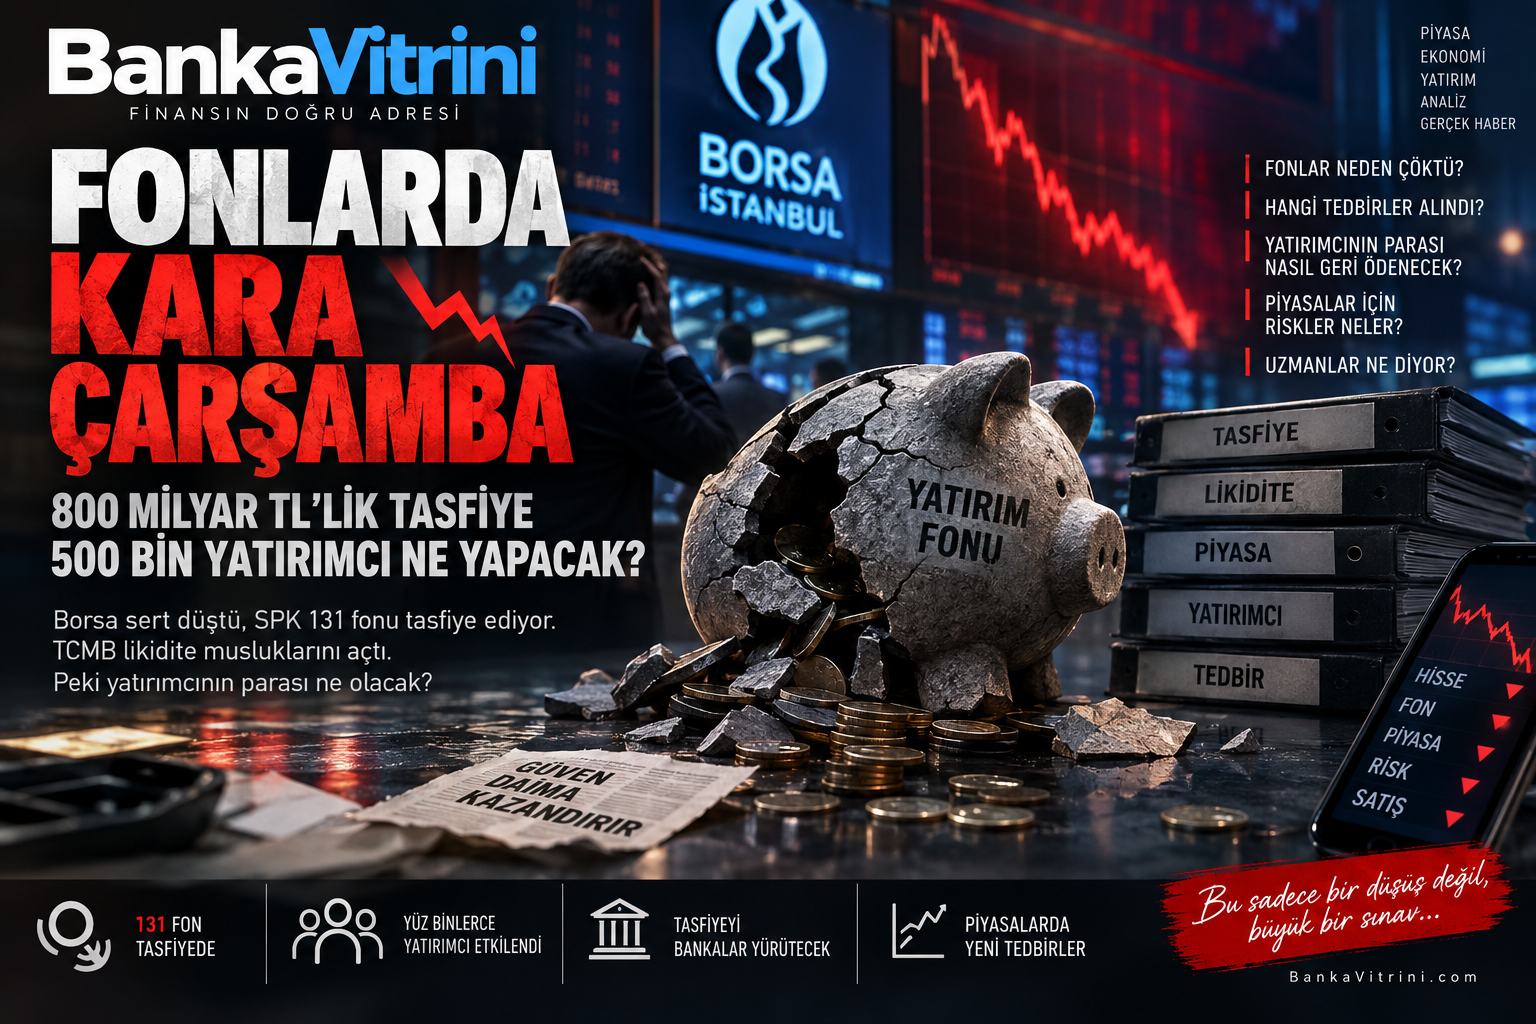
Fonlarda Kara Çarşamba: 800 Milyar TL’lik Tasfiye, 500 Bin Yatırımcı Ne Yapacak?

Yayınlanma:

|

Yazan:

Borsa İstanbul’daki sert satışların arkasından fon krizi çıktı: SPK 7 portföy yönetim şirketinin fonlarını işleme kapattı, tasfiye sürecini başlattı. TCMB likidite musluklarını açtı. Peki yatırımcının parası ne olacak?

Borsa İstanbul’da 16 Eylül’de yaşanan sert satış dalgasının ardından ortaya çıkan tablo, sıradan bir borsa düşüşünden çok daha farklı bir noktaya taşındı.

Sorunun merkezinde bazı yatırım fonlarında yaşanan likidite sıkışıklığı, yatırımcıların fonlardan çıkış talepleri ve düşük işlem hacimli hisselerde yoğunlaşan pozisyonlar bulunuyor.

SPK’nın 17 Eylül’de aldığı kararlarla birlikte Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Portföy, Pardus Portföy ve Bulls Portföy tarafından kurulan TEFAS fonlarının işlemleri durduruldu. SPK aynı zamanda belirlenen fonların tasfiyesine karar verdi. İlk açıklamada sayı 130 fon olarak duyurulurken, tasfiye usul ve esaslarının açıklanmasıyla birlikte kapsamın 131 fona ulaştığı bildirildi.

Fonların toplam büyüklüğüne ilişkin kaynaklarda farklı rakamlar yer alıyor. CNBC-e yaklaşık 826 milyar TL ve 514 binin üzerinde yatırımcı rakamını verirken, Reuters kaynakları yaklaşık 891 milyar TL ve 353 bin yatırımcı bilgisi aktarıyor. Bu fark, fon kapsamının ve yatırımcı hesaplama yöntemlerinin farklı ele alınmasından kaynaklanıyor olabilir.

Ancak rakamların hangisi esas alınırsa alınsın ortada yüz milyarlarca liralık portföyü ve yüz binlerce yatırımcıyı ilgilendiren olağanüstü bir tasfiye süreci bulunuyor.

Kriz nasıl başladı?

Sorunun temelinde bazı fonların işlem hacmi ve fiili dolaşımı düşük hisselerde yüksek miktarda pozisyon taşıması olduğu yönünde değerlendirmeler bulunuyor.

İlk bakışta yüksek getirili bu hisseler fonların performansını artırdı. Ancak sistemin zayıf noktası yükselişte değil, çıkışta ortaya çıktı. Yatırımcı fon payını satmak istediğinde fonun yatırımcıya nakit ödeme yapması gerekiyor.

Fonun kasasında yeterli nakit yoksa portföyündeki varlıkları satması gerekiyor.

Fakat: Düşük likiditeli hisse + yüksek miktarda satış emri = fiyat üzerinde çok daha büyük baskı oluşturabiliyor.

Böylece tehlikeli bir zincir meydana geliyor:

Yatırımcı fondan çıkıyor

Fon nakit yaratmak için hisse satıyor

Hisse fiyatı düşüyor

Fonun net varlık değeri geriliyor

Diğer yatırımcılar da çıkmak istiyor

Daha fazla hisse satılıyor

Fiyatlar daha fazla düşüyor

Likidite sarmalı oluşuyor.

Ekonomim’in aktardığı piyasa değerlendirmelerinde de düşük işlem hacimli hisselerdeki yüksek fon pozisyonlarının, yatırımcı çıkışlarıyla birlikte likidite sorununu büyüttüğü belirtiliyor.

16 Eylül’de Borsa İstanbul neden çöktü?

Bu zincir 16 Eylül’de Borsa İstanbul’a doğrudan yansıdı.

BIST 100 gün içerisinde yüzde 7,5’i aşan kayıplar yaşadı ve endekse bağlı devre kesici devreye girdi. Endeks günü yüzde 5,54 düşüşle 13.122,58 puandan tamamladı. 60’ın üzerinde hissede taban seviyeler görüldü. Bankacılık, sanayi ve diğer ana endekslerde de sert satışlar yaşandı.

Burada kritik nokta şu: Bu satışların tamamını klasik anlamda “şirketlerin temel değerleri bozuldu” şeklinde açıklamak mümkün değil. Önemli bölümünde nakit yaratma zorunluluğunun satışları tetiklediği bir likidite problemi söz konusu.

Pusula’dan Tera’ya: Alarm büyüdü

Krizin görünür hale gelmesinde fonların yatırımcı geri ödemelerinde yaşadığı sorunlar etkili oldu.

Pusula Portföy’den bazı fonlarında ödeme temerrüdü oluştuğuna ilişkin açıklama geldi. Ardından Tera Portföy’ün bazı fonlarında katılma payı iade ödemelerinde temerrüt oluştuğu bildirildi. Atlas Portföy tarafında da bazı fonlarda ödeme süreçlerine ilişkin gecikmeler gündeme geldi.

Bu gelişmeler yatırımcıların endişesini daha da artırdı. Piyasanın korktuğu şey aslında tek bir fonun problemi değildi.

Asıl korku: “Bu problem başka fonlara da bulaşır mı?” sorusuydu.

SPK’dan radikal karar

SPK 17 Eylül’de krizin yayılmasını önlemek amacıyla kapsamlı bir müdahale gerçekleştirdi.

Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls Portföy’ün TEFAS’ta işlem gören fonlarının işlemleri kapatıldı. SPK ayrıca belirlenen fonların tasfiyesine karar verdi. Karar kapsamında serbest fonların yanı sıra para piyasası fonları da bulunuyor.

Buradaki amaç yatırımcıyı panik halinde fonlardan çıkarmaya devam ettirmek yerine varlıkları kontrollü şekilde tasfiye ederek hak sahiplerine dağıtmak.

Yatırımcının parası yanacak mı?

İşte yatırımcı açısından en önemli soru bu.

Tasfiye kararı “yatırımcının parası silindi” anlamına gelmiyor.

SPK’nın açıkladığı sisteme göre fon varlıkları tasfiye sürecinde nakde çevrilecek ve elde edilen tutarlar yatırımcıların fon payları oranında bireysel saklama hesaplarına aktarılacak.

Fakat burada çok önemli bir ayrıntı var: Yatırımcıya garanti edilen şey eski fon fiyatı değil, tasfiye sonucunda oluşacak değerdir.

Örneğin: Bir fonun portföyünde muhasebe değeriyle 10 milyar TL’lik hisse olduğunu düşünelim.

Ancak bu hisselerin piyasa derinliği düşükse ve kısa sürede satılması gerekiyorsa satış fiyatı 10 milyar TL olmayabilir.

Portföy: 10 milyar TL yerine 8 milyar TL veya piyasa koşullarına göre daha düşük bir tutara nakde dönüşebilir.

Dolayısıyla yatırımcı açısından asıl soru: “Paramı alabilecek miyim?” değil, “Fon varlıkları hangi fiyattan nakde çevrilecek?” sorusudur.

Tasfiyeyi kim yapacak?

SPK bu noktada sürecin portföy yönetim şirketlerinin kontrolünden çıkarılmasını ve bankalar üzerinden yürütülmesini öngördü.

Tera Portföy fonları: Türkiye İş Bankası

Diğer 6 portföy şirketinin fonları: Ziraat Bankası tarafından yürütülecek.

Fon portföylerindeki finansal varlıklar Takasbank’ta ilgili bankalar nezdindeki hesaplarda saklanacak.

Ayrıca MKK ile bankalar arasında yatırımcıların bireysel saklama hesaplarındaki fon payları mutabakatlaştırılacak. Rehin, haciz ve diğer takyidatlar da dikkate alınacak. Bu mekanizma yatırımcı açısından önemli bir güvence oluşturuyor.

Çünkü artık süreç: Portföy şirketi → yatırımcı ilişkisinden ziyade, SPK gözetimi → banka → Takasbank/MKK → yatırımcı çerçevesinde yürütülecek.

TCMB de devreye girdi

Sorun yalnızca fonların problemi olarak bırakılmadı.

TCMB 17 Eylül’de TL likidite yönetiminde yeni tedbirler açıkladı.

Buna göre:

  • Haftalık repo ihaleleriyle sağlanacak fonlama artırılacak.
  • Bankaların Bankalararası Para Piyasası’ndan borçlanma limitleri güncellenecek.
  • TCMB piyasalarındaki teminat iskonto oranları gözden geçirilerek azaltılacak.
  • Likidite koşulları yakından izlenecek ve gerekirse ek tedbir alınacak.

Reuters’a göre repo fonlamasının 300 milyar TL’ye çıkarılması ve bankaların gecelik piyasalardaki borçlanma imkanlarının genişletilmesi de piyasanın likidite sıkışıklığını rahatlatmak amacıyla devreye sokuldu.

SPK bir başka frene daha bastı

Kredili işlemlerde zorunlu özkaynak koruma oranının geçici olarak %35’ten %20’ye kadar indirilebilmesine imkan sağlandı.

Uygulama 2 Ekim seans sonuna kadar öngörüldü. Bunun temel amacı, piyasanın sert düştüğü ortamda aracı kurumların müşterilerinden doğan zorunlu teminat tamamlama ve pozisyon kapatma baskısını azaltmak.

Başka bir ifadeyle kamu otoriteleri aynı anda iki yangını söndürmeye çalışıyor:

1. Fonların likidite problemi

2. Borsadaki zorunlu satış problemi

Peki sonuç ne olur?

Burada üç farklı senaryo ortaya çıkıyor.

1. Kontrollü tasfiye senaryosu

Fonların varlıkları piyasa koşullarını fazla bozmadan satılabilir.

Bu durumda yatırımcıların önemli bölümü fon varlıklarının tasfiyesinden doğan nakdi alır.

Borsadaki satış baskısı da zaman içerisinde azalabilir.

2. Zararına satış senaryosu

Fonların elindeki düşük likit hisseler hızlı şekilde satılmak zorunda kalırsa fiyatlar daha da aşağı gelebilir.

Bu durumda:

Fon varlığı ↓

Net aktif değer ↓

Yatırımcıya dağıtılacak para ↓ olabilir.

3. Bulaşma senaryosu

En riskli konu budur.

Eğer sorun sadece tasfiyesi kararlaştırılan fonlarla sınırlı kalmaz ve başka fonlarda da yatırımcıların yoğun geri ödeme talepleri ortaya çıkarsa yeni satış baskıları oluşabilir.

Ancak Finansal İstikrar Komitesi’nin değerlendirmesinde sorunun fon piyasasının belirli bir bölümünde yoğunlaştığı ve geçici ve yönetilebilir nitelikte olduğu, sermaye piyasalarının işleyişinde temel veya yapısal risk görülmediği belirtildi.

Bu, resmi makamların mevcut tabloya ilişkin değerlendirmesidir; tasfiye tamamlanmadan nihai zararın ne olacağını söylemek mümkün değildir.

Asıl ders: Fonun büyüklüğü ile likiditesi aynı şey değil

Bu kriz Türkiye sermaye piyasaları açısından çok önemli bir soruyu gündeme getirdi:

“Bir fonun portföyü büyük olabilir; ama gerektiğinde bu portföy ne kadar hızlı nakde dönüşebilir?”

Örneğin 20 milyar TL büyüklüğündeki bir fonun:

  • 5 milyar TL’si yüksek likit hisselerde,
  • 5 milyar TL’si mevduat/repo benzeri araçlarda,
  • 10 milyar TL’si düşük işlem hacimli hisselerde

ise fonun nominal büyüklüğü 20 milyar TL’dir.

Ama yatırımcıların aynı anda 10 milyar TL çıkış istemesi durumunda gerçek problem başlar.

Çünkü: NAV başka şeydir, likidite başka şeydir.

Fon krizinin en önemli finansal dersi de budur.

Bundan sonra ne değişebilir?

Bu olaydan sonra yatırım fonlarında şu konuların çok daha sıkı denetlenmesi beklenebilir:

• Fonların tek hisse ve şirketlerdeki yoğunlaşma oranları

• Düşük fiili dolaşıma sahip hisselerde fonların taşıdığı pozisyonlar

• Fonların günlük likidite testleri

• Stres testleri

• Aynı hissede birden fazla fonun toplam pozisyonu

• Yatırımcıların toplu çıkış yapması halinde fonun nakit yaratma kapasitesi

• Fon portföylerinin değerleme yöntemleri

• Portföy yönetim şirketleri ile ilişkili kişi ve şirket işlemleri

• Fonların teminat ve kaldıraç kullanımları gibi başlıklar daha fazla önem kazanacak.

BankaVitrini’nden yatırımcıya not

Yatırımcıların şu aşamada yapması gereken en önemli şey panik içinde başka fonlara veya hisselere geçmek değil, kendi fonunun tasfiye kapsamına girip girmediğini ve portföy yapısını kontrol etmek.

Tasfiye kapsamındaki fonlarda yatırımcıların payları kayıt altına alınacak; fon varlıklarının nakde çevrilmesinden elde edilen tutarlar pay oranlarına göre yatırımcıların mutabakatı yapılmış bireysel saklama hesaplarına aktarılacak.

Ancak yatırımcının anaparasının tamamının aynen korunacağı yönünde bir garanti bulunmuyor.

Çünkü yatırım fonu: “Banka mevduatı” değildir.

Fonun değeri, elindeki varlıkların gerçek piyasa değerine bağlıdır.

Bu nedenle önümüzdeki dönemin en kritik sorusu: “Fonlar tasfiye edildiğinde yatırımcıya kaç lira kalacak?” olacak.

Ve bu sorunun cevabını belirleyecek olan şey SPK’nın tasfiye kararı kadar, hatta ondan daha fazla, fon portföyündeki varlıkların hangi fiyatlardan nakde çevrilebileceği olacak.

Borsa düştü, ama asıl sınav şimdi başlıyor

16 Eylül’deki sert düşüş borsanın bir günkü performansından ibaret değil.

Türkiye sermaye piyasaları ilk kez bu ölçekte bir fon likidite sınavıyla karşı karşıya.

SPK’nın fonları kapatması, TCMB’nin likidite sağlaması, bankaların tasfiye sürecine dahil edilmesi ve kredili işlemlerde teminat koşullarının gevşetilmesi kısa vadede piyasadaki zorunlu satış baskısını azaltmaya yönelik önemli adımlar.

Ancak gerçek sınav: Fonların içindeki varlıkların gerçek değerinin ortaya çıkması ve yüz binlerce yatırımcının parasının ne kadarının, ne zaman geri ödeneceği aşamasında başlayacak.

Çünkü finans piyasalarında kriz çoğu zaman fiyatın düşmesiyle başlamaz.

Likiditenin bittiği anda başlar.

BankaVitrini.com

Okumaya devam et

BORSA

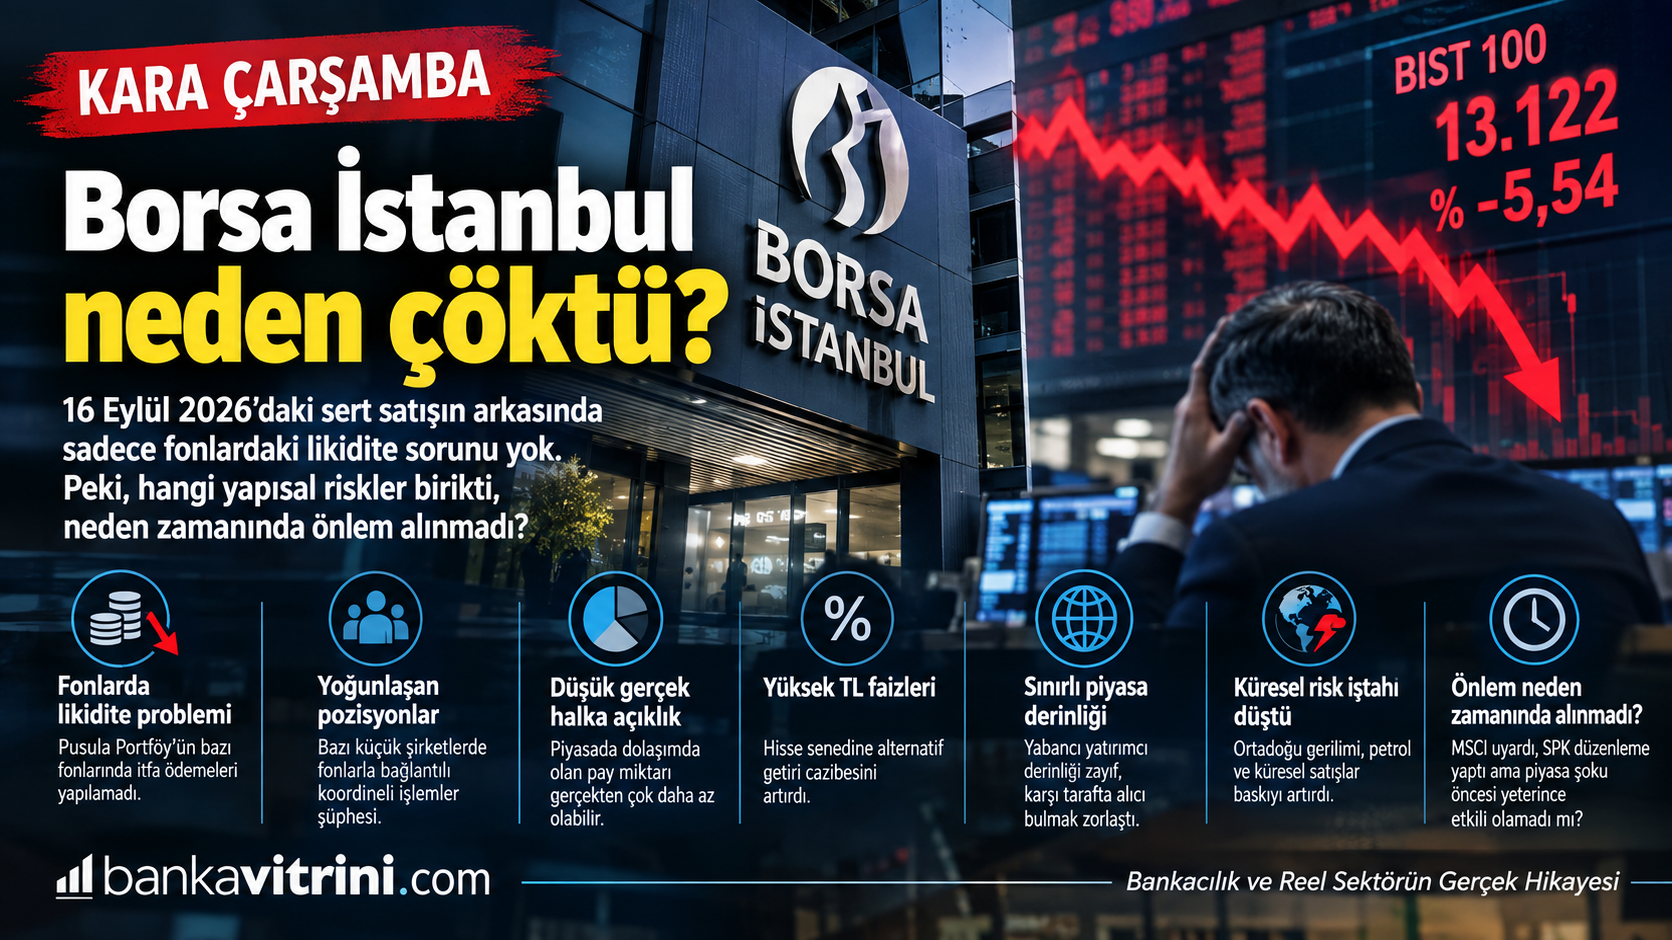
Kara Çarşamba: Borsa İstanbul neden çöktü?

Borsa İstanbul neden çöktü? Krizin görünen nedeni fonlar, asıl nedeni ise biriken yapısal riskler mi?

Yayınlanma:

|

Yazan:

BIST 100 yüzde 5,54 düştü, 13.122 puana geriledi. Bankacılık yüzde 6,38, holding yüzde 6,48 kaybetti. Finansal kiralama-faktoring endeksi yüzde 9,74 geriledi. Gün içinde endekse bağlı devre kesici çalıştı. 60’ın üzerinde hisse taban seviyeyi gördü.

Borsa İstanbul 16 Eylül 2026 Çarşamba günü son yılların en sert seanslarından birini yaşadı. Ancak yaşananları yalnızca “Pusula Portföy’deki temerrüt”, “yatırımcı paniği” veya “küresel piyasalardaki satış” ile açıklamak, yaşananların esasını kaçırabilir.

Çünkü Kara Çarşamba’nın hikâyesi aslında 16 Eylül’de başlamadı.

Kıvılcım fonlardan geldi

15 Eylül’de Pusula Portföy, bazı yatırım fonlarında yatırımcıların katılma payı iade ödemelerinin zamanında gerçekleştirilemediğini ve temerrüt oluştuğunu KAP’a açıkladı.

Şirket, aracı kurumlarla mutabakat ve likidite yönetimi sürecinin devam ettiğini bildirdi.

Bu açıklama piyasada çok kritik bir soruyu gündeme getirdi: “Fon yatırımcısı parasını istediğinde fon bu parayı ne kadar hızlı nakde çevirebilir?”

İşte kırılma noktası burada ortaya çıktı. Fon yatırımcısı parasını çekmek ister. Fonun nakdi yeterli değilse portföyündeki varlıkları satar. Portföydeki hisseler likit değilse satış baskısı büyür. Satış fiyatları düşünce fonun portföy değeri düşer. Diğer yatırımcılar da paniğe kapılıp parasını çekmek ister.

Böylece: İtfa talebi → likidite ihtiyacı → hisse satışı → fiyat düşüşü → yeni itfa talebi → daha fazla satış şeklinde bir likidite sarmalı oluşabilir.

16 Eylül’de yaşananın önemli bölümü tam olarak bu mekanizmayla açıklanıyor. Piyasa kaynakları da fonlardan çıkan yatırımcıların likidite ihtiyacını karşılamak amacıyla başka hisselerde satışa yöneldiğini belirtiyor.

Asıl soru: Bu risk bir gecede mi ortaya çıktı?

Hayır.

İşin en önemli tarafı da burası.

MSCI, 23 Haziran 2026’da Türkiye piyasasıyla ilgili değerlendirmesinde, uluslararası yatırımcıların bazı küçük halka açık şirketlerde fonlarla bağlantılı olası koordineli işlemler, hissedarlık yapılarındaki şeffaflık ve gerçek halka açıklığın belirlenmesi konusunda kaygılar taşıdığını açıkladı.

MSCI’nın dikkat çektiği konu yalnızca hisse fiyatlarının yükselmesi değildi.

Sorun daha yapısaldı: Bir şirketin borsada görünen halka açıklık oranı ile piyasada gerçekten işlem gören serbest pay miktarı aynı şey olmayabilir. Eğer piyasada dolaşımdaki gerçek pay miktarı düşükse, görece küçük miktarlı alımlar bile fiyatı çok hızlı yukarı taşıyabilir.

Fiyat yükseldikçe:

Hisse fiyatı ↑ → Fon portföy değeri ↑ → Fon getirisi ↑ → Yatırımcı ilgisi ↑ → Yeni para girişi ↑ → Hisse talebi ↑

Ancak bunun tersi de aynı hızla çalışabilir.

Para çıkışı → satış → fiyat düşüşü → fon değerinin düşmesi → yeni çıkış → daha fazla satış.

Kara Çarşamba’da kırılan zincir budur.

MSCI’nin uyarısı neden önemli?

MSCI, Türkiye için Haziran ayında çok net bir uyarı yaptı.

Türkiye piyasasında bazı küçük şirketlerde fonların ilişkili olduğu yapılarla bağlantılı “possible coordinated trading behavior” endişelerinin bulunduğunu belirtti.

MSCI ayrıca SPK’nın fonların sahip olduğu bazı payların serbest dolaşımdan çıkarılmasına yönelik düzenlemesini de not etti; ancak uluslararası yatırımcıların uygulamadaki sonuçları görmek istediğini vurguladı. Daha da önemlisi MSCI, Kasım 2026 değerlendirmesi öncesinde yeterli ve güvenilir ilerleme görülmemesi halinde Türkiye piyasası için yeni bir değerlendirme süreci başlatabileceğini belirtti.

Temmuz ayında MSCI, Türkiye’deki menkul kıymetleri yatırım yapılabilirlik sorunları açısından tek tek değerlendirmeye devam edeceğini de açıkladı.

Dolayısıyla: Risk bilinmiyor değildi.

Peki SPK hiçbir şey yapmadı mı?

Burada adil olmak gerekiyor.

SPK’nın hiç önlem almadığını söylemek doğru olmaz. SPK 28 Ağustos 2026’da Yatırım Fonlarına İlişkin Rehber’i güncelledi. Ayrıca fonların likidite yapısı ve yatırımcıların iade taleplerinin portföy üzerindeki etkileri konusunda çeşitli fonlarda yeni uygulamalar devreye girdi.

Örneğin KAP’a yapılan bir açıklamada, fonun likidite riskini yönetebilmek amacıyla günlük değerleme ve T+3 ödeme yerine aylık değerleme ve değerleme tarihini takip eden 10. iş gününde ödeme modeline geçildiği bildirildi.

Ancak burada çok önemli bir piyasa problemi ortaya çıktı: Düzenleme riski azaltırken kısa vadede likiditeyi artırabilir.

Çünkü yeni kurallar bazı fonları mevcut pozisyonlarını değiştirmeye zorlayabilir.

Bu da: Regülasyon → portföy yeniden yapılandırması → hisse satışı → fiyat düşüşü zincirini oluşturabilir.

Ekonomim’in piyasa değerlendirmesinde de son dönemdeki düzenlemelerin bazı fonlardan sert çıkışları hızlandırdığı ve bunun likidite sıkışıklığına dönüştüğü aktarılıyor.

Dolayısıyla burada “önlem alınmadı” demekten ziyade şu soru daha doğru: Önlemler neden piyasa şoku yaratmadan önce devreye sokulamadı veya neden daha kademeli uygulanamadı?

Bu sorunun cevabı ise henüz bütün yönleriyle ortaya çıkmış değil.

Kara Çarşamba’nın 7 tetikleyicisi

1. Fonlarda likidite problemi

Pusula Portföy’ün bazı fonlarında itfa ödemelerinin zamanında yapılamaması piyasanın güvenini sarstı.

2. Fon yatırımcılarının aynı anda çıkışa yönelmesi

Bir fonun problemi diğer fonlara da güven sorunu üzerinden sıçrayabilir.

Bu durumda aslında sağlam olan fonlar bile yatırımcı çıkışlarını karşılamak için varlık satmak zorunda kalabilir.

3. Düşük likidite ve düşük gerçek halka açıklık

Bazı hisselerde piyasanın taşıyabileceğinden daha büyük pozisyonlar oluştuğunda çıkış kapısı giriş kapısından çok daha dar hale gelir.

4. Fonlarla şirketler arasındaki yoğunlaşmış ilişkiler

MSCI’nin Haziran raporunda özellikle bazı küçük halka açık şirketler ile fonların bağlantılı yapıları ve koordineli işlem şüpheleri konusunda uluslararası yatırımcıların endişeleri açıklandı.

5. Yüksek TL faizleri

Yüksek faiz ortamı hisse senedinin alternatif maliyetini yükseltiyor. Piyasa analistleri de yüksek TL faizlerinin Borsa’ya güçlü bir alternatif oluşturduğuna dikkat çekiyor.

6. Yabancı yatırımcı derinliğinin sınırlı olması

Satış geldiğinde karşı tarafta yeterli uzun vadeli alıcı bulunmazsa fiyat hareketi büyüyebiliyor. Bu da piyasanın derinlik problemini ortaya çıkarıyor.

7. Küresel risk iştahındaki bozulma

Ortadoğu gerilimi, petrol fiyatları ve küresel teknoloji hisselerindeki satışlar da Türkiye piyasasının üzerindeki baskıyı artırdı. Ancak mevcut veriler, Kara Çarşamba’nın yalnızca küresel satışlarla açıklanamayacağını gösteriyor.

En kritik soru: Neden zamanında önlem alınmadı?

Burada “kurumlar görevini yapmadı” şeklinde kesin bir hüküm vermek için mevcut veriler yeterli değil.

Ancak olayların kronolojisi önemli sorular ortaya çıkarıyor:

Haziran:
MSCI Türkiye’de şeffaflık, gerçek halka açıklık ve koordineli işlem endişelerini gündeme getirdi.

Temmuz:
MSCI, Türkiye hisselerini yatırım yapılabilirlik açısından tek tek değerlendirmeye devam edeceğini açıkladı.

28 Ağustos:
SPK yatırım fonları rehberinde değişiklik yaptı.

Eylül:
Fonlardan çıkış baskısı arttı.

15 Eylül:
Pusula Portföy bazı fonlarda iade ödemelerinde temerrüt oluştuğunu açıkladı.

16 Eylül:
Borsa İstanbul’da Kara Çarşamba yaşandı.

Bu kronoloji bize şunu söylüyor: Problem bir günlük problem değildir.

Asıl mesele, piyasadaki likidite ve yoğunlaşma riskinin yeterince erken tespit edilip edilmediği ve tespit edildiyse neden piyasa oyuncularının kontrollü biçimde pozisyon azaltmasına izin verecek kadar uzun bir geçiş süreci oluşturulmadığıdır.

Bu konuda önümüzdeki günlerde SPK, Borsa İstanbul, Takasbank, portföy şirketleri ve ilgili finansal kuruluşların açıklamaları kritik olacak.

Bir başka tehlike: Sorun borsadan para piyasasına sıçrarsa

Kara Çarşamba’nın en önemli riski aslında BIST 100’ün yüzde 5,54 düşmesi değildir.

Asıl risk: “Hisse fonu problemi → diğer yatırım fonları → para piyasası fonları → repo/tahvil piyasası → bankacılık sistemi” şeklinde bir bulaşma yaşanmasıdır.

Nitekim 16 Eylül’de başka fonlarda da itfa ve likidite koşullarına yönelik yeni düzenlemeler görülmesi, piyasanın bu kanalı yakından izlemesi gerektiğini gösteriyor. Ancak mevcut bilgilerle bunun bankacılık sistemine yayılan sistemik bir kriz olduğunu söylemek için erken.

Bu ayrım özellikle önemli.

BankaVitrini’nin “Kara Çarşamba” okuması

Borsadaki düşüşü yalnızca “yatırımcı paniği” olarak görmek kolay.

Fakat finansal krizlerin ortak özelliği şudur: Kriz genellikle son gün ortaya çıkmaz; son gün sadece görünür hale gelir.

16 Eylül’de görünen şey satış oldu.

Fakat satışın arkasında: likidite riski + yoğunlaşma + düşük gerçek halka açıklık + fon çıkışları + yüksek faiz + sınırlı piyasa derinliği + yatırımcı güveni bir araya geldi.

Bu nedenle Kara Çarşamba’yı sadece bir borsa düşüşü değil, Türkiye sermaye piyasasının likidite, şeffaflık ve risk yönetimi kapasitesinin stres testi olarak okumak gerekiyor.

Ve bundan sonra en önemli soru şu olacak: “Borsayı bugün nasıl toparlarız?” değil, “aynı mekanizma yarın tekrar çalışmasın diye hangi yapısal tedbirleri alacağız?” Çünkü devre kesici fiyatı durdurabilir.

Ama likidite sorununu çözmez. Regülasyon fiyat hareketini sınırlayabilir. Ama güveni tek başına geri getirmez.

Asıl çözüm; fonların gerçek likiditesinin, ilişkili taraflarının, yoğunlaşmış pozisyonlarının, gerçek halka açıklık oranlarının ve yatırımcıların aynı anda çıkış yapması halinde ortaya çıkacak stres senaryolarının önceden ölçülmesinden geçiyor.

Kara Çarşamba’nın asıl dersi de burada.

BankaVitrini
Bankacılık ve Reel Sektörün Gerçek Hikâyesi

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.