Connect with us

GÜNCEL

YAPAY ZEKÂ ARTIK ARAÇ DEĞİL: AKTÖR!

Yayınlanma:

|

Yapay zekâ artık sadece öneri sunmuyor; planlıyor, karar alıyor ve iş yapıyor. Şirketler “AI kullanmak”tan “AI’yı çalıştırmak” aşamasına geçiyor. Ancak bu yeni çağda en kritik soru şu: Yapay zekâya ne kadar yetki verildi?

1. Dönüm Noktası: Asistan Çağı Bitti, Ajan Çağı Başladı

Son 10 yılın yapay zekâsı bir “yardımcıydı.”
Soruya cevap verir, metin üretir, analiz önerirdi.

Bugün ise yeni nesil sistemler:

  • Görev planlıyor
  • Araç kullanıyor
  • Süreç yürütüyor
  • Sonuç üretiyor

Artık AI iş yapan bir aktör

Bu dönüşüm, teknolojiden çok iş modeli devrimidir.

2. Asistan vs Ajan: Kritik Fark

Asistan AI Ajan AI
Komut bekler Hedefe göre hareket eder
Öneri üretir İş yapar
İnsan bağımlı Kısmi özerk
Verimlilik artırır Operasyon yürütür

📌 Özet: Asistan destekler, ajan çalışır

3. Şirketler İçin Yeni Oyun Alanı

Yeni ekonomi modeli: SaaS → Agent-as-a-Service

Artık şirketler:

  • Yazılım değil dijital çalışan satın alacak
  • Lisans değil çıktı satın alacak

Örnek:

CRM yazılımı yerine: Müşteri bulan, teklif hazırlayan, toplantı ayarlayan AI ajan

4. Bankacılık ve Finans: En Büyük Fırsat & En Büyük Risk

Fırsatlar

  • Sahtekârlık tespiti
  • Kredi dosyası hazırlama
  • Müşteri hizmetleri otomasyonu
  • Uyum ve denetim süreçleri

Riskler

  • Yanlış işlem → finansal kayıp
  • Yetki hatası → hukuki kriz
  • Veri ihlali → itibar çöküşü

📌 Kritik soru: AI işlem başlatabilir mi, yoksa sadece önerir mi?

5. Yeni Risk Paradigması: Hata Değil, Yetki Sorunu

Eski risk: ➡️ Yanlış cevap

Yeni risk: ➡️ Yanlış işlem

Örnek:

  • Yanlış müşteriye mail
  • Yanlış hesap blokajı
  • Yanlış ödeme tetikleme

Bu artık operasyonel kriz

6. Yönetilen AI: Yeni Kurumsal Zorunluluk

Başarılı model:

3 Katmanlı Sistem

  1. AI hazırlar
  2. İnsan onaylar
  3. Sistem uygular

📌 Tam otonomi değil, kontrollü özerklik

7. Başarısızlık Nedenleri (En Kritik Liste)

Agentic AI projelerinin %90’ı şu yüzden başarısız:

  • Yanlış süreç seçimi
  • Zayıf veri altyapısı
  • Aşırı yetki verilmesi
  • Kontrol mekanizması eksikliği
  • Pilot aşamada kalma

📌 Sorun teknoloji değil yönetişim

8. Reel Sektör İçin Büyük Fırsat

Ajan AI’nin etkisi:

  • Tedarik zinciri optimizasyonu
  • Fiyatlama
  • İhracat süreçleri
  • Tahsilat yönetimi
  • Satış otomasyonu

⚠️ Ancak: Veri altyapısı zayıf firmalar için  AI = kaos hızlandırıcı

9. İşgücü Dönüşümü: İnsan Kaybolmuyor, Rol Değişiyor

Yeni roller:

  • AI Supervisor
  • Model Risk Manager
  • Agent Controller
  • AI Compliance Officer

📌 İnsan artık: Karar verici + denetleyici

10. Türkiye İçin Kritik Fırsat

Türkiye avantajlı çünkü:

  • Güçlü bankacılık sistemi
  • Maliyet baskısı yüksek reel sektör
  • Otomasyona ihtiyaç var

Ancak risk: Kurumsal yönetişim zayıflığı

📌 Kazananlar: AI’yi kontrol edebilenler olacak

SONUÇ: Yeni Çağın Sorusu Değişti

Artık soru: ❌ “AI kullanıyor musun?”

Yeni soru: ✅ “AI’ya ne kadar yetki verdin?”

Bankalar ve Şirketler İçin 5 Kritik Çıkarım

  1. AI çalışan gibi yönetilmek zorunda
  2. Yetki sınırları net tanımlanmalı
  3. İnsan onayı kritik süreçlerde şart
  4. Veri kalitesi = başarı anahtarı
  5. Kontrol sistemi olmayan AI, risk üretir

Son Söz (Bankavitrini Yorumu)

Yapay zekâ artık bir araç değil.
Bir çalışan da değil.

Yeni nesil dijital aktör

Ama bu aktör:

  • Yönetilmezse risk
  • Sınırlandırılmazsa tehdit
  • Denetlenmezse kriz üretir

Kazananlar, en güçlü AI’yı kuranlar değil; en iyi yönetenler olacak.

Okumaya devam et

BANKA HABERLERİ

Yapı Kredi 9 ayda 41,7 milyar lira net grup karı elde etti

Yapı Kredi CEO’su Gökhan Erün: – “Koç Topluluğunun 100. yılında, köklü geçmişimizden aldığımız güç ve gelecek vizyonumuzla ülkemiz için kalıcı değer üretmeyi sürdüreceğiz”

Yayınlanma:

|

Yazan:

Yapı Kredi, 2026’nın ocak-eylül döneminde 41,7 milyar lira konsolide net grup karı elde etti.

Bankadan yapılan açıklamaya göre, bankanın yılın 9 ayında toplam aktif büyüklüğü 4,4 trilyon liraya ulaşırken, nakdi ve gayrinakdi krediler aracılığıyla Türkiye ekonomisine sağladığı finansman desteği 3,2 trilyon lira olarak gerçekleşti.

Bankanın toplam nakdi kredi hacmi yıl başından bu yana yüzde 21 artarak 2,2 trilyon liraya, toplam müşteri mevduatı ise yüzde 24 yükselişle 2,4 trilyon liraya çıktı.

Yapı Kredi’nin aynı dönemde temel bankacılık gelirleri 181,7 milyar lira, maddi öz kaynak karlılığı yüzde 20,6, konsolide sermaye yeterlilik rasyosu ise yüzde 14,1 oldu.

Açıklamada görüşlerine yer verilen Yapı Kredi Üst Yöneticisi (CEO) Gökhan Erün, önceliklerinin finansal güçlerini Türkiye ekonomisinin üretim, yatırım ve ticaret kapasitesini destekleyen kalıcı bir değere dönüştürmek olduğunu belirtti.

Yılın 9 aylık döneminde bireysel müşterilerden işletmelere kadar geniş bir kesimin finansman ihtiyaçlarına yanıt vermeyi sürdürdüklerini aktaran Erün, ‘Müşteri mevduatımızdaki büyüme, bankamıza duyulan güvenin ve uzun soluklu müşteri ilişkilerimizin önemli bir göstergesi. Koç Topluluğunun 100. yılında, köklü geçmişimizden aldığımız güç ve gelecek vizyonumuzla ülkemiz için kalıcı değer üretmeyi sürdüreceğiz.’ değerlendirmelerinde bulundu.

Yapı Kredi Portföy’ün satışı için 16,4 milyar liralık anlaşma

Erün, yılın üçüncü çeyreğinde Yapı Kredi Portföy Yönetimi’nin Azimut Holding SpA’ya yaklaşık 16,4 milyar lira bedelle satılması konusunda anlaşmaya vardıklarını anımsatarak, Yapı Kredi Portföy tarafından yönetilen yatırım ürünlerini 15 yıl boyunca bankanın dağıtım kanalları üzerinden müşterilere sunmayı sürdüreceklerini belirtti.

Azimut’un Amerika, Avrupa, Asya-Pasifik ve Orta Doğu’da 20 ülkede faaliyet gösterdiğini kaydeden Erün, şirketin dünya genelinde 144 milyar avro tutarında varlık yönettiğini aktardı.

Erün, Yapı Kredi’nin müşteri tabanı ve dağıtım ağını Azimut’un uluslararası yatırım deneyimiyle bir araya getireceklerini vurgulayarak, işbirliğinin bireysel bankacılıktan özel bankacılığa, KOBİ’lerden ticari ve kurumsal müşterilere kadar farklı segmentlerde sunulan yatırım ürünlerinin çeşitlendirilmesini sağlayacağını ifade etti.

Uluslararası piyasalardaki fonlama kaynaklarını çeşitlendirmeye devam ettiklerini belirten Erün, üçüncü çeyrekte iki farklı yatırımcıyla 10 ila 12 yıl vadeli, toplam 300 milyon dolar ve 100 milyon avro tutarında çeşitlendirilmiş ödeme haklarına dayalı (DPR) finansman işlemi gerçekleştirdiklerini kaydetti.

Erün, yaklaşık 414 milyon dolar büyüklüğündeki işlemin bankanın uzun vadeli fonlama yapısını desteklediğini vurgulayarak, şu değerlendirmelerde bulundu:

‘Son bir yılda yurt dışı piyasalardan sağladığımız kaynak yaklaşık 5,21 milyar dolara ulaştı. Bu kaynağın yaklaşık 400 milyon dolarlık bölümünü Sürdürülebilir Finans Çerçevemiz ile uyumlu alanlarda kullandırmayı hedefliyoruz. Bu sene, Türkiye’de kartlı ödeme sistemlerinin dönüşümüne öncülük eden World markamızın 35. yılını kutluyoruz. Yapı Kredi’nin yenilikçi bankacılık anlayışının en güçlü simgelerinden biri olan World ile 35 yılda 35 milyon kişinin hayatına dokunduk. Bugüne kadar World kartlarıyla yaklaşık 40 milyar işlem gerçekleştirilirken, müşterilerimiz bugünkü değeriyle 100 milyar liranın üzerinde puan kazandı. Bugün World, lisans bankalarımızla birlikte 60 milyon karta ve 1,5 milyon üye iş yerine ulaşan büyük bir ekosisteme dönüştü.’

FRWRD programındaki 58 girişim, 7 milyon doların üzerinde yatırım aldı

Erün, dijital bankacılık alanındaki çalışmalarının müşteri sayılarına yansıdığını, bankanın dijital aktif müşteri sayısının 16 milyona yaklaştığını belirtti.

Ödeme sistemlerinde yerli teknolojilerin kullanımına da değinen Erün, TÜBİTAK BİLGEM liderliğinde geliştirilen yerli Donanımsal Güvenlik Modülü’nü (HSM) kartlı ödeme sistemlerinde kullanan ilk banka olduklarını ifade etti.

Erün, Yapı Kredi FRWRD programıyla girişimcilik ekosistemini desteklemeyi sürdürdüklerini kaydederek, şu değerlendirmelerde bulundu:

‘Bugüne kadar programlarımıza kabul edilen 58 girişim, toplam 7 milyon doların üzerinde yatırım aldı. Bu yıl FRWRD Global kapsamında Almanya, Avusturya ve İsviçre’yi kapsayan DACH bölgesine odaklanarak, 7 girişimin uluslararası yatırımcılar ve potansiyel iş ortaklarıyla buluşmasını sağladık. FRWRD AI Akademisi ile de lise öğrencilerinin yapay zeka, girişimcilik ve inovasyon alanlarındaki gelişimini, uluslararası çapta onaylı bir müfredat ile destekliyoruz.’

Sürdürülebilirliği bankanın uzun vadeli büyüme stratejisinin bir parçası olarak konumlandırdıklarını aktaran Erün, müşterilerin yeşil dönüşüm süreçlerini sürdürülebilir finansman çözümleriyle desteklediklerini vurguladı.

Erün, Sürdürülebilir Tercih Programı Step’in üye sayısının 1,5 milyonu aştığını belirterek, ‘Türkiye’nin ev sahipliği yapacağı COP31’i, sürdürülebilir finans alanındaki işbirliklerini güçlendirmek ve dönüşümü hızlandırmak açısından önemli bir fırsat olarak değerlendiriyoruz.’ ifadesini kullandı.

Okumaya devam et

GÜNCEL

MASAK Kiralık Hesapların Peşinde: Bankalar Artık Gerçek Kullanıcıyı da İzleyecek

MASAK’tan “Kiralık Hesap” Alarmı: Bankalar ve Finans Kuruluşlarına Yeni Sorumluluklar…

Yayınlanma:

|

Yazan:

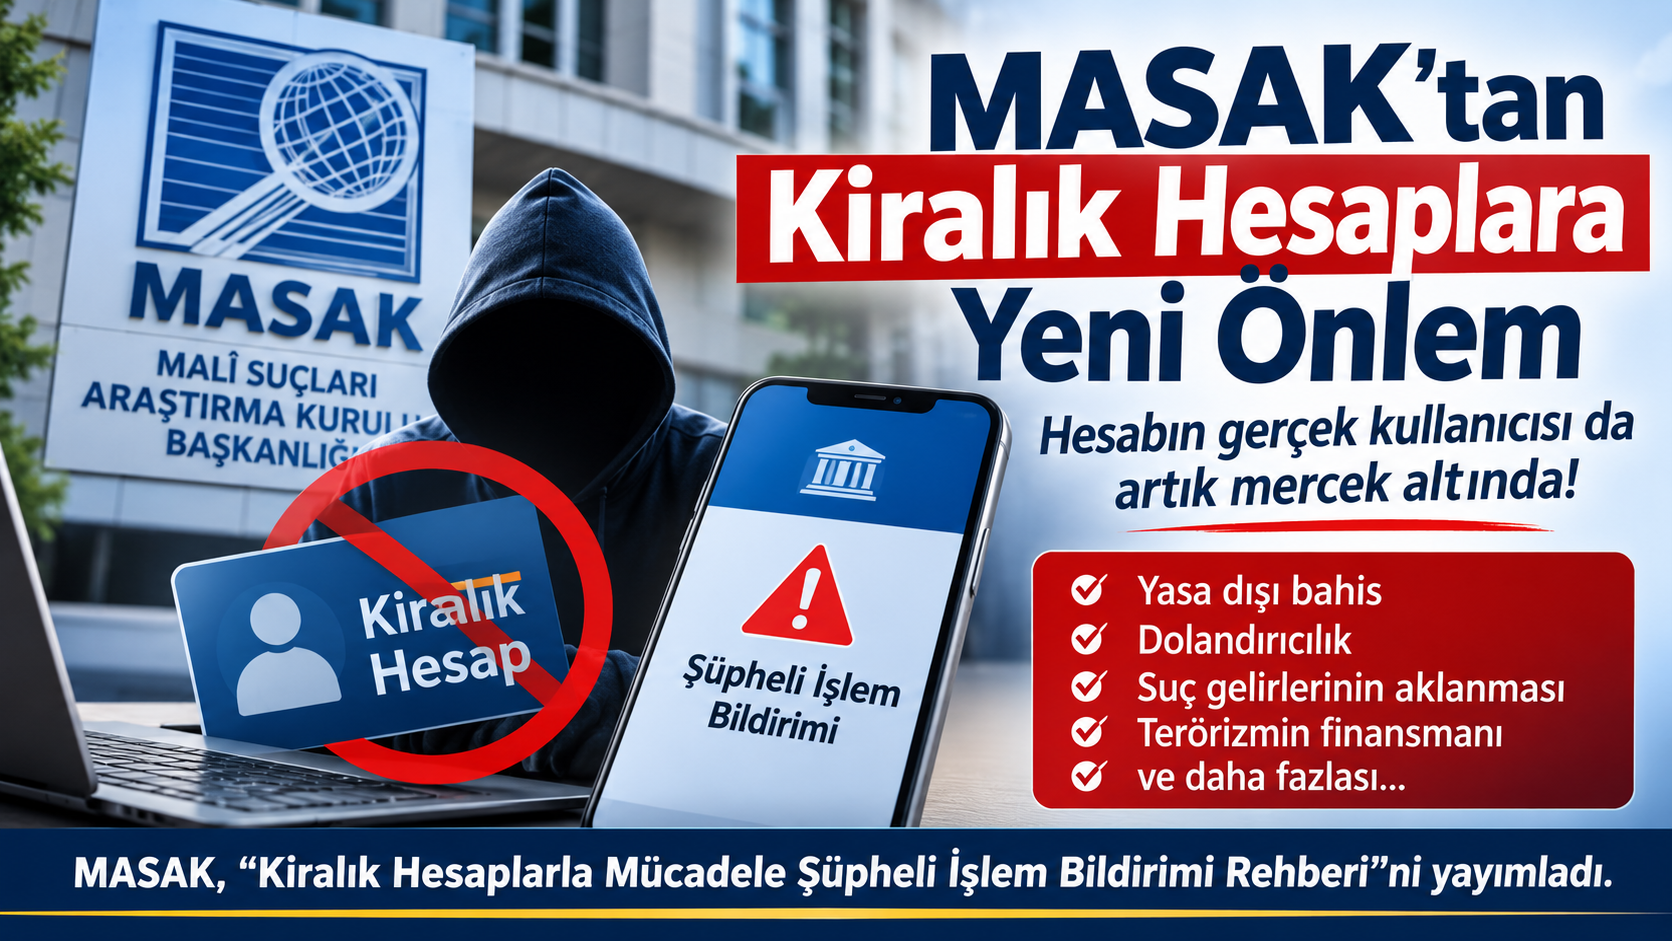
MASAK, kiralık hesapların yasa dışı bahis, dolandırıcılık ve suç gelirlerinin aklanmasında kullanılmasına karşı yeni rehber yayımladı. Bankalar, ödeme ve elektronik para kuruluşları başta olmak üzere çok sayıda finansal kuruluş için sektörel risk göstergeleri belirlendi. Yeni rehber, yalnızca şüpheli işlemlerin bildirilmesini değil, suçta kullanılabilecek hesapların önceden tespit edilmesini de hedefliyor.

Malî Suçları Araştırma Kurulu Başkanlığı (MASAK), finansal sistem üzerinden gerçekleştirilen suç faaliyetleriyle mücadele kapsamında 12 Ekim 2026 tarihinde **“Kiralık Hesaplarla Mücadele Şüpheli İşlem Bildirimi Rehberi”**ni yayımladı.

Son yıllarda özellikle yasa dışı bahis, internet dolandırıcılığı ve suç gelirlerinin aklanmasında kullanılan kiralık banka hesapları, finansal sistem açısından önemli risk alanlarından biri haline geldi. MASAK’ın yayımladığı yeni rehber, bu hesapların nasıl temin edildiğini, kimler tarafından yönetildiğini ve hangi yöntemlerle suç faaliyetlerinde kullanıldığını ayrıntılı biçimde ortaya koyuyor.

Kiralık hesaplar hangi suçlarda kullanılıyor?

Rehberde, gerçek ve tüzel kişilere ait banka hesaplarının üçüncü kişilere kullandırılmasıyla ortaya çıkan riskler kapsamlı şekilde ele alınıyor.

Özellikle aşağıdaki suç ve faaliyetlerde kiralık hesapların kullanımına dikkat çekiliyor:

  • Yasa dışı bahis ve kumar faaliyetleri,

  • İnternet ve finansal dolandırıcılık,

  • Suç gelirlerinin aklanması,

  • Uyuşturucu suçları,

  • Terörizmin finansmanı,

  • Hedeflenen finansal yaptırımların aşılması,

  • Hawala ve kayıt dışı para transferleri,

  • Yasa dışı ödeme ve tahsilat organizasyonları.

Rehberde ayrıca paravan şirketlerin, üçüncü kişiler adına açılan hesapların ve yasa dışı ödeme altyapılarının suç gelirlerinin transferinde nasıl kullanılabildiği açıklanıyor.

Bankalar ve finans kuruluşları daha dikkatli olmak zorunda

MASAK’ın rehberi, yalnızca bankaları değil, finansal sistemde işlem gerçekleştiren geniş bir yükümlü grubunu ilgilendiriyor.

Rehberde sektörel risk göstergeleri belirlenen başlıca kuruluş ve meslek grupları şöyle sıralanıyor:

Yükümlü grubu

Öne çıkan risk alanı

Bankalar Hesapların üçüncü kişilerce kullanılması
Ödeme ve elektronik para kuruluşları Şüpheli para transferleri ve tahsilat ağları
Kripto varlık hizmet sağlayıcıları Suç gelirlerinin kripto varlıklara aktarılması
Yetkili müesseseler Kayıt dışı para hareketleri
Kuyumcular ve kıymetli maden sektörü Suç gelirlerinin finansal sisteme sokulması
Sermaye piyasası aracı kurumları Şüpheli yatırım ve para hareketleri
SMMM ve YMM’ler Paravan şirket ve finansal işlem riskleri
Noterler ve avukatlar İşlemlerin tarafları ve gerçek faydalanıcılarının değerlendirilmesi

Bu çerçevede yükümlülerden, şüpheli işlem bildirimi yapmadan önce gerekli inceleme ve değerlendirmeleri gerçekleştirmeleri bekleniyor.

MASAK’tan önemli mesaj: Sadece işlem değil, hesap da izlenecek

Rehberin en dikkat çekici yönlerinden biri, mücadelede yalnızca gerçekleşmiş şüpheli işlemlerin tespit edilmesine odaklanılmaması.

MASAK, hesapların fiilî kontrolünün kimde olduğu, hesap sahibinin işlem üzerindeki gerçek iradesi ve hesapların hangi amaçla kullanıldığı gibi unsurların değerlendirilmesini ön plana çıkarıyor.

Bu yaklaşım, bankaların müşteri tanıma (KYC), müşteri durum tespiti ve işlem izleme sistemlerinin önemini artırıyor.

Örneğin bir kişinin hesabına düzenli olarak farklı kişilerden para gelmesi, hesaptaki paranın kısa süre içerisinde başka hesaplara aktarılması veya hesap sahibinin işlem hacmiyle ekonomik ve mesleki profilinin örtüşmemesi, daha yakından incelenmesi gereken risk göstergeleri arasında değerlendirilebilir.

Burada önemli olan, tek bir göstergenin otomatik olarak suç şüphesi oluşturması değil, işlemlerin bütünlük içinde ve risk temelli değerlendirilmesidir.

Finans kuruluşları için erken uyarı ve önleyici kontrol dönemi

Rehberin ortaya koyduğu yaklaşım, finansal kuruluşların kontrol mekanizmalarında önemli bir anlayış değişikliğine işaret ediyor.

Artık yalnızca para transferi gerçekleştikten sonra şüpheli işlem bildirimi yapılması yeterli bir mücadele yöntemi olarak görülmüyor. Hesapların suç faaliyetlerinde kullanılmasına imkân sağlayan risklerin daha erken aşamada belirlenmesi hedefleniyor.

Bu kapsamda özellikle;

  • Hesap sahibinin gerçek işlem davranışlarının izlenmesi,

  • Hesapların fiilî kullanıcılarının değerlendirilmesi,

  • Gerçek faydalanıcının belirlenmesi,

  • İşlem hacmi ile müşteri profilinin karşılaştırılması,

  • Olağan dışı para giriş ve çıkışlarının analiz edilmesi,

  • Şüpheli işlem bildirimlerinin yeterli bilgi ve analizle desteklenmesi

önem kazanıyor.

Bankalar açısından operasyonel ve hukuki riskler

Kiralık hesaplarla mücadele yalnızca MASAK mevzuatına uyum meselesi değil, aynı zamanda bankaların operasyonel risk, itibar riski ve iç kontrol süreçlerini doğrudan ilgilendiren bir konu.

Özellikle hesap sahibinin bilgisi dışında veya üçüncü kişilerin yönlendirmesiyle yürütülen işlemlerin tespit edilmesi, finansal kuruluşların işlem izleme altyapılarının etkinliğini daha önemli hale getiriyor.

Diğer taraftan, şüpheli işlem bildirimlerinde nicelikten çok niteliğin öne çıkarılması, bankaların uyum birimleri üzerindeki analitik inceleme ve değerlendirme sorumluluğunu da artırıyor.

KUTU BİLGİ | Kiralık hesap nedir?

Kiralık hesap, bir kişinin kendi adına açılmış banka veya finansal kuruluş hesabını belirli bir ücret, komisyon ya da başka bir menfaat karşılığında üçüncü kişilerin kullanımına bırakmasıdır.

Bu hesaplar üzerinden yasa dışı bahis gelirleri, dolandırıcılık paraları ve diğer suç gelirleri transfer edilebilir. Hesap yasal olarak bir kişinin adına kayıtlı olsa da işlemleri fiilen başka kişiler yönetebilir.

En büyük risk: Hesap sahibi, kendi adına gerçekleşen işlemler nedeniyle hukuki ve cezai soruşturmalarla karşı karşıya kalabilir. Hesabını bilerek suç faaliyetlerinde kullandıran kişiler açısından ayrıca cezai sorumluluk doğabilir.

Finansal sistemde hesabın sahibi kadar gerçek kullanıcısı da önemli

MASAK’ın 12 Ekim 2026 tarihli rehberi, Türkiye’de finansal suçlarla mücadelede önleyici denetim anlayışının güçlendirilmesi açısından önemli bir adım.

Özellikle yasa dışı bahis ve internet dolandırıcılığı organizasyonlarının çok sayıda gerçek kişi hesabını kullanarak oluşturduğu para transfer ağları, finansal sistemin güvenliği açısından ciddi bir tehdit oluşturuyor.

Yeni yaklaşımda bankaların ve diğer yükümlülerin yalnızca hesabın kimin adına açıldığına değil, hesabı gerçekte kimin yönettiğine, paranın nereden geldiğine ve nereye aktarıldığına da odaklanması gerekiyor.

Finansal sistemde artık sadece hesabın yasal sahibi değil, hesabın gerçek kullanıcısı ve ekonomik faydalanıcısı da denetimin merkezinde olacak.

Kaynak: MASAK – Kiralık Hesaplarla Mücadele Şüpheli İşlem Bildirimi Rehberi, 12 Ekim 2026.
Okumaya devam et

BANKA HABERLERİ

Payten ve Enpara Bank’tan iş birliği

Yayınlanma:

|

Yazan:

Payten ile Enpara Bank, ödeme sistemleri ekosistemini büyütecek stratejik bir iş birliğine imza attı. Anlaşma kapsamında Enpara Bank’ın yeni Sanal POS altyapısı, Payten Ödeme Orkestrasyonu platformuna entegre edildi. Payten altyapısını kullanan Enpara Bank müşterisi iş yerleri, ek bir entegrasyon sürecine gerek kalmadan Enpara Bank Sanal POS’u mevcut sistemleri üzerinden kolayca aktif edebilecek.

2012 yılından bu yana yenilikçi ve müşteri odaklı yaklaşımıyla masrafsız bankacılık hizmetleri sunan Enpara Bank ile ödeme teknolojilerinde 27 yılı aşkın deneyime sahip Payten, dijital ödeme ekosistemini büyütecek stratejik bir iş birliğine imza attı. Yapılan anlaşmayla Enpara Bank’ın yeni Sanal POS altyapısı, Payten Ödeme Orkestrasyonu platformuna entegre edildi.

Bu entegrasyon sayesinde Payten Ödeme Orkestrasyonu kullanan üye iş yerleri, ek bir geliştirme sürecine ihtiyaç duymadan Enpara Bank Sanal POS’u mevcut sistemlerine kolayca dahil edebilecek. Böylece kurumlar ödeme kabul seçeneklerini esnek bir yapıyla genişletirken; Enpara Bank da yeni nesil Sanal POS hizmetini Payten’in yaygın kurumsal ağı üzerinden daha geniş bir işletme ölçeğiyle buluşturacak. İki kurumun teknolojik gücünü birleştiren bu sinerji; bankalar, fintekler ve kurumsal şirketler arasında çok daha entegre ve dinamik bir ödeme dünyasının gelişimine katkı sağlamayı hedefliyor.

İş birliğinin sektörel boyutuna dikkat çeken Payten Türkiye Ülke Lideri Burak Kutlu, şu değerlendirmede bulundu:

“Günümüz finansal teknolojilerinde kritik olan; şirketlerin büyüme ivmelerine kesintisiz uyum sağlayabilen, çok yönlü ve dinamik bir işlem altyapısına sahip olabilmeleridir. Payten olarak temel hedefimiz, kurumların finansal operasyonlarında ihtiyaç duyduğu tüm kanalları tek bir çatı altında toplayarak onlara hareket kabiliyeti ve zaman kazandırmaktır. Enpara Bank’ın yeni Sanal POS çözümünün platformumuza dahil olması, kurumsal üye iş yerlerimize sunduğumuz finansal yelpazeyi son derece kıymetli bir seçenekle zenginleştiriyor. Bankacılığın yenilikçi ve müşteri odaklı temsilcilerinden Enpara Bank ile gerçekleştirdiğimiz bu sinerji hem pazardaki rekabetçi yapıyı destekleyecek hem de ticaretin dijitalleşme süreçlerine ivme kazandıracak. Sektördeki çeyrek asrı aşan uzmanlığımızla, finans dünyasını ve reel sektörü bir araya getiren kapsayıcı adımlar atmayı sürdüreceğiz.”

Enpara Bank Kurumsal Bankacılık ve Nakit Yönetimi’nden sorumlu Başkan Aydın Aras ise iş birliğini şöyle değerlendirdi:

“Bireysel bankacılıkta yakaladığımız başarıyı ve müşteri odaklı yaklaşımımızı, şimdi de yenilikçi ödeme kabul çözümlerimizle kurumsal alana aktarıyoruz. Bu adım ile üye işyerleriyle gerçekleştirilecek potansiyel iş birliklerinin de önünü açıyor, bireysel müşterilerimize de kazandırmaya devam etmeyi hedefliyoruz. Bu stratejik açılımda, Sanal POS çözümümüzün Payten gibi ödeme teknolojilerinde köklü bir partnerin orkestrasyon altyapısına entegre edilmesi bizim için çok değerli. Payten Ödeme Orkestrasyonu platformunun yaygın kurumsal müşteri ağı sayesinde farklı sektörlerden kurumlara hızla ulaşacak, bankacılıktaki yetkinliğimizi ve çevikliğimizi, ödeme kabul süreçlerinde de güçlü ve verimli bir seçeneğe dönüştüreceğiz.”

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.