BANKA HABERLERİ
Türkiye’de uygulanan politikalar krizi derinleştiriyor
Yayınlanma:
4 yıl önce|
Yazan:
BankaVitrini
Yazının amacı, Türkiye’nin içinde bulunduğu kriz ortamı ile ilgili düşüncelerimi aktarmak ve durumu daha çok para politikası açısından değerlendirmektir.
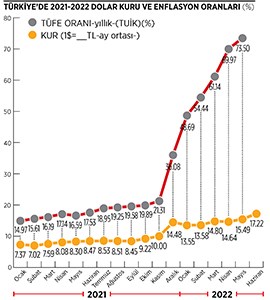
Yukarıdaki tabloda görüldüğü gibi, 2021 Mayıs ayına kadar kur 7.30-8.30 civarında dalgalanırken, enflasyon %15-%17 dolaylarında seyretmiştir. Haziran ayında “faiz neden enflasyon sonuç” tezi ortaya atılmış ve tezin gerektirdiği faiz indirimleri Eylül 2021’de başlamıştır. Merkez Bankası (TCMB) Para Piyasası Kurulu (PPK) bir haftalık repo ihale faiz oranını (politika faizi) 23 Eylül’de %19’dan %18’e, Ekim ayında %16’ya, Kasım ayında %15’e, ve Aralık ayında %14’e indirmiştir. (Halbuki 2021 yılı başında PPK yılın ilk toplantısında politika faizini %15’ten %17’ye, 18 Mart’ta da %19’a yükseltmişti. O sıralarda enflasyon oranı %15-16 düzeyinde seyrediyordu.)
Laboratuvar olarak kullanılan Türkiye’de test edilen hipotezin öngörüsünün aksine, hem enflasyon, hem kur yükselmeye başlamış, Aralık 2021’den itibaren enflasyonun artış hızı yükselmiştir. Kur ise örtülü müdahaleler sayesinde 2022 Mayıs ayına kadar 15 TL’nin altında kalmıştır. Tabii bu gelişmelerde Türkiye’nin üretimden uzaklaşıp daha çok dışa bağımlı hale gelmesi, 20 Şubat 2022’de başlayan Rusya-Ukrayna savaşı ve neden olduğu petrol ve gıda ürünlerinde fiyat artışları, ve diğer global faktörlerin de önemli rolü vardır. Ancak Türkiye’de gerek enflasyon oranı, gerek kur artış oranı diğer ülkelerde olduğundan çok daha yüksek seyretmektedir (Ocak 2001-Ocak 2022 arası Türkiye’de dolar %95 değer kazanmıştır.) Bu farkın başlıca nedeni, Türkiye’de izlenen yanlış para politikalarıdır. Benzer sorunlarla karşılaşan diğer ülkeler önlem amaçlı faiz artırımına ve parasal daralmaya giderken, Türkiye tam aksini yapıp, ekonomi biliminin kabul etmediği bir hipotez doğrultusunda, faiz oranını düşürmüştür (Eylül-Aralık döneminde politika faizi 5 puan düşürülmüştür).
Bankaya yatırılan mevduata verilen negatif reel faiz (%14 faiz oranı-%36 Aralık enflasyonu = -%22 reel faiz), birikimlerinin satınalma gücünü korumak saikiyle insanları döviz, altın gibi farklı yatırımlara yöneltmiştir. Aralık 2021’de Kur Korumalı Mevduat (KKM) çıkarılmıştır. Ters dolarizasyonu sağlamak amacıyla çıkarılan KKM, kura endeksli olduğu için kurdan doğrudan etkilenen bir enstrüman niteliğindedir. Bu nedenle “örtülü dolarizasyon” şeklinde de düşünülebilir. 27 Mayıs 2022 itibarıyla “açık ve örtülü dolarizasyon”un toplam banka mevduatındaki payı %72’ye ulaşmıştır. TL’nin payı ise %28’e gerilemiştir. 27 Mayıs haftasında yalnız KKM’nin toplam mevduat içindeki payı %14 civarındadır. Döviz kurundan etkilenen mevduatların toplam mevduat içindeki payının yüksek olması, para politikasının etkinliğini kısıtlamaktadır.
Kur Korumalı Mevduat (KKM)
KKM’ye ilk girişler 22 Aralık 2021 tarihinde, 1 Dolar 11.3 TL iken başlamıştır. 24 Aralık itibarıyla katılım 29 milyar düzeyine gelmiştir. 3 aylık KKM’ın vadesi dolduğunda dolar kuru 14.84’e yükselmiştir. KKM’ın bu dönemdeki getirisi %27 olmuştur. (Vadeli mevduata stopaj uygulanırken, KKM’ler vergiden muaf tutulmaktadır.)
KKM getirisinin nasıl hesaplandığını bir örnekle gösterelim..
Örnek
10 000 TL tutarındaki KKM, 22 Aralık 2021 tarihinde, kur 11.63 TL iken açılıyor.
Banka %14 faiz veriyor. Bu 3 ayda %3.5 faiz demek.
Yatırılan 10 000 TL; başlangıçta, 10 000/11.3 = 860 dolar’a tekabül ediyor.
3 ay sonra dolar kuru 14.84 TL olunca 860 dolar, 860 x 14.84 = 12 750 TL’ye alınabiliyor.
Bu durumda mevduat sahibine 2750 TL ödemek gerekiyor. Bunun 350 TL’si (10 000 x 0.035 = 350) banka, 2400 TL’si Hazine tarafından karşılanıyor.
(Not: Kurun sabit kalması veya düşmesi halinde, mevduata ödenen getiri bankanın verdiği faiz oranı ile sınırlı kalıyor. KKM’nin vadesinden önce bozdurulması halinde, kur düşmüşse ana para kaybı söz konusu.)
KKM Uygulamasında Hazine’nin Yükünün Artmasında Bankaların Rolü
Aslında Hazine’nin yükünün artmasında bankaların da rolü var. Örneğin, 200.000 TL’ye yakın bir KKM’a banka %14 veriyor. Halbuki normal bir vadeli mevduata aynı tarihte, aynı vade, aynı miktar için %16 veriyor. Mevduat sahibi kur riskine karşı KKM’yi tercih ediyor. Kur artıyor ve diyelim KKM’ın getirisi %20 oluyor. Banka bunun sadece %14’ünü, Hazine ise %6’sını karşılıyor. Halbuki banka normal vadeliye verdiği %16’yı KKM’a da uygulasa, Hazine’ye düşen kısım sadece %4 olacak. Hazine’ye yansıyan yükün azaltılması için hükümet en azından bankaların KKM’a uygulayacağı faize bir alt sınır getirebilir diye düşünüyorum. (Aslında KKM’ye verilecek faiz oranı politika faizi + 3 puan olarak belirlenmiştir. Ancak bu sadece döviz bozdurarak açılan KKM’ler için geçerlidir.)
Haziran 2022’nin ilk haftasında, KKM hesapları 848.9 milyar TL’ye ulaşmıştır. KKM’lerin vade hitamında %90 oranında yenilendiği ifade edilmektedir. Aynı tarihte Merkez Bankası net rezervleri, swap hariç, eksi 52.2 milyar dolar düzeyindedir. Bu durumda döviz satışı ile kurları baskı altında tutmaya devam etmek mümkün olamayacaktır. Kur artışları kaçınılmaz görülmektedir. Bunun sonucunda da KKM’nin Hazine üzerindeki yükü giderek artacak, bütçe açıkları olumsuz etkilenecek, para basma gereksinimi artacaktır. KKM uzun vadede enflasyonu körükleyecek bir uygulamadır. İlâveten, uygulama gelir transferine, bu yolla da gelir dağılımındaki adaletsizliğin artmasına neden olacaktır.
Kur artışları ile ilgili bir öngörü yapmaya çalışalım. (Örnekte ABD doları kullanılmıştır.)
Serbest kambiyor rejiminde, kura müdahale olmadığı/gerekmediği bir ortamda, kur artış oranı kabaca, ”Türkiye’nin enflasyon oranı eksi ABD enflasyon oranı” şeklinde belirlenir. Türkiye için iki ayrı şekilde hesaplanan enflasyon oranını kullanarak kur tahmininde bulunalım.
TUİK , Mayıs 2021-Mayıs 2022 yıllık TÜFE enflasyon oranını %73.50 olarak açıklamıştır. Enflasyon Araştırma Grubu (ENAG) ise, enflasyonu %160.76 olarak hesaplamıştır.
Mayıs 2021’de 1 Dolar = 8.30 TL.
ABD enflasyonunu %9 kabul edelim.
Kur Tahmini
Kabaca tahmin için aşağıdaki formülü kullanacağız.
30 Mayıs 2022 kur tahmini = ((Türkiye enflasyon oranı-ABD enflasyon oranı)+1) x Mayıs 2021 dolar kuru
TUİK enflasyon oranını kullandığımızda 30 Mayıs 2022 kur öngörümüz;
((0.735-0.09) + 1) x 8.30 = 13.65 TL olarak hesaplanmaktadır.
ENAG’ın enflasyon oranı kullanıldığında ise; 30 Mayıs 2022 tarihinde kurun kabaca,
((1.6076-0.09) + 1) x 8.30 = 20.89 TL olacağı öngörülebilir.
Haziran’ın ilk haftası itibarıyla Merkez Bankası net rezervlerinin swap hariç eksi 52.2 milyar dolar düzeyinde olduğunu belirtmiştik. Bu da Merkez Bankası’nın kura müdahale imkânının kalmadığını göstermektedir. Bu durumda daha gerçekçi olduğu düşünülen ENAG enflasyon oranı kullanılarak elde edilen 1 Dolar = 20 TL öngörüsünün gerçekleşme olasılığının yüksek olduğunu söyleyebiliriz.
Bir de kısaca 2022 Haziran ayında açıklanan Gelire Endeksli Senet’ten (GES) bahsedelim.
GES UYGULAMASI (1)
10 Haziran 2022 tarihinde ilan edilen Gelire Endeksli Senet (GES), 3 ayda bir kupon ödemeli, 6 ay vadeli bir Devlet iç borçlanma senedidir.. Üç ayda bir kupon ödemesi hesaplamasında, 2022 Yılı Bütçe Kanunu’nda 2022 yılı için, Devlet Hava Meydanları İşletmeleri (DHMİ) ve Kıyı Emniyet Genel Müdürlüğü (KEGM)’ne ait gelir tahmini, baz olarak kullanılmaktadır. Kupon getirisi ile ilgili olarak bir de asgari ve azami sınırlar belirlenmiştir. İlan edilen kupon oranına baz teşkil edecek olan endeks değeri, asgari 95 ve azami 110 düzeyinde olabilecektir. İlan edilen kupon oranının asgari %95’ine denk gelen getiri garantisi verilmektedir. Hazine senet için 3 aylık dönemsel getiriyi %5.32, yıllık bileşik getiriyi ise %23.04 olarak belirlemiştir. Hasılat payı gerçekleşmesinin projeksiyonun üzerinde olması halinde daha yüksek getiri elde edilebilecektir. Ancak bu getiri, ilan edilen kupon getirisinin 1.10 katını geçemez. Bu durumda azami dönemsel getiri = %5.32 x 1.10 = %5.85 (yıllık %25.5) olmaktadır. Diğer bir deyişle dönemsel getiri %5.85’i (yıllık %25.5) geçemez.
GES’in dolarizasyonu önleyebilecek bir enstrüman olabileceğini düşünmüyoruz.
Türkiye’nin şu anda içinde bulunduğu durumun kısmen dolarizasyon menşeli olduğu düşünülüyor. Tasarruflarını dolar veya dolardan etkilenen enstrümanlarda tutan insanlar, olumsuz gidişattan sorumlu tutuluyor. Bunun büyük haksızlık olduğunu düşünüyorum. Küçük tasarruf sahipleri de var bu suçlanan grupta. Tasarruflarının değerini korumaya çalışmak bu insanların en doğal hakkı. Türkiye’de yaşanan göreceli aşırı enflasyon ve kur artışlarının nedeni büyük ölçüde politika yapıcılarının yanlış kararlarıdır. Suçu kendilerinde arayıp, gelişmelerin gerçek nedenini doğru teşhis edip, ekonominin emrettiği doğru politikalara dönmeleri gerekmektedir. Halbuki yönetim inatla yanlış hipotezinde israr etmekte, günü palyatif tedbirlerle kurtarmaya çalışmaktadır. KKM gibi, GES gibi uygulamaların Hazine’ye getireceği yük, uzun vadede enflasyonu körükleyebilecek niteliktedir. GES’lerin bir sonucu da paranın banka mevduatından çekilip, Hazine finansmanına yönlendirilmesi şeklinde olacaktır.
Politika faizinin ısrarla düşük tutulması, insanları yanıltmaktan başka birşey değildir. Politika faizi %14 iken, bazı bankalar mevduata %22 faiz vermekte, aynı şekilde kredi faiz oranları da yüksek seyretmektedir. Yeni çıkarılan GES üzerinden bile Hazine, asgari %23.04 getiriyi garanti etmiştir.
Kriz dönemlerinde gerek içerde gerek dışarda “güven” ortamı çok önemli bir rol oynamaktadır. İçte ve dışta güven kazanmak için yönetim gayret sarfetmelidir. Burada şeffaflık ve hesap verebilirlik önemlidir. Şayet siz faizi düşürüyorum deyip, çıkardığınız senetler üzerinde %23’lerde faiz garantisi verirseniz, “gelire endeksliyorum” deyip sonra GES getirisine üst sınır koyup (%25.5), gelirin etkisini çok aza indirirseniz, şeffaflığı önleyerek pek çok verinin halka ulaşmasını engellerseniz, adrese teslim ihaleler düzenlerseniz, gereken güven maalesef geri gelmeyecek, insanlar dolarizasyondan vazgeçmeyeceklerdir.
Aralık ayında bir de halk arasında “keriz silkeleme operasyonu” diye tanımlanan bir olay yaşandı. 17 Aralık 2021 Cuma günü dolar kuru 17.14 TL. 20 Aralık Pazartesi günü saat 19:40’da kur 18 TL’ye tırmanıyor ve bu yükselişe göz yumuluyor. Aynı gün Cumhurbaşkanı KKM’yi açıklıyor ve arka kapıdan dolar satılarak gecikmeli bir müdahale ile kurda aşırı bir düşme sağlanıyor. 21 Aralıkta kur 12.18 TL … Bu “keriz silkeleme operasyonu”, özellikle, korunmaya muhtaç küçük yatırımcıyı büyük kayıplara uğratmış, güvenin daha da sarsılmasına neden olmuştur.
Türkiye çok zor zamanlardan geçmekte. 2001 krizini hatırlatıyor gidişat. Ülkeyi yeniden ayağa kaldırmak için büyük çaba sarfedilmesi gerekecek. Yüksek bütçe açıkları, yüksek cari açık, yüksek düzeyde iç ve dış borç, dış borçlanmada zorluk ve Kredi Risk Priminin (CDS) %8’lere yükselmesi, hayati ürünlerde dışa bağımlılık, üretimin ihmal edilmiş olması, çok önemli fabrikaların ve kuruluşların yabancılara satılmış olması, yetişmiş elemanların ülkeyi terketmesi, itibara verilen önem nedeniyle ertelenebilir yatırımlara devam edilmesi, teşviklerin doğru yere ulaşmaması ve bir de göçmen sorunu.. Bunlar Türkiye’nin karşı karşıya kaldığı güçlüklerden sadece birkaçı. Hastane, hava meydanları, paralı yollar gibi yatırımlar ülke için önemli kazanımlar. Ancak bunlarla ilgili yapılan anlaşmalarda Türkiye’nin menfaatinin ön planda tutulmamış olması ilâve bir sorun.
İşimiz zor, ama başarı imkânsız değil.
Tarıma elverişli topraklarımız, iklimimiz var. İşi bilen kişilerin önderliğinde, planlı bir üretim seferberliğine en kısa zamanda başlanmalıdır. Turizm potansiyeli de unutulmamalı.
Hak-hukuk-adalet ile başlayıp, demokrasi-özgürlük ile devam edip, kaybedilen zenginlikleri yeniden inşa edebiliriz. Bilim odaklı eğitim, israfa son, liyakata öncelik, milleti kucaklayan, birleştiren bir yönetim, yapısal reformların hayata geçirilmesi, Merkez Bankası’nın yeniden bağımsızlığına kavuşması ve doğru politikalar izlemesi, yapılması gereken işlerden sadece birkaçı.. Hepsi mümkün, yeter ki isteyelim, inanalım, azmedelim…
Prof. Dr. Nur KEYDER – ODTÜ emekli öğretim üyesi.
(1)GES hakkında etraflı bilgi ve getirisinin hesaplanması için bkz. Nur Keyder, “Gelire Endeksli Devlet İç Borçlanma Senedi”, BİRGÜN Gazetesi, 12 Haziran 2022.

İlginizi Çekebilir
BANKA HABERLERİ
Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor
Yayınlanma:
10 saat önce|
21/10/2026Yazan:
BankaVitrini
Yüksek fonlama maliyetleri ve enflasyon bankaların kâr marjlarını daraltırken, takipteki kredi oranı 2026’nın ikinci çeyreğinde yüzde 3,5’e yükseldi. Fitch, kârlılık üzerindeki baskının yıl boyunca sürmesini bekliyor.
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, üç aylık Türk Bankaları İzleme Raporu’nda, Türk bankacılık sektörünün 2026 yılının ikinci çeyreğinde kârlılık kaybı yaşadığını ve sorunlu kredilerdeki artışın sürdüğünü bildirdi. Bloomberg HT haberine göre, yüksek fonlama maliyetleri, artan swap giderleri ve enflasyon kaynaklı faaliyet giderleri, bankaların finansal performansını olumsuz etkiledi.
Faaliyet kârlılığında belirgin gerileme
Fitch’in izlediği bankalarda ortalama faaliyet kârının risk ağırlıklı varlıklara oranı, 2026’nın ilk çeyreğindeki yüzde 3,9 seviyesinden ikinci çeyrekte yüzde 2,6’ya geriledi. Sektör genelinde ise aynı oran yüzde 4,6’dan yüzde 3,3’e düştü.
Rapora göre, yüksek Türk lirası faizlerinin fonlama maliyetlerini artırması, net faiz marjlarını daraltan başlıca unsurlar arasında yer aldı. Swap maliyetlerindeki yükseliş ve enflasyonun faaliyet giderleri üzerindeki etkisi de kârlılığı baskıladı.
Takipteki krediler yüzde 3,5’e çıktı
Bankacılık sektöründe aktif kalitesine ilişkin göstergeler de olumsuz seyrini sürdürdü. Fitch’in izlediği bankaların ortalama takipteki kredi (NPL) oranı, ilk çeyrekteki yüzde 3,3 seviyesinden ikinci çeyrek sonunda yüzde 3,5’e yükseldi. Yeni takipteki kredi oluşum oranı da yüzde 2,1’den yüzde 2,2’ye çıktı.
Bankaların ortalama çekirdek sermaye yeterlilik oranı ise yüzde 11,5 seviyesinde kaldı. Bu görünüm, kredi riskleri ve kârlılık baskıları yakından izlenirken sermaye göstergesinin söz konusu dönemde yatay seyrettiğine işaret etti.
Bankacılık sektörünü ne bekliyor?
Fitch, yüksek TL faizleri ve enflasyonist baskıların bankaların kârlılığı üzerindeki etkisinin 2026 boyunca devam edebileceğini öngörüyor. Kuruluş, yılın sonlarına doğru faiz indirimlerinin yeniden başlaması durumunda bu baskının 2027’de hafifleyebileceğini değerlendiriyor.
Bankacılık sektörü açısından temel risk, fonlama maliyetleri yüksek seyrederken kredi geri ödemelerinde yaşanabilecek bozulmanın karşılık giderlerini artırması ve kâr marjlarını daha da daraltması. Bu süreç, bankaların kredi verme iştahı ve reel sektörün finansmana erişimi üzerinde de baskı oluşturabilir.
Kaynak: Fitch Ratings’in Türk Bankaları İzleme Raporu; 21 Ekim 2026 tarihli haberler.
BANKA HABERLERİ
AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL
FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”

Yayınlanma:
10 saat önce|
21/10/2026Yazan:
BankaVitrini
Fon soruşturmasında gözaltı listesinde yer alan isimler üzerinden gündeme gelen Akbank ve DenizBank, haberlerdeki çalışma ilişkilerine ilişkin açıklama yaptı. Akbank, “adı geçen kişilerin uzun süre önce bankadan ayrıldığını” belirtirken DenizBank, “adı geçen Yasemin Y.’nin banka çalışanı olmadığını” bildirdi.
Bankavitrini.com | Gündem
Sermaye piyasalarındaki işlemlere yönelik yürütülen fon soruşturmasında gözaltı listesinde yer alan isimler ve bu kişilerin bankalarla bağlantıları gündeme geldi. Konuya ilişkin Akbank ve DenizBank’tan açıklamalar geldi. Her iki banka da haberlerde yer alan çalışma ilişkilerine yönelik düzeltme talebinde bulundu.
Akbank: İsimler uzun süre önce bankadan ayrıldı
Akbank, fon soruşturması kapsamında gözaltı kararı verilen kişilerle ilgili haberlerde banka adının kullanılmasına ilişkin açıklama yaptı.
Banka, haberlere konu olan kişilerin uzun süre önce Akbank’tan ayrıldığını ve başka kurumlarda çalıştıklarını belirtti. Açıklamada, bu kişilerin hâlen Akbank bünyesinde görev yapıyormuş gibi gösterilmesinin gerçeğe aykırı bir izlenim oluşturabileceğine dikkat çekildi.
Akbank, güncel çalışma ilişkilerinin doğru aktarılması gerektiğini vurgulayarak kamuoyunun doğru bilgilendirilmesini istedi.
DenizBank: Yasemin Yılmaz bankamızın çalışanı değil
DenizBank da fon soruşturması kapsamında gözaltına alınan isimlerin yer aldığı listeye ilişkin yayımlanan haberdeki bir bilgiyi düzeltti.
DenizBank A.Ş. tarafından yapılan açıklamada şu ifadelere yer verildi:
“Fon soruşturması kapsamında gözaltına alınan isim listesine ilişkin yayımladığınız haberde, Yasemin Y. isimli kişinin DenizBank Finans Yöneticisi olduğu yönünde hatalı bilgiye yer verilmiştir.
Haberde adı geçen Yasemin Y., Bankamız çalışanı değildir. Kamuoyunun doğru bilgilendirilmesi amacıyla söz konusu yanlış bilginin düzeltilmesini rica ederiz.”
DenizBank, açıklamasıyla Yasemin Y.’ın banka çalışanı olduğu yönündeki bilgiyi açıkça reddetti ve haberlerin düzeltilmesini talep etti.
Soruşturmada banka isimleri neden gündeme geldi?
Soruşturma kapsamında yayımlanan gözaltı listelerinde yer alan kişilerin mesleki unvanları ve çalıştıkları kurumlara ilişkin bilgiler, bankaların isimlerinin de haberlerde geçmesine neden oldu.
Ancak bir kişinin adının soruşturma kapsamında anılması, tek başına ilgili bankanın soruşturmanın şüphelisi olduğu veya kurumsal olarak herhangi bir suça iştirak ettiği anlamına gelmiyor. Aynı şekilde, bir kişinin geçmişte bir bankada çalışmış olması da güncel çalışma ilişkisini göstermiyor.
Akbank’ın geçmiş çalışma ilişkilerine yönelik açıklaması ile DenizBank’ın Yasemin Y. hakkında yaptığı düzeltme, haberlerde kişi ve kurum bağlantılarının güncel ve teyit edilmiş bilgiler üzerinden kurulmasının önemini ortaya koydu.
Bankacılık sektöründe doğru bilgi ve itibar vurgusu
Sermaye piyasalarına yönelik soruşturmalarda kişi isimleriyle birlikte kurum adlarının anılması, kamuoyunda ilgili bankalara yönelik algıyı etkileyebiliyor. Bu nedenle gözaltı listelerindeki bilgilerin, kişilerin güncel iş durumlarıyla karşılaştırılarak yayımlanması önem taşıyor.
Akbank ve DenizBank’ın açıklamaları, soruşturma haberlerinde yalnızca isimlerin değil, bu isimlerle bankalar arasında kurulan bağlantıların da titizlikle doğrulanması gerektiğini gösteriyor.
Bankavitrini.com olarak not: Bu haber, Akbank ve DenizBank’ın çalışma ilişkilerine yönelik açıklamalarını bir araya getirmektedir. Soruşturmada adı geçen kişiler hakkındaki iddialar ile bankaların kurumsal sorumluluğu birbirinden ayrı değerlendirilmelidir.
BANKA HABERLERİ
AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ?
Yayınlanma:
6 gün önce|
16/10/2026Yazan:
BankaVitrini
BANKALAR ÇALIŞANLARIN MAAŞ REKABETİNİ Mİ SINIRLADI?
Bankavitrini.com | Bankacılık ve Finans Analizi
Akbank, Rekabet Kurulu tarafından yürütülen iş gücü piyasasına yönelik soruşturmanın uzlaşmayla sonuçlandırılması kapsamında 1 milyar 713 milyon 897 bin 558 TL idari para cezası ödeyecek. Peki, Türkiye’nin önde gelen bankalarından biri neden bu kadar yüksek bir ceza ile karşı karşıya kaldı? Soruşturmanın arkasında hangi iddialar bulunuyor? Bu olay, bankacılık sektöründe çalışanların ücretlerini ve iş değiştirme özgürlüğünü nasıl etkileyebilir?
CEZA KREDİ VE MEVDUAT FAİZLERİYLE İLGİLİ DEĞİL
Akbank’a verilen cezanın konusu, bankanın müşterilerine uyguladığı kredi faizleri veya mevduat oranları değil. Rekabet Kurumu’nun 24 Şubat 2026 tarihinde duyurduğu soruşturma, bankacılık, sigortacılık ve bilişim teknolojileri sektörlerinde faaliyet gösteren şirketlerin iş gücü piyasasındaki rekabeti kısıtlayabilecek uygulamalarını inceliyor.
Rekabet Kurumu, aralarında Akbank’ın da bulunduğu 26 teşebbüs hakkında çalışan ayartmama anlaşmaları ve/veya iş gücü piyasasına yönelik rekabete hassas bilgi paylaşımı iddiaları kapsamında soruşturma başlatmıştı.
Akbank, 12 Ekim 2026 tarihli Kamuyu Aydınlatma Platformu (KAP) açıklamasında, Rekabet Kurulu’nun 26-30/899-383 sayılı kararı doğrultusunda soruşturmanın banka bakımından uzlaşmayla sonuçlandırıldığını bildirdi.
Açıklanan idari para cezası 1 milyar 713 milyon 897 bin 558 TL oldu.
ÇALIŞAN AYARTMAMA ANLAŞMASI NE DEMEK?
Soruşturmanın en dikkat çekici başlıklarından biri, şirketlerin birbirlerinin çalışanlarını işe almamak veya çalışan transferlerini kısıtlamak konusunda anlaşmış olabileceği iddiası.
Örneğin aynı sektörde faaliyet gösteren iki banka düşünelim. Bu bankaların birbirlerinin çalışanlarına iş teklifi yapmamak ya da çalışan transferlerini sınırlandırmak konusunda anlaşmaları, iş gücü piyasasındaki rekabeti bozabilecek uygulamalar arasında değerlendirilebilir.
Böyle bir durumda çalışan, yalnızca mevcut işvereninin ücret politikasıyla karşı karşıya kalmaz. Rakip bankaların daha yüksek ücret veya daha iyi çalışma koşulları sunmasıyla ortaya çıkabilecek alternatifler de daralabilir.
Oysa rekabetçi bir iş gücü piyasasında bankalar nitelikli çalışanları bünyelerine katabilmek için ücret, prim, yan haklar, kariyer olanakları ve çalışma koşulları üzerinden birbirleriyle yarışır.
Bu rekabetin kısıtlanması, çalışanların pazarlık gücünü zayıflatabilecek bir sonuç doğurabilir.
Ancak önemli bir ayrıntı var: Rekabet Kurumu’nun soruşturma duyurusu, bu tür uygulamalara ilişkin iddiaların araştırıldığını gösteriyor. Akbank’ın hangi somut davranışının cezaya esas alındığına ilişkin ayrıntılar, bankanın KAP açıklamasında yer almıyor.
MAAŞ BİLGİLERİNİN PAYLAŞILMASI NEDEN SORUN OLABİLİR?
Soruşturmanın ikinci önemli boyutu, iş gücü piyasasında rekabete hassas bilgilerin paylaşılması iddiası.
Çalışan ücretleri, maaş artışları, işe alım koşulları ve gelecekteki istihdam planları gibi bilgiler, şirketlerin birbirleriyle rekabet etme biçimini etkileyebilir.
Örneğin rakip işverenlerin gelecekteki ücret artışlarına ilişkin hassas bilgileri paylaşması, ücret politikalarının bağımsız biçimde belirlenmesini zayıflatabilir. İşverenler arasındaki rekabetin azalması da çalışanların daha iyi ücret ve çalışma koşulları elde etme olanaklarını olumsuz etkileyebilir.
Buradaki temel mesele, şirketlerin insan kaynakları alanında her türlü bilgi alışverişinin yasak olması değil. Rekabeti kısıtlayabilecek nitelikteki anlaşmalar ve bilgi paylaşımlarının, somut koşullar çerçevesinde rekabet hukuku bakımından değerlendirilmesidir.
AKBANK BUNU NEDEN YAPMIŞ OLABİLİR?
Bu sorunun kesin yanıtını verebilmek için Rekabet Kurulu’nun gerekçeli kararındaki somut tespitlerin görülmesi gerekir. Bankanın kamuya açık KAP açıklaması, cezanın arkasındaki yönetimsel motivasyonu veya belirli bir uygulamanın nedenini açıklamıyor.
Bununla birlikte, çalışan transferlerini sınırlandıran veya ücret rekabetini zayıflatan uygulamaların işverenler açısından olası ekonomik motivasyonları bulunuyor.
Birincisi, personel maliyetlerini kontrol altında tutmak. Bankacılık sektöründe deneyimli çalışanların ücretleri, primleri ve yan hakları önemli bir maliyet kalemi oluşturuyor. İşverenler arasındaki ücret rekabetinin zayıflaması, ücret artışı baskısını azaltabilecek bir sonuç doğurabilir.
İkincisi, nitelikli personeli elde tutmak. Deneyimli bankacılar, risk yönetimi uzmanları, yazılım çalışanları ve yöneticiler, rakip kuruluşlar açısından değerli insan kaynağıdır. Çalışan hareketlerini kısıtlayan anlaşmalar, işverenler açısından personel kaybını azaltıyor gibi görünse de rekabet hukuku bakımından ciddi sorunlar doğurabilir.
Üçüncüsü, insan kaynakları maliyetlerinde öngörülebilirlik sağlamak. Bankalar ücret artışlarını ve işe alım maliyetlerini yönetmek ister. Ancak bu amaç, rakiplerle rekabeti sınırlayıcı anlaşmalar yapılmasını hukuken meşru hâle getirmez.
Bunlar olası ekonomik açıklamalardır; Akbank’ın bu amaçlarla hareket ettiğinin kanıtlandığı anlamına gelmez.
BU BİR İŞ HUKUKU İHLALİ Mİ?
Burada iki ayrı hukuk alanını birbirinden ayırmak gerekiyor.
İş hukuku; işçinin ücreti, iş sözleşmesi, çalışma koşulları, kıdem ve ihbar tazminatı gibi konuları düzenler.
Rekabet hukuku ise şirketlerin piyasalarda rekabeti engelleyici, bozucu veya kısıtlayıcı anlaşmalarını ve davranışlarını denetler.
Akbank’a ilişkin soruşturmanın hukuki dayanağı, 4054 sayılı Rekabetin Korunması Hakkında Kanun’un 4. maddesi kapsamında iş gücü piyasasındaki rekabetin kısıtlanıp kısıtlanmadığının incelenmesidir.
Dolayısıyla bu olay, doğrudan işçilerin ücretlerinin ödenmemesi veya kıdem tazminatı haklarının ihlali nedeniyle verilen bir iş hukuku cezası değildir.
Bununla birlikte, işverenler arasındaki rekabeti kısıtlayabilecek uygulamalar çalışanların iş değiştirme ve ücret pazarlığı imkânlarını etkileyebildiğinden, konu çalışma hayatı açısından da önem taşıyor.
AKBANK NEDEN UZLAŞMAYI KABUL ETTİ?
Akbank’ın KAP açıklamasında, soruşturmanın Rekabet Kurulu kararı doğrultusunda uzlaşma usulüyle sonuçlandırıldığı bildirildi.
Rekabet hukukunda uzlaşma, soruşturmanın kanunda belirlenen koşullar çerçevesinde sonuçlandırılmasına imkân veren bir yöntemdir. Bu yol, sürecin daha kısa sürede tamamlanması ve hukuki belirsizliğin azaltılması gibi avantajlar sağlayabilir.
Ancak Akbank’ın uzlaşmayı hangi özel gerekçelerle tercih ettiğine ilişkin ayrıntılı bir açıklama bulunmuyor. Bu nedenle bankanın uzlaşma kararını hangi yönetimsel veya hukuki değerlendirmelerle aldığı konusunda kesin bir neden ileri sürmek doğru olmaz.
BANKACILIK SEKTÖRÜNDE NE DEĞİŞEBİLİR?
Bu soruşturmanın önemi yalnızca Akbank’ın ödeyeceği para cezasıyla sınırlı değil.
Bankalar ve diğer finans kuruluşları açısından insan kaynakları uygulamalarının da rekabet hukuku kapsamında değerlendirilmesi, sektörde yeni bir hassasiyet alanı oluşturuyor.
Özellikle şu konuların önem kazanması beklenebilir:
- Rakip kuruluşların çalışanlarını işe almama yönünde anlaşmalardan kaçınılması.
- Ücret politikaları ve gelecekteki maaş artışları gibi rekabete hassas bilgilerin paylaşımının dikkatle değerlendirilmesi.
- İnsan kaynakları toplantılarında ve sektör içi görüşmelerde rekabet hukuku kurallarına uyumun güçlendirilmesi.
- Çalışanların iş değiştirme ve daha iyi çalışma koşulları için pazarlık yapma imkânlarının korunması.
Bunun çalışanların ücretlerine doğrudan ne ölçüde yansıyacağı ise ayrıca değerlendirilmesi gereken bir konu.
SONUÇ: MESELE SADECE 1,7 MİLYAR TL DEĞİL
Akbank’a açıklanan 1 milyar 713 milyon 897 bin 558 TL’lik idari para cezası, iş gücü piyasasındaki rekabetin de bankacılık sektöründe ciddi bir denetim konusu olduğunu gösteriyor.
Çalışanların serbestçe iş değiştirebilmesi, işverenlerin nitelikli personel için rekabet etmesi ve ücretlerin bağımsız piyasa koşullarında belirlenmesi, rekabetçi bir iş gücü piyasasının temel unsurları arasında yer alıyor.
Burada asıl yanıtlanması gereken soru şu: Bankalar müşterilerine kredi ve mevduat ürünleri sunarken rekabet etmek zorundayken, çalışanları işe alma ve ücret belirleme konusunda da aynı rekabet anlayışıyla hareket ediyor mu?
Bu sorunun Akbank özelindeki somut yanıtı için Rekabet Kurulu’nun gerekçeli kararındaki tespitlerin incelenmesi gerekiyor. Ancak olayın kendisi, bankacılık sektöründe rekabet hukukunun yalnızca müşteri ve ürün piyasalarıyla sınırlı olmadığını, çalışma hayatına da uzandığını ortaya koyuyor.
Kaynaklar: Rekabet Kurumu’nun 24 Şubat 2026 tarihli soruşturma duyurusu; Akbank’ın 12 Ekim 2026 tarihli KAP açıklaması.
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.644)
- BASINDA BİZ (67)
- BORSA (603)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.636)
- GÜNDEM (3.590)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.747)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.500)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (841)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Meta'nın üçüncü çeyrek net kârı yıllık bazda yüzde 264 arttı 21/10/2026
- "İran'la savaşa girmek yaptığımız en iyi işlerden biri" 21/10/2026
- Tesla'nın üçüncü çeyrek net kârı yüzde 43 azaldı 21/10/2026
- Resmi Gazete'de bugün (22.10.2026) 21/10/2026
- Türkiye'de PHP güvenlik açığına karşı harekete geçildi 21/10/2026
- Trump: Rusya-Ukrayna savaşında çözüme hiç olmadığı kadar yakınız 21/10/2026
- Tasfiye edilecek fonlarda bekleyen talimatlara ilişkin önerge kabul edildi 21/10/2026
- Meta'ya kullanıcı gizliliği ihlali nedeniyle 25 milyar dolar ceza 21/10/2026
- JP Morgan: Aracı kurum lisans iptali Türkiye'den çekilme anlamına gelmiyor 21/10/2026
- ABD'den İran'ın gölge filosuna yönelik yeni yaptırımlar 21/10/2026
SON YAZILAR
- Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor 21/10/2026
- AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL 21/10/2026
- Vestel’de Borç Alarmı: Gözler Yatırımcıda 20/10/2026
- FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI 19/10/2026
- AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE? 19/10/2026
- Trump’ın Rusya açılımı dengeleri değiştirdi, risk iştahı toparlanıyor 19/10/2026
- AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ? 16/10/2026
- MSCI’DEN TÜRKİYE BORSASINA FREN! 16/10/2026
- KREDİ KARTINDA 12 AY SINIRI KALKTI MI? TAKSİTLİ ALIŞVERİŞTE YENİ DÖNEM! 16/10/2026
- VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR! 16/10/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu