
Erol Taşdelen
DÖVİZ MEVDUAT BANKALARIN KABUSU OLDU

Merkez Bankası açıklamasına bakarsak, “2021 yılı Aralık ayında “liralaşma stratejisi” kapsamında yabancı para mevduattan Türk lirası mevduata dönüşümü desteklemeye başlamış ve Türk lirası mevduat tercihinin güçlenmesi yönünde önemli bir adım atmıştır. Devreye alınan bu uygulama neticesinde banka bilançolarındaki Türk lirası payı artarken, bankaların fonlama vadesi uzamış ve uygulama banka bilançolarını güçlendirerek finansal istikrarı desteklemiştir” şeklinde, bankaların Dövize talebin kısılması ve TL’ye dönülmesi için seri şeklinde yaptırımlar uygularken ana gerekçe %70’lere kadar ulaşan Dolarizasyonun önünün alınması olarak belirtiliyor. Kur Korumalı Mevduat – KKM’nin ana mantığı ve savunması da dolarizasyonun önüne geçmekti. Vergilerden Hazine aracılığı ile Bütçeden ödenen milyarları ve Merkez Bankası’ndan ödenen tutarları göz ardı edersek kısmen başarılı oldu da!
Bankalara yaptırımla o kadar arttı ki “Serbest Piyasa Ekonomisinden” uzaklaşmak; “Kontrollü Piyasa” kurallarının uygulamaya konduğuna yönelik eleştiriler de kendiliğinden geldi. Bankaları temsil eden Türkiye Bankalar Birliği’nin yaptırımlara yönelik sesi çıkmayınca bazı banka CEO’ları da kişisel çıkış yapmaya başladı. Özellikle Kasım sonundaki iki Genel Müdür-CEO’ların söylemleri son dönemdeki yaratılan havanın bankalar üzerinde nasıl bir ortam yarattığı konusunda da ip uçları verdi.
Kasım ayı sonunda; Türkiye İş Bankası Genel Müdürü Hakan Aran’ın “TL mevduat oranının %50 altına çekilmesi ile ilgili zorlamayla bir yere vardırılacak konu olmadığını ve mudi tercihlerine saygılı olunması gerektiğini” sözleri ile rahatsızlığı dile getirdi. Aran sözlerinde, “Bir kere serbest piyasanın dinamiklerinden uzaklaşmaya başladığınız zaman aşırı regülasyon kaçınılmaz hale geliyor. Belirsizlik ve regülasyon birbirini doğuran bir şey. Piyasanın kendi dengelenme mekanizmaları var. Yıllardır alışık olduğu ve ekonomideki yanlışlıkları düzelten doğal dengeleme mekanizmaları var. O dengeleme mekanizmaları doğal ortamında işler” ifadeleri de yer aldı.
Aynı günlerde; Denizbank Genel Müdürü Hakan Ateş de benzer ifadeler kullandı. Ateş, son dönemde bankaların yurt dışından getirdiği döviz miktarında 69 milyar dolarlık devasa azalma yaşandığını belirterek, “Bizim bu dövize ihtiyacımız var. Sermaye hareketlerini asla kısıtlamayıp ferah bırakmak zorundayız” beyanında bulunarak; “Sermaye hareketlerinin Türkiye’de daima serbest olma zarureti vardır. Türkiye olarak sermaye hareketlerini asla kısıtlamayıp ferah bırakmak zorundayız” ifadelerini kullandı.
TL MEVDUATI %50 ALTINA ÇEKEMEYEN BANKALARA CİDDİ CEZALAR GELDİ
Banka CEO’larını rahatsız eden durum TCMB’nin açıkladığı başta Döviz Mevduat ile ilgili cezai uygulamalar olduğu kesin.
TCMB nezdindeki zorunlu karşılık ve ihbarlı döviz mevduat hesaplarında döviz olarak tutulan tutarlar üzerinden tahsil edilmek üzere yıllık %5 oranında belirlenen ve yıl sonuna kadar dönüşüm oranlarına göre farklılaştırılan komisyon uygulamasına 23 Aralık itibarıyla son verilmesine; oranların kademeli uygulanmasına karar verildi.
Bankalar TL mevduat payı %50 altında kalırsa %8, %50-60 arasında ise %3, %60 üzerinde ise %0 komisyon ödeyecek.
Bankaların ayrıca TL mevduat payının toplam içindeki payına göre tahvil karşılığı ayırma yükümlülükleri de bulunuyor. Hem komisyon cezası ödeyeceksin, hem de düşük faizli Tahvil alacaksın. Tabi bankalar piyasayı en iyi takip eden birimler olduğu için iki gün sonra tahvil faiz oranları arttığında aldıkları Tahvillerden ne kadar zarar edeceklerini hesaplamakta zorlanıyorlar.
Bu düzenleme ile bankaların bugünkü koşullarda TCMB nezdinde 50 milyar TL civarında ek komisyon cezası ile karşı karşıya kalmış durumdalar. Bankaların yılın on ayında 335 milyar TL Net Kar açıkladığı düşünüldüğünde; yıl sonu oluşacak tahmini 450 milyar TL’lik karlılığın %10’a yakın cezayı komisyon olarak ödeme durumu ile karşı karşıya kalmış durumdalar. Bankaların Vergilerinin % 20’den %25’e çıkarıldığı düşünüldüğünde ödenecek verginin yarısı kadar ceza komisyon ödeme tehlikesi ile karşı karşıya kalmaları CEO’lar özelinde; bankaları ister istemez rahatsız ediyor.
Değişiklikler tesisi 6 Ocak 2023 tarihinde başlayan 23 Aralık 2022 hesaplama tarihinden itibaren geçerli olacak. Asıl rahatsızlıklardan biri de Türkiye İş Bankası Genel Müdürü Hakan Aran’ın belirttiği TL Mevduat hedefinin tutulması için müşterilere döviz bozulması için baskı yapılması yönünde, sahada karşılığının ağır olabileceği ve müşterilerin olası kur hareketliliğinde zarar edebilme potansiyeline aracı olma rahatsızlığı ciddi kaygı uyandırmış durumda. Komisyon ödememek için müşteriler üzerinde baskı kurmanın ileride ne kadar yıkıcı olabileceğin de görüyorlar.
TL MEVDUAT HEDEFİ TUTAN BANKA VAR MI?
Başta şunu belirtelim ki Toplam Mevduatının %60’ı TL mevduat olup da hiç komisyon cezası ödemeyecek banka yok gibi. En azından aşağıda benim incelediğim bankalar arasında TL mevduat oranı %60’ın üzerinde yer alan banka yok. O zaman %50 üzerinde olup da %50-60 arasında yer alan bankalar %3 komisyon banko gibi. Asıl sorun %50 altında kalıp %8 komisyon cezası ödeyecek olan bankalar. O zaman bankalarda daha yakalım.
ÖZER YERLİ VE YABANCI SERMAYELİ BANKALARIN DURUMU NASIL?
TCMB, toplam mevduat içinde TL mevduatın payını %50’nin üstüne çıkaramayan bankaların zorunlu karşılıklarına %8 komisyon uygulayacak. Özel yerli ve yabancı sermayeli bankalara baktığımızda komisyon cezası potasına girmeyen banka nerde ise yok gibi.
Bankaların yayınladıkları 2022 üçüncü çeyrek ( 30.09.2022 ) mali verilerine göre; örneğin dört büyüklerden sadece YAPI ve KREDİ BANKASI Toplam Mevduat içinde TL Mevduatın payı %50,8 burun ucu ile %8 cezadan kurtulup %3 komisyon cezası ile kurtuluyor. AKBANK’ın TL Mevduat oranı %45,1 olurken; GARANTİ BBVA % 44,3 seviyesinde; T.İŞ BANKASI ise % 38,7 gibi bir oranda TL Mevduata sahip.
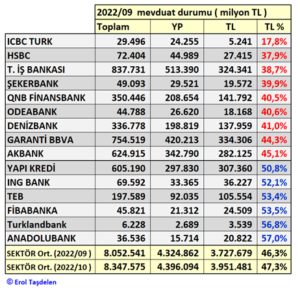
Komisyon cezası ödememeye en yakın banka ise ANADOLUBANK. Zira ANADOLUBANK’ın TL Mevduat oranı %57 ve %60’lık orana en yakın banka konumunda. Orta ölçekli bankalardan TEB ise %53,4 orana sahip.
KATILIM BANKALARINDA DURUM NASIL?
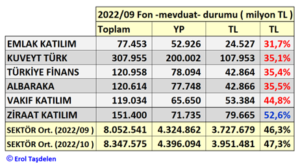
2022 üçüncü çeyrek mali verilere göre; Katılım bankalarından ZİRAAT KATILIM %50 üzerinde TL oranı mevduata sahip tek banka konumumda ve %52,6 orana sahip. VAKIF KATILIM %44,8 orana sahipken diğer Katılım Bankaları %40 altında yer alıyor. En az TL Mevduat oranı %31,7 ile EMLAK KATILIM olurken; KUVEYT TÜRK’ün oranı %35,1 düzeyinde. Katılım Bankalarında KKM karşılığı Ticari krediler açarak durumu tersine çevirmek için büyük çaba içindeler. KKM karşılığı kredi için firmalara %12’den 1 yıl vadeli spot kredi teklifleri havalarda uçuyor.
KAMU BANKALARINDA DURUM NASIL?
Kamu bankaları diğer bankalara göre biraz daha rahat durumda. Fakat üç kamu bankası de TCMB’nin hedeflediği %60’lık TL Mevduat oranının altında yer alıyor. Kamu Bankalarından HALKBAK ve VAKIFBANK %52,8 oranda seyrederken %50’nin altında yer alan banka ise %46,9 ile T. ZİRAAT BANKASI oldu. Kamu Bankaları da KKM karşılığı Ticari krediler açarak durumu tersine çevirmek için büyük çaba içindeler. KKM karşılığı kredi için firmalara %12’den 1 yıl vadeli spot kredi teklifleri havalarda uçuyor. KKM’deki şaşırtıcı dalgalanmalarda bu tür kredilerin katkısı büyük biline!

SEKTÖR ORTALAMASI NASIL?
BDDK’nın 2022 / 9.ay sektör verilere göre Bankalardaki Toplam Mevduatın %46,3’lük kısmı TL Mevduat olarak bulunurken; onuncu ay olan Ekim ayında %1’lik artış ile %47,3’lük seviyeye yükselmiş durumda. Bu oranlar ise TCMB’nin “liralaşma stratejisi”nde hedefi olan %60’ın oldukça gerisinde bulunuyor. Kur Korumalı Mevduat – KKM’deki artışın durması hatta kan kaybederek azalmaya başlaması ile Dövize oluşacak talebin, Borsa ve Altına yönelmesi için büyük gayretler var. Zira, KKM’deki kur karının azalması hatta ortadan kalkması buradaki yatırımcıları da arayış içine itmiş durumda. KKM’de 2 Aralık itibarıyla biriken 78,5 milyar USD karşılığı; 1 trilyon 463 milyar TL’lik tutar döviz üzerinde ciddi tehdit oluşturuyor. 25 Kasım – 2 Aralık arasında KKM’de 7,8 milyar TL çıkış oldu.
KKM ile ucuz maliyetli para toplayıp faiz yükünü Hazine ve Merkez Bankası üzerinde yer alırken; bankalar ses çıkarmadı hatta övgüler yapıldı ama iş cepten para çıkışa gelince rahatsız oluyorlar. Şu ana kadar Katılım Bankaları dahil Hazine aracılığı ile ödenen Kar Payını helalliği ile ilgili bir açıklama duymadık. Diyanetin bile KKM’lerde taraf olduğunu ibretlikle izledik. Faizsiz İslami Bankacılık Danışma Kurulu‘nun hangi gerekçeler ile ana geliri Halkın vergilerinden oluşan Hazine’nin ve Merkez Bankasının KKM hesaplarına yaptığı ödemeler için “icazet belgesi uygunluğu” verdiğini merak ediyorum, yayınlarlar ise sevinirim. Buna imza atanların dini gerekçelerini çok merak ediyorum açıkçası.
BANKALAR TL MEVDUATI ARTIRMAK İÇİN NELER YAPIYOR?
TL mevduatta ciddi yığılma olan bankalardan İŞBANK gibi bankaların bizzat CEO ağzından, “müşterilere bu yönde baskı yapmayacaklarını ve müşteri tercihlerine saygı göstereceklerini” belirtmesinden bu yönde bir çalışma için girmeyeceğini öğrenmiş olduk. Şubelerde müşterilere yönelik bu yönde bir baskı ve ikna konuşmaları da yok. Fakat diğer bankalarda durum bu kadar net değil. Başta Kamu ve Katılım Bankaları olmak üzere çoğu bankada Dövizden TL’ye dönülmesi için müşteriler üzerinde baskı yaratılmış durumda. Bu da genelde son bir yılda döviz kurlarının sabit kalması, fazla kar edilmemesi üzerinden yapıldığı gibi ağırlıklı KKM hesapları açılması yönünde müşteriler ile telefon trafiği artmış durumda. Ticari tarafta da “dövizi bozdurup KKM hesap acıkarak döviz tutarını garanti altına almalarına karşılık %11-12 oranlarında TL Kredi verilebileceği görüşmeleri artmış durumda” bunu yaparlarsa müşterilerin faiz giderini vergilerden düşeceği için vergi avantajı vs de kazanacağı dile getirilirken son aylarda olmayan bir yıl vadeli spot krediler de bu tür kredilerde sunulan seçeneklerden. Ticari müşteri bu sayede %11-12’den kredi kullanmış oluyor. KKM sayesinde Döviz Mevduat TL muhasebeleştirilerek bankaca kamufle ediliyor; müşteri ucuz ve bir yıl vadeli krediye ulaşıyor; KKM hacmi düşmediği için ( hatta arttığı için ) Hazine ve Merkez Bankası memnun oluyor. Bankanın TL mevduatı arttığı için ödeyeceği ceza komisyonu düşüyor. Oyunda mutlu son kısaca ama kağıt üzerinde bu; fiili olarak değişen bir şey yok aslında. Yapay Mevduat olur mu, oluyor işte! Üstelik KKM yapmayacaksa TL mevduata %30’lara kadar faiz teklif edilebiliyor. TL mevduat faizlerin uçacağı; Döviz Mevduata eksi faiz uygulanacağı döneme girmek için köprüden önce son çıkıştayız biline. Mevduatta kampanya ayağına %29 ile cam kuleye ilk taş atıldı devamı gelir artık! Kredilerin bir %25-30’lık kısmının, kredi vadesince, vadesizde bırakılması uygulaması Merkez Banaksının uyarısına rağmen bazı bankalar devam ediyor. Baktılar iş uyarıda kaldı “devam” dediler. Banka Hazineleri başta 10:00-16:00 dışında işlem yapılmaması, müşterilere döviz satılmaması yönünde nerede ise kıskaç altına alınmış durumda.
KREDİLERDE MERKEZ BANKASININ HEDEFİ AŞILDI
Merkez Bankası 20.08.2022 tarihli Resmi Gazete’nin 31929 sayısında yayınladığı 2022/23 nolu Tebliğ ile;“30 Aralık 2022 tarihi itibarıyla 29 Temmuz 2022 tarihine göre yüzde 10 kredi büyüme oranını aşan kredi tutarı kadar menkul kıymetin bir yıl boyunca tesis edilmesi” cümlesi bankalar için ciddi fren göreceği bekleniyordu ama bankalar, yukarıda anlattığım KKM’li nakit karşılıklı Krediler ile bu yaptırımı da aşmışlar gibi gözüküyor.
29 Temmuzda bankalardaki kredi hacmi 6 trilyon 494 milyar TL idi. Demek ki 2022 sonuna kadar 650 milyar TL kredilerde büyüme alanı vardı. 5 Aralık itibarıyla Kredi hacmi 7 trilyon 294 milyar TL ve bankalar 29 Temmuzdan sonra 800 milyar TL kredilerde büyümüş. Başka bir ifade ile bankalar yıl sonu hedefini kredilerde 150 milyar TL aşmış durumda. Piyasa kredi için iyice sıkışmışken bu yöndeki yaptırım nedeni ile bazı bankalarda Aralık sonunda kredilerde küçülme de yaşayabiliriz.
Erol TAŞDELEN – Ekonomist, Bankacılık Uzmanı www.bankavitrini.com


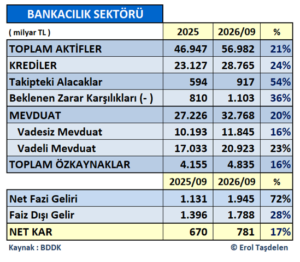
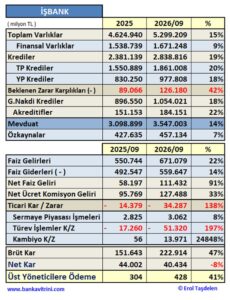
Bankacılık sektörü 2026 yıl üçüncü çeyrek mali verileri incelendiğinde yılı nasıl kapatacakları konusunda da ciddi verileri içeriyor.Üçüncü çeyrekte, Sektör 2025 yılı sonuna göre bilançoyu sadece %21 büyütürken; Kredileri %24; Takipteki alacakalr %54; Toplam Mevduatın %20 büyüdüğü görüldü. Buna karşılık bu büyümeyi karlılığa yansıtamadığı ve Net Karlılık ortalamada %17 büyüyebildiği görüldü.
SEKTÖRDE BİLANÇO BÜYÜMEYE GÖRE NET KARLILIK ENFLASYONUN ALTINDA KALDI
2025 sonunu 46,9 trilyon TL bilanço büyüklüğü ile kapatan Bankacılık Sektörü 2026 üçüncü çeyreğinde büyüme %21’de kalarak 56,9 trilyon TL hacme ulaştı. Banka Bilançolarındaki büyümenin sınırlı kalmasında, Makro İhtiyati Tedbirler stratejisi kapsamında TCMB’nin kredi büyümeye getirdiği sınırlama yaptırımının etkisi büyük oldu. Kredilerdeki büyüme %24’de kaldı; buna karşılık bankaların Takipteki Alacakları %54 büyüyerek 917 milyar TL’ye yükseldi. Beklenen Zarar Karşılıkları %36 büyüyerek 1 trilyon 103 milyar TL’ye ulaştı.
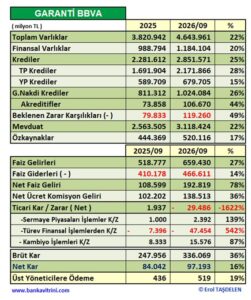
Takipteki Kredilerin içinde yıl içinde Takip Tahsilat ve Varlık Yönetim Şirketlerine devir yapılan dosya olmadığını hatırlatmak isterim. Bankaların çoğu Ticari İşlemlerden Zarar ederken, özellikle Türev ve Kambiyo İşlemler buradaki zararı artırdı; bu alanda dört büyüklerden karlılık yakalayan banka yok… Yılın ilk dokuz ayında; Ticari işlemlerden ( Sermaye Piaysaları İşlemleri; Türev Piyasa İşlemleri; Kambiyo İşlemleri) Garaanti BBVA 29,5 milyar TL; İş Bankası 34,3 milyar TL; AKBANK 38,5 milyar TL; Yapı Kredi 79,8 milyar TL zarar ettiği görüldü.
2025 sonunu 27,2 trilyon TL Mevduat hacmi ile kapatan sektör, 2026 üçüncü çeyreğinde %20 büyüme ile 32,8 trilyon TL Mevduat hacmine ulaştı. Toplam Mevduatın %36’sının Vadesiz Mevduat olduğu ise dikkat çekici.
DÖRT BÜYÜKLER NE YAPTI?
Kısa sektörel özetten sonra, değerlendirdiğimiz sektörün kamu bankaları dışında amiral gemileri konumdaki dört özel bankanın ( AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ ) 2026 yılı üçüncü çeyreğinde açıkladıkları ve KAP’a bildikleri faaliyet raporları; mali veriler ve bilanço dipnotlarına göre karşılaştırmalı verilerine yakından bakalım. Dört büyük bankanın 17,8 trilyon TL bilanço büyüklüğü ile sektörün aynı zamanda üçte bir hacmine sahip olması ile sektöre yön verme kapasitesine sahip; önemleri de buradan geliyor.
Dört büyük banka 10 trilyon TL nakdi kredi hacmi ile %35’lik ve 11,4 trilyon TL’lik mevduat hacmi ile sektörün %35’lik kısmını oluştururken; 225 milyar TL’lik Net Kar ile de sektör Net Karlılığının %29’unu oluşturuyor. Ana kalemlerden yola çıkarak özel dört büyüklerin 2026 yılı üçüncü çeyrek fotoğrafını çekip performansına daha yakından bakalım:
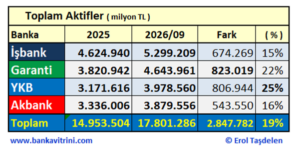
AKTİF Büyüklükte İŞBANK liderliğe devam edirken 5 trilyon TL’yi aşan ilk banka oldu
2026 yılı üçüncü çeyrek sektör ortalamada %21 büyüdü. Aktif büyüklükte dört büyükler de ortalama %19’da kaldı. İŞ BNAKASI 5,3 trilyon TL büyüklüğe ulaşarak grup içinde 5 trilyon TL sınırını aşan ilk banka oldu. GARANTİ BBVA 823 milyar TL ve %22 büyüme kaydederek 4,6 trilyon TL büyüklüğe ulaştı. YAPI ve KREDİ %25 ile sektör ve dört büyükler ortalamasının üzerinde büyürken 3,9 triyon TL hacme ulaştı. AKBANK %16 büyüme ile 3,8 trilyon TL büyüklükte kalırken; Aktif Büyüklükte dördüncü sıraya da düşmüş oldu.
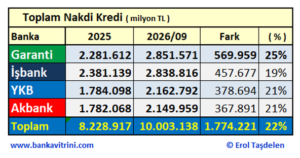
Toplam NAKDİ Kredilerde GARANTİ BBVA liderliğe yükseldi
GARANTİ BBVA yılın üçüncü çeyreğindeki atağı ile Toplam Kredi hacminde İŞBANK’ı geçerek liderliği ele aldı. GARANTİ BBVA 2026 yılında 570 milyar TL Kredi büyüme ve toplamda 2 trilyon 851 milyar TL Kredi hacmine ulaştı. İŞBANK 2 trilyon 839 milyon TL kredi hacmi ile ikinci sıraya gelireken; YAPI ve KREDİ BANKASI’da AKBANK’ı geçerek üçüncü sıraya yükseldi. AKBANK 2 trilyon 149 milyon TL kredi hacmi ile dördüncü sıraya gerilemiş durumda. Sektör kredilerde %24 büyürken dört büyük özel bankanın ortalama büyüme oranı %22 ile sektörün gerisinde kaldı. Sektör ve dört büyükler içinde ortalamanın üzerinde %25 büyüme kaydeden tek banka GARANTİ BBVA oldu.
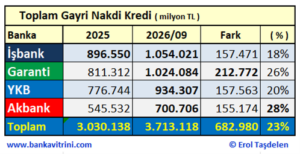
GAYRİ NAKDİ Kredilerde İŞBANK liderliği sürdürüyor, GARANTİ BBVA farkı kapatıyor
Gayri Nakdi Kredilerde dört büyükler ortalama %23 büyürken, %28 büyüme ile AKBANK en fazla büyüme kaydeden banka olmasına rağmen dördüncü sıradan kurtulamadı. İŞBANK 1 trilyon 54 milyar TL hacmi ile ilk sırasını korurken; GARANTİ BBVA %26 büyüme ile 1 trilyon 24 milyar TL hacme ulaşarak İŞBANK ile aradaki kapamış durumda. YAPI ve KREDİ %20 büyüme ile 934 milyar TL hacme ulaşırken AKBANK %28 büyümeye rağmen 700 milyar TL kredi hacmindee ulaşabildi.
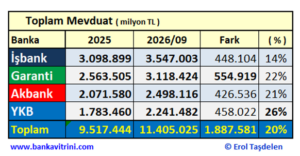
İŞBANK ve GARANTİ BBVA 3 trilyon lira mevduatı aştı
Mevduatta dört büyükler ortalama %20 büyüme oranı sektör ile paralel olurken; YAPI ve KREDİ BANKASI %26 büyüme ile en fazla büyüme kaydeden banka oldu. İŞBANK 448 milyar TL mevduat artışı ile toplamda 3 trilyon 3547milyar TL mevduat hacmine ulaştı. GARANTİ BBVA 3 trilyon 118 milyar TL hacme ulaşırken; AKBANK 2 trilyon 498 milyar TL; YAPI ve YAPI KREDİ 2 trilyon 241 milyar TL mevduat hacmine ulaştı.
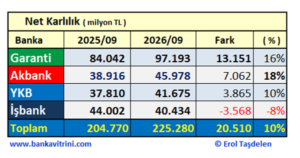
Net Karlılıkta da GARANTİ BBVA fark atarak açık ara önde; İŞBANK kar şoku
2026 üçüncü çeyreğinde Net Karlılıkta Bankacılık sektörü %17 büyüdü. Dört büyüklerin ortalaması da sektör ortalamasının altında %10’da kaldı. İŞBANK 2025 aynı döneme göre %8 düşerek karlılığını artıramayan tek banka oldu. Net Karlılığını 97,2 milyar TL’ye taşıyan GARANTİ BBVA dört büyükler arasında son yıllarda olduğu gibi açık ara önde yer aldı. AKBNAK 46 milyar TL Net Karlılık ise ikinci sıraya yükselirken; YAPI ve KREDİ 41,6 milyar TL karlılık yakaladı. İŞBANK 40,4 milyar TL net Karlılık hacmi ile dördüncü sıraya gerilemiş durumda. Değerlendirmeye alınan dört büyük banka da enflasyona göre karlılığı düşük kaldığı görüldü.
Üst Yöneticilere Yapılan ödemeler AKBANK farkı
2026 üçüncü çeyreğinde dört büyük banka Üst Yöneticilere 2 milyar 306 milyon TL ödeme yaparken 907 milyon TL ödeme ile AKBANK en fazla ödeme yapan banka oldu. Banka bu durumu “bizde brüt ödeme, diğer bankalarda Net Ödeme taporlama yapıyor o nedenle biz yüksek gözüküyor” şeklinde ikna edici olmayan şekilde açıklamaya çalışsa da banka Raporlarında böyle bir açıklaya yer almadığı için teyit edemedik. Bu nedenden dolayı rakiplere göre iki kattan fazla ödenmesi de zaten matematiksel bir açıklama olmamakta. Zira, BDDK Raporlama standartları net, bankaya göre farklılık göstermemekte! Bu konuda belirsizlik var ise BDDK’nın bu konuda sorgolama ve Rapor ve ödemelere standart getirmesi faydalı olacaktır.
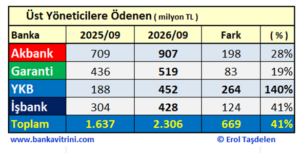
GARANTİ BBVA 519 milyon TL ile ikinci sırada yer alırken; YAPI ve KREDİ BANKASI 452 milyon TL ödeme yaptı. İŞBANK ise 428 milyon TL ödeme ile dört büyükler arasında Üst Yönetime en az bütçe ayıran banka oldu. Bankaların hacim ve gelişme performansları ile Üst Yönetim ödemelerinin orantılı olmadığı dikkat çekti.
Borsada işlem gören bankaların Üst Yönetici ödemelerini BDDK’nın daha yakından incelemesinde fayda var. Zira, dört büyükler dışındaki bankalarda da bu alanda ciddi sapmalar var.
Banka genel performansları
Türk bankacılık sektörü, 2026 yılının ilk dokuz ayında yüksek faiz ortamı, sıkı para politikası, artan kredi maliyetleri ve reel sektörde bozulan ödeme dengelerinin gölgesinde faaliyet gösterdi. Bankalar nominal kârlılıklarını korumaya çalışırken, kredi portföylerinin kalitesi, tahsilat performansı ve sorunlu alacakların yönetimi giderek daha fazla önem kazandı.
Bankalar faiz ve komisyon gelirlerini artırırken, sorunlu krediler için ayırmak zorunda kaldıkları karşılıklar da hızla büyüdü.
Bu dönemin temel sorusu şu: Bankacılık sektörü finansal açıdan güçlenirken, kredi kullanan işletmeler ve hanehalkı aynı ölçüde güçlenebildi mi?
Dolayısıyla 2026’nın ilk dokuz ayını bankacılık açısından yalnızca başarılı veya başarısız olarak nitelendirmek doğru olmaz.
Sektörün bilançosu nominal olarak büyüdü; ancak bu büyümenin kalitesi, kârlılığın reel değeri ve kredi risklerinin yönetimi daha önemli hale geldi. Bankalar son yılların en fazla Takipteki Alacaklarını Varlık Yönetim Şirketlerine satmaları da bu yıla damgasını vuruyor.
Son söz değerlendirmesi olarak şu tespiti yapmak mümkün:
Bankaların gerçek başarısı yalnızca açıkladıkları milyarlarca liralık kârla değil, finansman sağladıkları işletmelerin ayakta kalmasına, kredilerin sağlıklı biçimde geri dönmesine ve ekonomik üretimin sürdürülebilirliğine yaptıkları katkıyla ölçülmelidir.
2026’nın son çeyreğinde belirleyici gösterge, bankaların ne kadar kredi büyüttüğünden çok, kullandırdıkları kredilerin ne kadarını sağlıklı biçimde tahsil edebildikleri olacak.
Erol TAŞDELEN – Ekonomist www.bankavitrini.com
*******************
MERAKLISINA EKLER:
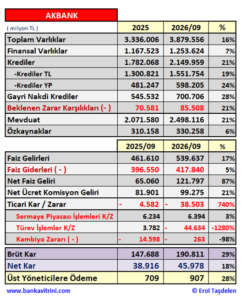
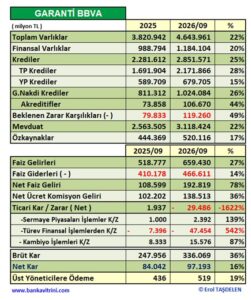
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2026 İLK YARI PERFORMANSLARI
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2025 PERFORMANSLARI
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YKB 2024 PERFORMANSLARI
BANKA HABERLERİ
Fon soruşturmasına bankalar da dahil edilmeli!
Fon soruşturmasına bankalar da dahil edilmeli! Yatırımcı zararlarının sorumlusu kim?



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- İtalya'dan hibrit tehditlere karşı 6 milyar euroluk yatırım planı 18/11/2026
- Anthropic'in halka arz fiyatı beklenti aralığını aştı 18/11/2026
- Resmi Gazete'de bugün (19.11.2026) 18/11/2026
- İran anlaşmazlığının Vance'in 2028 adaylığını gölgelediği iddia edildi 18/11/2026
- AB'den Ukrayna'ya 45 milyar euroluk yeni kredi önerisi 18/11/2026
- Fon soruşturmasında Emre Tezmen ve Taha Çakmak ek ifade verdi 18/11/2026
- Fed tutanakları: Neredeyse tüm yetkililer faiz artışından yana 18/11/2026
- AB'den Rusya'ya yeni yaptırım uyarısı 18/11/2026
- İngiliz savunma devi BAE Systems 1.070 çalışanını işten çıkarıyor 18/11/2026
- ABD istihbaratından art arda yaşanan kesintilere dair açıklama 18/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu