Connect with us

GÜNDEM

BoA: 2023 Amerika İçin Zor Bir Yıl Olabilir

Yayınlanma:

|

Amerika’nın en büyük ikinci bankası Bank of America’nın baş ekonomisti Michael Gapen 2023’ün Amerikalılar için zor bir yıl olabileceğini söyledi.

Gapen, ekonomik etkenlerin bir resesyonu tetikleyebileceğini vurguladı.

Michael Gapen, 2023 için ekonominin daha kötü görünebileceğini kaydetti.

Resesyon riskinin yüksek olduğu bir durumda olunduğunu kaydeden Gapen, bununla birlikte resesyonun derin ve uzun olmayabileceğini de aktardı.

Gapen bu açıklamalarını CBS televizyonuna yaptı.

Ekonominin Covid’den çok hızlı toparlandığına dikkat çeken Gapen, bunun da enflasyonla birlikte geldiğini kaydetti. Michael Gapen, 2023’ün Amerika için zor bir yıl olacağını düşündüğünü vurguladı.

Bununla birlikte Gapen, resesyonu önlemenin de mümkün olduğunu ya da resesyonun uzun sürmeyebileceğini kaydetti.

“Geçmişte ekonomiyi resesyona sokmadan faizleri arttırabiliyorduk, enflasyonu yavaşlatıyorduk” diyen Gapen, bunun 1990’larda yapılabildiğini ve çok maharetli bir yol olduğunu bazen beceriden çok şansa ihtiyaç olduğunu söyledi.

Amerikan ekonomisinin büyük ihtimalle en yüksek enflasyon seviyesini geride bıraktığını söyleyen Gapen yıllık bazda enflasyonun düşmeye devam etmesi gerektiğini ama bunun biraz zaman alacağını da kaydetti.

Gapen’a göre Amerika’nın alışık olduğu enflasyon oranlarına dönmesi 2-3 yıl sürebilir.

VOA
Okumaya devam et

GÜNCEL

ABD’de enflasyon ateşi yeniden yükseldi, küresel piyasalarda satışlar sertleşti

Yayınlanma:

|

Yazan:

ABD’de dün açıklanan eylül ayı enflasyon rakamları, fiyat baskılarının yeniden güçlendiğini gösterdi. Tüketici fiyatları aylık %0,6 artarken, yıllık enflasyon %3,4’ten %3,7’ye yükseldi. Benzin fiyatlarının bir ayda %9’dan fazla artması enflasyonu yukarı çekerken, gıda ve enerji hariç tutularak hesaplanan çekirdek enflasyon %2,5 olan beklentiyi aşarak %2,6’ya yükseldi. Fiyat artışlarının konut, hizmetler ve ikinci el otomobillere de yayılması, enflasyonun yalnızca petrol kaynaklı olmadığını, ekonominin geneline yayılmaya başladığını gösterdi.

Beklentileri aşan çekirdek enflasyon, Fed’in yeniden faiz artırabileceği endişelerini güçlendirirken, risk iştahının da belirgin bir şekilde bozulduğunu gördük. Riskli varlıklarda satışlar yaşanırken, dolar ilk etapta güvenli liman talebiyle değer kazandı. ABD tahvillerine yönelen alımlarla tahvil fiyatları yükselip faizler gerilerken, kıymetli metaller ve ABD borsaları ise geceyi sert kayıplarla tamamladı. Enflasyon verisinin hemen ardından ekim ayında faiz artırımı ihtimali %50’ye kadar yükselse de San Francisco Fed Başkanı Daly’nin açıklamaları piyasaları bir miktar sakinleştirdi. Daly, enflasyonu kontrol altına almak için yeni faiz artırımlarına ihtiyaç duyulabileceğini ancak işgücü piyasasının dirençli kalması sayesinde acele etmeye gerek olmadığını söyledi. Ekim ayında faiz artırımı ihtimali bu sabah %27’ye gerilerken, aralık ayında yeni bir artırıma gidilmesine ise %87 ihtimal tanınıyor. Piyasalar 2027 yılı için de ilave iki faiz artırımı fiyatlarken, savaşın enerji maliyetlerini yüksek tutması ve fiyat artışlarının ekonominin geneline yayılması Fed’in işini giderek zorlaştırıyor.

Sayıların diliyle konuşmak gerekirse, ABD borsaları dün geceyi %1 civarında düşüşle tamamlarken, teknoloji hisselerinin işlem gördüğü Nasdaq endeksi %2 geriledi. Güvenli liman talebiyle ABD tahvilleri alımlara sahne olurken, geçen hafta %5,36 seviyesini test eden ve son 24 yılın zirvesini gören 10 yıllık gösterge tahvil son üç haftanın en düşük seviyesi olan %5,09’a kadar geriledi. Uzun vadeli tahvil faizleri de gerilerken, 30 yıllık tahvil getirisi %5,74 seviyesinden %5,44 seviyesine kadar çekildi. Önde gelen para birimlerine karşı doların değerini gösteren DXY endeksi dün 103 seviyesini test ederek son 18 ayın zirvesini test etmesinin ardından bu sabah 101,90 seviyelerine geri çekildi. Dün 1,11 seviyesinin diplerini test eden EURUSD paritesi son 17 ayın en düşük seviyesini test etmesinin ardından bu sabah 1,1225 seviyesine toparlandı. Alıma geçmek için GBPUSD paritesinde hâlen 1,3270 seviyesini takip ediyoruz.

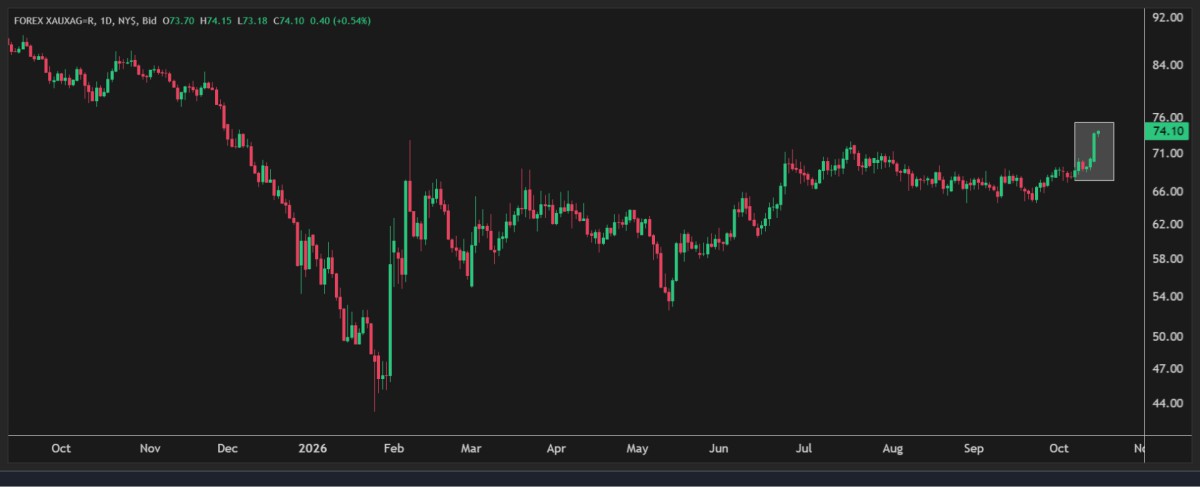
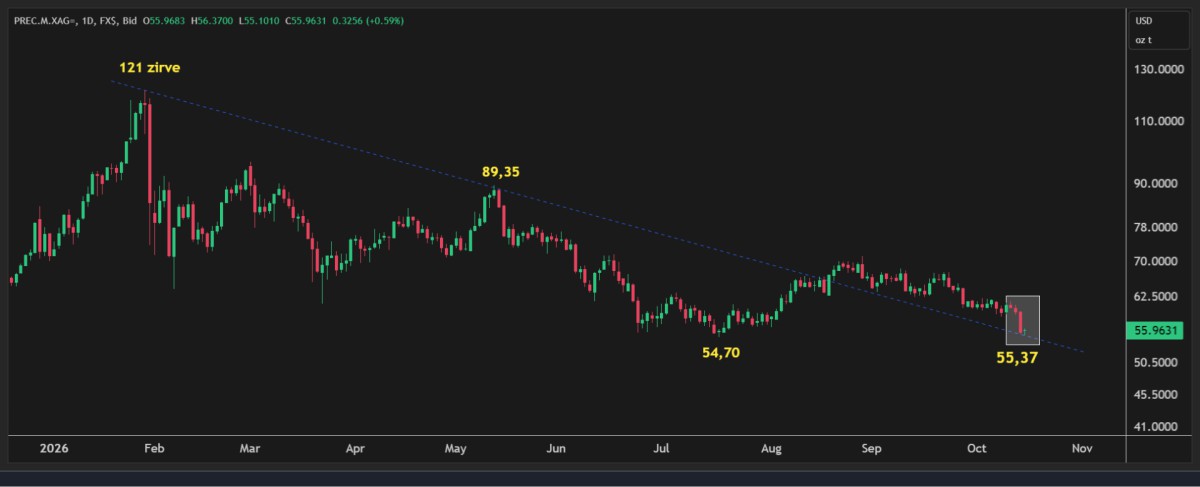
ABD enflasyon verisi ardından satış baskısının en çok hissedildiği enstrüman gümüş oldu. Gümüşün ons fiyatının günlerdir 60 dolar seviyelerinde zorlandığını dile getirirken, dün beklentileri aşan enflasyon verisi ardından %6,5 değer kaybeden gümüş 55 dolar seviyelerine kadar savruldu. Teknik mânâda önemli seviyeler test edilirken (bakınız grafik), 55 dolar seviyesinin altında düşüş isteğinin daha da belirgin bir hâl alacağını düşünüyoruz. Dikkatimizi çeken bir diğer sert fiyat hareketi de altın gümüş rasyosunda yaşandı. Rasyo dün altın lehine %5 yükselerek son 10 ayın zirvesine yükselirken, gümüşün altına kıyasla zayıf kalması, kıymetli metallerde yükseliş isteğinin sorgulanmasına neden oldu. Savaşların yaşandığı bir ekosistemde bir türlü yükselemeyen kıymetli metalleri son haftalarda sorgulamaya başlamış, paranın zaman değeri ve paralelinde alternatif maliyetin (opportunity cost) artmaya başladığını ön plana çıkarmıştık. Altının ons fiyatı dün ilk nazarda 4,073 dolar seviyesini test etse de, bu sabah yeniden 4,150 dolar seviyesine toparlandığını görüyoruz. Teknik mânâda altında günlük kapanışın 4,100 dolar seviyesinin altında olmadığı sürece endişe edilmesine gerek olmadığını düşünüyoruz. Aksi durumda ise aşağıda 3,940 dolar seviyelerini konuşacağız. Dün de belirttiğimiz üzere, 4,220 dolar üzeri gecelik kapanış durumunda ise uzun pozisyon açacağız.

ABD enflasyon verisi ardından bu sabah Asya piyasalarında kan gövdeyi götürüyor. Güney Kore borsası KOSPI %8, gösterge endeks Nikkei ise %5’ten fazla geriledi. Teknoloji hisselerinin işlem gördüğü Tayvan borsası %3,5 gerilerken, koyu kırmızı rengin Asya genelinde hâkim olduğunu görüyoruz. ABD borsalarının vadeli işlemlerinde Nasdaq bu sabah da %1’den fazla gerilerken, yapay zekâ yatırımlarına ilişkin endişeler satışların merkezinde yer alıyor. ABD’li bulut bilişim şirketi CoreWeave’in borçlarını ödemekte zorlanabileceğine yönelik haberlerin ardından hisselerinin dün gece %15’in üzerinde değer kaybetmesi, yapay zekâ yatırımlarının finansmanı ve kârlılığına ilişkin soru işaretlerini yeniden gündeme taşıdı. Üstelik ABD’de beklentileri aşan enflasyonun Fed’in faiz artırımlarına devam edebileceği endişesini güçlendirmesi de teknoloji hisseleri üzerindeki baskıyı artırıyor.

Jeopolitik risklerde herhangi bir değişiklik olmasa da, Brent cinsi ham petrolün varil fiyatı 104 dolar seviyesine hafif de olsa geriledi. Hürmüz’de saldırıya uğrayan gemilerde sorun yaşanırken, Yemenli Husiler Suudi Arabistan’ın havalimanları ve petrol tesislerine yönelik saldırılarını sürdüreceklerini açıkladı.  Olumsuz havanın etkisiyle Bitcoin’in de 80 bin doların diplerine kadar gevşediğini not edelim.

Türkiye cephesinde ise döviz kurunun seyrine ilişkin sosyal medyada pek çok haberin dolaştığını görüyoruz. Bloomberg’in dün TCMB Başkanı Karahan’a atfen paylaştığı, kurda görece daha hızlı bir artışa işaret eden değerlendirme görüş ayrılıklarına neden oldu. Biz ana resimde herhangi bir bozulma beklemediğimiz gibi, otoritenin cetvelle çizilmiş kur stratejisini sürdüreceğini, USDTRY’de aylık yaklaşık %1,7’lik artışın devam edeceğini düşünüyoruz. Sene sonu kur beklentimizi de 52,00 seviyesinde koruyoruz.

Öte yandan, bir süredir gündemden düşmeyen fon krizine ilişkin TBMM’de yasal düzenleme görüşmeleri sürerken, hukuki süreç de ilerliyor. Hazine ve Maliye Bakanı Mehmet Şimşek’in SPK eski Başkanı Gönül hakkında soruşturma izni verdiği belirtilirken, yasa teklifinde de bazı değişikliklere gidildi. Piyasalara dönersek, ABD enflasyon verisinin ardından dün yaşanan dalgalanma Türk mali piyasalarını da olumsuz etkiledi. BIST100 endeksi günü %1 kayıpla tamamlarken, bankacılık endeksi %1,35 geriledi. CDS risk primi 247 baz puanda, iki yıllık tahvilin bileşik faizi ise %39,56 seviyesinde yatay seyretti. USDTRY yarın valörlü işlemlerde bu sabah 49,41 seviyesinden güne başladı.

Bugün piyasaların gündeminde, günün ilk yarısında İngiltere ve Euro Bölgesi’nde sanayi üretimi, Türkiye’de ise bütçe verileri ve her hafta perşembe günü olduğu üzere TCMB’nin haftalık istatistikleri bulunuyor. Yurt dışında ise gözler ABD’de açıklanacak haftalık işsizlik maaşı başvuruları, New York Fed imalat endeksi, üretici enflasyonu ve perakende satış verilerine çevrilecek.

XAGUSD
17920392509c2395d56c04e612b8620e08c73f0803_1_1200.jpg
 
XAUXAG

1792039250cd6c8e7680197bbf373936a610345251_2_1200.jpg

Emre Değirmencioğlu

Okumaya devam et

GÜNCEL

Petrol yeniden 107 dolarda, piyasaların gözü ABD enflasyonunda

Yayınlanma:

|

Yazan:

Asya borsalarında dün teknoloji hisseleri öncülüğünde yaşanan sert satışların ardından bu sabah toparlanma çabası görüyoruz. Çinli çip üreticisi CXMT’nin teknolojik ilerlemesinin sektörde rekabeti artıracağı endişesiyle dün %6 gerileyen Güney Kore borsası KOSPI, bu sabah %1 yükselirken, Japonya’da Nikkei ve Tayvan borsası da yaklaşık %1 değer kazandı. Ancak bu toparlanmaya rağmen Asya piyasalarında temkinli havanın henüz dağılmadığını görüyoruz. ABD borsalarının vadeli işlemlerinde ise bu sabah hafif de olsa yükseliş isteği dikkatimizi çekiyor.

Orta Doğu’da Husilerin Suudi Arabistan’a yönelik saldırıları enerji arzına ilişkin endişeleri canlı tutarken, Brent petrolün varil fiyatının yeniden 107 dolar seviyesine yükselmesi de piyasalardaki tedirginliği artırıyor. Yemenli Husiler bu kez ülkenin petrol devi Saudi Aramco’yu hedef alırken, şirket merkezine düzenlenen füze saldırısında can kaybı yaşanmadığı açıklandı. Riyad’da ise düşürülen füzelerin parçaları nedeniyle dört kişi yaralandı. Suudi Arabistan’ın Yemen’deki Husi hedeflerine yönelik operasyonlarını artırmasıyla çatışmalar şiddetlenirken, İran’ın Hürmüz Boğazı’nda tankerlere yönelik saldırılarının da sürdüğünü görüyoruz. ABD’de ara seçimler yaklaşırken enerji fiyatlarının yeniden yükselişe geçmesi, Trump yönetiminin işini daha da zorlaştırıyor. Saldırıların petrol tesislerinin yanı sıra enerji taşımacılığı açısından kritik geçiş noktalarına da yönelmesi, çatışmaların küresel enerji piyasaları üzerindeki etkisini daha da derinleştiriyor.

ABD’de dün açıklanan banka bilançolarının karışık bir görünüm sunmasıyla ABD borsaları geceyi hafif kayıplarla tamamladı. Bugünün en önemli gündem maddesi ise ABD’de açıklanacak eylül ayı enflasyon verisi olacak. Yüksek enerji fiyatlarının etkisiyle yıllık tüketici enflasyonunun %3,6’ya yükselmesi, çekirdek enflasyonun ise aylık %0,2, yıllık olarak ise %2,50 artması bekleniyor. Beklentilerin üzerinde gelecek bir veri Fed’in yeniden faiz artırabileceği endişesini güçlendirebilirken, beklentilerin altında kalacak bir veri ise piyasalarda iyimserliği tetikleyebilir. Piyasalar ekim toplantısında faiz artırımı ihtimalini %22 seviyesinde fiyatlarken, New York Fed Başkanı Williams’ın bu yıl bir faiz artırımına daha ihtiyaç duyulabileceğini söylemesine rağmen, diğer Fed üyelerinin temkinli açıklamaları doların yükselişini sınırlıyor. Bu minvalde Aralık toplantısına yönelik 25 baz puan faiz artırımına bu sabah %90 ihtimal tanınıyor.

Piyasalarda risk iştahının azalmasıyla birlikte yatırımcıların güvenli liman olarak gördükleri ABD tahvillerine yöneldiğini görüyoruz. Artan taleple tahvil fiyatları yükselirken, faizler ise geriliyor. ABD 10 yıllık tahvil faizi son iki haftanın en düşük seviyesini test etmesinin ardından %5,22’de dengelenirken, 30 yıllık tahvil faizi de üç günlük düşüşün ardından %5,57 seviyesinde işlem görüyor. Doların piyasa faizlerinin gerilemesiyle dolar endeksi (DXY) de 102 seviyesinin diplerine kadar gerileyerek son iki gündür düşüşünü sürdürüyor. Para birimleri cephesinde ise kraliyet aslanı sterlin neredeyse son üç haftadır sıkıştığı dar oyun alanından çıkmaya çalışıyor. GBPUSD paritesinde 1,3275 seviyesinin üzerinde yükseliş isteğinin oluşacağını düşünüyoruz.

Avrupa Merkez Bankası (ECB) Başkanı Lagarde, küresel tahvil piyasalarındaki satış dalgasından en fazla etkilenen ülkelerden biri olan Fransa’ya önemli bir mesaj verdi. Yüksek bütçe açığı ve gelecek yıl yapılacak cumhurbaşkanlığı seçimleri öncesindeki siyasi belirsizlikler nedeniyle Fransız tahvilleri baskı altında kalırken, ECB’nin piyasaya müdahale edebileceği konuşuluyordu. Ancak Lagarde, çözümün Frankfurt’ta değil, Paris’te olduğunu belirterek Fransa’nın kamu maliyesini düzeltmesi gerektiğini vurguladı. Lagarde ayrıca, Euro Bölgesi’nde enflasyonun ağırlıklı olarak enerji fiyatlarından kaynaklandığını, ancak ücret artışları üzerinden diğer fiyatlara yayılma riskini yakından izlediklerini söyledi. ECB’nin son dört ayda iki kez faiz artırmasının ardından aralık ayında bir artırıma daha gitmesine %82 ihtimal tanınıyor. Ortak para birimi EUR dolar karşısında yeniden 1,12 seviyesinin üzerine yükseldiğini not edelim.

Kıymetli metaller sessizliğini korurken, gümüşün dün 60 doların üzerinde tutunamayarak 59 dolar seviyelerine kadar gerilediğini, altının ise 4,160 dolar seviyelerine çekildiğini görüyoruz. Kıymetli metaller bir süredir beklentilerimizin aksine oldukça keyifsiz bir seyir izliyor. Uzun zamandır altın ve gümüşte yükseliş beklentimizi koruyor, zaman zaman uzun pozisyonlar alarak bu hareketin peşinden koşuyoruz. Ancak jeopolitik risklerin giderek arttığı bir ortamda bile beklediğimiz yükseliş bir türlü gelmiyor. Bunun nedenini biraz da tahvil piyasalarında aramak gerektiğini düşünüyoruz.

ABD’de uzun vadeli faizlerin son yılların zirvelerine yükselmesi ve Fed’den yeni faiz artırımları beklenmesi, faiz getirisi olmayan altının cazibesini azaltırken, güçlü dolar da fiyatlar üzerinde baskı kuruyor. Üstelik artan kamu borçlanmasına, yapay zekâ yatırımlarını finanse etmek için tahvil ihraç eden teknoloji devleri de ekleniyor. Küresel sermayenin giderek daha fazla borçlanma ihtiyacını karşılamaya yöneldiği bu ortamda kıymetli metallerin neden geride kaldığını anlamak zor değil. Yine de altına yönelik talebin tamamen kaybolduğunu söyleyemeyiz. Dünya Altın Konseyi’nin verilerine göre eylül ayında altın %8,5 değer kaybederken, altın fonlarına yaklaşık 10 milyar dolarlık para girişi yaşandı. Bu da mevcut baskının talep eksikliğinden çok, yüksek faizler, güçlü dolar ve vadeli piyasalardaki pozisyonların çözülmesiyle ilişkili olabileceğini düşündürüyor.

Bu bağlamda, kıymetli metallerde uzun süredir pozisyon taşıyan yatırımcılar açısından paranın zaman maliyetini, diğer bir ifadeyle alternatif getiri fırsatlarını (opportunity cost) da göz ardı etmemek gerekiyor. Biz de gidişattan pek memnun olmasak da en azından yılın nasıl kapanacağını görmek istiyoruz. Uzun vadede, doların değer ölçüsü olma özelliğinin giderek sorgulandığı bir dünyada kıymetli metallerin yatırımcılar açısından değer saklama aracı olmaya devam edeceğini düşünüyoruz. Kısa vadede ise altının 4,225 dolar seviyesinin üzerinde gecelik kapanış yapması durumunda, bir süredir takip ettiğimiz teknik formasyona dayanarak yeniden uzun pozisyon deneyeceğiz.

Bugün açıklanacak enflasyonun yanı sıra yarınki üretici fiyatları ve perakende satış verilerinin ekonomik yavaşlamaya işaret etmesi durumunda, Fed’in faiz artırımı beklentileri zayıflayabilir. Bu da bir süredir yüksek faizlerin baskısı altında kalan altın için beklediğimiz yükselişin önünü açabilir. Kripto cephesinde ise amiral gemisi Bitcoin’in 84 bin dolar seviyesinin kıyısında enerji biriktirmeye devam ettiğini görüyoruz. Yeri gelmişken, tarihsel olarak eylül ayının riskli varlıklar açısından pek sevilmediğini, kasım ayında ise risk iştahının genellikle daha güçlü seyrettiğini bir kez daha hatırlatalım.

Türkiye cephesinde ise dün açıklanan ödemeler dengesi verilerini takip ettik. Ağustos ayında cari işlemler dengesi 4,1 milyar dolar fazla verdi. Yaz aylarında turizm gelirleri yardımıyla cari dengenin fazla vermesine pek de şaşırmadık. Yılın ilk sekiz ayındaki toplam cari açık 31,5 milyar dolar şeklinde oluştu. Geçen yılın aynı döneminde bu rakamın 19,7 milyar dolar açık olduğunu hatırlatalım. Veri fon krizinin öncesine ait olduğundan, eylül verilerini merakla takip edeceğiz. Türkiye’de fon krizinin yansımaları ve tasfiye sürecine ilişkin çalışmalar sürerken, USDTRY kuru 49,40 seviyesine yaklaştı. CDS risk primi 248 baz puanla genel olarak yatay bir seyir izlerken, dün faiz indirimi beklentilerine paralel hisse senetleri alımlara sahne oldu. Bankacılık endeksi %1,2 yükselirken, tahvil faizleri ise yatay seyrini korumaya devam etti.

Yurt dışında devam eden jeopolitik riskler, uzun yılların zirvesine yükselen tahvil faizleri ve siyasi belirsizlikler, öte yandan büyük umutlarla peşinden koşulan yapay zekâ hikâyesi ve milyarlarca dolarlık yatırımların ne zaman meyve vereceğine ilişkin soru işaretleri, içeride ise fon krizinin devam eden yansımaları bültenimizin büyük bir bölümünü kaplamaya devam ediyor. Açıkçası biz de sürekli aynı konuların etrafında dönmekten ve piyasalardaki yönsüzlükten pek memnun değiliz. Üstelik sorunlar çözüme kavuşmadıkça belirsizlikler uzuyor, piyasaların hareket alanı daralıyor ve zaman geçtikçe çözüm bulmak da zorlaşıyor. Bir süredir piyasaların önünü açacak bir gelişme bekliyoruz ancak şimdilik ufukta pek fazla ışık görünmediğini de itiraf etmek gerekiyor.

Emre Değirmencioğlu

Okumaya devam et

GÜNCEL

Orta Doğu’da savaş Riyad’a sıçradı. Trump’tan enerji ateşkesi hamlesi

Yayınlanma:

|

Yazan:

ABD Başkanı Trump, Rusya ile Ukrayna’nın enerji tesislerine yönelik saldırıları durdurmak konusunda anlaştığını ve ateşkesin derhâl yürürlüğe girdiğini açıkladı. Ancak ne Moskova ne de Kiev anlaşmayı doğruladı. Zelenskiy, ateşkese destek verdiklerini ancak ayrıntıları henüz bilmediklerini söylerken, Rusya’nın Ukrayna’nın enerji altyapısına yönelik saldırılarının sürdüğünü belirtti. Trump’ın Ukrayna’ya yönelik baskısını artırmasının arkasında ise yükselen akaryakıt fiyatlarının olduğu kuşku götürmüyor. Ukrayna’nın Rus petrol rafinerilerine düzenlediği saldırıların ABD’deki dizel fiyatlarını artırdığını savunan Trump’ın, Kiev’i istihbarat ve silah desteğini kesmekle tehdit ettiğini de bu sabah Reuters haberlerinde okuyoruz.

Kasım ayındaki Kongre ara seçimleri yaklaşırken, yüksek enerji fiyatlarının Trump üzerindeki siyasi baskıyı artırdığını pekâlâ anlıyoruz. Trump, cuma günü Rusya’nın küresel piyasalara yaklaşık 2,25 milyon varil dizel sağlayacağını da açıklamıştı. Zelenskiy ise petrol fiyatlarındaki yükselişin asıl nedeninin Orta Doğu’daki savaş olduğunu savunurken, İran cephesinin ardından Ukrayna savaşında da enerji fiyatlarının ABD iç siyasetinde giderek daha fazla belirleyici olduğunu görüyoruz. Bu sabah Brent cinsi ham petrolün varil fiyatı %1,5 düşüşle 103 dolar seviyesinden işlem görürken, jet yakıt fiyatlarının ise %6’ın üzerinde gerilediğini not edelim.

Her ne kadar Rusya-Ukrayna haberleri ön planda çıksa da, Yemen’deki çatışmaların Suudi Arabistan’a sıçramasıyla Orta Doğu’da tansiyonun daha da yükseldiğini görüyoruz. İran destekli Husilerin cumartesi günü Riyad’daki Kral Halid Uluslararası Havalimanı’na düzenlediği saldırıda 13 kişi hayatını kaybederken, 300’den fazla kişi yaralandı. Pazar günü aynı havalimanına düzenlenen yeni saldırıda ise bir kişi daha hayatını kaybetti. Havalimanı uçuşlara kapatılırken, Husiler Dammam Havalimanı ile petrol devi Saudi Aramco’ya ait iki tesisi de hedef aldıklarını açıkladı. Suudi Arabistan’ın hava savunma sistemlerinin bu saldırıları tamamen engelleyememesi dikkat çekti.

Suudi Arabistan’ın Yemen’deki Husi hedeflerine yönelik hava saldırılarını artırmasıyla karşılıklı tehditler de sertleşiyor. Husiler, saldırıların devam etmesi hâlinde daha kötüsünün yaşanacağı uyarısında bulunurken, Trump ABD’nin de Suudi Arabistan’ın askerî operasyonlarına katılabileceğini söyledi. Bir süredir üzerinde durduğumuz Hürmüz ve Bab el-Mandeb boğazlarındaki risklere şimdi Suudi Arabistan’ın havalimanları ve petrol tesislerine yönelik saldırılar da eklendiğinin altını çizmemiz gerekiyor. Petrol arzının yanı sıra bölgedeki ulaşım ve ticaretin de giderek daha fazla tehdit altında kalması, enerji fiyatları üzerindeki baskının devam edebileceğine işaret ediyor.

Uluslararası Para Fonu (IMF) ve Dünya Bankası’nın yıllık toplantıları bu hafta Bangkok’ta başlıyor. Yaklaşık 18 bin kişinin katılacağı toplantıların gündeminde Orta Doğu’daki savaş, yükselen enerji fiyatları ve giderek ağırlaşan küresel borç yükü bulunuyor. Dünya Bankası Başkanı Ajay Banga, Hürmüz Boğazı’nın kapanmasıyla dünya petrol arzının yaklaşık %20’sinin sekteye uğramasına rağmen küresel ekonominin beklenenden daha dirençli kaldığını, ancak risklerin yeniden arttığını belirtiyor. Özellikle dizel ve gübre fiyatlarındaki yükselişe, tarımsal üretimi olumsuz etkileyebilecek güçlü El Niño ihtimalinin de eklenmesi endişe yaratıyor. IMF’nin bu yıl için %3 olan küresel büyüme tahmininde büyük bir değişiklik beklenmiyor.

Bir süredir bültenlerimizde üzerinde durduğumuz küresel borç sorunu da toplantıların önemli başlıklarından biri olacaktır. IMF’ye göre kamu borçları İkinci Dünya Savaşı’ndan bu yana en yüksek seviyesine ulaşırken, küresel kamu borcunun millî gelire oranının 2030’dan önce %100’ü aşması bekleniyor. Özellikle gelişmekte olan ülkeler açısından tablo daha da zor. ABD’de yükselen faizler sermaye çıkışlarını hızlandırırken, mevcut borçların daha yüksek faizlerle yenilenmesi gerekiyor. Bu ülkelerin yalnızca bu yıl dış kreditörlere yaklaşık 400 milyar dolar borç ödemesi bulunuyor. IMF Başkanı Georgieva’nın toplantılar öncesinde kullandığı “Kış geliyor” ifadesi de enerji fiyatları, enflasyon ve yüksek borçlanma maliyetlerinin aynı anda yarattığı baskıyı anlatması açısından dikkat çekici.

The Economist dergisi de 10 Ekim tarihli sayısında “Will bonds blow up? –  Tahviller patlayacak mı?” başlıklı başyazısında, siyasilerin mali disiplinden uzak politikaları nedeniyle bir kamu borcu krizinin yaklaşabileceği uyarısında bulunuyor. Yıllarca düşük faizlerle rahatlıkla borçlanan hükûmetlerin artık çok daha yüksek maliyetlerle karşı karşıya kaldığına dikkat çeken dergi, özellikle Fransa başta olmak üzere Avrupa’daki mali sorunları ön plana çıkarıyor. Fransa’da bütçe açığı millî gelirin %5,4’üne ulaşırken, siyasi belirsizlik nedeniyle harcamaları kısmak veya vergileri artırmak da kolay görünmüyor. Üstelik devletlerin artan borçlanma ihtiyacına, yapay zekâ yatırımları için kaynak arayan teknoloji şirketleri de eklenince tahvil piyasasında faizler üzerindeki baskı artıyor. The Economist, merkez bankalarının yeniden tahvil alımlarına yönelerek hükûmetlerin işini kolaylaştırmaya çalışmasının ise enflasyonu yeniden körükleyebileceği konusunda uyarıyor.

Küresel borç ve yükselen tahvil faizleri tartışılırken, Bloomberg’de yer alan bir haber de dikkatimizi çekti. Citigroup’un tahminine göre ABD Hazine Bakanı Scott Bessent, borçlanma maliyetlerini kontrol altına almak amacıyla 20 ve 30 yıl vadeli tahvil ihraçlarını azaltabilir, hatta 20 yıllık tahvil ihracına tamamen son verebilir. Azalan uzun vadeli borçlanmanın ise kısa vadeli bonolarla karşılanması bekleniyor. Henüz alınmış bir karar yok, gözler 4 Kasım’daki Hazine açıklamasında olacak. ABD’nin borç yükü hafiflemezken, borcun vadesini kısaltarak faiz maliyetlerini kontrol etmeye çalışması da başlı başına dikkat çekici.

Bir süredir gözümüz tahvil piyasalarında. Piyasaların risksiz faiz oranı olarak takip ettiği 10 yıllık ABD tahvil getirisi, geçen hafta test ettiği %5,36 seviyesinden %5,24’e gerilerken, 30 yıllık tahvil faizi de yaklaşık 13 baz puan düşüşle %5,60 seviyesine gevşedi. Dolar endeksi 102 seviyesinin üzerinde güçlü seyrini korurken, EURUSD paritesinin de 1,12 seviyelerinde keyifsiz görünümünü sürdürdüğünü görüyoruz. Orta Doğu’da saldırılar devam etmesine rağmen, Trump’ın Rusya ile Ukrayna arasında enerji tesislerine yönelik ateşkes sağlandığını açıklaması ve Rusya’nın dizel ihracatını artırabileceği beklentisi petrol fiyatlarını aşağı çekti. Geçen hafta 4,065 dolara kadar gerileyen ons altın ise bu sabah yeniden 4,200 dolar seviyesine yükselirken, gümüşün ons fiyatı da 61 dolara ulaştı. Kripto para piyasasında ise Bitcoin’in geçen haftaki sert satışların ardından 84 bin dolar seviyesine toparlandığını not edelim.

ABD borsaları haftanın son işlem gününü yükselişle tamamlarken, yeni haftanın başlangıcında vadeli piyasalarda da olumlu havanın korunduğunu görüyoruz. Asya piyasalarında genel olarak yatay bir seyir hâkim olurken, Japonya borsasının tatil nedeniyle kapalı olduğunu hatırlatalım. Güney Kore borsası ise bölge genelinden olumsuz yönde ayrışıyor. KOSPI %3’ten daha fazla gerilerken, özellikle yarı iletken hisselerinde satışlar dikkat çekiyor. Yapay zekâ yatırımlarının geleceğine yönelik soru işaretleri ve yüksek petrol fiyatları piyasaları baskılarken, Kuzey Kore’nin bu sabah birden fazla balistik füze fırlatması da bölgedeki jeopolitik tansiyonu artırdı. Pyongyang’ın son bir ayda dördüncü kez füze denemesi yapması, Güney Kore’nin geçen hafta gerçekleştirdiği hipersonik füze testinin ardından geldi.

Bu hafta piyasaların gündeminde ABD’de açıklanacak enflasyon verileri ve başlayacak bilanço sezonu bulunuyor. Enerji fiyatlarındaki yükseliş nedeniyle yıllık manşet enflasyonun %3,7’ye çıkması beklenirken, Fed’in ekim ayında faiz artırma ihtimali %18, aralık ayında ise %85 seviyesinde fiyatlanıyor. Salı günü büyük Amerikan bankalarıyla başlayacak bilanço sezonunda, S&P 500 şirketlerinin üçüncü çeyrek kârlarının %30’un üzerinde artması bekleniyor. Ancak bu artışın büyük bölümü teknoloji şirketlerinden kaynaklanıyor. Perşembe günü ABD’de üretici enflasyonu ve perakende satış verileri takip edilecek. Perşembe günü ayrıca dünyanın en büyük gelişmiş yapay zekâ çipi üreticisi TSMC’nin, teknoloji şirketlerinin veri merkezleri ve yapay zekâ altyapısına yönelik güçlü yatırımları sayesinde üst üste altıncı çeyrekte de rekor kâr açıklaması bekleniyor. Bir süredir üzerinde durduğumuz yüksek tahvil faizleri ve teknoloji şirketlerinin artan borçlanma ihtiyacı düşünüldüğünde, yatırımcıların artık yalnızca büyümeye değil, bu yatırımların ne kadar gelir ve kâr yarattığına da daha fazla dikkat edeceğini düşünüyoruz.

Türkiye cephesinde ise USDTRY kuru yeni haftaya 49,30 seviyelerinden başlarken, CDS risk primi geçen hafta test ettiği 258 baz puan seviyesinden 244 baz puana geriledi. Yaşanan fon krizi gündemin ilk sıralarında yer alırken, piyasa etkisinin ise yavaş da olsa azalmaya başladığını görüyoruz. Krizin ilk 2 haftasında 11 milyar dolar rezerv kaybeden TCMB’nin yeniden rezerv biriktirmeye başladığını görüyoruz. Cuma günü açıklanan sanayi üretimi Türkiye ekonomisinde zayıf sinyallerin devam ettiğini gösterirken, bugün açıklanacak perakende satışlar verisi ile yarın ödemeler dengesi verileri yakından takip edilecektir. TCMB’den ekonomik aktivitede görülen zayıflamaya paralel faiz indirimi ufukta görünürken, bizler de başta bankacılık hisseleri olmak üzere gözümüzü yavaş yavaş borsaya çevirmeye başlayacağız.

Emre Değirmencioğlu

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.