Connect with us

BANKA HABERLERİ

İkinci evini alacaklara kredi kolaylığı!

Yayınlanma:

|

BDDK’dan konut kredilerinde önemli değişiklik: İkinci evini alacaklara kredi kolaylığı!
BANKAVİTRİNİ | 22 Kasım 2026 | Bankacılık ve Gayrimenkul

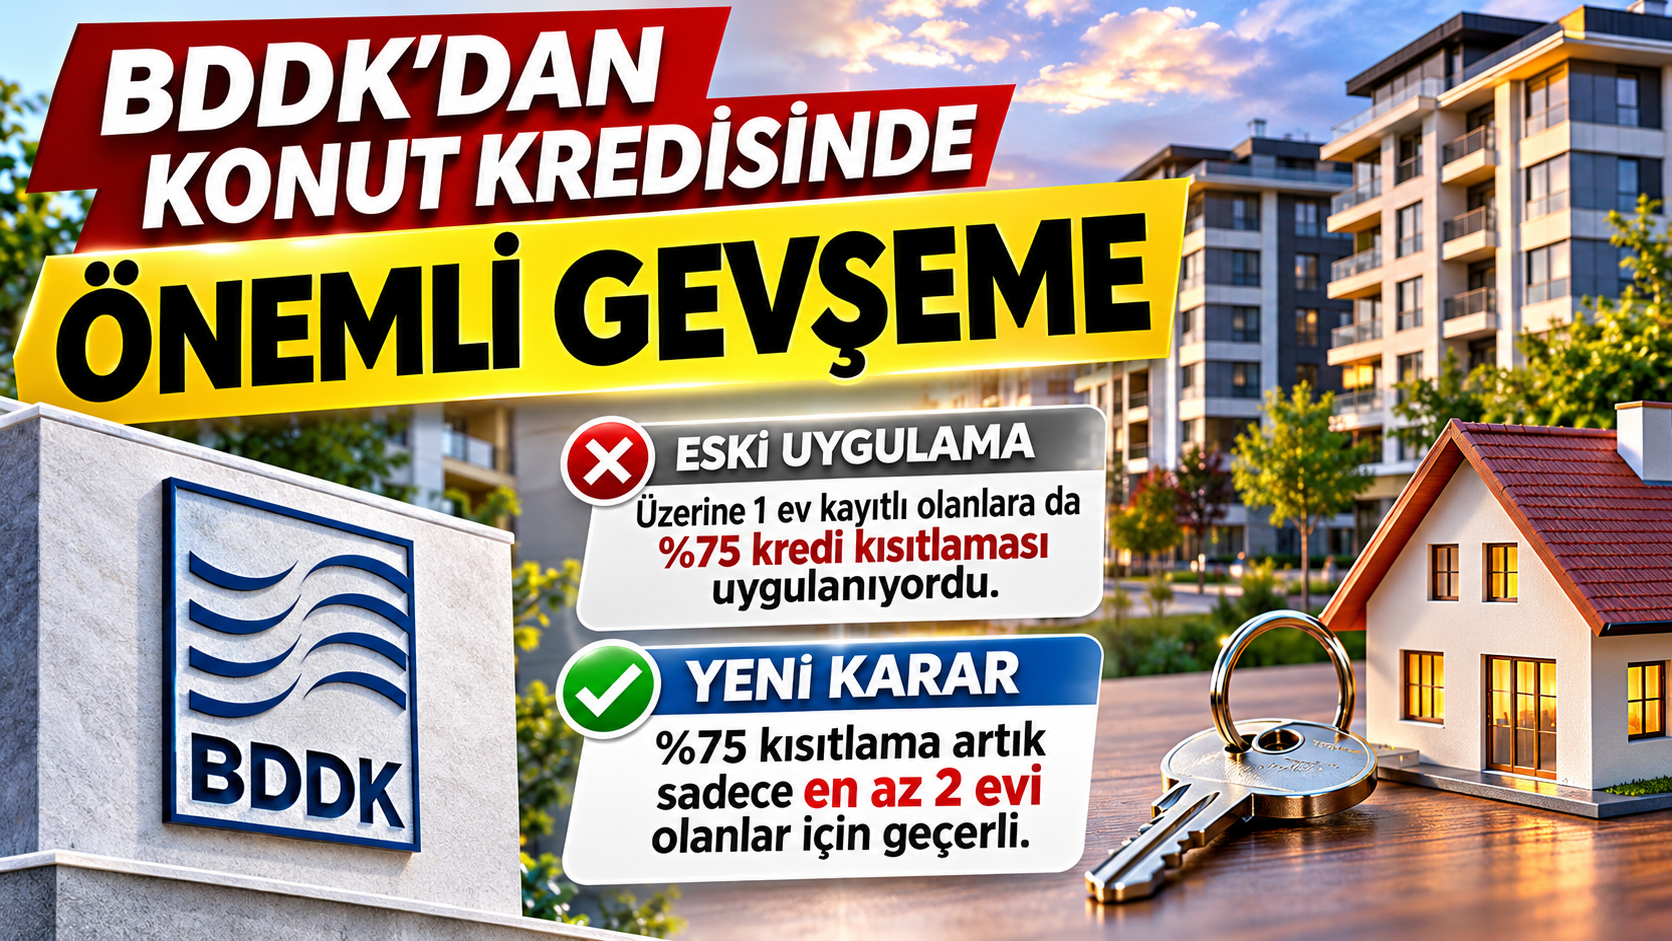
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), konut kredilerinde önemli bir değişikliğe gitti. Yeni düzenlemeyle, üzerine yalnızca bir konut kayıtlı olan vatandaşların ikinci konutlarını satın alırken karşılaştıkları yüzde 75’lik kredi kısıtlaması kaldırıldı. Kısıtlama artık kendisinin, eşinin veya 18 yaşından küçük çocuklarının üzerine en az iki konut bulunan tüketiciler için uygulanacak.

BDDK’nın 19 Kasım 2026 tarihli ve 11604 sayılı Kurul Kararı, konut finansmanında uzun süredir uygulanan sınırlamalardan birini değiştirdi.

Özellikle mevcut konutunu satmadan yeni bir eve taşınmak isteyenler, konutunu değiştirmeyi planlayan aileler ve ikinci konut yatırımı yapmayı düşünen vatandaşlar açısından yeni bir finansman imkânı doğdu.

Bir konutu olanlara yüzde 75 kredi kesintisi uygulanmayacak

Önceki uygulamada, tüketicinin kendisinin, eşinin veya 18 yaşından küçük çocuklarının üzerine en az bir konut bulunması durumunda, yeni konut alımında kullanılabilecek azami kredi tutarı yüzde 75 azaltılıyordu.

Bu durum, özellikle ikinci konutunu almak isteyen vatandaşların yüksek miktarda peşinat bulmasını gerektiriyordu.

Yeni düzenlemeyle birlikte yüzde 75’lik kredi azaltımı, yalnızca en az iki konutu bulunan tüketiciler için geçerli olacak.

Böylece üzerine bir konut kayıtlı olan vatandaşlar, ikinci konutlarını satın alırken bankaların konut değerine göre uyguladığı normal kredi oranlarından yararlanabilecek.

Ancak bu değişiklik, bankaların herkese otomatik olarak kredi vereceği anlamına gelmiyor. Gelir durumu, kredi notu, mevcut borçluluk ve bankaların kredi tahsis politikaları belirleyici olmaya devam edecek.

Eski ve yeni uygulama arasındaki fark

Konut sahipliği durumu Eski uygulama Yeni uygulama
Hiç konutu olmayan Normal kredi sınırı Normal kredi sınırı
Bir konutu olan %75 azaltılmış sınır Normal kredi sınırı
İki konutu olan %75 azaltılmış sınır %75 azaltılmış sınır
Üç veya daha fazla konutu olan %75 azaltılmış sınır %75 azaltılmış sınır

Not: Konut sayısı değerlendirmesinde tüketicinin kendisi, eşi ve 18 yaşından küçük çocuklarının konutları birlikte dikkate alınıyor. Hisseli tapu ve riskli yapı istisnaları ayrıca uygulanıyor.

Hisseli tapu sahiplerine de kolaylık getirildi

BDDK kararının ikinci önemli başlığı, hisseli konut sahipliğine ilişkin düzenleme oldu.

Yeni karara göre, ikiden fazla konutta hisseli tapu sahibi olanlar hariç olmak üzere, herhangi bir konut tapusunda yüzde 50 veya daha az hissesi bulunanların bu nitelikteki bir konutu, konut sahipliği değerlendirmesinde dikkate alınmayacak.

Bu düzenleme özellikle miras yoluyla taşınmaz hissesi edinmiş vatandaşlar açısından önem taşıyor.

Örneğin ailesinden miras kalan bir evin yüzde 25 hissesine sahip olan bir tüketicinin, şartları karşılaması durumunda bu hissesi konut sayısı hesabına dahil edilmeyecek.

Böylece küçük hisseli mülkiyet nedeniyle kredi kısıtlamasına takılma ihtimali azaltılmış olacak.

Deprem nedeniyle yıkılan konutlar için özel istisna

BDDK’nın yeni kararında deprem ve kentsel dönüşüm mağdurlarını ilgilendiren bir başka düzenleme de yer alıyor.

6306 sayılı Kanun kapsamında riskli yapı olarak tespit edilmesi nedeniyle yıkılmış veya hakkında yıkım kararı alınmış konutlar için özel bir istisna getirildi.

Karara göre bu durumdaki konutlardan yalnızca biri, konut sahipliği değerlendirmesinde dikkate alınmayacak.

Bu değişiklik, özellikle deprem bölgesinde konutunu kaybeden veya riskli yapı nedeniyle evini boşaltmak zorunda kalan vatandaşların yeni konut finansmanına erişimini kolaylaştırabilecek.

Konut piyasasında talebi artırabilir

BDDK’nın kredi sınırlamasını gevşetmesi, gayrimenkul piyasasında üç önemli etki yaratabilir.

Birincisi, konut değiştirmek isteyenlerin finansmana erişimi kolaylaşabilir. Mevcut evini satmadan yeni bir konut almak isteyen aileler daha yüksek tutarlı banka kredisi kullanabilecek.

İkincisi, ikinci el konut piyasasında hareketlilik yaşanabilir. Özellikle peşinat yetersizliği nedeniyle konut alımını erteleyen tüketiciler yeniden piyasaya dönebilir.

Üçüncüsü, konut kredilerine yönelik talep artabilir. Bu gelişme bankaların bireysel kredi portföylerinde konut finansmanının payını artırabilir.

Bununla birlikte yüksek faiz oranları ve hane halkının gelir düzeyi, kredi talebinin ne ölçüde canlanacağını belirleyen temel unsurlar olmaya devam edecek.

Bankalar açısından ne anlama geliyor?

Yeni düzenleme, bankaların konut kredisi kullandırabileceği müşteri kitlesini genişletiyor.

Ancak kredi sınırlamasının gevşetilmesiyle krediye erişimin kolaylaşması aynı şey değil.

Bankaların kredi kullandırırken tüketicinin düzenli gelirini, mevcut kredi yükümlülüklerini, ödeme kapasitesini ve taşınmazın teminat değerini değerlendirmesi gerekiyor.

Ayrıca kredi tutarının yükselmesi, özellikle yüksek faiz ortamında aylık taksitlerin ve toplam geri ödeme yükünün büyümesi anlamına geliyor.

Bu nedenle düzenlemenin bankacılık sektöründeki gerçek etkisi, yalnızca kredi sınırlarının değişmesine değil, konut kredisi faizlerinin seyrine de bağlı olacak.

Bankavitrini değerlendirmesi: Konut kredilerinde önemli bir eşik aşıldı

BDDK’nın 11604 sayılı kararı, konut finansmanında son yıllarda uygulanan sınırlamaların bir bölümünün yeniden değerlendirildiğini gösteriyor.

Özellikle tek konutu bulunan vatandaşlara yönelik yüzde 75’lik kredi azaltımının kaldırılması, konut değiştirme ihtiyacı ile birden fazla konuta yatırım yapma davranışı arasında daha belirgin bir ayrım oluşturuyor.

Bununla birlikte düzenlemenin konut fiyatları üzerindeki olası etkileri de göz ardı edilmemeli.

Krediye erişimin kolaylaşması talebi artırırken, konut arzının aynı hızda büyümemesi durumunda fiyatlar üzerinde yukarı yönlü baskı oluşabilir.

Sonuç olarak BDDK, ikinci konutunu almak isteyen vatandaşların önündeki önemli bir finansman engelini kaldırdı. Ancak konut sahibi olmanın asıl belirleyicileri olan faiz oranları, hane halkı gelirleri ve konut fiyatları değişmedikçe, düzenlemenin etkisi sınırlı kalabilir.

Okumaya devam et
Yorum Yazın

Yorum Yazın

E-posta adresiniz yayınlanmayacak. Gerekli alanlar * ile işaretlenmişlerdir

BANKA HABERLERİ

Kredi kartlarında asgari ödeme sistemi değişiyor

Yayınlanma:

|

Yazan:

Kredi kartlarında asgari ödeme sistemi değişiyor: Üç kademeli yeni dönem!

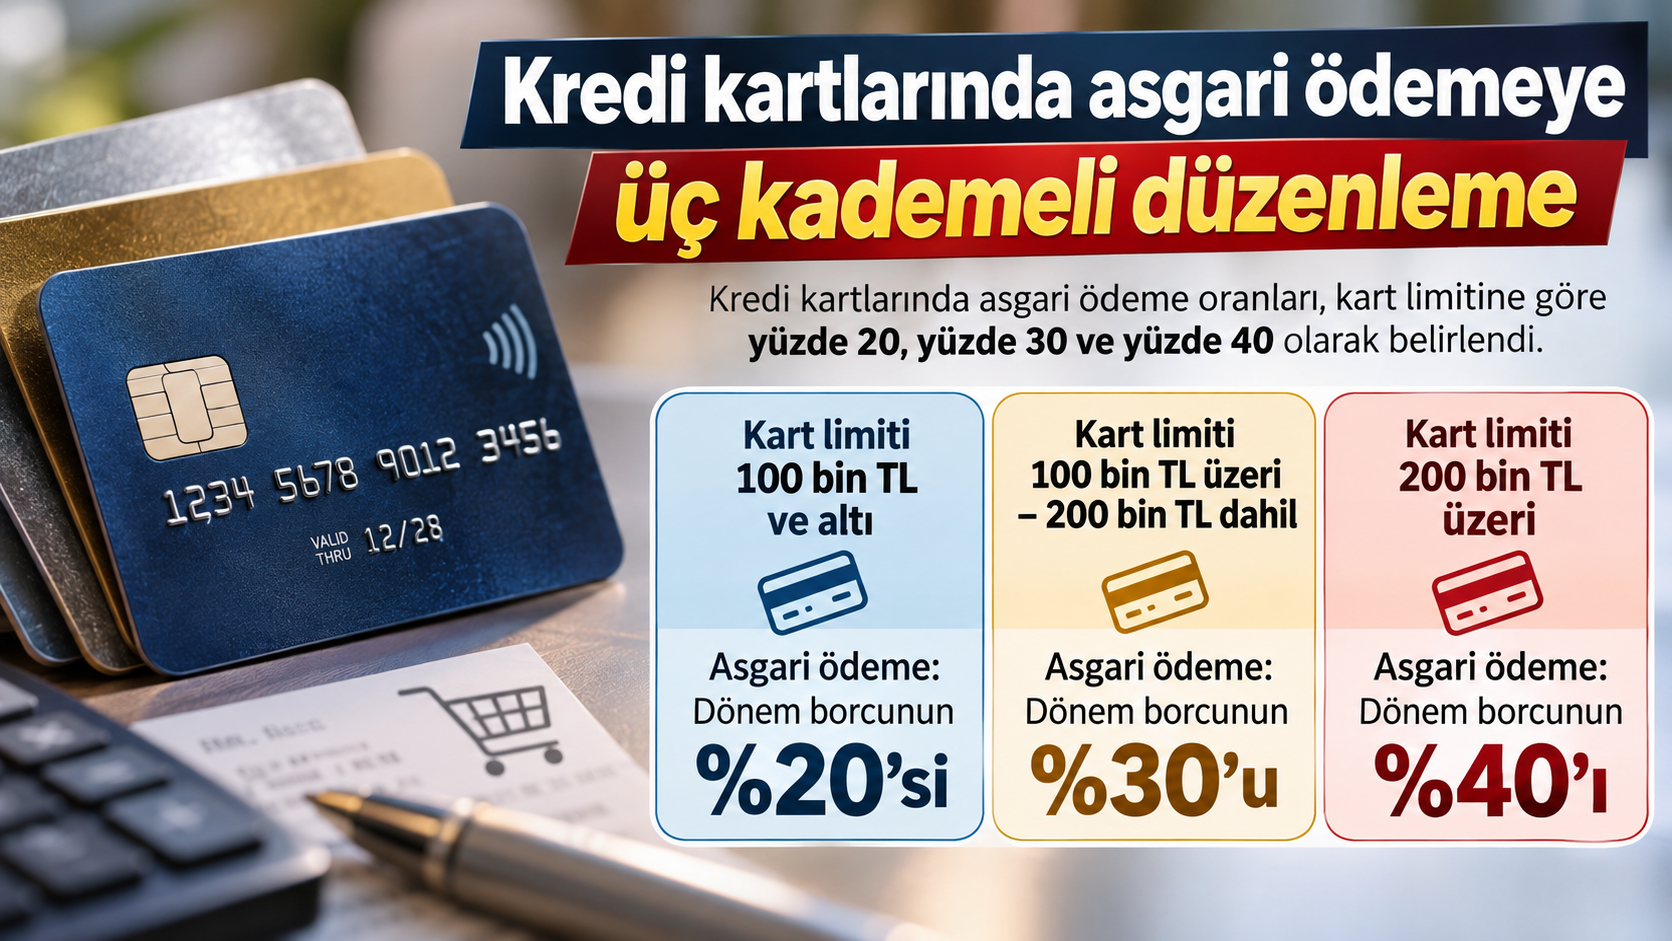
Kredi kartı kullanıcılarını yakından ilgilendiren üç kademeli asgari ödeme düzenlemesi gündemde. Yeni modele göre kredi kartlarında asgari ödeme oranı, kartın toplam limitine bağlı olarak yüzde 20, yüzde 30 ve yüzde 40 şeklinde belirlenecek. Düzenleme, özellikle yüksek limitli kredi kartı sahiplerinin aylık ödeme yükümlülüklerini artırırken, bankaların kredi kartı alacakları ve hane halkının borç yönetimi açısından da önemli sonuçlar doğurabilecek.

Asgari ödemede kart limitine göre üç kademe

Paylaşılan düzenlemeye göre kredi kartlarında asgari ödeme oranları şu şekilde uygulanacak:

Kredi kartı limiti Asgari ödeme oranı
100.000 TL ve altı %20
100.000 TL üzeri – 200.000 TL dahil %30
200.000 TL üzeri %40

Yeni sistemde asgari ödeme tutarı, kredi kartının toplam limitine değil, hesap kesim tarihinde oluşan dönem borcuna belirtilen oranın uygulanmasıyla hesaplanacak. Ancak hangi oranın geçerli olacağını kartın toplam limiti belirleyecek.

50 bin TL borcu olan üç kişinin ödeyeceği tutar farklı olacak

Aynı tutarda kredi kartı borcu bulunan tüketiciler, kart limitlerine göre farklı asgari ödeme yükümlülükleriyle karşılaşacak.

Kart limiti Dönem borcu Asgari ödeme
75.000 TL 50.000 TL 10.000 TL
150.000 TL 50.000 TL 15.000 TL
250.000 TL 50.000 TL 20.000 TL

Örneğin 250 bin TL limitli kredi kartında 50 bin TL dönem borcu bulunan tüketici, borcunun en az 20 bin TL’sini ödemek zorunda kalacak. Aynı borca sahip ancak kart limiti 75 bin TL olan bir tüketici için bu tutar 10 bin TL olacak.

Bu farklılık, yüksek kart limitine sahip olmanın yalnızca harcama kapasitesini değil, aylık nakit akışı üzerindeki baskıyı da artırabileceğini gösteriyor.

Önceki uygulamaya göre kimler avantajlı?

BDDK’nın 19 Kasım 2026 tarihli ve 11605 sayılı kararıyla kesinleşen düzenleme, önceki iki kademeli sistemin yerini aldı.

26 Eylül 2024 tarihli düzenlemede 50 bin TL ve altındaki limitler için yüzde 20, bunun üzerindeki limitler için yüzde 40 asgari ödeme uygulanıyordu.

Yeni düzenlemeyle birlikte:

  • 50.001–100.000 TL limitli kartlarda: Asgari ödeme oranı yüzde 40’tan yüzde 20’ye indirildi.

  • 100.001–200.000 TL limitli kartlarda: Oran yüzde 40’tan yüzde 30’a düşürüldü.

  • 200.000 TL üzerindeki kartlarda: Yüzde 40 oranı korundu.

Dolayısıyla düzenleme, yüksek limitli kredi kartı sahiplerine yeni bir ödeme yükü getirmekten çok, düşük ve orta limitli kart kullanıcılarının asgari ödeme yükünü hafifletiyor.

Asgari ödemenin düşürülmesi borç sorununu çözer mi?

Bankavitrini.com açısından düzenlemenin en önemli ekonomik boyutu, tüketicinin kısa vadeli nakit ihtiyacı ile kredi kartı borçlarının sürdürülebilirliği arasındaki denge.

Asgari ödeme oranının düşürülmesi, özellikle ücretli çalışanlar, emekliler ve dar gelirli tüketiciler açısından aylık ödeme baskısını azaltabilir.

Ancak burada önemli bir risk bulunuyor: Asgari ödemenin azalması, kredi kartı borcunun veya faiz yükünün azaldığı anlamına gelmiyor.

Asgari tutarı ödeyen tüketici, kalan borcunu sonraki döneme taşıyor. Bu tutara ilgili faiz koşulları uygulanıyor. Dolayısıyla tüketici kısa vadede rahatlama yaşarken uzun vadede daha yüksek finansman maliyetiyle karşılaşabiliyor.

Bankacılık sektörü açısından ne anlama geliyor?

Yeni düzenlemenin bankacılık sektörüne etkisi iki yönlü olabilir.

Bir taraftan asgari ödeme yükümlülüğünün azaltılması, ödeme güçlüğü yaşayan bazı müşterilerin gecikmeye düşmesini önleyebilir. Bu durum kredi kartı portföylerinde tahsilat performansını destekleyebilir.

Diğer taraftan tüketicilerin daha düşük tutarlarda ödeme yaparak borçlarını taşımaya devam etmeleri, kredi kartı alacaklarının daha uzun süre bilançolarda kalmasına neden olabilir.

Bu nedenle bankalar açısından yalnızca asgari ödeme tutarının tahsil edilmesi değil, müşterilerin toplam borçluluğu, gelir düzeyi ve ödeme kapasitesinin izlenmesi önem kazanıyor.

Bankavitrini.com değerlendirmesi: Sorun asgari ödeme değil, borcun sürdürülebilirliği

Türkiye’de kredi kartları artık yalnızca alışverişlerde kullanılan bir ödeme aracı değil; birçok hane açısından kısa vadeli finansman kaynağı haline gelmiş durumda.

Yeni düzenleme, özellikle 50 bin TL ile 200 bin TL arasındaki kart limitlerinde tüketicilere önemli bir nakit akışı rahatlığı sağlayabilecek.

Ancak bu rahatlamanın kalıcı olabilmesi için tüketicilerin asgari ödeme kolaylığını yeni harcamalara yönelmek yerine mevcut borçlarını azaltmak amacıyla değerlendirmeleri gerekiyor.

Bankacılık sektörü açısından ise kredi kartı borçlarının ne kadarının yalnızca asgari tutar ödenerek çevrildiği, önümüzdeki dönemde dikkatle takip edilmesi gereken göstergelerden biri olacak.

Sonuç olarak: BDDK’nın üç kademeli asgari ödeme düzenlemesi, milyonlarca tüketici açısından kısa vadeli bir ödeme kolaylığı sunuyor. Ancak kredi kartlarında gerçek finansal rahatlama, asgari ödeme oranlarının düşmesinden çok, hane halkının gelirleriyle borçlarını karşılayabilecek düzeye ulaşmasına bağlı.

Okumaya devam et

BANKA HABERLERİ

Enpara Bank’tan KOBİ’lerin büyüme yolculuğuna destek

Enpara Bank Genel Müdürü Cumhur Türkmen, “KOBİ’lerin finansal dayanıklılığını güçlendiren ve ekonomik hayata katılımlarını destekleyen çözümler sunmaya devam ediyoruz” dedi.
Yayınlanma:

|

Yazan:

Enpara Bank, işletmelerin günlük finansal ihtiyaçlarını kolaylaştıran çözümleriyle üretime, yerel ekonominin gelişimine ve esnafa destek oluyor.

Bankadan yapılan açıklamaya göre, toplam 10 milyon müşteri sınırına ulaşan Enpara Bank, farklı sektörlerde faaliyet gösteren 300 binden fazla KOBİ’ye hizmet veriyor. KOBİ müşteri portföyünün yüzde 90’ı küçük işletmelerden oluşan banka, işletmelerin günlük finansal ihtiyaçlarını kolaylaştıran çözümleriyle üretime, yerel ekonominin gelişimine ve esnafa katkı sağlıyor.

Enpara Bank, işletmelerin bankacılık işlemlerinden kaynaklanan maliyetlerini azaltmak ve günlük finansal operasyonlarını daha pratik ve öngörülebilir şekilde yönetmelerine yardımcı olmak üzere ürün ve hizmetler sunuyor.

Bankanın müşterisi olan KOBİ’ler, hiçbir koşul ve şart olmadan EFT/FAST/havale işlemlerini masrafsız olarak gerçekleştirebiliyor, ticari kredi kartlarına ömür boyu kredi kartı aidatı ödemiyor.

Enpara Bank masaüstü ve mobil POS cihazlarını yine hiçbir koşul ve şart olmadan aidatsız bir şekilde müşterilerine sunarken, yazarkasa POS kullanan müşteriler ise aylık 10 bin lira ciro sınırını aşmaları durumunda aidat ödemiyor.

Küçük işletmelerin finansmana erişim ihtiyaçlarını da gözeten banka, 2026’da ürün ve hizmetlerine taksitli ticari krediyi de ekledi.

İşletmeler, Enpara Bank Şirketim Cep Şubesi veya İnternet Şubesi üzerinden kendileri için otomatik olarak belirlenen kredi limitlerini takip edebiliyor, kredi kullanımını gerçekleştirebiliyor.

Açıklamada görüşlerine yer verilen Enpara Bank Genel Müdürü Cumhur Türkmen, küçük işletmeler ve KOBİ’lerin, yerel ekonomilerin güçlenmesinde ve sürdürülebilir kalkınmanın sağlanmasında çok önemli rol üstlendiğini belirtti.

Masrafsız bankacılık yaklaşımıyla küçük işletmelerin finansal yüklerini azaltmayı ve işlerini geliştirmeye odaklanmalarını desteklemeyi önemsediklerini aktaran Türkmen, ‘Kapsayıcı ve sürdürülebilir ekonomik dönüşümün, küçük işletmelerin katılımıyla mümkün olduğuna inanıyor, KOBİ’lerin finansal dayanıklılığını güçlendiren ve ekonomik hayata katılımlarını destekleyen çözümler sunmaya devam ediyoruz.’ ifadesini kullandı.

Okumaya devam et

BANKA HABERLERİ

Denizbank VII. İAAF İstanbul Sanat Fuarı Sanatseverlerle Buluşmaya Hazırlanıyor

Yayınlanma:

|

Yazan:

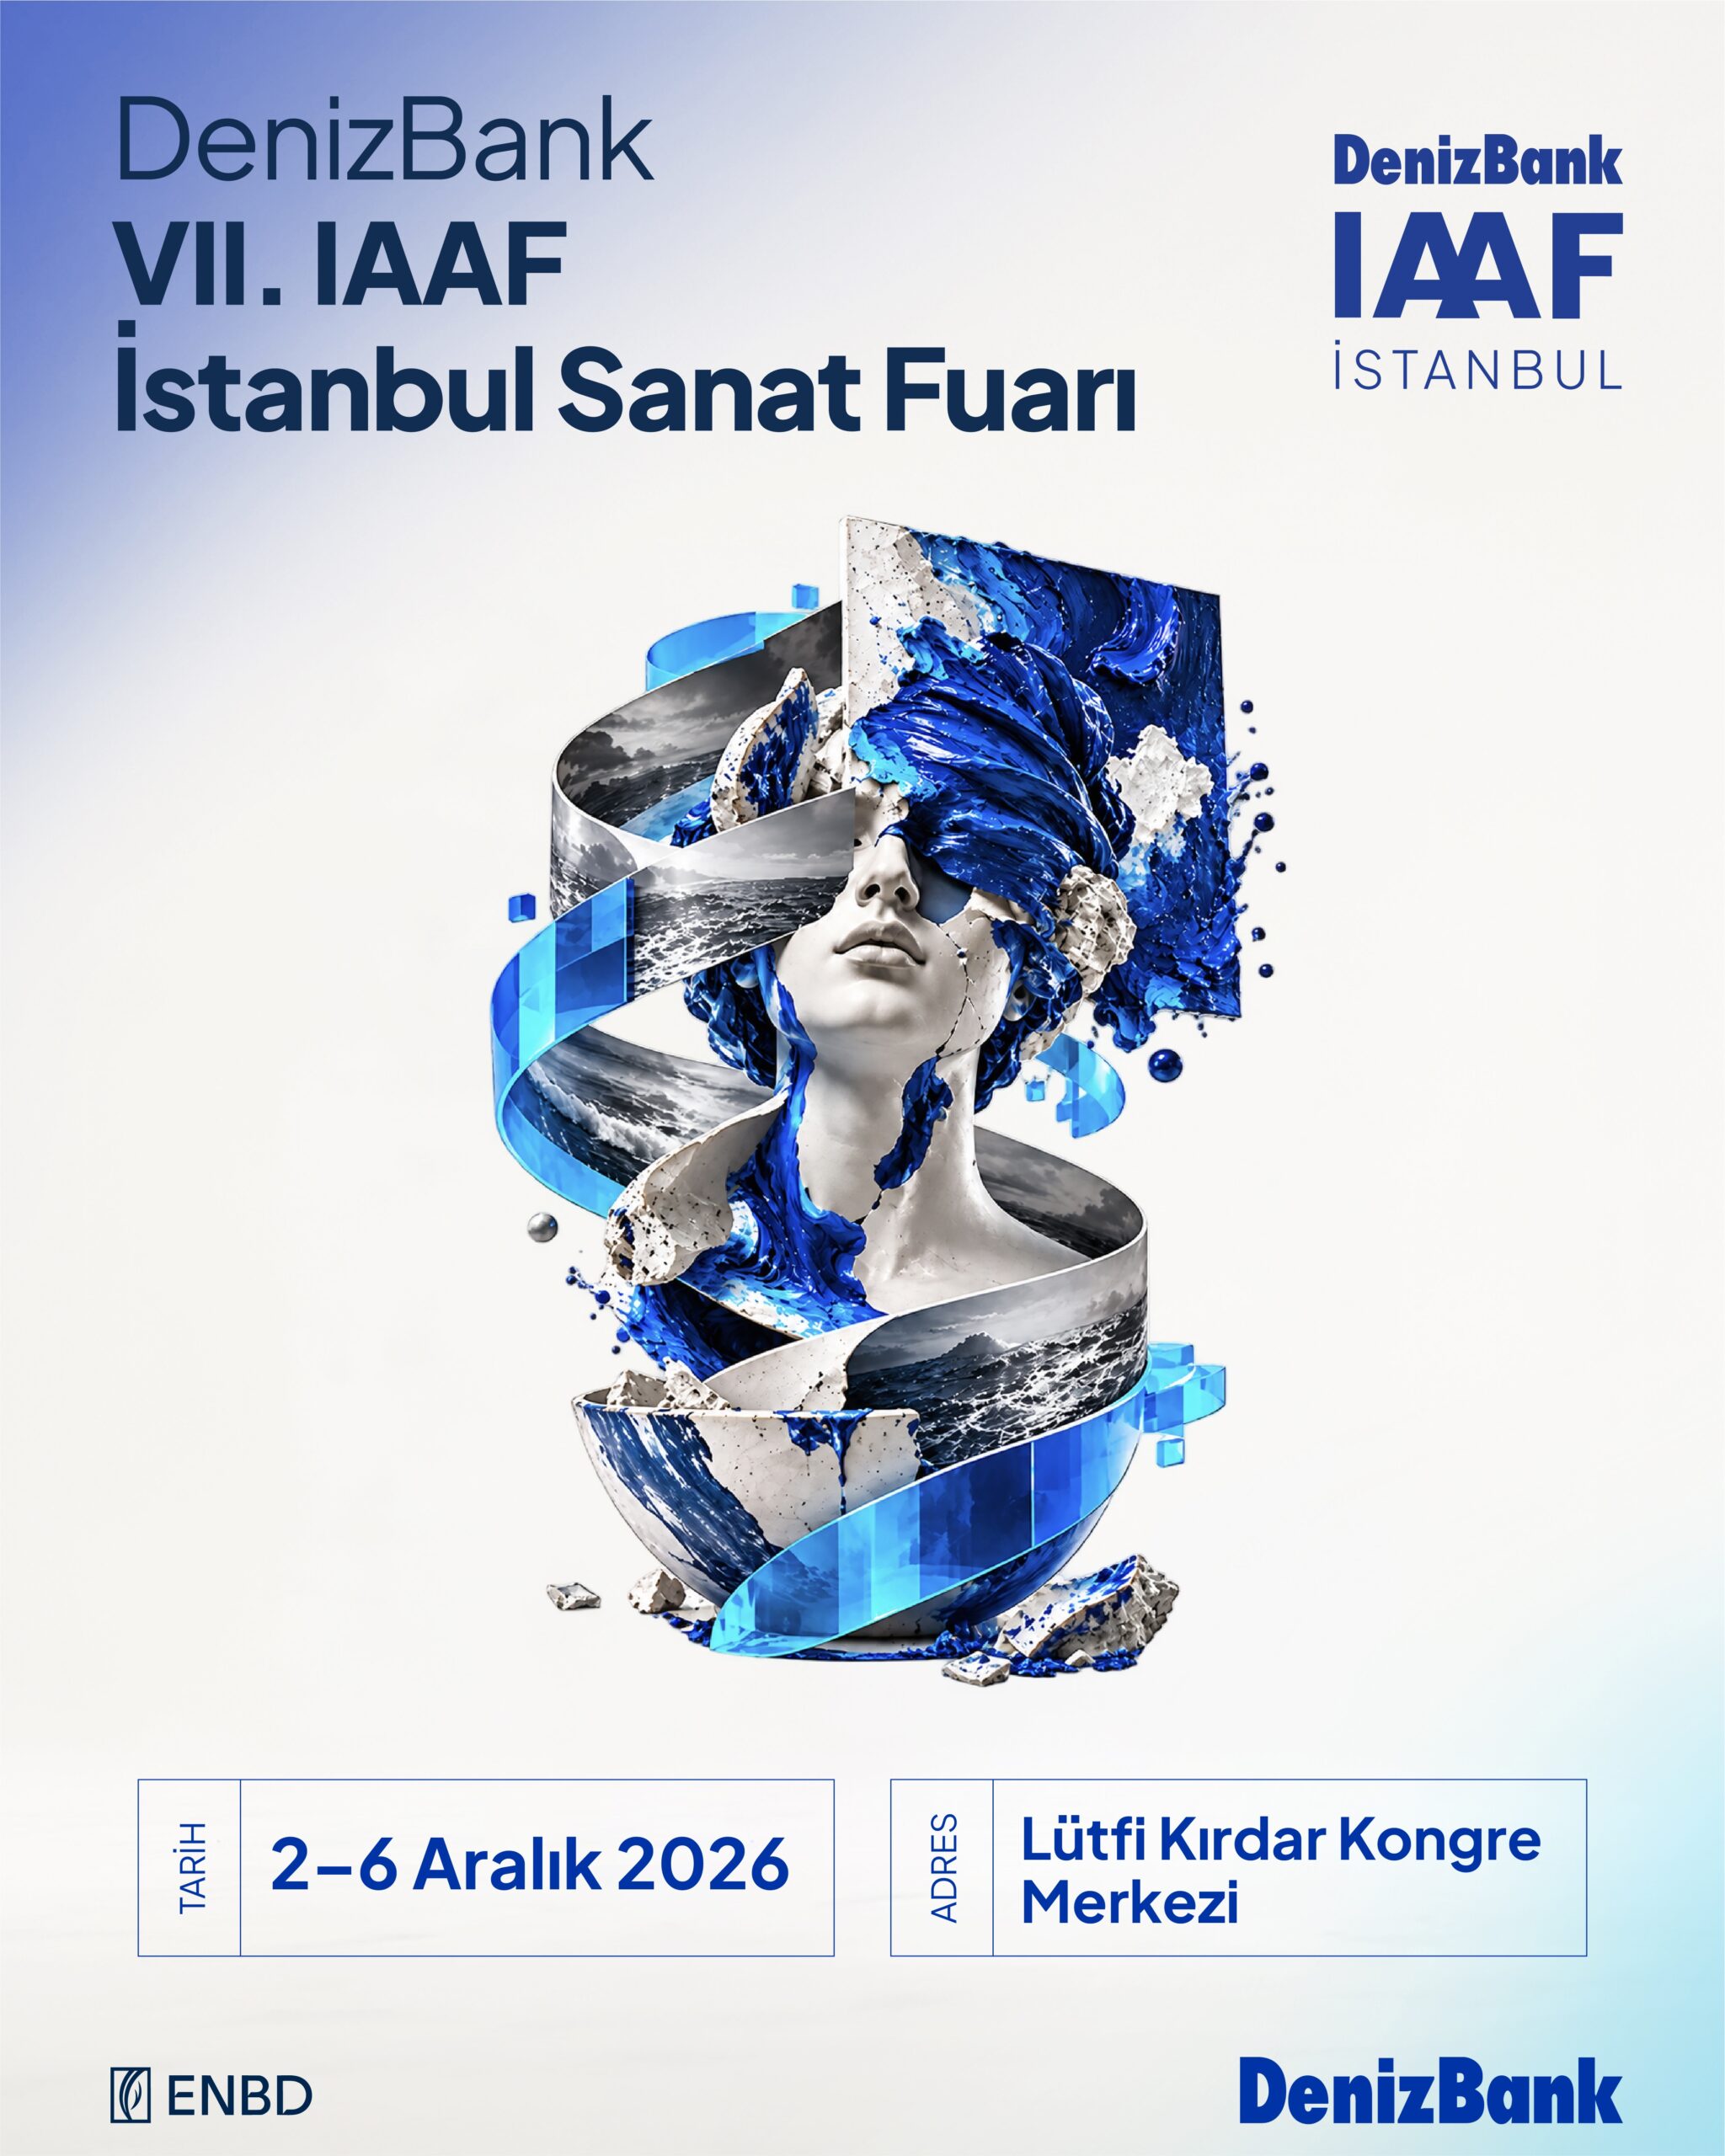
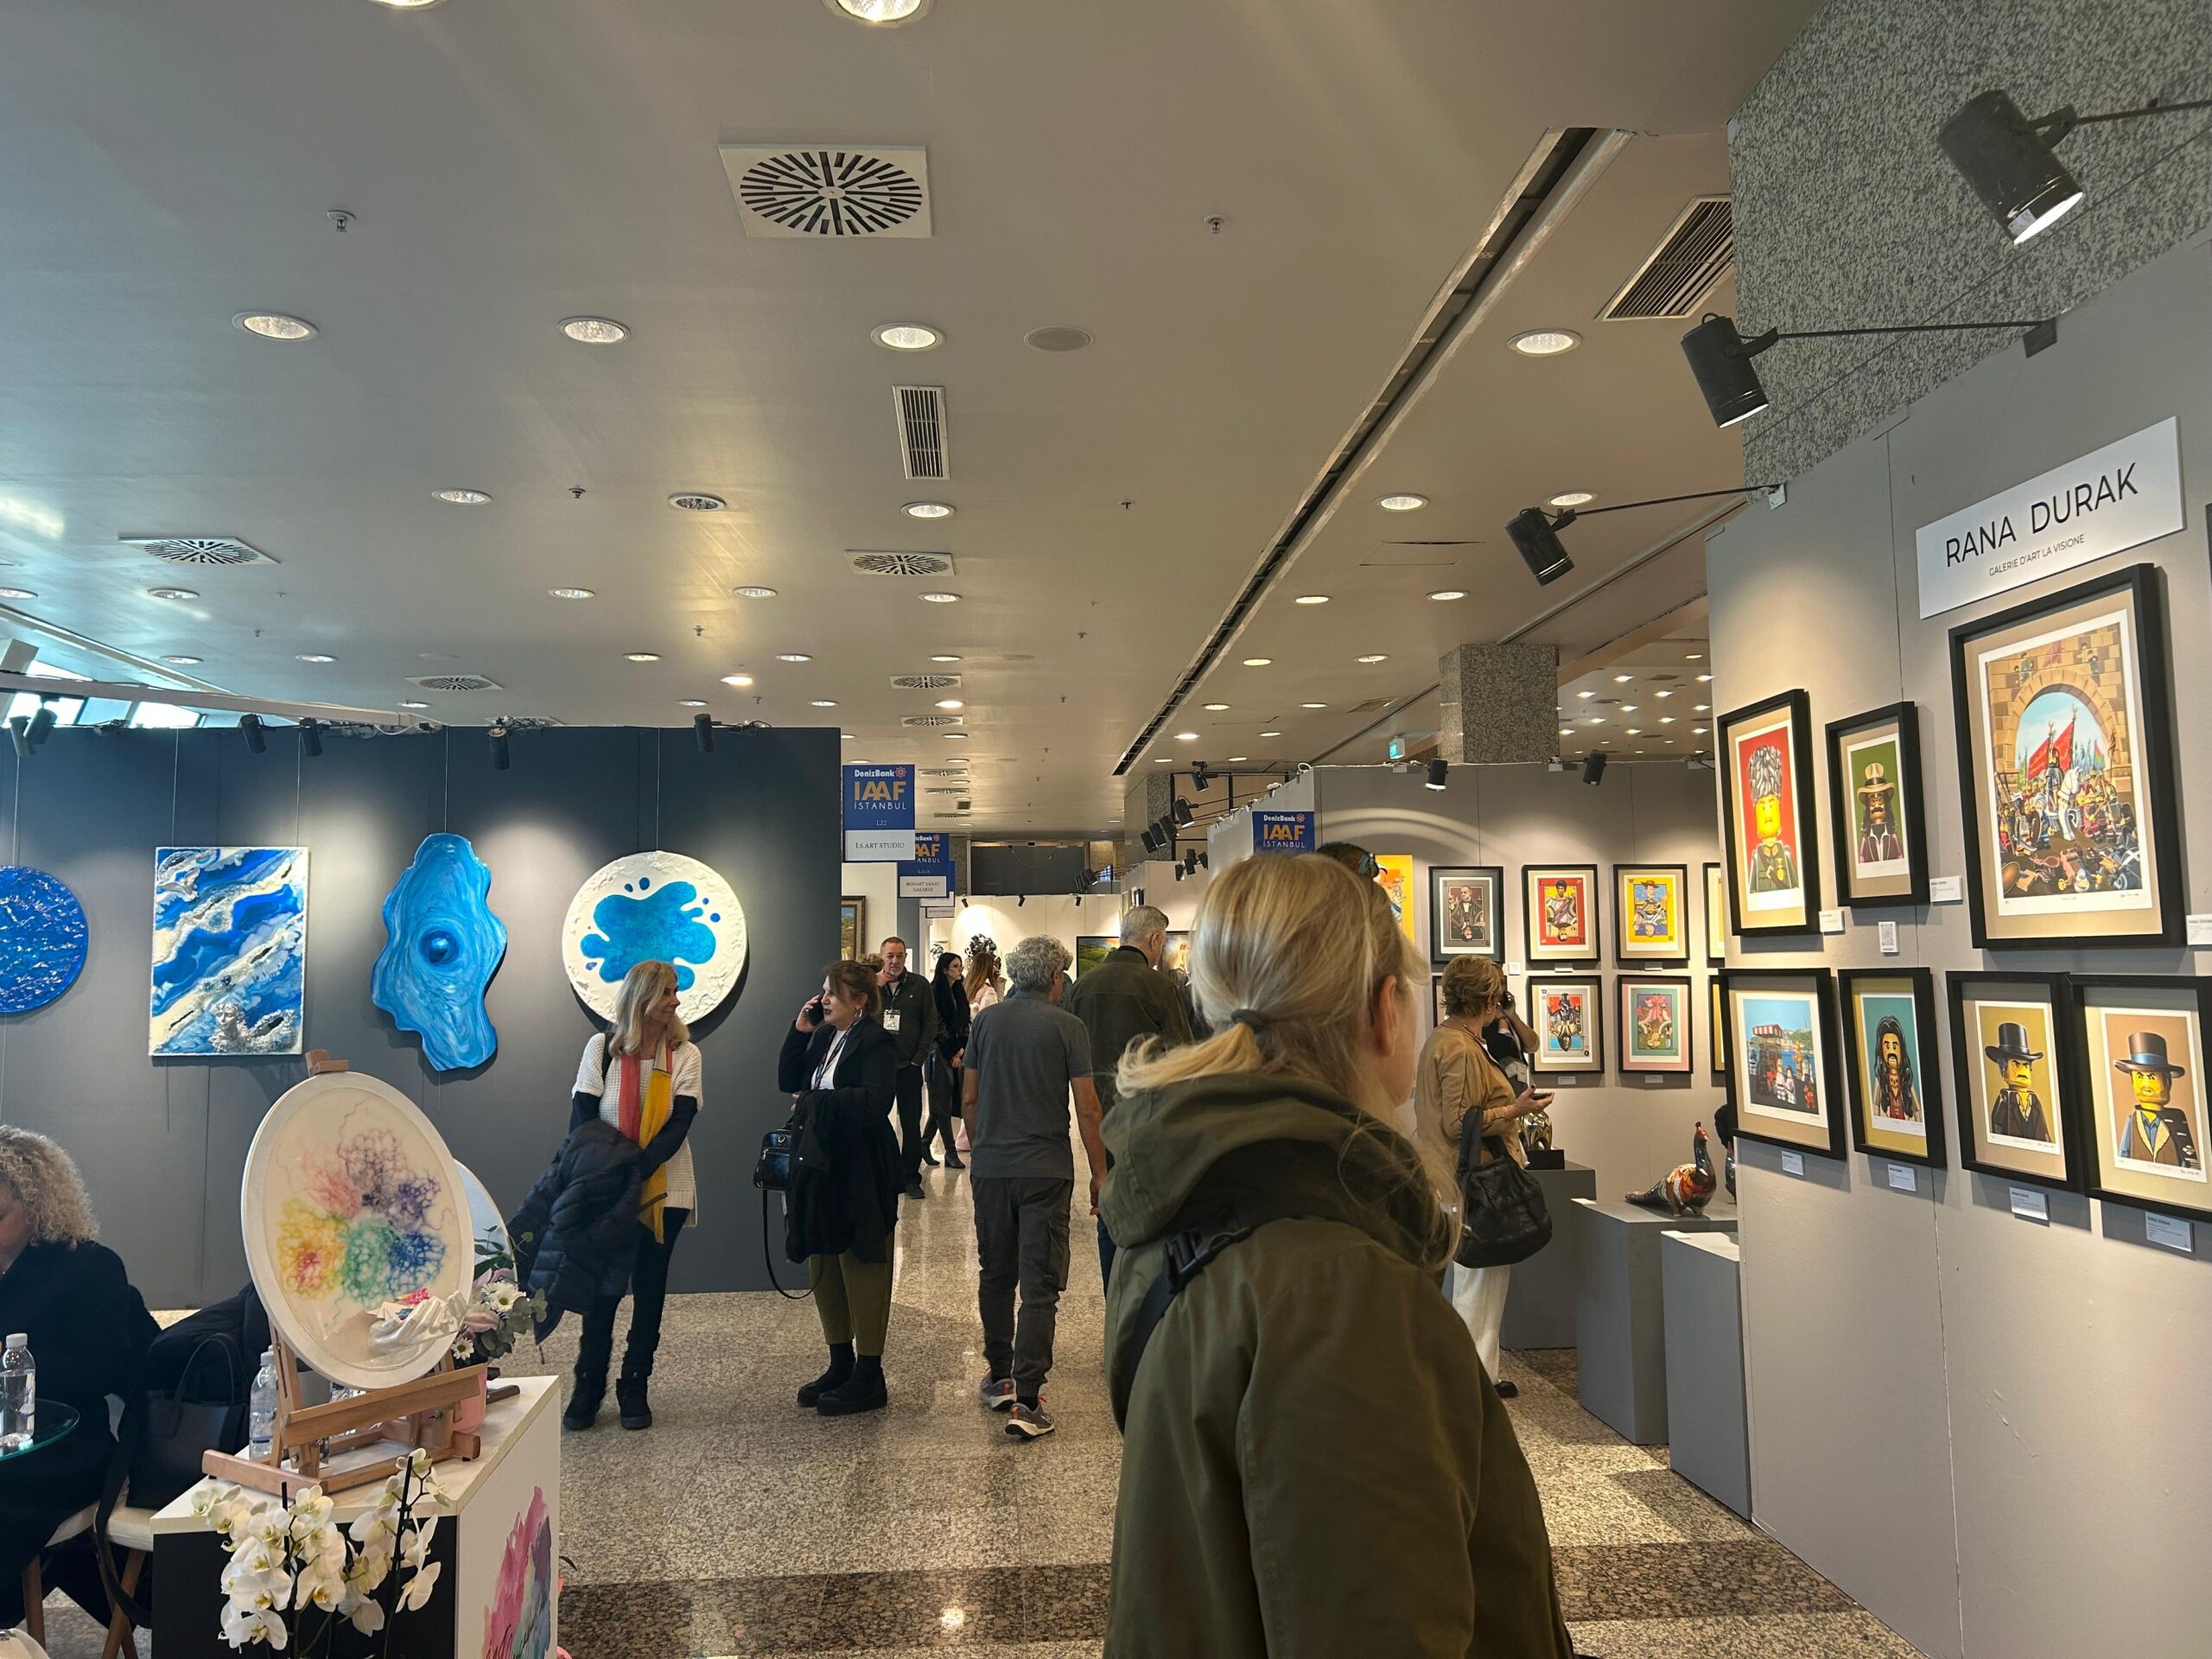
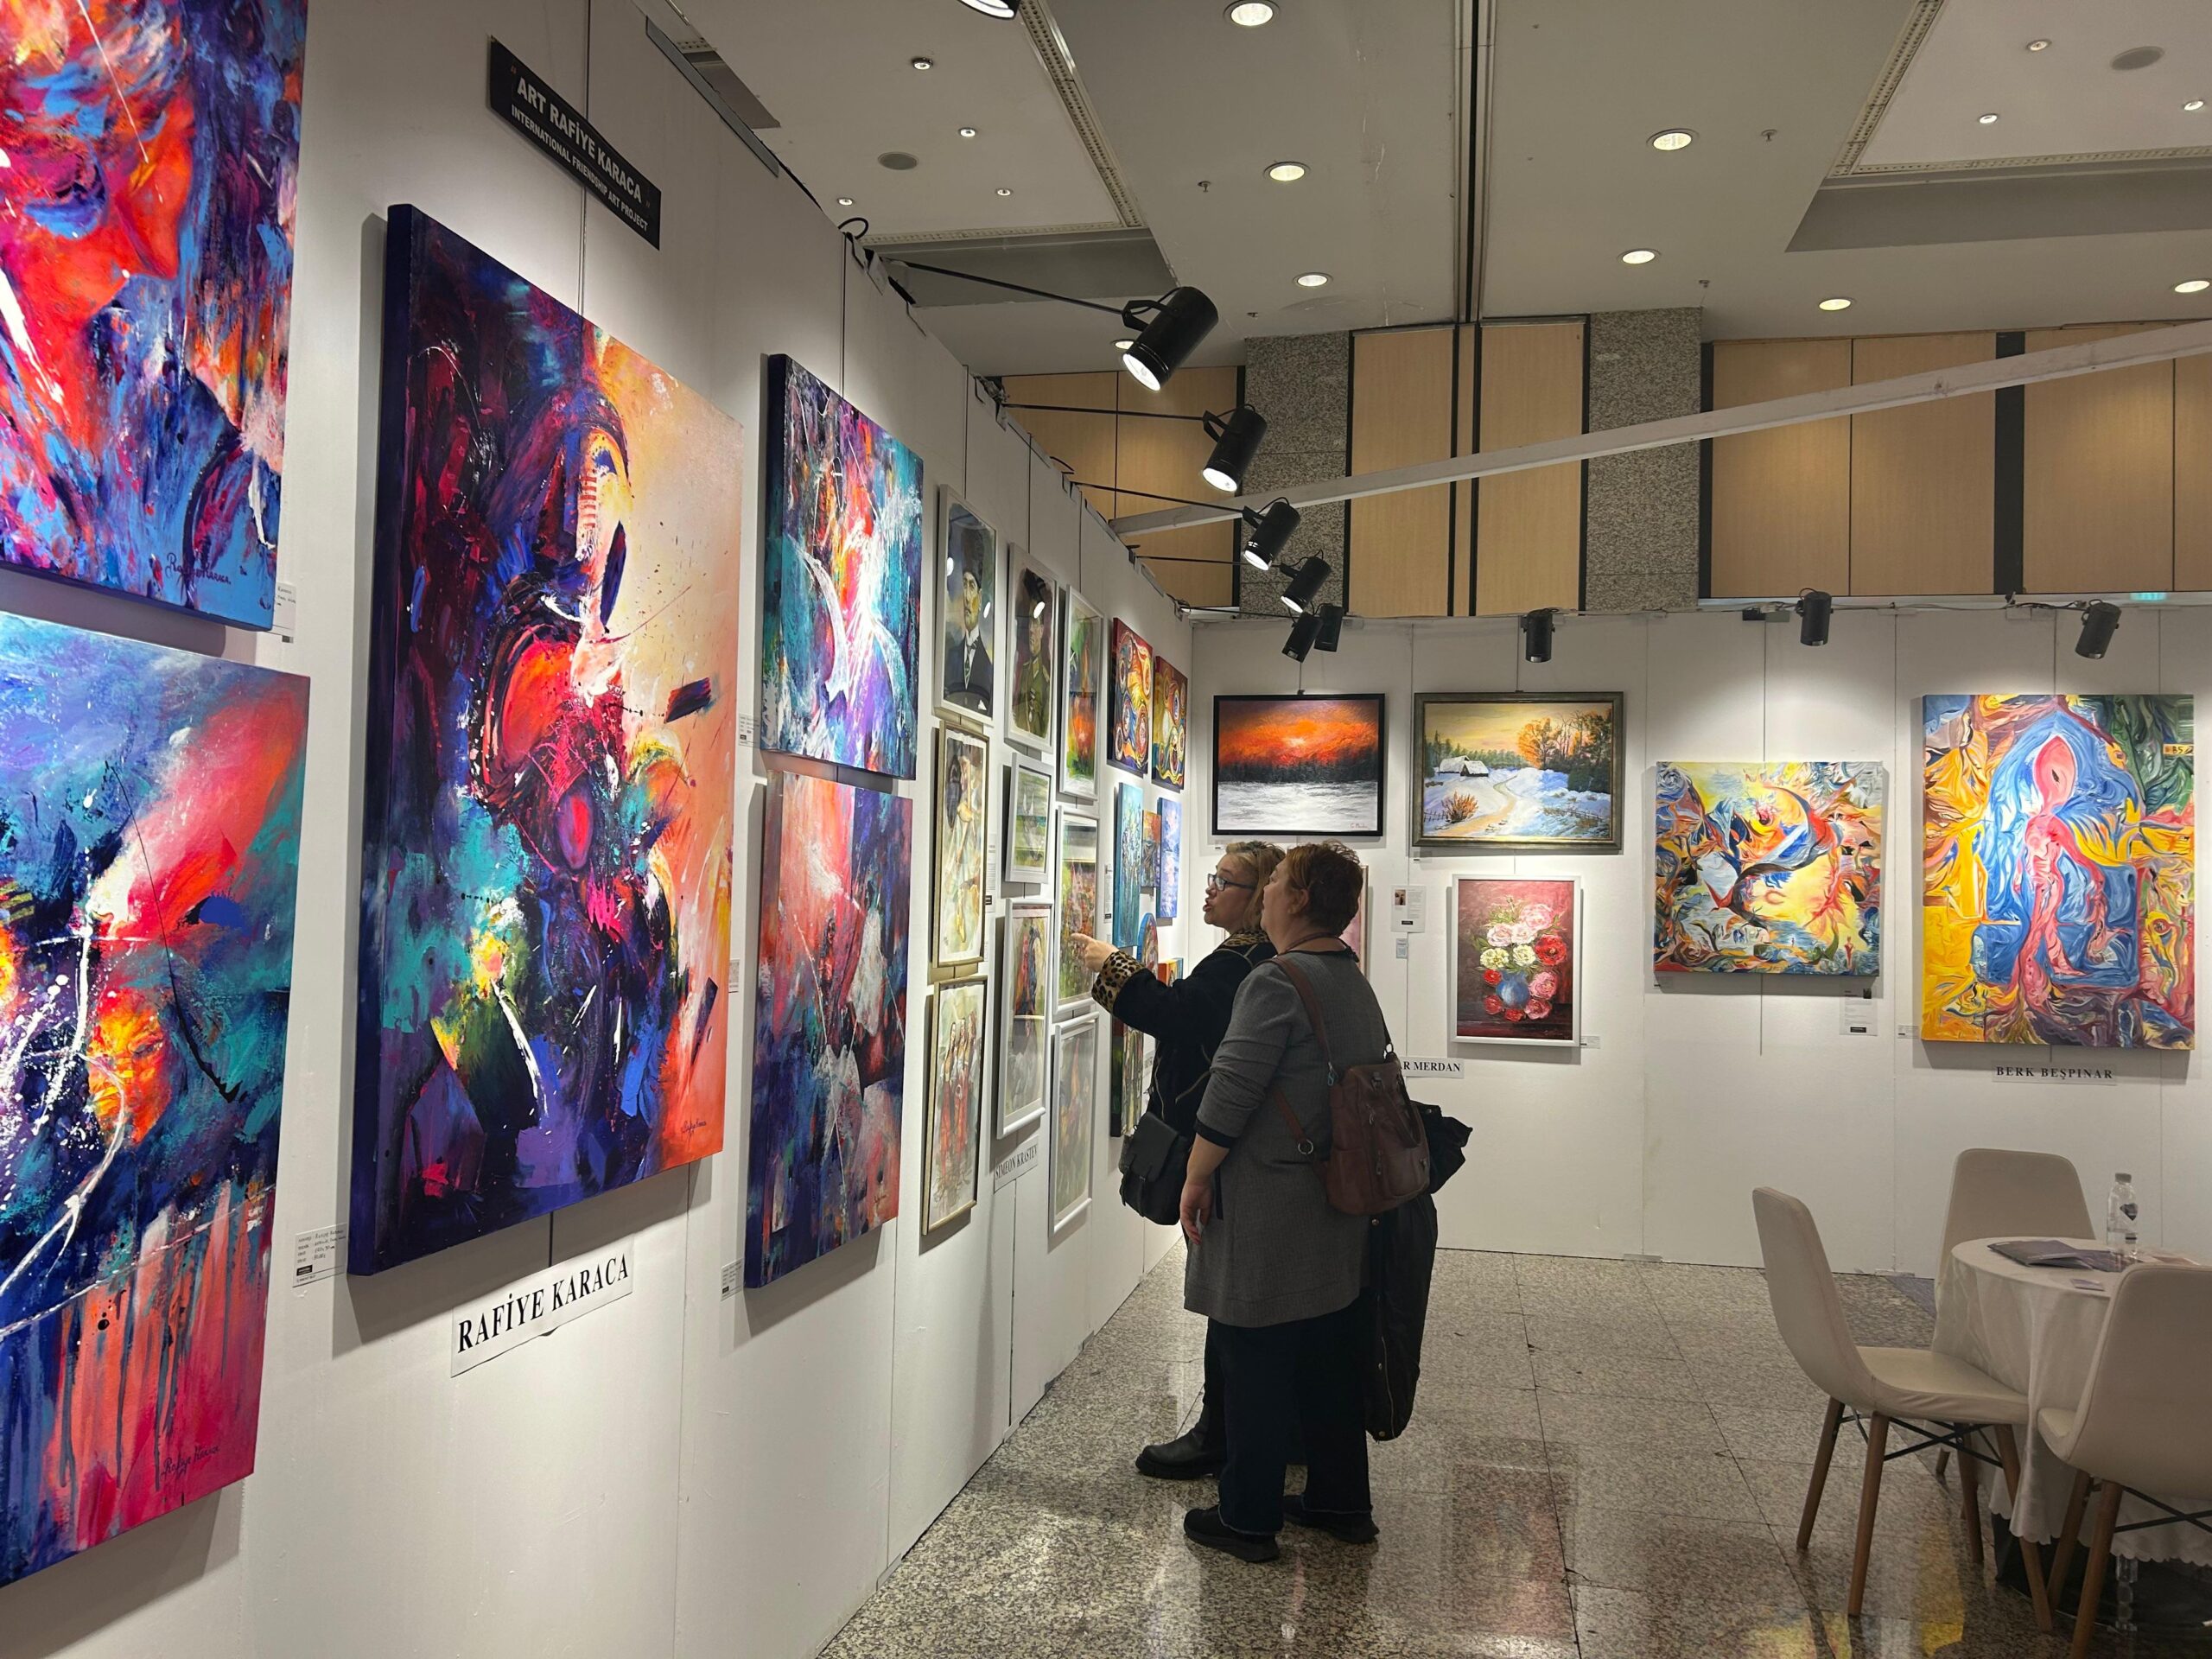
DenizBank VII. İAAF İstanbul Sanat Fuarı, 2-6 Aralık 2026 tarihleri arasında 55 galeri, 1.200 sanatçı ve 4 bin 350 eseri Lütfi Kırdar Kongre Merkezi’nde buluşturuyor. Fuar, farklı disiplinlerden eserlerin yanı sıra genç sanatçılara sunduğu fırsatlar, atölye çalışmaları ve uygulamalı etkinliklerle ziyaretçilere çok yönlü bir sanat deneyimi sunacak.

DenizBank VII. İAAF İstanbul Sanat Fuarı, Türkiye’nin yanı sıra Orta Doğu, Avrupa ve Rusya’dan sanatçı, galeri ve koleksiyonerleri bir araya getirecek. Resim ve heykel başta olmak üzere farklı disiplinlerden güncel sanat üretimleri ile usta sanatçıların eserlerinin yer alacağı ve bu yıl 40 bin ziyaretçi ağırlaması beklenen organizasyonda, sergilerin yanı sıra sanat malzemelerinin tanıtıldığı stantlar, atölye çalışmaları ve uygulamalı etkinlikler de yer alacak.

100 genç sanatçıya ücretsiz sergileme imkanı

Fuar kapsamında, genç yeteneklerin sanat dünyasında kendilerine yer edinmelerini desteklemek amacıyla “Geleceğin Sanatçıları” projesi bu yıl ikinci kez hayata geçirilecek. Jüri tarafından seçilen 100 genç sanatçı, eserlerini ücretsiz sergileme; galeri, koleksiyoner ve sanatseverlerle buluşturma fırsatı yakalayacak.
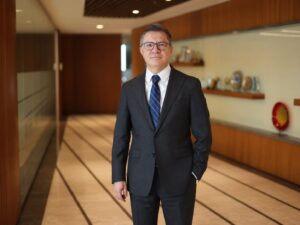
“Sanatın herkes için erişilebilir olmasını önemsiyoruz”

DenizBank Hukuk Grubu Genel Müdür Yardımcısı ve Ressam Akın Ekici, konuyla ilgili değerlendirmesinde şöyle dedi: “DenizBank olarak sanatın toplumun her kesimi için erişilebilir olmasına büyük önem veriyoruz. Bu alanda üretimlerin ve sanatsal etkileşimlerin yalnızca belirli çevrelerle sınırlı kalmaması ve daha geniş kitlelere ulaşmasının, toplumun kültürel birikimini zenginleştirdiğine inanıyoruz. VII. İAAF İstanbul Sanat Fuarı da farklı kuşaklardan sanatçı ve sanatseverleri bir araya getiren yapısıyla bu yaklaşımımızla örtüşüyor. Özellikle Geleceğin Sanatçıları projesi kapsamında 100 genç yeteneğe eserlerini sergileme fırsatı sunulmasını, ülkemizin geleceğine değerli bir yatırım olarak görüyoruz. DenizBank olarak sanata erişimi yaygınlaştıran, kültürel yaşama katılımı güçlendiren ve sanatın geleceğine katkı sağlayan çalışmaların yanında olmaya devam edeceğiz.
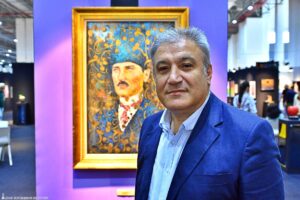
“Sanatın daha fazla insanın hayatında yer bulmasını istiyoruz”

Demos Fuarcılık Yönetim Kurulu Başkanı Sebahattin Aslan, sanat organizasyonlarının sürekliliğinde sanatçıların, galerilerin ve kültür-sanatın gelişimine duyulan bağlılığın önemine dikkat çekti. Aslan, sanat organizasyonlarına yaklaşımlarını ve genç sanatçılara yönelik çalışmalarını şöyle anlattı:

“Sanat etkinliklerini yıllar boyunca sürdürmek; sanatçılara, galerilere ve kültür-sanatın gelişimine duyulan bağlılıkla mümkün. Bizim için her organizasyon, sanatçıların eserlerini daha geniş kitlelerle buluşturabilecekleri, yeni üretimlerin tanınacağı ve farklı kuşakların bir araya geleceği bir ortam oluşturmak anlamına geliyor. Geleceğin Sanatçıları projesiyle 100 genç sanatçının eserlerini ücretsiz sergileme imkânı sunmamız da bu yaklaşımın bir parçası. Sanatın ve sanatçının yanında olmayı uzun soluklu bir sorumluluk olarak görüyoruz. Geçtiğimiz yıldan bu yana ana sponsorumuz olarak yanımızda olan DenizBank’ın kültür ve sanata verdiği değer ve fuarımıza katkısı bizim için çok kıymetli. Sanatın daha geniş kitlelere ulaşmasına yönelik bu desteğin devam etmesinden memnuniyet duyuyoruz. DenizBank’a, sanatçılarımıza, galerilerimize ve emeği geçen herkese teşekkür ediyorum. İstanbul ve İzmir’in yanı sıra Bodrum’da da gerçekleştirdiğimiz etkinliklerle sanatın farklı şehirlerde daha fazla insanla buluşması için çalışmayı sürdüreceğiz. 2027 yılında ise uluslararası sanat yolculuğumuzda önemli bir adım atarak, 1–4 Nisan tarihleri arasında Abu Dabi’de düzenlenecek IAAF Abu Dhabi 2027 ile uluslararası sanat dünyasıyla buluşacağız. Bu organizasyonun, Türk sanatının ve sanatçılarının uluslararası alanda daha geniş kitlelere ulaşmasına katkı sağlayacağına inanıyoruz.”

DenizBank VII. İAAF İstanbul Sanat Fuarı, 2 Aralık’ta düzenlenecek VIP ön izleme organizasyonunun, ardından 3-6 Aralık 2026 tarihleri arasında genel ziyaretçilere açık olacak. Sanatseverler, fuar biletlerini DenizBank kredi kartlarıyla yüzde 50 indirimli satın alabilecek.
 

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.