
ŞİRKETLER
Maaş ve Yan Haklarda Yenileme Zamanı


Amerikalı psikolog Frederick Herzberg’in 1959’da geliştirdiği çift faktör kuramına göre iş yaşamında tatmini ve başarıyı etkileyen unsurlar hijyen faktörler (şirket politikaları, çalışma koşulları, maaş, statü, kişilerarası ilişkiler, denetim) ve motive edici faktörler (başarı, itibar, işin kendisi, sorumluluk, ilerleme) olarak ikiye ayrılıyor. Bu kuramı Maslow’un İhtiyaçlar Hiyerarşisi’ne uyarladığımızda, hijyen faktörler piramidin en altında bulunan temel ihtiyaçlara (temel fizyolojik ihtiyaçlar, güvenlik, aidiyet) denk geliyor. Dolayısıyla bir kişinin çalışma hayatındaki tatminini belirleyen başlıca faktörlerden birinin iş yeri tarafından sunulan maaş ve yan haklar olduğunu söylemek isabetsiz olmayacaktır.
Dünyada belirsizliğin norm halini aldığı ve hem çalışanların hem de işverenlerin işe dair beklentilerini, önceliklerini yeniden belirlediği pandemi sonrası dönemde Türkiye’de de durum farklı değil. Küresel çapta hakim olan finansal zorlukların yansımaları herkesi çözüm arayışına iterken, yeni bir yılın başında çalışma hayatının temel motivasyon unsurlarından maaş ve yan haklarla ilgili tasarılar iyice ön plana çıkıyor. Haliyle son zamanlarda bu alandaki trendleri ve olası gelişmeleri değerlendiren çalışmalara da daha sık rastlanıyor.
Melon ile Endeavor’ın bu konuda şirketlere kılavuzluk etmek ve farklı başlıklar altındaki trendleri değerlendirmek üzere çoğunluğu bilgi teknolojileri sektöründen 49’u scale-up, 21’i start-up seviyesindeki toplam 70 girişimle gerçekleştirdiği “Türkiye Girişimler İçin Ücret ve Yan Haklar Araştırması” da son dönemin bu popüler başlığını konu alıyor. Katılımcı şirketlerin 55’inin 6 binden fazla çalışanına dair maaş verisi paylaştığı araştırmada, ücret artış stratejileri ve yan hak politikalarından yurt dışına göçü etkileyen faktörlere kadar pek çok konuya dair veriler bulunuyor.
Yeteneği Tutmada Maaş Etkisi
Araştırmada öncelikle yatırım alan ve almayan şirketler arasındaki yetenek rekabetine değiniliyor. Yetenek açığının yüzde 71* olarak ölçüldüğü Türkiye açısından bakıldığında, yeteneği çekmenin ve elde tutmanın neden zorlaştığına dair iki bulguya işaret ediliyor: Türkiye’de özellikle teknoloji girişimlerinin 2020-2021 döneminde yurt dışından rekor seviyede yatırım almasıyla daha da büyümeyi hedefleyen şirketlerin bünyelerine dahil etmek istedikleri adaylara rekabetçi maaşlar teklif edebilmesi ve yatırım almamış şirketlerin elindeki yetenekleri TL’deki dalgalanmalar ve döviz kurundaki hızlı yükseliş sebebiyle hem iç pazara hem de yurt dışına kaptırması. Üstelik yurt dışına giden ya da yurt dışındaki bir şirket için çalışmaya başlayan her üç kişiden biri farklı bir alana geçmeyi ya da daha düşük bir rol üstlenmeyi kabul ediyor.
Bu veriler ışığında, araştırmaya göre her üç şirketten biri maaşlarını dövizdeki artışı dikkate alarak sıklıkla gözden geçiriyor ya da direkt döviz cinsinden ödeme yapıyor. Öte yandan her üç şirketten ikisi, hesaplamalarında dövizi dikkate alsa da gelir modelleri bu oranlarda artış yapmaya izin vermediği için gitgide kızışan yetenek rekabeti savaşında zorlanmaya devam ediyor. Her 10 şirketten biri maaşları direkt döviz cinsinden belirliyor. Direkt döviz cinsinden ödeme yapan şirketler her ay dövize endeksli hesaplama yapıyor ya da her çeyrekte aradaki kur farkını ek ödeme olarak çalışanlarıyla paylaşıyor. Ayrıca çalışanlarına döviz cinsinden ödeme yapan şirketler, pazardaki en yüksek maaşlara sahip olanlar.
Araştırmada maaş ve yan haklar kapsamında ele alınan konular arasında yine son dönemin öne çıkan gündem maddelerinden finansal esenlik de bulunuyor. “Bir kişinin mevcut finansal yükümlülüklerini tam olarak yerine getirebildiği, finansal geleceğinde güvende hissedebildiği ve hayattan zevk almasına izin veren seçimler yapabildiği durum” olarak tanımlanan finansal esenlik, finansal konuların ücret zamlarından ziyade kişinin bütünsel iyilik halinin bir parçası olması demek. LinkedIn’in en son yetenek trendleri araştırmasına göre “esenlik” kelimesi iş ilanları ve şirket paylaşımlarında geçen iki yıla kıyasla iki kat daha fazla kullanılıyor. Ayrıca Deloitte’un 2040 Sağlık Raporu’nda 2040’a gelindiğinde sağlık harcamalarının yüzde 75’ini esenlik harcamalarının oluşturacağı öngörülüyor.
Proaktif ve Şeffaf Yaklaşımın Önemi
Melon ile Endeavor’ın araştırma sonuçları gösteriyor ki dünyayla birlikte Türkiye’nin de içinden geçtiği bu finansal stres döneminde şirketlerin başvurduğu ara zam, ücret iyileştirmeleri, esnek yan haklar ya da döviz korumalı maaş gibi reaktif yöntemler çalışan memnuniyetini sağlamakta ve sürdürmekte yetersiz kalıyor. Araştırmada çalışanların hızla artan enflasyon ve global kriz ortamında finansal stresi yönetmekte ve önünü görmekte zorlandığı bu dönemde işverene düşen başlıca rolün proaktif, çalışana özel ve şeffaf bir tutum benimsemek olduğu vurgulanıyor.
Bununla birlikte 2022’nin enflasyonla mücadelede ek zamlar senesi olduğunu da belirtmekte fayda var. Araştırmaya göre, 2022’de ek zam uygulayan her 10 şirketten sekizi bu zamları bütçelemediği halde uyguladı. Buna bağlı olarak, katılımcı şirketlerin neredeyse tamamı yeni dönemde ücretlendirme stratejilerini güncellemeyi planlıyor. Katılımcı şirketlerin büyük bölümünün geçen sene yüzde 35-45 oranında zam, yüzde 40-45 oranında da ek zam uyguladığı araştırmada 2023 başı için öngörülen maaş artış oranı ise yüzde 40 seviyesindeydi.
Yan Haklar Şirket Kültürünü Yansıtıyor
Araştırmada “en mükemmel çalışan deneyimini sağlayan şirket” unvanına sahip olmanın belki daha önce hiç olmadığı kadar önem kazandığı bu zamanda çalışanların iş deneyimlerinden beklentileri insan odaklılık, esneklik, ortak amaç ve genel refah olarak sıralanıyor. Bu sıralama, şirketlerin yetenek rekabetinde yalnızca ekonomik koşulları iyileştirerek avantaj elde edemeyeceğini ortaya koyuyor. Bu noktada da çalışanların finansal refahını tesis etmede maaşların yanı sıra yan haklara da odaklanılması ihtiyacı doğuyor.
Çalışma, çalışanların yarısından çoğunun standart uygulamalardan ziyade kişiselleştirilmiş yan hak paketleri beklediğini, bunun için de yöneticilerin karşılaşılan zorlukları ve ihtiyaçları anlamak adına çalışanlarla düzenli olarak bire bir görüşmeler yapmasının büyük önem taşıdığını ortaya koyuyor. Şirketler ise çalışan bağlılığı, yüksek iş kalitesi, olumlu iş yeri davranışları geliştirmek gibi faydalı çıktılar için yan hak paketlerini farklılaştırmayı ve alternatiflerle zenginleştirmeyi tercih ediyor. Katılımcı şirketlerin yan haklar kapsamında sunduğu başlıca imkanlar arasında yemek ücreti, özel sağlık sigortası, doğum günü izni ve eğitim ücreti desteği gibi yaygın uygulamaların yanı sıra mental sağlık destek paketleri ya da tüm çalışanlara açık yoga gibi nispeten butik uygulamalar da bulunuyor.
Beyaz ile Mavi Yakanın Yakınlaşması
Öte yandan, istihdam dünyasındaki maaş ve yan haklar gündemi yalnızca beyaz yakalıları ilgilendirmiyor. Bu yazının kaleme alındığı günlerde görüşmelerin sonuçlanmasıyla açıklanacak olan asgari ücret artışının, özellikle mavi yaka ve ara kademe çalışanların maaş uygulamalarında belirleyici olması öngörülüyor. Eleman.net’in 26 bin 833 çalışanın ve 3 bin 842 şirketin katılımıyla gerçekleştirdiği Çalışan Memnuniyeti Anketi’nin sonuçları ise mavi yaka ve ara kademe pozisyonlar tarafındaki trendlere ışık tutuyor. Anket kapsamında çalışanlara mevcut yan hakların ve motivasyon çalışmalarının tatmin edici olup olmadığına, işverenlere ise 2023’te yeni haklar sağlayıp sağlamayacakları ve motivasyon çalışmalarının somut sonuçlarını görüp görmediklerine dair sorular yöneltildi.
Anketin sonuçlarına göre ekip ruhunu ve çalışan bağlılığını korumaya yönelik motivasyon çalışmalarının beyaz yakalılar dışındaki kademelerde de yaygınlaşması, şirketlerin çok büyük bölümünde şimdiden olumlu sonuçlar doğurmuş gibi görünüyor. Oysa ankete katılan çalışanların yarısından fazlası, mevcut motivasyon çalışmalarını tatmin edici bulmuyor. Bu çelişkili sonuç, işveren tarafındaki olumlu çıktıların sürdürülebilirliğine dair soru işaretleri yaratıyor.
Gıda, güvenlik, eğitim ve tekstil sektörlerinden şirketlerin ve çalışanların katılımıyla düzenlenen ankette işverenlerin dörtte üçü 2023’te hayat sigortası, çalışan indirimleri, hediye çekleri, şirket telefon aracı, eğitim ödenekleri gibi yeni yan haklar sunacaklarını belirtti. Bunda ankete katılan çalışanların yarısından fazlasının mevcut yan hakları tatmin edici bulmamasının etkili olduğunu varsaymak mümkün. Ayrıca bu zamana kadar çalışan beklentisi ve memnuniyeti denilince akla daha çok beyaz yakalı ofis çalışanlarının geldiğini düşününce, farklı kademelerden çalışanların iş hayatındaki beklentilerinde böylesine yakınlaşması işgücü piyasasında kritik bir kilometre taşına işaret ediyor olabilir.
Melon ile Endeavor’ın Araştırmasından Önemli Bulgular
- Tamamen uzaktan çalışmaya başlayan şirket sayısında önemli bir artış var.
- İşverenler hibrit çalışmada üretkenlik konusunda değil ama etkin iletişim ve bağlılığı sürdürme konusunda endişeli.
- Her iki şirketten biri enflasyona bağlı ihtiyaca göre maaş artışlarını gözden geçiriyor.
- Araştırmaya katılan şirketlerin neredeyse tamamı 2022’de ek zam uyguladı.
- Şirketlerin yaklaşık dörtte üçünün planlanmış eğitim bütçeleri var.
- Başlangıç rollerinde kadınlara daha sık rol verilirken, C-seviyeye ilerledikçe oran düşüyor.
- Ebeveynlik izni uygulamalarında artık daha fazla şirket yasal sürenin üzerine çıkıyor.
- Katılımcı şirketlerin hemen hemen hepsi çalışma modeli ne olursa olsun yemek ücretini yan hak olarak sağlamaya devam ediyor.
- Şirketlerin yarısı çalışanlarına pay opsiyonu sunuyor.
- En yüksek maaşlar ve en hızlı devir oranı yazılım geliştirme rollerinde.
- Yazılım rollerindeki kadın istihdamı yüzde 16’yla sınırlı kalıyor.

Araştırmayı bu yıl dördüncü kez gerçekleştirdiniz. Geçen yılların sonuçlarına kıyasla en çarpıcı değişiklikler, en yeni trendler nelerdir?
Bu araştırmayı başlatma sebebimiz, girişim ekosisteminin çalışanları için adil ve dengeli bir ücret politikası oluşturmak isterken, bir yandan bu girişimlerin pazar verilerini yorumlayabileceği bir referans noktası bulamama sorununu çözmekti. Dördüncüsünü yaptığımız araştırma, artık girişimlerin yılın dinamiklerini daha iyi yorumlayabilmeleri için bir rehber haline geldi.
Geçen senelerde pandemi ile hayatımıza giren uzaktan ve hibrit çalışma konuları en dikkat çeken trendler olmuştu. Bu sene ise gündemimiz, içinde bulunduğumuz enflasyon ve ekonomik belirsizlik ortamı. 2022 senesi ek zamlar senesi oldu. Araştırmaya katılan her iki şirketten biri enflasyondan kaynaklı ihtiyaçlar çerçevesinde sık sık maaşları yeniden gözden geçirdi, planlamadığı halde ek ücret artışları yapmak zorunda kaldı. Bu şirketlerin yarısı 2021’de sadece bir kez maaş artışı yaparken, 2022’de iki kez veya daha çok maaş artışı yapanların oranı üçte iki oldu. Bu dönemde yeteneği şirket içinde tutabilmek için dövize endeksli ödeme yapan şirket sayısı da arttı. Şirketler bunu hem maaşlarda gerekli seviyeyi korumak hem de rekabetçi olabilmek için bir çözüm olarak gördü. Şirketlerin aldığı bu önlemlere rağmen, özellikle teknoloji sektörü çalışanlarına yönelik global talep sonucunda yurt dışına göç konusu da bu senenin en çarpıcı trendleri arasında yerini aldı.
Son dönemde çalışan deneyimine dair en popüler başlıklardan biri de finansal esenlik. Farklı ölçeklerden pek çok şirket bu alandaki beklentiyi karşılamakta zorlandığı için yeteneği elde tutmada ciddi sorunlar yaşıyor. Çalışmanın sonuçları doğrultusunda şirketlere bu konuda nasıl bir rol düşüyor?
Cevabıma finansal esenlik kavramını yorumlayarak başlamak istiyorum. İyi olma hali bizim hayatımızın her alanında aradığımız bir durum. Son yıllarda, yine pandemi ile artan bir farkındalıkla şirketler çalışanlarının zihinsel ve bedensel esenliği için aksiyonlar almaya başladı. Bu aksiyonların arasında psikolog desteği, diyetisyen hizmeti, spor salonu üyeliği gibi güzel uygulamalar var. Ancak unutmamak gerek ki biz insanları konfor alanımızdan çıkıp harekete geçmeye iten temel sebep hayatta kalmak için duyduğumuz temel ihtiyaçlardır. Bunu basitçe, Maslow’un ihtiyaç piramidi gibi düşünebiliriz. Fizyolojik ihtiyaçlar karşılandıktan sonra en büyük ihtiyacımız kendimizi güvende hissetmek. Bunu da iş güvencesi, tutarlı bir çalışma ortamı ve tabii ki finansal olarak ihtiyaçlarımızı karşılamaya devam edeceğimizi bilmek sağlayabilir.
2022 senesi içerisinde işverenler, çalışanların finansal esenliğini korumak için gerekli aksiyonları aldılar. Örneğin yeni başlayan yazılımcı rollerinde sadece son altı ayda yarı yarıya maaş artışı oldu. Ancak yapılan tüm bu artışlar reaktif, yani enflasyon karşısında mevcut durumu korumak adına atılmış adımlar. Çalışanların kendilerini daha uzun vadede güvende hissederek çalışmaları için şirketlerin daha proaktif hareket etmesi gerekiyor.
Öte yandan işverenler ne zaman ve ne kadar artış yapacaklarını, şirketin mali durumunu ve stratejisini şeffaflıkla çalışanları ile paylaşırlarsa çalışanlar kendilerini güvende hissedeceklerdir. Bu noktada çalışanların finansal esenliğini ve bütünsel olarak iyi olma hallerini sağlamada liderlere büyük sorumluluk düşüyor. Hijyen faktör olan ücretlerin doğru seviyede olması sağlandıktan sonra, açık iletişim, şeffaflık ve samimiyetle güven ortamını yaratmak gerekiyor. Organizasyona düşen rol ise liderlerin güven ortamını yaratabilmeleri için çalışanlarını iyi tanıyan liderler yetiştirmek, gerekli bilgi ve donanımı liderlerine sağlamaktır.
Araştırmada şirketlerin yüzde 85’inin maaş artışlarını bireysel performansa göre ayrıştırdığı ancak bunu değerlendirmek için bir sisteme sahip olmadıkları belirtiliyor. Bu durumun çalışanlar tarafında artan şeffaflık beklentisiyle bir tezat yarattığını söyleyebilir miyiz?
Çalışanların en büyük sorularından biri bireysel performansın maaşlara nasıl yansıdığı. Performans değerlendirme sistemleri ne kadar objektif kurgulanmaya çalışılsa da yapılan araştırmalar bize çalışanların performanslarının puanlanmasını tercih etmediğini ve yöneticilerin de performans puanlama sürecinde doğru puanı seçmekte zorlandıklarını gösteriyor. Bu sebeplerle, senelik puanlamaya dayanan performans değerlendirme sistemleri, VUCA dünyasının dinamikliği ve değişkenliğinde yerini performans gelişimi yaklaşımına bıraktı.
Artık şirketler çalışanlarına senelik karne (scorecard) çıkarmak yerine, çalışan ve yöneticisi arasında düzenli yapılan görüşmeleri teşvik ediyor. Bu sayede çalışanlar performans ve gelişim fırsatları hakkında yöneticileriyle konuşabiliyor ve anında aksiyon alabiliyor. Bu tür görüşmeleri yöneticisiyle düzenli yapan çalışanlara performans değerlendirmesi sonucu sürpriz olmuyor. Geribildirim kültürü ve gelişim diyalogları doğru şekilde uygulanıp iş sonuçları da takımlarca takip edilirse bireysel performansı ölçmek ve bunu çalışanın bilgisi dahilinde yapabilmek mümkün olabiliyor. İş sonuçlarını takip için, şirketler OKR (objective and key results) gibi çalışma yöntemleri uyguluyor. OKR ile çalışan takımlar her hafta veya iki haftada bir aralığında iş sonuçlarındaki durumu sıcağı sıcağına takip ettikleri için şirket hedefleri ve rollerden beklenti netleşmiş, performans da şeffaflaşmış oluyor.
Tezat oluşmaması için performans değerlendirme kriterlerinin, maaş artışlarının nelere dayanarak yapıldığının çalışanlarla şeffaf paylaşımı da çok önemli. Bu iletişimin bir parçası olduğu takdirde çalışanın şeffaflık ihtiyacı karşılanabiliyor.
Yetenek kaybındaki ana nedenin yurt dışından gelen iş teklifleri olduğunu düşünen şirketlerin oranı yüzde 60. Araştırmada yetenek kaybının sebepleri olarak öne çıkan diğer faktörler nelerdir?
Ana sebepleri anlamak için yetenek neden yurt dışından gelen tekliflerin değerlendirildiğine bakmak faydalı olur. Yurt dışına yetenek kaybı ikiye ayrılıyor. Birincisi, yurt dışına taşınarak iş değiştirenler. Bu kişilerin üçte biri daha iyi bir rol olmamasına rağmen yurt dışındaki fırsatı değerlendiriyor. Bu, kişilerin kariyer imkanlarından öte finansal güvence, stabilite ve yurt dışında yaşama deneyimi gibi konuları önceliklendirdiğine işaret ediyor.
İkincisi, yurt dışında bir şirket için uzaktan çalışmak üzere iş değiştirenler. Bu kişiler, döviz kazanmanın yanı sıra uzaktan çalışmayı önceliklendirenler; uzaktan çalışma modelinin yaygınlaşması bunu tercih eden kişilerin istediği fırsatı elde etmesini kolaylaştırıyor. Dünyadaki arz-talep dengesi de yetenek kaybına zemin hazırlayan bir sebep. Dijital dönüşüm ve teknoloji ekosisteminin büyümesi ile yazılımcı rollerine duyulan ihtiyaç arttı. Kurumsal yapılar da artık yazılımcı rollerine ihtiyaç duyuyor ve girişim ekosistemindeki yeteneği kendi bünyelerine çekmek için rekabetçi paketler sunuyorlar. Bu seneki araştırmada, geçen seneki trendlerin tersine, girişim ekosistemindeki yeteneği kurumsal şirketlere kaybetme oranının da (yüzde 19) dikkat çekici bir seviyeye ulaştığını görüyoruz. Dünyada kalifiye yazılımcı sayısı ihtiyacı karşılayacak seviyede olmadığı için hem yurt içi hem yurt dışı fırsatların çokluğu çalışanları sık iş değiştirmeye, arayışları yoksa bile fırsatları değerlendirmeye itiyor.
Şirketlerin uzaktan ve hibrit çalışmaya dair en büyük endişesi çalışan bağlılığında meydana gelebilecek düşüş gibi görünüyor. Çalışmada bunu destekleyen veriler var mı?
Çalışmamıza katılan şirketler hibrit ya da uzaktan çalışma ortamında üretkenlik konusunda endişeli olmasalar da etkin iletişim ve çalışan bağlılığını sürdürebilme konularında endişe duyuyorlar. Araştırmaya katılan şirketlerin neredeyse tamamı üretkenliğin ofisten çalışmaya kıyasla aynı veya daha yüksek olduğunu söylerken, yarısından fazlası etkin iletişimi sürdürme, yarısı da çalışan bağlılığını koruyabilme konusunda endişeleri olduğunu belirtiyor. Buna rağmen şirketlerin yüzde 94’ü hibrit veya uzaktan çalışma modelini uygulamaya devam ediyor. Şirketler bağlılık ve açık iletişim konularında endişe duyduklarını beyan etmelerine rağmen bu endişe çalışma modellerine “ofise dönüş” olarak yansımıyor. Onun yerine, bu endişeyi taşıyan şirketler, proje yönetimi ve iş yapış kurgusunu değiştirmek, takımlar arası etkileşimi artıracak sanal platformları kullanmak, çalışanlara ofis dışında da ihtiyaç duydukları konforu ve araçları sağlamak, çalışanlara ofise gelecekleri günleri seçmeleri için esneklik bırakmak gibi uygulamalar ile dengeyi sağlamaya çalışıyor.
“Girişimcilik Dünyasından Birçok Şey Öğrenebiliriz”

Geçtiğimiz sene olduğu gibi bu sene de ana gündemlerden birinin çalışma düzeni olduğunu söyleyebiliriz. Ofise dönenler, tamamen uzaktan çalışmaya karar verenler ve tabii farklı hibrit modelleri deneyenler gördük. Pandemi sonrası hayatlarımızın normale dönmesiyle, her seçimin artıları ve eksilerinin daha net ortaya çıktığı bir yıl geçirdik.
Öte yandan Endeavor olarak bu sene, kendimizi her zamankinden daha çok girişimcilerin yurt dışı açılım stratejilerinin bir parçası olarak bulduk. Aynı anda bir girişimcimizin Filipinler ofisimizde, başka birinin Suudi Arabistan’da, diğerinin New York’ta olması artık bizi şaşırtmıyor. Bu değişimler daha komplike insan kaynağı modellerini de beraberinde getiriyor.
Endeavor’da bir yandan Endeavor Girişimcileri’ni desteklerken, bir yandan farklı programlarımızla erken aşama girişimciler için de kaynak yaratmaya devam ediyoruz. Girişimcileri deneyim paylaşımı için bir araya getirdiğimizde ise en çok üzerinde durulan konuların yine kurum kültürü, maaş politikası, yetenek bulmak ve yeteneği elde tutmak gibi başlıklar olduğunu gördük. Yani sektör ve aşama fark etmeksizin, tüm şirketler insan kaynağı konularına ciddi vakit ayırıyor ve kafa yoruyor.
Türkiye’deki 15’inci senemizde, geçmişle kıyaslandığında çok daha olgunlaşmış bir ekosistemin içindeyiz ve çok daha derin sorunlardan bahsediyoruz. Öte yandan, ülke ve ekonomi fark etmeksizin tüm ekosistemlerde benzer modeller ve eğilimlerle karşılaşıyoruz. Girişimciler birçok alanda hızlı hareket edebilme kabiliyetine sahip olsalar da hem insan kaynağı hem de kültür konusunda tüm dünyada öncü atılımlarda bulunuyor ve bu konuları daha şirketlerini kurarken düşünerek, uzun vadeli planlamalar yapıyorlar. Yeni modeller geliştirerek çalışanları için daha demokratik çalışma ortamları sağlamaya özen gösteriyor, çalışma şekillerini değiştiriyorlar. Bu anlamda girişimcilik dünyasını daha dikkatli inceleyerek birçok şey öğrenebileceğimizi düşünüyorum.
Anlamlı veriler çıkarmak adına, yaptığımız çalışmanın devamlılığını çok değerli buluyoruz. Girişimciler, özellikle maaşlarla ilgili karar alırken veriye ciddi anlamda ihtiyaç duyuyor. Hem son dönemde yaşadığımız beyin göçü hem de pandeminin yarattığı yeni çalışma modelleri göz önüne alınınca, hazırladığımız bu raporun sonuçlarının bu dönemde daha da büyük önem kazanacağını düşünüyoruz.
“Çalışma Hayatının Yazılı Olmayan Kuralları Değişiyor”

Çalışma hayatının ana güdüsü yadsınamaz bir şekilde ücrettir, ancak günümüzde bu güdünün artık ücret dışında etkenlere doğru kaymaya başladığını gözlemliyoruz. Her şirketteki farklı departman ve pozisyonlarda değişkenlik gösteren ücretler son yıllarda artık teknik olmayan bölümlerde de birbirine yaklaşmaya başladı. Aynı ücret artışını alamayan çalışanların aldıkları ücretlerin birbirine yaklaşması da çalışanlarda memnuniyetsizlik yaratıyor.
İşverenler her çalışanına aynı artışı yapamayınca bu sefer sundukları yan haklar ile çalışanlarının bağlılığını sağlamak istiyor. 2000’lerin başında yan hakları ülkemizde yabancı sermayeli şirketler uygulayarak yetenekli çalışanları transfer etmek için yüksek yemek ücretleri, özel sağlık sigortaları, bonkör izin uygulamaları gibi teklifler yapıyorlardı.
Beyaz yakalı çalışanlar yan haklara alıştıkça şirketler yan hak çeşitliliğine gitmeye başladı; ücretsiz cep telefonları, şirket araçları, kişisel bilgisayarlar derken bir anda başlayan yan haklar savaşı 2000’li yılların ilk 10 yılında neredeyse tüm firmalara sıçradı. Çalışanların yan hakları birer resmi hak olarak görmeye başlamasıyla birlikte “yaşam dolu ofisler” cazibe merkezi olmaya başladı.
Ücretler ve yan haklar derken, manzarası güzel ofislerin yerini istenince basketbol oynayıp rahatlanabilecek, hatta uyku molaları verilebilecek ofisler almaya başladı.
Bugün geldiğimiz noktada çalışanlar artık bu tarz ofisleri ve yan hakları norm olarak görürken, özellikle beyaz yakalı çalışanlar sunulan yan hakların kişiselleştirilmesine dikkat ediyor. Bu değişimi fark eden insan kaynakları dünyası artık yan hakları yönetecek uzmanlar ile anlaşıp çalışan memnuniyetini ve tutundurulmasını sağlamak için bir hayli zaman harcıyor. Mesela şirketlerden çalışanlarına havalar soğuduğunda “Isınma yardımı şirketten!”, doğum günlerinde “Bugün izinlisin!” gibi mesajlar geliyor.
Peki, yaşanan bu değişim sadece teknoloji firmalarında ya da yan hakların farkına varan plaza firmalarında mı oluyor?
Artık mavi yaka olarak tabir edilen nitelikli çalışanlar da bilginin kolay ulaşıldığı dünyada yan hakları olan firmalarda çalışmayı tercih ediyorlar. Firmalar fabrikalarda da çalışan memnuniyeti için iç tasarımlar, dinlenme ve sohbet etmeye yönelik mutfaklar gibi çeşitli alanları yeniden tasarlıyor. Çalışanlar da kendilerine verilen bu değere sahip çıkarak firmalarına uzun yıllar fayda sağlamak için çabalıyor.
Son yıllarda Z kuşağının iş hayatında daha fazla yer alır hale gelmesiyle çalışma hayatının yazılı olmayan kuralları da değişmeye başladı. Bu kurallar çalışanlarda daha kısa çalışma süreleri, daha az hiyerarşi, uzaktan çalışmaya yatkınlık, inisiyatif kullanma gibi beklentilere yol açtı.
Eleman.net olarak yaptığımız anketler mavi yaka çalışanların yüzde 60 oranında yan haklarından memnun olmadığını ortaya çıkardı. Ancak iyi haber şu ki işverenler bunun farkında ve ankete katılan işverenlerin yüzde 75’i yeni yılda yan haklarının sayısını ve değerini artıracağını müjdeledi.
Özetlemek gerekirse, çalışanlar maaşların pozisyon farklılıklarına karşın birbirine yakınlaşmasından dolayı pek memnun değil ve bu memnuniyetsizlik son iki yıldır “sessiz istifa” kavramına yol açıp çalışanın sadece iş tanımında kalmasına neden oluyor. Şirketler ise ücret yakınlaşmasını ve yeteneği kendisine çekmeyi, çalışanlar arasında ayrım yapmadan, kişiselleştirilmiş yan haklar ile çözmeye çalışıyor.
HBR- Saadet Başak Ülgen

BANKA HABERLERİ
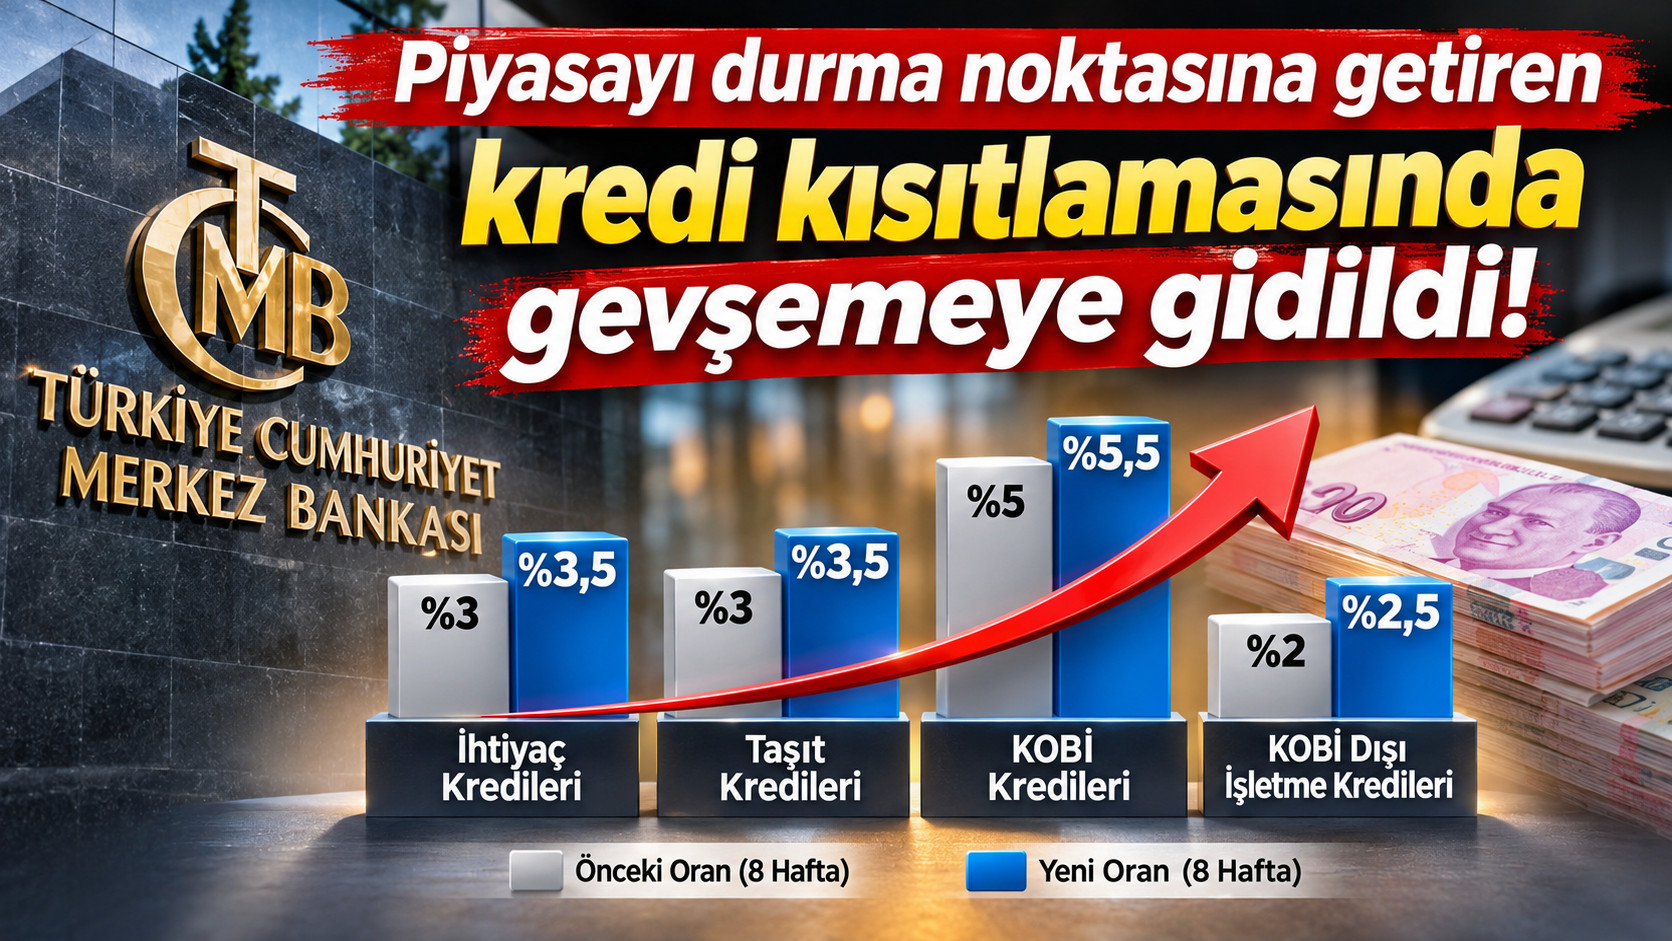
TCMB kredi frenini gevşetti
TCMB kredi frenini gevşetti: Piyasayı daraltan kredi kısıtlamalarında geri adım!

ABD borsaları dün geceyi sert satışların gölgesinde tamamladı. Demokratların ara seçimlerde elde ettiği zaferin yapay zekâ yatırımlarına yönelik düzenlemeleri artırabileceği ve veri merkezi yatırımlarını yavaşlatabileceği endişesi, özellikle teknoloji hisselerini vurdu. Nasdaq endeksi %5,5 gerileyerek Nisan 2025’ten bu yana en sert günlük düşüşünü kaydederken, S&P500 %4, Dow Jones ise %3,1 değer kaybetti. Nasdaq’ın ekim ayındaki zirvesinden itibaren %12’den fazla gerilediğini ve son 7 ayın da en düşük seviyesine geldiğini de ayrıca not edelim.
Satışların arkasında yalnızca siyasî gelişmeler değil, yapay zekâ yatırımlarının finansmanına yönelik artan endişeler de bulunuyor. Yeni veri merkezlerinin elektrik şebekeleri ve su kaynakları üzerinde yarattığı baskı nedeniyle yerel yönetimlerin izin süreçlerini zorlaştırabileceği endişesi öne çıkıyor. Bu olumsuz havada yapay zekânın ağır sıkleti Nvidia %9’dan fazla değer kaybederken, Dell %15, Micron Technology ise %17’nin üzerinde gerileyerek olumsuz mânâda ayrıştı. Cumhuriyetçilere açıkça destek veren ve seçim kampanyalarına yaklaşık 500 milyon dolar harcayan Elon Musk’ın şirketleri Tesla ve SpaceX de sırasıyla %11 ve %9 değer kaybetti. Yarı iletken hisselerinin işlem gördüğü Philadelphia SOX endeksi %12’den fazla gerilerken, Nasdaq Bileşik endeksindeki şirketlerin toplam piyasa değerinden tek bir günde yaklaşık 2,5 trilyon dolar silindi. Yapay zekâ yatırımlarının tamamen durması beklenmese de, büyüme hızının yavaşlama ihtimali bile bugüne kadar oldukça yüksek beklentilerle fiyatlanan hisselerde sert satışları beraberinde getirdi.
Risk iştahındaki bozulmanın piyasaların geneline yayıldığını görüyoruz. Teknoloji hisseleriyle yakın hareket eden kripto para piyasasının amiral gemisi Bitcoin, dün %5,5 değer kaybederek 75 bin dolar seviyelerine gerilerken, kıymetli metaller de olumsuz havadan nasibini aldı. İran savaşında tansiyonun düşebileceği beklentisiyle hafta boyunca sert gerileyen petrol fiyatlarının bu sabah %1’in üzerinde toparlanması ve yeniden psikolojik 100 dolar seviyesinin üzerine yükselmesi, enflasyon ve faiz endişelerini yeniden gündeme taşıdı. Dün gün içerisinde 53,50 dolara kadar yükselen gümüşün ons fiyatı 51,50 dolar seviyesine gerilerken, altın da benzer bir seyir izleyerek dün gördüğü 4,150 dolar seviyesinden bu sabah 4,050 dolara kadar çekildi.
İngiltere Merkez Bankası (BoE), İran savaşının tetiklediği enerji fiyatlarındaki yükselişin enflasyonu yeniden körüklemesi üzerine, Ağustos 2023’ten bu yana ilk kez faiz artırdı. Politika faizi 25 baz puan artışla %4 seviyesine yükseltilirken, dokuz üyeden sekizi bu kararı destekledi, bir üye ise 50 baz puanlık artış yönünde oy kullandı. BoE, eylül ayında %3,5 olan enflasyonun gelecek yılın ikinci çeyreğinde %4,8’e kadar yükseleceğini, %2 seviyesinde olan hedefe dönüşün ise 2028 yılının üçüncü çeyreğini bulacağını öngördü. Başkan Bailey, son günlerde petrol fiyatlarındaki sert düşüşü olumlu karşılasalar da en az bir faiz artışına daha ihtiyaç duyulabileceğinin sinyalini verdi. Şubat ayında yeni bir faiz artırımı ihtimaline piyasalar bu sabah %86 ihtimal tanıdığını not edelim.
Hisse senetlerinden kaçan yatırımcıların güvenli liman olarak tahvillere, Japon Yenine ve İsviçre Frangına yöneldiğini görüyoruz. ABD on yıllık tahvil faizi yaklaşık iki ayın en düşük düzeyine yaklaşırken, Japonya’nın on yıllık tahvil faizi de %1,80’in altına indi. Brent cinsi ham petrolün varil fiyatı hafta ortası gerilediği 93 dolar seviyesinden yeniden psikolojik 100 dolar seviyesinin üzerine yükselirken, para birimleri cephesinde de doların değer kazandığını gördük. BoE kararı ardından ilk etapta değer kazanan ve 1,35 seviyesini test ederek son yedi haftanın zirvesine yükselen GBPUSD paritesi, bu sabah olumsuz havanın da yardımıyla 1,34 seviyesinin diplerine yöneldi. EURUSD paritesi de benzer bir şekilde 1,12 seviyesinin altına gerilerken, dolar endeksi (DXY) de hâliyle yükseldi.
ABD’de Demokratların Kongre’nin her iki kanadında da çoğunluğu ele geçirmesi ardından piyasaların dikkati bu kez bütçe ve borç tavanı tartışmalarına çevrilecektir. İlk önemli sınavın da 11 Aralık verileceğini düşünüyoruz. Bu tarihe kadar federal hükûmetin finansmanı konusunda uzlaşma sağlanamazsa, hükûmetin yeniden kapanması gündeme gelebilir. Ancak daha büyük riskin 2027 yılında yaşanabileceğini düşünüyoruz. ABD’nin kamu borcu 40 trilyon doları aşarken, hükûmetin borçlanma limitinin artırılması için Cumhuriyetçiler ile Demokratların anlaşması gerekecek. Demokratların bu süreci kendi öncelikleri için pazarlık aracı olarak kullanması, müzakerelerin uzamasına ve piyasalarda yeni bir belirsizlik dalgasına neden olabileceği göz ardı edilmemelidir.
ABD’nin borçlarını ödeyememesi düşük bir ihtimal olarak görülse de, geçmişte benzer siyasî çekişmelerin ülkenin kredi notuna ve tahvil piyasasına olumsuz yansıdığını hatırlatalım. Öte yandan, Kongre’deki yeni siyasî denge Trump’ın harcama ve vergi indirimi planlarını sınırlayarak bütçe açıklarının büyümesini frenleyebilir. Ancak ABD’nin giderek ağırlaşan borç yükü ve faiz giderleri düşünüldüğünde, siyasî dengelerin değişmesi tek başına mali sorunları çözmeye yetmeyecek gibi görünüyor. Bu durumda aklımıza yeniden kıymetli metallerin de geldiğini not edelim.
Paraguay’da dijital bankacılık alanında hızla büyüyen ueno’nun batması, ülkeyi siyasi ve finansal krize sürükledi. Yaklaşık 6,5 milyon nüfuslu ülkede 3 milyon kişinin banka hesaplarına erişememesi üzerine başlayan tepkiler, Devlet Başkanı Santiago Peña’nın istifasına kadar uzandı. Daha önce söz konusu bankanın sahibi olan grupta hissedarlığı bulunan Peña, çıkar çatışması ve kamu kaynaklarının kötüye kullanılması suçlamalarını reddetse de kendi partisinin desteğini kaybetti. Kriz nedeniyle Merkez Bankası Başkanı da istifa ederken, bankanın sekiz yöneticisi hakkında yasal işlem başlatıldı. Devlet başkanlığı görevini Başkan Yardımcısı Pedro Alliana’nın devralması beklenirken, siyasi belirsizlik Paraguay’ın uluslararası tahvillerinde sert satışlara neden oldu. Uzun süredir yabancı yatırımcılar açısından istikrarlı bir ülke olarak görülen Paraguay’da yaşananlar, bankacılık sektöründeki bir krizin ne kadar hızlı siyasi krize dönüşebileceğini de gösteriyor.
ABD borsalarında yaşanan sert satış dalgasının bu sabah Asya piyasalarına da sıçradığını görüyoruz. Japonya’da Nikkei endeksi açılışta %7’den fazla gerilerken, Güney Kore ve Tayvan borsalarında kayıplar %8’i aştı. Özellikle yapay zekâ ve yarı iletken hisselerinin ağır darbe aldığını görüyoruz. Güney Kore’de Samsung %10, SK Hynix %12 değer kaybederken, Tayvanlı çip devi TSMC’deki düşüş de %8’i aştı. Güney Kore’de KOSPI endeksinin son 9 ayın en düşük seviyesine gerilemesi ve açılışta yaşanan sert düşüş üzerine işlemlere 20 dakika ara verilirken, zorunlu satışların önüne geçmek amacıyla kredili işlemlere yönelik bazı kurallar geçici olarak gevşetildi. Öte yandan, ABD’de dün gece yaşanan çöküşün ardından Nasdaq vadeli işlemlerinin bu sabah %1’e yakın yükselmesi ve Asya borsalarında dipten alımların devreye girmesi, satış baskısının şimdilik bir miktar hafiflemesini sağladı. Piyasalardaki sert hareketlerin arkasında yalnızca Demokratların seçim zaferi değil, yüksek faiz ortamında borçlanarak büyüyen yapay zekâ şirketlerinin geleceğine yönelik endişeler ve kaldıraçlı pozisyonların hızla kapatılmasının da bulunduğunu söylememiz gerekiyor.
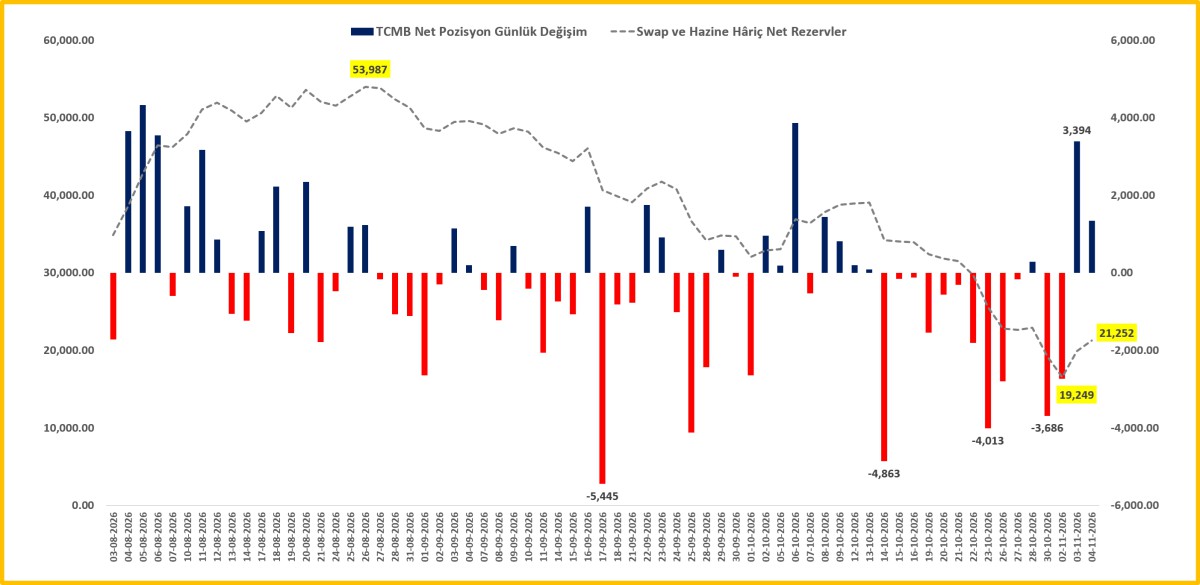
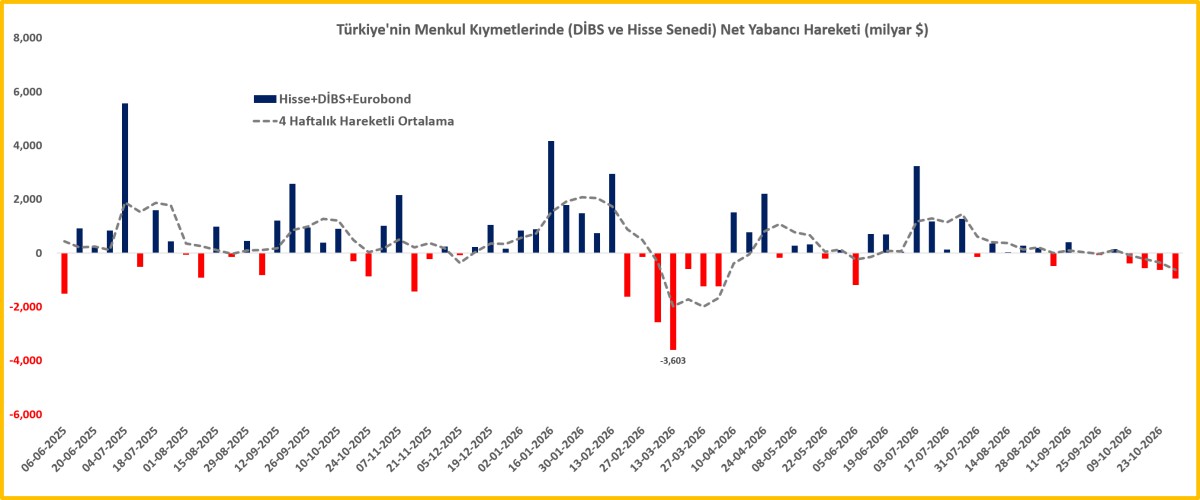
Türkiye cephesinde ise her perşembe olduğu üzere dün de TCMB ve BDDK’nın haftalık verilerini yakından takip ettik. Altın fiyatlarının etkisinden arındırılmamış seriye göre TCMB’nin net yabancı para pozisyonu, ekim ayında 15,5 milyar dolar gerilemesinin ardından kasım ayının ilk üç iş gününde 2 milyar dolar artış kaydetti. Bu minvalde, manşet rakamın 4 Kasım valörlü işlemler itibarıyla 21,3 milyar dolar seviyesine yükseldiğinin altını çizelim. Yaşanan Fon Krizi’nin ardından yurt içi yerleşiklerin döviz tevdiat hesaplarında (DTH), parite etkisinden arındırılmış verilere göre anlamlı bir değişim yaşanmadığını da peşinen söyleyelim. TL’nin toplam mevduat havuzundaki payı %62 seviyesinde kalmaya devam ederken, bir diğer bakış açısıyla dolarizasyon oranı da %38 ile son dönemin en düşük seviyelerinde seyrediyor. Öte yandan, hisse senetlerinde son yedi haftadır yaşanan kesintisiz düşüşe paralel olarak yabancı yatırımcıların menkul kıymetlere ilgisinin de son dört haftadır azaldığını görüyoruz. Özellikle hisse senedi piyasasından son beş haftada toplam 700 milyon dolarlık yabancı çıkışı yaşandığını not edelim.
USDTRY kuru pazartesi valörlü işlemlerde hafta sonu fonlama etkisinin de yardımıyla 50,15 seviyesine yükselirken, CDS risk primi 250 baz puan seviyesinde salınmaya devam ediyor. İki yıl vadeli gösterge tahvilin bileşik faizi %39,43 seviyesine hafif de olsa gerilerken, arz baskısının azalması ile bir önceki gün âdeta şaha kalkan Türk hisse senetleri dün günü daha sakin geçirdi. Ana endeks %1,3 gerilerken, faiz indirimi beklentisi ile bankacılık endeksi %1,75 yükseldi. Yurt dışı olumsuz havanın bugün Borsa İstanbul üzerinde de etkili olmasını bekliyoruz.
Her ayın ilk cuması olduğu üzere ABD ekonomisinin sağlığı açısından önemle takip edilen tarım dışı istihdam verisi KKTC saati ile 15.30’da açıklanacak. Reuters anketine göre Ekim ayında tarım dışı istihdamın 65 bin kişi artması beklenirken, işsizlik oranının ise %4,2 seviyesinde sabit kalması bekleniyor. Son zamanlarda beklentiden büyük oranda yaşanan sapma ve geriye dönük aylara ilişkin revizyonlarla birlikte düşünüldüğünde, veriye gösterilen bu kadar büyük ilgiyi bazen anlamakta zorluk çekiyoruz. Vadeli işlemlerde Fed’in aralık ayında faiz artırma ihtimali %68 olarak fiyatlanıyor. Herkese güzel bir hafta sonu dileriz.
*TCMB Net Yabancı Para Pozisyonu
*Menkul Kıymet İstatistikleri
Emre Değirmencioğlu



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Ekol Lojistik Alman şirkete satıldı 19/11/2026
- Hazine'nin ESG tahviline üç kata yakın talep geldi 19/11/2026
- FAO: Küresel tahıl stokları 2027'de yüzde 1,8 artacak 19/11/2026
- Zayıflama ilaçları market harcamalarını 1.3 milyar dolar azalttı 19/11/2026
- Fon soruşturmasında Kavcıoğlu'na yurt dışına çıkış yasağı 19/11/2026
- Alman hükümetinden Commerzbank onayı 19/11/2026
- TPAO 1 milyar dolarlık kredi için görüşmeler yapıyor 19/11/2026
- Son dönemin en kritik görüşmesi: Trump-Şi zirvesinde öne çıkanlar 19/11/2026
- Asgari ücrette çalışan ile işveren beklentileri ayrıştı 19/11/2026
- Musk ara seçimlere yaptığı yüksek harcamadan pişman 19/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu