
GÜNDEM
Prof. Dr. BORATAV: Dolar hegemonyasının sonu? Bir bankerin görüşleri

Yayınlanma:
4 yıl önce|
Yazan:
BankaVitrini
Başlıkta sözü edilen banker Zoltan Pozsar’dır. İsviçre’nin dev yatırım bankası Credit Suisse’in Kısa Vadeli Yatırım Stratejileri Bölümü’nün yöneticisi olduğunu öğreniyoruz.
Adını duymamıştım. Rusya’nın Ukrayna işgaline karşı Batı ittifakının uyguladığı yaptırımlar sonrasında Credit Suisse raporları olarak (12 Mart, 2 Ağustos, 17 Aralık, 29 Aralık 2022 tarihli) dört makale yayımladı.
En azından bir banker için “aykırı” metinler… İkisinin başlığı, kapsamları hakkında bir fikir vermekte: “Yeni bir dünya para düzeninin doğuşuna tanık oluyoruz” ve “Savaş ekonomisine hoş geldiniz”.
Dünya sisteminin bugünkü sorunlarına ışık tutan özellikleri var. Aktararak değerlendirmek istedim.
Enflasyon sorunu
Yazar, Credit Suisse’te yöneticidir. En azından “görev duygusu gereği”, enflasyon sorunu üzerinde odaklanıyor.
Sözünü ettiğim yazılar, Ukrayna savaşının başlamasını izliyor. Savaş, yatırım bankası Credit Suisse’in müşterileri açısından ayrıca önem taşıyor. Pozsar onlara hitap ederek şu tespitleri ileri sürüyor. “Savaş, meta (commodity) akımlarını aksatır. Metaları, fabrikaları denetleyenler enflasyonu da yönlendirir. Enflasyonu yönlendirenler faiz oranlarını denetler. Faizler de genel olarak finansal servetin düzeyini belirlemiş olur.”
Milyarlarca dolarlık finansal servet sahipleri sıradan rantiyelerden farklıdır. Onlar için finansal varlıklarının düzeyini korumak, artırmak öncelik taşır. Faizlerin yükselmesi, sıradan rantiyeleri sakinleştirir; ama finansal varlıklar (örneğin tahviller) değer yitirir.
Peki savaşın katkısı nedir? Meta üretimi aksar; arzı kısılır; enflasyon tetiklenir. Yazar, savaş öncesindeki düşük enflasyon döneminin nedenlerini ve nimetlerini de hatırlatıyor.
“Düşük enflasyonlu dünya üç sütuna dayanmaktaydı: Ucuz göçmen emeği ABD’de hizmet sektörü ücretlerinin durgun seyretmesini sağlıyordu. Çin’den ithal edilen ucuz tüketim malları düşük ücretlilerin geçim düzeyini destekliyordu. Rusya’nın ucuz doğal gazı da Alman sanayiine ve genel olarak AB’ye güç veriyordu.”
“Bu sayede Amerikalılar dünyanın sunabildiği tüm ucuz nesneleri tüketmekteydi. Finansal varlık zenginleri, parasal genişlemeden yararlanıyor; ucuz Rus enerjisi ile Avrupa’da üretilen nitelikli ürünlere de ulaşabiliyordu. Yoksul aileler de Çin’den gelen ucuz malların hepsini alıyordu. Rusya ve Çin bu makro-ekonomik barışın kefilleri olmaktaydı.”
Makro-ekonomik barışa ABD son verdi
Pozsar’ın “makro-ekonomik barış” olarak adlandırdığı ortamın belirleyici özelliği fiyat istikrarıdır. Parasal genişleme mal piyasalarına akarak enflasyonu beslemez. Finansal varlıklara kayar; onları şişirir ve finans kapitali ihya eder.
Yazara göre “düşük enflasyon dünyasının çöküşü, ulusalcı (“nativist”) ve jeopolitik” etkenlere bağlanmalıdır. “Trump’ın göçmen-karşıtı politikaları ABD istihdamında iki milyonluk gerilemeye yol açtı. Çin’e açılan ticaret savaşı korumacı tarifelerle başladı; teknolojik savaşa dönüştü; sonunda ulusal bir politika oldu.”
Uluslararası işgücü ve ticaret akımlarını etkileyen bu şoklara jeopolitik katkı ABD’den geldi: “Putin’in Avrupa’yı ucuz Rus gazına bağımlı kılma çabası, güç dengesini ABD aleyhine değiştirmeyi hedefliyordu. ABD Kuzey Akımı 2’yi baltalayarak engelledi. NATO’nun Avrupa’daki güçler dengesini bozması da Ukrayna’daki sıcak savaşa yol açtı.”
“İki taraf da hızla ekonomik anlamda ‘silahlandı’. ABD dolar silahını kullandı; Rusya ise metaları… Savaş ekonomisine hoş geldiniz. Artık devlet başkanları önemlidir; merkez bankalarının başkanları değil. Bugünkü enflasyon arz ve jeopolitik ile ilgilidir; ulusal taleple değil. Anlamak için Friedman’ı değil, Brzezinski’yi okumak gerekiyor.”
Dolar hegemonyasını zedeleyen eylemler
Bugünkü biçimi ile 1971’de oluşan dolar hegemonyası, Bretton Woods II olarak da anılır. ABD’nin üretken gücü aşınmış; kronik cari işlem açıkları vermeye başlamıştır. 21’nci yüzyılda Çin “dünya fabrikası” olur. Rusya ve OPEC ülkeleri ise petrol, doğal gaz ve ham madde ihracatçıları olarak öne çıkar. Bu ülkeler, astronomik cari işlem fazlalarını ABD hazine bonolarına ve hisse senetlerine akıtarak dolar hegemonyasına destek de olurlar.
Pozsar’a göre “Batı, Rusya’nın dolar rezervlerine el koyunca Bretton Woods II’nin dayanakları çöktü”. ABD girişimi ile Venezuela ve Afganistan merkez bankalarına karşı uygulanan benzer operasyonlar önemli görülmedi. Rusya’nın 300 milyar dolarlık rezervinin FED ve Batı merkez bankaları tarafından bloke edilmesi ise niteliksel bir fark yarattı.
“Dolar emperyalizmi” üzerindeki katkılarıyla tanınan Michael Hudson bu adımı “dolarlaşmış dünya son buluyor; Amerikan imparatorluğu kendisini yok ediyor” diye değerlendirmişti.
Zoltan Pozsar da ona katılıyor. O nedenle yeni bir para sistemi gündemdedir.
Bretton Woods III’ü kim, nasıl inşa edecek?
ABD’nin belirleyici katkıları nedeniyle Bretton Woods II son bulmaktadır. Yenisi, hangi özelliklerle, kimler tarafından kurulacaktır?
Pozsar, bu sorulara temel bir ikilemden hareket ederek yanıt arıyor: Yeni para sistemi, sermaye hareketleri tarafından mı, meta üretiminin zincirleri içinde mi belirlenecektir? Pozsar’a göre meta üretiminin iki büyük merkezi olan “Çin ve Rusya arasındaki özel ilişki bir finansal gündem de taşıyarak Bretton Woods III’ü de biçimlendirmektedir. Yeni ve çok kutuplu dünyanın inşacıları, yeni üyelerinin katılımıyla BRICS’tir.”
Bugün Brezilya, Rusya, Hindistan, Çin ve Güney Afrika’dan oluşan BRICS’e yeni katılımlar gündemdedir. İki aday olan İran ve Suudi Arabistan’ın üyeliği halinde, sanayi, tarım, madencilik, petrol, doğal gaz üretimini dünya ticaretine taşıyan dev bir blok oluşacaktır. Pozsar’a göre “metalar bizden, sorunlar sizden kaynaklanıyor” sloganı ile dolar hegemonyasına karşı çıkacak durumdadır.
Zoltan Pozsar, Şi Jinping’in Aralık 2022’de Körfez İşbirliği Konseyi (GCC) üyeleri ile yaptığı toplantıya bu çerçeve içinde büyük önem veriyor. İlk adım dış ticaretin ulusal paralarla yürütülmesidir. Suudi petrolünün Çin’in ulusal parası olan yuan karşılığında ihraç edilmesi gibi…
Çin Suudi Arabistan’a karşı dış ticaret açığı verirse ne olacak? Şi Jinping iki çözüm öneriyor. Birincisi Çin’e petrol, doğal gaz ihraç eden GCC ülkeleri ile 3-5 yıllık bir ekonomik işbirliğidir. Yuan fazlalarının kullanılacağı bir yatırım programı söz konusudur. “Temiz enerji altyapısı” ile başlayıp uzay sanayiine ulaşan geri ve ileri bağlantıları kapsayan programın finansmanı yuan fazlaları ile karşılanacaktır.
Şi’nin önerdiği ikinci yöntem halen işlemektedir. Çin Merkez Bankası ile diğer merkez bankaları arasındaki swap sözleşmelerini birleştiren bir “köprü” kurulmuştur. Pozsar bu “köprü”nün işlevini (galiba farazî) bir örnekle açıklıyor. Hindistan Rusya’dan petrol ithalatının bir bölümünü BAE parası olan “dirhem” ile ödeyebilir. BAE Merkez Bankası sözü geçen “köprü anlaşması” üyelerinden biridir. Bu sayede Rusya Hindistan’dan alacağını Çin Merkez Bankası’ndan tahsil edebilir ve Batı bankalarının yaptırımlarına muhatap olmaz.
Şi Jinping’in sözünü ettiği “merkez bankaları köprüsü”, anlaşılan Çin Merkez Bankası’nın oluşturduğu dijital yuan’ı kullanmaktadır. Moskova’daki Avrasya Ekonomik Komisyonu ise doğrudan doğruya bir uluslararası rezerv para tasarımı üzerinde çalışmakta; Çin de bu çalışmaya katılmaktadır. 1944’te inşa edilen Bretton Woods I müzakerelerinde, birikimli dış dengesizliklerin düzenlenmesinde bir uluslar-üstü para birimi (“bancor”) tartışılmış; sonuç ise ABD’nin altın rezervlerine bağlanan dolar olmuştu.
Bugünkü çalışmalar yeni bir para birimi ile sonuçlanırsa katılan ülke paralarının göreli ağırlığı, uluslararası ticaretteki payları ile bağlantılı olmalıdır. Pozsar da makalelerinde bu seçeneğe yatkın görünmektedir.
Dolar hegemonyasına son veren dönüşüm başlamaktadır. İyimser beklentilerle izleyeceğiz.
Prof. Dr. Korkut BORATAV – sol.org.tr

İlginizi Çekebilir
BANKA HABERLERİ
İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ
Yayınlanma:
21 saat önce|
02/10/2026Yazan:
BankaVitrini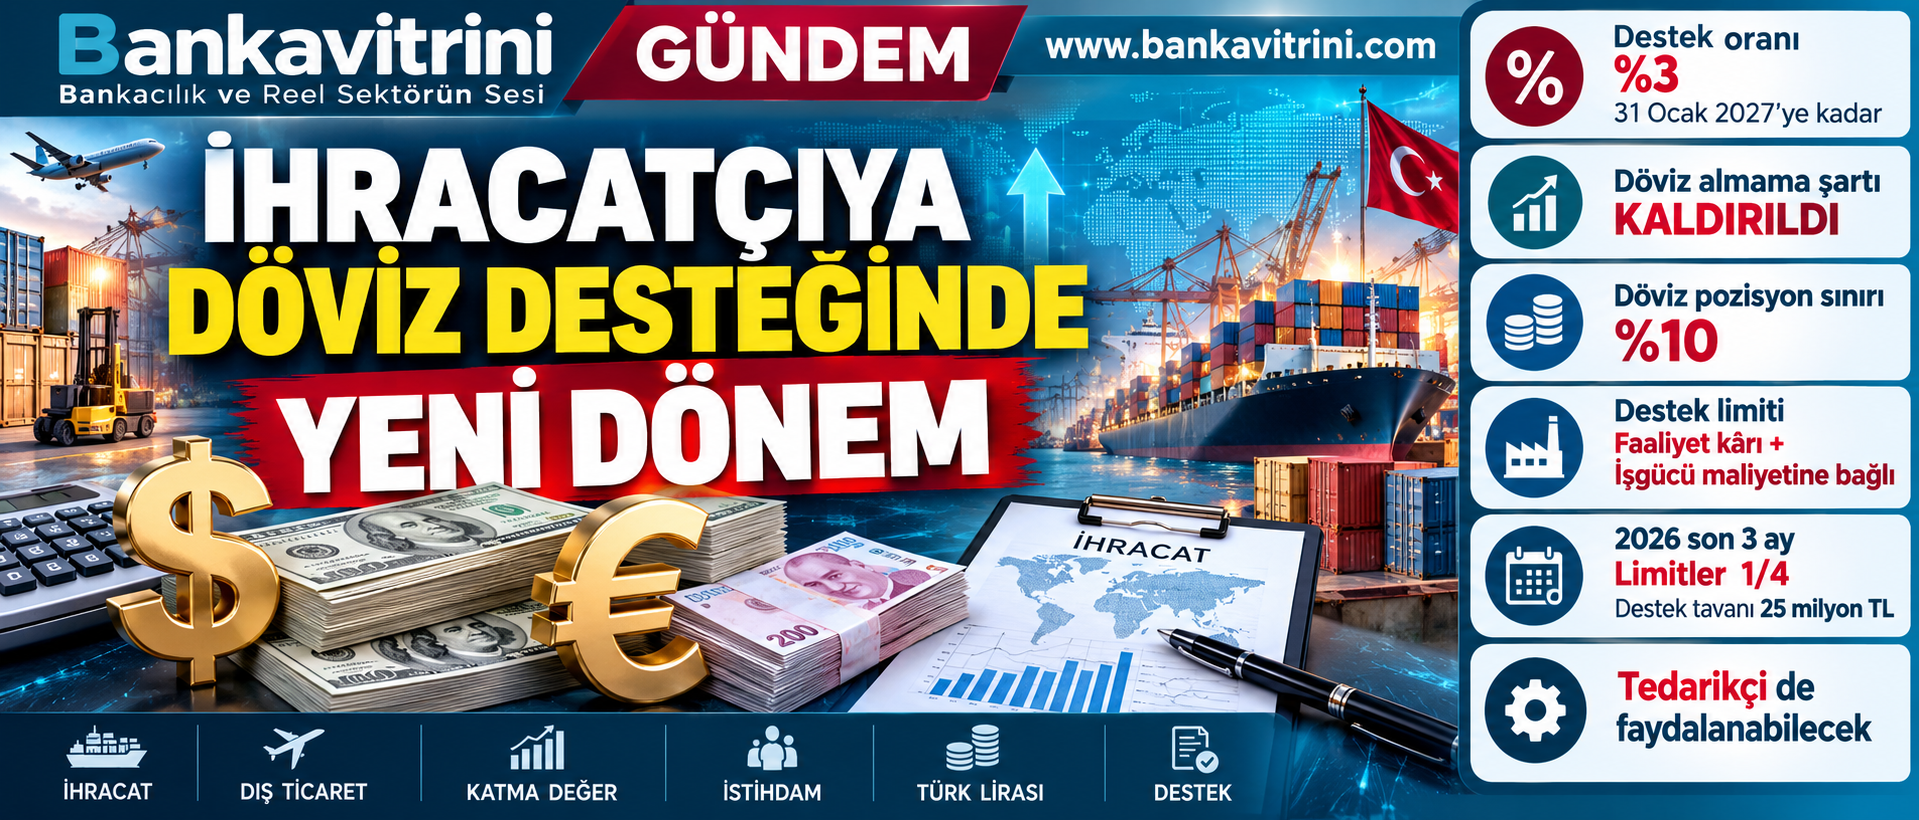
TCMB’nin yeni uygulaması 1 Ekim itibarıyla başladı. Döviz almama taahhüdü kaldırılırken yerine %10’luk döviz pozisyon sınırı getirildi. Destek artık firmanın yarattığı katma değerle sınırlandırılacak. 2026’nın son üç ayında yıllık limitlerin yalnızca dörtte biri kullanılabilecek.
Bankavitrini – Özel Haber
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) ihracatçı ve döviz kazandırıcı hizmet sunan firmalara yönelik Döviz Dönüşüm Desteği uygulamasında 1 Ekim 2026 itibarıyla yeni dönem başladı.
Ağustos ayında yapılan düzenlemenin ayrıntıları netleşirken, yeni sistemde yalnızca dövizini Türk lirasına çeviren firmaya destek verilmesi anlayışından, üretim, istihdam ve katma değer yaratma kapasitesini de dikkate alan bir modele geçildi.
TCMB de 28 Eylül’de yayımladığı analizinde yeni uygulamanın daha kapsayıcı ve katma değeri esas alan bir yapıya kavuştuğunu açıkladı.
%3’lük destek devam ediyor
Döviz dönüşüm desteğinin temel oranı %2 olarak korunurken, geçici olarak uygulanan %3’lük destek oranı 31 Ocak 2027’ye kadar devam edecek.
Başka bir ifadeyle, uygun koşulları sağlayan firma TCMB’ye sattığı destek kapsamındaki dövizin TL karşılığı üzerinden bu dönemde %3 oranında destek alabilecek. Ancak yeni sistemde kritik nokta, firmanın istediği miktarda dövizi destek kapsamında satamayacak olması.
Çünkü artık destek tutarı ve döviz satış limiti firmanın yarattığı katma değerle ilişkilendiriliyor.
“Döviz alma” şartı kalktı, yerine %10 sınırı geldi
Yeni düzenlemenin firmalar açısından en önemli değişikliklerinden biri, daha önce uygulanan “dönüşüm sonrasında 1 ay döviz/altın almama” şartının kaldırılması.
Bunun yerine firmalara döviz pozisyon oranı sınırı getirildi. Yeni uygulamada firmanın likit döviz varlıklarının, net satış hasılatı ile toplam aktiflerinden yüksek olanına oranının %10’u aşmaması gerekiyor.Bu değişiklik özellikle bilançosunda yüksek miktarda likit döviz bulunduran şirketler açısından önemli.
Artık banka açısından sadece: “Firma döviz aldı mı?” sorusu değil, “Firmanın bilançosundaki likit döviz pozisyonu ne kadar?” sorusu da önem kazanacak.
Desteğin miktarı artık firmanın “katma değerine” bağlı
Yeni sistemin en dikkat çekici tarafı ise destek kapsamında satılabilecek döviz miktarının firmanın yarattığı katma değerle sınırlandırılması.
TCMB’nin hesabında iki temel unsur dikkate alınıyor: Faaliyet kârı + işgücü maliyeti
Faaliyet kârı, firmanın Gelir İdaresi Başkanlığı’na bildirdiği yıllık gelir tablosundan alınırken, işgücü maliyeti SGK kayıtlarındaki çalışanlar için ödenen maaş/ücret ve primlerin 12 aylık toplamından oluşuyor. Faaliyet kârı negatif olan firmalarda ise kâr tutarı sıfır kabul ediliyor.
Dolayısıyla zarar eden ancak yüksek istihdam maliyeti bulunan bir şirket de tamamen sistemin dışında kalmıyor.
Örnek: 100 milyon TL katma değer yaratan firma
Bir şirketin;
- Faaliyet kârı: 40 milyon TL
- 12 aylık işgücü maliyeti: 60 milyon TL olsun.
Firmanın dikkate alınan katma değeri:
40 + 60 = 100 milyon TL olacak.
Bu rakam, firmanın destek kapsamında satabileceği döviz tutarının belirlenmesinde esas alınacak.
Burada önemli bir ayrım var: 100 milyon TL katma değer, 100 milyon TL destek anlamına gelmiyor.
%3’lük destek oranında 100 milyon TL’lik dönüşümün destek karşılığı: 3 milyon TL oluyor.
Ayrıca yıllık toplam destek tutarı 100 milyon TL ile sınırlandırılmış durumda.
2026’nın son üç ayında limit dörtte bire düşüyor
Yeni sistemin ilk uygulama dönemi açısından dikkat edilmesi gereken en önemli ayrıntılardan biri de 2026 yılına ilişkin geçiş hükmü.
1 Ekim-31 Aralık 2026 döneminde yıllık olarak hesaplanan katma değer tutarının ve yıllık destek üst sınırının yalnızca dörtte biri dikkate alınacak.
Bu nedenle yıllık destek üst sınırı olan 100 milyon TL, 2026’nın son üç ayında: 25 milyon TL olarak uygulanacak.
Aynı şekilde firmanın yıllık katma değerine göre hesaplanan limit de 2026 son çeyreğinde dörtte bir oranında dikkate alınacak.
Yeni sistem doğrudan ihracatçı olmayan üreticiyi de kapsıyor
Düzenlemenin reel sektör açısından bir başka önemli boyutu ise tedarikçi firmalar.
Bir şirket ihracatı doğrudan kendisi gerçekleştirmiyor, ürünlerini aracı ihracatçı üzerinden ihraç ediyorsa, belirli koşulların sağlanması halinde döviz dönüşüm desteğinin tedarikçi firmaya doğrudan ödenebilmesinin önü açıldı.
TCMB, bu düzenlemeyle doğrudan ihracatçı olmayan daha fazla tedarikçi firmanın destekten yararlanmasının amaçlandığını belirtiyor.
Bu değişiklik özellikle ihracatını dış ticaret şirketleri veya aracı ihracatçılar üzerinden yapan üreticiler açısından önem taşıyor.
44 bin firma destekten yararlandı
TCMB’nin verilerine göre uygulamanın başladığı 2023 yılından bugüne yaklaşık 44 bin firmaya döviz dönüşüm desteği sağlandı.
Destekten yararlanan firmaların toplam ihracatçı firmalar içindeki payı da 2026 yılında %34’e ulaştı.
TCMB, yeni düzenlemeyle bu oranın daha da artmasını bekliyor.
Merkez Bankası’nın analizine göre yeni sistem özellikle daha önce döviz almama taahhüdü nedeniyle destekten yararlanamayan, ancak yüksek katma değer üreten firmaların da sisteme dahil olabilmesini amaçlıyor.
TCMB’nin yeni modelindeki temel değişiklikler
| Konu | 1 Ekim 2026 sonrası |
|---|---|
| Destek oranı | %3 – 31 Ocak 2027’ye kadar |
| Temel destek oranı | %2 |
| Döviz almama taahhüdü | Kaldırıldı |
| Döviz pozisyon sınırı | %10 |
| Firma satış limiti | Katma değerle ilişkilendirildi |
| Katma değer hesabı | Faaliyet kârı + işgücü maliyeti |
| Yıllık destek tavanı | 100 milyon TL |
| 2026 son çeyrek destek tavanı | 25 milyon TL |
| Tedarikçi firma | Belirli şartlarla doğrudan destek alabilecek |
Bankacılık açısından yeni dönem: Kontrol yükü artıyor
Yeni düzenleme yalnızca ihracatçı firmaların hesaplama yöntemini değiştirmiyor.
Bankaların kontrol fonksiyonu da önem kazanıyor.
Çünkü artık firmanın;
- döviz pozisyonu,
- ihracat bedelinin kaynağı,
- destek kapsamında satılabilecek döviz miktarı,
- katma değer hesabı,
- gerekli mali belgeleri birlikte değerlendirilecek.
Bu da döviz dönüşüm desteğini bankalar açısından basit bir döviz alış-satış işleminden çıkararak firma ve bilanço bazlı bir kontrol mekanizmasına dönüştürüyor.
Asıl değişiklik: “Dövizini getirene” değil, “katma değer yaratana” daha fazla alan
Yeni sistemin arkasındaki temel yaklaşım TCMB’nin kendi açıklamasında açık biçimde ortaya konuluyor.
Merkez Bankası, yeni uygulamayla desteği “yurt içinde üretim ve istihdam yoluyla daha fazla katma değer oluşturan ve net döviz satım eğilimi yüksek firmalara” yönlendirmeyi hedeflediğini belirtiyor.
Bu açıdan bakıldığında yeni modelde üç kriter öne çıkıyor:
1. Döviz pozisyonu
Firma bilançosunda ne kadar likit döviz taşıyor?
2. Katma değer
Firma ne kadar faaliyet kârı ve istihdam yaratıyor?
3. Döviz dönüşümü
Firma elde ettiği yurt dışı kaynaklı dövizin ne kadarını TL’ye çeviriyor?
Dolayısıyla sistem, klasik anlamdaki “dövizini bozdur, %3 primi al” mekanizmasından daha farklı bir yapıya dönüşüyor.
İhracatçı yeni dönemde nelere dikkat etmeli?
1 Ekim itibarıyla destekten yararlanmak isteyen firmaların özellikle şu dört başlığı kontrol etmesi gerekiyor:
• Döviz pozisyon oranı %10’un üzerinde mi?
• Faaliyet kârı ve işgücü maliyeti ne kadar?
• Bu rakamlara göre destek kapsamında satılabilecek döviz limiti ne?
• 2026 son çeyreğinde bu limitin yalnızca dörtte biri kullanılabilecek mi?
Bunlara ek olarak, aracı ihracatçı üzerinden çalışan üreticilerin de tedarikçi olarak doğrudan destek alma koşullarını ayrıca değerlendirmesi gerekiyor.
Bankavitrini’nin notu
Yeni düzenleme, döviz dönüşüm desteğinde önemli bir paradigma değişikliğine işaret ediyor.
Eski sistemin odağında “döviz alma” davranışı varken, yeni sistemin odağı “döviz pozisyonu + katma değer + istihdam” üçlüsüne kayıyor.
Bu nedenle özellikle yüksek ihracat yapan şirketlerin yalnızca ihracat rakamlarına değil, bilanço yapısına, faaliyet kârlılığına ve işgücü maliyetine de bakarak destek kapasitesini hesaplaması gerekiyor.
TCMB açısından ise hedef, desteğin rezervlere yaptığı katkının daha kalıcı hale gelmesi ve desteğin yüksek katma değer yaratan firmalara daha fazla ulaşması.
GÜNCEL
Faiz ateşi dünyayı sararken, gözler ABD istihdam raporuna çevrildi
Yayınlanma:
1 gün önce|
02/10/2026Yazan:
BankaVitrini
Küresel tahvil piyasalarında satış baskısı derinleşirken, devletlerin ve şirketlerin borçlanma maliyetleri uzun yılların en yüksek seviyelerine ulaştı. ABD’de 10 yıllık tahvil faizi dün gün içinde %5,34 ile 2002’den bu yana en yüksek seviyeyi görürken, İngiltere’de 30 yıllık faiz %6’yı aşarak 1998’den bu yana zirveye çıktı. Bu yükselişte başrolü, enflasyonu canlı tutan yüksek enerji maliyetleri oynuyor. Ancak yapay zekâ ve veri merkezi yatırımlarının artan finansman ihtiyacını ve küresel ekonominin yüksek faizlere rağmen güçlü kalmasını da göz ardı etmemek gerekiyor.
Son dönemlerde mütemadiyen küresel tahvil faizlerindeki yükselişi anlatıyoruz. Devletlerin borçlanma maliyetlerinden konut, otomobil ve öğrenci kredilerine kadar ekonomideki pek çok faiz oranı tahvil faizlerinden etkileniyor. Mesela uzun vadeli faizlerin yükselmesiyle ABD’de konut kredisi faizi geçen ay %7’yi aşarak iki yılı aşkın sürenin zirvesine çıktı. İngiltere’de faizlerin yükselmesi kamu borcu için ödenen faizin milli gelire oranı pandemi öncesindeki ortalamanın yaklaşık iki katına yükseldi. Daha çarpıcı olan ise büyük ekonomilerin kamu borçları için ödediği faizin, dünyada yapay zekâ, savunma veya temiz enerji alanlarının her birine yapılan toplam yatırımdan daha yüksek olması. Bu bakış açısıyla konuya yaklaşınca, tahvil piyasasındaki satış dalgası sadece yatırımcıları ilgilendiren bir fiyat hareketinden ziyade, faiz hadlerinin yüksek kalması, yatırımların ve nihayetinde küresel büyümenin de önünde en büyük engel olarak görülüyor.
Hafta ortası Fed’in yakından takip ettiği PCE enflasyonunun beklentilerin altında kalmasının ardından Fed cephesinde gelen açıklamalar 28 Ekim olağan FOMC toplantısında üst üste ikinci bir faiz artırımına gidilmesi ihtimalini önemli ölçüde azalttı. New York Fed Başkanı Williams para politikasında değişiklik yapmak için aciliyet olmadığını söylerken, diğer Fed yetkililerinden gelen açıklamalar da benzer tonda olunca, ekim toplantısına yönelik 25 baz puanlık faiz artırımı beklentisi hafta başındaki yaklaşık %70 seviyesinden %25’e kadar gerilerken, beklentiler büyük ölçüde aralık toplantısına kaydı. Bu sabah itibariyle 9 Aralık toplantısına yönelik artırım beklentisine %80 ihtimal tanınıyor. Fed üyelerinin büyük bir kısmı, yükselen tahvil faizlerinin enflasyonu frenleyici etkisinden bahsetmeye başladı!
ABD’de dün 10 yıllık tahvil faizi %5,34 ile 2002’den bu yana en yüksek seviyeyi gördükten sonra bu sabah %5,25 civarına geriledi. ABD borsaları geceyi hafif de olsa yükselişle tamamlarken, yeni gün başlangıcında Pasifik’in diğer ucunda ise satıcılı bir seyir görüyoruz. Tokyo’da çekirdek tüketici enflasyonunun son 10 ayın en yüksek seviyesine çıkmasının ardından faiz artırım beklentileri yeniden canlanırken, Japonya’nın Nikkei endeksi %1 geriledi. Hong Kong borsası %2,5’ten fazla düşerken, bölgenin geri kalanında ise daha yatay bir seyrin hâkim olduğunu görüyoruz.
Avrupa’da ise Fransa’nın bütçesine yönelik endişeler yeniden ön plana çıkarken, Fransa 10 yıllık tahvil faizi %5’e yaklaştı. Fransa ile Almanya’nın 10 yıllık tahvil faizleri arasındaki fark 140 baz puanı aşarak 2012’den bu yana en yüksek seviyeye çıkarken, ortak para birimi euro da dolar karşısında 1,1250 seviyesine gerileyerek son dört ayın en düşük seviyesini gördü. Güvenli liman talebi doları desteklerken, Dolar Endeksi (DXY) 102 seviyesini aşarak Nisan 2025’ten bu yana zirveye çıktı.
Orta Doğu’daki askerî hareketliliğin artması ve Çin’in petrol ürünleri ihracatını durdurması enerji fiyatlarını yukarıda tutarken, Brent cinsi ham petrolün varil fiyatı 102 doların üzerinde işlem görüyor. Havanın kasvetli olması, risk iştahının azalması ve güvenli liman talebiyle doların ön plana çıkmasıyla birlikte kıymetli metallerde de keyifsiz seyrin devam ettiğini görüyoruz. Altının ons fiyatı 4,175, gümüş ise 61 dolar civarında yatay seyrederken, kripto cenahında amiral gemisi Bitcoin teknik mânâda da güçlü görünümünü koruyarak 85 bin dolar seviyesinde işlem görüyor.
Her ayın ilk cuması olduğu üzere ABD Çalışma Bakanlığı tarafından açıklanacak istihdam raporu günün ana gündem maddesi olarak takip edilecektir. Eylül ayında tarım dışı istihdamın 90 bin kişi artması, işsizlik oranının ise %4,1’de kalması beklenirken, raporun alt kalemlerinde Fed’in de yakından takip ettiği ücret artışları yakından takip edilecektir. Verinin son dönemlerde bir ay artı bir ay eksi şeklinde gelmesi hatta geçmişe yönelik revizyonlar da dikkate alındığında sağlıklı bir gösterge olmaktan uzaklaştığını düşünsek de, hem fiyat istikrarı, hem de tam istihdam görevi olan Fed tarafından yakından takip edilmesi, piyasalar tarafından da verinin dikkate alınmasına neden oluyor. Bu bağlamda, beklenti seti ve geçmişe yönelik olası revizyonlar da dikkate alındığında, veri ardından volatiliteye hazırlıklı olmak gerekiyor. Daha da basit bir anlatımla, beklentilerin üzerinde gelecek ücret artışlarının ya da istihdamın canlı olduğunun anlaşılmasının, enflasyon endişelerini yeniden güçlendirerek tahvil faizleri ve dolar üzerinde yukarı yönlü baskıyı artırabileceğini göz ardı etmemek gerekiyor.
Türkiye cephesinde ise fon krizinin yansımalarını dün de takip etmeye devam ettik. SPK erken saatlerde yol haritasını açıklarken, Hazine ve Maliye Bakanı Şimşek de farklı platformlarda yaptığı açıklamalarda yaşananların sistemik bir risk teşkil etmediğini vurgulayarak güven telkin etmeye ve kaygıları yatıştırmaya çalıştı. Hisse senetlerinde önceki günlerin satıcılı seyrinin aksine alıcılı bir hava hâkim oldu. Borsa İstanbul ana endeksi günü %2,5 artıda tamamlarken, bankacılık hisseleri ise %2 yükseldi.
Temennimiz, devletin tüm organlarının seferber olmasıyla bu krizin bir an önce geride bırakılmasıdır. Dün de belirttiğimiz üzere, sorumluların hukuk önünde hesap verdiği, yatırımcı haklarının sonuna kadar korunduğu ve işini doğru yapan kurumlarla yatırımcıların yeniden güven içinde buluştuğu daha sağlıklı bir piyasa düzeninin bu süreçten çıkmasını ümit ediyoruz.
Dün açıklanan İTO verilerine göre İstanbul’da tüketici fiyatları eylül ayında %2,11 artış kaydetti. Böylelikle yıllık İTO enflasyonu %35’ten %33,6’ya gerileyerek Kasım 2021’den bu yana en düşük seviyeye indi. Gıda fiyatlarının öne çıktığı dünkü veride son beş yılın eylül ayı ortalamasının %4’ün hafif üzerinde olduğu da not edelim. TÜİK, eylül ayı enflasyon verisini pazartesi günü açıklayacak. Anketlere göre aylık TÜFE beklentisi %2,2 civarında olurken, beklentinin gerçekleşmesi hâlinde yıllık enflasyon %31,5’ten %30,2’ye gerileyeceğini not edelim.
Her hafta perşembe günü açıklanan TCMB’nin haftalık bültenini ve analitik bilançoda yaşanan gelişmeleri enine boyuna irdeledik. En taze veriye göre, 30 Eylül valörlü işlemlerde, TCMB net yabancı para pozisyonu 34,7 milyar dolar seviyesine geriledi. Fon krizinin patlak verdiği son iki haftalık süreçte net pozisyonun 11,4 milyar dolar erdiğini hesaplıyoruz. Altın fiyatlarında yaşanan gerilemenin de net pozisyon üzerinde aşağı yönlü baskı kurduğunu göz ardı etmeyelim. Öte yandan, yurt içi yerleşiklerin döviz mevduatlarında (DTH) ise 25 Eylül ile sona eren haftada 1,3 milyar dolar artış yaşandı. Son üç haftayı birlikte değerlendirdiğimizde DTH hacminde 6,2 milyar dolar artış görüyoruz. Rezervlerde erime ve DTH hacminde yaşanan artışı fon krizinin yarattığı ruh hâlindeki değişime bağlıyoruz. Yurt dışı yerleşiklerin portföy tercihinde ise farklı bir eğilimin hâkim olduğunu not edelim. Söz konusu haftada hisse senetlerinde 0,36 milyar dolar artış yaşanırken, devlet iç borçlanma senetlerinde (kesin alım) 0,4 milyar dolar çıkış görüyoruz.
USDTRY kuru pazartesi valörlü işlemlerde hafta sonu fonlama etkisi de dâhil 49,13 seviyesinden işlem görüyor. Doların güçlü seyriyle gerileyen paritelerin de etkisiyle GBPTRY ve EURTRY kurları ise salı günü valörlü işlemlerde sırasıyla 64,80 ve 55,25 seviyelerinde bulunuyor. CDS risk primi 257 baz puana yükselirken, iki yıl vadeli gösterge tahvilin bileşik faizi %40,46 seviyesinde yatay kaldı. Herkese güzel bir hafta sonu diliyoruz.
Emre Değirmencioğlu
GÜNCEL
Fon krizinde çözüm uzadıkça piyasalarda tansiyon artıyor
Yayınlanma:
2 gün önce|
01/10/2026Yazan:
BankaVitrini
Günaydın. Bir süredir ayrı kaldık. Kızımı üniversiteye yerleştirmek için Londra’da geçirdiğim yaklaşık iki haftalık zaman diliminde, içeride de dışarıda da gündemin pek değişmediğini görüyorum. Küresel mali piyasalarda var olan enflasyon endişelerinin yarattığı satış baskısı kuvvetlenerek devam ederken, Türkiye cephesinde ise fon krizi nedeniyle moral bozukluğunun sürdüğünü, buna bağlı olarak başta hisse senetleri ve tahvil piyasaları olmak üzere risk priminde de bozulmanın devam ettiğini görüyorum. Bugün, ayrı kaldığımız günlerden geriye kalan ve önemli gördüğüm satır başlarının üzerinden geçerek gündemi yakalamaya çalışacağım. Yarın ise eski rutinimize dönmeye gayret edeceğim.
Küresel ekonomik sorunların ana müsebbibi olan jeopolitik risklerde maalesef hiçbir azalmanın olmadığını söyleyerek başlamam gerekiyor. İran’ın sunduğu teklifi Trump’ın reddetmesiyle müzakere umutları tükenirken, İran’ın Trump için ‘ne müzakere etmeyi ne de savaşmayı biliyor’ demesiyle pamuk ipliğine bağlı olan ümitler de maalesef boşa çıktı. Küresel mali piyasalar haftaya oldukça sert sayılabilecek bir satış baskısıyla başlarken, karamsar havanın haftanın ilk yarısında da korunduğunu gördük. Öte yandan, Trump’ın onay oranının (approval rate) tarihî dip seviyelere gerilediğini ve kasım ayında yapılacak ara seçimlere de artık neredeyse bir ay kaldığını not edelim.
Jeopolitik riskler yerli yerinde dururken, hatta arpa boyu kadar dahi bir iyileşme yaşanmazken, piyasalar cephesinde enflasyonist endişelerin korunmaya devam ettiğini görüyoruz. ABD’de 10 yıllık tahvil faizi %5,30 ile 2007’den, 30 yıllık faiz ise %5,65 ile 2002’den bu yana en yüksek seviyeleri test etti. Bu eğilimin hâliyle piyasaların ahengini bozmaya başladığını kabul etmemiz gerekiyor. Mesela, CDS risk primi 250 baz puana dayanan Türkiye’nin geçen hafta ihraç ettiği 10 yıllık dolar cinsi tahvilin getirisi de %8 seviyesine yaklaştı. Tahvil faizlerinin yükselmesi, zaten ciddi bir borç sorunu yaşayan dünya için maalesef hiç de iyi bir haber değil!
Karamsar hava tüm kasvetiyle korunurken, dün gözler Fed’in favori enflasyon göstergesi olan Kişisel Tüketim Harcamaları (PCE) verisinin ağustos ayı sonuçlarına çevrildi. Anketlere göre yıllık bazda manşet artışın %3,7, çekirdek artışın ise %3,4 olması beklenirken, gerçekleşmeler sırasıyla %3,4 ve %3,0 oldu. Bir diğer deyişle, PCE enflasyonu ağustosta beklentilerin altında kalırken, üstelik temmuz ayına yönelik veriler de aşağı yönlü revize edildi. Bu tablo, enflasyonun hâlâ Fed’in %2 hedefinin üzerinde olmasına rağmen fiyat baskılarının korkulduğu kadar güçlü olmadığına işaret etti. Verinin ardından Fed’in ekim ayında yeniden faiz artıracağı beklentisi belirgin bir şekilde gerilese de, ekonominin yüksek faizlere rağmen dirençli kaldığı yönündeki inanışın da yardımıyla, ilerleyen aylara yönelik faiz artırım beklentisinin masa üzerinde durmaya devam ettiğini görüyoruz.
Normal şartlarda enflasyon kanadından gelen iyimser haberlerin piyasayı desteklemesini beklerken, dün ayın ve çeyrek dönemin son günü olmasını da göz ardı etmeden, biraz da büyük resme odaklanmak gerekiyor. Fed’in yeniden faiz artırım potasına döndüğü yönündeki görüşlerin ışığında, hemen hemen tüm enstrümanların yükselen faizler karşısında boynunu büktüğünü, doların ise değer kazandığını not etmemiz gerekiyor. Hâlbuki Trump düşük faiz ve zayıf dolar hayali kurarken, gelişmeler tam da aksi yönde ilerliyor. ABD Doları genele yayılan bir şekilde güçlenirken, önde gelen para birimlerine karşı değerini gösteren dolar endeksi (DXY) 101,5 seviyesine yükselerek eylül ayını %2 değer artışıyla tamamladı. Doların güçlenmesi yetmezmiş gibi, Almanya’da eyalet seçimlerinde AfD’nin başarısı ve erken seçim ihtimalinin artmasının da yardımıyla ortak para birimi EUR, eylül ayını %2,5 değer kaybıyla 1,13 seviyelerinin diplerinde tamamladı.
Kıymetli metallerin de yükselen faizler ve karamsar havadan etkilendiklerini görüyoruz. Sekiz iş günü önce yazdığım bültenimde 4,400 dolar seviyesini test eden ons altın, yokluğumda 220 dolar değer kaybederek 4,175 dolar seviyelerine gerilerken, benzer şekilde gümüşün ons fiyatı da teknik mânâda önemsediğimiz 71 dolar seviyesinin üzerine yerleşemeyince 61 dolar seviyelerine kadar geriledi. Her ne kadar kıymetli metaller ara ara bizleri heyecanlandırsa da, yukarı yönlü güçlü bir hareket için zeminin henüz hazır olmadığını söylemek gerekiyor. Bu karamsar ortamda ayakta kalmayı başaran kripto âleminin amiral gemisi Bitcoin’in ise ETF cephesinde yaşanan alımların da yardımıyla pozitif ayrıştığını görüyoruz. Petrol beş ay sonra yeniden psikolojik 100 dolar seviyesinin üzerinde aylık kapanış yaparken, hisse senetlerinde ise yapay zekâ ve verimlilik temasının hâlen ana hikâye olmayı sürdürdüğünü söylememiz gerekiyor. Bu kadar gürültü ve patırtının içinde, teknoloji hisselerinin işlem gördüğü Nasdaq endeksi ayı %2 yükselişle tamamladı.
Türkiye cephesinde ise fon türbülansının yankıları derinleşmeye devam ederken, Cumhurbaşkanı Erdoğan başkanlığında toplanan ekonomi yönetimi, fon tasfiye sürecini yönetmek üzere Fon Koordinasyon Kurulu’nu kurdu. Yetkili kurumlar kamu yararı ve yatırımcıların meşru hakları çerçevesinde çözüm vaadiyle süreci yönetmeye çalışırken, soru işaretlerinin devam etmesi, sosyal medyada hâkim olan dedikodu mekanizması ve belki de en önemlisi çözüm sürecine yönelik somut adımların hâlen netleşmemiş olması, belirsizliği sevmeyen piyasalarda satış baskısını tırmandırdı. Dahası, tasfiye sürecinin uzaması mali piyasalarda likidite endişelerini de beraberinde getirirken, sorunun bugün sağlıklı görünen alanlara sirayet etme riski de göz ardı edilmemeli.
Türk hisse senetlerinde işlem hacmi zayıflarken satış baskısının da genele yayıldığını görüyoruz. Dün banka hisselerinde devre kesiciler çalışırken, Borsa İstanbul Bankacılık Endeksi günü %4,6 düşüşle tamamladı. BIST100 ana endeksi son üç haftada yaklaşık %20 gerilerken, eylül ayını da %16,7 kayıpla tamamladı. Yabancı yatırımcının Türkiye algısını yansıtan 5 yıl vadeli CDS risk primi, yukarıda da değindiğim üzere, 250 baz puan seviyesine yükselirken (borçlanma maliyetini artırıyor), tahvil faizlerinde ise son bir haftada yaşanan yaklaşık yarım puanlık yükselişin ardından dün önemli bir değişim görülmedi. Gelinen noktada, tasfiye sürecinin hızlandırılması ve çözüm yol haritasının somutlaşması, belirsizliğin azalması ve güvenin yeniden tesis edilmesi açısından büyük önem taşıyor.
USDTRY kuru otoritenin kontrolünde bir sonraki psikolojik seviye olan 49,00’un üzerine yerleşirken, parite etkisinin de yardımıyla EURTRY kuru 55,50 seviyesine geriledi. TCMB’nin net yabancı para pozisyonu ise bir tarafta fon krizinin tetiklediği döviz talebi, bir miktar yabancı çıkışı ve elbette altın fiyatlarındaki düşüşle birlikte ele alındığında, ağustos sonunda 54 milyar dolar seviyesindeyken 29 Eylül valörlü işlemlerde 34,8 milyar dolara kadar gerilemiş. Bugün açıklanacak TCMB ve BDDK haftalık verilerine bakarak yarın daha aydınlatıcı bilgiler vermeye gayret edeceğim.
Dün gündemi meşgul eden haberlerden biri de Dubai’den Tel Aviv’e giden flydubai uçağında yardımcı pilotun kaptan pilotu bıçaklayarak uçağı düşürmeye çalışmasıydı. İsrailli yetkililere göre uçak 30 saniyeden kısa sürede yaklaşık 14 bin feet irtifa kaybederken, yolcular ve kabin ekibi kokpite girerek yardımcı pilotu etkisiz hâle getirdi. Uçakta yolcu olarak bulunan iki flydubai pilotunun da desteğiyle uçak Suudi Arabistan’ın Tabuk kentindeki havalimanına güvenli şekilde indirildi. 174 kişinin bulunduğu uçakta kaptan pilot yaralanırken, yardımcı pilot Suudi makamlarınca gözaltına alındı. Saldırının nedeni henüz bilinmezken, olayın ardından İsrail, ülkeye uçuş gerçekleştirecek pilotlara yönelik güvenlik kontrollerinin sıkılaştırılacağını açıkladı.
Eylül ayında küresel tahvil piyasalarında yaşanan sert satışların ardından yeni aya temkinli bir başlangıç yapıyoruz. Tahvil faizlerinin ulaştığı seviyeden ziyade yükselişin hızı ve ne kadar süre yüksek kalacağı zihinleri meşgul etmeye devam ederken, enerji fiyatlarının yüksek seyri enflasyon baskısını artırıyor. Öte yandan, yapay zekâ yatırımlarının ekonomik büyümeyi desteklemesi de faizlerin uzun süre yüksek kalabileceği beklentisini canlı tutuyor. ABD’de dün açıklanan ve beklentilerin altında kalan PCE enflasyonu ardından Fed üzerindeki baskı kısa vadede hafiflerken, New York Fed Başkanı Williams’ın yeni bir artış için aciliyet görmediğini söylemesi de bu beklentiyi destekledi.
Yeni güne başlarken Asya piyasalarında ılımlı bir havanın egemen olduğunu görüyoruz. ABD’de Micron’un güçlü bilançosu yapay zekâ talebinin devam ettiğine işaret ederken, Asya’da teknoloji hisselerine de alım getirdi. Gösterge endeks Tokyo borsası %2,8 yükselirken, Güney Kore borsası ise %1’in üzerinde değer kazandı. ABD vadeli endeksleri de yaklaşık %0,3 artıda seyrediyor. Jeopolitik risklerde herhangi bir iyileşme olmamasına paralel olarak petrol fiyatları yüksek seyrini koruyor. Brent petrol, eylül ayını %14’ün üzerinde yükselişle tamamlamasının ardından bu sabah 97 dolar civarında işlem görürken, yüksek tahvil faizlerinin desteğiyle dolar da son iki ayın güçlü seviyelerine yakın seyrediyor.
Tarihsel olarak piyasaların en zayıf ayı olarak bilinen eylül, bu yıl da geleneği bozmadı. Umarım ekim ayını daha iyi geçiririz. Son olarak, yaşanan fon krizinde birikimleri zarar gören yüz binlerce yatırımcıya geçmiş olsun dileklerimi iletiyorum. Benim için ayrıca üzücü olan, koşu grubumda bulunan çok yakın arkadaşlarımı dahi yaklaşan ‘fırtınaya’ karşı yeterince uyaramamış olduğumu görmek. Yatırımcı açısından bakıldığında ise mesele yalnızca kaybedilen para değil, yıllar içinde oluşan güvenin de ciddi şekilde yara almasıdır. Temennim, sorumluların hukuk önünde hesap verdiği, yatırımcı haklarının sonuna kadar korunduğu ve işini doğru yapan kurumlarla yatırımcıların yeniden güven içinde buluştuğu daha sağlıklı bir piyasa düzeninin bu süreçten çıkmasıdır.
ABD PCE verisi ardından gözler her ayın ilk cuması olduğu üzere yarın ABD’de açıklanacak tarım dışı istihdam verisine çevrilecektir. Bugün TCMB ve BDDK verilerine bakarak fon krizinin etkilerini analiz etmeye çalışacağız. İTO’nun İstanbul için açıklayacağı enflasyon verisinin yanı sıra ABD’de haftalık işsizlik maaşı başvuruları ve ISM verisine bakacağız.
Emre Değirmencioğlu
FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.639)
- BASINDA BİZ (67)
- BORSA (601)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.617)
- GÜNDEM (3.582)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.744)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.494)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (837)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Resmi Gazete'de bugün (03.10.2026) 02/10/2026
- TCMB'den bir elektronik para kuruluşuna faaliyet izni 02/10/2026
- Trump: İran meselesi çözülünce petrol fiyatları düşecek 02/10/2026
- Vakıfbank GM Arslan'dan fon soruşturmalarıyla ilgili açıklama 02/10/2026
- Rivian, R2 modeli sayesinde yeni bir satış rekoru kırdı 02/10/2026
- TBB Başkanı Çakar: Fon krizi bankacılık sektörünü negatif etkilemez 02/10/2026
- Fon soruşturmasında 20 şüpheliye tutuklama talebi 02/10/2026
- "Enerji sektörüne kullandırılan kredi 1 trilyon TL'yi aştı" 02/10/2026
- BDDK'dan cep telefonu kredileri ve kredi kartı asgari ödemelerine güncelleme 02/10/2026
- Paramount-Warner Bros. birleşmesinde yeni şirketin adı belli oldu 02/10/2026
SON YAZILAR
- İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ 02/10/2026
- Faiz ateşi dünyayı sararken, gözler ABD istihdam raporuna çevrildi 02/10/2026
- TCMB’den KOBİ kredilerinde gevşeme: Sınır yüzde 5’e çıktı 02/10/2026
- SPK: FON KRİZİNDE “FAHİŞ KAZANÇ” İÇİN İADE HESAPLARI AÇILDI 01/10/2026
- TERA, DESTEK VE HEDEF’TE TMSF DÖNEMİ! 01/10/2026
- Fon krizinde çözüm uzadıkça piyasalarda tansiyon artıyor 01/10/2026
- Akbank “Şehrin İyi Hali” projesinin 12. dönem başvurularını başlattı 24/09/2026
- Elektronik Parada Yaprak Dökümü 24/09/2026
- 150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor 24/09/2026
- ENGELLİLERİN ÖNÜNE YENİ ENGELLER Mİ KONULUYOR? 24/09/2026
ARAMA
Popüler
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu