
ALTIN - DÖVİZ - KRIPTO PARA
Prof. Dr. Demiralp, MB politika faizini yüzde 25’lere getirirse kurdaki değer kaybı devam eder
Koç Üniversitesi Öğretim Üyesi Prof. Dr. Selva Demiralp, Merkez Bankası politika faizini yüzde 25’lere getirirse kurdaki değer kaybının da devam edeceğini dile getirerek “Çünkü eğer faizi yüzde 25’e getirirseniz bu en fazla kurdaki değer kaybını yavaşlatır ama enflasyonun önüne geçecek, KKM’den doğal çıkışı sağlayacak bir faiz olmaz” dedi.


Küresel mali piyasalar, geçen haftadan miras kalan sorunların gölgesinde yeni haftaya da satış baskısıyla başladı. Bir süredir Fed’in yeniden faiz artırımlarına yöneleceği beklentisiyle huzuru kaçan piyasaların gündemine Nvidia’da yaşanan yönetim krizi ve yapay zekâ şirketlerine yönelik artan kaygılar da eklendi. Orta Doğu’da jeopolitik risklerin bir türlü hafiflememesi de yatırımcıların risk alma iştahını törpülüyor. Öte yandan Claude yapay zekâ modelinin geliştiricisi Anthropic’in halka arz yoluyla 65 milyar dolar kaynak toplamaya hazırlanması, mevcut teknoloji hisseleri üzerinde de satış baskısı yaratıyor. Küresel risk iştahı belirgin şekilde zayıflarken, ABD doları güç kazanmaya, kıymetli metaller ve kripto paralar ise kan kaybetmeye devam ediyor.
Risk iştahının göstergesi konumunda ABD’nin teknoloji ağırlıklı endeksi Nasdaq dün geceyi %2,5 düşüşle tamamlayarak sadece beş hafta önce kaydettiği tarihî zirvesinden %12 geriledi. ABD’de yaşanan satış dalgası bu sabah Pasifik’in diğer ucuna da sirayet etti. Güney Kore borsası KOSPI ve Tayvan borsaları %2 düşerken, Japonya’da gösterge endeks Nikkei ise %1 geriledi. Washington’un Çinli şirketlerin Tayland ve Malezya gibi ülkelerdeki veri merkezleri üzerinden gelişmiş yapay zekâ çiplerinin işlem gücüne erişimini de kısıtlamaya hazırlanması, teknoloji hisseleri üzerindeki baskıyı artırıyor. Böylesine gergin bir ortamda gözler bu gece açıklanacak Nvidia bilançosuna ve perşembe günü Nasdaq’ta işlem görmeye başlayacak Anthropic hisselerine çevrilirken, özellikle kripto ve kıymetli metaller cephesinde ise likidasyon eğilimini andıran bir satış dalgasının hâkim olduğunu görüyoruz.
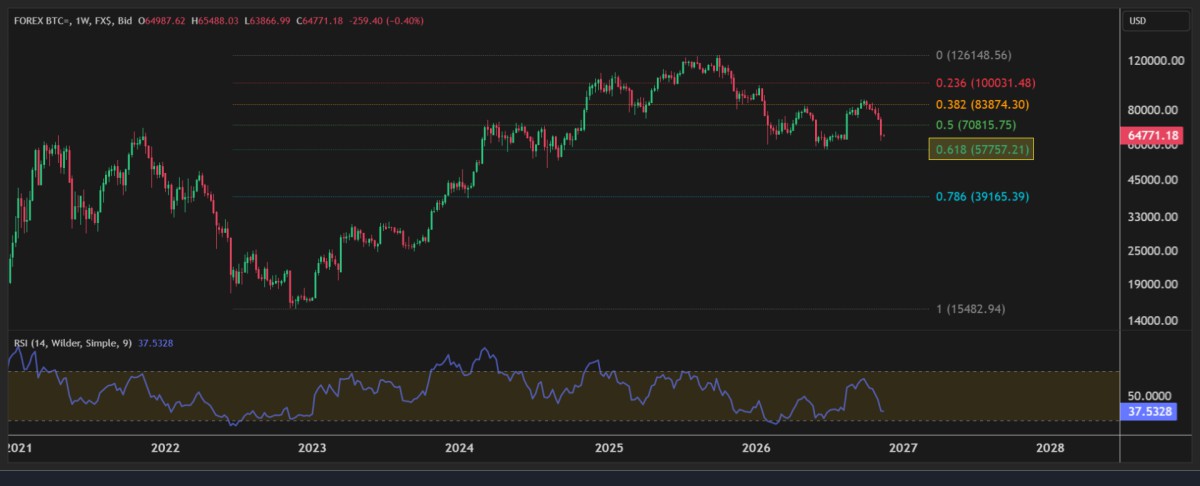
Yatırımcılar likidite yaratmak adına ne var ne yok sat eğilimine geçerken, gümüş ve Bitcoin’in bu furyada en fazla değer kaybeden enstrümanların başında geldiğini görüyoruz. Bu arada 1,4 trilyon dolar değerleme ile halka açılmaya hazırlanan Anthropic’e, halka arz büyüklüğünün altı katı talep geldiğini de not edelim. Gümüşün ons fiyatı teknik mânâda önemle takip ettiğimiz 48 dolar seviyesinin altına sarkarak dün 46,50 dolar seviyelerini test etti. Bir süredir sinyallerin zayıf olduğunu iddia ettiğimiz Bitcoin yedi haftadır kesintisiz bir şekilde gerileyerek 62 bin dolar seviyesini test etmesinin ardından hafif de olsa toparlansa da, henüz düşüş isteğinin bittiğini iddia edecek noktada değiliz. Teknik olarak 15,500 dibi ile 126 bin dolar zirvesinin %61,8 düzeltme seviyesi olan 58 bin dolar seviyesini yakından takip edeceğiz (bakınız grafik).
Öte yandan Fed’in faiz artırımlarına devam edeceği beklentisiyle doların güçlenme eğiliminin de devam ettiğini görüyoruz. Para birimleri liginde dolar endeksi (DXY) 103,50 seviyesine yükselerek son 19 ayın zirvesine yaklaşırken, ortak para birimi EUR ise peş peşe beş haftadır değer kaybederek 1,10 seviyesinin altına gevşedi ve Nisan 2025’ten bu yana en düşük seviyesini gördü. Japon yeninin ise dolar karşısında 160 seviyesine yaklaşması, Japon makamlarının piyasaya müdahale etme ihtimalini yeniden gündeme taşırken, petrol cephesinde ise Orta Doğu’da tankerlere yönelik saldırılar devam etse de bölgeden yapılan petrol ihracatının toparlanması ve arz fazlası beklentileri fiyatları aşağı çekiyor. Brent petrolün varil fiyatı bu sabah 91,60 dolar seviyesine geriledi.
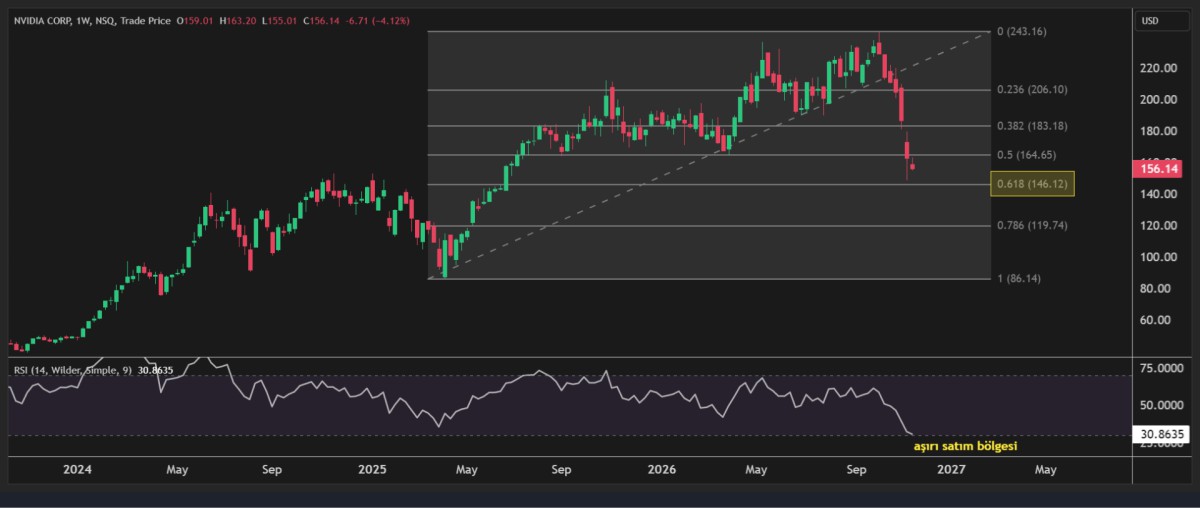
Nvidia’da Jensen Huang’ın görevine dönmesi için başlatılan imza kampanyasına destek verenlerin sayısı 180 bini aşarken, Elon Musk’ın ardından ABD Başkanı Trump da Huang’ın yeniden CEO olmasına karşı çıkmayacağını açıkladı. Hatta Huang’ın doğduğu Tayvan’da ülkenin en yüksek gökdeleni Taipei 101’e “Tayvan Jensen’i seviyor” yazısı yansıtıldı. Ancak haber akışında Nvidia Yönetim Kurulu’nun Huang’ın geri dönmesini değerlendirmediğini okuyoruz. Huang’ın Çin istihbaratıyla bağlantılı olduğu öne sürülen bir kadınla yaşadığı ilişki kapsamında soruşturma tamamlanmadan göreve dönmesinin, şirket açısından yeni hukukî riskler yaratabileceğini düşünüyoruz. Nvidia hisseleri dün geceyi de %4’ün üzerinde düşüşle tamamlarken, skandalın patlak vermesinden bu yana şirketin piyasa değeri yaklaşık 1 trilyon dolar azaldı. Sene başına göre %17 gerileyen şirketin hisse fiyatı son 41 günde %35 gerilerken, piyasa değeri ise 6 trilyon dolardan 3,7 trilyon dolar seviyesine geldi. Yukarıda da değindiğim üzere gözler ABD borsalarının bu akşamki kapanışının ardından açıklanacak kritik üçüncü çeyrek bilançosuna çevrildi. Karanlıkta yol göstermesi açısından Nisan 2025 dibi ile Ekim 2026 zirvesinin %61,8 düzeltme seviyesi 146 dolar seviyesine denk geliyor. Nvidia dün geceyi 156 dolar seviyesinden tamamladı (bakınız grafik).
Dünkü bültenimizde, cuma günü Microsoft’un e-posta hizmetlerinde ve ABD’nin hava trafik kontrol sisteminde yaşanan aksaklıklardan yola çıkarak teknolojiye ne kadar bağımlı hâle geldiğimizi sorgulamıştık. İngiltere hükûmetinin vatandaşlarına evlerinde üç günlük gıda ve içme suyu stokunun yanı sıra pilli radyo ve bir miktar nakit para bulundurmaları yönündeki tavsiyesini de bu vesileyle hatırlatmıştık. Dün ise teknolojik aksaklıklar zincirine ABD bankacılık sistemi de eklendi. ABD’nin en büyük bankası JPMorgan, yazılımdan kaynaklanan teknik bir sorun nedeniyle işlemlerin gecikmeli olarak gerçekleştiğini ve bu durumun diğer bankaları da etkileyebileceğini açıkladı. Bank of America ve Wells Fargo müşterileri de çeşitli aksaklıklar yaşadıklarını bildirdi. JPMorgan, sorunun bir siber saldırıdan kaynaklandığına dair herhangi bir bulgu olmadığını açıkladı. Teknoloji hayatımızı kolaylaştırırken, ona bu denli bağımlı olmanın beraberinde getirdiği riskleri de her geçen gün daha iyi anlıyoruz.
Güçlü dolar ve yükselen faizlerin gölgesinde dün son bir yılın en düşük seviyelerini test eden altın ve gümüşün bu sabah sırasıyla 3,875 ve 47,60 dolar seviyelerinde tutunmaya çalıştığını görüyoruz. Gümüşün kendi talep dinamiklerinin de zayıf olması nedeniyle kalıcı bir toparlanma kaydedebilmesi için altının yeniden yükselişe geçmesi gerektiğini düşünüyoruz. Fed’in faiz patikasına ilişkin ipuçları arayan piyasaların gündeminde bugün ABD perakende satış verilerinin yanı sıra yarın Fed’in son toplantısına ait tutanaklar takip edilecek.
Mali piyasalar Nvidia bilançosuna kilitlenirken, siyasî cephede ise gözler Trump’ın Asya turuna çevrildi. Asya turuna bugün Filipinler’den başlayacak olan Trump, ABD, Japonya, Avustralya ve Hindistan’ın oluşturduğu QUAD grubunun iki yıl aradan sonra düzenlenecek ilk liderler zirvesine katılacak. Çin’in bölgedeki artan nüfuzunu dengelemeyi amaçlayan bu oluşumun, perşembe günü Çin’in Shenzhen kentinde Trump, Xi Jinping ve Putin arasında yapılması beklenen üçlü görüşmenin hemen öncesinde bir araya gelmesi oldukça anlamlı. Deniz güvenliği, kritik hammaddelerde Çin’e bağımlılığın azaltılması, ihracat kısıtlamaları ve yapay zekâ gibi konuların ele alınacağı zirve öncesinde gelen haberlerden, Washington’un Asya’daki müttefikleriyle birlik görüntüsü vererek Çin karşısında elini güçlendirmeyi amaçladığını anlıyoruz. Özellikle ABD’nin gelişmiş çip ihracatına yönelik kısıtlamaları daha da sıkılaştırdığı bir dönemde, dünyanın üç büyük siyasî ve askerî gücünün perşembe günü aynı masaya oturacak olmasına büyük önem atfediyoruz.
Türkiye cephesinde ise son dönemde açıklanan makroekonomik verilerin işaret ettiği ivme kaybına dün Bloomberg HT’nin açıkladığı tüketici güveni verisi de eklendi. Tüketici Güven Ön Endeksi kasım ayının ilk yarısında %8 düşüşle 2024 yılından bu yana en düşük seviyesine geriledi. Verinin detaylarına baktığımızda ise konut, otomobil ve dayanıklı tüketim malları satın alma eğilimini ölçen endeksin %19 oranında sert bir düşüş kaydettiğini görüyoruz. Fon Krizi’nin yarattığı güven ve servet kaybının yanı sıra hisse senedi ve altın fiyatlarındaki gerilemeler de tüketicinin harcama iştahını olumsuz etkiliyor. Yıl sonu indirim ve kampanyalarına rağmen tüketim eğiliminde böylesine sert bir düşüş yaşanmasını, yılın son çeyreğinde iç talebin belirgin şekilde daralabileceğinin bir öncü sinyali olarak okuyoruz. Ekonomide yaşanan ivme kaybına paralel TCMB’nin bebek adımlarıyla da olsa faiz indirimlerine devam edeceğine neredeyse kesin gözüyle bakıyoruz.
USDTRY kuru kendi dünyasında yarın valörlü işlemlerde 50,42 seviyesinden eşleşirken, CDS risk primi 237 baz puanla son haftalarda olduğu üzere görece düşük seyrini koruyor. Küresel hisse senetlerinde etkili olan satışlara paralel Borsa İstanbul dün günü önemli bir değişim kaydetmeden tamamlarken, bankacılık hisselerinde ise son beş gündür düşüş eğiliminin hâkim olduğunu görüyoruz. Parite etkisiyle EURTRY kuru 55,50 seviyelerine gerilerken (bir hafta önce 56,50) gözler bugün TÜİK tarafından açıklanacak Konut Satışları verisini takip edecektir.
Nvidia
Bitcoin
Emre Değirmencioğlu
ABD’de ara seçimler geride kalırken, Trump’ın aldığı ağır yenilginin siyasî yankıları sürüyor. Seçimlerde ortaya çıkan tarihî ilkler de dikkat çekiyor. Michigan’da Mısır kökenli Abdul El-Sayed, ABD Senatosu’na seçilen ilk Müslüman olurken, Georgia’da Keisha Lance Bottoms ülke tarihinde valilik koltuğuna oturmaya hak kazanan ilk siyahî kadın oldu. Minnesota’da Peggy Flanagan da Senato’ya seçilen ilk Amerikan yerlisi kadın olarak tarihe geçti. Ancak sandıktan çıkan sonuçlara biraz daha yakından baktığımızda, seçmenin tercihlerinde ekonomik sorunların belirleyici olduğunu görüyoruz. İran savaşının yükselttiği benzin fiyatları ve artan hayat pahalılığı, seçmenin Cumhuriyetçilere sırt çevirmesinde önemli rol oynarken, Trump’ın savaşları sona erdirme vaadine rağmen yeni bir savaşa girmesi de kendi tabanında ciddi rahatsızlık yarattı.
Seçim yenilgisinin ardından Trump’ın yıllardır en büyük siyasi gücü olan MAGA (Amerika’yı Yeniden Büyük Yap) hareketi içinde de çatlakların büyümeye başladığını görüyoruz. Reuters’ın sosyal medya paylaşımları üzerinden yaptırdığı araştırmaya göre, MAGA destekçilerinin %20’den fazlası hareketin liderliğini ve geleceğini sorgularken, bu grubun yaklaşık yarısı artık Trump’ın liderliğine destek vermiyor. Özellikle İran savaşı, hayat pahalılığı, İsrail’in Amerikan politikaları üzerindeki etkisi ve yerine getirilmeyen seçim vaatleri tepkilerin odağında bulunuyor.
Bu arada, Başkan Yardımcısı JD Vance’in de seçim kampanyasının son günlerinde strateji değiştirerek Trump’tan daha az söz etmeye ve kendi siyasî görüşlerini ön plana çıkarmaya başlaması dikkat çekiyor. Bu tercihin, 2028 başkanlık seçimleri öncesinde Vance’in Trump’tan bağımsız bir siyasî kimlik oluşturmaya çalıştığına işaret edip etmediği merak konusu. Trump ise geri adım atmak yerine daha sert bir çizgiye yönelerek Beyaz Saray Genel Sekreteri Susie Wiles’ın yerine göçmen karşıtı politikaların mimarlarından Stephen Miller’ı getirdi. Demokratların Kongre’nin her iki kanadında da çoğunluğu ele geçirdiği bir dönemde, Trump’ın artık yalnızca siyasî rakipleriyle değil, kendi seçmen tabanındaki artan memnuniyetsizlikle de mücadele etmek zorunda kalacağını düşünüyoruz.
Trump gibi İran savaşının siyasî bedelini ödeyen bir diğer lider de İsrail Başbakanı Netanyahu oldu. ABD’deki seçim yenilgisinin yanı sıra, İsrail’de de Netanyahu’nun liderliğindeki sağ ve dinî partilerden oluşan ittifak parlamentodaki çoğunluğunu kaybetti. 27 Ekim seçimlerinde Netanyahu’nun Likud Partisi 120 sandalyeli parlamentoda 27 milletvekiliyle birinci parti olmasına rağmen, liderliğindeki ittifak 53 sandalyede kaldı. Cumhurbaşkanı Isaac Herzog ise hükûmeti kurma görevini Netanyahu’nun en güçlü rakibi, Genelkurmay eski Başkanı Gadi Eisenkot’a verdi. Eisenkot’un liderliğindeki dört partili ittifak 48 sandalye kazanırken, Arap partilerinin elde ettiği 19 sandalye hükûmet arayışlarında kilit önem taşıyor. Ancak Eisenkot’un Arap partileriyle koalisyon kurmaya yanaşmaması, hükûmet kurma ihtimalini zorlaştırıyor. Eisenkot’un önünde 28 günlük bir süre bulunurken, bu süre 14 gün daha uzatılabilecek. Netanyahu ile ortak hükûmet seçeneği de gündemde olsa da iki lider arasındaki derin görüş ayrılıkları nedeniyle bu ihtimal oldukça zayıf görünüyor. İran savaşını başlatan iki liderin de kendi ülkelerinde siyasî güç kaybetmesi, savaşın geleceği açısından önemli bir gelişme olarak karşımızda duruyor. Ancak siyasî baskının artmasının barış sürecini hızlandırıp hızlandırmayacağı, yoksa iki lideri daha sert adımlar atmaya mı yönelteceği henüz belirsizliğini koruyor.
Trump’ın seçimler öncesinde Demokratların Kongre’yi ele geçirmesi hâlinde kendisini “Mr. Veto” ilan edeceğini söylemesi de önümüzdeki dönemin kolay geçmeyeceğine işaret ediyor. Demokratların Kongre’nin her iki kanadında çoğunluğu kazanmasıyla Washington’da siyasî tıkanıklık riski artarken, özellikle bütçe görüşmelerinde yaşanabilecek anlaşmazlıkların federal hükûmetin yeniden kapanmasına kadar uzanabileceğinden endişe ediliyor. Piyasa gözlüğüyle bakarsak, Washington’da yaşanabilecek siyasî tıkanıklığın ilk etapta dolar açısından olumsuz sonuçlar doğurabileceğini düşünüyoruz. Özellikle bütçe görüşmelerinin kilitlenmesi ve federal hükûmetin yeniden kapanma ihtimali, ABD ekonomisine yönelik güveni zayıflatarak dolar üzerinde baskı yaratabilir. Öte yandan, siyasî tıkanıklığın kamu harcamalarını sınırlaması hâlinde, orta vadede bütçe açığı ve tahvil faizleri açısından olumlu sonuçlar doğurması da mümkün. Ancak şimdilik piyasaların öncelikle siyasî belirsizliğe ve bunun ekonomik büyüme üzerindeki olası etkilerine odaklanacağını düşünüyoruz.
Küresel piyasalarda geçen haftanın sert satışlarının ardından yeni haftaya temkinli iyimser bir havada başlıyoruz. Demokratların ABD ara seçimlerinde elde ettiği zaferin ardından teknoloji ve yapay zekâ sektörlerine yönelik düzenlemelerin sıkılaşabileceği endişesi, geçen hafta hisse senetlerinde sert kayıpları beraberinde getirmişti. ABD borsalarının cuma gününü toparlanarak tamamlamasının ardından, bu sabah Asya piyasalarında da alımların ön plana çıktığını görüyoruz. Geride bıraktığımız hafta %12’den fazla gerileyerek son yirmi yılın en sert haftalık düşüşünü kaydeden Tayvan borsası bu sabah %5,5’ten fazla yükselirken, Japonya’da gösterge endeks Nikkei de %3’ün üzerinde değer kazandı. ABD borsalarının vadeli işlemlerinde de yükselişler görüyoruz. Öte yandan Trump’ın, İran ile yürütülen barış görüşmeleri ilerlediği sürece yeni bir askerî saldırı düzenleme ihtimalinin oldukça düşük olduğunu söylemesi de piyasalardaki olumlu havayı desteklerken, Brent cinsi ham petrolün varil fiyatı yeni haftaya 98 dolar seviyesinin altından başladı.
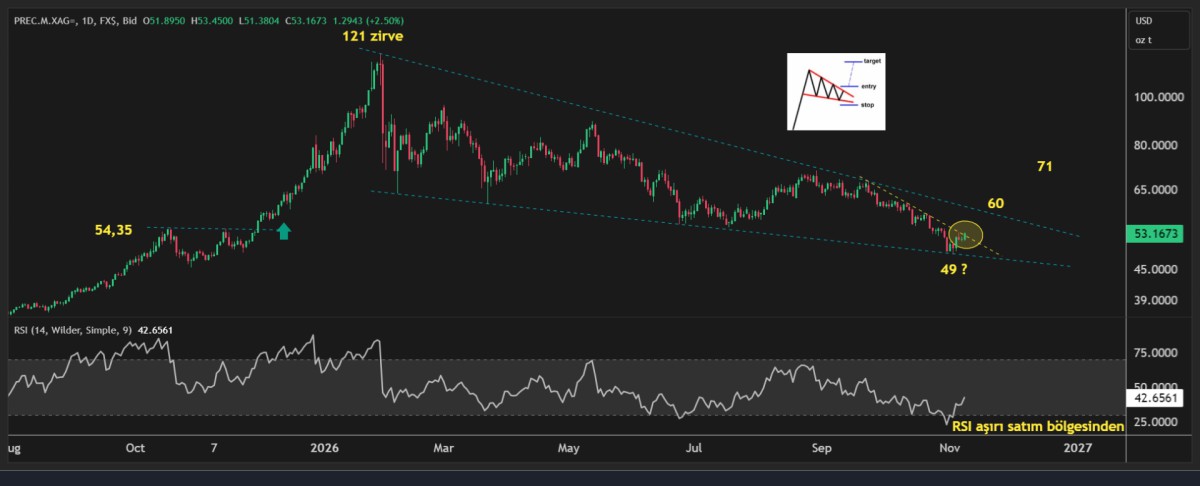
Çip üreticileri ve yapay zekâ hisselerinde yaşanan toparlanma, küresel risk iştahını da desteklerken, kıymetli metaller cephesinde de yüzlerin bu sabah güldüğünü görüyoruz. Göz bebeğimiz gümüş, 49 dolar seviyelerinde taban oluşturma sürecini tamamlamasının ardından bu sabah 53,25 dolara kadar yükselirken, teknik mânâda bir süredir yakından takip ettiğimiz formasyonun da çalışmaya başladığını düşünüyoruz (bakınız grafik). İlk etapta bu formasyonun 60 dolar seviyesine işaret ettiğin, yükseliş isteğinin devam etmesi durumunda ise 71 dolar seviyesinin radar menziline girebileceğini düşünüyoruz. Bu doğrultuda bugün gümüş cephesinde uzun pozisyon açmayı planlıyoruz.
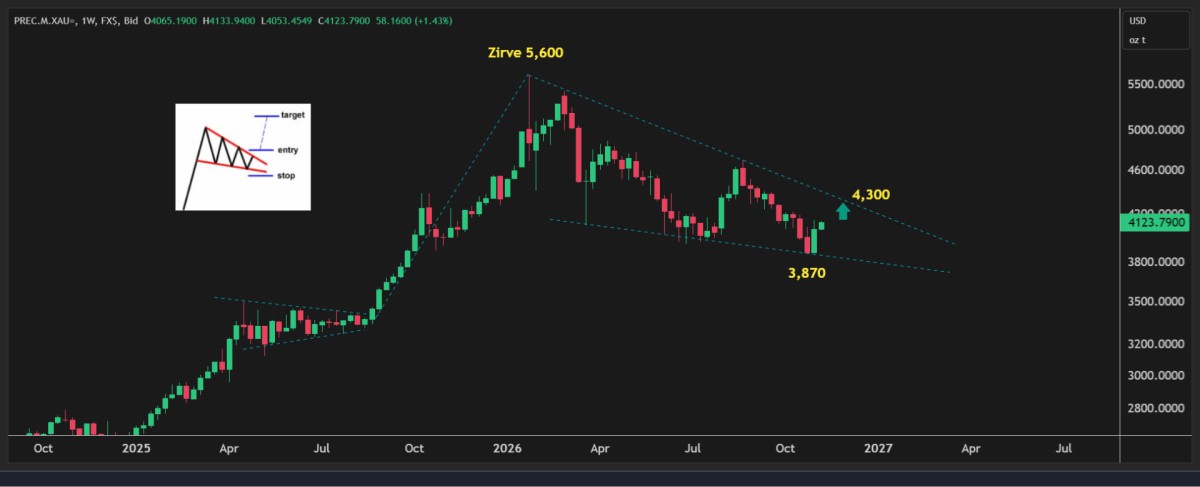
Altın cephesinde kısa vadeli dalgalanmalar devam etse de, uzun vadeli yükseliş beklentilerini destekleyen unsurların güçlü kaldığını görüyoruz. Özellikle 3,870 dolar seviyesinin önemli bir destek hâline gelmeye başlaması dikkat çekerken, merkez bankalarının üçüncü çeyrekte 321 ton altın satın alarak 2024 sonundan bu yana en yüksek alımı gerçekleştirdiğini görüyoruz. Altına dayalı borsa yatırım fonlarına üçüncü çeyrekte 211 ton, ekim ayında ise 19 ton ilave giriş yaşanması da yatırımcı ilgisinin sürdüğünü gösteriyor. Kısa vadede hisse senetlerindeki satışlar ve Fed’in faiz politikası altın üzerinde dalgalanma yaratabilecek olsa da, merkez bankalarının güçlü talebi ve ABD’nin büyüyen borç yükü nedeniyle uzun vadeli yükseliş hikâyesinin henüz sona ermediğini düşünüyoruz. Altının ons fiyatı haftanın ilk işlem gününde %1,5 değer kazanarak 4,130 dolar seviyesine yükseldiğini de not edelim. Teknik mânâda yukarıda 4,300 dolar seviyesini hedefliyoruz (bakınız grafik).
Döviz piyasalarında ise cuma günü açıklanan güçlü ABD istihdam verilerinin dolara destek verdiğini görüyoruz. Ekim ayında tarım dışı istihdam 165 bin kişi artarak beklentilerin iki katından fazla gerçekleşirken, Fed’in aralık ayında 25 baz puan faiz artırma ihtimali %70 seviyesinde fiyatlanıyor. Dolar endeksi (DXY) cuma günü son beş ayın en güçlü günlük yükselişini kaydederken, bu sabah 102 seviyesinde işlem görüyor. EURUSD paritesi 1,115 seviyesinde seyrederken, gözler yarın açıklanacak ABD enflasyon verilerine çevrildi. Anketlere göre manşet TÜFE’nin aylık bazda %0,3; çekirdek göstergenin ise %0,2 artması öngörülüyor. Güçlü istihdamın ardından enflasyonun da beklentileri aşması, Fed’in faiz artırma ihtimalini daha da güçlendirebilir.
Kripto para piyasalarında ise satış baskısının devam ettiğini görüyoruz. Son beş haftadır kesintisiz bir şekilde gerileyerek sırasıyla 73 bin ve 2,100 dolar seviyelerine kadar gerileyen Bitcoin ve Ethereum bu sabah hafif de olsa toparlanırken, Demokratların kontrolüne geçen Kongre’nin kripto paralara yönelik düzenlemeleri sıkılaştırabileceği endişesinin de satışlarda etkili olduğunu düşünüyoruz.
Yapay zekâ hisselerinde geçen hafta yaşanan sert satışların ardından, sektörün amiral gemisi Nvidia bu kez CEO’su Jensen Huang hakkındaki casusluk iddialarıyla gündeme geldi. Reuters’ın haberine göre, Huang’ın Çin istihbaratıyla bağlantılı olduğu öne sürülen bir iş kadınıyla ilişki yaşadığının ortaya çıkması üzerine Nvidia yönetim kurulu bağımsız bir soruşturma başlattı. Eşini aldattığını kabul ederek özür dileyen Huang’ın ilişki yaşadığı kadının, Çin’e satışı yasaklanan gelişmiş Nvidia çiplerinin Pekin’e ulaştırılmasına yardımcı olduğundan şüphelenilen bir şirketle bağlantılı olması, konuyu özel hayatın ötesine taşıyarak ABD’nin ulusal güvenlik meselesi hâline getirdi. Nvidia, şirket sırlarının veya ulusal güvenliğin tehlikeye girdiğine dair bir bulgu bulunmadığını açıklarken, soruşturmanın sonucuna bağlı olarak Huang’ın görevine devam edip etmeyeceğinin sorgulanması, bu yılki tüm kazançlarını geri veren 4,5 trilyon dolar değerindeki şirketin hisseleri üzerinde yeni bir baskı yaratabilir.
Türkiye cephesinde ise Fon Krizi’nin yansımalarını takip etmeye devam ediyoruz. Tasfiye sürecinin yarattığı satış baskısının hafiflemesi ile birlikte, yedi hafta üst üste gerileyen BIST100 endeksi geçen haftayı %7’ye yakın yükselişle tamamlayarak nihayet hayat belirtisi göstermeye başladı. Pek çok hissede değerlemeler cazip seviyelere gerilemiş olsa da, Fon Krizi’nin yarattığı ters servet etkisinin ve likidite sıkışlığının ekonomik aktiviteyi yavaşlatarak şirketler kesimini de olumsuz etkilemesini bekliyoruz. Bu minvalde, basiretli tüccar misali, aceleci davranmadan, değerlemesi cazip seviyelere gerileyen şirketlerin hisselerinde kademeli bir şekilde birikim yapılabileceğini düşünüyoruz. Tahvil piyasasında ise iki yıl vadeli gösterge tahvilin bileşik faizi, yaklaşık bir aydır olduğu üzere %39,50 seviyelerinde yatay seyrini korurken, USDTRY kuru yeni haftaya 50,17 seviyelerinden başlıyor. Yabancı yatırımcıların Türkiye’ye yönelik risk algısını gösteren beş yıl vadeli CDS primi de 251 baz puan seviyesinde yatay seyrini sürdürüyor.
Öte yandan gözler, dünyanın en büyük iklim diplomasisi buluşması olan Birleşmiş Milletler İklim Değişikliği 31. Taraflar Konferansı’na (COP31) çevrildi. Türkiye’nin ev sahipliğinde 9-20 Kasım tarihleri arasında Antalya’da düzenlenecek zirveye yaklaşık 200 ülkeden temsilciler katılıyor. İran savaşının yarattığı enerji krizi nedeniyle bazı ülkelerin yeniden kömüre yönelmesi, yapay zekâ yatırımlarının hızla artan elektrik ihtiyacı ve ABD’nin iklim iş birliğinden uzak durması, bu yılki zirveyi daha da önemli kılıyor. Türkiye ise küresel ekonomide elektrik kullanımının payını 2035 yılına kadar mevcut %20 seviyesinden %35’in üzerine çıkarmayı hedeflerken, bu elektriğin ne kadarının temiz enerji kaynaklarından sağlanacağı tartışmaların odağında bulunuyor.
Gümüş
Altın
Emre Değirmencioğlu
ALTIN - DÖVİZ - KRIPTO PARA
Diplomasi ertelendi, petrol yeniden $108: Piyasalar Fed haftasına gergin başladı



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Ekol Lojistik Alman şirkete satıldı 19/11/2026
- Hazine'nin ESG tahviline üç kata yakın talep geldi 19/11/2026
- FAO: Küresel tahıl stokları 2027'de yüzde 1,8 artacak 19/11/2026
- Zayıflama ilaçları market harcamalarını 1.3 milyar dolar azalttı 19/11/2026
- Fon soruşturmasında Kavcıoğlu'na yurt dışına çıkış yasağı 19/11/2026
- Alman hükümetinden Commerzbank onayı 19/11/2026
- TPAO 1 milyar dolarlık kredi için görüşmeler yapıyor 19/11/2026
- Son dönemin en kritik görüşmesi: Trump-Şi zirvesinde öne çıkanlar 19/11/2026
- Asgari ücrette çalışan ile işveren beklentileri ayrıştı 19/11/2026
- Musk ara seçimlere yaptığı yüksek harcamadan pişman 19/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu