Connect with us

GÜNDEM

Trump: Rusya’yı ‘faturayı’ ödemeyen NATO ülkelerine saldırmaya teşvik ederim

Yayınlanma:

|

Yurt dışı temaslar ve bir iki gün de dinlenme şansı yakaladığım geçen hafta siz değerli okurlarımızdan ayrı kaldık. Müsaadenizle geçen haftanın önemli gördüğüm satır başlarının üzerinden geçtikten sonra yeni haftaya konsantre olarak kolları yeniden sıvayayım.

Hisse senetleri cephesinden bakılırsa, piyasalar açısından oldukça iyimser bir haftanın geride kaldığını rahatlıkla söyleyebilirim. Dünyada jeopolitik riskler ve siyasi gelişmeler yoğun olsa da, mali piyasaların son yıllarda olduğu üzere ‘umursamaz’ tavırlarını korumaya devam ettiklerini not etmek fayda var. Şöyle ki, ABD’de en büyük 500 şirketin işlem gördüğü S&P500 endeksi tarihinde ilk defa 5bin puan seviyesinin üzerinden kapanış yaparak haftayı tamamladı. Yılın daha ilk 5 haftasını geride bırakmışken, S&P500’de getiri %5,4 oldu! Olumlu şirket finansallarının ana belirleyici olduğunu not düşelim lâkin yükselişin devamına yönelik endişelerimizin de olduğunun altını çizmete fayda görüyorum.

Hisse senetleri sadece ABD’de değil, Türkiye’de de rekorlar kırdı. Hatırlanacağı üzere, yüzünü Batıya yeniden dönen Türkiye için portföylerde hisse senetlerinin ağırlığının artırılabileceğini ve 9,200 puan seviyesinin radar menzilinde olduğunu söylemiştik. BIST100 endeksi haftayı 9,045 seviyesinde kapatarak tüm zamanların zirvesine yükseldi!

Öte yandan, son dönemlerde, özellikle ABD cephesinde açıklanan güçlü makro ekonomik veriler sonrasında, faiz indirim beklentilerinin de yeniden şekillendiğini hatta erken faiz indirim beklentisinin de tamamen ortadan kalktığını not etmek gerekiyor. Hatırlanacağı üzere, piyasalar neredeyse FED’in öngördüğü faiz indiriminin iki katı kadar faiz indirimi beklerken, bu ‘uçurumun’ er ya da geç kapanacağının altını çizmiştik.

FED’in yılın ilk toplantısında sergilediği güçlü duruş, akabinde her ayın ilk Cuması olduğu üzere ABD’de açıklanan güçlü istihdam verisi ve sonrasında hizmet sektörü ISM endeksinin de tahminlerin üzerinde sonuçlanması sonrasında piyasalar FED’den bu yıl 4,5 kez faiz indirimi bekliyorlar. 4,5 kez ne demek? Bu sabah itibari ile vadeli piyasalarda beklenti 113 baz puan seviyesine geriledi. Yani FED 5 kez 25 baz puan indirirse 125 baz puan edecek. Bu beklentinin kısa bir süre önce 7 kez indirime kadar çıktığını hatırlayacaksınızdır! Kanaatimiz piyasalar ile FED’in 4 faiz indiriminde el sıkışacağı yönünde.

Elbette, ABD cephesinden gelen güçlü veriler sonrasında bizim de beklediğimiz dolar lehine güçlenme ‘hayat’ buldu. EURUSD paritesi 1,0760 ; GBPUSD paritesi ise 1,2593 seviyesindeki hedef seviyelerimizi test etti. Piyasaların gösterge niteliğinde takip ettiği 10 yıllık ABD devlet tahvilinin faizi %4,20 seviyesine doğru yürüyünce, faiz getirisi olmayan altının ons fiyatı yükselmekte yaşadığı zorluğu daha da yoğun bir şekilde hissetti. Bitcoin ise, ETF haberleri sonrasında beklenti alınır gerçekleşme satılır stratejisinin kurbanı olmuş, beklentimize paralel 48,500 seviyesinin test ettikten sonra 38bin seviyelerine kadar geri çekilmişti. Yaşanan ‘bocalama’ eğilimini geride bırakan Bitcoin, haftayı yeniden 48bin seviyesinin üzerinden tamamladı 🙂 Ne demiştik. Var bir hayalimiz…

Türkiye cephesinde ise TCMB’de yaşanan bayrak değişiminin ve yılın ilk Enflasyon Raporu’nun gündeme damga vurduğunu rahatlıkla söyleyebilirim. Türkiye’nin rasyonel zemine geri dönmesi ve TCMB Başkanı Karahan’ın da güven telkin etmesi sonrasında Türkiye Varlık Fonu ve Hazine’nin oldukça başarılı geçen dolar cinsi eurobond ihracına gelen ciddi talep bu tabloyu daha da pekiştirdi. USDTRY kuru bebek adımları ile yükselmeye devam ederken, CDS risk priminin ise 307 baz puan seviyesine hafifçe de olsa gerilediğini not edelim.

USDTRY kurunun sakin bir şekilde yükselmeye devam edeceğinin altının çizmek gerekiyor. Uzun bir süredir uygulanan irrasyonel para politikasının yarattığı tahribatı toparlamak ve enflasyonu dizginlemek adına kurun enflasyonun bir tık da olsa altında artması gerekiyor. Geçen hafta, Enflasyon Raporu sunumunda, TCMB Başkan Yardımcısı Akçay geçmiş dönemle ilgili önemli açıklamalarda bulundu! Enflasyonla mücadele başarılı olunabilmesi için TL’nin reel anlamda değerlenmesi gerekiyor lâkin bunun da kısa vadede ihracat performansını olumsuz etkileyeceği aşikâr. Bu nedenle tek bir tedavi yöntemiyle tüm hastalığı tedavi etmek mümkün değil. Bu bağlamda enflasyon musibetinden kurtulmanın herkesin lehine olacağını düşünerek kısa vadede TL cephesine yaşanacak değerlenmeye (reel anlamda) göz yumulacağını düşünüyoruz.

USDTRY kuru için uçuk kaçık senaryolarımızın da olmadığının altını tekrar çizmek isterim. Sene sonu bilanço çalışma kurumuz psikolojik 40 seviyesinde olmaya devam ediyor. TCMB ekibinin kominikasyonundan, önümüzdeki haftalarda mevduat faiz oranlarının yeniden yükselişe geçeceğini anlıyoruz. Yılbaşı öncesi %50 seviyesini aşan mevduat faizlerinin gerilemesi para politikasının etkinliğini zayıflatırken, KKM cephesinde yaşanan çözülmenin de yeniden dövize yöneldiğini görüyoruz. Şöyle ki, 2 Şubat ile biten haftaya ilişkin TCMB ve BDDK verileri, döviz rezervleri yaklaşık 2,5 milyar dolar gerilediğini gösterirken, KKM hacmi 76 milyar TL azaldı. KKM dönüşlerinin dövize geçtiği yönünde düşüncemiz de böylelikle hayat buldu.

Yeni hafta başlangıcında, S&P500, BIST100 sonrası Asya piyasalarında da alıcılı bir seyir görüyoruz. MSCI Dünya Endeksi (1986 yılında başlatılan gelişmiş ülkelerdeki hisse senedi piyasalarının performansını ölçen, yaygın olarak tanınan bir ölçüt) tüm zamanların zirvesine yükseldi. Bu haftanın veri takvimi arasında en önemli gündem maddesinin ABD’de yarın açıklanacak olan Ocak ayı TÜFE enflasyonu olduğunu görüyoruz. Reuters anketine göre yıllık çekirdek enflasyonun %3,8 ile neredeyse son 3 yılın en düşük seviyesine gerilemesi bekleniyor. Enflasyonun gerilemeye devam etmesi, hâliyle FED’in de faiz indirim sürecinde elini rahatlatacaktır.

Haber başlıkları arasında ise, ABD’nin bir önceki dönem Başkanı Trump, yeniden başkan seçilmesi durumunda, NATO’ya karşı finansal yükümlülüklerini (savunma harcaması) yerine getirmeyen müttefik ülkelere Rusya’nın saldırması durumunda ‘onları’ korumayacağını hatta Rusya’nın saldırması için teşvik edeceğini de söyledi! Beyaz Saray, Trump’ın NATO müttefiklerinin olası bir Rus işgalinden korunmaması yönündeki yorumlarını “korkunç ve mantıksız” bularak reddettiğini de not edelim. Başkan Biden’ın hafızasında ciddi sorunlar olduğu hatta ne zaman Başkan olduğunu hatırlayamadığı yönünde kendisini sorgulayan Savcının açıklamalarını da birlikte düşününce, Trump faktörünün dünyayı (ABD’de üst mahkeme Trump’ın seçimlere girip giremeyeceğine karar verecek) nereye sürükleyebileceğini kestiremiyorum. Hele bir de Ukrayna, Gaza ve Kızıldenizde cereyan eden gelişmeler birlikte düşünülürse…

Emre Değirmencioğlu

Okumaya devam et

GÜNCEL

Fon krizinde çözüm uzadıkça piyasalarda tansiyon artıyor

Yayınlanma:

|

Yazan:

Günaydın. Bir süredir ayrı kaldık. Kızımı üniversiteye yerleştirmek için Londra’da geçirdiğim yaklaşık iki haftalık zaman diliminde, içeride de dışarıda da gündemin pek değişmediğini görüyorum. Küresel mali piyasalarda var olan enflasyon endişelerinin yarattığı satış baskısı kuvvetlenerek devam ederken, Türkiye cephesinde ise fon krizi nedeniyle moral bozukluğunun sürdüğünü, buna bağlı olarak başta hisse senetleri ve tahvil piyasaları olmak üzere risk priminde de bozulmanın devam ettiğini görüyorum. Bugün, ayrı kaldığımız günlerden geriye kalan ve önemli gördüğüm satır başlarının üzerinden geçerek gündemi yakalamaya çalışacağım. Yarın ise eski rutinimize dönmeye gayret edeceğim.

Küresel ekonomik sorunların ana müsebbibi olan jeopolitik risklerde maalesef hiçbir azalmanın olmadığını söyleyerek başlamam gerekiyor. İran’ın sunduğu teklifi Trump’ın reddetmesiyle müzakere umutları tükenirken, İran’ın Trump için ‘ne müzakere etmeyi ne de savaşmayı biliyor’ demesiyle pamuk ipliğine bağlı olan ümitler de maalesef boşa çıktı. Küresel mali piyasalar haftaya oldukça sert sayılabilecek bir satış baskısıyla başlarken, karamsar havanın haftanın ilk yarısında da korunduğunu gördük. Öte yandan, Trump’ın onay oranının (approval rate) tarihî dip seviyelere gerilediğini ve kasım ayında yapılacak ara seçimlere de artık neredeyse bir ay kaldığını not edelim.

Jeopolitik riskler yerli yerinde dururken, hatta arpa boyu kadar dahi bir iyileşme yaşanmazken, piyasalar cephesinde enflasyonist endişelerin korunmaya devam ettiğini görüyoruz. ABD’de 10 yıllık tahvil faizi %5,30 ile 2007’den, 30 yıllık faiz ise %5,65 ile 2002’den bu yana en yüksek seviyeleri test etti. Bu eğilimin hâliyle piyasaların ahengini bozmaya başladığını kabul etmemiz gerekiyor. Mesela, CDS risk primi 250 baz puana dayanan Türkiye’nin geçen hafta ihraç ettiği 10 yıllık dolar cinsi tahvilin getirisi de %8 seviyesine yaklaştı. Tahvil faizlerinin yükselmesi, zaten ciddi bir borç sorunu yaşayan dünya için maalesef hiç de iyi bir haber değil!

Karamsar hava tüm kasvetiyle korunurken, dün gözler Fed’in favori enflasyon göstergesi olan Kişisel Tüketim Harcamaları (PCE) verisinin ağustos ayı sonuçlarına çevrildi. Anketlere göre yıllık bazda manşet artışın %3,7, çekirdek artışın ise %3,4 olması beklenirken, gerçekleşmeler sırasıyla %3,4 ve %3,0 oldu. Bir diğer deyişle, PCE enflasyonu ağustosta beklentilerin altında kalırken, üstelik temmuz ayına yönelik veriler de aşağı yönlü revize edildi. Bu tablo, enflasyonun hâlâ Fed’in %2 hedefinin üzerinde olmasına rağmen fiyat baskılarının korkulduğu kadar güçlü olmadığına işaret etti. Verinin ardından Fed’in ekim ayında yeniden faiz artıracağı beklentisi belirgin bir şekilde gerilese de, ekonominin yüksek faizlere rağmen dirençli kaldığı yönündeki inanışın da yardımıyla, ilerleyen aylara yönelik faiz artırım beklentisinin masa üzerinde durmaya devam ettiğini görüyoruz.

Normal şartlarda enflasyon kanadından gelen iyimser haberlerin piyasayı desteklemesini beklerken, dün ayın ve çeyrek dönemin son günü olmasını da göz ardı etmeden, biraz da büyük resme odaklanmak gerekiyor. Fed’in yeniden faiz artırım potasına döndüğü yönündeki görüşlerin ışığında, hemen hemen tüm enstrümanların yükselen faizler karşısında boynunu büktüğünü, doların ise değer kazandığını not etmemiz gerekiyor. Hâlbuki Trump düşük faiz ve zayıf dolar hayali kurarken, gelişmeler tam da aksi yönde ilerliyor. ABD Doları genele yayılan bir şekilde güçlenirken, önde gelen para birimlerine karşı değerini gösteren dolar endeksi (DXY) 101,5 seviyesine yükselerek eylül ayını %2 değer artışıyla tamamladı. Doların güçlenmesi yetmezmiş gibi, Almanya’da eyalet seçimlerinde AfD’nin başarısı ve erken seçim ihtimalinin artmasının da yardımıyla ortak para birimi EUR, eylül ayını %2,5 değer kaybıyla 1,13 seviyelerinin diplerinde tamamladı.

Kıymetli metallerin de yükselen faizler ve karamsar havadan etkilendiklerini görüyoruz. Sekiz iş günü önce yazdığım bültenimde 4,400 dolar seviyesini test eden ons altın, yokluğumda 220 dolar değer kaybederek 4,175 dolar seviyelerine gerilerken, benzer şekilde gümüşün ons fiyatı da teknik mânâda önemsediğimiz 71 dolar seviyesinin üzerine yerleşemeyince 61 dolar seviyelerine kadar geriledi. Her ne kadar kıymetli metaller ara ara bizleri heyecanlandırsa da, yukarı yönlü güçlü bir hareket için zeminin henüz hazır olmadığını söylemek gerekiyor. Bu karamsar ortamda ayakta kalmayı başaran kripto âleminin amiral gemisi Bitcoin’in ise ETF cephesinde yaşanan alımların da yardımıyla pozitif ayrıştığını görüyoruz. Petrol beş ay sonra yeniden psikolojik 100 dolar seviyesinin üzerinde aylık kapanış yaparken, hisse senetlerinde ise yapay zekâ ve verimlilik temasının hâlen ana hikâye olmayı sürdürdüğünü söylememiz gerekiyor. Bu kadar gürültü ve patırtının içinde, teknoloji hisselerinin işlem gördüğü Nasdaq endeksi ayı %2 yükselişle tamamladı.

Türkiye cephesinde ise fon türbülansının yankıları derinleşmeye devam ederken, Cumhurbaşkanı Erdoğan başkanlığında toplanan ekonomi yönetimi, fon tasfiye sürecini yönetmek üzere Fon Koordinasyon Kurulu’nu kurdu. Yetkili kurumlar kamu yararı ve yatırımcıların meşru hakları çerçevesinde çözüm vaadiyle süreci yönetmeye çalışırken, soru işaretlerinin devam etmesi, sosyal medyada hâkim olan dedikodu mekanizması ve belki de en önemlisi çözüm sürecine yönelik somut adımların hâlen netleşmemiş olması, belirsizliği sevmeyen piyasalarda satış baskısını tırmandırdı. Dahası, tasfiye sürecinin uzaması mali piyasalarda likidite endişelerini de beraberinde getirirken, sorunun bugün sağlıklı görünen alanlara sirayet etme riski de göz ardı edilmemeli.

Türk hisse senetlerinde işlem hacmi zayıflarken satış baskısının da genele yayıldığını görüyoruz. Dün banka hisselerinde devre kesiciler çalışırken, Borsa İstanbul Bankacılık Endeksi günü %4,6 düşüşle tamamladı. BIST100 ana endeksi son üç haftada yaklaşık %20 gerilerken, eylül ayını da %16,7 kayıpla tamamladı. Yabancı yatırımcının Türkiye algısını yansıtan 5 yıl vadeli CDS risk primi, yukarıda da değindiğim üzere, 250 baz puan seviyesine yükselirken (borçlanma maliyetini artırıyor), tahvil faizlerinde ise son bir haftada yaşanan yaklaşık yarım puanlık yükselişin ardından dün önemli bir değişim görülmedi. Gelinen noktada, tasfiye sürecinin hızlandırılması ve çözüm yol haritasının somutlaşması, belirsizliğin azalması ve güvenin yeniden tesis edilmesi açısından büyük önem taşıyor.

USDTRY kuru otoritenin kontrolünde bir sonraki psikolojik seviye olan 49,00’un üzerine yerleşirken, parite etkisinin de yardımıyla EURTRY kuru 55,50 seviyesine geriledi. TCMB’nin net yabancı para pozisyonu ise bir tarafta fon krizinin tetiklediği döviz talebi, bir miktar yabancı çıkışı ve elbette altın fiyatlarındaki düşüşle birlikte ele alındığında, ağustos sonunda 54 milyar dolar seviyesindeyken 29 Eylül valörlü işlemlerde 34,8 milyar dolara kadar gerilemiş. Bugün açıklanacak TCMB ve BDDK haftalık verilerine bakarak yarın daha aydınlatıcı bilgiler vermeye gayret edeceğim.

Dün gündemi meşgul eden haberlerden biri de Dubai’den Tel Aviv’e giden flydubai uçağında yardımcı pilotun kaptan pilotu bıçaklayarak uçağı düşürmeye çalışmasıydı. İsrailli yetkililere göre uçak 30 saniyeden kısa sürede yaklaşık 14 bin feet irtifa kaybederken, yolcular ve kabin ekibi kokpite girerek yardımcı pilotu etkisiz hâle getirdi. Uçakta yolcu olarak bulunan iki flydubai pilotunun da desteğiyle uçak Suudi Arabistan’ın Tabuk kentindeki havalimanına güvenli şekilde indirildi. 174 kişinin bulunduğu uçakta kaptan pilot yaralanırken, yardımcı pilot Suudi makamlarınca gözaltına alındı. Saldırının nedeni henüz bilinmezken, olayın ardından İsrail, ülkeye uçuş gerçekleştirecek pilotlara yönelik güvenlik kontrollerinin sıkılaştırılacağını açıkladı.

Eylül ayında küresel tahvil piyasalarında yaşanan sert satışların ardından yeni aya temkinli bir başlangıç yapıyoruz. Tahvil faizlerinin ulaştığı seviyeden ziyade yükselişin hızı ve ne kadar süre yüksek kalacağı zihinleri meşgul etmeye devam ederken, enerji fiyatlarının yüksek seyri enflasyon baskısını artırıyor. Öte yandan, yapay zekâ yatırımlarının ekonomik büyümeyi desteklemesi de faizlerin uzun süre yüksek kalabileceği beklentisini canlı tutuyor. ABD’de dün açıklanan ve beklentilerin altında kalan PCE enflasyonu ardından Fed üzerindeki baskı kısa vadede hafiflerken, New York Fed Başkanı Williams’ın yeni bir artış için aciliyet görmediğini söylemesi de bu beklentiyi destekledi.

Yeni güne başlarken Asya piyasalarında ılımlı bir havanın egemen olduğunu görüyoruz. ABD’de Micron’un güçlü bilançosu yapay zekâ talebinin devam ettiğine işaret ederken, Asya’da teknoloji hisselerine de alım getirdi. Gösterge endeks Tokyo borsası %2,8 yükselirken, Güney Kore borsası ise %1’in üzerinde değer kazandı. ABD vadeli endeksleri de yaklaşık %0,3 artıda seyrediyor. Jeopolitik risklerde herhangi bir iyileşme olmamasına paralel olarak petrol fiyatları yüksek seyrini koruyor. Brent petrol, eylül ayını %14’ün üzerinde yükselişle tamamlamasının ardından bu sabah 97 dolar civarında işlem görürken, yüksek tahvil faizlerinin desteğiyle dolar da son iki ayın güçlü seviyelerine yakın seyrediyor.

Tarihsel olarak piyasaların en zayıf ayı olarak bilinen eylül, bu yıl da geleneği bozmadı. Umarım ekim ayını daha iyi geçiririz. Son olarak, yaşanan fon krizinde birikimleri zarar gören yüz binlerce yatırımcıya geçmiş olsun dileklerimi iletiyorum. Benim için ayrıca üzücü olan, koşu grubumda bulunan çok yakın arkadaşlarımı dahi yaklaşan ‘fırtınaya’ karşı yeterince uyaramamış olduğumu görmek. Yatırımcı açısından bakıldığında ise mesele yalnızca kaybedilen para değil, yıllar içinde oluşan güvenin de ciddi şekilde yara almasıdır. Temennim, sorumluların hukuk önünde hesap verdiği, yatırımcı haklarının sonuna kadar korunduğu ve işini doğru yapan kurumlarla yatırımcıların yeniden güven içinde buluştuğu daha sağlıklı bir piyasa düzeninin bu süreçten çıkmasıdır.

ABD PCE verisi ardından gözler her ayın ilk cuması olduğu üzere yarın ABD’de açıklanacak tarım dışı istihdam verisine çevrilecektir. Bugün TCMB ve BDDK verilerine bakarak fon krizinin etkilerini analiz etmeye çalışacağız. İTO’nun İstanbul için açıklayacağı enflasyon verisinin yanı sıra ABD’de haftalık işsizlik maaşı başvuruları ve ISM verisine bakacağız.

Emre Değirmencioğlu

Okumaya devam et

Erol Taşdelen

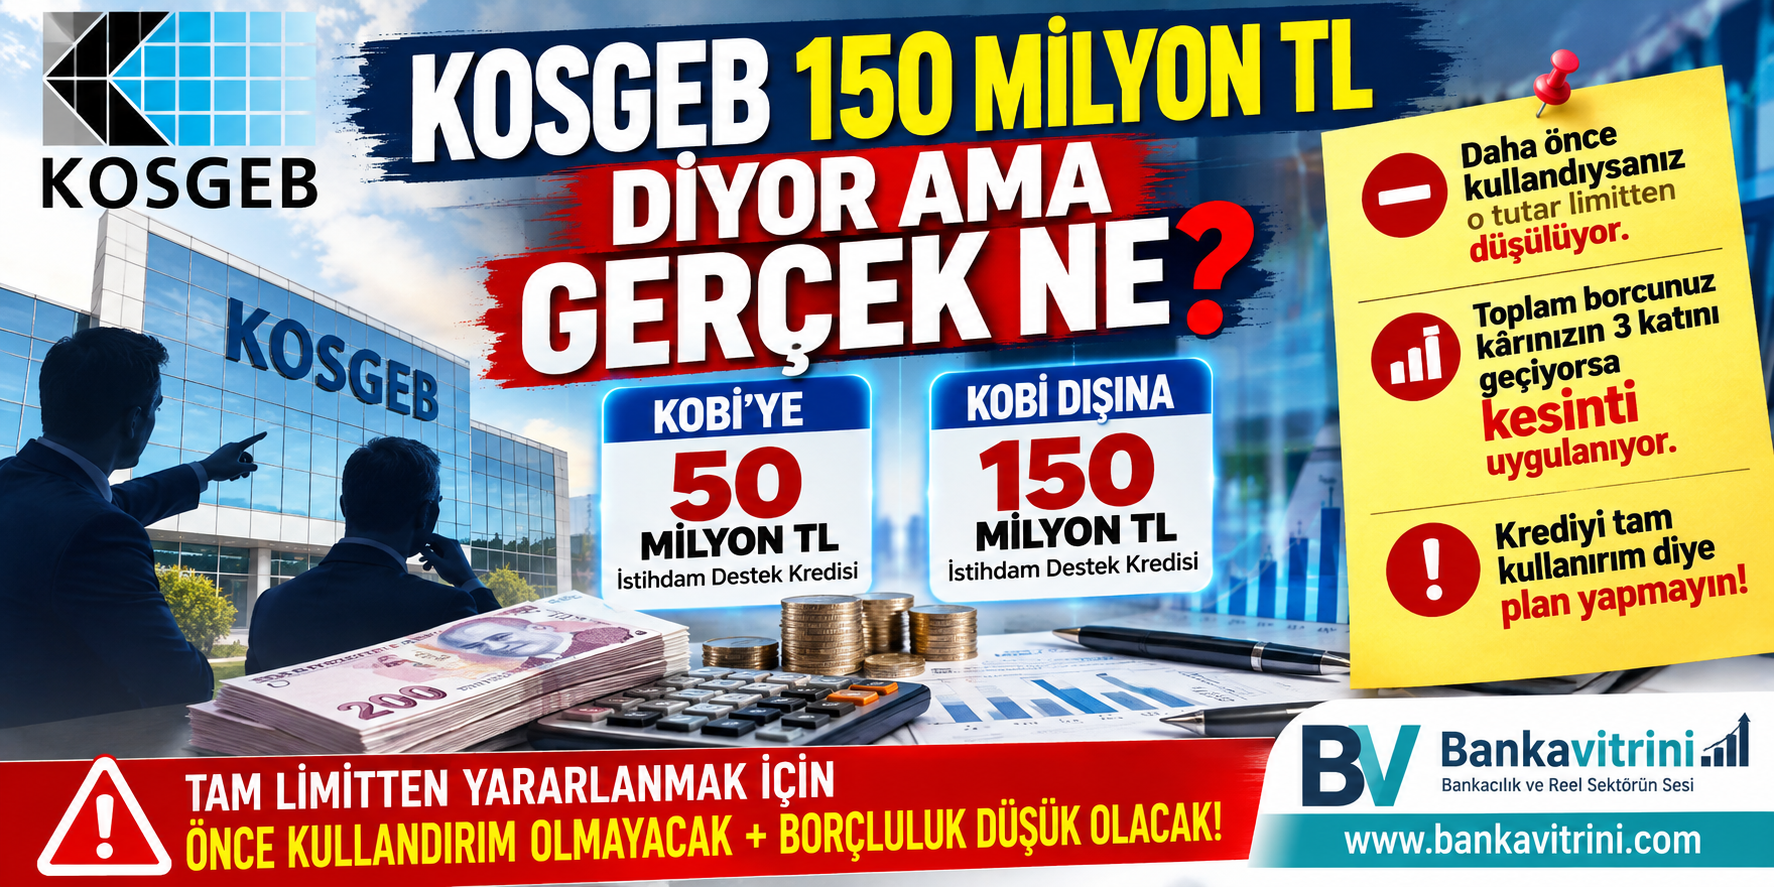
150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor

KOSGEB’in 150 Milyon TL’lik Kredi Desteğinde Kritik Detay: Reklamdaki Rakamı Tam Kullanamayabilirsiniz!

Yayınlanma:

|

KOSGEB’in istihdam odaklı destek programında açıklanan KOBİ firmaları için 50 milyon TL ve KOBİ Dışı Ticari Firmalar için 150 milyon TL’lik kredi limitleri, işletmeler tarafından “kullanılabilecek kesin kredi tutarı” olarak algılanmamalı.

Çünkü açıklanan üst limitler, bazı işletmeler için çeşitli kriterler nedeniyle aşağı çekilebiliyor.

Daha önce aynı kapsamda kredi kullanıldıysa, kullanılan tutar yeni limitten düşülüyor. Bunun yanında işletmenin toplam borçluluğu da kredi tutarını etkileyebiliyor. Toplam borcun işletme kârının 3 katını aşması halinde ayrıca kesinti uygulanıyor.

“150 milyon TL kredi alırım” diye plan yapmayın!

Bu nedenle işletmelerin finansal planlamasını yalnızca KOSGEB’in açıkladığı üst limit üzerinden yapmaması gerekiyor.

Kredinin üst limitinden tam yararlanabilmek için;

  • Daha önce bu kapsamda kullandırım yapılmamış olması,
  • İşletmenin borçluluk seviyesinin düşük olması,
  • KOSGEB’in diğer başvuru ve uygunluk kriterlerinin sağlanması önem taşıyor.

Özetle; “KOSGEB 150 milyon TL kredi veriyor” demek, her işletmenin hesabına 150 milyon TL aktarılacağı anlamına gelmiyor.

Krediyi tam kullanırım diye plan yapmayın; önce işletmenizin geçmiş kullandırımını ve borçluluk oranını kontrol edin.

Erol TAŞDELEN – Ekonomist

Okumaya devam et

Erol Taşdelen

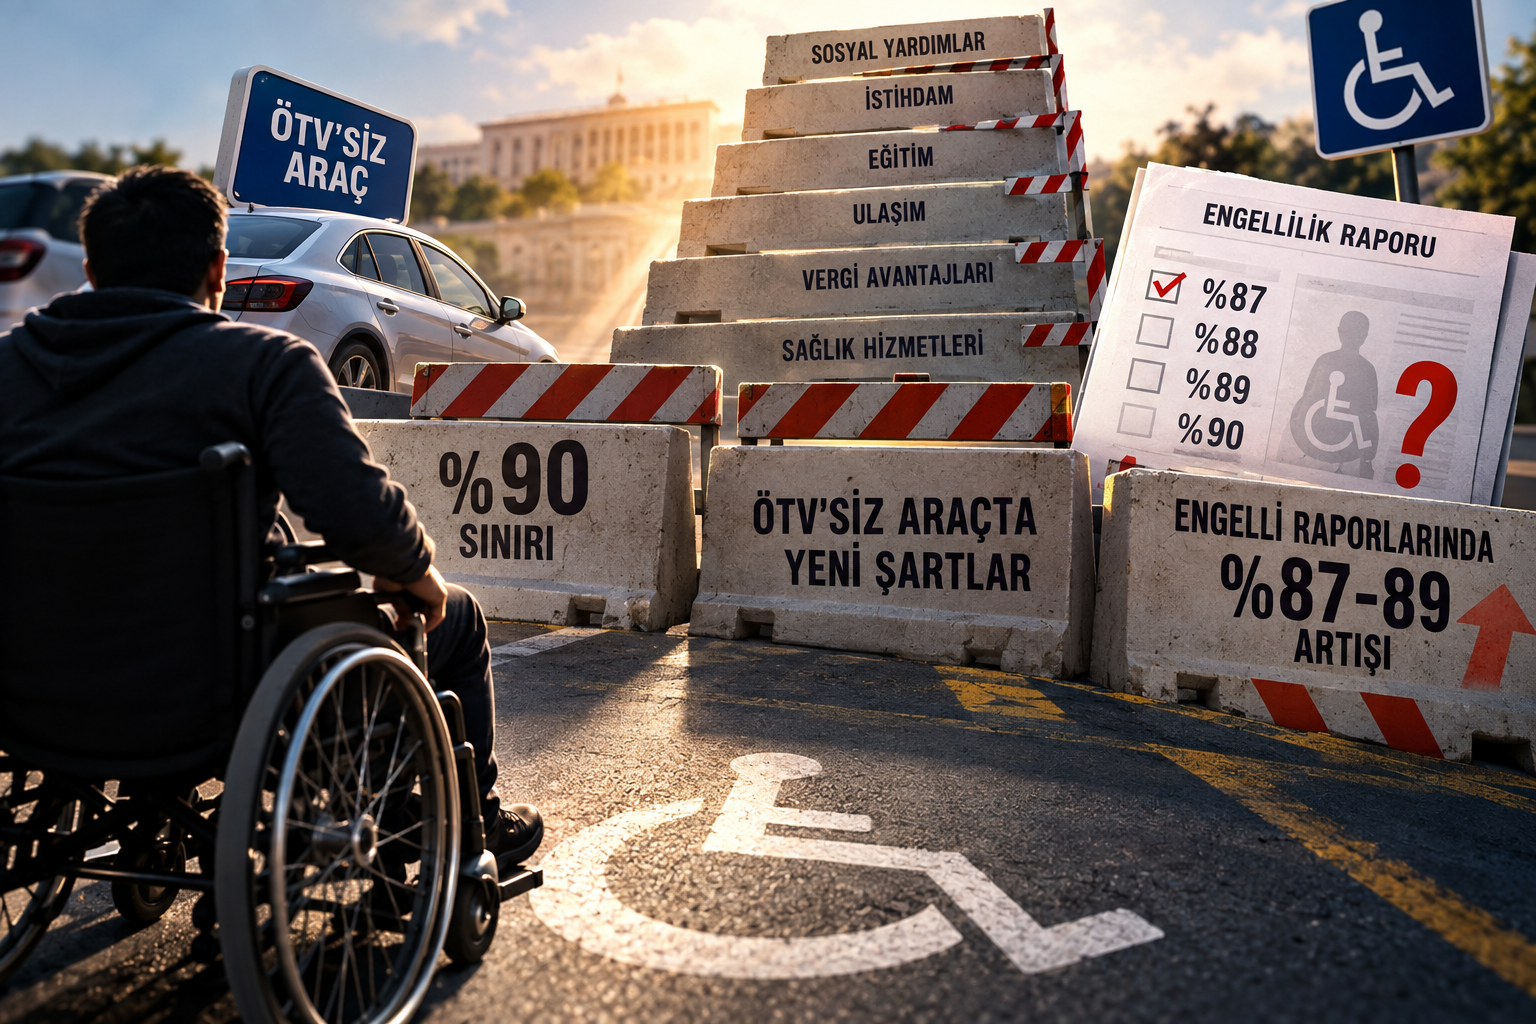
ENGELLİLERİN ÖNÜNE YENİ ENGELLER Mİ KONULUYOR?

Yayınlanma:

|

%90 sınırı, ÖTV’siz araç ve engelli raporları yeniden tartışma konusu

Engellilere yönelik düzenlemelerin amacı yaşamı kolaylaştırmak olması gerekirken, son dönemde yapılan bazı değişiklikler “hak kaybı” tartışmasını beraberinde getirdi. Özellikle ÖTV’siz araç uygulamasında getirilen yeni şartlar ve %90 engellilik oranının kritik bir eşik haline gelmesi, %90’ın altında kalan engellilerin durumunu yeniden gündeme taşıdı.

En dikkat çekici başlıklardan biri ÖTV’siz araç hakkı. 2024 sonunda yapılan düzenlemeyle engellilerin yeniden ÖTV istisnalı araç alabilme süresi 5 yıldan 10 yıla çıkarıldı. Araçlarda en az %40 yerli katkı şartı getirildi ve araç bedeline de sınır konuldu. 2026 yılı için bu sınır 2 milyon 873 bin 900 TL olarak uygulanıyor.

Böylece ÖTV istisnası tamamen kaldırılmamış olsa da, hak kapsamındaki araçlara erişim şartları önemli ölçüde daraldı.

%89 İLE %90 ARASINDAKİ FARK

Tartışmanın en önemli noktalarından biri ise %90 engellilik oranı.

%90 ve üzerindeki engelliler ile %90’ın altında kalan engelliler arasında özellikle araç alımı bakımından farklı kurallar uygulanıyor. %90’ın altında kalanlarda özel tertibat ve engelin niteliğine ilişkin ilave şartlar devreye giriyor.

Bu durum şu soruyu gündeme getiriyor:

%89 engelli bir vatandaş ile %90 engelli vatandaş arasında yalnızca bir puanlık fark varken, neden bazı haklara erişimde bu kadar büyük fark oluşuyor?

Üstelik engellilik oranı yalnızca ÖTV açısından değil; çeşitli sosyal yardım ve desteklerde de önemli sonuçlar doğurabiliyor.

%87–89 RAPORLARI NEDEN DİKKAT ÇEKİYOR?

Son dönemde engelli vatandaşlardan gelen şikâyetlerde %87, %88 ve %89 gibi oranların özellikle dikkat çektiği ifade ediliyor.

Ancak önemli bir noktayı vurgulamak gerekiyor:

Hastanelerin sistematik biçimde vatandaşları %90’ın altında bırakmak amacıyla %87–89 oranında rapor verdiğini gösteren kamuya açık resmi bir istatistik bulunmuyor.

Dolayısıyla bu durum şu aşamada bir iddia ve araştırılması gereken bir konu niteliğinde.

Sağlık Bakanlığı’nın açıklaması gereken temel soru ise çok basit:

2024, 2025 ve 2026 yıllarında kaç engelli raporu düzenlendi ve bu raporların yüzde kaçı %87, %88, %89 ve %90’ın üzerinde sonuçlandı?

Bu veriler açıklanırsa, kamuoyundaki “%90’ın altında raporların arttığı” yönündeki iddiaların gerçek olup olmadığı da görülebilecek.

AYM DE %90 ALTI DÜZENLEMESİNİ GÜNDEME TAŞIDI

Anayasa Mahkemesi de 2025 yılında %90’ın altında engelliliği bulunan kişilerin ÖTV istisnasından yararlanmasına ilişkin düzenlemeyi Anayasa’nın eşitlik ve sosyal devlet ilkeleri bakımından değerlendirdi ve ilgili hükmü iptal etti.

Bu karar, engelli haklarında yüzde eşiklerinin hukuki açıdan da tartışmalı bir alan olduğunu gösterdi.

SORUN SADECE ÖTV DEĞİL

Engelli vatandaşların karşılaştığı sorunlar yalnızca araç alımıyla sınırlı değil.

Engelli raporu;

  • sosyal yardımlar,
  • vergi avantajları,
  • istihdam,
  • ulaşım,
  • belediye hizmetleri,
  • eğitim,
  • bakım ve diğer sosyal desteklerde

farklı sonuçlar doğurabiliyor.

5378 sayılı Engelliler Hakkında Kanun ise engellilerin eşit haklara sahip olmasını, ayrımcılığın önlenmesini ve toplumsal yaşama tam katılımını temel ilke olarak kabul ediyor.

ENGELLİNİN İHTİYACI YÜZDEYE SIĞAR MI?

Bugün tartışılması gereken temel konu belki de bu:

%89 ile %90 arasındaki bir puan, kişinin gerçek yaşamında gerçekten bir puanlık fark yaratıyor mu?

Engellilik oranı elbette objektif kriterlerle belirlenmeli. Ancak bir puanlık fark nedeniyle kişinin ekonomik ve sosyal haklarında büyük değişiklik meydana geliyorsa, sistemin yalnızca matematiksel oranlar üzerinden değil, kişinin gerçek fonksiyon kaybı ve yaşam koşulları üzerinden de değerlendirilmesi gerekiyor.

Engelli haklarının amacı engellinin önüne yeni sınırlar koymak değil, hayatındaki engelleri azaltmak olmalı.

Bankavitrini’nin sorusu ise net: ENGELLİLERİN HAYATINI KOLAYLAŞTIRMASI GEREKEN SİSTEM, YENİ HAK DUVARLARI MI ÖRÜYOR?

Erol TAŞDELEN – Ekonomist

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.