GÜNDEM
Lisans Öğrencilerine Neoklasik İktisat Öğretmeli miyiz?

Yayınlanma:
3 yıl önce|
Yazan:
BankaVitrini
“Neoklasik iktisatı öğretmek zorundayız ancak sadece onun ne olduğunu ayyuka çıkarıp gözden düşürmek, öğrencilerin neyin yanlış olduğunu ve piyasaların gerçekte nasıl işlediğiyle bağlantısı olmadığını fark etmelerini sağlamak için. Dolayısıyla, piyasaların neoklasik iktisat yasalarını izlememesi ile dünyanın bu iktisatın uygulamalarıyla domine edildiği arasındaki ayrım net bir şekilde ortaya koyulmalı: politika uzmanları, siyasetçiler, bankacılar ve profesörler bu çizgiye dokunmak için eleştirel olmalı. Bu bilgelik ve bu ayrım öğrencilere öğretmek zorunda olduğumuz şeydir.”
Neoklasik iktisatı eleştiren ve onun pek çok başarısızlığını detaylı bir şekilde ortaya koyan birçok makale, blok yazısı ve kitaplar mevcuttur. Bunların tüm detaylarına girmek mümkün olmasa da post-Keynesyen ve Heterodoks literatürün panteonunda kolaylıkla bulunabilirler. Paul Davidson gibi yazarlar, Neoklasik iktisat varsayımlarının, bir bakıma gerçek dünyayı yeterince açıklamadığını, defalarca sorgulamışlardır. Diğer yandan Vicky Chick gibileri ise neoklasik iktisata yönelik metodolojik kusurları ve atomistic bireycilik, dengeye yakınsama, otomatik kendinden düzelme mekanizması gibi özelliklerine olan dayanaklarını eleştirmişlerdir.
Bazıları için, Maryland Üniversitesinden Steven Klees’in dile getirdiği gibi, neoklasik iktisat ölüdür. Fakat neredeyse tüm iktisat dergilerine ve departmanlarına şöyle kısaca bir göz atmamız, neoklasik iktisatın ölmediğini ve ölmekten de epey uzak olduğunu doğrulayacaktır. Modern Para Teorisi gibi alternatif görüşlerin yükselişi veya heterodoks fikirlerin ana akım yaklaşımlara yavaşça sızmış olmasına rağmen neoklasik iktisat üniversite bölümlerinde halen canlı ve alanında rakipsiz olduğu kabul edilmektedir.
Belki de daha doğru bir tanım, John King’in şu açıklaması olabilir:
“Anaakım makroekonomi teorisi yanlış ve iktisat politikasının temeli olarak kullanıldığında zararlı sonuçlar ortaya çıkarıyor.”
Tabii ki, bu Keynes’in kendi ifadesini pekiştirmektedir, Genel Teori’nin açılış paragrafında yazıldığı üzere:
“Klasik teorinin varsaydığı özel durumun nitelikleri, gerçekte yaşadığımız iktisadi toplumun özellikleriyle bağdaşmamaktadır. Bu nedenle, öğretilmesi yanıltıcı ve pratiğe uygulandığında ise felaketi doğurur.”
Gerçekten de felaket. Sonuç, Keynes’in 1930’da yazdığı bir makalede bize hatırlattığı gibi oldukça açıktır. Kabusu işaret ederek Keynes şöyle der:
“Kendimizi, anlamadığımız hassas bir makinenin kontrolünde hata yaparak, devasa bir karışıklığa dahil ettik. Sonuç olarak, zenginlik olanaklarımız bir süre- belki de uzun bir süre- heba olabilir.”
Ve günümüzde böyle hataların kanıtını bulmak için uzaklara bakmamıza gerek yok. Tabii ki, Keynes’in bahsettiği depresyonlar var, ancak daha yakın tarihli olarak, “ikinci bir yol yok!” yanlış varsayımınının rehberliğinde işçilere ne denli acı veren mali ve parasal kemer sıkma politikalarını düşünün. Çeşitli hükümetlerin, çeşitli ülkelerde ve çeşitli zamanlarda, bu kemer sıkma önlemleri (ve hatta parasal genişleme iştahının doruk noktasına örnek olarak miktarsal genişleme müdahaleleri, ki bunlar özellikle ve kasıtlı olarak birçok kişiyi zengin etti) özellikle 1980’lerden bu yana neoliberal politikaların yükselişine denk gelerek 2007-2008 global finansal krizinde doruk noktasına ulaştı. Bu bakımdan, 2008 küresel finansal krizi beklenmekteydi ve kaçınılmazdı; sistem çökmek üzereydi, bizim iddiamız odur ki bir sonraki krizde de aynısı olacak.
Bu elbette piyasanın ekonominin ideal yönlendiricisi olarak vurgulandığı neoklasik teoriden elde edilen iktisat politikalarının, özelleştirme, liberalizasyon, regülasyonsuzlaştırma ile beraber, kamu politikasına dönüşmesi tartışmasını gündeme getiriyor. Tabii ki, bütün politikalar, ve hatta post-Keynesyen fikirlere dayananlar da ekonomide bir grubu memnun ederken diğer grubu etmeyecektir; kazanan ve kaybeden yaratacaktır. Ancak, post-Keynesyen politikalar en azından geliri, serveti ve gücü yeniden dağıtmayı amaçlarken, neoliberal politikalar bunları mümkün olduğunca az sayıda kişinin elinde toplamak istiyor.
Elbette, neoklasik iktisatın tarikat üyeleri, bu tür kemer sıkma politikalarının enflasyonla mücadele etmek için gerekli olduğunu savunuyorlar. Enflasyonu, ekonomik ve toplumsal bir canavar olarak görüyorlar. Düşük ve istikrarlı enflasyonu, bunun en gerekli şey olduğu varsayımı ile garanti etmek zorunda olduğumuzu söylüyorlar. Joan Robinson’ı alıntılamamak mümkün mü?
“Geleneksel anaakım iktisatın amaçlarından biri, ayrıcalıklı sınıfa, pozisyonlarının ahlaki açıdan doğru olduğunu ve toplumun refahı için gerekli olduğunu açıklamaktır (1937, s.176).“
Ancak 1974 yılında New York Times’ta yayımlanan parlak bir yazısında James Tobin’in bizi uyardığı üzere, “enflasyon hakkındaki histeri, iktisadi ilerlemeyi potansiyelinin oldukça altında tutan politikalara yol açabilir.”
Diğer bir deyişle, Keynes’e göre kemer sıkma, “hastalığı hastayı öldürerek tedavi eden ilaç türüne aittir.” Bütün maliyetiyle, muhtemelen bedeli işçilere ödeterek, enflasyonla mücadele etmek, zengin elitler için kabul edilebilir bir slogan haline gelmiştir, çünkü enflasyon işçilerin servetinin gerçek değerini azaltır.
Bu yüzden enflasyona karşı verilen mücadele, açık olalım, rantçıların servetini artırırken, aynı zamanda işsizlik yaratarak işçilerin geçimini zorlaştırır. 18. Yüzyıl Fransa’sında Madam Roland’ın devrimci sözlerini pekiştirerek ve onu doğru bir ifadeyle yeniden dile getirerek: “Enflasyon, adına ne suçlar işleniyor! (Inflation, que de crimes on commet en ton nom!).
Tüm bunları göz önünde bulundurarak, post-Keynesyenlerin ve Heterodoks iktisatçıların neoklasik teori ve politikarını eleştirdiklerini, ancak en önemli ve bir o kadar açık soruyu sormaktan kaçındıklarını düşünüyoruz:
“Lisans öğrencilerine neoklasik ekonomiyi öğretmeye katlanmalı mıyız? Onu tamamen öğretmeyi bırakmalı mıyız?
Sonuç olarak, fizikçiler üniversite dergilerinde düz dünya teorisini öğretmezler, evrenin dünya merkezli modellerini öğretmezler, biyologlar yaratılışçılığı öğretmez. Bu teoriler yanlıştır ve lisans düzeyinde öğretiminin yeri yoktur, eğer ki kötü bir şaka malzemesi değillerse. Peki heterodoks iktisatçılar neden hala neoklasik ekonomiyi öğretiyorlar? Boston Üniversitesi’nden Tim Thornton 2020 yılında yazdığı bir blog yazısında bu soruya şu cevabı vererek bunun önemli olduğunu belirtiyor:
“Bu gereklidir çünkü ekonominin öğretim şeklinin üniversite duvarlarının çok ötesinde sonuçları vardır: gelecek neslin politika yapıcılarının, seçmenlerin ve vatandaşların zihinlerini şekillendirir.”
Neoklasik İktisatın Ahlakı
Biz, neoklasik teorinin yanlış olduğu, gerçek dünyayı yansıtmadığı ve bu teoriye dayanan politikaların uygulandığı takdirde yıkıcı etkiler doğuracağı konusunda aynı fikri paylaşıyoruz. Bu nedenler tek başına, bizi bu iktisat anlayışını lisans öğrencilerine öğretmeyi bırakmaya ikna etmektedir. Çoğumuz kariyerimizin belli bir noktasında bazı meslektaşlarımızla bu konuyu tartışmışızdır. Gerçekten de öğrencilerimize yanlış bir şey öğretmekle onlara bir iyilik mi yapıyoruz?
Ancak, daha fazla düşünülmesi gereken şeyler var. Bunlar neoklasik iktisatın etik ve ahlak anlayışıyla ilgilidir (Heterodox ekonomide giderek artan bir retorik, örneğin, Negru, Duckworth ve Meyenburg, 2023 s.1). Kitabın editörleri, neoklasik iktisatta etik denilen şeyin yeri olmadığını açıkladıkları gibi, Joan Robinson’ın 1978’de ulaştığı “neoklasik iktisatta ahlaki sorunun ortadan kaldırıldığı” sonucunu vurgulamaktadırlar.
Bize göre, belki de neoklasik iktisatı öğretmeyi durdurmanın en büyük nedeni budur: neoklasik iktisat empatiden yoksundur. Bu durumun herhangi bir şekilde önemli olup olmadığı, verilen cevaplardan fazlasını ortaya çıkarır.
Bu bağlamda, neoklasik iktisata dayanarak öğrencilere tam olarak ne öğretiyoruz? Gerçekçi olmayan varsayımlarla ilgili yapılan alışılagelmiş eleştirilerin ötesinde, öğrencilere hangi değerleri aşılamaktayız? Mikro veya makroekonomiyi öğretirken, öğrencilere Homo Economicus’un kendi çıkarlarına göre hareket ettiğini, önemli olanın da kendi faydamızın peşinde koşmak olduğunu söylüyoruz; toplumun, kendimizden başka herkesi yok saydığımızda daha iyi bir noktada olduğunu söylüyoruz. Bunu yaparken tabii ki de toplumsal sınıfları gerçekdışı ilan edip görmezden geliyoruz. Başkalarına güvenmek veya onları önemsemek, Margaret Thatcher’ın bir zamanlar ilan ettiği gibi “sıradan ve bürokratik baskı araçları, mala çökmeye yönelik vergiler, millileştirme ve baskıcı düzenlemeler” ile sonuçlanır[1].
Diğer bir ifadeyle, kendi çıkarının peşinde koşmanın ekonomik büyüme için en uygun strateji olduğunu ve kendisinden başkasına duyduğu empatinin aslında toplumun refahı için zararlı olduğunu öğretiyoruz.
“Homo Economicus merkezli neoklasik iktisatın etik paradigması, bireyin kendi çıkarını ençoklaştırmak için öznel maddi tercihlerini en üst düzeye çıkarma arayışına dayanır; ki bunun, rekabetçi piyasalar tarafından (oldukça kısıtlı varsayımlar altında) gerçekleştirilebilir olduğu gösterilmiştir” (Annett, 2018).
Dolayısıyla, Morris Altman’ın (2021, s.1) ifade ettiği gibi:
“Geleneksel veya neoklasik iktisatta temel ve bir o kadar da önemli bir varsayım, etik anlayışına sahip olmanın ekonomiye olsa olsa zarar vereceğidir.”
Ünlü bir Amerikalı sosyolog olan Amitai Etzioni, neoklasik iktisatı öğrencilere öğretmenin onlar üzerinde yarattığı etkiyi ele alan “The Moral Effect of Economic Teaching (2015)” adlı bir çalışma yaptı. Etzioni, aşağılanmış öğrencilerin ekonomiye bir tür öznel seçim süreci aracılığıyla mı dahil edildiği, yoksa neoklasik iktisatı öğretmenin bu aşağılanmaya katkıda bulunup bulunmadığını merak eder. Aynı kitapta şu sonuca ulaşır: “Çalışmalar, iktisatçıların ve iktisat öğrencilerinin çeşitli aşağılanmış ahlaki davranış ve tutumları sergileme olasılığının daha yüksek olduğunu bulmaktadır… İktisatı neoklasik bir anlayış altında öğrenmek, insanları daha az ahlaki hale getirebileceği gibi halihazırda mevcut olan bu tür bir duruşa yönelik önceden var olan eğilimleri de pekiştirebilir.”
Finansın ve hatta açgözlülüğün giderek daha fazla bir şekilde nüfus ettiği bir dünyada, sonuçlar son derece endişe vericidir. Julie Nelson’ın (2012) dile getirdiği gibi:
“Ulaştığımız nokta açgözlülüğü kabul etmek midir?”
“İktisadi yaşamın temelde bencil çıkarlar, fayda ve kar maksimizasyonu ve mekanik kontrol edilebilirlikle karakterize olduğu görüntüsü, birçok iş insanını, yargıçları, sosyologları, filozofları, politika yapıcılarını, ekonomi eleştirmenlerini ve genel halkı açgözlülüğü ve fırsatçılığı hoş görmeye, hatta böyle bir durum kollamaya veya teşvik etmeye sevk etmiştir.”
Bu, Gintis ve Khurana (2016) tarafından dile getirilen neoklasik teorinin mesleği ve toplumu bozduğu şeklindeki görüşle aynıdır. William Black’in gündeme getirdiği uzun dua listesinden bahsetmiyoruz bile.
Alain Parguez bir zamanlar neoklasik iktisatı “üst düzey devlet bürokrasisine benzer, toplam karlardan aldığı büyük bir payın keyfini çıkaran egemen sınıfın entelektüel yedek ordusu” olarak tanımlamıştır.
Günümüzde neoklasik iktisat, matematiksel modellere ve sofistike tekniklere daha fazla güvenmesi nedeniyle genellikle kendi içinde etiği barındırmakta daha az başarılıdır. Sonuç olarak, matematiksel bir denklem, etik bir davranış için ne ifade eder ki?
İktisatın Dili
Bitirmeden önce, lisans öğrencilerine neoklasik iktisatı öğretmeye devam etmenin iyi bir nedeninden bahsedelim. Neoklasik iktisat öğretilmeden, öğrencilerin iş bulamayacağı geçmişte bize çoğu defa söylendi. Yaşadığımız dünya neoklasik iktisat anlayışı tarafından domine edildiği için öğrencilerin de iş bulabilmesinin yolu bu iktisadın dilini konuşmasından geçmektedir.
Bu fikre karşıt olanlar ise, düz dünya teorisi, dünya merkezli evren modelleri ve yaratılışçılığın, bilimde hakim düşünceler olmadığını dile getirirler. Bu nedenle, neoklasik iktisatı öğretmemek öğrencileri dezavantajlı duruma düşürmez. Ancak ekonomide, pratik olmalı ve neoklasik iktisatı öğretmeliyiz.
Joan Robinson’ın iktisatı öğrenme hakkında söylediklerine sadık kalarak “iktisatçılar tarafından kandırılmamak için” gerçek dünyanın doğru ya da yanlış olsa da neoklasik iktisatla çevrelendiğini, Keynes’in deyişiyle “hayatımızın her köşesine nüfus ettiğini” kabul etme sorumluluğumuz da var. Bu nedenle, onu öğretmeliyiz, ancak sadece onu itibarsızlaştırmak için ve öğrencilerin yanlış olanın ne olduğunu ve piyasaların gerçekteki işleyişinden nasıl da kopuk olduğunu fark etmeleri için. Dolayısıyla, piyasaların neoklasik iktisat yasalarını izlemediği ve dünyanın bu iktisatın uygulamalarıyla domine edildiği arasındaki ayrım net bir şekilde ortaya koyulmalı: politika uzmanları, siyasetçiler, bankacılar ve profesörler bu çizgiye dokunmak için eleştirel olmalı. Bu bilgelik ve bu ayrım öğrencilere öğretmek zorunda olduğumuz şeydir.
Sonuç Yerine
Sonuç olarak, Neoklasik itkisatın yanılgılarına ne pahasına olursa olsun işaret etme fikrini savunmalı ve desteklemeliyiz. Dürüst olmak gerekirse, öğrencilere bencil düşünmeyi ve sadece kendi çıkarlarını düşünerek dünyanın nasıl daha iyi hale geldiğini öğreterek onlara iyilik yapmıyoruz. John King’in yazdığı gibi, neoklasik teori kelimenin en yalın haliyle yanlıştır. Yaşadığımız dünyayı domine ettiğinden, bunu ne pahasına olursa olsun itibarsızlaştırmalıyız; ve ardından öğrencilere, birbirimizi, gezegenimizi, Keynes’in bize anlattığı gibi “torunlarımızın ekonomik olanaklarını” göz önünde bulurdurmayı öğretmeliyiz.
Keynes ayrıca şunu dile getirir:
“Uzman bir iktisatçı, nadir bir yetenek kombinasyonuna sahip olmalıdır… O bir matematikçi, tarihçi, devlet adamı, filozof olmalıdır; tabi bir dereceye kadar. O sembolleri anlamalı ve kelimelerle konuşmalıdır. O özel olana, genel terimlerle kafa yormalıdır ve soyut ile somut olana aynı düşünce akışında dokunmalıdır. O şimdiyi, gelecekteki amaçları için geçmişin ışığında incelemelidir. İnsan doğasının veya kurumlarının hiçbir kısmı tamamen göz ardı edilmemelidir. O aynı anda bir amaca sahip olup kayıtsız olabilmeli, bir sanatçı kadar uzak ve el değmemiş olabilmeli, bazen de bir politikacı kadar yeryüzüne yakın olmalıdır.”
Bu, çoklu krizlerin yaşandığı bir dönemde daha da acil hale geliyor: iklim değişikliği/ekolojik sorunlar, sosyal ve ekonomik eşitsizlik/yoksulluk, finansal istikrarsızlık, cinsiyet eşitsizliği, hanehalkı borç krizi, sosyal konut krizi, gıda güvensizliği krizi, savaşlar ve jeopolitik çatışmalar, etik sorunlar ve daha fazlası. Neoklasik teoriden türetilmiş politikaları kullanarak refah sağlayamıyorsak, onu öğreterek söz konusu krizlere ortak oluyoruz.
Şimdi, ekonominin alanlarının ötesine geçmeli ve krizler hakkında düşünme biçimlerinde yeni yollar önermeliyiz. Bunu da yalnızca toplumu ve bireyleri dikkate alarak yapabiliriz. Bunu başarmanın (belki de bir büyücünün çırağı olarak kalabilecek) en iyi kabiliyete sahip neoklasik iktisat eğitimi almış ekonomistlerin yeteneklerinin çok ötesinde olduğuna inanıyoruz.
Not: Bu yazının orijinal metni için bakınız:
Louis-Philippe Rochon
Profesör, Laurentian University, Canada
Baş Editör, Review of Political Economy
Editör, Elgar Series on Central Banking and Monetary Policy
&
Sergio Rossi
Profesör, Department of Economics
University of Fribourg, Switzerland
Çeviren: Oktay Özden
[1]https://www.washingtonpost.com/opinions/michael-gerson-margaret-thatcher-the-moral-capitalist/2013/04/11/92e2a994-a1fd-11e2-9c03-6952ff305f35_story.html
İlginizi Çekebilir
GÜNCEL
Petrol yeniden 107 dolarda, piyasaların gözü ABD enflasyonunda
Yayınlanma:
12 saat önce|
14/10/2026Yazan:
BankaVitrini
Asya borsalarında dün teknoloji hisseleri öncülüğünde yaşanan sert satışların ardından bu sabah toparlanma çabası görüyoruz. Çinli çip üreticisi CXMT’nin teknolojik ilerlemesinin sektörde rekabeti artıracağı endişesiyle dün %6 gerileyen Güney Kore borsası KOSPI, bu sabah %1 yükselirken, Japonya’da Nikkei ve Tayvan borsası da yaklaşık %1 değer kazandı. Ancak bu toparlanmaya rağmen Asya piyasalarında temkinli havanın henüz dağılmadığını görüyoruz. ABD borsalarının vadeli işlemlerinde ise bu sabah hafif de olsa yükseliş isteği dikkatimizi çekiyor.
Orta Doğu’da Husilerin Suudi Arabistan’a yönelik saldırıları enerji arzına ilişkin endişeleri canlı tutarken, Brent petrolün varil fiyatının yeniden 107 dolar seviyesine yükselmesi de piyasalardaki tedirginliği artırıyor. Yemenli Husiler bu kez ülkenin petrol devi Saudi Aramco’yu hedef alırken, şirket merkezine düzenlenen füze saldırısında can kaybı yaşanmadığı açıklandı. Riyad’da ise düşürülen füzelerin parçaları nedeniyle dört kişi yaralandı. Suudi Arabistan’ın Yemen’deki Husi hedeflerine yönelik operasyonlarını artırmasıyla çatışmalar şiddetlenirken, İran’ın Hürmüz Boğazı’nda tankerlere yönelik saldırılarının da sürdüğünü görüyoruz. ABD’de ara seçimler yaklaşırken enerji fiyatlarının yeniden yükselişe geçmesi, Trump yönetiminin işini daha da zorlaştırıyor. Saldırıların petrol tesislerinin yanı sıra enerji taşımacılığı açısından kritik geçiş noktalarına da yönelmesi, çatışmaların küresel enerji piyasaları üzerindeki etkisini daha da derinleştiriyor.
ABD’de dün açıklanan banka bilançolarının karışık bir görünüm sunmasıyla ABD borsaları geceyi hafif kayıplarla tamamladı. Bugünün en önemli gündem maddesi ise ABD’de açıklanacak eylül ayı enflasyon verisi olacak. Yüksek enerji fiyatlarının etkisiyle yıllık tüketici enflasyonunun %3,6’ya yükselmesi, çekirdek enflasyonun ise aylık %0,2, yıllık olarak ise %2,50 artması bekleniyor. Beklentilerin üzerinde gelecek bir veri Fed’in yeniden faiz artırabileceği endişesini güçlendirebilirken, beklentilerin altında kalacak bir veri ise piyasalarda iyimserliği tetikleyebilir. Piyasalar ekim toplantısında faiz artırımı ihtimalini %22 seviyesinde fiyatlarken, New York Fed Başkanı Williams’ın bu yıl bir faiz artırımına daha ihtiyaç duyulabileceğini söylemesine rağmen, diğer Fed üyelerinin temkinli açıklamaları doların yükselişini sınırlıyor. Bu minvalde Aralık toplantısına yönelik 25 baz puan faiz artırımına bu sabah %90 ihtimal tanınıyor.
Piyasalarda risk iştahının azalmasıyla birlikte yatırımcıların güvenli liman olarak gördükleri ABD tahvillerine yöneldiğini görüyoruz. Artan taleple tahvil fiyatları yükselirken, faizler ise geriliyor. ABD 10 yıllık tahvil faizi son iki haftanın en düşük seviyesini test etmesinin ardından %5,22’de dengelenirken, 30 yıllık tahvil faizi de üç günlük düşüşün ardından %5,57 seviyesinde işlem görüyor. Doların piyasa faizlerinin gerilemesiyle dolar endeksi (DXY) de 102 seviyesinin diplerine kadar gerileyerek son iki gündür düşüşünü sürdürüyor. Para birimleri cephesinde ise kraliyet aslanı sterlin neredeyse son üç haftadır sıkıştığı dar oyun alanından çıkmaya çalışıyor. GBPUSD paritesinde 1,3275 seviyesinin üzerinde yükseliş isteğinin oluşacağını düşünüyoruz.
Avrupa Merkez Bankası (ECB) Başkanı Lagarde, küresel tahvil piyasalarındaki satış dalgasından en fazla etkilenen ülkelerden biri olan Fransa’ya önemli bir mesaj verdi. Yüksek bütçe açığı ve gelecek yıl yapılacak cumhurbaşkanlığı seçimleri öncesindeki siyasi belirsizlikler nedeniyle Fransız tahvilleri baskı altında kalırken, ECB’nin piyasaya müdahale edebileceği konuşuluyordu. Ancak Lagarde, çözümün Frankfurt’ta değil, Paris’te olduğunu belirterek Fransa’nın kamu maliyesini düzeltmesi gerektiğini vurguladı. Lagarde ayrıca, Euro Bölgesi’nde enflasyonun ağırlıklı olarak enerji fiyatlarından kaynaklandığını, ancak ücret artışları üzerinden diğer fiyatlara yayılma riskini yakından izlediklerini söyledi. ECB’nin son dört ayda iki kez faiz artırmasının ardından aralık ayında bir artırıma daha gitmesine %82 ihtimal tanınıyor. Ortak para birimi EUR dolar karşısında yeniden 1,12 seviyesinin üzerine yükseldiğini not edelim.
Kıymetli metaller sessizliğini korurken, gümüşün dün 60 doların üzerinde tutunamayarak 59 dolar seviyelerine kadar gerilediğini, altının ise 4,160 dolar seviyelerine çekildiğini görüyoruz. Kıymetli metaller bir süredir beklentilerimizin aksine oldukça keyifsiz bir seyir izliyor. Uzun zamandır altın ve gümüşte yükseliş beklentimizi koruyor, zaman zaman uzun pozisyonlar alarak bu hareketin peşinden koşuyoruz. Ancak jeopolitik risklerin giderek arttığı bir ortamda bile beklediğimiz yükseliş bir türlü gelmiyor. Bunun nedenini biraz da tahvil piyasalarında aramak gerektiğini düşünüyoruz.
ABD’de uzun vadeli faizlerin son yılların zirvelerine yükselmesi ve Fed’den yeni faiz artırımları beklenmesi, faiz getirisi olmayan altının cazibesini azaltırken, güçlü dolar da fiyatlar üzerinde baskı kuruyor. Üstelik artan kamu borçlanmasına, yapay zekâ yatırımlarını finanse etmek için tahvil ihraç eden teknoloji devleri de ekleniyor. Küresel sermayenin giderek daha fazla borçlanma ihtiyacını karşılamaya yöneldiği bu ortamda kıymetli metallerin neden geride kaldığını anlamak zor değil. Yine de altına yönelik talebin tamamen kaybolduğunu söyleyemeyiz. Dünya Altın Konseyi’nin verilerine göre eylül ayında altın %8,5 değer kaybederken, altın fonlarına yaklaşık 10 milyar dolarlık para girişi yaşandı. Bu da mevcut baskının talep eksikliğinden çok, yüksek faizler, güçlü dolar ve vadeli piyasalardaki pozisyonların çözülmesiyle ilişkili olabileceğini düşündürüyor.
Bu bağlamda, kıymetli metallerde uzun süredir pozisyon taşıyan yatırımcılar açısından paranın zaman maliyetini, diğer bir ifadeyle alternatif getiri fırsatlarını (opportunity cost) da göz ardı etmemek gerekiyor. Biz de gidişattan pek memnun olmasak da en azından yılın nasıl kapanacağını görmek istiyoruz. Uzun vadede, doların değer ölçüsü olma özelliğinin giderek sorgulandığı bir dünyada kıymetli metallerin yatırımcılar açısından değer saklama aracı olmaya devam edeceğini düşünüyoruz. Kısa vadede ise altının 4,225 dolar seviyesinin üzerinde gecelik kapanış yapması durumunda, bir süredir takip ettiğimiz teknik formasyona dayanarak yeniden uzun pozisyon deneyeceğiz.
Bugün açıklanacak enflasyonun yanı sıra yarınki üretici fiyatları ve perakende satış verilerinin ekonomik yavaşlamaya işaret etmesi durumunda, Fed’in faiz artırımı beklentileri zayıflayabilir. Bu da bir süredir yüksek faizlerin baskısı altında kalan altın için beklediğimiz yükselişin önünü açabilir. Kripto cephesinde ise amiral gemisi Bitcoin’in 84 bin dolar seviyesinin kıyısında enerji biriktirmeye devam ettiğini görüyoruz. Yeri gelmişken, tarihsel olarak eylül ayının riskli varlıklar açısından pek sevilmediğini, kasım ayında ise risk iştahının genellikle daha güçlü seyrettiğini bir kez daha hatırlatalım.
Türkiye cephesinde ise dün açıklanan ödemeler dengesi verilerini takip ettik. Ağustos ayında cari işlemler dengesi 4,1 milyar dolar fazla verdi. Yaz aylarında turizm gelirleri yardımıyla cari dengenin fazla vermesine pek de şaşırmadık. Yılın ilk sekiz ayındaki toplam cari açık 31,5 milyar dolar şeklinde oluştu. Geçen yılın aynı döneminde bu rakamın 19,7 milyar dolar açık olduğunu hatırlatalım. Veri fon krizinin öncesine ait olduğundan, eylül verilerini merakla takip edeceğiz. Türkiye’de fon krizinin yansımaları ve tasfiye sürecine ilişkin çalışmalar sürerken, USDTRY kuru 49,40 seviyesine yaklaştı. CDS risk primi 248 baz puanla genel olarak yatay bir seyir izlerken, dün faiz indirimi beklentilerine paralel hisse senetleri alımlara sahne oldu. Bankacılık endeksi %1,2 yükselirken, tahvil faizleri ise yatay seyrini korumaya devam etti.
Yurt dışında devam eden jeopolitik riskler, uzun yılların zirvesine yükselen tahvil faizleri ve siyasi belirsizlikler, öte yandan büyük umutlarla peşinden koşulan yapay zekâ hikâyesi ve milyarlarca dolarlık yatırımların ne zaman meyve vereceğine ilişkin soru işaretleri, içeride ise fon krizinin devam eden yansımaları bültenimizin büyük bir bölümünü kaplamaya devam ediyor. Açıkçası biz de sürekli aynı konuların etrafında dönmekten ve piyasalardaki yönsüzlükten pek memnun değiliz. Üstelik sorunlar çözüme kavuşmadıkça belirsizlikler uzuyor, piyasaların hareket alanı daralıyor ve zaman geçtikçe çözüm bulmak da zorlaşıyor. Bir süredir piyasaların önünü açacak bir gelişme bekliyoruz ancak şimdilik ufukta pek fazla ışık görünmediğini de itiraf etmek gerekiyor.
Emre Değirmencioğlu
GÜNCEL
Orta Doğu’da savaş Riyad’a sıçradı. Trump’tan enerji ateşkesi hamlesi
Yayınlanma:
2 gün önce|
12/10/2026Yazan:
BankaVitrini ABD Başkanı Trump, Rusya ile Ukrayna’nın enerji tesislerine yönelik saldırıları durdurmak konusunda anlaştığını ve ateşkesin derhâl yürürlüğe girdiğini açıkladı. Ancak ne Moskova ne de Kiev anlaşmayı doğruladı. Zelenskiy, ateşkese destek verdiklerini ancak ayrıntıları henüz bilmediklerini söylerken, Rusya’nın Ukrayna’nın enerji altyapısına yönelik saldırılarının sürdüğünü belirtti. Trump’ın Ukrayna’ya yönelik baskısını artırmasının arkasında ise yükselen akaryakıt fiyatlarının olduğu kuşku götürmüyor. Ukrayna’nın Rus petrol rafinerilerine düzenlediği saldırıların ABD’deki dizel fiyatlarını artırdığını savunan Trump’ın, Kiev’i istihbarat ve silah desteğini kesmekle tehdit ettiğini de bu sabah Reuters haberlerinde okuyoruz.
Kasım ayındaki Kongre ara seçimleri yaklaşırken, yüksek enerji fiyatlarının Trump üzerindeki siyasi baskıyı artırdığını pekâlâ anlıyoruz. Trump, cuma günü Rusya’nın küresel piyasalara yaklaşık 2,25 milyon varil dizel sağlayacağını da açıklamıştı. Zelenskiy ise petrol fiyatlarındaki yükselişin asıl nedeninin Orta Doğu’daki savaş olduğunu savunurken, İran cephesinin ardından Ukrayna savaşında da enerji fiyatlarının ABD iç siyasetinde giderek daha fazla belirleyici olduğunu görüyoruz. Bu sabah Brent cinsi ham petrolün varil fiyatı %1,5 düşüşle 103 dolar seviyesinden işlem görürken, jet yakıt fiyatlarının ise %6’ın üzerinde gerilediğini not edelim.
Her ne kadar Rusya-Ukrayna haberleri ön planda çıksa da, Yemen’deki çatışmaların Suudi Arabistan’a sıçramasıyla Orta Doğu’da tansiyonun daha da yükseldiğini görüyoruz. İran destekli Husilerin cumartesi günü Riyad’daki Kral Halid Uluslararası Havalimanı’na düzenlediği saldırıda 13 kişi hayatını kaybederken, 300’den fazla kişi yaralandı. Pazar günü aynı havalimanına düzenlenen yeni saldırıda ise bir kişi daha hayatını kaybetti. Havalimanı uçuşlara kapatılırken, Husiler Dammam Havalimanı ile petrol devi Saudi Aramco’ya ait iki tesisi de hedef aldıklarını açıkladı. Suudi Arabistan’ın hava savunma sistemlerinin bu saldırıları tamamen engelleyememesi dikkat çekti.
Suudi Arabistan’ın Yemen’deki Husi hedeflerine yönelik hava saldırılarını artırmasıyla karşılıklı tehditler de sertleşiyor. Husiler, saldırıların devam etmesi hâlinde daha kötüsünün yaşanacağı uyarısında bulunurken, Trump ABD’nin de Suudi Arabistan’ın askerî operasyonlarına katılabileceğini söyledi. Bir süredir üzerinde durduğumuz Hürmüz ve Bab el-Mandeb boğazlarındaki risklere şimdi Suudi Arabistan’ın havalimanları ve petrol tesislerine yönelik saldırılar da eklendiğinin altını çizmemiz gerekiyor. Petrol arzının yanı sıra bölgedeki ulaşım ve ticaretin de giderek daha fazla tehdit altında kalması, enerji fiyatları üzerindeki baskının devam edebileceğine işaret ediyor.
Uluslararası Para Fonu (IMF) ve Dünya Bankası’nın yıllık toplantıları bu hafta Bangkok’ta başlıyor. Yaklaşık 18 bin kişinin katılacağı toplantıların gündeminde Orta Doğu’daki savaş, yükselen enerji fiyatları ve giderek ağırlaşan küresel borç yükü bulunuyor. Dünya Bankası Başkanı Ajay Banga, Hürmüz Boğazı’nın kapanmasıyla dünya petrol arzının yaklaşık %20’sinin sekteye uğramasına rağmen küresel ekonominin beklenenden daha dirençli kaldığını, ancak risklerin yeniden arttığını belirtiyor. Özellikle dizel ve gübre fiyatlarındaki yükselişe, tarımsal üretimi olumsuz etkileyebilecek güçlü El Niño ihtimalinin de eklenmesi endişe yaratıyor. IMF’nin bu yıl için %3 olan küresel büyüme tahmininde büyük bir değişiklik beklenmiyor.
Bir süredir bültenlerimizde üzerinde durduğumuz küresel borç sorunu da toplantıların önemli başlıklarından biri olacaktır. IMF’ye göre kamu borçları İkinci Dünya Savaşı’ndan bu yana en yüksek seviyesine ulaşırken, küresel kamu borcunun millî gelire oranının 2030’dan önce %100’ü aşması bekleniyor. Özellikle gelişmekte olan ülkeler açısından tablo daha da zor. ABD’de yükselen faizler sermaye çıkışlarını hızlandırırken, mevcut borçların daha yüksek faizlerle yenilenmesi gerekiyor. Bu ülkelerin yalnızca bu yıl dış kreditörlere yaklaşık 400 milyar dolar borç ödemesi bulunuyor. IMF Başkanı Georgieva’nın toplantılar öncesinde kullandığı “Kış geliyor” ifadesi de enerji fiyatları, enflasyon ve yüksek borçlanma maliyetlerinin aynı anda yarattığı baskıyı anlatması açısından dikkat çekici.
The Economist dergisi de 10 Ekim tarihli sayısında “Will bonds blow up? – Tahviller patlayacak mı?” başlıklı başyazısında, siyasilerin mali disiplinden uzak politikaları nedeniyle bir kamu borcu krizinin yaklaşabileceği uyarısında bulunuyor. Yıllarca düşük faizlerle rahatlıkla borçlanan hükûmetlerin artık çok daha yüksek maliyetlerle karşı karşıya kaldığına dikkat çeken dergi, özellikle Fransa başta olmak üzere Avrupa’daki mali sorunları ön plana çıkarıyor. Fransa’da bütçe açığı millî gelirin %5,4’üne ulaşırken, siyasi belirsizlik nedeniyle harcamaları kısmak veya vergileri artırmak da kolay görünmüyor. Üstelik devletlerin artan borçlanma ihtiyacına, yapay zekâ yatırımları için kaynak arayan teknoloji şirketleri de eklenince tahvil piyasasında faizler üzerindeki baskı artıyor. The Economist, merkez bankalarının yeniden tahvil alımlarına yönelerek hükûmetlerin işini kolaylaştırmaya çalışmasının ise enflasyonu yeniden körükleyebileceği konusunda uyarıyor.
Küresel borç ve yükselen tahvil faizleri tartışılırken, Bloomberg’de yer alan bir haber de dikkatimizi çekti. Citigroup’un tahminine göre ABD Hazine Bakanı Scott Bessent, borçlanma maliyetlerini kontrol altına almak amacıyla 20 ve 30 yıl vadeli tahvil ihraçlarını azaltabilir, hatta 20 yıllık tahvil ihracına tamamen son verebilir. Azalan uzun vadeli borçlanmanın ise kısa vadeli bonolarla karşılanması bekleniyor. Henüz alınmış bir karar yok, gözler 4 Kasım’daki Hazine açıklamasında olacak. ABD’nin borç yükü hafiflemezken, borcun vadesini kısaltarak faiz maliyetlerini kontrol etmeye çalışması da başlı başına dikkat çekici.
Bir süredir gözümüz tahvil piyasalarında. Piyasaların risksiz faiz oranı olarak takip ettiği 10 yıllık ABD tahvil getirisi, geçen hafta test ettiği %5,36 seviyesinden %5,24’e gerilerken, 30 yıllık tahvil faizi de yaklaşık 13 baz puan düşüşle %5,60 seviyesine gevşedi. Dolar endeksi 102 seviyesinin üzerinde güçlü seyrini korurken, EURUSD paritesinin de 1,12 seviyelerinde keyifsiz görünümünü sürdürdüğünü görüyoruz. Orta Doğu’da saldırılar devam etmesine rağmen, Trump’ın Rusya ile Ukrayna arasında enerji tesislerine yönelik ateşkes sağlandığını açıklaması ve Rusya’nın dizel ihracatını artırabileceği beklentisi petrol fiyatlarını aşağı çekti. Geçen hafta 4,065 dolara kadar gerileyen ons altın ise bu sabah yeniden 4,200 dolar seviyesine yükselirken, gümüşün ons fiyatı da 61 dolara ulaştı. Kripto para piyasasında ise Bitcoin’in geçen haftaki sert satışların ardından 84 bin dolar seviyesine toparlandığını not edelim.
ABD borsaları haftanın son işlem gününü yükselişle tamamlarken, yeni haftanın başlangıcında vadeli piyasalarda da olumlu havanın korunduğunu görüyoruz. Asya piyasalarında genel olarak yatay bir seyir hâkim olurken, Japonya borsasının tatil nedeniyle kapalı olduğunu hatırlatalım. Güney Kore borsası ise bölge genelinden olumsuz yönde ayrışıyor. KOSPI %3’ten daha fazla gerilerken, özellikle yarı iletken hisselerinde satışlar dikkat çekiyor. Yapay zekâ yatırımlarının geleceğine yönelik soru işaretleri ve yüksek petrol fiyatları piyasaları baskılarken, Kuzey Kore’nin bu sabah birden fazla balistik füze fırlatması da bölgedeki jeopolitik tansiyonu artırdı. Pyongyang’ın son bir ayda dördüncü kez füze denemesi yapması, Güney Kore’nin geçen hafta gerçekleştirdiği hipersonik füze testinin ardından geldi.
Bu hafta piyasaların gündeminde ABD’de açıklanacak enflasyon verileri ve başlayacak bilanço sezonu bulunuyor. Enerji fiyatlarındaki yükseliş nedeniyle yıllık manşet enflasyonun %3,7’ye çıkması beklenirken, Fed’in ekim ayında faiz artırma ihtimali %18, aralık ayında ise %85 seviyesinde fiyatlanıyor. Salı günü büyük Amerikan bankalarıyla başlayacak bilanço sezonunda, S&P 500 şirketlerinin üçüncü çeyrek kârlarının %30’un üzerinde artması bekleniyor. Ancak bu artışın büyük bölümü teknoloji şirketlerinden kaynaklanıyor. Perşembe günü ABD’de üretici enflasyonu ve perakende satış verileri takip edilecek. Perşembe günü ayrıca dünyanın en büyük gelişmiş yapay zekâ çipi üreticisi TSMC’nin, teknoloji şirketlerinin veri merkezleri ve yapay zekâ altyapısına yönelik güçlü yatırımları sayesinde üst üste altıncı çeyrekte de rekor kâr açıklaması bekleniyor. Bir süredir üzerinde durduğumuz yüksek tahvil faizleri ve teknoloji şirketlerinin artan borçlanma ihtiyacı düşünüldüğünde, yatırımcıların artık yalnızca büyümeye değil, bu yatırımların ne kadar gelir ve kâr yarattığına da daha fazla dikkat edeceğini düşünüyoruz.
Türkiye cephesinde ise USDTRY kuru yeni haftaya 49,30 seviyelerinden başlarken, CDS risk primi geçen hafta test ettiği 258 baz puan seviyesinden 244 baz puana geriledi. Yaşanan fon krizi gündemin ilk sıralarında yer alırken, piyasa etkisinin ise yavaş da olsa azalmaya başladığını görüyoruz. Krizin ilk 2 haftasında 11 milyar dolar rezerv kaybeden TCMB’nin yeniden rezerv biriktirmeye başladığını görüyoruz. Cuma günü açıklanan sanayi üretimi Türkiye ekonomisinde zayıf sinyallerin devam ettiğini gösterirken, bugün açıklanacak perakende satışlar verisi ile yarın ödemeler dengesi verileri yakından takip edilecektir. TCMB’den ekonomik aktivitede görülen zayıflamaya paralel faiz indirimi ufukta görünürken, bizler de başta bankacılık hisseleri olmak üzere gözümüzü yavaş yavaş borsaya çevirmeye başlayacağız.
Emre Değirmencioğlu
BANKA HABERLERİ
İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ
Yayınlanma:
2 hafta önce|
02/10/2026Yazan:
BankaVitrini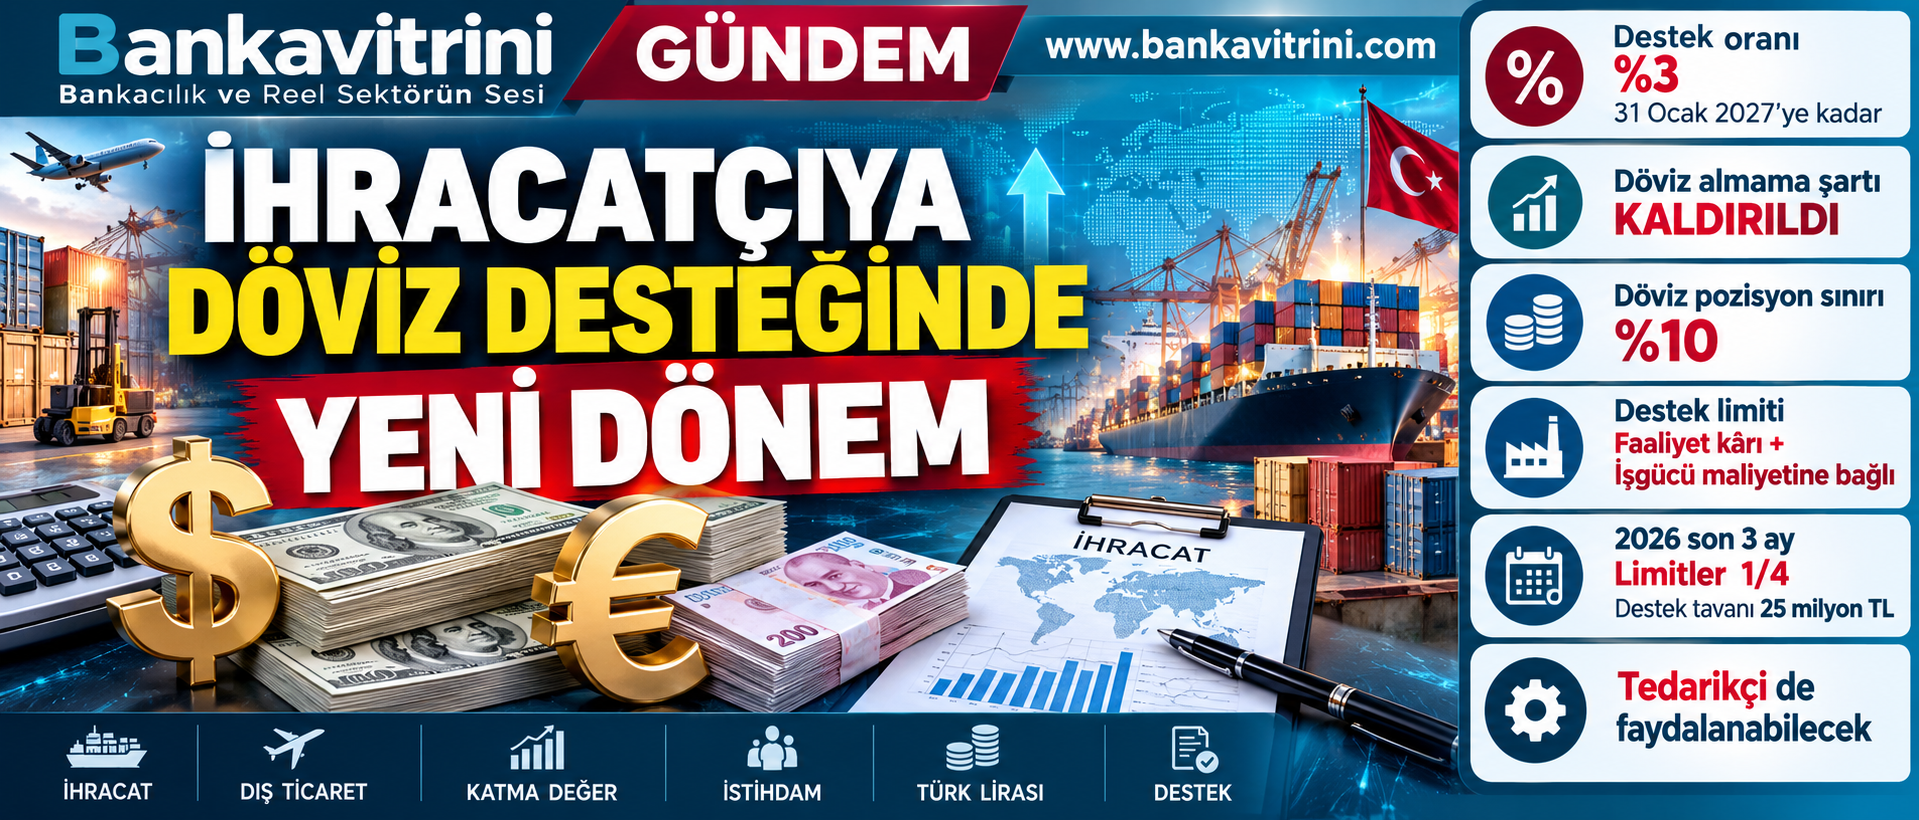
TCMB’nin yeni uygulaması 1 Ekim itibarıyla başladı. Döviz almama taahhüdü kaldırılırken yerine %10’luk döviz pozisyon sınırı getirildi. Destek artık firmanın yarattığı katma değerle sınırlandırılacak. 2026’nın son üç ayında yıllık limitlerin yalnızca dörtte biri kullanılabilecek.
Bankavitrini – Özel Haber
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) ihracatçı ve döviz kazandırıcı hizmet sunan firmalara yönelik Döviz Dönüşüm Desteği uygulamasında 1 Ekim 2026 itibarıyla yeni dönem başladı.
Ağustos ayında yapılan düzenlemenin ayrıntıları netleşirken, yeni sistemde yalnızca dövizini Türk lirasına çeviren firmaya destek verilmesi anlayışından, üretim, istihdam ve katma değer yaratma kapasitesini de dikkate alan bir modele geçildi.
TCMB de 28 Eylül’de yayımladığı analizinde yeni uygulamanın daha kapsayıcı ve katma değeri esas alan bir yapıya kavuştuğunu açıkladı.
%3’lük destek devam ediyor
Döviz dönüşüm desteğinin temel oranı %2 olarak korunurken, geçici olarak uygulanan %3’lük destek oranı 31 Ocak 2027’ye kadar devam edecek.
Başka bir ifadeyle, uygun koşulları sağlayan firma TCMB’ye sattığı destek kapsamındaki dövizin TL karşılığı üzerinden bu dönemde %3 oranında destek alabilecek. Ancak yeni sistemde kritik nokta, firmanın istediği miktarda dövizi destek kapsamında satamayacak olması.
Çünkü artık destek tutarı ve döviz satış limiti firmanın yarattığı katma değerle ilişkilendiriliyor.
“Döviz alma” şartı kalktı, yerine %10 sınırı geldi
Yeni düzenlemenin firmalar açısından en önemli değişikliklerinden biri, daha önce uygulanan “dönüşüm sonrasında 1 ay döviz/altın almama” şartının kaldırılması.
Bunun yerine firmalara döviz pozisyon oranı sınırı getirildi. Yeni uygulamada firmanın likit döviz varlıklarının, net satış hasılatı ile toplam aktiflerinden yüksek olanına oranının %10’u aşmaması gerekiyor.Bu değişiklik özellikle bilançosunda yüksek miktarda likit döviz bulunduran şirketler açısından önemli.
Artık banka açısından sadece: “Firma döviz aldı mı?” sorusu değil, “Firmanın bilançosundaki likit döviz pozisyonu ne kadar?” sorusu da önem kazanacak.
Desteğin miktarı artık firmanın “katma değerine” bağlı
Yeni sistemin en dikkat çekici tarafı ise destek kapsamında satılabilecek döviz miktarının firmanın yarattığı katma değerle sınırlandırılması.
TCMB’nin hesabında iki temel unsur dikkate alınıyor: Faaliyet kârı + işgücü maliyeti
Faaliyet kârı, firmanın Gelir İdaresi Başkanlığı’na bildirdiği yıllık gelir tablosundan alınırken, işgücü maliyeti SGK kayıtlarındaki çalışanlar için ödenen maaş/ücret ve primlerin 12 aylık toplamından oluşuyor. Faaliyet kârı negatif olan firmalarda ise kâr tutarı sıfır kabul ediliyor.
Dolayısıyla zarar eden ancak yüksek istihdam maliyeti bulunan bir şirket de tamamen sistemin dışında kalmıyor.
Örnek: 100 milyon TL katma değer yaratan firma
Bir şirketin;
- Faaliyet kârı: 40 milyon TL
- 12 aylık işgücü maliyeti: 60 milyon TL olsun.
Firmanın dikkate alınan katma değeri:
40 + 60 = 100 milyon TL olacak.
Bu rakam, firmanın destek kapsamında satabileceği döviz tutarının belirlenmesinde esas alınacak.
Burada önemli bir ayrım var: 100 milyon TL katma değer, 100 milyon TL destek anlamına gelmiyor.
%3’lük destek oranında 100 milyon TL’lik dönüşümün destek karşılığı: 3 milyon TL oluyor.
Ayrıca yıllık toplam destek tutarı 100 milyon TL ile sınırlandırılmış durumda.
2026’nın son üç ayında limit dörtte bire düşüyor
Yeni sistemin ilk uygulama dönemi açısından dikkat edilmesi gereken en önemli ayrıntılardan biri de 2026 yılına ilişkin geçiş hükmü.
1 Ekim-31 Aralık 2026 döneminde yıllık olarak hesaplanan katma değer tutarının ve yıllık destek üst sınırının yalnızca dörtte biri dikkate alınacak.
Bu nedenle yıllık destek üst sınırı olan 100 milyon TL, 2026’nın son üç ayında: 25 milyon TL olarak uygulanacak.
Aynı şekilde firmanın yıllık katma değerine göre hesaplanan limit de 2026 son çeyreğinde dörtte bir oranında dikkate alınacak.
Yeni sistem doğrudan ihracatçı olmayan üreticiyi de kapsıyor
Düzenlemenin reel sektör açısından bir başka önemli boyutu ise tedarikçi firmalar.
Bir şirket ihracatı doğrudan kendisi gerçekleştirmiyor, ürünlerini aracı ihracatçı üzerinden ihraç ediyorsa, belirli koşulların sağlanması halinde döviz dönüşüm desteğinin tedarikçi firmaya doğrudan ödenebilmesinin önü açıldı.
TCMB, bu düzenlemeyle doğrudan ihracatçı olmayan daha fazla tedarikçi firmanın destekten yararlanmasının amaçlandığını belirtiyor.
Bu değişiklik özellikle ihracatını dış ticaret şirketleri veya aracı ihracatçılar üzerinden yapan üreticiler açısından önem taşıyor.
44 bin firma destekten yararlandı
TCMB’nin verilerine göre uygulamanın başladığı 2023 yılından bugüne yaklaşık 44 bin firmaya döviz dönüşüm desteği sağlandı.
Destekten yararlanan firmaların toplam ihracatçı firmalar içindeki payı da 2026 yılında %34’e ulaştı.
TCMB, yeni düzenlemeyle bu oranın daha da artmasını bekliyor.
Merkez Bankası’nın analizine göre yeni sistem özellikle daha önce döviz almama taahhüdü nedeniyle destekten yararlanamayan, ancak yüksek katma değer üreten firmaların da sisteme dahil olabilmesini amaçlıyor.
TCMB’nin yeni modelindeki temel değişiklikler
| Konu | 1 Ekim 2026 sonrası |
|---|---|
| Destek oranı | %3 – 31 Ocak 2027’ye kadar |
| Temel destek oranı | %2 |
| Döviz almama taahhüdü | Kaldırıldı |
| Döviz pozisyon sınırı | %10 |
| Firma satış limiti | Katma değerle ilişkilendirildi |
| Katma değer hesabı | Faaliyet kârı + işgücü maliyeti |
| Yıllık destek tavanı | 100 milyon TL |
| 2026 son çeyrek destek tavanı | 25 milyon TL |
| Tedarikçi firma | Belirli şartlarla doğrudan destek alabilecek |
Bankacılık açısından yeni dönem: Kontrol yükü artıyor
Yeni düzenleme yalnızca ihracatçı firmaların hesaplama yöntemini değiştirmiyor.
Bankaların kontrol fonksiyonu da önem kazanıyor.
Çünkü artık firmanın;
- döviz pozisyonu,
- ihracat bedelinin kaynağı,
- destek kapsamında satılabilecek döviz miktarı,
- katma değer hesabı,
- gerekli mali belgeleri birlikte değerlendirilecek.
Bu da döviz dönüşüm desteğini bankalar açısından basit bir döviz alış-satış işleminden çıkararak firma ve bilanço bazlı bir kontrol mekanizmasına dönüştürüyor.
Asıl değişiklik: “Dövizini getirene” değil, “katma değer yaratana” daha fazla alan
Yeni sistemin arkasındaki temel yaklaşım TCMB’nin kendi açıklamasında açık biçimde ortaya konuluyor.
Merkez Bankası, yeni uygulamayla desteği “yurt içinde üretim ve istihdam yoluyla daha fazla katma değer oluşturan ve net döviz satım eğilimi yüksek firmalara” yönlendirmeyi hedeflediğini belirtiyor.
Bu açıdan bakıldığında yeni modelde üç kriter öne çıkıyor:
1. Döviz pozisyonu
Firma bilançosunda ne kadar likit döviz taşıyor?
2. Katma değer
Firma ne kadar faaliyet kârı ve istihdam yaratıyor?
3. Döviz dönüşümü
Firma elde ettiği yurt dışı kaynaklı dövizin ne kadarını TL’ye çeviriyor?
Dolayısıyla sistem, klasik anlamdaki “dövizini bozdur, %3 primi al” mekanizmasından daha farklı bir yapıya dönüşüyor.
İhracatçı yeni dönemde nelere dikkat etmeli?
1 Ekim itibarıyla destekten yararlanmak isteyen firmaların özellikle şu dört başlığı kontrol etmesi gerekiyor:
• Döviz pozisyon oranı %10’un üzerinde mi?
• Faaliyet kârı ve işgücü maliyeti ne kadar?
• Bu rakamlara göre destek kapsamında satılabilecek döviz limiti ne?
• 2026 son çeyreğinde bu limitin yalnızca dörtte biri kullanılabilecek mi?
Bunlara ek olarak, aracı ihracatçı üzerinden çalışan üreticilerin de tedarikçi olarak doğrudan destek alma koşullarını ayrıca değerlendirmesi gerekiyor.
Bankavitrini’nin notu
Yeni düzenleme, döviz dönüşüm desteğinde önemli bir paradigma değişikliğine işaret ediyor.
Eski sistemin odağında “döviz alma” davranışı varken, yeni sistemin odağı “döviz pozisyonu + katma değer + istihdam” üçlüsüne kayıyor.
Bu nedenle özellikle yüksek ihracat yapan şirketlerin yalnızca ihracat rakamlarına değil, bilanço yapısına, faaliyet kârlılığına ve işgücü maliyetine de bakarak destek kapasitesini hesaplaması gerekiyor.
TCMB açısından ise hedef, desteğin rezervlere yaptığı katkının daha kalıcı hale gelmesi ve desteğin yüksek katma değer yaratan firmalara daha fazla ulaşması.
FARK YARATANLAR

FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.640)
- BASINDA BİZ (67)
- BORSA (601)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.985)
- GÜNCEL (4.623)
- GÜNDEM (3.584)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.745)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.496)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (839)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Tasfiye edilecek yatırım fonlarına ilişkin kanun teklifi komisyonda 14/10/2026
- Uluslararası Enerji Ajansı'ndan dizel krizi uyarısı 14/10/2026
- AB liderlerinin ilk gündemi enerji fiyatları ve rekabet gücü 14/10/2026
- Almanya'dan AB'ye Çin ithalatına kota çağrısı 14/10/2026
- Küresel yoksulluk 2010'dan bu yana ilk kez arttı 14/10/2026
- ASML'de yüksek talep beklentisi 14/10/2026
- Tarımda üretici fiyatları Eylül'de de gerilemeye devam etti 14/10/2026
- Altın fiyatları: 14 Ekim 2026 Çarşamba gram altın ne kadar oldu? Çeyrek altın kaç TL'den satılıyor? 14/10/2026
- Trump: İran'a ne yapacağımızı bekleyin ve görün 14/10/2026
- Dolar ne kadar oldu? 14 Ekim 2026, Dolar kurunda son durum ne? 14/10/2026
SON YAZILAR
- Petrol yeniden 107 dolarda, piyasaların gözü ABD enflasyonunda 14/10/2026
- ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ? 14/10/2026
- Orta Doğu’da savaş Riyad’a sıçradı. Trump’tan enerji ateşkesi hamlesi 12/10/2026
- Teknoloji devleri kâr rekorları kırarken, borç cephesinde alarm zilleri çalıyor 08/10/2026
- Fonlarda Kaybolan Para Reel Sektöre Aksaydı Türkiye’de Ne Değişirdi? 03/10/2026
- BDDK’dan kredi kartı ve telefon kredilerine yeni ayar! 03/10/2026
- İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ 02/10/2026
- Faiz ateşi dünyayı sararken, gözler ABD istihdam raporuna çevrildi 02/10/2026
- TCMB’den KOBİ kredilerinde gevşeme: Sınır yüzde 5’e çıktı 02/10/2026
- SPK: FON KRİZİNDE “FAHİŞ KAZANÇ” İÇİN İADE HESAPLARI AÇILDI 01/10/2026
ARAMA
Popüler
-
 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu