
GÜNCEL
‘Kuver’e ‘servis ücreti’ eklendi; Tüketici Konfederasyonu uyardı
Bahşiş bırakılmadığı gerekçesiyle hesaba işlenen ‘servis ücreti’ işletmelerde yaygınlaşmaya başladı. Çok sayıda kişi kuver ücretine ek olarak adisyona eklenen servis ücretine tepkisini sosyal medyada paylaştı. Tüketici Konfederasyonu Hukuk Komisyonu Başkan Yardımcısı Mücahit Saraçlı, “Hesap pusulasının altına bu tür değişik isimlerde birçok ilaveler yapıyorlar. Yüzde 10, yüzde 15 hatta yüzde 20’ye varıyor. Çok sayıda şikayet var. Tüketici, müşteri bunu ödemesin. Ödeme zorunluluğu yok ama zorda kalarak ödemeleri durumunda tüketici ne yapacak? Onu da belirtelim, ödemiş oldukları bu kasa fişini ya da faturayı Alo 175 tüketici hattına, aynı zamanda Ticaret Bakanlığı’nın Haksız Rekabet Kurulu ile ilgili olan portalından girdiklerinde çok kolaylıkla bu işletmenin adını ve almış oldukları fişin fotoğrafını çekip gönderdiklerinde gerekli bütün incelemeler yapılmakta. Her türlü idari para cezai işlemleri yapılmaktadır” dedi.


Restoran ve kafeler kuver ücretine “Servis ücreti” de ekledi. Müşteriler bahşiş vermediği gerekçesiyle adisyonlara eklenen servis ücreti kişi başına olarak gösterilmeye başladı. Hem kuver hem servis ücretinin birlikte alınmaya başlaması tüketicilerin tepkisine neden oldu. Gittikçe artan uygulamaya sosyal medyadan adisyon ve fişlerini paylaşarak tepki gösteren tüketicilere Tüketici Federasyonu Hukuk Komisyonu (TUKONFED) Başkan Yardımcısı Mücahit Saraçlı tavsiye ve uyarıda bulundu.

Saraçlı istenen bu ücretin yasal olmadığını ve vatandaşların ödemeyebileceğini söyledi. Ödemek zorunda kalan vatandaşların ise şikayet haklarını kullanmalarını isteyen Saraçlı, işletmeleri de yeni çıkacak genelge ile ticaretten men edilebilecekleri yönünde uyardı.

“BÖYLE BİR TALEBİ İSTEMEYE KESİNLİKLE HAKLARI YOK”
Müşteriden istenen servis ücretinin yasal olmadığını söyleyen TUKONFED Hukuk Komisyonu Başkan Yardımcısı Mücahit Saraçlı, “Adisyonların altında yüzde 15, yüzde 20, yüzde 10 artık işletmeye göre değişen tabii ki tamamında olan bir şey değil. Ama servis ücreti diye bir ilave bir ücret koyuyorlar. Böylesine bir ücret talebinde bulunmaya hakları yok. Bu tamamen yasaya aykırı bir taleptir. Bir de bilsinler ki bu tür uygulamalar yapan işletmeler Maliye Bakanlığı tarafından da geriye dönük denetlenmekte. Bu servis ücreti gibi bir isimden adlandırılmış olan ekstradan bir taleptir. Böyle bir talebi istemeye kesinlikle hakları yok. Tüketiciler de böyle bir talep karşısında ödeme yapmasınlar. Çünkü bu talepleri yasaya aykırıdır” dedi
“VERGİ USUL KANUNUNA GÖRE HAKSIZ İŞLEM YAPIYORLAR”
Tüketicilerin şikayet etme haklarını sonuna kadar kullanmaları gerektiğini söyleyen Mücahit Saraçlı, “Adisyonun altında böyle bir şey gördüğünüzde mecbur kalınırsa tabii ki yani tartışma ortamı restoran içerisinde bir noktaya derdinizi anlatabiliyorsunuz ama sizden bunu gerçekten direterek bu tahsilatı yaparlarsa bu ödediğiniz fişi yanınızda bulunduracaksınız. Alo 175 tüketici hattına da bildirdiğinizde veya Ticaret Bakanlığı’nın kendi portalı üzerinden haksız rekabet kurulunun portalına girildiğinde bu işletmenin adını verdiklerinde ve bu ödemiş oldukları fişi de buraya fotoğrafını gönderdiklerinde bu işletmelerin geriye dönük incelemesi yapılacak. Burada sadece aslında tüketicileri uyarmanın dışında bu işletmeleri de uyarmamız gerekiyor. Vergi usul kanununa göre haksız işlem yapıyorlar. Haksız kazanç elde etme yolunu seçiyorlar. Burada da bu tür işlem yapan işletmeler çok ciddi denetlenecektir. Özellikle Maliye Bakanlığı Gelirler Genel Müdürlüğü nezdinde birçok denetçisinden fazla mesailer yaparak bu denetimleri yapmaktalar. Çünkü burada servis ücreti dedikleri olay satmış oldukları ürünlerin haricinde bir hizmet bedeli talebindeler. Bu hizmete dayalı ücretlerin KDV oranı da farklıdır. Ayrı fiş kesmeleri gerekir” dedi.
“İŞLETMELER BU UYGULAMALARDAN BİR AN EVVEL VAZGEÇSİNLER”
İşletme sahiplerini uyaran Saraçlı, “Bu tür uygulamalarla ilgili olarak Ticaret Bakanlığı bir genelge yayınlayacak. Bu genelge içeriği hazırlandı. Her türlü haksız ticari işlemler adı altında yapılan her türlü işlemler kapatma cezaları, hapis cezaları hatta ve hatta ticaretten men cezalarına kadar boyutlara ulaşacak. Bunun da Resmi Gazete de yayınlanmasıyla birlikte aslında var olan bir genelgenin genişletilmiş şekliyle yayınlanmış olacak ve bu konuda Ticaret Bakanlığı, Maliye Bakanlığıyla birlikte senkronize bir şekilde çalışıyorlar. İşletmeler bu uygulamalardan bir an evvel vazgeçsinler. Çünkü denetimlere girdiklerinde geriye dönük incelemelerde çok ciddi cezai boyutlara ulaşacaktır” diye konuştu.

“ÜRÜNDEN 3 DEĞİL, 3,50 AL AMA O ÜCRETİ AYRICA YANSITMA”
Müşterilerden servis ücreti alınmasının doğru olmadığını söyleyen restoran sahibi Murat Sakin, “Vatandaşın durumu zaten zorda, dışarda yemek yemeye zorlanıyorlar. Bizim müessesemizde öyle bir şey yok. Büyük restoranlar yapıyorsa onu da bilmiyorum ama bence yanlış bir uygulama. Müşteri ne yediyse zaten parasını alıyorsun. Onun altında birde servis ücreti şahsen bence yanlış. Son zamanlarda mı personel ücreti servis ücretinden çıkıyor onu bilemem. İşletme sahibinin kendi görüşüdür. Üründen 3 değil, 3,50 al ama o ücreti ayrıca yansıtma. 20 lira üstüne koy, ‘Beni kurtarmıyor’ de ama o ücret vatandaşın zoruna gider. Ne kadar lahmacun, bende 110 lira. Ben yüzde 20’de servis ücreti dersem geldi 130 liraya. 115 liraya satarım ama servis ücreti yazmam” ifadelerini kullandı.

“YEMEĞİ EVİME Mİ GETİRİYORLAR, MASAYA GETİRİYORLAR”
Restoranda yemek yiyen Mahmut Ayaz, “Böyle bir hizmet bedeli olmaması gerekiyor. Öyle bir mekana gitmem de kimseye tavsiye de etmem. Böyle bir şeyle karşılaşmadım, saçmalık. Yemeği evime mi getiriyorlar, masaya getiriyorlar. Şuradan şuraya getiriyor. Resmen insanlarla alay etmektir, başka bir şey değil” dedi. Bir diğer müşteri Nurhan Güler ise, “Ben böyle bir uygulama ile karşılaşmadım, karşılaşsaydım da kesinlikle tepkimi gösterirdim. Servis ücretini ne için istiyorlar, ben kabul etmem. Restoranlar, her şey çok pahalı o yüzden ödemem bunu dile getiririm” diye konuştu. (DHA)

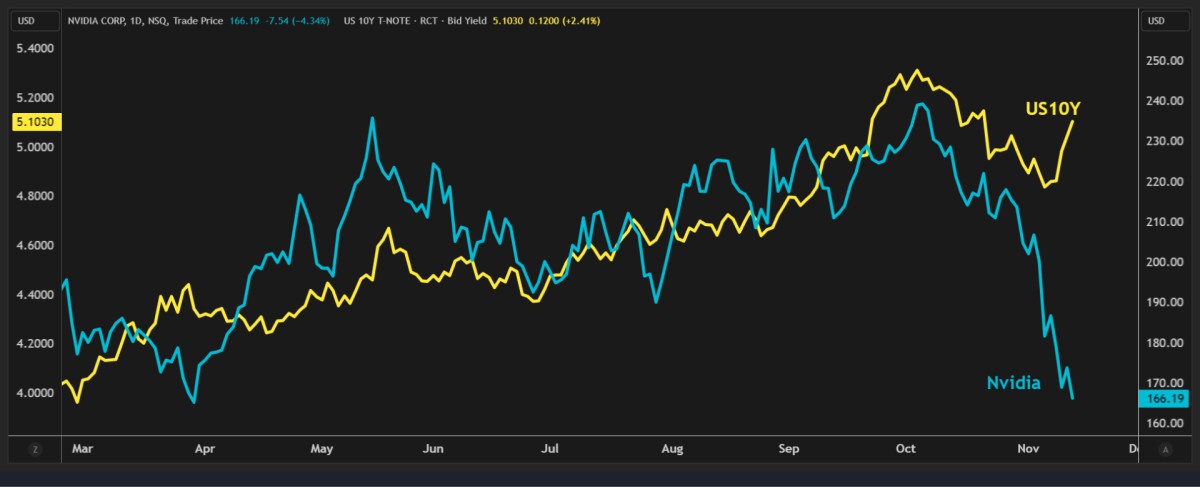
Yapay zekâ sektörünün lokomotifi Nvidia’da, şirketin kurucularından ve 30 yılı aşkın süredir CEO’luk görevini yürüten Jensen Huang, Çin adına casusluk yaptığından şüphelenilen bir kadınla ilişki yaşadığı ve şirket bünyesindeki başka bir kadın yöneticiyle de ilişkisinin bulunduğu yönündeki haberlerin ardından görevinden istifa etti. Nvidia hisseleri dün istifa haberinin ardından %4,3 gerilerken, son bir ayda neredeyse %40’a yakın düştü. 2026 yılında performansın ise %11 düşüş yönünde olduğunu not edelim.
Nvidia’nın yönetim krizinin yapay zekâ sektörünün geneline yayılıp yayılmayacağıise belirsizliğini koruyor. Endişe edilenin aksine Huang’ın ayrılması sektör genelinde şimdilik bir satış dalgasına dönüşmedi. Nvidia’nın rakibi AMD ve Broadcom’un bu süreçten fayda sağlayabileceği beklentisi ile hisseleri dün geceyi yaklaşık %6 yükselişle tamamladı. Ekim ayı başında piyasa değeri 6 trilyon dolara yaklaşan Nvidia’nın yaşadığı yönetim krizinin ardından 17 Kasım’da açıklanacak kritik bilanço merakla takip edilirken, yapay zekânın ağır sıkleti konumunda olan şirketin başına kimin geçeceği de merak ediliyor.
Nvidia haberleri ile son günlerde satıcılı bir seyir izleyen küresel hisse senedi piyasalarında bu sabah toparlanma çabası dikkat çekiyor. ABD borsalarının dün geceyi %0,3 oranında düşüşle tamamlamasının ardından bu sabah vadeli işlemlerde yatay bir başlangıç görürken, Pasifik’in diğer ucunda ise hafif de olsa iyimser bir havanın hâkim olduğunu görüyoruz. Japonya’nın Nikkei endeksi %0,8 yükselirken, açılışta %2’den fazla prim yapan Güney Kore borsası KOSPI kazanımlarını koruyamayarak %1 geriledi. Teknoloji hisselerinin ağırlıklı olarak işlem gördüğü Tayvan borsası ise %1,5 yükselişle olumlu yönde ayrıştı.
Her ne kadar gözler Nvidia cephesinde yaşanan gelişmeleri takip etse de, piyasaların diğer önemli gündem maddesi ise Fed’in faiz politikası olmaya devam ediyor. Beklentileri aşan enflasyon ve istihdam verileri ardından 9 Aralık tarihinde düzenlenecek olağan FOMC toplantısında Fed’in 50 baz puanlık faiz artırımına gidebileceği tartışılırken, vadeli piyasaların fiyatlaması da faizlerde yükselişin devam edeceğine işaret ediyor. Mevcut %3,75-4,00 faiz aralığından hareketle, 9 Aralık toplantısında 25 baz puanlık artırıma yaklaşık %89, 50 baz puanlık artırıma ise %11 ihtimal veriliyor. Piyasalar, aralık ayındaki artırımın ardından 2027 yılı içerisinde yaklaşık 75 baz puanlık ilave sıkılaşma beklerken, politika faizinin yıl ortasında %4,70, yıl sonunda ise %4,75 civarına ulaşacağını fiyatlıyor. Fed’in faiz artırımlarına gelecek yıl da devam edeceği beklentisi, doların ve ABD tahvil faizlerinin yükselişini destekliyor.
Fed’in faiz politikasına daha hassas olan iki yıllık vadeli ABD tahvil faizi %4,89 ile son bir ayın, on yıllık tahvil faizi ise %5,14 ile son üç haftanın zirvesini test etti. Artan faiz beklentilerinden destek bulan dolar (DXY), haftalık bazda yaklaşık %1 değer kazanmaya hazırlanırken, Japon yeni dolar karşısında 160 seviyesine yaklaşarak yeniden müdahale endişelerini gündeme taşıdı. EUR güçlü dolar karşısında yönünü aşağıya çevirerek 1,10 seviyelerinin diplerine yaklaşırken, dün de bültenimizde belirttiğimiz üzere 1,0880 seviyesinin radar menziline gireceğini düşünüyoruz. Kraliyet aslanı sterlin de benzer bir şekilde 1,32 seviyesine yönelirken, daha da aşağıda 1,3135 seviyesini takip edeceğiz.
Petrol cephesinde ise Suudi Arabistan’ın enerji altyapısına yönelik saldırılar ve Hürmüz Boğazı’ndaki sevkiyat sorunlarıyla dün %3’ün üzerinde yükselen ve vadeli kontratlarda 96 dolar seviyesini test eden Brent cinsi ham petrolün varil fiyatı, bu sabah 95,50 dolar seviyelerine hafif de olsa geriledi. Seçim sonrasında savaşın bitme ihtimali ön plana çıkmışken dün “İran ile anlaşmaya gerek yok” diyen Trump’ın çıkışı da kafaları karıştırdı. Petrol açısından 120 doların üzerinde olası bir gecelik kapanış durumunda yükseliş isteğinin patlayıcı bir şekilde devam edeceğinden endişe ediyoruz. Bu senaryonun dışında petrol ile ilgili mehter takımı tarzında hareketlerin dışında bir beklentimiz bulunmuyor.
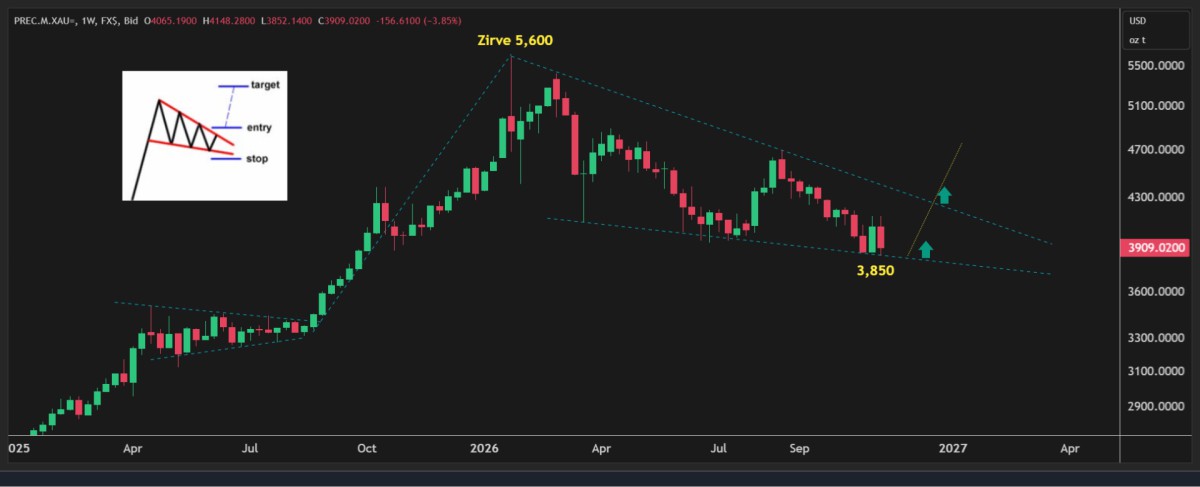
Yapay zekâ yatırımlarının geleceğine ilişkin endişeler bakır fiyatlarına da yansırken, Londra’da bakır son dört ayın en düşük seviyesine geriledi. Güçlü dolar ve faiz artırım tamtamlarının yüksek sesle çaldığı bir ekosistemde kıymetli metallerin de satış baskısına yine boyun eğdiğini görüyoruz. Enflasyon verisi öncesinde hafta içi 4,150 dolar seviyesine kadar yükselen altının ons fiyatı dün 3,850 dolar seviyesine kadar gerileyerek 72 saatte 300 dolar değer kaybetti! Dün bültenimizde teknik mânâda 3,850 dolar seviyesinin önemine işaret etmiştik. Bu sabah altının hafif de olsa toparlanarak 3,920 dolar seviyesine yükseldiğini görüyoruz. Bugün haftalık kapanışı da görerek daha sağlıklı bir yorum yapmaya çalışacağız. Takip ettiğimiz ve yükselişe işaret eden düşen kama formasyonun çalışması için haftalık kapanışın 3,850 dolar seviyesinin üzerinde olması gerekiyor.
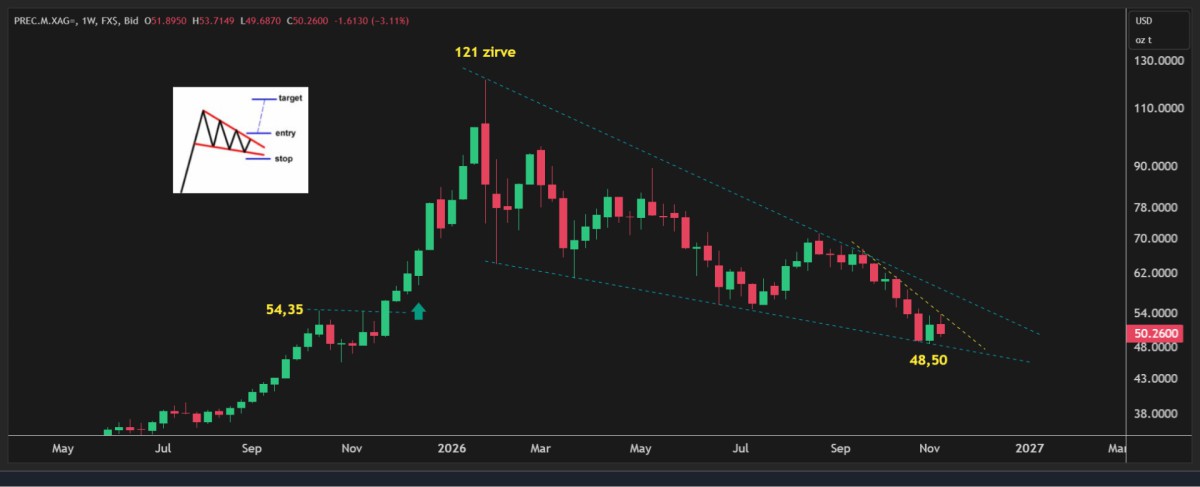
Öte yandan hafta içerisinde 53,70 dolar seviyesine kadar yükselen gümüşün ons fiyatı dün 49,70 seviyesine kadar gerileyerek 4 dolar birden düştü. Bu sabah 50 doların üzerinde hafif de olsa yükselen gümüşte teknik bir bakış açısıyla haftalık kapanış seviyesini takip edeceğiz. Yükseliş beklediğimiz formasyonun çalışması için haftalık kapanışın 48 dolar üzerinde olması gerekiyor (bakınız grafikler). Kripto aleminde amiral gemisi Bitcoin teknoloji tarafında yaşanan gelişmelerden zemin kaybederek bu sabah 68 bin dolar seviyelerine kadar geriledi. Teknik bir bakış açısıyla daha da aşağıda 57 bin dolar seviyeleri takip edilebilir.
Türkiye cephesinde ise dün TCMB yılın son Enflasyon Raporu’nu yayımladı. 2026 sonu ara hedefi %24’te sabit tutulurken enflasyon tahmini %28’den %29,5’e yükseltildi. 2027 ve 2028 tahminleri ise OVP ile uyumlu bir şekilde %21 ve %13,5’e yükseltildi. Açıklanan makro ekonomik verilerin işaret ettiğinin yanı sıra, Fon Krizi’nin de etkileriyle Türkiye ekonomisinde zayıflık devam ederken, jeopolitik cephede gidişatın daha da bozulmaması kaydıyla TCMB’nin faiz indirimlerine bebek adımlarıyla da olsa devam edeceğini düşünüyoruz. Dün zayıf iç talebe atıfta bulunan Başkan Karahan ardından bu görüşümüzün daha da güçlendiğinin altını çizelim. Enflasyon Raporu’nun anlamlı bir piyasa yansıması olmazken, USDTRY kuru kamunun kontrolünde hafta sonu etkisiyle 50,36 seviyesine yükseldi. CDS risk primi 235 baz puanla son iki ayın en düşük seviyesine gerilerken, 10 yıllık gösterge tahvilin bileşik faizi %36 seviyesinin üzerine gelerek son 6 ayın zirvesini test etti. Hisse senetleri cephesinde yükseliş isteği ivme kaybederken, BIST100 ana endeksi son üç günde hafif de olsa geriledi.
Her hafta perşembe günü açıklanan TCMB ve BDDK’nın haftalık verilerini yine enine boyuna irdeledik. Bu bağlamda en güncel veri ile başlamak gerekirse, TCMB’nin net yabancı para pozisyonu 11 Kasım valörlü işlemlerde 30 milyar dolar seviyesine yükseldi. Eylül ve Ekim aylarında Fon Krizi ve altın fiyatlarında yaşanan gerilemenin de etkisiyle net yabancı para pozisyonunda 32 milyar dolarlık düşüş yaşayan TCMB, Kasım ayının ilk sekiz gününde yaklaşık 11 milyar dolar rezerv biriktirdiğini görüyoruz. 6 Kasım ile biten haftada, yurt içi yerleşiklerin parite etkisinden arındırılmış seriye göre DTH hacminde 1,5 milyar dolar artış yaşandığına dikkat çekmek isteriz. Son üç haftada devamlılık arz eden bu durumu portföy tercihlerinde değişiklik oluyor şeklinde yorumlamak istemesek de bu artışı yakından takip edeceğiz. Daha geniş bir açıdan bakmak gerekirse, 23 Ekim haftasında Türk Lirası’nın toplam mevduat havuzu içindeki payı %62 seviyesinden %61 seviyesine geriledi. Ya da tersten okursak, dolarizasyon oranı %38’den %39’a yükseldi. Mali piyasaların gündeminde bugün Türkiye’de cari denge ve Piyasa Katılımcılar Anketi, yurt dışında ise ABD’de ÜFE enflasyon verisi ön plana çıkıyor. Herkese güzel bir hafta sonu dileriz.
Altın
Gümüş
Nvidia ve US10Y
Emre Değirmencioğlu
BANKA HABERLERİ
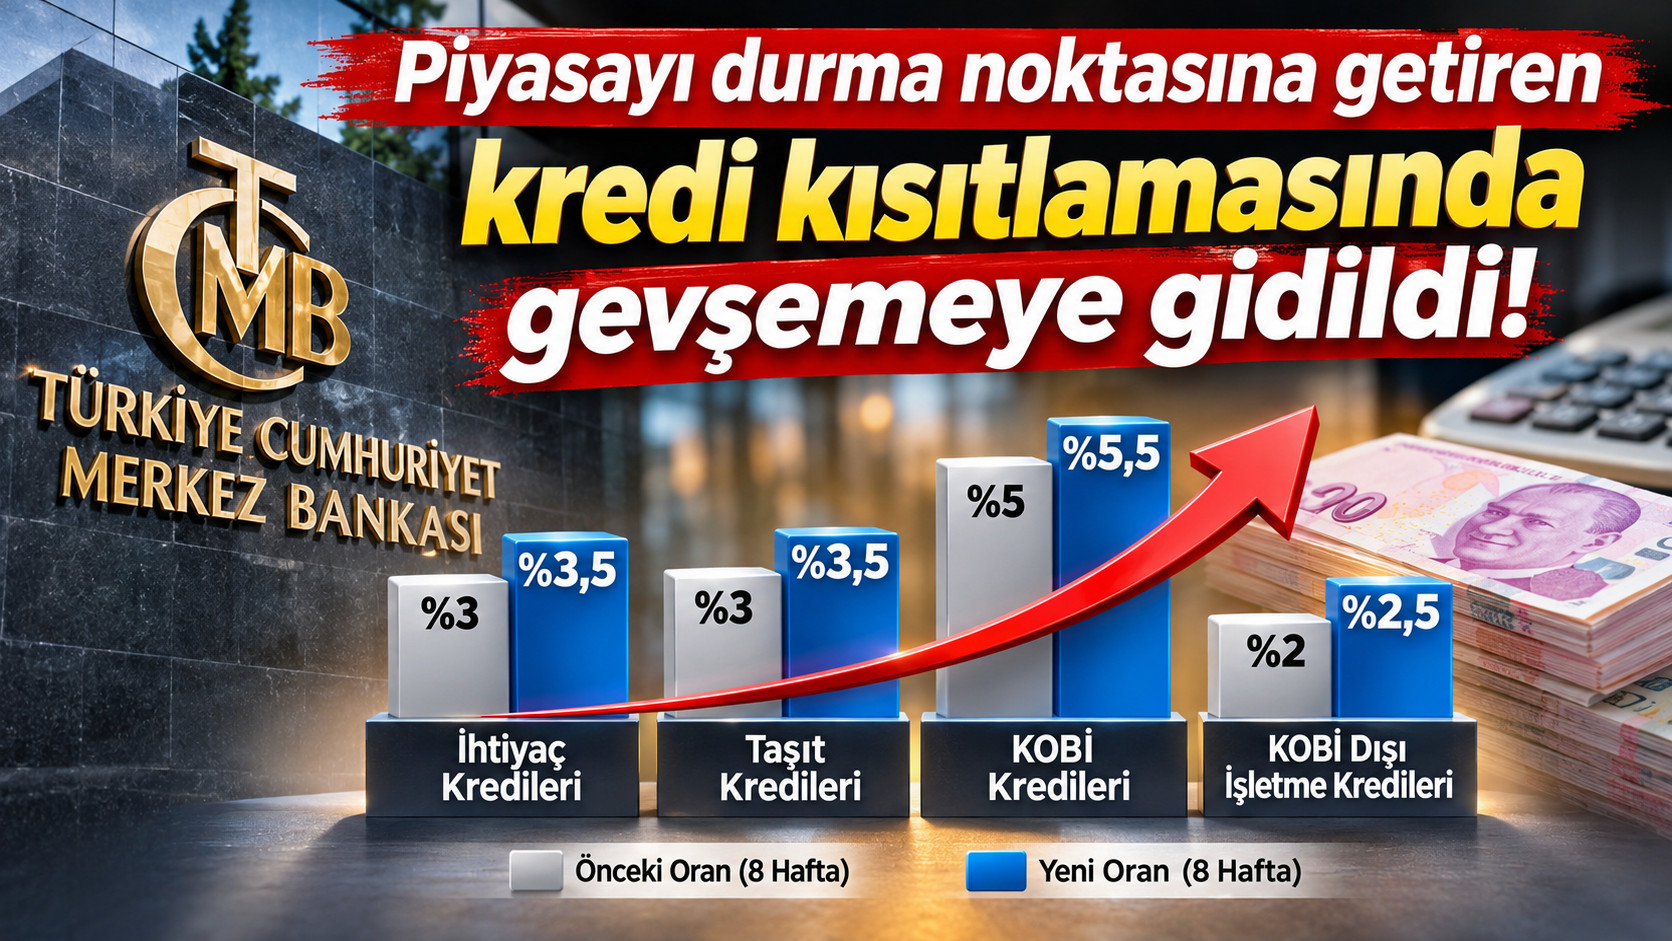
TCMB kredi frenini gevşetti
TCMB kredi frenini gevşetti: Piyasayı daraltan kredi kısıtlamalarında geri adım!
BANKA HABERLERİ
Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi
Yapı Kredi, 18 ülkeden 40 finansal kuruluşun katılımıyla, 367 ve 734 gün vadeli dört ayrı dilimden oluşan yaklaşık 933 milyon dolarlık sendikasyon kredisi anlaşması imzaladı.



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
- Türkiye'nin en büyük kuantum bilgisayarı TÜBİTAK bünyesinde kuruluyor 14/11/2026
- Putin, Trump ve Şi 19 Kasım'da bir araya gelecek 14/11/2026
- COP31'de ikinci hafta görüşmelerine temel oluşturabilecek taslak metin hazırlanıyor 14/11/2026
- Spot piyasada elektrik ve doğalgaz fiyatları 14/11/2026
- Çin'de yuan cinsinden kredi hacmi yüzde 4,7 arttı 14/11/2026
- Sözleşmeli personel çalıştırma esasları yeniden düzenlendi 14/11/2026
- BM/Simon Stiell: COP31 müzakerelerinde ilerleme var, taktiksel gecikmelerden kaçınılmalı 14/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu