
EKONOMİ
Türkiye’nin Kriz Deneyimleri: 1994, 2000-2001, 2008-2009 ve 2018-2022 Krizleri
Yeni bir programa ihtiyaç duyulmaktadır. Hak, hukuk, adalet, özgürlük, demokrasi, şeffaflık, hesap verilebilirlik, denetim kavramları getirilecek programın ilk satırında yer almalıdır.

Yayınlanma:
2 yıl önce|
Yazan:
BankaVitrini
Küreselleşme, ülkeleri yurt içi şoklara ek olarak yurt dışı şoklara karşı da duyarlı hale getirmiştir. Sermaye hareketlerinin tamamen serbest bırakılması sonucu, ülkeler arasında istikrarsızlığın geçişkenliği artmıştır. Türkiye, sermaye hareketlerinin serbest bırakıldığı 1989 yılından bu yana 1994, 2000-2001, 2008- 2009 ve son olarak da 2018-2022 krizleriyle karşı karşıya kalmıştır.
Krizler farklı nedenlerden tetiklenebilmekte, ancak kriz öncesi ve sonrasında, benzer gelişmeler görülmektedir. Süreç güven ortamının bozulmasıyla başlar, para ikamesi, yerli paranın değer kaybetmesi, yurt içi bankalarda likidite sıkıntısı, bankaların kredileri vadesinden önce geri çağırması, firmaların faaliyetlerini daraltıp işçi çıkarması, iç talepte daralma, dış borçlanmada güçlük, sermaye kaçışı, risk priminin yükselmesi şeklinde devam eder. Arz şokuyla başlayan krize, talep boyutu eklenir. Ülkenin iflasa sürüklenmesi olası bir senaryodur. Ancak kriz doğru yönetilirse, güven ortamı yeniden sağlanabilirse, üretimde aksamalar önlenebilirse, takip eden dönemde ülke parasının değer yitirmesi sonucu ihracat ve turizm gelirleri olumlu etkilenir, cari işlemler açığı azalır, güven ortamı geri gelir, panik azalır, sermaye akışı düşen risk primi eşliğinde yeniden başlar.
Türkiye’de yaşanan krizleri tetikleyen gelişmeler çok farklıdır. 1994 Krizi, yurt içi faiz oranını düşük tutma çabasının, sermaye kaçışına yol açması sonucu ortaya çıkmıştır. 2000- 2001 Krizi’ni, krize hazır bir zeminde yaşanan basit bir siyasi olay tetiklemiştir. 2008- 2009 Krizi, ABD’de yaşanan “sub-prime” ipotek kriziyle (kredi geçmişi olumsuz olan kişilere yüksek faiz karşılığı sağlanan riskli kredilerin geri ödenmemesi) tetiklenmiş, küresel sermaye güvenli liman arayışı içine girmiştir. 2018- 2022 krizinin nedeni, içeride ve dışarıda yatırım güvencesinin azalması ve güven ortamının yok olmasıdır. 2020’de COVID-19 pandemisi de eklenince, kriz aşırı derinleşmiştir.
Türkiye’de yaşanan krizlerin öncesinde aşırı değerli TL, bunun neden olduğu büyük cari açıklar ve bu açıkların net sermaye girişiyle finanse edildiği görülmektedir. Güven ortamının sarsılması sonucu yabancı sermaye girişinin yerini sermaye çıkışı almakta, cari açığın finansmanı zorlaşmaktadır. Risk priminin aşırı yükselmesi borçlanma maliyetini arttırmakta, ülke borç bulmada zorlanmaktadır. 2000-2001 Krizi sonrası net sermaye girişleri ancak 2 yıl sonra yeniden başlayabilmiştir. 2008-2009 Krizi sonrası ise, net sermaye girişi daha kısa sürede gerçekleşmiştir. Buradaki neden, global kriz nedeniyle gelişmiş ülke faiz oranlarının çok düşük düzeylere çekilmesi sonucu, sermayenin daha yüksek getiri arayışı içinde, gelişmekte olan ülkelere kaymasıdır. Türkiye de bundan nasibini almıştır.
Aşağıda 1994, 2000-2001, 2008-2009 ve 2018-2022 krizleri irdelenecektir. Krizler neden çıktı, ne gibi önlemler alındı, sonuçları ne oldu? Bunları hatırlayabilirsek, içinde bulunduğumuz krize daha bilinçli, daha deneyimli, daha hazırlıklı yaklaşabiliriz.
1994 Krizi
1994 Krizi’ni Hazırlayan Ortam
1994 yılında kontrolden çıkan kamu açıklarının nedeni, altyapı yatırımları, sık yaşanan seçim dönemleri, ücret ve maaş gelirlerinde reel artış sağlamak amacıyla yapılan ayarlamalar, Körfez Krizi ve terörle mücadele için yapılan harcamalardır. Gereken vergi reformu yapılmadığı için kamu açıkları yükselmiştir. 1989 yılında kamu açıklarının finansmanı Merkez Bankası kaynaklarından iç borçlanmaya yönlendirilmiş, bu da kamu kağıtları üzerindeki faiz oranının yükselmesine neden olmuş, dolaylı olarak bütçeye ek yük getirmiştir. “Kamu borçlanma gereği”nin GSMH’ye oranı 1989 yılında %5,3 iken, 1993 yılında %11,9 olmuştur.
1989 yılında uluslararası sermaye hareketlerinin serbest bırakılmasından sonra kur ayarlamaları 1989-94 döneminde satın alma gücü paritesi artış oranının altında tutulmuş, TL aşırı değerlenmiştir. Bu durum, yüksek faiz politikası ve Merkez Bankası döviz müdahaleleri sayesinde, 1994 yılı başlarında yaşanan mali krize kadar sorun yaratmamış, hatta sıcak para girişini özendirmiştir. Kur değişim oranının faiz getirisinin altında kalması, sıcak paraya kâr etme imkânı sağlar (dolar kredisi al -> TL’ye çevir -> Hazine bonosuna yatır -> vade sonunda faiz + anaparayı al -> dolara çevir -> kâr et). Bu işlemler, bankalarda oluşan büyük açık pozisyonların nedenleri arasındadır. Aşırı değerli TL, ihracatı olumsuz etkilemiş, ihracatın ithalatı karşılama oranı 1988’de %81 iken 1993’te %52’ye düşmüş, dış ticaret açığı yükselmiştir.
TL reel faizleri 1993 yılında düşmeye başlamış, TL tutmanın çekiciliği kalmamıştır. Derecelendirme Kuruluşları Türkiye’nin kredi notunu düşürmüş, güven ortamı sarsılmış, devalüasyon beklentileri dolarizasyonu teşvik etmiştir. Açık pozisyonları kapatma çabası, dövize olan talebi arttırmıştır. Serbest ve resmi kur arasındaki fark %20-30’lara yükselmiş, 26 Ocak, 1 Mart ve 17 Mart 1994 tarihlerinde, üç devalüasyon gerçekleşmiş, doların satın alma gücü 1987 başı düzeyine getirilmiştir. Faiz/kur makasının daralması, sıcak paranın kaçışıyla sonuçlanmıştır.
Güven kaybı nedeniyle dolara yönelme sonucu, Ocak 1994’te eski parayla 14.500 TL olan dolar kuru 7 Nisanda 39.933 TL’ye tırmanmış, 8 Nisanda tekrar 36.945 TL düzeyine inmiştir. Senenin geri kalan kısmında kur artışı devam etmiş, Aralık ayını 38.495 TL olarak kapatmıştır. 1994 yılı sonunda enflasyon üç basamaklı olarak %125.5’e yükselmiş, dolar bazında milli gelir düşmüştür.
5 Nisan 1994 İstikrar Paketi’ne kadar Merkez Bankası, kur ve faiz dalgalanmalarının belirli bir “kulvar” içinde tutmak amacıyla;
- farklı vadelerde, hem döviz hem banknot interbank piyasalarında çift yönlü kotasyon vermiş, piyasaya hem alıcı hem satıcı olarak girmiştir.
- 3 aya varan 7 ayrı vadede repo ve ters repo işlemleri yapmıştır.
- İMKB tahvil piyasasında açık piyasa işlemleriyle ilgili olarak katılımcı olmuştur.
- döviz satarak dolar arzını arttırmıştır.
- interbankta yüksek faiz vererek piyasadaki fazla TL’yi emmek yoluyla aşırı kur artışlarını önlemeye çalışmıştır.
- döviz devir kurunu serbest piyasa kuruna yakın bir düzeye yükseltmiştir.
(Dövize bağlı operasyonlar rezerv kaybına neden olmuştur.)
Yukarıdaki önlemler geçici çözüm sağlamış, kalıcı çözüm 5 Nisan 1994 İstikrar Paketi’yle gelmiştir. Kalıcı sonuç alınabilmesi için önlemlerin yapısal sorunlara eğilmesi, programın uyumlu çalışan bir maliye ve para politikasıyla desteklenmesi gerekir.
5 Nisan 1994 İstikrar Paketi
Paket, KİT satışları/kapatılması, bir defaya mahsus vergiler, ek vergiler, zamlar, memur maaş zamlarına sınır, birkaç ürün haricinde tarımda desteklemenin kaldırılması, kamu harcamaları ve KİT’lere yapılan transferlerde kısıntı, vergi borçlarının kapatılması, yatırımların yavaşlatılması gibi uygulamalarla, bütçe açığını azaltmayı ve iç borçlardan kurtulmayı hedeflemektedir.
5 Nisan 1994 İstikrar Paketi’nin olumlu sonuçları:
- 5 Nisan kararları çerçevesinde kur tespiti piyasa koşullarına bırakılmıştır.
- Merkez Bankası kuru piyasa değerine çıkarılmış, bu %40’a yakın ek kur ayarlaması gerektirmiştir. Eski parayla 40.000 TL’ye tırmanan dolar kuru, Haziran sonlarında 30.000 TL dolaylarına düşmüş, doların TL karşısındaki değeri, 1987 başlarındaki satın alma gücüne eşit hale gelmiştir.
- Konsolide bütçe kümülatif nakit açığı düşmüştür.
- Dış ticaret açığı azalmış, 1993 Nisan ayında %43.7 olan ihracatın ithalatı karşılama oranı, Nisan 1994’te %70.9’a yükselmiştir. Açık daha çok ithalatın azalması sonucu düşmüştür.
- Merkez Bankası döviz ve altın rezervleri artmıştır.
- Enflasyon düşmüştür.
- TL’ye güven sağlanmış, para dövizden TL enstrümanlara yönelmiştir.
- Faiz oranları 1994 Haziran başından itibaren düşme eğilimine girmiş, uzun vadeye yüksek faiz uygulamasına geçilmiştir.
- Döviz büfelerinin kuruluş şartları ağırlaştırılmış (ödenmiş sermaye gereksinimi merkez şirket için eski parayla 2 milyar, her şube için 1 milyar TL’ye yükseltilmiştir), şartları yerine getiremeyen 70 büfe tasfiye edilmiştir.
- Devlet tarafìndan mevduata verilen güvence sınırının yükseltilmesi sonucu, bankalara eski parayla 20 trilyonluk mevduat dönüşü gerçekleşmiştir.
- Merkez Bankası’nın özerkliğine aşamalı geçiş fikri benimsenmiş, Banka’ca Hazine’ye sağlanacak kısa vadeli avans sınırlandırılmış, böylece emisyon artış hızı frenlenmiştir.
5 Nisan 1994 İstikrar Paketi’nin olumsuz sonuçları:
- Bazı bankalar ve aracı kurumlar tasfiye edilmiştir.
- İhracat hedefin altında kalmıştır.
- İç tüketimin kısılması ve ihracata ivme kazandırılamaması sonucu üretimde azalma yaşanmış, bu da işsizliğin artmasına yol açmıştır.
- İzlenen yüksek faiz politikası nedeniyle, üretime kanalize edilmesi gereken para/banka kredileri ranta kaymış, bu da üretim ve tedarik zincirinde aksamalara neden olmuştur.
- İmalat sanayiinde kapasite kullanım oranı Mayıs 1993’te %83 iken, Mayıs 1994’te %70’e düşmüştür.
- Krizden olumsuz yönde etkilenen sermaye piyasası, yüksek faiz ve belirsizlik ortamından dolayı istikrara kavuşamamıştır.
- Özelleştirme, devletin ekonomideki yerinin küçültülmesi, bütçe üzerinde büyük yük olan tesislerin kapatılması, gibi işlemlerde mesafe katedilememiştir.
- Krizin bütçe açığı ve dış ticaret açığından sonra en önemli boyutunu oluşturan sosyal güvenlik açığı yükselmiştir.
- Bazı firmalar, kullandıkları eski teknoloji nedeniyle ihracatta zorlanmıştır.
- Turizm gelirlerinde beklenen artış sağlanamamıştır.
1995 yılında seçimle hükümet değişmiş, bunun kriz üzerinde olumlu etkisi olmuştur.
2000-2001 Krizi
2000-2001 Krizi Cumhuriyet tarihinin en büyük finansal ve bankacılık krizidir. Türkiye’ye maliyeti 20 milyar dolar olmuştur. Aslında krize müsait zemin hazırdı. Yaşanan siyasi olay patlamaya hazır bombanın sadece pimini çekmiştir. Yüksek düzeyde borç stokları, bankaların görev zararları ve bazılarının içi boşaltılmış bir bankacılık sektörü, krize hazır ortamın görünümüydü. Borsa, krizin üçüncü gününde %29 değer kaybetmiş, repo faizleri %7500’lere tırmanmıştır. Merkez Bankası’ndan 7,6 milyar dolarlık döviz çıkışı olmuş, 2001 yılında Türkiye %9,5 küçülmüştür. Enflasyon oranı %90’a yaklaşmıştır.
2000-2001 Krizi’ne Müsait Zemini Hazırlayan Ögeler:
1. Aşırı değerli TL: Enerji fiyatlarındaki artış, enflasyon tahmininde sapmaya neden olmuş (TÜFE %39 arttı), kurun yıl boyunca %20 artmasına izin verildiği için TL aşırı değerlenmiştir. O dönemde “sabit kur rejimi” yürürlükteydi. 1 Dolar + 0.77 Euro’dan oluşan kur sepetinin günlük değeri 1 yıl boyunca açıklanmıştır.
2. Cari işlemler açığının kritik sınırın üzerinde seyretmesi: Faiz oranı indirimi sonrası tüketici kredisi ve iç tüketimin patlaması, üretimin iç tüketime yönelmesi ve ihracatın düşmesi sonucu, cari açık yükselmiştir.
3. Sermayeden yoksun mali sektör: 1990’larda banka kurmanın kolaylaştırılması sonucu yetersiz sermayeli bankalar çoğalmıştır. Sınırsız mevduat güvencesi nedeniyle risk unsuru ortadan kalktığından, bu bankalar göreceli yüksek faiz vererek mevduat toplayabilmiştir. Bazıları ayrıca aşırı boyutta kamu kâğıdı taşımaktaydı.
4. Açık pozisyonlar (banka-reel sektör-kamu): 2000 Programı sırasında uygulanan sepete bağlı yarı-sabit kur, dış borcu ucuz kaynak haline getirmiş, özellikle kaynak yetersizliği çeken bankalar (bunların 12’si daha sonra Fon’a devredilmiştir), açık pozisyonlarını arttırmışlardır. Bu da bankacılık sisteminin kur riskini arttırmıştır. Önlem olarak TCMB, bankaların tutabilecekleri açık pozisyon miktarını sermayenin %50’sinden %20’sine indirmiş, Haziran 2000’de yayınladığı bir tebliğle, bunun üzerindeki pozisyon aşımını %8 yerine %100 munzam karşılığa tabi tutmuştur.
5. Kamu bankalarının görev zararları: Kamu bankalarının görev zararları 1992 yılında tahkim edilerek sıfırlanmıştı. Yeniden birikmeye başlayan görev zararları, Nisan 2001’de, eski parayla 15 katrilyon düzeyine ulaşmıştır. Görev zararlarının tasfiyesi ve bankacılık sektörünün yeniden yapılandırılması gerekmiştir. Bu, Hazine’ye ek yük getirmiş, 2001 için öngörülen %15’lik bütçe açığı aşılmıştır. Yasaya eklenen geçici maddeyle, Merkez Bankası’nın 6 ay süreyle birincil piyasadan Hazine’nin çıkardığı DİBS’leri almasına olanak tanınmış, böylece kamu bankalarının görev zararlarının tasfiyesinde kullanılmak üzere, Merkez Bankası Hazine’yi özel tertip tahvilin vadesi dolana kadar fonlamıştır.
6. Faiz ve kur riski
- açık pozisyonlar kur riskini arttırmış,
- geri dönmeyen krediler ve vade uyumsuzluğu, faiz riskini arttırmıştır.
2000-2001 Krizi sırasında yaşananlar kısaca şöyle özetlenebilir:
- Spekülatif atak sonucu TL’nin aşırı değer kaybı; kur ve faizde belirsizlik.
- Yabancı paranın bankalardan çekilip evlerdeki kasalara/ yabancı bankalara/yurt dışına/yastık altına gitmesi.
- Güven eksikliği, kamunun borçlanmasında zorluk, vadenin kısalması (20 Mart 2001 kamu ihalesinde vade 1 ay), dış borç çevirmede güçlük, risk priminin aşırı yükselmesi.
- Ödeme sisteminin önemli bir parçası olan vadeli çek-senet gibi ödeme araçlarının kabul edilmemesi, fatura yazılamaması, akreditif açılamaması ve bütün bunların sonucunda piyasanın kilitlenmesi.
- Merkez Bankası 26 Şubat 2001 tarihinde kriz yönetimi çerçevesinde; Kamu bankalarını fonlama, kısa vadeli faize Bankalararası Para Piyasası’nda kotasyon vererek tavan koyma ve bankalara döviz depo işlemleri yoluyla, aktif müdaheleye başlamıştır.
Yeni “Ulusal Program” uygulamaya konulmuştur. Önceki programdan en önemli farkı, kurun çıpa olarak kullanılmamasıdır. Sabit döviz kuru terkedilip, dalgalı kur rejimine geçilmiştir. Yeni programda para politikası yeniden işlerlik kazanmıştır. Yeni Program, istikrar yanında, yeniden yapılanma ve büyüme ortamını yaratacak önlemleri vurgulamıştır. Siyasi otoritenin ekonomi üzerindeki etki alanı daraltılmaya çalışılmıştır. Bu kapsamda, Merkez Bankası’nın özerkliğini sağlayacak, kamu bankalarına görev zararı yüklenilmesini önleyecek yasa değişikliği yapılmış, bütçe içi ve bütçe dışı fonlar kapatılmış, kamu ihale ve kamulaştırma yasalarında değişiklik yapılmıştır.
2002 yılında seçimle hükümet değişmiş, bunun kriz üzerinde olumlu etkisi olmuştur.
2008 – 2009 Krizi
2008-2009 Krizi bir küresel kriz niteliğindedir. Amerika’da. subprime mortgage kredilerinin geri ödenmemesi sonucu ortaya çıkmış, tetikleyen olay, 15 Eylül 2008’de Lehman Brothers’ın batışı olmuştur. Önce Avrupa’ya, sonra dünyaya yayılmıştır. Finansal kriz olarak başlamış, daha sonra reel sektörü de etkisi altına almış, kimi ülkede resesyona, kiminde stagflasyona, kiminde depresyona neden olmuştur.
Türkiye’de GSYH büyüme oranı 2008 yılında %1,1, 2009 yılında %-4,7 olarak gerçekleşmiştir. 2009 Mayıs ayında imalat sanayi kapasite kullanım oranı %62’ye düşmüştür.
2008-2009 Krizi başlangıcında durum şöyle: Sermaye hareketleri serbest, ülke paraları arasında konvertibilite var, kambiyo denetimi yok, merkez bankaları genelde bağımsız. Ülke ekonomileri parasallaşmış durumda. Bu nedenle para politikası etkili olabilecek konumda. Amaç, enflasyonu etkilemeden ekonomiyi canlandırmak. Krizle mücadelede ülkeler genelde parasal genişlemeye gitmiş, faiz oranlarını düşürmüşlerdir.
Kriz döneminde, özellikle gelişmiş ülke merkez bankaları mali destek programları çerçevesinde piyasalara olağanüstü düzeylerde likidite sağlamış, bunun sonucu bütçe açıklarında artış gözlenmiştir. Krizin etkilerinin azalması ve ekonomide toparlanma başlaması üzerine, merkez bankaları çıkış stratejileri tespit ederek, piyasaları normalleşme sürecine hazırlamıştır.
Türkiye’nin 2008-2009 Krizi’ne karşı aldığı önlemler ve çıkış stratejisi
- Merkez Bankası, küresel kriz sırasında, döviz piyasaları ve bankacılık sisteminde döviz likiditesini arttırıcı önlemler almıştır. Küresel krizin etkilerinin hafiflemesiyle birlikte döviz piyasasında likiditeyi genişletici önlemler tedricen geri çekilmiştir. Döviz satım ihaleleri, 2 Nisan 2009 tarihinde sonlandırılmıştır. Kriz döneminde ara verilen rezerv biriktirme amaçlı döviz alım ihaleleri, 4 Ağustos 2009 tarihinden itibaren tekrar başlatılmıştır.
- Kriz yönetimi sırasında Merkez Bankası’nın kullandığı en önemli araç, gecelik borçlanma/borç verme faiz oranları olmuştur. Kasım 2008-Kasım 2009 aralığında politika faiz oranlarında hızlı indirimlere gidilmiş, Merkez Bankası borçlanma faiz oranını yüzde 16,75’ten yüzde 6,50’ye çekmiştir. Kasım 2009-Aralık 2010 aralığında yüzde 1,50’ye kadar gerileyen Merkez Bankası politika faizi, Ağustos 2011’de tekrar yüzde 5’e yükseltilmiş, 2011 yılı boyunca yüzde 5 düzeyinde kalmıştır.
- Likidite düzenlemeleri amacıyla 19 Haziran 2009’da Merkez Bankası üç ay vadeli repo ihalelerine başlamıştır. 16 Ekim 2009’da TL zorunlu karşılık oranı yüzde 6’dan yüzde 5’e indirilmiş, Ekim 2010’da yeniden yüzde 6’ya yükseltilmiştir. 2011 yılı başından itibaren TL zorunlu karşılıklarda vadeler de önem kazanmıştır. Zorunlu karşılık oranı bir yıla kadar vadeli TL mevduat için yüzde 6, bir yıldan uzun vadeli TL mevduat için yüzde 5 olarak belirlenmiştir.
Türkiye’de Merkez Bankası, 2008-2009 Krizi süresince etkin ve esnek likidite yönetimi uygulayarak krizi başarılı bir şekilde yönetmiş, ilâve radikal önlemlere fazla gerek kalmamıştır. Küresel kriz sırasında alınan önlemler 14 Nisan 2010’da ilan edilen “Çıkış Stratejileri” adlı duyuruyla geri alınmış, para politikaları normale dönmüştür.
2018-2022 Krizi
Küresel boyut taşıyan bu kriz, yatırım güvencesinin azalması ve güven ortamının bozulması sonucu ortaya çıkan bir “döviz ve borç krizi” niteliğindedir. 2020 yılında COVID-19 pandemisi de eklenince, tehlikeli bir boyut kazanmıştır.
Türkiye krize yüksek bir borç stoku, yüksek cari açık ve aşırı değerli TL’yle yakalanmıştır. 2018 Temmuz-Ağustos döneminde TL aşırı değer kaybetmiştir (Haziran 2018’de 4.58 TL olan dolar kuru, 14 Ağustos 2018’de, 6.89 TL’ye yükselmiştir). Daha sonra kur, dalgalanma sergilemiştir. Takip eden dönemde uzun süren bir durgunluk, artan borç, kredi temerrütleri, borçlanmada güçlük, artan işsizlik, TL’nin değer kaybı ve yükselme eğilimine giren bir enflasyon görülmektedir. Ülke sermaye girişine muhtaç hale gelmiştir. Kolay kredi ve devlet bütçesiyle desteklenen inşaat sektörü patlamasının yarattığı büyüme döneminin sonlandığı düşünülmektedir. 2018, 2019, 2020 yıllarında GSYİH sırasıyla %2,8, %0,9 ve %1,8 oranında, düşük bir büyüme sergilemiştir.
Yüksek cari açık ve döviz borcu, hukuk dışı uygulamalar, faiz politikasına ilişkin yanlış hipotez çerçevesinde uygulanan faiz indirimi, TCMB rezervinin eksiye düşmesi, ABD ile S-400 konusunda anlaşmazlık, ikili ticarette güven azalması, COVID-19 pandemisi, dış siyasette yaptırım söylemleri, yapısal reformlarda gecikme gibi nedenler krizin gün geçtikçe derinleşmesine, içeride ve dışarıda güven ortamının kötüleşmesine sebep olmaktadır.
Büyük çaplı ölümlere neden olan COVID-19 pandemisi, ülke ekonomilerini de kötü etkilemiştir. Karantina/ kapatma gibi önlemler üretimi aksatmış, hem üretim hem de tedarik zincirinde büyük aksamalara neden olmuştur. Pek çok faaliyetin durması ya da müşteri kaybı nedeniyle, müesseseler iflas durumuna gelmiş, bu da işsizliği arttırmıştır. Zor durumdaki vatandaşlara mali yardım, üreticilere teşvik, sağlık harcamalarındaki artışlar, bütçe açıklarını arttırmış, parasal genişleme zaruri hale gelmiş, enflasyon yükselmiştir. Kurun satın alma gücü paritesi paralelinde artmasına izin verilmemiş, arka kapıdan döviz satışlarıyla kur düşük tutulmaya çalışılmıştır. Haziran 2022’de Merkez Bankası rezervleri eksi 55 milyar dolar düzeyine gerilemiştir.
Pandemi tüm dünya ülkelerini etkilemiş, ülkeler başta parasal genişlemeye gitmişlerdir. Ancak bunun neden olduğu enflasyonla mücadele 2022 yılında başlamış, enjekte edilen paralar geri çekilmeye başlanmış, faiz oranları yükseltilmiştir.
Haziran 2022 itibarıyla, ABD ve Avrupa’da enflasyon oranı %9’a yakın bir noktaya gelmiştir. ABD politika faiz oranını Haziran 2022 toplantısında 0,75 puan daha arttırarak 1,5- 1,75 seviyesine yükseltmiş, bu da dünyada doların değer kazanmasına neden olmuştur. Dış kredi imkanlarının azalması, Türkiye’nin borç döndürmesini zorlaştırmıştır. İlaveten Derecelendirme Kuruluşları, Türkiye’nin kredi notunu düşürmüş, güven ortamı sarsılmıştır. Sonuç olarak Türkiye’nin risk primi aşırı yükselmiştir.
2021 Mayıs ayına kadar dolar kuru 7,30-8,30 TL civarında dalgalanmış, enflasyon %15- %17 dolaylarında seyretmiştir. Haziran ayında ekonomi biliminin kabul etmediği “faiz neden, enflasyon sonuç” hipotezi öne sürülmüş, Merkez Bankası, politika faizini Eylül, Ekim ve Kasım aylarında olmak üzere %19’dan %14’e düşürmüştür (halbuki 2021 yılı başında Para Piyasası Kurulu yılın ilk toplantısında politika faizini %15’ten %17’ye, 18 Mart’ta da %19’a yükseltmişti. O sıralarda enflasyon oranı sadece %15-16 düzeyinde seyrediyordu). Buna paralel olarak mevduat reel faizleri de eksiye düşmüştür. İnsanlar, tasarruflarının değerini korumak amacıyla TL’den döviz ve altına yönelmiş, dolarizasyon ivme kazanmıştır. Güven eksikliği yanında, TL enstrümanların çoğunluğunda reel getirinin negatif bölgede devam etmesi, dolarizasyonla mücadeleyi imkansız kılmaktadır. Örneğin, Haziran 2022’de gözlenen %17 civarındaki mevduat faiz oranı, %73,5 enflasyon oranı karşısında, %56,5 bir negatif reel faiz demektir. Hazine bono ve tahvilleri üzerinde Haziran 2022 itibarıyla faiz oranı %22’nin üzerindedir. Kredi faizleri de yüksek düzeydedir. %14’e düşürülen politika faizinin, piyasa/kamu borçlanma faiz oranları üzerinde etkisi sınırlı olmuştur. Ancak %22-25 dolaylarındaki bir faiz oranının bile negatif reel faiz ifade ettiği unutulmamalıdır.
Aralık 2021’de ters dolarizasyon sağlamak amacıyla çıkarılan Kur Korumalı Mevduat (KKM), kura endeksli olduğu için kurdan doğrudan etkilenmektedir. Bu nedenle “örtülü dolarizasyon” şeklinde de düşünülebilir. Açık ve örtülü dolarizasyonun toplam mevduat içindeki payı Mayıs 2022 itibarıyla %72’ye yükselmiştir. TL’nin payı ise %28’e gerilemiştir. KKM uygulaması kur artışı olması durumunda Hazine’ye aşırı yük oluşturacaktır. Daha sonra çıkarılan Gelire Endeksli Senet (GES)’lerin de, getiriye konulan üst sınır (%25.5; bu getiri de negatif reel getiri ifade etmektedir) nedeniyle TL’ye dönüşü sağlayamayacağı düşünülmektedir.
Aralık 2021’den itibaren enflasyonun artış hızı yükselmiş, kur ise müdahaleler sayesinde 2022 Mayıs ayına kadar 15 TL’nin altında kalmıştır. TÜİK, Mayıs 2021-Mayıs 2022 yıllık TÜFE enflasyon oranını %73,50 olarak açıklamıştır (2017’de enflasyon %11,9’du). Enflasyon Araştırma Grubu (ENAG) ise, enflasyonu %160,76 olarak hesaplamıştır. Enflasyonun artışında Türkiye’nin üretimden uzaklaşıp dışa bağımlı hale gelmesi, Rusya-Ukrayna savaşı ve savaşın neden olduğu petrol ve gıda ürünlerinde fiyat artışlarının da etkisi vardır. Savaş nedeniyle getirilen yaptırımlar da tedarik zincirini olumsuz etkilemiştir. Ancak Türkiye’de gerek enflasyon gerek kur artış oranı diğer ülkelere kıyasla çok daha yüksek seyretmektedir. (Amerika ve Avrupa’da enflasyon %9 civarında, Türkiye’de Mayıs 2022 yıllık enflasyon oranı %73,5; Ocak 2021-Ocak 2022 arasında Türkiye›de dolar %95 değer kazanmış, TL ise dolar karşısında %46 değer kaybetmiştır.) Bu farkın başlıca nedeni, Türkiye’de izlenen yanlış ekonomi politikalarıdır.
2021-2022 için birkaç rakam verelim:
GSYH 2021(yıllık): Nominal 7,209 milyar TL; 807 milyar dolar.
2021 1. çeyrek – 2022 1. çeyrek GSYH artışı reel %11, dolar bazında %8,8.
İmalat Sanayi kapasite kullanım oranı 2020 Mayıs ayında %61.9’a kadar düşmüştür. 2021 Nisan ve Mayıs 2022’de oran sırasıyla, %78 ve %77’dir.
Türkiye’nin 2021 brüt dış borç stoku: 441 milyar dolar: GSYH’ye oranı %54,9.
- Özel sektör borç stoku 235 milyar dolar: GSYH’ye oranı %29,3 (163 milyar doları uzun, 71 milyar doları kısa vadeli.)
- Kamu sektörü borç stoku 180 milyar dolar: GSYH’ye oranı %22,4 (157,4 milyar doları uzun, 22,3 milyar doları kısa vadeli.)
- TCMB’ye ait borç stoku 26 milyar dolar; GSYH’ye oranı %3,2 (büyük ölçüde kısa vadeli.)
(Hazine garantili dış borç stoku 14,7 milyar dolar. Özel kesimin bu borcu ödeyememesi halinde, borç kamu borcuna dönüşmektedir.)
2012-2020 birinci çeyrek arası TCMB’nin dış borç stoku 8,4 milyar doların altında seyrederken 2020 ikinci çeyreğinde 19,6; 2021 dördüncü çeyreğinde ise 26 milyar dolara yükselmiştir.
Finansal kriz dönemlerinde borç çevirme imkanları zayıflar. Piyasalarda güven eksikliği, panik, belirsizlik hakimdir. Risk primi yüksek boyuttadır. Borcu borçla kapatmak zordur.
Geçmiş krizlerde borç çevirme oranı %70-80 civarında gerçekleşmiştir. 2022 Nisan sonu itibarıyla Türkiye’nin vadesine 1 yıl veya daha az kalmış dış borç stoku 182,4 milyar dolardır. Bunun %19,4’ü kamuya, %16,1’i Merkez Bankası’na, %64,5’i özel sektöre aittir. Hazine, 2022 yılı Haziran ayında uluslararası sermaye piyasalarında tahvil ihracı yoluyla 11 milyar dolar finansman sağlamayı öngörmektedir.
Uluslararası tahvil faiz oranları %0,2 – %3,3 aralığında iken Türk Eurobond ihracı farklı vadeler için %8,4 – %10,6 civarında faizle ihraç edilmektedir. 827 puan olan CDS düzeyi, %35 temerrüte düşme olasılığını ifade etmektedir.
2021 yılında cari açık 14,9 milyar dolar, dış ticaret açığı 29,2 milyar dolar.
2022 Nisan ayında cari açık (yıllıklandırılmış) 25,7 milyar dolar: dış ticaret açığı 46 milyar dolardır.
Merkezi yönetim bütçesi 2021 yılı Nisan ayında 16,9 milyar açık vermis, 2022 Nisan ayında açık 50,2 milyar TL’ye yükselmiştir. 2021 yılı Nisan ayında 1,7 milyar faiz dışı fazla verilmiş iken, 2022 Nisan ayında 31,3 milyar TL faiz dışı açık verilmiştir.
ISO’nun 500 büyük sanayi kuruluş üzerinde yaptığı araştırmada, son yıllarda borç oranının giderek arttığı tespit edilmiştir. 2019 yılında 500 kuruluşun borçlarının özkaynağa oranı %217’ye ulaşmıştır. Bu tablo sanayide işletme sermayesinin eridiğini ve üretimin borçlanmayla sürdürülebildiğini ortaya koymaktadır.
Rakamlardan da anlaşıldığı gibi, Türkiye’nin çevrilmesi gereken büyük bir borç stoku (1985-2019 döneminde dış borç stoku 3,4 kat artmıştır.), finansmanı gereken önemli bir cari açığı ve yüksek düzeyde seyreden bir bütçe açığı vardır. Ülkenin en önemli güvencesi olan Merkez Bankası rezervleri nette eksiye düşmüş, yönetim swap yoluyla kısa vadeli borç arayışına girmiştir. Talep edilen CDS’ler aşırı yüksektir. Bu da Türkiye’nin geri ödeme açısından aşırı risk taşıdığı anlamına gelir. İmalat sanayiinde üretimin borçlanmayla sürdürülmesi, borç olanaklarının kesilmesi halinde üretimde büyük düşüşler yaşanabileceğine işaret etmektedir. TL enstrümanlar üzerindeki getirinin negatif olması, ters-dolarizasyonun mümkün olmayacağını ifade etmektedir. Türkiye’de en kısa zamanda kalıcı tedbirler alınması gerekmektedir.
Sonuç
1994 ve 2000-2001 krizlerinin atlatılmasında; 1995 ve 2002 seçimleriyle sağlanan hükümet değişikliği, ayrıca 5 Nisan 1994 İstikrar Paketi ve 2001’de dalgalı kur eşliğinde uygulamaya konulan Yeni Ulusal Program önemli olmuştur. 2008-2009 Krizi boyunca izlenen etkin ve esnek likidite yönetimi başarılı sonuçlar vermiş, kriz, dünya konjonktüründeki düzelme sonucu sermaye girişlerinin başlamasıyla çözülmüştür. Gelişmiş ülkelerin faiz oranını düşük tutması sermayeyi yüksek getiri arayışına yönlendirmiş, Türkiye de bundan faydalanmıştır. İçinde bulunduğumuz 2018-2022 Krizi’ne karşı halen hiçbir kalıcı önlem getirilmemiştir. İzlenen yanlış politikalar krizi daha da derinleştirmektedir.
Türkiye’de hiperenflasyona doğru hızlı bir gidiş söz konusudur. Yoksulluk, giderek artmaktadır. İsraf devam etmekte, yapısal sorunlara çözüm aramada gecikme yaşanmaktadır. Üretime gereken önem ve teşvik verilmemekte, imalat sanayiinde ise üretim borçla sürdürülebilmektedir. Bu şartlarda borçlanmada tıkanıklık yaşanması halinde, üretim ve tedarik zincirinde aksamalar kaçınılmaz olacaktır. Parasal ihtiyacı karşılamak için hayati öneme sahip fabrikalar/ kuruluşlar yabancılara satılmış ve satılmaktadır. Göçmen sorunu büyüyerek devam etmektedir. İhracat yaptığımız ülkelerde derinleşen durgunluk, ihracatımızı ve cari işlemler açığımızı olumsuz yönde etkilemektedir.
Borcu çevirmede zorluk çekilmektedir. Talep edilen aşırı yüksek risk primleri, temerrüt (iflas) çağrışımı yapmaktadır. 22 Haziran 2022 itibarıyla 827 puan olan CDS, Türkiye’nin 5 yıl vadeli borcunu iflasa karşı korumanın maliyetini göstermektedir. 100 dolarlık borç için Türkiye 8.27 dolar ek risk primi ödemektedir (bu düzeyde bir risk primi, 2008-2009 Krizi sırasında, Ekim 2008’de de görülmüştü). Bu durumda Hazine’nin dolar cinsi borçlanma faizi %10’un üzerine çıkmaktadır.
Mevcut yönetimin krizle mücadele adı altında aldığı tüm önlemler sadece günü kurtarmak içindir.
Para-sermaye-döviz piyasalarının gelişmiş olması, para politikasının etkili olabilmesi için önemlidir. Kamu borçlanma gereğinin aşırı olması, kamu borç stokunun büyük olması ve çevrilmesinde yaşanan güçlükler ve/veya büyümenin dış finansmanla beslenmesi durumunda, monetizasyon gereği ortaya çıkabilir ve aktif para politikası uygulaması zorlaşır.
Ekonomide “üçlü açmaz” denilen hipoteze göre; Faiz, kur ve enflasyon üçlüsünden ancak birini sabit tutabilir ya da kontrol edebilirsiniz. Diğer ikisi dalgalanmaya bırakılmalıdır.
Türkiye’de Merkez Bankası bağımsız, sermaye hareketleri serbest, dalgalı kur rejimi yürürlükte, faizler serbest piyasada belirleniyorken, TCMB’nin Enflasyon Hedeflemesini uygulaması mümkündü. Günümüzde yaşanan kriz ortamında; sermaye hareketi yine serbest, ancak kurun, arka kapıdan müdahalelerle yükselmesine izin verilmiyor. Pandemi ve seçim nedeniyle artan kamu harcamaları, ayrıca KKM’lerin de getirdiği ek yük nedeniyle büyüyen bütçe açıklarının finansmanı parasal genişlemeye neden olmakta. Merkez Bankası faiz aracını da gerektiği gibi kullanamayıp, “faiz sebep, enflasyon sonuç” şeklinde geçersiz bir hipotez doğrultusunda indirime gitmiş durumda. Ayrıca hükümet, kamu bankaları üzerinden faiz üzerine baskı kurmakta. Gelire Endeksli Senetler’in getirisi üzerinde bile %25,5 gibi bir üst sınır var. Kısacası hem kur hem faiz örtük olarak yönlendirilmekte. Bu durumda Merkez Bankası’nın araç bağımsızlığından söz etmek mümkün değil. Merkez Bankası’nın bağımsızlığı da bu dönemde askıya alınmış durumdadır.
24 Haziran 2022’de alınan BDDK kararı ile, döviz varlığı 15 milyon liranın üstünde olan şirketlerin TL kredisi kullanmaları yasaklanmıştır. Bu şirketlerin YP nakdi varlıklarının, aktif toplamından veya son 1 yıllık net satış hasılatından büyük olanının yüzde 10’unu aşması durumunda, söz konusu şirketlere nakdi ticari kredi kullandırılmaması söz konusu. Karar, ülkeyi serbest kambiyo rejiminden uzaklaştırıcı nitelikte. Bir çeşit sermaye kontrolü anlamına da gelir. Ocak 2022’de de ihracatçılara, zorunlu döviz devir uygulaması başlatılmıştı (1996 yılında da uygulanan bir araç). Bu tür kararlar, ihracatı ve güven ortamını olumsuz etkilemektedir.
Uygulandığı söylenen Açık Enflasyon Hedefleme Rejimi’nin en önemli önkoşulları yerine getirilmemektedir. Hatırlamak gerekirse;
Enflasyon hedeflemesinin başarılı olabilmesi için gereken önkoşullar;
- Merkez Bankası’nın bağımsızlığı (para politikası araçlarını uygulamada bağımsızlık)
- Kamu maliyesi baskısının azaltılmış olması,
- Döviz kuru ile enflasyon arasındaki ilişkinin zayıf olması,
- Mali sistemin sağlam bir yapıya sahip olması.
- İstikrar gösteren bir enflasyon denklemi.
- Esnek kur, esnek faiz politikası (Merkez Bankası’nın kur ve faiz oranına müdahalesi, istisnai durumlar haricinde, öngörülmemektedir).
- Düşük enflasyon.
- Para ikamesinin aşırı boyutlarda olmaması.
şeklinde sıralanabilir.
Kriz gün geçtikçe ağırlaşmaktadır. Yeni bir programa ihtiyaç duyulmaktadır. Hak, hukuk, adalet, özgürlük, demokrasi, şeffaflık, hesap verilebilirlik, denetim kavramları getirilecek programın ilk satırında yer almalıdır. Güven ortamı ancak bunların varlığıyla tesis edilebilir. Yönetim; hareketleri, icraatları ile insanlara örnek olmalı, halkı, kendi çıkarları doğrultusunda değil, halk için çalıştığına ikna etmelidir. Ülke mali zorluklar içindeyken her türlü israftan kaçınıp, sadece ülkenin refahı için elzem projelere kaynak ayrılmalıdır.
Merkez Bankası bağımsızlığına yeniden kavuşturulmalıdır. Ekonomi biliminin gerektirdiği önlemler doğru biçimde, bu konuda bilgi, deneyimi olan kişiler tarafından saptanıp, uygulamaya konulmalıdır. Enflasyon Hedeflemesi Rejimi’nin uygulanabilmesi için gerekli koşullar sağlanmalıdır. Enflasyon Hedeflemesi doğrultusunda sıkı para politikası izlenmelidir. Hazine’nin, Merkez Bankası’nı kasası gibi kullanmasına izin verilmemelidir. Sıkı maliye politikası da, yine işin erbabı kişiler tarafından, para politikasıyla uyum içinde, sunulan programı desteklemelidir. Hayati önemi haiz mal/hizmetlerde ithalata bağımlılık azaltılmalı, ülke kendi imkânlarıyla gıda, yem, gübre, enerji, telekomünikasyon, yangın söndürme uçakları, gibi konularda üretime öncelik vermelidir. Ülkemizde enerji konusunda güneş enerjisi, rüzgar enerjisi büyük imkân vadetmektedir. Devlet Planlama Teşkilatı yeniden aktif hale getirilmeli, kurum, sektörler arasında uyum, sağlıklı büyüme, eğitim konularında çözüm önerileri üretmelidir. Bilim odaklı eğitim, laiklik ilkelerine sadakat, halkını ayrıştırmayan bir yönetim, ülkenin krizden çıkıp yeniden ayağa kalkmasında çok önemli rol oynayacaktır.
Borçlanma kanallarının tıkanması halinde, IMF’nin kapısını yeniden çalmamız gerekebilecektir.
Prof. Dr. NUR KEYDER
Sayı: İktisat ve Toplum Dergisi 141
Sayfa Aralığı: 4-13

İlginizi Çekebilir
EKONOMİ
FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI
Yayınlanma:
2 gün önce|
19/10/2026Yazan:
BankaVitrini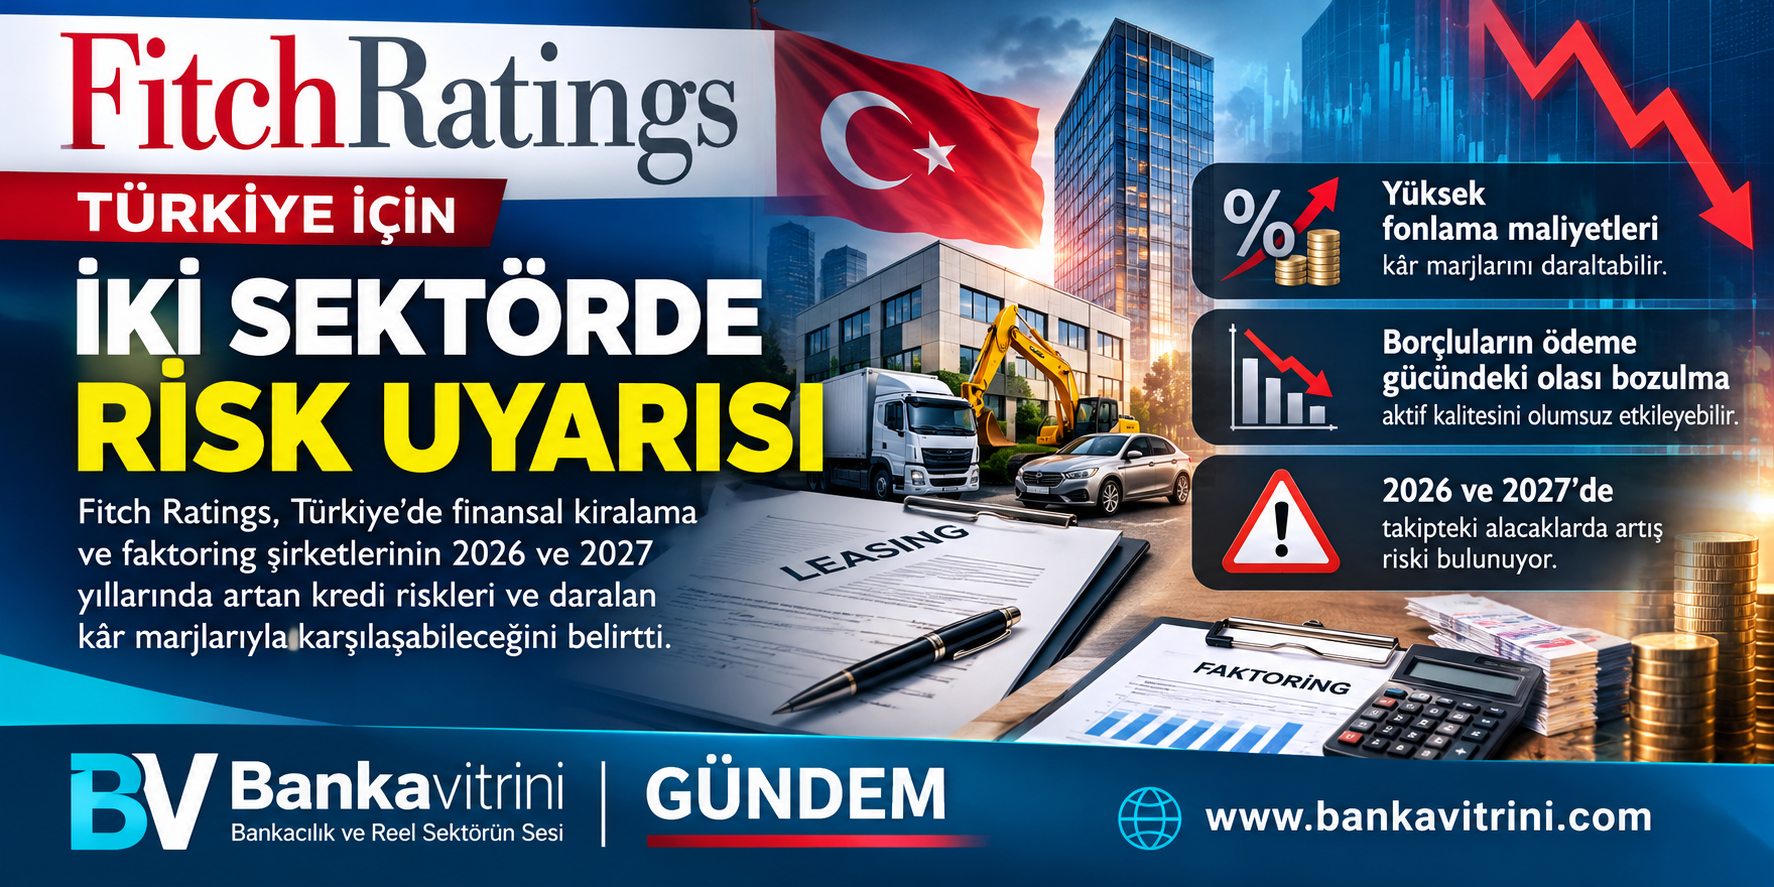
2026 ve 2027’de takipteki alacaklar artabilir, kâr marjları daralabilir
Bankavitrini.com | Ekonomi Haber
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye’de finansal kiralama (leasing) ve faktoring sektörlerinin 2026 ve 2027 yıllarında artan aktif kalitesi riskleri ve daralan kârlılık marjlarıyla karşılaşabileceği uyarısında bulundu. Yüksek fonlama maliyetleri, KOBİ’lerin ödeme gücündeki olası bozulma ve artan sorunlu alacaklar, iki sektörün önümüzdeki dönemde yakından izlenmesi gereken başlıca riskleri arasında yer aldı.
Fitch’in 19 Ekim 2026 tarihli değerlendirmesine göre, Türkiye’nin de içinde bulunduğu gelişmekte olan Avrupa’daki finansman ve leasing şirketlerine yönelik sektör görünümü haziran ayında “kötüleşen” olarak revize edilmişti. Küresel ekonomik büyümedeki yavaşlama, yüksek enflasyon ve finansman maliyetleri bu değerlendirmede etkili oldu.
Finansal kiralamada hacim büyüyor, riskler de birikiyor
Fitch’in değerlendirmesinde öne çıkan veriler, finansal kiralama sektöründe iş hacmi artarken risklerin de göz ardı edilmemesi gerektiğini ortaya koyuyor.
Türkiye’de finansal kiralama sektörünün yeni iş hacmi, 2026’nın ilk yarısında geçen yılın aynı dönemine göre dolar bazında yüzde 48 arttı. Ancak bu büyümenin niteliği dikkat çekici bir ayrıntı taşıyor: Sat ve geri kirala işlemlerinin toplam yeni iş hacmindeki payı yüzde 38’e ulaştı.
Sat ve geri kirala işlemlerinde işletmeler, sahip oldukları bina, makine veya diğer varlıkları finansman kuruluşuna satarak nakit elde ediyor ve aynı varlıkları kiralamaya devam ediyor. Bu yöntem şirketlere kısa vadeli likidite sağlarken, yeni yatırım finansmanından çok mevcut nakit ihtiyacının karşılanmasına yönelik talebi de gösterebiliyor.
Fitch, bu işlemlerin ticari gayrimenkul değerlemeleri ve varlıkların gelecekteki değeri bakımından risk yaratabileceğine dikkat çekiyor. Varlıkların değer kaybetmesi, teminatın yeterliliğini ve finansman kuruluşlarının olası tahsilatlarını olumsuz etkileyebilir.
Sektörde takipteki alacak oranı yüzde 1,9 seviyesine gerilemiş olsa da Fitch, bu oranın 2026 sonu ve 2027 boyunca yükselmesini bekliyor. Finansal kiralama şirketlerinin ortalama özkaynak kârlılığı yüzde 30 olurken, kaldıraç oranının 2025 sonundaki 3,8 kat seviyesinden 4,9 kata yükselmesi de bilançoların izlenmesi gereken göstergeler arasında bulunuyor.
Faktoringde 1,1 trilyon TL’lik hacim: Reel büyüme sınırlı
Faktoring sektörü, işletmelerin vadeli satışlarından doğan alacaklarını devralarak nakit akışı sağlamalarında önemli bir finansman aracı olarak öne çıkıyor. Özellikle banka kredisine erişimde zorlanan işletmeler açısından faktoring, işletme sermayesi ihtiyacının karşılanmasında alternatif oluşturuyor.
Ancak yüksek finansman maliyetleri ve müşterilerin tahsilat sorunları, faktoring şirketlerinin de risklerini artırabiliyor.
Fitch’in değerlendirmesinde yer alan verilere göre, Türkiye’de faktoring işlem hacmi 2026’nın ilk yarısında yıllık yüzde 33 artarak 1,1 trilyon TL’ye ulaştı. Kuruluş, 2026 yılının tamamında yüzde 32 büyüme bekliyor. Bununla birlikte büyümenin genel olarak enflasyonla uyumlu kalacağı ve reel büyümenin yatay seyredeceği öngörülüyor.
Faktoring sektörünün takipteki alacak oranı yüzde 2,3 seviyesinde bulunuyor. Yeni sorunlu alacakların ve bunlara karşı ayrılan değer düşüklüğü giderlerinin yüksek seyretmesi ise kârlılık üzerindeki baskıyı artırıyor.
Sektörün ortalama aktif kârlılığının 2025’teki yüzde 8,1 seviyesinden yüzde 6,4’e gerilemesi, büyüyen işlem hacminin aynı ölçüde kârlılığa dönüşmediğini gösteren önemli bir veri. Kaldıraç oranı 4,1 kata yükselmiş olsa da Fitch bu seviyeyi hâlen ılımlı olarak değerlendiriyor.
Asıl risk: KOBİ’lerin ödeme gücündeki bozulma
Fitch’in uyarısının Türkiye açısından en önemli boyutu, finansman kuruluşlarının karşı karşıya olduğu risklerin yalnızca kendi bilançolarından kaynaklanmaması.
Yüksek faizler, işletmelerin finansman giderlerini artırırken tahsilat vadelerindeki uzama ve nakit akışındaki bozulma, borçların zamanında ödenmesini zorlaştırabiliyor. Özellikle küçük ve orta ölçekli işletmelerde yaşanabilecek ödeme güçlükleri, leasing ve faktoring şirketlerinin aktif kalitesine doğrudan yansıyabilir.
Türkiye’de son dönemde yaşanan piyasa dalgalanmalarının bu şirketler üzerindeki doğrudan etkisinin sınırlı kaldığı belirtiliyor. Finansal kiralama şirketlerinin sınırlı menkul kıymet portföyleri ve yerleşik fonlama kanalları, banka iştiraki olan faktoring şirketlerinin ise ana ortaklarından alabilecekleri destek, riskleri sınırlayan unsurlar arasında gösteriliyor.
Bununla birlikte Türk lirası faizlerindeki yükseliş ve Türkiye’nin kredi temerrüt takası (CDS) primlerindeki artış, fonlama maliyetlerini yukarı çekebilir. Bu durum, özellikle müşterilerine daha önce kullandırılmış finansmanın getirisi ile yeni fonlama maliyetleri arasındaki farkı daraltabilir.
Bankacılık dışı finansman sektörüne ne anlatıyor?
Fitch’in değerlendirmesi, finansal kiralama ve faktoring sektörlerinde büyüme oranlarının tek başına yeterli bir performans göstergesi olmadığını ortaya koyuyor. İşlem hacmi artarken tahsilat kalitesinin bozulması, karşılık giderlerinin yükselmesi ve fonlama maliyetlerinin gelirleri aşındırması, şirketlerin finansal dayanıklılığını zayıflatabilir.
Türkiye’de reel sektörün krediye erişim sorunu yaşadığı bir dönemde leasing ve faktoring şirketlerinin önemi artıyor. Ancak işletmelerin finansmana erişimini kolaylaştıran bu kanalların sürdürülebilirliği, müşterilerin geri ödeme kapasitesine ve finansman kuruluşlarının risk yönetimine bağlı.
Önümüzdeki dönemde takipteki alacak oranları, karşılık giderleri, özkaynak ve aktif kârlılığı ile kaldıraç oranlarının birlikte değerlendirilmesi gerekiyor. Özellikle büyümenin enflasyonun gerisinde kaldığı veya yüksek fonlama maliyetlerinin sürdüğü bir ortamda, hacim artışının finansal sağlıktaki iyileşmeyle karıştırılmaması önem taşıyor.
Sonuç olarak: Fitch’in uyarısı, Türkiye’de leasing ve faktoring sektörlerinin bugün itibarıyla bir kriz içinde olduğu anlamına gelmiyor. Ancak 2026 ve 2027 döneminde borçluların ödeme performansında yaşanabilecek bozulma ve yüksek finansman maliyetleri, iki sektörün aktif kalitesi ve kârlılığı üzerinde baskı oluşturabilir.
EKONOMİ
VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR!

Yayınlanma:
6 gün önce|
16/10/2026Yazan:
Süleyman Çembertaş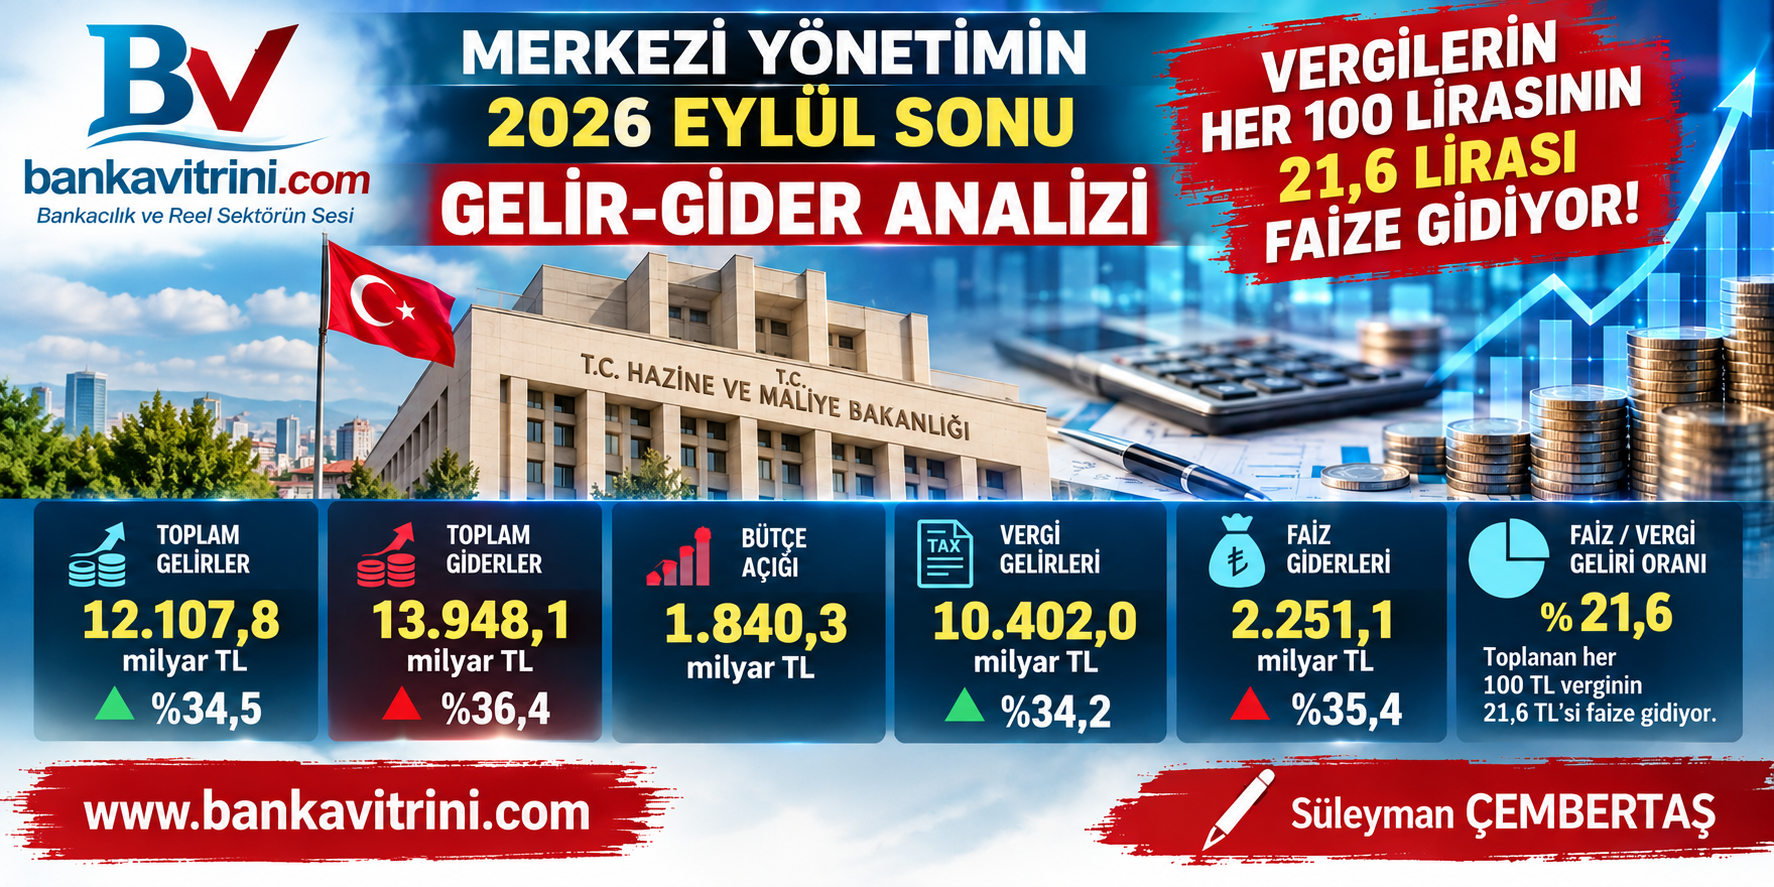
Merkezi yönetim bütçesinde 1,84 trilyon TL açık: Harcamalar gelirlerden hızlı artıyor
T.C. Hazine ve Maliye Bakanlığı tarafından 15 Ekim 2026 tarihinde açıklanan merkezi yönetim bütçesinin 2026 yılı Ocak-Eylül dönemi gerçekleşmeleri, kamu maliyesindeki temel sorunlardan birini yeniden gündeme taşıdı: Vergi gelirleri artıyor ancak bu artışın önemli bir bölümü faiz ödemelerine giderken bütçe açığı da büyümeye devam ediyor.
İlk dokuz aylık dönemde merkezi yönetim bütçe gelirleri 12 trilyon 107,8 milyar TL’ye, giderleri ise 13 trilyon 948,1 milyar TL’ye ulaştı. Böylece bütçe açığı 1 trilyon 840,3 milyar TL olarak gerçekleşti.
Geçen yılın aynı dönemine göre gelirlerde yüzde 34,5, giderlerde ise yüzde 36,4 artış yaşandı. Başka bir ifadeyle kamu harcamaları, gelirlerden 1,9 puan daha hızlı arttı. Bu fark, bütçe dengesi üzerindeki baskının devam ettiğini gösteriyor. 【turn814255search0】
1. Bütçenin en dikkat çekici göstergesi: Faiz yükü
2026 yılının ilk dokuz ayında toplam faiz giderleri 2 trilyon 251,1 milyar TL’ye yükseldi. Aynı dönemde vergi gelirleri 10 trilyon 402 milyar TL olarak gerçekleşti.
Bu iki rakam birlikte değerlendirildiğinde, toplanan her 100 TL verginin yaklaşık 21,64 TL’sinin faiz ödemelerine karşılık geldiği görülüyor.
| Gösterge | Ocak-Eylül 2025 | Ocak-Eylül 2026 |
|---|---|---|
| Vergi gelirleri | 7.753,5 milyar TL | 10.402,0 milyar TL |
| Faiz giderleri | 1.662,4 milyar TL | 2.251,1 milyar TL |
| Faiz/vergi geliri oranı | %21,44 | %21,64 |
| Faiz giderlerinin artışı | — | %35,4 |
Kaynak: Paylaşılan merkezi yönetim bütçe tablosu. Tutarlar milyar TL’dir.
Faiz giderlerinin vergi gelirlerine oranı bir yılda yaklaşık 0,2 puan yükseldi. Tek başına bu değişim çok büyük görünmeyebilir. Ancak oran, önceki yıllarla birlikte incelendiğinde daha anlamlı bir tablo ortaya çıkıyor.
Paylaşılan karşılaştırmaya göre faiz giderlerinin vergi gelirlerine oranı 2023’te yüzde 15, 2024’te yüzde 17,4, 2025’te yüzde 18,6 düzeyindeydi. 2026’nın ilk dokuz ayında ise yüzde 21,6 seviyesine ulaştı.
Burada dikkat edilmesi gereken nokta, yalnızca faiz giderlerinin artması değil, vergi gelirlerinin ne kadarının üretim, eğitim, sağlık, altyapı ve diğer kamu hizmetlerinin finansmanına kalabildiğidir.
Faiz ödemeleri kamu bütçesinin kaçınılmaz yükümlülüklerinden biridir. Ancak bu yükün büyümesi, yeni kamu hizmetleri ve yatırımlar için kullanılabilecek mali alanı daraltabilir.
2. Vergi gelirleri artıyor ama bütçe açığı kapanmıyor
İlk dokuz ayda vergi gelirleri yüzde 34,2 artarak 10 trilyon 402 milyar TL’ye ulaştı. Buna karşın toplam giderler yüzde 36,4 arttı ve bütçe açığı 1 trilyon 840,3 milyar TL’ye çıktı.
Bu tablo, bütçe gelirlerini artırmanın tek başına yeterli olmadığını gösteriyor. Harcamaların bileşimi, faiz maliyeti, kamu transferleri ve bütçe kaynaklarının kullanım biçimi de en az gelir artışı kadar önemli.
2026 bütçesinde toplam gelir hedefi 16 trilyon 266,1 milyar TL olarak belirlenmişti. İlk dokuz ayda bu hedefin yaklaşık yüzde 74,4’ü tahsil edildi. Toplam gider bütçesindeki gerçekleşme oranı ise yüzde 73,5 oldu.
Yılın son üç ayında gelir ve giderlerin hangi hızda gerçekleşeceği, bütçe açığının yıl sonundaki düzeyini belirleyecek.
Burada temel soru şu: Vergi tahsilatındaki artış, ekonominin üretim kapasitesindeki ve reel gelirlerdeki iyileşmeden mi kaynaklanıyor, yoksa fiyat artışları ve mevcut vergi yapısının etkisiyle mi gerçekleşiyor?
Bu sorunun yanıtı, bütçe performansının gerçek niteliğini anlamak açısından önem taşıyor. Nominal vergi gelirlerinin yükselmesi, tek başına vergi yükünün adil dağıldığını veya ekonomik refahın arttığını göstermez.
3. Vergi yükünün dağılımı da sorgulanmalı
Vergi gelirleri içinde en yüksek tutar 2 trilyon 893 milyar TL ile gelir vergisinde gerçekleşti. Kurumlar vergisi tahsilatı 1 trilyon 249,4 milyar TL oldu.
Dahilde alınan KDV 1 trilyon 516,5 milyar TL, ithalde alınan KDV ise 1 trilyon 594,2 milyar TL düzeyine ulaştı. Özel tüketim vergisi tahsilatı da 1 trilyon 436,9 milyar TL oldu.
Bu üç kalemin toplamı 4 trilyon 547,6 milyar TL’ye ulaşıyor.
KDV ve ÖTV gibi tüketim üzerinden alınan vergiler, tüketim harcamalarıyla bağlantılı oldukları için geniş kesimleri ilgilendiriyor. Ancak bu rakamlardan hareketle toplam vergi yükünün ne kadarının düşük gelirli kesimlere düştüğünü kesin olarak hesaplamak mümkün değil. Bunun için gelir gruplarına göre vergi yükünü ve vergi türlerinin dağılımını gösteren ilave verilere ihtiyaç var.
Yine de mevcut tablo önemli bir politika sorusunu gündeme getiriyor: Kamu gelirleri artırılırken vergi yükünün ücretliler, tüketiciler, şirketler ve farklı gelir grupları arasındaki dağılımı ne ölçüde gözetiliyor?
Vergi politikasının yalnızca tahsilatı artırmaya değil, adil bir dağılım sağlamaya da odaklanması gerekiyor.
4. Harcamalarda ilk sırada cari transferler, ikinci sırada personel
2026’nın ilk dokuz ayında faiz hariç harcamalar 11 trilyon 697 milyar TL oldu. Harcamaların önemli bölümünü cari transferler ve personel giderleri oluşturdu.
- Cari transferler: 5 trilyon 30,8 milyar TL
- Personel giderleri: 3 trilyon 841 milyar TL
- Faiz giderleri: 2 trilyon 251,1 milyar TL
- Mal ve hizmet alımları: 958,1 milyar TL
- Sermaye giderleri: 883 milyar TL
Cari transferler toplam giderler içinde en büyük kalem olurken, personel giderleri ikinci sırada yer aldı. Personel giderlerindeki yıllık artış yüzde 40,2, cari transferlerdeki artış ise yüzde 32,1 olarak gerçekleşti.
Bu kalemlerin tamamı aynı nitelikte harcamalar değildir. Personel ödemeleri kamu hizmetlerinin yürütülmesiyle, cari transferler ise sosyal güvenlik, kamu kurumlarına aktarımlar ve çeşitli destek mekanizmalarıyla ilişkilidir. Bu nedenle yalnızca artış oranlarına bakarak harcamaların gereksiz olduğu sonucuna varılamaz.
Ancak kamu harcamalarının etkinliği, verimliliği ve hedeflenen sonuçları üretip üretmediği düzenli biçimde sorgulanmalıdır.
Özellikle ekonomik kaynakların kıtlaştığı, işletmelerin finansmana erişimde zorlandığı bir dönemde bütçe harcamalarının üretken yatırımlara, verimlilik artışına ve sürdürülebilir büyümeye ne ölçüde katkı sağladığı daha fazla önem kazanıyor.
5. Faiz giderleri, maliye politikasının hareket alanını daraltıyor
Faiz giderlerinin artması, bütçede yalnızca muhasebesel bir büyüklük değildir. Borçlanma maliyetleri yükseldiğinde kamu maliyesinin gelecekteki yükümlülükleri de ağırlaşabilir.
Faiz ödemeleri için daha fazla kaynak ayrılması, diğer harcamaların finansmanı açısından tercih ve öncelik sorununu beraberinde getirir. Bu durum özellikle yatırım, sosyal destek ve ekonomik kalkınma harcamalarının planlanmasında dikkatle izlenmelidir.
Öte yandan bütçe açığı ile faiz giderlerini birbirine karıştırmamak gerekir. İlk dokuz ayda 2 trilyon 251,1 milyar TL faiz gideri oluşurken toplam bütçe açığı 1 trilyon 840,3 milyar TL’dir. Aradaki farkın nedeni, faiz dışı bütçe dengesinin fazla vermesidir.
Nitekim faiz hariç bütçe giderleri 11 trilyon 697 milyar TL, toplam gelirler ise 12 trilyon 107,8 milyar TL olduğundan yaklaşık 410,8 milyar TL faiz dışı fazla ortaya çıkmaktadır. Faiz giderleri bu fazlayı aştığı için toplam bütçe açığı oluşmaktadır. 【turn814255search4】
Bu ayrım önemlidir: Kamu gelirleri, faiz hariç giderleri karşılamaya yetmektedir; ancak faiz yükü eklendiğinde bütçe açık vermektedir.
Dolayısıyla faiz maliyetini düşürmeye yönelik kalıcı bir iyileşme, bütçe dengesinin sürdürülebilirliği bakımından kritik önemdedir. Bununla birlikte faiz oranlarının hangi hızda gerileyebileceği; enflasyon, risk primi, borçlanma ihtiyacı ve para politikası gibi unsurlara bağlıdır.
6. Bütçe açığı hedefinin üçte ikisi dokuz ayda gerçekleşti
2026 yılı bütçesinde öngörülen bütçe açığı 2 trilyon 712,7 milyar TL düzeyindedir. İlk dokuz ayda gerçekleşen 1 trilyon 840,3 milyar TL’lik açık, yıllık hedefin yaklaşık yüzde 67,8’ine karşılık geliyor.
Bu oran, kalan üç aylık dönemde bütçe gerçekleşmelerinin yakından izlenmesini gerektiriyor. Ancak yıllık hedefin aşılacağını kesin biçimde söylemek için henüz yeterli veri yok. Son çeyrekte vergi tahsilatlarının, faiz ödemelerinin ve diğer harcamaların seyri belirleyici olacaktır.
Bütçe yönetiminde asıl başarı, yalnızca yıl sonu açığını hedeflenen seviyede tutmak değildir. Bu sonuca hangi gelir politikalarıyla ve hangi harcama öncelikleriyle ulaşıldığı da önemlidir.
Vergi gelirlerini artırırken ekonomik faaliyeti zayıflatmamak, kamu harcamalarını denetlerken temel hizmetlerin kalitesini korumak ve faiz yükünü azaltırken mali güvenilirliği sürdürmek birlikte ele alınması gereken hedeflerdir.
SONUÇ: Vergi tahsilatından önce bütçenin niteliği tartışılmalı
2026’nın ilk dokuz aylık bütçe gerçekleşmeleri, üç temel noktaya işaret ediyor:
Birincisi, gelirler artmasına rağmen giderler daha hızlı yükseliyor ve bütçe açığı 1,84 trilyon TL’ye ulaşıyor.
İkincisi, faiz giderleri 2,25 trilyon TL’yi aşmış durumda. Toplam vergi gelirlerinin yaklaşık yüzde 21,6’sına karşılık gelen bu yük, bütçenin en önemli maliyet unsurlarından biri olmayı sürdürüyor.
Üçüncüsü, vergi gelirlerinin artışını değerlendirirken yalnızca nominal tutarlara değil; vergi yükünün dağılımına, ekonomik faaliyetin gücüne ve kamu harcamalarının verimliliğine de bakmak gerekiyor.
Kamu maliyesinde kalıcı başarı, yalnızca daha fazla vergi toplamakla değil; toplanan vergiyi daha verimli kullanmak, borçlanma ve faiz maliyetini yönetmek ve bütçe yükünü toplum kesimleri arasında adil dağıtmakla mümkündür.
Vergi veren vatandaşın ve üretim yapan işletmenin sorması gereken soru da budur: Ödenen vergiler ne kadar etkin kullanılıyor ve kamu bütçesinin ne kadarı gelecekte ekonomik kapasiteyi güçlendirecek yatırımlara dönüşüyor?
Süleyman ÇEMBERTAŞ Bankavitrini.com – Bankacılık ve Reel Sektörün Sesi
EKONOMİ
ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ?
Kredi Yok, Vade Farkı Var: Reel Sektörün Finansman Çıkmazı… Enflasyonu Düşürürken Üreticinin Maliyetini mi Artırıyoruz?

Yayınlanma:
1 hafta önce|
14/10/2026Yazan:
Erol Taşdelen
Ticari krediye erişemeyen reel sektör, pahalı finansman kıskacında!
Merkez Bankası’nın enflasyonla mücadele kapsamında uyguladığı sıkı para politikasının temel hedefi, kredi genişlemesini ve talebi kontrol altına alarak fiyat artışlarını yavaşlatmak. Ancak ekonominin diğer tarafında farklı bir tablo yaşanıyor: Bankalardan yeterli ve uygun maliyetli ticari kredi kullanamayan reel sektör firmaları, üretimlerini sürdürebilmek için daha pahalı finansman yöntemlerine yöneliyor.
Tedarikçisinden mal alabilmek için aylık yüzde 4-5 vade farkı ödemek zorunda kalan bir işletmenin maliyetleri düşürülebilir mi? Banka kredisine erişimi zorlaştırarak enflasyonu kontrol etmeye çalışırken üreticinin finansman maliyetini yükseltmek, üretici fiyatları üzerinde yeni bir baskı yaratmıyor mu?
Bana göre bugün ekonomi politikalarının tartışılması gereken önemli başlıklarından biri tam da bu çelişki!
Enflasyonu düşürmek için uygulanan politikalar, reel sektörün finansman maliyetleri üzerinden üretici fiyatlarını besleyen bir mekanizmaya dönüşebilir. Bu durum, enflasyonla mücadelenin yalnızca talep tarafından değil, üretim ve finansman maliyetleri açısından da değerlendirilmesini zorunlu kılıyor.
Ticari kredi kısıtlaması üretici fiyatlarını düşürmeye yeter mi?
Enflasyonla mücadelede yüksek faiz ve kredi büyümesine getirilen sınırlamalar, tüketimi ve toplam talebi yavaşlatabilir. Talebin gerilemesi, firmaların fiyat artırma imkânlarını da daraltabilir. Bu mekanizma, para politikasının enflasyonla mücadeledeki temel işleyişlerinden biridir.
Ancak üretim yapan firmaların da hammaddeye, ara mala, enerjiye, iş gücüne ve işletme sermayesine ihtiyacı var. Üretim döngüsünü sürdürebilmek için finansmana erişim, işletmeler açısından bir tercih değil, çoğu zaman zorunluluk.
Bankalardan yeterli kredi kullanamayan bir firma, üretimini durdurmak yerine tedarikçisinden vadeli mal almak zorunda kalabilir. Ne var ki bu kez bankanın uyguladığı faizden farklı bir finansman maliyetiyle karşılaşır.
Özellikle aylık yüzde 4-5 vade farkıyla yapılan alımlar, işletmelerin maliyet hesabını ciddi biçimde değiştirebilir. Dolayısıyla kredi kısıtlamalarının talebi daraltıcı etkisinin yanında, firmaları daha pahalı finansmana yönlendiren maliyet artırıcı etkisi de hesaba katılmalıdır.
Aylık yüzde 4-5 vade farkı, yıllık yüzde 48-60 basit maliyet demek!
Rakamlarla konuşalım.
Tedarikçisinden vadeli mal alan bir firma, aylık yüzde 4 vade farkıyla karşılaşıyorsa bunun 12 aylık basit toplamı yüzde 48’e ulaşır. Aylık yüzde 5 vade farkında ise basit yıllık karşılık yüzde 60’tır.
Vade farkının her ay bileşik olarak uygulanması durumunda yıllık efektif oranlar sırasıyla yaklaşık yüzde 60,1 ve yüzde 79,6’ya çıkar. Elbette gerçek maliyet; ödeme planına, vade süresine, fiyatın peşin veya vadeli belirlenmesine ve diğer ticari koşullara göre değişir.
Burada dikkat çekmek istediğim nokta şu: Bankadan uygun koşullarda işletme kredisi kullanamayan bir firma, tedarik zincirinde çok yüksek bir finansman yüküyle karşılaşabiliyor.
Üstelik bu yük yalnızca bir firmada kalmıyor. Hammadde tedarikçisinden üreticiye, üreticiden toptancıya, toptancıdan perakendeciye uzanan zincirin farklı halkalarında maliyet baskısı yaratabiliyor.
Bu maliyetin tamamı otomatik olarak satış fiyatlarına yansıtılmayabilir. Talep zayıfsa firma fiyat artırmak yerine kârından vazgeçebilir. Ancak kâr marjının daraldığı, nakit akışının bozulduğu ve işletme sermayesinin eridiği bir ortamda finansman maliyetinin fiyatlar üzerindeki baskısı göz ardı edilemez.
TCMB verileri ne söylüyor?
Türkiye Cumhuriyet Merkez Bankası’nın 2026 yılı eylül başındaki verilerinde, 4 Eylül haftası itibarıyla TL ticari kredi faiz oranı yüzde 49,3 düzeyinde gerçekleşti. Aynı dönemde TL mevduat faizi yüzde 44,4 seviyesindeydi. Bu oranlar, ticari krediye erişimin firmalar açısından neden önemli bir maliyet unsuru olduğunu gösteriyor.
Diğer taraftan TÜİK’in 5 Ekim 2026’da açıkladığı eylül ayı Yurt İçi Üretici Fiyat Endeksi verileri de üretim maliyetleri ve fiyatlama davranışları açısından dikkat çekici.
Yİ-ÜFE Eylül ayında aylık yüzde 2,07, yıllık yüzde 27,38 arttı. İmalat sanayisindeki yıllık artış yüzde 29,09’a ulaştı. Ara malı fiyatlarında yıllık artış yüzde 28,11, enerji fiyatlarında ise yüzde 30,82 olarak gerçekleşti.
Bu veriler, üretici fiyatlarındaki baskının sürdüğünü ortaya koyuyor. Ancak söz konusu rakamlar, finansman maliyetlerinin bu artışların ne kadarını oluşturduğunu tek başına göstermiyor. Bunun için firmaların faiz giderleri, tedarikçi vade farkları ve üretim maliyetleri arasındaki ilişkinin ayrıca incelenmesi gerekiyor.
Asıl soru da burada başlıyor: Üretici fiyatlarını düşürmeye çalışırken firmaların finansman yükünü artırıyorsak uygulanan politikanın maliyet tarafındaki etkisini yeterince ölçüyor muyuz?
Firmaların finansman giderleri hiç bu kadar ağırlaşmış mıydı?
Reel sektör açısından sorunun bir diğer boyutu da yüksek faiz ile kredi vadelerinin belirli dönemlerde yoğunlaşmasının aynı anda yaşanması.
Bir firma yalnızca yüksek faiz ödemiyor. Aynı zamanda kullandığı kredinin anapara geri ödemesini, maaşlarını, vergilerini, tedarikçi borçlarını ve diğer işletme giderlerini de karşılamak zorunda.
Satışlarını vadeli yapan, müşterilerinden tahsilatını zamanında alamayan ve stok finansmanına ihtiyaç duyan işletmeler için bu tablo daha da ağırlaşıyor.
Kâğıt üzerinde kârlı görünen bir şirket, nakit akışını yönetemediği için ödeme güçlüğüne düşebilir. Finansman giderleri faaliyet kârını aşındırdığında, firmanın üretime devam edebilmesi için yeni kredi kullanması gerekir. Fakat krediye erişim kısıtlıysa işletme bu kez tedarikçi borçlarını ertelemeye, çeklerini ötelemeye veya varlıklarını elden çıkarmaya yönelebilir.
Böyle bir süreçte yüksek faiz yalnızca finansman gideri olmaktan çıkar; üretim kapasitesini, yatırım kararlarını ve istihdamı etkileyen bir unsura dönüşür.
Konkordato, çek ve icra verileri alarm olarak okunmalı
Reel sektörün finansal sağlığını değerlendirirken konkordato süreçleri, karşılıksız çekler ve icra dosyalarındaki gelişmeler yakından izlenmeli.
2026’nın ilk dokuz ayına ilişkin Konkordato Takip değerlendirmesinde, aylık ortalama geçici mühlet kararlarının 2025 ortalamasının altında kaldığı; buna karşılık red ve iflas kararlarının yükseldiği belirtiliyor. Bu tablo, yalnızca yeni başvurulara değil, sürece giren şirketlerin nasıl sonuçlandığına da bakılması gerektiğini gösteriyor.
Elbette konkordato veya karşılıksız çeklerdeki her artışı doğrudan yüksek faize bağlamak doğru olmaz. Zayıf talep, döviz kuru hareketleri, tahsilat sorunları, yönetim hataları ve sektörlere özgü gelişmeler de şirketlerin ödeme gücünü etkileyebilir.
Bununla birlikte bu göstergeler, finansman maliyetleri ve krediye erişim verileriyle birlikte değerlendirildiğinde reel sektörün dayanıklılığı hakkında önemli sinyaller verebilir.
Özellikle üretim yapan, istihdam sağlayan ve siparişlerini sürdürebilmek için işletme sermayesine ihtiyaç duyan firmaların finansal sıkışıklığı, yalnızca şirket ortaklarının sorunu olarak görülmemeli. Tedarik zincirinde yaşanacak bir kopuş, o firmaya mal satan veya ondan alacak tahsil etmeyi bekleyen diğer işletmeleri de etkileyebilir.
Krediye erişemeyen firma üretimini nasıl sürdürecek?
Burada para politikasının hedefini tartışmaktan çok, uygulamanın reel sektör üzerindeki yan etkilerini sorgulamak gerekiyor.
Enflasyonla mücadele elbette zorunlu. Ancak üretim yapan firmaların işletme sermayesine erişimini zorlaştırırken, bu firmaların daha pahalı alternatif finansmana yönelmesi ihtimalini de dikkate almak gerekiyor.
Kredi hacmini sınırlamak tek başına yeterli bir politika ölçütü olamaz. Bugün İhracatçı bir firma EXİMBANK’a kredi için başvurusu bile aylarca sonra sonuçlananacağı söyleniyorr! Kredinin hangi sektöre, hangi amaçla, hangi maliyetle ve hangi vadeyle kullandırıldığı da önem taşıyor.
Üretim kapasitesini korumak için kullanılan işletme sermayesi kredisi ile spekülatif amaçlı finansmanın aynı şekilde değerlendirilmesi, reel ekonominin ihtiyaçlarını gözden kaçırabilir. Bu nedenle verimlilik, istihdam, ihracat kapasitesi ve nakit akışı gibi ölçütleri dikkate alan seçici ve şeffaf kredi mekanizmaları üzerinde durulmalı.
Amaç, her firmaya sınırsız kredi verilmesi değil; finansman kaynaklarının üretimi sürdüren, katma değer oluşturan ve ödeme kapasitesi bulunan işletmelere makul koşullarla ulaşabilmesi olmalı.
Enflasyonla mücadelede maliyet kanalı ihmal edilmemeli
Para politikasının talep üzerindeki etkisi ile finansman maliyetleri üzerinden üretici fiyatlarına yansıyan etkisi birbirinden farklıdır. Birincisi fiyat artışlarını yavaşlatabilirken ikincisi bazı firmalarda maliyet baskısını artırabilir.
Üretici fiyatlarının seyri yalnızca faiz politikasıyla açıklanamaz. Döviz kuru, enerji, ithal girdiler, ücretler, verimlilik ve iç talep gibi çok sayıda değişken birlikte değerlendirilmelidir. Ancak bu durum, finansman maliyetlerinin enflasyon üzerindeki etkisini önemsiz hale getirmez.
Ticari krediye erişimin zorlaşması, firmaları aylık yüzde 4-5 vade farkıyla mal almaya itiyorsa bu mekanizmanın üretici fiyatları üzerindeki etkisi ölçülmelidir. Banka kredisiyle finanse edilemeyen üretimin tedarikçi kredisiyle sürdürülmesi, finansman ihtiyacını ortadan kaldırmaz; yalnızca finansmanın kaynağını ve maliyetini değiştirir.
Üstelik finansman maliyetleri nedeniyle yatırımlar ertelenir, üretim kapasitesi daralır ve rekabet gücü zayıflarsa orta vadede arz tarafında da sorunlar ortaya çıkabilir. Böyle bir durumda talep baskısı azalsa bile maliyetler ve arz kısıtları fiyatların düşmesini zorlaştırabilir.
SON SÖZ: Enflasyon düşerken üretim de ayakta kalmalı!
Bugün yanıt aramamız gereken soru yalnızca enflasyonun ne zaman düşeceği değil; bu mücadele sürerken reel sektörün ne kadar finansman yükü taşıdığıdır.
Firmaların finansman giderleri yükselirken, kredi vadeleri nakit akışını zorlayacak biçimde yoğunlaşırken ve işletmeler tedarikçilerinden daha pahalı koşullarla mal almak zorunda kalırken, enflasyonla mücadelenin üretim maliyetleri üzerindeki etkisini görmezden gelemeyiz.
Enflasyonu düşürmek için krediyi kısmak başka, üretimin finansmanını sürdürülemez hale getirmek başkadır.
TCMB’nin politikaları talep enflasyonunu sınırlamayı hedeflerken, krediye erişim koşullarının reel sektör üzerindeki etkisi de dikkatle izlenmeli. Üretici fiyatlarının hangi bölümünün hammadde, enerji, kur ve ücretlerden; hangi bölümünün finansman giderlerinden kaynaklandığı daha net ortaya konulmalı.
Aksi halde enflasyonla mücadelede bir taraftan talep daralırken diğer taraftan üreticinin maliyet baskısı devam edebilir. Üstelik finansman sorunu derinleştiğinde yalnızca fiyatlar değil, üretim, istihdam ve şirketlerin ödeme kapasitesi de zarar görebilir.
Enflasyonla mücadele, üretimi finanse edemeyen bir reel sektör pahasına yürütülmemeli. Çünkü üretim maliyetlerini yükselten finansman sorunu çözülmeden, fiyat istikrarını kalıcı hale getirmek de zorlaşabilir.
Erol TAŞDELEN – Ekonomist, Bankacılık ve Finans Analisti
FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.644)
- BASINDA BİZ (67)
- BORSA (603)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.636)
- GÜNDEM (3.590)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.747)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.500)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (841)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Meta'nın üçüncü çeyrek net kârı yıllık bazda yüzde 264 arttı 21/10/2026
- "İran'la savaşa girmek yaptığımız en iyi işlerden biri" 21/10/2026
- Tesla'nın üçüncü çeyrek net kârı yüzde 43 azaldı 21/10/2026
- Resmi Gazete'de bugün (22.10.2026) 21/10/2026
- Türkiye'de PHP güvenlik açığına karşı harekete geçildi 21/10/2026
- Trump: Rusya-Ukrayna savaşında çözüme hiç olmadığı kadar yakınız 21/10/2026
- Tasfiye edilecek fonlarda bekleyen talimatlara ilişkin önerge kabul edildi 21/10/2026
- Meta'ya kullanıcı gizliliği ihlali nedeniyle 25 milyar dolar ceza 21/10/2026
- JP Morgan: Aracı kurum lisans iptali Türkiye'den çekilme anlamına gelmiyor 21/10/2026
- ABD'den İran'ın gölge filosuna yönelik yeni yaptırımlar 21/10/2026
SON YAZILAR
- Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor 21/10/2026
- AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL 21/10/2026
- Vestel’de Borç Alarmı: Gözler Yatırımcıda 20/10/2026
- FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI 19/10/2026
- AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE? 19/10/2026
- Trump’ın Rusya açılımı dengeleri değiştirdi, risk iştahı toparlanıyor 19/10/2026
- AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ? 16/10/2026
- MSCI’DEN TÜRKİYE BORSASINA FREN! 16/10/2026
- KREDİ KARTINDA 12 AY SINIRI KALKTI MI? TAKSİTLİ ALIŞVERİŞTE YENİ DÖNEM! 16/10/2026
- VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR! 16/10/2026
ARAMA
Popüler
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu