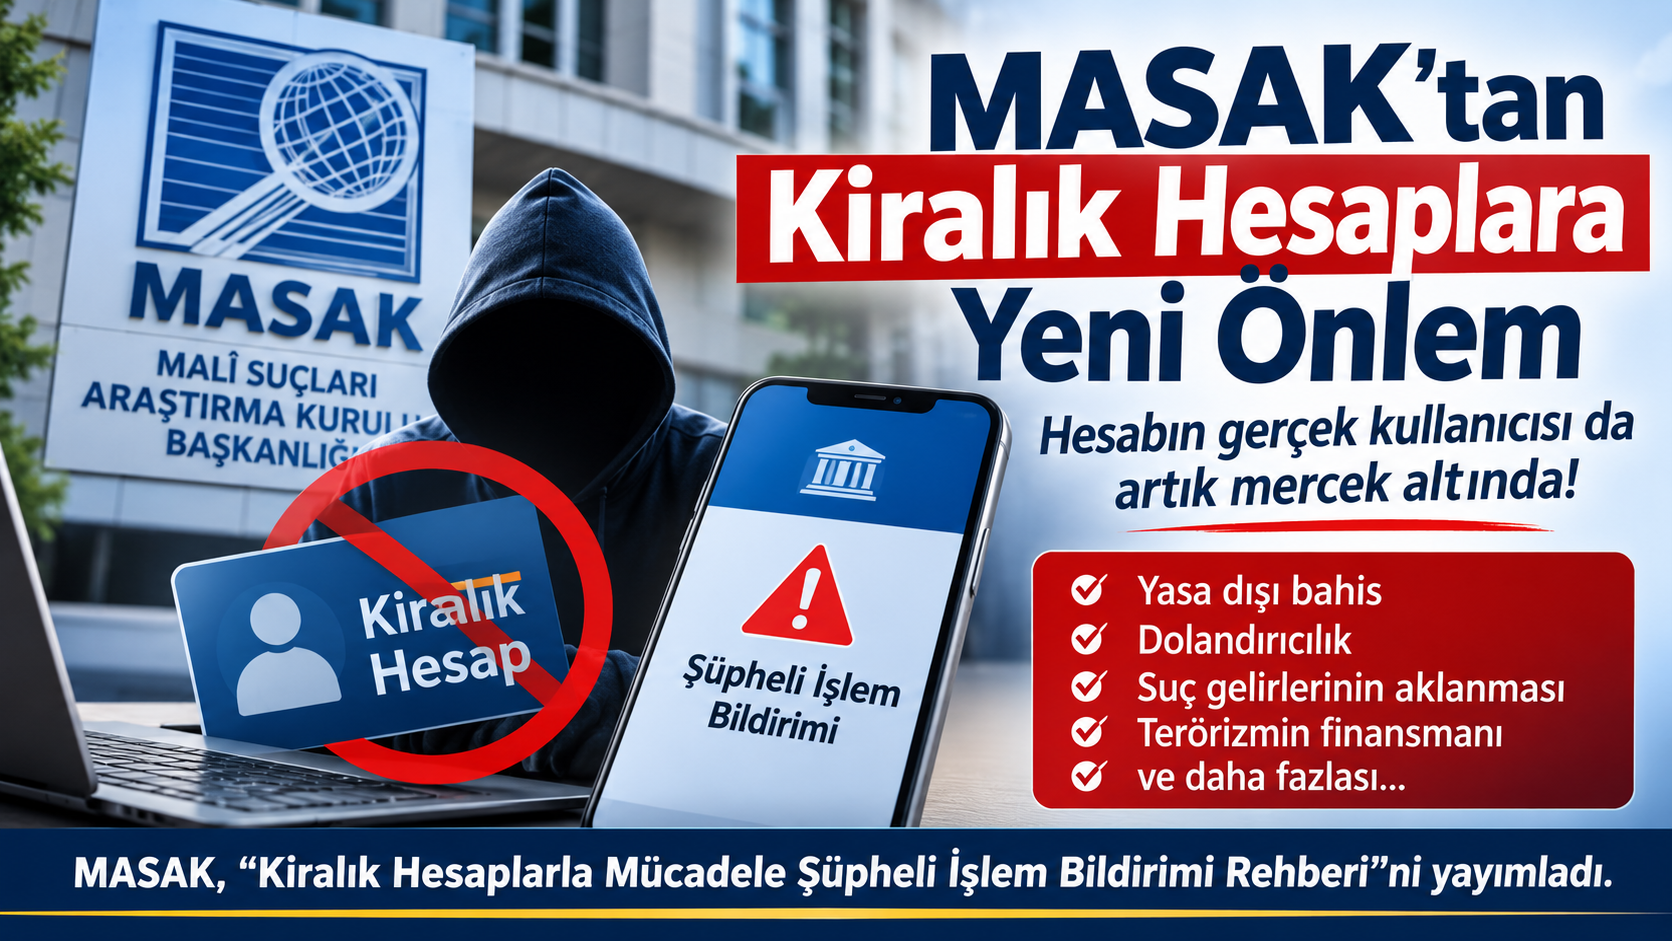
MASAK, kiralık hesapların yasa dışı bahis, dolandırıcılık ve suç gelirlerinin aklanmasında kullanılmasına karşı yeni rehber yayımladı. Bankalar, ödeme ve elektronik para kuruluşları başta olmak üzere çok sayıda finansal kuruluş için sektörel risk göstergeleri belirlendi. Yeni rehber, yalnızca şüpheli işlemlerin bildirilmesini değil, suçta kullanılabilecek hesapların önceden tespit edilmesini de hedefliyor.
Malî Suçları Araştırma Kurulu Başkanlığı (MASAK), finansal sistem üzerinden gerçekleştirilen suç faaliyetleriyle mücadele kapsamında 12 Ekim 2026 tarihinde **“Kiralık Hesaplarla Mücadele Şüpheli İşlem Bildirimi Rehberi”**ni yayımladı.
Son yıllarda özellikle yasa dışı bahis, internet dolandırıcılığı ve suç gelirlerinin aklanmasında kullanılan kiralık banka hesapları, finansal sistem açısından önemli risk alanlarından biri haline geldi. MASAK’ın yayımladığı yeni rehber, bu hesapların nasıl temin edildiğini, kimler tarafından yönetildiğini ve hangi yöntemlerle suç faaliyetlerinde kullanıldığını ayrıntılı biçimde ortaya koyuyor.
Kiralık hesaplar hangi suçlarda kullanılıyor?
Rehberde, gerçek ve tüzel kişilere ait banka hesaplarının üçüncü kişilere kullandırılmasıyla ortaya çıkan riskler kapsamlı şekilde ele alınıyor.
Özellikle aşağıdaki suç ve faaliyetlerde kiralık hesapların kullanımına dikkat çekiliyor:
-
Yasa dışı bahis ve kumar faaliyetleri,
-
İnternet ve finansal dolandırıcılık,
-
Suç gelirlerinin aklanması,
-
-
-
Hedeflenen finansal yaptırımların aşılması,
-
Hawala ve kayıt dışı para transferleri,
-
Yasa dışı ödeme ve tahsilat organizasyonları.
Rehberde ayrıca paravan şirketlerin, üçüncü kişiler adına açılan hesapların ve yasa dışı ödeme altyapılarının suç gelirlerinin transferinde nasıl kullanılabildiği açıklanıyor.
Bankalar ve finans kuruluşları daha dikkatli olmak zorunda
MASAK’ın rehberi, yalnızca bankaları değil, finansal sistemde işlem gerçekleştiren geniş bir yükümlü grubunu ilgilendiriyor.
Rehberde sektörel risk göstergeleri belirlenen başlıca kuruluş ve meslek grupları şöyle sıralanıyor:
|
Yükümlü grubu
|
Öne çıkan risk alanı
|
| Bankalar |
Hesapların üçüncü kişilerce kullanılması |
| Ödeme ve elektronik para kuruluşları |
Şüpheli para transferleri ve tahsilat ağları |
| Kripto varlık hizmet sağlayıcıları |
Suç gelirlerinin kripto varlıklara aktarılması |
| Yetkili müesseseler |
Kayıt dışı para hareketleri |
| Kuyumcular ve kıymetli maden sektörü |
Suç gelirlerinin finansal sisteme sokulması |
| Sermaye piyasası aracı kurumları |
Şüpheli yatırım ve para hareketleri |
| SMMM ve YMM’ler |
Paravan şirket ve finansal işlem riskleri |
| Noterler ve avukatlar |
İşlemlerin tarafları ve gerçek faydalanıcılarının değerlendirilmesi |
Bu çerçevede yükümlülerden, şüpheli işlem bildirimi yapmadan önce gerekli inceleme ve değerlendirmeleri gerçekleştirmeleri bekleniyor.
MASAK’tan önemli mesaj: Sadece işlem değil, hesap da izlenecek
Rehberin en dikkat çekici yönlerinden biri, mücadelede yalnızca gerçekleşmiş şüpheli işlemlerin tespit edilmesine odaklanılmaması.
MASAK, hesapların fiilî kontrolünün kimde olduğu, hesap sahibinin işlem üzerindeki gerçek iradesi ve hesapların hangi amaçla kullanıldığı gibi unsurların değerlendirilmesini ön plana çıkarıyor.
Bu yaklaşım, bankaların müşteri tanıma (KYC), müşteri durum tespiti ve işlem izleme sistemlerinin önemini artırıyor.
Örneğin bir kişinin hesabına düzenli olarak farklı kişilerden para gelmesi, hesaptaki paranın kısa süre içerisinde başka hesaplara aktarılması veya hesap sahibinin işlem hacmiyle ekonomik ve mesleki profilinin örtüşmemesi, daha yakından incelenmesi gereken risk göstergeleri arasında değerlendirilebilir.
Burada önemli olan, tek bir göstergenin otomatik olarak suç şüphesi oluşturması değil, işlemlerin bütünlük içinde ve risk temelli değerlendirilmesidir.
Finans kuruluşları için erken uyarı ve önleyici kontrol dönemi
Rehberin ortaya koyduğu yaklaşım, finansal kuruluşların kontrol mekanizmalarında önemli bir anlayış değişikliğine işaret ediyor.
Artık yalnızca para transferi gerçekleştikten sonra şüpheli işlem bildirimi yapılması yeterli bir mücadele yöntemi olarak görülmüyor. Hesapların suç faaliyetlerinde kullanılmasına imkân sağlayan risklerin daha erken aşamada belirlenmesi hedefleniyor.
Bu kapsamda özellikle;
-
Hesap sahibinin gerçek işlem davranışlarının izlenmesi,
-
Hesapların fiilî kullanıcılarının değerlendirilmesi,
-
Gerçek faydalanıcının belirlenmesi,
-
İşlem hacmi ile müşteri profilinin karşılaştırılması,
-
Olağan dışı para giriş ve çıkışlarının analiz edilmesi,
-
Şüpheli işlem bildirimlerinin yeterli bilgi ve analizle desteklenmesi
önem kazanıyor.
Bankalar açısından operasyonel ve hukuki riskler
Kiralık hesaplarla mücadele yalnızca MASAK mevzuatına uyum meselesi değil, aynı zamanda bankaların operasyonel risk, itibar riski ve iç kontrol süreçlerini doğrudan ilgilendiren bir konu.
Özellikle hesap sahibinin bilgisi dışında veya üçüncü kişilerin yönlendirmesiyle yürütülen işlemlerin tespit edilmesi, finansal kuruluşların işlem izleme altyapılarının etkinliğini daha önemli hale getiriyor.
Diğer taraftan, şüpheli işlem bildirimlerinde nicelikten çok niteliğin öne çıkarılması, bankaların uyum birimleri üzerindeki analitik inceleme ve değerlendirme sorumluluğunu da artırıyor.
KUTU BİLGİ | Kiralık hesap nedir?
Kiralık hesap, bir kişinin kendi adına açılmış banka veya finansal kuruluş hesabını belirli bir ücret, komisyon ya da başka bir menfaat karşılığında üçüncü kişilerin kullanımına bırakmasıdır.
Bu hesaplar üzerinden yasa dışı bahis gelirleri, dolandırıcılık paraları ve diğer suç gelirleri transfer edilebilir. Hesap yasal olarak bir kişinin adına kayıtlı olsa da işlemleri fiilen başka kişiler yönetebilir.
En büyük risk: Hesap sahibi, kendi adına gerçekleşen işlemler nedeniyle hukuki ve cezai soruşturmalarla karşı karşıya kalabilir. Hesabını bilerek suç faaliyetlerinde kullandıran kişiler açısından ayrıca cezai sorumluluk doğabilir.
Finansal sistemde hesabın sahibi kadar gerçek kullanıcısı da önemli
MASAK’ın 12 Ekim 2026 tarihli rehberi, Türkiye’de finansal suçlarla mücadelede önleyici denetim anlayışının güçlendirilmesi açısından önemli bir adım.
Özellikle yasa dışı bahis ve internet dolandırıcılığı organizasyonlarının çok sayıda gerçek kişi hesabını kullanarak oluşturduğu para transfer ağları, finansal sistemin güvenliği açısından ciddi bir tehdit oluşturuyor.
Yeni yaklaşımda bankaların ve diğer yükümlülerin yalnızca hesabın kimin adına açıldığına değil, hesabı gerçekte kimin yönettiğine, paranın nereden geldiğine ve nereye aktarıldığına da odaklanması gerekiyor.
Finansal sistemde artık sadece hesabın yasal sahibi değil, hesabın gerçek kullanıcısı ve ekonomik faydalanıcısı da denetimin merkezinde olacak.
Kaynak: MASAK – Kiralık Hesaplarla Mücadele Şüpheli İşlem Bildirimi Rehberi, 12 Ekim 2026.


 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

 GÜNCEL4 yıl önce
 BANKA HABERLERİ3 yıl önce
 BANKA HABERLERİ5 yıl önce
 BANKA HABERLERİ6 yıl önce
 BANKA ANALİZLERİ4 yıl önce
 VİDEO Vitrini5 yıl önce