Connect with us

BANKA HABERLERİ

BDDK BANKA CEO VE GMY’LERİ ATAMA VE GÖREVDEN ALMA KRİTERLERİ NELER?

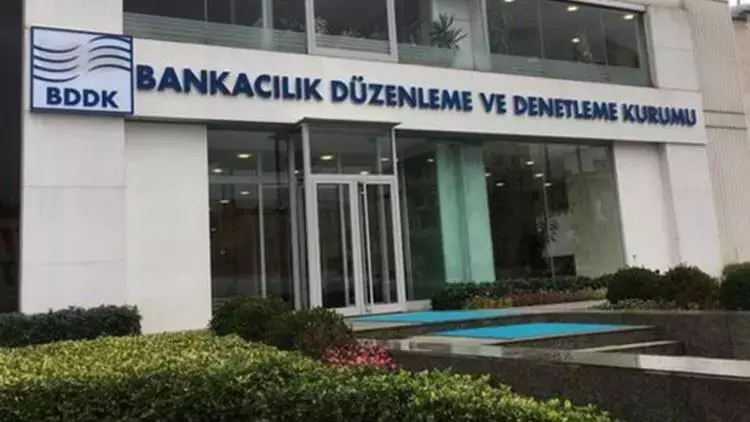
Son günlerde bazı banka CEO ve GMY’lerin tartışmaların ana ögesi haline gelmesi, BDDK’nın banka CEO ve GMY onaylarında nelere dikkat ettiği atanan CEO ve GMY’leri hangi kriterlere göre denetlediği ve görevden alabildiğini yakından inceleme gereğini ortaya çıkardı. BDDK onaylama ve görevden alma kriterleri bazı yazarların yaptığı gibi iş akışının o kadar da basit olmadığı, BDDK’nın mevzuat gereği ne kadar titiz çalışması yaptığını da ortaya koymaktadır..

Yayınlanma:

|

Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), Türkiye’de bankaların düzenlenmesi ve denetlenmesinden sorumlu olan yetkili kurumdur. Bankalarda CEO (Genel Müdür) ve Genel Müdür Yardımcısı (GMY) görevlerine yapılacak atamalarda BDDK’nın ayrılması gerekmektedir. Bu, BDDK’nın bankacılık sisteminin güvenilirliğini ve istikrarını sağlamak amacıyla bankaların yönetim kadrosunun uygunluğunu arıza yetkisini ifade eder.

CEO ve GMY Atamalarında BDDK’nın Rolü

  1. Onay Gerekliliği : Türkiye’de faaliyet gösteren bankaların CEO’su (Genel Müdür) ve GMY görevlerine yapılacak atamalar, BDDK tarafından incelenmekte ve onaylanmaktadır.
  2. Onay talebi :
    • Banka yönetimi, CEO veya GMY pozisyonlarına atama yapılması planlanıyor, ilgili adayın toplanması ve geçmişini içeren ayrıntılı bir dosya BDDK’ya sunuluyor.
    • Bu dosya, günün tarihsel geçmişi, eğitim durumu, mesleki yeterliliği ve finansal sektördeki itibarı gibi kriterleri içermelidir.
  3. İnceleme ve Değerlendirme :
    • BDDK, günün bankacılık sisteminin güvenliği ve istikrarı açısından uygun olup olmadığını değerlendiriyor.
    • BDDK’nın, adayın pozisyonuna uygun olmadığını düşünmesi durumunda, banka yönetimine geri karar bildirilebilir.
  4. Sonuç : BDDK’nın onay vermesi durumunda, adayın atanması resmiyet kazanır ve süresiz görev alınabilir.

BDDK’nın bu yetkisi, Türkiye’de bankacılık sektörünün düzenini ve güvenilirliğini koruma amacı taşır. Bankaların yönetim kadrolarında çalıştırılabilir, finansal istikrar ve sistemin düzgün işleyişi üzerinde olumsuz bir etki olmamasını sağlamak için BDDK bu onayı yetkisini kullanır.

BDDK BANKA CEO VE GMY ATARKEN NELERE DİKKAT EDİYOR?

BDDK (Bankacılık Düzenleme ve Denetleme Kurumu), bankaların CEO’su (Genel Müdür) ve Genel Müdür Yardımcısı (GMY) atamalarında dikkat edilmesi gereken bir dizi kritere sahiptir. Bu maliyetler, Türkiye’de bankacılık sisteminin güvenliği, istikrarı ve düzeni açısından büyük önem taşıyor. İşte BDDK’nın CEO’su ve GMY atamalarında dikkate alınan kapsamlı unsurlar:

1. Mesleki Yeterlilik ve Deneyim

  • Adayların finansal sektör ve bankacılık alanında geniş bir deneyime sahip olması sağlanır.
  • CEO ve GMY adaylarının daha önce yönetim pozisyonlarında bulunması, bankacılık ve finans sektöründe liderlik stratejisini kazanmaları gerekmektedir.
  • BDDK, adayların bankacılık sektörü ve finansal piyasalarda yeterli performansa sahip olup olmadıklarını görmek için geçmiş iş deneyimlerini ve başarılarını inceler.

2. Eğitim ve Profesyonel Nitelikler

  • Adayların finans, ekonomi, işletme, mühendislik gibi ilgili alanlarda akademik eğitim almış olması önemlidir.
  • Lisans ve yüksek lisans veya doktora derecelerine sahip olmaları bir avantaj olarak kabul edilir.
  • Adayların profesyonel özellikleri, katılımları, eğitimleri ve katılımları sertifika programları gibi unsurlar da tamamlanır.

3. Kişisel ve Ahlaki Özellikler

  • BDDK, adayların dürüstlüğü, yayımı ve etik değerlerine bağlılığı gibi kişisel özellikleri dikkate alınır.
  • Adayların tarihsel etik veya hukuki sorunlar yaşamamış olması, mali suçlara karışmamış olması önemlidir.
  • BDDK, adayların mali sonuçlarının güvenilir bir itibara sahip olup olmadığını görmek için geçmiş sicillerini inceleyebilir.

4. Mevzuat ve Yasal Uyumluluk

  • Adayların Türkiye’nin bankacılık mevzuatına ve BDDK düzenlemelerine uyumlu olup olmadığı.
  • Adayın, ilgili pozisyonlar için gerekli olan yasal gereklilikleri karşılayıp karşılamadığı kontrol edilir.
  • BDDK, adayların yasal ve düzenli kurallar konusunda bilgi sahibi olmasını ve bu kurallara uyum sağlamanın mümkün olmasını bekliyor.

5. Finansal Sağlık ve İstikrar

  • Adayların, yönetim pozisyonlarında finansal istikrarı sağlayacak bilgi ve becerilere sahip olup olmadıklarına bakılır.
  • BDDK, adayların risk yönetimi, iç denetim, bankacılık operasyonları ve finansal analizlerin bilgi sahibi olup olmadığını değerlendiriyor.
  • Özellikle CEO adaylarının, bankanın yeniden yapılandırılması, geliştirilmesi ve finansal risklerin en aza indirilmesi için bir liderlik sergileyebilmeleri önemlidir.

6. Geçmiş Performans ve Referanslar

  • Adayların daha önce çalıştıkları kurumlarda gösterdikleri performans, başarı ve görevlendirme programları.
  • Adayların geçmişte üstlendikleri projeler, yönetimleri ekipleri ve sorumlulukları göz önünde bulundurulur.
  • BDDK, adayın daha önce harcadığı iş yerlerinden alınan referansları ve profesyonel çevreden gelen geri bildirimleri dikkate alabilir.

7. İç Denetim ve Risk Yönetimi Yetkinlikleri

  • Adayların, bankanın iç denetim mekanizmalarını yönetebilecek ve etkili bir risk yönetimini sürdürebileceklere sahip olup olmadıklarına bakılır.
  • BDDK, adayların, bankanın faaliyetlerini etkili bir şekilde denetleyip denetleyemeyeceğini ve olası riskleri zamanında tespit edebilme potansiyelini değerlendirir.

8. İyi Hal ve Mali Sicil

  • BDDK, günlerin geçmişteki mali sicilini inceler; bu, özellikle iflas, dolandırıcılık veya diğer mali suçlar gibi olumsuz kayıtların olup olmadığı anlamına gelir.
  • Adayların, bankacılık sektöründe veya diğer sektörlerde kötü büyümeye sahip olup kullanabileceği.

Bu, bankaların yönetim kadrosunda yer alacak kişinin, finansal sistemlerin ve istikrarın bir yönetim anlayışını sergilemelerini sağlamaya yöneliktir. BDDK, uygun adayların yönetimi ile bankacılık sektöründe güvenin korunmasını amaçlamaktadır.

BDDK BANKA CEO VE GMY’LERİ GÖREVDEN NE ZAMAN ALIR?

BDDK (Bankacılık Düzenleme ve Denetleme Kurumu), bankaların CEO’su (Genel Müdür) ve Genel Müdür Yardımcılarını (GMY) belirli görevden alma yetkisine sahiptir. Bu yetki, Türkiye’deki bankacılık sisteminin bilgilerini, istikrarını ve kamu yararını koruma amacına dayanmaktadır. İşte BDDK’nın banka CEO’su ve GMY’lerini görevden almasına neden olabilecek farklı durumlar:

1. Mevzuat ve Düzenlemelere Aykırılık

  • Bankanın üst düzey desteğinin, BDDK’nın değişikliklerinin yasal düzenlemeleri veya bankacılık mevzuatına aykırı bir eylemde bulunması durumunda.
  • CEO veya GMY’lerin, bankacılık kanunlarına, BDDK düzenlemelerine veya diğer kurallara uymaması, ciddi bir ihlal olarak kullanılması ve görevden alma süreci başlatılabilir.

2. Görevini Kötüye Kullanmak veya Etik İhlal

  • CEO veya GMY’lerin dağılımlarını kullanmamaları, bankanın çıkarlarına aykırı hareket izinleri veya etik kuralların ihlali durumunda.
  • Banka hesabının, çıkar çatışması, yolsuzluk, dolandırıcılık veya hile gibi etik olmayan davranışlarda bulunabilir, görevden alınma gerekçesi olabilir.

3. Finansal İstikrarı Tehlikeye Atma

  • Bankanın finansal istikrarını tehlikeye sokan yanlış veya dikkatsiz yönetim kararları alınması durumunda.
  • CEO veya GMY’lerin bankanın sermaye yeterliliği, likidite durumu veya finansal sağlık üzerinde olumsuz etki yaratacak kırılmaların alınması, görevden alınmalarına neden olabilir.

4. Görevlerinde Yetersizlik veya Başarısızlık

  • Bankanın ödenmesinin, başarısızlıklarının yerine getirmede yetersiz veya başarısız olmaları, bankanın istikrarı ve istikrarını olumsuz koşullar durumları.
  • CEO veya GMY’lerin, bankanın idaresinde yeterince etkili olamamaları, biriktirmeyi başaramamaları veya bankayı zarara sokacak hatalı yönetim kararları almaları durumunda gö

5. Risk Yönetimi ve İç Denetim İhlalleri

  • Bankanın risk yönetimi veya iç denetim faaliyetlerinin etkili bir şekilde uygulanmadığı tespit edilirse.
  • CEO veya GMY’lerin, bankanın iç kontrol mekanizmalarının gücünü anlayıp kararlarını alması, potansiyel riskleri göz ardı etmesi veya riskleri zamanında yönetmemesi durumunda görevden alınmaması

6. Güven ve İtibar Kaybı

  • CEO veya GMY’lerin, bankacılık sektöründeki yayınlarını kaybetmeleri, itibara zarar verecek davranışlarda bulunmaları.
  • BDDK, kamuoyunda veya finansal piyasalar üzerinde olumsuz bir etki yaratan bankacılık yöneticilerini görevden alabilir, çünkü bankaların itibarının korunması, sistem bütünlüğü için kritik bir yapıya sahiptir.

7. Yolsuzluk ve Finansal Suçlar

  • CEO veya GMY’lerin, mali suçlara (dolandırıcılık, kara para aklama vb.) karıştıkları veya bu tür faaliyetleri destekledikleri
  • BDDK, bankacılık sektöründeki finansal suçları ciddi bir tehdit olarak değerlendirme ve suç şüphesi olan yöneticilerle ilgili müdahale müdahalesini edeb

8. Denetim ve Uyum Eksiklikleri

  • Bankanın, BDDK denetimleri sırasında kaydedilen eksikliklerin giderilememesi veya belirli yükümlülükleri yerine getirmemesi durumunda.
  • CEO veya GMY’lerin, bankanın BDDK denetimlerine uyumlu hale getirilmesinde yetersiz kalmaları, görevden alınma sürecini tetikleyebilir.

9. Sermaye Yeterliliği ve Finansal Güçlükler

  • Bankanın sermaye yeterliliği standartlarının karşılanamaması veya ciddi finansal sıkıntı
  • CEO veya GMY’lerin, bankanın sermayesinin korunması konusunda başarısız olması, BDDK tarafından görevden alınması

10. Halka ve Kamu Yararına Aykırı Eylemler

  • CEO veya GMY’lerin, kamuya aykırı hareketlerin, toplumsal güvenini zedeleyecek davranışlarda bulunmaları veya kamuya zarar verecek kararların alınması
  • Bu tür durumlarda, BDDK’nın gözden geçirilmesine ve yönetim kadrosunun değişmesine neden olabilir.

11. Denetim Bulguları ve Raporlar

  • BDDK, bankalarda gerçekleştirdiği düzenli denetimler sonuç bulgularını ve değerlendirmelerini raporlar. Bu raporlar, bankanın yönetim performansı, iç denetim geniş ve finansal durum hakkında bilgi
  • Eğer denetim raporlarında bankanın yönetim kadrosuyla ilgili ciddi sorunlar tespit edilirse, BDDK bu bulgulara dayanılarak ödemen görevden başlatma süreci başlatılabilir.

12. Ön Uyarılar ve Düzenleyici Talepler

  • BDDK, genellikle görevden alma sürecinden önce bankadaki uyarılarda bulunur veya eksikliklerin giderilmesi için belirli bir süre tanır.
  • Bankanın, BDDK tarafından kaydedilen sorunların çözülmesi veya eksikliklerin giderilmesi durumunda, doğrudan müdahale etme ve yönetimi değiştirme parasını kullanabilirsiniz.

13. İdari ve Hukuki İşlemler

  • BDDK, görevden alma süresinde, bu hukuki karar ve idari sistemleri uygular.
  • Bankanın idaresindeki sorumlu kişinin görevinden alınabilmesi, hukuki bir çerçeveye oturtularak kurallara uygun bir şekilde devam etmesi. İçerik, diğer ve düzenleyici kurumlarla işbirliği yapılabilir.

14. Geçici Yönetim ve Atama Süreci

  • BDDK, görevden alma sonrasında bankanın aksamaması ve finansal sistemin güvenliğinin korunması için geçici yönetim atayabilir.
  • Yeni bir CEO veya GMY atanana kadar, bankanın sürdürülenin sürdürülebilmesi için geçici yöneticiler görevlendirilebilir.

15. Görevden Alınan Yöneticilere Yönelik Soruşturmalar

  • Görevden alınan CEO veya GMY’ler hakkında, görevlendirilebilirlik yapılan işlemler ve soruşturmalarla ilgili soruşturmalar başlatılabilir.
  • BDDK, görevden alınma süreci sonrasında, ilgili bankanın finansal durumu üzerinde olumsuz etkiler yaratabilecek, genişletilebilir, esnek olarak başlatılabilir.

16. Bankanın Sermaye Yapısını ve Likiditesini Koruma Önlemleri

  • Görevden alma kararları, genellikle bankanın sermayesinin korunması veya mali durumunun yeniden sağlanması amacıyla alınır.
  • BDDK, bankanın sermaye yeterliliği ve likidite belirtileri için ek önlemler alınabilir veya yönetimin bozulması önerilebilir.

17. Piyasa ve Kamuoyuna Bilgilendirme

  • BDDK, bankacılık sektöründe güvenin korunması amacıyla görevden alma kararları hakkında kamuoyunu bilgilendirebilir.
  • Ancak, bu tür koşullar genellikle bankanın itibarı üzerindeki olumsuz etkiler en aza indirmek amacıyla ele alınır ve kamuoyunun bilgilendirmesi bir şekilde yapılır.

18. Diğer Düzenleyici Kurumlarla İşbirliği

  • BDDK, bazılarının, görevden alma parçalarındaki diğer dağıtıcı kurumlar veya denetleyicilerle işbirliği yapabilir.
  • Özellikle bankanın uluslararası faaliyetleri varsa veya yurt dışındaki finansal kuruluşlarla işbirliği yapılıyorsa, diğer uluslararası düzeydekilerden destek alınıyor.

19. Bankanın İtibarını ve Müşteri Güvenini Koruma

  • BDDK, banka ödemesinin görevden alınmasının bankanın itibarını zedelememesi ve müşteri güvenini olumsuz etkilememesi için dikkatli davranılması.
  • Bu amaçla, bankanın müşterileriyle uyumlu ve piyasadaki itibarını korumak için adımlar atılabilir.

20. Bankacılık Sistemi Üzerindeki Geniş Etkiler

  • Bir CEO veya GMY’nin görevden alınması, yalnızca ilgili banka için değil, tüm bankacılık sistemi için önemli sonuçlar doğurabilir.
  • BDDK, görevden alma kararının bankacılık sektörü üzerindeki geniş değerlendirmeleri ve piyasa istikrarını sağlamak için gerekli önlemleri alır.

BDDK, bu tür bankanın yönetimini ve güvenilirliğini korumak amacıyla, ilgili payların görevden alınması için gerekli adımları atar. Bu süreçte öncelikle bankanın ve genel kamunun korunması amaçlanır. Görevden alma kararı, bankanın iç yapısında önemli değişikliklere yol açabilir.

BANKA HABERLERİ

AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ?

Yayınlanma:

|

Yazan:

BANKALAR ÇALIŞANLARIN MAAŞ REKABETİNİ Mİ SINIRLADI?

Bankavitrini.com | Bankacılık ve Finans Analizi

Akbank, Rekabet Kurulu tarafından yürütülen iş gücü piyasasına yönelik soruşturmanın uzlaşmayla sonuçlandırılması kapsamında 1 milyar 713 milyon 897 bin 558 TL idari para cezası ödeyecek. Peki, Türkiye’nin önde gelen bankalarından biri neden bu kadar yüksek bir ceza ile karşı karşıya kaldı? Soruşturmanın arkasında hangi iddialar bulunuyor? Bu olay, bankacılık sektöründe çalışanların ücretlerini ve iş değiştirme özgürlüğünü nasıl etkileyebilir?

CEZA KREDİ VE MEVDUAT FAİZLERİYLE İLGİLİ DEĞİL

Akbank’a verilen cezanın konusu, bankanın müşterilerine uyguladığı kredi faizleri veya mevduat oranları değil. Rekabet Kurumu’nun 24 Şubat 2026 tarihinde duyurduğu soruşturma, bankacılık, sigortacılık ve bilişim teknolojileri sektörlerinde faaliyet gösteren şirketlerin iş gücü piyasasındaki rekabeti kısıtlayabilecek uygulamalarını inceliyor.

Rekabet Kurumu, aralarında Akbank’ın da bulunduğu 26 teşebbüs hakkında çalışan ayartmama anlaşmaları ve/veya iş gücü piyasasına yönelik rekabete hassas bilgi paylaşımı iddiaları kapsamında soruşturma başlatmıştı.

Akbank, 12 Ekim 2026 tarihli Kamuyu Aydınlatma Platformu (KAP) açıklamasında, Rekabet Kurulu’nun 26-30/899-383 sayılı kararı doğrultusunda soruşturmanın banka bakımından uzlaşmayla sonuçlandırıldığını bildirdi.

Açıklanan idari para cezası 1 milyar 713 milyon 897 bin 558 TL oldu.

ÇALIŞAN AYARTMAMA ANLAŞMASI NE DEMEK?

Soruşturmanın en dikkat çekici başlıklarından biri, şirketlerin birbirlerinin çalışanlarını işe almamak veya çalışan transferlerini kısıtlamak konusunda anlaşmış olabileceği iddiası.

Örneğin aynı sektörde faaliyet gösteren iki banka düşünelim. Bu bankaların birbirlerinin çalışanlarına iş teklifi yapmamak ya da çalışan transferlerini sınırlandırmak konusunda anlaşmaları, iş gücü piyasasındaki rekabeti bozabilecek uygulamalar arasında değerlendirilebilir.

Böyle bir durumda çalışan, yalnızca mevcut işvereninin ücret politikasıyla karşı karşıya kalmaz. Rakip bankaların daha yüksek ücret veya daha iyi çalışma koşulları sunmasıyla ortaya çıkabilecek alternatifler de daralabilir.

Oysa rekabetçi bir iş gücü piyasasında bankalar nitelikli çalışanları bünyelerine katabilmek için ücret, prim, yan haklar, kariyer olanakları ve çalışma koşulları üzerinden birbirleriyle yarışır.

Bu rekabetin kısıtlanması, çalışanların pazarlık gücünü zayıflatabilecek bir sonuç doğurabilir.

Ancak önemli bir ayrıntı var: Rekabet Kurumu’nun soruşturma duyurusu, bu tür uygulamalara ilişkin iddiaların araştırıldığını gösteriyor. Akbank’ın hangi somut davranışının cezaya esas alındığına ilişkin ayrıntılar, bankanın KAP açıklamasında yer almıyor.

MAAŞ BİLGİLERİNİN PAYLAŞILMASI NEDEN SORUN OLABİLİR?

Soruşturmanın ikinci önemli boyutu, iş gücü piyasasında rekabete hassas bilgilerin paylaşılması iddiası.

Çalışan ücretleri, maaş artışları, işe alım koşulları ve gelecekteki istihdam planları gibi bilgiler, şirketlerin birbirleriyle rekabet etme biçimini etkileyebilir.

Örneğin rakip işverenlerin gelecekteki ücret artışlarına ilişkin hassas bilgileri paylaşması, ücret politikalarının bağımsız biçimde belirlenmesini zayıflatabilir. İşverenler arasındaki rekabetin azalması da çalışanların daha iyi ücret ve çalışma koşulları elde etme olanaklarını olumsuz etkileyebilir.

Buradaki temel mesele, şirketlerin insan kaynakları alanında her türlü bilgi alışverişinin yasak olması değil. Rekabeti kısıtlayabilecek nitelikteki anlaşmalar ve bilgi paylaşımlarının, somut koşullar çerçevesinde rekabet hukuku bakımından değerlendirilmesidir.

AKBANK BUNU NEDEN YAPMIŞ OLABİLİR?

Bu sorunun kesin yanıtını verebilmek için Rekabet Kurulu’nun gerekçeli kararındaki somut tespitlerin görülmesi gerekir. Bankanın kamuya açık KAP açıklaması, cezanın arkasındaki yönetimsel motivasyonu veya belirli bir uygulamanın nedenini açıklamıyor.

Bununla birlikte, çalışan transferlerini sınırlandıran veya ücret rekabetini zayıflatan uygulamaların işverenler açısından olası ekonomik motivasyonları bulunuyor.

Birincisi, personel maliyetlerini kontrol altında tutmak. Bankacılık sektöründe deneyimli çalışanların ücretleri, primleri ve yan hakları önemli bir maliyet kalemi oluşturuyor. İşverenler arasındaki ücret rekabetinin zayıflaması, ücret artışı baskısını azaltabilecek bir sonuç doğurabilir.

İkincisi, nitelikli personeli elde tutmak. Deneyimli bankacılar, risk yönetimi uzmanları, yazılım çalışanları ve yöneticiler, rakip kuruluşlar açısından değerli insan kaynağıdır. Çalışan hareketlerini kısıtlayan anlaşmalar, işverenler açısından personel kaybını azaltıyor gibi görünse de rekabet hukuku bakımından ciddi sorunlar doğurabilir.

Üçüncüsü, insan kaynakları maliyetlerinde öngörülebilirlik sağlamak. Bankalar ücret artışlarını ve işe alım maliyetlerini yönetmek ister. Ancak bu amaç, rakiplerle rekabeti sınırlayıcı anlaşmalar yapılmasını hukuken meşru hâle getirmez.

Bunlar olası ekonomik açıklamalardır; Akbank’ın bu amaçlarla hareket ettiğinin kanıtlandığı anlamına gelmez.

BU BİR İŞ HUKUKU İHLALİ Mİ?

Burada iki ayrı hukuk alanını birbirinden ayırmak gerekiyor.

İş hukuku; işçinin ücreti, iş sözleşmesi, çalışma koşulları, kıdem ve ihbar tazminatı gibi konuları düzenler.

Rekabet hukuku ise şirketlerin piyasalarda rekabeti engelleyici, bozucu veya kısıtlayıcı anlaşmalarını ve davranışlarını denetler.

Akbank’a ilişkin soruşturmanın hukuki dayanağı, 4054 sayılı Rekabetin Korunması Hakkında Kanun’un 4. maddesi kapsamında iş gücü piyasasındaki rekabetin kısıtlanıp kısıtlanmadığının incelenmesidir.

Dolayısıyla bu olay, doğrudan işçilerin ücretlerinin ödenmemesi veya kıdem tazminatı haklarının ihlali nedeniyle verilen bir iş hukuku cezası değildir.

Bununla birlikte, işverenler arasındaki rekabeti kısıtlayabilecek uygulamalar çalışanların iş değiştirme ve ücret pazarlığı imkânlarını etkileyebildiğinden, konu çalışma hayatı açısından da önem taşıyor.

AKBANK NEDEN UZLAŞMAYI KABUL ETTİ?

Akbank’ın KAP açıklamasında, soruşturmanın Rekabet Kurulu kararı doğrultusunda uzlaşma usulüyle sonuçlandırıldığı bildirildi.

Rekabet hukukunda uzlaşma, soruşturmanın kanunda belirlenen koşullar çerçevesinde sonuçlandırılmasına imkân veren bir yöntemdir. Bu yol, sürecin daha kısa sürede tamamlanması ve hukuki belirsizliğin azaltılması gibi avantajlar sağlayabilir.

Ancak Akbank’ın uzlaşmayı hangi özel gerekçelerle tercih ettiğine ilişkin ayrıntılı bir açıklama bulunmuyor. Bu nedenle bankanın uzlaşma kararını hangi yönetimsel veya hukuki değerlendirmelerle aldığı konusunda kesin bir neden ileri sürmek doğru olmaz.

BANKACILIK SEKTÖRÜNDE NE DEĞİŞEBİLİR?

Bu soruşturmanın önemi yalnızca Akbank’ın ödeyeceği para cezasıyla sınırlı değil.

Bankalar ve diğer finans kuruluşları açısından insan kaynakları uygulamalarının da rekabet hukuku kapsamında değerlendirilmesi, sektörde yeni bir hassasiyet alanı oluşturuyor.

Özellikle şu konuların önem kazanması beklenebilir:

  • Rakip kuruluşların çalışanlarını işe almama yönünde anlaşmalardan kaçınılması.
  • Ücret politikaları ve gelecekteki maaş artışları gibi rekabete hassas bilgilerin paylaşımının dikkatle değerlendirilmesi.
  • İnsan kaynakları toplantılarında ve sektör içi görüşmelerde rekabet hukuku kurallarına uyumun güçlendirilmesi.
  • Çalışanların iş değiştirme ve daha iyi çalışma koşulları için pazarlık yapma imkânlarının korunması.

Bunun çalışanların ücretlerine doğrudan ne ölçüde yansıyacağı ise ayrıca değerlendirilmesi gereken bir konu.

SONUÇ: MESELE SADECE 1,7 MİLYAR TL DEĞİL

Akbank’a açıklanan 1 milyar 713 milyon 897 bin 558 TL’lik idari para cezası, iş gücü piyasasındaki rekabetin de bankacılık sektöründe ciddi bir denetim konusu olduğunu gösteriyor.

Çalışanların serbestçe iş değiştirebilmesi, işverenlerin nitelikli personel için rekabet etmesi ve ücretlerin bağımsız piyasa koşullarında belirlenmesi, rekabetçi bir iş gücü piyasasının temel unsurları arasında yer alıyor.

Burada asıl yanıtlanması gereken soru şu: Bankalar müşterilerine kredi ve mevduat ürünleri sunarken rekabet etmek zorundayken, çalışanları işe alma ve ücret belirleme konusunda da aynı rekabet anlayışıyla hareket ediyor mu?

Bu sorunun Akbank özelindeki somut yanıtı için Rekabet Kurulu’nun gerekçeli kararındaki tespitlerin incelenmesi gerekiyor. Ancak olayın kendisi, bankacılık sektöründe rekabet hukukunun yalnızca müşteri ve ürün piyasalarıyla sınırlı olmadığını, çalışma hayatına da uzandığını ortaya koyuyor.

Kaynaklar: Rekabet Kurumu’nun 24 Şubat 2026 tarihli soruşturma duyurusu; Akbank’ın 12 Ekim 2026 tarihli KAP açıklaması.

Okumaya devam et

BANKA HABERLERİ

Enpara Bank’ın ilk faaliyet raporuna uluslararası platformlardan ödül

Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar: “İlk faaliyet raporumuzu hazırlarken yalnızca finansal ve finansal olmayan performansımızı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedefledik” dedi

Yayınlanma:

|

Yazan:

Enpara Bank, 2025 Faaliyet Raporu ile uluslararası raporlama platformları Amerikan İletişim Profesyonelleri Ligi (LACP) Vision Awards ve ARC Awards değerlendirmelerinde ödüllere layık görüldü.

Bankadan yapılan açıklamaya göre, 2025 yılı performansını ortaya koyan ve bankanın ilk faaliyet raporu olma özelliğini taşıyan rapor, LACP Vision Awards kapsamında 5 farklı ödül alırken, ARC Awards kapsamında da ‘Fotoğraf-Video’ kategorisinde ödül kazandı.

LACP Vision Awards kapsamında dünya çapında altın ödüle layık görülen bankanın raporu, küresel ölçekte ve Avrupa, Orta Doğu ve Afrika (EMEA) bölgesinde en iyi finansal raporlar ile en iyi 100 rapor arasında gösterilirken, Türkiye’de de en iyi 25 rapor arasına girdi.

İçerik ve tasarım bütünlüğüyle bankanın marka kimliğini yansıtacak şekilde kurgulanan raporun görsel dünyası, söz konusu yaklaşımıyla ARC Awards kapsamında ilgili kategoride de bankaya ödül getirdi.

Açıklamada görüşlerine yer verilen Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar, 2025 Faaliyet Raporunun uluslararası ölçekte aldığı ödüllerin, Enpara Bank’ın güçlü marka kimliğini ve iletişim yaklaşımını raporlama alanına da yansıttığının önemli bir göstergesi olduğunu belirtti.

İlk faaliyet raporunu hazırlarken yalnızca finansal ve finansal olmayan performansı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedeflediklerini aktaran Sınar, ‘LACP Vision Awards ve ARC Awards kapsamında elde ettiğimiz bu başarıların, bu yaklaşımımızın uluslararası platformlarda da karşılık bulduğunu görmekten büyük mutluluk duyuyoruz.’ değerlendirmesini yaptı.

Okumaya devam et

BANKA HABERLERİ

BDDK’dan kredi kartı ve telefon kredilerine yeni ayar!

Yayınlanma:

|

Yazan:

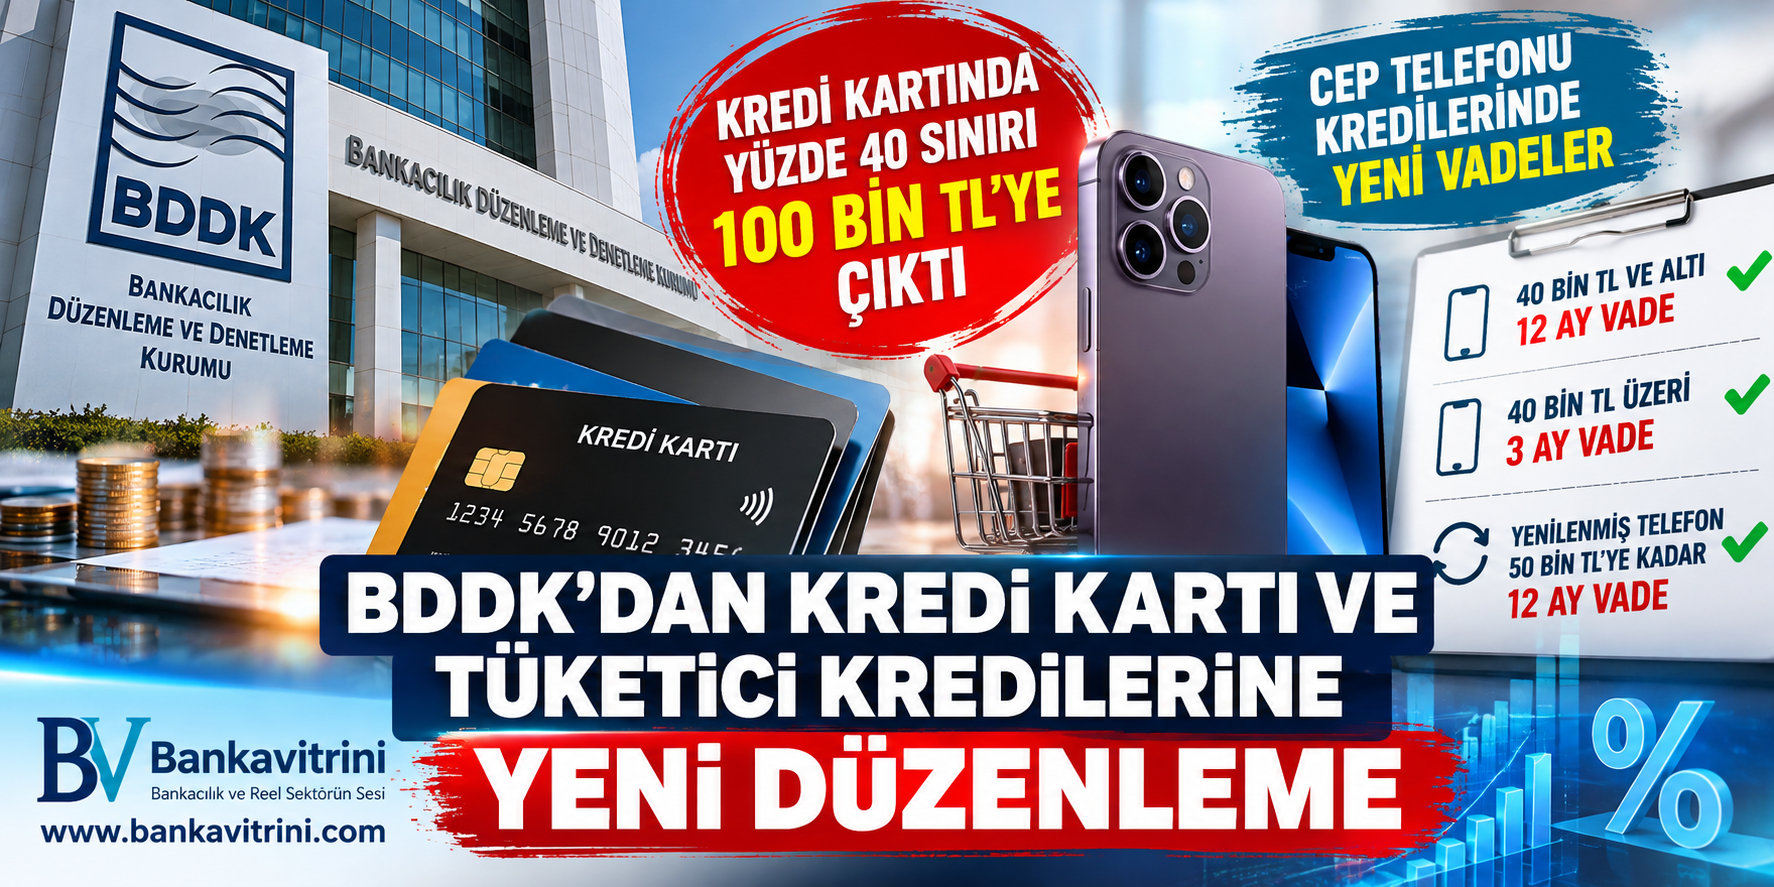
Kredi kartlarında yüzde 40 asgari ödeme için limit sınırı 50 bin TL’den 100 bin TL’ye çıkarıldı. Cep telefonu kredilerinde ise 40 bin TL ve altındaki cihazlarda 12 ay, üzerindeki cihazlarda 3 ay vade uygulanacak. Yenilenmiş telefonlarda eşik 50 bin TL olacak.

Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), bireysel bankacılık müşterilerini yakından ilgilendiren iki yeni düzenlemeyi devreye aldı.

BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı Kurul Kararı ile kredi kartlarında asgari ödeme tutarının belirlenmesinde esas alınan limit sınırı değiştirilirken, 11582 sayılı karar ile cep telefonu alımlarında kullanılan tüketici kredilerinin vade sınırları yeniden belirlendi.

KREDİ KARTINDA YÜZDE 40 SINIRI 100 BİN TL’YE ÇIKTI

Yeni düzenlemenin kredi kartı tarafındaki en dikkat çekici değişikliği, asgari ödeme oranında kullanılan limit eşiğinde yapıldı.

Daha önce 50 bin TL olan eşik 100 bin TL’ye yükseltildi.

Buna göre;

  • Kredi kartı limiti 100 bin TL ve altında olanlar: Dönem borcunun yüzde 20’sini asgari ödeme olarak yapacak.
  • Kredi kartı limiti 100 bin TL’nin üzerinde olanlar: Dönem borcunun yüzde 40’ını asgari ödeme olarak yapacak.

BDDK böylece yüzde 40 asgari ödeme oranına tabi olan kartların kapsamını limit açısından daraltmış oldu. Düzenlemenin temel parametresi kartın kullanılan tutarı değil, toplam kredi kartı limiti olacak.

ÖRNEKLE ANLATALIM

Örneğin dönem borcu 50 bin TL olan bir tüketicinin kredi kartı limiti 80 bin TL ise asgari ödeme tutarı 10 bin TL olacak.

Kart limiti 150 bin TL ise aynı 50 bin TL’lik dönem borcunda asgari ödeme 20 bin TL olacak.

Dolayısıyla yeni düzenleme özellikle yüksek limitli kredi kartı kullanıcılarının aylık asgari ödeme yükünü doğrudan değiştirmiyor; 100 bin TL sınırı üzerindeki kartlarda yüzde 40 uygulaması devam ediyor.

CEP TELEFONU KREDİLERİNDE VİDE SINIRI DEĞİŞTİ

BDDK’nın ikinci kararı ise cep telefonu alımlarında kullanılan tüketici kredilerine ilişkin.

Yeni uygulamaya göre sıfır cep telefonlarında:

40 bin TL ve altında:
12 aya kadar tüketici kredisi

40 bin TL üzerinde:
En fazla 3 ay tüketici kredisi kullanılabilecek.

YENİLENMİŞ TELEFONDA EŞİK 50 BİN TL

Yenilenmiş ürün niteliğindeki cep telefonlarında ise farklı bir eşik getirildi.

Telefonun işyerinin “yenileme merkezi” veya “yetkili satıcı” niteliğinde olması şartıyla;

50 bin TL ve altında: 12 ay

50 bin TL üzerinde: 3 ay vade uygulanacak.

KREDİ KARTIYLA TELEFON ALIMINDA TAKSİT YASAĞI DEVAM

Düzenlemenin dikkat çeken bir başka noktası ise kredi kartıyla cep telefonu alımında mevcut uygulamanın korunması.

Yenilenmiş ürün niteliğinde olmayan cep telefonlarının kredi kartıyla alımında taksitlendirme yasağı devam edecek.

Buna karşılık yenilenmiş cep telefonlarında kredi kartıyla yapılan alımlarda, herhangi bir fiyat sınırı olmaksızın 12 aya kadar taksit uygulanabilecek.

BDDK’NIN KREDİ POLİTİKASINDA DİKKAT ÇEKEN AYRINTI

Son düzenlemeyi yalnızca “cep telefonu kredisi değişti” şeklinde okumamak gerekiyor.

BDDK son dönemde bireysel kredi kartları ve ihtiyaç kredileri üzerinde bir dizi makro ihtiyati düzenleme yapıyor. Kurumun 2026 mevzuat listesinde kredi kartı limitleri ile kredi kartı ve ihtiyaç kredilerinin yeniden yapılandırılmasına ilişkin daha önce alınmış kararlar da bulunuyor.

Ocak 2026’daki düzenlemelerde de kredi kartı limitlerinin gelirle ilişkilendirilmesi ve limitlerin yeniden belirlenmesine yönelik önemli adımlar atılmıştı. BDDK’nın ilgili düzenlemesinde, kart limitlerinin belirlenmesinde gelir bilgilerinin Risk Merkezi’ne raporlanmasına yönelik hükümler de yer alıyor.

Dolayısıyla 1 Ekim tarihli son karar, bireysel kredilerde kontrollü bir çerçevenin devam ettiğini, ancak bazı alanlarda tüketici üzerindeki aylık ödeme baskısını değiştirecek teknik ayarlamalar yapıldığını gösteriyor.

TÜKETİCİ İÇİN NE DEĞİŞTİ?

Yeni düzenlemeyle üç temel sonuç ortaya çıkıyor:

1- 100 bin TL ve altındaki kredi kartlarında asgari ödeme oranı yüzde 20 olacak.

2- 40 bin TL ve altındaki sıfır cep telefonlarında tüketici kredisi vadesi 12 aya kadar çıkabilecek.

3- Yenilenmiş telefonlarda 50 bin TL’ye kadar olan cihazlarda 12 ay kredi ve fiyat sınırı olmaksızın 12 ay kredi kartı taksiti uygulanabilecek.

Buna karşılık 40 bin TL üzerindeki sıfır telefonlarda ve 50 bin TL üzerindeki yenilenmiş telefonlarda tüketici kredisi vadesi 3 ayla sınırlandırılıyor.

Özetle BDDK, kredi kartlarında asgari ödeme açısından 100 bin TL eşiğini getirirken, cep telefonu finansmanında fiyat yükseldikçe daha kısa kredi vadesi uygulanmasını sürdürüyor.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.