GÜNCEL
PETER İLKESİ NEDİR? İŞ HAYATINI NASIL ETKİLER?
Yayınlanma:
2 yıl önce|
Yazan:
Erol Taşdelen
Örneğin, bir çalışan teknik becerileri sayesinde terfi alıp yönetici pozisyonuna gelebilir, ancak liderlik becerileri yetersiz olduğu için bu pozisyonda verimli olmayabilir. Bu ilke, yönetim ve organizasyonlarda dikkat edilmesi gereken bir durumu gözler önüne sermektedir.
Peter İlkesinin iş hayatındaki etkileri oldukça geniş çaplıdır ve çeşitli açılardan değerlendirilebilir:
- Verimlilik Kaybı: Peter İlkesine göre, çalışanlar yetersiz oldukları pozisyonlara terfi ettiklerinde, görevlerini yeterli düzeyde yerine getiremezler. Bu durum, genel iş verimliliğinde düşüşe yol açabilir.
- Motivasyon ve Morale Etkisi: Çalışanlar, terfi ettikleri pozisyonlarda başarısız olduklarında, motivasyonları ve moralleri olumsuz yönde etkilenebilir. Bu, iş yerindeki genel atmosferi ve diğer çalışanların moralini de etkileyebilir.
- Kariyer Gelişimi ve Eğitim İhtiyacı: Peter İlkesine göre, çalışanların yetersiz oldukları pozisyonlara terfi etmeleri, kariyer gelişimi ve eğitim ihtiyaçlarını gündeme getirir. Şirketler, çalışanlarını terfi ettirdiklerinde, onları yeni pozisyonları için gerekli becerilerle donatmak için eğitim programlarına yatırım yapmalıdır.
- Liderlik ve Yönetim Problemleri: Yetersiz liderler ve yöneticiler, ekiplerini etkili bir şekilde yönetemezler. Bu da ekip içi iletişim problemleri, düşük motivasyon ve verimlilik gibi sorunlara yol açabilir.
- Yetenek Yönetimi Stratejileri: Peter İlkesinin farkında olan organizasyonlar, yetenek yönetimi stratejilerini daha dikkatli bir şekilde planlar. Bu, çalışanların sadece teknik becerilere değil, aynı zamanda liderlik ve yönetim becerilerine de yatırım yapmalarını gerektirir.
- Performans Değerlendirme ve Geri Bildirim: İş yerlerinde performans değerlendirme ve geri bildirim süreçlerinin önemi artar. Çalışanların güçlü ve zayıf yönlerini belirleyerek, terfi kararları daha bilinçli bir şekilde alınabilir.
Bu ilkeyi dikkate alan iş yerleri, çalışanlarının kariyer gelişimlerini desteklemek ve verimliliklerini artırmak için daha bilinçli stratejiler geliştirebilir.
Peter İlkesinin farklı sektörlerdeki etkileri, her sektörün dinamiklerine ve iş yapısına bağlı olarak değişebilir. İşte bazı sektörlerdeki olası etkileri:
1. Teknoloji ve Mühendislik
- Verimlilik: Yetersiz liderler ve yöneticiler, projelerde gecikmelere ve verimsizliğe yol açabilir. Teknolojik projelerde doğru liderlik kritik öneme sahiptir.
- Eğitim ve Gelişim: Teknik becerilerden yönetsel becerilere geçişte eksiklikler oluşabilir, bu da ek eğitim ve gelişim ihtiyacını doğurur.
2. Sağlık Sektörü
- Hasta Bakımı: Yetersiz yönetim, hasta bakımının kalitesini olumsuz etkileyebilir. Özellikle kritik pozisyonlarda yetersiz liderlik, hasta güvenliğini tehlikeye atabilir.
- Profesyonel Gelişim: Tıbbi personelin yönetimsel pozisyonlara geçişinde yeterli eğitim ve destek sağlanmadığında, profesyonel gelişim alanında sıkıntılar yaşanabilir.
3. Finans ve Bankacılık
- Risk Yönetimi: Yetersiz liderler, finansal risklerin yeterince yönetilememesine yol açabilir, bu da mali kayıplara neden olabilir.
- Regülasyon Uyumu: Peter İlkesi, finansal suçların önlenmesi ve yasal düzenlemelere uyum konularında eksiklikler doğurabilir.
4. Eğitim
- Öğretim Kalitesi: Yönetici pozisyonlarındaki yetersiz liderler, öğretmenlerin ve öğrencilerin motivasyonunu olumsuz etkileyebilir.
- Yönetim: Eğitim kurumlarında etkisiz yöneticiler, okul politikalarının ve stratejilerinin etkili bir şekilde uygulanmasını zorlaştırabilir.
5. Perakende ve Hizmet Sektörü
- Müşteri Memnuniyeti: Yetersiz yöneticiler, müşteri memnuniyetini olumsuz etkileyebilir. Müşteri hizmetlerinin kalitesi düşebilir.
- Çalışan Motivasyonu: Çalışanların motivasyonu ve bağlılığı, etkisiz liderler nedeniyle azalabilir, bu da hizmet kalitesini düşürebilir.
6. İmalat ve Üretim
- Üretim Verimliliği: Yetersiz yönetim, üretim hatlarında aksamalara ve verimsizliğe yol açabilir. Üretim süreçlerinin etkin yönetimi kritik öneme sahiptir.
- İş Güvenliği: Yetersiz liderlik, iş güvenliği standartlarının düşmesine ve iş kazalarının artmasına neden olabilir.
Her sektör, Peter İlkesinin etkilerini kendi dinamiklerine ve ihtiyaçlarına göre deneyimler. Bu etkileri minimize etmek için, çalışanların kariyer gelişimlerine yönelik stratejik yaklaşımlar ve sürekli eğitim programları önemlidir.
![]()
Peter İlkesi, çeşitli eleştirilerle karşılaşmıştır. Bu eleştiriler, ilkenin eksikliklerine ve sınırlamalarına dikkat çeker. İşte bazı yaygın eleştiriler:
Genelleme Eleştirisi
Peter İlkesinin, tüm organizasyonlar ve sektörler için geçerli olmadığını savunanlar vardır. Her iş yeri ve sektör, farklı dinamiklere ve gereksinimlere sahiptir. Dolayısıyla, bu ilkenin her durumda geçerli olduğunu söylemek yanıltıcı olabilir.
Yetenek Gelişimine Yatırım Eksikliği
Bazı eleştirmenler, Peter İlkesinin yeterli eğitim ve gelişim programlarının eksikliğini göz ardı ettiğini savunur. Çalışanların terfi ettikleri pozisyonlarda başarılı olabilmeleri için gerekli becerilerle donatılmaları gerektiğini vurgularlar. Eğitim ve mentorluk programları, Peter İlkesinin öne sürdüğü olumsuz sonuçları azaltabilir.
Performans Değerlendirme Sistemleri
Peter İlkesinin performans değerlendirme sistemlerini dikkate almadığı eleştirisi yapılır. Modern iş yerlerinde, performans değerlendirme ve geri bildirim mekanizmaları, çalışanların güçlü ve zayıf yönlerini belirleyerek, terfi kararlarını daha bilinçli bir şekilde almayı sağlar.
Psikolojik Faktörler
Peter İlkesinin, çalışanların psikolojik ve duygusal durumlarını yeterince dikkate almadığı eleştirilir. Yetersiz oldukları bir pozisyonda bulunan çalışanlar, stres ve tükenmişlik yaşayabilir. Bu da iş yerindeki genel moral ve motivasyonu olumsuz etkileyebilir.
Alternatif Kariyer Yolları
Bazı eleştirmenler, Peter İlkesinin alternatif kariyer yollarını göz ardı ettiğini savunur. Örneğin, yatay terfi veya uzmanlık alanlarına dayalı kariyer yolları, çalışanların güçlü yönlerini kullanarak ilerlemelerine olanak tanır. Bu tür kariyer yolları, Peter İlkesinin öne sürdüğü olumsuz sonuçları azaltabilir.
Ölçeklenebilirlik ve Uyarlanabilirlik
Peter İlkesinin, büyük ve karmaşık organizasyonlar için ölçeklenebilir ve uyarlanabilir olup olmadığı sorgulanır. Büyük organizasyonlar, daha karmaşık yönetim yapıları ve stratejilere sahiptir. Bu tür organizasyonlarda, Peter İlkesinin geçerliliği ve uygulanabilirliği tartışmalıdır.
Bu eleştiriler, Peter İlkesinin eksikliklerine ve sınırlamalarına dikkat çekerken, aynı zamanda iş yerlerinde daha etkin yönetim stratejileri geliştirilmesi gerektiğini vurgular.
Peter İlkesine alternatif olarak çeşitli yönetim ve kariyer gelişim modelleri önerilmiştir. İşte bazıları:
Kompetans Bazlı Terfi Sistemi
Bu sistem, çalışanların belirli bir pozisyona terfi etmeleri için gereken beceri ve yetkinliklere sahip olmalarını şart koşar. Performans değerlendirmeleri ve geri bildirim mekanizmaları bu süreci destekler. Çalışanlar, sadece teknik becerilerde değil, aynı zamanda liderlik ve yönetim becerilerinde de yetkinlik kazandıkça terfi ederler.
Yatay Terfi ve Kariyer Gelişimi
Yatay terfi, çalışanların mevcut pozisyonlarında kalarak farklı projelerde veya departmanlarda deneyim kazanmalarını sağlar. Bu, çalışanların yeni beceriler edinmelerine ve kariyerlerini daha geniş bir perspektifte geliştirmelerine olanak tanır.
Matris Organizasyonel Yapı
Matris yapılar, çalışanların birden fazla yöneticiye rapor vermesini sağlar ve proje bazlı çalışmalarda uzmanlıklarını kullanmalarına olanak tanır. Bu tür yapılar, çalışanların hem teknik hem de yönetsel becerilerini geliştirmelerini destekler.
360 Derece Geri Bildirim
Bu modelde, çalışanlar yöneticilerinden, meslektaşlarından ve alt ekiplerinden geri bildirim alırlar. Bu geri bildirimler, çalışanların güçlü ve zayıf yönlerini anlamalarına ve kariyer gelişimlerini daha bilinçli bir şekilde yönlendirmelerine yardımcı olur.
Kariyer Gelişim Planları
Kariyer gelişim planları, çalışanların kariyer hedeflerini belirlemelerine ve bu hedeflere ulaşmaları için gerekli adımları atmaları konusunda rehberlik eder. Bu planlar, sürekli eğitim ve mentorluk programlarıyla desteklenir.
Pozisyon Rotasyonu
Çalışanların farklı pozisyonlarda deneyim kazanmalarını sağlayan rotasyon programları, onların geniş bir beceri seti geliştirmelerine yardımcı olabilir. Bu, çalışanların yetkinliklerini artırarak terfi sürecinde daha hazırlıklı olmalarını sağlar.
Liderlik Gelişim Programları
Liderlik gelişim programları, çalışanların liderlik becerilerini geliştirmelerine yardımcı olur ve onları yönetsel pozisyonlara daha iyi hazırlar. Bu programlar, koçluk, mentorluk ve eğitimlerle desteklenir.
Uzmanlık Alanlarına Dayalı Kariyer Yolları
Çalışanların uzmanlık alanlarına dayalı kariyer yolları sunmak, onların teknik becerilerini kullanarak ilerlemelerini sağlar. Bu, çalışanların yetkin olmadıkları pozisyonlara terfi etmelerini önler.
Bu alternatifler, Peter İlkesinin olumsuz etkilerini minimize etmek için geliştirilmiş ve çalışanların kariyer gelişimlerini daha etkin bir şekilde yönlendirmek amacıyla kullanılır.

İlginizi Çekebilir
GÜNCEL
Tarihî halka arz, bitmeyen piyasa huzursuzluğu: Gözler Shenzhen’de!
Yayınlanma:
2 saat önce|
19/11/2026Yazan:
BankaVitrini
Hafta başından bu yana yakından takip ettiğimiz Anthropic’in halka arzına yatırımcıların ilgisi beklentileri de aştı. Claude yapay zekâ modelinin geliştiricisi Anthropic, yoğun yatırımcı talebi karşısında halka arz edeceği hisse sayısını %19 artırarak 980 milyona çıkarırken, hisse başına 70-78 dolar olarak belirlenen fiyat aralığının da üzerine çıkarak 83 dolardan halka arz edildi. Halka arz yoluyla 81,3 milyar dolar kaynak toplayan Anthropic, SpaceX’in rekorunu kırarak tarihin en büyük halka arzına imza attı. Özel satış yoluyla da 26 milyar dolar kaynak sağlayan şirketin, hisse opsiyonları dâhil toplam değerlemesi 1,5 trilyon dolara ulaştı. Anthropic hisseleri bugün Nasdaq borsasında ANT koduyla işlem görmeye başlayacak.
Halka arza gösterilen yoğun ilgiye rağmen yapay zekâ sektörüne yönelik kaygıların neden bir türlü hafiflemediğini Anthropic örneği üzerinden de anlamak mümkün. Şirketin üçüncü çeyrek geliri bir önceki çeyreğe göre %47 artarak yaklaşık 17 milyar dolara ulaşsa da Anthropic 567 milyon dolar faaliyet zararı açıkladı. Yapay zekâ modellerini geliştirmek ve artan müşteri talebini karşılamak için çok daha fazla işlem gücüne ihtiyaç duyan Anthropic, Amazon ve Google gibi teknoloji devlerine yaklaşık 900 milyar dolarlık harcama taahhüdünde bulunmuş. İşin dikkat çekici yanı ise bu şirketlerin de yeni veri merkezleri kurmak ve çip satın almak için borçlanmaya ihtiyaç duymaları. Anthropic, halka arz izahnamesinde, borç ettiğin lanma maliyetlerinin artması veya finansmana erişimin zorlaşması durumunda bu yatırımların gecikebileceği, hatta kendisine taahhüt edilen işlem kapasitesinin sağlanamayabileceği konusunda yatırımcılarını uyardığını görüyoruz. Fed’in yeniden faiz artırmaya hazırlandığı bir dönemde, yapay zekâ şirketlerine yönelik kaygıları da bu çerçevede okumak gerekiyor.
Anthropic’in rekor büyüklükteki halka arzı, ABD borsalarının vadeli işlemlerinde olumlu karşılanırken, Pasifik’in diğer ucunda yatırımcıların yüzünü güldürmeye yetmedi. Nasdaq vadeli endeksi bu sabah %1 yükselirken, Asya’da çip üreticileri öncülüğünde sert satışların yaşandığını görüyoruz. TSMC, Samsung ve SK Hynix hisseleri hareketli bir seyir yaşarken, Tayvan borsası %4’e yakın düşüş kaydetti. Japonya’da Nikkei %0,5 yükselişle olumlu ayrışsa da, Japonya hariç Asya-Pasifik borsalarını kapsayan MSCI endeksi son yedi ayın en düşük seviyesine geriledi (haftalık kayıp %6’ya yaklaştı). Nvidia’nın güçlü bilançosu ve Anthropic’in rekor halka arzına rağmen yapay zekâ yatırımlarının kârlılığı ve borçlanmaya dayalı finansman modelinin sürdürülebilirliğine ilişkin kaygıların yatırımcıları rahatsız etmeye devam ettiğini gözlemliyoruz.
Fed yetkililerinden gelen şahin açıklamalardan destek bulan dolar endeksi (DXY) 104 seviyesine yaklaşarak neredeyse son 19 ayın zirvesine yükseldi. Dün yayımlanan 27-28 Ekim tarihli Fed toplantısının tutanaklarından, faizlerin sabit tutulmasına karar verilmiş olsa da Fed yetkililerinin enflasyonla mücadelede daha sert adımlar atılması gerekebileceğini düşündüklerini anlıyoruz. Fed Yönetim Kurulu Üyesi Christopher Waller, enflasyonu dizginlemek için 9 Aralık olağan FOMC toplantısında 50 baz puanlık faiz artırımına gidilmesi veya toplantı sonrası yayımlanacak karar metninde ilave faiz artırımlarının sinyalinin verilmesi gerektiğini söyledi. Piyasalar aralık ayında 25 baz puanlık faiz artırımına %92 ihtimal tanırken, 50 baz puan artırıma ise %8 ihtimal tanınıyor. Fed’den aralık toplantısı da dâhil 2027 sonuna kadar 75 baz puan faiz artırımı fiyatlanıyor.
Para birimleri liginde ise EURUSD paritesi 1,0960, GBPUSD ise 1,3130 seviyelerine kadar geriledi. Tehlikeli sularda yüzen paritelerin haftayı nasıl kapatacağını merakla takip edeceğiz. GBPUSD paritesinde 1,3150 seviyelerinde bulunan desteğin çalışmaması durumunda daha da aşağıda 1,30 seviyesini takip edeceğiz. EURUSD için ise 1,0880 seviyesine ilk etapta bakacağız. Bir diğer bakış açısıyla, DXY cephesinde yükselişin 106 seviyesine kadar devam edebileceğini göz ardı etmiyoruz.
Petrol cephesinde ise Orta Doğu’da savaş devam etmesine rağmen fiyatlar üzerinde aşağı yönlü baskının arttığını görüyoruz. Hürmüz Boğazı’ndan yapılan petrol sevkiyatının savaş öncesi seviyelere yaklaşması, küresel petrol piyasasında arz fazlası oluşacağı yönündeki beklentileri güçlendiriyor. Son açıklanan verilere göre ABD’nin ham petrol stoklarının 58 bin varillik artış beklentisine karşılık 3,4 milyon varil artması da dikkat çekti. Brent cinsi ham petrolün varil fiyatı küresel arz fazlası oluşacağı yönünde güçlenen beklentilerle 92 dolar seviyesinin hemen altına gerileyerek üst üste üçüncü haftayı da düşüşle tamamlamaya hazırlanıyor. Teknik mânâda 120 dolar seviyesinin aşılmasını beklemediğimizi haftalar önce belirterek aşağı yönlü düşüncemizi ortaya koymuştuk. İran savaşının mevcut şekilde devam etmeyeceği ve süratli bir normalleşmenin gündeme geleceği yönünde ana beklentimizin ışığında Brent’in 70 dolar seviyesinin diplerini hedefleyeceğini düşünüyoruz.
Her ne kadar Fed cephesinden şahin mesajlar gelse de ABD tahvillerinde son günlerde alımların ön plana çıktığını görüyoruz. Petrol fiyatlarındaki gerilemenin enflasyon kaygılarını bir nebze olsun hafifletmesinin yanı sıra borsalarda yaşanan satışlar ve ekonomik büyümeye ilişkin endişelerin de güvenli liman arayışını beraberinde getirdiğini düşünüyoruz. ABD on yıllık tahvil faizi %5,05 seviyesine gerilerken, faiz getirisi olmayan kıymetli metaller, kripto paralar ve hisse senetleri son günlerde satıcılı bir seyir izliyor. Ne var ne yok sat tarzında likidasyon eğilimini tasvir eden bu süreç yatırımcıların da hâliyle bizim de ruh hâlimizi olumsuz etkiliyor. Bu minvalde, altının ons fiyatı dün %3,3 düşüşle 3,700 dolar seviyelerinin diplerine kadar gerilerken, her fırsatta daha sert satışlara sahne olan gümüş ise dün %5 daha gerileyerek 45 dolar seviyelerine kadar geriledi. Teknik mânâda 48,50 dolar seviyesinin altında haftalık kapanışa imza atmaya hazırlanan gümüşte görünümün pek de iç açıcı olmadığını kabul etmek gerekiyor.
Bugün Trump, Xi Jinping ve Putin arasında yapılması beklenen üçlü zirve küresel piyasalar açısından da büyük önem taşıyor. Xi, Trump ve Putin dün bir araya gelip kamuoyuna ortak bir fotoğraf verirken, piyasalar, küresel petrol arzını olumsuz etkileyen İran ve Ukrayna savaşlarının diplomatik yollarla sona erdirilmesine yönelik ipuçlarını takip edecek. Büyük resme odaklanmak gerekirse, Trump’ın aldığı seçim yenilgisi, MAGA sözünü tutamaması, doların değer kaybedeceği ve faizlerin düşeceğin tam bir hayaldan ibaret olduğu, seçmenin benzin deposunu ve alışveriş sepetini daha pahalıya doldurmasının faturasını sandıkta kesmesinin ardından Trump’ın yeni bir hikâyeye ihtiyacı olduğuna kesin gözüyle bakıyoruz. Savaşın diğer paydaşı Netanyahu’nun da sandıktan çıkamaması sonrası İran savaşının bugünkü seyrinden artık kurtulacağını düşünüyoruz.
Bu minvalde savaşın eskale edilmesi fikrinden uzun bir süre önce uzaklaştık. Petrol fiyatlarının ılımlı seyrinden de anlaşılacağı üzere kademeli düşüşün devam edeceğini lâkin bir süre daha enerji türev fiyatlarının yüksek seyredeceğini düşünüyoruz. Son aylarda yaşanan Fon Krizi ekonomik mânâda Türkiye’nin elini biraz zayıflatmış olsa da herkesin elini sıkabilecek kadar büyük bir diplomatik güce sahip olduğu görüşünden hareketle, yeni süreçten fayda sağlayacağını düşünüyoruz. Türkiye, Hürmüz krizi sonrasında yeniden şekillenen küresel tedarik zincirlerinde coğrafi konumunun avantajlarından yararlanabileceği gibi, Doğu Akdeniz’deki enerji denkleminde de daha etkin bir rol üstlenebileceğini düşünüyoruz.
USDTRY kuru yarın valörlü işlemlerde 50,46 seviyesine yükselirken, EUR ve GBP’nin güçlü dolar karşısında değer kaybetmesiyle EURTRY kuru 55,30 GBPTRY kuru da 66,25 seviyelerine geriledi. Elbette ithalatçılar için bu senaryo iyimser görünse de, ihracatçılar ve turizm sektörü için pek de olumlu bir tablo ile karşı karşıya olduğumuzu söyleyemeyiz. Türk insanının bir numaralı yatırım aracı olan gram altının 6 bin TL seviyesinin diplerine kadar gerilediğini de ayrıca not edelim. Bir tarafta Fon Krizi, diğer tarafta altın fiyatlarında devam eden çöküşün yarattığı ters servet etkisinin gölgesinde ekonomik aktivitenin daha da baskı altında kalacağını düşünüyoruz. Petrol fiyatlarında beklediğimiz geri çekilmeye paralel TCMB’nin faiz indirimlerine devam etmesini beklesek de, 10 yıllık gösterge devlet tahvilinin bileşik faizi %36,55 seviyesine yükselerek tüm zamanların zirvesini bir adım daha yukarıya çektiğini de göz ardı etmeyelim.
CDS risk primi 241 baz puan seviyesine hafif de olsa yükselirken, COP31 İklim Zirvesi’nin ardından Hazine ve Maliye Bakanlığı, 2026 yılı dış borçlanma programı kapsamında euro cinsinden sekiz yıl vadeli ESG (çevresel, sosyal ve kurumsal yönetişim kriterlerini gözeten) yeşil tahvil ihracı gerçekleştirdi. Hazine, 1,25 milyar euro borçlanırken, ilk etapta %6,375 seviyesinde öngörülen borçlanma faizi, gelen taleplerin ardından %6,125 olarak gerçekleşti. Her hafta perşembe günü olduğu üzere TCMB ve BDDK’nın haftalık bültenlerini inceleyeceğiz.
Emre Değirmencioğlu
BANKA HABERLERİ
Enpara Bank’tan KOBİ’lerin büyüme yolculuğuna destek
Enpara Bank Genel Müdürü Cumhur Türkmen, “KOBİ’lerin finansal dayanıklılığını güçlendiren ve ekonomik hayata katılımlarını destekleyen çözümler sunmaya devam ediyoruz” dedi.
Yayınlanma:
17 saat önce|
18/11/2026Yazan:
BankaVitrini
Enpara Bank, işletmelerin günlük finansal ihtiyaçlarını kolaylaştıran çözümleriyle üretime, yerel ekonominin gelişimine ve esnafa destek oluyor.
Bankadan yapılan açıklamaya göre, toplam 10 milyon müşteri sınırına ulaşan Enpara Bank, farklı sektörlerde faaliyet gösteren 300 binden fazla KOBİ’ye hizmet veriyor. KOBİ müşteri portföyünün yüzde 90’ı küçük işletmelerden oluşan banka, işletmelerin günlük finansal ihtiyaçlarını kolaylaştıran çözümleriyle üretime, yerel ekonominin gelişimine ve esnafa katkı sağlıyor.
Enpara Bank, işletmelerin bankacılık işlemlerinden kaynaklanan maliyetlerini azaltmak ve günlük finansal operasyonlarını daha pratik ve öngörülebilir şekilde yönetmelerine yardımcı olmak üzere ürün ve hizmetler sunuyor.
Bankanın müşterisi olan KOBİ’ler, hiçbir koşul ve şart olmadan EFT/FAST/havale işlemlerini masrafsız olarak gerçekleştirebiliyor, ticari kredi kartlarına ömür boyu kredi kartı aidatı ödemiyor.
Enpara Bank masaüstü ve mobil POS cihazlarını yine hiçbir koşul ve şart olmadan aidatsız bir şekilde müşterilerine sunarken, yazarkasa POS kullanan müşteriler ise aylık 10 bin lira ciro sınırını aşmaları durumunda aidat ödemiyor.
Küçük işletmelerin finansmana erişim ihtiyaçlarını da gözeten banka, 2026’da ürün ve hizmetlerine taksitli ticari krediyi de ekledi.
İşletmeler, Enpara Bank Şirketim Cep Şubesi veya İnternet Şubesi üzerinden kendileri için otomatik olarak belirlenen kredi limitlerini takip edebiliyor, kredi kullanımını gerçekleştirebiliyor.
Açıklamada görüşlerine yer verilen Enpara Bank Genel Müdürü Cumhur Türkmen, küçük işletmeler ve KOBİ’lerin, yerel ekonomilerin güçlenmesinde ve sürdürülebilir kalkınmanın sağlanmasında çok önemli rol üstlendiğini belirtti.
Masrafsız bankacılık yaklaşımıyla küçük işletmelerin finansal yüklerini azaltmayı ve işlerini geliştirmeye odaklanmalarını desteklemeyi önemsediklerini aktaran Türkmen, ‘Kapsayıcı ve sürdürülebilir ekonomik dönüşümün, küçük işletmelerin katılımıyla mümkün olduğuna inanıyor, KOBİ’lerin finansal dayanıklılığını güçlendiren ve ekonomik hayata katılımlarını destekleyen çözümler sunmaya devam ediyoruz.’ ifadesini kullandı.
GÜNCEL
COP31 Antalya’da bankacılığın geleceği masaya yatırıldı: Kredi sisteminde yeşil dönüşüm dönemi!
Yayınlanma:
2 gün önce|
17/11/2026Yazan:
BankaVitrini
BANKAVİTRİNİ.COM | ÖZEL HABER – ANALİZ | 17 KASIM 2026
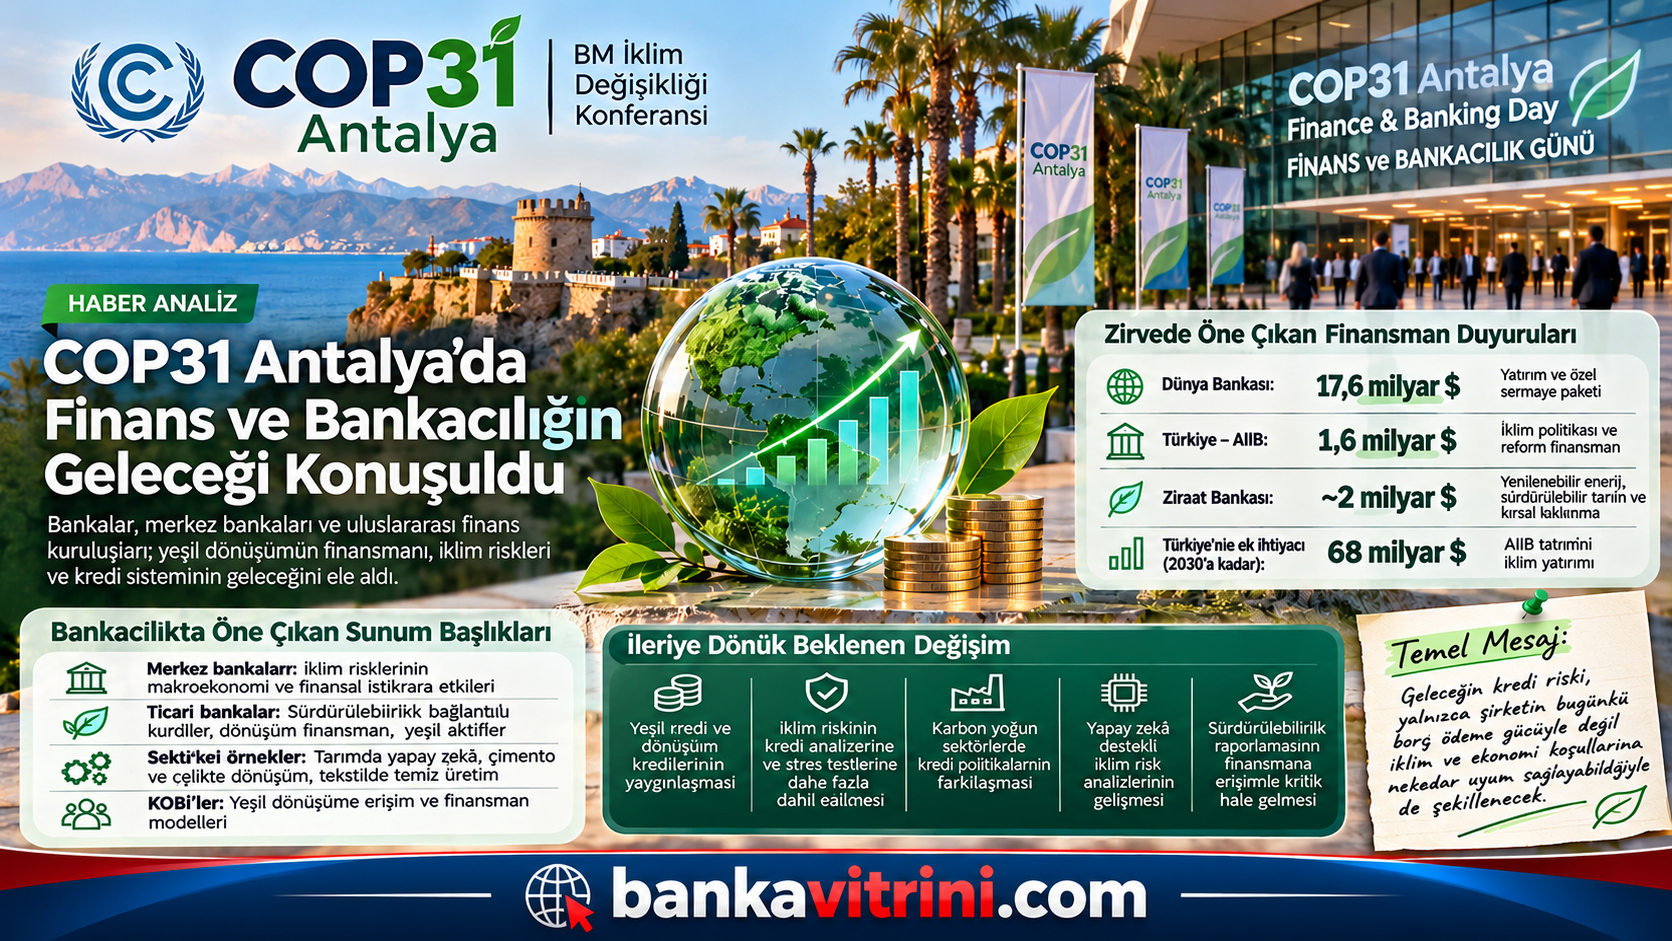
Antalya’da 9–20 Kasım 2026 tarihlerinde düzenlenen Birleşmiş Milletler İklim Değişikliği Konferansı COP31, yalnızca çevre politikalarının değil, küresel finans sisteminin geleceğinin de tartışıldığı önemli bir platforma dönüştü. Merkez bankaları, kalkınma bankaları, uluslararası finans kuruluşları ve ticari bankalar; iklim risklerinin kredi kararlarına, sermaye akımlarına, yatırımlara ve finansal istikrara etkilerini ele aldı.
Antalya’daki zirvenin finans ve bankacılık açısından en önemli mesajı, iklim değişikliğinin artık yalnızca çevresel bir sorumluluk olarak değil, ölçülmesi, fiyatlanması ve yönetilmesi gereken ekonomik ve finansal bir risk olarak değerlendirilmesi.
Türkiye Cumhuriyet Merkez Bankası’nın düzenlediği uluslararası konferans, Türkiye İş Bankası’nın iklim finansmanı oturumları ve Avrupa İmar ve Kalkınma Bankası’nın (EBRD) katıldığı finans zirvesi, bu dönüşümün farklı boyutlarını ortaya koydu.
Ancak önemli bir ayrım var: COP31 henüz tamamlanmadı. 17 Kasım itibarıyla açıklanan programlar, yapılan sunumlar ve finansman duyuruları değerlendirilirken, henüz karara bağlanmamış müzakere başlıklarını kesinleşmiş düzenlemeler gibi yorumlamamak gerekiyor.
1. Merkez Bankaları Antalya’da ne konuştu?
13 Kasım 2026’da Türkiye Cumhuriyet Merkez Bankası, COP31 kapsamında “İklim Değişikliği ve Merkez Bankacılığı: Makroekonomik ve Finansal Perspektifler” başlıklı uluslararası bir konferans düzenledi.
TCMB Başkanı Fatih Karahan’ın açılışını yaptığı konferansta Avrupa Merkez Bankası, Hollanda Merkez Bankası, Norveç Merkez Bankası, NGFS ve EBRD temsilcileri yer aldı.
Fatih Karahan – TCMB Başkanı
Konferansın açılışını gerçekleştirdi. Programda iklim değişikliğinin makroekonomik ve finansal etkileri, merkez bankalarının rolü ve uluslararası koordinasyon ele alındı.
Frank Elderson – ECB Yönetim Kurulu Üyesi
İklim risklerinin ekonomi, finans sistemi ve merkez bankası politikaları üzerindeki etkilerinin tartışıldığı panelde yer aldı.
Olaf Sleijpen – Hollanda Merkez Bankası Başkanı ve NGFS Başkanı
Merkez bankalarının finansal sistemi iklim risklerine karşı daha dayanıklı hale getirme çalışmalarının tartışıldığı konferansta konuşma yaptı.
TCMB’nin resmî açıklamasına göre toplantılarda üç temel konu öne çıktı: İklim değişikliğinin makroekonomik etkileri, finansal gözetim ve denetimde iklim riskleri, finans kuruluşlarının dönüşüm planları.
Bankacılık açısından anlamı ne?
Bu tartışmaların uygulamaya yansıması halinde bankalar yalnızca müşterilerinin bugünkü finansal tablolarını değil, gelecekte karşılaşabilecekleri kuraklık, sel, enerji maliyeti, karbon fiyatlaması ve düzenleyici dönüşüm risklerini de kredi analizlerine daha sistematik biçimde dahil edecek.
Bu, COP31’de bütün bankalar için kabul edilmiş yeni bir kredi zorunluluğu değil; mevcut sürdürülebilir finans eğilimlerinin güçlenmesi yönünde bir beklenti.
2. COP31’de açıklanan finansman paketleri: Milyarlarca dolarlık kaynak
Zirvede yalnızca teorik tartışmalar yapılmadı. Türkiye’yi doğrudan ilgilendiren finansman anlaşmaları ve yatırım programları da açıklandı.
17 KASIM İTİBARIYLA ÖNE ÇIKAN DUYURULAR
Dünya Bankası küresel paket : 17,6 milyar $ Yatırımlar ve beklenen özel sermaye mobilizasyonu
Türkiye – AIIB anlaşması : 1,6 milyar $ İklim politikası ve reform finansmanı
Ziraat Bankası : ~2 milyar $ Anlaşmalar ve planlanan işlemler
Türkiye’nin 2030’a kadar ek ihtiyacı : 68 milyar $ AIIB tahmini iklim yatırımı
Rakamlar farklı kapsam ve aşamalardadır; toplanarak Türkiye’ye tahsis edilmiş kesin kaynak tutarı olarak değerlendirilemez.
Dünya Bankası: 17,6 milyar doları aşan yatırım ve sermaye paketi
17 Kasım’da Dünya Bankası Grubu, ortaklarıyla birlikte 6,9 milyar doların üzerinde yatırım ve harekete geçirilmesi beklenen 10,7 milyar dolarlık özel sermayeden oluşan bir paket duyurdu.
Türkiye’ye yönelik başlıklarda tarım finansmanı, imalat sanayisinin dijital ve yeşil dönüşümü, şehir içi ulaşım, su ve altyapı yatırımları bulunuyor.
Programlar kapsamında Türkiye’de 225 bin çiftçinin finansmana ve pazarlara erişiminin geliştirilmesi, yüzlerce sanayi işletmesinin dönüşüm planlarının desteklenmesi hedefleniyor.
Bu açıklama, iklim finansmanının istihdam, üretim kapasitesi ve sanayi rekabetçiliğiyle birlikte ele alınmaya başladığını gösteriyor.
Türkiye ile AIIB arasında 1,6 milyar dolarlık anlaşma
Asya Altyapı Yatırım Bankası (AIIB), Türkiye’nin iklim politikalarını ve bunlarla bağlantılı reformları desteklemek üzere 1,6 milyar dolarlık finansman anlaşması açıkladı.
Anlaşmanın kapsamı; karbon piyasalarının geliştirilmesi, yenilenebilir enerji, finansal düzenlemeler ve sürdürülebilir finansmanın genişletilmesi gibi alanları içeriyor.
AIIB’nin değerlendirmesine göre Türkiye’nin 2030’a kadar yaklaşık 68 milyar dolarlık ek iklim yatırımına ihtiyacı bulunuyor ve bunun yaklaşık yarısının özel sektör kaynaklarından karşılanması öngörülüyor.
Ziraat Bankası: 2 milyar dolara yaklaşan finansman işlemleri
Ziraat Bankası, COP31 ile bağlantılı olarak yenilenebilir enerji, sürdürülebilir tarım ve kırsal kalkınmayı kapsayan yaklaşık 2 milyar dolarlık anlaşma ve planlanan işlem açıkladı.
Bunların içinde yaklaşık 1,1 milyar dolarlık sürdürülebilirlik bağlantılı sendikasyon kredisi, KfW IPEX-Bank ile 500 milyon avroya kadar öngörülen finansman iş birliği, JICA ve SMBC ile planlanan 300 milyon dolarlık işlem ve Citibank ile 100 milyon dolarlık sosyal kredi bulunuyor.
Burada özellikle dikkat çeken gelişme, sendikasyon finansmanının yeşil aktif oranı ve sürdürülebilir tarım gibi performans kriterleriyle ilişkilendirilmesi.
3. Türk bankaları hangi sunumları yaptı?
Zirvedeki bankacılık oturumlarından öne çıkanlar
|
Kurum / Oturum |
Ele alınan konu |
Bankacılık açısından önemi |
|---|---|---|
| Türkiye İş Bankası | İklim risk analitiği ve dayanıklı finansman | İklim riskinin kredi ve yatırım kararlarına entegrasyonu |
| İş Bankası – Flormar | Sürdürülebilirlik bağlantılı kredi | Finansman koşullarının çevresel ve sosyal KPI’larla ilişkilendirilmesi |
| İş Bankası – Çimsa – Borçelik | Çimento ve çelikte dönüşüm finansmanı | Karbon yoğun sektörlere yönelik yatırım kredileri |
| Ziraat Bankası | Yeşil aktifler, sürdürülebilir tarım | Kaynağın çevresel performansla bağlantılı kullandırılması |
| Halkbank | KOBİ’lerin yeşil dönüşümü | Küçük işletmelerin uyum yatırımlarının desteklenmesi |
| VakıfBank | Sürdürülebilir finansman ürünleri | Yeşil dönüşüm finansmanının yaygınlaştırılması |
İş Bankası’nın 9–17 Kasım programı ve 14 Kasım’daki kamu bankaları panelinde bu konular öne çıktı. Oturumlarda ele alınan uygulamalar, tüm bankalar için ilan edilmiş ortak bir düzenleme anlamına gelmiyor.
İş Bankası’nın dikkat çeken yaklaşımı
İş Bankası, COP31’de iklim finansmanını yalnızca yenilenebilir enerji yatırımlarına indirgemeyen kapsamlı bir program sundu.
Tarımda yapay zekâ destekli çözümler, çelik ve çimento gibi karbon yoğun sektörlerin finansmanı, iklim risk analitiği ve sürdürülebilirlik bağlantılı kredi modelleri öne çıktı.
17 Kasım programında Frankfurt School of Finance & Management iş birliğiyle iklim risklerinin somut finansal kararlara dönüştürülmesi ele alındı. Flormar örneği üzerinden ise kredi yapılarında sürdürülebilirlik performans göstergelerinin kullanılması tartışıldı.
Bu yaklaşımın yaygınlaşması halinde kredi komitelerinin önüne yalnızca bilanço, gelir tablosu ve teminat raporları değil; enerji tüketimi, emisyon azaltım planları ve iklim riskine ilişkin veriler de daha sık gelebilir.
4. Bankacılıkta geleceğin kredi sistemi nasıl değişebilir?
COP31’in en önemli uzun vadeli etkilerinden biri, kredi değerlendirme anlayışının genişlemesi olabilir.
Bugün bankalar ağırlıklı olarak nakit akışı, borç ödeme kapasitesi, teminat, sektör ve müşteri riskini inceliyor. Gelecekte bunlara daha ayrıntılı iklim göstergelerinin eklenmesi beklenebilir.
Kredi değerlendirmesinde olası dönüşüm
Geleneksel kredi analizi
Bilanço ve kârlılık
Nakit akışı
Teminat ve ipotek
Kredi geçmişi
Sektör riski
Genişleyen kredi analizi
Geleneksel mali analiz
Karbon emisyonu
Enerji ve su verimliliği
Fiziksel iklim riski
Dönüşüm yatırım planı
Bankavitrini analizi: Muhtemel yönelimdir; COP31’de kabul edilmiş standart bir kredi puanlama modeli değildir.
Örneğin aynı sektörde faaliyet gösteren, benzer finansal yapıya sahip iki tekstil işletmesi düşünelim.
Birinci işletme eski teknolojiyle üretim yapıyor, yüksek miktarda enerji ve su tüketiyor. İkinci işletme ise enerji verimliliği yatırımlarını tamamlamış, su tüketimini azaltmış ve karbon emisyonlarını ölçebiliyor.
Finans kuruluşları bu farklılıkları daha iyi ölçtükçe ikinci işletmenin dönüşüm riskini daha düşük değerlendirmesi mümkün olabilir. Ancak daha avantajlı kredi koşulları otomatik değildir; finansman maliyeti ve teminat koşulları bankanın toplam risk değerlendirmesine bağlı kalacaktır.
5. Türk bankacılığında beklenen yedi önemli değişim
Yeşil kredi ve dönüşüm kredileri yaygınlaşabilir.
Enerji verimliliği, güneş ve rüzgâr enerjisi, temiz üretim, su tasarrufu ve atık yönetimi yatırımları için özel finansman programları artabilir. Geleneksel ticari kredilerin yanında performansa bağlı kredi ürünleri önem kazanabilir.
İklim riski, kredi portföylerinin stres testlerine daha fazla girebilir.
Kuraklık, sel, orman yangını ve karbon maliyetlerinin şirketlerin ödeme gücünü nasıl etkilediği incelenebilir. Bankaların sektörel ve coğrafi risk yoğunlaşmalarını izlemesi önem kazanabilir.
Karbon yoğun sektörlerde kredi politikaları farklılaşabilir.
Demir-çelik, çimento, tekstil, kimya ve enerji gibi sektörlerde dönüşüm yatırımı ihtiyacı artabilir. Bankalar, yalnızca mevcut emisyon düzeyine değil, şirketin gerçekçi ve finanse edilebilir dönüşüm planına da bakabilir.
Kalkınma bankalarıyla ortak finansman büyüyebilir.
EBRD, Dünya Bankası, IFC ve diğer uluslararası kuruluşlarla risk paylaşımı, garanti mekanizmaları ve uzun vadeli kaynak modelleri daha önemli hale gelebilir.
Sürdürülebilirlik raporlaması daha fazla önem kazanabilir.
Şirketlerin enerji tüketimi, emisyonları ve dönüşüm hedeflerine ilişkin doğrulanabilir veriler sunması, finansmana erişimlerinde giderek daha önemli bir unsur olabilir.
Yapay zekâ destekli iklim risk analizi gelişebilir.
Bankalar uydu verileri, iklim senaryoları, coğrafi konum ve sektör bilgilerini kullanarak müşterilerin fiziksel risklerini daha ayrıntılı analiz edebilir. Bunun için veri kalitesi ve model denetimi kritik olacaktır.
Sigorta ve bankacılık ilişkisi güçlenebilir.
İklim kaynaklı afet risklerinin sigortalanabilirliği, teminat değerleri ve kredi geri ödeme kapasitesi üzerindeki etkileri nedeniyle sigorta sektörü bankaların risk yönetiminde daha önemli hale gelebilir.
6. COP31’in en kritik sorusu: Yeşil dönüşümün faturasını kim ödeyecek?
Antalya’daki finans görüşmelerinin merkezinde önemli bir çelişki bulunuyor.
Bir tarafta gelişmiş ekonomilerin, uluslararası kuruluşların ve yatırımcıların karbon emisyonlarının azaltılmasına yönelik hedefleri var. Diğer tarafta ise yüksek finansman maliyetleriyle karşı karşıya kalan gelişmekte olan ülkeler ve KOBİ’ler bulunuyor.
Reuters’ın 13 Kasım tarihli analizine göre, gelişmekte olan ülkelerin iklim finansmanı talepleri, gelişmiş ülkelerdeki bütçe baskıları ve savunma harcamalarındaki artış nedeniyle yeterince hızlı karşılık bulamıyor.
Daha önce belirlenen uluslararası hedefler arasında gelişmekte olan ülkelere yönelik yıllık iklim finansmanının 2035’e kadar 300 milyar dolara çıkarılması ve kamu-özel kaynaklarının toplamda yıllık 1,3 trilyon dolara ulaşması bulunuyor. Ancak bunlar bugünden sağlanmış kaynaklar değil.
Türkiye açısından temel sorun şu: Yeşil dönüşüm için gerekli yatırım finansmanı yeterli vadede ve kabul edilebilir maliyetlerle sağlanamazsa, yeni çevresel standartlar özellikle KOBİ’lerin rekabet gücünü zorlayabilir.
Üstelik dönüşümün finansman yükü yalnızca bankaların üzerinde bırakılamaz. Kamu teşvikleri, kalkınma finansmanı, teknik destek, özkaynak yatırımları ve uygun koşullu kredilerin birlikte kullanılması gerekiyor.
7. Türkiye’nin reel sektörü açısından COP31 ne anlama geliyor?
Türkiye’nin ihracatçı sektörleri için iklim finansmanı artık yalnızca çevre politikası değil, rekabet meselesi.
Avrupa Birliği’nin karbon düzenlemeleri, uluslararası tedarik zincirlerinin sürdürülebilirlik talepleri ve enerji verimliliği ihtiyacı, Türk sanayisinin yatırım gündemini değiştirebilir.
Özellikle tekstil ve hazır giyim sektörleri açısından dikkat çekici bir gelişme yaşandı. Dünya Bankası Grubu, COP31 kapsamında IFC, Küresel Çevre Fonu ve küresel markaların desteğiyle tekstil, hazır giyim ve ayakkabı üreticilerinin daha temiz üretime geçişini desteklemeyi amaçlayan karma finansman modelini duyurdu.
Bu modelin önemi, geleneksel banka kredisinin tek başına yeterli olmadığı yatırımlarda farklı finansman kaynaklarının bir araya getirilmesi.
Bankavitrini değerlendirmesi: Türkiye’de sanayicinin ihtiyacı yalnızca daha fazla kredi değil; enerji tasarrufuyla kendisini geri ödeyebilen yatırımlara uygun vade, düşük finansman maliyeti ve teknik danışmanlık desteği.
Örneğin tekstil işletmesinin su geri kazanım sistemine, demir-çelik üreticisinin düşük karbonlu teknolojiye veya tarımsal işletmenin modern sulama altyapısına yapacağı yatırımın geri dönüş süresi, kredi vadesiyle uyumlu olmalı.
Aksi halde çevresel dönüşüm hedefleri, zaten finansman baskısı altında bulunan işletmeler için ilave borç yüküne dönüşebilir.
8. COP31’den somut bir bankacılık düzenlemesi çıktı mı?
17 Kasım itibarıyla COP31’deki finansal gelişmeleri üç ayrı düzeyde değerlendirmek gerekiyor.
|
Konu |
Mevcut durum |
|---|---|
| Uluslararası iklim finansmanı | Yeni paketler ve iş birlikleri açıklandı |
| Türk bankalarının finansman işlemleri | Somut anlaşmalar ve planlanan işlemler duyuruldu |
| İklim riskinin kredi analizine entegrasyonu | Konferans ve panellerde ele alındı |
| Bankalara yeni zorunlu sermaye yükümlülüğü | COP31 kaynaklarında genel bir karar doğrulanmadı |
| Tüm kredilerde zorunlu karbon puanlaması | Böyle bir genel uygulama ilan edilmedi |
| Yeşil kredilere otomatik faiz indirimi | Bütün bankalar için geçerli bir karar açıklanmadı |
Dolayısıyla zirvenin bugünkü etkisi, doğrudan bir bankacılık mevzuatı değişikliğinden çok finansman kaynakları, risk yönetimi anlayışı ve gelecekteki düzenlemelere yönelik beklentiler üzerinden okunmalı.
9. COP31’in Türkiye bankacılığına asıl etkisi 2027 sonrasında görülebilir
Antalya zirvesi, Türkiye bankacılığının önümüzdeki dönemde karşılaşacağı dönüşümün önemli işaretlerini veriyor.
Bu dönüşümde bankaların üç temel soruya yanıt bulması gerekecek:
-
İklim riskleri kredi portföylerinde nasıl ölçülecek ve fiyatlanacak?
-
Sanayicinin yeşil dönüşüm yatırımları hangi kaynaklarla, hangi vadelerde finanse edilecek?
-
Sürdürülebilir finansman, büyük şirketlerle sınırlı kalmadan KOBİ’lere nasıl ulaştırılacak?
Özellikle üçüncü soru kritik. Çünkü Türkiye’de üretimin ve istihdamın önemli bir bölümünü oluşturan KOBİ’ler, büyük şirketlerle aynı veri toplama, raporlama ve finansmana erişim imkânlarına sahip değil.
Bankaların sürdürülebilir finansman ürünleri yalnızca güçlü bilançoya sahip büyük işletmelere yönelirse, dönüşümün finansal faydaları ekonominin geneline yeterince yayılamayabilir.
Sonuç: Antalya’da tartışılan yalnızca iklim değil, finansmanın geleceği
COP31 Antalya, küresel finans sisteminin iklim değişikliğine uyum sürecinde önemli bir aşamaya işaret ediyor.
Merkez bankalarının iklim risklerini finansal istikrar çerçevesinde ele alması, kalkınma bankalarının yeni kaynaklar açıklaması ve ticari bankaların sürdürülebilirlik bağlantılı finansman modellerini gündeme taşıması, dönüşümün bankacılıktaki karşılığını ortaya koyuyor.
Ancak konferansın başarısı, açıklanan finansman paketlerinin büyüklüğü kadar bu kaynakların reel ekonomiye ne ölçüde ulaşacağıyla değerlendirilecek.
Türkiye açısından önümüzdeki dönemin belirleyici konusu, bankaların yeşil dönüşümü yalnızca yeni bir kredi pazarlama alanı olarak mı göreceği, yoksa sanayinin rekabet gücünü ve finansal dayanıklılığını artıran uzun vadeli bir dönüşümün finansmanına mı odaklanacağı olacak.
COP31’in bankacılığa verdiği temel mesaj şu: Geleceğin kredi riski yalnızca şirketin bugünkü borç ödeme gücüyle değil, değişen iklim ve ekonomi koşullarına ne kadar uyum sağlayabildiğiyle de şekillenecek.
Haberin başlıca kaynakları
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.056)
- BANKA ANALİZLERİ (153)
- BANKA HABERLERİ (3.676)
- BASINDA BİZ (67)
- BORSA (607)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.687)
- GÜNDEM (3.608)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.753)
- SÜRDÜRÜLEBİLİRLİK (588)
- VİDEO Vitrini (19)
- YAZARLAR (1.508)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (846)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (121)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (63)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (21)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- İtalya'dan hibrit tehditlere karşı 6 milyar euroluk yatırım planı 18/11/2026
- Anthropic'in halka arz fiyatı beklenti aralığını aştı 18/11/2026
- Resmi Gazete'de bugün (19.11.2026) 18/11/2026
- İran anlaşmazlığının Vance'in 2028 adaylığını gölgelediği iddia edildi 18/11/2026
- AB'den Ukrayna'ya 45 milyar euroluk yeni kredi önerisi 18/11/2026
- Fon soruşturmasında Emre Tezmen ve Taha Çakmak ek ifade verdi 18/11/2026
- Fed tutanakları: Neredeyse tüm yetkililer faiz artışından yana 18/11/2026
- AB'den Rusya'ya yeni yaptırım uyarısı 18/11/2026
- İngiliz savunma devi BAE Systems 1.070 çalışanını işten çıkarıyor 18/11/2026
- ABD istihbaratından art arda yaşanan kesintilere dair açıklama 18/11/2026
SON YAZILAR
- Tarihî halka arz, bitmeyen piyasa huzursuzluğu: Gözler Shenzhen’de! 19/11/2026
- Enpara Bank’tan KOBİ’lerin büyüme yolculuğuna destek 18/11/2026
- COP31 Antalya’da bankacılığın geleceği masaya yatırıldı: Kredi sisteminde yeşil dönüşüm dönemi! 17/11/2026
- Trump–Putin–Şi Çin zirvesi: Üç liderin elinde hangi kozlar var, dünyanın geleceği nasıl şekillenecek? 17/11/2026
- CGTN: APEC Zirvesi Öncesinde Çin’den Açık Ticaret ve İş Birliği Vurgusu 17/11/2026
- TELE1 ve Halk TV’den sonra Sözcü TV’ye de kayyım atandı! 17/11/2026
- Küresel piyasalarda nakde hücum: Ne var ne yok satılıyor! 17/11/2026
- Denizbank VII. İAAF İstanbul Sanat Fuarı Sanatseverlerle Buluşmaya Hazırlanıyor 16/11/2026
- VakıfBank, Dünya Bankası’ndan 250 milyon dolarlık dönüşüm finansmanı sağladı 16/11/2026
- BBVA’dan Türkiye tekstil sektörünün karbonsuzlaşmasına destek 16/11/2026
ARAMA
Popüler
-
GÜNCEL4 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu