Connect with us

Erol Taşdelen

Finansçılar ne işe yarar?

Yayınlanma:

|

Finansçılar, bir bireyin, bir şirketin veya bir kurumun parayı doğru şekilde yönetmesini sağlar.

Biraz açarsak;

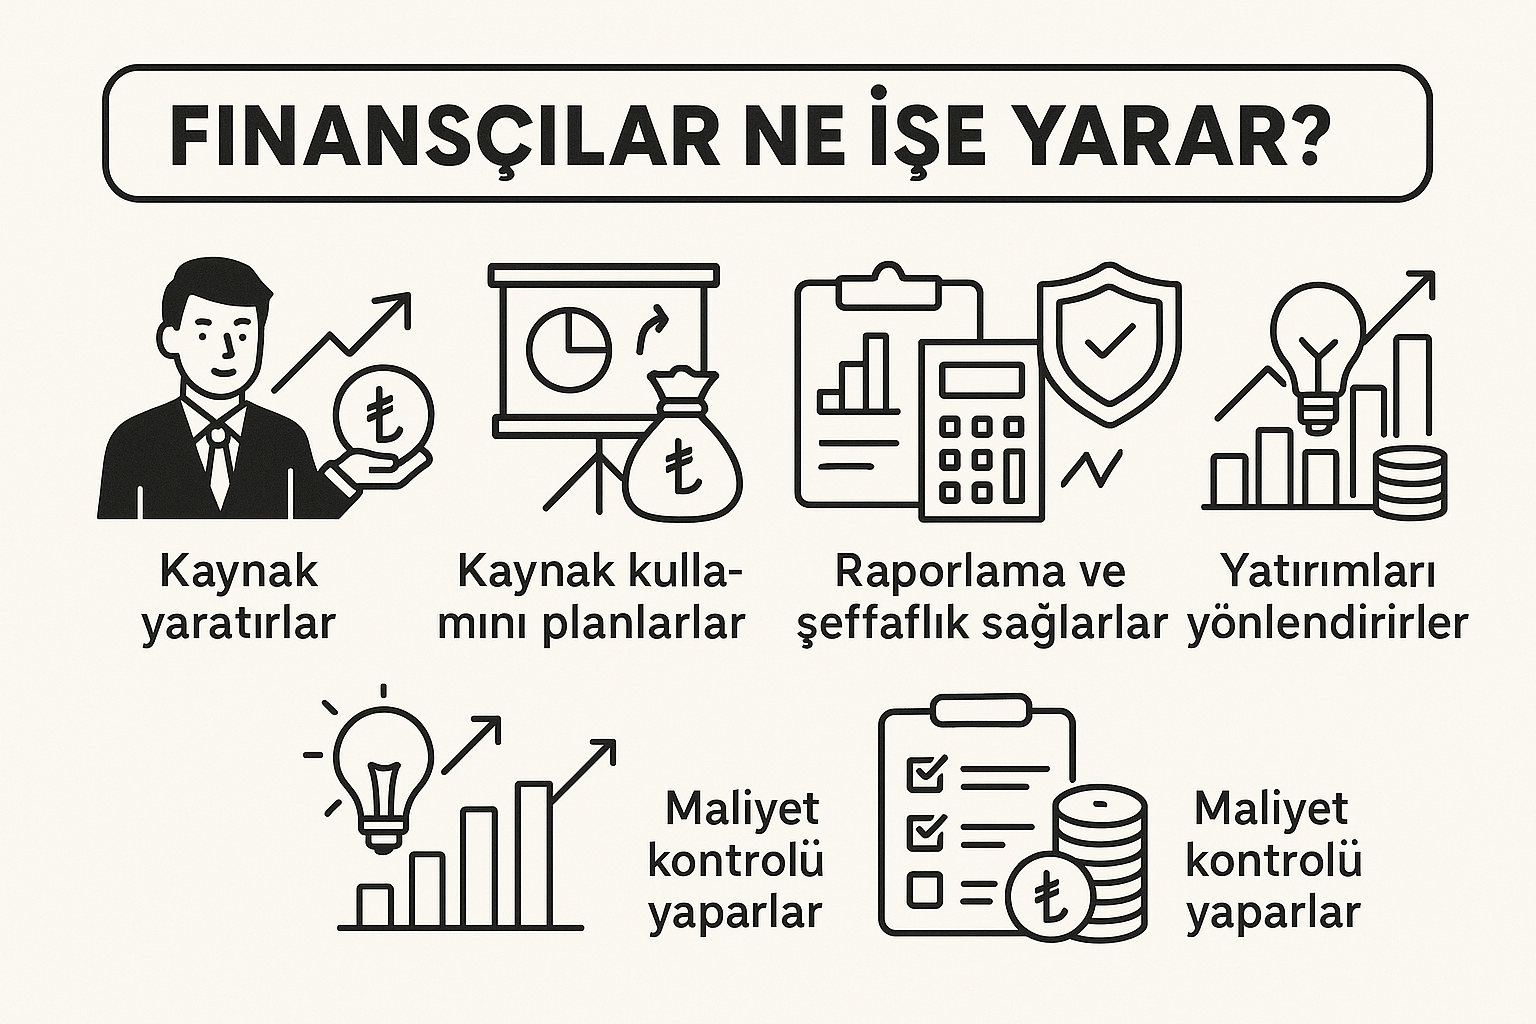
  • Kaynak yaratırlar: Şirketin ya da kurumun ihtiyaç duyduğu parayı bulurlar (kredi, yatırımcı, halka arz, vs.).

  • Kaynak kullanımı planlarlar: Elde edilen parayı en verimli şekilde nerede, nasıl kullanacaklarına karar verirler.

  • Riskleri yönetirler: Kur dalgalanmaları, faiz artışları, ekonomik krizler gibi tehditlere karşı hazırlıklı olurlar.

  • Raporlama ve şeffaflık sağlarlar: Bilanço, gelir tablosu gibi mali raporları hazırlarlar, böylece yatırımcılar ve yöneticiler şirketin durumunu net görür.

  • Yatırımları yönlendirirler: Şirketin büyümesi için doğru yatırım alanlarını belirler ve yönetirler.

  • Maliyet kontrolü yaparlar: Harcamaların gereksiz şekilde artmasını engeller, verimlilik sağlarlar.

  • Stratejik kararları desteklerler: Yönetimin büyük kararlar (satın alma, birleşme, yeni pazar açılımı gibi) alırken doğru finansal verilerle hareket etmesini sağlarlar.

Kısaca; finansçılar olmazsa, şirketler sadece para kazanmakla kalır ama parayı doğru kullanamaz, büyüyemez ve krizlere dayanamaz.

İyi kötü finansçı nasıl anlaşılır, nasıl çalışırlar:

İyi bir finansçı, şirketin adeta “kan dolaşım sistemini” sağlıklı tutan kişidir.

İyi ve kötü finansçı nasıl anlaşılır? diye soruyorsun. Hemen özetliyorum:

İyi Finansçı:

  • Veriye dayanır: Kararlarını hislere değil, veriye ve analize dayandırır.

  • Şeffaftır: Bilgiyi saklamaz, yönetime ve ekibe açık ve net raporlar sunar.

  • Riskleri iyi yönetir: Yatırımın, kredi almanın veya harcamanın risklerini önceden hesaplar.

  • Kaynak yaratmada yaratıcıdır: Sadece bankadan kredi almakla yetinmez, farklı finansman yolları üretir (yatırımcı, leasing, factoring, vs.).

  • Geleceği görür: Sadece bugünü değil, 6 ay-1 yıl sonrası için de nakit akışını, ihtiyaçları ve riskleri öngörür.

  • Etik kurallara uyar: Manipülasyon yapmaz, bilerek yanlış veya eksik bilgi sunmaz.

  • İş birliğine açıktır: Finansı şirketin diğer bölümleriyle birlikte çalışarak yönetir, kapalı kutu olmaz.

  • Harcama değil değer yaratır: Kaynakları verimli kullanır, şirkete değer katmaya odaklanır.

Kötü Finansçı:

  • Kısa vadeci düşünür: Sadece günü kurtarmaya çalışır, geleceği planlamaz.

  • Verisiz karar verir: İçgüdüleriyle veya yöneticinin baskısıyla anlık kararlar alır.

  • Riskleri görmezden gelir: Kriz anında şaşırır ve şirketi koruyamaz.

  • Bilgiyi saklar: Şeffaflık yoktur; eksik, süslenmiş veya yanlış rapor verir.

  • Sadece borç almayı bilir: Yaratıcı finansman çözümleri üretemez.

  • Etik dışı davranır: Verileri manipüle edebilir, hatalarını örtbas etmeye çalışır.

  • Departmanlar arasında duvar örer: Satış, üretim, insan kaynakları gibi bölümlerle işbirliği yapmaz.

  • Masrafı büyütür: Kaynakları doğru kullanamaz, kontrolsüz harcama yapar.

Okumaya devam et

EKONOMİ

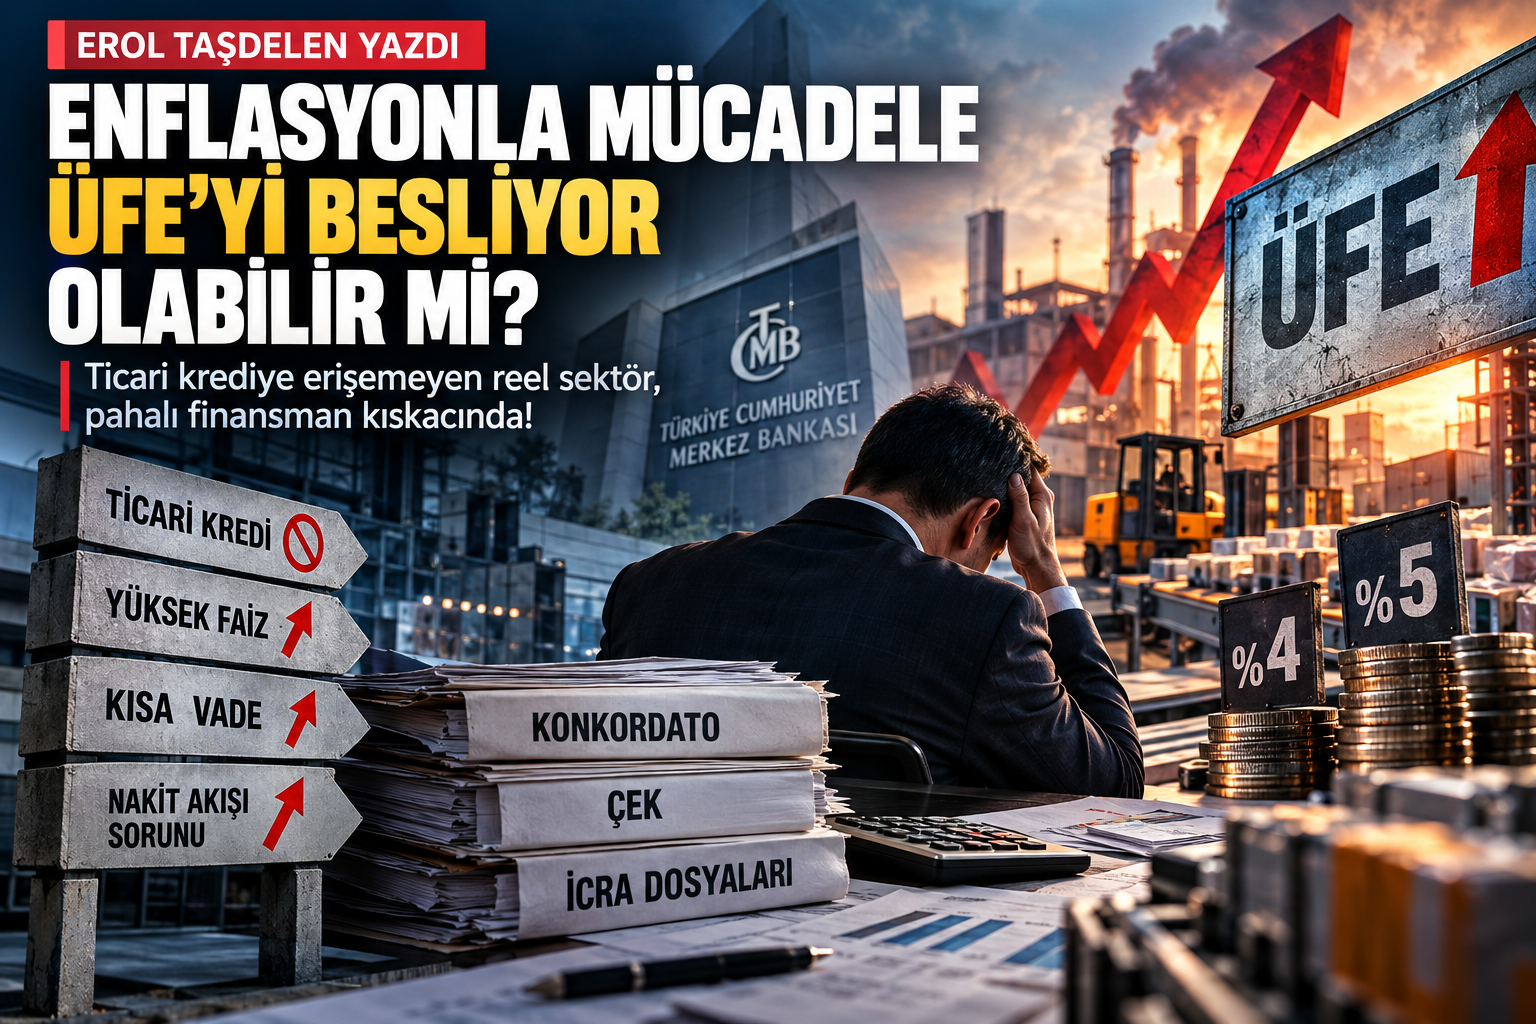
ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ?

Kredi Yok, Vade Farkı Var: Reel Sektörün Finansman Çıkmazı… Enflasyonu Düşürürken Üreticinin Maliyetini mi Artırıyoruz?

Yayınlanma:

|

Ticari krediye erişemeyen reel sektör, pahalı finansman kıskacında!

Merkez Bankası’nın enflasyonla mücadele kapsamında uyguladığı sıkı para politikasının temel hedefi, kredi genişlemesini ve talebi kontrol altına alarak fiyat artışlarını yavaşlatmak. Ancak ekonominin diğer tarafında farklı bir tablo yaşanıyor: Bankalardan yeterli ve uygun maliyetli ticari kredi kullanamayan reel sektör firmaları, üretimlerini sürdürebilmek için daha pahalı finansman yöntemlerine yöneliyor.

Tedarikçisinden mal alabilmek için aylık yüzde 4-5 vade farkı ödemek zorunda kalan bir işletmenin maliyetleri düşürülebilir mi? Banka kredisine erişimi zorlaştırarak enflasyonu kontrol etmeye çalışırken üreticinin finansman maliyetini yükseltmek, üretici fiyatları üzerinde yeni bir baskı yaratmıyor mu?

Bana göre bugün ekonomi politikalarının tartışılması gereken önemli başlıklarından biri tam da bu çelişki!

Enflasyonu düşürmek için uygulanan politikalar, reel sektörün finansman maliyetleri üzerinden üretici fiyatlarını besleyen bir mekanizmaya dönüşebilir. Bu durum, enflasyonla mücadelenin yalnızca talep tarafından değil, üretim ve finansman maliyetleri açısından da değerlendirilmesini zorunlu kılıyor.

Ticari kredi kısıtlaması üretici fiyatlarını düşürmeye yeter mi?

Enflasyonla mücadelede yüksek faiz ve kredi büyümesine getirilen sınırlamalar, tüketimi ve toplam talebi yavaşlatabilir. Talebin gerilemesi, firmaların fiyat artırma imkânlarını da daraltabilir. Bu mekanizma, para politikasının enflasyonla mücadeledeki temel işleyişlerinden biridir.

Ancak üretim yapan firmaların da hammaddeye, ara mala, enerjiye, iş gücüne ve işletme sermayesine ihtiyacı var. Üretim döngüsünü sürdürebilmek için finansmana erişim, işletmeler açısından bir tercih değil, çoğu zaman zorunluluk.

Bankalardan yeterli kredi kullanamayan bir firma, üretimini durdurmak yerine tedarikçisinden vadeli mal almak zorunda kalabilir. Ne var ki bu kez bankanın uyguladığı faizden farklı bir finansman maliyetiyle karşılaşır.

Özellikle aylık yüzde 4-5 vade farkıyla yapılan alımlar, işletmelerin maliyet hesabını ciddi biçimde değiştirebilir. Dolayısıyla kredi kısıtlamalarının talebi daraltıcı etkisinin yanında, firmaları daha pahalı finansmana yönlendiren maliyet artırıcı etkisi de hesaba katılmalıdır.

Aylık yüzde 4-5 vade farkı, yıllık yüzde 48-60 basit maliyet demek!

Rakamlarla konuşalım.

Tedarikçisinden vadeli mal alan bir firma, aylık yüzde 4 vade farkıyla karşılaşıyorsa bunun 12 aylık basit toplamı yüzde 48’e ulaşır. Aylık yüzde 5 vade farkında ise basit yıllık karşılık yüzde 60’tır.

Vade farkının her ay bileşik olarak uygulanması durumunda yıllık efektif oranlar sırasıyla yaklaşık yüzde 60,1 ve yüzde 79,6’ya çıkar. Elbette gerçek maliyet; ödeme planına, vade süresine, fiyatın peşin veya vadeli belirlenmesine ve diğer ticari koşullara göre değişir.

Burada dikkat çekmek istediğim nokta şu: Bankadan uygun koşullarda işletme kredisi kullanamayan bir firma, tedarik zincirinde çok yüksek bir finansman yüküyle karşılaşabiliyor.

Üstelik bu yük yalnızca bir firmada kalmıyor. Hammadde tedarikçisinden üreticiye, üreticiden toptancıya, toptancıdan perakendeciye uzanan zincirin farklı halkalarında maliyet baskısı yaratabiliyor.

Bu maliyetin tamamı otomatik olarak satış fiyatlarına yansıtılmayabilir. Talep zayıfsa firma fiyat artırmak yerine kârından vazgeçebilir. Ancak kâr marjının daraldığı, nakit akışının bozulduğu ve işletme sermayesinin eridiği bir ortamda finansman maliyetinin fiyatlar üzerindeki baskısı göz ardı edilemez.

TCMB verileri ne söylüyor?

Türkiye Cumhuriyet Merkez Bankası’nın 2026 yılı eylül başındaki verilerinde, 4 Eylül haftası itibarıyla TL ticari kredi faiz oranı yüzde 49,3 düzeyinde gerçekleşti. Aynı dönemde TL mevduat faizi yüzde 44,4 seviyesindeydi. Bu oranlar, ticari krediye erişimin firmalar açısından neden önemli bir maliyet unsuru olduğunu gösteriyor.

Diğer taraftan TÜİK’in 5 Ekim 2026’da açıkladığı eylül ayı Yurt İçi Üretici Fiyat Endeksi verileri de üretim maliyetleri ve fiyatlama davranışları açısından dikkat çekici.

Yİ-ÜFE Eylül ayında aylık yüzde 2,07, yıllık yüzde 27,38 arttı. İmalat sanayisindeki yıllık artış yüzde 29,09’a ulaştı. Ara malı fiyatlarında yıllık artış yüzde 28,11, enerji fiyatlarında ise yüzde 30,82 olarak gerçekleşti.

Bu veriler, üretici fiyatlarındaki baskının sürdüğünü ortaya koyuyor. Ancak söz konusu rakamlar, finansman maliyetlerinin bu artışların ne kadarını oluşturduğunu tek başına göstermiyor. Bunun için firmaların faiz giderleri, tedarikçi vade farkları ve üretim maliyetleri arasındaki ilişkinin ayrıca incelenmesi gerekiyor.

Asıl soru da burada başlıyor: Üretici fiyatlarını düşürmeye çalışırken firmaların finansman yükünü artırıyorsak uygulanan politikanın maliyet tarafındaki etkisini yeterince ölçüyor muyuz?

Firmaların finansman giderleri hiç bu kadar ağırlaşmış mıydı?

Reel sektör açısından sorunun bir diğer boyutu da yüksek faiz ile kredi vadelerinin belirli dönemlerde yoğunlaşmasının aynı anda yaşanması.

Bir firma yalnızca yüksek faiz ödemiyor. Aynı zamanda kullandığı kredinin anapara geri ödemesini, maaşlarını, vergilerini, tedarikçi borçlarını ve diğer işletme giderlerini de karşılamak zorunda.

Satışlarını vadeli yapan, müşterilerinden tahsilatını zamanında alamayan ve stok finansmanına ihtiyaç duyan işletmeler için bu tablo daha da ağırlaşıyor.

Kâğıt üzerinde kârlı görünen bir şirket, nakit akışını yönetemediği için ödeme güçlüğüne düşebilir. Finansman giderleri faaliyet kârını aşındırdığında, firmanın üretime devam edebilmesi için yeni kredi kullanması gerekir. Fakat krediye erişim kısıtlıysa işletme bu kez tedarikçi borçlarını ertelemeye, çeklerini ötelemeye veya varlıklarını elden çıkarmaya yönelebilir.

Böyle bir süreçte yüksek faiz yalnızca finansman gideri olmaktan çıkar; üretim kapasitesini, yatırım kararlarını ve istihdamı etkileyen bir unsura dönüşür.

Konkordato, çek ve icra verileri alarm olarak okunmalı

Reel sektörün finansal sağlığını değerlendirirken konkordato süreçleri, karşılıksız çekler ve icra dosyalarındaki gelişmeler yakından izlenmeli.

2026’nın ilk dokuz ayına ilişkin Konkordato Takip değerlendirmesinde, aylık ortalama geçici mühlet kararlarının 2025 ortalamasının altında kaldığı; buna karşılık red ve iflas kararlarının yükseldiği belirtiliyor. Bu tablo, yalnızca yeni başvurulara değil, sürece giren şirketlerin nasıl sonuçlandığına da bakılması gerektiğini gösteriyor.

Elbette konkordato veya karşılıksız çeklerdeki her artışı doğrudan yüksek faize bağlamak doğru olmaz. Zayıf talep, döviz kuru hareketleri, tahsilat sorunları, yönetim hataları ve sektörlere özgü gelişmeler de şirketlerin ödeme gücünü etkileyebilir.

Bununla birlikte bu göstergeler, finansman maliyetleri ve krediye erişim verileriyle birlikte değerlendirildiğinde reel sektörün dayanıklılığı hakkında önemli sinyaller verebilir.

Özellikle üretim yapan, istihdam sağlayan ve siparişlerini sürdürebilmek için işletme sermayesine ihtiyaç duyan firmaların finansal sıkışıklığı, yalnızca şirket ortaklarının sorunu olarak görülmemeli. Tedarik zincirinde yaşanacak bir kopuş, o firmaya mal satan veya ondan alacak tahsil etmeyi bekleyen diğer işletmeleri de etkileyebilir.

Krediye erişemeyen firma üretimini nasıl sürdürecek?

Burada para politikasının hedefini tartışmaktan çok, uygulamanın reel sektör üzerindeki yan etkilerini sorgulamak gerekiyor.

Enflasyonla mücadele elbette zorunlu. Ancak üretim yapan firmaların işletme sermayesine erişimini zorlaştırırken, bu firmaların daha pahalı alternatif finansmana yönelmesi ihtimalini de dikkate almak gerekiyor.

Kredi hacmini sınırlamak tek başına yeterli bir politika ölçütü olamaz. Bugün İhracatçı bir firma EXİMBANK’a kredi için başvurusu bile aylarca sonra sonuçlananacağı söyleniyorr!  Kredinin hangi sektöre, hangi amaçla, hangi maliyetle ve hangi vadeyle kullandırıldığı da önem taşıyor.

Üretim kapasitesini korumak için kullanılan işletme sermayesi kredisi ile spekülatif amaçlı finansmanın aynı şekilde değerlendirilmesi, reel ekonominin ihtiyaçlarını gözden kaçırabilir. Bu nedenle verimlilik, istihdam, ihracat kapasitesi ve nakit akışı gibi ölçütleri dikkate alan seçici ve şeffaf kredi mekanizmaları üzerinde durulmalı.

Amaç, her firmaya sınırsız kredi verilmesi değil; finansman kaynaklarının üretimi sürdüren, katma değer oluşturan ve ödeme kapasitesi bulunan işletmelere makul koşullarla ulaşabilmesi olmalı.

Enflasyonla mücadelede maliyet kanalı ihmal edilmemeli

Para politikasının talep üzerindeki etkisi ile finansman maliyetleri üzerinden üretici fiyatlarına yansıyan etkisi birbirinden farklıdır. Birincisi fiyat artışlarını yavaşlatabilirken ikincisi bazı firmalarda maliyet baskısını artırabilir.

Üretici fiyatlarının seyri yalnızca faiz politikasıyla açıklanamaz. Döviz kuru, enerji, ithal girdiler, ücretler, verimlilik ve iç talep gibi çok sayıda değişken birlikte değerlendirilmelidir. Ancak bu durum, finansman maliyetlerinin enflasyon üzerindeki etkisini önemsiz hale getirmez.

Ticari krediye erişimin zorlaşması, firmaları aylık yüzde 4-5 vade farkıyla mal almaya itiyorsa bu mekanizmanın üretici fiyatları üzerindeki etkisi ölçülmelidir. Banka kredisiyle finanse edilemeyen üretimin tedarikçi kredisiyle sürdürülmesi, finansman ihtiyacını ortadan kaldırmaz; yalnızca finansmanın kaynağını ve maliyetini değiştirir.

Üstelik finansman maliyetleri nedeniyle yatırımlar ertelenir, üretim kapasitesi daralır ve rekabet gücü zayıflarsa orta vadede arz tarafında da sorunlar ortaya çıkabilir. Böyle bir durumda talep baskısı azalsa bile maliyetler ve arz kısıtları fiyatların düşmesini zorlaştırabilir.

SON SÖZ: Enflasyon düşerken üretim de ayakta kalmalı!

Bugün yanıt aramamız gereken soru yalnızca enflasyonun ne zaman düşeceği değil; bu mücadele sürerken reel sektörün ne kadar finansman yükü taşıdığıdır.

Firmaların finansman giderleri yükselirken, kredi vadeleri nakit akışını zorlayacak biçimde yoğunlaşırken ve işletmeler tedarikçilerinden daha pahalı koşullarla mal almak zorunda kalırken, enflasyonla mücadelenin üretim maliyetleri üzerindeki etkisini görmezden gelemeyiz.

Enflasyonu düşürmek için krediyi kısmak başka, üretimin finansmanını sürdürülemez hale getirmek başkadır.

TCMB’nin politikaları talep enflasyonunu sınırlamayı hedeflerken, krediye erişim koşullarının reel sektör üzerindeki etkisi de dikkatle izlenmeli. Üretici fiyatlarının hangi bölümünün hammadde, enerji, kur ve ücretlerden; hangi bölümünün finansman giderlerinden kaynaklandığı daha net ortaya konulmalı.

Aksi halde enflasyonla mücadelede bir taraftan talep daralırken diğer taraftan üreticinin maliyet baskısı devam edebilir. Üstelik finansman sorunu derinleştiğinde yalnızca fiyatlar değil, üretim, istihdam ve şirketlerin ödeme kapasitesi de zarar görebilir.

Enflasyonla mücadele, üretimi finanse edemeyen bir reel sektör pahasına yürütülmemeli. Çünkü üretim maliyetlerini yükselten finansman sorunu çözülmeden, fiyat istikrarını kalıcı hale getirmek de zorlaşabilir.

Erol TAŞDELEN – Ekonomist, Bankacılık ve Finans Analisti 
Okumaya devam et

Erol Taşdelen

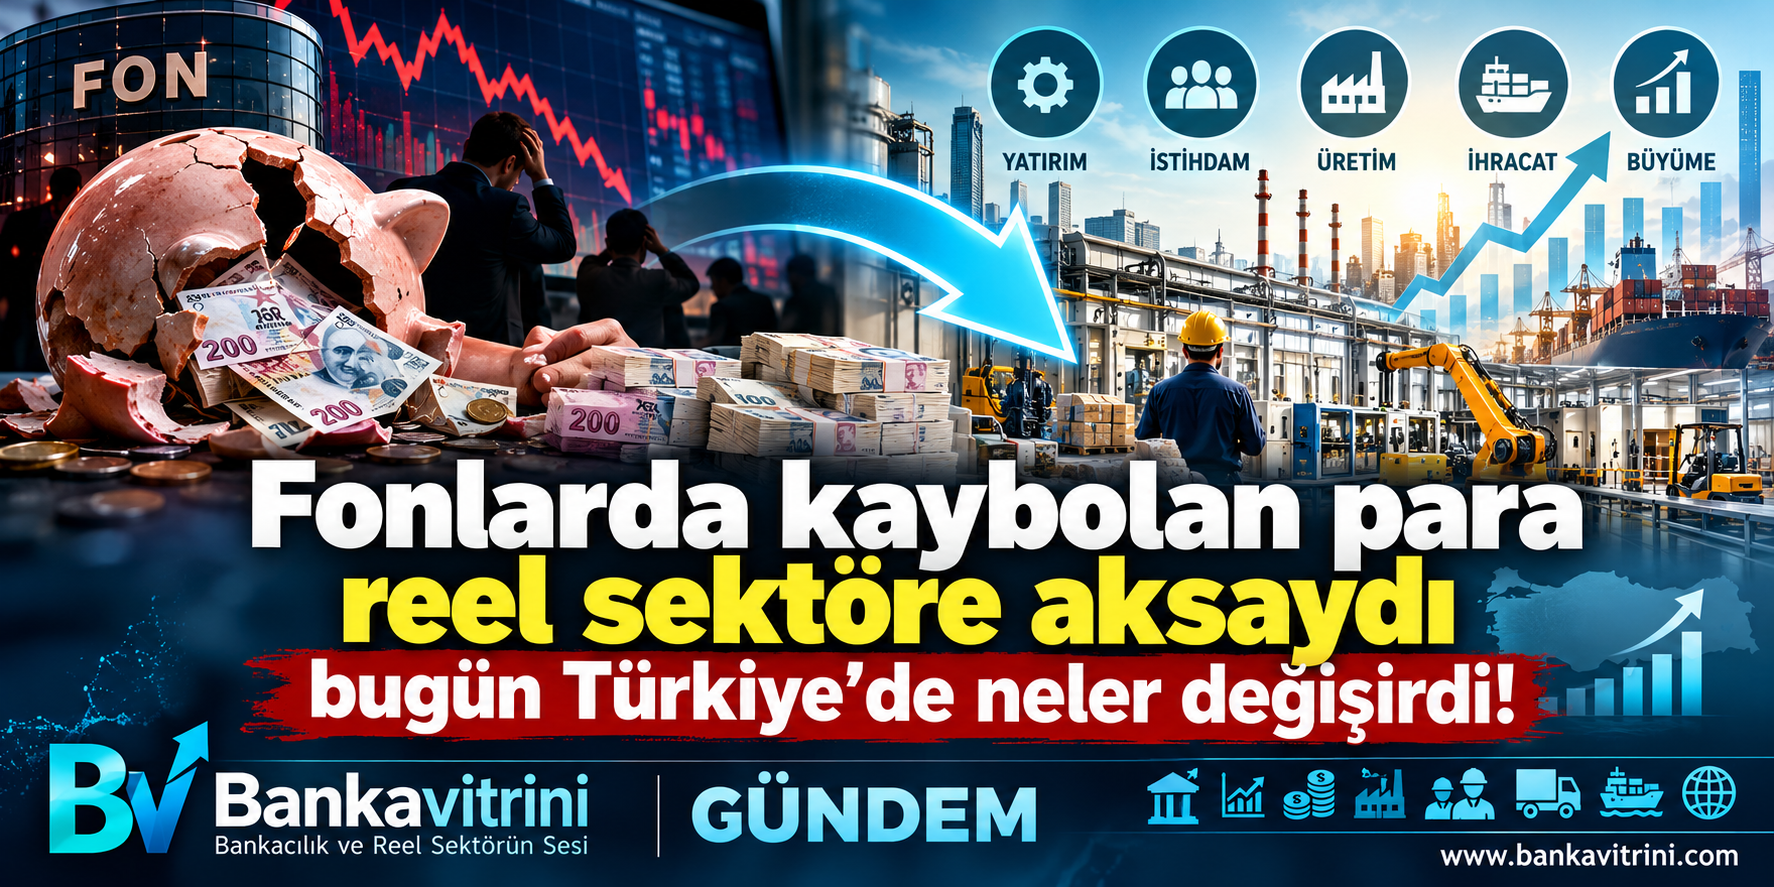
Fonlarda Kaybolan Para Reel Sektöre Aksaydı Türkiye’de Ne Değişirdi?

Yayınlanma:

|

Türkiye son günlerde yalnızca bir fon tasfiyesi tartışmıyor. Aslında çok daha büyük bir ekonomik soruyla karşı karşıya: Tasarrufların ne kadarı üretime, yatırıma ve istihdama yöneliyor; ne kadarı finansal getiri arayışı içinde sistemin kendi içinde dolaşıyor?

17 Eylül 2026’da alınan kararlarla 7 portföy yönetim şirketinin TEFAS’ta işlem gören fonları kapatıldı ve çok sayıda fon tasfiye sürecine girdi. SPK’nın açıklamasına göre tasfiye kapsamındaki fonlarda yatırımcılara ara ödeme yapılması kararlaştırıldı; ödeme, yatırımcının nihai hak edişinden mahsup edilmek üzere ve fon başına 1 milyon TL ile sınırlı tutuldu.

Ortaya çıkan büyüklük ise dikkat çekici.

Tasfiye sürecinin 455 bin 758 yatırımcıyı ve yaklaşık 891 milyar TL’lik fon büyüklüğünü ilgilendirdiği bildiriliyor.

Burada çok önemli bir ayrım yapmak gerekiyor: 891 milyar TL’nin tamamı “kaybolmuş para” değildir.

Bu rakam fonların toplam büyüklüğünü ifade ediyor. Dolayısıyla tamamının ekonomide yok olduğu veya yatırımcıların tamamının bu parayı kaybettiği sonucunu çıkarmak doğru olmaz. Ancak bu büyüklük bize, Türkiye’de tasarrufların ulaştığı finansal ölçeği gösteriyor.

Asıl soru da burada başlıyor: Bu paranın önemli bir bölümü son bir yılda reel sektörün üretim, yatırım ve işletme sermayesi ihtiyacına yönlendirilebilseydi Türkiye ekonomisinin fotoğrafı bugün nasıl olurdu?

“Para yok” değil, paranın yönü tartışılmalı

Türkiye’de şirketlerin en büyük sorunlarından biri uzun süredir finansmana erişim.

TCMB’nin Finansal İstikrar Raporu da sıkı finansal koşulların etkisiyle reel sektörün borçluluğunun tarihsel ortalamanın altında kaldığını, buna karşın KOBİ kredilerinde takipteki alacak oranlarının yükselme eğilimini koruduğunu belirtiyor.

Üstelik kredi ucuz değil.

TCMB’nin Eylül 2026 verilerinde TL ticari kredi faizleri yüzde 49,3 seviyesinde bulunuyordu. Aynı dönemde TL mevduat faizi yüzde 44,4 düzeyindeydi.

Şimdi bir tarafta yüz milyarlarca liralık finansal varlık birikimi, diğer tarafta finansmana erişmekte zorlanan işletmeler var.

İşte ekonomik paradoks tam burada ortaya çıkıyor.

O para fabrikaya gitseydi…

Elbette “891 milyar TL’nin tamamı fabrikalara aktarılsaydı” gibi mekanik bir hesap yapmak doğru olmaz.

Çünkü fon yatırımcısının parasının tamamı krediye dönüştürülemez. Ayrıca fonların önemli bir bölümü zaten çeşitli finansal araçlara yatırım yaparak ekonominin finansmanına dolaylı katkı sağlıyor.

Ama düşünce deneyini biraz genişletelim:

Diyelim ki yüz milyarlarca liralık tasarrufun önemli bir bölümü;

  • makine ve teçhizat yatırımlarına,
  • işletme sermayesine,
  • ihracat finansmanına,
  • KOBİ yatırımlarına,
  • enerji yatırımlarına,
  • teknoloji ve Ar-Ge’ye,
  • istihdam yaratacak yeni kapasite yatırımlarına yönlendirilebilseydi…

Bugün yalnızca “para nerede?” sorusunu değil, “para neden üretimde değil?” sorusunu konuşuyor olurduk.

Nitekim kamu da reel sektörün finansmana erişim sorununu azaltmak için farklı programlar uyguluyor. 2026’da imalat sanayisine yönelik program kapsamında 100 milyar TL’lik finansmana erişim imkânı açıklanırken, KOBİ’lere yönelik başka bir programda 37,5 milyar TL kredi erişimi hedeflendi.

Bu rakamların yanında yüz milyarlarca liralık tasarruf havuzunun büyüklüğü daha da anlamlı hale geliyor.

Sorun sadece fonlarda değil

Burada tartışılması gereken daha geniş bir ekonomik model var.

Türkiye’de yüksek enflasyon dönemlerinde vatandaşın tasarrufunu koruma refleksi anlaşılabilir. Yatırımcı daha yüksek getiri arıyor. Fonlar da bu ihtiyaca cevap veriyor.

Fakat ekonomi açısından kritik olan şu:

Tasarruf → finansal getiri → tüketim
ile
Tasarruf → yatırım → üretim → istihdam → ihracat → gelir

aynı ekonomik sonuçları doğurmuyor.

Birincisi servetin finansal sistem içerisinde yeniden dağılımını sağlayabilir.

İkincisi ise ekonominin üretim kapasitesini büyütür.

Türkiye’nin asıl ihtiyacı ise yalnızca daha fazla para değil; tasarrufları üretken yatırımlara yönlendirebilen bir finansman mimarisi.

“Fon mağduru” tartışması bize başka bir şey daha gösterdi

SPK, yeni rehber düzenleme sürecinde özellikle para piyasası fonları ve hisse senedi serbest fonlarında ilişkili taraflar arasındaki teminatsız borçlanma ve borsadaki olağandışı fiyat hareketleri üzerinden oluşabilecek sistemik risklere dikkat çekti. Düzenlemenin amaçları arasında yatırımcı tasarruflarının korunması, şeffaflığın artırılması ve manipülasyon imkânlarının sınırlandırılması bulunuyor.

Dolayısıyla mesele yalnızca: “Vatandaşın parası ne olacak?” sorusundan ibaret değil.

Bunun yanında: “Tasarruf sahibinin parasını hangi mekanizma üretime taşıyor?” sorusunu da sormamız gerekiyor.

Son söz

Türkiye’nin sermayesi var.

Türkiye’nin tasarruf sahibi de var.

Türkiye’nin girişimcisi, sanayicisi ve yatırım yapmak isteyen şirketleri de var.

Ancak bu üç unsurun aynı anda buluşmasını sağlayacak güvenli, şeffaf, erişilebilir ve üretim odaklı finansman kanallarına ihtiyaç var.

Belki de bugün fon krizinden çıkarılacak en önemli ders şu: Ekonomide mesele yalnızca ne kadar para olduğu değildir. Asıl mesele, paranın nereye aktığıdır.

Ve insan ister istemez şu soruyu soruyor: Fonlarda dolaşan yüz milyarlarca liranın önemli bir bölümü son bir yılda reel sektörün damarlarına, fabrikalara, makinelere, ihracata ve istihdama aksaydı; bugün Türkiye ekonomisi nasıl bir yerde olurdu?

Bu sorunun cevabı yalnızca fon yatırımcılarını değil, sanayiciyi, KOBİ’yi, çalışanı, bankayı ve bütün ekonomiyi ilgilendiriyor.

Erol TAŞDELEN – Ekonomist

Okumaya devam et

Erol Taşdelen

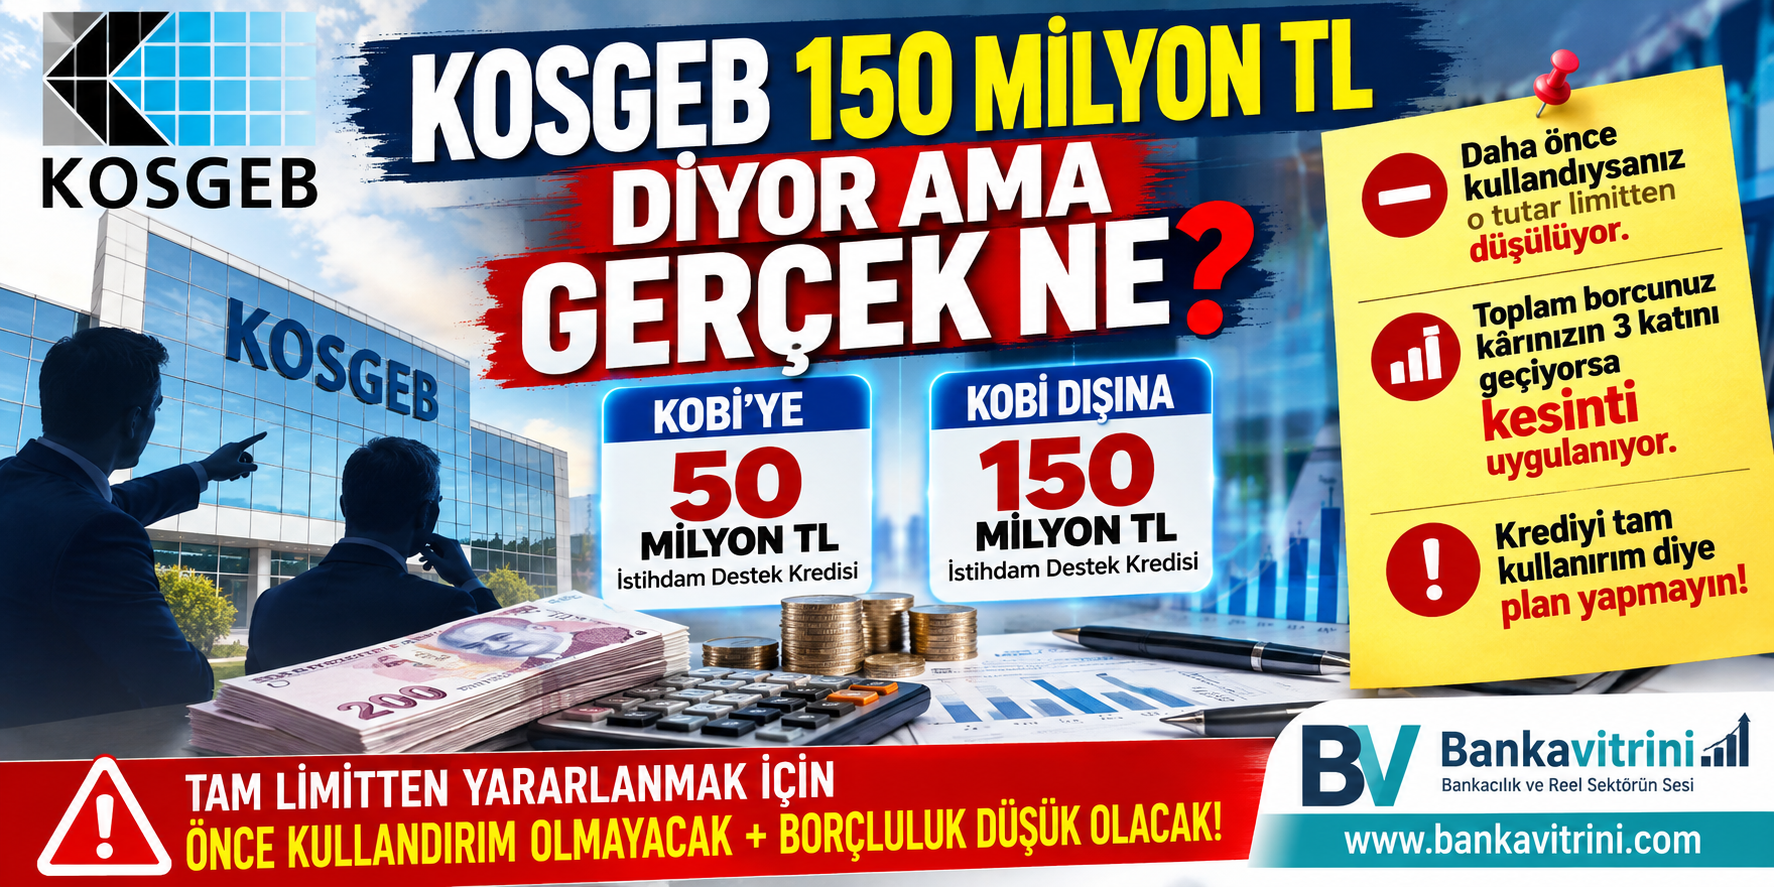
150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor

KOSGEB’in 150 Milyon TL’lik Kredi Desteğinde Kritik Detay: Reklamdaki Rakamı Tam Kullanamayabilirsiniz!

Yayınlanma:

|

KOSGEB’in istihdam odaklı destek programında açıklanan KOBİ firmaları için 50 milyon TL ve KOBİ Dışı Ticari Firmalar için 150 milyon TL’lik kredi limitleri, işletmeler tarafından “kullanılabilecek kesin kredi tutarı” olarak algılanmamalı.

Çünkü açıklanan üst limitler, bazı işletmeler için çeşitli kriterler nedeniyle aşağı çekilebiliyor.

Daha önce aynı kapsamda kredi kullanıldıysa, kullanılan tutar yeni limitten düşülüyor. Bunun yanında işletmenin toplam borçluluğu da kredi tutarını etkileyebiliyor. Toplam borcun işletme kârının 3 katını aşması halinde ayrıca kesinti uygulanıyor.

“150 milyon TL kredi alırım” diye plan yapmayın!

Bu nedenle işletmelerin finansal planlamasını yalnızca KOSGEB’in açıkladığı üst limit üzerinden yapmaması gerekiyor.

Kredinin üst limitinden tam yararlanabilmek için;

  • Daha önce bu kapsamda kullandırım yapılmamış olması,
  • İşletmenin borçluluk seviyesinin düşük olması,
  • KOSGEB’in diğer başvuru ve uygunluk kriterlerinin sağlanması önem taşıyor.

Özetle; “KOSGEB 150 milyon TL kredi veriyor” demek, her işletmenin hesabına 150 milyon TL aktarılacağı anlamına gelmiyor.

Krediyi tam kullanırım diye plan yapmayın; önce işletmenizin geçmiş kullandırımını ve borçluluk oranını kontrol edin.

Erol TAŞDELEN – Ekonomist

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.