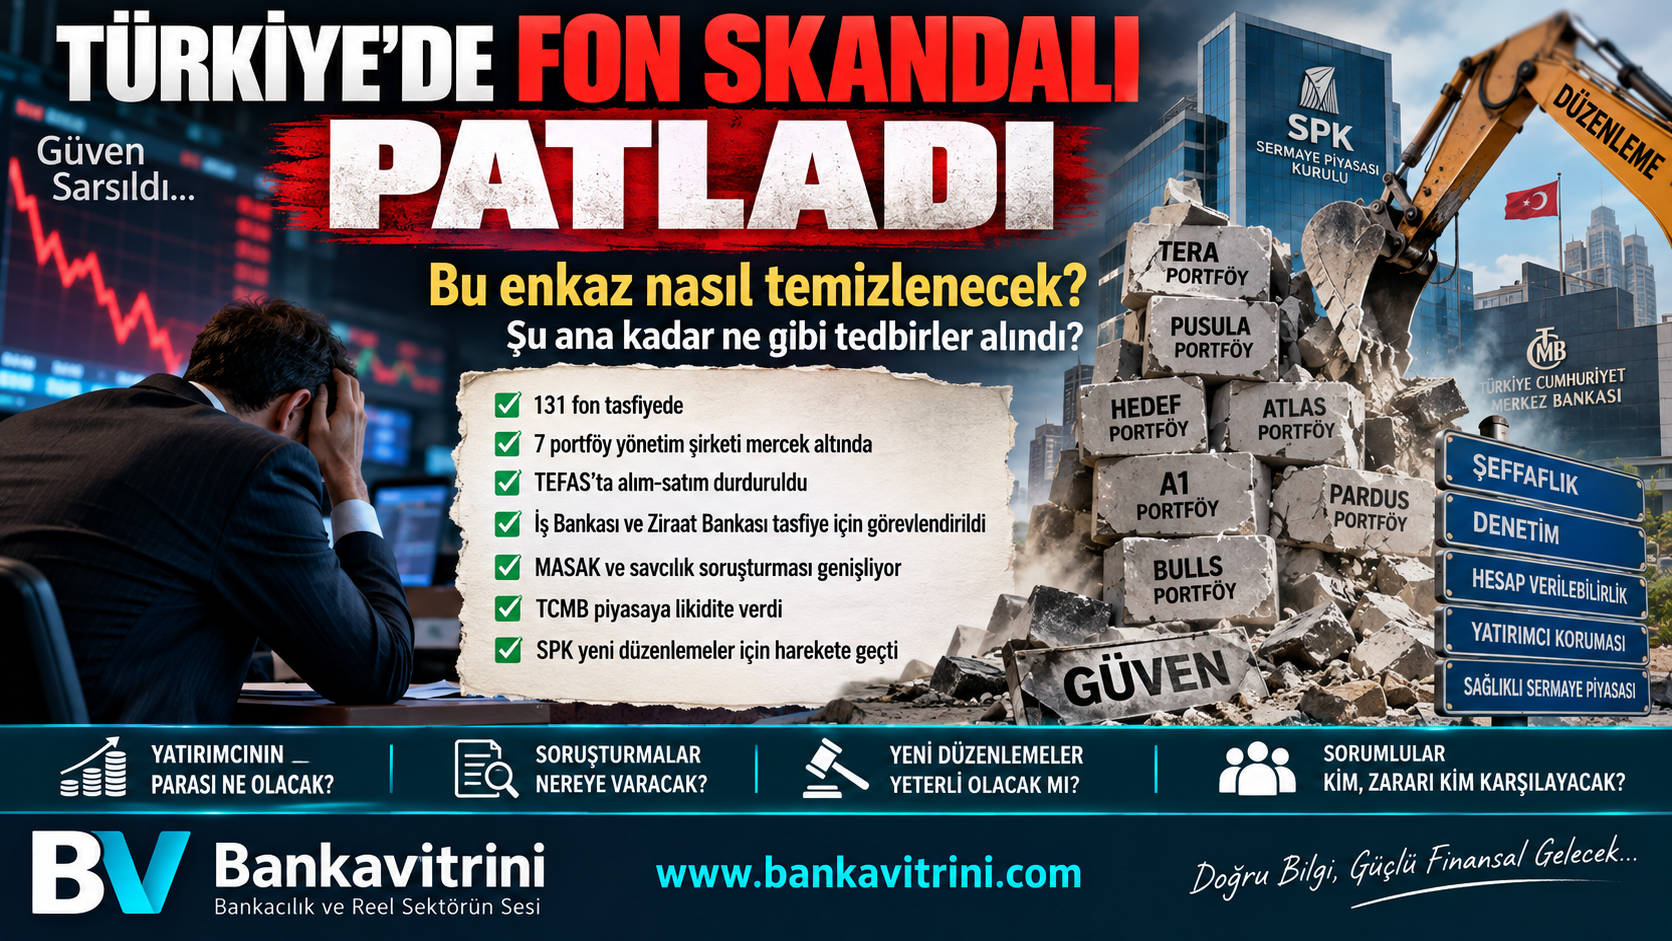
Türkiye sermaye piyasaları son yılların en ciddi fon krizlerinden biriyle karşı karşıya. Krizin merkezinde Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Portföy, Pardus Portföy ve Bulls Portföy bulunuyor.
SPK, 17 Eylül’de bu 7 portföy yönetim şirketinin TEFAS’ta işlem gören fonlarını işleme kapatırken, 131 yatırım fonunun tasfiye sürecini başlattı.
İlk açıklamalarda tasfiye için 3 aylık süre öngörülmüştü. Ancak SPK bugün, 21 Eylül 2026’da bu süreyi 6 aya çıkardı. SPK’nın gerekçesi, fon portföylerindeki varlıkların piyasa koşulları dikkate alınarak mümkün olduğunca uygun şartlarda satılabilmesini sağlamak. Bu, tasfiyenin mutlaka 6 ay süreceği anlamına da gelmiyor.
Asıl soru: Yatırımcının parası ne olacak?
Burada çok önemli bir ayrım yapmak gerekiyor: Fonun tasfiye edilmesi, yatırımcının parasının otomatik olarak tamamının ödeneceği anlamına gelmiyor.
Fonun elindeki hisse senetleri, para piyasası araçları ve diğer varlıklar nakde çevrilecek. Borçlar ve tasfiye kapsamında yapılması gereken giderler dikkate alındıktan sonra kalan tutar yatırımcıların fon payları oranında bireysel saklama hesaplarına aktarılacak. Dolayısıyla yatırımcının alacağı; Fonun kayıtlı değeri değil, tasfiye sonunda gerçekten elde edilebilecek nakit üzerinden şekillenecek.
Bu nedenle özellikle likiditesi düşük ve fiyatı tartışmalı hisseler taşıyan fonlarda “ekrandaki fon değeri” ile “tasfiye sırasında elde edilecek gerçek nakit” arasında fark oluşup oluşmayacağı, krizin en kritik sorularından biri.
Şimdiye kadar hangi tedbirler alındı?
1. SPK 7 portföy yönetim şirketine müdahale etti
Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus ve Bulls Portföy’ün TEFAS’ta işlem gören fonları kapatıldı.
Bazı fonların doğrudan tasfiyesine karar verildi.
2. 131 fon tasfiye sürecine sokuldu
Tasfiye işlemleri için iki büyük banka görevlendirildi:
- Tera Portföy fonları → İş Bankası
- Diğer 6 portföy şirketinin fonları → Ziraat Bankası
Bankalar hem portföy saklama hem de tasfiye sürecinde yetkilendirildi.
Bu önemli; çünkü tasfiye sürecinin doğrudan krizin merkezindeki portföy şirketlerinin kontrolünde yürütülmesi yerine ayrı bir yapı üzerinden yürütülmesi amaçlanıyor.
3. TEFAS’ta alım-satım durduruldu
17 Eylül itibarıyla söz konusu fonlarda yeni alım-satım işlemleri kapatıldı.
Böylece panik satışlarının ve yeni yatırımcı girişlerinin krizi daha da büyütmesinin önüne geçilmesi amaçlandı.
4. MKK mutabakatı yapılacak
MKK ile bankalar arasında;
- yatırımcıların fon payları,
- toplam fon payları,
- rehinler,
- hacizler,
- tedbirler,
- gerçekleşmemiş emirler
üzerinden mutabakat yapılacak.
Bu, “kim ne kadar fon payına sahip?” sorusunun resmi olarak ortaya konulması açısından kritik.
5. TCMB piyasaya likidite verdi
Kriz yalnızca fonlarla sınırlı kalıp Borsa İstanbul’a yayılınca TCMB de devreye girdi.
Reuters’ın aktardığına göre TCMB repo fonlamasını 300 milyar TL’ye çıkardı ve bankaların gecelik piyasadan borçlanma limitlerini artırdı. Amaç, piyasadaki likidite sıkışıklığının zorunlu satışlara dönüşmesini engellemekti.
Bu çok önemli bir ayrım: TCMB’nin sağladığı likidite fon yatırımcısının zararını karşılamak için değil, finansal piyasalardaki likidite sıkışıklığını önlemek için kullanılıyor.
6. SPK’nın Ağustos düzenlemesi aslında krizin öncesinde gelmişti
Burada dikkat çekici nokta şu: SPK, krizin patlamasından önce de bazı riskleri görmüş.
SPK’nın 18 Eylül açıklamasına göre, 2025’in son çeyreğinden itibaren özellikle bazı serbest ve para piyasası fonlarında, fiili dolaşımı düşük hisselerde şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketleri tespit edilmişti. Bu konu 2 Aralık 2025’te Finansal İstikrar Komitesi’nin gündemine de taşınmıştı.
SPK ayrıca Temmuz 2026’da bazı varlıkların değerlemesine ilişkin değişiklik yaptı ve 28 Ağustos’ta Yatırım Fonlarına İlişkin Rehber’i güncelledi.
SPK, bu düzenlemelerin özellikle:
- ilişkili taraflar arasındaki teminatsız borçlanmayı,
- olağandışı fiyat hareketlerini,
- fonlar üzerinden manipülasyon ihtimalini,
- şeffaflık sorunlarını sınırlamayı hedeflediğini açıklıyor.
7. Savcılık ve MASAK soruşturması genişliyor
İş artık yalnızca SPK’nın idari tedbirleriyle sınırlı değil.
İstanbul Cumhuriyet Başsavcılığı soruşturmayı genişletirken Pusula Finans Holding, Tera Yatırım, Hedef Holding ve Bulls Yatırım ile bunların alt kuruluşlarının yöneticileri hakkında MASAK’tan mali inceleme talep etti. 21 Eylül itibarıyla soruşturmada yeni gözaltı kararları da geldi. DW’nin aktardığına göre 25 kişi hakkında daha gözaltı kararı verildi ve bunlardan 15’i gözaltına alındı. Daha önce dört kişi tutuklanmış, çok sayıda kişi hakkında da yurtdışına çıkış yasağı uygulanmıştı.
Dolayısıyla bundan sonraki aşamanın önemli başlıklarından biri: “Fonlarda oluşan değer kaybının arkasında piyasa riski mi, mevzuata aykırı işlem mi, manipülasyon mu, ilişkili taraf işlemleri mi var?” sorusunun hukuken ortaya konulması olacak.
En kritik konu: Yatırımcının zararı kimden tahsil edilecek?
Bence krizin en zor aşaması burası.
Çünkü üç farklı zarar kategorisini birbirinden ayırmak gerekiyor:
A) Normal piyasa zararı
Fonun elindeki hisse senedi gerçekten düşmüşse yatırımcı piyasa riskini taşır.
B) Likidite zararı
Fonun elindeki varlıkların teorik değeri yüksek görünürken piyasada yeterli alıcı bulunmuyorsa tasfiye sırasında daha düşük fiyattan satış gerekebilir.
C) Hukuka aykırı işlemden doğan zarar
Eğer soruşturma sonunda manipülasyon, yanıltıcı değerleme, ilişkili taraf işlemleri veya başka mevzuat ihlalleri nedeniyle yatırımcı zararının oluştuğu tespit edilirse, konu artık sıradan piyasa zararı olmaktan çıkar.
Üçüncü kategoride zararların sorumlularından tahsil edilmesi ve yatırımcının zararının giderilmesi için hukuki süreçler ayrıca gündeme gelebilir.
Fon malvarlığı açısından yatırımcı için önemli güvence
Yatırımcı açısından olumlu olan önemli bir hukuki mekanizma var.
Yatırım fonunun malvarlığı, fon kurucusunun ve portföy saklayıcısının malvarlığından ayrı tutuluyor. Fon varlıklarının portföy saklayıcısında saklanması gerekiyor. Fon malvarlığının kurucunun borçları nedeniyle normal şartlarda haczedilmesi veya iflas masasına dahil edilmesi de mevzuatla sınırlandırılmış durumda.
Bu nedenle: “Portföy yönetim şirketi batarsa fonun bütün varlığı da kaybolur” şeklinde bir değerlendirme doğru değil.
Ancak bu koruma, fonun içindeki varlıkların değer kaybetmesini de otomatik olarak telafi etmiyor.
YTM konusu da doğru anlaşılmalı
Burada da kamuoyunda ciddi bir kavram karmaşası oluşabilir.
Yatırımcı Tazmin Merkezi, yatırım kuruluşlarının sermaye piyasası faaliyetlerinden doğan nakit ödeme veya sermaye piyasası aracı teslim yükümlülüklerini yerine getirememesi durumunda, SPK’nın ilgili tazmin kararlarını yerine getirmek üzere kurulmuş kamu tüzel kişiliğine sahip bir kuruluş.
Dolayısıyla YTM’yi “fonun zararını devlet öder” şeklinde yorumlamak doğru olmaz.
Fonun piyasa değerinin düşmesiyle ortaya çıkan normal yatırım zararının otomatik olarak YTM tarafından karşılanacağı sonucu çıkarılamaz.
Peki bu enkaz nasıl temizlenecek?
Bence önümüzde 6 aşamalı bir süreç var:
1. Varlıkların gerçek fotoğrafı çıkarılacak.
MKK + bankalar + portföy saklama sistemi üzerinden fonların gerçek varlıkları belirlenecek.
2. Hisselerin gerçek likiditesi ortaya çıkacak.
Bilançoda görünen değer ile piyasada satılabilecek değer karşılaştırılacak.
3. Fonlar kontrollü biçimde tasfiye edilecek.
SPK’nın bugün yaptığı değişiklikle süre 6 aya çıkarıldı. Amaç panik satışını azaltmak.
4. Para yatırımcılara dağıtılacak.
Tasfiye edilen varlıklardan elde edilen net tutar yatırımcıların payları oranında hesaplarına aktarılacak.
5. Ceza ve tazminat ayağı ayrıştırılacak.
SPK, MASAK ve savcılık soruşturmasının sonucuna göre sorumluluklar belirlenecek.
6. Yeni düzenleme gelecek.
Asıl sınav burada. Aynı yapıların farklı fon isimleriyle yeniden kurulmasının önüne geçilmesi gerekiyor.
Bankavitrini açısından asıl sorulması gereken 10 soru
Bu krizin üzerine gidilecekse sadece “fonlar neden battı?” sorusu yeterli değil.
Şu soruların tamamının cevaplanması gerekiyor:
- Hangi fon hangi hissede ne kadar pozisyon taşıyordu?
- Bu hisselerin fiili dolaşım oranı neydi?
- Fonların ilişkili olduğu şirketlerle işlem yapıldı mı?
- Fonların değerlemeleri hangi fiyatlardan yapıldı?
- Aynı hisseleri taşıyan fonlar arasında çapraz işlem oldu mu?
- Fonlara para girişi hangi tarihlerde hızlandı?
- Fon yöneticileri ve yönetim kurulları bu riskleri ne zaman biliyordu?
- Portföy saklayıcıları ve bağımsız denetim mekanizması neyi kontrol etti?
- SPK’nın 2025 sonundan itibaren gördüğü olağandışı hareketler neden daha erken durdurulamadı?
- Yatırımcının gerçek zararı ne kadar ve bunun ne kadarı piyasa zararı, ne kadarı varsa hukuka aykırı işlemlerden kaynaklanıyor?
Ve belki de en önemli soru: “Fon yatırımcısı parasını ne zaman ve ne kadar geri alabilecek?”
Bu sorunun bugün için tek bir rakamla cevaplanması mümkün değil. Çünkü önce portföylerin gerçek piyasa değeri, satılabilirlik durumu, yükümlülükleri ve tasfiye sırasında oluşacak fiyatlar ortaya çıkacak.
Dolayısıyla 21 Eylül 2026 itibarıyla kriz yönetiminde önemli adımlar atılmış durumda; ancak yatırımcı zararının nihai boyutu henüz belli değil.
Özellikle SPK’nın tasfiye süresini 3 aydan 6 aya çıkarması, benim açımdan krizin “hemen satıp parayı dağıtma” yerine varlıkların daha kontrollü ve daha uygun koşullarda nakde çevrilmesi aşamasına geçtiğini gösteriyor.



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

 GÜNCEL3 yıl önce
 BANKA HABERLERİ3 yıl önce
 BANKA HABERLERİ5 yıl önce
 BANKA HABERLERİ6 yıl önce
 BANKA ANALİZLERİ4 yıl önce
 VİDEO Vitrini5 yıl önce