Erol Taşdelen
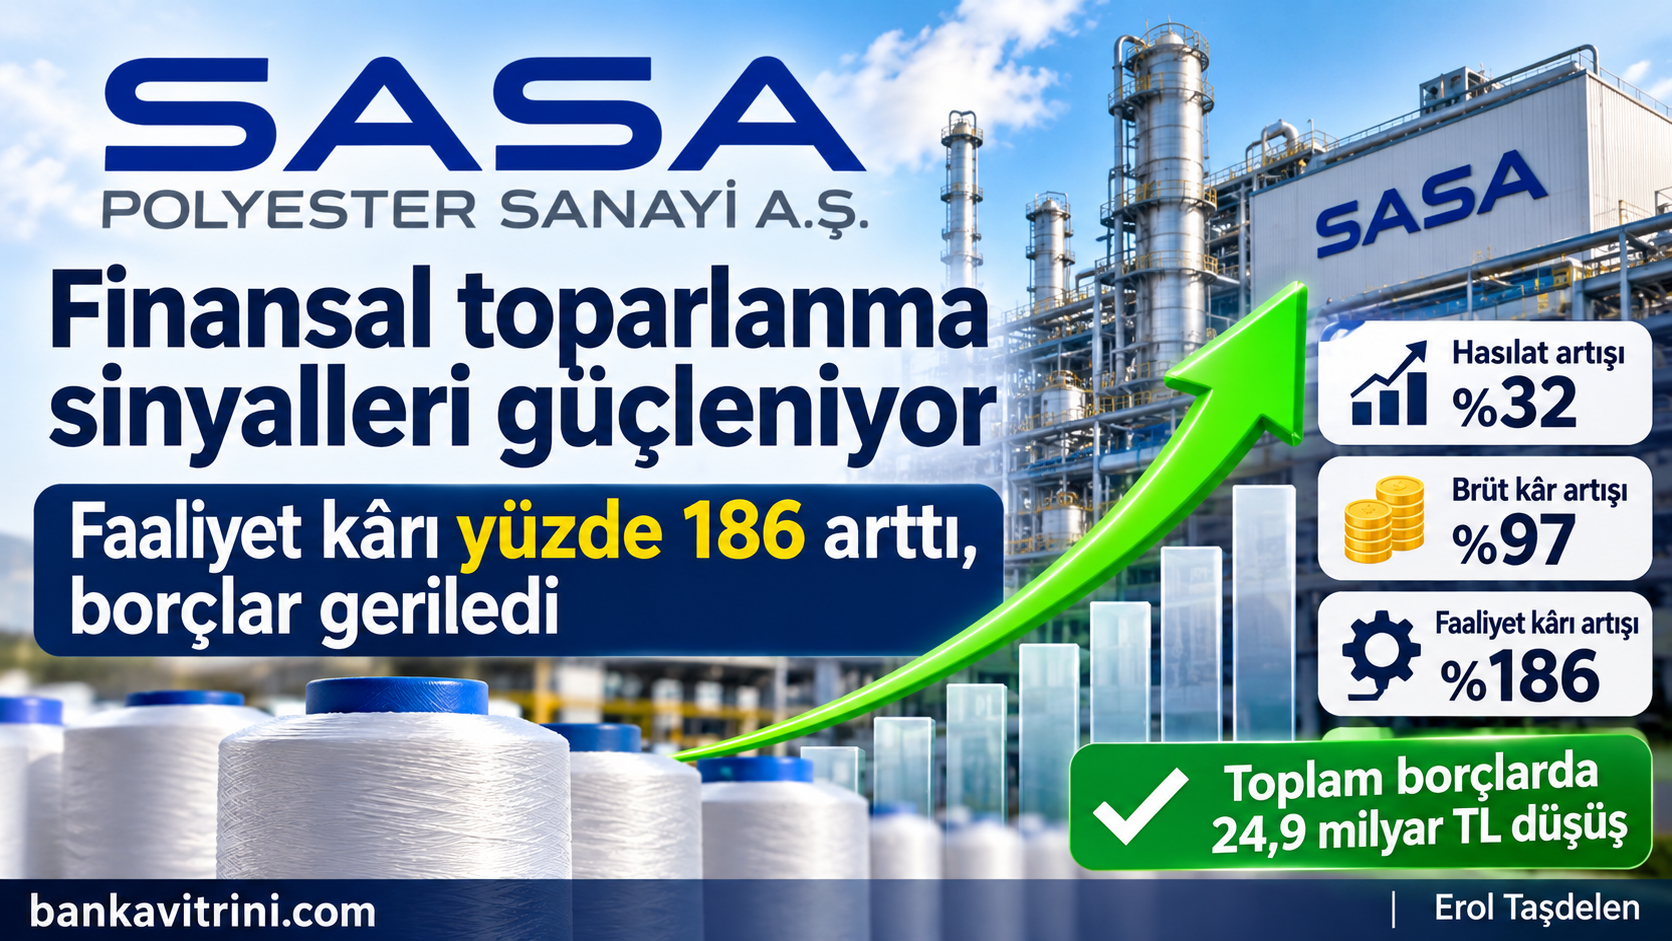
SASA’da üretim arttı, borçlar azaldı: Finansal toparlanma hızlanıyor
Yayınlanma:
3 saat önce|
Yazan:
Erol Taşdelen
Fitch’ten not artışı, üretimde çift haneli büyüme, faaliyet kârında yüzde 186 yükseliş… SASA Polyester’in 2026 dokuz aylık finansal sonuçları, şirketin operasyonel açıdan yeniden güç kazanmaya başladığını ortaya koyuyor. 215 milyar TL’yi aşan özkaynak ve gerileyen borçluluk olumlu sinyaller verirken, yüksek finansman giderleri ve işletme sermayesi ihtiyacı şirketin önündeki temel sınav olmaya devam ediyor.
Fitch’ten SASA’ya önemli kredi notu artışı
SASA açısından 2026 yılının en önemli olumlu gelişmelerinden biri uluslararası kredi derecelendirme kuruluşu Fitch Ratings’in not kararı oldu.
Fitch, 16 Eylül 2026 tarihinde şirketin uzun vadeli yabancı para kredi notunu CCC seviyesinden B- seviyesine yükseltti. Not görünümünün durağan olarak belirlenmesi de dikkat çekti.
Diğer derecelendirme kuruluşlarından da olumlu değerlendirmeler geldi:
- JCR Avrasya, 29 Temmuz 2026 tarihinde uzun vadeli ulusal kurum kredi notunu A- (tr), görünümünü stabil olarak teyit etti.
- S&P Global Ratings, 20 Ağustos 2026 tarihinde SASA’nın kredi notunu B-, görünümünü durağan olarak değerlendirdi.
- Fitch, 16 Eylül 2026 tarihinde yabancı para kredi notunu CCC’den B-‘ye yükseltti.
Bu gelişmeler, SASA’nın kredi riskinin uluslararası derecelendirme perspektifinden yeniden değerlendirildiğini gösteriyor. Ancak B- notunun hâlâ spekülatif kredi kategorisinde bulunduğu unutulmamalı.
Üretimde güçlü büyüme: PTA üretimi yüzde 56 arttı
SASA’nın operasyonel toparlanmasının en somut göstergelerinden biri üretim miktarlarındaki artış oldu.
2026 yılının ilk dokuz ayında şirketin ana ürün gruplarındaki üretim artışları şöyle gerçekleşti:
| Ürün | 2025/9 | 2026/9 | Artış |
|---|---|---|---|
| PTA | 588.802 ton | 919.323 ton | %56,13 |
| Polyester cips | 427.348 ton | 542.003 ton | %26,83 |
| Polyester elyaf | 218.895 ton | 284.900 ton | %30,15 |
| POY | 144.037 ton | 169.219 ton | %17,48 |
| Polyester iplik | 83.970 ton | 97.788 ton | %16,46 |
Özellikle PTA üretimindeki yüzde 56’lık artış dikkat çekiyor.
2025 yılında devreye alınan yıllık 1 milyon 750 bin ton kapasiteli PTA tesisinin üretime katkısının artması, SASA’nın dikey entegrasyon stratejisi açısından önemli.
PTA, polyester üretiminin temel hammaddelerinden biri. Şirketin bu hammaddenin üretiminde kendi kapasitesini artırması, dış tedarik bağımlılığını azaltma ve tedarik güvenliğini güçlendirme açısından stratejik önem taşıyor.
Şirketin yaklaşık 2 milyon ton/yıl polimerizasyon kapasitesi bulunuyor. Buna karşılık ilk dokuz aylık kapasite kullanım oranı yüzde 68 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu oran yüzde 72 idi.
Burada önemli bir ayrıntı var: Üretim miktarları artarken kapasite kullanım oranının gerilemesi, yeni kapasitenin henüz tam verimlilikle kullanılmadığını gösteriyor. Dolayısıyla önümüzdeki dönemde üretim artışının yanı sıra kapasite kullanımındaki yükseliş de takip edilmeli.
Satış hacmi 1 milyon tonu aştı
SASA’nın satış miktarındaki artış da operasyonel büyümeyi destekliyor.
İlk dokuz ayda toplam satış miktarı 1 milyon 86 bin 736 tona ulaştı. Geçen yıl aynı dönemde 799 bin 588 ton olan satış miktarı böylece yaklaşık yüzde 36 arttı.
Ürün gruplarına göre satış gelirleri:
- Polyester cips: 31,67 milyar TL
- Polyester elyaf: 18,31 milyar TL
- Polyester iplik: 8,10 milyar TL
- POY: 3,93 milyar TL
- Diğer ürünler: 4,33 milyar TL
Polyester cips satışları 536 bin tona, elyaf satışları ise 276 bin tona yükseldi.
Bu veriler, yeni üretim kapasitesinin satış hacmine de yansımaya başladığını gösteriyor.
Kârlılıkta asıl değişim: Faaliyet kârı yüzde 186 arttı
SASA’nın finansal tablolarındaki en dikkat çekici gelişme, operasyonel kârlılıkta yaşanan yükseliş.
İlk dokuz aylık dönemde:
- Hasılat yüzde 32 artarak 66,34 milyar TL’ye çıktı.
- Brüt kâr yüzde 97 artarak 8,25 milyar TL oldu.
- Esas faaliyet kârı 1,66 milyar TL’den 4,77 milyar TL’ye yükseldi.
- FAVÖK 6,96 milyar TL’den 12,92 milyar TL’ye çıktı.
FAVÖK marjının yüzde 13,86’dan yüzde 19,48’e yükselmesi de önemli.
Bu gelişme, SASA’nın yalnızca satışlarını büyütmediğini, satışlarından elde ettiği operasyonel kazancı da artırdığını ortaya koyuyor.
Brüt kâr marjının yüzde 8,35’ten yüzde 12,44’e yükselmesi, faaliyet kâr marjının ise yüzde 3,32’den yüzde 7,19’a çıkması operasyonel iyileşmenin diğer göstergeleri.
Ancak operasyonel kârlılık artışının henüz net kâra dönüşmediği görülüyor.
Borçlulukta 24,9 milyar TL’lik gerileme
Bilançonun olumlu taraflarından biri de borçlulukta yaşanan azalma.
31 Aralık 2025 ile 30 Eylül 2026 karşılaştırmasında:
- Toplam yükümlülükler 206,7 milyar TL’den 181,7 milyar TL’ye geriledi.
- Kısa vadeli yükümlülükler 83,9 milyar TL’den 72,3 milyar TL’ye düştü.
- Uzun vadeli yükümlülükler 122,8 milyar TL’den 109,4 milyar TL’ye indi.
- Özkaynaklar 191,8 milyar TL’den 215,1 milyar TL’ye yükseldi.
Özkaynakların toplam varlıklar içindeki payı yüzde 47’den yüzde 54’e çıktı.
Toplam yükümlülüklerin özkaynaklara oranı ise 1,15 seviyesinden 0,84’e geriledi.
Bu değişim, şirketin bilanço yapısında daha dengeli bir görünüm oluştuğunu gösteriyor.
Özellikle kısa vadeli finansal borçlanmaların 55,6 milyar TL’den 35,2 milyar TL’ye gerilemesi dikkat çekiyor.
Bununla birlikte finansal borçların toplamı yaklaşık 134,1 milyar TL düzeyinde. Dolayısıyla borçluluk sorununun tamamen ortadan kalktığını söylemek mümkün değil.
Özkaynak artışında sermaye dönüşümlerinin katkısı
SASA’nın özkaynakları dokuz ayda yaklaşık 23,3 milyar TL arttı.
Bu artışın önemli bir bölümü paya dönüştürülebilir tahvil dönüşümlerinden kaynaklandı.
Şirket, 2026 yılında 13 Mayıs, 10 Haziran ve 6 Temmuz tarihlerinde gerçekleştirdiği dönüşümlerle ödenmiş sermayesini yaklaşık 8,7 milyar TL artırdı. Bu işlemlere ilişkin yaklaşık 13,4 milyar TL de paylara ilişkin primler hesabına yansıdı.
Böylece özkaynaklar güçlenirken, dönüştürülebilir tahvil kaynaklı yükümlülüklerin sermaye yapısına aktarılması da bilanço açısından olumlu bir unsur oluşturdu.
Yatırımların katkısı: Low-Melt elyaf üretimi devrede
SASA’nın büyüme stratejisinde yeni ürün gruplarına geçiş de önemli yer tutuyor.
2026 yılında yıllık 52.500 ton kapasiteli Low-Melt Polyester Elyaf Üretim Tesisi devreye alındı.
Low-Melt elyaf, ısı uygulandığında bağlayıcı özellik gösteren özel bir polyester elyaf türü. Yatak, mobilya, otomotiv, filtrasyon ve teknik tekstil gibi alanlarda kullanılıyor.
Bu yatırım, SASA’nın standart polyester ürünlerinin yanında daha özellikli ve katma değeri yüksek ürünlere yönelmesi açısından önemli.
Şirketin 2026 yılının ilk dokuz ayında geliştirdiği özel ürünlerin toplam satışlar içindeki payı yaklaşık yüzde 13,32 seviyesinde gerçekleşti.
Bu oran, ürün çeşitlendirme ve katma değer yaratma stratejisinin ticari sonuçlara yansımaya başladığını gösteriyor.
Enerji maliyetlerinde GES avantajı
SASA’nın enerji maliyetlerini kontrol etme stratejisinde güneş enerjisi yatırımları da önemli.
Adana’daki 16,4 MWp kapasiteli çatı GES ve Gaziantep’teki 45,7 MWp kapasiteli arazi GES yatırımlarıyla toplam kurulu güneş enerjisi gücü 62,1 MWp seviyesine ulaştı.
Şirketin açıklamasına göre Gaziantep GES’in devreye alınmasıyla yıllık elektrik tüketiminin yaklaşık yüzde 20’si yenilenebilir enerji kaynaklarından karşılanmaya başladı.
Enerji fiyatlarının ve petrokimya hammaddelerinin küresel ölçekte oynak olduğu bir dönemde bu yatırımlar, maliyet yönetimi ve sürdürülebilirlik açısından avantaj sağlıyor.
Yumurtalık Petrokimya Projesi: Uzun vadeli büyüme hedefi
SASA’nın en büyük stratejik projelerinden biri Adana/Yumurtalık’ta planlanan rafineri ve petrokimya tesisi.
Şirket, 2026 yılının ilk dokuz ayı itibarıyla yaklaşık 5,6 milyon metrekare arazi alımını tamamladı. Proje sahasında rafineri, petrokimya tesisleri ve liman yatırımı hedefleniyor.
Şirketin faaliyet raporunda proje için yaklaşık 25 milyar ABD doları yatırım tutarı ve yaklaşık 12 yıllık tamamlanma süresi öngörülüyor. Projeye 2028 yılında başlanılması planlanıyor.
Bu yatırım, gerçekleşmesi halinde Türkiye’nin petrokimya alanındaki ithalat bağımlılığının azaltılmasına katkı sağlayabilecek stratejik bir proje niteliğinde.
Ancak yatırımın büyüklüğü, finansman ihtiyacı ve uzun tamamlanma süresi nedeniyle SASA açısından önemli bir finansal planlama gerektiriyor.
En önemli risk: Finansman giderleri ve işletme sermayesi
Bütün olumlu gelişmelere rağmen SASA’nın önündeki en önemli sorun finansman maliyetleri.
İlk dokuz ayda 36,28 milyar TL finansman gideri oluştu. Buna karşılık 3,04 milyar TL finansman geliri ve 31,98 milyar TL net parasal kazanç kaydedildi.
Şirketin dönem zararı 13,11 milyar TL’den 1,38 milyar TL’ye geriledi. Bu önemli bir iyileşme olmakla birlikte net kâra geçiş henüz gerçekleşmedi.
Bir diğer dikkat çekici konu işletme sermayesi.
30 Eylül 2026 itibarıyla dönen varlıklar 45,18 milyar TL, kısa vadeli yükümlülükler ise 72,29 milyar TL seviyesinde. Aradaki fark 27,12 milyar TL.
Cari oran 0,37’den 0,62’ye yükselmiş olsa da 1 seviyesinin altında kalmaya devam ediyor. Nakit oranının 0,03 olması da likidite yönetiminin önemini ortaya koyuyor.
Ayrıca finansal raporda, bazı kredi sözleşmelerindeki performans kriterlerinin gerçekleşmemesi nedeniyle orijinal vadeleri 2027-2029 olan 65,1 milyon avro tutarındaki kredilerin kısa vadeli finansal borçlar altında sınıflandırıldığı belirtiliyor.
Şirketin ana ortağı Erdemoğlu Holding de finansal destek ve yükümlülüklerin karşılanması konusunda gerekli önlemleri alacağını beyan etmiş durumda.
Dolayısıyla borçlulukta düşüş olumlu olmakla birlikte, likidite ve finansman riski yakından izlenmeli.
SASA’da operasyonel toparlanma var, sıra net kâra geçişte
SASA Polyester’in 2026 yılı dokuz aylık sonuçları, şirketin operasyonel açıdan önemli bir mesafe katettiğini gösteriyor.
Üretim miktarlarının artması, satış hacminin 1 milyon tonu aşması, FAVÖK’ün yaklaşık iki katına çıkması, faaliyet kârının yüzde 186 yükselmesi ve toplam yükümlülüklerin gerilemesi olumlu gelişmeler.
Fitch’in kredi notunu CCC’den B-‘ye yükseltmesi de finansal görünüm açısından önemli bir gelişme.
Ancak yatırımcıların yalnızca üretim ve faaliyet kârındaki artışa odaklanmaması gerekiyor. Finansman giderlerinin azaltılması, işletme sermayesinin güçlendirilmesi, kapasite kullanım oranının yükseltilmesi ve yeni yatırımların nakit yaratma kapasitesine dönüşmesi kritik önem taşıyor.
SASA için 2027 döneminin temel sorusu şu olacak: Artan üretim ve operasyonel kârlılık, sürdürülebilir nakit akışına ve net kâra dönüşebilecek mi?
Bu sorunun yanıtı, şirketin yalnızca bilanço görünümünü değil, uzun vadeli yatırım hikâyesinin başarısını da belirleyecek.
İlginizi Çekebilir
-
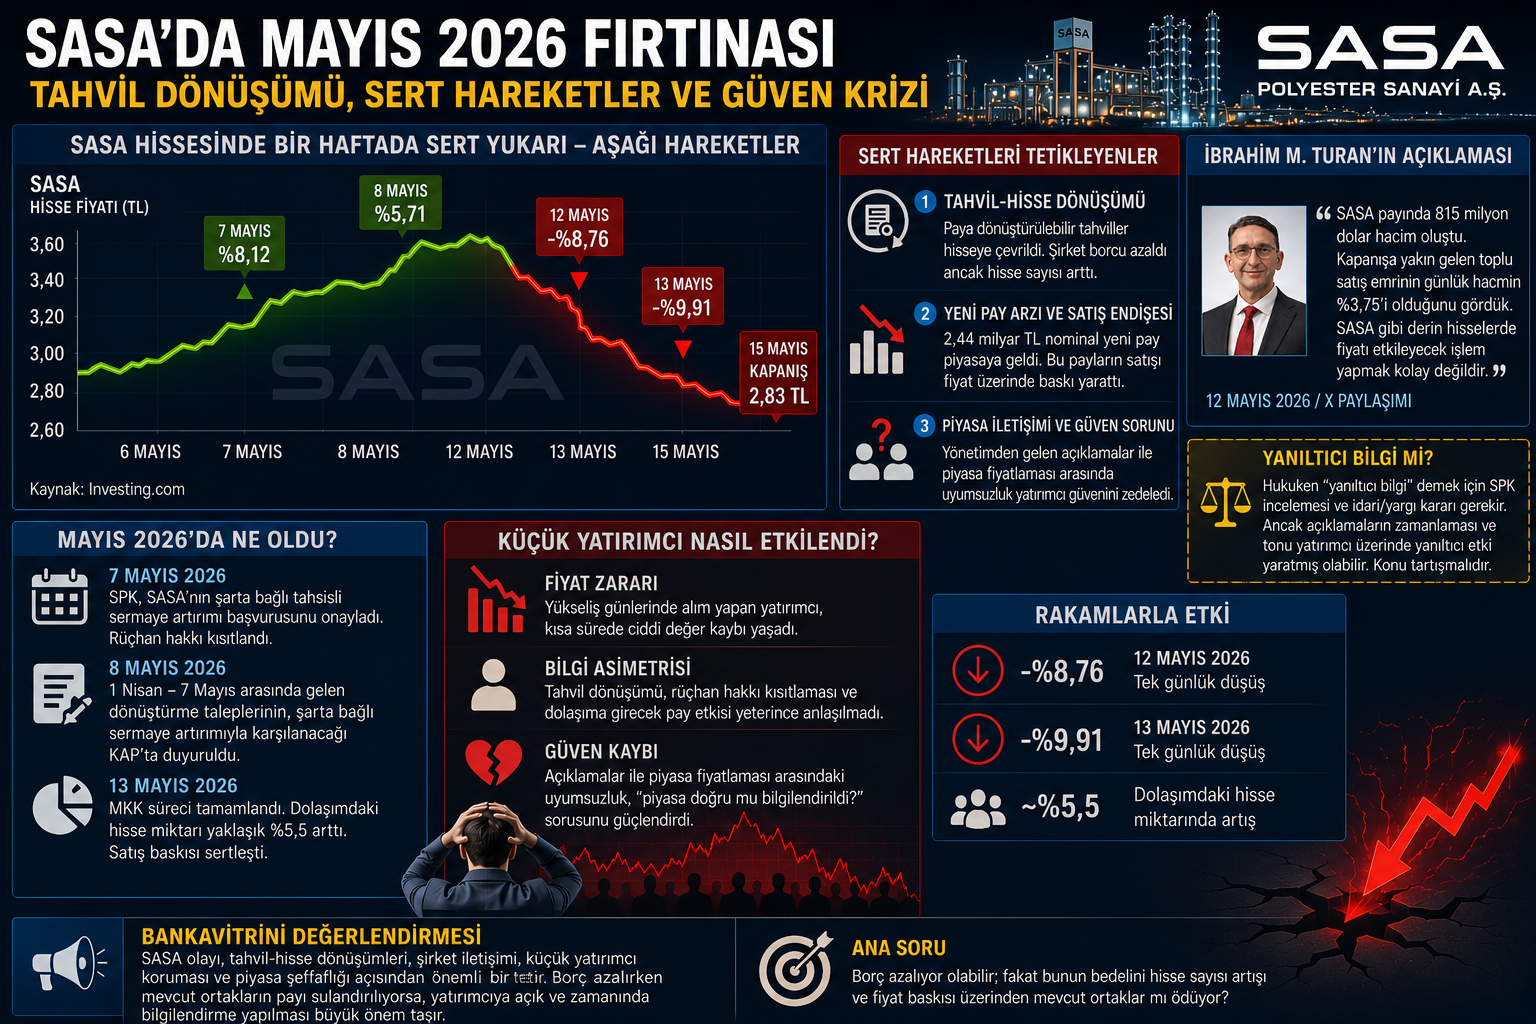
SASA’da Mayıs Fırtınası: Tahvil Dönüşümü Küçük Yatırımcıyı Vurdu
-
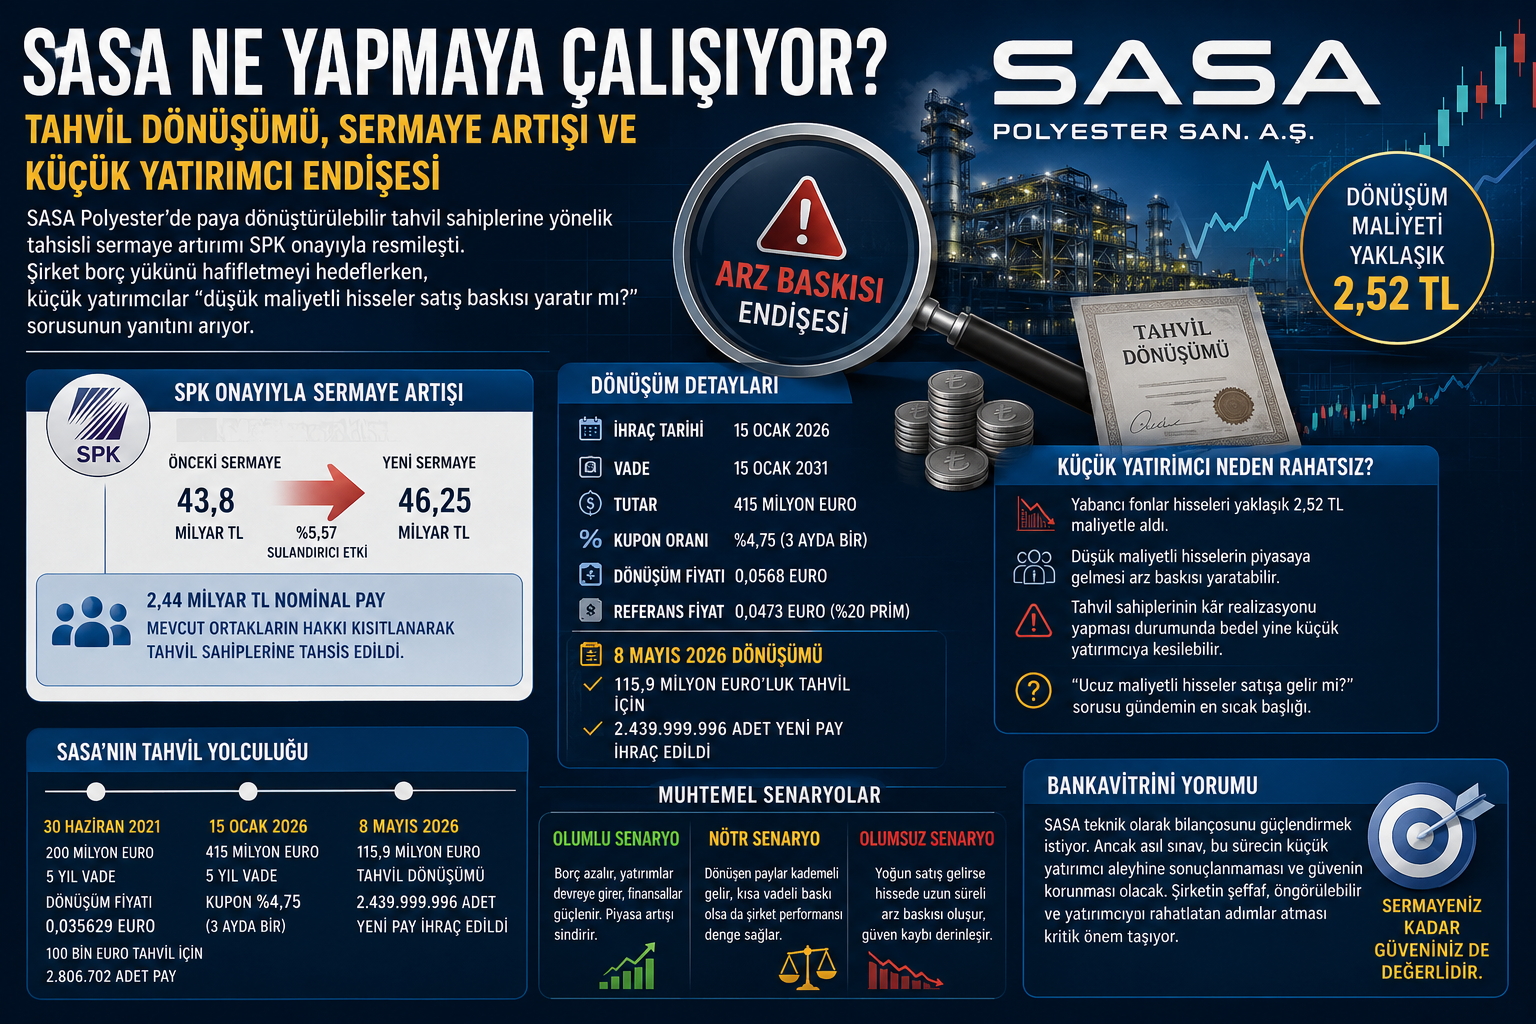
SASA: Tahvil Dönüşümü, Sermaye Artışı ve Küçük Yatırımcı Endişesi
-
SASA POLYESTER: SAVAŞIN GÖLGESİNDE STRATEJİK ANALİZ
-
Devlet Yol Verdi, SASA Gidiyor: 25 Milyar Dolarlık Sanayi Hamlesi
-
SASA’dan Hollandalı Devle İş Birliği: Vitol Group ile Rafineri ve Petrokimya Hamlesi
Erol Taşdelen
TRUMP TOPAL ÖRDEK KONUMUNA GELDİ
TRUMP TOPAL ÖRDEK KONUMUNA GELDİ: ABD’DE DEMOKRATLAR KONGRE’NİN İKİ KANADINI DA ELE GEÇİRDİ
Yayınlanma:
2 gün önce|
04/11/2026Yazan:
Erol Taşdelen
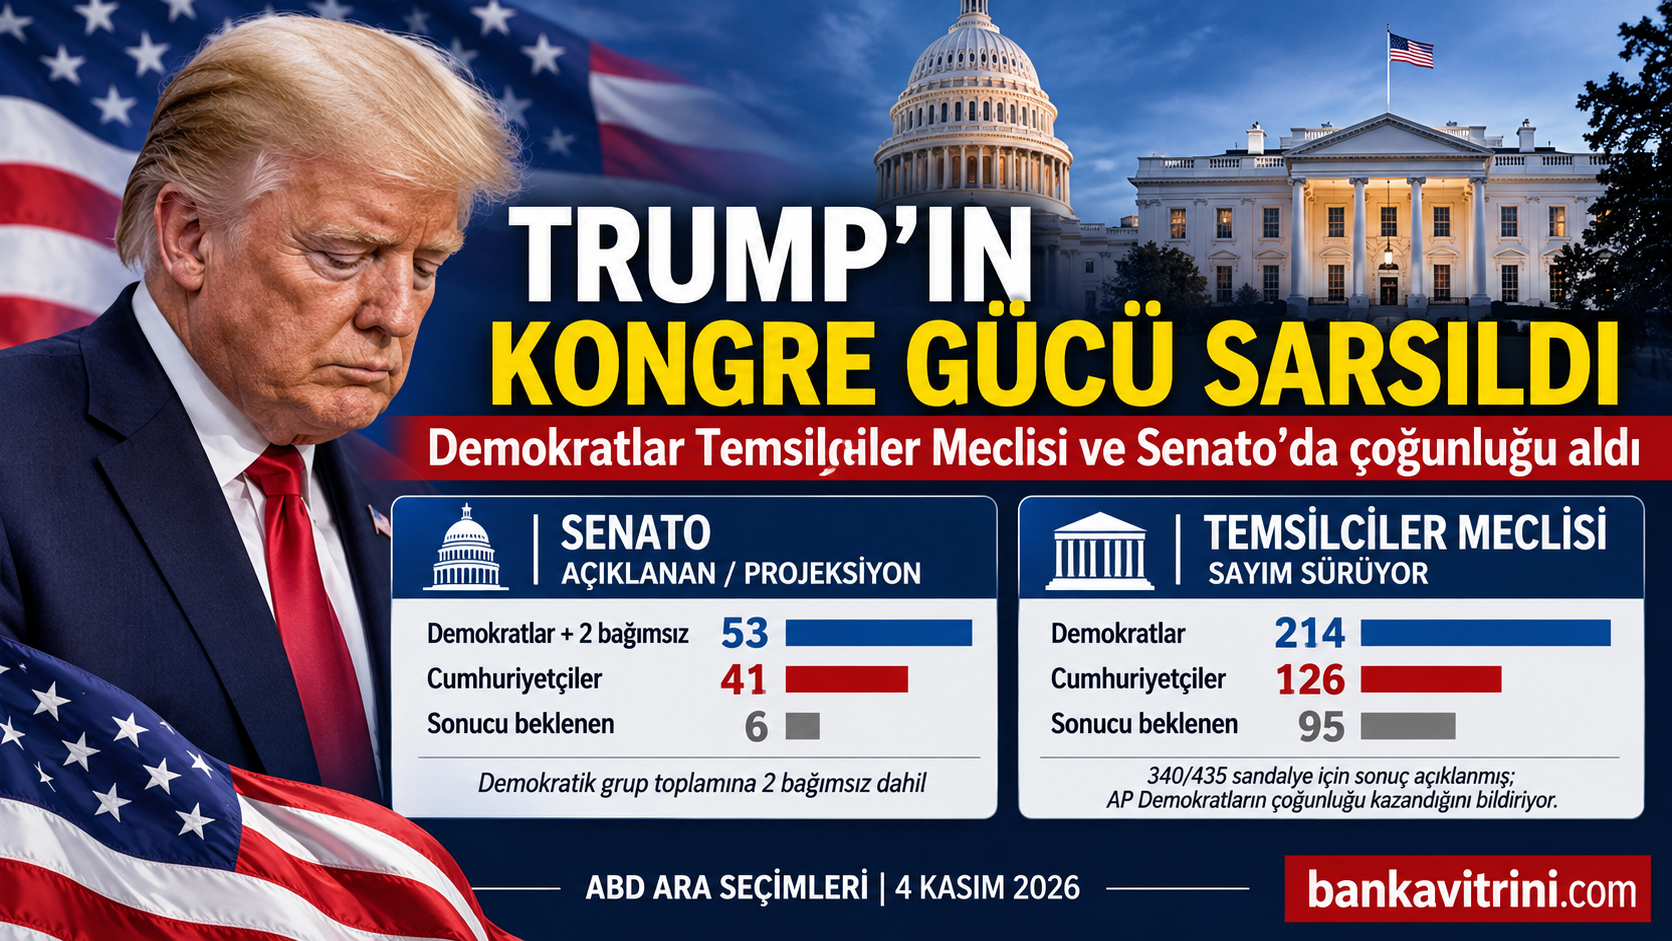
ABD’de 3 Kasım 2026’da gerçekleştirilen ara seçimler, Donald Trump’ın ikinci başkanlık döneminde siyasi dengeleri değiştirdi. Demokrat Parti hem Temsilciler Meclisi’nde hem de Senato’da çoğunluğu kazandı. Cumhuriyetçilerin Kongre üzerindeki kontrolünü kaybetmesi, Trump’ın önümüzdeki iki yıllık dönemde yasama gündemini belirleme gücünü önemli ölçüde sınırlandıracak. Washington’da yeni dönem için kullanılan en dikkat çekici kavram ise ‘topal ördek başkan’ oldu.
ABD’de siyasi dengeler değişti
ABD’de gerçekleştirilen 2026 ara seçimleri, Başkan Donald Trump ve Cumhuriyetçi Parti açısından önemli bir siyasi kayıpla sonuçlandı. Demokratlar, seçimlerde elde ettikleri başarıyla hem Temsilciler Meclisi’nin hem de Senato’nun kontrolünü ele geçirdi.
Reuters ve Associated Press’in seçim sonuçlarına ilişkin aktardığı bilgilere göre Demokratlar, yalnızca rekabetin yoğun olduğu eyaletlerde değil, geleneksel olarak Cumhuriyetçilerin güçlü olduğu bölgelerde de önemli kazanımlar elde etti.
Teksas, Iowa, Kansas, Güney Carolina ve Ohio gibi Cumhuriyetçilerin güçlü olduğu eyaletlerde Demokrat adayların kazandığı sonuçlar, seçimlerin ülke çapındaki siyasi etkisini daha da büyüttü.
Özellikle Teksas’ta Demokratların Senato yarışını kazanması ve Cumhuriyetçi yönetimin güçlü olduğu eyaletlerde elde ettikleri başarı, seçim gecesinin öne çıkan gelişmeleri arasında yer aldı.
Trump’ın politikalarına seçmenden mesaj
Ara seçimlerde seçmenlerin ekonomik koşullara yönelik memnuniyetsizliği belirleyici başlıklardan biri oldu.
Reuters’ın aktardığı çıkış anketlerine göre seçmenlerin yaklaşık yüzde 90’ı yaşam maliyetini oy tercihinde önemli veya belirleyici bir unsur olarak değerlendirdi.
Yüksek fiyatlar, İran savaşı, gümrük tarifeleri ve yönetimde yolsuzluk iddiaları seçim kampanyasının öne çıkan konuları arasında yer aldı.
Demokratlar kampanyalarında hayat pahalılığı ve ekonomik sorunları öne çıkarırken, Cumhuriyetçiler Trump yönetiminin politikalarını savundu. Ancak seçim sonuçları, seçmenlerin önemli bir bölümünün mevcut yönetimin politikalarına yönelik eleştirilerini sandığa taşıdığını gösterdi.
Associated Press’in değerlendirmesine göre seçimler, Trump’ın ikinci başkanlık dönemine yönelik güçlü bir siyasi tepki niteliği taşıdı.
Topal ördek başkan dönemi mi başlıyor?
ABD siyasetinde ‘lame duck’ yani ‘topal ördek’ kavramı, görev süresi devam eden ancak siyasi etkisi ve karar alma gücü zayıflayan başkanlar için kullanılıyor.
Trump açısından bu kavramın yeniden gündeme gelmesinin temel nedeni, Cumhuriyetçilerin Kongre’deki çoğunluğu kaybetmesi ve Demokratların iki kanatta da yönetimi devralacak olması.
Yeni Kongre Ocak 2027’de göreve başladığında Trump, başkanlık yetkilerini kullanmaya devam edecek. Ancak yasama sürecinde karşısında artık Cumhuriyetçi çoğunluk yerine Demokratların kontrolündeki bir Kongre bulunacak.
Bu değişim üç önemli sonucu beraberinde getirebilir:
- Yasa çıkarma süreci zorlaşacak: Trump yönetiminin ekonomik, ticari ve sosyal politika alanındaki düzenlemeleri Kongre’den geçirmek için Demokratlarla uzlaşması gerekecek.
- Kongre denetimi artacak: Demokratlar, yönetimin uygulamalarına yönelik soruşturmalar ve Kongre denetimleri başlatabilecek.
- Üst düzey atamalar zorlaşacak: Senato’nun Demokratların kontrolüne geçmesi, özellikle federal yargı ve yönetim kadrolarına yapılacak atamalarda Trump’ın hareket alanını daraltabilecek.
Bununla birlikte Trump’ın veto yetkisi, yürütme organı üzerindeki kontrolü ve başkanlık kararnameleri gibi anayasal yetkileri devam edecek. Dolayısıyla seçim sonuçları Trump’ın başkanlığını sona erdirmiyor; ancak yönetiminin siyasi ve yasama alanındaki hareket kabiliyetini sınırlıyor.
2028 başkanlık yarışı şimdiden başladı
Ara seçimlerin bir diğer önemli sonucu, Cumhuriyetçi Parti içerisinde Trump sonrası dönemin tartışmalarını hızlandırması olabilir.
ABD Anayasası’ndaki 22. Değişiklik nedeniyle Trump üçüncü kez başkan seçilemeyecek. Bu nedenle 2028 başkanlık seçimleri, Cumhuriyetçi Parti açısından yeni liderlik mücadelesinin yaşanacağı bir dönem olacak.
Demokratların Kongre’de çoğunluğu ele geçirmesi, Trump’ın son iki yıllık görev döneminde karşılaşacağı siyasi baskıyı artırırken, Cumhuriyetçi Parti içinde de 2028 için muhtemel adaylar ve liderlik tartışmalarının ön plana çıkmasına zemin hazırlayabilir.
Demokratlar açısından ise seçim zaferinin kalıcı bir siyasi avantaja dönüşmesi, Kongre’deki yeni çoğunluğun ekonomik ve sosyal sorunlara yönelik somut politikalar üretebilmesine bağlı olacak.
ABD ekonomisi ve piyasalar açısından ne anlama geliyor?
Seçim sonuçları yalnızca Washington’daki siyasi dengeleri değil, ABD ekonomisinin geleceğine ilişkin politika beklentilerini de etkileyebilir.
Trump’ın gümrük tarifeleri, ticaret politikaları, kamu harcamaları ve vergi düzenlemeleri konusunda Demokratların kontrolündeki Kongre ile karşı karşıya gelmesi, yeni bir siyasi pazarlık sürecini başlatabilir.
Özellikle küresel ticaret ve finans piyasaları açısından ABD’nin ticaret politikalarında yaşanabilecek değişiklikler yakından izlenecek.
Bununla birlikte Kongre’deki siyasi bölünmenin artması, bütçe görüşmeleri ve ekonomik düzenlemelerde uzlaşmayı zorlaştırabilir. Başkanın veto yetkisi ve Kongre’nin bütçe üzerindeki anayasal yetkileri dikkate alındığında, önümüzdeki dönemde siyasi belirsizliklerin ekonomi politikalarına yansıması mümkün.
Türkiye açısından da ABD’nin ticaret politikaları, doların küresel seyri, tahvil faizleri ve küresel risk iştahı üzerinden dolaylı etkiler söz konusu olabilir. Ancak bu etkilerin yönü ve büyüklüğü yalnızca seçim sonuçlarına bağlı olmayacak; Fed politikası, enflasyon ve küresel jeopolitik gelişmeler de belirleyici olacak.
Sonuç: Trump başkan, ancak Kongre artık karşısında
3 Kasım 2026 ara seçimleri, Donald Trump’ın ikinci başkanlık döneminin siyasi koşullarını değiştirdi. Cumhuriyetçilerin hem Temsilciler Meclisi’nde hem de Senato’da çoğunluğu kaybetmesi, Trump’ın önümüzdeki iki yılda yasama gündemini tek başına belirlemesini zorlaştıracak.
Trump görevine devam edecek, başkanlık yetkilerini kullanacak ve veto hakkını koruyacak. Ancak Kongre’deki yeni güç dengesi, yönetiminin kararlarını daha yoğun bir siyasi denetime ve uzlaşma ihtiyacına tabi tutacak.
ABD’de şimdi asıl soru şu: Trump, Demokratların kontrolündeki Kongre ile uzlaşarak kalan iki yılını mı geçirecek, yoksa Washington’da yeni bir siyasi mücadele dönemi mi başlayacak?
Seçimlerin ortaya koyduğu tablo, Trump’ın başkanlık koltuğunda kalmasına rağmen siyasi gücünün yeni bir sınavla karşı karşıya olduğunu gösteriyor.
Erol Taşdelen
AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE?
Yayınlanma:
3 hafta önce|
19/10/2026Yazan:
Erol Taşdelen
İspanya, Fransa, İtalya ve Belçika’daki protestolar ne anlatıyor? Türkiye bu tablodan hangi dersleri çıkarmalı?
Erol TAŞDELEN | Bankavitrini.com Ekonomik Analiz
Avrupa sokaklarında yükselen protestolar, yalnızca öğrencilerin eğitim koşullarına, kiracıların konut sorununa ya da çalışanların ücret taleplerine indirgenemez. İspanya’dan Fransa’ya, İtalya’dan Belçika’ya uzanan eylemlerin ortak noktasında daha temel bir soru bulunuyor: Ekonomik büyüme, vatandaşın yaşam standardına ne ölçüde yansıyor?
17 Ekim 2026’da Avrupa’nın farklı ülkelerinde yoğunlaşan gösteriler, hayat pahalılığı, eğitim giderleri, barınma sorunu ve kamu hizmetlerinin niteliği etrafında şekillendi. Ancak bu gösteriler, tek merkezden yönetilen ortak bir Avrupa hareketi değil. Her ülkenin kendi ekonomik ve siyasi dinamikleri var. Ortaklaşan nokta ise özellikle gençlerin geleceğe ilişkin beklentilerinin zayıflaması.
Al Jazeera’nın 17 Ekim tarihli haberinde, farklı ülkelerde yüz binlerce kişinin hayat pahalılığına karşı gösterilere katıldığı bildirildi. Fransa’daki eylemler kitlesel boyutlara ulaşırken Belçika’da eğitim reformları, İtalya’da geçim sıkıntısı ve savaş karşıtı talepler, İspanya’da ise konut krizi öne çıktı.
Bu tablonun ekonomi yönetimleri açısından önemli bir mesajı var: Makroekonomik göstergelerdeki iyileşme, toplumun bütün kesimleri tarafından aynı biçimde hissedilmeyebilir.
İSPANYA: MAAŞ VAR, EV YOK!
İspanya’daki protestoların merkezinde konut krizi bulunuyor. Özellikle büyük şehirlerde yükselen kiralar, genç çalışanların kendi başlarına ev tutmasını giderek zorlaştırıyor.
Madrid’de 87 yaşındaki Maricarmen Abascal’ın evinden çıkarılması ve sonrasında hayatını kaybetmesi, konut hakkı tartışmalarını yeniden alevlendiren olaylardan biri oldu. Hükümetin kiracıları korumaya yönelik düzenleme girişiminin parlamentoda reddedilmesi de tepkileri artırdı.
Reuters’ın 2 Ekim 2026 tarihli haberine göre, protestocular kira artışlarının sınırlandırılmasını, evden çıkarmalara karşı koruma sağlanmasını ve kısa süreli kiralamaların düzenlenmesini talep ediyor. Tartışmanın diğer tarafında ise düzenlemelerin konut arzını azaltabileceğini savunan kesimler bulunuyor.
İspanya örneği, ekonomik açıdan önemli bir çelişkiyi ortaya koyuyor. Bir ülkede istihdamın ve ekonomik faaliyetin artması, konut maliyetleri gelirlerden daha hızlı yükseliyorsa, gençlerin bağımsız yaşam kurmasını kolaylaştırmayabilir.
Çalışan bir gencin maaşının büyük bölümünü kiraya ayırması; tasarruf yapmasını, ev sahibi olmasını, tüketim harcamalarını artırmasını ve ekonomik geleceğini planlamasını güçleştiriyor.
Burada mesele yalnızca emlak piyasası değil. Konut maliyetleri, iş gücü hareketliliğini, aile kurma kararlarını, tüketimi ve uzun vadeli tasarrufları da etkiliyor.
İspanya’nın verdiği mesaj açık: Barınma maliyeti, ücret artışlarını geride bırakıyorsa ekonomik büyüme toplumsal refaha dönüşmekte zorlanıyor.
FRANSA: EĞİTİMDEKİ SORUNLAR NASIL TOPLUMSAL TEPKİYE DÖNÜŞTÜ?
Fransa’da gösteriler, okullardaki personel yetersizliği, eğitim koşulları ve kamu hizmetleri konusundaki şikâyetlerle görünür hale geldi. Öğrencilerin başlattığı eylemlere zamanla farklı toplumsal kesimlerden destek geldi.
17 Ekim’deki gösterilerde hayat pahalılığı, yakıt maliyetleri ve ücret talepleri de gündemin parçası oldu. Böylece başlangıçta eğitim odaklı olan tepki, daha geniş bir ekonomik ve toplumsal hoşnutsuzluk alanına yayıldı.
Fransa’daki gösteriler sırasında yağma, kundaklama ve polisle çatışmalar da yaşandı. Barışçıl protesto hakkı ile şiddet eylemleri birbirinden ayrılmalı. Kamu düzenine zarar veren eylemler, gösterilere katılan bütün vatandaşların tutumu olarak değerlendirilemez.
Ekonomik açıdan Fransa örneği, kamu harcamaları tartışmasını öne çıkarıyor.
Devlet bütçe disiplinini sağlamak, borçlanmayı kontrol etmek ve mali dengeleri korumak isteyebilir. Ancak tasarruf politikalarının eğitim, sağlık ve diğer kamu hizmetlerine etkisi, vatandaşların günlük yaşamında hissediliyorsa ekonomik tartışma siyasi ve toplumsal bir soruna dönüşebiliyor.
Burada önemli soru, devletin harcamalarını azaltıp azaltmaması değil; hangi harcamaların, kimleri etkileyerek ve hangi sonuçları doğurarak azaltıldığıdır.
BELÇİKA: BÜTÇE KISITLAMALARI VE EĞİTİME ERİŞİM
Belçika’da gençlerin ve öğrencilerin katıldığı gösterilerde eğitim maliyetleri, yükseköğretime erişim ve eğitim reformları öne çıktı.
Reuters’ın 17 Ekim tarihli haberine göre Brüksel’de yüzlerce genç gösteri yaptı. Eylemler sırasında polisle göstericiler arasında çatışmalar yaşandı. Göstericiler, eğitim maliyetlerinin artması ve bazı reformların üniversiteye erişimi zorlaştırabileceği yönündeki kaygılarını dile getirdi.
Belçika örneği, eğitim harcamalarının yalnızca bugünün bütçe kalemi olmadığını gösteriyor. Eğitim, bir ülkenin gelecekteki üretkenliğini, iş gücü niteliğini ve rekabet gücünü belirleyen temel yatırımlardan biridir.
Eğitimde fırsat eşitliğinin zayıflaması, düşük gelirli ailelerin çocukları açısından daha ağır sonuçlar doğurabilir. Bu nedenle bütçe kesintilerinin kısa vadeli mali etkileri ile uzun vadeli ekonomik sonuçlarını birlikte değerlendirmek gerekir.
İTALYA: GEÇİM SIKINTISI VE SOSYAL HİZMETLER
İtalya’daki gösterilerde hayat pahalılığı, ücretler, kamu hizmetleri ve savaş karşıtı talepler öne çıktı. Milano ve Bologna gibi kentlerde bazı eylemler polisle çatışmalara dönüştü.
17 Ekim’deki gösterilerin ekonomik arka planında, hanelerin artan fiyatlar karşısında bütçelerini dengeleme güçlüğü bulunuyor. Enflasyonun yavaşlaması ile fiyatların düşmesi aynı şey değil. Fiyat artış hızı gerilese bile daha önce yükselen fiyatlar yüksek seviyelerde kalabiliyor.
Ücret artışları bu birikimli fiyat artışını karşılayamıyorsa, çalışanların satın alma gücü üzerindeki baskı devam ediyor.
Bu noktada yalnızca ortalama ücret artışına bakmak yeterli değil. Ücretlerin kira, enerji, gıda, ulaşım ve sağlık harcamaları karşısındaki durumu da değerlendirilmek zorunda.
İtalya’daki protestoların gösterdiği sorunlardan biri de bu: Vatandaş, ekonomik büyüme rakamlarından önce ay sonunda elinde ne kaldığına bakıyor.
AVRUPA’NIN ORTAK SORUNU: EKONOMİK BÜYÜME İLE HİSSEDİLEN REFAH ARASINDAKİ MAKAS
Dört ülkenin sorunları aynı değil. İspanya’da konut, Fransa’da eğitim ve kamu hizmetleri, Belçika’da eğitim reformları ve bütçe tartışmaları, İtalya’da ise geçim sıkıntısı daha belirgin.
Buna rağmen üç ortak başlık öne çıkıyor:
1. Gelir ile zorunlu harcamalar arasındaki denge bozuluyor.
Ücretler nominal olarak artabilir. Ancak kira, gıda, enerji ve ulaşım harcamaları daha hızlı yükseliyorsa hanelerin satın alma gücü gerileyebilir.
2. Gençlerin geleceğe ilişkin beklentileri zayıflıyor.
Eğitim almanın, iş bulmanın ve düzenli gelir elde etmenin bağımsız bir yaşam kurmaya yetmediği düşüncesi yaygınlaşıyorsa ekonomik sorun, aynı zamanda toplumsal güven sorunu haline geliyor.
3. Kamu bütçesi ile sosyal beklentiler karşı karşıya geliyor.
Hükümetler mali disiplin, borç yönetimi ve bütçe açıklarının kontrolü üzerinde dururken vatandaşlar eğitim, sağlık, konut ve sosyal destek hizmetlerinin korunmasını istiyor.
Eurostat’ın 2025 verilerine göre Avrupa Birliği nüfusunun yüzde 7,7’si, harcanabilir hane gelirinin en az yüzde 40’ını konut giderlerine ayıran hanelerde yaşıyor. Bu oran, Avrupa’da bile konut maliyetlerinin bazı haneler için ne kadar ağır bir yük oluşturduğunu gösteriyor. (Kaynak: Eurostat – Avrupa’da yaşam koşulları, 2026 verileri. )
SONUÇ: VATANDAŞIN HİSSETMEDİĞİ REFAH, SİYASİ BASKIYA DÖNÜŞEBİLİR
Avrupa’daki gösteriler, ekonomik politikaların toplumsal sonuçlarını yeniden tartışmaya açtı.
Bir ülkede büyüme yaşanabilir, şirketlerin ciroları artabilir, kamu gelirleri yükselebilir ve finansal göstergeler iyileşebilir. Ancak gençler ev bulamıyor, çalışanlar temel ihtiyaçlarını karşılamakta zorlanıyor ve eğitim fırsatlarına erişim giderek pahalılaşıyorsa bu göstergeler toplumsal refahın tamamını anlatmaz.
Bu, ekonomi politikalarının yalnızca kısa vadeli sonuçlarıyla değil, gelir dağılımı, üretim kapasitesi, sosyal hareketlilik ve yaşam maliyetleri üzerindeki etkileriyle de değerlendirilmesi gerektiğini ortaya koyuyor.
Türkiye açısından çıkarılacak ders, Avrupa’daki protestoların aynısının yaşanacağını varsaymak değil; ekonomik programların toplumsal etkilerini zamanında izlemek ve sorunları büyümeden çözmeye çalışmaktır.
Çünkü ekonomik istikrar, yalnızca fiyatların kontrol altına alınmasıyla değil; vatandaşın gelirine güvenmesi, işletmelerin üretimini sürdürebilmesi ve gençlerin geleceğe ilişkin makul beklentiler taşımasıyla da güçlenir.
Ekonominin nihai sınavı, tabloların ne kadar iyi göründüğü değil, vatandaşın hayatında neyin değiştiğidir.
Erol TAŞDELEN – Ekonomist
Bankavitrini.com – Ekonomik Analiz
YABANCI YATIRIMCI İÇİN KRİTİK UYARI
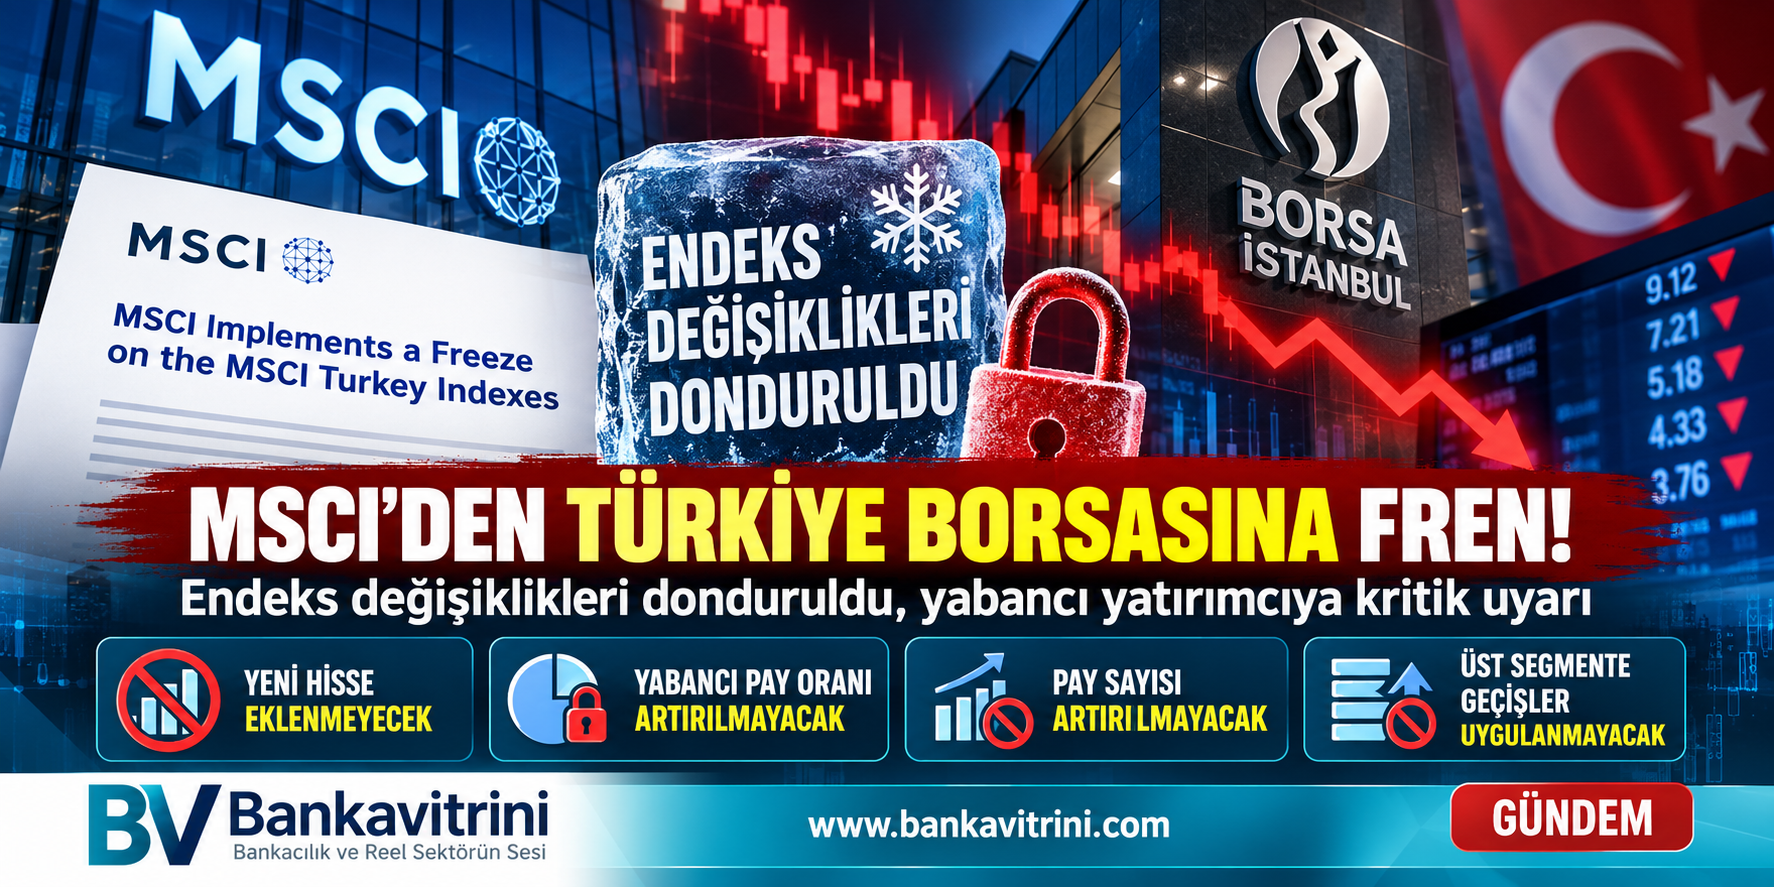
MSCI, Türk hisselerinde endeks değişikliklerini dondurdu. Fiilî dolaşım oranları ve koordineli işlemlere ilişkin endişeler giderilemezse Türkiye’nin gelişmekte olan piyasalar statüsü Haziran 2027’de yeniden tartışmaya açılabilir. Olası statü değişikliği, yabancı fonların Türkiye pozisyonlarını yeniden değerlendirmesine yol açabilir.
Erol TAŞDELEN | Bankavitrini.com
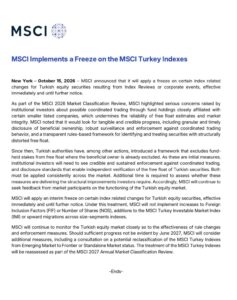
Uluslararası endeks sağlayıcısı MSCI, 15 Ekim 2026 tarihli açıklamasıyla Türkiye hisse senedi piyasasına yönelik önemli bir karar aldı. Kurum, Türk hisseleri için endeks incelemeleri ve şirket kaynaklı gelişmeler sonucunda yapılabilecek belirli endeks değişikliklerini ikinci bir duyuruya kadar dondurdu.
Kararın arkasında, özellikle küçük ölçekli halka açık şirketlerde fiilî dolaşım oranlarının güvenilirliği, bazı fonların şirketlerle yakın ilişkileri üzerinden gerçekleştirilebileceği değerlendirilen koordineli işlemler ve piyasa bütünlüğüne ilişkin kurumsal yatırımcı endişeleri bulunuyor.
MSCI, Türkiye’de bazı düzenleyici adımlar atıldığını kabul etmekle birlikte bunların kalıcı ve doğrulanabilir sonuçlar üretip üretmediğini değerlendirmek için daha fazla zamana ihtiyaç duyduğunu bildirdi.
Karar, Borsa İstanbul’da işlemlerin durdurulması anlamına gelmiyor. Ancak Türkiye piyasasının uluslararası yatırımcılar nezdindeki güvenilirliği açısından önemli bir uyarı niteliği taşıyor.
MSCI hangi değişiklikleri dondurdu?
MSCI’nin kararı dört temel başlıkta toplanıyor:
1. Yabancı yatırımcıya açık pay oranları artırılmayacak
MSCI, Foreign Inclusion Factor (FIF) olarak adlandırılan ve şirketlerin endeks hesaplamalarında yabancı yatırımcılara açık kabul edilen pay oranını yansıtan faktörde artış yapmayacak.
Bu karar, söz konusu güncelleme üzerinden endeks ağırlığı artabilecek şirketler için yeni bir kısıtlama anlamına geliyor.
2. Endeks hesaplamasına esas pay sayıları artırılmayacak
Number of Shares (NOS) kapsamında, endeks hesaplamasında kullanılan pay sayılarında artış yapılmayacak. Böylece şirketlerin bu kanaldan endeks ağırlığını artırabilecek değişiklikleri uygulanmayacak.
3. MSCI Türkiye Yatırım Yapılabilir Piyasa Endeksi’ne yeni hisse eklenmeyecek
MSCI Turkey Investable Market Index (IMI) kapsamına yeni menkul kıymet eklenmesi durdurulacak. Bu durum, endekse girmeyi bekleyen şirketlerin MSCI kaynaklı ilave yatırım talebi beklentisini sınırlayabilir.
4. Şirketler üst büyüklük segmentlerine taşınmayacak
Endeks büyüklük sınıfları arasında yukarı yönlü geçişler uygulanmayacak. Dolayısıyla ilgili kriterleri karşılayan bazı şirketlerin daha üst bir endeks segmentine geçişi de bu süreçte gerçekleşmeyecek.
Dondurma, bütün Türk hisselerinin endekslerden çıkarıldığı veya bütün yabancı fonların hisselerini satmak zorunda olduğu anlamına gelmiyor. Karar, belirli endeks değişikliklerini kapsıyor.
Asıl sorun: Borsada gerçek fiilî dolaşım ne kadar?
MSCI’nin açıklamasındaki en önemli konu, şirketlerin borsada işlem gören paylarının ne kadarının gerçekten bağımsız yatırımcıların alım satımına açık olduğunun güvenilir biçimde belirlenebilmesi.
Fiilî dolaşım oranı, bir şirketin halka açık görünen paylarının ne kadarının piyasada işlem görebilecek durumda olduğunu ifade ediyor. Ancak payların mülkiyet yapısı, fonlarla şirketler arasındaki ilişkiler ve fiilî kontrol durumu bu hesabın güvenilirliği açısından önem taşıyor.
MSCI, bazı küçük ölçekli şirketlerle yakından ilişkili fonların portföylerindeki paylar üzerinden koordineli işlem yapılabileceğine ilişkin kurumsal yatırımcı endişelerine dikkat çekiyor.
Bu kaygılar, şirketlerin paylarının ne kadarının gerçekten bağımsız yatırımcıların elinde olduğu konusunda soru işaretleri doğuruyor. Fiilî dolaşım verilerinin güvenilirliğine ilişkin belirsizlik ise endeks ağırlıklarının ve piyasa fiyatlarının sağlıklı biçimde değerlendirilmesini zorlaştırabiliyor.
MSCI bu nedenle yalnızca yeni düzenlemeler yapılmasını yeterli görmüyor. Düzenlemelerin tutarlı biçimde uygulanmasını, nihai faydalanıcı bilgilerinin zamanında açıklanmasını ve koordineli işlemlere karşı kalıcı gözetim ve yaptırım mekanizmalarının işletilmesini istiyor.
Yabancı yatırımcı Türkiye’ye mesafe mi koyacak?
MSCI endekslerini izleyen uluslararası fonlar, yatırımlarını belirli endekslerin kapsamına ve ağırlıklarına göre şekillendirebiliyor. Bu nedenle endekslerdeki değişiklikler, şirketlere yönelik yatırım talebini etkileyebiliyor.
Dondurma kararı, Türkiye piyasasında yeni hisselerin endekslere eklenmesi veya bazı şirketlerin endeks ağırlıklarının artırılması yoluyla oluşabilecek ilave talebi sınırlayabilir.
Daha önemli risk ise Türkiye’nin piyasa sınıflandırmasının ileride değiştirilmesi ihtimali.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi durumunda Türkiye’nin gelişmekte olan piyasalar statüsünden sınır piyasa veya bağımsız piyasa statüsüne geçirilmesine ilişkin bir danışma sürecini değerlendirebileceğini açıkladı.
Böyle bir süreç sonunda sınıflandırmanın değiştirilmesi hâlinde, MSCI gelişmekte olan piyasalar endeksini izleyen fonların Türkiye’deki pozisyonlarını azaltması gündeme gelebilir. Buna karşılık sınır piyasaları izleyen fonlardan yeni talep oluşması da mümkün olabilir. Ancak iki grubun yatırım büyüklükleri ve portföy kuralları aynı olmadığından net sermaye etkisi bugünden kesin olarak hesaplanamaz.
Altını çizmek gerekiyor: Türkiye’nin statüsü şu anda değiştirilmiş değil. MSCI’nin açıklaması, ilerleme sağlanamaması durumunda değerlendirilebilecek olası bir sonraki adıma ilişkin uyarı içeriyor.
Borsa İstanbul’da hangi şirketler etkilenebilir?
Kararın şirketler üzerindeki etkisi aynı olmayacak. Etkiyi belirleyecek başlıca unsurlar, şirketin mevcut MSCI endekslerindeki ağırlığı, fiilî dolaşım oranı, likiditesi ve dondurulan değişikliklerden yararlanma ihtimali olacak.
- MSCI endekslerinde ağırlığı yüksek şirketler: Türkiye’nin piyasa sınıflandırmasının ileride değişmesi durumunda fonların portföy ayarlamalarından etkilenebilir.
- Endekse girmeyi bekleyen şirketler: Yeni eklemelerin dondurulması nedeniyle MSCI kaynaklı ilave talep fırsatını kaybedebilir veya ertelemek zorunda kalabilir.
- Üst büyüklük segmentine geçiş bekleyen şirketler: Endeks kaynaklı talep artışından bekledikleri ölçüde yararlanamayabilir.
- Fiilî dolaşım oranı tartışmalı küçük şirketler: Ortaklık yapısı, fon ilişkileri ve işlem davranışları açısından daha yakından incelemeye tabi olabilir.
Bununla birlikte MSCI’nin açıklaması, belirli şirketlerin kesin olarak değer kaybedeceği veya bütün yabancı yatırımcıların satış yapacağı şeklinde yorumlanmamalı. Şirket bazında değerlendirme için endeks ağırlıkları, sahiplik yapıları ve sonraki MSCI duyurularının birlikte incelenmesi gerekiyor.
Haziran 2027 kritik eşik olabilir
Önümüzdeki dönemde Türkiye’nin MSCI nezdindeki konumunu belirleyecek üç konu öne çıkıyor.
İlk olarak, şirketlerin ve fonların nihai faydalanıcılarının daha şeffaf biçimde açıklanması gerekiyor. İkinci olarak, koordineli işlem şüphelerine karşı denetim ve yaptırımların etkili ve sürdürülebilir olması bekleniyor. Üçüncü olarak ise fiilî dolaşım oranlarının bağımsız biçimde doğrulanabilmesini sağlayacak kuralların piyasada tutarlı biçimde uygulanması önem taşıyor.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi hâlinde ek adımları değerlendireceğini belirtiyor. Türkiye’nin piyasa statüsüne ilişkin olası değişiklik de MSCI’nin 2027 yıllık piyasa sınıflandırması incelemesi kapsamında yeniden ele alınabilecek.
Bu nedenle Haziran 2027, yalnızca takvimdeki bir tarih değil; Türkiye’nin uluslararası yatırımcıların güvenini güçlendirmek için attığı adımların sonuçlarının değerlendirileceği önemli bir eşik olacak.
Sonuç: Sorun yalnızca borsaya para girmesi değil, piyasanın güvenilirliği
Türkiye açısından MSCI’nin kararı, yabancı yatırımcı çekmenin yalnızca makroekonomik göstergeler, faiz politikası veya şirket kârlılıkları üzerinden değerlendirilemeyeceğini bir kez daha ortaya koyuyor.
Uluslararası yatırımcı, yatırım yaptığı şirketin gerçek ortaklık yapısını, bağımsız yatırımcıya açık pay miktarını ve fiyat oluşumunun güvenilirliğini de görmek istiyor.
Bu alanlarda kalıcı iyileşme sağlanamaması, Türkiye hisselerinin uluslararası fonlar açısından değerlendirilmesini zorlaştırabilir. Olası bir piyasa sınıflandırması değişikliği ise endeksleri takip eden fonların portföy kararları üzerinden ilave risk yaratabilir.
Buna karşılık şeffaflık, etkin denetim ve güvenilir fiilî dolaşım verileri konusunda somut ilerleme sağlanması, Türkiye’nin uluslararası yatırımcı nezdindeki konumunu güçlendirebilir.
Borsa İstanbul’un ihtiyacı yalnızca yabancı sermaye girişi değil; yabancı yatırımcının da yerli yatırımcının da güven duyduğu, kuralları öngörülebilir ve fiyat oluşumu sağlıklı bir sermaye piyasasıdır. MSCI’nin verdiği mesajın özü de budur.
Kaynak: MSCI’nin 15 Ekim 2026 tarihli resmî açıklaması; Reuters’ın 15-16 Ekim 2026 tarihli haberleri.
Erol TAŞDELEN
Bankacılık ve finans yazarı
Bankavitrini.com

FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.659)
- BASINDA BİZ (67)
- BORSA (604)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.659)
- GÜNDEM (3.598)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.752)
- SÜRDÜRÜLEBİLİRLİK (583)
- VİDEO Vitrini (19)
- YAZARLAR (1.502)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (843)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Tofaş'tan beklentileri aşan kâr performansı 05/11/2026
- Mekke Anlaşması TBMM'de kabul edildi 05/11/2026
- Resmi Gazete'de bugün (06.11.2026) 05/11/2026
- BDDK, Golden Global Yatırım Bankası'nın faaliyet iznini kaldırdı 05/11/2026
- ABD'den uluslararası dolandırıcılık ağına yeni yaptırımlar 05/11/2026
- İş Bankası'ndan üçüncü çeyrekte 10,4 milyar TL net kâr 05/11/2026
- Fatma Betül Sayan Kaya tutuklama talebiyle mahkemeye sevk edildi 05/11/2026
- Şok Marketler üç çeyreğin ardından net kâra döndü 05/11/2026
- Bakan Şimşek'ten emekli maaşları ve fon soruşturmasına ilişkin açıklamalar 05/11/2026
- Rubio'nun başkanlık yarışı için istifa edeceği iddiası 05/11/2026
SON YAZILAR
- Yapay zekâ hisselerinde kara gün, küresel borsalarda satış dalgası 06/11/2026
- SASA’da üretim arttı, borçlar azaldı: Finansal toparlanma hızlanıyor 06/11/2026
- ŞEKERBANK dokuz aylık verilerini açıkladı 05/11/2026
- DenizBank ve UNICEF’ten iş birliği 04/11/2026
- TRUMP TOPAL ÖRDEK KONUMUNA GELDİ 04/11/2026
- Trump’a Kongre freni: Washington’da kilitlenme riski, dolarda düşüş 04/11/2026
- Yapı Kredi 9 ayda 41,7 milyar lira net grup karı elde etti 04/11/2026
- MASAK Kiralık Hesapların Peşinde: Bankalar Artık Gerçek Kullanıcıyı da İzleyecek 03/11/2026
- Payten ve Enpara Bank’tan iş birliği 03/11/2026
- İran’da barış arayışı sürüyor, piyasalarda seçim tedirginliği… 03/11/2026
ARAMA
Popüler
-
GÜNCEL4 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu