BANKA HABERLERİ
Fransız Bankası Crédit Mutuel Arkéa’ya Siber Darbe: 100 Milyon Euro Buharlaştı!

Yayınlanma:
20 saat önce|
Yazan:
Gülbeyaz Gergün
Avrupa bankacılık sektöründe siber güvenlik alarmı! Fransa’nın önemli finans kuruluşlarından Crédit Mutuel Arkéa, uğradığı siber saldırı sonucunda yaklaşık 100 milyon euro kaybetti. Saldırganlar bankanın kendi hesabını kullanarak başka bankalara yasa dışı para transferleri gerçekleştirdi. Çalınan paranın kripto para platformları üzerinden izinin kaybettirilmeye çalışıldığı belirtiliyor. Banka, müşterilerin hesaplarının ve varlıklarının etkilenmediğini açıklarken Fransız savcılığı olayla ilgili soruşturma başlattı.
Bankanın kendi hesabından 100 milyon euro çalındı
Fransa merkezli kooperatif bankacılık grubu Crédit Mutuel Arkéa 4 Kasım 2026 tarihinde yaptığı açıklamada, dış kaynaklı bir siber saldırının hedefi olduğunu duyurdu.
Reuters’ın 5 Kasım tarihli haberine göre saldırı sonucunda yaklaşık 100 milyon euro (112,6 milyon dolar) tutarında para bankanın hesabından gerçekleştirilen hileli işlemlerle başka finans kuruluşlarına aktarıldı.
Olayın dikkat çeken yönü, saldırganların doğrudan müşteri hesaplarına değil, bankanın kendi işlem hesabına erişerek para transferi gerçekleştirmesi oldu.
Banka, saldırının dışarıdan gerçekleştirildiğini ve bir hizmet sağlayıcının platformunun kullanıldığını belirtti. Saldırının insan hatasından kaynaklandığı yönündeki ihtimalleri de reddetti.
Saldırının yöntemi: Üçüncü taraf üzerinden bankaya giriş
Olayın en önemli boyutlarından biri, saldırının bankanın doğrudan sistemlerine yönelik klasik bir saldırıdan ziyade, üçüncü taraf hizmet sağlayıcının kullandığı platform üzerinden gerçekleştirilmiş olması.
Bankanın açıklamasına ve uluslararası basına yansıyan bilgilere göre:
-
Saldırganlar, bankanın hizmet aldığı üçüncü taraf platformunu hedef aldı.
-
Bu platform üzerinden Crédit Mutuel Arkéa’nın işlem altyapısına erişim sağlandı.
-
Bankaya ait bir hesap kullanılarak diğer finans kuruluşlarına hileli para transferleri yapıldı.
-
Aktarılan paraların daha sonra kripto para platformları üzerinden dönüştürülerek farklı hesaplara dağıtıldığı bildirildi.
-
Bazı transferlerin bloke edildiği, kaybolan paranın geri alınması için çalışmaların sürdüğü açıklandı.
Siber güvenlik araştırmacısı ZachXBT, şüpheli para hareketlerini ilk tespit eden isimlerden biri oldu. Kripto para transferlerinin farklı platformlar ve blokzincir ağları üzerinden dolaştırıldığına ilişkin bulgular paylaştı.
Fransız savcılığı soruşturma başlattı
Paris Savcılığı, bankanın şikâyeti üzerine soruşturma başlattı. Soruşturma, organize bir grup tarafından otomatik veri işleme sistemine yönelik saldırı kapsamında yürütülüyor.
Fransız siber suçlarla mücadele birimleri de soruşturmaya dahil edildi.
Banka, Avrupa Merkez Bankası ve Fransız bankacılık denetim otoritelerinin bilgilendirildiğini açıkladı.
Saldırının arkasındaki kişi veya grubun kimliği henüz kesinleşmiş değil. Banka, saldırıda kullanılan üçüncü taraf hizmet sağlayıcının ismini kamuoyuyla paylaşmadı.
Bankacılık sektörü açısından neden önemli?
Bu olay yalnızca 100 milyon euroluk bir para kaybı olarak değerlendirilmemeli. Bankacılık sisteminin en kritik güvenlik alanlarından biri olan üçüncü taraf hizmet sağlayıcılar ve dijital işlem yetkilendirme mekanizmaları yeniden tartışmaya açılıyor.
1. Bankanın kendi hesabının kullanılması
Geleneksel bankacılık güvenliği, müşteri hesaplarının korunmasına yoğunlaşırken bu olay bankanın kendi operasyonel hesaplarının da ciddi bir saldırı hedefi olabileceğini gösteriyor.
2. Üçüncü taraf riski
Bankalar artık yalnızca kendi bilgi işlem altyapılarından sorumlu değil. Dış hizmet sağlayıcılar, yazılım platformları, ödeme sistemleri ve entegrasyon noktaları da güvenlik zincirinin parçası.
3. İşlem limitleri ve anomali tespiti
100 milyon euroya ulaşan transferlerin hangi kontrol mekanizmalarından geçerek gerçekleştiği önemli bir soru.
Yüksek tutarlı işlemlerde otomatik alarm, ikinci onay, işlem limiti, alıcı doğrulaması ve olağan dışı hareket analizi gibi kontrollerin etkinliği incelenmeli.
4. Kripto para üzerinden iz kaybettirme
Çalınan paranın kripto varlıklara dönüştürülmesi, sınır ötesi para hareketlerinin takibini ve geri kazanımını zorlaştırabiliyor.
BankaVitrini analizi: Bankaların dijital kasaları da korunmalı!
Crédit Mutuel Arkéa saldırısı, bankacılıkta siber güvenlik anlayışının yeniden ele alınması gerektiğini gösteren önemli bir vaka.
Bankalar yıllardır müşterilerini oltalama saldırılarına, sahte internet sitelerine, hesap ele geçirme girişimlerine ve kart dolandırıcılığına karşı korumaya çalışıyor. Ancak bu olayda saldırganların hedefi müşterinin hesabı değil, doğrudan bankanın operasyonel para hareketleri oldu.
Burada üç temel kontrol alanı öne çıkıyor:
-
Operasyonel güvenlik: Bankanın kendi hesaplarından gerçekleştirilen yüksek tutarlı transferlerde bağımsız onay mekanizmaları.
-
Tedarikçi güvenliği: Bankaya erişim yetkisi bulunan üçüncü tarafların sürekli denetlenmesi.
-
Anlık işlem gözetimi: Olağan dışı transferlerin yalnızca işlem sonrasında değil, gerçekleşmeden önce durdurulabilmesi.
Bankaların siber güvenlik yatırımlarını yalnızca saldırı önleme yazılımlarına indirgememesi gerekiyor. Yetkilendirme, işlem izleme, iç kontrol, bağımsız denetim ve kriz yönetimi birlikte çalışmalı.
Özellikle bankacılıkta dijitalleşme hızlandıkça, dış hizmet sağlayıcıların oluşturduğu riskler de bankaların kendi bilanço ve operasyonel risk yönetiminin ayrılmaz parçası haline geliyor.
Okura not: Bankacılık sisteminde güvenlik yalnızca müşterinin parasını korumak değildir. Bankanın kendi hesapları, işlem yetkileri ve hizmet aldığı teknoloji şirketleri de aynı güvenlik zincirinin içindedir. Crédit Mutuel Arkéa olayı, dijital bankacılık çağında en güçlü bankaların bile üçüncü taraf kaynaklı operasyonel risklerle karşı karşıya kalabileceğini ortaya koyuyor.
BankaVitrini.com
Kaynaklar:
İlginizi Çekebilir
BANKA HABERLERİ
DÜNYA FİNANS SİSTEMİNDE ALARM ZİLLERİ

Yayınlanma:
11 saat önce|
07/11/2026Yazan:
Erol Taşdelen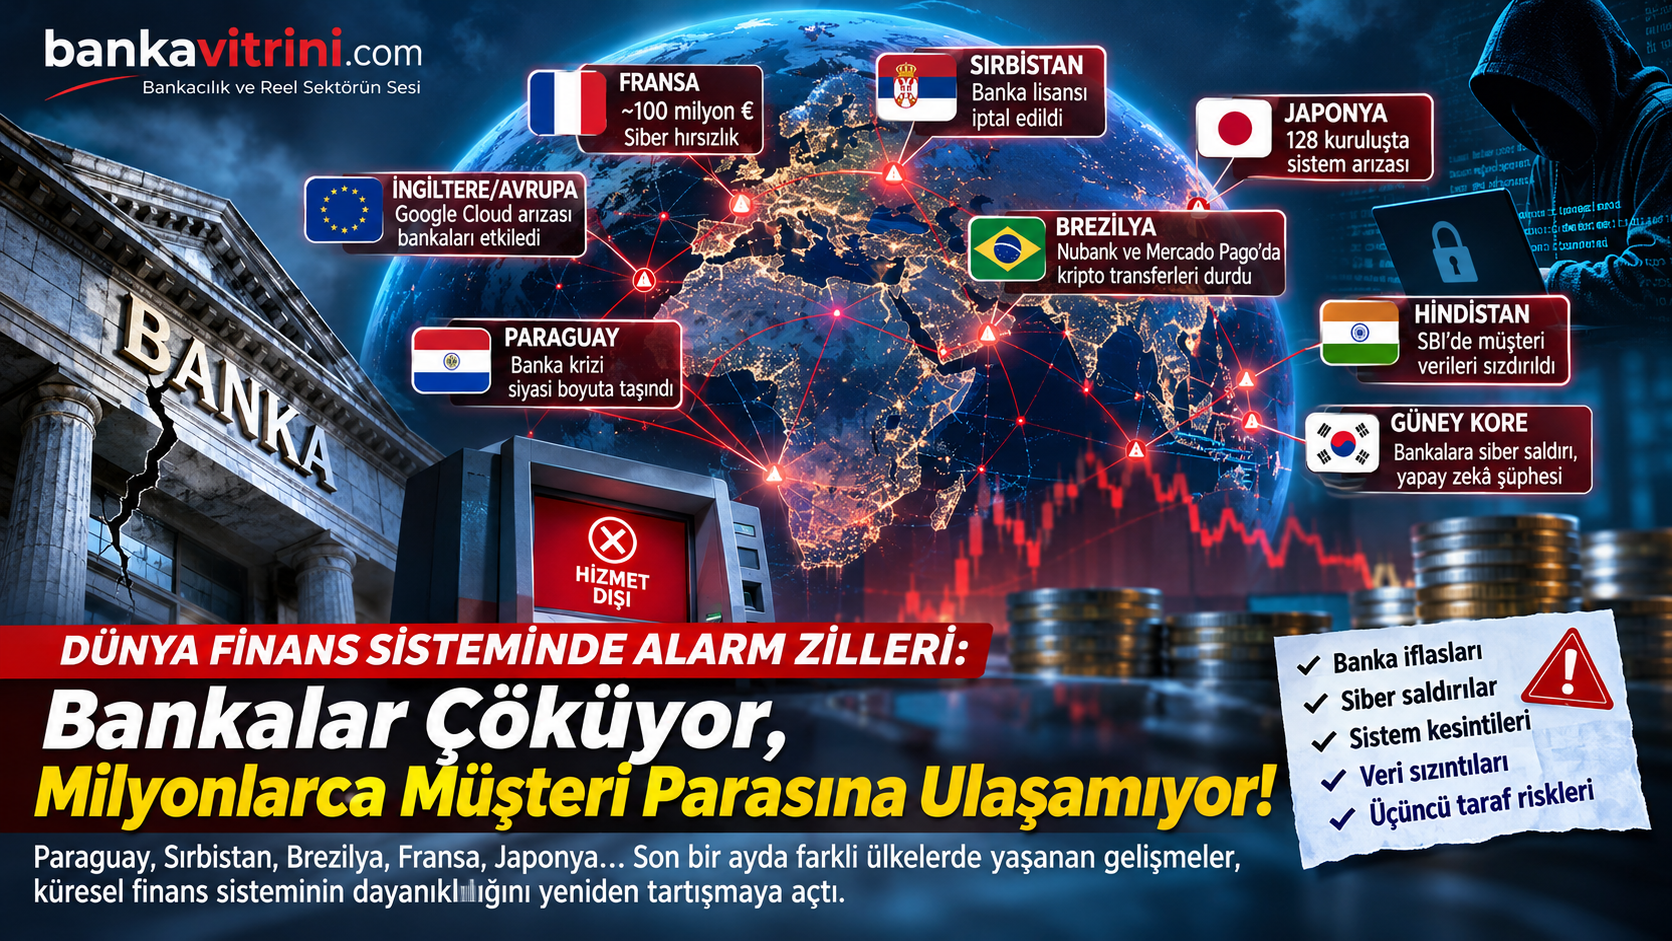
Paraguay, Sırbistan, Brezilya, Fransa ve Japonya… Son haftalarda dünyanın farklı bölgelerinden gelen banka iflasları, siber saldırılar, dijital ödeme kesintileri ve mevduata erişim sorunları, küresel finans sisteminin dayanıklılığını yeniden tartışmaya açtı. Avrupa’da ise büyük bankaları etkileyen bulut altyapısı arızası, tehlikenin yalnızca siber saldırılardan kaynaklanmadığını gösterdi.
Dünya finans sisteminde Ekim ayının ikinci yarısından itibaren dikkat çekici gelişmeler yaşanıyor. Bir ülkede banka tasfiye sürecine girerken başka bir ülkede milyonlarca müşteri hesaplarına erişemiyor. Avrupa’da bir bankadan yaklaşık 100 milyon avro çalınırken Japonya’da 128 finans kuruluşunun ATM ve ödeme sistemleri aynı anda devre dışı kalabiliyor.
Bu olayların tamamının aynı nedenden kaynaklandığına veya koordineli bir saldırının parçası olduğuna ilişkin doğrulanmış kanıt bulunmuyor. Ancak birbirinden farklı olaylar, modern bankacılık sisteminin üç temel kırılganlığını ortaya koyuyor: finansal denetim eksiklikleri, üçüncü taraf teknoloji altyapılarına bağımlılık ve siber güvenlik riskleri.
1. PARAGUAY: Üç milyon müşterili banka krizi siyasi depreme dönüştü
Paraguay’ın hızla büyüyen dijital bankalarından ueno Bank’ın krizi, finans sektörünün sınırlarını aşarak ülkenin siyasi gündemini sarstı.
Kasım ayının ilk günlerinde bankanın dijital hizmetleri durdu. Yaklaşık üç milyon müşterisi bulunan bankanın hesaplarına erişim sorunları yaşanırken düzenleyici kurum çözümleme sürecini başlattı.
Reuters’ın aktardığı bilgilere göre bankanın yaklaşık 850 milyon dolarlık kamu kaynağını yönetmiş olması, krizin boyutunu büyüttü. Bankanın yönetimi ve denetimine ilişkin soruşturmalar başlatıldı. Siyasi bağlantılar, içeriden kullandırılan krediler ve kamu kaynaklarının korunması tartışmaların merkezine yerleşti.
Bankavitrini değerlendirmesi: Dijital bankacılıkta hızlı müşteri kazanımı, tek başına sağlıklı büyümenin göstergesi değildir. Sermaye yeterliliği, likidite, ilişkili taraf kredileri ve bağımsız denetim mekanizmaları aynı hızda güçlenmiyorsa büyüme ciddi bir kırılganlığa dönüşebilir.
2. SIRBİSTAN: ALTA Banka’nın faaliyet izni iptal edildi
31 Ekim 2026 tarihinde Sırbistan Merkez Bankası, ALTA banka a.d. Beograd’ın faaliyet iznini iptal etti.
Merkez Bankası’nın resmî açıklamasında bankanın finansal durumunun ciddi şekilde bozulduğu, likidite sorunlarının ağırlaştığı ve mevduat sahiplerinin menfaatlerinin tehdit altına girdiği belirtildi.
Üstelik 2 Kasım’da aynı grupla bağlantılı ALTA GROUP elektronik para kuruluşunun lisansı da iptal edildi. Yetkililer, sigorta kapsamındaki mevduatların ödenmesi için gerekli sürecin işletileceğini açıkladı.
Bankavitrini değerlendirmesi: Bankacılıkta bir kuruluşun likidite ve sermaye sorunları, bağlantılı ödeme kuruluşlarını da etkileyebiliyor. Bu durum finansal grupların bütüncül denetlenmesinin önemini artırıyor.
3. FRANSA: Crédit Mutuel Arkéa’dan yaklaşık 100 milyon avro çalındı
Avrupa bankacılığını sarsan en önemli gelişmelerden biri Fransa’da yaşandı.
Crédit Mutuel Arkéa, siber saldırganların bankaya ait bir hesap üzerinden gerçekleştirdiği sahte işlemlerle yaklaşık 100 milyon avroyu ele geçirdiğini bildirdi.
Saldırıda üçüncü taraf hizmet sağlayıcısının altyapısının kullanıldığı, çalınan paranın bir bölümünün daha sonra kripto varlıklara dönüştürüldüğü bildirildi.
Banka, müşteri varlıklarının etkilenmediğini açıklarken bazı transfer işlemlerinde gecikmeler yaşandı. Fransız makamları soruşturma başlattı.
Bankavitrini değerlendirmesi: Geleneksel bankacılıkta güvenlik artık yalnızca bankanın kendi bilgi işlem sistemleriyle sınırlı değil. Bankaya erişim yetkisi bulunan dış hizmet sağlayıcılar da kritik risk alanına dönüşmüş durumda.
4. BREZİLYA: Nubank ve Mercado Pago’da kripto transferleri durduruldu
6 Kasım 2026’da Brezilya’nın önde gelen finansal teknoloji platformlarından Nubank ve Mercado Pago, bazı kripto varlık transferlerini geçici olarak durdurdu.
Reuters’a göre kesintinin nedeni, her iki kuruluşun hizmet aldığı harici teknoloji sağlayıcısında yaşanan aksaklıktı.
Olayın doğrudan bir siber saldırıdan kaynaklandığı doğrulanmadı. Ancak iki büyük platformun aynı dönemde dış hizmet sağlayıcısı kaynaklı sorunlarla karşılaşması, finansal teknoloji sektöründeki ortak altyapı bağımlılığını yeniden gündeme taşıdı.
Bankavitrini değerlendirmesi: Bankalar ve finansal teknoloji şirketleri farklı markalarla faaliyet gösterseler bile aynı teknik altyapı sağlayıcılarına bağımlı olabiliyor. Bu da tek bir noktadaki arızanın geniş müşteri kitlelerine yayılmasına neden olabiliyor.
5. JAPONYA: 128 finans kuruluşunda eş zamanlı sistem arızası
6 Kasım’da Japonya’nın özellikle batı bölgelerinde faaliyet gösteren 128 shinkin kredi kuruluşunda ATM ve bankacılık hizmetleri aksadı.
Müşteriler belirli bir süre para çekme, yatırma ve şube işlemlerini gerçekleştiremedi. Ortak bankacılık sisteminde meydana gelen arızanın ardından hizmetler yaklaşık altı saat içinde yeniden sağlandı.
Yetkililer olayın bir siber saldırı değil, teknik ekipman arızası olduğunu açıkladı.
Bankavitrini değerlendirmesi: Japonya örneği, bankacılıkta merkezi teknoloji altyapılarının önemini gösteriyor. Tek bir ortak sistemde yaşanan arıza, birbirinden bağımsız çok sayıda finans kuruluşunun faaliyetini eş zamanlı durdurabiliyor.
6. İNGİLTERE VE AVRUPA: Google Cloud arızası büyük bankaları etkiledi
20 Ekim’de Google Cloud’un Londra merkezli altyapısında yaşanan arıza, Avrupa bankacılığında geniş çaplı hizmet kesintilerine neden oldu.
Revolut, Lloyds, Halifax ve HSBC gibi büyük finans kuruluşlarının müşterileri dijital bankacılık hizmetlerinde sorunlarla karşılaştı. Bazı müşteriler hesaplarına giriş yapamadı, kart ödemeleri ve nakit çekme işlemleri aksadı.
Google, kesintiyi üçüncü taraf tesiste yaşanan elektrik kaynaklı bir sorunla ilişkilendirdi. Avrupa Bankacılık Otoritesi (EBA), olayın ardından Google’dan bilgi talep etti.
Bankavitrini değerlendirmesi: Bu olay finansal sistem açısından kritik bir soruyu gündeme getiriyor: Bankalar kendi sistemleri sağlam olsa bile dışarıdan hizmet aldıkları teknoloji şirketleri durduğunda bankacılık faaliyetlerini sürdürebilecek mi?
7. HİNDİSTAN: State Bank of India’da müşteri verileri sızdırıldı
21 Ekim’de Hindistan’ın en büyük bankalarından State Bank of India (SBI), 3.897 müşteriye ait kişisel bilgilerin siber saldırı sonucunda sızdırıldığını açıkladı.
Sızdırılan bilgiler arasında müşteri isimleri, telefon numaraları, doğum tarihleri, adresler ve kredi kayıtları bulunuyordu.
Banka, müşteri bakiyelerinin güvende olduğunu ve olayın temel bankacılık faaliyetleri üzerinde önemli bir etki yaratmasının beklenmediğini duyurdu.
Bankavitrini değerlendirmesi: Siber saldırıların tek hedefi para çalmak değil. Müşteri verileri de dolandırıcılık, kimlik hırsızlığı ve gelecekte gerçekleştirilebilecek finansal saldırılar açısından önemli bir risk oluşturuyor.
8. GÜNEY KORE: Bankalara yönelik saldırılarda yapay zekâ şüphesi
6 Ekim’de Güney Kore Cumhurbaşkanı Lee Jae Myung, bazı banka saldırılarında yapay zekâ kullanıldığına ilişkin işaretler bulunduğunu açıkladı.
Shinhan Bank ve KB Kookmin Bank’ın da aralarında bulunduğu finans kuruluşları siber saldırı bildiriminde bulunurken Güney Koreli yetkililer soruşturma başlattı.
Saldırılarda kullanılan yapay zekâ araçlarının türü ve olayların kapsamı henüz kesinleştirilmedi.
Bu gelişme, yapay zekâ teknolojilerinin finansal güvenlik üzerindeki etkisini farklı bir boyuta taşıyor.
9. JAPONYA: Hükümetten 10 milyar yenlik siber güvenlik hamlesi
Japonya hükümeti, şirketleri ve kamu kurumlarını hedef alan siber saldırıların ardından 10 milyar yenlik acil siber güvenlik paketi açıkladı.
Paket kapsamında yapay zekâ destekli savunma sistemleri, kamu-özel sektör iş birliği ve saldırıya uğrayan kurumlara hızlı müdahale kapasitesinin geliştirilmesi hedefleniyor.
Bu gelişme, Japonya’daki 128 finans kuruluşunu etkileyen teknik arızadan ayrı bir güvenlik politikası adımı olarak değerlendirilmeli.
Son bir ayın finansal risk tablosu
|
Ülke / Bölge |
Gelişme |
Risk türü |
|---|---|---|
| Paraguay | ueno Bank krizi, hesaplara erişim sorunu | Banka iflası ve denetim |
| Sırbistan | ALTA Banka’nın lisansının iptali | Likidite ve mali yapı |
| Fransa | Yaklaşık 100 milyon avroluk siber hırsızlık | Siber güvenlik |
| Brezilya | Nubank ve Mercado Pago kripto transfer kesintisi | Üçüncü taraf bağımlılığı |
| Japonya | 128 finans kuruluşunda sistem arızası | Operasyonel süreklilik |
| İngiltere / Avrupa | Google Cloud kaynaklı banka kesintileri | Ortak altyapı riski |
| Hindistan | SBI müşteri verilerinin sızdırılması | Veri güvenliği |
| Güney Kore | Bankalara siber saldırılar, yapay zekâ şüphesi | Siber güvenlik |
Bankavitrini Analiz: Finansal sistemin en zayıf halkası değişiyor mu?
Bankacılık krizleri geçmişte çoğunlukla kredi zararları, likidite yetersizliği, faiz ve kur şokları üzerinden değerlendiriliyordu.
Bugün ise finansal istikrarın yeni bir boyutu bulunuyor: Operasyonel süreklilik.
Bir bankanın sermaye yeterlilik oranının yüksek olması, müşterilerin her koşulda hesaplarına erişebileceği anlamına gelmiyor. Benzer şekilde, güçlü likidite pozisyonu da siber saldırılara karşı mutlak koruma sağlamıyor.
Son haftalardaki gelişmeler üç önemli sorunu öne çıkarıyor.
Birincisi, finansal denetimin etkinliği. Paraguay ve Sırbistan örnekleri, banka yönetimi, ilişkili taraf işlemleri, likidite ve sermaye yapısının yakından izlenmesi gerektiğini gösteriyor.
İkincisi, teknoloji bağımlılığının yoğunlaşması. Bankalar maliyet avantajı sağlamak için ortak bulut, ödeme ve veri altyapılarını kullanıyor. Ancak bu sistemlerin tek noktadan devre dışı kalması, çok sayıda bankanın aynı anda etkilenmesine yol açabiliyor.
Üçüncüsü, siber saldırıların niteliğinin değişmesi. Saldırganlar yalnızca bankaların ana sistemlerini değil, bankalarla bağlantılı hizmet sağlayıcıları, ödeme kanallarını ve müşteri verilerini de hedef alıyor.
Türkiye açısından ne anlama geliyor?
Türkiye’de bankacılık sektörü BDDK, TCMB ve ilgili diğer kurumların denetimi altında faaliyet gösteriyor. Bununla birlikte dijitalleşmenin hızlanması, operasyonel risk yönetiminin önemini artırıyor.
Türk bankacılık sisteminde özellikle ortak ödeme altyapılarının dayanıklılığı, dış hizmet sağlayıcılarının denetimi, olağanüstü durum planları ve bankalar arası bulaşma riskleri yakından izlenmeli.
Bankaların stres testlerinde yalnızca sermaye ve likidite şoklarının değil, uzun süreli dijital hizmet kesintilerinin de değerlendirilmesi gerekiyor.
Bir başka kritik konu ise müşterilerin bankadaki parasına fiilen erişebilmesi. Finansal sistemde güven, yalnızca mevduatın hukuken korunmasıyla değil, gerektiğinde kullanılabilmesiyle de doğrudan bağlantılı.
SONUÇ: Küresel bankacılık krizi mi, yeni nesil finansal kırılganlık mı?
Son bir ayda farklı ülkelerde yaşanan olayları tek bir küresel bankacılık krizinin kanıtı olarak değerlendirmek için yeterli veri bulunmuyor.
Ancak yaşanan gelişmelerin ortak mesajı açık: Bankacılık sisteminin güvenliği artık yalnızca bankaların bilançolarına bağlı değil. Finansal sistem, onu ayakta tutan dijital altyapıların güvenliği ve sürekliliği kadar güçlü.
Bugün bir ülkede banka faaliyet izni kaybediyor, diğerinde siber saldırganlar milyonlarca avroyu ele geçiriyor, başka bir ülkede ise basit bir ekipman arızası yüzlerce bankacılık hizmet noktasını etkileyebiliyor.
Bu nedenle önümüzdeki dönemin en önemli finansal istikrar tartışmalarından biri, bankaların ne kadar kârlı olduklarından ziyade, olağanüstü koşullarda faaliyetlerini ne kadar sürdürebildikleri olabilir.
Haber Analiz: Erol TAŞDELEN – Bankavitrini
www.bankavitrini.com – Bankacılık ve Reel Sektörün Sesi
BANKA HABERLERİ
BANKACILIKTA SİYASİ BAĞLANTI ALARMI: Paraguay’dan Sırbistan’a iki büyük kriz
BANKACILIKTA SİYASİ BAĞLANTI DEPREMİ: İKİ ÜLKEDE BANKALAR KAPANDI, CUMHURBAŞKANI İSTİFA ETTİ!

Yayınlanma:
11 saat önce|
07/11/2026Yazan:
BankaVitrini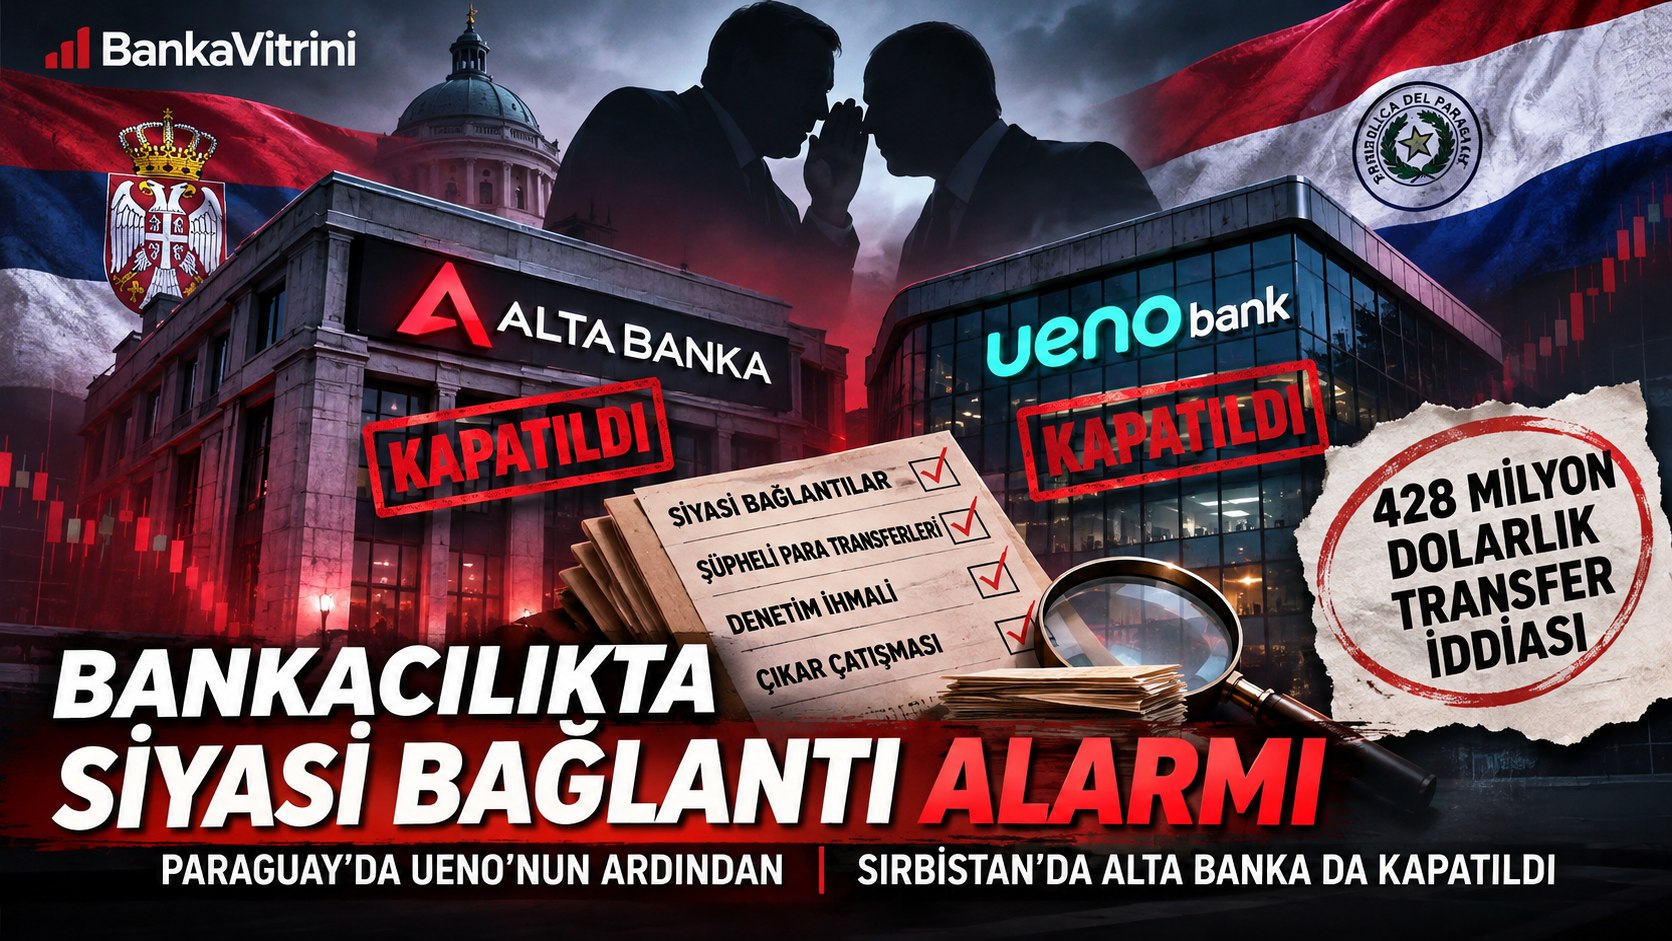
Paraguay’da yaklaşık 3 milyon müşterisi bulunan Ueno Bank’ın çöküşü siyasi krize dönüşürken, Cumhurbaşkanı Santiago Peña istifasını sundu. Sırbistan’da ise Alta Banka’nın faaliyet izni iptal edildi, banka sahibi 428 milyon dolarlık usulsüz para transferi şüphesiyle gözaltına alındı. Her iki olayda da siyasi iktidar ile finans kuruluşları arasındaki ilişkiler, bankacılık denetiminin bağımsızlığını yeniden tartışmaya açtı.
BANKAVİTRİNİ | ÖZEL HABER – 7 Kasım 2026
Dünya bankacılık sektöründe son günlerde yaşanan gelişmeler, finansal krizlerin yalnızca likidite yetersizliği, sermaye kaybı veya kötü kredi yönetiminden kaynaklanmadığını; siyasi bağlantılar, çıkar çatışmaları ve denetim mekanizmalarının etkinliğiyle de yakından ilişkili olabileceğini gösteriyor.
Güney Amerika’da Paraguay, Avrupa’da ise Sırbistan, birkaç gün arayla yaşanan iki büyük banka kriziyle uluslararası finans gündeminin merkezine yerleşti.
Paraguay’da Ueno Bank’ın çözümleme sürecine alınması milyonlarca müşteriyi etkilerken, ülkenin Cumhurbaşkanı’nın istifasına kadar uzanan siyasi gelişmeleri tetikledi.
Sırbistan’da ise Alta Banka’nın faaliyet izni iptal edilerek iflas süreci başlatıldı. Bankanın sahibi hakkında yüz milyonlarca dolarlık para hareketlerine ilişkin adli soruşturma yürütülüyor.
SIRBİSTAN’DA ALTA BANKA KAPATILDI: 428 MİLYON DOLARLIK SORUŞTURMA
Sırbistan Merkez Bankası (NBS), 30 Ekim 2026 tarihinde Alta Banka’nın faaliyet iznini iptal ettiğini duyurdu. Karar 31 Ekim’de kamuoyuna açıklandı.
Merkez Bankası, kararın gerekçesi olarak bankanın finansal durumundaki ciddi bozulmayı, likidite risklerini ve mevduat sahiplerinin çıkarlarının tehlikeye girmesini gösterdi.
Kararın ardından banka iflas sürecine alınırken, yönetimi Sırbistan Mevduat Sigorta Kurumu’na devredildi.
Ancak olayın en çarpıcı boyutu, bankanın sahibi Davor Macura hakkında başlatılan adli soruşturma oldu.
Sırp makamları, yaklaşık 45 milyar dinarın, güncel karşılığıyla yaklaşık 428 milyon doların, banka kaynaklarından hukuka aykırı biçimde çıkarıldığı şüphesi üzerinde duruyor.
Macura ve olayla bağlantılı olduğu değerlendirilen iki kişi gözaltına alındı.
Soruşturma kapsamında banka kasasındaki para hareketleri, bağlantılı şirketler ve yurt dışına yapılan transferler inceleniyor.
Önemli ayrıntı: 428 milyon dolarlık tutar, soruşturma kapsamında ileri sürülen şüpheli işlem miktarıdır. Kesinleşmiş bir mahkeme kararıyla belirlenmiş zarar veya suç tutarı değildir.
İKİ GÜNDE 140 MİLYON EUROLUK MEVDUAT ÇIKIŞI
Alta Banka krizinde dikkat çeken bir diğer gelişme, bankanın kapanmasından hemen önce yaşanan mevduat hareketleri oldu.
Sırp araştırmacı gazetecilik kuruluşu BIRN’in ulaştığı merkez bankası kararına ilişkin haberlere göre, 28-29 Ekim 2026 tarihlerinde bankadan yaklaşık 140 milyon euro tutarında mevduat çekildi.
Bu gelişme, bankanın likidite pozisyonundaki bozulmanın ne kadar hızlı ilerlediğini gösteriyor.
Ayrıca bankanın 30 Eylül 2026 tarihli bildiriminde kasasında yaklaşık 60 milyar dinar nakit bulunduğu yönündeki bilgiler de inceleme konusu oldu.
Söz konusu nakdin gerçekten mevcut olup olmadığı, kayıtlardaki tutarlarla fiili varlıkların ne ölçüde örtüştüğü ve para hareketlerinin niteliği, soruşturmanın açıklığa kavuşturması gereken başlıklar arasında bulunuyor.
SİYASİ İKTİDARLA BAĞLANTILAR MERCEK ALTINDA
Alta Banka’nın sahibi Davor Macura’nın, Sırbistan’da uzun yıllar iktidarda bulunan Sırp İlerleme Partisi (SNS) çevreleriyle yakın ilişkileri olduğu yönündeki haberler yeniden gündeme geldi.
Uluslararası haber kaynaklarına göre Alta Banka, önceki yönetim döneminde kamu kurumları ve kamu şirketleriyle önemli ticari ilişkiler geliştirdi.
Banka, milyonlarca kişinin elektrik faturalarının tahsilatında ve çeşitli kamu hizmetlerinin ödeme işlemlerinde rol oynadı.
Bu ilişkilerin nasıl kurulduğu, kamu sözleşmelerinin hangi koşullarda verildiği ve banka yönetiminin siyasi çevrelerle ilişkilerinin denetim süreçlerini etkileyip etkilemediği tartışılıyor.
Ancak siyasi bağlantı iddiaları tek başına yolsuzluğun kanıtı olarak değerlendirilemez. Bu bağlantıların hukuka aykırı işlemlere yol açıp açmadığının adli incelemelerle belirlenmesi gerekiyor.
ALTA GROUP’UN ELEKTRONİK PARA LİSANSI DA İPTAL EDİLDİ
Alta Banka’nın kapanmasının ardından, aynı iş grubuyla bağlantılı finansal faaliyetlere yönelik düzenleyici işlemler de genişledi.
Sırbistan Merkez Bankası, 2 Kasım 2026 tarihinde Alta Group DOO Beograd’ın elektronik para ihracı ve ödeme hizmetleri lisansını iptal etti.
Merkez Bankası, bu kararın banka lisansının iptal edilmesinin ardından ilgili mevzuat kapsamında yapılan değerlendirmeye dayandığını açıkladı.
Düzenleyici kurum ayrıca elektronik para kuruluşunun banka olmadığını, mevduat toplamadığını ve kararın ülkenin genel finansal istikrarını tehdit etmediğini belirtti.
Bu gelişme, bankacılık krizlerinin ödeme sistemleri ve banka dışı finansal kuruluşlar üzerindeki etkisini de gündeme taşıdı.
PARAGUAY’DE UENO BANK KRİZİ: 3 MİLYON MÜŞTERİ ETKİLENDİ
Sırbistan’daki gelişmelerin hemen öncesinde Paraguay’da da büyük bir bankacılık krizi yaşandı.
Paraguay Merkez Bankası (BCP), 2 Kasım’da aldığı ve 3 Kasım’da duyurduğu kararla Ueno Bank hakkında çözümleme sürecini başlattı.
Resmî açıklamaya göre bankanın ödeme gücü göstergesi, yasal asgari seviyenin yüzde 50’sinin altına düşmüştü.
Ueno Bank, yaklaşık 3 milyon müşterisiyle Paraguay’ın en önemli dijital bankacılık kuruluşlarından biri haline gelmişti.
Bankanın işlemlerine müdahale edilmesi, çok sayıda müşterinin hesaplarına erişimini ve günlük ödeme işlemlerini etkiledi.
Bankanın hızlı büyümesi, ilişkili şirketlere kullandırıldığı iddia edilen krediler ve kamu kaynaklarıyla bağlantıları ise soruşturmanın önemli başlıkları arasında bulunuyor.
CUMHURBAŞKANI İSTİFA ETTİ, MERKEZ BANKASI YÖNETİMİ DEĞİŞTİ
Paraguay’daki banka krizi kısa sürede siyasi krize dönüştü.
Cumhurbaşkanı Santiago Peña’nın, Ueno Bank’ın sahibi Grupo Vázquez ile Mart 2025’e kadar iş ortaklığı ilişkisinin bulunması kamuoyunda ciddi tartışmalara neden oldu.
Paraguay Merkez Bankası Başkanı Carlos Carvallo’nun da Ağustos 2023’e kadar Ueno’nun yönetiminde görev yapmış olması, düzenleyici kurumun bağımsızlığı konusunda eleştirileri artırdı.
3 Kasım’da Carvallo, Cumhurbaşkanı’nın talebi üzerine istifasını sundu.
5 Kasım’da ise Cumhurbaşkanı Santiago Peña istifasını açıkladı.
Bu gelişme, bankacılık krizinin yalnızca mevduat sahiplerini ve finans piyasalarını değil, ülkenin siyasi yönetimini de doğrudan etkileyen bir boyuta ulaştığını gösterdi.
Peña, hakkındaki suçlamaları reddederken, yetkililer bankacılık krizine ilişkin sorumlulukların yargı sürecinde araştırılacağını belirtti.
UENO BANK’TA MEVDUAT ÖDEMELERİ BAŞLADI
6 Kasım itibarıyla Paraguay Merkez Bankası, Ueno Bank müşterilerine yönelik mevduat güvencesi ödemelerini başlattı.
İlk aşamada, belirlenen koşulları sağlayan ve toplam mevduatı 10 milyon Paraguay guaranisini aşmayan müşterilere ödeme yapılması kararlaştırıldı.
Paraguay’da genel mevduat sigortası üst limiti ise mevduat sahibi başına 228,3 milyon guarani olarak açıklandı.
İlk ödeme programındaki 10 milyon guaranilik eşik, genel mevduat sigortası üst sınırıyla karıştırılmamalı.
Yetkililer, bankanın varlıklarının incelenmesi ve diğer mevduat sahiplerinin alacaklarının karşılanmasına ilişkin çalışmaların sürdüğünü bildirdi.
İKİ BANKA KRİZİNİN ORTAK NOKTASI: SİYASİ NÜFUZ VE DENETİM
Paraguay ve Sırbistan’daki olaylar, farklı hukuki süreçler içermekle birlikte bankacılık sektöründe benzer yapısal sorunları tartışmaya açıyor.
Birincisi, siyasi bağlantılar. Her iki bankanın sahiplik ve yönetim çevrelerinin siyasi iktidarla ilişkileri kamuoyunun gündemine geldi.
İkincisi, denetim mekanizmaları. Bankaların mali yapılarındaki bozulmanın ne zaman başladığı ve düzenleyici kurumların hangi aşamada müdahale ettiği sorgulanıyor.
Üçüncüsü, kamu kaynakları. Kamu kurumlarının bankalarla kurduğu finansal ilişkiler, kamu mevduatlarının yönetimi ve hizmet sözleşmeleri önem kazanıyor.
Dördüncüsü, mevduat sahiplerinin korunması. Her iki ülkede de bankaların mali sorunlarının faturasıyla ilk karşılaşan kesim, hesaplarındaki paralara erişmek isteyen müşteriler oldu.
Beşincisi, kurumsal yönetim. Banka sahiplerinin karar alma süreçleri, bağlantılı taraf işlemleri ve risk yönetimindeki sorumluluklar yeniden tartışılıyor.
BANKAVİTRİNİ ANALİZİ: BANKACILIKTA ASIL RİSK DENETİMİN BAĞIMSIZLIĞINI KAYBETMESİ
Bankacılık sektöründe sermaye yeterliliği, likidite oranları ve kredi kalitesi finansal sağlığın temel göstergeleridir.
Ancak güçlü bir bilanço görüntüsü, tek başına güvenilir bankacılık anlamına gelmez.
Banka ortaklarının siyasi çevrelerle ilişkileri, kamu kurumlarıyla yoğun ticari faaliyetleri ve ilişkili şirketlere kullandırılan krediler yeterince şeffaf değilse, finansal risklerin zamanında tespit edilmesi güçleşebilir.
Bu nedenle Paraguay ve Sırbistan’da yaşanan krizlerden çıkarılması gereken en önemli ders, denetim kurumlarının siyasi ve ticari etkilerden bağımsız çalışmasının gerekliliğidir.
Bir bankanın siyasi bağlantıları bulunması tek başına hukuka aykırılık oluşturmaz. Ancak bu bağlantıların denetim kararlarını etkileyip etkilemediği, kamu kaynaklarının kullanımında ayrıcalık yaratıp yaratmadığı ve mevduat sahiplerinin haklarını tehlikeye atıp atmadığı mutlaka araştırılmalıdır.
Sonuç olarak iki ülkedeki gelişmeler, bankacılıkta güvenin yalnızca banka yönetimlerine değil, onları denetlemekle görevli kurumların bağımsızlığına da bağlı olduğunu yeniden hatırlattı.
Finansal sistemde güven kaybının maliyetini yalnızca banka hissedarları değil, mevduat sahipleri, işletmeler ve ülke ekonomisi de taşıyabilir.
Asıl soru şu: Bankaların finansal riskleri zamanında tespit edilemedi mi, yoksa denetim mekanizmalarının etkin çalışmasını engelleyen başka ilişkiler mi vardı?
Bu sorunun yanıtını, devam eden adli soruşturmalar ve kamuoyuna açıklanacak denetim bulguları ortaya koyacak.
BANKA HABERLERİ
Brezilya’nın ikinci büyük finans kuruluşu Nubank kripto para çekimlerini durdurdu
Yayınlanma:
19 saat önce|
07/11/2026Yazan:
BankaVitrini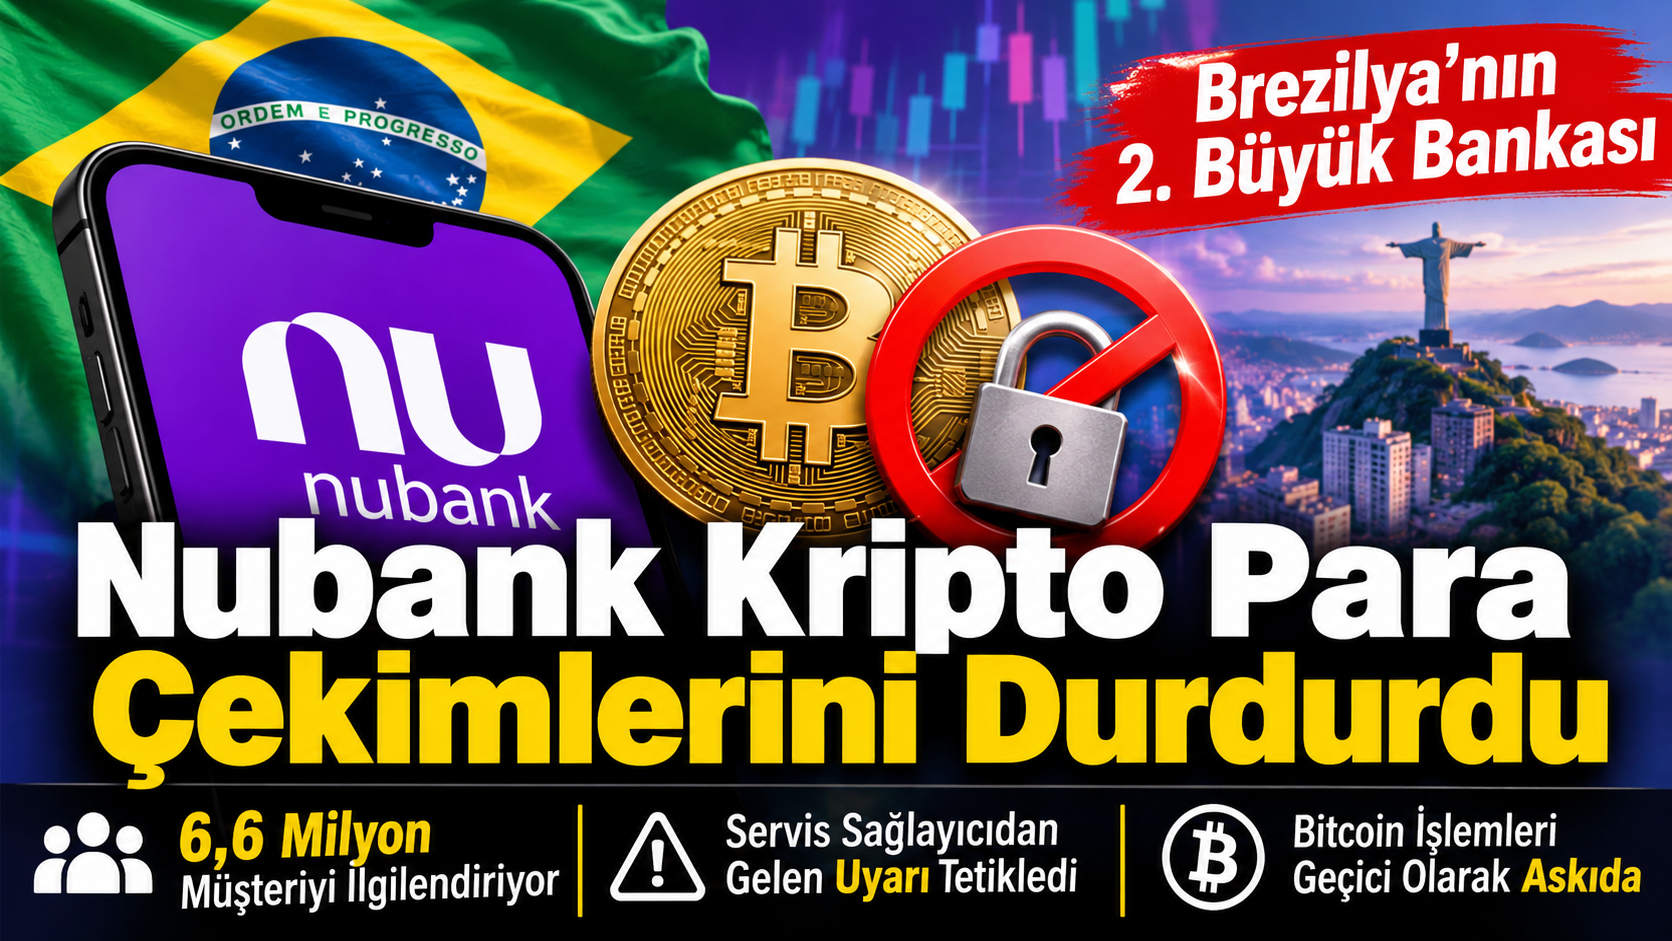
BANKAVİTRİNİ.COM | FİNANS VE BANKACILIK | 7 KASIM 2026
Brezilya’nın en büyük dijital bankacılık kuruluşlarından Nubank, kripto para yatırma ve çekme işlemlerini geçici olarak durdurdu. Bitcoin başta olmak üzere kripto varlıkların dış cüzdanlara aktarılması ve dış cüzdanlardan platforma gönderilmesi işlemleri kesintiye uğradı.
6 Kasım 2026’da duyurulan kararın gerekçesi, Nubank’ın kendi sistemlerinde yaşanan bir siber saldırı değil, dış hizmet sağlayıcısında meydana gelen teknik aksaklık olarak açıklandı.
Reuters’ın haberine göre Nubank’ın yanı sıra Mercado Pago da aynı gün bazı kripto para transferlerini durdurdu. Böylece Brezilya’nın iki önemli dijital finans platformunda kripto para hareketliliği geçici olarak kısıtlanmış oldu.
6,6 milyon kripto kullanıcısı bulunan platformda işlemler durdu
Nubank’ın 27 Ağustos 2025 tarihli kendi açıklamasına göre NuCripto platformunun kullanıcı sayısı 6,6 milyona ulaşmıştı. Bu nedenle kesinti, yalnızca sınırlı sayıda yatırımcıyı değil, milyonlarca kullanıcının işlem yapmasını sağlayan önemli bir dijital finans kanalını ilgilendiriyor. Ancak 6,6 milyon kullanıcının tamamının kesintiden fiilen etkilendiği veya aktif olduğu yönünde güncel bir açıklama bulunmuyor.
Nubank, Ocak 2026’da açıklanan Brezilya Merkez Bankası verilerine göre müşteri sayısı bakımından ülkenin ikinci büyük finans kuruluşu konumuna yükselmişti. Kurumun müşteri sayısı 112 milyonu aşmıştı.
Hangi işlemler durduruldu?
Nubank’ın NuCripto platformunda yaşanan kesinti kapsamında:
-
Bitcoin ve diğer kripto varlıkların dış cüzdanlara çekilmesi durduruldu.
-
Harici cüzdanlardan Nubank hesaplarına kripto yatırılması geçici olarak engellendi.
-
Kripto para alım ve satım işlemlerinin ise çalışmaya devam ettiği bildirildi.
-
Müşteri varlıkları ve hesap bilgilerinin korunduğu açıklandı.
Dolayısıyla burada söz konusu olan, Nubank’ın kripto para hizmetlerini tamamen kapatması değil, kripto varlıkların platformlar arasında transfer edilmesini sağlayan işlemlerin askıya alınması.
Banka ne açıklama yaptı?
Nubank, kesintinin kendi teknolojik altyapısından kaynaklanmadığını, dışarıdan hizmet aldığı bir veri sağlayıcısındaki istikrarsızlığın işlemleri etkilediğini duyurdu.
Bankanın açıklamasında müşteri varlıklarının ve bilgilerinin güvende olduğu vurgulandı. Hizmet sağlayıcıyla temas halinde olunduğu ve işlemlerin ilgili hizmet yeniden çalışmaya başladığında açılacağı belirtildi.
Ancak Nubank, sorun yaşanan dış hizmet sağlayıcısının adını ve işlemlerin ne zaman normale döneceğini açıklamadı.
Mercado Pago da kripto transferlerini durdurdu
Olayın dikkat çeken diğer boyutu ise aynı gün Mercado Pago’nun da bazı kripto para transferlerini kısıtlaması oldu.
Mercado Pago, özellikle dış cüzdanlara yapılan transferlerde önleyici kısıtlamaya gitti. Ayrıca platforma gönderilen kripto varlıkların hesaplara yansımasında gecikmeler yaşanabileceğini bildirdi.
İki kurumun açıklamaları arasında önemli bir fark bulunuyor:
-
Nubank: Dış veri sağlayıcısındaki teknik istikrarsızlığı gerekçe gösterdi.
-
Mercado Pago: Risk izleme ve kara para aklamayı önleme hizmeti sağlayıcısında yaşanan bir olaya işaret etti.
İki kuruluşun aynı hizmet sağlayıcısından etkilendiği ise doğrulanmış değil.
ankacılık sektörü için uyarı
Nubank ve Mercado Pago’da yaşanan gelişmeler, dijital finans sektöründe önemli bir soruyu yeniden gündeme taşıyor: Bankaların kendi sistemleri güvenli olsa bile hizmet aldıkları teknoloji şirketlerinin altyapısı yeterince güvenli mi?
Geleneksel bankacılıkta şube, ATM ve ödeme sistemleri üzerinden yürütülen operasyonel risk yönetimi, dijital finans döneminde çok daha geniş bir teknoloji zincirini kapsamak zorunda.
Özellikle kripto para transferlerinde işlem doğrulama ve risk izleme altyapısının tek bir dış sağlayıcıya bağımlı olması, finansal kuruluşlar açısından yeni bir kırılganlık alanı oluşturuyor.
Sonuç olarak: Nubank’ın kripto para çekme ve yatırma işlemlerini durdurması şu aşamada bir iflas, likidite krizi veya müşteri varlıklarının kaybolduğu anlamına gelmiyor. Ancak milyonlarca kullanıcısı bulunan bir platformda dış hizmet sağlayıcısındaki teknik sorunun bu ölçekte hizmet kesintisine yol açması, dijital bankacılığın operasyonel dayanıklılığı konusunda önemli bir uyarı niteliği taşıyor.
FARK YARATANLAR

FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.665)
- BASINDA BİZ (67)
- BORSA (604)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.665)
- GÜNDEM (3.598)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.752)
- SÜRDÜRÜLEBİLİRLİK (584)
- VİDEO Vitrini (19)
- YAZARLAR (1.504)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (844)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (121)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Fon soruşturmasında yeni tutukluluklar 07/11/2026
- AMB başkanlığının güçlü adayından şahin uyarı 07/11/2026
- Rusya'dan Kiev'de yeni saldırılar 07/11/2026
- Motorine indirim geldi 07/11/2026
- 7 başlıkla geçen hafta 07/11/2026
- Borsada kasım bereketi 07/11/2026
- Çin Merkez Bankası'nın altın alımları hız kesmiyor 07/11/2026
- SPK'dan üç şirketin pay işlemlerine ilişkin suç duyurusu ve işlem yasağı kararı 06/11/2026
- Trump: İran ile görüşmelerimiz olumlu ilerliyor 06/11/2026
- İran'dan iyot tableti dağıtıldığı iddialarına ilişkin açıklama 06/11/2026
SON YAZILAR
- DÜNYA FİNANS SİSTEMİNDE ALARM ZİLLERİ 07/11/2026
- BANKACILIKTA SİYASİ BAĞLANTI ALARMI: Paraguay’dan Sırbistan’a iki büyük kriz 07/11/2026
- Brezilya’nın ikinci büyük finans kuruluşu Nubank kripto para çekimlerini durdurdu 07/11/2026
- Fransız Bankası Crédit Mutuel Arkéa’ya Siber Darbe: 100 Milyon Euro Buharlaştı! 06/11/2026
- Japonya’da bankacılık alarmı: 128 finans kuruluşunda sistem çöktü! 06/11/2026
- SASA’da üretim arttı, borçlar azaldı: Finansal toparlanma hızlanıyor 06/11/2026
- Yapay zekâ hisselerinde kara gün, küresel borsalarda satış dalgası 06/11/2026
- Enpara Bank’tan karbon emisyonlarını 2036’ya kadar yüzde 65 azaltma hedefi 05/11/2026
- ŞEKERBANK dokuz aylık verilerini açıkladı 05/11/2026
- DenizBank ve UNICEF’ten iş birliği 04/11/2026
ARAMA
Popüler
-
 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu