
ALTIN - DÖVİZ - KRIPTO PARA
ABD borç tavanı yükseltiliyor; FED’in ‘durması’ bekleniyor; piyasalar alıcılı


- Her yeni ayın ilk iş günü dünya genelinde açıklanan ve büyümenin öncü göstergesi olan imalat PMI rakamları genel hatları ile dün zayıf sonuçlandı. Bültenimizi takip eden yatırımcıların bildiği üzere, bu veriyi 50 eşik değeri ile okumak gerekiyor: eşiğin üstü büyüme; altı ise daralma. Almanya, Euro Bölgesi, İngiltere ve ABD’de dün açıklanan PMI rakamları Mayıs ayında daralmaya sinyali verirken, Türkiye’de İstanbul Sanayi Odası (ISO) tarafından açıklanan imalat sanayi PMI verilerini Mayıs ayında da değişmeyerek 51,5 değerini aldı. Takdir edeceğiniz üzere, büyümeye işaret eden verinin detaylarında deprem nedeniyle ortaya çıkan talep artışının siparişlere olumlu anlamda katkı koymasının yattığını düşünüyoruz.
- Öte yandan dün açıklanan Euro Bölgesi TÜFE enflasyonu %6,3 beklentiye karşın %6,1 düzeyinde gerçekleşti. Gerek enflasyonun düşüyor olması, gerekse de zayıf PMI verileri EURUSD paritesinin içinde bulunduğumuz hafta her iki tarafa da savrulmasına neden oldu. FED cephesinde başkan yardımcısı adayının Haziran ayı için faiz oranlarında değişim olmayacağı yönünde yapmış olduğu açıklama ardından 25 baz puan faiz artırımına tanınan %70 olasılık yerini faizin değişmeyeceği ihtimaline -180 derece ters tarafa- yine %70 ihtimalle terk etti. Bu kafa karışıklığının gölgesinde, her ayın ilk Cuması (bugün) ABD’de açıklanacak resmî istihdam raporu öncesinde Perşembe günü açıklanan ve öncü veri olarak kabul edilen ADP özel sektör istihdamı da manşet bazında beklentilerin çok üzerinde açıklandı.
- Yukarıda da değindiğim üzere, istihdam piyasasından gelen veriler, FED cephesinde gelen açıklamalar, Avrupa enflasyonu derken ve buna bağlı FED’in 2 hafta sonra faiz artırım beklentilerinde yaşanan keskin değişime paralel piyasalar yön bulmakta oldukça zorlandı. Dolar bir güçlenip bir zayıflarken, EURUSD paritesi de hafta içinde 1,0630 ile 1,0760 geniş bandı arasında salındı. Haftalık grafiklerde 1,0730 seviyesini yön tayini anlamında takip edeceğiz. Doların piyasa faizi olan 10 yıllık tahvil getirilerinde son 3 günde yaşanan çeyrek puan gerileme, değeri dolar ile ölçülen ons altının yeniden 1,980 dolar seviyesine yükselmesine neden oldu. Bugün açıklanacak ABD istihdam raporu ardından altının yeniden 2bin dolar seviyelerine doğru mu yürüyeceği, yoksa teknik anlamda hafta içi test ettiği 1,945 dolar seviyesine mi gerileyeceğini hep birlikte göreceğiz.
- Türkiye cephesinde dün BloombergHT’nin hazırladığı tüketici güven endeksi Mayıs ayından bir önceki aya oranla %1,4 artış kaydederek 78,9 değerini aldı. Bu rakam son yılların en yüksek seviyesine işaret ediyor. Hatırlanacağı üzere TCMB-TÜİK işbirliği ile düzenlenen tüketici güven anketinin Mayıs sonuçları da benzer düzeyde açıklanmıştı (2018 yılı Ağustos ayından bu yana en yüksek seviye). Tüketici güven endeksi ile seçmen tercihi arasında kuvvetli bir korelasyon olduğunun da altını bir kez daha çizmek gerekiyor.
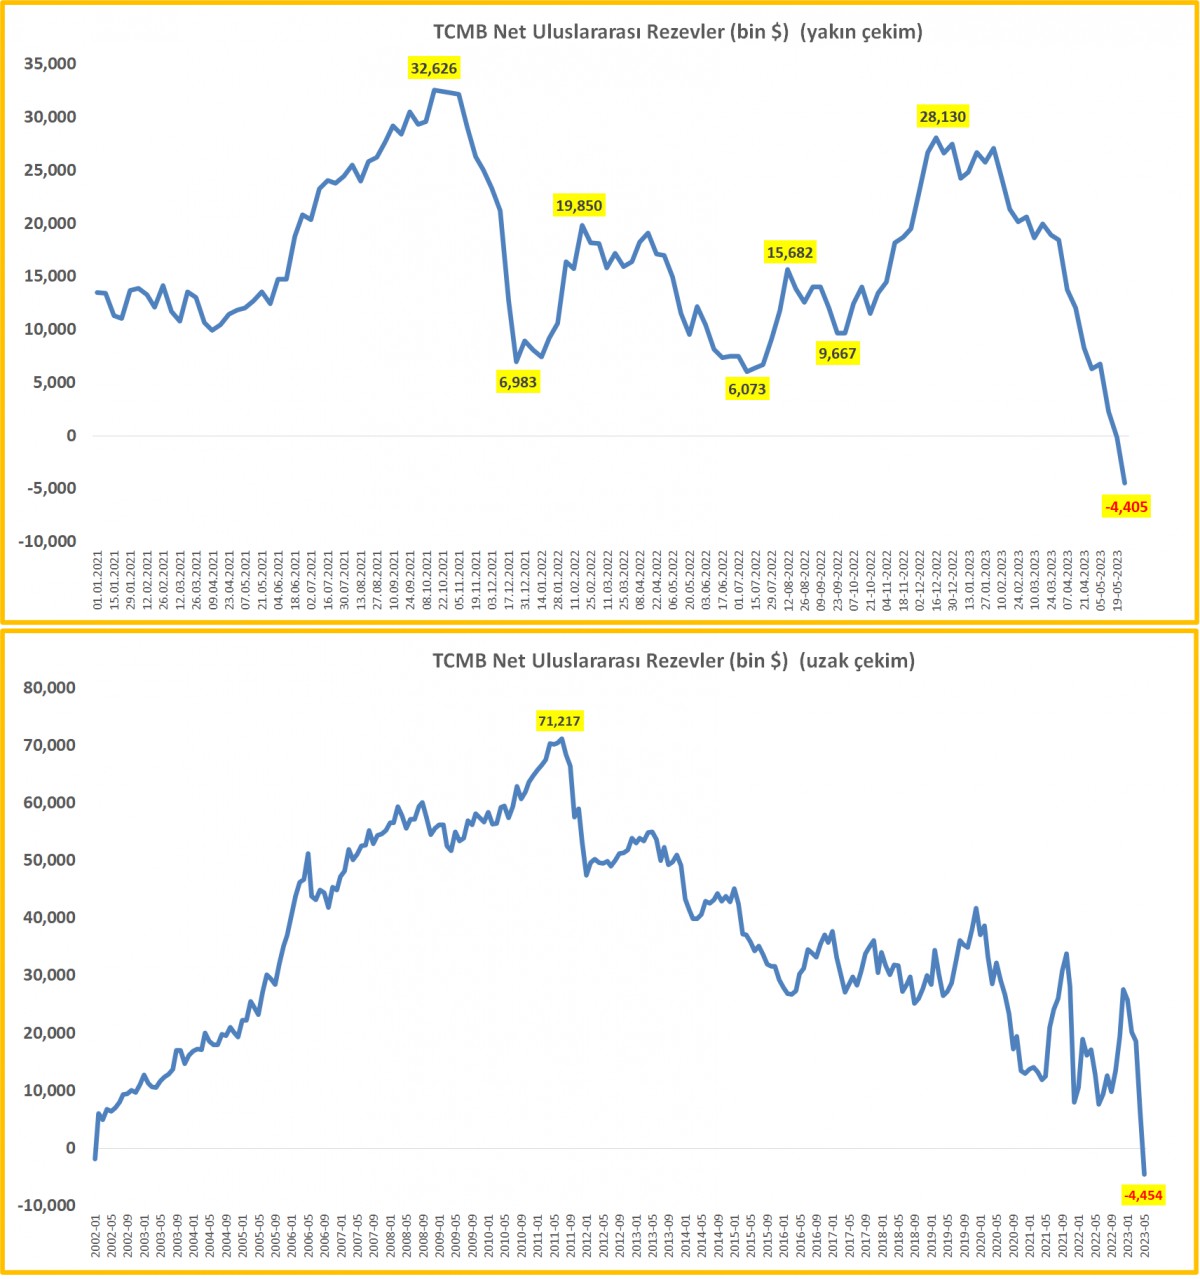
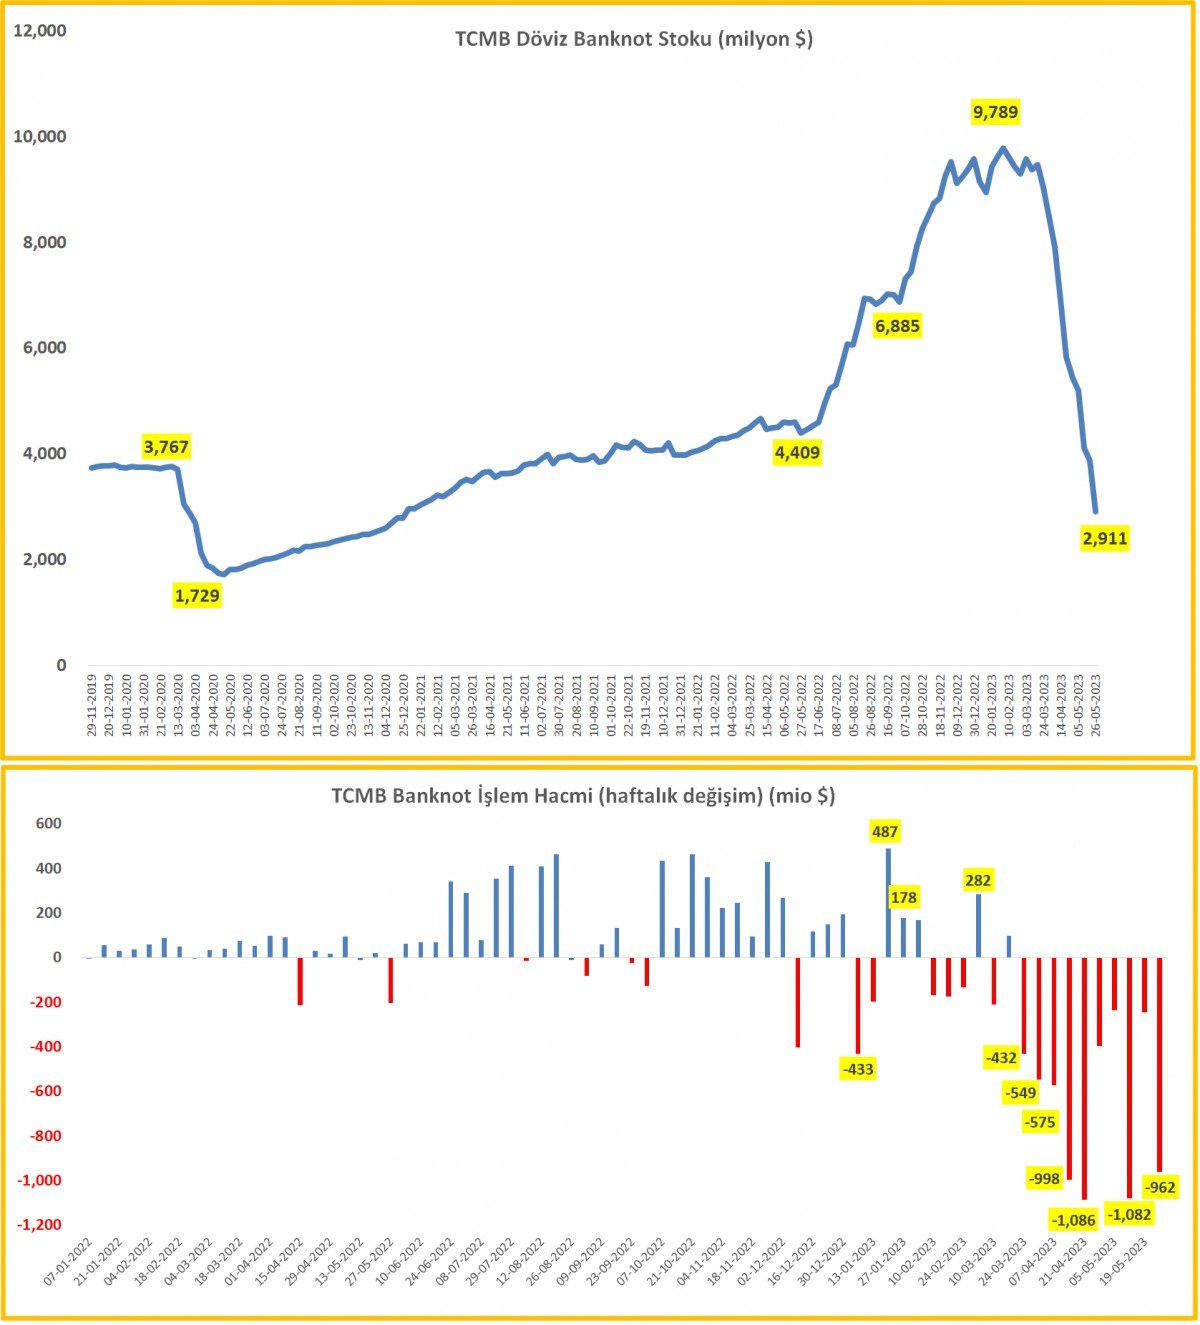
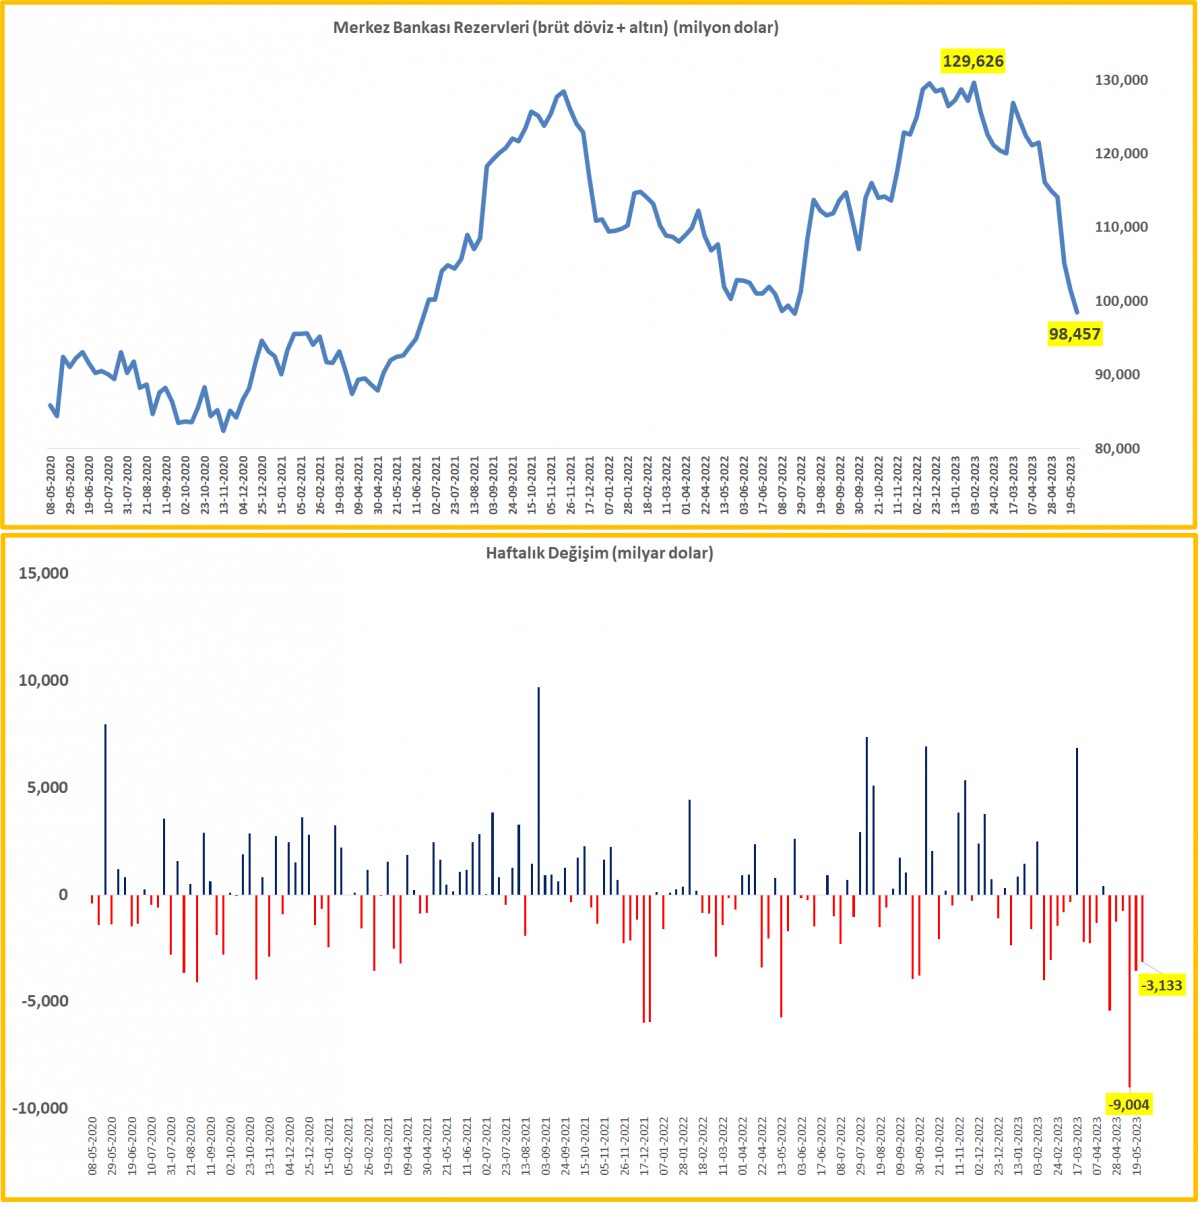
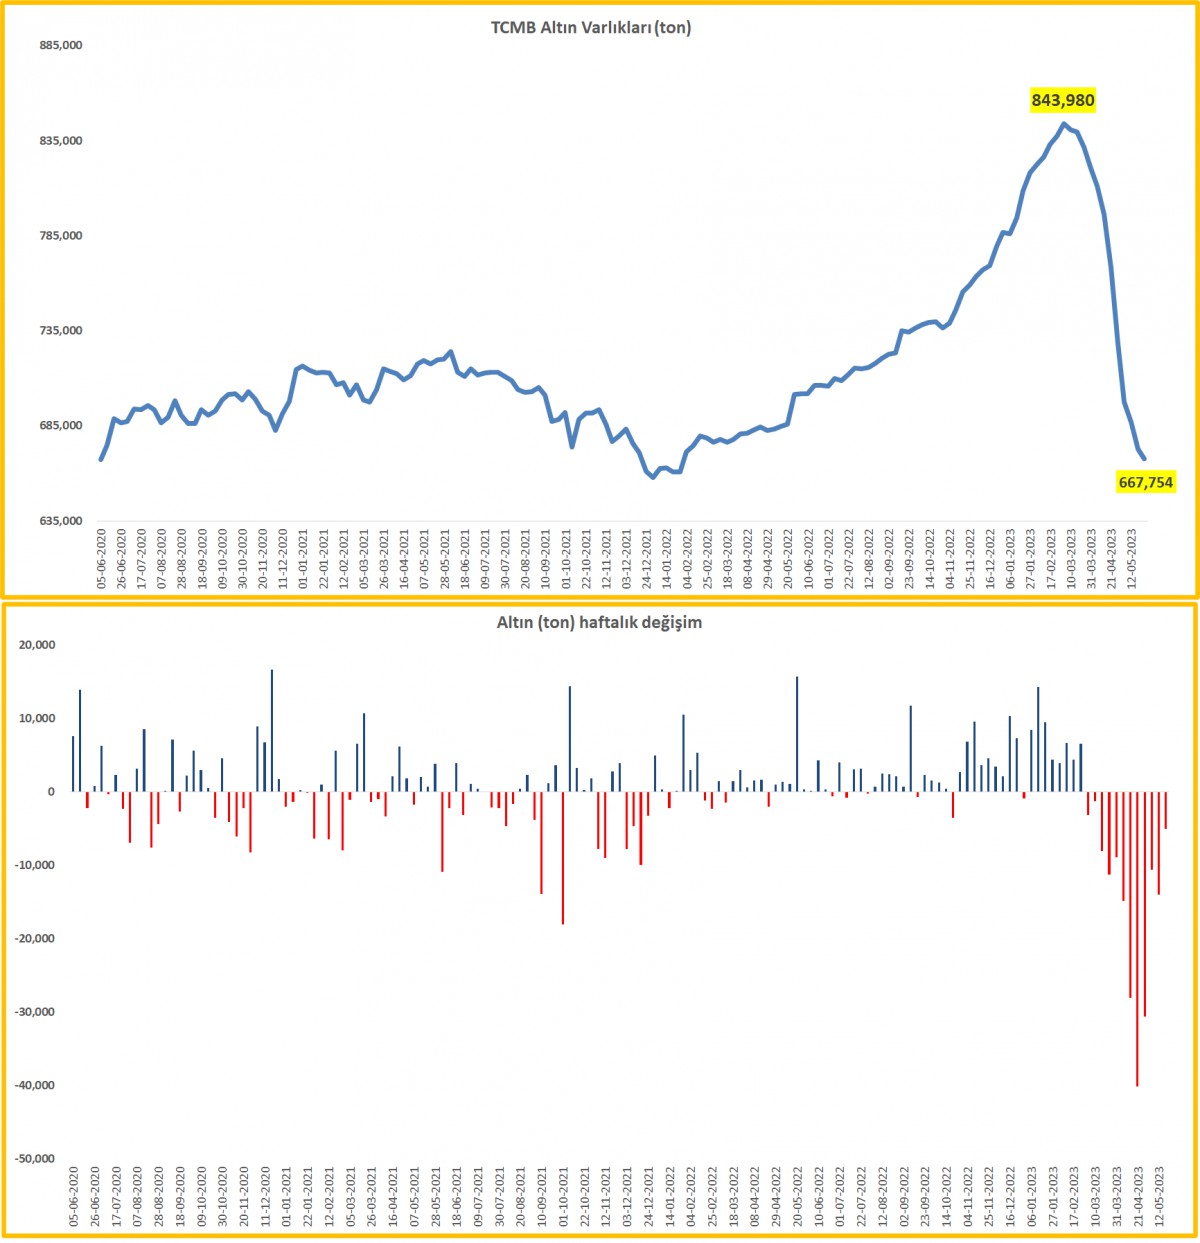
- Her hafta Perşembe günü TCMB ve BDDK tarafından açıklanan haftalık veriler yine önemli sinyaller verdi. 26 Mayıs ile biten haftada, TCMB’nin brüt döviz rezervleri 2,3 milyar dolar, altın rezervleri ise 0,8 milyar dolar daha azaldı (toplam 3,1 milyar dolar). TCMB’nin net uluslararası rezervleri, aynı haftada 4,2 milyar dolar daha eriyerek eksi 4,4 milyar dolar ile tüm zamanların en düşük seviyesine geriledi! TCMB’de var olan altın varlıklar Mart başına göre bakılırsa 11 milyar dolar gerilerken (176 ton), TCMB’nin banknot işlem hacmi 1 milyar dolar daha gerileyerek 2,9 milyar dolar seviyesine düştü. Nereden bakılırsa bakılsın rekor düzeyde bir rezerv erimesi, ivmelenen efektif erozyonu ile mevcut para politikasının sürdürülemez olduğu her geçen hafta açıklanan yeni veri ile bir kez daha teyit ediliyor. Mehmet Şimşek’in izleyeceği yeni ekonomi politikası ile bu erimenin durmasını bekliyoruz.
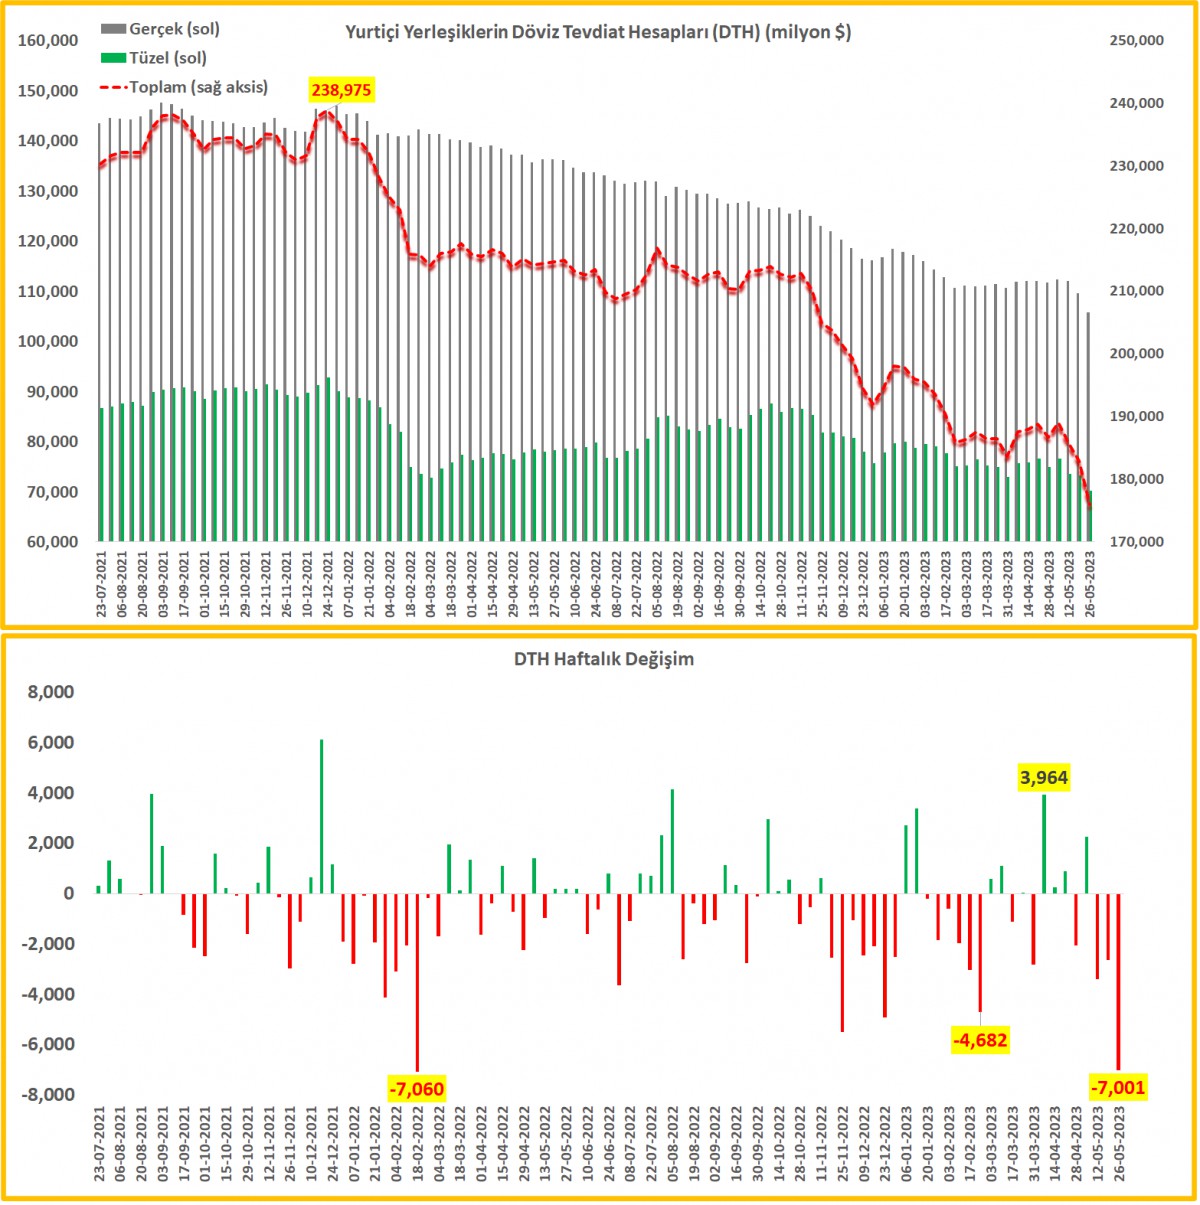
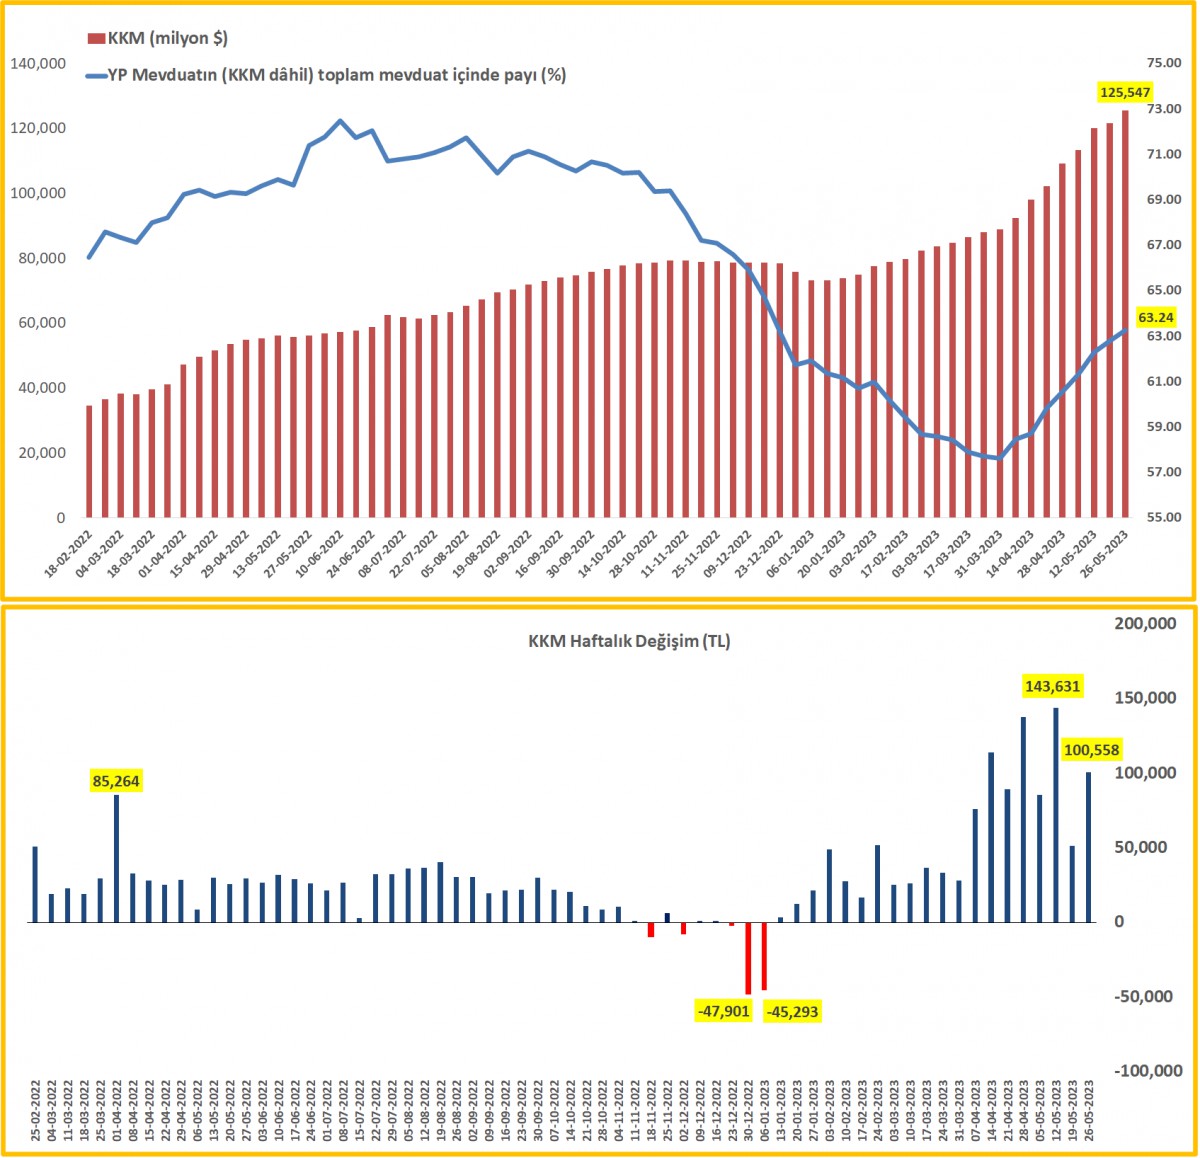
- Öte yandan, yine TCMB verilerine göre, gerçek ve tüzel kişilerin DTH hacmi toplamda 7 milyar dolar gerilerken, BDDK verisine göre KKM hacmi geçen hafta 100 milyar TL artarak 2,5 trilyon TL seviyesine ulaştı. Bir haftada artışın dolar karşılığı 5 milyar olurken, toplam KKM hacmi 125,5 milyar dolar seviyesine ulaştı. Demek ki, DTH’dan çıkan paranın önemli bir kısmı KKM’ye giderken, KKM’nin toplam mevduat içinde payı da her hafta düzenli bir şekilde artarak %24 seviyesine ulaştı. KKM’nin de bir nevi yabancı para cinsi enstrüman olduğunu unutmayalım (dolarizasyon)!
- Türkiye cephesinde en geç yarına kadar açıklanması beklenen Kabine öncesinde, ekonominin direksiyonuna oturacak kişinin uluslararası repütasyona sahip Mehmet Şimşek olacağına kesin gözüyle bakılmasına paralel, yatırımcılar bundan sonrasını düşünerek ‘normalleşmeyi’ fiyatlıyor. Dün bu bağlamda, Borsa İstanbul ana endeksi günü %1,5 ; bankacılık endeksi ise %2,5 yukarıda tamamladı. Türkiye’nin yabancı indinde risklerini gösteren 5 yıl vadeli CDS risk primi neredeyse son 2 haftada 700 baz puandan 500 baz puana kadar gerileyerek Türkiye’nin yurtdışı borçlanmalarına da (eurobondlara) alım gelmesine neden oldu. 10 yıllık Türkiye eurobondunun getirisi %10 seviyesinin altına sarktı (fiyatı yükseldi).
- USDTRY kuru ise, ön görümüze paralel uzun bir süredir kamu otoritesi tarafından baskılanmanın ardından dizginlerinin gevşetilmesi ile bankalararası piyasada 20,90 seviyesinin eteğine kadar yükselirken, döviz kurunun tansiyonunun attığı Kapalıçarşı’da ise USDTRY kuru 21,30 seviyelerinde işlem görüyor. Mehmet Şimşek’in kaptanlığında, her ay yeni bir açık rekoru kıran cari işlemler dengesinin yavaşlaması için (ekonominin soğuması) döviz kurunun ekonomide dengesizlikleri giderecek düzeltecek yükselmesini bekliyoruz. Bir tarafta ons altının yükselişi, diğer tarafta USDTRY kurunu kuzeye yürüyüşü ile gram altın bu sabah 1,331 TL ile rekor tazeledi.
- Yeni gün başlangıcında, Asya borsaları, bir tarafta ABD Senatosundan geçen 31,4 trilyon dolar borç tavanın limitinin yükseltilmesi ve katastrofik bir temerrüdün engellenmesinin sevincini yaşarken, diğer tarafta FED’in 13-14 Haziran tarihinde sonuçlanacak olağan toplantısında neredeyse 1,5 senedir durmaksızın faiz artıran ve politika faizini %0,125 seviyesinden %5,125 seviyesine getiren FED’in artık duracağı beklentisi ile haftayı oldukça iyimser bir şekilde tamamlıyor. Risk iştahını yansıtan Hong Kong borsası Hang Seng %3,3 yükselirken, Asya borsalarının genelinde hâkim renk yeşil. ABD borsalarının dün gece yükselişi ardından bu sabah vadeli işlemlerde de iyimser bir hava hâkim.
- Gelelim bugünün veri takvimine. Her ayın ilk cuması olduğu üzere, dünyanın en büyük ekonomisinde açıklanacak ve gidişat hakkında en sağlıklı bilgiyi verdiğine inanılan ABD Çalışma Bakanlığı resmî istihdam verisi (15:30) büyük bir heyecanla takip edilecek. Reuters anketine göre, manşet istihdam artışının tarım dışı sektörde 190bin kişi artacağı, işsizlik oranının %3,5 olacağı, alt kalemlerde ise enflasyon göstergesi olan maaş artışının ise aylık bazda %0,3 ; yıllık bazda ise 4,4 olacağı tahmin ediliyor. Verinin beklentileri karşılayamaması, FED’in faiz artışında sona geldiğini iyice teyit ederek risk iştahının artışını daha da destekleyebilir.
>TCMB Uluslararası Rezervler
26 Mayıs ile biten haftada, 4,3 milyar dolar daha eriyerek tüm zamanların en düşük seviyesine geriledi.
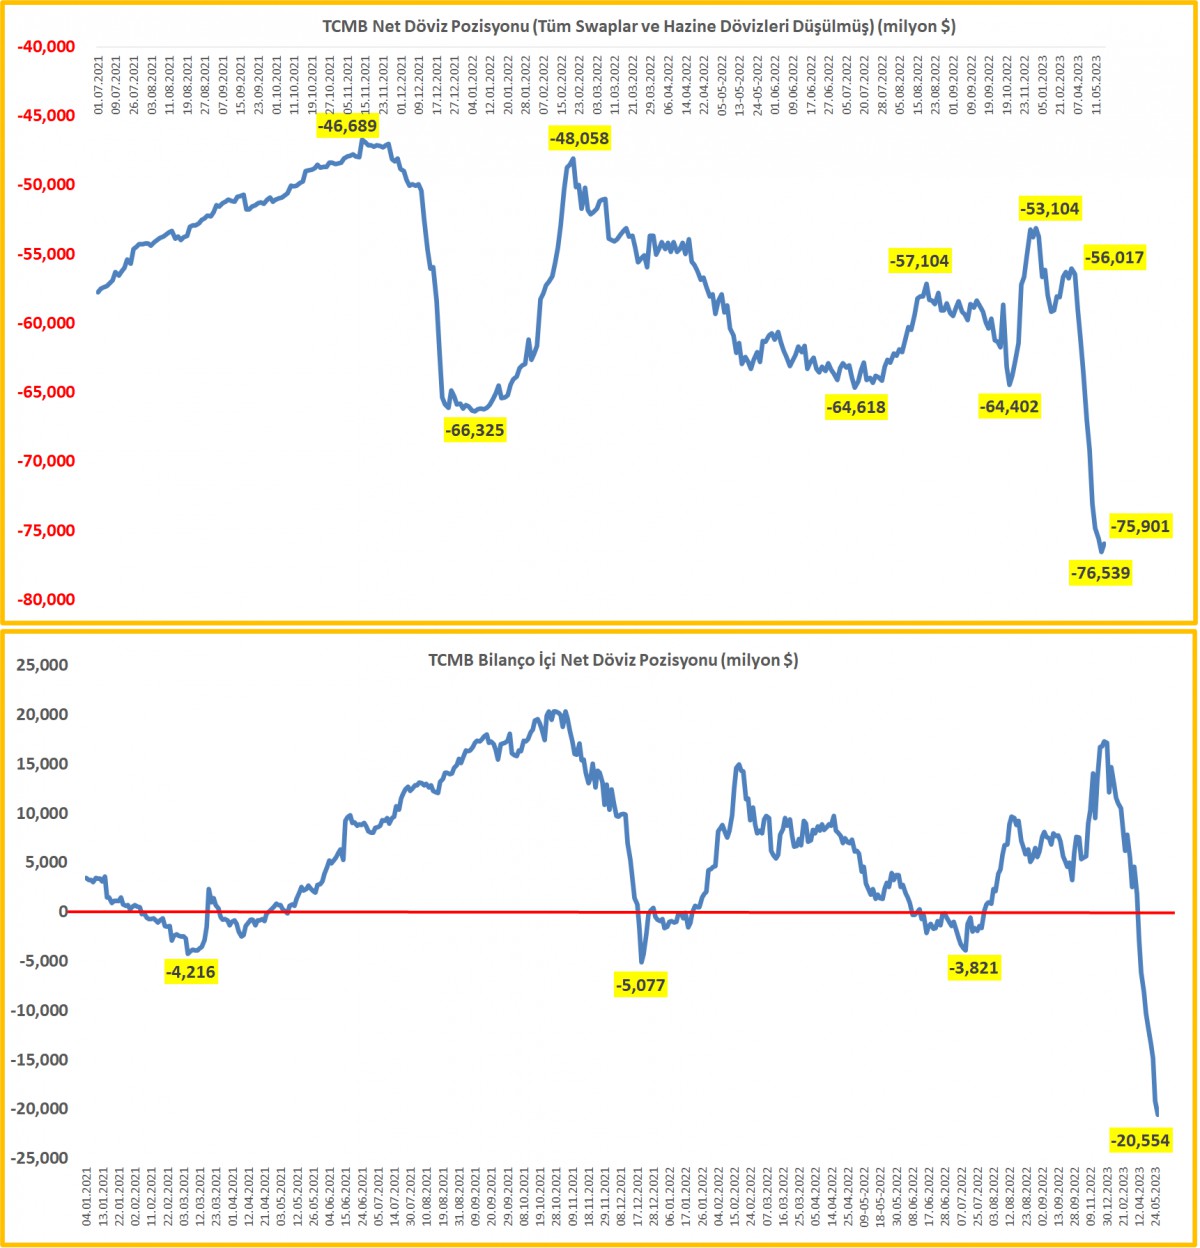
>TCMB Net Döviz Pozisyonu
TCMB’nin bilanço için net döviz pozisyonunda bozulma devam ederken, swap hariç net rezervlerde bir önceki haftaya nazaran bozulma durmuş.
>TCMB Banknot Stoku
Sene başında rekor kıran ve neredeyse 10 milyar dolara ulaşan efektif stoku, 26 Mayıs ile biten haftada 1 milyar daha gerileyerek 2,9 milyar dolar seviyesine geriledi.
>TCMB Brüt Döviz ve Altın Rezervleri
26 Mayıs ile biten haftada, TCMB’nin brüt döviz rezervleri 2,3 milyar dolar, altın rezervleri ise 0,8 milyar dolar daha azaldı. Mevcut stok 100 milyar dolar seviyesinin altına gerileyerek son 11 ayın dibinde.
>TCMB Altın Varlıkları
TCMB’de var olan altın varlıkları Mart başına yani zirveye göre toplam 176 ton geriledi. Bunun dolar karşılığı 11 milyar seviyesine tekabûl ediyor.
>DTH
Gerçek kişilerin DTH 3,9 milyar ; tüzel kişilerin ise 3,1 milyar azaldı. Toplam DTH erimesi bir haftada 7 milyar dolar oldu. En son bu büyüklükte bir erime Şubat 2022’de yaşanmıştı.
>KKM
DTH’dan çıkan paranın KKM’ye yöneldiğini görüyoruz. Özellikle bankaların otoritenin koymuş olduğu liralaşma stratesine paralel KKM’ye vermiş oldukları cazip primleri de düşünürsek, bir haftada KKM cephesinde artışının dolar karşılığı 5 milyar ; toplam KKM hacmi ise 125,5 milyar dolar seviyesine ulaştı.
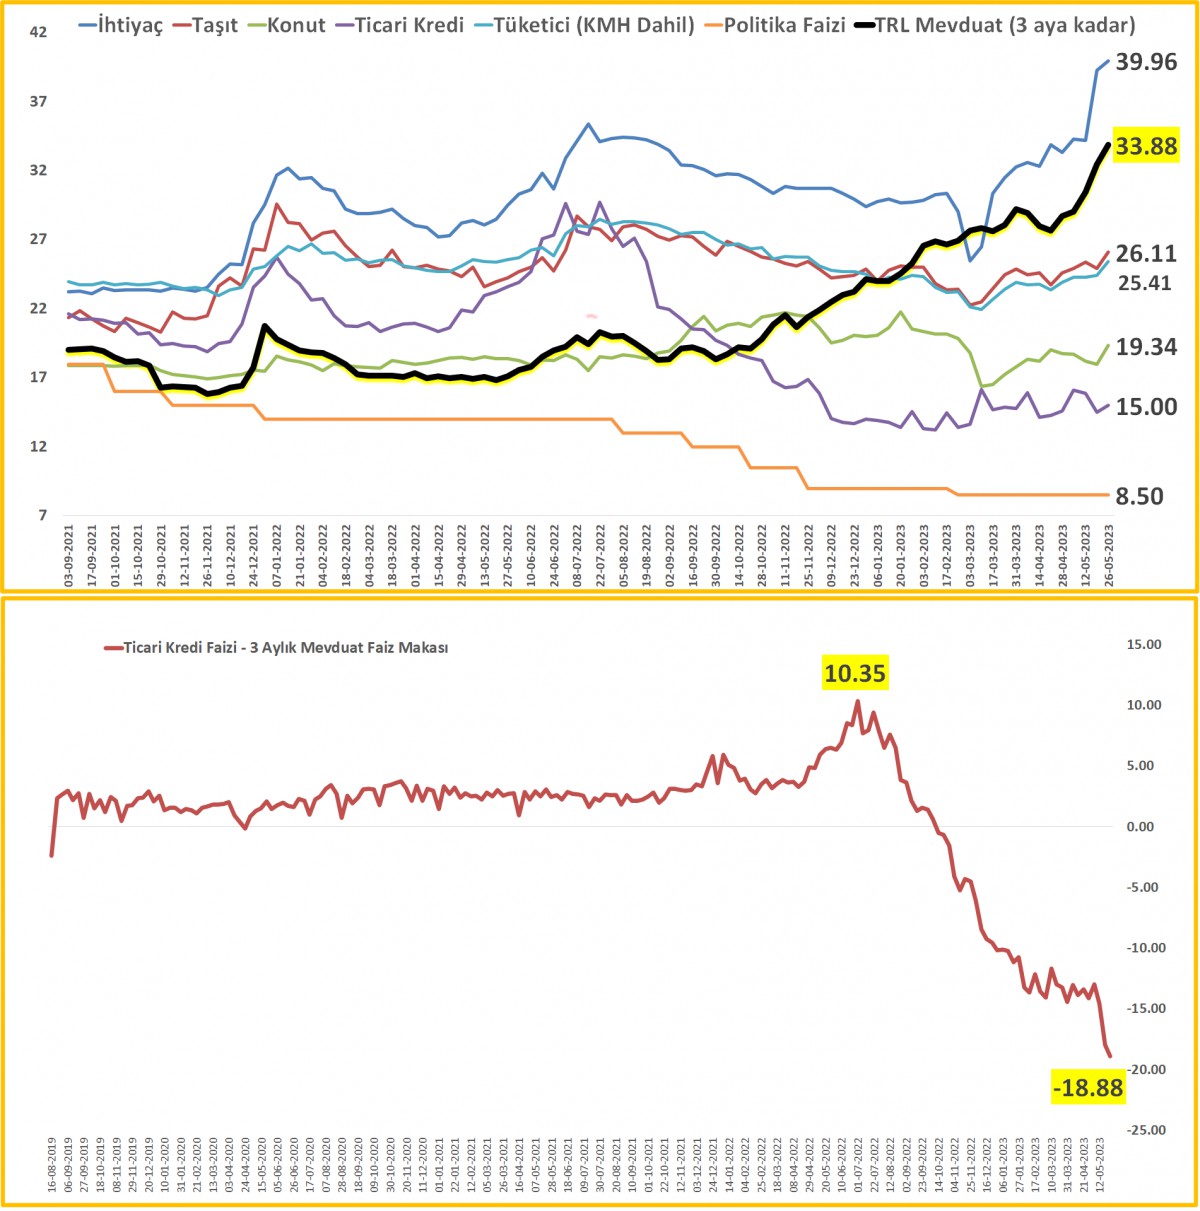
>3 aya kadar vadeli mevduat
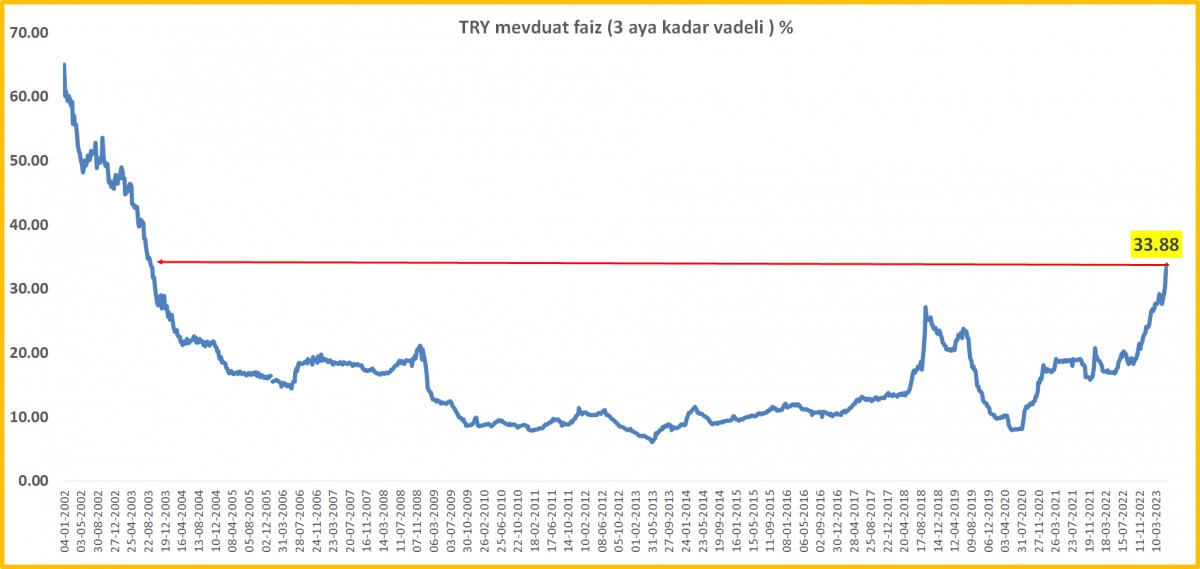
TCMB’nin ekonomiye yön göstermesi beklenen ‘politika’ faizi %8,50 seviyesinde olurken; 3 aya kadar vadeli mevduat son 20 senenin yeni zirvesine yükseldi.
>Fiili Faiz Oranları
Bir kez daha vurgulayalım, TCMB’nin ekonomiye yön göstermesi beklenen ‘politika’ faizi %8,50 seviyesinde ve grafiğin en altında yer alırken, bu tabloyu ekonomi bilgim ile anlatmakta zorlanıyorum. 3 aya kadar TL mevduat faizi ile ticari kredi faizi arasındaki makas daha da açıldı!
İKTİSATBANK

ABD’de ara seçimler geride kalırken, Trump’ın aldığı ağır yenilginin siyasî yankıları sürüyor. Seçimlerde ortaya çıkan tarihî ilkler de dikkat çekiyor. Michigan’da Mısır kökenli Abdul El-Sayed, ABD Senatosu’na seçilen ilk Müslüman olurken, Georgia’da Keisha Lance Bottoms ülke tarihinde valilik koltuğuna oturmaya hak kazanan ilk siyahî kadın oldu. Minnesota’da Peggy Flanagan da Senato’ya seçilen ilk Amerikan yerlisi kadın olarak tarihe geçti. Ancak sandıktan çıkan sonuçlara biraz daha yakından baktığımızda, seçmenin tercihlerinde ekonomik sorunların belirleyici olduğunu görüyoruz. İran savaşının yükselttiği benzin fiyatları ve artan hayat pahalılığı, seçmenin Cumhuriyetçilere sırt çevirmesinde önemli rol oynarken, Trump’ın savaşları sona erdirme vaadine rağmen yeni bir savaşa girmesi de kendi tabanında ciddi rahatsızlık yarattı.
Seçim yenilgisinin ardından Trump’ın yıllardır en büyük siyasi gücü olan MAGA (Amerika’yı Yeniden Büyük Yap) hareketi içinde de çatlakların büyümeye başladığını görüyoruz. Reuters’ın sosyal medya paylaşımları üzerinden yaptırdığı araştırmaya göre, MAGA destekçilerinin %20’den fazlası hareketin liderliğini ve geleceğini sorgularken, bu grubun yaklaşık yarısı artık Trump’ın liderliğine destek vermiyor. Özellikle İran savaşı, hayat pahalılığı, İsrail’in Amerikan politikaları üzerindeki etkisi ve yerine getirilmeyen seçim vaatleri tepkilerin odağında bulunuyor.
Bu arada, Başkan Yardımcısı JD Vance’in de seçim kampanyasının son günlerinde strateji değiştirerek Trump’tan daha az söz etmeye ve kendi siyasî görüşlerini ön plana çıkarmaya başlaması dikkat çekiyor. Bu tercihin, 2028 başkanlık seçimleri öncesinde Vance’in Trump’tan bağımsız bir siyasî kimlik oluşturmaya çalıştığına işaret edip etmediği merak konusu. Trump ise geri adım atmak yerine daha sert bir çizgiye yönelerek Beyaz Saray Genel Sekreteri Susie Wiles’ın yerine göçmen karşıtı politikaların mimarlarından Stephen Miller’ı getirdi. Demokratların Kongre’nin her iki kanadında da çoğunluğu ele geçirdiği bir dönemde, Trump’ın artık yalnızca siyasî rakipleriyle değil, kendi seçmen tabanındaki artan memnuniyetsizlikle de mücadele etmek zorunda kalacağını düşünüyoruz.
Trump gibi İran savaşının siyasî bedelini ödeyen bir diğer lider de İsrail Başbakanı Netanyahu oldu. ABD’deki seçim yenilgisinin yanı sıra, İsrail’de de Netanyahu’nun liderliğindeki sağ ve dinî partilerden oluşan ittifak parlamentodaki çoğunluğunu kaybetti. 27 Ekim seçimlerinde Netanyahu’nun Likud Partisi 120 sandalyeli parlamentoda 27 milletvekiliyle birinci parti olmasına rağmen, liderliğindeki ittifak 53 sandalyede kaldı. Cumhurbaşkanı Isaac Herzog ise hükûmeti kurma görevini Netanyahu’nun en güçlü rakibi, Genelkurmay eski Başkanı Gadi Eisenkot’a verdi. Eisenkot’un liderliğindeki dört partili ittifak 48 sandalye kazanırken, Arap partilerinin elde ettiği 19 sandalye hükûmet arayışlarında kilit önem taşıyor. Ancak Eisenkot’un Arap partileriyle koalisyon kurmaya yanaşmaması, hükûmet kurma ihtimalini zorlaştırıyor. Eisenkot’un önünde 28 günlük bir süre bulunurken, bu süre 14 gün daha uzatılabilecek. Netanyahu ile ortak hükûmet seçeneği de gündemde olsa da iki lider arasındaki derin görüş ayrılıkları nedeniyle bu ihtimal oldukça zayıf görünüyor. İran savaşını başlatan iki liderin de kendi ülkelerinde siyasî güç kaybetmesi, savaşın geleceği açısından önemli bir gelişme olarak karşımızda duruyor. Ancak siyasî baskının artmasının barış sürecini hızlandırıp hızlandırmayacağı, yoksa iki lideri daha sert adımlar atmaya mı yönelteceği henüz belirsizliğini koruyor.
Trump’ın seçimler öncesinde Demokratların Kongre’yi ele geçirmesi hâlinde kendisini “Mr. Veto” ilan edeceğini söylemesi de önümüzdeki dönemin kolay geçmeyeceğine işaret ediyor. Demokratların Kongre’nin her iki kanadında çoğunluğu kazanmasıyla Washington’da siyasî tıkanıklık riski artarken, özellikle bütçe görüşmelerinde yaşanabilecek anlaşmazlıkların federal hükûmetin yeniden kapanmasına kadar uzanabileceğinden endişe ediliyor. Piyasa gözlüğüyle bakarsak, Washington’da yaşanabilecek siyasî tıkanıklığın ilk etapta dolar açısından olumsuz sonuçlar doğurabileceğini düşünüyoruz. Özellikle bütçe görüşmelerinin kilitlenmesi ve federal hükûmetin yeniden kapanma ihtimali, ABD ekonomisine yönelik güveni zayıflatarak dolar üzerinde baskı yaratabilir. Öte yandan, siyasî tıkanıklığın kamu harcamalarını sınırlaması hâlinde, orta vadede bütçe açığı ve tahvil faizleri açısından olumlu sonuçlar doğurması da mümkün. Ancak şimdilik piyasaların öncelikle siyasî belirsizliğe ve bunun ekonomik büyüme üzerindeki olası etkilerine odaklanacağını düşünüyoruz.
Küresel piyasalarda geçen haftanın sert satışlarının ardından yeni haftaya temkinli iyimser bir havada başlıyoruz. Demokratların ABD ara seçimlerinde elde ettiği zaferin ardından teknoloji ve yapay zekâ sektörlerine yönelik düzenlemelerin sıkılaşabileceği endişesi, geçen hafta hisse senetlerinde sert kayıpları beraberinde getirmişti. ABD borsalarının cuma gününü toparlanarak tamamlamasının ardından, bu sabah Asya piyasalarında da alımların ön plana çıktığını görüyoruz. Geride bıraktığımız hafta %12’den fazla gerileyerek son yirmi yılın en sert haftalık düşüşünü kaydeden Tayvan borsası bu sabah %5,5’ten fazla yükselirken, Japonya’da gösterge endeks Nikkei de %3’ün üzerinde değer kazandı. ABD borsalarının vadeli işlemlerinde de yükselişler görüyoruz. Öte yandan Trump’ın, İran ile yürütülen barış görüşmeleri ilerlediği sürece yeni bir askerî saldırı düzenleme ihtimalinin oldukça düşük olduğunu söylemesi de piyasalardaki olumlu havayı desteklerken, Brent cinsi ham petrolün varil fiyatı yeni haftaya 98 dolar seviyesinin altından başladı.
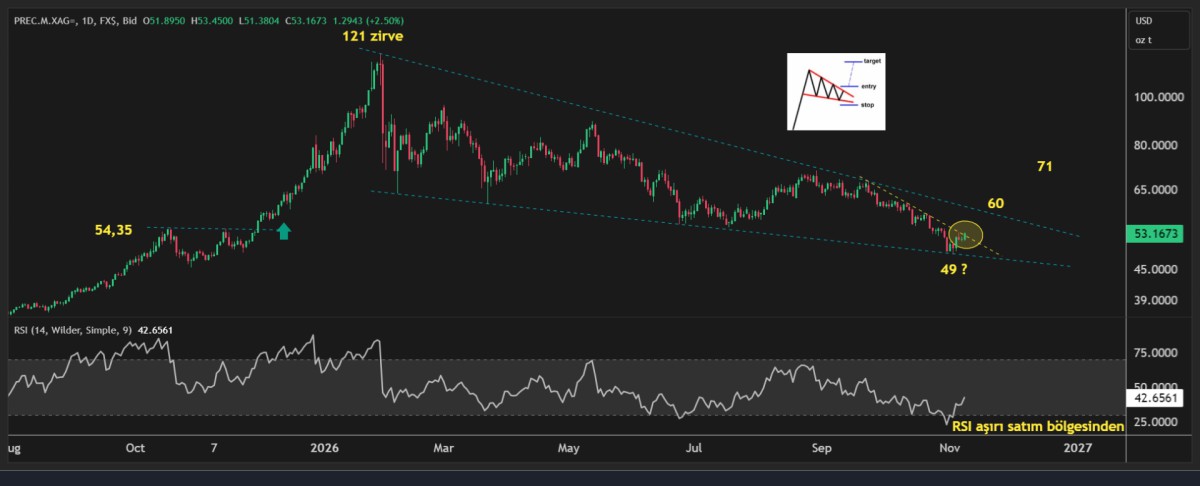
Çip üreticileri ve yapay zekâ hisselerinde yaşanan toparlanma, küresel risk iştahını da desteklerken, kıymetli metaller cephesinde de yüzlerin bu sabah güldüğünü görüyoruz. Göz bebeğimiz gümüş, 49 dolar seviyelerinde taban oluşturma sürecini tamamlamasının ardından bu sabah 53,25 dolara kadar yükselirken, teknik mânâda bir süredir yakından takip ettiğimiz formasyonun da çalışmaya başladığını düşünüyoruz (bakınız grafik). İlk etapta bu formasyonun 60 dolar seviyesine işaret ettiğin, yükseliş isteğinin devam etmesi durumunda ise 71 dolar seviyesinin radar menziline girebileceğini düşünüyoruz. Bu doğrultuda bugün gümüş cephesinde uzun pozisyon açmayı planlıyoruz.
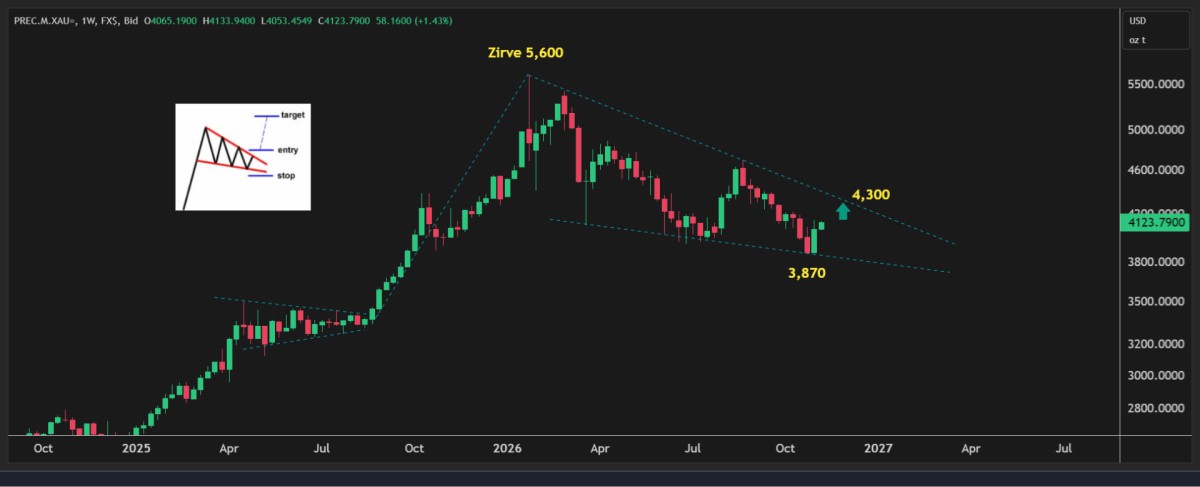
Altın cephesinde kısa vadeli dalgalanmalar devam etse de, uzun vadeli yükseliş beklentilerini destekleyen unsurların güçlü kaldığını görüyoruz. Özellikle 3,870 dolar seviyesinin önemli bir destek hâline gelmeye başlaması dikkat çekerken, merkez bankalarının üçüncü çeyrekte 321 ton altın satın alarak 2024 sonundan bu yana en yüksek alımı gerçekleştirdiğini görüyoruz. Altına dayalı borsa yatırım fonlarına üçüncü çeyrekte 211 ton, ekim ayında ise 19 ton ilave giriş yaşanması da yatırımcı ilgisinin sürdüğünü gösteriyor. Kısa vadede hisse senetlerindeki satışlar ve Fed’in faiz politikası altın üzerinde dalgalanma yaratabilecek olsa da, merkez bankalarının güçlü talebi ve ABD’nin büyüyen borç yükü nedeniyle uzun vadeli yükseliş hikâyesinin henüz sona ermediğini düşünüyoruz. Altının ons fiyatı haftanın ilk işlem gününde %1,5 değer kazanarak 4,130 dolar seviyesine yükseldiğini de not edelim. Teknik mânâda yukarıda 4,300 dolar seviyesini hedefliyoruz (bakınız grafik).
Döviz piyasalarında ise cuma günü açıklanan güçlü ABD istihdam verilerinin dolara destek verdiğini görüyoruz. Ekim ayında tarım dışı istihdam 165 bin kişi artarak beklentilerin iki katından fazla gerçekleşirken, Fed’in aralık ayında 25 baz puan faiz artırma ihtimali %70 seviyesinde fiyatlanıyor. Dolar endeksi (DXY) cuma günü son beş ayın en güçlü günlük yükselişini kaydederken, bu sabah 102 seviyesinde işlem görüyor. EURUSD paritesi 1,115 seviyesinde seyrederken, gözler yarın açıklanacak ABD enflasyon verilerine çevrildi. Anketlere göre manşet TÜFE’nin aylık bazda %0,3; çekirdek göstergenin ise %0,2 artması öngörülüyor. Güçlü istihdamın ardından enflasyonun da beklentileri aşması, Fed’in faiz artırma ihtimalini daha da güçlendirebilir.
Kripto para piyasalarında ise satış baskısının devam ettiğini görüyoruz. Son beş haftadır kesintisiz bir şekilde gerileyerek sırasıyla 73 bin ve 2,100 dolar seviyelerine kadar gerileyen Bitcoin ve Ethereum bu sabah hafif de olsa toparlanırken, Demokratların kontrolüne geçen Kongre’nin kripto paralara yönelik düzenlemeleri sıkılaştırabileceği endişesinin de satışlarda etkili olduğunu düşünüyoruz.
Yapay zekâ hisselerinde geçen hafta yaşanan sert satışların ardından, sektörün amiral gemisi Nvidia bu kez CEO’su Jensen Huang hakkındaki casusluk iddialarıyla gündeme geldi. Reuters’ın haberine göre, Huang’ın Çin istihbaratıyla bağlantılı olduğu öne sürülen bir iş kadınıyla ilişki yaşadığının ortaya çıkması üzerine Nvidia yönetim kurulu bağımsız bir soruşturma başlattı. Eşini aldattığını kabul ederek özür dileyen Huang’ın ilişki yaşadığı kadının, Çin’e satışı yasaklanan gelişmiş Nvidia çiplerinin Pekin’e ulaştırılmasına yardımcı olduğundan şüphelenilen bir şirketle bağlantılı olması, konuyu özel hayatın ötesine taşıyarak ABD’nin ulusal güvenlik meselesi hâline getirdi. Nvidia, şirket sırlarının veya ulusal güvenliğin tehlikeye girdiğine dair bir bulgu bulunmadığını açıklarken, soruşturmanın sonucuna bağlı olarak Huang’ın görevine devam edip etmeyeceğinin sorgulanması, bu yılki tüm kazançlarını geri veren 4,5 trilyon dolar değerindeki şirketin hisseleri üzerinde yeni bir baskı yaratabilir.
Türkiye cephesinde ise Fon Krizi’nin yansımalarını takip etmeye devam ediyoruz. Tasfiye sürecinin yarattığı satış baskısının hafiflemesi ile birlikte, yedi hafta üst üste gerileyen BIST100 endeksi geçen haftayı %7’ye yakın yükselişle tamamlayarak nihayet hayat belirtisi göstermeye başladı. Pek çok hissede değerlemeler cazip seviyelere gerilemiş olsa da, Fon Krizi’nin yarattığı ters servet etkisinin ve likidite sıkışlığının ekonomik aktiviteyi yavaşlatarak şirketler kesimini de olumsuz etkilemesini bekliyoruz. Bu minvalde, basiretli tüccar misali, aceleci davranmadan, değerlemesi cazip seviyelere gerileyen şirketlerin hisselerinde kademeli bir şekilde birikim yapılabileceğini düşünüyoruz. Tahvil piyasasında ise iki yıl vadeli gösterge tahvilin bileşik faizi, yaklaşık bir aydır olduğu üzere %39,50 seviyelerinde yatay seyrini korurken, USDTRY kuru yeni haftaya 50,17 seviyelerinden başlıyor. Yabancı yatırımcıların Türkiye’ye yönelik risk algısını gösteren beş yıl vadeli CDS primi de 251 baz puan seviyesinde yatay seyrini sürdürüyor.
Öte yandan gözler, dünyanın en büyük iklim diplomasisi buluşması olan Birleşmiş Milletler İklim Değişikliği 31. Taraflar Konferansı’na (COP31) çevrildi. Türkiye’nin ev sahipliğinde 9-20 Kasım tarihleri arasında Antalya’da düzenlenecek zirveye yaklaşık 200 ülkeden temsilciler katılıyor. İran savaşının yarattığı enerji krizi nedeniyle bazı ülkelerin yeniden kömüre yönelmesi, yapay zekâ yatırımlarının hızla artan elektrik ihtiyacı ve ABD’nin iklim iş birliğinden uzak durması, bu yılki zirveyi daha da önemli kılıyor. Türkiye ise küresel ekonomide elektrik kullanımının payını 2035 yılına kadar mevcut %20 seviyesinden %35’in üzerine çıkarmayı hedeflerken, bu elektriğin ne kadarının temiz enerji kaynaklarından sağlanacağı tartışmaların odağında bulunuyor.
Gümüş
Altın
Emre Değirmencioğlu
ALTIN - DÖVİZ - KRIPTO PARA
Diplomasi ertelendi, petrol yeniden $108: Piyasalar Fed haftasına gergin başladı
ALTIN - DÖVİZ - KRIPTO PARA
Bessent’in faiz hamlesi: DXY geriliyor, kıymetli metaller, Bitcoin yükseliyor
ABD Hazine Bakanı Bessent, uzun vadeli tahvillerde gelecek çeyrekte işlem başına 2 milyar dolardan en az 4 milyar dolara çıkarılan geri alımların daha da büyütülebileceğini söyledi. Bessent, 20 yılın zirvesine çıkan uzun vadeli faizlerin ABD ekonomisinin temel görünümünü tam olarak yansıtmadığını savunurken; Ortadoğu’da devam eden savaş, yaz ayları nedeniyle azalan işlem hacmi ve belki de en önemlisi yapay zekâ yatırımları için hızlanan şirket tahvil ihraçlarının piyasadaki likidite havuzunu iyice kuruttuğuna dikkat çekti. ABD Hazinesi’nin hamlesi ardından ilk etapta %5,34 seviyesinden %5,18’e kadar gerileyen uzun vadeli tahvil faizleri, bu sabah yeniden %5,25 seviyesine toparlanırken, düşüş de beklentimize paralel kalıcı olmadı.
ABD Hazinesi’nin piyasalara vermiş olduğu mesajı iyi anlamak gerekiyor. Hazine tahvil piyasasındaki likiditeyi desteklemek ve faizlerin daha fazla yükselmesini engellemek için daha aktif bir rol üstlenmeye hazır oldu yönünde güçlü bir duruş sergilerken, bu hamle kamu borcunun 40 trilyon doları aştığı ve yıllık faiz giderlerinin ise şimdiden yaklaşık 1,2 trilyon dolara ulaştığı bir dönemde geldi! Yani konuyu sadece likidite kuruması olarak düşünmemek gerekiyor. Bessent her ne kadar bütçe harcamalarında yeni tasarruf adımları geleceğini söylese de, uzun vadeli faizlerin kalıcı biçimde gerilemesi için piyasanın ABD’nin borç ve bütçe görünümünde daha somut bir iyileşme görmesi gerekecek.
Bu noktada sıklıkla hatırlattığımız büyük resmi gözden kaçırmamak gerekiyor. ABD, Çin ile küresel liderlik için ciddi bir mücadeleye girişirken, Başkan Trump da bir iş insanı refleksiyle düşük kredi faizleri istiyor, fabrika çarklarının dönmesini, üretimin yeniden ABD’ye gelmesini ve istihdamın artmasını hedefliyor. Bu doğrultuda bir taraftan tarifeleri artırırken, diğer taraftan ekonomi yönetimi üzerinden daha zayıf bir dolar ile rekabet avantajı elde etmeye çalışıyor. Ancak gelinen noktada son altı aydır dolar değer kazanırken, piyasa faizleri de yukarıda gördüğümüz üzere yaklaşık 20 yılın zirvesine yükselmiş durumda.
Tam da bu nedenle, tecrübeli ve saygın bir hazineci olan Bessent’i hafife almamak gerektiğini düşünüyoruz. Scott Bessent’in 1992 yılında George Soros’un fonunda çalışırken İngiliz sterlinine karşı yapılan büyük bahiste önemli rol oynayan ve İngiltere Merkez Bankası’nı “Kara Çarşamba”ya götüren yatırımcılardan biri olduğunu yeri gelmişken bir kez daha hatırlatayım. Bu açıdan Amerikan Hazinesi’nin tahvil geri alım miktarını artırma kararını, nicelik olarak çok büyük olmasa da verdiği mesaj bakımından önemli buluyoruz.
ABD Hazinesi’nin adımı sonrasında dolarda başlayan değer kaybının devam edebileceğini düşünüyoruz. Savaş döneminde artan dolar likiditesi talebiyle son bir yılın zirvesine çıkan DXY endeksinin artık kademeli bir geri çekilme sürecine girebileceği kanaatindeyiz. Teknik anlamda uzun süredir önem verdiğimiz 100,50 seviyesini aşarak bizi huzursuz eden DXY, bu sabah 98,7 seviyesine kadar gerileyerek son üç ayın en düşük seviyesini gördü.
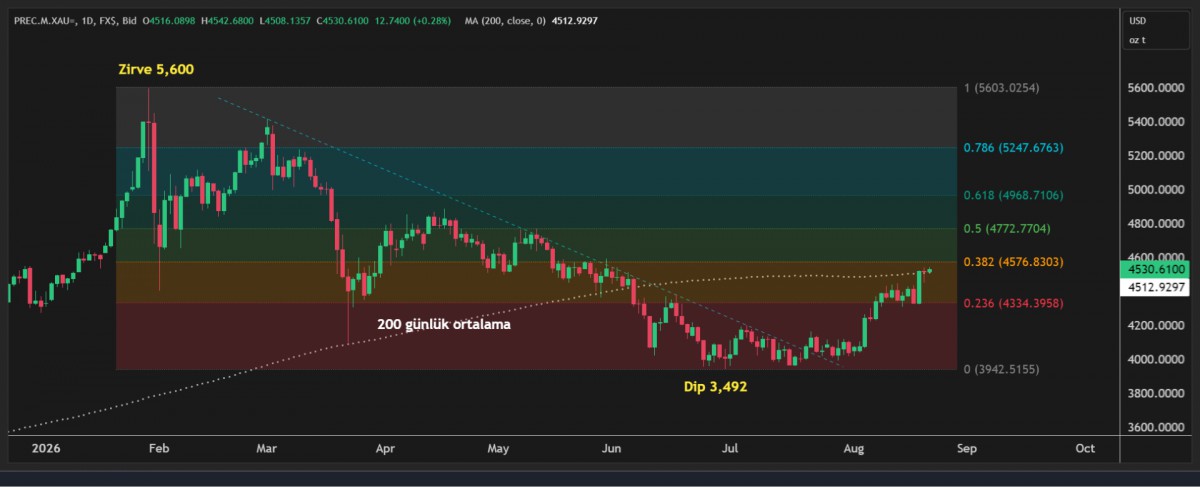
Kâğıt ve mürekkep sistemine baş kaldıran ve ocak ayı sonunda 5.600 dolar seviyesine kadar soluksuz yükselen altının ons fiyatı ise savaş döneminde artan likidite ihtiyacı, Warsh’un bilanço daraltması ve faiz artırımı yönündeki şahin açıklamalarıyla sert bir düzeltme sürecine girmiş, yapay zekâ şirketlerinin artan nakit ihtiyacı da satış baskısını artırmıştı. Gelinen noktada Fed’in faiz artırmasının zorlaştığı, uzun vadeli faizlerde ise kontrolün giderek zorlaştığı bir ortamda, altın gibi bu tür dönemleri fiyatlayan bir numaralı korunma aracının piyasalar tarafından yeniden hatırlandığını düşünüyoruz.
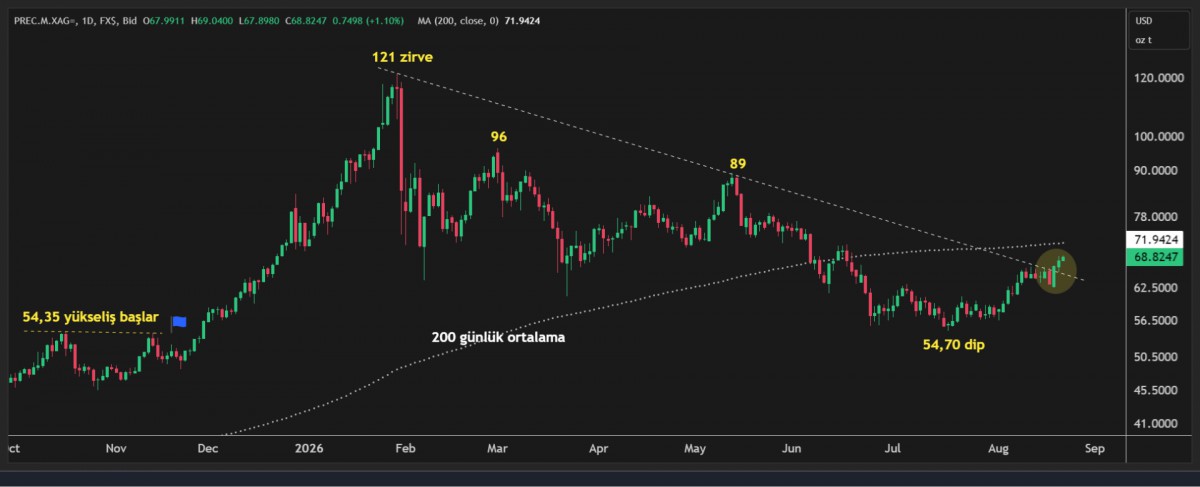
Bu minvalde, altının ons fiyatı piyasaların yakından takip ettiği 200 günlük hareketli ortalama olan 4,510 dolar seviyesinin üzerine yükselirken, gecelik kapanışın da bu teknik seviyenin üzerinde gerçekleşmesi hareketi teyit etti. Altın 4,540 dolar seviyesine kadar yükselirken, 5,600 dolar zirvesi ile 3,492 dolar dibini baz alan Fibonacci düzeltme seviyelerine göre yukarıda ilk önemli direnci 4,576 dolar seviyesinde görüyoruz. Her ne kadar orta vadeli hedeflerimiz çok daha yukarıda olsa da, son günlerde de vurguladığımız üzere V tipi, soluksuz bir yükseliş beklemiyoruz. Bu çerçevede, gelecek hafta düzenlenecek merkez bankalarının zirvesi niteliğindeki Jackson Hole toplantılarının da fiyatlamalar açısından önemli olacağını not etmek isteriz. Göz bebeğimiz gümüş ise 200 günlük hareketli ortalamanın geçtiği 71,95 dolar seviyesine henüz ulaşamasa da, bu sabah 69 dolar seviyesini test ederek son iki ayın zirvesine yükseldi. Kıymetli metallerde yükseliş isteğinin devam edeceğini düşünürken (bakınız grafik), uzun pozisyonlarımızı da korumaya devam ediyoruz.
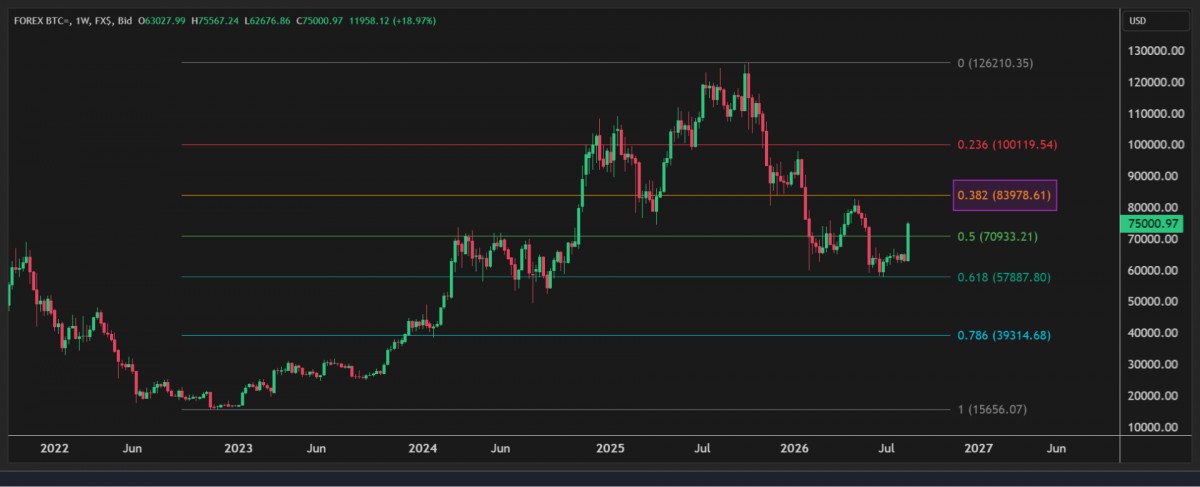
Kripto cephesinde ise amiral gemisi Bitcoin, bu hafta şimdilik %20’ye yakın yükseliş kaydederek 75 bin dolar seviyesine kadar çıkarken, bir süredir 71 bin dolar olarak işaret ettiğimiz hedef seviyesini de süratle geride bıraktı. Teknik açıdan, 15,600 dolar seviyesinden başlayan ve 126 bin dolara kadar uzanan rallinin %50 Fibonacci düzeltme seviyesi olan 71 bin doların aşılması sonrasında bir sonraki önemli hedefin 84 bin dolar olduğunu düşünüyoruz (bakınız grafik).
Para birimleri liginde ise DXY cephesindeki geri çekilmeye paralel EURUSD paritesi 1,17 seviyesine yükselerek son üç ayın zirvesini test ederken, kraliyet aslanı sterlin de 1,3660 seviyesine ulaşarak son altı ayın en yüksek seviyesini gördü. Dolar zayıflığı devam ettiği müddetçe her iki paritede de yükseliş eğiliminin korunmasını bekliyoruz. GBP cephesinde haftalık kapanışın 1,3700 seviyesinin üzerinde gerçekleşmesi hâlinde, 1,40’lı seviyelerin yeniden gündeme gelebileceğini düşünüyoruz.
EUR ve GBP paritelerinde yaşanan sert yükselişe hafta sonu fonlama etkisinin de eklenmesiyle EURTRY kuru 56,30, GBPTRY kuru ise 65,50 seviyesine kadar yükseldi. Türk insanının bir numaralı yatırım araçlarından biri olan gram altın da 7 bin TL seviyesini test ederek yatırımcısının yüzünü güldürdü. Altın fiyatlarındaki yükselişin Türkiye ekonomisini pek çok kanaldan etkilediğinin altını kalınca çizmek gerekiyor. Artan servet etkisi, otomobilden beyaz eşyaya, konuttan diğer dayanıklı tüketim kalemlerine kadar iç talebi destekleyen bir unsur hâline geliyor. Bu nedenle ekonomik aktiviteyi, daha doğrusu iç talebi soğutmaya çalışan TCMB açısından kıymetli metal fiyatlarındaki yükseliş çok da iyi bir haber değil. Nitekim her perşembe olduğu üzere dün TCMB tarafından açıklanan haftalık verilerde de altının ayak izlerini net bir şekilde gördük.
Şöyle ki rezervlerin büyük bir kısmının altın olduğu düşünülürse, altın fiyatlarında yaşanan yukarı yönlü hareket TCMB’nin döviz alımları ile birleşince, TCMB’nin net yabancı para pozisyonu 19 Ağustos valörlü işlemlerde 51,2 milyar dolar seviyesine kadar yükselerek savaşın başladığı günlerdeki seviyesine kadar yükseldi. Haftalık verilere göre Liralaşma stratejisi devam ederken, TL mevduatın toplam mevduat içinde payı %62 seviyesine kadar yükseldi. Yabancının hisse senedi alımı ivme kazanırken, BIST100 ana endeksi ayın ilk üç haftasında %7 değer kazandı. USDTRY kuru bebek adımlarıyla 48,00 seviyesine gelirken, iki yıl vadeli gösterge tahvilin bileşik faizi %40,87 seviyesinde kalarak önemli bir değişim göstermedi. Piyasalar TCMB’den normalleşme kapsamında Ağırlıklı Ortalama Fonlama Maliyetini (AOFM) %40’dan %37’ye getirmesini beklerken, dün dört ay sonra ilk kez açtığı tahvil alımı ile piyasa faizini aşağıya çekti. CDS risk primi 223 baz puanla önemli bir değişim göstermedi.
Yeni güne başlarken, Bessent’in uzun vadeli tahvil faizleriyle giriştiği mücadele kendi içinde daha genişlemeci bir politika zeminine dönüşürken, kıymetli metallerden kripto varlıklara kadar uzanan sert değer kazanım eğilimi de korunuyor. Jeopolitik risklerde anlamlı bir değişim yaşanmamasına paralel Brent petrolün varil fiyatı 94 dolar seviyesine yükseldi. ABD Hazine Bakanı Bessent, İran’a yönelik “tarihin en ağır yaptırımlarının” devreye alınacağını ve paketin detaylarının pazartesi günü açıklanacağını söyledi. Washington, ekonomik baskıyı en üst seviyeye çıkararak İran’ı müzakere masasına zorlamayı ve yeni büyük çaplı askerî operasyonlara ihtiyaç bırakmamayı hedefliyor. Ancak burada önemli bir noktayı da unutmamak gerekiyor: İran, on yıllardır ağır yaptırımlar altında yaşamaya alışmış bir ekonomi.
ABD borsaları dün geceyi %1 civarında düşüşle tamamlarken, bu sabah Pasifik’in diğer yakasında havanın nispeten daha ılımlı olduğunu görüyoruz. Gösterge endeks Nikkei, Orta Doğu’da devam eden belirsizlik, yükselen petrol fiyatları ve yeniden güçlenen enflasyon endişeleriyle %0,3 gerilerken, haftalık kaybı %4’e yaklaşarak son bir ayın en kötü performansına yöneldi. Bölgenin diğer borsalarında ise %0,5 civarında yükselişler izlenirken, ABD vadeli endekslerinde de hafif alıcılı bir seyir dikkat çekiyor. Mali piyasaların gündeminde bugün içeride kapasite kullanım oranı, reel kesim güven endeksi ve tüketici güven endeksi; dışarıda ise İngiltere perakende satışlar ile Almanya, Euro Bölgesi ve ABD imalat PMI verileri takip edilecek.
Altın
Gümüş
Bitcoin
Emre Değirmencioğlu



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- OpenAI, çocuk istismarı görüntülerini tespit etmek için yeni araç geliştirdi 16/11/2026
- Fon soruşturmasında 21 şirkete kayyum atandı 16/11/2026
- Intel'e yatırımcıları yanılttığı iddiasıyla toplu dava 16/11/2026
- Fitch: Kuzey Amerika'nın kredi görünümü kötüleşiyor 16/11/2026
- Resmi Gazete'de bugün (17.11.2026) 16/11/2026
- İspanya asgari ücreti yüzde 5,3 artırmayı planlıyor 16/11/2026
- Vance: Alice Huang hakkındaki istihbarat raporları çelişiyor 16/11/2026
- AB'den sınır ötesi banka birleşmelerini artırma çağrısı 16/11/2026
- Fed/Hammack: Güçlü büyüme ve Fed beklentileri faiz artışını tetikliyor 16/11/2026
- ABD'de bazı bankaların dijital hizmetlerinde erişim sorunu bildirildi 16/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu