GÜNCEL
AKBANK, YKB, ING BANK’A HİZMET VEREN ‘TEPE SERVİS’TE EYT ŞOKU: EMEKLİ OLURSANIZ ÇALIŞMAYACAĞIZ!
Yayınlanma:
4 yıl önce|
Yazan:
Erol Taşdelen
AKBANK, YAPI KREDİ, ING BANK gibi Bankalara ve AVM’lere Güvenlik Hizmeti veren; Çağrı Merkezi; Temizlik gibi alanlarda firmalara Taşeron olarak Hizmet veren TEPE SERVİS AKBANK’ta çalıştırdığı Güvenlik ve Hizmetli kadrodan EYT nedeni ile emekli olanlarla çalışmama kararı aldıklarını duyurdu.
Dün akşamdan itibaren çalışan personele SMS ile yapılan açıklamada EYT nedeni ile Emekli olmak isteyenler ile çalışmaya devam etmeyeceklerini bildirimler başladı. Firmanın EYT Emeklilerine toplu Emeklilikten kaynaklanan Tazminat finans yükü nedeni ile bu yola başvurduğu tahmin edilirken; piyasaya göre düşük kalan maaşlar nedeni ile çalışanlar da zor durumda kalmış durumda. Aynı firma ING BANK çalışanlarına da “Tazminatı çıkışta istemek kaydı ile emekli olup çalışmaya devam edilebileceği” seçeneği sunduğu öğrenildi.
TEPE SERVİS KENDİSİ İLE ÇELİŞİYOR
TEPE SERVİS aldığı bu karar ile kendisi ile çelişiyor. Firma politikası emekli olan ile çalışmamak ise yıllardır emekli olup AKBANK gibi bankalarda Hizmetli kadrosunda çalışan personeli açıklamakta zorlanıyor. Demek ki, firmanın geçmişte “emekli çalıştırmam” diye bir stratejisi ve firma kararı yok. EYT’ler ile ilgili almış olduğu bu kararın bu nedenle firmanın finans yükünden kaçmak için personel üzerinde baskı kurma olarak yorumlandı.
AKBANK EMEKLİ PERSONEL İSTEMEDİ İDDİASI
AKBANK’ta çalışan EYT’li personeller ile ilgili bir iddia da, TEPE SERVİS’in EYT’lileri emekli olduktan sonra da çalıştırmaya devam ettirme yönünde irade ortaya koymasına rağmen, AKBANK, İnsan ve Kültür Müdürlüğü’nün “Emekli Personel istememesi” nedeni ile TEPE SERVİS’in mecburen personeline “EYT’den emekli olunması halinde AKBANK’ta çalışmaya devam edilmeyeceği” yönünde görüş bildirdiği yönünde oldu. Zira Banka Güvenlik Görevlilerinde Silah Ruhsatı’da bulunduğu için Ruhsata sahip personeli ikame etmekte piyasada sıkıntı yaşanacağı yönünde raporlamalar yapılmış durumda.
Kurucusu İhsan DOĞRAMACI olan BİLKENT HOLDİNG‘e bağlı olan TEPE firmalarının iştiraklerinde de benzer uygulamalar yapılmaya başlandı.


İlginizi Çekebilir
-
AKBANK’ta ŞOK KARAR: Üst Mahkeme de Dolandırılan müşteriyi haklı buldu!
-
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2026 İLK YARI PERFORMANSLARI
-
Yapı Kredi’den yılın ilk çeyreğinde 20,3 milyar lira net grup karı
-
AKBANK: REKABET KURULU SORUŞTURMASINI DOĞRULADI
-
AKBANK TAKİPTEKİ ALACAK SATTI
-
Marmara’da %10 Daralma Senaryosu: Bankalar Ne Kadar Hazır?
Gülbeyaz Gergün
Vestel’de Borç Alarmı: Gözler Yatırımcıda
VESTEL’DEN EUROBOND YATIRIMCISINA İKİ SEÇENEK: YA YÜZDE 45 ANAPARA KESİNTİSİ YA 6 YIL VADE UZATIMI
Yayınlanma:
20 saat önce|
20/10/2026Yazan:
Gülbeyaz Gergün
500 milyon dolarlık borç için yeniden yapılandırma süreci başladı. Vestel, anaparasını korumak isteyen yatırımcıya 2035 vadeli ve yüzde 4 faizli tahvil; anapara kesintisini kabul eden yatırımcıya ise 2032 vadeli ve yüzde 6 faizli yeni tahvil öneriyor. Bankalarla 2041 vadeli yeniden yapılandırma görüşmeleri de sürüyor.
Bankavitrini.com – Ekonomi Haberleri
Vestel Elektronik, bilançosunu sürdürülebilir hale getirmek amacıyla yurt dışı borçlarının yeniden yapılandırılması için önemli bir adım attı. Şirket, toplam nominal tutarı 500 milyon dolar olan, yıllık yüzde 9,75 faizli ve 2029 vadeli Eurobond’ları için tahvil sahiplerine iki alternatif içeren takas teklifi ve muvafakat talebi sürecini başlattı.
20 Ekim 2026 tarihinde kamuoyuna yansıyan açıklamaya göre yatırımcılar, mevcut anaparalarını koruyarak borcun vadesini uzatabilecek veya anaparanın yüzde 45’inden vazgeçerek daha erken vadeli yeni tahvillere geçebilecek.
Teklif, şirketin yalnızca tahvil borçlarını değil, bankalara olan finansal yükümlülüklerini de kapsayan daha geniş kapsamlı yeniden yapılandırma çalışmalarının bir parçası olarak öne çıkıyor. https://www.kap.org.tr/tr/Bildirim/1684657
İki seçenek yatırımcıya ne getiriyor?
Vestel’in teklifinde yatırımcıların önündeki iki alternatif, anapara kaybı ile vade ve faiz koşulları arasında bir tercih yapılmasını gerektiriyor.
1. seçenek: Anapara korunacak, vade 2035’e uzatılacak
İlk seçenekte mevcut Eurobond’ların 15 Mayıs 2029 olan vadesinin 15 Mayıs 2035’e uzatılması öngörülüyor.
Bu seçeneğin temel koşulları şöyle:
- Anapara kesintisi: Yok.
- Yeni yıllık faiz oranı: Yüzde 4.
- Yeni vade: 15 Mayıs 2035.
- Anapara geri ödemesi: Yıllık taksitler halinde.
Mevcut tahvilin yüzde 9,75 olan yıllık faiz oranı bu seçenekte yüzde 4’e düşüyor. Böylece yatırımcı anapara tutarını korurken faiz gelirinin önemli bir bölümünden vazgeçmiş oluyor.
Bu seçenek, tahvilin nominal değerini korumayı önceliklendiren ancak parasını daha uzun süre şirkette tutmayı kabul eden yatırımcılar açısından öne çıkıyor.
2. seçenek: Yüzde 45 anapara kesintisiyle 2032 vadeli yeni tahvil
İkinci seçenekte yatırımcılar, mevcut tahvillerinin nominal değerinin yüzde 55’i karşılığında yeni Eurobond alacak. Başka bir ifadeyle, anaparanın yüzde 45’i silinecek.
Bu seçeneğin koşulları ise şöyle:
- Anapara kesintisi: Yüzde 45.
- Yeni tahvilin nominal değeri: Mevcut anaparanın yüzde 55’i.
- Yeni yıllık faiz oranı: Yüzde 6.
- Yeni vade: 15 Mayıs 2032.
- Anapara geri ödemesi: Yıllık taksitler halinde.
Bu seçenekte yatırımcı daha yüksek faiz oranı elde edebilecek ve borcun vadesi 2035 yerine 2032 olacak. Bunun karşılığında mevcut alacağının yüzde 45’ini kaybetmeyi kabul edecek.
İkinci seçenek kapsamında yeni Eurobond ihracı için Sermaye Piyasası Kurulu’na (SPK) başvuru yapılması öngörülüyor. https://www.bloomberght.com/vestel-den-eurobond-sahiplerine-iki-secenekli-yapilandirma-teklifi-3792011
100 bin dolarlık yatırımda tablo nasıl değişiyor?
Yatırımcıların karşı karşıya olduğu tercih, örnek bir 100 bin dolarlık nominal tahvil üzerinden daha net görülebiliyor.
| Karşılaştırma | 1. seçenek | 2. seçenek |
|---|---|---|
| Mevcut nominal anapara | 100.000 $ | 100.000 $ |
| Anapara kesintisi | Yok | 45.000 $ |
| Yeni tahvil nominali | 100.000 $ | 55.000 $ |
| Yıllık faiz oranı | %4 | %6 |
| İlk yıl için basit nominal faiz hesabı | 4.000 $ | 3.300 $ |
| Vade | 2035 | 2032 |
Not: Faiz tutarları, ilgili yılın başındaki nominal anaparanın değişmediği varsayımıyla örnek olarak hesaplanmıştır. Anapara yıllık taksitlerle geri ödeneceğinden sonraki yılların faiz tutarları ödeme planına göre değişecektir. Bu tablo, tahvillerin piyasa değerini veya yatırımcının toplam getirisini göstermemektedir.
İlk seçenekte yatırımcı anaparasını nominal olarak korurken daha düşük faizle daha uzun süre bekleyecek. İkinci seçenekte ise yeni tahvilin faiz oranı daha yüksek olsa da faiz, kesinti sonrasında kalan anapara üzerinden hesaplanacak.
Dolayısıyla yüzde 6 faiz oranı tek başına ikinci seçeneği daha avantajlı hale getirmiyor. Yatırımcıların kararında tahvillerin geri ödeme takvimi, şirketin ödeme kapasitesi ve yeni tahvillerin piyasa değeri de belirleyici olacak.
Vestel neden borçlarını yeniden yapılandırmak istiyor?
Yeniden yapılandırma adımı, Vestel’in borç ödeme takvimini faaliyetlerinden yaratabileceği nakit akışıyla uyumlu hale getirme ve bilançosunu sürdürülebilir bir yapıya kavuşturma hedefiyle bağlantılı.
Mevcut Eurobond’ların yıllık yüzde 9,75 faiz taşıması, 500 milyon dolarlık nominal borç üzerinden ilk yıl için yaklaşık 48,75 milyon dolar faiz yüküne karşılık geliyor. Bu hesap, anaparanın yıl boyunca değişmediği varsayımına dayanıyor.
Yeni koşullarda faiz oranının yüzde 4’e düşmesi veya anaparanın yüzde 55’e indirilerek yüzde 6 faiz uygulanması, şirketin gelecekteki finansman yükünü azaltmayı amaçlıyor.
Bununla birlikte, yeniden yapılandırmanın şirketin faaliyet kârlılığına, nakit yaratma kapasitesine ve borç ödeme gücüne kalıcı katkı sağlayıp sağlamayacağı, yalnızca faiz oranlarına değil operasyonel performansa da bağlı olacak.
Bankalarla görüşmelerde hedef 2041 vadeli yapılandırma
Vestel’in yeniden yapılandırma çalışmaları Eurobond’larla sınırlı değil.
Şirketin 26 Haziran 2026 tarihli açıklaması kapsamında, 5411 sayılı Bankacılık Kanunu’nun geçici 32. maddesi ve ilgili mevzuat uyarınca finansal yeniden yapılandırma görüşmeleri yürütülüyor.
Bankalara sunulan teklifte mevcut borçların iki yıl anapara ve faiz ödemesiz olacak şekilde 2041 vadeli olarak yeniden yapılandırılması öngörülüyor. Şirketin açıklamasına göre bankalarla müzakereler devam ediyor.
Bu teklifin kabul edilmesi halinde borçların geri ödeme takvimi önemli ölçüde değişecek. Ancak bankalarla görüşmelerin henüz sonuçlanmamış olması nedeniyle teklifin kesinleşmiş bir anlaşma olarak değerlendirilmemesi gerekiyor. https://www.yenisafak.com/ekonomi/kap-haberleri/kap-vestel-elektronik-sanayi-ve-ticaret-as-vestl-ozel-durum-aciklamasi-genel-5139013
Kredi notundaki bozulma da yakından izleniyor
Vestel’in borçlarını yeniden yapılandırma girişimi, şirketin kredi riskinin arttığı bir dönemde gündeme geldi.
Vestel International’ın yatırımcı ilişkileri duyurularında yer alan bilgilere göre Fitch Ratings, 1 Temmuz 2026 tarihinde şirketin uzun vadeli yerel ve yabancı para cinsinden kredi notlarını CCC+ seviyesinden CCC- seviyesine indirmiş; 500 milyon dolarlık 2029 vadeli teminatsız tahvilin notunu da CC seviyesine çekmişti.
Bu notlar, şirketin finansal yükümlülüklerini yerine getirme kapasitesine ilişkin risklerin yüksek olduğuna işaret ediyor. Yeniden yapılandırma teklifinin yatırımcılar tarafından nasıl karşılanacağı, şirketin finansmana erişimi ve borç ödeme kapasitesi açısından önem taşıyor. https://vestelinternational.com/investor-relations/news/kap-notices?p=2
Sürecin tamamlanması için hangi koşullar gerekiyor?
Vestel’in teklifinin yürürlüğe girmesi otomatik değil. Sürecin tamamlanması için tahvil sahipleri toplantısında gerekli kararların alınması, işlem belgelerinde belirtilen diğer koşulların karşılanması ve ikinci seçenek kapsamında öngörülen yeni tahvil ihracı için SPK onayının sağlanması gerekiyor.
Bu nedenle açıklanan iki alternatif, tamamlanmış bir borç yapılandırmasından ziyade yatırımcıların onayına sunulan bir teklif olarak değerlendirilmeli.
Sonuç: Borç takviminin uzaması tek başına yeterli mi?
Vestel’in Eurobond hamlesi, şirketin finansman yükünü hafifletme ve borç ödeme takvimini yeniden düzenleme arayışının önemli bir göstergesi. Bir tarafta anaparayı koruyarak faiz gelirini azaltan ve vadeyi altı yıl uzatan seçenek, diğer tarafta anaparada yüzde 45 kesinti karşılığında daha yüksek faiz ve daha erken vade sunan seçenek bulunuyor.
Ancak yatırımcılar açısından asıl mesele, hangi seçeneğin nominal olarak daha cazip göründüğünden çok, şirketin yeni ödeme planını karşılayabilecek nakit akışını yaratıp yaratamayacağı.
Vestel açısından ise borçların yeniden yapılandırılması finansal baskıyı azaltabilir; kalıcı iyileşmenin sağlanması için faaliyetlerden elde edilen nakdin güçlenmesi, kârlılığın sürdürülebilir hale gelmesi ve finansman maliyetlerinin yönetilebilir düzeye inmesi gerekecek.
Bankavitrini.com değerlendirmesi: Eurobond sahiplerinin vereceği karar kadar, bankalarla yürütülen yeniden yapılandırma görüşmelerinin sonucu da Vestel’in finansal geleceği açısından belirleyici olacak.
EKONOMİ
FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI
Yayınlanma:
2 gün önce|
19/10/2026Yazan:
BankaVitrini
2026 ve 2027’de takipteki alacaklar artabilir, kâr marjları daralabilir
Bankavitrini.com | Ekonomi Haber
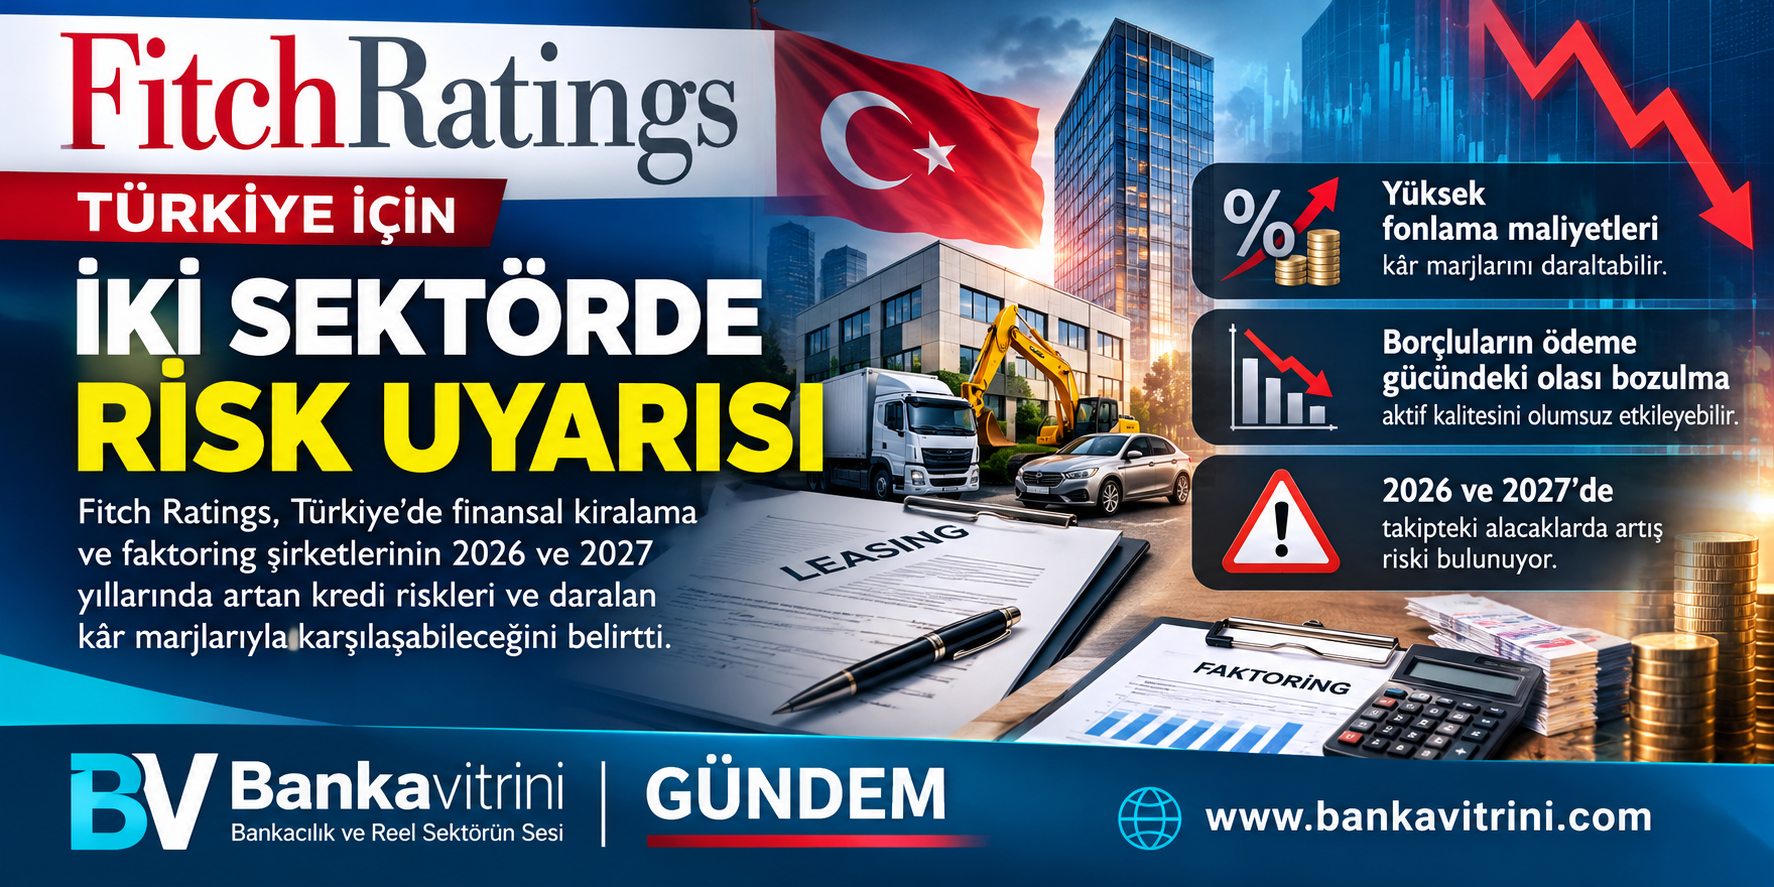
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye’de finansal kiralama (leasing) ve faktoring sektörlerinin 2026 ve 2027 yıllarında artan aktif kalitesi riskleri ve daralan kârlılık marjlarıyla karşılaşabileceği uyarısında bulundu. Yüksek fonlama maliyetleri, KOBİ’lerin ödeme gücündeki olası bozulma ve artan sorunlu alacaklar, iki sektörün önümüzdeki dönemde yakından izlenmesi gereken başlıca riskleri arasında yer aldı.
Fitch’in 19 Ekim 2026 tarihli değerlendirmesine göre, Türkiye’nin de içinde bulunduğu gelişmekte olan Avrupa’daki finansman ve leasing şirketlerine yönelik sektör görünümü haziran ayında “kötüleşen” olarak revize edilmişti. Küresel ekonomik büyümedeki yavaşlama, yüksek enflasyon ve finansman maliyetleri bu değerlendirmede etkili oldu.
Finansal kiralamada hacim büyüyor, riskler de birikiyor
Fitch’in değerlendirmesinde öne çıkan veriler, finansal kiralama sektöründe iş hacmi artarken risklerin de göz ardı edilmemesi gerektiğini ortaya koyuyor.
Türkiye’de finansal kiralama sektörünün yeni iş hacmi, 2026’nın ilk yarısında geçen yılın aynı dönemine göre dolar bazında yüzde 48 arttı. Ancak bu büyümenin niteliği dikkat çekici bir ayrıntı taşıyor: Sat ve geri kirala işlemlerinin toplam yeni iş hacmindeki payı yüzde 38’e ulaştı.
Sat ve geri kirala işlemlerinde işletmeler, sahip oldukları bina, makine veya diğer varlıkları finansman kuruluşuna satarak nakit elde ediyor ve aynı varlıkları kiralamaya devam ediyor. Bu yöntem şirketlere kısa vadeli likidite sağlarken, yeni yatırım finansmanından çok mevcut nakit ihtiyacının karşılanmasına yönelik talebi de gösterebiliyor.
Fitch, bu işlemlerin ticari gayrimenkul değerlemeleri ve varlıkların gelecekteki değeri bakımından risk yaratabileceğine dikkat çekiyor. Varlıkların değer kaybetmesi, teminatın yeterliliğini ve finansman kuruluşlarının olası tahsilatlarını olumsuz etkileyebilir.
Sektörde takipteki alacak oranı yüzde 1,9 seviyesine gerilemiş olsa da Fitch, bu oranın 2026 sonu ve 2027 boyunca yükselmesini bekliyor. Finansal kiralama şirketlerinin ortalama özkaynak kârlılığı yüzde 30 olurken, kaldıraç oranının 2025 sonundaki 3,8 kat seviyesinden 4,9 kata yükselmesi de bilançoların izlenmesi gereken göstergeler arasında bulunuyor.
Faktoringde 1,1 trilyon TL’lik hacim: Reel büyüme sınırlı
Faktoring sektörü, işletmelerin vadeli satışlarından doğan alacaklarını devralarak nakit akışı sağlamalarında önemli bir finansman aracı olarak öne çıkıyor. Özellikle banka kredisine erişimde zorlanan işletmeler açısından faktoring, işletme sermayesi ihtiyacının karşılanmasında alternatif oluşturuyor.
Ancak yüksek finansman maliyetleri ve müşterilerin tahsilat sorunları, faktoring şirketlerinin de risklerini artırabiliyor.
Fitch’in değerlendirmesinde yer alan verilere göre, Türkiye’de faktoring işlem hacmi 2026’nın ilk yarısında yıllık yüzde 33 artarak 1,1 trilyon TL’ye ulaştı. Kuruluş, 2026 yılının tamamında yüzde 32 büyüme bekliyor. Bununla birlikte büyümenin genel olarak enflasyonla uyumlu kalacağı ve reel büyümenin yatay seyredeceği öngörülüyor.
Faktoring sektörünün takipteki alacak oranı yüzde 2,3 seviyesinde bulunuyor. Yeni sorunlu alacakların ve bunlara karşı ayrılan değer düşüklüğü giderlerinin yüksek seyretmesi ise kârlılık üzerindeki baskıyı artırıyor.
Sektörün ortalama aktif kârlılığının 2025’teki yüzde 8,1 seviyesinden yüzde 6,4’e gerilemesi, büyüyen işlem hacminin aynı ölçüde kârlılığa dönüşmediğini gösteren önemli bir veri. Kaldıraç oranı 4,1 kata yükselmiş olsa da Fitch bu seviyeyi hâlen ılımlı olarak değerlendiriyor.
Asıl risk: KOBİ’lerin ödeme gücündeki bozulma
Fitch’in uyarısının Türkiye açısından en önemli boyutu, finansman kuruluşlarının karşı karşıya olduğu risklerin yalnızca kendi bilançolarından kaynaklanmaması.
Yüksek faizler, işletmelerin finansman giderlerini artırırken tahsilat vadelerindeki uzama ve nakit akışındaki bozulma, borçların zamanında ödenmesini zorlaştırabiliyor. Özellikle küçük ve orta ölçekli işletmelerde yaşanabilecek ödeme güçlükleri, leasing ve faktoring şirketlerinin aktif kalitesine doğrudan yansıyabilir.
Türkiye’de son dönemde yaşanan piyasa dalgalanmalarının bu şirketler üzerindeki doğrudan etkisinin sınırlı kaldığı belirtiliyor. Finansal kiralama şirketlerinin sınırlı menkul kıymet portföyleri ve yerleşik fonlama kanalları, banka iştiraki olan faktoring şirketlerinin ise ana ortaklarından alabilecekleri destek, riskleri sınırlayan unsurlar arasında gösteriliyor.
Bununla birlikte Türk lirası faizlerindeki yükseliş ve Türkiye’nin kredi temerrüt takası (CDS) primlerindeki artış, fonlama maliyetlerini yukarı çekebilir. Bu durum, özellikle müşterilerine daha önce kullandırılmış finansmanın getirisi ile yeni fonlama maliyetleri arasındaki farkı daraltabilir.
Bankacılık dışı finansman sektörüne ne anlatıyor?
Fitch’in değerlendirmesi, finansal kiralama ve faktoring sektörlerinde büyüme oranlarının tek başına yeterli bir performans göstergesi olmadığını ortaya koyuyor. İşlem hacmi artarken tahsilat kalitesinin bozulması, karşılık giderlerinin yükselmesi ve fonlama maliyetlerinin gelirleri aşındırması, şirketlerin finansal dayanıklılığını zayıflatabilir.
Türkiye’de reel sektörün krediye erişim sorunu yaşadığı bir dönemde leasing ve faktoring şirketlerinin önemi artıyor. Ancak işletmelerin finansmana erişimini kolaylaştıran bu kanalların sürdürülebilirliği, müşterilerin geri ödeme kapasitesine ve finansman kuruluşlarının risk yönetimine bağlı.
Önümüzdeki dönemde takipteki alacak oranları, karşılık giderleri, özkaynak ve aktif kârlılığı ile kaldıraç oranlarının birlikte değerlendirilmesi gerekiyor. Özellikle büyümenin enflasyonun gerisinde kaldığı veya yüksek fonlama maliyetlerinin sürdüğü bir ortamda, hacim artışının finansal sağlıktaki iyileşmeyle karıştırılmaması önem taşıyor.
Sonuç olarak: Fitch’in uyarısı, Türkiye’de leasing ve faktoring sektörlerinin bugün itibarıyla bir kriz içinde olduğu anlamına gelmiyor. Ancak 2026 ve 2027 döneminde borçluların ödeme performansında yaşanabilecek bozulma ve yüksek finansman maliyetleri, iki sektörün aktif kalitesi ve kârlılığı üzerinde baskı oluşturabilir.
Erol Taşdelen
AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE?
Yayınlanma:
2 gün önce|
19/10/2026Yazan:
Erol Taşdelen
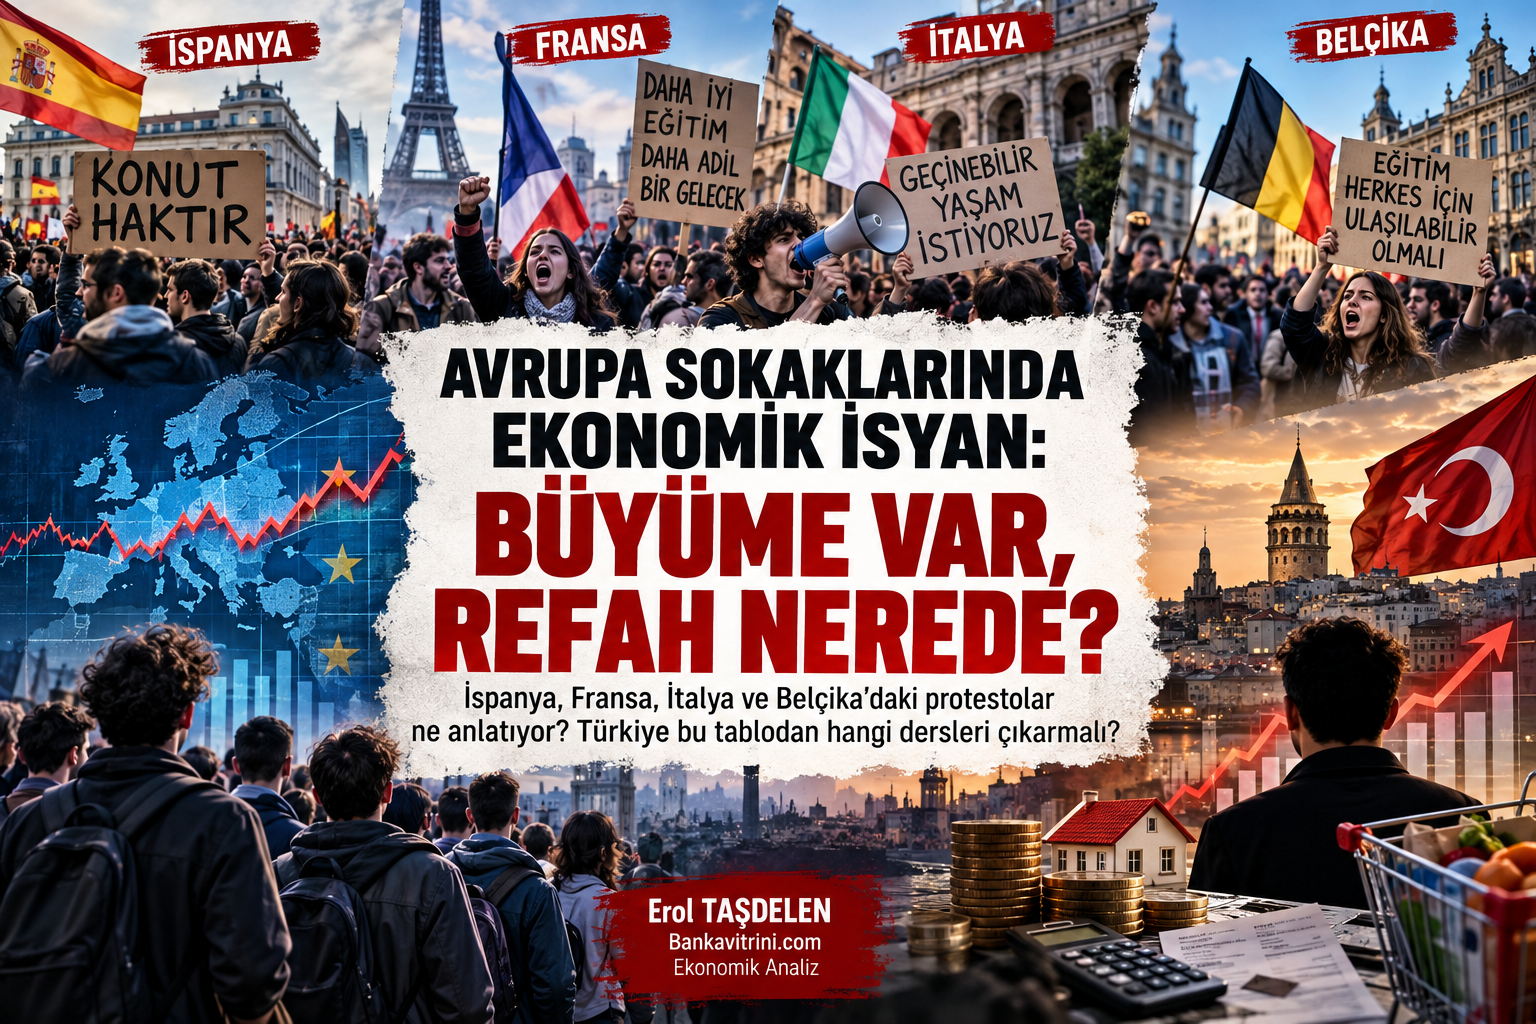
İspanya, Fransa, İtalya ve Belçika’daki protestolar ne anlatıyor? Türkiye bu tablodan hangi dersleri çıkarmalı?
Erol TAŞDELEN | Bankavitrini.com Ekonomik Analiz
Avrupa sokaklarında yükselen protestolar, yalnızca öğrencilerin eğitim koşullarına, kiracıların konut sorununa ya da çalışanların ücret taleplerine indirgenemez. İspanya’dan Fransa’ya, İtalya’dan Belçika’ya uzanan eylemlerin ortak noktasında daha temel bir soru bulunuyor: Ekonomik büyüme, vatandaşın yaşam standardına ne ölçüde yansıyor?
17 Ekim 2026’da Avrupa’nın farklı ülkelerinde yoğunlaşan gösteriler, hayat pahalılığı, eğitim giderleri, barınma sorunu ve kamu hizmetlerinin niteliği etrafında şekillendi. Ancak bu gösteriler, tek merkezden yönetilen ortak bir Avrupa hareketi değil. Her ülkenin kendi ekonomik ve siyasi dinamikleri var. Ortaklaşan nokta ise özellikle gençlerin geleceğe ilişkin beklentilerinin zayıflaması.
Al Jazeera’nın 17 Ekim tarihli haberinde, farklı ülkelerde yüz binlerce kişinin hayat pahalılığına karşı gösterilere katıldığı bildirildi. Fransa’daki eylemler kitlesel boyutlara ulaşırken Belçika’da eğitim reformları, İtalya’da geçim sıkıntısı ve savaş karşıtı talepler, İspanya’da ise konut krizi öne çıktı.
Bu tablonun ekonomi yönetimleri açısından önemli bir mesajı var: Makroekonomik göstergelerdeki iyileşme, toplumun bütün kesimleri tarafından aynı biçimde hissedilmeyebilir.
İSPANYA: MAAŞ VAR, EV YOK!
İspanya’daki protestoların merkezinde konut krizi bulunuyor. Özellikle büyük şehirlerde yükselen kiralar, genç çalışanların kendi başlarına ev tutmasını giderek zorlaştırıyor.
Madrid’de 87 yaşındaki Maricarmen Abascal’ın evinden çıkarılması ve sonrasında hayatını kaybetmesi, konut hakkı tartışmalarını yeniden alevlendiren olaylardan biri oldu. Hükümetin kiracıları korumaya yönelik düzenleme girişiminin parlamentoda reddedilmesi de tepkileri artırdı.
Reuters’ın 2 Ekim 2026 tarihli haberine göre, protestocular kira artışlarının sınırlandırılmasını, evden çıkarmalara karşı koruma sağlanmasını ve kısa süreli kiralamaların düzenlenmesini talep ediyor. Tartışmanın diğer tarafında ise düzenlemelerin konut arzını azaltabileceğini savunan kesimler bulunuyor.
İspanya örneği, ekonomik açıdan önemli bir çelişkiyi ortaya koyuyor. Bir ülkede istihdamın ve ekonomik faaliyetin artması, konut maliyetleri gelirlerden daha hızlı yükseliyorsa, gençlerin bağımsız yaşam kurmasını kolaylaştırmayabilir.
Çalışan bir gencin maaşının büyük bölümünü kiraya ayırması; tasarruf yapmasını, ev sahibi olmasını, tüketim harcamalarını artırmasını ve ekonomik geleceğini planlamasını güçleştiriyor.
Burada mesele yalnızca emlak piyasası değil. Konut maliyetleri, iş gücü hareketliliğini, aile kurma kararlarını, tüketimi ve uzun vadeli tasarrufları da etkiliyor.
İspanya’nın verdiği mesaj açık: Barınma maliyeti, ücret artışlarını geride bırakıyorsa ekonomik büyüme toplumsal refaha dönüşmekte zorlanıyor.
FRANSA: EĞİTİMDEKİ SORUNLAR NASIL TOPLUMSAL TEPKİYE DÖNÜŞTÜ?
Fransa’da gösteriler, okullardaki personel yetersizliği, eğitim koşulları ve kamu hizmetleri konusundaki şikâyetlerle görünür hale geldi. Öğrencilerin başlattığı eylemlere zamanla farklı toplumsal kesimlerden destek geldi.
17 Ekim’deki gösterilerde hayat pahalılığı, yakıt maliyetleri ve ücret talepleri de gündemin parçası oldu. Böylece başlangıçta eğitim odaklı olan tepki, daha geniş bir ekonomik ve toplumsal hoşnutsuzluk alanına yayıldı.
Fransa’daki gösteriler sırasında yağma, kundaklama ve polisle çatışmalar da yaşandı. Barışçıl protesto hakkı ile şiddet eylemleri birbirinden ayrılmalı. Kamu düzenine zarar veren eylemler, gösterilere katılan bütün vatandaşların tutumu olarak değerlendirilemez.
Ekonomik açıdan Fransa örneği, kamu harcamaları tartışmasını öne çıkarıyor.
Devlet bütçe disiplinini sağlamak, borçlanmayı kontrol etmek ve mali dengeleri korumak isteyebilir. Ancak tasarruf politikalarının eğitim, sağlık ve diğer kamu hizmetlerine etkisi, vatandaşların günlük yaşamında hissediliyorsa ekonomik tartışma siyasi ve toplumsal bir soruna dönüşebiliyor.
Burada önemli soru, devletin harcamalarını azaltıp azaltmaması değil; hangi harcamaların, kimleri etkileyerek ve hangi sonuçları doğurarak azaltıldığıdır.
BELÇİKA: BÜTÇE KISITLAMALARI VE EĞİTİME ERİŞİM
Belçika’da gençlerin ve öğrencilerin katıldığı gösterilerde eğitim maliyetleri, yükseköğretime erişim ve eğitim reformları öne çıktı.
Reuters’ın 17 Ekim tarihli haberine göre Brüksel’de yüzlerce genç gösteri yaptı. Eylemler sırasında polisle göstericiler arasında çatışmalar yaşandı. Göstericiler, eğitim maliyetlerinin artması ve bazı reformların üniversiteye erişimi zorlaştırabileceği yönündeki kaygılarını dile getirdi.
Belçika örneği, eğitim harcamalarının yalnızca bugünün bütçe kalemi olmadığını gösteriyor. Eğitim, bir ülkenin gelecekteki üretkenliğini, iş gücü niteliğini ve rekabet gücünü belirleyen temel yatırımlardan biridir.
Eğitimde fırsat eşitliğinin zayıflaması, düşük gelirli ailelerin çocukları açısından daha ağır sonuçlar doğurabilir. Bu nedenle bütçe kesintilerinin kısa vadeli mali etkileri ile uzun vadeli ekonomik sonuçlarını birlikte değerlendirmek gerekir.
İTALYA: GEÇİM SIKINTISI VE SOSYAL HİZMETLER
İtalya’daki gösterilerde hayat pahalılığı, ücretler, kamu hizmetleri ve savaş karşıtı talepler öne çıktı. Milano ve Bologna gibi kentlerde bazı eylemler polisle çatışmalara dönüştü.
17 Ekim’deki gösterilerin ekonomik arka planında, hanelerin artan fiyatlar karşısında bütçelerini dengeleme güçlüğü bulunuyor. Enflasyonun yavaşlaması ile fiyatların düşmesi aynı şey değil. Fiyat artış hızı gerilese bile daha önce yükselen fiyatlar yüksek seviyelerde kalabiliyor.
Ücret artışları bu birikimli fiyat artışını karşılayamıyorsa, çalışanların satın alma gücü üzerindeki baskı devam ediyor.
Bu noktada yalnızca ortalama ücret artışına bakmak yeterli değil. Ücretlerin kira, enerji, gıda, ulaşım ve sağlık harcamaları karşısındaki durumu da değerlendirilmek zorunda.
İtalya’daki protestoların gösterdiği sorunlardan biri de bu: Vatandaş, ekonomik büyüme rakamlarından önce ay sonunda elinde ne kaldığına bakıyor.
AVRUPA’NIN ORTAK SORUNU: EKONOMİK BÜYÜME İLE HİSSEDİLEN REFAH ARASINDAKİ MAKAS
Dört ülkenin sorunları aynı değil. İspanya’da konut, Fransa’da eğitim ve kamu hizmetleri, Belçika’da eğitim reformları ve bütçe tartışmaları, İtalya’da ise geçim sıkıntısı daha belirgin.
Buna rağmen üç ortak başlık öne çıkıyor:
1. Gelir ile zorunlu harcamalar arasındaki denge bozuluyor.
Ücretler nominal olarak artabilir. Ancak kira, gıda, enerji ve ulaşım harcamaları daha hızlı yükseliyorsa hanelerin satın alma gücü gerileyebilir.
2. Gençlerin geleceğe ilişkin beklentileri zayıflıyor.
Eğitim almanın, iş bulmanın ve düzenli gelir elde etmenin bağımsız bir yaşam kurmaya yetmediği düşüncesi yaygınlaşıyorsa ekonomik sorun, aynı zamanda toplumsal güven sorunu haline geliyor.
3. Kamu bütçesi ile sosyal beklentiler karşı karşıya geliyor.
Hükümetler mali disiplin, borç yönetimi ve bütçe açıklarının kontrolü üzerinde dururken vatandaşlar eğitim, sağlık, konut ve sosyal destek hizmetlerinin korunmasını istiyor.
Eurostat’ın 2025 verilerine göre Avrupa Birliği nüfusunun yüzde 7,7’si, harcanabilir hane gelirinin en az yüzde 40’ını konut giderlerine ayıran hanelerde yaşıyor. Bu oran, Avrupa’da bile konut maliyetlerinin bazı haneler için ne kadar ağır bir yük oluşturduğunu gösteriyor. (Kaynak: Eurostat – Avrupa’da yaşam koşulları, 2026 verileri. )
SONUÇ: VATANDAŞIN HİSSETMEDİĞİ REFAH, SİYASİ BASKIYA DÖNÜŞEBİLİR
Avrupa’daki gösteriler, ekonomik politikaların toplumsal sonuçlarını yeniden tartışmaya açtı.
Bir ülkede büyüme yaşanabilir, şirketlerin ciroları artabilir, kamu gelirleri yükselebilir ve finansal göstergeler iyileşebilir. Ancak gençler ev bulamıyor, çalışanlar temel ihtiyaçlarını karşılamakta zorlanıyor ve eğitim fırsatlarına erişim giderek pahalılaşıyorsa bu göstergeler toplumsal refahın tamamını anlatmaz.
Bu, ekonomi politikalarının yalnızca kısa vadeli sonuçlarıyla değil, gelir dağılımı, üretim kapasitesi, sosyal hareketlilik ve yaşam maliyetleri üzerindeki etkileriyle de değerlendirilmesi gerektiğini ortaya koyuyor.
Türkiye açısından çıkarılacak ders, Avrupa’daki protestoların aynısının yaşanacağını varsaymak değil; ekonomik programların toplumsal etkilerini zamanında izlemek ve sorunları büyümeden çözmeye çalışmaktır.
Çünkü ekonomik istikrar, yalnızca fiyatların kontrol altına alınmasıyla değil; vatandaşın gelirine güvenmesi, işletmelerin üretimini sürdürebilmesi ve gençlerin geleceğe ilişkin makul beklentiler taşımasıyla da güçlenir.
Ekonominin nihai sınavı, tabloların ne kadar iyi göründüğü değil, vatandaşın hayatında neyin değiştiğidir.
Erol TAŞDELEN – Ekonomist
Bankavitrini.com – Ekonomik Analiz

FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.642)
- BASINDA BİZ (67)
- BORSA (603)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.634)
- GÜNDEM (3.589)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.747)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.500)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (841)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Erdoğan'dan fon açıklaması: Ödeme işlemleri biraz daha hızlanacak 21/10/2026
- Rusya'dan ABD'ye dizel taşıyan ilk tanker yola çıkıyor 21/10/2026
- Mercedes CEO'sundan 'Made in Europe' uyarısı 21/10/2026
- Elektrik piyasasında yeni teminat kuralları getirildi 21/10/2026
- Sigorta sektörünün prim üretimi 9 ayda 1 trilyon lirayı aştı 21/10/2026
- Türkiye'nin en güvenilir markaları Global Marketing Summit'te açıklandı 21/10/2026
- Brezilya'nın kanatlı ihracatında virüs engeli 21/10/2026
- Çin Merkez Bankası'ndan sessiz faiz adımı 21/10/2026
- Deutsche Bank CEO'su Sewing: Yapay zekada balon görmüyorum 21/10/2026
- Eski Macaristan Merkez Bankası Başkanı gözaltına alındı 21/10/2026
SON YAZILAR
- Vestel’de Borç Alarmı: Gözler Yatırımcıda 20/10/2026
- FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI 19/10/2026
- AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE? 19/10/2026
- Trump’ın Rusya açılımı dengeleri değiştirdi, risk iştahı toparlanıyor 19/10/2026
- AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ? 16/10/2026
- MSCI’DEN TÜRKİYE BORSASINA FREN! 16/10/2026
- KREDİ KARTINDA 12 AY SINIRI KALKTI MI? TAKSİTLİ ALIŞVERİŞTE YENİ DÖNEM! 16/10/2026
- VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR! 16/10/2026
- MSCI’den Endonezya’ya sert uyarı, Türkiye de mercek altında 16/10/2026
- ABD’de enflasyon ateşi yeniden yükseldi, küresel piyasalarda satışlar sertleşti 15/10/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu