Connect with us

GÜNCEL

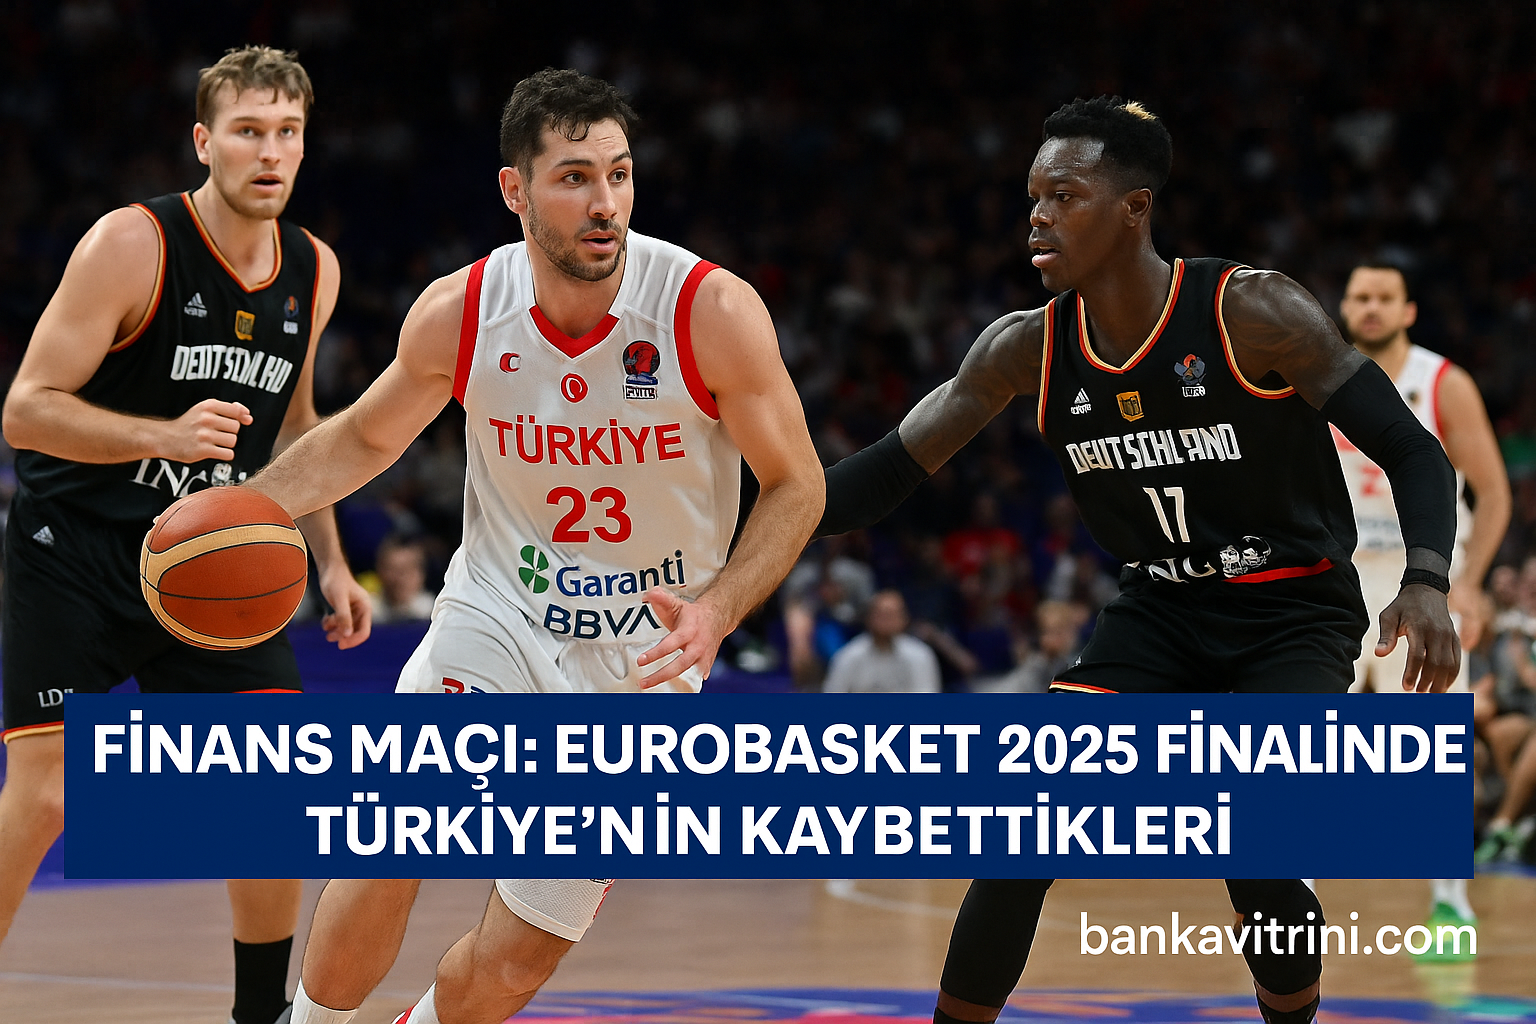
eurobasket 2025 finali: Türkiye’nin gümüş madalyası ve “finans maçı”nın kayıp noktaları

Yayınlanma:

|

Türkiye, 14 Eylül 2025’te Riga’daki Xiaomi Arena’da oynanan EuroBasket 2025 finalinde Almanya’ya 88–83 kaybederek 2001’den sonra ilk kez çıktığı finalden gümüş madalya ile ayrıldı. Almanya ise 1993’ten sonra ikinci kez Avrupa şampiyonluğunu elde etti. Maçın MVP’si Dennis Schröder oldu.

Peki bu tarihi finalde hangi hatalar altın madalyanın kaçmasına yol açtı? Bu soruya “finans maçı” metaforuyla yaklaşarak hem saha içi taktiksel eksikleri hem de yönetimsel hataları ele alalım.

Taktik sahada yapılan hatalar

  1. Son çeyrek yönetimi: Türkiye skor başa baş giderken topu fazla bireyselleştirdi; set disiplininden uzaklaşıldı. Almanya ise Schröder’i boşluklara taşıyarak daha verimli oynadı.

  2. Serbest atış isabeti: Kritik anlarda kaçan fauller geri dönüş şansını azalttı.

  3. PnR savunması: Schröder’in orta mesafe şutlarına karşı savunmada net bir strateji belirlenemedi.

  4. Ribaund savaşları: Almanya hücum ribaundlarından ekstra sayılar buldu; momentum bu anlarda kaydı.

  5. Rotasyon ve yorgunluk: Savunma eşleşmelerinde hızlı mikro-ayarlamalar gecikti, bazı oyuncular kritik anlarda fazla yıprandı.

Finans maçı metaforu: yönetimsel hatalar

Basketbolu finansla benzeştirirsek, sahadaki her hamle aslında bir yatırım kararı, bir risk yönetimi süreci gibidir.

  • Strateji eksikliği: Yatırım tezinde olduğu gibi oyun planında da netlik şart. Türkiye, finalde kazanma stratejisini kaybetti; hücumlar öngörülebilir hale geldi.

  • Portföy dengesizliği: Kadroda kanat-şutör havuzunun darlığı, Almanya’nın çok yönlü oyuncularına karşı dezavantaj yarattı.

  • Risk yönetiminde zaaf: Son dakikalarda erken ve zor şut tercihlerinin maliyeti ağır oldu.

  • Analitik kullanımının sınırlı kalması: Almanya, eşleşme avantajlarını sistematik biçimde kullandı. Bizim tarafta “on-off verimlilik” ve sıcak/soğuk el okumaları yeterince hızlı devreye girmedi.

  • Altyapı ve federasyon yönetimi: Şutör ve iki yönlü oyuncu yetiştirme konusundaki eksiklikler yapısal bir sorun olarak öne çıktı. Spor bilimi ve mental performans desteğinin entegrasyonu da yetersiz kaldı.

Dersler ve öneriler

  1. Clutch playbook sade ve otomatik olmalı; her oyuncu son iki dakikada hangi setin oynanacağını ezbere bilmeli.

  2. PnR savunmasında standardizasyon: Farklı guard tiplerine karşı önceden belirlenmiş net şablonlar olmalı.

  3. “Closing five” protokolü: En kritik beşlinin seçimi veri ve eşleşme analizine dayanmalı.

  4. Serbest atış ritüeli: Günlük %90 baskı senaryoları antrenman rutini haline getirilmeli.

  5. Kanat-şutör programı: Uzun vadede şut mekaniği ve karar alma odaklı akademi-kulüp işbirlikleri artırılmalı.

  6. Federasyonun rolü: Spor bilimi, mental koçluk ve veri analitiği milli takım programının standart bileşeni olmalı.

Belirlenen kaynaklara göre Almanya ve Türkiye’nin EuroBasket 2025’ten kazandıkları nakdi ödüller kesin olarak teyit edilmiş değil; ancak federasyonlara verilen tahmini rakamlar mevcut. İşte durum:

Tahmini ödüller

  • Şampiyon federasyon (Almanya): yaklaşık €1.000.000 ya da biraz üzerinde bir tutar alması bekleniyor.

  • İkinci olan federasyon (Türkiye): yaklaşı olarak €500.000 – €800.000 arası bir ödülle telafi edilmesi bekleniyor.

Türkiye, EuroBasket 2025’te tarihi bir başarıya imza atarak Avrupa ikincisi oldu. Ancak altını getirecek detaylar, hem sahada hem yönetimde gözden kaçtı. Serbest atışlardaki eksikler, ribaund savaşlarındaki kayıplar ve strateji netliğindeki zafiyetler basketbolun “finans maçı”nda Türkiye’nin bilançosuna eksi hanesine yazıldı.

Doğru dersler çıkarılırsa, bu gümüş madalya bir başlangıç sermayesi olabilir ve bir sonraki yatırımda altın getirebilir.

Okumaya devam et

BANKA HABERLERİ

AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZIN ÇALIŞANI DEĞİL

FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”

Yayınlanma:

|

Yazan:

Fon soruşturmasında gözaltı listesinde yer alan isimler üzerinden gündeme gelen Akbank ve DenizBank, haberlerdeki çalışma ilişkilerine ilişkin açıklama yaptı. Akbank, “adı geçen kişilerin uzun süre önce bankadan ayrıldığını” belirtirken DenizBank, “adı geçen Yasemin Y.’nin banka çalışanı olmadığını” bildirdi.

Bankavitrini.com | Gündem

Sermaye piyasalarındaki işlemlere yönelik yürütülen fon soruşturmasında gözaltı listesinde yer alan isimler ve bu kişilerin bankalarla bağlantıları gündeme geldi. Konuya ilişkin Akbank ve DenizBank’tan açıklamalar geldi. Her iki banka da haberlerde yer alan çalışma ilişkilerine yönelik düzeltme talebinde bulundu.

Akbank: İsimler uzun süre önce bankadan ayrıldı

Akbank, fon soruşturması kapsamında gözaltı kararı verilen kişilerle ilgili haberlerde banka adının kullanılmasına ilişkin açıklama yaptı.

Banka, haberlere konu olan kişilerin uzun süre önce Akbank’tan ayrıldığını ve başka kurumlarda çalıştıklarını belirtti. Açıklamada, bu kişilerin hâlen Akbank bünyesinde görev yapıyormuş gibi gösterilmesinin gerçeğe aykırı bir izlenim oluşturabileceğine dikkat çekildi.

Akbank, güncel çalışma ilişkilerinin doğru aktarılması gerektiğini vurgulayarak kamuoyunun doğru bilgilendirilmesini istedi.

DenizBank: Yasemin Yılmaz bankamızın çalışanı değil

DenizBank da fon soruşturması kapsamında gözaltına alınan isimlerin yer aldığı listeye ilişkin yayımlanan haberdeki bir bilgiyi düzeltti.

DenizBank A.Ş. tarafından yapılan açıklamada şu ifadelere yer verildi:

“Fon soruşturması kapsamında gözaltına alınan isim listesine ilişkin yayımladığınız haberde, Yasemin Y. isimli kişinin DenizBank Finans Yöneticisi olduğu yönünde hatalı bilgiye yer verilmiştir.

Haberde adı geçen Yasemin Y., Bankamız çalışanı değildir. Kamuoyunun doğru bilgilendirilmesi amacıyla söz konusu yanlış bilginin düzeltilmesini rica ederiz.”

DenizBank, açıklamasıyla Yasemin Y.’ın banka çalışanı olduğu yönündeki bilgiyi açıkça reddetti ve haberlerin düzeltilmesini talep etti.

Soruşturmada banka isimleri neden gündeme geldi?

Soruşturma kapsamında yayımlanan gözaltı listelerinde yer alan kişilerin mesleki unvanları ve çalıştıkları kurumlara ilişkin bilgiler, bankaların isimlerinin de haberlerde geçmesine neden oldu.

Ancak bir kişinin adının soruşturma kapsamında anılması, tek başına ilgili bankanın soruşturmanın şüphelisi olduğu veya kurumsal olarak herhangi bir suça iştirak ettiği anlamına gelmiyor. Aynı şekilde, bir kişinin geçmişte bir bankada çalışmış olması da güncel çalışma ilişkisini göstermiyor.

Akbank’ın geçmiş çalışma ilişkilerine yönelik açıklaması ile DenizBank’ın Yasemin Y. hakkında yaptığı düzeltme, haberlerde kişi ve kurum bağlantılarının güncel ve teyit edilmiş bilgiler üzerinden kurulmasının önemini ortaya koydu.

Bankacılık sektöründe doğru bilgi ve itibar vurgusu

Sermaye piyasalarına yönelik soruşturmalarda kişi isimleriyle birlikte kurum adlarının anılması, kamuoyunda ilgili bankalara yönelik algıyı etkileyebiliyor. Bu nedenle gözaltı listelerindeki bilgilerin, kişilerin güncel iş durumlarıyla karşılaştırılarak yayımlanması önem taşıyor.

Akbank ve DenizBank’ın açıklamaları, soruşturma haberlerinde yalnızca isimlerin değil, bu isimlerle bankalar arasında kurulan bağlantıların da titizlikle doğrulanması gerektiğini gösteriyor.

Bankavitrini.com olarak not: Bu haber, Akbank ve DenizBank’ın çalışma ilişkilerine yönelik açıklamalarını bir araya getirmektedir. Soruşturmada adı geçen kişiler hakkındaki iddialar ile bankaların kurumsal sorumluluğu birbirinden ayrı değerlendirilmelidir.

Okumaya devam et

Gülbeyaz Gergün

Vestel’de Borç Alarmı: Gözler Yatırımcıda

VESTEL’DEN EUROBOND YATIRIMCISINA İKİ SEÇENEK: YA YÜZDE 45 ANAPARA KESİNTİSİ YA 6 YIL VADE UZATIMI

Yayınlanma:

|

500 milyon dolarlık borç için yeniden yapılandırma süreci başladı. Vestel, anaparasını korumak isteyen yatırımcıya 2035 vadeli ve yüzde 4 faizli tahvil; anapara kesintisini kabul eden yatırımcıya ise 2032 vadeli ve yüzde 6 faizli yeni tahvil öneriyor. Bankalarla 2041 vadeli yeniden yapılandırma görüşmeleri de sürüyor.

Bankavitrini.com – Ekonomi Haberleri

Vestel Elektronik, bilançosunu sürdürülebilir hale getirmek amacıyla yurt dışı borçlarının yeniden yapılandırılması için önemli bir adım attı. Şirket, toplam nominal tutarı 500 milyon dolar olan, yıllık yüzde 9,75 faizli ve 2029 vadeli Eurobond’ları için tahvil sahiplerine iki alternatif içeren takas teklifi ve muvafakat talebi sürecini başlattı.

20 Ekim 2026 tarihinde kamuoyuna yansıyan açıklamaya göre yatırımcılar, mevcut anaparalarını koruyarak borcun vadesini uzatabilecek veya anaparanın yüzde 45’inden vazgeçerek daha erken vadeli yeni tahvillere geçebilecek.

Teklif, şirketin yalnızca tahvil borçlarını değil, bankalara olan finansal yükümlülüklerini de kapsayan daha geniş kapsamlı yeniden yapılandırma çalışmalarının bir parçası olarak öne çıkıyor. https://www.kap.org.tr/tr/Bildirim/1684657

İki seçenek yatırımcıya ne getiriyor?

Vestel’in teklifinde yatırımcıların önündeki iki alternatif, anapara kaybı ile vade ve faiz koşulları arasında bir tercih yapılmasını gerektiriyor.

1. seçenek: Anapara korunacak, vade 2035’e uzatılacak

İlk seçenekte mevcut Eurobond’ların 15 Mayıs 2029 olan vadesinin 15 Mayıs 2035’e uzatılması öngörülüyor.

Bu seçeneğin temel koşulları şöyle:

  • Anapara kesintisi: Yok.
  • Yeni yıllık faiz oranı: Yüzde 4.
  • Yeni vade: 15 Mayıs 2035.
  • Anapara geri ödemesi: Yıllık taksitler halinde.

Mevcut tahvilin yüzde 9,75 olan yıllık faiz oranı bu seçenekte yüzde 4’e düşüyor. Böylece yatırımcı anapara tutarını korurken faiz gelirinin önemli bir bölümünden vazgeçmiş oluyor.

Bu seçenek, tahvilin nominal değerini korumayı önceliklendiren ancak parasını daha uzun süre şirkette tutmayı kabul eden yatırımcılar açısından öne çıkıyor.

2. seçenek: Yüzde 45 anapara kesintisiyle 2032 vadeli yeni tahvil

İkinci seçenekte yatırımcılar, mevcut tahvillerinin nominal değerinin yüzde 55’i karşılığında yeni Eurobond alacak. Başka bir ifadeyle, anaparanın yüzde 45’i silinecek.

Bu seçeneğin koşulları ise şöyle:

  • Anapara kesintisi: Yüzde 45.
  • Yeni tahvilin nominal değeri: Mevcut anaparanın yüzde 55’i.
  • Yeni yıllık faiz oranı: Yüzde 6.
  • Yeni vade: 15 Mayıs 2032.
  • Anapara geri ödemesi: Yıllık taksitler halinde.

Bu seçenekte yatırımcı daha yüksek faiz oranı elde edebilecek ve borcun vadesi 2035 yerine 2032 olacak. Bunun karşılığında mevcut alacağının yüzde 45’ini kaybetmeyi kabul edecek.

İkinci seçenek kapsamında yeni Eurobond ihracı için Sermaye Piyasası Kurulu’na (SPK) başvuru yapılması öngörülüyor. https://www.bloomberght.com/vestel-den-eurobond-sahiplerine-iki-secenekli-yapilandirma-teklifi-3792011

100 bin dolarlık yatırımda tablo nasıl değişiyor?

Yatırımcıların karşı karşıya olduğu tercih, örnek bir 100 bin dolarlık nominal tahvil üzerinden daha net görülebiliyor.

Karşılaştırma 1. seçenek 2. seçenek
Mevcut nominal anapara 100.000 $ 100.000 $
Anapara kesintisi Yok 45.000 $
Yeni tahvil nominali 100.000 $ 55.000 $
Yıllık faiz oranı %4 %6
İlk yıl için basit nominal faiz hesabı 4.000 $ 3.300 $
Vade 2035 2032

Not: Faiz tutarları, ilgili yılın başındaki nominal anaparanın değişmediği varsayımıyla örnek olarak hesaplanmıştır. Anapara yıllık taksitlerle geri ödeneceğinden sonraki yılların faiz tutarları ödeme planına göre değişecektir. Bu tablo, tahvillerin piyasa değerini veya yatırımcının toplam getirisini göstermemektedir.

İlk seçenekte yatırımcı anaparasını nominal olarak korurken daha düşük faizle daha uzun süre bekleyecek. İkinci seçenekte ise yeni tahvilin faiz oranı daha yüksek olsa da faiz, kesinti sonrasında kalan anapara üzerinden hesaplanacak.

Dolayısıyla yüzde 6 faiz oranı tek başına ikinci seçeneği daha avantajlı hale getirmiyor. Yatırımcıların kararında tahvillerin geri ödeme takvimi, şirketin ödeme kapasitesi ve yeni tahvillerin piyasa değeri de belirleyici olacak.

Vestel neden borçlarını yeniden yapılandırmak istiyor?

Yeniden yapılandırma adımı, Vestel’in borç ödeme takvimini faaliyetlerinden yaratabileceği nakit akışıyla uyumlu hale getirme ve bilançosunu sürdürülebilir bir yapıya kavuşturma hedefiyle bağlantılı.

Mevcut Eurobond’ların yıllık yüzde 9,75 faiz taşıması, 500 milyon dolarlık nominal borç üzerinden ilk yıl için yaklaşık 48,75 milyon dolar faiz yüküne karşılık geliyor. Bu hesap, anaparanın yıl boyunca değişmediği varsayımına dayanıyor.

Yeni koşullarda faiz oranının yüzde 4’e düşmesi veya anaparanın yüzde 55’e indirilerek yüzde 6 faiz uygulanması, şirketin gelecekteki finansman yükünü azaltmayı amaçlıyor.

Bununla birlikte, yeniden yapılandırmanın şirketin faaliyet kârlılığına, nakit yaratma kapasitesine ve borç ödeme gücüne kalıcı katkı sağlayıp sağlamayacağı, yalnızca faiz oranlarına değil operasyonel performansa da bağlı olacak.

Bankalarla görüşmelerde hedef 2041 vadeli yapılandırma

Vestel’in yeniden yapılandırma çalışmaları Eurobond’larla sınırlı değil.

Şirketin 26 Haziran 2026 tarihli açıklaması kapsamında, 5411 sayılı Bankacılık Kanunu’nun geçici 32. maddesi ve ilgili mevzuat uyarınca finansal yeniden yapılandırma görüşmeleri yürütülüyor.

Bankalara sunulan teklifte mevcut borçların iki yıl anapara ve faiz ödemesiz olacak şekilde 2041 vadeli olarak yeniden yapılandırılması öngörülüyor. Şirketin açıklamasına göre bankalarla müzakereler devam ediyor.

Bu teklifin kabul edilmesi halinde borçların geri ödeme takvimi önemli ölçüde değişecek. Ancak bankalarla görüşmelerin henüz sonuçlanmamış olması nedeniyle teklifin kesinleşmiş bir anlaşma olarak değerlendirilmemesi gerekiyor. https://www.yenisafak.com/ekonomi/kap-haberleri/kap-vestel-elektronik-sanayi-ve-ticaret-as-vestl-ozel-durum-aciklamasi-genel-5139013

Kredi notundaki bozulma da yakından izleniyor

Vestel’in borçlarını yeniden yapılandırma girişimi, şirketin kredi riskinin arttığı bir dönemde gündeme geldi.

Vestel International’ın yatırımcı ilişkileri duyurularında yer alan bilgilere göre Fitch Ratings, 1 Temmuz 2026 tarihinde şirketin uzun vadeli yerel ve yabancı para cinsinden kredi notlarını CCC+ seviyesinden CCC- seviyesine indirmiş; 500 milyon dolarlık 2029 vadeli teminatsız tahvilin notunu da CC seviyesine çekmişti.

Bu notlar, şirketin finansal yükümlülüklerini yerine getirme kapasitesine ilişkin risklerin yüksek olduğuna işaret ediyor. Yeniden yapılandırma teklifinin yatırımcılar tarafından nasıl karşılanacağı, şirketin finansmana erişimi ve borç ödeme kapasitesi açısından önem taşıyor. https://vestelinternational.com/investor-relations/news/kap-notices?p=2

Sürecin tamamlanması için hangi koşullar gerekiyor?

Vestel’in teklifinin yürürlüğe girmesi otomatik değil. Sürecin tamamlanması için tahvil sahipleri toplantısında gerekli kararların alınması, işlem belgelerinde belirtilen diğer koşulların karşılanması ve ikinci seçenek kapsamında öngörülen yeni tahvil ihracı için SPK onayının sağlanması gerekiyor.

Bu nedenle açıklanan iki alternatif, tamamlanmış bir borç yapılandırmasından ziyade yatırımcıların onayına sunulan bir teklif olarak değerlendirilmeli.

Sonuç: Borç takviminin uzaması tek başına yeterli mi?

Vestel’in Eurobond hamlesi, şirketin finansman yükünü hafifletme ve borç ödeme takvimini yeniden düzenleme arayışının önemli bir göstergesi. Bir tarafta anaparayı koruyarak faiz gelirini azaltan ve vadeyi altı yıl uzatan seçenek, diğer tarafta anaparada yüzde 45 kesinti karşılığında daha yüksek faiz ve daha erken vade sunan seçenek bulunuyor.

Ancak yatırımcılar açısından asıl mesele, hangi seçeneğin nominal olarak daha cazip göründüğünden çok, şirketin yeni ödeme planını karşılayabilecek nakit akışını yaratıp yaratamayacağı.

Vestel açısından ise borçların yeniden yapılandırılması finansal baskıyı azaltabilir; kalıcı iyileşmenin sağlanması için faaliyetlerden elde edilen nakdin güçlenmesi, kârlılığın sürdürülebilir hale gelmesi ve finansman maliyetlerinin yönetilebilir düzeye inmesi gerekecek.

Bankavitrini.com değerlendirmesi: Eurobond sahiplerinin vereceği karar kadar, bankalarla yürütülen yeniden yapılandırma görüşmelerinin sonucu da Vestel’in finansal geleceği açısından belirleyici olacak.

Okumaya devam et

EKONOMİ

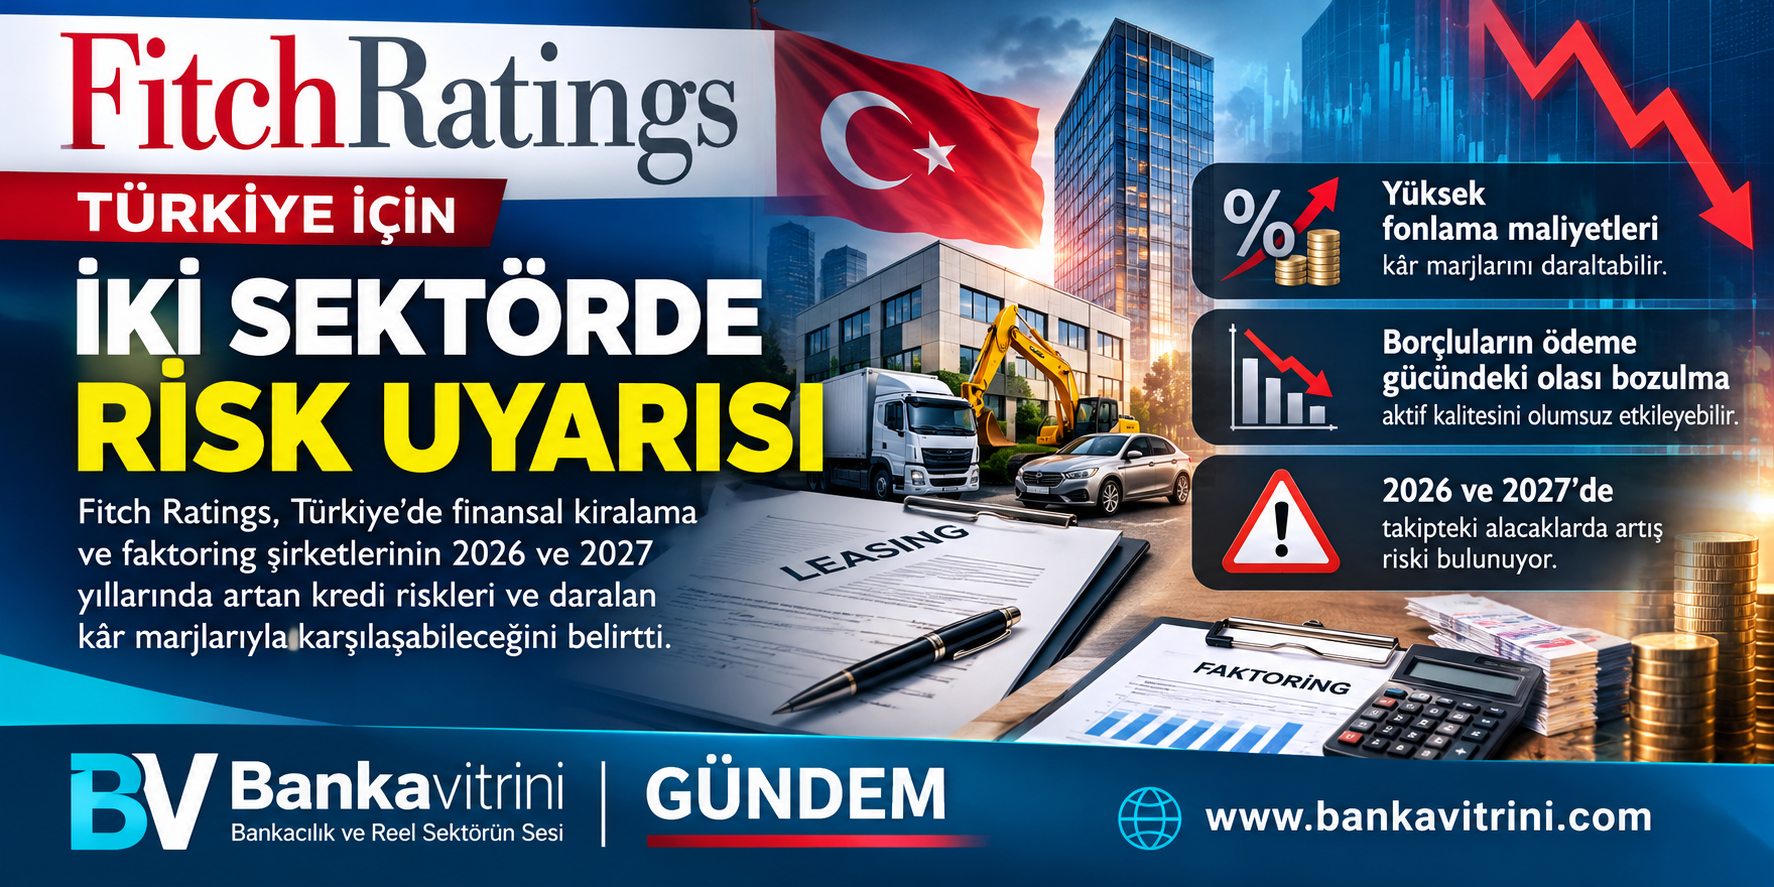
FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI

Yayınlanma:

|

Yazan:

2026 ve 2027’de takipteki alacaklar artabilir, kâr marjları daralabilir

Bankavitrini.com | Ekonomi Haber

Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye’de finansal kiralama (leasing) ve faktoring sektörlerinin 2026 ve 2027 yıllarında artan aktif kalitesi riskleri ve daralan kârlılık marjlarıyla karşılaşabileceği uyarısında bulundu. Yüksek fonlama maliyetleri, KOBİ’lerin ödeme gücündeki olası bozulma ve artan sorunlu alacaklar, iki sektörün önümüzdeki dönemde yakından izlenmesi gereken başlıca riskleri arasında yer aldı.

Fitch’in 19 Ekim 2026 tarihli değerlendirmesine göre, Türkiye’nin de içinde bulunduğu gelişmekte olan Avrupa’daki finansman ve leasing şirketlerine yönelik sektör görünümü haziran ayında “kötüleşen” olarak revize edilmişti. Küresel ekonomik büyümedeki yavaşlama, yüksek enflasyon ve finansman maliyetleri bu değerlendirmede etkili oldu.

Finansal kiralamada hacim büyüyor, riskler de birikiyor

Fitch’in değerlendirmesinde öne çıkan veriler, finansal kiralama sektöründe iş hacmi artarken risklerin de göz ardı edilmemesi gerektiğini ortaya koyuyor.

Türkiye’de finansal kiralama sektörünün yeni iş hacmi, 2026’nın ilk yarısında geçen yılın aynı dönemine göre dolar bazında yüzde 48 arttı. Ancak bu büyümenin niteliği dikkat çekici bir ayrıntı taşıyor: Sat ve geri kirala işlemlerinin toplam yeni iş hacmindeki payı yüzde 38’e ulaştı.

Sat ve geri kirala işlemlerinde işletmeler, sahip oldukları bina, makine veya diğer varlıkları finansman kuruluşuna satarak nakit elde ediyor ve aynı varlıkları kiralamaya devam ediyor. Bu yöntem şirketlere kısa vadeli likidite sağlarken, yeni yatırım finansmanından çok mevcut nakit ihtiyacının karşılanmasına yönelik talebi de gösterebiliyor.

Fitch, bu işlemlerin ticari gayrimenkul değerlemeleri ve varlıkların gelecekteki değeri bakımından risk yaratabileceğine dikkat çekiyor. Varlıkların değer kaybetmesi, teminatın yeterliliğini ve finansman kuruluşlarının olası tahsilatlarını olumsuz etkileyebilir.

Sektörde takipteki alacak oranı yüzde 1,9 seviyesine gerilemiş olsa da Fitch, bu oranın 2026 sonu ve 2027 boyunca yükselmesini bekliyor. Finansal kiralama şirketlerinin ortalama özkaynak kârlılığı yüzde 30 olurken, kaldıraç oranının 2025 sonundaki 3,8 kat seviyesinden 4,9 kata yükselmesi de bilançoların izlenmesi gereken göstergeler arasında bulunuyor.

Faktoringde 1,1 trilyon TL’lik hacim: Reel büyüme sınırlı

Faktoring sektörü, işletmelerin vadeli satışlarından doğan alacaklarını devralarak nakit akışı sağlamalarında önemli bir finansman aracı olarak öne çıkıyor. Özellikle banka kredisine erişimde zorlanan işletmeler açısından faktoring, işletme sermayesi ihtiyacının karşılanmasında alternatif oluşturuyor.

Ancak yüksek finansman maliyetleri ve müşterilerin tahsilat sorunları, faktoring şirketlerinin de risklerini artırabiliyor.

Fitch’in değerlendirmesinde yer alan verilere göre, Türkiye’de faktoring işlem hacmi 2026’nın ilk yarısında yıllık yüzde 33 artarak 1,1 trilyon TL’ye ulaştı. Kuruluş, 2026 yılının tamamında yüzde 32 büyüme bekliyor. Bununla birlikte büyümenin genel olarak enflasyonla uyumlu kalacağı ve reel büyümenin yatay seyredeceği öngörülüyor.

Faktoring sektörünün takipteki alacak oranı yüzde 2,3 seviyesinde bulunuyor. Yeni sorunlu alacakların ve bunlara karşı ayrılan değer düşüklüğü giderlerinin yüksek seyretmesi ise kârlılık üzerindeki baskıyı artırıyor.

Sektörün ortalama aktif kârlılığının 2025’teki yüzde 8,1 seviyesinden yüzde 6,4’e gerilemesi, büyüyen işlem hacminin aynı ölçüde kârlılığa dönüşmediğini gösteren önemli bir veri. Kaldıraç oranı 4,1 kata yükselmiş olsa da Fitch bu seviyeyi hâlen ılımlı olarak değerlendiriyor.

Asıl risk: KOBİ’lerin ödeme gücündeki bozulma

Fitch’in uyarısının Türkiye açısından en önemli boyutu, finansman kuruluşlarının karşı karşıya olduğu risklerin yalnızca kendi bilançolarından kaynaklanmaması.

Yüksek faizler, işletmelerin finansman giderlerini artırırken tahsilat vadelerindeki uzama ve nakit akışındaki bozulma, borçların zamanında ödenmesini zorlaştırabiliyor. Özellikle küçük ve orta ölçekli işletmelerde yaşanabilecek ödeme güçlükleri, leasing ve faktoring şirketlerinin aktif kalitesine doğrudan yansıyabilir.

Türkiye’de son dönemde yaşanan piyasa dalgalanmalarının bu şirketler üzerindeki doğrudan etkisinin sınırlı kaldığı belirtiliyor. Finansal kiralama şirketlerinin sınırlı menkul kıymet portföyleri ve yerleşik fonlama kanalları, banka iştiraki olan faktoring şirketlerinin ise ana ortaklarından alabilecekleri destek, riskleri sınırlayan unsurlar arasında gösteriliyor.

Bununla birlikte Türk lirası faizlerindeki yükseliş ve Türkiye’nin kredi temerrüt takası (CDS) primlerindeki artış, fonlama maliyetlerini yukarı çekebilir. Bu durum, özellikle müşterilerine daha önce kullandırılmış finansmanın getirisi ile yeni fonlama maliyetleri arasındaki farkı daraltabilir.

Bankacılık dışı finansman sektörüne ne anlatıyor?

Fitch’in değerlendirmesi, finansal kiralama ve faktoring sektörlerinde büyüme oranlarının tek başına yeterli bir performans göstergesi olmadığını ortaya koyuyor. İşlem hacmi artarken tahsilat kalitesinin bozulması, karşılık giderlerinin yükselmesi ve fonlama maliyetlerinin gelirleri aşındırması, şirketlerin finansal dayanıklılığını zayıflatabilir.

Türkiye’de reel sektörün krediye erişim sorunu yaşadığı bir dönemde leasing ve faktoring şirketlerinin önemi artıyor. Ancak işletmelerin finansmana erişimini kolaylaştıran bu kanalların sürdürülebilirliği, müşterilerin geri ödeme kapasitesine ve finansman kuruluşlarının risk yönetimine bağlı.

Önümüzdeki dönemde takipteki alacak oranları, karşılık giderleri, özkaynak ve aktif kârlılığı ile kaldıraç oranlarının birlikte değerlendirilmesi gerekiyor. Özellikle büyümenin enflasyonun gerisinde kaldığı veya yüksek fonlama maliyetlerinin sürdüğü bir ortamda, hacim artışının finansal sağlıktaki iyileşmeyle karıştırılmaması önem taşıyor.

Sonuç olarak: Fitch’in uyarısı, Türkiye’de leasing ve faktoring sektörlerinin bugün itibarıyla bir kriz içinde olduğu anlamına gelmiyor. Ancak 2026 ve 2027 döneminde borçluların ödeme performansında yaşanabilecek bozulma ve yüksek finansman maliyetleri, iki sektörün aktif kalitesi ve kârlılığı üzerinde baskı oluşturabilir.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.