
EKONOMİ
Korkut Boratav: Ekonominin çökmesini değil, durgunlaşarak çürümesini yaşıyoruz

Yayınlanma:
3 yıl önce|
Yazan:
BankaVitrini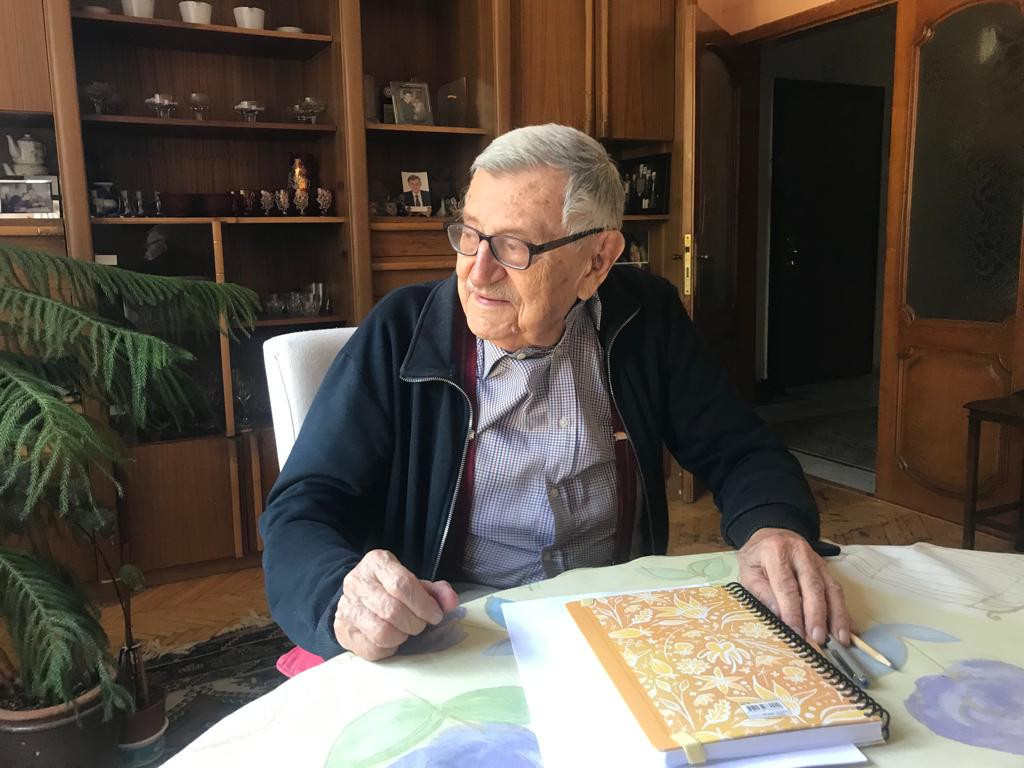
Türkiye’nin efsanevi hocası, nam-ı diğer “Hocaların Hocası” Prof. Dr. Korkut Boratav’la mayıs seçimlerinin ardından ilk kez sohbet etme imkanı bulduk. Korkut Hoca bizi evinde, çalışma odasında ağırladı. Değindiğimiz hemen her konuda bir kaynak ve bir veri paylaştı. Burada hepsine yer verme imkanımız olmadı. Ama yaptığı değerlendirme ve analizler, özellikle son birkaç yılda çokça ağırlaşan toplumsal bunalımı anlamayı kolaylaştırdı. İçinden çıkılmaz olanı bizler için anlaşılır kılarken, neden sonuç ilişkilerini her zamanki gibi telaşsız, sakin ve yavaş yavaş tartıştı bizimle. Bir zamanlar benim de öğrencisi olduğum Boratav’dan, yıllar sonra bu kez çok kritik bir dersi daha dinlemiş olduk. Bizzat içinde yaşadığımız dönemde, Türkiye’nin bir durgunluk ve çürümeye sürüklenişinin dersi…
Konuştuğumuz konular can sıkıcı olsa da Hoca, her zamanki gibi güler yüzlü kibarlığı, aydınlık zihni ve ince esprileriyle sohbeti kolaylaştırdı. Zaman zaman hüzünlendi, bazen öfkelendi, eleştirdi. Ama çokça üzgündü.
Seçim öncesi ve sonrasında iktidarın uyguladığı ve enflasyonda çok hızlı bir artışa neden olan politika kararlarını değerlendiren Boratav, bu politikaların Cumhurbaşkanı Erdoğan tarafından 2015 seçim yenilgisinden sonra belirlendiğini ve asla bir seçim kaybetmemek için bedeli ne olursa olsun bu “büyüme” odaklı politikayı uygulamaya soktuğunu söylüyor. Bu konuda “Erdoğan’ın Haziran 2015’te kaybettiği seçimi kazanmanın siyasal yöntemi ‘şiddet’ olmuştu. Ekonomik yöntemi de ‘büyüme’ oldu” tespitini yaparken, ekonomideki bozulma ve yoksullaşmaya rağmen, iktidarın seçim kazanmasındaki nedenleri analiz ediyor. Ekonomide bir çöküşü değil ama durgunluk ve çürümeyi yaşadığımızı vurgulayan Boratav’ın, Orta Vadeli Program (OVP), TCMB’nin faiz kararı ve yeniden ekonominin başına getirilen Mehmet Şimşek’le ilgili tespit ve tahlillerinin oldukça çarpıcı bulunacağını tahmin ediyorum. Yakın geçmişe ve yakın geleceğe ilişkin değerlendirme ve öngörüleri ise epeyce tartışılacaktır.
Hocam seçimden sonra ilk kez konuşuyoruz. İlk sorum şu olsun, bu mayıs seçimlerinden sonra muhalif seçmen çok büyük bir hayal kırıklığı yaşadı. Dahası ölüm kalım seçimi denilen bir seçimin ardından sanki hiçbir şey olmamış gibi her şey eskiye döndü. Sizin seçimden önce bir yazınızı hatırlıyorum, iktidarın değişeceğine dair siz de bir kanaat belirtmiştiniz. Siz de hayal kırıklığı yaşadınız mı ya da umutsuzluk ya da öfke? Nasıl karşıladınız seçim sonucunu?
Açıkça söyleyeyim, Türkiye toplumunun Türkiye’nin sağlığı selameti ve özellikle Türkiye halklarının refahı ve gönenci için bu iktidarın son bulması gerektiğini düşündüğüm için ben de büyük hayal kırıklığına uğradım. Hemen şunu ekleyeyim, birçok meslektaşım “Kriz var ve Erdoğan iktidardan gidecek” öngörüsü içindeydi. Ben bu görüşü hep biraz rezerv karşıladım. Çünkü bir kere dar iktisat mantığıyla Türkiye seçim dönemine bir ekonomik kriz içinde girmedi.
CUMHURBAŞKANI ‘BÜYÜME’ ÖNCELİĞİNİ 2015 SEÇİM YENİLGİSİNDE ALGILADI
Siz yaşanan ekonomik sorunların bütününü ekonomik kriz olarak adlandırmıyorsunuz. Bunu teknik tanımı nedeniyle mi tercih etmiyorsunuz?
Hayır, iki anlamda da yok. Teknik olarak 2 çeyrek dönem Milli Gelir gerilerse resesyon, yani daralma denir; kriz değil. Eğer bu gerileme daha uzun sürerse ekonomik kriz denir. Ekonomik krizin finansal boyutu da olabilir; dış borç krizi olabilir. Ama temel gösterge Milli Gelir hareketlerinde aranır. Diyelim daralma 12 aya çıktığı zaman genellikle ekonomik kriz denir. Bu anlamda Türkiye 2009’dan bu yana ekonomik bir kriz yaşamadı. Sonraki yıllarda Türkiye’nin büyüyen bir ekonomide emek karşıtı ağır bir bölüşüm şokundan geçtiğini gözlüyoruz. Bu durumu, bence toplumsal bunalım diye adlandırmak doğru olur. Cumhurbaşkanı, büyüme önceliğini Haziran 2015 seçim yenilgisi sonrasında algıladı. Ve o tarih aşağı yukarı neoliberal istikrar programından kopma tarihidir. 2015’te o zamanki Merkez Bankası Başkanı Erdem Başçı’ya, “faizleri neden indirmiyorsun?” diye fırça attı. Erdem Başçı o tarihte Erdoğan’a uzun bir brifing verdi. Anlattı ki, enflasyonla mücadelede faizleri düşürmek sermaye çıkışına yol açar ve döviz yukarı çıkar. Türkiye’de enflasyonu belirleyen en temel etken de döviz kurudur. Bu tespiti yaptı. Bu tespit sermaye hareketlerine açık bir ekonomide tek etken değildir; ama esas olarak doğrudur. Yani döviz kurunun enflasyonu pompalayan etkisi ise kesinlikle başattır. 2017’den sonra Merkez Bankası’nın politika faizlerinde Erdoğan belirleyici oldu.
ERDOĞAN’IN HAZİRAN 2015’TE KAYBETTİĞİ SEÇİMİ KAZANMASININ SİYASAL YÖNTEMİ ‘ŞİDDET’ OLMUŞTU. EKONOMİK YÖNTEMİ DE ‘BÜYÜME’ OLDU
Peki burada şu soru oluyor o zaman, hükümetin giriştiği bu kaotik politikalar bütünü bir hatayla mı, yoksa enflasyonun patlayacağını bile bile mi yapıldı? Neden?
Cumhurbaşkanı bu yönelişinin ekonomik amacını TÜSIAD’a çıkışırken söyledi. “Biz size düşük faizle kredi veriyoruz. Sizin tek göreviniz ucuz kredileri üretime, yatırıma, ihracata tahsis etmektir.” Erdoğan’ın kafasındaki ekonomik model, şirketlere pompalanan düşük faizli kredilerin büyümeyi, dolayısıyla istihdamı da sürüklemesidir. AKP’nin Haziran 2015’te kaybettiği seçimi Kasım’da kazanmanın siyasal yöntemi “şiddet” olmuştu. Ekonomik yöntemi de bu büyüme oldu. Erdoğan, iş çevrelerinin özellikle inşaat sektörünün nelere karşı duyarlı olduğunu biliyor. Devlet teşviklerine, düşük faizle bol teşvikli kredilere güveniyorlar.
Adı ekonomik kriz olmayabilir ama burada yaşanan bir buhran var. Yoksulluk, fakirlik, pahalılık, geçim sıkıntısı enflasyon… Halk bir kriz, buhran hissediyor. Bu ekonomik buhran neden seçim sonuçlarına yansımadı?
Şöyle düşün, büyüme devam ediyor. İstihdam, üretimin, büyümenin türevidir. İstihdamın oy getirecek bir unsur olduğunu biliyor. Ekonominin büyümesi neoliberal modelin izlendiği 2011-2015’te yüzde 4,1’e indi; Haziran’da AKP seçimi kaybetti. Neoliberal istikrar reçetelerini çiğnedi; 2016-2022’de ekonomi yüzde 4,3 büyüdü. Bir kere neoliberal modelden kaçarak büyümenin sürdürülebileceğini (yani neoliberal yobazlığın bir noktada yetersizliğini) de ortaya koydu Erdoğan. İkincisi bu sürecin bölüşüm sonuçları ile ilgili: Bankalar şirketlere düşük faizle kredi pompalıyor; büyümeyi sağlıyorlar. Fakat emek örgütsüz. Kaynak tahsisi ve bölüşüm tamamen bankaların ve şirketlerin denetiminde. Ortaya çıkan emek karşıtı ağır bölüşüm şokunu Saray fiilen hedefliyor. Ana muhalefet farkında değil.
GERÇEK MAĞDURLAR BEYAZ YAKALI EMEKÇİLER
Ama bu sorunun bölüşüm sonuçları en geniş olarak dar gelir grupları için yıkıcı oluyor ve iktidar sadece kendisi için bir risk olmasın diye bile bu olumsuz sonuçları telafi edecek bir şey yapmaya gerek duymadı. Neden?
Gerek görmüyor çünkü. Büyümenin, genişlemenin bölüşüm sonuçlarının algılanması, Saray’ın halk sınıfları üzerindeki ideolojik hegemonyasının derecesine bağlıdır. Seçim sonuçları bu etkeni yansıtıyor. Gözleyen, ilgilenenler için bölüşüm sonuçları ortadadır: 2016 ve 2022 arasında ilk 500 büyük şirketin kârlarının katma değerdeki payları 12,4 puan arttı. Net millî gelirde sermayenin payı 10,8 puan arttı. Her iki durumda da ücretlerin payındaki zıt yönlü kayıpların pahasına… Nasıl sağlandı? Örgütsüz bir iş gücü piyasasında emek rezervleri de var. Bu emek rezervleri milyonlarca göçmen tarafından da kuşatılmış. İş çevrelerinden, “göçmenler olmasa bizim sanayimiz çöker” açıklamalarını hatırlayın. Bölüşümü bozan ikinci konjonktürel ivme enflasyon… Şimdi bak, Batı’da enflasyon tartışmalarında “kârların sürüklediği enflasyon” olgusu vurgulanıyor. İster Ukrayna krizi sonrasında enerji, ham madde, temel girdi maliyetlerinde meydana gelen; ister enflasyona karşı yapılan asgari ücret artışları olsun her maliyet artışı, şirketler tarafından kârlardan fedakarlık bir yana, kâr marjlarını yükseltmekte de fırsat olarak kullanılıyor. Türkiye’de de bu doğrultuda tespitler var.
Üretimle beraber istihdam artıyorsa, fiyatların anlık bölüşüm etkisi bir geçim sıkıntısı olarak algılanır. Günlük hayatın olağan halidir. Muhatabı belirsizdir. Enflasyon 2021’in sonundan itibaren hızlandı. Gerçek mağdurlar daha çok beyaz yakalı, enflasyona karşı güvence mekanizmaları genellikle geçmişte devlet tarafından da gözetilen, hızlanan enflasyona karşı çaresiz kalan büyük kentlerin beyaz yakalıları. Yani şöyle söyleyelim. Muhalif oyların dağılımına baktığımızda, bütün büyükşehirler, kıyı şeridi, genellikle işçi sınıfının nitelikli ve kalabalık katmanları. Siyasal özgürlüklere, hayat tarzlarına müdahalelere dönük duyarlılıkları yüksek. Konut, eğitim giderleri üzerindeki baskılar, bu katmanların yaşam düzeylerini doğrudan ve hızlı etkiliyor.
Ama burada şunu netleştirmemiz gerek, bu sorun beyaz yakalılar için bir sorun ama mavi yakalılar için sorun değil demiş olmayalım. Ya da öyle mi diyorsunuz?
Hayır, bu kadar ağır bir sorun değil.
BÜYÜK KENT YOKSULLARININ SAFLARINDA ‘NİÇİN YOKSULSUNUZ?’ SORUSU YANITSIZ KALIYOR
Neden çok yoksullar ama?
Hayır, bir kere AKP’nin sosyal devlet kurumlarının, düzenlemelerinin dışında yerleştirdiği yaygın bir sosyal yardım ağı var; telafi edici rolü önemli. Kurumsallaşmadığı için iktidar değişikliği ile bu destek öğesini kaybetme tehlikesi endişe yaratıyor.
Burada ikinci ve ideolojik bir etken de var. AKP’nin 20 yıllık hakimiyeti, özellikle sağa kayan ve Cumhuriyetçi söylemini kaybetmiş olan ana muhalefetin etki alanını iyice daralttı. Günümüz ortamıyla ilgili bir örnek vereyim. Necmi Erdoğan, Kayıp Halk başlıklı araştırmasını bu yakınlarda yayımladı. Kitap, bugünkü toplumsal bunalım ortamında yoksularla yapılan çok sayıda yüz yüze röportajı da değerlendiriyor. Ve ortaya çıkıyor ki büyük kent yoksullarının saflarında “niçin yoksulsunuz?” sorusu yanıtsız kalıyor. Zira, yetişkin hayatları boyunca bu soruyu sınıf karşıtlığı, sınıf mücadelesi perspektifi ile gündeme getiren akımlarla karşılaşmamışlar. Düzeni suçlamak bir yana, günlük hayatlarında ve çalışma koşullarında karşılaştıkları işverenleri, zenginleri veya hükümeti sorumlu görmelerine yol açacak sınıfsal refleks ve algılama melekesi dumura uğramış. Bu durumda örneğin Erdoğan’ın iç ve dış siyaset ve ekonomi söyleminde sürekli ortaya çıkan tutarsızlıkları sergilemek veya insan hakları ihlallerine dayalı muhalefet söylemleri tümüyle etkisiz kalıyor.
İSLAMCI FAŞİZMİN DÜNYA GÖRÜŞÜNE TESLİM OLAN CHP YÖNETİMİ, KENDİ TABANINDA VE GEÇMİŞ BİRİKİMİNDE VAR OLANI LAİK DUYARLILIKLARI FELCE UĞRATTI
Bu, sosyalist partiler dışındaki tüm partilerin sağcı ya da sağa yaslanmış olduğunu mu gösteriyor?
Kritik dönemeçlerde dahi parlamenter muhalefetin duyarsızlığı hazindir. 2017 Referandumu bir rejim değiştirme operasyonunun kritik aşamasıydı. İktidarın ana hedefinin İslamcı bir rejim olduğu da ortadaydı. CHP’nin “muhafazakâr, İslâmî duyarlılığı yüksek çevrelerden oyları almalıyız” saplantısı yüzünden bu mesele anayasa oylamasında öne çıkmadı; sağ ve sol kanatları olan Cumhuriyetçi bir cephe altı yıl önce oluşturulabilirdi. Gündeme dahi gelmedi. Tuhaf bir durumdayız: Türkiye’de siyasal mücadelenin en acil sorunlarından laikliği korumak, niçin sadece ve sadece sosyalist partilerin öncülüğündedir?
İslamcı faşizmin dünya görüşüne teslim olan CHP yönetimi, kendi tabanında ve geçmiş birikiminde var olanı laik duyarlılıkları da felce uğrattı.
Şimdi bak, aslında Cumhuriyetçi duyarlılıklar, CHP’nin seçmen tabanından çok daha geniş kalabalıklarca sahiplenilmiştir. Gezi hareketinin kitlesi bu kalabalıklardan oluşuyordu. Hatta Mayıs’ta Erdoğan’a karşı oy kullanan 25 milyon da Gezi kitlesinin türevidir. Bu muhalefeti sandıklarda birleştiren temel etkenin, sola açık Cumhuriyet değerleri olduğunu düşünüyorum.
Muhalefet bu aydınlanmacı yaklaşımı terk etmemiş olsaydı, iktidarın devamı için oy veren o 27 milyon seçmene ulaşabilir miydi?
CHP yönetimi, temsili demokrasinin bir sonraki seçime odaklanan en “oportünist” biçimini benimsemiştir. Laik, Cumhuriyetçi duyarlılıkları yüksek, Alevi bir çekirdeği seçimlerde “CHP listelerine mahkum” görüyor; “karşı mahalleden de oy almam lazım iktidar olabilmem için”, diyor. Ama yüzde 25 çekirdeğini hiç aşamıyor. Çünkü gerçekte savunduğu, benimsediği bir dünya görüşü yok. Türkiye toplumunun birikimleri ile de bağlarını koparmış.
1960 sonrasında Türkiye işçi sınıfı hareketi ve parlamenter muhalefetin dışına taşan sınıf mücadeleleri sosyalist ve devrimci akımlarla iç içe girmiştir. “İslâmî değerler”, 1960 sonrasında filizlenen sınıf mücadelelerini, militan sendikalaşmayı temsil eden DİSK’i, yüzbinlerce işçiyi Taksim’de toplayan 1 Mayısları, 12 Mart muhtırasını da tetikleyen 15-16 Haziran yürüyüşünü, yakın geçmişte Ankara’daki Tekel işçilerinin direnişini engelledi mi? Halk sınıflarının kültürel kimliğinin önemli bir öğesi olan Müslümanlık, onların, sola, sosyalizme açılmalarına, devrimci hareketlere katılmalarına engel olmamıştır. Zaten bu durum, Cumhuriyet devrimleri söz konusu olduğunda Türkiye toplumunun tümü için de geçerlidir.
FİNANS KAPİTALİN TALEPLERİNİN KARŞILANMASI GEREKİNCE ŞİMŞEK’İ ÇAĞIRMAK ZORUNDA KALDILAR
Seçim sonrası ekonominin başına Mehmet Şimşek getirildi, TCMB başkanı ve yönetimi değişti. Bunu nasıl görmek gerekir? Gerçekten Erdoğan’ın bütün o faiz ısrarına rağmen ekonomi yönetimi ortodoks politikalara mı dönüyor gerçekten yoksa bu sadece yerel seçime kadar bir yöntem mi olacak? Yerel seçimden sonra nasıl devam eder, nasıl görüyorsunuz?
Şöyle düşünün, Mayıs 2023’te ekonomi tıkanmıştı. Saray iktidarının neoliberal istikrar ilkelerini çiğneyen politikaları iki alanda dengesizlik yaratıyor. Enflasyonu pompalıyor ve cari işlem açığını artırıyor. Şu anda bu türden kırılganlıklar içine sürüklenmiş ve olası dış borç krizlerine aday olan ülkelerden biri Türkiye. Yani bu açığı dış borçlarla sürdürmenin imkanı sınırlandı. Derecelendirme kuruluşlarından Türkiye’ye de bol miktarda uyarı geldi. Mayıs 2023 dönemecinde, dış borcun 206 milyar dolarının bir yıl içinde ödenmesi gerekiyor. Bir yıl içinde bu dış finansman gereksinimine 50 milyar doları aşması beklenen cari işlem açığını da ekleyin. Bu toplamın döndürülme derecesi uluslararası finans kapitale bağlı. Enflasyonu frenleyen finansal istikrar reçetelerine dönüş talebi onlardan geldi. Bu talepleri karşılamak için mecburen eski ekipten Mehmet Şimşek çağırıldı.
MEHMET ŞİMŞEK, FİNANS KAPİTAL İLE ERDOĞAN’IN ÇELİŞKİLİ ÖNCELİKLERİNİ UZLAŞTIRMA ÇABASINDA
Ancak Mehmet Şimşek’in, kritik durumlarda Cumhurbaşkanından bağımsız kararlar alabileceğine dair pek de güçlü bir inanç yok?
Şimşek, finans kapitalin istikrar programını Türkiye’ye getirme göreviyle geldi ama Erdoğan hâlâ sabit fikirlerinden tam vazgeçmiş değil. Küçülmeye karşı direniyor. Çünkü yakın gelecekte bir de yerel seçim var. İktidarını mutlaklaştırmak için yerel seçim önemli. Bu yüzden yeni program iki ayrı muhatabın önceliklerini karşılamaya çalışarak hazırlandı. Birincisi finans kapitalin enflasyonu düşüren istikrar, diğeri RTE’nin aradığı (en azından Mart 2024 seçimlerine kadar) büyüme öncelikleri… Örneğin finans çevreleri TCMB’nin politika faizinin yeni programın (OVP’nin) 2024 hedefi olan yüzde 35’e yerleşmesini talep edecekler. Bu, 10 puanlık faiz artışı anlamına gelir. Erdoğan Mart 2024 seçimlerinden önce bu boyutta bir ayarlamaya, ekonomiyi daraltıcı etkisi yüzünden direnecektir. Mart 2024 sonrasına kaydırılırsa sineye çekebilir.
Bu tür uzlaşılar, en azından önümüzdeki aylarda gündemde olacaktır. Her sene Türkiye’nin dış borcunun belli bir artış temposuyla sürdürülmesini uluslararası dev yatırım bankaları sağlıyor. Ama Türkiye devlet tahvillerinden birinin vadesi gelen faiz yükümlülüğü, o andaki döviz kısıtı nedeniyle ödenemezse, Türkiye Hazinesi temerrüde düşer ve dış borç krizine sürüklenir. Benzerleri, bu yakınlarda Arjantin’in, Sri Lanka’nın başına geldi. Dünya ekonomisinin bugünkü ortamında bu riskle karşı karşıya kalan çok sayıda ülke var.
Mehmet Şimşek bunu önleyebilir mi sizce?
Mehmet Şimşek herhalde Orta Vadeli Programın hazırlanışında belirleyici rol oynadı. Özellikle makroekonomik hedeflerin, finans kapitalin de aradığı istikrar perspektifini içermesi lazım. Aynı zamanda Erdoğan’ın aradığı büyüme devam etmeli. Yani Erdoğan faiz politikalarına filan karışmasa bile büyümenin sürmesi lazım. Onun için Şimşek’in demeçleri iki önceliği bir arada içeriyor: “İhracata ve üretime dönük büyümeyi teşvik edeceğiz ama faizleri de yükselteceğiz. Tüketimi caydırarak üretimi beslemeyi düşünüyoruz.” Bu tutarlılığı güç bir ikilemdir. Finans kapitalin ve Erdoğan’ın çelişkili önceliklerini uzlaştırma çabası söz konusu…
SEÇİMDEN SONRA ERDOĞAN, IMF PROGRAMININ VE OVP’NİN ÖNGÖRDÜĞÜ BÜTÜN KEMER SIKMA YÖNTEMLERİNİ UYGULAYACAK
OVP’de söyledikleri şu mu? En geniş halk kesimlerinde kemer sıkılacak ama büyümeyi sağlayacak sermayeye teşvikler ve destek sürecek?
Bunu hedeflerden görüyoruz, hedefler şöyle: 2 ayrı büyüme rakamı var burada birisi Türk lirasıyla hesaplanan sabit fiyatlı reel büyüme diyelim. Yüzde 4,4’ten 4’e düşecek 2024’te. Yani ekonomi biraz yavaşlayacak. 2026’da büyüme yüzde 5’e çıkacak. Erdoğan buna razı olabilir. Ama herhalde o da gözetilerek, dolarlı büyüme temposu çok yüksek öngörülmüş. Çünkü milli geliri ölçen fiyat endekslerinde dolar, deflatörün altında kalıyor. 2023’te deflatör, yüzde 62.6, doların artış tahmini yüzde 44. 2024’te deflatör yüzde 55 dövizin artışı oranı yüzde 54.
ŞİMŞEK, NEW YORK’A FİNANS KAPİTALİN ENDİŞELERİNİ DAĞITMAK İÇİN GİDİYOR
Yani kuru tutacağım diyor, bunu nasıl sağlar?
Yani dolar iç fiyatlardan daha düşük bir tempoyla seyredecek. Bunu sağlayacak varsayım da örtülü olarak yer alıyor: Bu program finans kapitale hitap ettiği için yüksek tempolu sermaye girişi olur. Peki finans kapitale hitap etmesi nerede? Bir, enflasyon hedefine yükseltilecek faizlerde; iki Faiz Dışı Kamu Dengesi’nin Milli Gelir’e oranında. Bakıyoruz 2023’de yüzde 3,7 oranındaki açık; 2026’da yüzde 1,1 oranında fazlaya çıkıyor. Yani kamu dengesi 4,8 puanlık daralma gerçekleştirecek. Yani büyük kemer sıkma kamu maliyesinde. Yani finans kapitale “hem kamu maliyesinde kemer sıkıyoruz; hem de politika faizlerimizi de yükseltmeye başladık” diyoruz. Erdoğan’a da, muhtemelen “on puanlık faiz artışlarını ikinci yarıda, seçimden sonra yoğunlaştırırız” diyorlar. Erdoğan’ı tatmin etmek için 2026’ya yüzde 5 büyüme hedefi koymuşlar. Ama IMF’nin Türkiye ile ilgili öngörülerinde bu hedef yüzde 3’tür. Türkiye ekonomisi için yüzde 3’lük bir büyümeyi istikrarlı ve finans kapital tarafından desteklenir bir model olarak görüyor IMF. Bu büyüme, belli bir istikrara yetiyor. Dış kaynak aktarımını da sağlıyor. İstikrar öngörülerini IMF çok abartılı tutmuyor. Mesela yüzde 20 civarında enflasyonla devam edilir, Türkiye için idare eder. Türkiye yüzde 2 oranında dış açığı sürdürebilir.
Yüzde 3’lük büyüme temposu öngören IMF senaryosu, Türkiye’yi, şu anda içinde yaşadığımız toplumsal bunalıma mahkum etme, hatta ağırlaştırarak mahkum etme anlamına geliyor… Çünkü ekonominin durgunlaşması, atıl iş gücünde (yani geniş anlamlı işsizlik oranında) artışları devam ettirecektir. Türkiye’nin şu anda dörtte biri, yüzde 24’ü atıl işgücü. Yani işgücü piyasasından kopmuş olan faal nüfus…
(Hoca burada TÜİK’in, yayınladığı işgücü istatistiklerinde “işsiz” saymadığı ve adına “ümidini kaybeden, iş aramayan ama çalışmaya hazır olanlar” denilen grubu kastediyor. Bu ve çeşitli eksik istihdam gruplarındakilerin de dahil olduğu işsizlik oranına geniş tanımlı işsizlik ya da atıl işgücü deniliyor.)
Zaten Türkiye’nin yüzde 5’lik büyüme hedefi Erdoğan’ı memnun etmek üzere konulmuş bir rakam. Mevcut işsizlik oranını artırmayacak bir büyüme temposu olarak öngörüldüğü için önceki OVP’lerde de yer alıyordu. Bu büyüme hedefi, finans kapital için enflasyonu daha yükseğe çıkaracağı için onun sineye çekeceği eşiği aşacak. Mehmet Şimşek bu ayın 19’unda New York’a uluslararası bankalarla görüşmek ve bu endişeleri dağıtmak için gidiyor. Ay sonunda da IMF 4. Madde müzakereleri için Ankara’ya geliyor. Türkiye için öngördüğü programla OVP’yi karşılaştıracak. 2026 büyüme hedefinin yüzde 5 olması sorgulanabilir.
(Hoca’nın söz ettiği IMF’yle 4. Madde görüşmeleri, herhangi bir kredi içerikli standby anlaşması olmasa da, her yıl üye ülkelerle ikili görüşmeler yapılmasını, bir IMF ekibinin üye ülkeyi ziyaret ederek, ekonomik ve mali bilgileri toplamasını ve ekonomi yönetimiyle ülkenin ekonomik gelişmelerini ve politikalarını görüşmesini kapsıyor. IMF, bu ziyaretinde Türkiye’nin makroekonomik politikalarını gözden geçiriyor ve finansal sistemin sağlamlığına bakıyor. IMF’nin bu görüşmeler sonucunda yayınlayacağı rapor dünyaya, uluslararası piyasalar ve yatırımcılar için önemli bir referans oluyor.)
OVP DİYOR Kİ, 2024’TE ENFLASYON FARKI ÖDEMELERİNİ UNUTUN
Bu çerçeveyle önümüzdeki yıl, 2024 yılında Türkiye ekonomisini bekleyen en önemli sorun anlaşılan yine geçim sıkıntısı ve yoksulluk olacak?
Özellikle seçimlerden sonra, emekçi sınıfların durumu daha da vahimleşecek. Bunu açıkça OVP’de söylüyor. “Yönetilen, yönlendirilen fiyatlar, yani bu fiyatlardan kastettiği emekli maaşları ve kamu sektörü ücret ayarlamaları, geçmiş enflasyona endeksleme davranışının azaltılmasına yardımcı olacak şekilde belirlenecektir” diyor. Yani milyonlarca emekçinin bir nebze cankurtaranı olan enflasyon farkı ödemelerini unutun. Büyüme temposunun durgunlaşması da atıl işgücünü yüzde 24’ü de aşan oranlara taşıyacak.
ACEMOĞLU’NUN DÜŞÜK VERİMLİLİK DEDİĞİ ŞEY BİR SEBEP DEĞİL, SONUÇTUR
Geçtiğimiz günlerde Prof. Daron Acemoğlu bir röportaj verdi. Biliyorsunuz Kemal Kılıçdaroğlu’nun da seçim öncesi danışmanlığını üstlenmişti. Dedi ki, “Türkiye’nin esas problemi düşük verimliliktir” Buna katılır mısınız?
Verimlilik düzeyi bir sebep değil, bir sonuçtur bir kere. Esas olan şudur: Türkiye’de ortalama verimlilik düzeyinin temel sürükleyici unsuru yatırım temposu ve bileşimidir. Büyük dönüşüm, üretim profilinin değişmesini gerektirir. Bir kere üretim kapasitesinin artışı sermaye birikimi ile gerçekleşir. İkincisi sermaye birikiminin bileşiminin değişmesi ise, ortalama verimliliği artıracak sektörlere yönelme ile gerçekleşir. Bunun tarihsel örnekleri var. İkinci dünya savaşı sonrasında Almanya, Japonya. Daha sonraki dönemde Kore ve Çin… Acemoğlu, tespitinde sonuca değiniyor.
TCMB FAİZİ YÜZDE 30’A ÇIKARMAK İSTER AMA SARAY’I NÖTRALİZE ETMEK İÇİN 2 BUÇUK PUAN ARTIŞA GİDEBİLİR
TCMB Para Politikası Kurulu 21 Eylül’de toplanacak ve bir faiz artışı bekleniyor. Sizce nasıl bir karar çıkacaktır?
Yeni başkan yüzde 25’ten yüzde 30’a çıkarmayı istemektedir büyük ihtimalle. Ama Saray’ı nötralize etmek için 2 buçuk puan artışa da gidebilir. RTE’nin gözetimi altında, finans kapitali ve IMF’yi tatmin edecek bir uzlaşma arıyor ekip. Uzlaşmayı bozacak unsurlar da var. Mesela Kavcıoğlu, BDDK başkanı. Mesela KKM problemini nasıl çözecekler belli değil.
Seçim öncesi olası bir iktidar değişikliğinde muhalefete, “hemen kaldırmayın” uyarısında bulunmuştunuz, tam olarak neye karşıydı uyarınız?
İktidar değişseydi, döviz kurunun istikrarlı kalması, hedeflenmesi büyük önem taşıyordu. 125 milyar dolarlık bir potansiyel döviz talebi KKM mevduatında Türk lirası tasarruflarında yatıyor. Bu düzenlemeyi birdenbire kaldır, tutamazsın; döviz kuru sıçrar gider. Şimdi iktidar KKM’yi yavaş yavaş bozmaya çalışıyor. Bozulan para döviz mevduatına gittiği anda kurları yukarı çekecek tabii.
EKONOMİNİN ÇÖKMESİNİ DEĞİL, DURGUNLAŞARAK ÇÜRÜMESİNİ YAŞIYORUZ
Hocam şu soruyla da çok karşılaşıyoruz: Seçim öncesi özellikle muhalefet ve ekonomistler diyordu ki, iktidar böyle yaparsa çöküşe gidiyoruz, şöyle devam ederse ekonomi çöküyor. Ama baktık ki ekonomi çökmedi, çökmüyor. Elbette çökmesin de o halde niye çöküyor deniliyordu işte çökmedi. Neden?
Efendim ekonominin çökmesi değil, durgunlaşarak çürümesini yaşıyoruz. Çürüme ve dağılma diye de bir süreç var. Uzun sürerse doğal hal budur diye; en kötüsü afyon gibi alışırsınız, hayat budur diye. Örneğin ortalıkta serseri mayın gibi dolaşan diplomalı işsizleri veya geleceği olmayan üniversite öğrencisi gençleri bünyesinde barındıran, zaman içinde bu durumu artıran toplumsal bir ortam…
Çöküşten daha kötü bir şey bu. Çok uzun sürerse, çürümeye alışırsan bir türlü yaşar gidersin. Diğer bir uçta da o vahşi kapitalizmden nemalananlar, büyük rantları gelire dönüştürerek parazitleşen yaşam tarzlarını sürdürenler var.
SON YILLARDAKİ GELİŞMELER, SERMAYENİN İSTİKRARLI TAHAKKÜMÜNÜ SAĞLAYAN BİR MODELDEN, GİDEREK VAHŞİLEŞEN BİR KAPİTALİZME GEÇİŞTİR
Cumhuriyetin 100. yılını bitirmemize günler kala şu soruyu size bilhassa sormayı çok önemsiyorum. Türkiye Cumhuriyeti’nin 100. yılında, vadettiklerini de düşünerek geldiğimiz noktada sermaye ve emek açısından tahlili nasıl yaparsınız?
(Korkut hocanın burada yüzü gölgeleniyor. Susuyor ve önüne bakıyor. Sonra, bunu koymayalım söyleşimize, diyor. Neden hocam, diyorum. “Kötümserim de onun için” diyor. Artık üzgün ve sessiz. Sessizliği ben bozuyorum)
Bunu niye soruyorum biliyor musunuz hocam? Bir yandan Türkiye’de siyasal İslam’ın 20 yıllık etkisini her şekilde hissediyoruz elbette ama ben esas sorunun şu olduğunu düşünüyorum: Türkiye’nin, Cumhuriyet tarihi boyunca öyle ya da böyle korunduğu vahşi kapitalizme topyekûn teslimi yaşanıyor artık. Tüm kural ve hukuku yok ederek, özelleştirmeler yoluyla, emeğin örgütlülüğünün kırılmasıyla, sermayenin kuralsız hırçınlığıyla, küçük ayrıcalıklı grupların reel iktidarıyla bir vahşi kapitalizme sürükleniyor Türkiye. Oysa Cumhuriyet fikri öyle değildi. Siz ne düşünürsünüz diye merak ediyorum.
Son yıllardaki gelişmeleri, sermayenin istikrarlı tahakkümünü sağlayan bir modelden, giderek vahşileşen bir kapitalizme geçiş olarak da nitelendirebiliriz. Saray’ın neoliberal programı, bu dönemde sermayenin ölçüsüz ve hızla ihya edilmesini hızlandıran bir kargaşaya dönüştü. Bu ortamda kredi pompalamaları ölçüsüz servet eşitsizliklerini besleyerek gelir dağılımındaki abartılı kutuplaşmanın kaynağı oldu. Enflasyon, kârları şişirerek beslendi. Bugünlerde yeni ekonomi ekibi sermayenin neoliberal (ama yürüyen) biçimine, gelir ve servet dağılımındaki kutuplaşmaları koruyarak dönüş çabasında. Erdoğan, dört yıllık iktidar garantisini güvenceye alırsa, IMF’nin hedeflediği türde sermaye tahakkümüne razı olabilir. O modeli on iki yıl uyguladı.
Öte yandan toplumsal çürümenin, kapitalizmin vahşileşme konjonktürünün ötesine giden İslamcı faşizm boyutu da var. Emekçi sınıfların saflarında İslamcı faşizmin kök salmasını önleyecek tek direnme gücünün, Cumhuriyetçi ve sosyalist bir muhalefet cephesinde olduğunu düşünüyorum. Bu seçenek, bugün sadece Türkiye’nin birkaç parçaya ayrılmış olan sosyalist, komünist, devrimci partilerinde, örgütlerinde var. Ve bu partilerin bugün hareketsiz olan geleneksel Cumhuriyetçi kalabalıklarla, örneğin CHP’nin kitle tabanıyla bütünleşmesi gerekiyor.
Bu geniş cephe yakın geçmişte kendiliğinden oluştu. İlk örneği 2007’deki Cumhuriyet mitinglerinde ortaya çıktı. Sosyalistler bu aşamada liberal akımın darbecilik suçlamasından etkilendi; çoğunlukla uzak durdu. Altı yıl sonra Gezi’deki kalkışmanın ortak simgesi Mustafa Kemal’in kalpaklı resimleri oldu. Ortaya çıktı ki, hareketin özlemleri, sınıfsal ve ideolojik eğilimleri ile sosyalizme, hatta komünizme dönüktür. Sosyalistlerin, devrimcilerin yanılgısı son buldu; ancak hareketin örgütlenmesini üstlenemedi. Mayıs seçimlerinde Saray iktidarına karşı çıkan 25 milyon, Gezi hareketinin fiilen ve ana eğilimleri itibariyle türevidir. CHP liderliğinin böyle bir göreve layık olmadığı ortadadır. Şu andaki siyasal algılamaları, platformları itibariyle sosyalist, komünist, devrimci örgütler bu geniş cepheyi sahiplenecek nitelikleri taşıyor. Örgütleri, mümkün mertebe iş birliği, eşgüdüm içinde CHP’nin Cumhuriyetçi tabanı ve birikimi ile birleşerek, Siyasal İslam’ın karanlığına karşı güçlü bir direnme odağı oluşturabilir. Türkiye toplumunun, halkının gönenci, gelecekteki devrimci dinamizmi için kritik bir ilk adım böylece atılabilir.
Gülümhan Gülten-DUVAR

İlginizi Çekebilir
BANKA HABERLERİ
OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor
Kredi musluğu açılmayacak, nitelikli, katme değeri yüksek kredi müşterisi seçilecek!

Yayınlanma:
6 gün önce|
14/09/2026Yazan:
Erol Taşdelen
6 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Programı, Türkiye ekonomisi açısından yalnızca yeni enflasyon ve büyüme hedeflerini ortaya koymuyor. Program, aynı zamanda bankacılık sisteminin önümüzdeki üç yılda hangi alanlara kredi vereceğinin ve hangi alanlarda daha seçici davranacağının da çerçevesini çiziyor.
Yeni dönemin anahtar kelimesi artık “daha fazla kredi” değil, “daha doğru kredi” olacak.
KOBİ, ihracat, yatırım, üretim ve yüksek katma değerli sanayi finansmanı öne çıkarken; genel amaçlı kredi, yüksek borçluluk ve zayıf nakit akışına dayalı şirket finansmanı daha zor hale gelebilir.
OVP’nin bankacılık açısından asıl mesajı ne?
OVP’nin bankacılık açısından en önemli tarafı, kredi sisteminin nicelikten niteliğe doğru yönlendirilmesidir.
Ekonomi yönetimi bir yandan enflasyonu 2027’de yüzde 21, 2028’de yüzde 13,5 ve 2029’da yüzde 9 seviyesine indirmeyi hedeflerken, diğer taraftan büyümenin 2027’de yüzde 4,2’ye, sonraki yıllarda yüzde 5 seviyesine doğru yükselmesini öngörüyor. 2026 büyüme tahmini ise yüzde 3,3’e çekildi.
Buradaki temel soru şudur: Enflasyon düşürülürken üretim nasıl finanse edilecek?
İşte bankacılık stratejisinin değiştiği nokta tam olarak burası. Ekonomi yönetimi, bütün kredileri aynı şekilde büyütmek yerine üretim, yatırım, ihracat ve KOBİ kredilerini öne çıkaran seçici kredi politikasını sürdürüyor.
Hazine ve Maliye Bakanı Mehmet Şimşek’in açıklamasına göre KOBİ kredilerinin toplam krediler içindeki payı uzun dönem ortalamasındaki yüzde 24,6-25 seviyesinden yaklaşık yüzde 27’ye çıkmış durumda. İhracat kredilerinin payı ise yüzde 6,3’lük uzun dönem ortalamasından yaklaşık yüzde 12’ye yükselmiş bulunuyor.
Bu rakamlar tesadüf değil.
Bankacılık sisteminin kredi kompozisyonu değiştiriliyor.
1. Kredi musluğu tamamen açılmayacak
Bence OVP’nin bankacılık açısından en yanlış okunabilecek tarafı burası. “Enflasyon düşüyor, büyüme hedefi yükseliyor, o halde bankalar daha fazla kredi verecek” şeklinde bir sonuç çıkarmak doğru değil.
Tam tersine; Kredi büyümesi enflasyonla uyumlu tutulurken, kredinin yönü değiştirilecek.
Bu şu anlama geliyor: Kredi miktarı kontrollü, kredi tahsisi seçici olacak.
Dolayısıyla 2027’de bankacılık sektöründe temel rekabet yalnızca “kaç milyar TL kredi kullandırdın?” üzerinden değil; “Hangi müşteriye, hangi sektöre ve hangi risk profiline kredi verdin?” üzerinden şekillenecek.
2. Banka kredi komitelerinde “nakit akışı” daha önemli hale gelecek
Türkiye’de uzun yıllar kredi değerlendirmesinde teminat önemli bir unsur oldu. Gayrimenkul, fabrika, arsa, kefalet ve diğer teminatlar kredi kararında güçlü rol oynadı.
Ancak yüksek faiz ve uzun nakit dönüş süreleri şirket bilançolarını zorladıkça yeni dönemin kritik sorusu şu olacak: “Şirket borcunu hangi nakit akışıyla ödeyecek?”
Bu nedenle 2027-2029 döneminde bankaların kredi analizinde:
- EBITDA,
- faaliyet nakit akışı,
- borç servis kapasitesi,
- işletme sermayesi ihtiyacı,
- stok devir hızı,
- alacak tahsil süresi,
- borç/vade uyumu,
- ihracat geliri,
- döviz pozisyonu,
- faiz karşılama oranı çok daha fazla önem kazanacak.
Başka bir ifadeyle: Teminat + bilanço modelinden, Nakit akışı + sektör + risk + teminat modeline geçiş hızlanacak.
3. KOBİ kredileri neden kritik?
OVP’nin önemli mesajlarından biri KOBİ finansmanının desteklenmesi.
Şimşek’in verdiği rakama göre KOBİ kredilerinin toplam krediler içindeki payı yaklaşık yüzde 27’ye yükselmiş durumda. Ancak burada önemli bir ayrım var: KOBİ’ye kredi vermek ile KOBİ’nin finansman sorununu çözmek aynı şey değildir.
KOBİ yüzde 50 civarında maliyetle kredi kullanıyorsa, kredi miktarını artırmak tek başına çözüm olmayabilir.
Çünkü şirketin:
- brüt kâr marjı,
- faaliyet kârı,
- stok finansmanı,
- tahsilat süresi
kredi maliyetinden düşük kalıyorsa, daha fazla kredi şirketi kurtarmak yerine daha fazla borçlandırabilir.
Bu nedenle OVP’nin gerçek başarısı: KOBİ’lere ne kadar kredi verildiğiyle değil, verilen kredinin kaçının üretim kapasitesine dönüştüğüyle ölçülmeli.
4. İhracat kredileri artık bankacılığın stratejik alanı
Burada ciddi bir dönüşüm yaşanıyor. İhracat kredilerinin toplam krediler içindeki payının yaklaşık yüzde 12’ye yükselmesi, uzun dönem ortalamasının neredeyse iki katına çıkması dikkat çekici. Reeskont kredilerinin günlük limitinin de 17 kat artırıldığı açıklandı.
Bu bize şunu söylüyor: Bankacılık sisteminden beklenen yalnızca kredi vermek değil, döviz kazandırıcı faaliyeti finanse etmek.
Bu nedenle ihracatçı şirketler: kur riski + faiz maliyeti + ihracat geliri + tahsilat riski birlikte değerlendirilerek daha avantajlı finansmana ulaşabilecek. Reeskont kredilerinde açıklanan yüzde 23,9 faiz oranı ve bankacılık maliyetleri eklendiğinde yaklaşık yüzde 25-26 seviyesine çıkan maliyet, mevcut enflasyonun altında bir finansman kanalı oluşturuyor. Bu durum ticari bankalar açısından da önemli.
Çünkü klasik ticari kredi ile hedefli/reeskont finansmanı arasında ciddi maliyet farkı oluştuğunda şirketlerin finansman tercihi değişiyor.
5. Sanayi finansmanında yeni dönem
OVP’nin önemli başlıklarından biri imalat sanayiinin güçlendirilmesi.
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, İmalat Sanayii Finansman Desteği Programı kapsamında 250 milyar TL ilave kredi desteği sağlandığını; orta-yüksek ve yüksek teknoloji ağırlıklı sanayi yatırımlarına yönelik üç yıl için 750 milyar TL YTAK kredilerinin kullandırılmaya devam edeceğini açıkladı.
Bu, bankacılık açısından çok önemli bir sinyal.
Çünkü Türkiye’nin kredi sistemi giderek: tüketim → üretim ve genel ticari kredi → hedefli yatırım kredisi eksenine çekilmeye çalışılıyor.
6. Bankaların kârlılığı açısından OVP ne söylüyor?
Burada bankalar açısından daha karmaşık bir tablo var.
Bir tarafta:
- faizlerin zaman içinde düşmesi,
- enflasyonun gerilemesi,
- kredi talebinin yeniden canlanması bankalar açısından olumlu.
Diğer tarafta:
- seçici kredi,
- kredi büyüme sınırları,
- makroihtiyati düzenlemeler,
- düşük maliyetli hedefli kredi programları bankaların serbest fiyatlama alanını sınırlayabilir.
Dolayısıyla bankaların önümüzdeki dönemde kârlılığı sadece faiz marjı üzerinden değil; komisyon gelirleri + ödeme sistemleri + yatırım bankacılığı + sermaye piyasaları + sigorta + dijital bankacılık üzerinden çeşitlendirmesi gerekecek.
7. Mevduatta da yeni dönem
OVP’nin finansal istikrar ayağında TL tasarrufların artırılması ve finansal kaynakların daha etkin alanlara yönlendirilmesi öne çıkıyor.
Bu nedenle bankalar açısından sadece kredi tarafı değil, pasif yönetimi de kritik. Bankaların önündeki temel sorun: Uzun vadeli kredi vermek için uzun vadeli ve uygun maliyetli kaynak bulmak. Türkiye’de mevduatın önemli bölümünün kısa vadeli olması, uzun vadeli yatırım finansmanının önündeki yapısal problemlerden biri.
Dolayısıyla önümüzdeki dönemde: uzun vadeli TL mevduat + emeklilik fonları + yatırım fonları + tahvil piyasası + sermaye piyasaları daha önemli hale gelecek.
8. Bankacılık sisteminin en büyük riski: sorunlu kredi
Burada OVP’nin hedefleri ile reel sektörün mevcut durumu arasında dikkat edilmesi gereken bir alan var.
Kredi maliyetlerinin uzun süre yüksek kalması: yüksek faiz → düşük faaliyet kârı → nakit açığı → yeniden borçlanma → yapılandırma → sorunlu kredi zinciri yaratabilir.
Bu nedenle 2027-2029 döneminde bankaların en önemli gündemlerinden biri yalnızca yeni kredi vermek değil, mevcut kredi portföyünün kalitesini korumak olacak.
Özellikle:
- tekstil,
- inşaat,
- gayrimenkul,
- perakende,
- enerji,
- KOBİ ağırlıklı sektörler yakından izlenmeye devam edebilir.
9. “Kredi vermek” ile “şirketi yaşatmak” arasındaki fark
Bence OVP’nin bankacılık tarafındaki en önemli sınavı burada. Bir şirkete 100 milyon TL kredi vermek kolaydır.
Asıl mesele: Bu 100 milyon TL şirketin üretim kapasitesini mi artıracak? yoksa Önceki kredinin faizini ve vadesi gelen borcunu mu kapatacak?
Eğer ikinci durum gerçekleşiyorsa, bankacılık sistemi ekonomik büyümeyi finanse etmiyor; borç stokunu çeviriyor. Bu nedenle 2027-2029 döneminde bankaların kredi komitelerinde “nakit karşılıklı kredi” anlayışının güçlendirilmesi gerekiyor.
10. Bankacılıkta yeni denklem
Önümüzdeki dönemin kredi denklemini şöyle özetlemek mümkün:
Eski model: Teminat → Kredi → Bilanço büyümesi
Yeni model: Üretim → Nakit akışı → İhracat → Verimlilik → Borç servis kapasitesi → Kredi
Bunun anlamı çok açık: Sadece malı olan değil, para üretebilen şirket kredi açısından daha değerli hale gelecek.
Reel sektör açısından OVP’nin kritik açmazı
Ancak burada ekonomi yönetiminin çözmesi gereken önemli bir çelişki var.
Bir tarafta: Enflasyon düşürülecek.
Diğer tarafta: Üretim ve yatırım artırılacak.
Üçüncü tarafta: Kredi büyümesi kontrol altında tutulacak.
Dördüncü tarafta: Şirketlerin finansman maliyetleri yüksek.
Bu dört hedef aynı anda yönetilmek zorunda.
Eğer finansman maliyeti yeterince hızlı düşmezse, üretici şirket yatırım yapamayabilir.
Eğer kredi çok hızlı gevşerse, bu kez: kredi → talep → döviz → fiyatlar → enflasyon kanalı yeniden çalışabilir.
Dolayısıyla ekonomi yönetiminin önündeki asıl mesele: “Kredi musluğunu açmak veya kapatmak değil, doğru basınçta tutmak.”
Bankalar 2027’de ne yapmalı?
Bence bankaların önümüzdeki dönemde beş stratejik alanı öne çıkarması gerekiyor:
1. Nakit akışı bazlı kredi
Şirketin gerçek ödeme gücü analiz edilmeli.
2. Sektör bazlı kredi politikası
Her sektöre aynı kredi limiti uygulanmamalı.
3. İhracat ve döviz kazandırıcı faaliyet finansmanı
Döviz geliri yaratan şirketlere daha uygun yapılandırılmış finansman sağlanmalı.
4. Yatırım finansmanı
Makine, teknoloji, enerji verimliliği ve kapasite artışı gibi yatırımlar ayrı değerlendirilmelidir.
5. Erken uyarı sistemi
Sorunlu hale gelen krediyi beklemek yerine: “Batıyok” oluşmadan önce müdahale edilmelidir.
Bankacılık açısından 10 önemli stratejik değişiklik
| Alan | OVP’nin mesajı | Bankacılık açısından anlamı |
|---|---|---|
| 1. Kredi büyümesi | Enflasyonla uyumlu kredi büyümesi | Bankalar kredi musluklarını serbest bırakmayacak; seçici kredi devam edecek |
| 2. Reel sektör finansmanı | Üretim, yatırım ve ihracata yönlendirme | Genel kredi yerine hedefli/sektörel kredi önem kazanacak |
| 3. İmalat sanayii | İmalat ve yüksek katma değerli yatırımlara finansman | Bankalar için sanayi kredileri yeniden stratejik ürün haline gelebilir |
| 4. İhracat | İhracat kapasitesinin artırılması | Reeskont, Eximbank ve döviz kazandırıcı faaliyet finansmanı önemini koruyacak |
| 5. KOBİ | Finansmana erişimin güçlendirilmesi | KOBİ kredilerinde teminat + nakit akışı + sektör riski daha fazla dikkate alınacak |
| 6. Kredi tahsisi | Kaynakların verimli alanlara yönlendirilmesi | “Kredi isteyen herkese kredi” modelinden risk bazlı kredi tahsisine geçiş |
| 7. Sermaye piyasaları | Banka dışı finansmanın geliştirilmesi | Faktoring, leasing, tahvil, fonlar, GYO/Girişim sermayesi gibi alternatifler büyüyecek |
| 8. Finansal teknoloji | Dijitalleşme ve finansal altyapı | Bankaların veri, yapay zekâ ve dijital kredi modellerine yatırımı artacak |
| 9. Finansal istikrar | TL’ye güven ve makro finansal istikrar | Bankaların bilanço, likidite ve döviz pozisyonu daha yakından yönetilecek |
| 10. Finansal okuryazarlık | Finansal eğitim artırılacak | Tüketici ve yatırımcı davranışlarının daha kontrollü hale getirilmesi hedefleniyor |
Kutu Bilgi | OVP’de bankacılık için öne çıkan rakamlar
| Gösterge | OVP/2026 açıklamaları |
|---|---|
| 2026 büyüme tahmini | %3,3 |
| 2027 büyüme hedefi | %4,2 |
| 2026 yıl sonu enflasyon tahmini | %28,4 |
| 2027 enflasyon hedefi | %21 |
| 2028 enflasyon hedefi | %13,5 |
| 2029 enflasyon hedefi | %9 |
| KOBİ kredilerinin toplam kredilerdeki payı | ~%27 |
| İhracat kredilerinin toplam kredilerdeki payı | ~%12 |
| İhracat kredilerinde uzun dönem ortalama | %6,3 |
| İmalat Sanayii Finansman Desteği | 250 milyar TL |
| YTAK kredi büyüklüğü | 750 milyar TL / 3 yıl |
| Reeskont kredi günlük limit artışı | 17 kat |
Rakamların ilgili bölümü ekonomi yönetiminin OVP sunumu ve program sonrası açıklamalarından derlenmiştir.
Bankacılıkta “kredi büyümesi” değil “kredi kalitesi” dönemi
2027-2029 OVP’nin bankacılık açısından bana göre en önemli mesajı şudur: Türkiye artık sadece daha fazla krediye değil, daha verimli krediye ihtiyaç duyuyor.
Bunun gerçekleşmesi halinde bankacılık sistemi ekonominin üretim kapasitesini artıran bir mekanizmaya dönüşebilir.
Ancak bunun için kredi tahsisinde yalnızca teminatın değil, nakit akışının ve üretim kapasitesinin merkeze alınması gerekiyor.
Çünkü Türkiye’nin asıl problemi artık sadece: “Şirket kredi bulabiliyor mu?” değil.
Daha önemli soru: “Şirket aldığı krediyi üretime dönüştürüp borcunu geri ödeyebiliyor mu?”
BankaVitrini olarak uzun süredir vurguladığımız “nakit kraldır” yaklaşımının önemi burada ortaya çıkıyor.
2027-2029 döneminde bankacılık sisteminin başarısını kredi hacmi değil; üretime dönüşen kredi + zamanında geri ödenen kredi + düşük sorunlu kredi + artan ihracat belirleyecek.
Kısacası: OVP bankalara “daha çok kredi verin” demiyor. “Krediyi doğru şirkete, doğru sektöre ve doğru amaçla verin” diyor.
Ve önümüzdeki dönemde bankacılığın en kritik rekabet alanı da tam olarak burası olacak.
Erol TAŞDELEN – Ekonomist | BankaVitrini.com
ALTIN - DÖVİZ - KRIPTO PARA
Diplomasi ertelendi, petrol yeniden $108: Piyasalar Fed haftasına gergin başladı
Yayınlanma:
6 gün önce|
14/09/2026Yazan:
BankaVitrini
Orta Doğu’da gözler bugün Umman’da yapılması planlanan kritik diplomasi toplantısına çevrilmişti. Umman’ın arabuluculuğunda İran ile Körfez’deki Arap ülkelerini bir araya getirmesi beklenen toplantıda, başta Hürmüz Boğazı olmak üzere bölgedeki deniz taşımacılığının nasıl güvence altına alınabileceği ele alınacaktı. İran’ın da, Hürmüz Boğazı’ndan gemi geçişlerini düzenlemek üzere Umman ile üzerinde çalıştığı bir öneriyi toplantıda Körfez ülkelerine sunması bekleniyordu. Ancak Umman Dışişleri Bakanı, taraflar arasında yeterli uzlaşı oluşmadığı gerekçesiyle toplantının ertelendiğini açıkladı.
Piyasa tarafında bunun ilk yansıması petrol fiyatlarında görüldü. Diplomatik çözüm umutlarının zayıflamasına, Suudi Arabistan’ın Hürmüz Boğazı’nı bypass eden doğu-batı petrol boru hattının cuma günkü drone saldırısının ardından hâlâ kapalı olması da eklenince, arz endişeleri yeniden güç kazandı. Bir başka deyişle, Hürmüz Boğazı’ndaki kesintiler nedeniyle son altı aydır petrol ihracatının önemli bölümünü Kızıldeniz’deki Yanbu Limanı’na yönlendiren Riyad, drone saldırılarının ardından boru hattını devre dışına aldıklarını açıklarken, küresel petrol arzının yaklaşık %4’ünün daha risk altına girdiğini görüyoruz.
Brent cinsi ham petrolün varil fiyatı, haftayı 104,60 dolar seviyesinden kapatmasının ardından haber akışının da etkisiyle yeniden 108 dolara yükselirken, ABD’de dizel fiyatının galon başına 6,20 dolar ile yeni rekor kırması enerji şokunun enflasyon üzerindeki baskısını artırmaya başladı. Riyad’ın Kızıldeniz’e açılan boru hattındaki tamirat çalışmalarının 5-6 hafta sürebileceğini okurken, Husilerin Bab el-Mendeb Boğazı’ndaki stratejik Perim Adası’na ulaşması da arz güvenliği endişelerini büyütüyor. Modern tarihin en ciddi enerji arzı krizlerinden biri ile karşı karşıya olduğumuzu itiraf etmemiz gerekiyor.
Cuma günü ABD’de açıklanan enflasyon verisi sonrası piyasalar Fed’in çarşamba günü 25 baz puan faiz artırmasına %86 ihtimal verirken, sene sonuna kadar ise beklenti 50 baz puana yükseldi. Çarşamba gününe yönelik piyasa beklentisi %86 seviyesine kadar çıkmışken, Fed’den 2023 ortasından bu yana ilk kez faiz artışına soyunabileceği beklentisiyle 10 yıllık gösterge ABD tahvil faizi %5 sınırına dayanırken, bu sabah hisse senetlerinden kıymetli metallere kadar pek çok enstrümanın baskı altında kaldığını görüyoruz.
Petrol ve faiz endişelerine bu sabah yapay zekâ hisselerindeki sert satışların da eklenmesiyle, küresel risk iştahı haftaya oldukça zayıf başladı. OpenAI ve Anthropic yöneticilerinin, yapay zekânın oluşturabileceği riskleri sınırlamak amacıyla teknolojinin geliştirilme hızının yavaşlatılması çağrısında bulunması AI bağlantılı hisseleri baskı altına aldı. Asya cephesinde gösterge endeks Nikkei %1 gerilerken, Güney Kore’de KOSPI %2,6 düştü. ABD borsalarının vadeli işlemlerinde teknoloji hisselerinin ağırlıklı olduğu Nasdaq %1,3, S&P 500 ise %0,5 ekside işlem görürken, Avrupa vadeli endeksleri de güne düşüşle başlanacağına işaret ediyor. Yüksek tahvil faizlerinin baskısıyla altının ons fiyatı bu sabah 4,340 dolar seviyesine gerilerken, gümüşün ons fiyatı da 64 dolar civarında salınıyor. Kripto cenahında ise amiral gemisi Bitcoin önemli bir değişim göstermeden 77,500 dolar seviyelerinde işlem görüyor.
Cuma günü açıklanan ABD TÜFE verisinde enerji ve gıda kalemlerini dışarıda bırakan çekirdek TÜFE artışı, yıllık bazda 2021’den bu yana en düşük seviyeye indi! Piyasanın faiz artırımına %86 ihtimal verdiği bir ortamda, bizler Fed’in çarşamba günü faiz artırmayacağını düşünüyoruz. Toplantıya şerh düşecek üye sayısını göz ardı etmesek de, Trump faktörünü de göz önüne alarak (faiz indirim talepleri), Fed’in faizi sabit bırakacağını düşünüyoruz. Talepten ziyade maliyet kaynaklı enflasyon artışı karşısında Fed’in faiz artırımına soyunması ne Hürmüz Boğazı’nı ne de Bab el-Mendeb Boğazı’nı açacaktır. Merkez bankaları enerji maliyetlerinde artışının ikincil etkilerini veya beklentilerdeki bozulmayı faiz artırarak dizginlemeye çalışabilir lâkin ABD’nin devasa borcu ve tahvil piyasalarının pek çok gelişmiş ülkede uzun yılların zirvesine ulaştığı bir ortamda, faiz artışının ne kadar faydalı olacağını da tam olarak kestiremiyoruz.
Elbette, vadeli faiz kontratlarının faiz artırım ihtimaline neredeyse %90 şans tanıdığı bir ortamda Fed’in eylül toplantısını pas geçmesi, piyasalardaki sisli havayı bir nebze olsun dağıtarak risk iştahının yeniden iyileşmesine yardımcı olabilir. Ancak diğer taraftan, Fed’in faiz artıramaması tahvil piyasasında kontrolü elden kaçırmaya başladığı yönündeki inancı daha da güçlendirebilir! Böyle bir senaryonun ise kıymetli metaller açısından oldukça pozitif sonuçlar doğurabileceğini düşünüyoruz.
Türkiye cephesinde ise TCMB’nin politika faizini %37 seviyesinde sabit tutmasının ardından gözler olası bir faiz indirimi için ekim toplantısına çevrilirken, SPK düzenlemelerinin yansımaları ise hisse senedi piyasalarında yakından takip edildi. BIST100 ana endeksi haftayı %3,25 yükselişle tamamladı. Bu sabah Reuters haberlerinde, Pusula Finans Holding’in Tera şirketler grubuna devri için düzenleyici kurumların onayı beklenirken, Tera Holding Yönetim Kurulu Başkanı Emre Tezmen’in Pusula Finans Holding’in yönetim kurulu başkanlığına getirildi belirtildi.
Dolar (DXY) küresel arenada haftaya yükselişle başlarken, para birimleri liginde ise EUR ve GBP’nin sırasıyla 1,1560 ve 1,35 seviyelerine geri çekildiğini görüyoruz. USDTRY kuru ise 48,62 seviyesine bebek adımlarıyla yükselirken, CDS risk primi 5 baz puan kadar artışla 225 baz puan seviyesine geldi. İki yıl vadeli gösterge tahvilin bileşik faizi hafif bir yükselişle %39,76 seviyesinden haftayı kapatırken, gözler bu hafta Fed toplantısının yanı sıra Japon Merkez Bankası’nın (BoJ) faiz kararını da yakından takip edecektir. BoJ’un 25 baz puan faiz artırımına gideceğine kesin gözüyle bakılırken, Japon Yeni son haftalarda değer kazanarak 154 seviyelerine kadar toparladı. Mali piyasaların gündeminde bugün önemli bir veri görünmüyor.
Emre Değirmencioğlu
EKONOMİ
Gerçekler ve “niyetler”: Yeni OVP ne anlatıyor?
Revize edilen her rakam, uzatılan her hedef yılıyla yeni OVP de öncekiler gibi vaatleri bir kez daha öteliyor. Ertelenen tek haneli enflasyon hedefleri, yüksek faiz-düşük büyüme kıskacına sıkışan reel sektör ve vergilerle borç faizini ödeyen kamu maliyesi gösteriyor ki, ekonomi yönetiminin “niyeti” ile hayatın gerçekleri arasındaki makas giderek açılıyor

Yayınlanma:
2 hafta önce|
08/09/2026Yazan:
Prof. Dr. Binhan Elif Yılmaz
Makroekonomik hedef ve politikaların üç yıllık bir periyot için belirlendiği Orta Vadeli Program (2027-2029) bugün 6 Eylül 2026 tarihli mük. Resmi Gazete’de yayımlanan 11752 sayılı Cumhurbaşkanı Kararı ile yürürlüğe girdi.
Öngörülebilirliğin kritik rol oynadığı OVP’de üç yıllık tahminlerin tutarlı olmasının temel gerekçeleri; başta özel sektör olmak üzere kamu yönetimi ve yabancı yatırımcıların geleceğe dönük kararlarına yön verecek olması ve ekonomiye/ekonomi yönetimine güven duyulmasını sağlaması.
O nedenle hedeflenen rakamların isabet derecesi, yaşanan sapmalar ve yapılan revizyonların boyutu beklentileri ve ekonominin gidişatını etkilerken, politika setinin başarısı ya da başarısızlığını da belirliyor.
Enflasyon Patikası: 2026 yıl sonu enflasyon oranı gerçekleşme tahmini, bir önceki OVP’de yüzde 16 seviyesindeyken, yeni yayımlanan OVP’de ciddi bir sıçramayla yüzde 28,4’e yükseltildi. 2027 yılı enflasyon beklentisi ise önceki dönem programlanan tek haneli/düşük seviyelerden yüzde 21’e yukarı yönlü revize edildi.
Tek haneli enflasyon hedefi (yüzde 9) ise ancak dönemin son yılı olan 2029’a ertelenmiş durumda. Oysa ekonomi yönetimi 2023 ortasında enflasyonla mücadeleye başladığında 2 yıl içinde tek haneli enflasyona ulaşılacağını ifade ediyordu. O dönem, başta dar ve sabit gelirliler olmak üzere herkes dişini sıkacaktı. Oysa 2026 biterken bile tek haneli enflasyon için 3 yıl sonrasına gün veriliyor. 2 yıl, 9 yıla çıkmış oluyor (o da 2029 tahmini tutarsa), sonuçta istikrarlı bir ekonomi beklerken ömür bitiyor.
Büyüme Beklentileri: 2026 yılı büyüme tahmini önceki programdaki yüzde 3,8 seviyesinden yüzde 3,3’e düşürüldü. Türkiye ekonomisi 2026 ilk iki çeyrekte sırasıyla yüzde 2,5 ve yüzde 2,3 büyümüştü. Bu veriler ışığında 2026 için büyüme oranının yüzde 3,3 olması için önümüzdeki iki çeyrekte yüzde 4’ün üzerinde büyümesi gerekiyor. Sanayi büyümesindeki yavaşlama (yüzde 2,3 tahmini) ve iç talepteki sıkılaşma göz önüne alındığında 2026 büyüme tahminine ancak son çeyrekte faiz indirimi ve kredi genişlemesiyle ulaşılabilir.
Programın devamında büyümenin 2027’de yüzde 4,2’ye, 2028’de yüzde 4,6’ya ve 2029’da yüzde 5’e ulaşması öngörülüyor. Şayet 2029’a kadar enflasyonla mücadele biterse bu büyüme oranlarına ulaşılabilir.
Büyüme düşerken ve dezenflasyon süreci önümüzdeki yıllara yayılırken, tüm bunların bedeli ve ortaya çıkan yük daha belirgin bir şekilde ortaya çıkıyor. Yüksek faiz ve baskılanan talep ortamının etkisi artan işsizlik riski ve geniş kesimlerdeki refah kaybı ile hissedilmeye devam ediyor. Özellikle manşet işsizlik oranındaki düşüş trendine rağmen istihdam oranının yavaş artışı ve atıl iş gücü oranının durdurulamayan yükselişi dikkatle izlenmeli.
Öte yandan büyüme tahminleri aşağı yönlü revize edilmesine rağmen, kişi başı milli gelir tahmininde iyimserlik sürüyor. Baskılanan kur ve nüfus projeksiyonlarıyla korunan iyimserlikle kişi başı milli gelirin 2026’daki 20.523 dolar seviyesinden 2029 yılında 24.842 dolara kadar yükselmesi hedefleniyor.
Baskılanan kur demişken, önümüzdeki üç yılın Dolar/TL kuru için OVP’de bir bilgi var mı bakalım. OVP böyle bir veri sunmuyor ancak TL ve Dolar cinsinden GSYH ve nüfus tahminlerine bakınca programın ima ettiği yıllık ortalama Dolar/TL patikası hesaplanabiliyor, şöyle: 2027 yılı ortalama yaklaşık 56, 2028 için 63,7, 2029 için 68,9 TL ima ediliyor.
OVP’ye göre önümüzdeki üç yılda toplam yurt içi tasarrufların milli gelire oranında yataya yakın seyir bekleniyor. Yüksek enflasyonist süreç ve maliyet baskıları nedeniyle özel sektör tasarruf/GSYH yüksek değil ancak milli gelir içindeki payında izleyen yıllarda hafif bir artış bekleniyor. Kamu tasarruflarının milli gelir içindeki payının da 2028’e kadar yüzde 0,5 seviyesine gerilemesi öngörülüyor.
Diğer yandan kamu yatırımlarının milli gelire oranı yüzde 2-2,5 bandında seyrederek düşük seviyelerini koruyor. Kamunun hem tüketimi hem de doğrudan fiziki yatırımları sınırlanacaksa köprü, tünel ya da havalimanlarını kim yapıyor olabilir sizce?
Enflasyonla ve enflasyonla mücadeleyle baskılanan toplam nihai yurt içi talebin 2025’teki yüzde 4,5 seviyesinden 2026’da yüzde 3,4’e kadar sert düşeceği tahmin edilirken, 2027’de kısmen genişlemeci politikaların etkisiyle olsa gerek yüzde 4’e ve 2028’de yüzde 4,3’e kadar yükseleceği öngörülüyor.
Maliye politikasında vergi yükü ve borç faiz giderlerinde artış ön planda. Vergi gelirlerinin milli gelire oranının 2026’daki yüzde 17,1’lik seviyesinden 2027’de yüzde 17,9’a, 2028’de yüzde 18’e ve 2029’da yüzde 18,1’e kadar yükselmesi öngörülüyor. Vergide adalet beklerken vergi yükünde artış ile karşı karşıya kalınacak.
Faiz giderleri/GSYH’nin 2026’da zaten yüksek olan yüzde 3,3’lük düzeyden izleyen yıllarda yüzde 3,6 ve yüzde 3,5’e yükseleceği öngörülüyor. Faiz giderlerinin milli gelire oranının yüksek oranlara çıkması sebebiyle faiz dışı dengede artıya geçme hedefi zaman alıyor.
2027 yılında faiz ödemesi 4 trilyon TL’ye ulaşacak ve faiz giderlerinin bütçe harcamaları içindeki payı yüzde 15’e yaklaşırken vergi gelirlerine oranı ise yüzde 20’ye ulaşacak. Bir başka deyişle her beş liralık verginin bir lirası borç faizlerine gidecek.
Aynı zamanda sadece faiz giderlerindeki bu artış, kamu harcamaları/GSYH’yi, bir başka söylemle “devletin ekonomideki payı”nı artırıyor. 2026’da kamu harcamaları/GSYH’nin yüzde 23’lük seviyesinden 2027’de yüzde 24,5 ve 2028’de de yüzde 24,1’e kadar ulaşması öngörülüyor.
Sonuç olarak, revize edilen her rakam, uzatılan her hedef yılıyla yeni OVP de öncekiler gibi vaatleri bir kez daha öteliyor. Ertelenen tek haneli enflasyon hedefleri, yüksek faiz-düşük büyüme kıskacına sıkışan reel sektör ve vergilerle borç faizini ödeyen kamu maliyesi gösteriyor ki, ekonomi yönetiminin “niyeti” ile hayatın gerçekleri arasındaki makas giderek açılıyor.
Prof. Dr. Binhan Elif YILMAZ – T24
FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.630)
- BASINDA BİZ (67)
- BORSA (599)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.601)
- GÜNDEM (3.575)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.740)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.491)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (834)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Almanya, Çin'e yönelik ekonomik önlem paketi hazırlığında 14/09/2026
- Kıymetli metallerde Fed faiz artırım baskısı 14/09/2026
- Çin'den ABD'li şirketlere yapay zeka tepkisi 14/09/2026
- Goldman Sachs: Türkiye’de finansal koşullar gevşiyor 14/09/2026
- “Altın kotasında dünya ile 11 bin dolara çıkan fiyat farkı kapandı” 14/09/2026
- Kuraklıktan etkilenen Fransız çiftçisine devlet yardımı 14/09/2026
- Suudi Veliaht Prens CENTCOM komutanı ile görüştü 14/09/2026
- AMB yetkilisi: Enerji fiyatı eğilimleri oldukça endişe verici 14/09/2026
- Trump'ın 5 bin dolar vaadine Kongre onay şartı 14/09/2026
- Kazimir: AMB faizleri daha da artırmaktan çekinmeyecek 14/09/2026
SON YAZILAR
- BDDK’dan Bank Mellat için faaliyet izni kaldırıldı 19/09/2026
- Kadınlar karar mekanizmalarında hâlâ eşit temsilden uzak 18/09/2026
- Fonlarda Kara Çarşamba: 800 Milyar TL’lik Tasfiye, 500 Bin Yatırımcı Ne Yapacak? 18/09/2026
- Fon krizine neşter, küresel piyasalarda Fed sonrası rahatlama 18/09/2026
- ABD’nin yaptırım uyguladığı banka TMSF’ye geçti 17/09/2026
- Kara Çarşamba: Borsa İstanbul neden çöktü? 17/09/2026
- Fed yeniden şahinleşti, içeride yatırım fonları kaynaklı türbülans derinleşti 17/09/2026
- İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı 15/09/2026
- Fed iki ateş arasında: Artırsa ekonomi, artırmasa tahviller sarsılacak 15/09/2026
- Garanti Bankası 3,014 milyar TL’lik takipteki alacağını 449 milyon TL’ye sattı 14/09/2026
ARAMA
Popüler
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ5 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu