
BANKA HABERLERİ
KÜRESEL EMEKLİLİK ENDEKSİNDE EMEKLİLERİMİZ SEFALET SINIFINDA YER ALDI

Küresel Emeklilik Endeksi (Global Pension Index), dünya genelindeki emeklilik sistemlerinin karşılaştırmalı bir analizini sunan bir endekstir. Bu endeks, emeklilik sistemlerinin sürdürülebilirlik, yeterlilik ve bütünlük gibi kriterler doğrultusunda değerlendirilmesini sağlar. Endeks, ülkelerin emeklilik sistemlerinin ne kadar sağlam, kapsayıcı ve uzun vadeli olduğunu ölçer.
Küresel Emeklilik Endeksi’nin değerlendirdiği ana kriterler şunlardır:
- Yeterlilik (Adequacy): Emeklilik sistemlerinin vatandaşlarına sunduğu gelir düzeyinin yeterli olup olmadığını inceler. Bu kriter, emeklilik maaşlarının büyüklüğü, emeklilik öncesi gelirlerin korunma düzeyi ve ek sosyal yardımlar gibi faktörleri içerir.
- Sürdürülebilirlik (Sustainability): Emeklilik sisteminin uzun vadede finansal olarak sürdürülebilir olup olmadığını değerlendirir. Bu kriter, ülkedeki yaşlı nüfusun oranı, tasarruf oranları, emeklilik yaşları ve hükümetin borç düzeyi gibi unsurları dikkate alır.
- Bütünlük (Integrity): Emeklilik sisteminin yönetim kalitesini ve güvenilirliğini ölçer. Bu, hükümet düzenlemeleri, sistemin şeffaflığı, emeklilik fonlarının denetimi ve yönetimi gibi unsurları içerir.
Bu endeks, Mercer ve CFA Institute gibi uluslararası kurumlar tarafından yayımlanır ve farklı ülkelerin emeklilik sistemlerini karşılaştırarak iyileştirme alanlarına dikkat çeker. Örneğin, endeks ülkeler için hangi alanlarda reform yapılması gerektiği konusunda önerilerde bulunur.
EMEKLİLERİN EN RAHAT OLDUĞU ÜLKELER HANGİLERİ?
Küresel Emeklilik Endeksi’nin 2024 yılı sonuçlarına göre, dünya genelinde emeklilik sistemleri şu şekilde sıralanmıştır:
- Hollanda: 84,8 puan (A kategorisi)
- İzlanda: 83,4 puan (A kategorisi)
- Danimarka: 81,6 puan (A kategorisi)
- İsrail: 80,8 puan (A kategorisi)
- Avustralya: 77,3 puan (B+ kategorisi)
- Finlandiya: 76,6 puan (B+ kategorisi)
- Singapur: 76,3 puan (B+ kategorisi)
- Norveç: 74,4 puan (B kategorisi)
- İsveç: 74,0 puan (B kategorisi)
- Birleşik Krallık: 73,0 puan (B kategorisi)

TÜRKİYE’NİN DURUMU NASIL?
Türkiye ise 48,3 puanla D kategorisinde yer alarak 45. sırada bulunuyor. D kategorisi, emeklilik sisteminde bazı olumlu özellikler olmakla birlikte, ciddi zayıflıklar ve eksiklikler içerdiğini; bu nedenle iyileştirmeler yapılmadığı takdirde sistemin etkinliği ve sürdürülebilirliğinin şüpheli olduğunu ifade ediyor
Bu sıralama, ülkelerin emeklilik sistemlerinin yeterlilik, sürdürülebilirlik ve bütünlük gibi kriterler doğrultusunda değerlendirilmesiyle oluşturulmuştur. Türkiye’nin düşük puanı, özellikle sürdürülebilirlik ve yeterlilik alanlarında iyileştirmeler yapılması gerektiğine işaret ediyor.
EMEKLİ MAAŞLARI NE KADAR?
Dünya genelinde emeklilik maaşları, ülkelerin sosyal güvenlik sistemlerine, ekonomik durumlarına ve emeklilik reformlarına bağlı olarak büyük farklılıklar göstermektedir. Aşağıda, bazı ülkelerdeki ortalama emeklilik maaşlarıyla ilgili genel bir bakış sunulmuştur. Bu rakamlar ülkelerin ekonomik büyüklüklerine, yaşam maliyetlerine ve emeklilik sistemlerinin yapısına göre değişiklik gösterebilir.
1. Almanya
- Ortalama emeklilik maaşı: Aylık yaklaşık 1.200-1.500 Euro.
- Almanya’da emeklilik maaşları, bireyin çalışma hayatındaki kazançlarına ve ödenen primlere bağlı olarak değişir.
2. Fransa
- Ortalama emeklilik maaşı: Aylık yaklaşık 1.000-1.500 Euro.
- Fransa, nispeten cömert emeklilik maaşı sistemlerine sahip Avrupa ülkelerinden biridir, ancak sistemin finansal sürdürülebilirliği sık sık tartışma konusudur.
3. İngiltere
- Ortalama devlet emeklilik maaşı: Aylık yaklaşık 750-800 Sterlin (yaklaşık 870-930 Euro).
- İngiltere’de devlet emeklilik maaşlarına ek olarak, bireysel emeklilik planları büyük önem taşır. Bu nedenle, çoğu emekli ek gelirler elde etmektedir.
4. ABD
- Ortalama Sosyal Güvenlik emeklilik maaşı: Aylık yaklaşık 1.800-2.000 USD.
- ABD’de emeklilik maaşları, bireylerin çalışma sürelerine ve Sosyal Güvenlik sistemine yaptığı katkılara göre belirlenir. Emeklilik maaşları çoğu zaman ek bireysel emeklilik tasarruflarıyla desteklenir.
5. İsveç
- Ortalama emeklilik maaşı: Aylık yaklaşık 1.500-2.000 Euro.
- İsveç’te devlet tarafından sağlanan emeklilik maaşına ek olarak, işveren destekli emeklilik planları da önemli bir gelir kaynağıdır.
6. Japonya
- Ortalama emeklilik maaşı: Aylık yaklaşık 1.200-1.500 USD.
- Japonya’da yaşlanan nüfus ve düşük doğum oranları, emeklilik sistemini zorlamaktadır. Ancak, sistem nispeten sürdürülebilir kalmayı başarmıştır.
7. Hollanda
- Ortalama emeklilik maaşı: Aylık yaklaşık 1.200-1.500 Euro.
- Hollanda’da emeklilik sistemi güçlüdür ve çoğu emekli, devlet emekliliği yanı sıra işveren tarafından desteklenen bireysel emeklilik planlarına sahiptir.
8. Kanada
- Ortalama devlet emeklilik maaşı: Aylık yaklaşık 1.200-1.300 CAD (Kanada Doları).
- Kanada’da devlet emeklilik maaşı genellikle temel bir güvenlik sağlar ve ek bireysel planlar ile desteklenir.
9. Avustralya
- Ortalama devlet emeklilik maaşı: Aylık yaklaşık 1.500 AUD (Avustralya Doları).
- Avustralya’da “Superannuation” adı verilen birikim temelli bir emeklilik sistemi bulunur ve bu sistem, emeklilik döneminde ek gelir sağlamada önemlidir.
10. İtalya
- Ortalama emeklilik maaşı: Aylık yaklaşık 1.000-1.400 Euro.
- İtalya’da emeklilik maaşları, çalışma süresine ve prim ödemelerine göre hesaplanır. Ancak sistemin sürdürülebilirliği, yaşlanan nüfus nedeniyle zorluklarla karşı karşıyadır.
11. İspanya
- Ortalama emeklilik maaşı: Aylık yaklaşık 1.000-1.200 Euro.
- İspanya, sosyal güvenlik temelli bir emeklilik sistemi sunmaktadır. Ancak finansal sürdürülebilirlik konusu İspanya’da da tartışılmaktadır.
12. Türkiye
- Ortalama emeklilik maaşı: Aylık yaklaşık 7.500-10.000 TL (yaklaşık 250-350 USD).
- Türkiye’de emeklilik maaşları, çalışılan yıl, ödenen prim ve çalışma statüsüne göre değişir. Ayrıca, bireysel emeklilik sistemi (BES) üzerinden ek katkılar alınabilir.
Emeklilik maaşlarının miktarı, ülkelerin yaşam maliyetleri ve satın alma gücü ile de yakından ilişkilidir. Örneğin, yüksek emeklilik maaşı olan bir ülke aynı zamanda yüksek yaşam maliyetlerine sahip olabilir, bu yüzden maaşın etkisi ülkenin yaşam koşullarına göre değerlendirilmelidir.
Emeklilik Maaşlarına Etki Eden Faktörler:
- Çalışma Süresi ve Primler: Emeklilik maaşları genellikle bireyin çalışma süresi ve çalışma boyunca ödenen primler üzerinden hesaplanır.
- Emeklilik Yaşı: Ülkelerin emeklilik yaşı politikaları da maaşları etkileyen bir diğer faktördür. Daha erken emeklilik maaşlarını düşürebilir.
- Bireysel Emeklilik ve Ek Gelirler: Çoğu ülkede devlet emeklilik maaşı, temel geçim için yeterli görülmez ve bireylerin ek tasarruf sistemlerine katılması beklenir.
EMEKLİLER TEPKİLİ
Garanti Emekli Dernek Başkanı Ayşe Sunguroğlu, “Küresel Emeklilik Endeksi’nin değerlendirdiği ana kriterlerde Türkiye emeklileri alım gücü ve yaşam standartlarında en son sıralarda yer alıyor. Türkiye’de Hazine’nin garantisi ve sorumluluğundaki SSK, Bağkur, Emekli Sandığına yıllarca prim ödemişler Emekliler için büyük sorun. Hazine emekliyi hak ettiği maaşa kavuşturacak kaynak aktaramıyor. Bu 3 sandığın dışında 4. Kol sosyal güvenlik sisteminde bankaların garantörlüğünde sorumlu ve halen yetkili olduğu sandıklara prim ödeyenler? Bankalar da 2001’deki gibi iflas noktasında mı ki biz bankacıların yüzde 80 açlık sınırının altında maaş alıyoruz? Bankalar 2001 krizini dönemindeki sorunları çözmek için elimizden aldığı kazanılmış maddi ve sağlık haklarını neden artık geri vermiyor? Bankalar kurdukları özel sandık vakıflarını neden 2005’den beri korumasız bırakmaya devam ediyor?” ifadeleri ile tepkisini ortaya koydu.
Sözlerine devam eden Sunguroğlu Banka Emeklilerin sorununu daha etkili mücadele edebilmek için çözümüm Bankacılar Federasyonu oluşturmasına bağlı olduğunu ifade etti.

BANKA HABERLERİ
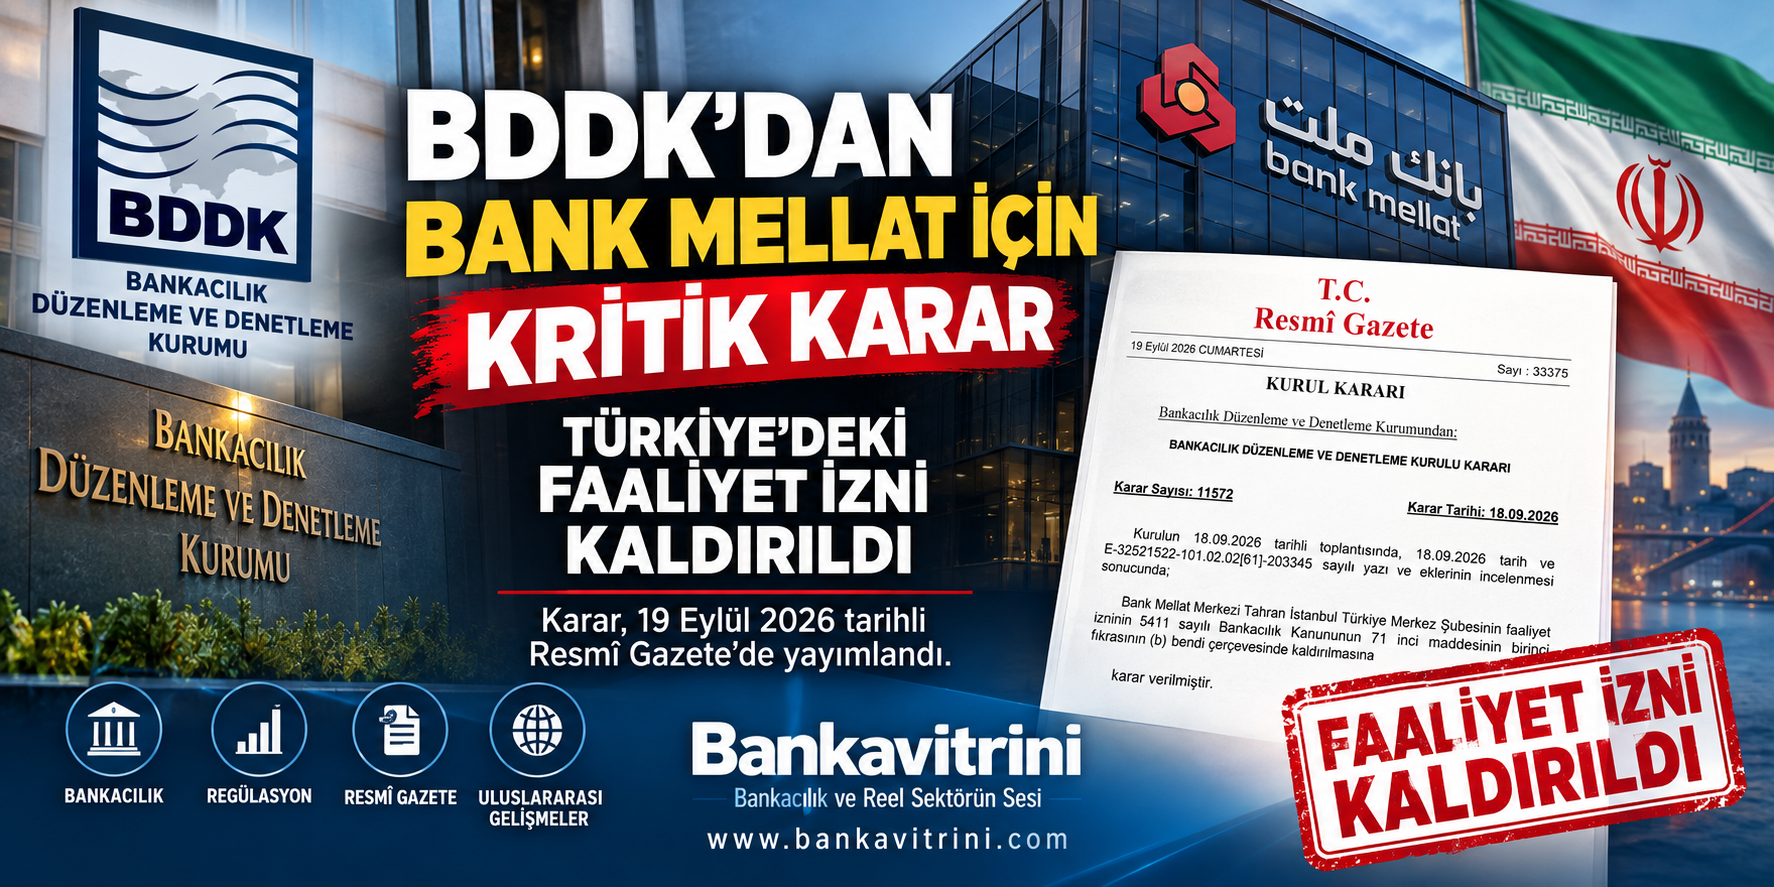
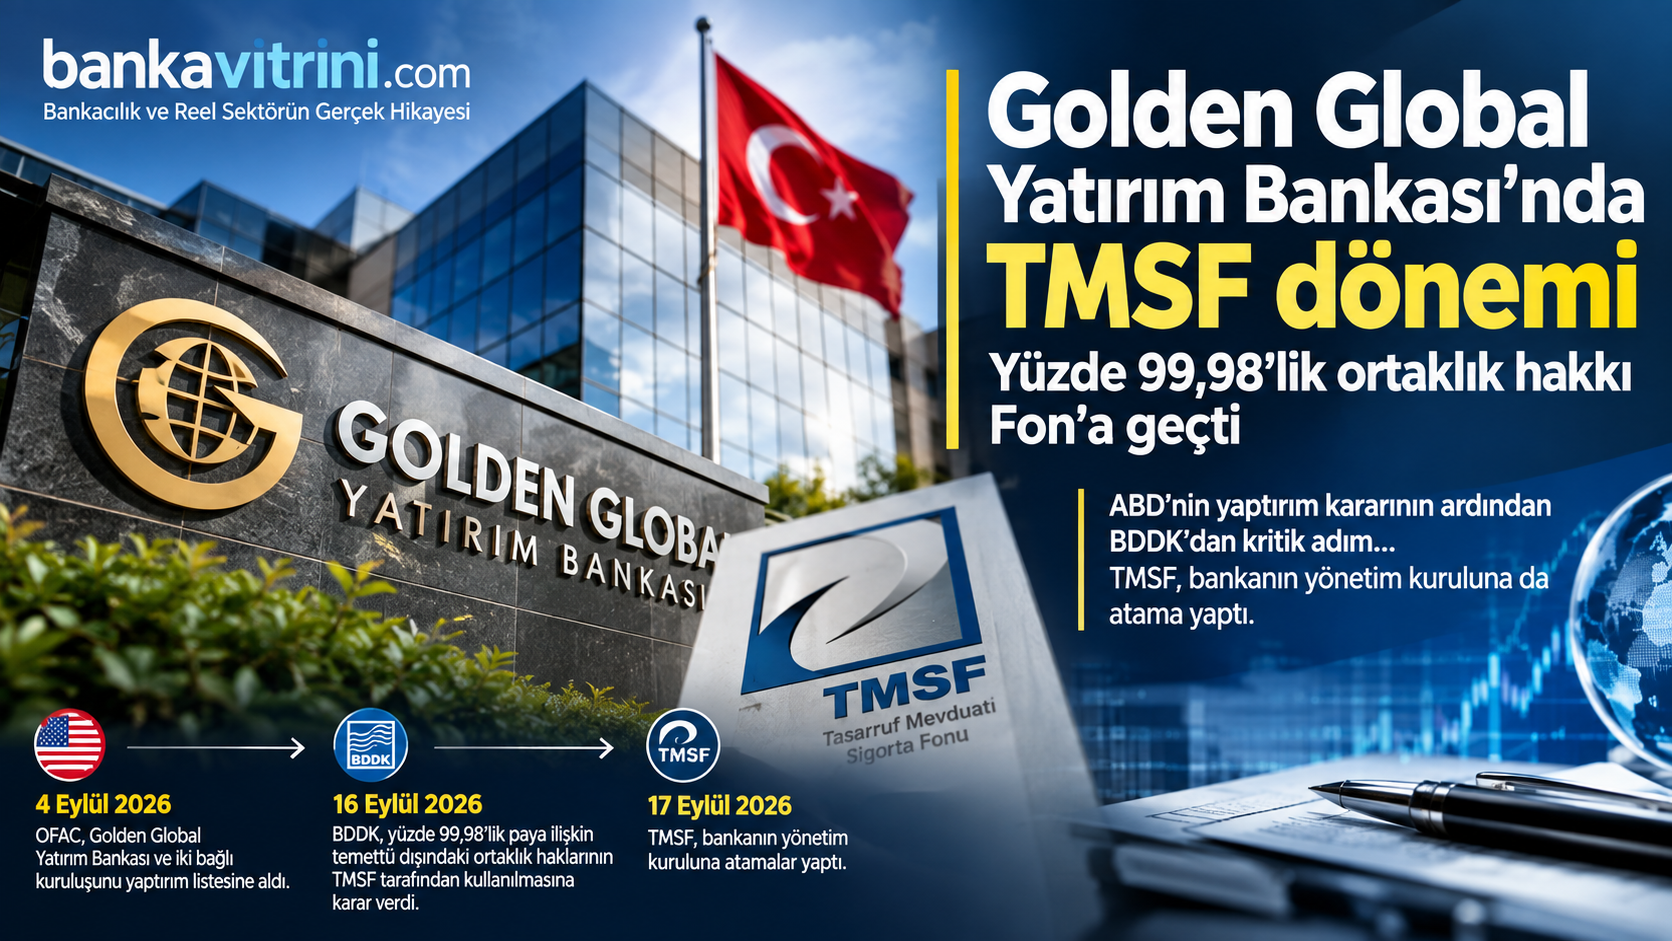
ABD’nin yaptırım uyguladığı banka TMSF’ye geçti
Golden Global Yatırım Bankası’nda TMSF dönemi: Yüzde 99,98’lik ortaklık hakkı Fon’a geçti




 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Almanya, Çin'e yönelik ekonomik önlem paketi hazırlığında 14/09/2026
- Kıymetli metallerde Fed faiz artırım baskısı 14/09/2026
- Çin'den ABD'li şirketlere yapay zeka tepkisi 14/09/2026
- Goldman Sachs: Türkiye’de finansal koşullar gevşiyor 14/09/2026
- “Altın kotasında dünya ile 11 bin dolara çıkan fiyat farkı kapandı” 14/09/2026
- Kuraklıktan etkilenen Fransız çiftçisine devlet yardımı 14/09/2026
- Suudi Veliaht Prens CENTCOM komutanı ile görüştü 14/09/2026
- AMB yetkilisi: Enerji fiyatı eğilimleri oldukça endişe verici 14/09/2026
- Trump'ın 5 bin dolar vaadine Kongre onay şartı 14/09/2026
- Kazimir: AMB faizleri daha da artırmaktan çekinmeyecek 14/09/2026
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ5 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu