GÜNCEL
Petrol ateşi ve yapay zekâ rüzgârı aynı anda esiyor
Yayınlanma:
5 ay önce|
Yazan:
Erol Taşdelen
ABD ile İran arasında ateşkese rağmen yeniden çatışma yaşanması, piyasalarda son iki gündür hâkim olan iyimser havayı ve hâliyle risk iştahını törpüledi. İran, ABD’nin Hürmüz Boğazı çevresinde saldırı düzenlediğini ve buna karşılık verdiğini açıklarken, Washington ise saldırıların meşru müdafaa kapsamında yapıldığını savundu. Buna rağmen ABD Başkanı Trump’ın ateşkesin hâlâ geçerli olduğunu söyleyerek tansiyonu düşürmeye çalıştığını görüyoruz. Tarafların aynı anda hem çatışıp hem de müzakere mesajı vermesi piyasaların zihnini bulandırsa da, yine de en kötünün geride kaldığı yönünde inanışın da korunmaya devam ettiğini görüyoruz.
Dünya petrol ve LNG akışının önemli kısmının geçtiği Hürmüz Boğazı’ndaki riskler nedeniyle Brent cinsi ham petrolün varil fiyatı bu sabah düne nazaran hafif de olsa yükseldiğini görüyoruz. Okuyucularımızı çok da ürkütmeden, dün gün içinde en düşük 96’lı seviyelere kadar gerileyen Brent’in geceyi 100 dolar seviyesinden tamamlaması ardından bu sabah erken saatlerde bültenimizi yazarken 101 dolara yükseldiğini not edelim. Daha basit bir yaklaşımla, ABD ile İran arasında yeniden çatışma yaşanması petrol fiyatlarını bir tık da olsun yukarı taşırken, piyasaların verdiği ilk tepkinin kontrollü endişe şeklinde olduğunu söylememiz gerekiyor.
Son iki günde âdeta şaha kalkan ve 82 doların üzerine yükselerek neredeyse %13 yükselen gümüşün ons fiyatı, dün akşam endişenin tırmanmasıyla kazanımlarının bir kısmını geri verse de, hâlen 80 dolar seviyesinin kıyısında işlem görmeye devam ediyor. Benzer bir şekilde dün gün içinde 4,765 doları test eden altının ons fiyatı da bu sabah 4,725 dolar seviyelerine gerilediğini görüyoruz. Kıymetli metaller ve petrol fiyatlarını birer stres göstergesi olarak okursak, piyasaların hâlâ temkinli iyimserliğini koruduğunu söyleyebiliriz. Enerji fiyatlarındaki yükselişe rağmen piyasalar, mevcut gerilimin kontrolsüz ve tam ölçekli bir savaşa dönüşmeyeceğine inanmaya devam ediyor.
Bu görüşlerin ışığında, hisse senedi piyasalarında sert satış yerine daha sınırlı geri çekilmeler görüldüğünü de söylememiz gerekiyor. Şöyle ki, her ne kadar Hürmüz Boğazı ekseninde yaşanan gerilim, enerji fiyatları üzerinden küresel enflasyon baskısını yeniden gündeme taşısa da, Asya borsalarında yapay zekâ rüzgârının itici güç olduğunu görüyoruz. Özellikle, çip üreticilerine yönelik güçlü talep sayesinde Güney Kore borsası haftalık bazda %12’den fazla yükselerek 2008’den bu yana en güçlü haftasını yaşarken, Tayvan endeksi %7, gösterge endeks Tokyo borsası ise %4,5 yükseldi.
Özellikle Samsung Electronics ve SK Hynix hisselerindeki sıçrama, jeopolitik risklere rağmen yapay zekâ hikâyesinin yatırımcılar tarafından satın alınmaya devam ettiğini gösteriyor. Bu minvalde, piyasalar bir tarafta savaş ve petrol kaynaklı enflasyon riski, diğer tarafta ise yapay zekâ yatırımlarının küresel büyümeyi desteklemeye devam edeceği beklentisi arasında yön aramaya devam ettiğini çok net bir şekilde söylememiz gerekiyor. Bu yıl %120 yükselen Samsung Electronics hissesi ilk kez 1 trilyon dolar piyasa değerine ulaşırken, bunu başaran ilk Kore şirketi olduğunu da söylememiz gerekiyor. Yarı iletken üreticisi SK Hynix’in de peşinden geldiğini görüyoruz.
Yapay zekânın istihdam piyasaları için ‘kıyamet’ olacağı yönünde korkuların da şimdilik verilerle tam olarak desteklenmediğini görüyoruz. Özellikle yazılım mühendisliği, muhasebe, müşteri hizmetleri ve finans sektörlerinde işe alımların artmaya devam ettiğini okuyoruz. Yapay zekânın insan emeğini tamamen ortadan kaldırmak yerine verimliliği artırarak yeni iş alanları oluşturabileceğini görüşüne bizler daha çok inanıyoruz. Bu nedenle piyasalar gibi biz de en azından şimdilik yapay zekâyı büyüme ve kârlılık hikâyesi olarak görmeyi tercih ediyoruz.
Bu bağlamda, her ayın ilk cuması olduğu üzere bugün ABD’de açıklanacak resmî istihdam verisini yakından takip edeceğiz. Hem tam istihdam hem de fiyat istikrarı görevi olan Fed açısından veri büyük önem arz ediyor. Şöyle ki, son verilere göre ABD’de işsizlik oranı hâlen daha %4,3 ile tarihsel olarak düşük seviyelerde kalırken, güçlü istihdam görünümünün ne kadar sürdürülebilir olduğunu bugün anlamaya çalışacağız. Reuters analizinde, Mart ayında işe alımlar son 6 yılın en hızlı artışını gösterdiğini okurken, bugün açıklanacak manşet veride, Nisan ayında tarım dışı sektörde istihdam artış beklentisinin sadece 62 bin kişi seviyesinde bulunması biraz da olsa bizi düşündürüyor. ABD’de benzin fiyatlarının şubat sonundan bu yana %40’tan fazla artarak galon başına 4 doların üzerine yükselmesi de enerji şokunun tüketici tarafına yansımaya başladığını gösteriyor. Bu bilgiler ışığında, yapay zekânın ve savaşın işgücü üzerindeki etkisini açıklanacak veriyle analiz etmeye ve Fed’in bundan sonra nasıl bir politika izleyeceğini anlamaya çalışacağız.
ABD borsaları dün geceyi havanın puslu olmasına paralel hafif de olsa düşüşe tamamlarken, yeni gün başlangıcında Asya piyasalarında satışların %1 civarında olduğunu görüyoruz. ABD borsalarının vadeli işlemlerinde ise hafif de olsa yükseliş dikkat çekiyor. Gösterge 10 yıllık ABD tahvil faizinin %4,40 seviyesine yaklaşmasıyla, doların da hafif de olsa değer kazandığını not etmek gerekiyor. DXY cephesinde yükselişle EURUSD paritesi 1,1730 seviyesine geri çekilirken, Bitcoin 79 bin dolar seviyelerinde işlem görüyor. Yukarıda da dile getirdiğimiz üzere, kıymetli madenler, havanın biraz da olsa bozmasıyla geri çekilirken, altın ve gümüş cephesinde var olan uzun pozisyonlarımızı hafta sonu riski alarak koruma gayretindeyiz. Bu bağlamda, teknik mânâda, aşağıda, gümüşte 76 dolar, altında ise 4,600 dolar seviyesine dikkat edeceğiz.
Türk mali piyasalarında ise dün hisse senetleri yükseliş isteğini korumaya devam ettiğini gördük. Bankacılık endeksi %1,8 artış kaydederken, ana endeks %0,8 yükselişle rekor tazeledi. Bugün ABD istihdam verisini, hafta sonu da yaşanacakları analiz ederek, pazartesi günü Borsa İstanbul için detaylı bir analiz sunmaya çalışacağız. Öncesinde var bir hayalimiz diyelim. USDTRY kuru bu sabah hafta sonu fonlama etkisiyle pazartesi valörlü işlemlerde 45,32 seviyesine yükselirken, CDS risk priminin ise 230 baz puan seviyesine gerilediğini görüyoruz. Havanın dün ılımlı olmasına paralel 2 yıl vadeli gösterge faiz %40,70 seviyesine hafif de olsa geriledi. Bugün, küresel havanın biraz da olsa bozuk olmasına paralel, Türk mali piyasalarının da temkinli bir seyir izleyebileceğini düşünüyoruz.
Her hafta perşembe günü olduğu üzere TCMB’nin haftalık bültenini yine detaylı bir şekilde inceledik. TCMB’nin net yabancı para pozisyonu 4 Mayıs valörlü işlemlerde 4,4 milyar dolar azalmasının ardından (kuvvetle muhtemel olumsuz enflasyon verisinin etkisi) son iki iş gününde yaklaşık 3 milyar dolar yükseldiğini görüyoruz. Manşet rakamın 6 Mayıs itibariyle 27,4 milyar dolar seviyesinde olduğunu ve mehter takımı misali bir yukarı bir aşağı önemli bir değişim göstermediğini not edelim. 1 Mayıs ile biten haftada, yurt içi yerleşiklerin döviz mevduatlarında 2,4 milyar dolar azalma görürken, kıymetli metal kompozisyonun azaldığını, asıl hareketin ise tüzel kişilerin Euro mevduatında azalmadan kaynaklandığını görüyoruz. Yurt içi yerleşiklerin TL âşkının devam etmesini önemsiyoruz. Yurt dışı yerleşiklerin ise menkul kıymet pozisyonu söz konusu haftada net anlamda 0,2 milyar dolar azalmış. Genel hatları ile haftalık verilerin önemli bir ipucu verdiğini söyleyemeyiz.
Bültenimizi Trump yönetiminin gelecek hafta Çin’e yapacağı ziyaretle tamamlayalım. Trump’ın Nvidia, Apple, Boeing ve Exxonmobil gibi dev şirketlerin CEO’larını da davet etmesi, ABD-Çin ekonomik ilişkilerde yeniden iş odaklı bir döneme girebileceği beklentilerini güçlendirdiğini düşünüyoruz. Özellikle Boeing için konuşulan 500 adetlik 737 MAX siparişi, sadece havacılık değil küresel ticaret açısından da kritik görülüyor. Teknoloji ve sanayi devlerinin aynı masada yer alması, ABD-Çin rekabetinin tamamen kopuştan ziyade kontrollü ekonomik dengeye evrilebileceği mesajını veriyor.
AI Rüzgârı
Menkul Kıymet İstatistikleri
Emre Değirmencioğlu

İlginizi Çekebilir
BANKA HABERLERİ
İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ
Yayınlanma:
17 saat önce|
02/10/2026Yazan:
BankaVitrini
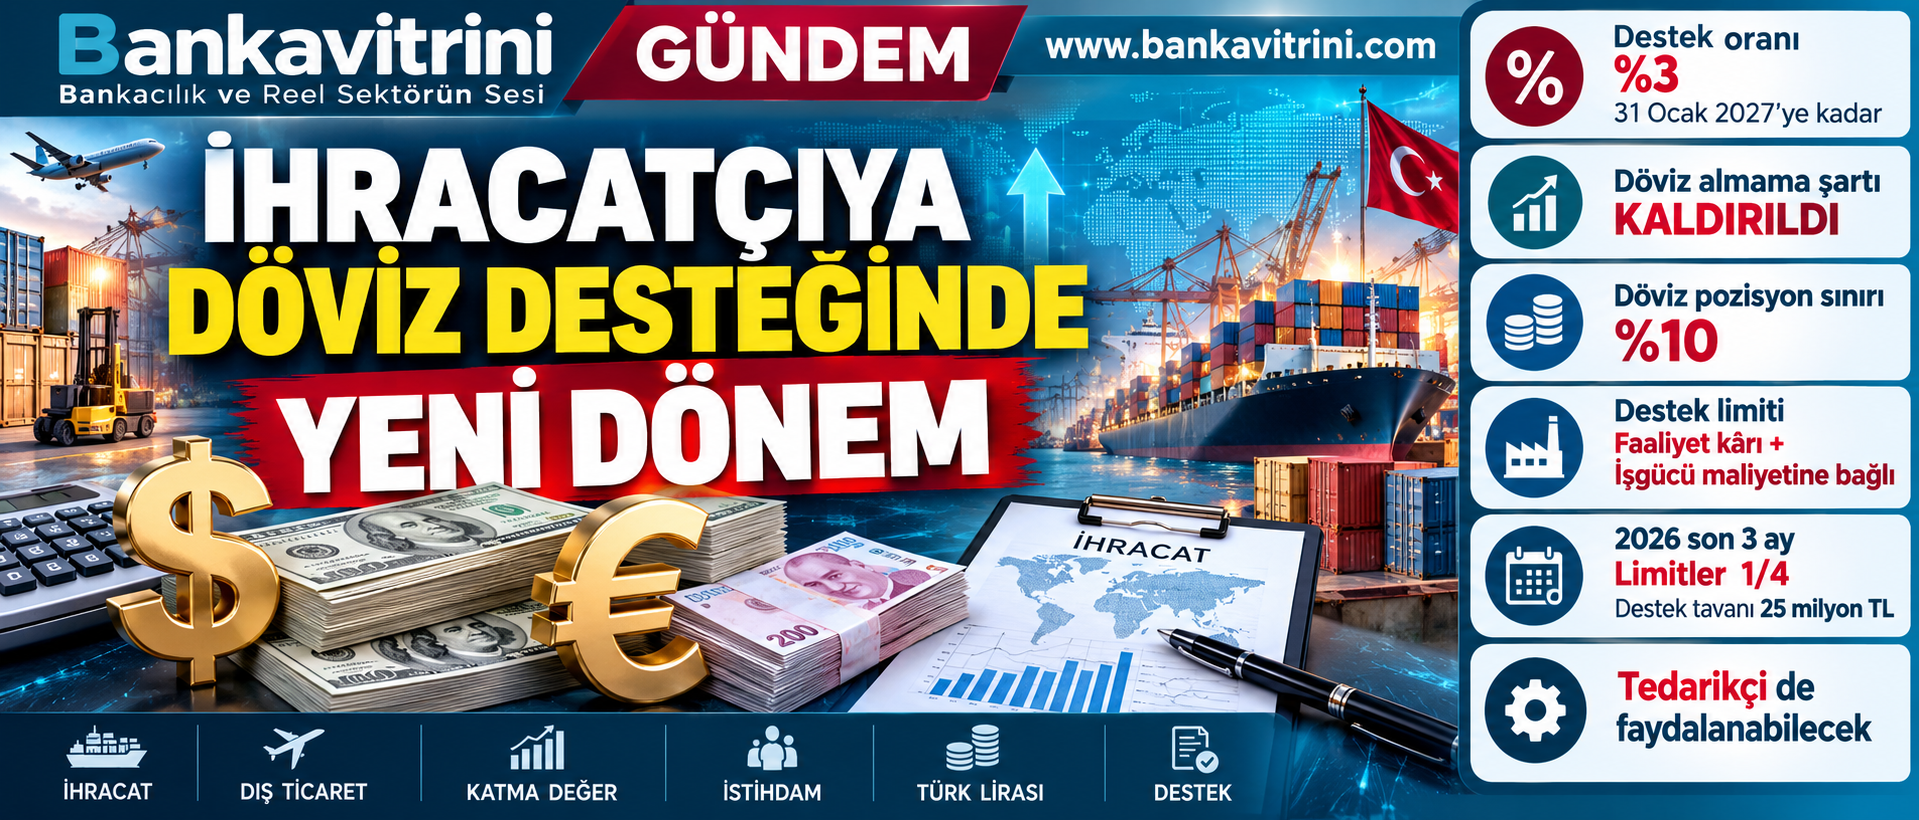
TCMB’nin yeni uygulaması 1 Ekim itibarıyla başladı. Döviz almama taahhüdü kaldırılırken yerine %10’luk döviz pozisyon sınırı getirildi. Destek artık firmanın yarattığı katma değerle sınırlandırılacak. 2026’nın son üç ayında yıllık limitlerin yalnızca dörtte biri kullanılabilecek.
Bankavitrini – Özel Haber
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) ihracatçı ve döviz kazandırıcı hizmet sunan firmalara yönelik Döviz Dönüşüm Desteği uygulamasında 1 Ekim 2026 itibarıyla yeni dönem başladı.
Ağustos ayında yapılan düzenlemenin ayrıntıları netleşirken, yeni sistemde yalnızca dövizini Türk lirasına çeviren firmaya destek verilmesi anlayışından, üretim, istihdam ve katma değer yaratma kapasitesini de dikkate alan bir modele geçildi.
TCMB de 28 Eylül’de yayımladığı analizinde yeni uygulamanın daha kapsayıcı ve katma değeri esas alan bir yapıya kavuştuğunu açıkladı.
%3’lük destek devam ediyor
Döviz dönüşüm desteğinin temel oranı %2 olarak korunurken, geçici olarak uygulanan %3’lük destek oranı 31 Ocak 2027’ye kadar devam edecek.
Başka bir ifadeyle, uygun koşulları sağlayan firma TCMB’ye sattığı destek kapsamındaki dövizin TL karşılığı üzerinden bu dönemde %3 oranında destek alabilecek. Ancak yeni sistemde kritik nokta, firmanın istediği miktarda dövizi destek kapsamında satamayacak olması.
Çünkü artık destek tutarı ve döviz satış limiti firmanın yarattığı katma değerle ilişkilendiriliyor.
“Döviz alma” şartı kalktı, yerine %10 sınırı geldi
Yeni düzenlemenin firmalar açısından en önemli değişikliklerinden biri, daha önce uygulanan “dönüşüm sonrasında 1 ay döviz/altın almama” şartının kaldırılması.
Bunun yerine firmalara döviz pozisyon oranı sınırı getirildi. Yeni uygulamada firmanın likit döviz varlıklarının, net satış hasılatı ile toplam aktiflerinden yüksek olanına oranının %10’u aşmaması gerekiyor.Bu değişiklik özellikle bilançosunda yüksek miktarda likit döviz bulunduran şirketler açısından önemli.
Artık banka açısından sadece: “Firma döviz aldı mı?” sorusu değil, “Firmanın bilançosundaki likit döviz pozisyonu ne kadar?” sorusu da önem kazanacak.
Desteğin miktarı artık firmanın “katma değerine” bağlı
Yeni sistemin en dikkat çekici tarafı ise destek kapsamında satılabilecek döviz miktarının firmanın yarattığı katma değerle sınırlandırılması.
TCMB’nin hesabında iki temel unsur dikkate alınıyor: Faaliyet kârı + işgücü maliyeti
Faaliyet kârı, firmanın Gelir İdaresi Başkanlığı’na bildirdiği yıllık gelir tablosundan alınırken, işgücü maliyeti SGK kayıtlarındaki çalışanlar için ödenen maaş/ücret ve primlerin 12 aylık toplamından oluşuyor. Faaliyet kârı negatif olan firmalarda ise kâr tutarı sıfır kabul ediliyor.
Dolayısıyla zarar eden ancak yüksek istihdam maliyeti bulunan bir şirket de tamamen sistemin dışında kalmıyor.
Örnek: 100 milyon TL katma değer yaratan firma
Bir şirketin;
- Faaliyet kârı: 40 milyon TL
- 12 aylık işgücü maliyeti: 60 milyon TL olsun.
Firmanın dikkate alınan katma değeri:
40 + 60 = 100 milyon TL olacak.
Bu rakam, firmanın destek kapsamında satabileceği döviz tutarının belirlenmesinde esas alınacak.
Burada önemli bir ayrım var: 100 milyon TL katma değer, 100 milyon TL destek anlamına gelmiyor.
%3’lük destek oranında 100 milyon TL’lik dönüşümün destek karşılığı: 3 milyon TL oluyor.
Ayrıca yıllık toplam destek tutarı 100 milyon TL ile sınırlandırılmış durumda.
2026’nın son üç ayında limit dörtte bire düşüyor
Yeni sistemin ilk uygulama dönemi açısından dikkat edilmesi gereken en önemli ayrıntılardan biri de 2026 yılına ilişkin geçiş hükmü.
1 Ekim-31 Aralık 2026 döneminde yıllık olarak hesaplanan katma değer tutarının ve yıllık destek üst sınırının yalnızca dörtte biri dikkate alınacak.
Bu nedenle yıllık destek üst sınırı olan 100 milyon TL, 2026’nın son üç ayında: 25 milyon TL olarak uygulanacak.
Aynı şekilde firmanın yıllık katma değerine göre hesaplanan limit de 2026 son çeyreğinde dörtte bir oranında dikkate alınacak.
Yeni sistem doğrudan ihracatçı olmayan üreticiyi de kapsıyor
Düzenlemenin reel sektör açısından bir başka önemli boyutu ise tedarikçi firmalar.
Bir şirket ihracatı doğrudan kendisi gerçekleştirmiyor, ürünlerini aracı ihracatçı üzerinden ihraç ediyorsa, belirli koşulların sağlanması halinde döviz dönüşüm desteğinin tedarikçi firmaya doğrudan ödenebilmesinin önü açıldı.
TCMB, bu düzenlemeyle doğrudan ihracatçı olmayan daha fazla tedarikçi firmanın destekten yararlanmasının amaçlandığını belirtiyor.
Bu değişiklik özellikle ihracatını dış ticaret şirketleri veya aracı ihracatçılar üzerinden yapan üreticiler açısından önem taşıyor.
44 bin firma destekten yararlandı
TCMB’nin verilerine göre uygulamanın başladığı 2023 yılından bugüne yaklaşık 44 bin firmaya döviz dönüşüm desteği sağlandı.
Destekten yararlanan firmaların toplam ihracatçı firmalar içindeki payı da 2026 yılında %34’e ulaştı.
TCMB, yeni düzenlemeyle bu oranın daha da artmasını bekliyor.
Merkez Bankası’nın analizine göre yeni sistem özellikle daha önce döviz almama taahhüdü nedeniyle destekten yararlanamayan, ancak yüksek katma değer üreten firmaların da sisteme dahil olabilmesini amaçlıyor.
TCMB’nin yeni modelindeki temel değişiklikler
| Konu | 1 Ekim 2026 sonrası |
|---|---|
| Destek oranı | %3 – 31 Ocak 2027’ye kadar |
| Temel destek oranı | %2 |
| Döviz almama taahhüdü | Kaldırıldı |
| Döviz pozisyon sınırı | %10 |
| Firma satış limiti | Katma değerle ilişkilendirildi |
| Katma değer hesabı | Faaliyet kârı + işgücü maliyeti |
| Yıllık destek tavanı | 100 milyon TL |
| 2026 son çeyrek destek tavanı | 25 milyon TL |
| Tedarikçi firma | Belirli şartlarla doğrudan destek alabilecek |
Bankacılık açısından yeni dönem: Kontrol yükü artıyor
Yeni düzenleme yalnızca ihracatçı firmaların hesaplama yöntemini değiştirmiyor.
Bankaların kontrol fonksiyonu da önem kazanıyor.
Çünkü artık firmanın;
- döviz pozisyonu,
- ihracat bedelinin kaynağı,
- destek kapsamında satılabilecek döviz miktarı,
- katma değer hesabı,
- gerekli mali belgeleri birlikte değerlendirilecek.
Bu da döviz dönüşüm desteğini bankalar açısından basit bir döviz alış-satış işleminden çıkararak firma ve bilanço bazlı bir kontrol mekanizmasına dönüştürüyor.
Asıl değişiklik: “Dövizini getirene” değil, “katma değer yaratana” daha fazla alan
Yeni sistemin arkasındaki temel yaklaşım TCMB’nin kendi açıklamasında açık biçimde ortaya konuluyor.
Merkez Bankası, yeni uygulamayla desteği “yurt içinde üretim ve istihdam yoluyla daha fazla katma değer oluşturan ve net döviz satım eğilimi yüksek firmalara” yönlendirmeyi hedeflediğini belirtiyor.
Bu açıdan bakıldığında yeni modelde üç kriter öne çıkıyor:
1. Döviz pozisyonu
Firma bilançosunda ne kadar likit döviz taşıyor?
2. Katma değer
Firma ne kadar faaliyet kârı ve istihdam yaratıyor?
3. Döviz dönüşümü
Firma elde ettiği yurt dışı kaynaklı dövizin ne kadarını TL’ye çeviriyor?
Dolayısıyla sistem, klasik anlamdaki “dövizini bozdur, %3 primi al” mekanizmasından daha farklı bir yapıya dönüşüyor.
İhracatçı yeni dönemde nelere dikkat etmeli?
1 Ekim itibarıyla destekten yararlanmak isteyen firmaların özellikle şu dört başlığı kontrol etmesi gerekiyor:
• Döviz pozisyon oranı %10’un üzerinde mi?
• Faaliyet kârı ve işgücü maliyeti ne kadar?
• Bu rakamlara göre destek kapsamında satılabilecek döviz limiti ne?
• 2026 son çeyreğinde bu limitin yalnızca dörtte biri kullanılabilecek mi?
Bunlara ek olarak, aracı ihracatçı üzerinden çalışan üreticilerin de tedarikçi olarak doğrudan destek alma koşullarını ayrıca değerlendirmesi gerekiyor.
Bankavitrini’nin notu
Yeni düzenleme, döviz dönüşüm desteğinde önemli bir paradigma değişikliğine işaret ediyor.
Eski sistemin odağında “döviz alma” davranışı varken, yeni sistemin odağı “döviz pozisyonu + katma değer + istihdam” üçlüsüne kayıyor.
Bu nedenle özellikle yüksek ihracat yapan şirketlerin yalnızca ihracat rakamlarına değil, bilanço yapısına, faaliyet kârlılığına ve işgücü maliyetine de bakarak destek kapasitesini hesaplaması gerekiyor.
TCMB açısından ise hedef, desteğin rezervlere yaptığı katkının daha kalıcı hale gelmesi ve desteğin yüksek katma değer yaratan firmalara daha fazla ulaşması.
GÜNCEL
Faiz ateşi dünyayı sararken, gözler ABD istihdam raporuna çevrildi
Yayınlanma:
21 saat önce|
02/10/2026Yazan:
BankaVitrini
Küresel tahvil piyasalarında satış baskısı derinleşirken, devletlerin ve şirketlerin borçlanma maliyetleri uzun yılların en yüksek seviyelerine ulaştı. ABD’de 10 yıllık tahvil faizi dün gün içinde %5,34 ile 2002’den bu yana en yüksek seviyeyi görürken, İngiltere’de 30 yıllık faiz %6’yı aşarak 1998’den bu yana zirveye çıktı. Bu yükselişte başrolü, enflasyonu canlı tutan yüksek enerji maliyetleri oynuyor. Ancak yapay zekâ ve veri merkezi yatırımlarının artan finansman ihtiyacını ve küresel ekonominin yüksek faizlere rağmen güçlü kalmasını da göz ardı etmemek gerekiyor.
Son dönemlerde mütemadiyen küresel tahvil faizlerindeki yükselişi anlatıyoruz. Devletlerin borçlanma maliyetlerinden konut, otomobil ve öğrenci kredilerine kadar ekonomideki pek çok faiz oranı tahvil faizlerinden etkileniyor. Mesela uzun vadeli faizlerin yükselmesiyle ABD’de konut kredisi faizi geçen ay %7’yi aşarak iki yılı aşkın sürenin zirvesine çıktı. İngiltere’de faizlerin yükselmesi kamu borcu için ödenen faizin milli gelire oranı pandemi öncesindeki ortalamanın yaklaşık iki katına yükseldi. Daha çarpıcı olan ise büyük ekonomilerin kamu borçları için ödediği faizin, dünyada yapay zekâ, savunma veya temiz enerji alanlarının her birine yapılan toplam yatırımdan daha yüksek olması. Bu bakış açısıyla konuya yaklaşınca, tahvil piyasasındaki satış dalgası sadece yatırımcıları ilgilendiren bir fiyat hareketinden ziyade, faiz hadlerinin yüksek kalması, yatırımların ve nihayetinde küresel büyümenin de önünde en büyük engel olarak görülüyor.
Hafta ortası Fed’in yakından takip ettiği PCE enflasyonunun beklentilerin altında kalmasının ardından Fed cephesinde gelen açıklamalar 28 Ekim olağan FOMC toplantısında üst üste ikinci bir faiz artırımına gidilmesi ihtimalini önemli ölçüde azalttı. New York Fed Başkanı Williams para politikasında değişiklik yapmak için aciliyet olmadığını söylerken, diğer Fed yetkililerinden gelen açıklamalar da benzer tonda olunca, ekim toplantısına yönelik 25 baz puanlık faiz artırımı beklentisi hafta başındaki yaklaşık %70 seviyesinden %25’e kadar gerilerken, beklentiler büyük ölçüde aralık toplantısına kaydı. Bu sabah itibariyle 9 Aralık toplantısına yönelik artırım beklentisine %80 ihtimal tanınıyor. Fed üyelerinin büyük bir kısmı, yükselen tahvil faizlerinin enflasyonu frenleyici etkisinden bahsetmeye başladı!
ABD’de dün 10 yıllık tahvil faizi %5,34 ile 2002’den bu yana en yüksek seviyeyi gördükten sonra bu sabah %5,25 civarına geriledi. ABD borsaları geceyi hafif de olsa yükselişle tamamlarken, yeni gün başlangıcında Pasifik’in diğer ucunda ise satıcılı bir seyir görüyoruz. Tokyo’da çekirdek tüketici enflasyonunun son 10 ayın en yüksek seviyesine çıkmasının ardından faiz artırım beklentileri yeniden canlanırken, Japonya’nın Nikkei endeksi %1 geriledi. Hong Kong borsası %2,5’ten fazla düşerken, bölgenin geri kalanında ise daha yatay bir seyrin hâkim olduğunu görüyoruz.
Avrupa’da ise Fransa’nın bütçesine yönelik endişeler yeniden ön plana çıkarken, Fransa 10 yıllık tahvil faizi %5’e yaklaştı. Fransa ile Almanya’nın 10 yıllık tahvil faizleri arasındaki fark 140 baz puanı aşarak 2012’den bu yana en yüksek seviyeye çıkarken, ortak para birimi euro da dolar karşısında 1,1250 seviyesine gerileyerek son dört ayın en düşük seviyesini gördü. Güvenli liman talebi doları desteklerken, Dolar Endeksi (DXY) 102 seviyesini aşarak Nisan 2025’ten bu yana zirveye çıktı.
Orta Doğu’daki askerî hareketliliğin artması ve Çin’in petrol ürünleri ihracatını durdurması enerji fiyatlarını yukarıda tutarken, Brent cinsi ham petrolün varil fiyatı 102 doların üzerinde işlem görüyor. Havanın kasvetli olması, risk iştahının azalması ve güvenli liman talebiyle doların ön plana çıkmasıyla birlikte kıymetli metallerde de keyifsiz seyrin devam ettiğini görüyoruz. Altının ons fiyatı 4,175, gümüş ise 61 dolar civarında yatay seyrederken, kripto cenahında amiral gemisi Bitcoin teknik mânâda da güçlü görünümünü koruyarak 85 bin dolar seviyesinde işlem görüyor.
Her ayın ilk cuması olduğu üzere ABD Çalışma Bakanlığı tarafından açıklanacak istihdam raporu günün ana gündem maddesi olarak takip edilecektir. Eylül ayında tarım dışı istihdamın 90 bin kişi artması, işsizlik oranının ise %4,1’de kalması beklenirken, raporun alt kalemlerinde Fed’in de yakından takip ettiği ücret artışları yakından takip edilecektir. Verinin son dönemlerde bir ay artı bir ay eksi şeklinde gelmesi hatta geçmişe yönelik revizyonlar da dikkate alındığında sağlıklı bir gösterge olmaktan uzaklaştığını düşünsek de, hem fiyat istikrarı, hem de tam istihdam görevi olan Fed tarafından yakından takip edilmesi, piyasalar tarafından da verinin dikkate alınmasına neden oluyor. Bu bağlamda, beklenti seti ve geçmişe yönelik olası revizyonlar da dikkate alındığında, veri ardından volatiliteye hazırlıklı olmak gerekiyor. Daha da basit bir anlatımla, beklentilerin üzerinde gelecek ücret artışlarının ya da istihdamın canlı olduğunun anlaşılmasının, enflasyon endişelerini yeniden güçlendirerek tahvil faizleri ve dolar üzerinde yukarı yönlü baskıyı artırabileceğini göz ardı etmemek gerekiyor.
Türkiye cephesinde ise fon krizinin yansımalarını dün de takip etmeye devam ettik. SPK erken saatlerde yol haritasını açıklarken, Hazine ve Maliye Bakanı Şimşek de farklı platformlarda yaptığı açıklamalarda yaşananların sistemik bir risk teşkil etmediğini vurgulayarak güven telkin etmeye ve kaygıları yatıştırmaya çalıştı. Hisse senetlerinde önceki günlerin satıcılı seyrinin aksine alıcılı bir hava hâkim oldu. Borsa İstanbul ana endeksi günü %2,5 artıda tamamlarken, bankacılık hisseleri ise %2 yükseldi.
Temennimiz, devletin tüm organlarının seferber olmasıyla bu krizin bir an önce geride bırakılmasıdır. Dün de belirttiğimiz üzere, sorumluların hukuk önünde hesap verdiği, yatırımcı haklarının sonuna kadar korunduğu ve işini doğru yapan kurumlarla yatırımcıların yeniden güven içinde buluştuğu daha sağlıklı bir piyasa düzeninin bu süreçten çıkmasını ümit ediyoruz.
Dün açıklanan İTO verilerine göre İstanbul’da tüketici fiyatları eylül ayında %2,11 artış kaydetti. Böylelikle yıllık İTO enflasyonu %35’ten %33,6’ya gerileyerek Kasım 2021’den bu yana en düşük seviyeye indi. Gıda fiyatlarının öne çıktığı dünkü veride son beş yılın eylül ayı ortalamasının %4’ün hafif üzerinde olduğu da not edelim. TÜİK, eylül ayı enflasyon verisini pazartesi günü açıklayacak. Anketlere göre aylık TÜFE beklentisi %2,2 civarında olurken, beklentinin gerçekleşmesi hâlinde yıllık enflasyon %31,5’ten %30,2’ye gerileyeceğini not edelim.
Her hafta perşembe günü açıklanan TCMB’nin haftalık bültenini ve analitik bilançoda yaşanan gelişmeleri enine boyuna irdeledik. En taze veriye göre, 30 Eylül valörlü işlemlerde, TCMB net yabancı para pozisyonu 34,7 milyar dolar seviyesine geriledi. Fon krizinin patlak verdiği son iki haftalık süreçte net pozisyonun 11,4 milyar dolar erdiğini hesaplıyoruz. Altın fiyatlarında yaşanan gerilemenin de net pozisyon üzerinde aşağı yönlü baskı kurduğunu göz ardı etmeyelim. Öte yandan, yurt içi yerleşiklerin döviz mevduatlarında (DTH) ise 25 Eylül ile sona eren haftada 1,3 milyar dolar artış yaşandı. Son üç haftayı birlikte değerlendirdiğimizde DTH hacminde 6,2 milyar dolar artış görüyoruz. Rezervlerde erime ve DTH hacminde yaşanan artışı fon krizinin yarattığı ruh hâlindeki değişime bağlıyoruz. Yurt dışı yerleşiklerin portföy tercihinde ise farklı bir eğilimin hâkim olduğunu not edelim. Söz konusu haftada hisse senetlerinde 0,36 milyar dolar artış yaşanırken, devlet iç borçlanma senetlerinde (kesin alım) 0,4 milyar dolar çıkış görüyoruz.
USDTRY kuru pazartesi valörlü işlemlerde hafta sonu fonlama etkisi de dâhil 49,13 seviyesinden işlem görüyor. Doların güçlü seyriyle gerileyen paritelerin de etkisiyle GBPTRY ve EURTRY kurları ise salı günü valörlü işlemlerde sırasıyla 64,80 ve 55,25 seviyelerinde bulunuyor. CDS risk primi 257 baz puana yükselirken, iki yıl vadeli gösterge tahvilin bileşik faizi %40,46 seviyesinde yatay kaldı. Herkese güzel bir hafta sonu diliyoruz.
Emre Değirmencioğlu
BANKA HABERLERİ
TCMB’den KOBİ kredilerinde gevşeme: Sınır yüzde 5’e çıktı
Yayınlanma:
1 gün önce|
02/10/2026Yazan:
BankaVitrini
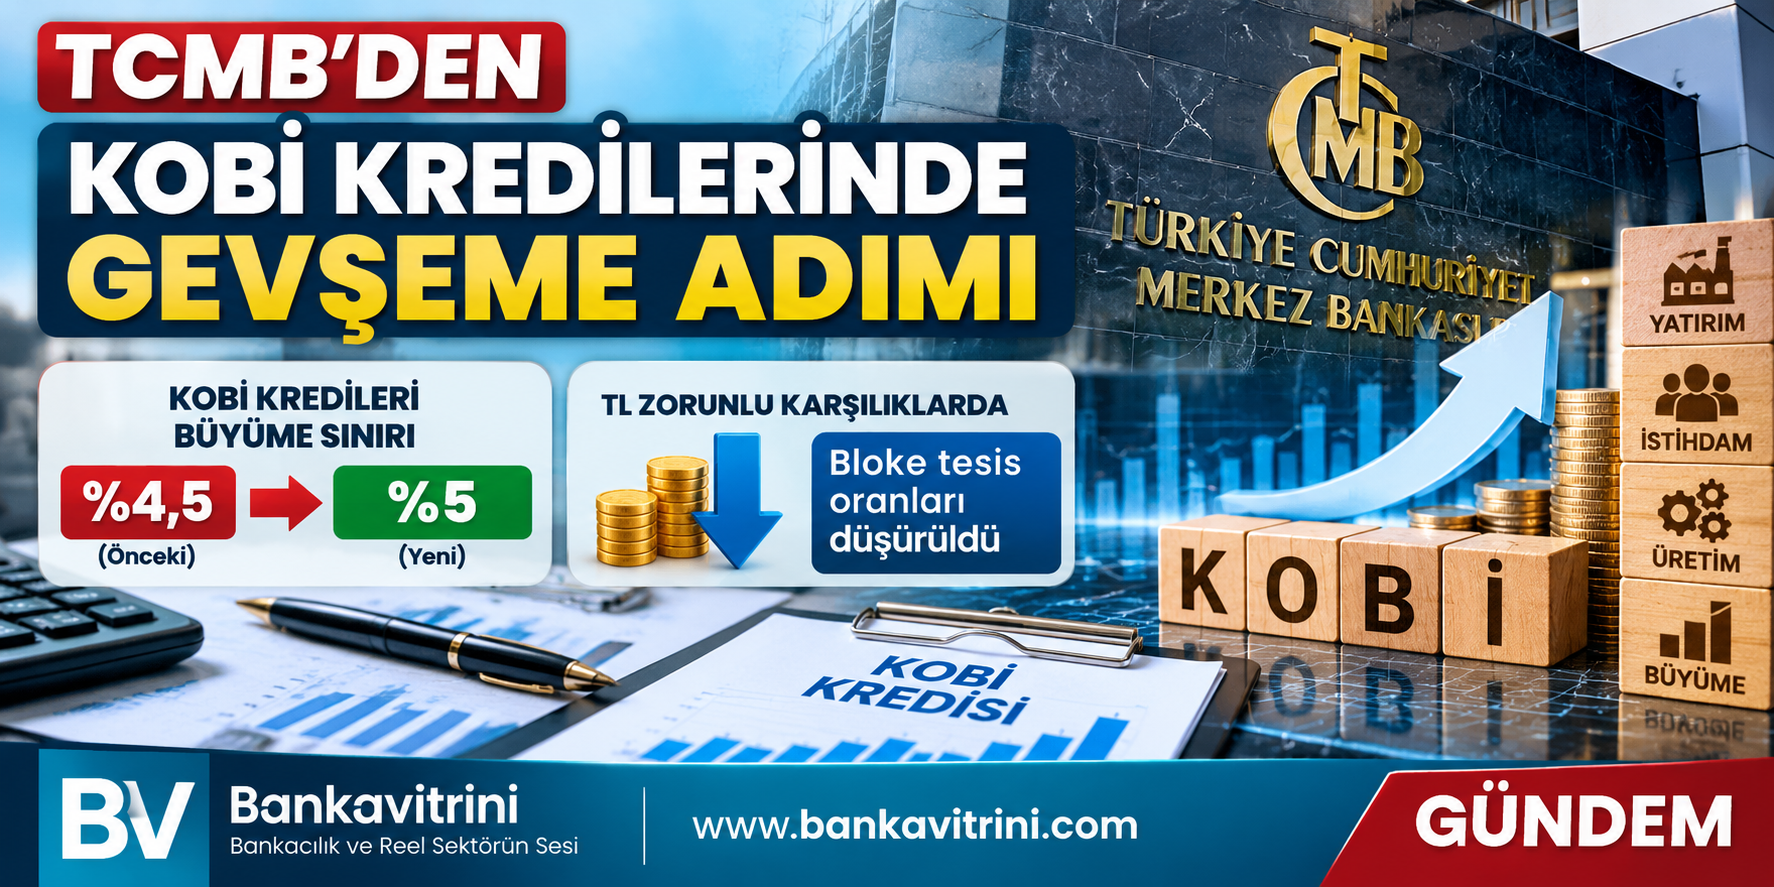
Türkiye Cumhuriyet Merkez Bankası (TCMB), KOBİ kredilerinin büyüme sınırını yüzde 4,5’ten yüzde 5’e yükseltti. TL zorunlu karşılıklarda bloke tesis oranları da düşürüldü. Düzenleme, kredi kanalında kontrollü bir gevşeme adımı olarak öne çıktı.
TCMB, 1 Ekim 2026 tarihli 2026-43 sayılı Makroihtiyati Çerçeve Basın Duyurusu ile bankaların kredi kullandırma kapasitesini etkileyen iki önemli değişiklik yaptı.
Buna göre KOBİ kredileri için uygulanan yüzde 4,5’lik büyüme sınırı yüzde 5’e yükseltildi. Böylece bankaların KOBİ’lere kullandırabileceği kredi hacmindeki izin verilen büyüme oranı 0,5 puan artırılmış oldu.
İkinci adım: Bankaların likiditesi rahatlayacak
TCMB aynı duyuruda Türk lirası zorunlu karşılıklarda bloke tesis oranlarının düşürüldüğünü açıkladı. Merkez Bankası, değişikliğin amacını makrofinansal istikrarı ve bankaların likidite yönetimini desteklemek olarak açıkladı.
Bu düzenleme, KOBİ kredi büyüme limitinin artırılmasıyla birlikte değerlendirildiğinde, bankaların kredi verme tarafında önceki döneme göre bir miktar daha fazla hareket alanına kavuşması anlamına geliyor.
KOBİ kredilerinde önce sıkılaştırma yapılmıştı
TCMB, 23 Mayıs 2026’da KOBİ’lere kullandırılan TL kredilerinin sekiz haftalık büyüme sınırını yüzde 5’ten yüzde 4,5’e indirmişti. Aynı düzenlemede KOBİ dışı işletme kredilerinin büyüme sınırı da yüzde 3’ten yüzde 2’ye çekilmişti.
1 Ekim’deki yeni kararla KOBİ kredilerinde söz konusu sınır yeniden yüzde 5’e yükseltilmiş oldu.
Sanayici ve KOBİ açısından ne değişecek?
Yeni düzenleme, KOBİ kredilerinde kredi musluğunun tamamen açılması anlamına gelmiyor. Ancak önceki yüzde 4,5’lik sınıra göre bankalara daha yüksek kredi büyütme imkânı tanıyor.
Özellikle yüksek finansman maliyetleri ve krediye erişimde yaşanan sıkıntılar dikkate alındığında, düzenlemenin KOBİ’lerin işletme sermayesi ve yatırım finansmanına erişimini bir miktar kolaylaştırması beklenebilir. Bunun ne ölçüde gerçekleşeceği ise bankaların kredi iştahına, faiz oranlarına ve firma bazındaki risk değerlendirmelerine bağlı olacak.
Önemli nokta: TCMB’nin duyurusunda zorunlu karşılıklardaki bloke tesis oranlarının düşürüldüğü belirtilirken, bu duyuruda yeni oranların ayrıntısı yer almadı.
Bankacılık sektörü açısından mesaj
TCMB’nin son hamlesi, yıl içinde KOBİ kredilerinde uygulanan sıkılaştırmanın kısmen geri alınması ve bankaların likidite koşullarının desteklenmesi şeklinde okunabilir. Ancak bu adım, genel kredi politikasında kapsamlı bir gevşeme ilanı değil; KOBİ kredileri ve bankacılık likiditesi tarafında hedefli bir düzenleme niteliğinde.
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.639)
- BASINDA BİZ (67)
- BORSA (601)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.617)
- GÜNDEM (3.582)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.744)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.494)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (837)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Resmi Gazete'de bugün (03.10.2026) 02/10/2026
- TCMB'den bir elektronik para kuruluşuna faaliyet izni 02/10/2026
- Trump: İran meselesi çözülünce petrol fiyatları düşecek 02/10/2026
- Vakıfbank GM Arslan'dan fon soruşturmalarıyla ilgili açıklama 02/10/2026
- Rivian, R2 modeli sayesinde yeni bir satış rekoru kırdı 02/10/2026
- TBB Başkanı Çakar: Fon krizi bankacılık sektörünü negatif etkilemez 02/10/2026
- Fon soruşturmasında 20 şüpheliye tutuklama talebi 02/10/2026
- "Enerji sektörüne kullandırılan kredi 1 trilyon TL'yi aştı" 02/10/2026
- BDDK'dan cep telefonu kredileri ve kredi kartı asgari ödemelerine güncelleme 02/10/2026
- Paramount-Warner Bros. birleşmesinde yeni şirketin adı belli oldu 02/10/2026
SON YAZILAR
- İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ 02/10/2026
- Faiz ateşi dünyayı sararken, gözler ABD istihdam raporuna çevrildi 02/10/2026
- TCMB’den KOBİ kredilerinde gevşeme: Sınır yüzde 5’e çıktı 02/10/2026
- SPK: FON KRİZİNDE “FAHİŞ KAZANÇ” İÇİN İADE HESAPLARI AÇILDI 01/10/2026
- TERA, DESTEK VE HEDEF’TE TMSF DÖNEMİ! 01/10/2026
- Fon krizinde çözüm uzadıkça piyasalarda tansiyon artıyor 01/10/2026
- Akbank “Şehrin İyi Hali” projesinin 12. dönem başvurularını başlattı 24/09/2026
- Elektronik Parada Yaprak Dökümü 24/09/2026
- 150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor 24/09/2026
- ENGELLİLERİN ÖNÜNE YENİ ENGELLER Mİ KONULUYOR? 24/09/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu