GÜNCEL
Rezervlerde rekor artış ve terörsüz Türkiye umudu piyasalara moral verdi
Yayınlanma:
1 yıl önce|
Yazan:
BankaVitrini
Türk mali piyasaları dün şaşırtıcı bir şekilde iyimser bir seyir izleyerek günü tamamladı. Her ne kadar siyasi cephedeki gelişmelerde bir değişiklik olmasa da, BIST-100 endeksi günü %1,7 yükselişle 10bin seviyesinin üzerinde tamamladı. Dünkü bültenimizde, stopaj indiriminin TL’nin getirisini azaltarak bir miktar ‘hırpalayıcı’ etki yaratabileceğini düşünmüştük. Ancak, ilk gün itibariyle bu etkinin pek de beklediğimiz yönde ilerlemediğini görüyoruz. USDTRY kuru, TCMB’nin konfor alanında psikolojik 40,00 seviyesinin hemen üzerinde bebek adımlarıyla yükselirken; TL tahvil faizleri görece yatay seyretti. CDS risk primi ise 285 baz puana gerileyerek sınırlı bir düşüş gösterdi.
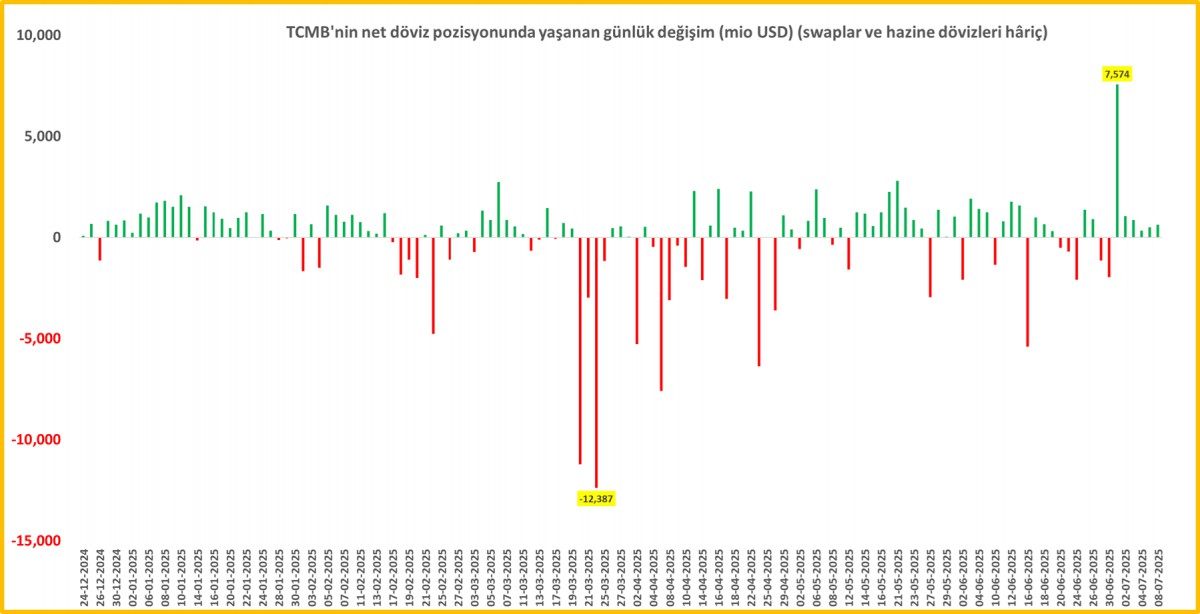
Geride bıraktığımız hafta, CHP Kurultay’ın iptal davasının ertelenmesi sonrası TL ve TL cinsi varlıklara yönelik alım iştahı ile TCMB’nin net yabancı para pozisyonunu yaklaşık 10 milyar dolar artması ardından hafta sonu yaşanan yeni gelişmelerin TCMB’nin rezerv rakamlarına olumsuz yansıyacağını tahmin etmiştik. Burada da yanılmışız! Keza analitik bilançoya göre, 7 ve 8 Temmuz valörlü işlemlerin neticesinde net yabancı para pozisyonu daha da artarak son altı günün toplamını 11 milyar dolara getirdi; manşet rakam ise +31,5 milyar dolar ile Mart sonundan bu yana en yüksek seviyeye ulaştı. Rezervleri, tıpkı bir ordunun askerî gücü gibi okumak gerekiyor! Rezervlerde artışı ile kurdaki volatilitenin de azaldığını görüyoruz.
Cumhurbaşkanı Erdoğan, PKK’nın silah bırakma ve kendini feshetme süreci kapsamında “Terörsüz Türkiye” hedefinde olumlu haberlerin alınacağı bir döneme girildiğini açıkladı. TBMM grup toplantısında konuşan Erdoğan, sürecin “yol kazası yaşanmadan” tamamlanmasını temenni ederken, PKK lideri Abdullah Öcalan da video mesajında gönüllü silah bırakmanın ve Meclis’te kurulacak kapsamlı komisyonun önemine dikkat çekti. PKK’nın Cuma günü silah bırakması bekleniyor. AK Parti Sözcüsü Çelik de, Cumhurbaşkanı Erdoğan’ın Cumartesi sabahı tarihi bir konuşma yapacağını açıkladı. Bu güzel gelişmenin ve artan rezervlerinin de yardımı ile Türk mali piyasalarının dünkü günü rahat bir şekilde geçirdiğini söyleyebiliriz. Yurt dışına geçmeden önce, Cumhurbaşkanlığı İletişim Başkanlığı görevini uzun zamandır sürdüren Fahrettin Altun yerine Burhanettin Duran’ın atandığını okuyoruz. Türkiye’de İletişim Başkanlığı, makam ve yetki olarak oldukça önemli bir pozisyon olduğunu not edelim.
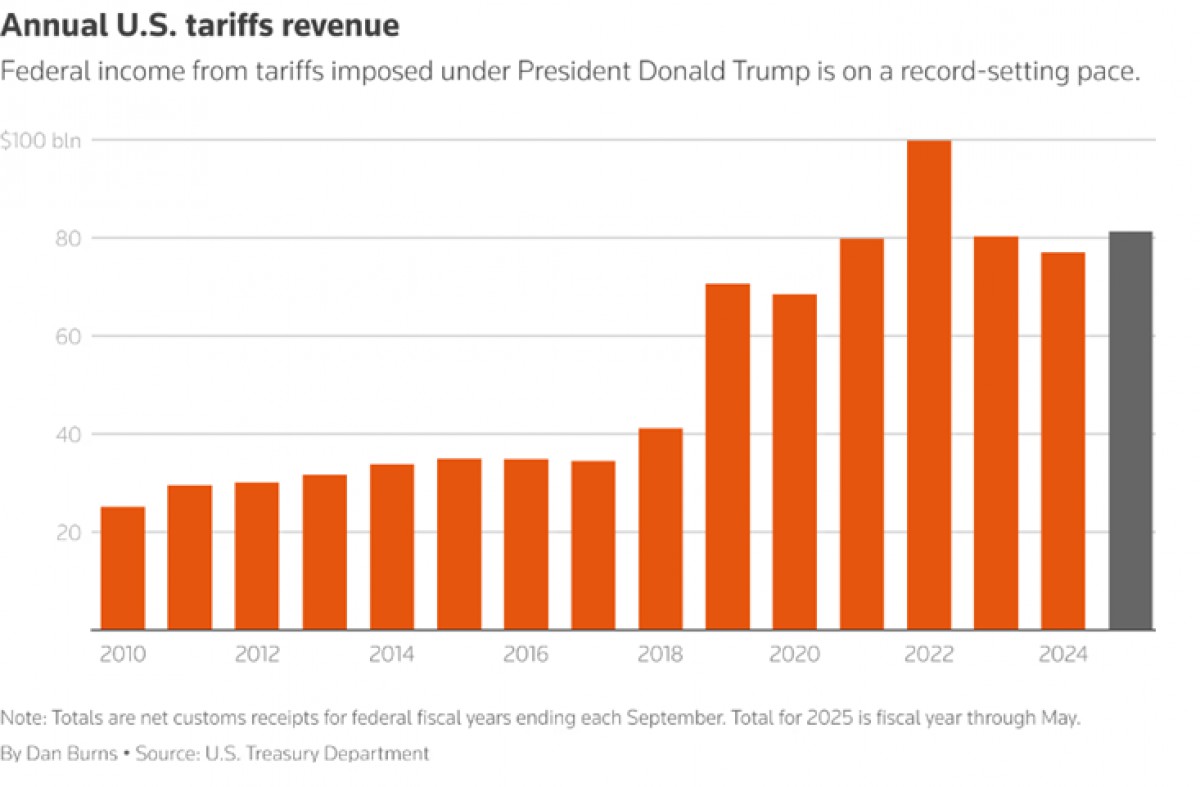
Küresel piyasalarda tüm gözler hâlen Başkan Trump’ın ekonomi ve ticaret politikalarına çevrilmiş durumda. Tarife cephesinde bazı sonuçların yavaş yavaş görünmeye başlamasıyla birlikte, ABD’nin bu yıl gümrük vergilerinde rekor seviyelere ulaşması bekleniyor. Bu tablo içerisinde, Trump’ın açıkladığı “büyük ve güzel” vergi indirim paketinin yaratacağı bütçe açıklarının, artan gümrük gelirleriyle dengelenebileceği beklentisi hisse senetlerine alım getirdi. Ancak piyasa, enflasyon endişeleriyle büyüme teması arasında sıkışan FED’in ne yöne adım atacağına odaklanmış durumda.
Nitekim, dün yayınlanan FED’in 17-18 Haziran toplantısına ait tutanaklar, Temmuz ayında faiz indirimi için sınırlı bir destek olduğunu ortaya koydu. Sadece birkaç üye indirim yönünde görüş bildirirken, çoğunluk Trump’ın tarifelerinin enflasyonist etkileri nedeniyle temkinli olmayı tercih etti. Başkan Trump’ın acil ve sert faiz indirimi çağrısına karşın, FED üyelerinin büyük kısmı böyle bir adım için henüz uygun bir zemin oluşmadığı görüşünde birleşti. Tutanaklar, mevcut para politikasının zaten kısıtlayıcı düzeyde olduğunu, ekonominin ve istihdamın ise güçlü seyrini sürdürdüğünü vurguladı. Piyasalar, faiz indirimlerinin Eylül ve Aralık aylarında sınırlı ölçüde gerçekleşeceği beklentisini koruyor.
ABD Doları küresel bazda bir miktar da olsa değer kazanırken, altının ons fiyatında dün önemli bir destek seviyesi olarak gördüğümüz 3,285 dolar seviyesinden güç bularak yeniden 3,320 dolar seviyesine toparlandı. Teknik mânâda 3,285 dolar altında haftalık kapanış durumunda mevcut uzun pozisyonlarda kâr al ya da açığa sat stratejisi izlenebilir. Öte yandan, 3,285 dolar seviyesi -çok tavsiye etmesem de- alım yönünde kollanarak sıkı bir zarar kes ile de takip edilebilir. Gümüşün ons fiyatı 36,50 dolar seviyelerinde yatay bir şekilde beklerken, yine teknik bir bakış açısı ile altın gümüş rasyosunu 89 seviyesini aşağı yönlü geçmesi ile gümüşün daha bir ön plana çıkmasını bekliyoruz. Direnişin parası bitcoin ise bu sabah 111bin dolar seviyesinin üzerine yükseldi. Daha önce de kaleme aldığımız üzere, 113bin dolar seviyesi sonrası bitcoin için ‘asıl’ yukarı yönlü hareketin başlamasını bekliyoruz. Fiat para sistemine baş kaldıran bu üç önemli aktörü yakından takip etmenizde büyük fayda görüyoruz.
Hisse senetleri yönelik tarife kaygılarını azalması ile hisse senetlerine alım geldiğini yukarıda belirmiştik. Dün Avrupa’da Stoxx600 endeksi günü %1’e yakın artıda tamamlarken, Nvidia, yapay zekâ çiplerine yönelik küresel talebin etkisiyle piyasa değeri kısa süreliğine 4 trilyon doları aşarak bu eşiğe ulaşan ilk şirket oldu. Hisseleri yılbaşından bu yana %22 artarken, Nisan’daki düşüşten sonra %74 oranında toparlandı. S&P 500 endeksinde Nvidia’nın %7,3 ile en yüksek ağırlığa sahip olan şirket olduğunu da hatırlatalım. S&P500 geceyi %0,6 oranında artışla tamamlarken, risk iştahı denince akla gelen Nasdaq endeksi ise %1 yükseldi.
Yeni gün başlangıcında biraz da olsa karmaşık bir seyrin hâkim olduğunu not edelim. Japonya’nın Nikkei 225 endeksi, ABD Başkanı Trump’ın Japonya’ya yönelik %25 gümrük tarifesi açıklaması ve 20 Temmuz’da kritik seçim öncesi belirsizliklerin baskısıyla %0,6 geriledi. Ayrıca Trump, 1 Ağustos’tan itibaren bakır ithalatına ve Brezilya’dan gelen ürünlere %50 gümrük vergisi uygulanacağını da duyurdu. Bu husus birkaç gündür bakır piyasasında ciddi volatilite yaratırken, ABD ile Londra arasında fiyat farkı da rekor düzeye ulaştı. Öte yandan, AB ile olası bir ticaret anlaşması için müzakerelerin de hız kazandığını görüyoruz. ABD borsalarının vadeli işlemlerinde hafif de olsa kırmızı renk ön plana çıkarken, Japonya dışında kalan bölgelerde ise ılımlı tablo dikkat çekiyor. Kore borsasının %1 artışla olumlu ayrıştığının altını çizelim. Mali piyasaların gündeminde bugün Türkiye’de sanayi üretimi, her perşembe olduğu üzere ABD’de haftalık işsizlik maaşı başvuruları, Türkiye’de ise TCMB ve BDDK’nın haftalık bültenlerini yakından takip edeceğiz.
TCMB net döviz pozisyonunda yaşanan günlük değişim
ABD gümrük gelirleri rekora koşuyor
2025’nin ilk 5 ayında elde edilen gelir senenin rekor düzeyde artışla tamamlanacağına işaret ediyor
İlginizi Çekebilir
GÜNCEL
Petrol yeniden 107 dolarda, piyasaların gözü ABD enflasyonunda
Yayınlanma:
7 saat önce|
14/10/2026Yazan:
BankaVitrini
Asya borsalarında dün teknoloji hisseleri öncülüğünde yaşanan sert satışların ardından bu sabah toparlanma çabası görüyoruz. Çinli çip üreticisi CXMT’nin teknolojik ilerlemesinin sektörde rekabeti artıracağı endişesiyle dün %6 gerileyen Güney Kore borsası KOSPI, bu sabah %1 yükselirken, Japonya’da Nikkei ve Tayvan borsası da yaklaşık %1 değer kazandı. Ancak bu toparlanmaya rağmen Asya piyasalarında temkinli havanın henüz dağılmadığını görüyoruz. ABD borsalarının vadeli işlemlerinde ise bu sabah hafif de olsa yükseliş isteği dikkatimizi çekiyor.
Orta Doğu’da Husilerin Suudi Arabistan’a yönelik saldırıları enerji arzına ilişkin endişeleri canlı tutarken, Brent petrolün varil fiyatının yeniden 107 dolar seviyesine yükselmesi de piyasalardaki tedirginliği artırıyor. Yemenli Husiler bu kez ülkenin petrol devi Saudi Aramco’yu hedef alırken, şirket merkezine düzenlenen füze saldırısında can kaybı yaşanmadığı açıklandı. Riyad’da ise düşürülen füzelerin parçaları nedeniyle dört kişi yaralandı. Suudi Arabistan’ın Yemen’deki Husi hedeflerine yönelik operasyonlarını artırmasıyla çatışmalar şiddetlenirken, İran’ın Hürmüz Boğazı’nda tankerlere yönelik saldırılarının da sürdüğünü görüyoruz. ABD’de ara seçimler yaklaşırken enerji fiyatlarının yeniden yükselişe geçmesi, Trump yönetiminin işini daha da zorlaştırıyor. Saldırıların petrol tesislerinin yanı sıra enerji taşımacılığı açısından kritik geçiş noktalarına da yönelmesi, çatışmaların küresel enerji piyasaları üzerindeki etkisini daha da derinleştiriyor.
ABD’de dün açıklanan banka bilançolarının karışık bir görünüm sunmasıyla ABD borsaları geceyi hafif kayıplarla tamamladı. Bugünün en önemli gündem maddesi ise ABD’de açıklanacak eylül ayı enflasyon verisi olacak. Yüksek enerji fiyatlarının etkisiyle yıllık tüketici enflasyonunun %3,6’ya yükselmesi, çekirdek enflasyonun ise aylık %0,2, yıllık olarak ise %2,50 artması bekleniyor. Beklentilerin üzerinde gelecek bir veri Fed’in yeniden faiz artırabileceği endişesini güçlendirebilirken, beklentilerin altında kalacak bir veri ise piyasalarda iyimserliği tetikleyebilir. Piyasalar ekim toplantısında faiz artırımı ihtimalini %22 seviyesinde fiyatlarken, New York Fed Başkanı Williams’ın bu yıl bir faiz artırımına daha ihtiyaç duyulabileceğini söylemesine rağmen, diğer Fed üyelerinin temkinli açıklamaları doların yükselişini sınırlıyor. Bu minvalde Aralık toplantısına yönelik 25 baz puan faiz artırımına bu sabah %90 ihtimal tanınıyor.
Piyasalarda risk iştahının azalmasıyla birlikte yatırımcıların güvenli liman olarak gördükleri ABD tahvillerine yöneldiğini görüyoruz. Artan taleple tahvil fiyatları yükselirken, faizler ise geriliyor. ABD 10 yıllık tahvil faizi son iki haftanın en düşük seviyesini test etmesinin ardından %5,22’de dengelenirken, 30 yıllık tahvil faizi de üç günlük düşüşün ardından %5,57 seviyesinde işlem görüyor. Doların piyasa faizlerinin gerilemesiyle dolar endeksi (DXY) de 102 seviyesinin diplerine kadar gerileyerek son iki gündür düşüşünü sürdürüyor. Para birimleri cephesinde ise kraliyet aslanı sterlin neredeyse son üç haftadır sıkıştığı dar oyun alanından çıkmaya çalışıyor. GBPUSD paritesinde 1,3275 seviyesinin üzerinde yükseliş isteğinin oluşacağını düşünüyoruz.
Avrupa Merkez Bankası (ECB) Başkanı Lagarde, küresel tahvil piyasalarındaki satış dalgasından en fazla etkilenen ülkelerden biri olan Fransa’ya önemli bir mesaj verdi. Yüksek bütçe açığı ve gelecek yıl yapılacak cumhurbaşkanlığı seçimleri öncesindeki siyasi belirsizlikler nedeniyle Fransız tahvilleri baskı altında kalırken, ECB’nin piyasaya müdahale edebileceği konuşuluyordu. Ancak Lagarde, çözümün Frankfurt’ta değil, Paris’te olduğunu belirterek Fransa’nın kamu maliyesini düzeltmesi gerektiğini vurguladı. Lagarde ayrıca, Euro Bölgesi’nde enflasyonun ağırlıklı olarak enerji fiyatlarından kaynaklandığını, ancak ücret artışları üzerinden diğer fiyatlara yayılma riskini yakından izlediklerini söyledi. ECB’nin son dört ayda iki kez faiz artırmasının ardından aralık ayında bir artırıma daha gitmesine %82 ihtimal tanınıyor. Ortak para birimi EUR dolar karşısında yeniden 1,12 seviyesinin üzerine yükseldiğini not edelim.
Kıymetli metaller sessizliğini korurken, gümüşün dün 60 doların üzerinde tutunamayarak 59 dolar seviyelerine kadar gerilediğini, altının ise 4,160 dolar seviyelerine çekildiğini görüyoruz. Kıymetli metaller bir süredir beklentilerimizin aksine oldukça keyifsiz bir seyir izliyor. Uzun zamandır altın ve gümüşte yükseliş beklentimizi koruyor, zaman zaman uzun pozisyonlar alarak bu hareketin peşinden koşuyoruz. Ancak jeopolitik risklerin giderek arttığı bir ortamda bile beklediğimiz yükseliş bir türlü gelmiyor. Bunun nedenini biraz da tahvil piyasalarında aramak gerektiğini düşünüyoruz.
ABD’de uzun vadeli faizlerin son yılların zirvelerine yükselmesi ve Fed’den yeni faiz artırımları beklenmesi, faiz getirisi olmayan altının cazibesini azaltırken, güçlü dolar da fiyatlar üzerinde baskı kuruyor. Üstelik artan kamu borçlanmasına, yapay zekâ yatırımlarını finanse etmek için tahvil ihraç eden teknoloji devleri de ekleniyor. Küresel sermayenin giderek daha fazla borçlanma ihtiyacını karşılamaya yöneldiği bu ortamda kıymetli metallerin neden geride kaldığını anlamak zor değil. Yine de altına yönelik talebin tamamen kaybolduğunu söyleyemeyiz. Dünya Altın Konseyi’nin verilerine göre eylül ayında altın %8,5 değer kaybederken, altın fonlarına yaklaşık 10 milyar dolarlık para girişi yaşandı. Bu da mevcut baskının talep eksikliğinden çok, yüksek faizler, güçlü dolar ve vadeli piyasalardaki pozisyonların çözülmesiyle ilişkili olabileceğini düşündürüyor.
Bu bağlamda, kıymetli metallerde uzun süredir pozisyon taşıyan yatırımcılar açısından paranın zaman maliyetini, diğer bir ifadeyle alternatif getiri fırsatlarını (opportunity cost) da göz ardı etmemek gerekiyor. Biz de gidişattan pek memnun olmasak da en azından yılın nasıl kapanacağını görmek istiyoruz. Uzun vadede, doların değer ölçüsü olma özelliğinin giderek sorgulandığı bir dünyada kıymetli metallerin yatırımcılar açısından değer saklama aracı olmaya devam edeceğini düşünüyoruz. Kısa vadede ise altının 4,225 dolar seviyesinin üzerinde gecelik kapanış yapması durumunda, bir süredir takip ettiğimiz teknik formasyona dayanarak yeniden uzun pozisyon deneyeceğiz.
Bugün açıklanacak enflasyonun yanı sıra yarınki üretici fiyatları ve perakende satış verilerinin ekonomik yavaşlamaya işaret etmesi durumunda, Fed’in faiz artırımı beklentileri zayıflayabilir. Bu da bir süredir yüksek faizlerin baskısı altında kalan altın için beklediğimiz yükselişin önünü açabilir. Kripto cephesinde ise amiral gemisi Bitcoin’in 84 bin dolar seviyesinin kıyısında enerji biriktirmeye devam ettiğini görüyoruz. Yeri gelmişken, tarihsel olarak eylül ayının riskli varlıklar açısından pek sevilmediğini, kasım ayında ise risk iştahının genellikle daha güçlü seyrettiğini bir kez daha hatırlatalım.
Türkiye cephesinde ise dün açıklanan ödemeler dengesi verilerini takip ettik. Ağustos ayında cari işlemler dengesi 4,1 milyar dolar fazla verdi. Yaz aylarında turizm gelirleri yardımıyla cari dengenin fazla vermesine pek de şaşırmadık. Yılın ilk sekiz ayındaki toplam cari açık 31,5 milyar dolar şeklinde oluştu. Geçen yılın aynı döneminde bu rakamın 19,7 milyar dolar açık olduğunu hatırlatalım. Veri fon krizinin öncesine ait olduğundan, eylül verilerini merakla takip edeceğiz. Türkiye’de fon krizinin yansımaları ve tasfiye sürecine ilişkin çalışmalar sürerken, USDTRY kuru 49,40 seviyesine yaklaştı. CDS risk primi 248 baz puanla genel olarak yatay bir seyir izlerken, dün faiz indirimi beklentilerine paralel hisse senetleri alımlara sahne oldu. Bankacılık endeksi %1,2 yükselirken, tahvil faizleri ise yatay seyrini korumaya devam etti.
Yurt dışında devam eden jeopolitik riskler, uzun yılların zirvesine yükselen tahvil faizleri ve siyasi belirsizlikler, öte yandan büyük umutlarla peşinden koşulan yapay zekâ hikâyesi ve milyarlarca dolarlık yatırımların ne zaman meyve vereceğine ilişkin soru işaretleri, içeride ise fon krizinin devam eden yansımaları bültenimizin büyük bir bölümünü kaplamaya devam ediyor. Açıkçası biz de sürekli aynı konuların etrafında dönmekten ve piyasalardaki yönsüzlükten pek memnun değiliz. Üstelik sorunlar çözüme kavuşmadıkça belirsizlikler uzuyor, piyasaların hareket alanı daralıyor ve zaman geçtikçe çözüm bulmak da zorlaşıyor. Bir süredir piyasaların önünü açacak bir gelişme bekliyoruz ancak şimdilik ufukta pek fazla ışık görünmediğini de itiraf etmek gerekiyor.
Emre Değirmencioğlu
EKONOMİ
ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ?
Kredi Yok, Vade Farkı Var: Reel Sektörün Finansman Çıkmazı… Enflasyonu Düşürürken Üreticinin Maliyetini mi Artırıyoruz?
Yayınlanma:
11 saat önce|
14/10/2026Yazan:
Erol Taşdelen
Ticari krediye erişemeyen reel sektör, pahalı finansman kıskacında!
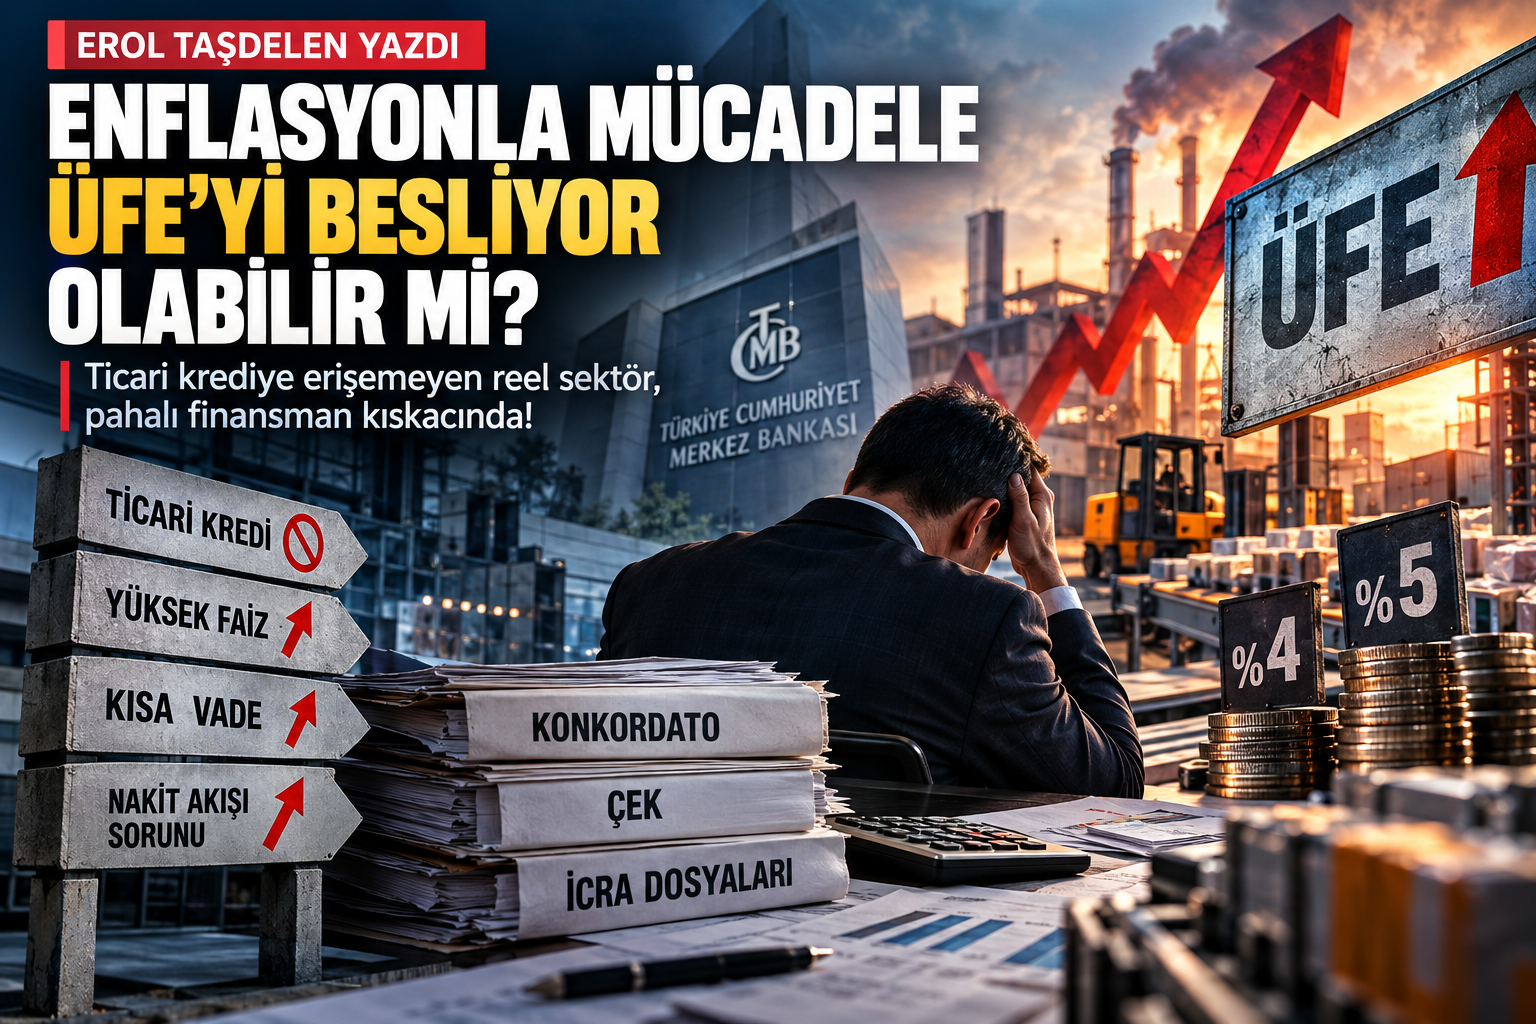
Merkez Bankası’nın enflasyonla mücadele kapsamında uyguladığı sıkı para politikasının temel hedefi, kredi genişlemesini ve talebi kontrol altına alarak fiyat artışlarını yavaşlatmak. Ancak ekonominin diğer tarafında farklı bir tablo yaşanıyor: Bankalardan yeterli ve uygun maliyetli ticari kredi kullanamayan reel sektör firmaları, üretimlerini sürdürebilmek için daha pahalı finansman yöntemlerine yöneliyor.
Tedarikçisinden mal alabilmek için aylık yüzde 4-5 vade farkı ödemek zorunda kalan bir işletmenin maliyetleri düşürülebilir mi? Banka kredisine erişimi zorlaştırarak enflasyonu kontrol etmeye çalışırken üreticinin finansman maliyetini yükseltmek, üretici fiyatları üzerinde yeni bir baskı yaratmıyor mu?
Bana göre bugün ekonomi politikalarının tartışılması gereken önemli başlıklarından biri tam da bu çelişki!
Enflasyonu düşürmek için uygulanan politikalar, reel sektörün finansman maliyetleri üzerinden üretici fiyatlarını besleyen bir mekanizmaya dönüşebilir. Bu durum, enflasyonla mücadelenin yalnızca talep tarafından değil, üretim ve finansman maliyetleri açısından da değerlendirilmesini zorunlu kılıyor.
Ticari kredi kısıtlaması üretici fiyatlarını düşürmeye yeter mi?
Enflasyonla mücadelede yüksek faiz ve kredi büyümesine getirilen sınırlamalar, tüketimi ve toplam talebi yavaşlatabilir. Talebin gerilemesi, firmaların fiyat artırma imkânlarını da daraltabilir. Bu mekanizma, para politikasının enflasyonla mücadeledeki temel işleyişlerinden biridir.
Ancak üretim yapan firmaların da hammaddeye, ara mala, enerjiye, iş gücüne ve işletme sermayesine ihtiyacı var. Üretim döngüsünü sürdürebilmek için finansmana erişim, işletmeler açısından bir tercih değil, çoğu zaman zorunluluk.
Bankalardan yeterli kredi kullanamayan bir firma, üretimini durdurmak yerine tedarikçisinden vadeli mal almak zorunda kalabilir. Ne var ki bu kez bankanın uyguladığı faizden farklı bir finansman maliyetiyle karşılaşır.
Özellikle aylık yüzde 4-5 vade farkıyla yapılan alımlar, işletmelerin maliyet hesabını ciddi biçimde değiştirebilir. Dolayısıyla kredi kısıtlamalarının talebi daraltıcı etkisinin yanında, firmaları daha pahalı finansmana yönlendiren maliyet artırıcı etkisi de hesaba katılmalıdır.
Aylık yüzde 4-5 vade farkı, yıllık yüzde 48-60 basit maliyet demek!
Rakamlarla konuşalım.
Tedarikçisinden vadeli mal alan bir firma, aylık yüzde 4 vade farkıyla karşılaşıyorsa bunun 12 aylık basit toplamı yüzde 48’e ulaşır. Aylık yüzde 5 vade farkında ise basit yıllık karşılık yüzde 60’tır.
Vade farkının her ay bileşik olarak uygulanması durumunda yıllık efektif oranlar sırasıyla yaklaşık yüzde 60,1 ve yüzde 79,6’ya çıkar. Elbette gerçek maliyet; ödeme planına, vade süresine, fiyatın peşin veya vadeli belirlenmesine ve diğer ticari koşullara göre değişir.
Burada dikkat çekmek istediğim nokta şu: Bankadan uygun koşullarda işletme kredisi kullanamayan bir firma, tedarik zincirinde çok yüksek bir finansman yüküyle karşılaşabiliyor.
Üstelik bu yük yalnızca bir firmada kalmıyor. Hammadde tedarikçisinden üreticiye, üreticiden toptancıya, toptancıdan perakendeciye uzanan zincirin farklı halkalarında maliyet baskısı yaratabiliyor.
Bu maliyetin tamamı otomatik olarak satış fiyatlarına yansıtılmayabilir. Talep zayıfsa firma fiyat artırmak yerine kârından vazgeçebilir. Ancak kâr marjının daraldığı, nakit akışının bozulduğu ve işletme sermayesinin eridiği bir ortamda finansman maliyetinin fiyatlar üzerindeki baskısı göz ardı edilemez.
TCMB verileri ne söylüyor?
Türkiye Cumhuriyet Merkez Bankası’nın 2026 yılı eylül başındaki verilerinde, 4 Eylül haftası itibarıyla TL ticari kredi faiz oranı yüzde 49,3 düzeyinde gerçekleşti. Aynı dönemde TL mevduat faizi yüzde 44,4 seviyesindeydi. Bu oranlar, ticari krediye erişimin firmalar açısından neden önemli bir maliyet unsuru olduğunu gösteriyor.
Diğer taraftan TÜİK’in 5 Ekim 2026’da açıkladığı eylül ayı Yurt İçi Üretici Fiyat Endeksi verileri de üretim maliyetleri ve fiyatlama davranışları açısından dikkat çekici.
Yİ-ÜFE Eylül ayında aylık yüzde 2,07, yıllık yüzde 27,38 arttı. İmalat sanayisindeki yıllık artış yüzde 29,09’a ulaştı. Ara malı fiyatlarında yıllık artış yüzde 28,11, enerji fiyatlarında ise yüzde 30,82 olarak gerçekleşti.
Bu veriler, üretici fiyatlarındaki baskının sürdüğünü ortaya koyuyor. Ancak söz konusu rakamlar, finansman maliyetlerinin bu artışların ne kadarını oluşturduğunu tek başına göstermiyor. Bunun için firmaların faiz giderleri, tedarikçi vade farkları ve üretim maliyetleri arasındaki ilişkinin ayrıca incelenmesi gerekiyor.
Asıl soru da burada başlıyor: Üretici fiyatlarını düşürmeye çalışırken firmaların finansman yükünü artırıyorsak uygulanan politikanın maliyet tarafındaki etkisini yeterince ölçüyor muyuz?
Firmaların finansman giderleri hiç bu kadar ağırlaşmış mıydı?
Reel sektör açısından sorunun bir diğer boyutu da yüksek faiz ile kredi vadelerinin belirli dönemlerde yoğunlaşmasının aynı anda yaşanması.
Bir firma yalnızca yüksek faiz ödemiyor. Aynı zamanda kullandığı kredinin anapara geri ödemesini, maaşlarını, vergilerini, tedarikçi borçlarını ve diğer işletme giderlerini de karşılamak zorunda.
Satışlarını vadeli yapan, müşterilerinden tahsilatını zamanında alamayan ve stok finansmanına ihtiyaç duyan işletmeler için bu tablo daha da ağırlaşıyor.
Kâğıt üzerinde kârlı görünen bir şirket, nakit akışını yönetemediği için ödeme güçlüğüne düşebilir. Finansman giderleri faaliyet kârını aşındırdığında, firmanın üretime devam edebilmesi için yeni kredi kullanması gerekir. Fakat krediye erişim kısıtlıysa işletme bu kez tedarikçi borçlarını ertelemeye, çeklerini ötelemeye veya varlıklarını elden çıkarmaya yönelebilir.
Böyle bir süreçte yüksek faiz yalnızca finansman gideri olmaktan çıkar; üretim kapasitesini, yatırım kararlarını ve istihdamı etkileyen bir unsura dönüşür.
Konkordato, çek ve icra verileri alarm olarak okunmalı
Reel sektörün finansal sağlığını değerlendirirken konkordato süreçleri, karşılıksız çekler ve icra dosyalarındaki gelişmeler yakından izlenmeli.
2026’nın ilk dokuz ayına ilişkin Konkordato Takip değerlendirmesinde, aylık ortalama geçici mühlet kararlarının 2025 ortalamasının altında kaldığı; buna karşılık red ve iflas kararlarının yükseldiği belirtiliyor. Bu tablo, yalnızca yeni başvurulara değil, sürece giren şirketlerin nasıl sonuçlandığına da bakılması gerektiğini gösteriyor.
Elbette konkordato veya karşılıksız çeklerdeki her artışı doğrudan yüksek faize bağlamak doğru olmaz. Zayıf talep, döviz kuru hareketleri, tahsilat sorunları, yönetim hataları ve sektörlere özgü gelişmeler de şirketlerin ödeme gücünü etkileyebilir.
Bununla birlikte bu göstergeler, finansman maliyetleri ve krediye erişim verileriyle birlikte değerlendirildiğinde reel sektörün dayanıklılığı hakkında önemli sinyaller verebilir.
Özellikle üretim yapan, istihdam sağlayan ve siparişlerini sürdürebilmek için işletme sermayesine ihtiyaç duyan firmaların finansal sıkışıklığı, yalnızca şirket ortaklarının sorunu olarak görülmemeli. Tedarik zincirinde yaşanacak bir kopuş, o firmaya mal satan veya ondan alacak tahsil etmeyi bekleyen diğer işletmeleri de etkileyebilir.
Krediye erişemeyen firma üretimini nasıl sürdürecek?
Burada para politikasının hedefini tartışmaktan çok, uygulamanın reel sektör üzerindeki yan etkilerini sorgulamak gerekiyor.
Enflasyonla mücadele elbette zorunlu. Ancak üretim yapan firmaların işletme sermayesine erişimini zorlaştırırken, bu firmaların daha pahalı alternatif finansmana yönelmesi ihtimalini de dikkate almak gerekiyor.
Kredi hacmini sınırlamak tek başına yeterli bir politika ölçütü olamaz. Bugün İhracatçı bir firma EXİMBANK’a kredi için başvurusu bile aylarca sonra sonuçlananacağı söyleniyorr! Kredinin hangi sektöre, hangi amaçla, hangi maliyetle ve hangi vadeyle kullandırıldığı da önem taşıyor.
Üretim kapasitesini korumak için kullanılan işletme sermayesi kredisi ile spekülatif amaçlı finansmanın aynı şekilde değerlendirilmesi, reel ekonominin ihtiyaçlarını gözden kaçırabilir. Bu nedenle verimlilik, istihdam, ihracat kapasitesi ve nakit akışı gibi ölçütleri dikkate alan seçici ve şeffaf kredi mekanizmaları üzerinde durulmalı.
Amaç, her firmaya sınırsız kredi verilmesi değil; finansman kaynaklarının üretimi sürdüren, katma değer oluşturan ve ödeme kapasitesi bulunan işletmelere makul koşullarla ulaşabilmesi olmalı.
Enflasyonla mücadelede maliyet kanalı ihmal edilmemeli
Para politikasının talep üzerindeki etkisi ile finansman maliyetleri üzerinden üretici fiyatlarına yansıyan etkisi birbirinden farklıdır. Birincisi fiyat artışlarını yavaşlatabilirken ikincisi bazı firmalarda maliyet baskısını artırabilir.
Üretici fiyatlarının seyri yalnızca faiz politikasıyla açıklanamaz. Döviz kuru, enerji, ithal girdiler, ücretler, verimlilik ve iç talep gibi çok sayıda değişken birlikte değerlendirilmelidir. Ancak bu durum, finansman maliyetlerinin enflasyon üzerindeki etkisini önemsiz hale getirmez.
Ticari krediye erişimin zorlaşması, firmaları aylık yüzde 4-5 vade farkıyla mal almaya itiyorsa bu mekanizmanın üretici fiyatları üzerindeki etkisi ölçülmelidir. Banka kredisiyle finanse edilemeyen üretimin tedarikçi kredisiyle sürdürülmesi, finansman ihtiyacını ortadan kaldırmaz; yalnızca finansmanın kaynağını ve maliyetini değiştirir.
Üstelik finansman maliyetleri nedeniyle yatırımlar ertelenir, üretim kapasitesi daralır ve rekabet gücü zayıflarsa orta vadede arz tarafında da sorunlar ortaya çıkabilir. Böyle bir durumda talep baskısı azalsa bile maliyetler ve arz kısıtları fiyatların düşmesini zorlaştırabilir.
SON SÖZ: Enflasyon düşerken üretim de ayakta kalmalı!
Bugün yanıt aramamız gereken soru yalnızca enflasyonun ne zaman düşeceği değil; bu mücadele sürerken reel sektörün ne kadar finansman yükü taşıdığıdır.
Firmaların finansman giderleri yükselirken, kredi vadeleri nakit akışını zorlayacak biçimde yoğunlaşırken ve işletmeler tedarikçilerinden daha pahalı koşullarla mal almak zorunda kalırken, enflasyonla mücadelenin üretim maliyetleri üzerindeki etkisini görmezden gelemeyiz.
Enflasyonu düşürmek için krediyi kısmak başka, üretimin finansmanını sürdürülemez hale getirmek başkadır.
TCMB’nin politikaları talep enflasyonunu sınırlamayı hedeflerken, krediye erişim koşullarının reel sektör üzerindeki etkisi de dikkatle izlenmeli. Üretici fiyatlarının hangi bölümünün hammadde, enerji, kur ve ücretlerden; hangi bölümünün finansman giderlerinden kaynaklandığı daha net ortaya konulmalı.
Aksi halde enflasyonla mücadelede bir taraftan talep daralırken diğer taraftan üreticinin maliyet baskısı devam edebilir. Üstelik finansman sorunu derinleştiğinde yalnızca fiyatlar değil, üretim, istihdam ve şirketlerin ödeme kapasitesi de zarar görebilir.
Enflasyonla mücadele, üretimi finanse edemeyen bir reel sektör pahasına yürütülmemeli. Çünkü üretim maliyetlerini yükselten finansman sorunu çözülmeden, fiyat istikrarını kalıcı hale getirmek de zorlaşabilir.
Erol TAŞDELEN – Ekonomist, Bankacılık ve Finans Analisti
GÜNCEL
Orta Doğu’da savaş Riyad’a sıçradı. Trump’tan enerji ateşkesi hamlesi
Yayınlanma:
2 gün önce|
12/10/2026Yazan:
BankaVitrini
ABD Başkanı Trump, Rusya ile Ukrayna’nın enerji tesislerine yönelik saldırıları durdurmak konusunda anlaştığını ve ateşkesin derhâl yürürlüğe girdiğini açıkladı. Ancak ne Moskova ne de Kiev anlaşmayı doğruladı. Zelenskiy, ateşkese destek verdiklerini ancak ayrıntıları henüz bilmediklerini söylerken, Rusya’nın Ukrayna’nın enerji altyapısına yönelik saldırılarının sürdüğünü belirtti. Trump’ın Ukrayna’ya yönelik baskısını artırmasının arkasında ise yükselen akaryakıt fiyatlarının olduğu kuşku götürmüyor. Ukrayna’nın Rus petrol rafinerilerine düzenlediği saldırıların ABD’deki dizel fiyatlarını artırdığını savunan Trump’ın, Kiev’i istihbarat ve silah desteğini kesmekle tehdit ettiğini de bu sabah Reuters haberlerinde okuyoruz.
Kasım ayındaki Kongre ara seçimleri yaklaşırken, yüksek enerji fiyatlarının Trump üzerindeki siyasi baskıyı artırdığını pekâlâ anlıyoruz. Trump, cuma günü Rusya’nın küresel piyasalara yaklaşık 2,25 milyon varil dizel sağlayacağını da açıklamıştı. Zelenskiy ise petrol fiyatlarındaki yükselişin asıl nedeninin Orta Doğu’daki savaş olduğunu savunurken, İran cephesinin ardından Ukrayna savaşında da enerji fiyatlarının ABD iç siyasetinde giderek daha fazla belirleyici olduğunu görüyoruz. Bu sabah Brent cinsi ham petrolün varil fiyatı %1,5 düşüşle 103 dolar seviyesinden işlem görürken, jet yakıt fiyatlarının ise %6’ın üzerinde gerilediğini not edelim.
Her ne kadar Rusya-Ukrayna haberleri ön planda çıksa da, Yemen’deki çatışmaların Suudi Arabistan’a sıçramasıyla Orta Doğu’da tansiyonun daha da yükseldiğini görüyoruz. İran destekli Husilerin cumartesi günü Riyad’daki Kral Halid Uluslararası Havalimanı’na düzenlediği saldırıda 13 kişi hayatını kaybederken, 300’den fazla kişi yaralandı. Pazar günü aynı havalimanına düzenlenen yeni saldırıda ise bir kişi daha hayatını kaybetti. Havalimanı uçuşlara kapatılırken, Husiler Dammam Havalimanı ile petrol devi Saudi Aramco’ya ait iki tesisi de hedef aldıklarını açıkladı. Suudi Arabistan’ın hava savunma sistemlerinin bu saldırıları tamamen engelleyememesi dikkat çekti.
Suudi Arabistan’ın Yemen’deki Husi hedeflerine yönelik hava saldırılarını artırmasıyla karşılıklı tehditler de sertleşiyor. Husiler, saldırıların devam etmesi hâlinde daha kötüsünün yaşanacağı uyarısında bulunurken, Trump ABD’nin de Suudi Arabistan’ın askerî operasyonlarına katılabileceğini söyledi. Bir süredir üzerinde durduğumuz Hürmüz ve Bab el-Mandeb boğazlarındaki risklere şimdi Suudi Arabistan’ın havalimanları ve petrol tesislerine yönelik saldırılar da eklendiğinin altını çizmemiz gerekiyor. Petrol arzının yanı sıra bölgedeki ulaşım ve ticaretin de giderek daha fazla tehdit altında kalması, enerji fiyatları üzerindeki baskının devam edebileceğine işaret ediyor.
Uluslararası Para Fonu (IMF) ve Dünya Bankası’nın yıllık toplantıları bu hafta Bangkok’ta başlıyor. Yaklaşık 18 bin kişinin katılacağı toplantıların gündeminde Orta Doğu’daki savaş, yükselen enerji fiyatları ve giderek ağırlaşan küresel borç yükü bulunuyor. Dünya Bankası Başkanı Ajay Banga, Hürmüz Boğazı’nın kapanmasıyla dünya petrol arzının yaklaşık %20’sinin sekteye uğramasına rağmen küresel ekonominin beklenenden daha dirençli kaldığını, ancak risklerin yeniden arttığını belirtiyor. Özellikle dizel ve gübre fiyatlarındaki yükselişe, tarımsal üretimi olumsuz etkileyebilecek güçlü El Niño ihtimalinin de eklenmesi endişe yaratıyor. IMF’nin bu yıl için %3 olan küresel büyüme tahmininde büyük bir değişiklik beklenmiyor.
Bir süredir bültenlerimizde üzerinde durduğumuz küresel borç sorunu da toplantıların önemli başlıklarından biri olacaktır. IMF’ye göre kamu borçları İkinci Dünya Savaşı’ndan bu yana en yüksek seviyesine ulaşırken, küresel kamu borcunun millî gelire oranının 2030’dan önce %100’ü aşması bekleniyor. Özellikle gelişmekte olan ülkeler açısından tablo daha da zor. ABD’de yükselen faizler sermaye çıkışlarını hızlandırırken, mevcut borçların daha yüksek faizlerle yenilenmesi gerekiyor. Bu ülkelerin yalnızca bu yıl dış kreditörlere yaklaşık 400 milyar dolar borç ödemesi bulunuyor. IMF Başkanı Georgieva’nın toplantılar öncesinde kullandığı “Kış geliyor” ifadesi de enerji fiyatları, enflasyon ve yüksek borçlanma maliyetlerinin aynı anda yarattığı baskıyı anlatması açısından dikkat çekici.
The Economist dergisi de 10 Ekim tarihli sayısında “Will bonds blow up? – Tahviller patlayacak mı?” başlıklı başyazısında, siyasilerin mali disiplinden uzak politikaları nedeniyle bir kamu borcu krizinin yaklaşabileceği uyarısında bulunuyor. Yıllarca düşük faizlerle rahatlıkla borçlanan hükûmetlerin artık çok daha yüksek maliyetlerle karşı karşıya kaldığına dikkat çeken dergi, özellikle Fransa başta olmak üzere Avrupa’daki mali sorunları ön plana çıkarıyor. Fransa’da bütçe açığı millî gelirin %5,4’üne ulaşırken, siyasi belirsizlik nedeniyle harcamaları kısmak veya vergileri artırmak da kolay görünmüyor. Üstelik devletlerin artan borçlanma ihtiyacına, yapay zekâ yatırımları için kaynak arayan teknoloji şirketleri de eklenince tahvil piyasasında faizler üzerindeki baskı artıyor. The Economist, merkez bankalarının yeniden tahvil alımlarına yönelerek hükûmetlerin işini kolaylaştırmaya çalışmasının ise enflasyonu yeniden körükleyebileceği konusunda uyarıyor.
Küresel borç ve yükselen tahvil faizleri tartışılırken, Bloomberg’de yer alan bir haber de dikkatimizi çekti. Citigroup’un tahminine göre ABD Hazine Bakanı Scott Bessent, borçlanma maliyetlerini kontrol altına almak amacıyla 20 ve 30 yıl vadeli tahvil ihraçlarını azaltabilir, hatta 20 yıllık tahvil ihracına tamamen son verebilir. Azalan uzun vadeli borçlanmanın ise kısa vadeli bonolarla karşılanması bekleniyor. Henüz alınmış bir karar yok, gözler 4 Kasım’daki Hazine açıklamasında olacak. ABD’nin borç yükü hafiflemezken, borcun vadesini kısaltarak faiz maliyetlerini kontrol etmeye çalışması da başlı başına dikkat çekici.
Bir süredir gözümüz tahvil piyasalarında. Piyasaların risksiz faiz oranı olarak takip ettiği 10 yıllık ABD tahvil getirisi, geçen hafta test ettiği %5,36 seviyesinden %5,24’e gerilerken, 30 yıllık tahvil faizi de yaklaşık 13 baz puan düşüşle %5,60 seviyesine gevşedi. Dolar endeksi 102 seviyesinin üzerinde güçlü seyrini korurken, EURUSD paritesinin de 1,12 seviyelerinde keyifsiz görünümünü sürdürdüğünü görüyoruz. Orta Doğu’da saldırılar devam etmesine rağmen, Trump’ın Rusya ile Ukrayna arasında enerji tesislerine yönelik ateşkes sağlandığını açıklaması ve Rusya’nın dizel ihracatını artırabileceği beklentisi petrol fiyatlarını aşağı çekti. Geçen hafta 4,065 dolara kadar gerileyen ons altın ise bu sabah yeniden 4,200 dolar seviyesine yükselirken, gümüşün ons fiyatı da 61 dolara ulaştı. Kripto para piyasasında ise Bitcoin’in geçen haftaki sert satışların ardından 84 bin dolar seviyesine toparlandığını not edelim.
ABD borsaları haftanın son işlem gününü yükselişle tamamlarken, yeni haftanın başlangıcında vadeli piyasalarda da olumlu havanın korunduğunu görüyoruz. Asya piyasalarında genel olarak yatay bir seyir hâkim olurken, Japonya borsasının tatil nedeniyle kapalı olduğunu hatırlatalım. Güney Kore borsası ise bölge genelinden olumsuz yönde ayrışıyor. KOSPI %3’ten daha fazla gerilerken, özellikle yarı iletken hisselerinde satışlar dikkat çekiyor. Yapay zekâ yatırımlarının geleceğine yönelik soru işaretleri ve yüksek petrol fiyatları piyasaları baskılarken, Kuzey Kore’nin bu sabah birden fazla balistik füze fırlatması da bölgedeki jeopolitik tansiyonu artırdı. Pyongyang’ın son bir ayda dördüncü kez füze denemesi yapması, Güney Kore’nin geçen hafta gerçekleştirdiği hipersonik füze testinin ardından geldi.
Bu hafta piyasaların gündeminde ABD’de açıklanacak enflasyon verileri ve başlayacak bilanço sezonu bulunuyor. Enerji fiyatlarındaki yükseliş nedeniyle yıllık manşet enflasyonun %3,7’ye çıkması beklenirken, Fed’in ekim ayında faiz artırma ihtimali %18, aralık ayında ise %85 seviyesinde fiyatlanıyor. Salı günü büyük Amerikan bankalarıyla başlayacak bilanço sezonunda, S&P 500 şirketlerinin üçüncü çeyrek kârlarının %30’un üzerinde artması bekleniyor. Ancak bu artışın büyük bölümü teknoloji şirketlerinden kaynaklanıyor. Perşembe günü ABD’de üretici enflasyonu ve perakende satış verileri takip edilecek. Perşembe günü ayrıca dünyanın en büyük gelişmiş yapay zekâ çipi üreticisi TSMC’nin, teknoloji şirketlerinin veri merkezleri ve yapay zekâ altyapısına yönelik güçlü yatırımları sayesinde üst üste altıncı çeyrekte de rekor kâr açıklaması bekleniyor. Bir süredir üzerinde durduğumuz yüksek tahvil faizleri ve teknoloji şirketlerinin artan borçlanma ihtiyacı düşünüldüğünde, yatırımcıların artık yalnızca büyümeye değil, bu yatırımların ne kadar gelir ve kâr yarattığına da daha fazla dikkat edeceğini düşünüyoruz.
Türkiye cephesinde ise USDTRY kuru yeni haftaya 49,30 seviyelerinden başlarken, CDS risk primi geçen hafta test ettiği 258 baz puan seviyesinden 244 baz puana geriledi. Yaşanan fon krizi gündemin ilk sıralarında yer alırken, piyasa etkisinin ise yavaş da olsa azalmaya başladığını görüyoruz. Krizin ilk 2 haftasında 11 milyar dolar rezerv kaybeden TCMB’nin yeniden rezerv biriktirmeye başladığını görüyoruz. Cuma günü açıklanan sanayi üretimi Türkiye ekonomisinde zayıf sinyallerin devam ettiğini gösterirken, bugün açıklanacak perakende satışlar verisi ile yarın ödemeler dengesi verileri yakından takip edilecektir. TCMB’den ekonomik aktivitede görülen zayıflamaya paralel faiz indirimi ufukta görünürken, bizler de başta bankacılık hisseleri olmak üzere gözümüzü yavaş yavaş borsaya çevirmeye başlayacağız.
Emre Değirmencioğlu
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.640)
- BASINDA BİZ (67)
- BORSA (601)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.985)
- GÜNCEL (4.623)
- GÜNDEM (3.584)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.745)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.496)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (839)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Tasfiye edilecek yatırım fonlarına ilişkin kanun teklifi komisyonda 14/10/2026
- Uluslararası Enerji Ajansı'ndan dizel krizi uyarısı 14/10/2026
- AB liderlerinin ilk gündemi enerji fiyatları ve rekabet gücü 14/10/2026
- Almanya'dan AB'ye Çin ithalatına kota çağrısı 14/10/2026
- Küresel yoksulluk 2010'dan bu yana ilk kez arttı 14/10/2026
- ASML'de yüksek talep beklentisi 14/10/2026
- Tarımda üretici fiyatları Eylül'de de gerilemeye devam etti 14/10/2026
- Altın fiyatları: 14 Ekim 2026 Çarşamba gram altın ne kadar oldu? Çeyrek altın kaç TL'den satılıyor? 14/10/2026
- Trump: İran'a ne yapacağımızı bekleyin ve görün 14/10/2026
- Dolar ne kadar oldu? 14 Ekim 2026, Dolar kurunda son durum ne? 14/10/2026
SON YAZILAR
- Petrol yeniden 107 dolarda, piyasaların gözü ABD enflasyonunda 14/10/2026
- ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ? 14/10/2026
- Orta Doğu’da savaş Riyad’a sıçradı. Trump’tan enerji ateşkesi hamlesi 12/10/2026
- Teknoloji devleri kâr rekorları kırarken, borç cephesinde alarm zilleri çalıyor 08/10/2026
- Fonlarda Kaybolan Para Reel Sektöre Aksaydı Türkiye’de Ne Değişirdi? 03/10/2026
- BDDK’dan kredi kartı ve telefon kredilerine yeni ayar! 03/10/2026
- İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ 02/10/2026
- Faiz ateşi dünyayı sararken, gözler ABD istihdam raporuna çevrildi 02/10/2026
- TCMB’den KOBİ kredilerinde gevşeme: Sınır yüzde 5’e çıktı 02/10/2026
- SPK: FON KRİZİNDE “FAHİŞ KAZANÇ” İÇİN İADE HESAPLARI AÇILDI 01/10/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu