
ALTIN - DÖVİZ - KRIPTO PARA
SABAH BÜLTENİ



ABD’de ara seçimler geride kalırken, Trump’ın aldığı ağır yenilginin siyasî yankıları sürüyor. Seçimlerde ortaya çıkan tarihî ilkler de dikkat çekiyor. Michigan’da Mısır kökenli Abdul El-Sayed, ABD Senatosu’na seçilen ilk Müslüman olurken, Georgia’da Keisha Lance Bottoms ülke tarihinde valilik koltuğuna oturmaya hak kazanan ilk siyahî kadın oldu. Minnesota’da Peggy Flanagan da Senato’ya seçilen ilk Amerikan yerlisi kadın olarak tarihe geçti. Ancak sandıktan çıkan sonuçlara biraz daha yakından baktığımızda, seçmenin tercihlerinde ekonomik sorunların belirleyici olduğunu görüyoruz. İran savaşının yükselttiği benzin fiyatları ve artan hayat pahalılığı, seçmenin Cumhuriyetçilere sırt çevirmesinde önemli rol oynarken, Trump’ın savaşları sona erdirme vaadine rağmen yeni bir savaşa girmesi de kendi tabanında ciddi rahatsızlık yarattı.
Seçim yenilgisinin ardından Trump’ın yıllardır en büyük siyasi gücü olan MAGA (Amerika’yı Yeniden Büyük Yap) hareketi içinde de çatlakların büyümeye başladığını görüyoruz. Reuters’ın sosyal medya paylaşımları üzerinden yaptırdığı araştırmaya göre, MAGA destekçilerinin %20’den fazlası hareketin liderliğini ve geleceğini sorgularken, bu grubun yaklaşık yarısı artık Trump’ın liderliğine destek vermiyor. Özellikle İran savaşı, hayat pahalılığı, İsrail’in Amerikan politikaları üzerindeki etkisi ve yerine getirilmeyen seçim vaatleri tepkilerin odağında bulunuyor.
Bu arada, Başkan Yardımcısı JD Vance’in de seçim kampanyasının son günlerinde strateji değiştirerek Trump’tan daha az söz etmeye ve kendi siyasî görüşlerini ön plana çıkarmaya başlaması dikkat çekiyor. Bu tercihin, 2028 başkanlık seçimleri öncesinde Vance’in Trump’tan bağımsız bir siyasî kimlik oluşturmaya çalıştığına işaret edip etmediği merak konusu. Trump ise geri adım atmak yerine daha sert bir çizgiye yönelerek Beyaz Saray Genel Sekreteri Susie Wiles’ın yerine göçmen karşıtı politikaların mimarlarından Stephen Miller’ı getirdi. Demokratların Kongre’nin her iki kanadında da çoğunluğu ele geçirdiği bir dönemde, Trump’ın artık yalnızca siyasî rakipleriyle değil, kendi seçmen tabanındaki artan memnuniyetsizlikle de mücadele etmek zorunda kalacağını düşünüyoruz.
Trump gibi İran savaşının siyasî bedelini ödeyen bir diğer lider de İsrail Başbakanı Netanyahu oldu. ABD’deki seçim yenilgisinin yanı sıra, İsrail’de de Netanyahu’nun liderliğindeki sağ ve dinî partilerden oluşan ittifak parlamentodaki çoğunluğunu kaybetti. 27 Ekim seçimlerinde Netanyahu’nun Likud Partisi 120 sandalyeli parlamentoda 27 milletvekiliyle birinci parti olmasına rağmen, liderliğindeki ittifak 53 sandalyede kaldı. Cumhurbaşkanı Isaac Herzog ise hükûmeti kurma görevini Netanyahu’nun en güçlü rakibi, Genelkurmay eski Başkanı Gadi Eisenkot’a verdi. Eisenkot’un liderliğindeki dört partili ittifak 48 sandalye kazanırken, Arap partilerinin elde ettiği 19 sandalye hükûmet arayışlarında kilit önem taşıyor. Ancak Eisenkot’un Arap partileriyle koalisyon kurmaya yanaşmaması, hükûmet kurma ihtimalini zorlaştırıyor. Eisenkot’un önünde 28 günlük bir süre bulunurken, bu süre 14 gün daha uzatılabilecek. Netanyahu ile ortak hükûmet seçeneği de gündemde olsa da iki lider arasındaki derin görüş ayrılıkları nedeniyle bu ihtimal oldukça zayıf görünüyor. İran savaşını başlatan iki liderin de kendi ülkelerinde siyasî güç kaybetmesi, savaşın geleceği açısından önemli bir gelişme olarak karşımızda duruyor. Ancak siyasî baskının artmasının barış sürecini hızlandırıp hızlandırmayacağı, yoksa iki lideri daha sert adımlar atmaya mı yönelteceği henüz belirsizliğini koruyor.
Trump’ın seçimler öncesinde Demokratların Kongre’yi ele geçirmesi hâlinde kendisini “Mr. Veto” ilan edeceğini söylemesi de önümüzdeki dönemin kolay geçmeyeceğine işaret ediyor. Demokratların Kongre’nin her iki kanadında çoğunluğu kazanmasıyla Washington’da siyasî tıkanıklık riski artarken, özellikle bütçe görüşmelerinde yaşanabilecek anlaşmazlıkların federal hükûmetin yeniden kapanmasına kadar uzanabileceğinden endişe ediliyor. Piyasa gözlüğüyle bakarsak, Washington’da yaşanabilecek siyasî tıkanıklığın ilk etapta dolar açısından olumsuz sonuçlar doğurabileceğini düşünüyoruz. Özellikle bütçe görüşmelerinin kilitlenmesi ve federal hükûmetin yeniden kapanma ihtimali, ABD ekonomisine yönelik güveni zayıflatarak dolar üzerinde baskı yaratabilir. Öte yandan, siyasî tıkanıklığın kamu harcamalarını sınırlaması hâlinde, orta vadede bütçe açığı ve tahvil faizleri açısından olumlu sonuçlar doğurması da mümkün. Ancak şimdilik piyasaların öncelikle siyasî belirsizliğe ve bunun ekonomik büyüme üzerindeki olası etkilerine odaklanacağını düşünüyoruz.
Küresel piyasalarda geçen haftanın sert satışlarının ardından yeni haftaya temkinli iyimser bir havada başlıyoruz. Demokratların ABD ara seçimlerinde elde ettiği zaferin ardından teknoloji ve yapay zekâ sektörlerine yönelik düzenlemelerin sıkılaşabileceği endişesi, geçen hafta hisse senetlerinde sert kayıpları beraberinde getirmişti. ABD borsalarının cuma gününü toparlanarak tamamlamasının ardından, bu sabah Asya piyasalarında da alımların ön plana çıktığını görüyoruz. Geride bıraktığımız hafta %12’den fazla gerileyerek son yirmi yılın en sert haftalık düşüşünü kaydeden Tayvan borsası bu sabah %5,5’ten fazla yükselirken, Japonya’da gösterge endeks Nikkei de %3’ün üzerinde değer kazandı. ABD borsalarının vadeli işlemlerinde de yükselişler görüyoruz. Öte yandan Trump’ın, İran ile yürütülen barış görüşmeleri ilerlediği sürece yeni bir askerî saldırı düzenleme ihtimalinin oldukça düşük olduğunu söylemesi de piyasalardaki olumlu havayı desteklerken, Brent cinsi ham petrolün varil fiyatı yeni haftaya 98 dolar seviyesinin altından başladı.
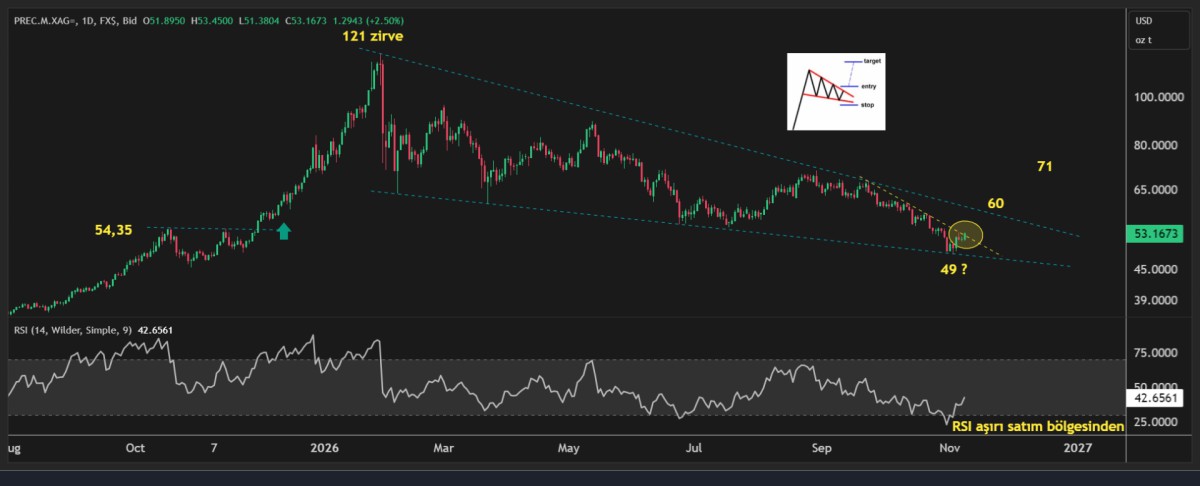
Çip üreticileri ve yapay zekâ hisselerinde yaşanan toparlanma, küresel risk iştahını da desteklerken, kıymetli metaller cephesinde de yüzlerin bu sabah güldüğünü görüyoruz. Göz bebeğimiz gümüş, 49 dolar seviyelerinde taban oluşturma sürecini tamamlamasının ardından bu sabah 53,25 dolara kadar yükselirken, teknik mânâda bir süredir yakından takip ettiğimiz formasyonun da çalışmaya başladığını düşünüyoruz (bakınız grafik). İlk etapta bu formasyonun 60 dolar seviyesine işaret ettiğin, yükseliş isteğinin devam etmesi durumunda ise 71 dolar seviyesinin radar menziline girebileceğini düşünüyoruz. Bu doğrultuda bugün gümüş cephesinde uzun pozisyon açmayı planlıyoruz.
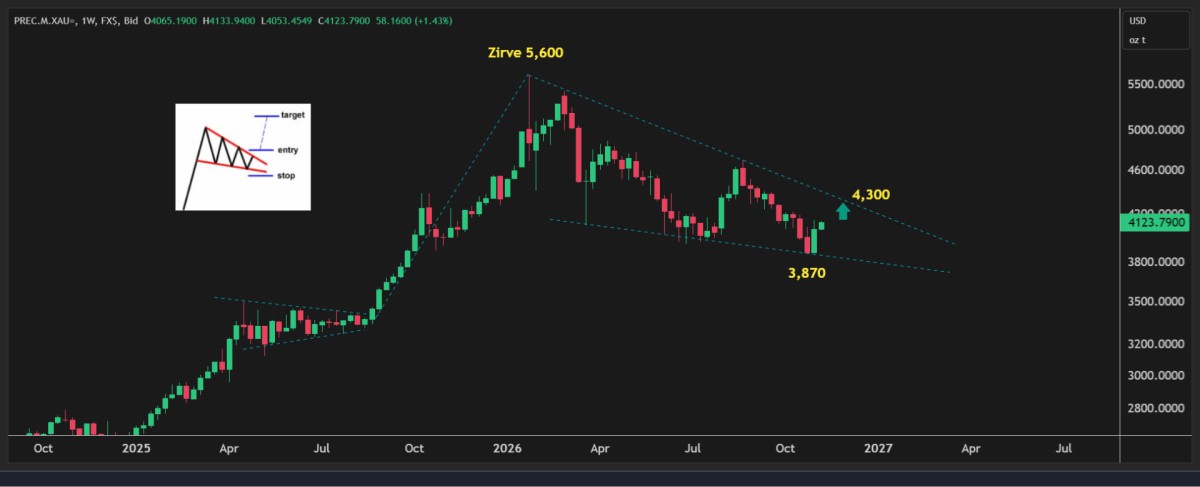
Altın cephesinde kısa vadeli dalgalanmalar devam etse de, uzun vadeli yükseliş beklentilerini destekleyen unsurların güçlü kaldığını görüyoruz. Özellikle 3,870 dolar seviyesinin önemli bir destek hâline gelmeye başlaması dikkat çekerken, merkez bankalarının üçüncü çeyrekte 321 ton altın satın alarak 2024 sonundan bu yana en yüksek alımı gerçekleştirdiğini görüyoruz. Altına dayalı borsa yatırım fonlarına üçüncü çeyrekte 211 ton, ekim ayında ise 19 ton ilave giriş yaşanması da yatırımcı ilgisinin sürdüğünü gösteriyor. Kısa vadede hisse senetlerindeki satışlar ve Fed’in faiz politikası altın üzerinde dalgalanma yaratabilecek olsa da, merkez bankalarının güçlü talebi ve ABD’nin büyüyen borç yükü nedeniyle uzun vadeli yükseliş hikâyesinin henüz sona ermediğini düşünüyoruz. Altının ons fiyatı haftanın ilk işlem gününde %1,5 değer kazanarak 4,130 dolar seviyesine yükseldiğini de not edelim. Teknik mânâda yukarıda 4,300 dolar seviyesini hedefliyoruz (bakınız grafik).
Döviz piyasalarında ise cuma günü açıklanan güçlü ABD istihdam verilerinin dolara destek verdiğini görüyoruz. Ekim ayında tarım dışı istihdam 165 bin kişi artarak beklentilerin iki katından fazla gerçekleşirken, Fed’in aralık ayında 25 baz puan faiz artırma ihtimali %70 seviyesinde fiyatlanıyor. Dolar endeksi (DXY) cuma günü son beş ayın en güçlü günlük yükselişini kaydederken, bu sabah 102 seviyesinde işlem görüyor. EURUSD paritesi 1,115 seviyesinde seyrederken, gözler yarın açıklanacak ABD enflasyon verilerine çevrildi. Anketlere göre manşet TÜFE’nin aylık bazda %0,3; çekirdek göstergenin ise %0,2 artması öngörülüyor. Güçlü istihdamın ardından enflasyonun da beklentileri aşması, Fed’in faiz artırma ihtimalini daha da güçlendirebilir.
Kripto para piyasalarında ise satış baskısının devam ettiğini görüyoruz. Son beş haftadır kesintisiz bir şekilde gerileyerek sırasıyla 73 bin ve 2,100 dolar seviyelerine kadar gerileyen Bitcoin ve Ethereum bu sabah hafif de olsa toparlanırken, Demokratların kontrolüne geçen Kongre’nin kripto paralara yönelik düzenlemeleri sıkılaştırabileceği endişesinin de satışlarda etkili olduğunu düşünüyoruz.
Yapay zekâ hisselerinde geçen hafta yaşanan sert satışların ardından, sektörün amiral gemisi Nvidia bu kez CEO’su Jensen Huang hakkındaki casusluk iddialarıyla gündeme geldi. Reuters’ın haberine göre, Huang’ın Çin istihbaratıyla bağlantılı olduğu öne sürülen bir iş kadınıyla ilişki yaşadığının ortaya çıkması üzerine Nvidia yönetim kurulu bağımsız bir soruşturma başlattı. Eşini aldattığını kabul ederek özür dileyen Huang’ın ilişki yaşadığı kadının, Çin’e satışı yasaklanan gelişmiş Nvidia çiplerinin Pekin’e ulaştırılmasına yardımcı olduğundan şüphelenilen bir şirketle bağlantılı olması, konuyu özel hayatın ötesine taşıyarak ABD’nin ulusal güvenlik meselesi hâline getirdi. Nvidia, şirket sırlarının veya ulusal güvenliğin tehlikeye girdiğine dair bir bulgu bulunmadığını açıklarken, soruşturmanın sonucuna bağlı olarak Huang’ın görevine devam edip etmeyeceğinin sorgulanması, bu yılki tüm kazançlarını geri veren 4,5 trilyon dolar değerindeki şirketin hisseleri üzerinde yeni bir baskı yaratabilir.
Türkiye cephesinde ise Fon Krizi’nin yansımalarını takip etmeye devam ediyoruz. Tasfiye sürecinin yarattığı satış baskısının hafiflemesi ile birlikte, yedi hafta üst üste gerileyen BIST100 endeksi geçen haftayı %7’ye yakın yükselişle tamamlayarak nihayet hayat belirtisi göstermeye başladı. Pek çok hissede değerlemeler cazip seviyelere gerilemiş olsa da, Fon Krizi’nin yarattığı ters servet etkisinin ve likidite sıkışlığının ekonomik aktiviteyi yavaşlatarak şirketler kesimini de olumsuz etkilemesini bekliyoruz. Bu minvalde, basiretli tüccar misali, aceleci davranmadan, değerlemesi cazip seviyelere gerileyen şirketlerin hisselerinde kademeli bir şekilde birikim yapılabileceğini düşünüyoruz. Tahvil piyasasında ise iki yıl vadeli gösterge tahvilin bileşik faizi, yaklaşık bir aydır olduğu üzere %39,50 seviyelerinde yatay seyrini korurken, USDTRY kuru yeni haftaya 50,17 seviyelerinden başlıyor. Yabancı yatırımcıların Türkiye’ye yönelik risk algısını gösteren beş yıl vadeli CDS primi de 251 baz puan seviyesinde yatay seyrini sürdürüyor.
Öte yandan gözler, dünyanın en büyük iklim diplomasisi buluşması olan Birleşmiş Milletler İklim Değişikliği 31. Taraflar Konferansı’na (COP31) çevrildi. Türkiye’nin ev sahipliğinde 9-20 Kasım tarihleri arasında Antalya’da düzenlenecek zirveye yaklaşık 200 ülkeden temsilciler katılıyor. İran savaşının yarattığı enerji krizi nedeniyle bazı ülkelerin yeniden kömüre yönelmesi, yapay zekâ yatırımlarının hızla artan elektrik ihtiyacı ve ABD’nin iklim iş birliğinden uzak durması, bu yılki zirveyi daha da önemli kılıyor. Türkiye ise küresel ekonomide elektrik kullanımının payını 2035 yılına kadar mevcut %20 seviyesinden %35’in üzerine çıkarmayı hedeflerken, bu elektriğin ne kadarının temiz enerji kaynaklarından sağlanacağı tartışmaların odağında bulunuyor.
Gümüş
Altın
Emre Değirmencioğlu
ALTIN - DÖVİZ - KRIPTO PARA
Diplomasi ertelendi, petrol yeniden $108: Piyasalar Fed haftasına gergin başladı
ALTIN - DÖVİZ - KRIPTO PARA
Bessent’in faiz hamlesi: DXY geriliyor, kıymetli metaller, Bitcoin yükseliyor
ABD Hazine Bakanı Bessent, uzun vadeli tahvillerde gelecek çeyrekte işlem başına 2 milyar dolardan en az 4 milyar dolara çıkarılan geri alımların daha da büyütülebileceğini söyledi. Bessent, 20 yılın zirvesine çıkan uzun vadeli faizlerin ABD ekonomisinin temel görünümünü tam olarak yansıtmadığını savunurken; Ortadoğu’da devam eden savaş, yaz ayları nedeniyle azalan işlem hacmi ve belki de en önemlisi yapay zekâ yatırımları için hızlanan şirket tahvil ihraçlarının piyasadaki likidite havuzunu iyice kuruttuğuna dikkat çekti. ABD Hazinesi’nin hamlesi ardından ilk etapta %5,34 seviyesinden %5,18’e kadar gerileyen uzun vadeli tahvil faizleri, bu sabah yeniden %5,25 seviyesine toparlanırken, düşüş de beklentimize paralel kalıcı olmadı.
ABD Hazinesi’nin piyasalara vermiş olduğu mesajı iyi anlamak gerekiyor. Hazine tahvil piyasasındaki likiditeyi desteklemek ve faizlerin daha fazla yükselmesini engellemek için daha aktif bir rol üstlenmeye hazır oldu yönünde güçlü bir duruş sergilerken, bu hamle kamu borcunun 40 trilyon doları aştığı ve yıllık faiz giderlerinin ise şimdiden yaklaşık 1,2 trilyon dolara ulaştığı bir dönemde geldi! Yani konuyu sadece likidite kuruması olarak düşünmemek gerekiyor. Bessent her ne kadar bütçe harcamalarında yeni tasarruf adımları geleceğini söylese de, uzun vadeli faizlerin kalıcı biçimde gerilemesi için piyasanın ABD’nin borç ve bütçe görünümünde daha somut bir iyileşme görmesi gerekecek.
Bu noktada sıklıkla hatırlattığımız büyük resmi gözden kaçırmamak gerekiyor. ABD, Çin ile küresel liderlik için ciddi bir mücadeleye girişirken, Başkan Trump da bir iş insanı refleksiyle düşük kredi faizleri istiyor, fabrika çarklarının dönmesini, üretimin yeniden ABD’ye gelmesini ve istihdamın artmasını hedefliyor. Bu doğrultuda bir taraftan tarifeleri artırırken, diğer taraftan ekonomi yönetimi üzerinden daha zayıf bir dolar ile rekabet avantajı elde etmeye çalışıyor. Ancak gelinen noktada son altı aydır dolar değer kazanırken, piyasa faizleri de yukarıda gördüğümüz üzere yaklaşık 20 yılın zirvesine yükselmiş durumda.
Tam da bu nedenle, tecrübeli ve saygın bir hazineci olan Bessent’i hafife almamak gerektiğini düşünüyoruz. Scott Bessent’in 1992 yılında George Soros’un fonunda çalışırken İngiliz sterlinine karşı yapılan büyük bahiste önemli rol oynayan ve İngiltere Merkez Bankası’nı “Kara Çarşamba”ya götüren yatırımcılardan biri olduğunu yeri gelmişken bir kez daha hatırlatayım. Bu açıdan Amerikan Hazinesi’nin tahvil geri alım miktarını artırma kararını, nicelik olarak çok büyük olmasa da verdiği mesaj bakımından önemli buluyoruz.
ABD Hazinesi’nin adımı sonrasında dolarda başlayan değer kaybının devam edebileceğini düşünüyoruz. Savaş döneminde artan dolar likiditesi talebiyle son bir yılın zirvesine çıkan DXY endeksinin artık kademeli bir geri çekilme sürecine girebileceği kanaatindeyiz. Teknik anlamda uzun süredir önem verdiğimiz 100,50 seviyesini aşarak bizi huzursuz eden DXY, bu sabah 98,7 seviyesine kadar gerileyerek son üç ayın en düşük seviyesini gördü.
Kâğıt ve mürekkep sistemine baş kaldıran ve ocak ayı sonunda 5.600 dolar seviyesine kadar soluksuz yükselen altının ons fiyatı ise savaş döneminde artan likidite ihtiyacı, Warsh’un bilanço daraltması ve faiz artırımı yönündeki şahin açıklamalarıyla sert bir düzeltme sürecine girmiş, yapay zekâ şirketlerinin artan nakit ihtiyacı da satış baskısını artırmıştı. Gelinen noktada Fed’in faiz artırmasının zorlaştığı, uzun vadeli faizlerde ise kontrolün giderek zorlaştığı bir ortamda, altın gibi bu tür dönemleri fiyatlayan bir numaralı korunma aracının piyasalar tarafından yeniden hatırlandığını düşünüyoruz.
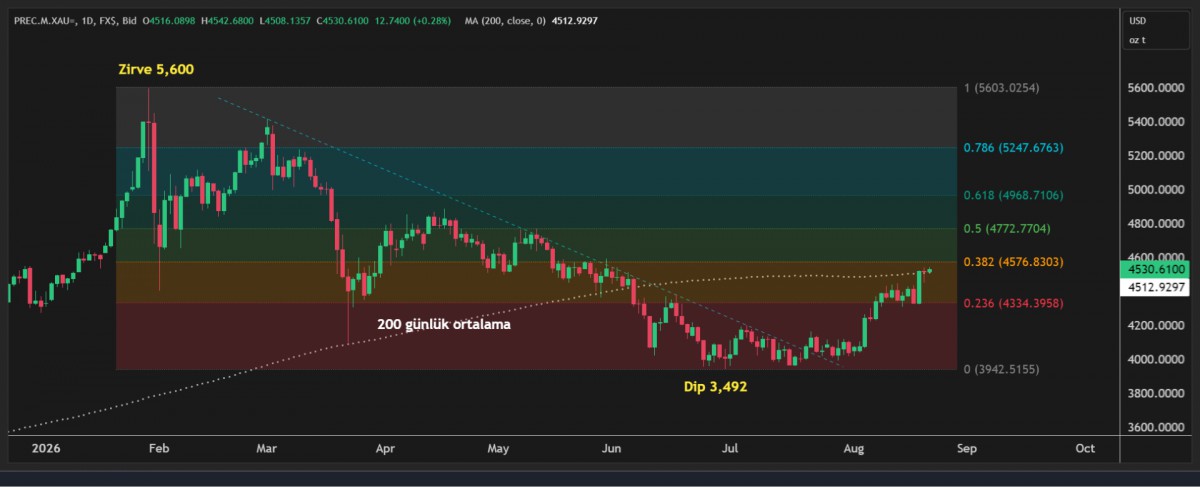
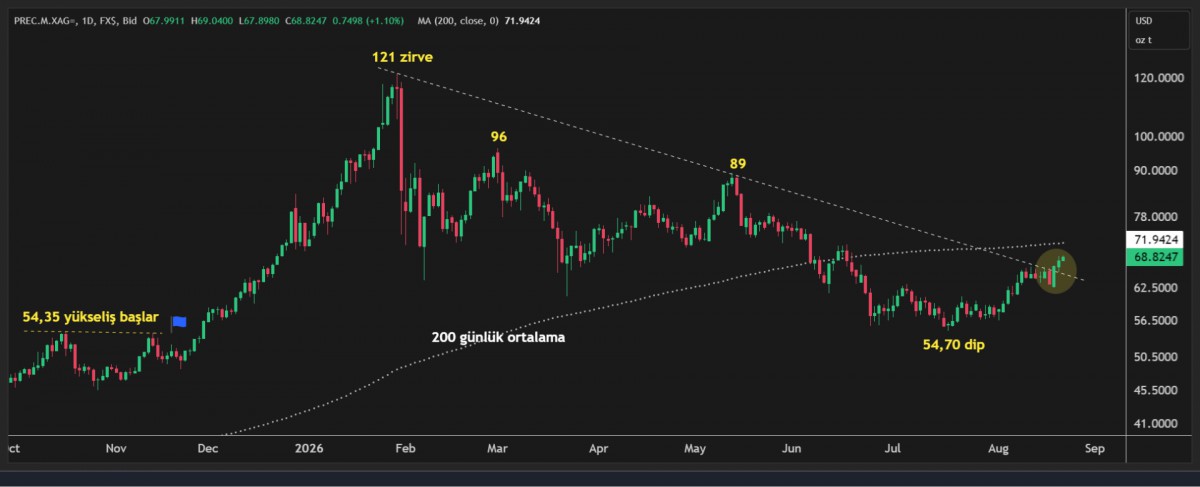
Bu minvalde, altının ons fiyatı piyasaların yakından takip ettiği 200 günlük hareketli ortalama olan 4,510 dolar seviyesinin üzerine yükselirken, gecelik kapanışın da bu teknik seviyenin üzerinde gerçekleşmesi hareketi teyit etti. Altın 4,540 dolar seviyesine kadar yükselirken, 5,600 dolar zirvesi ile 3,492 dolar dibini baz alan Fibonacci düzeltme seviyelerine göre yukarıda ilk önemli direnci 4,576 dolar seviyesinde görüyoruz. Her ne kadar orta vadeli hedeflerimiz çok daha yukarıda olsa da, son günlerde de vurguladığımız üzere V tipi, soluksuz bir yükseliş beklemiyoruz. Bu çerçevede, gelecek hafta düzenlenecek merkez bankalarının zirvesi niteliğindeki Jackson Hole toplantılarının da fiyatlamalar açısından önemli olacağını not etmek isteriz. Göz bebeğimiz gümüş ise 200 günlük hareketli ortalamanın geçtiği 71,95 dolar seviyesine henüz ulaşamasa da, bu sabah 69 dolar seviyesini test ederek son iki ayın zirvesine yükseldi. Kıymetli metallerde yükseliş isteğinin devam edeceğini düşünürken (bakınız grafik), uzun pozisyonlarımızı da korumaya devam ediyoruz.
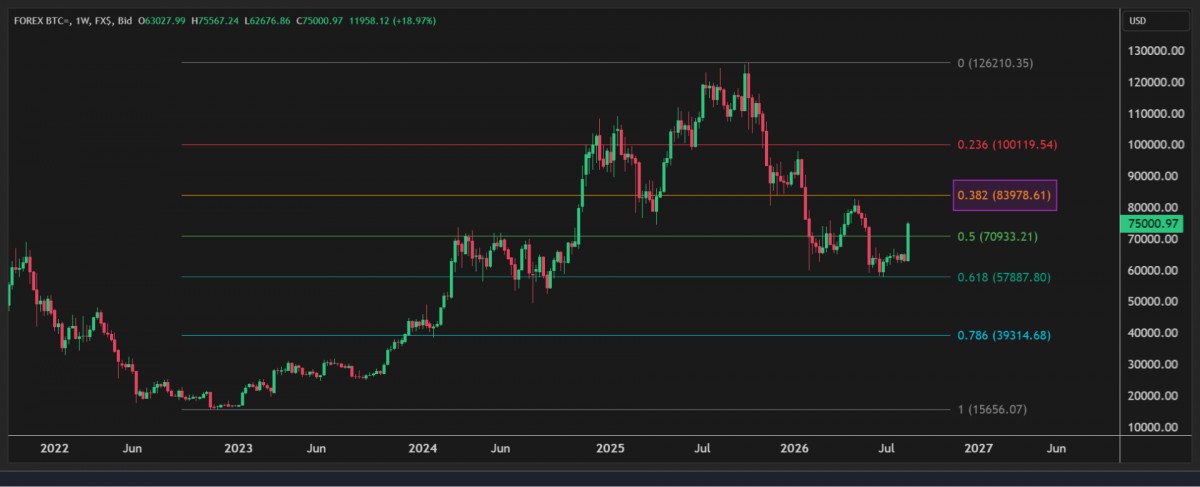
Kripto cephesinde ise amiral gemisi Bitcoin, bu hafta şimdilik %20’ye yakın yükseliş kaydederek 75 bin dolar seviyesine kadar çıkarken, bir süredir 71 bin dolar olarak işaret ettiğimiz hedef seviyesini de süratle geride bıraktı. Teknik açıdan, 15,600 dolar seviyesinden başlayan ve 126 bin dolara kadar uzanan rallinin %50 Fibonacci düzeltme seviyesi olan 71 bin doların aşılması sonrasında bir sonraki önemli hedefin 84 bin dolar olduğunu düşünüyoruz (bakınız grafik).
Para birimleri liginde ise DXY cephesindeki geri çekilmeye paralel EURUSD paritesi 1,17 seviyesine yükselerek son üç ayın zirvesini test ederken, kraliyet aslanı sterlin de 1,3660 seviyesine ulaşarak son altı ayın en yüksek seviyesini gördü. Dolar zayıflığı devam ettiği müddetçe her iki paritede de yükseliş eğiliminin korunmasını bekliyoruz. GBP cephesinde haftalık kapanışın 1,3700 seviyesinin üzerinde gerçekleşmesi hâlinde, 1,40’lı seviyelerin yeniden gündeme gelebileceğini düşünüyoruz.
EUR ve GBP paritelerinde yaşanan sert yükselişe hafta sonu fonlama etkisinin de eklenmesiyle EURTRY kuru 56,30, GBPTRY kuru ise 65,50 seviyesine kadar yükseldi. Türk insanının bir numaralı yatırım araçlarından biri olan gram altın da 7 bin TL seviyesini test ederek yatırımcısının yüzünü güldürdü. Altın fiyatlarındaki yükselişin Türkiye ekonomisini pek çok kanaldan etkilediğinin altını kalınca çizmek gerekiyor. Artan servet etkisi, otomobilden beyaz eşyaya, konuttan diğer dayanıklı tüketim kalemlerine kadar iç talebi destekleyen bir unsur hâline geliyor. Bu nedenle ekonomik aktiviteyi, daha doğrusu iç talebi soğutmaya çalışan TCMB açısından kıymetli metal fiyatlarındaki yükseliş çok da iyi bir haber değil. Nitekim her perşembe olduğu üzere dün TCMB tarafından açıklanan haftalık verilerde de altının ayak izlerini net bir şekilde gördük.
Şöyle ki rezervlerin büyük bir kısmının altın olduğu düşünülürse, altın fiyatlarında yaşanan yukarı yönlü hareket TCMB’nin döviz alımları ile birleşince, TCMB’nin net yabancı para pozisyonu 19 Ağustos valörlü işlemlerde 51,2 milyar dolar seviyesine kadar yükselerek savaşın başladığı günlerdeki seviyesine kadar yükseldi. Haftalık verilere göre Liralaşma stratejisi devam ederken, TL mevduatın toplam mevduat içinde payı %62 seviyesine kadar yükseldi. Yabancının hisse senedi alımı ivme kazanırken, BIST100 ana endeksi ayın ilk üç haftasında %7 değer kazandı. USDTRY kuru bebek adımlarıyla 48,00 seviyesine gelirken, iki yıl vadeli gösterge tahvilin bileşik faizi %40,87 seviyesinde kalarak önemli bir değişim göstermedi. Piyasalar TCMB’den normalleşme kapsamında Ağırlıklı Ortalama Fonlama Maliyetini (AOFM) %40’dan %37’ye getirmesini beklerken, dün dört ay sonra ilk kez açtığı tahvil alımı ile piyasa faizini aşağıya çekti. CDS risk primi 223 baz puanla önemli bir değişim göstermedi.
Yeni güne başlarken, Bessent’in uzun vadeli tahvil faizleriyle giriştiği mücadele kendi içinde daha genişlemeci bir politika zeminine dönüşürken, kıymetli metallerden kripto varlıklara kadar uzanan sert değer kazanım eğilimi de korunuyor. Jeopolitik risklerde anlamlı bir değişim yaşanmamasına paralel Brent petrolün varil fiyatı 94 dolar seviyesine yükseldi. ABD Hazine Bakanı Bessent, İran’a yönelik “tarihin en ağır yaptırımlarının” devreye alınacağını ve paketin detaylarının pazartesi günü açıklanacağını söyledi. Washington, ekonomik baskıyı en üst seviyeye çıkararak İran’ı müzakere masasına zorlamayı ve yeni büyük çaplı askerî operasyonlara ihtiyaç bırakmamayı hedefliyor. Ancak burada önemli bir noktayı da unutmamak gerekiyor: İran, on yıllardır ağır yaptırımlar altında yaşamaya alışmış bir ekonomi.
ABD borsaları dün geceyi %1 civarında düşüşle tamamlarken, bu sabah Pasifik’in diğer yakasında havanın nispeten daha ılımlı olduğunu görüyoruz. Gösterge endeks Nikkei, Orta Doğu’da devam eden belirsizlik, yükselen petrol fiyatları ve yeniden güçlenen enflasyon endişeleriyle %0,3 gerilerken, haftalık kaybı %4’e yaklaşarak son bir ayın en kötü performansına yöneldi. Bölgenin diğer borsalarında ise %0,5 civarında yükselişler izlenirken, ABD vadeli endekslerinde de hafif alıcılı bir seyir dikkat çekiyor. Mali piyasaların gündeminde bugün içeride kapasite kullanım oranı, reel kesim güven endeksi ve tüketici güven endeksi; dışarıda ise İngiltere perakende satışlar ile Almanya, Euro Bölgesi ve ABD imalat PMI verileri takip edilecek.
Altın
Gümüş
Bitcoin
Emre Değirmencioğlu



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
- Türkiye'nin en büyük kuantum bilgisayarı TÜBİTAK bünyesinde kuruluyor 14/11/2026
- Putin, Trump ve Şi 19 Kasım'da bir araya gelecek 14/11/2026
- COP31'de ikinci hafta görüşmelerine temel oluşturabilecek taslak metin hazırlanıyor 14/11/2026
- Spot piyasada elektrik ve doğalgaz fiyatları 14/11/2026
- Çin'de yuan cinsinden kredi hacmi yüzde 4,7 arttı 14/11/2026
- Sözleşmeli personel çalıştırma esasları yeniden düzenlendi 14/11/2026
- BM/Simon Stiell: COP31 müzakerelerinde ilerleme var, taktiksel gecikmelerden kaçınılmalı 14/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu