Connect with us

ŞİRKETLER

Sevdiğimiz İşten Ayrılmayı Kolaylaştırma

Yayınlanma:

|

Belki daha baştan aşık oldunuz. Belki duygularınız zamanla gelişti. Bildiğiniz tek şey, herkesin aradığı ama pek az kişinin ulaştığı o şeye sahip olduğunuz gerçeği: Sevdiğiniz bir meslek. Ama bunu terk etmek üzeresiniz. Açıklamaya nereden başlayacağınızı bile bilmiyorsunuz.

Mesleğiniz harika. Çalıştığınız yer de öyle. Sorun onlarda değil, sizde. Ayrıca bu anlık bir karar da geçici bir heves de değil. Bunu bir süredir düşünüyorsunuz. Sonrasında pişman olacaksanız bile şimdi yollarınızı ayırmanız gerekiyor. Doğru zaman şu an.

Kendinize seçme şansı hâlâ sizdeyken, hâlâ seçenekleriniz varken ayrılmanız gerektiğini söyleyip duruyorsunuz. Bir yere bağlanamayacak kadar fazla genç, çantada keklik görülemeyecek kadar da iyisiniz. Böyle yapanlara neler olduğunu gördünüz. Gün geliyor ve hiçbir şey olmamış gibi kapının önüne koyuluyorlar. Neden? Yeni bir yetenek için mi? Yoksa aşkları yavaş yavaş kayıtsızlığa dönüşüyor ve sonucunda onları bir arayışa mı sokuyor? Hayır, siz buna izin vermeyeceksiniz ve bu büyük modern aşkın anısını kendiniz yok edeceksiniz.

Bu işler böyle, kabul etmelisiniz. Sigmund Freud’un yüz yıl önce söylediği sözü hâlâ alıntılanır, “İyi bir hayat yaşamak için sevebilmeye ve çalışabilmeye ihtiyacımız var” sözü. Görünüşe göre bu günlerde çalışmayı sevmemiz gerekiyor. Artık işlerimizden saygı, güvenlik ya da para beklemiyoruz. Tutku, tatmin ve sürprizler istiyoruz. Tek kelimeyle ifade etmek gerekirse romantizm istiyoruz.

Anlam bulacaksınız

Kurumlar bu istekleri ciddiye alıyorlar ve kalplerimizi kazanmak için her şeyi yapıyorlar. Artık yeteneği çekmek için sadece maddi ödüller vaat etmiyorlar. İşe alım sloganları “anlam” bulacağınızın sözünü veriyor. Gelişeceksiniz. Bir topluluğun parçası olacaksınız ve dünyayı değiştirmeye yardım edeceksiniz. Şansınız yaver giderse iyi bir maaş da alabilirsiniz. Aşık olmanıza engel teşkil edecek ne kaldı ki?

Akademisyenler, kalbimizi bir kuruma kaptırmamızı sağlayan etmenleri anlamak için yıllarını harcadı. Buna özdeşleşme diyorlar. Emeklerimizi sadece güzel kâr paketleriyle ödüllendirmeleri yetmiyor. Aşkla bağlandığımız şirketler aynı zamanda kendimizi daha iyiye taşıma fırsatını vaat ediyor.

“Özdeşleştiğimizde” ne yaparsak o oluyoruz. Kendimizi kurumun değerleriyle bütünleşmiş şekilde görüyoruz. Eğer iş yerim açık, disiplinli ve girişimciyse ben de öyle olmalıyım. Kurumumuz parlıyorsa biz de parladığımızı hissederiz. O sıkıntılar çekiyorsa biz de sıkıntıda hissederiz. Tıpkı diğer romantik ilişkiler gibi işlerimiz de en sağlıklı ve en mantıklı bağımlılığımız gibi görünüyor.

İşlerimizi düşünmeden duramamamız ve bazen aklımızı kaybetmemize neden olmaları şaşılacak bir şey değil. İlişkiler böyledir. Talepkardır. Sizi tüketebilir. Ama iyiye gidiyorsa da size hayat katar. Tabii devam ettiği sürece.

Eskiden aşıktım fakat şimdi?

Eskiden sevdikleri bir hisse karşı artık hiçbir duygu beslemeyen insanlarla çok sık karşılaşıyorum. Karmakarışık olmuş hislerini anlamlandırmak için genellikle, tıpkı çift terapilerinde olduğu gibi yönetim kurslarına yöneliyorlar. Onları anlayabiliyorum çünkü bazı günler ben de onlar gibi oluyorum. Tereddütü, hafif bir suçluluk hissini, korkuyu biliyorum. Sabırsızlık mı ediyorum? Unutabilecek miyim? Daha iyisini ya da en azından iyi olan bir şeyi bulacak mıyım? Peki ayrıldığımda ben kim olacağım?

Bazen bu sorular, işimizle aramızda işlevsiz bir romantik ilişki olduğunun ve bu ilişkinin içinde hapsolduğumuzun işaretidir. Öte yandan, işimize olan aşkımız düzeyli ve olgun bir aşka dönüşmüş de olabilir. Çoğu zaman ikisinin karışımı bir durum vardır ama bu ikisini birbirinden ayırmak kritiktir. Nasıl iyi bir şekilde ayrılabileceğinizi düşünmeden önce neden ayrıldığınızı anlamak zorundasınız.

İşlevsiz bir ilişki içinde olup olmadığınızı şöyle anlarsınız. Çok veriyorsunuz, ihtiyacınız olanı almıyorsunuz ve bunun sizin hatanız olduğuna inandırılıyorsunuz. Suistimal söz konusu olsa bile ayrılmak zor geliyor. Ekonomik ve psikolojik nedenlerden dolayı hapsolmuş hissediyorsunuz. Gitmek istiyorsunuz ama yeterince güçlü hissetmiyorsunuz ve dürüst olmak gerekirse, gittiğinizi hayal bile edemiyorsunuz. Onun yokluğunda kim olacaksınız ki?

Duygularınızın sağlam bir aşka dönüştüğünüyse şöyle anlarsınız: Tutkunuz, adanmışlığa dönüşüyor ve neyin kendinizi adamaya değer olduğunu fark etmeye başlıyorsunuz. Bir işe kendinizi adamanın doğru olduğundan emin değilsiniz çünkü siz onu ne kadar severseniz sevin, bir iş sizi sevemez. Siz yaptığınız işi ve işiniz aracılığıyla hayatlarına dokunduğunuz insanları seviyorsunuz. Bunlar sizin adanmışlığınızı hak ediyor.

Bu ilişkide işlevsiz mi kaldınız?

Eğer işlevsiz bir ilişki içinde olduğunuza kanaat getirirseniz iyi bir şekilde terk etmenin tek yolu var: Ne kadar erken o kadar iyi. Kendinizi desteklemek için neye ihtiyacınız olduğunu bulun, bu başka bir iş ya da dostlarınız olabilir. Sonra kendinizi bu işlevsiz ilişkiden tamamen çıkarın. İyileşmeniz düşündüğünüzden daha kısa sürecek. İşinizin sadece belirli kısımları işlevsiz olsa da o kısımlarla aranıza net bir sınır çekin. Daha iyi olduğunu fark ettiğiniz an özgürleşeceksiniz.

Eğer halihazırda çekici bir teklif ya da çevrenizde yeterince destekleyici faktör gibi alternatifleriniz varsa ve hâlâ tereddüt ediyorsanız başka bir yol izlemeniz gerekli. Aşkınızı mesleğinizden yaptıklarınıza çevirmeli ve eskisine saygı duyarken yenisine sarılmalısınız. Yani ayrılmadan önce iki kez düşünün: Birincisinde neyden ayrılmanız gerektiğini, ikincisinde neyden ayrılamadığınızı. Sonra birincinin yasını tutup diğerini yanınızda götürün.

Eskimiş olsa da artık onu aşmış olsanız da sizi siz yapan mesleğinizi bırakmak hızlı ve kolay olmayabilir. Öyle olması için de çabalamamalısınız. Bu bir hakaret, boşa öğrenme olacaktır. Kişilere ve mekanlara, hatta eşyalara veda etmek için kendinize zaman verin. Bir işi son kez yapışınızın, son defa toplantıya katıldığınızın ya da o camdan son kez dışarıyı seyredişinizin farkında olun. Bir parti varsa onu hikayelerle doldurun. Tüm bu kutlamanın yanında üzgün hissedebilirsiniz, buna izin verin. İnsanlar sizi tebrik ederken sizi avutmalarına da hazır olun. Üzüntünüz, kararınızın doğruluğunu sorgulamanıza neden olabilir. Yanlış karar vermiş olabilirsiniz, bunu da düşünmelisiniz tabii. Ama bu kuşku belki de baştan beri her şeyi doğru yaptığınıza işarettir.

Kaybınızın tadını çıkarın

İşinizin size son bir şey öğretmesine izin verin: Kaybın tadını çıkarmak. Buna tekrar ihtiyacınız olacak. Sabit iş yeri kavramının yok oldu günümüzde yoluna devam etmek de bir şeye kendini adamak kadar önemli. İkisini birden yapamıyorsak yetenekli görülmemiz pek de olası değil. Yani işimizi sevmek yeterli değil. Onu bırakabilmeyi de öğrenmeliyiz. Üstelik doğru şekilde sevmek zorsa doğru şekilde terk etmek de zor.

İçten vedalarınızı gerçekleştirirken sevdiğiniz işi terk ederken hafif bir bavulla çıkmanız gerektiğini düşünmeyin. Alabileceğiniz her şeyi alın ki içinizden bir parça geride kalmasın. Başka bir yerde de olsa devam edeceğiniz yeni işe geçiş sürecine odaklanın ve bıraktığınız işin sınırlamaları olmadan bu yeni işin sizi ne kadar geliştireceğini düşünün. Yeni iş hayatınızda olmasını istediğiniz kişilerin ilişkinizin devam ettiğini, hatta farklı yönlerde gelişebileceğini bilmesini sağlayın. Eğer bu yönlerin neler olduğunu biliyorsanız sesli ifade etmek hem sizi hem onları iyi hissettirecektir. Liste yapmayı seven bir insansanız işiniz ve beraberinizde götüreceğiniz kişiler için bir liste yapın.

Son olarak çalıştığınız kuruma bakın. Ondan ayrılmayı seçmiş olabilirsiniz ama size kattığı alışkanlıkları ve değerleri koruyabilirsiniz. Özdeşleştirmenin güzelliği de bu: Bilgisayarınız ve rozetinizin aksine bunları geri vermek zorunda değilsiniz. Çoğu insan uzun zaman önce bıraktıkları iş yerlerinde geçirdikleri günleri mutlulukla anar çünkü bu yerler onların kim olduklarını, neler yapabileceklerini ve nereye gidebileceklerini keşfetmelerini sağlamıştır. Jennifer Petriglieri ve ben bu tarz kurumlara “özdeşleşme iş yerleri” dedik. Günümüzün ve çağımızın mobil yetenekleri bunları çekici buluyor çünkü bu iş yerleri bize hareket edebildiğimizi hissettiriyor. Biz gittikten sonra da yanımızda kalıyorlar.

Bazen ayrılık şarttır

Bazen yaptığımız işi daha iyi sevmek için mesleğimizi bırakmamız ya da çalıştığımız kurumdan ayrılmamız gerekir. Çünkü iyi sevmek için hiçbir meslek ya da kurum tarafından öğretilmeyen bir şey gereklidir: Yalnız da kalabilme. Bunu yapabilirsek aşk artık bir ihtiyaç değil mutluluk olur. Sınırlarımızı çizme ihtalimiz yükselir ve bu kendimizden feragat etmeden başkalarıyla ve mesleğimizle yakınlaşmamızı kolaylaştırır. Yalnız kalabildiğimizde sömürülme ve suistimale uğrama ihtimalimiz düşer. Kendimizi gerçekten adayabiliriz çünkü esir değiliz. Daima ileri git!

Bir mesleği ya da kurumu sevmenin buna değdiğini düşünmüyorum. Tekrar belirtiyorum: Onlar size karşı aynı sevgiyi besleyemez. Ama bir meslek ya da kurum sevdiğiniz işi ve insanları bulmanızı sağlıyorsa o zaman iyidir ve hem çalışırken hem de ayrılırken saygıyı hak eder.

M. Furkan BAŞKAK

Okumaya devam et

Gülbeyaz Gergün

Vestel’de Borç Alarmı: Gözler Yatırımcıda

VESTEL’DEN EUROBOND YATIRIMCISINA İKİ SEÇENEK: YA YÜZDE 45 ANAPARA KESİNTİSİ YA 6 YIL VADE UZATIMI

Yayınlanma:

|

500 milyon dolarlık borç için yeniden yapılandırma süreci başladı. Vestel, anaparasını korumak isteyen yatırımcıya 2035 vadeli ve yüzde 4 faizli tahvil; anapara kesintisini kabul eden yatırımcıya ise 2032 vadeli ve yüzde 6 faizli yeni tahvil öneriyor. Bankalarla 2041 vadeli yeniden yapılandırma görüşmeleri de sürüyor.

Bankavitrini.com – Ekonomi Haberleri

Vestel Elektronik, bilançosunu sürdürülebilir hale getirmek amacıyla yurt dışı borçlarının yeniden yapılandırılması için önemli bir adım attı. Şirket, toplam nominal tutarı 500 milyon dolar olan, yıllık yüzde 9,75 faizli ve 2029 vadeli Eurobond’ları için tahvil sahiplerine iki alternatif içeren takas teklifi ve muvafakat talebi sürecini başlattı.

20 Ekim 2026 tarihinde kamuoyuna yansıyan açıklamaya göre yatırımcılar, mevcut anaparalarını koruyarak borcun vadesini uzatabilecek veya anaparanın yüzde 45’inden vazgeçerek daha erken vadeli yeni tahvillere geçebilecek.

Teklif, şirketin yalnızca tahvil borçlarını değil, bankalara olan finansal yükümlülüklerini de kapsayan daha geniş kapsamlı yeniden yapılandırma çalışmalarının bir parçası olarak öne çıkıyor. https://www.kap.org.tr/tr/Bildirim/1684657

İki seçenek yatırımcıya ne getiriyor?

Vestel’in teklifinde yatırımcıların önündeki iki alternatif, anapara kaybı ile vade ve faiz koşulları arasında bir tercih yapılmasını gerektiriyor.

1. seçenek: Anapara korunacak, vade 2035’e uzatılacak

İlk seçenekte mevcut Eurobond’ların 15 Mayıs 2029 olan vadesinin 15 Mayıs 2035’e uzatılması öngörülüyor.

Bu seçeneğin temel koşulları şöyle:

  • Anapara kesintisi: Yok.
  • Yeni yıllık faiz oranı: Yüzde 4.
  • Yeni vade: 15 Mayıs 2035.
  • Anapara geri ödemesi: Yıllık taksitler halinde.

Mevcut tahvilin yüzde 9,75 olan yıllık faiz oranı bu seçenekte yüzde 4’e düşüyor. Böylece yatırımcı anapara tutarını korurken faiz gelirinin önemli bir bölümünden vazgeçmiş oluyor.

Bu seçenek, tahvilin nominal değerini korumayı önceliklendiren ancak parasını daha uzun süre şirkette tutmayı kabul eden yatırımcılar açısından öne çıkıyor.

2. seçenek: Yüzde 45 anapara kesintisiyle 2032 vadeli yeni tahvil

İkinci seçenekte yatırımcılar, mevcut tahvillerinin nominal değerinin yüzde 55’i karşılığında yeni Eurobond alacak. Başka bir ifadeyle, anaparanın yüzde 45’i silinecek.

Bu seçeneğin koşulları ise şöyle:

  • Anapara kesintisi: Yüzde 45.
  • Yeni tahvilin nominal değeri: Mevcut anaparanın yüzde 55’i.
  • Yeni yıllık faiz oranı: Yüzde 6.
  • Yeni vade: 15 Mayıs 2032.
  • Anapara geri ödemesi: Yıllık taksitler halinde.

Bu seçenekte yatırımcı daha yüksek faiz oranı elde edebilecek ve borcun vadesi 2035 yerine 2032 olacak. Bunun karşılığında mevcut alacağının yüzde 45’ini kaybetmeyi kabul edecek.

İkinci seçenek kapsamında yeni Eurobond ihracı için Sermaye Piyasası Kurulu’na (SPK) başvuru yapılması öngörülüyor. https://www.bloomberght.com/vestel-den-eurobond-sahiplerine-iki-secenekli-yapilandirma-teklifi-3792011

100 bin dolarlık yatırımda tablo nasıl değişiyor?

Yatırımcıların karşı karşıya olduğu tercih, örnek bir 100 bin dolarlık nominal tahvil üzerinden daha net görülebiliyor.

Karşılaştırma 1. seçenek 2. seçenek
Mevcut nominal anapara 100.000 $ 100.000 $
Anapara kesintisi Yok 45.000 $
Yeni tahvil nominali 100.000 $ 55.000 $
Yıllık faiz oranı %4 %6
İlk yıl için basit nominal faiz hesabı 4.000 $ 3.300 $
Vade 2035 2032

Not: Faiz tutarları, ilgili yılın başındaki nominal anaparanın değişmediği varsayımıyla örnek olarak hesaplanmıştır. Anapara yıllık taksitlerle geri ödeneceğinden sonraki yılların faiz tutarları ödeme planına göre değişecektir. Bu tablo, tahvillerin piyasa değerini veya yatırımcının toplam getirisini göstermemektedir.

İlk seçenekte yatırımcı anaparasını nominal olarak korurken daha düşük faizle daha uzun süre bekleyecek. İkinci seçenekte ise yeni tahvilin faiz oranı daha yüksek olsa da faiz, kesinti sonrasında kalan anapara üzerinden hesaplanacak.

Dolayısıyla yüzde 6 faiz oranı tek başına ikinci seçeneği daha avantajlı hale getirmiyor. Yatırımcıların kararında tahvillerin geri ödeme takvimi, şirketin ödeme kapasitesi ve yeni tahvillerin piyasa değeri de belirleyici olacak.

Vestel neden borçlarını yeniden yapılandırmak istiyor?

Yeniden yapılandırma adımı, Vestel’in borç ödeme takvimini faaliyetlerinden yaratabileceği nakit akışıyla uyumlu hale getirme ve bilançosunu sürdürülebilir bir yapıya kavuşturma hedefiyle bağlantılı.

Mevcut Eurobond’ların yıllık yüzde 9,75 faiz taşıması, 500 milyon dolarlık nominal borç üzerinden ilk yıl için yaklaşık 48,75 milyon dolar faiz yüküne karşılık geliyor. Bu hesap, anaparanın yıl boyunca değişmediği varsayımına dayanıyor.

Yeni koşullarda faiz oranının yüzde 4’e düşmesi veya anaparanın yüzde 55’e indirilerek yüzde 6 faiz uygulanması, şirketin gelecekteki finansman yükünü azaltmayı amaçlıyor.

Bununla birlikte, yeniden yapılandırmanın şirketin faaliyet kârlılığına, nakit yaratma kapasitesine ve borç ödeme gücüne kalıcı katkı sağlayıp sağlamayacağı, yalnızca faiz oranlarına değil operasyonel performansa da bağlı olacak.

Bankalarla görüşmelerde hedef 2041 vadeli yapılandırma

Vestel’in yeniden yapılandırma çalışmaları Eurobond’larla sınırlı değil.

Şirketin 26 Haziran 2026 tarihli açıklaması kapsamında, 5411 sayılı Bankacılık Kanunu’nun geçici 32. maddesi ve ilgili mevzuat uyarınca finansal yeniden yapılandırma görüşmeleri yürütülüyor.

Bankalara sunulan teklifte mevcut borçların iki yıl anapara ve faiz ödemesiz olacak şekilde 2041 vadeli olarak yeniden yapılandırılması öngörülüyor. Şirketin açıklamasına göre bankalarla müzakereler devam ediyor.

Bu teklifin kabul edilmesi halinde borçların geri ödeme takvimi önemli ölçüde değişecek. Ancak bankalarla görüşmelerin henüz sonuçlanmamış olması nedeniyle teklifin kesinleşmiş bir anlaşma olarak değerlendirilmemesi gerekiyor. https://www.yenisafak.com/ekonomi/kap-haberleri/kap-vestel-elektronik-sanayi-ve-ticaret-as-vestl-ozel-durum-aciklamasi-genel-5139013

Kredi notundaki bozulma da yakından izleniyor

Vestel’in borçlarını yeniden yapılandırma girişimi, şirketin kredi riskinin arttığı bir dönemde gündeme geldi.

Vestel International’ın yatırımcı ilişkileri duyurularında yer alan bilgilere göre Fitch Ratings, 1 Temmuz 2026 tarihinde şirketin uzun vadeli yerel ve yabancı para cinsinden kredi notlarını CCC+ seviyesinden CCC- seviyesine indirmiş; 500 milyon dolarlık 2029 vadeli teminatsız tahvilin notunu da CC seviyesine çekmişti.

Bu notlar, şirketin finansal yükümlülüklerini yerine getirme kapasitesine ilişkin risklerin yüksek olduğuna işaret ediyor. Yeniden yapılandırma teklifinin yatırımcılar tarafından nasıl karşılanacağı, şirketin finansmana erişimi ve borç ödeme kapasitesi açısından önem taşıyor. https://vestelinternational.com/investor-relations/news/kap-notices?p=2

Sürecin tamamlanması için hangi koşullar gerekiyor?

Vestel’in teklifinin yürürlüğe girmesi otomatik değil. Sürecin tamamlanması için tahvil sahipleri toplantısında gerekli kararların alınması, işlem belgelerinde belirtilen diğer koşulların karşılanması ve ikinci seçenek kapsamında öngörülen yeni tahvil ihracı için SPK onayının sağlanması gerekiyor.

Bu nedenle açıklanan iki alternatif, tamamlanmış bir borç yapılandırmasından ziyade yatırımcıların onayına sunulan bir teklif olarak değerlendirilmeli.

Sonuç: Borç takviminin uzaması tek başına yeterli mi?

Vestel’in Eurobond hamlesi, şirketin finansman yükünü hafifletme ve borç ödeme takvimini yeniden düzenleme arayışının önemli bir göstergesi. Bir tarafta anaparayı koruyarak faiz gelirini azaltan ve vadeyi altı yıl uzatan seçenek, diğer tarafta anaparada yüzde 45 kesinti karşılığında daha yüksek faiz ve daha erken vade sunan seçenek bulunuyor.

Ancak yatırımcılar açısından asıl mesele, hangi seçeneğin nominal olarak daha cazip göründüğünden çok, şirketin yeni ödeme planını karşılayabilecek nakit akışını yaratıp yaratamayacağı.

Vestel açısından ise borçların yeniden yapılandırılması finansal baskıyı azaltabilir; kalıcı iyileşmenin sağlanması için faaliyetlerden elde edilen nakdin güçlenmesi, kârlılığın sürdürülebilir hale gelmesi ve finansman maliyetlerinin yönetilebilir düzeye inmesi gerekecek.

Bankavitrini.com değerlendirmesi: Eurobond sahiplerinin vereceği karar kadar, bankalarla yürütülen yeniden yapılandırma görüşmelerinin sonucu da Vestel’in finansal geleceği açısından belirleyici olacak.

Okumaya devam et

GÜNCEL

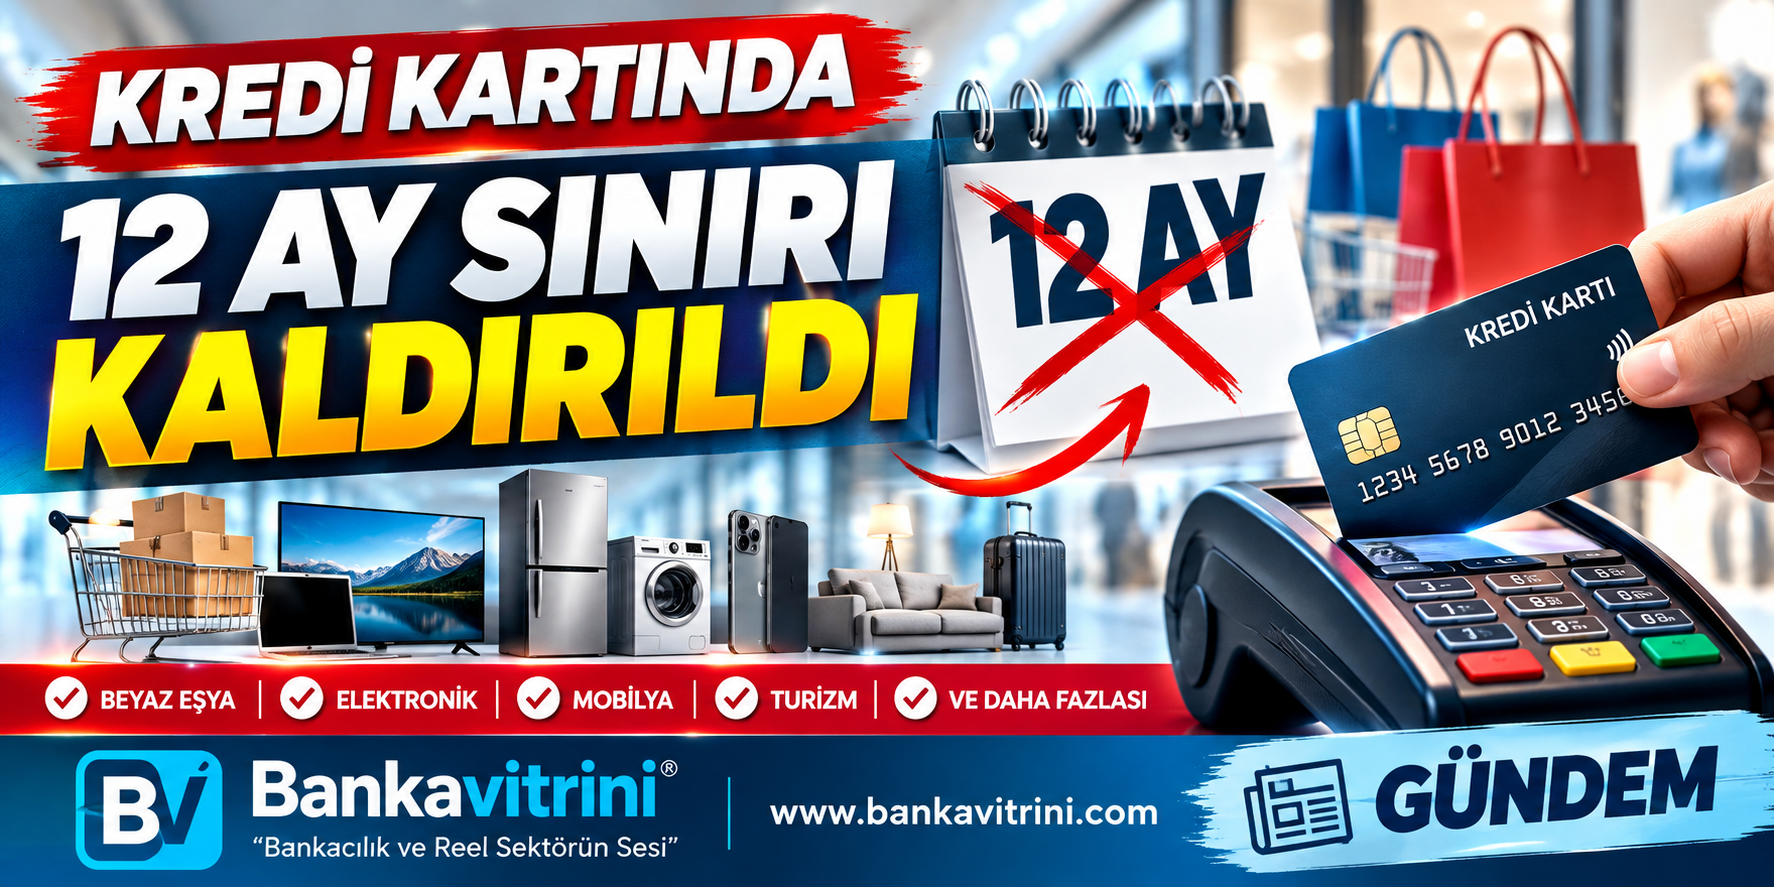
KREDİ KARTINDA 12 AY SINIRI KALKTI MI? TAKSİTLİ ALIŞVERİŞTE YENİ DÖNEM!

Yayınlanma:

|

Ticaret Bakanlığının yönetmelik değişikliğiyle taksitli satışlarda genel 12 ay sınırı kaldırıldı. Ancak kredi kartıyla yapılan alışverişlerde bütün taksit sınırları ortadan kalkmış değil. Yeni dönemde gözler BDDK’nın kararlarında.

BANKAVİTRİNİ.COM | EKONOMİ

Taksitli alışverişte yeni dönem başladı. Ticaret Bakanlığının hazırladığı yönetmelik değişikliği, 15 Ekim 2026 tarihli Resmî Gazete’de yayımlanarak yürürlüğe girdi. Düzenlemeyle konut satışları dışındaki taksitli mal ve hizmet satışlarında taksit sürelerini belirleme ve ilave sınırlamalar getirme yetkisi Ticaret Bakanlığına verildi.

Düzenleme, perakende sektöründe uzun süredir uygulanan taksit sınırlarının yeniden belirlenmesinin önünü açarken kredi kartı kullanıcıları açısından da yeni bir tartışma başlattı: Kredi kartıyla alışverişte 12 ay taksit sınırı tamamen kalktı mı?

Ticaret Bakanlığının açıklaması, bu soruya temkinli yaklaşılması gerektiğini gösteriyor.

Kredi kartlarında bütün sınırlar kalkmadı

Taksitli satışlara ilişkin düzenlemelerde iki ayrı yetki alanı bulunuyor. Kredi kartı, alışveriş kredisi ve tüketici finansmanı yoluyla gerçekleştirilen satışların taksit süreleri BDDK tarafından belirleniyor. Bu yöntemlerin dışında kalan senetli satışlar gibi taksitli satış yöntemleri ise Ticaret Bakanlığının düzenleme alanında bulunuyor.

Yeni yönetmelik değişikliği, Bakanlığın kendi yetki alanındaki satış yöntemlerini BDDK kararlarıyla uyumlu biçimde düzenlemesini amaçlıyor.

Bu nedenle yönetmelikteki genel 12 aylık sınırın kaldırılmasını, kredi kartıyla yapılan bütün alışverişlerde sınırsız taksit uygulamasının başladığı şeklinde yorumlamak doğru değil. Elektronik eşya, beyaz eşya, mobilya, turizm, taşıt ve kuyum gibi ürün gruplarındaki kredi kartı taksit sınırları bakımından BDDK düzenlemeleri önemini koruyor.

Cep telefonlarında dikkat çeken değişiklik

Yeni düzenlemeyle cep telefonu alımlarında da taksit koşulları güncellendi.

  • Sıfır cep telefonları: 40 bin TL ve altındaki telefonlarda 12 aya kadar taksit uygulanabilecek.
  • 40 bin TL üzerindeki sıfır telefonlar: 3 aylık vade sınırı korunuyor.
  • Yenilenmiş cep telefonları: Herhangi bir tutar sınırı olmaksızın 12 aya kadar taksit imkânı getirildi.

Buna karşılık elektronik eşya, tablet, televizyon, elektrikli ev aletleri, mobilya, yurt içi turizm ve seyahat, taşıt ve kuyum satışlarında mevcut taksit tutarı ve vade sınırlarında değişikliğe gidilmedi.

Taksit süresinin uzaması tüketimi artırır mı?

Taksitli alışverişte vade seçeneklerinin genişlemesi, tüketicilerin yüksek tutarlı ürünlere erişimini kolaylaştırabilir. Perakende işletmeleri açısından da satışları destekleyebilecek bir esneklik oluşturabilir.

Ancak Türkiye’de yüksek faiz oranları, kredi kartı borçlarının maliyeti ve hane halkının satın alma gücü dikkate alındığında, taksit sayısının artırılması tek başına tüketimi canlandırmaya yetmeyebilir.

Tüketicinin aylık taksit tutarına odaklanırken toplam ödeme miktarını, varsa vade farkını ve bütçesi üzerindeki yükü de hesaplaması gerekiyor.

Gözler BDDK’nın yeni kararlarında

Ticaret Bakanlığı, BDDK tarafından alınacak yeni kararların ardından gerekli düzenlemelerin hızlı biçimde hayata geçirilebileceğini belirtiyor. Bu durum, taksitli alışverişte yeni değişikliklerin gündeme gelebileceğine işaret ediyor; ancak kredi kartlarında bütün ürünler için 12 ay sınırının kaldırıldığı anlamına gelmiyor.

Bankavitrini.com’un değerlendirmesi: 12 aylık genel taksit sınırının kaldırılması, perakende satışların düzenlenmesinde önemli bir değişiklik. Ancak tüketicilerin kredi kartıyla alışverişte daha uzun vadeli ödeme yapabilmesi, ilgili ürün grubu için geçerli BDDK düzenlemesine bağlı. Yeni dönemin asıl etkisi, mevzuattaki yetki değişikliğinin kredi kartı uygulamalarına nasıl yansıyacağıyla netleşecek.

Kaynak: Ticaret Bakanlığı, 15 Ekim 2026 tarihli açıklamaları ve Resmî Gazete’de yayımlanan yönetmelik değişikliği.

Okumaya devam et

GÜNCEL

Teknoloji devleri kâr rekorları kırarken, borç cephesinde alarm zilleri çalıyor

Yayınlanma:

|

Yazan:

Yapay zekâ yatırımlarında yaşanan patlama, teknoloji dünyasında daha önce görülmemiş kâr rakamlarını da beraberinde getiriyor. Bu sabah haber akışında Güney Kore devi Samsung’un üçüncü çeyrekte faaliyet kârının geçen yılın aynı dönemine göre yaklaşık 9 kat artarak 80 milyar dolara ulaşmasını beklediğini okuduk. Bu rakamın, bir teknoloji şirketinin tek çeyrekte elde ettiği en yüksek faaliyet kârı olarak tarihe geçeceğinin altını çizmek isterim. Yapay zekâ veri merkezlerinde kullanılan bellek çiplerine yönelik güçlü talep kâr beklentisinin arkasında yatarken, üretimin talebe yetişememesi nedeniyle fiyatların da hızla yükseldiğini görüyoruz. Samsung ve Micron, çip piyasasındaki arz sıkıntısının 2028 yılına kadar devam edebileceğini öngörüyor.

Samsung’un rekor kâr beklentisine rağmen hisselerinin haziran ayındaki zirvesinden %25’in üzerinde gerilemiş olması ise dikkat çekiyor. Yatırımcılar artık yapay zekâ yatırımlarının ne kadar hızlı büyüdüğünden ziyade, bu büyümenin ne kadar sürdürülebilir olduğunu sorgulamaya başladıklarını pek çok kez bültenlerimizde işlemiştik. Yükselen maliyetlerin Samsung’un akıllı telefon bölümünü de olumsuz etkilediğini görüyoruz. Bir tarafta yapay zekâ sayesinde rekor kârlar, diğer tarafta bu kârların sürdürülebilirliğine ilişkin artan soru işaretleriyle teknoloji hisselerinde bu sabah satıcılı bir havanın egemen olduğunu görüyoruz.

Japonya’nın Nikkei endeksi %1 gerilerken, Güney Kore borsası %1,3 düşüşle başı çekiyor. ABD borsaları dün geceyi düşüşle tamamlamasının ardından bu sabah vadeli endekslerde de hafif de olsa kırmızı renk gözüme çarpıyor. Yapay zekâ yatırımları için şirketlerin daha çok borçlanması da faiz oranlarını daha da yukarıya iterken, Broadcom’un 50 milyar dolar, SpaceX’in ise 40 milyar dolar civarında kaynak sağlamaya hazırlandığını okuyoruz. Bu kaynakların önemli bölümü Nvidia çiplerinin satın alınmasında kullanılacak. Yapay zekâ yatırımlarından beklenen gelirler henüz gerçekleşmeden şirketlerin borç yükü ise devamlı bir şekilde artıyor. Yapay zekâ yatırımlarının giderek daha fazla borçla finanse edilmesi, bu yatırımların ne zaman meyve vereceğine yönelik endişeleri artırmaya başladı. Uzun bir süredir borsaları yukarıya taşıyan rüzgâr olan yapay zekâ temasının büyük bir hikâye olduğunu kabul etsek de, yatırımcıların sabrının zorlanmaya başladığını da not etmemiz gerekiyor.

Yapay zekâ tarafından artan borçlanma ihtiyacı, zaten yüksek kamu borçları ve enflasyon endişeleriyle baskı altında olan tahvil piyasası açısından da büyük önem arz ediyor. ABD ve Avrupa devletleri artan bütçe açıklarını finanse etmek için yoğun şekilde borçlanırken, kervana büyük teknoloji şirketlerinin de katılması, borçlanma maliyetlerini yukarıda tutuyor. Biraz daha geniş açıdan bakmak gerekirse, küresel borç stoku 366 trilyon dolara ulaşırken, bu rakam dünya ekonomisinin bir yılda ürettiği toplam mal ve hizmetin yaklaşık 3,1 katına denk geliyor. Başka bir ifadeyle, dünyada yıllık her 1 dolarlık üretime karşılık 3,1 dolarlık birikmiş borç bulunuyor. Dünyanın en büyük ekonomisi ABD’de de durum pek farklı değil. Kamu borcu 40 trilyon doları aşarken, devletin topladığı her 5 dolarlık verginin yaklaşık 1 doları artık borç faizlerinin ödenmesine gidiyor. Üstelik tahvil faizleri yükseldikçe mevcut borçların yeniden finansmanı da giderek pahalılaşıyor.

Amerikan 30 yıllık tahvil getirisi dün gün içerisinde %5,73 seviyesine yükselerek son 24 yılın zirvesini bir adım daha yukarıya taşıdı. Yatırımcıların tahvil riskini üstlenmek için daha yüksek getiri talep ettiğini görüyoruz. Bu gelişmelere ilaveten, Avrupa’da artan siyasi belirsizlikler ve Fransa’nın mali sorunlarının İtalya ve Yunanistan gibi borçlu ülkelere de sirayet edebileceği endişesi, ortak para birimi euro üzerinde aşağı yönlü baskı yaratıyor. EURUSD paritesi dün sabah saatlerinde bir miktar soluklanmasının ardından bu sabah yeniden 1,12 seviyesinin altına sarktı. Dolar endeksi 102,50 seviyesinin kıyısında ve son altı ayın zirvesinde yer aldığını da not edelim. Dün gün içerisinde altının ons fiyatı 4,065 dolar seviyesine kadar gerilerken, gümüş de 59 dolar seviyesinin altını test etti. Dün gece düzenlenen ABD 10 yıllık tahvil ihalesine endişe edilenin aksine alım gelmesiyle, bu sabah kıymetli metaller soluklandı: altının ons fiyatı 4,140 dolar, gümüşün ise 60 dolar seviyelerine yükseldi.

Yemen’deki İran destekli Husilerin, Suudi Arabistan’ın başkenti Riyad’daki havalimanını hedef almasıyla üç kişi hayatını kaybederken, 36 kişi yaralandı. Husiler ayrıca Yemen’in Aden Havalimanı’na füze ve İHA’larla saldırdı. Suudi Arabistan öncülüğündeki koalisyon ise misilleme olarak Yemen’de 80’den fazla Husi askerî hedefini vurduğunu açıkladı. Çatışmaların özellikle Bab el-Mandeb Boğazı çevresinde yoğunlaşması dikkat çekiyor. İran savaşı nedeniyle Hürmüz Boğazı’ndaki petrol taşımacılığı zaten aksarken, Asya ile Avrupa arasındaki ticaretin önemli geçiş noktalarından Bab el-Mandeb’in de tehdit altında olması küresel enerji arzı ve taşımacılık maliyetleri açısından riskleri yukarıda tutuyor.

Çatışmaların Yemen ve Suudi Arabistan sınırlarını aşarak bölgesel bir boyut kazanmaya başladığını görüyoruz. Reuters haberlerinde, Türkiye’nin Suudi Arabistan’a ağırlıklı olarak savunma ve teknik destek sağladığını okuyoruz. Bir taraftan ABD ile İran arasında savaşı sona erdirmeye yönelik diplomatik temaslar sürerken, diğer taraftan Yemen cephesinde çatışmaların genişlemesi jeopolitik riskleri artırıyor. Enerji üretim tesislerinin yanı sıra petrolün dünyaya taşındığı kritik geçiş noktalarının da tehdit altında olması, petrol fiyatlarının yüksek kalmasına ve küresel enflasyonla mücadelenin zorlaşmasına neden olabilir. Brent cinsi ham petrolün varil fiyatı bu sabah %2 yükselişle yeniden 102 doların üzerine yükseldi.

Jeopolitik riskler ve yapay zekâ tarafındaki gelişmeler yatırımcıların odağında bulunurken, Fed’in dün gece yayımlanan 15-16 Eylül toplantı tutanakları da yakından takip edildi. ABD Merkez Bankası’nın eylül ayında yaklaşık üç yıl aradan sonra gerçekleştirdiği 25 baz puanlık faiz artırımına tüm üyelerin destek verdiğini, ancak bu kararın arkasındaki gerekçelerin farklılaştığını görüyoruz. Bazı üyeler enerji fiyatları ve gümrük tarifelerinden kaynaklanan enflasyonist baskıların kalıcı hâle gelmesini önlemek amacıyla faiz artırımını gerekli görürken, diğerleri güçlü iç talebin de enflasyonu beslediğini ve daha sıkı bir para politikasına ihtiyaç duyulduğunu düşünüyor. Tutanaklarda asıl dikkat çeken nokta ise üyelerin çoğunun yıl sonuna kadar bir faiz artırımını daha uygun görmesi oldu. Bu sabah itibariyla, ekim toplantısında faiz oranlarının sabit bırakılacağına yönelik beklenti %81 seviyesinde bulunurken, aralık toplantısına yönelik artırım beklentisi ise %88 seviyesinde fiyatlanıyor. Son dönemde beklentilerin altında kalan istihdam ve enflasyon verilerinin ardından Fed’in aralık ayında nasıl hareket edeceğini hep birlikte bekleyip göreceğiz.

Türkiye cephesinde ise fon krizi yakından takip edilirken, Cumhurbaşkanı Erdoğan ekonomi yönetiminin gerekli adımları attığını ve sürecin sonunda sermaye piyasalarının daha sağlıklı bir yapıya kavuşacağını ifade etti. Erdoğan, “Meselenin idari ve siyasi cephesinde yük bizlerin omzunda; ne gerekiyorsa yapılacak” derken, “Biz neler gördük neler, bizim için bu çözülemeyecek bir sorun değildir” ifadelerini kullandı. Fon krizinin yansımalarına paralel sorunlu şirketler tahvil ödemelerini yapamazken, zorlu tasfiye süreci hisse senetleri üzerinde baskı kuruyor. En gözde şirketlerin yer aldığı BİST30 endeksi dün günü %2,4 düşüşle tamamlarken, ana endeks ise %2 geriledi. USDTRY kuru yarın valörlü işlemlerde 49,22 seviyesine yükselirken, TCMB’nin net yabancı pozisyonu 6 Ekim valörlü işlemlerde 3,9 milyar dolar gibi şaşırtıcı bir artış kaydetmiş! CDS risk primi ise 251 baz puan ile düne nazaran önemli bir değişim göstermezken, ABD tahvil faizlerinin seyrine istinaden, Türkiye’nin 10 yıllık eurobond verimi %8 eşiğinin kıyısında seyretmeye devam ediyor.

Emre Değirmencioğlu

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.